
Marktgröße und Marktanteil für Offshore-Stilllegungsdienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 8.08 Milliarden US-Dollar |
| Marktgröße (2031) | 11.52 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.34 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Offshore-Stilllegungsdienstleistungen von Mordor Intelligence
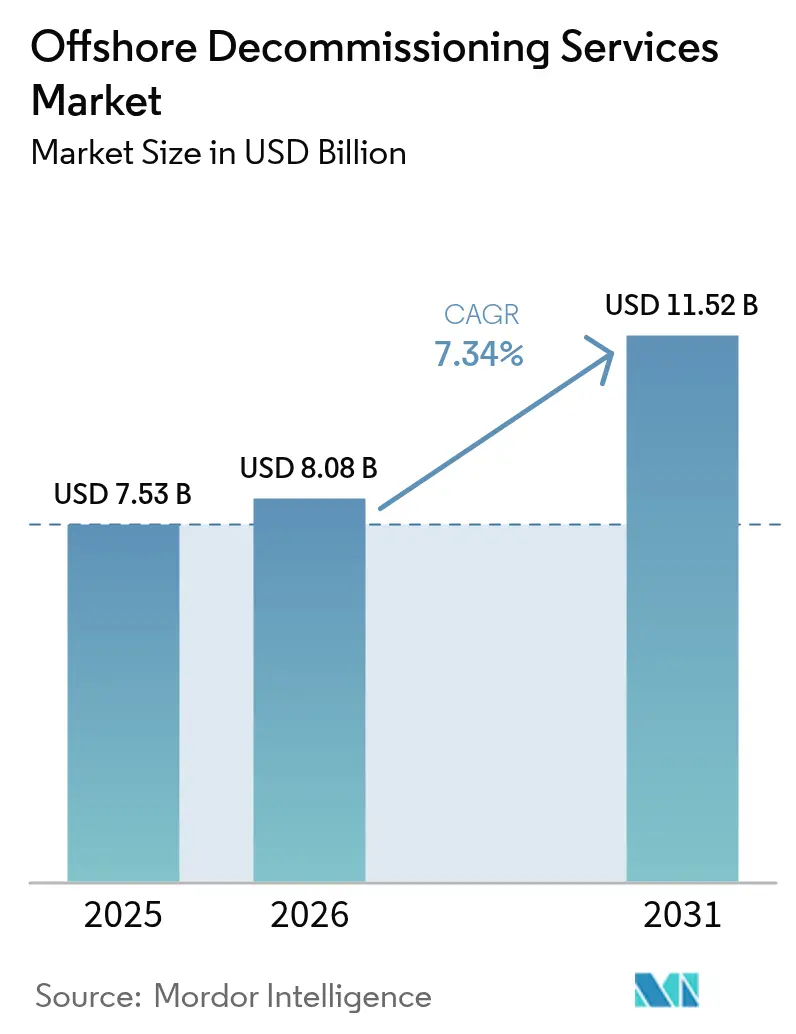
Der Markt für Offshore-Stilllegungsdienstleistungen wird voraussichtlich von 7,53 Milliarden USD im Jahr 2025 auf 8,08 Milliarden USD im Jahr 2026 wachsen und wird bis 2031 mit einer CAGR von 7,34 % über den Zeitraum 2026–2031 voraussichtlich 11,52 Milliarden USD erreichen.
Die kontinuierliche Stilllegung alternder Plattformen im Golf von Mexiko (GoM) und in der Nordsee, verbunden mit strengeren Vorschriften zur finanziellen Absicherung und raschen technologischen Neuerungen, treiben gemeinsam den Markt für Offshore-Stilllegungsdienstleistungen voran. Betreiber beschleunigen ihre Programme zur Bohrlochversiegelung und -aufgabe (P&A), um die Anforderungen der USD 6,9 Milliarden umfassenden Besicherungsregel des Bureau of Ocean Energy Management zu erfüllen, während europäische Produzenten einer ähnlichen Überprüfung durch die North Sea Transition Authority unterliegen. Kostensenkende Durchbrüche bei Roboterschneidetechniken, effizienter Planung von Schwerlastschiffen und der Verwertung von Stahlschrott haben historische Kostenhürden gesenkt; dennoch bestehen weiterhin Engpässe bei Schiffen und Besatzungen, da die Offshore-Windenergie wieder auflebt. Die Wettbewerbsdynamik verschiebt sich in Richtung Größe: Die Fusion von Saipem und Subsea 7 im Jahr 2025 schuf einen Champion mit einem Auftragsbestand von 43 Milliarden EUR, der in der Lage ist, für komplexe, mehrjährige Kampagnen zu bieten.
Wichtigste Erkenntnisse des Berichts
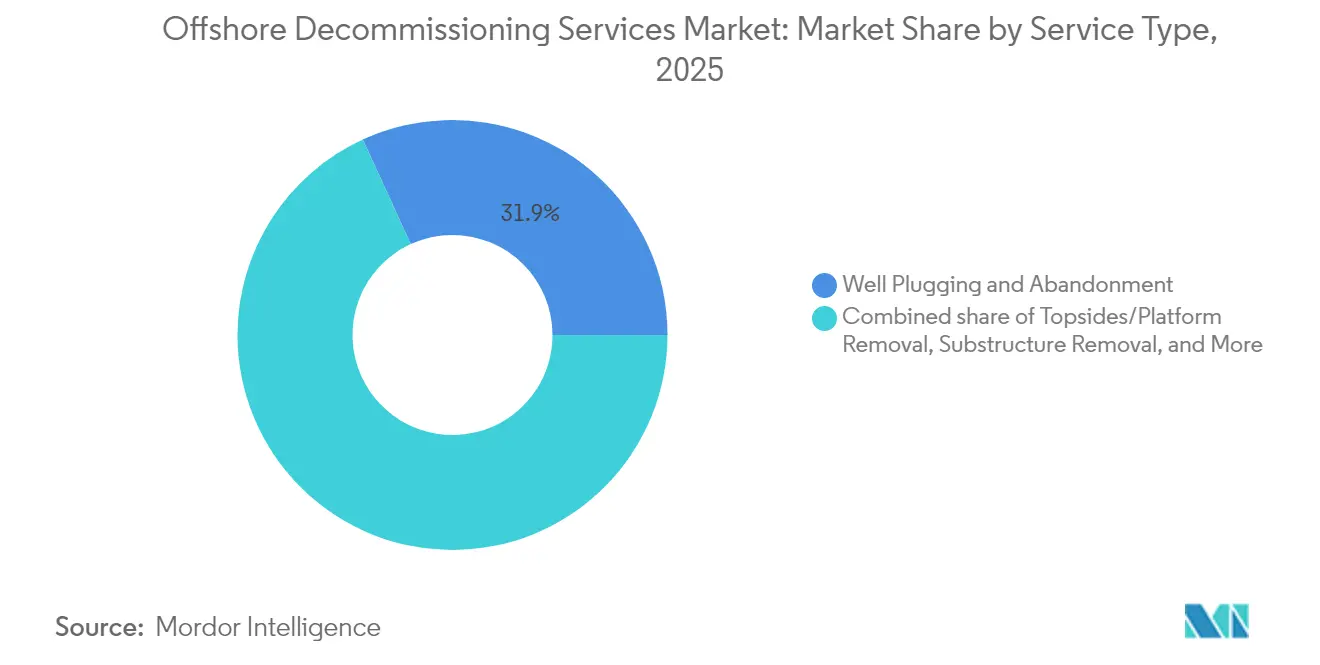
- Nach Dienstleistungstyp erfasste der Bohrlochverschluss und die -aufgabe (P&A) im Jahr 2025 einen Marktanteil von 31,85 % am Markt für Offshore-Stilllegungsdienstleistungen. Die Oberteil- und Plattformentfernung wird voraussichtlich bis 2031 mit einer CAGR von 8,39 % wachsen.
- Nach Wassertiefe entfielen Flachwasserprojekte im Jahr 2025 auf 72,95 % der Marktgröße für Offshore-Stilllegungsdienstleistungen, während Ultratiefwasserarbeiten mit einer CAGR von 8,18 % voranschreiten.
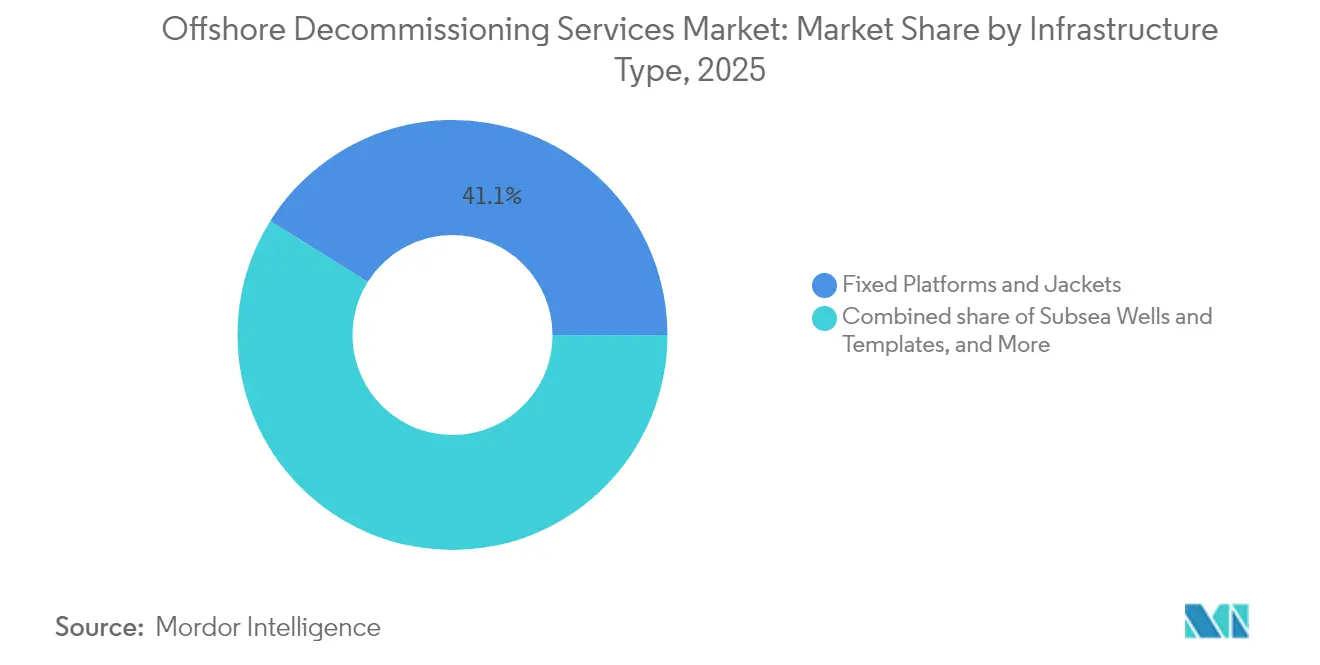
- Nach Infrastrukturtyp machten feste Plattformen und Jackets im Jahr 2025 41,10 % der Ausgaben aus; Unterwasserbohrlöcher und -vorlagen stellen mit einer CAGR von 8,78 % das am schnellsten wachsende Segment dar.
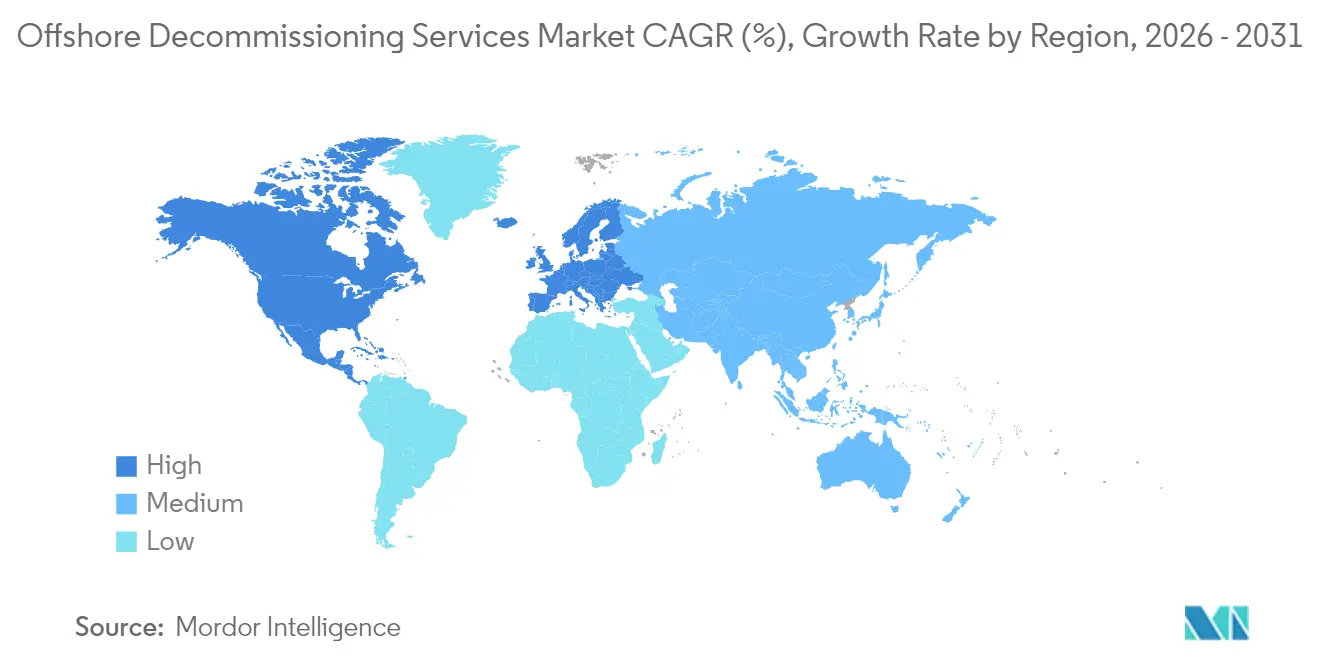
- Nordamerika führte im Jahr 2025 mit einem Umsatzanteil von 34,55 %, während Europa von 2025 bis 2031 voraussichtlich eine CAGR von 9,54 % erzielen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Regulatorische Vorgaben zur Beschleunigung der Anlagenausmusterung | +2.1% | Global, primär Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Alternde Infrastruktur in der Nordsee und im Golf von Mexiko | +1.8% | Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| Anlegergetriebene Offenlegungen von P&A-Verbindlichkeiten | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Überangebot an Schwerlastschiffen nach der Verlangsamung von Windkraft-Investitionsentscheidungen | +0.9% | Europa & Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Robotik- und Kaltschnitt-Innovationen | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Erlöse aus der Kreislaufwirtschaft durch Schrott und Riff-Umwidmung | +0.5% | Nordamerika & Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Führende regulatorische Vorgaben zur Beschleunigung der Anlagenausmusterung
Globale Regulierungsbehörden haben die Regeln verschärft, die bestimmen, wann und wie Betreiber stillzulegende Infrastruktur außer Betrieb nehmen müssen. Im April 2024 führte das Bureau of Ocean Energy Management (BOEM) eine Regelung zur finanziellen Absicherung in Höhe von 6,9 Milliarden USD ein, die GoM-Pächter dazu zwingt, innerhalb eines Dreijahreszeitraums Sicherheiten zu hinterlegen oder Stilllegungsprogramme durchzuführen. Die Maßnahme befasst sich mit einem Rückstand von mehr als 2.700 Bohrlöchern und 500 Plattformen, die als überfällig identifiziert wurden. In Europa hat die North Sea Transition Authority Zeitpläne herausgegeben, die Betreiber für Verzögerungen bestrafen, was signalisiert, dass ein Aufschub nicht mehr toleriert wird. Australiens Offshore-Stilllegungs-Fahrplan 2025 (Offshore Resources Decommissioning Roadmap) spiegelt diese Haltung wider und bestätigt, dass eine verstärkte Aufsicht ein weltweites Phänomen ist. Gemeinsam ziehen diese Maßnahmen Ausgaben vor und treiben das kurzfristige Wachstum im Markt für Offshore-Stilllegungsdienstleistungen an. Betreiber bevorzugen nun eine frühzeitige Aufgabe, um steigende Besicherungskosten zu vermeiden, und verbessern so die Auftragsbestandssichtbarkeit für Auftragnehmer.
Alternde Infrastruktur in der Nordsee und im Golf von Mexiko erreicht das Ende der Produktion
Viele vor 1990 installierte feste Plattformen arbeiten heute mit einer Grenzrate von weniger als 10 % ihrer ursprünglichen Nennkapazität. Die Stilllegung der Brent-Charlie-Plattform durch Shell – eine Einzelhubentnahme von 31.000 Tonnen – verdeutlichte den technischen Umfang, der auf Auftragnehmer wartet(1)Institution of Civil Engineers, „Brent Field Oil Rig Decommissioning,” ice.org.uk . Im Golf von Mexiko stehen mehr als 3.000 Strukturen vor ähnlichen wirtschaftlichen Bedingungen, während 1.350 Anlagen in der Nordsee noch aktiv sind. Der Rückgang der Förderung in Verbindung mit niedrigen Rohstoffpreisszenarien untergräbt die Grundlage für eine verbesserte Gewinnung und kippt Entscheidungen eindeutig in Richtung Aufgabe. Die Konzentration von Anlagen in Wassertiefen unter 125 m ermöglicht die Standardisierung von Flotte und Besatzung, senkt Mobilisierungskosten und beschleunigt Projektpipelines. Dieses strukturelle Alterungsprofil erhält einen langfristigen Nachfragestrom aufrecht, der den Markt für Offshore-Stilllegungsdienstleistungen verankert.
Zunehmende P&A-Verbindlichkeitsoffenlegungen auf Wunsch von Investoren
Institutionelle Investoren bewerten Upstream-Portfolios heute durch die Linse nicht abgezinster Stilllegungsverbindlichkeiten. NEO Energy baute seine Fusion im Jahr 2025 mit den britischen Vermögenswerten von Repsol auf einer dedizierten Verbindlichkeitsfinanzierungsstruktur von 1,8 Milliarden USD auf. Kreditratingagenturen integrieren Deckungsquoten in ihre Bewertungsmodelle, was Betreiber dazu veranlasst, Rückstellungen um bis zu 50 % nach oben anzupassen. ESG-Mandate erfordern klare Fahrpläne zur Verbindlichkeitsreduzierung; aktivistische Aktionäre fordern Unternehmen auf, Rückstellungen in ausgeführte Arbeitsumfänge umzuwandeln, anstatt Verlängerungen zu rollieren. Dieser Transparenzimperativ stimmt die Unternehmensfinanzierung mit Stilllegungsplänen ab, stimuliert vorhersehbare Vergabemöglichkeiten und stärkt die Wachstumsaussichten für den Markt für Offshore-Stilllegungsdienstleistungen.
Robotik und Kaltschnitt-Technologien reduzieren die Zeit für die Oberteilentfernung drastisch
Die Automatisierung hat Schneid- und Inspektionsabläufe grundlegend verändert. Das Terminator-System von Baker Hughes entfernt Bohrlochköpfe in 35 Minuten – verglichen mit mehreren Stunden bei herkömmlichen mechanischen Methoden – und liefert Produktivitätssteigerungen von 300 %(2)Baker Hughes, „Plug and Abandonment Services,” bakerhughes.com . Die autonome Drohne von DeepOcean überprüfte Unterwasserschnitte bei 3.000 m und halbierte dabei die Inspektionszyklen. Kaltschnitt eliminiert den Einsatz von Sprengstoff, verbessert die Arbeitssicherheit und liefert saubereren Stahl für das Recycling. KI-gestützte Pfadplanung optimiert die Klingenwinkel, reduziert den Werkzeugverschleiß und die Ausfallzeiten des Schiffsverbands. Die schnelle Einführung dieser Systeme steigert die Wettbewerbsfähigkeit und erweitert den adressierbaren Markt für Offshore-Stilllegungsdienstleistungen weiter.
Analyse der Hemmniswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Hohe Kostenungewissheit und Finanzierungslücken | −1.4% | Global | Mittelfristig (2–4 Jahre) |
| Häufige Terminverschiebungen aufgrund von Wetterfenstern | −0.8% | Nordsee & Nordamerika | Kurzfristig (≤ 2 Jahre) |
| OSV- und Besatzungsengpässe durch den Aufschwung der Offshore-Windenergie | −1.1% | Europa & Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Umwidmung von Anlagen für CCS verzögert vollständige Entfernungen | −0.6% | Nordsee & Golf von Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kostenungewissheit und Finanzierungslücken
Die Kosten für die Aufgabe von Tiefwasserbohrlöchern sind in Teilen des Golfs von Mexiko auf 24 Millionen USD pro Bohrloch gestiegen – ein fünffacher Aufschlag gegenüber Flachwasservergleichsprojekten. Inflation bei Stahlschneid-Verbrauchsmaterialien, Mobilisierungstreibstoff und Spezialbesatzungslöhnen trieb einige Projekte 30–40 % über frühe Ingenieurschätzungen hinaus. Kleinere unabhängige Unternehmen haben keinen Zugang zu Projektfinanzierungen, was zu Aufschüben führt, die ihren Auftragsbestand anschwellen lassen. Die Besicherungsanforderungen haben sich gerade dann verschärft, als sich die Kreditbedingungen verhärten, was den Druck verstärkt. Diese Faktoren verringern die kurzfristige Ausführungsgeschwindigkeit und dämpfen das Wachstumspotenzial für den Markt für Offshore-Stilllegungsdienstleistungen.
OSV- und Besatzungsengpässe durch den Aufschwung der Offshore-Windenergie
Norwegen schätzt, dass bis 2028 3.000 Offshore-Mitarbeiter in den Ruhestand gehen werden, während das Durchschnittsalter der Belegschaft bereits bei 44,4 Jahren liegt. Besatzungen wechseln zu Windprojekten, die mehrjährige Beschäftigung und höhere Löhne bieten. Der 300-Tage-Auftrag von Helix Energy für das Trenching des Projekts Hornsea 3 zeigt, wie einzelne Verträge im Bereich erneuerbarer Energien erhebliche Schiffskapazitäten blockieren können(3)Helix Energy Solutions Group, „Helix Robotics Solutions Trenching Contract,” helixesg.com . Da Windkraft-Investitionsentscheidungen nach 2026 wieder aufgenommen werden, ist eine erneute Kapazitätsbelastung wahrscheinlich, die die Wachstumsdynamik für den Markt für Offshore-Stilllegungsdienstleistungen einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Die grundlegende Größe von Bohrlochverschluss und -aufgabe stützt das WachstumBohrlochverschluss und -aufgabe machte 31,85 % der Ausgaben im Jahr 2025 aus und bildet den Anker für die Marktgröße der Offshore-Stilllegungsdienstleistungen, da allein im Golf von Mexiko mehr als 27.000 Bohrlöcher auf eine dauerhafte Isolation warten. Die Kosten pro Flachwasserbohrloch liegen zwischen 2 und 5 Millionen USD, aber tiefe P&A-Maßnahmen übersteigen regelmäßig 24 Millionen USD, was die erhebliche Dollarzuweisung für dieses Segment erklärt. Petrobras' P&A-Rahmenvertrag über 170 Millionen USD mit Constellation, der 1.143 Bohrtage umfasst, veranschaulicht den vertraglichen Umfang. Oberteil- und Plattformentfernung wird als der am schnellsten expandierende Teilsektor mit einer CAGR von 8,39 % prognostiziert. Einzelhubkampagnen unter Einsatz von Schiffen wie Allseas' Pioneering Spirit reduzieren die Offshore-Expositionsstunden und senken das Projektrisiko, was die Akzeptanz unterstützt.
Rohrleitung und Unterseeinfrastruktur-Stilllegung gewinnt Marktanteil, da reife Tiefwasserfelder stillgelegt werden. Der Markt für Offshore-Stilllegungsdienstleistungen profitiert von KI-gesteuerter Werkzeugwegoptimierung, die Schneidzyklen verkürzt und eine sicherere Mehrfachstrang-Rohrtrennung unterstützt. Standortreinigung und -überwachung zeigen zwar geringere Volumina, aber steigendes Wachstum, da Regulierungsbehörden mehrjährige Meeresbodenuntersuchungen nach der Entfernung vorschreiben. Die Unterbau-Entfernung, insbesondere Jackets in Wassertiefen von 60–150 m, bleibt kostenintensiv; sie wird jedoch zunehmend durch umgekehrte Installationsmethoden durchgeführt, die die Hubdauer verkürzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Wassertiefe:
Flachwasserdominanz trifft auf UltratiefwasserpotenzialIm Jahr 2025 erfassten Flachwasserprojekte unter 125 m 72,95 % der Ausgaben, gestützt durch jahrzehntealte Infrastruktur in der Nordsee und im Golf von Mexiko sowie die Verfügbarkeit kostengünstigerer Hubverbände. Flachwasser-Arbeitsumfänge ermöglichen eine kampagnenartige Planung, die die Schiffsauslastung maximiert und Skaleneffekte über benachbarte Pachtflächen hinweg ermöglicht. Ultratiefwasserprojekte über 1.500 m verzeichnen mit einer CAGR von 8,18 % das stärkste Wachstum. Wild Well's DeepRange-10.000-Fuß-bewertetes Interventionssystem bestätigt die technologische Bereitschaft für solche Tiefen. Die Budgets der Betreiber berücksichtigen Tagesraten für Hochleistungsbohrgeräte von bis zu 500.000 USD, was zu hohen Vertragswerten führt, die die Marktgröße für Offshore-Stilllegungsdienstleistungen erweitern.
Tiefwasservermögenswerte (125–1.500 m) nehmen eine mittlere Position ein; sie erfordern verbessertes Equipment, vermeiden jedoch den extremen Druck von Ultratiefwasser. Die Wetterexposition nimmt mit der Tiefe zu, da Operationen pro Bohrloch länger dauern, und die Ausrüstungskosten übertreffen die Flachwasser-Basiswerte um das Drei- bis Fünffache. Auftragnehmer mit Tiefwasser-ROV-Flotten und DP3-Schiffen, wie TechnipFMC und Saipem, genießen einen klaren Vorteil in diesem Wachstumssegment des Marktes für Offshore-Stilllegungsdienstleistungen.
Nach Infrastrukturtyp:
Feste Plattformen bleiben hochwertige ArbeitsumfängeFeste Plattformen und Jackets machten 41,10 % des Stilllegungswertes im Jahr 2025 aus, was das hohe Stahlgewicht und die erheblichen Hubanforderungen widerspiegelt. Einzelhubentfernungen, wie bei Brent Charlie, haben sich als machbar erwiesen, aber die mehrstufige Segmentierung bleibt für kleinere Bargen üblich. Unterwasserbohrlöcher und -vorlagen liefern die schnellste CAGR von 8,78 %, unterstützt durch eine Welle von Tiefwasser-Tiebacks aus der Zeit vor 2008, die nun das Ende ihrer Lebensdauer erreichen. Diese Aufträge stützen sich auf fortschrittliches ROV-Werkzeug, das Verbindungsrahmen in Umgebungen mit geringer Sichtbarkeit und hohem Druck lösen kann, was den Markt für Offshore-Stilllegungsdienstleistungen weiter professionalisiert.
Schwimmende Produktionssysteme, einschließlich FPSOs und Spars, stellen sowohl Entfernungsmöglichkeiten als auch Modernisierungspotenziale dar. Einige Eigentümer prüfen den Wiedereinsatz auf Grenzfeldern. Rohrleitung und Durchflussleitungsumfänge erfordern zweckmäßige Trencher-Verbände; Entscheidungen über Entfernung versus In-situ-Aufgabe hängen von Risikobewertungen und nationalen Vorschriften ab. Der Markt für Offshore-Stilllegungsdienstleistungen passt sich an, indem er integriertes Engineering anbietet, das Umwelt-, Sicherheits- und Kostenergebnisse vor der endgültigen Arbeitsumfangsdefinition vergleicht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Offshore-Stilllegungsdienstleistungen in Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 34,55 %. Die BOEM-Bürgschaftsregel beschleunigte die Vergabe von Verträgen im Golf von Mexiko und etablierte Logistikzentren in Port Fourchon und Ingleside, was eine schnelle Mobilisierung ermöglichte. Mexikos veraltete Cantarell-Infrastruktur schafft zusätzliche Nachfrage, da Pemex frühzeitig P&A-Maßnahmen an nicht kommerziellen Bohrungen einleitet. Kanadas Offshore-Anlagen im Atlantik sind in geringerer Zahl vorhanden, ziehen jedoch Aufmerksamkeit auf sich, da bei der Stilllegung das Risiko der Eisbergabwehr berücksichtigt werden muss. Zusammen sichern diese Dynamiken die regionale Vorrangstellung im Markt für Offshore-Stilllegungsdienstleistungen.
Markt für Offshore-Stilllegungsdienstleistungen in Europa
Europa ist die am schnellsten wachsende Region mit einem CAGR von 9,54 %. Die prognostizierten Ausgaben des Vereinigten Königreichs von 59,7 Milliarden GBP bis 2050 bilden das Fundament der Aktivitäten, während Norwegens ausgereifte Ekofisk- und Frigg-Felder weiterhin Anlagen außer Betrieb nehmen. Kontinentaleuropa trägt zu Pipeline-Rückbauten in den niederländischen und dänischen Sektoren bei. Die gebündelte Anlagenstruktur der Nordsee begünstigt Multi-Feld-Kampagnenansätze, die Kosteneinsparungen erschließen und den Marktanteil integrierter Auftragnehmer im Markt für Offshore-Stilllegungsdienstleistungen erhöhen.
Markt für Offshore-Stilllegungsdienstleistungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum bietet gemischte Chancen. Malaysias mehr als 200 stillgelegte Bohrungen, die Plattformstilllegungen im Bass Strait in Australien und Thailands schnelles Multi-Plattform-Programm, das von James Fisher durchgeführt wird, zeigen erste Dynamik. Regulatorische Heterogenität erschwert die Terminplanung, doch staatliche Zuschüsse für lokale Wertschöpfung fördern Joint-Venture-Modelle. Die Stilllegung in ultratiefem Wasser vor dem Carnarvon-Becken in Westaustralien treibt die Nachfrage nach Bohrinseln und hebt die technischen Maßstäbe im Markt für Offshore-Stilllegungsdienstleistungen an.
Markt für Offshore-Stilllegungsdienstleistungen in Südamerika und dem Nahen Osten und Afrika
Brasilien führt Südamerika an. Petrobras allein beabsichtigt, bis 2030 26 Plattformen und 18 Gaslift-Verteiler stillzulegen, was durch den 2025 vergebenen P&A-Vertrag im Wert von 170 Millionen USD unterstrichen wird. Kolumbien und Trinidad planen kleinere Kampagnen, die regionalen Auftragnehmern zugutekommen. Der Nahe Osten und Afrika weisen ein aufstrebendes Potenzial auf: Veraltete ägyptische Plattformen im Golf von Suez und Flachwasser-Infrastruktur in Nigeria nähern sich dem Ende ihrer Lebensdauer, doch viele Gastgeberregierungen verfeinern noch ihre Richtlinien. Mit zunehmender Klarheit werden diese Regionen den globalen Marktfußabdruck für Offshore-Stilllegungsdienstleistungen vergrößern.

Regulatorisches Umfeld
Die Regulierung treibt die Stilllegungsarbeiten im Offshore-Bereich in den am weitesten entwickelten Becken weiter voran. In den Vereinigten Staaten wird die Offshore-Stilllegung gemäß den BSEE-Anforderungen (30 CFR 250 Subpart Q) verwaltet, während BOEM die Erwartungen an die finanzielle Absicherung verschärft hat, einschließlich der im April 2024 eingeführten Bonding-Regel über 6,9 Milliarden USD, die im Berichtskontext hervorgehoben wird. In Großbritannien und der weiteren Nordsee stärkt die North Sea Transition Authority (NSTA) die Umsetzungsdisziplin durch Erwartungen an das Stilllegungsmanagement und die Aufsicht gemäß dem Petroleum Act 1998, mit zusätzlicher Transparenz durch ihre Veröffentlichung vom Februar 2026 zu den verbleibenden Exchequer-Kosten der Stilllegung britischer Upstream-Infrastruktur.
In Europa bleibt OSPAR weiterhin die Grundlage der politischen Vermutung einer vollständigen Entfernung. Das OSPAR-Übereinkommen 2024-04 (verabschiedet im Juni 2024) bietet eine harmonisierte Anleitung zur Bewertung von Ausnahmeanträgen im Rahmen der Entscheidung 98/3, wodurch Ausnahmen weiterhin auf Einzelfallgenehmigungen beschränkt bleiben. Das Ergebnis ist ein höherer Dokumentations- und Compliance-Aufwand bei der Stilllegung von Bohrlöchern, der Entfernung von Strukturen und der Überwachung nach der Entfernung, verbunden mit einer stärkeren Betonung kampagnenbasierter Umsetzungsmodelle, um Verzögerungen gegenüber den Zeitplänen der Aufsichtsbehörden zu reduzieren.
Wettbewerbslandschaft
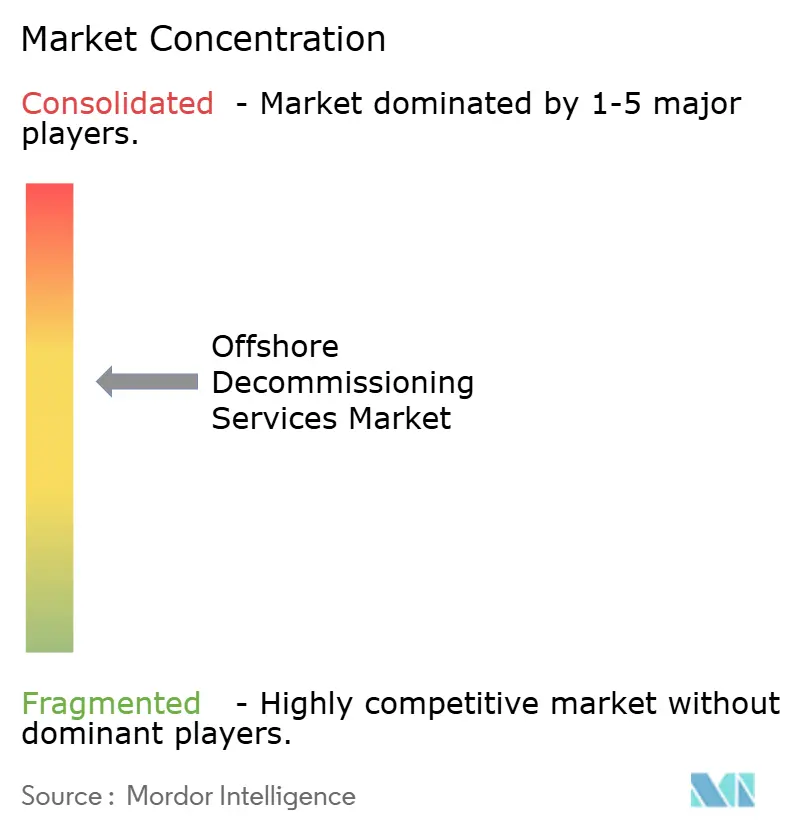
Der Markt für Offshore-Stilllegungsdienstleistungen weist eine mäßige Fragmentierung auf. Tier-1-EPC- und marine Schwerlasthubspezialisten – darunter Allseas, Heerema, TechnipFMC und die fusionierte Saipem-Subsea7-Einheit – dominieren schlüsselfertige Kampagnen, die integrierte Hub-, Unterwasser- und P&A-Kompetenz erfordern. Mittelgroße Spezialisten, wie Acteon und DeepOcean, konkurrieren durch differenziertes Werkzeug oder regionale Expertise.
Die Konsolidierung eskalierte im Jahr 2025, als Saipem und Subsea 7 fusionierten und einen Umsatzführer mit 20 Milliarden EUR und einem Auftragsbestand von 43 Milliarden EUR bildeten, was die Skalensynergien für Multi-Becken-Programme verbessert. Die Übernahme von ChampionX durch SLB erweitert das Know-how in Produktionschemie und Intervention und ermöglicht gebündelte P&A- und Spätphasen-Produktionsoptimierungsleistungen(5)SLB, „SLB Completes Acquisition of ChampionX,” slb.com . TechnipFMC sicherte sich einen großen iEPCI-Auftrag für Johan Sverdrup Phase 3 und festigte damit seine Fähigkeit, Stilllegungslösungen zusammen mit Grünfeldentwicklungen zu vertreiben.
Technologie ist ein wesentlicher Differenzierungsfaktor. Das Terminator-System von Baker Hughes beschleunigt die Bohrlochkopfentfernung, während Helix Robotics Trencher und ROVs einsetzt, die die Rohrleitungsverlegungs-Zeitpläne verkürzen. Autonome Drohnen für die Unterwasser-Metrologie reduzieren die menschliche Exposition und erweitern die Betriebsfenster. Die Umwidmung zur Kohlenstoffabscheidung eröffnet neue Einnahmequellen, die die Kosten der Entfernungen ausgleichen können; Aker Solutions hat sich durch CCS-Projektauszeichnungen für diesen Wandel positioniert.
Die Preismacht liegt bei den Eigentümern von Ultra-Schwerlasthubvermögenswerten, die in der Lage sind, 20.000 Tonnen in einem einzigen Hub zu heben. Der Wettbewerb in Flachwasserumfängen bleibt intensiv und drückt die Margen; jedoch sichern sich Auftragnehmer, die gebündeltes Engineering, regulatorische Schnittstellen und Kostensicherheit anbieten, weiterhin Folgeaufträge. Insgesamt bestimmen der Besitz eines veralteten Fuhrparks, digitale Werkzeugausstattung und Bilanzkraft den Erfolg im Markt für Offshore-Stilllegungsdienstleistungen.
Branchenführer im Bereich Offshore-Stilllegungsdienstleistungen
Aker Solutions ASA
Petrofac Ltd
TechnipFMC PLC
Heerema Marine Contractors
Allseas Group SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Offshore-Stilllegungsdienstleistungen
- Able UK
- Aker Solutions ASA
- AF Gruppen ASA
- John Wood Group PLC
- DNV AS
- Heerema Marine Contractors
- Allseas Group SA
- TechnipFMC PLC
- DeepOcean Group Holding BV
- Equinor ASA
- Petrofac Ltd
- Saipem SpA
- Subsea 7 SA
- Oceaneering International Inc
- Fugro NV
- Kiewit Offshore Services
- Boskalis Westminster NV
- PGS ASA
- DEME Offshore
- Acteon Group Ltd
- Maersk Supply Service
- Shelf Subsea
- Bourbon Subsea Services
- Swiber Holdings Ltd
- VAALCO Energy Inc
Lesen Sie die Analyse der Offshore-Stilllegungsdienstleistungen-Unternehmen

Marktchancen und Zukunftsaussichten
Der klarste Freiraum entsteht dort, wo Regulierungsbehörden und Betreiber langfristige Verbindlichkeiten in strukturierte, mehrere Anlagen umfassende Programme umwandeln. Diese begünstigen tendenziell Auftragnehmer, die Engineering, Marineoperationen und Verifizierung in einem einheitlichen Umsetzungsansatz bündeln können. In Großbritannien gehen politische Initiativen und Initiativen zur Kostentransparenz zunehmend in operative Details, darunter die Konsultation des DESNZ (Februar 2026) zu vorgeschlagenen Stundensätzen 2026/27 für die Umwelt- und Stilllegungsfunktionen von OPRED sowie ein Entwurf für einen Übergang zu einem vierteljährlichen Abrechnungsansatz gemäß den vorgeschlagenen Abandonment-Charges-Regelungen 2026. Diese Richtung drängt Betreiber zu klarer definierten Leistungsumfängen und Dokumentationen und unterstützt Dienstleister, die Genehmigungsverfahren, Umweltmeldungen und Nachweispakete zusammen mit der Umsetzung industrialisieren können.
Die geografische Expansion über die Nordsee und den Golf von Mexiko hinaus wird zudem durch benannte, mehrere Plattformen umfassende Programme greifbarer. QatarEnergy beauftragte McDermott (Februar 2026) mit der Entwicklung einer technischen und kommerziellen Strategie für die Stilllegung und Entfernung von 27 Offshore-Plattformen in den Feldern Al-Karkara, Idd El-Shargi und Maydan Mahzam, was nachgelagerte Nachfrage nach integrierter EPRD-Planung, Hebelösungen und Entsorgungslogistik schafft. In Australien beauftragte Esso Australia Resources (ExxonMobil) ABL (Mai 2026) mit Marine-Warranty-Survey-Leistungen für die erste Phase der Bass-Strait-Kampagne, die die Entfernung von bis zu 12 Plattformen umfasst, was auf eine Nachfrage nach Absicherung, Risikomanagement und marinespezifischen Arbeitspaketen hinweist, die über mehrere Strukturen hinweg wiederverwendet werden können. Auf der Ausführungsseite zeigt sich Potenzial auch bei spezialisierten Hebemethoden, etwa als Petrodec Rückbauarbeiten in der südlichen britischen Nordsee mit dem Schwerlast-Jackup-Schiff OBANA abschloss (März 2026), was die anhaltende Nachfrage nach Auftragnehmern und Werften unterstützt, die in der Lage sind, im Stil der umgekehrten Installation zu demontieren, Schwerlasthebungen zu planen und Recyclinglogistik im großen Maßstab durchzuführen.
Recent Industry Developments in Markt für Offshore-Stilllegungsdienstleistungen
- Juli 2026: Aker Solutions schloss den Abtransport des Hugin-B-Topsides von seiner Verdal-Anlage ab und beendete damit ein bemerkenswertes Portfolio an stilllegungsbezogenen Projekten mit Aker BP. Dieser Meilenstein unterstreicht die anhaltende Nachfrage nach Schwerlast-Topside-Handling, Demontagevorbereitung und werftbasierter Logistik, die sicherere und wiederholbarere Rückbaukampagnen in der Nordsee ermöglichen.
- Oktober 2025: Petrofac markierte die letzte Fahrt des FPSO Northern Endeavour nach Singapur und schloss damit ein mehrjähriges Stilllegungsprojekt ab. Die Abschlepp- und Exportphase unterstreicht die Rolle von Spezialisten für die Endphase bei der Integration von Offshore-Stilllegung, Marinelogistik und nachgelagerten Demontagepfaden für große schwimmende Anlagen.
- Juli 2024: BOEM führte eine Vorschrift zur finanziellen Absicherung in Höhe von 6,9 Milliarden USD für US-Offshore-Anlagen ein, wodurch die Bonding-Anforderungen und die damit verbundene Compliance für Pachtinhaber verschärft wurden. Diese Änderung beschleunigt die kommerzielle Umwandlung von End-of-Life-Verbindlichkeiten in ausgeführte Bohrloch-P&A- und Rückbauleistungen und verbessert die kurzfristige Sichtbarkeit von Ausschreibungen für im Golf von Mexiko aktive Auftragnehmer.


Markt für Offshore-Stilllegungsdienstleistungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die durch Offshore-Stilllegungsdienstleistungen zur Stilllegung von Offshore-Öl- und Gasanlagen am Ende ihrer Lebensdauer erzielt werden, angefangen bei Planungs- und regulatorischen Arbeiten bis hin zu Entfernung, Entsorgung und Überwachung nach der Aktivität. Wir behandeln ihn als globalen Dienstleistungsmarkt, gemessen in Werten.
Ausgeschlossene Bereiche: Onshore-Stilllegungsarbeiten, routinemäßige Offshore-Wartung und Neubauinstallations- oder Inbetriebnahmedienstleistungen sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Dienstleistungstyp
- Bohrlochverschluss und -aufgabe
- Oberteil-/Plattformentfernung
- Unterbau-Entfernung (Jacket)
- Rohrleitung und Unterseeinfrastruktur-Stilllegung
- Standortreinigung und -überwachung
- Nach Wassertiefe
- Flachwasser (unter 125 m)
- Tiefwasser (125 bis 1.500 m)
- Ultratiefwasser (über 1.500 m)
- Nach Infrastrukturtyp
- Feste Plattformen und Jackets
- Schwimmende Produktionssysteme (FPSO, TLP, Spar)
- Unterwasserbohrlöcher und -vorlagen
- Rohrleitungen und Durchflussleitungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Südamerika
- Argentinien
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit dem Aufbau einer Faktenbasis rund um die Alterung von Offshore-Öl- und Gasanlagen, Projektpipelines und die regulatorischen Anforderungen, die Stilllegungsarbeiten auslösen. Dafür stützen wir uns auf öffentliche und offizielle Quellen wie Veröffentlichungen des Bureau of Safety and Environmental Enforcement, Publikationen britischer Offshore-Regulierungsbehörden, Statistiken der Internationalen Energieagentur, Umweltrichtlinien der Europäischen Kommission sowie Zoll- und Handelsstatistiken, soweit relevant für Trends bei Schwerlast- und Unterwasseraktivitäten.
Parallel dazu prüfen wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Ausschreibungsportale und glaubwürdige Presseberichte, um Projektvergaben, zeitliche Verschiebungen und Kostentreiber, einschließlich Schiffstagesraten und Anforderungen an die Abfallbehandlung, zu erfassen. Patentdatenbanken bieten zudem eine richtungsweisende Überprüfung der Technologieakzeptanz bei Schneid-, Hebe- und Unterwassereingriffen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtendienste genutzt, um die Exponierung gegenüber Stilllegungsumsätzen zu bestätigen und Vertragsankündigungen abzugleichen. Die hier aufgeführten Schreibtischquellen sind lediglich illustrativ, und viele weitere öffentliche Referenzen wurden geprüft, um Lücken zu schließen und Annahmen zu validieren.
Primärinterviews und Umfragen
Die Primärarbeit dient dazu, die Annahmen aus der Schreibtischrecherche zu überprüfen und sicherzustellen, dass die Kosten- und Zeitplanlogik mit den tatsächlichen Vorgängen offshore übereinstimmt. Wir sprachen mit einer Mischung aus Dienstleistern, Projektleitern, Ingenieur- und Compliance-Spezialisten sowie Anlagenbetreibern in den wichtigsten Becken, damit regionale Vorschriften und praktische Projektbeschränkungen im endgültigen Modell berücksichtigt werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 31 % | CXOs: 15 % | APAC: 44 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 36 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 49 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem angekündigte und erwartete Offshore-Stilllegungsaktivitäten anhand von Anlagenzahlen, typischen Stilllegungsabläufen und regionsspezifischen Ausführungsbeschränkungen rekonstruiert werden. Dieser Nachfragepool wird dann anhand von Dienstleistungsmix-Aufteilungen und Kostentreibern, die je Becken variieren, in Werte übersetzt, zum Beispiel die Intensität von Bohrlochverschließung und -stilllegung, die Entfernung von Topsides und Jackets sowie den Umfang von Pipeline- oder Unterwasserinfrastruktur.
Um die Gesamtsummen realistisch zu halten, führen wir selektive Bottom-up-Überprüfungen durch, wie beispielsweise stichprobenartige Projektkostenspannen, Signale zur Lieferantenkapazität und Volumen nach Aktivität, multipliziert mit praktischen Durchschnittspreisen für wichtige Arbeitspakete. Wo direkte Daten knapp sind, werden Lücken mit Proxy-Indikatoren wie dem Takt der Projektvergaben, der Verfügbarkeit von Schiffen und der Entsorgungs- oder Recyclingkapazität behandelt und erst nach Bestätigung durch Interview-Rückmeldungen angepasst.
Für die Prognose wird eine Szenarioanalyse verwendet, da sich die Ausgaben für die Stilllegung schnell aufgrund von Ölpreiserwartungen, den Budgetzyklen der Betreiber und dem Zeitpunkt der Genehmigungserteilung verändern können. Zu den verfolgten Eingabegrößen zählen das Inventar von Plattformen und Unterwasserbohrlöchern am Ende ihrer Lebensdauer, die Wassertiefenverteilung, regionale regulatorische Meilensteine, Tagesraten für Schwerlast- und Unterwasserschiffe sowie das erwartete Tempo endgültiger Investitionsentscheidungen für Stilllegungskampagnen, wobei die Annahmen an den Expertenkonsens aus Primärgesprächen angepasst werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Abgleiche zwischen dem Modell und unabhängigen Signalen wie veröffentlichten Stilllegungszeitplänen, bekannten Projektvergaben und sichtbaren Kapazitätsbeschränkungen bei Schiffen und Werften. Große Abweichungen werden markiert, überprüft und dann auf die Annahme zurückgeführt, die sie verursacht hat, woraufhin die betreffende Eingabe korrigiert oder eingeengt wird.
Vor der endgültigen Freigabe wird das Marktmodell in mehreren Schritten überprüft, um Rechenfehler, Überschneidungen im Umfang und zeitliche Diskrepanzen zu beseitigen. Berichte werden jährlich aktualisiert, und bei bedeutenden Ereignissen wie größeren regulatorischen Änderungen, umfangreichen Projektvergaben oder plötzlichen Verschiebungen der Offshore-Aktivitätsniveaus werden Zwischenaktualisierungen vorgenommen. Unmittelbar vor der Lieferung wird eine abschließende Überprüfung durchgeführt, damit die Zahlen die aktuellsten verfügbaren Signale widerspiegeln.
Vergleich der Marktgröße für Offshore-Stilllegung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Offshore-Stilllegung können weit voneinander abweichen, da die Abgrenzung nicht immer gleich festgelegt wird und da zeitliche Annahmen Ausgaben zwischen Jahren verschieben können. Unterschiede entstehen auch dadurch, was als Stilllegungsdienstleistung im Gegensatz zu angrenzenden Arbeiten gezählt wird, sowie durch die Art und Weise, wie regionale Projektpipelines behandelt werden, wenn Termine unsicher sind.
Durch die Verfolgung projektbezogener Stilllegungszeitpläne, Preistreiber wie Schiffstagesraten und Leistungsumfänge für Unterwasserinfrastruktur sowie die Aktualisierung dieser Annahmen durch erneute Kontaktaufnahmen hält Mordor Intelligence die Schätzung im Einklang mit Dienstleistungen, die tatsächlich offshore ausgeführt werden, und nicht mit umfassenderen Ausgaben für die Anlagenstilllegung.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,08 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 8,52 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und scheint eine breitere Reihe von Kostenpositionen über Regionen hinweg zusammenzufassen, was Ausgaben in das angegebene Jahr vorziehen kann, wenn der Projektzeitpunkt unsicher ist. |
| Branchenverlag B | 8,38 Mrd. USD (2025) | Definiert den Umfang als Offshore-Stilllegung von Öl und Gas und wendet möglicherweise eine vereinfachte Aufteilung nach Wassertiefe und Struktur an, was die Gewichtung des Dienstleistungsmixes im Vergleich zu einem detaillierten, aktivitätsbasierten Aufbau verändern kann. |
Die Streuung der Werte spiegelt hauptsächlich die Jahreswahl und die Genauigkeit wider, mit der die Dienstleistungsgrenze um die Offshore-Ausführungsarbeiten gezogen wird. Wenn Projektzeitpunkt, Dienstleistungsmix und regionale Beschränkungen explizit berücksichtigt werden, bleibt die endgültige Zahl leichter mit sichtbaren Nachfragesignalen abgleichbar und kann mit klaren Eingaben reproduziert werden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Offshore-Stilllegungsdienstleistungen?
Die Marktgröße für Offshore-Stilllegungsdienstleistungen betrug im Jahr 2026 8,08 Milliarden USD und wird bis 2031 voraussichtlich auf 11,52 Milliarden USD anwachsen.
Welches Dienstleistungssegment dominiert die Ausgaben?
Bohrlochverschluss und -aufgabe dominiert mit einem Anteil von 31,85 % im Jahr 2025, da jede Anlagenausmusterung eine dauerhafte Bohrlochversiegelung erfordert, bevor andere Aktivitäten beginnen können.
Warum ist Europa der am schnellsten wachsende regionale Markt?
Europas CAGR von 9,54 % spiegelt die Verschärfung der Durchsetzung durch Nordsee-Regulierungsbehörden wider, die Betreiber zur Beschleunigung von Stilllegungen drängt und eine erhebliche Pipeline von Plattform- und Unterwasserentfernungen generiert.
Wie senken neue Technologien die Stilllegungskosten?
Roboter-Kaltschnitt, autonome Inspektionsdrohnen und Einzelhubschiffe reduzieren die Betriebsstunden, verringern Sicherheitsrisiken und ermöglichen Kosteneinsparungen von 15–30 % im Vergleich zu herkömmlichen Methoden.
Was ist das größte Hemmnis für das Marktwachstum?
Hohe Kostenungewissheit – insbesondere bei Tiefwasserprojekten, bei denen die Bohrlochaufgabe 24 Millionen USD pro Bohrloch übersteigen kann – führt zu Finanzierungslücken und verzögert die Ausführungspläne.
Wird die CCS-Umwidmung die Stilllegungsaktivitäten reduzieren?
Kurzfristig kann die Umwandlung von Rohrleitungen und Plattformen für die Kohlenstoffspeicherung bestimmte Entfernungen aufschieben, aber die gesamten Branchenprognosen antizipieren dennoch eine steigende Nachfrage nach Stilllegungen, da Anlagen altern.
Seite zuletzt aktualisiert am:



