
Größe und Marktanteil des norwegischen Pharmamarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.13 Milliarden US-Dollar |
| Marktgröße (2026) | 3.2 Milliarden US-Dollar |
| Marktgröße (2031) | 3.58 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.28 % |
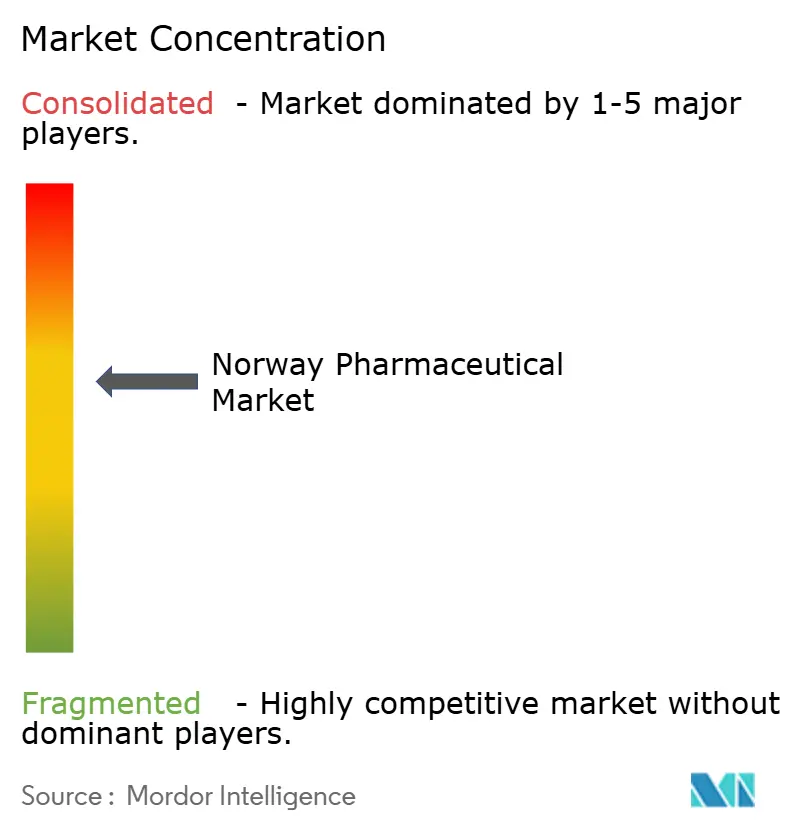
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des norwegischen Pharmamarkts von Mordor Intelligence
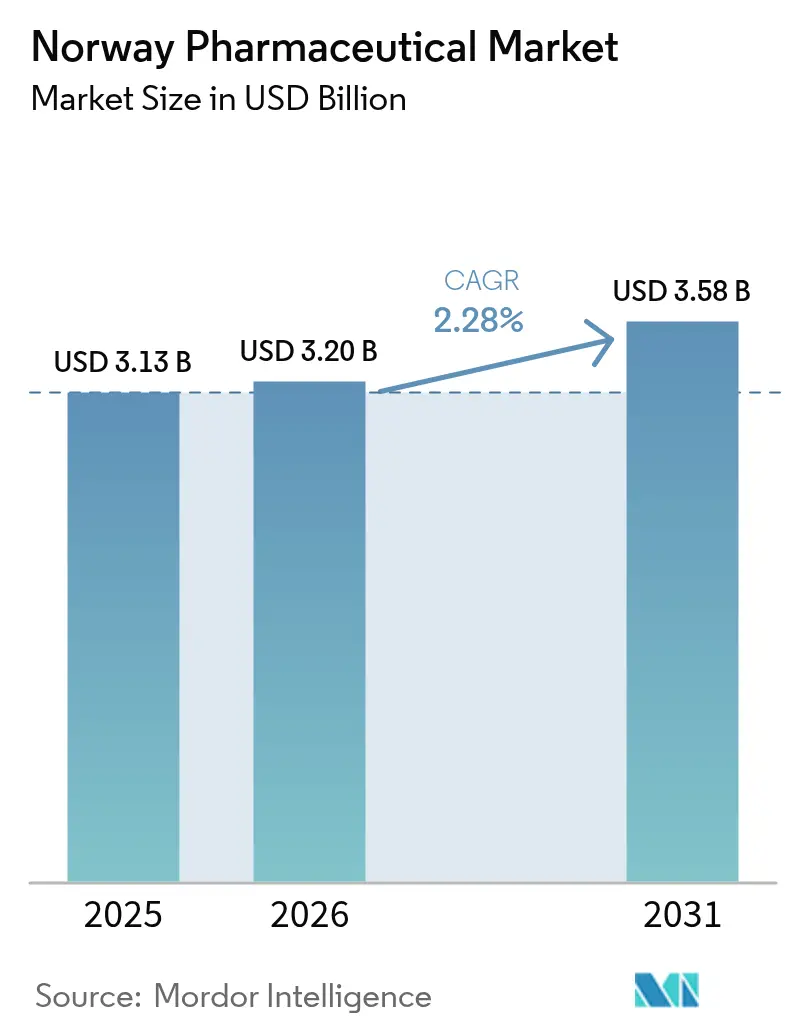
Die Größe des norwegischen Pharmamarkts wird im Jahr 2026 auf 3,2 Milliarden USD geschätzt, ausgehend von einem Wert von 3,13 Milliarden USD im Jahr 2025, mit Prognosen für 2031 von 3,58 Milliarden USD, was einem Wachstum von 2,28 % CAGR im Zeitraum 2026–2031 entspricht. Kontrollierte Erstattungsobergrenzen, eine alternde Bevölkerung und eine großzügige öffentliche Finanzierung bilden das Fundament dieses gedämpften, aber zuverlässigen Wachstumsprofils. Digitale Verschreibungsnetzwerke, ausschreibungsbasierte Beschaffung für Biologika und strenge Kosten-Wirksamkeits-Prüfungen prägen die Wettbewerbsmuster und unterstützen gleichzeitig die stetige Einführung innovativer Therapien. Eine enge Einzelhandelsstruktur, bei der drei vertikal integrierte Ketten 84 % der Apotheken betreiben, hält die Vertriebskosten niedrig, während Online-Kanäle technikaffine Verbraucher anziehen. Krankenhausapotheken sichern hochwertige Spezialmedikamente, digitale Apotheken fördern den Komfort, und die NOR-SWITCH-Biosimilar-Politik senkt die Preise, ohne die Volumina zu beeinträchtigen. Weiteres Aufwärtspotenzial ergibt sich aus dem Zufluss klinischer Studien in frühen Phasen nach Oslo und Bergen, aus durch ESG-Mandate angetriebenen Upgrades in der Bioproduktion sowie aus der wachsenden Nachfrage nach Onkologie- und Diabetesversorgung.
Wichtigste Erkenntnisse des Berichts
- Nach therapeutischer Klasse führten Herz-Kreislauf-Medikamente mit einem Marktanteil von 15,31 % am norwegischen Pharmamarkt im Jahr 2025; antineoplastische und immunmodulierende Wirkstoffe werden voraussichtlich bis 2031 mit einer CAGR von 3,32 % wachsen.
- Nach Arzneimitteltyp entfielen Markenprodukte im Jahr 2025 auf 60,92 % der Marktgröße des norwegischen Pharmamarkts, während Generika mit einer CAGR von 2,74 % bis 2031 expandieren.
- Nach Verschreibungstyp dominierten verschreibungspflichtige Medikamente mit einem Anteil von 87,12 % im Jahr 2025; das Segment der nicht verschreibungspflichtigen Medikamente wird voraussichtlich bis 2031 mit einer CAGR von 2,6 % wachsen.
- Nach Vertriebskanal erzielten Krankenhausapotheken im Jahr 2025 einen Umsatzanteil von 51,05 %, während Online-Apotheken voraussichtlich die schnellste CAGR von 3,02 % bis 2031 verzeichnen werden.
- Nach Verabreichungsweg hielten orale Formulierungen im Jahr 2025 einen Anteil von 54,21 % an der Marktgröße des norwegischen Pharmamarkts; die parenterale Verabreichung expandiert mit einer CAGR von 3,1 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im norwegischen Pharmamarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und universelle Erstattung | +0.8% | National (Schwerpunkt ländliche Gebiete) | Langfristig (≥ 4 Jahre) |
| Anstieg der Prävalenz chronischer Erkrankungen | +0.6% | National (städtische Belastung) | Mittelfristig (2–4 Jahre) |
| Hohe öffentliche Ausgaben für innovative Medikamente | +0.4% | Krankenhäuser landesweit | Mittelfristig (2–4 Jahre) |
| Landesweite Durchdringung mit elektronischen Verschreibungen | +0.3% | Nationale Ballungsräume | Kurzfristig (≤ 2 Jahre) |
| Biosimilar-freundliche Beschaffungsreformen | +0.2% | Krankenhausnetzwerke | Mittelfristig (2–4 Jahre) |
| Zunehmender Zufluss klinischer Studien in frühen Phasen | +0.1% | Oslo, Bergen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und universelle Erstattung
Die Bevölkerungsgruppe der über 67-Jährigen in Norwegen wächst stetig und erhöht das Volumen chronischer Medikamente, da der Staat rund 75 % der Verschreibungskosten erstattet [1]Europäisches Observatorium für Gesundheitssysteme und Gesundheitspolitik, „Norwegen: Zusammenfassung des Gesundheitssystems 2024”, eurohealthobservatory.who.int. Eine öffentliche Finanzierungsquote von 85 % puffert die Nachfrage gegen wirtschaftliche Schwankungen ab, und die Zuzahlungsobergrenze von NOK 3.040 im Jahr 2025 gewährleistet vorhersehbare Eigenausgaben. Der Pro-Kopf-Arzneimittelverbrauch stieg von 2015 bis 2024 um 29 %, wobei Senioren den Großteil der landesweit konsumierten 1,7 Tagesdosen ausmachen. Die Blauverschreibungsdeckung für schwere Erkrankungen verankert die Nutzung zusätzlich und stabilisiert den norwegischen Pharmamarkt auch unter Preisdruck.
Anstieg der Prävalenz chronischer Erkrankungen
Krebsprognosen deuten darauf hin, dass 40 % der Norweger bis zum Alter von 80 Jahren an der Krankheit erkranken könnten, was die Nachfrage nach onkologischen Biologika erhöht. Fettleibigkeit betrifft 25 % der Erwachsenen und veranlasst hochkarätige Erstattungsanträge für Medikamente wie Tirzepatid, das jährlich rund NOK 30.000 kostet. Akademische Durchbrüche, darunter das orale Insulinprogramm der UiT, das 2025 in klinische Studien am Menschen eintritt, versprechen neue Wachstumspfade. Kombinationstherapien bei Diabetes, Herz-Kreislauf-Erkrankungen und Atemwegserkrankungen erhöhen die Anzahl der Verschreibungen pro Patient und stützen den norwegischen Pharmamarkt.
Hohe öffentliche Ausgaben für innovative Medikamente
Krebsbehandlungen werden bis 2050 voraussichtlich 13 % der gesamten Gesundheitsausgaben absorbieren, wobei Norwegens Erstattungsquote von 69 % für neue Onkologiemedikamente den EU-Durchschnitt übertrifft [2]OECD/Europäische Kommission, „EU-Länderkrebsprofil: Norwegen 2025”, oecd.org . Die EU-HTA-Verordnung 2025 wird gemeinsame klinische Bewertungen beschleunigen und den Markteintritt für Gen- und Zelltherapien erleichtern. Präzisionsmedizinische Studien wie IMPRESS-Norway verankern Innovationen in öffentlichen Krankenhäusern und halten die Pipeline-Anreize für multinationale und inländische Unternehmen gleichermaßen hoch.
Landesweite Durchdringung mit elektronischen Verschreibungen
Ein vollständig integriertes System für elektronische Verschreibungen hat Papierverschreibungen abgeschafft, Verlängerungen vereinfacht und die Überwachung der Therapietreue verbessert. Marktführer Farmasiet erzielte 2023 einen Umsatz von über NOK 500 Millionen und verdeutlicht damit Norwegens Appetit auf digitale Apothekenmodelle. KI-Module zur Überprüfung von Arzneimittelwechselwirkungen und Nachfüllbenachrichtigungen reduzieren Medikationsfehler, unterstützen eine höhere Therapietreue bei chronischen Therapien und erweitern den norwegischen Pharmamarkt.
Biosimilar-freundliche Beschaffungsreformen
Seit 2007 haben jährliche Biologika-Ausschreibungen die Therapiekosten gesenkt, wobei NOR-SWITCH die sichere Austauschbarkeit bei chronisch-entzündlichen Darmerkrankungen validiert hat. Aktuelle Leitlinien schreiben die bevorzugte Erstlinienverwendung von Biosimilars für neue Patienten mit chronisch-entzündlichen Darmerkrankungen vor und schaffen so Budget für neue Onkologiemittel. Wertbasierte Kriterien belohnen nun Gesamtbehandlungseinsparungen und fördern Servicepakete rund um die Biosimilar-Verabreichung.
Zunehmender Zufluss klinischer Studien in frühen Phasen
Phase-I- und Phase-II-Studien – von N-DOSE bei Parkinson bis INSIGHT-1 bei Leukämie – nehmen zu, unterstützt durch Norwegens kohärentes Biobankensystem und optimierte Genehmigungswege gemäß EU-Verordnung 536/2014. Die daraus resultierende Sichtbarkeit im Bereich Forschung und Entwicklung zieht Auftragsforschungsausgaben an und bildet die Grundlage für künftige Produkteinführungen, was die norwegische Pharmaindustrie langfristig stärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Referenzpreisobergrenzen | –0.4% | National | Kurzfristig (≤ 2 Jahre) |
| Umsatzerosion durch Patentablauf | –0.3% | Hochwertige Klassen | Mittelfristig (2–4 Jahre) |
| Strenge Vorschriften zu Wirkstoffemissionen | –0.2% | Produktion, Import | Mittelfristig (2–4 Jahre) |
| Schrumpfendes Apothekennetz im ländlichen Raum | –0.1% | Nördliche Gemeinden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Referenzpreisobergrenzen
Höchstpreisregeln koppeln Arzneimittelpreise an Durchschnittswerte in neun EU-Vergleichsländern, was die Margen drückt und die Einführungsbereitschaft dämpft. Ein gestuftes Generikapreismodell drückt die Gewinne weiter, sobald Nachfolgeprodukte erscheinen. Geringe Volumina in Kombination mit engen Preisobergrenzen zwangen mehrere pädiatrische Antibiotika im Jahr 2024 zum Marktaustritt, was die Auswahl einschränkt und den norwegischen Pharmamarkt hemmt.
Umsatzerosion durch Patentablauf
Siebenundzwanzig Markenmoleküle – von Tapentadol bis Vismodegib – verlieren zwischen 2024 und 2025 ihren Patentschutz. Der Generikaeintritt beschleunigt sich durch automatische Substitution, verlagert Umsätze zu Niedrigpreisanbietern und zwingt Originatoren, sich auf Pipeline-Assets zu stützen, mit Folgewirkungen für die Marktgrößenprognose des norwegischen Pharmamarkts.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach therapeutischer Klasse: Dominanz des Herz-Kreislauf-Bereichs treibt Marktstabilität
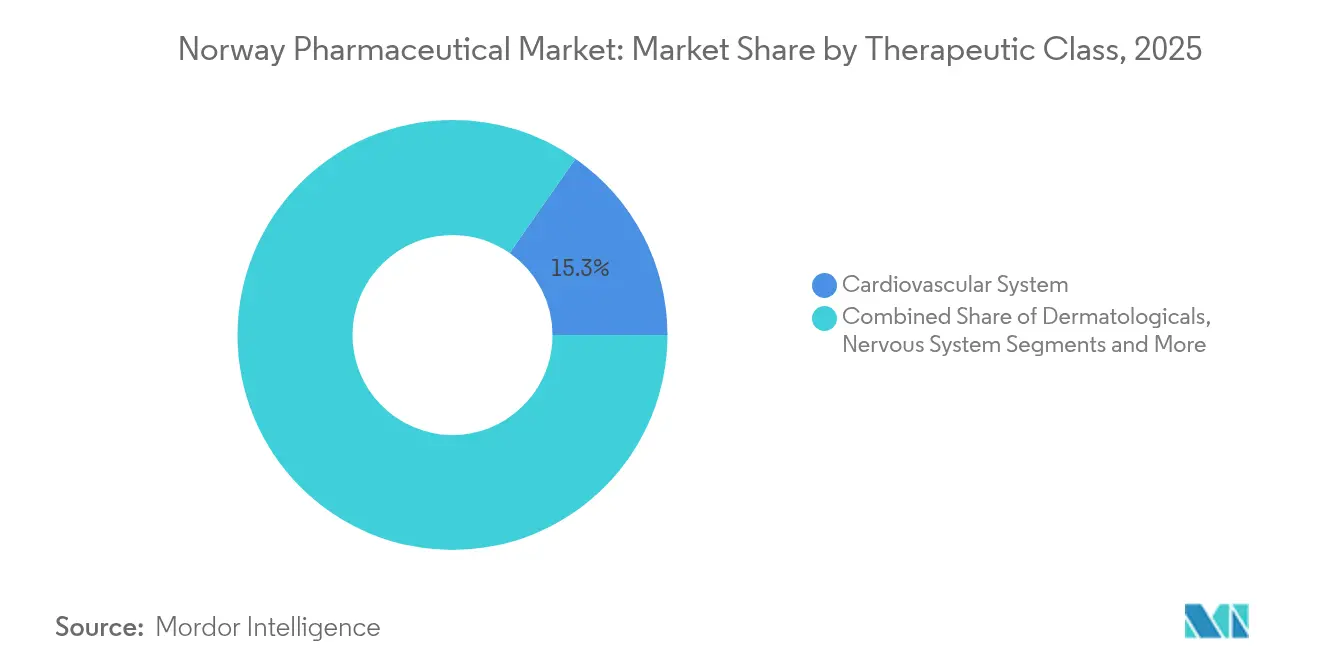
Herz-Kreislauf-Medikamente nahmen 2025 einen Anteil von 15,31 % am norwegischen Pharmamarkt ein, getragen von weit verbreiteten Protokollen zur Bluthochdruck- und Lipidkontrolle. Die Marktgröße des norwegischen Pharmamarkts im Bereich Onkologie und immunmodulierende Medizin ist der am schnellsten wachsende Bereich mit einer CAGR von 3,32 %, da die vollständige öffentliche Finanzierung von Krebstherapien die Ausgaben in Richtung Checkpoint-Inhibitoren und CAR-T-Infusionen lenkt. Die Dermatologie hält stabile zweistellige Anteile durch die Versorgung chronischer Ekzeme und Psoriasis, während Antiinfektiva unter Stewardship-Druck stehen, aber Krankenhausnischen behalten. Muskel-Skelett-Therapien versorgen sowohl aktive jüngere Erwachsene als auch Senioren mit Osteoarthritis. Verschreibungen für das Nervensystem nehmen im Zuge von Initiativen zur psychischen Gesundheit zu, und Atemwegsprodukte profitieren vom frühen Asthmamanagement im Kindesalter. Die nationalen NORRISK-2-Leitlinien zementieren die Volumina von Statinen und ACE-Hemmern und halten die Herz-Kreislauf-Nachfrage vorhersehbar.
Erweiterte Budgets für die Präzisionsonkologie stärken den Einsatz von Biologika, und die öffentliche Finanzierung für Gendiagnostik beschleunigt die Einführung gezielter Therapieschemata. Gestuftes Generikapreismodell drückt ältere Herz-Kreislauf-Marken und treibt generische Angiotensin-Rezeptorblocker voran, erhält aber den Gesamtumsatz aufgrund der Volumenresilienz. Norwegische Onkologen integrieren von der Europäischen Arzneimittel-Agentur zugelassene Biologika schnell, sobald HTA-Verfahren die Kosteneffizienz bestätigen, was die antineoplastischen Einheiten steigert.


Nach Arzneimitteltyp: Markenführerschaft steht unter Generikadruck
Markenmedikamente behaupten 2025 noch immer einen Anteil von 60,92 % am norwegischen Pharmamarkt, gestützt durch Spezialindikationen ohne Substitute. Dennoch steigt der von Generika erfasste Wert mit einer CAGR von 2,74 %, da Krankenhausausschreibungen Biosimilar-Infliximab und Adalimumab gegen etablierte Biologika ausspielen. Die automatische Apothekensubstitution, die seit 2001 in Kraft ist, lenkt die meisten patentfreien Verschreibungen innerhalb von Wochen nach dem Markteintritt zu Generika, was den vom norwegischen Pharmamarkt kontrollierten Anteil der Originatorunternehmen schrumpfen lässt. Markenhersteller bündeln Therapien nun mit Adhärenz-Apps und Pflegehelplines, um Aufpreise zu rechtfertigen. Unterdessen nutzen Biosimilar-Hersteller NOR-SWITCH-Daten, um das Vertrauen der Kliniker zu gewinnen und die Akzeptanz bei rheumatoider Arthritis, Dermatologie und Gastroenterologie zu steigern.
Nach Verschreibungstyp: Klinischer Fokus dominiert die Verbrauchergesundheit
Verschreibungspflichtige Medikamente machten 2025 87,12 % des Umsatzes aus und unterstreichen die klinische Ausrichtung des norwegischen Pharmamarkts. Die universelle Erstattung fördert verschreibergesteuerte Medikamentenwahl, während das Wachstum nicht verschreibungspflichtiger Medikamente mit einer CAGR von 2,6 % auf das Verbraucher-Wellness-Bewusstsein und digitale Konsultationen zurückzuführen ist, die kleinere Beschwerden in Richtung Selbstmedikation lenken. Apotheken-E-Portale erfassen beide Kategorien nahtlos, aber Blauverschreibungsprogramme für Krebs und chronische Erkrankungen begünstigen überwältigend den verschreibungspflichtigen Kanal.
Nach Vertriebskanal: Krankenhausnetzwerke führen die digitale Transformation an
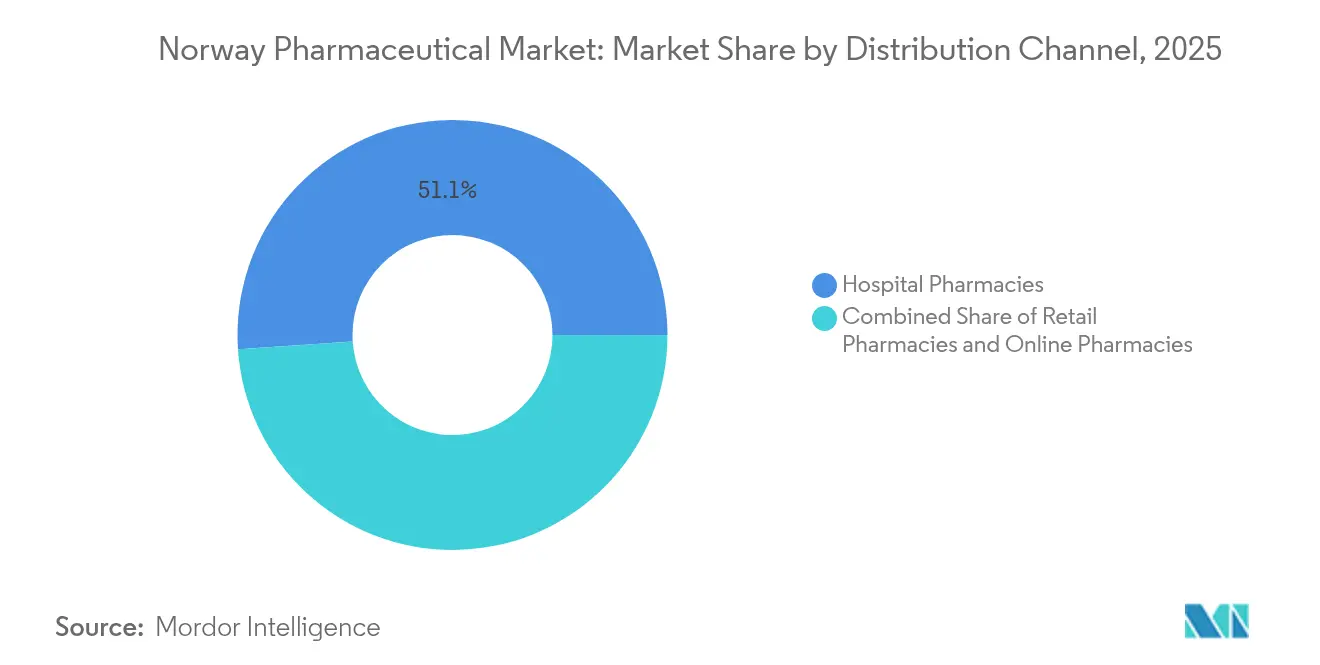
Krankenhausapotheken erzielten 2025 einen Umsatzanteil von 51,05 %, da sie hochpreisige Biologika im Rahmen zentralisierter Ausschreibungen abgeben. Einzelhandelsketten passen sich an, indem sie Medikationsüberprüfungen und Impfleistungen anbieten. Der Umsatz von Online-Apotheken, der mit einer CAGR von 3,02 % steigt, spiegelt die Einfachheit elektronischer Verschreibungen und Innovationen bei der Lieferung auf der letzten Meile wider. Die vertikale Integration zwischen Apotek 1, Boots und Vitusapotek rationalisiert den Großhandel, verengt aber die Einstiegsfenster für unabhängige Anbieter und konzentriert den norwegischen Pharmamarkt.
Nach Verabreichungsweg: Orale Verabreichung bleibt bevorzugt
Orale Darreichungsformen halten einen Anteil von 54,21 %, da sie für Patienten bequem sind und generisch stark besetzte Klassen der chronischen Versorgung bedienen. Parenterale Volumina wachsen mit einer CAGR von 3,1 % aufgrund von Biologika, Radiopharmazeutika und lang wirkenden Injektabilia. Der orale Insulinkandidat der UiT könnte die Nachfrage nach Insulinpens nach 2028 verringern, aber bis dahin werden Infusionszentren innerhalb von Krankenhausapotheken ausgebaut. Häusliche intravenöse Antibiotikaprotokolle erweitern die parenterale Therapie über institutionelle Grenzen hinaus, unterstützt durch Telemonitoring.
Geografische Analyse
Ein einheitliches nationales Kostenträgersystem minimiert regionale Preisunterschiede, dennoch divergieren die Nutzungsmuster. Oslo und Akershus bündeln Tertiärkrankenhäuser, Life-Science-Inkubatoren und 20 Krankenhausapotheken von Helse Sør-Øst und kanalisieren den größten Anteil des norwegischen Pharmamarkts. Die westlichen Städte Bergen und Stavanger profitieren von universitätsgebundenen klinischen Studien, was die Durchdringung mit hochpreisigen Therapien erhöht. Nördliche Landkreise, obwohl von denselben Erstattungsregeln abgedeckt, kämpfen mit einer geringeren Apothekendichte, die die Reisezeit für Verschreibungen verlängert. Die Häufigkeit von Notfallversorgungsanrufen ist mehr als doppelt so hoch wie in städtischen Gebieten, was Drohnenlieferpiloten zur Sicherung der Versorgungskontinuität veranlasst. Der EUR 6 Milliarden schwere Life-Science-Plan der Regierung, einschließlich des neuen Universitätskrankenhauses in Oslo, wird die Volumina der Spezialbehandlungen weiter zentralisieren. Dennoch ermöglicht die allgegenwärtige elektronische Verschreibung jedem Einwohner, Medikamente landesweit abzuholen, was Ungleichheiten ausgleicht.
Regulatorisches Umfeld
Norwegen wendet die Arzneimittelaufsicht im Rahmen des EU/EWR-Systems an, wobei die norwegische Arzneimittelbehörde (DMP, ehemals NoMA) für Zulassungen, klinische Studien, Pharmakovigilanz und Preisfestsetzung zuständig ist. Vor dem Verkauf eines Produkts ist eine Marktzulassung erforderlich, und die Dossiers können über nationale, dezentrale oder zentralisierte EU-Verfahren eingereicht werden, wobei die eCTD-Einreichungsanforderungen die Compliance und die Marktreife bestimmen.
Preisgestaltung und Marktzugang werden über die DMP-Höchstpreisentscheidungen sowie nationale HTA- und Erstattungsverfahren gesteuert. Höchstpreise für verschreibungspflichtige Arzneimittel basieren auf internationaler Referenzpreisbildung (auf Grundlage ausgewählter EWR-Länder) mit einem Verwaltungszeitplan, der Vorhersehbarkeit für Preisanträge bieten soll, während die gemeinsame europäische HTA-Arbeit im Rahmen der EU-HTA-Verordnung zunehmend in DMP-bezogenen Verfahren berücksichtigt wird. Im Januar 2026 wurde die Verordnungsänderung (Forskrift 2026-01-21-205) verabschiedet, die mit Wirkung zum 7. Februar 2026 in Kraft trat und die Angleichung der norwegischen Regelungen an die EWR-Entwicklungen fortsetzt.
Wertschöpfungskettenanalyse
Norwegen ist bei Fertigarzneimitteln und Wirkstoffen stark auf Importe angewiesen, während sich die inländische Tätigkeit auf ausgewählte Nischen und die Lokalisierung von Dienstleistungen rund um die Spezialversorgung, Ausschreibungen und digitale Abgabe konzentriert. Die vorgelagerte Kette wird von multinationaler Forschung, Entwicklung und Fertigung angeführt, unterstützt durch lokale klinische Forschungsinfrastruktur, insbesondere rund um Oslo und Bergen, die die frühen Phasen von Studien und die Übernahme von Spezialtherapien in Krankenhäusern fördert.
Die mittleren und nachgelagerten Funktionen sind zentralisiert. Die DMP kontrolliert Zulassungen, Pharmakovigilanz und regulierte Preisfestsetzung, während Sykehusinnkjop HF die nationale Beschaffung von Krankenhausarzneimitteln und Biologika über Ausschreibungen durchführt, die Wechsel und Preiswettbewerb vorantreiben. Der Vertrieb ist um eine begrenzte Anzahl von Großhändlern strukturiert, die mit den großen Apothekengruppen verbunden sind, was Skaleneffekte unterstützt und den Markteintritt unabhängiger Großhändler einschränkt. Dies fließt in ein von Kostenträgern gesteuertes Modell ein, bei dem etwa vier Fünftel der Kosten für verschreibungspflichtige Arzneimittel vom Staat über Erstattung finanziert werden. Im Jahr 2026 verknüpfen operative DMP-Aktualisierungen, einschließlich Leitlinienaktivitäten zur Meldung von Lieferengpässen sowie lieferantenbezogene Diskussionen zu Nachhaltigkeit und Vorratshaltung, die Versorgungssicherheit und Compliance weiter mit der Wertschöpfungskette.
Wettbewerbslandschaft
Im Vertrieb herrscht eine moderate Konzentration, während der therapeutische Wettbewerb variiert. Der 84-prozentige Einzelhandelsanteil der drei Ketten verleiht Skalenvorteile für IT-Investitionen, zieht aber kartellrechtliche Prüfungen auf sich. Biosimilar-Arenen verzeichnen aggressive Preissenkungen – bis zu 70 % unter den Originatoren – durch jährliche Ausschreibungen, was den Wettbewerb intensiviert.
Onkologieinnovationen stellen multinationale Konzerne gegen norwegische Biotechnologieunternehmen wie Ultimovacs und Photocure, wobei Kreuzlizenzierungs- und Co-Entwicklungsvereinbarungen an Bedeutung gewinnen. KI-Diagnostik und Cloud-Suiten für die Lieferkette schaffen ergänzende Wettbewerbsfelder und ermöglichen es Technologieunternehmen, in medizinische Arbeitsabläufe einzutreten.
Die Einhaltung von Umweltvorschriften drängt Hersteller zu emissionsarmer Produktion und verschafft Erstbewegern Vorteile bei Werken, die mit Wärmerückgewinnungssystemen nachgerüstet wurden. Ausgründungen aus Oslo Science City vergrößern den Pool von Nischenwettbewerbern in den Bereichen Radiopharmazeutika und Antiinfektiva.
Marktführer der norwegischen Pharmaindustrie
AbbVie Inc.
Bayer AG
Boehringer Ingelheim
GSK plc
AstraZeneca
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Erweiterung der klinischen Forschung ist ein kurzfristiger Chancenhebel, unterstützt durch nationale Programme und messbare Ziele. NorTrials stellte einen nationalen Aktionsplan für klinische Studien (2026-2036) vor, der digitale Lösungen, künstliche Intelligenz und leistungsbezogene Finanzierung für spezialisierte Gesundheitsdienste priorisiert. Getrennt davon setzt sich die staatliche Krebsstrategie (Joint Effort Against Cancer 2025-2035) das Ziel, die Beteiligung von Krebspatienten an klinischen Studien auf rund 15% der Patienten zu verdoppeln, was den Anteil branchengesponserter Studien und Standortpartnerschaften erhöhen kann.
Das krankenhauszentrierte Nachfragewachstum und die Prioritäten der Versorgungssicherheit schaffen ebenfalls Chancenräume bei Spezialarzneimitteln, Beschaffungsdiensten und lokalisierter Produktion. Im Juni 2026 führte Norwegen einen neuen nationalen Einkaufsplan für Krankenhausarzneimittel ein, der Zugang, Versorgungssicherheit und Nachhaltigkeitskriterien in die Beschaffung integriert und den Wert von Lieferanten erhöht, die neben dem Preis auch Resilienz und Umweltleistung nachweisen können. Auf der Fertigungs- und bildgebungsnahen Seite kündigte GE HealthCare eine Investition von 550 Millionen NOK (Mai 2026) an, um seine Kontrastmittelproduktion in Norwegen auszubauen, was das anhaltende Interesse an strategisch relevanten Inlandskapazitäten widerspiegelt. Öffentliche Infrastrukturfinanzierung sorgt für zusätzlichen Zug bei kostenintensiven Krankenhaustherapien, wobei der Staatshaushalt 2026 rund 26 Milliarden NOK an Kreditbewilligungen vorschlägt, um fünf neue Krankenhausprojekte im Jahr 2026 zu starten.
Aktuelle Branchenentwicklungen
- Juni 2026: Amgen sicherte sich eine Verlängerung seiner Vereinbarung für ein Cholesterinmedikament in Norwegen und behält damit die Positionierung des Produkts als Erstlinienoption bis 2028. Die Fortführung unterstreicht, wie verhandelte Zugangsvereinbarungen in einem ausschreibungsgeprägten Umfeld Volumen sichern können und das Wettbewerbsverhalten für kardiometabolische Portfolios prägen. Sie zeigt auch die Rolle von Kostenträger- und Beschaffungsentscheidungen bei der Sicherung von Markentherapien inmitten des Drucks durch Generika und Biosimilars.
- Mai 2026: GE HealthCare kündigte eine Investition von 550 Millionen NOK zur Erweiterung seiner Kontrastmittelproduktion in Norwegen an, was den fortlaufenden Ausbau der Inlandskapazitäten und die Bedeutung der Versorgung mit Bildgebungskontrastmitteln für Krankenhaussysteme unterstreicht. Das Projekt signalisiert eine erhöhte Aufmerksamkeit für strategische Fertigungskapazitäten und Resilienz innerhalb der norwegischen medizinischen Lieferkette.
- März 2024: Die Prange Group schloss die Übernahme des Werks von Fresenius Kabi in Halden ab, wobei das Personal übernommen und die Produktionsverpflichtungen aufrechterhalten wurden. Die Transaktion sichert die lokale Fertigungskapazität und kann die Versorgungskontinuität in einem Markt unterstützen, in dem Beschaffungs- und Erstattungssysteme zuverlässige Verfügbarkeit honorieren. Sie spiegelt auch die anhaltende Portfolioumgestaltung bei Lieferanten wider, die Norwegen und die breitere nordische Region bedienen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Gesamtwert der in Norwegen verkauften Arzneimittel über verschreibungspflichtige und rezeptfreie Nachfrage hinweg und deckt Marken- und Generikaprodukte ab, die über Krankenhaus-, Einzelhandelsapotheken- und Online-Kanäle vertrieben werden.
Ausgeschlossene Bereiche: Medizinprodukte, Diagnostika, Nahrungsergänzungsmittel und reine Gesundheitsdienstleistungen werden nicht als Teil des Werts des Pharmamarktes gezählt.
Übersicht der Segmentierung
- Nach therapeutischer Klasse
- Herz-Kreislauf-System
- Dermatologika
- Urogenitalsystem und Sexualhormone
- Antiinfektiva (systemisch)
- Antineoplastische und immunmodulierende Wirkstoffe
- Muskel-Skelett-System
- Nervensystem
- Atemwegssystem
- Sonstige Klassen
- Nach Arzneimitteltyp
- Markenprodukte
- Generika
- Nach Verschreibungstyp
- Verschreibungspflichtig (Rx)
- Nicht verschreibungspflichtig (OTC)
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Nach Verabreichungsweg
- Oral
- Parenteral
- Topisch
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Länderkontext und die Marktregeln festzulegen, sodass das Modell konsistent mit der Art und Weise bleibt, wie Arzneimittel in Norwegen bepreist, erstattet und vertrieben werden. Wir haben öffentliche Quellen wie das Norwegische Institut für Öffentliche Gesundheit, die norwegische Arzneimittelbehörde, Statistics Norway, OECD Health Statistics und ausgewählte Materialien zur Bewertung von Gesundheitstechnologien auf EU-Ebene herangezogen, die helfen, Nachfragetreiber und politisch bedingte Preiseffekte zu bestätigen.
Wir haben außerdem Unternehmensberichte und Investorenpräsentationen auf Hinweise zu Produkteinführungen und Portfolioexposition überprüft, gefolgt von Verbandswebsites und seriöser Presse, um wesentliche Verschiebungen wie Ausschreibungsergebnisse und die Einführung von Biosimilars zu plausibilisieren. Wenn eine öffentliche Datenreihe Lücken aufwies, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen, sendungsbezogene Import- oder Exportprüfungen, soweit relevant, sowie Patentdatenbanken zur Klärung der Innovationspipelines. Diese Beispiele sind nicht abschließend, und viele weitere Quellen wurden für die Datenerhebung, Validierung und Klärung der Forschung verwendet.
Primärinterviews und Befragungen
Experteninterviews und Umfragen mit CXOs, Funktions-/Bereichsleitern und Managern in Norwegen prüfen Kanalflüsse, Ausschreibungsverhalten, Substitution, Kostenerstattung und Markteinführungen. Die Befragten helfen zu klären, wie sich der Einkauf im Einzelhandel und im Krankenhaus unterscheidet, wo die Substitution durch Generika und Biosimilars die Nachfrage beeinflusst und welche Änderungen bei Kostenerstattung oder Ausschreibungen noch nicht in Sekundärdaten erscheinen. Wir nutzen diese Angaben, um wesentliche Abweichungen vor der abschließenden Analyse zu untersuchen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 20% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 30% |
| Kleinere Akteure: 25% | Manager: 50% |
Marktgrößenbestimmung & Prognose
Die Kernbestimmung der Marktgröße beginnt mit einem Top-Down-Ansatz, der die norwegische Arzneimittelnachfrage anhand der Aufteilung nach Therapieklassen und Kanalexposition rekonstruiert und diese dann auf die länderspezifischen Preis- und Erstattungsrealitäten abbildet. Um die Gesamtsummen praxisnah zu halten, haben wir die Ergebnisse mit selektiven Bottom-Up-Prüfungen abgeglichen, etwa mit stichprobenartigen Preis- und Mengenberechnungen auf Produktebene, Umsatzaggregationen von Lieferanten, soweit Offenlegungen vorliegen, und Kanalprüfungen für den Krankenhaus- versus Einzelhandelsmix.
Zu den wichtigsten Einflussgrößen in Norwegen zählen die Aufteilung zwischen Rx- und OTC-Nachfrage, der Mix zwischen Marken- und Generikaprodukten, Substitutionsmuster bei Biosimilars in Krankenhäusern, der Zeitpunkt und die Abdeckung von Ausschreibungen sowie die Verschiebung der Arzneimittelabgabe hin zu Online-Apotheken. Auch die Entwicklung von Verabreichungsweg und Therapieklasse wurde berücksichtigt, um eine Übergewichtung eines einzelnen Bereichs zu vermeiden, wenn politische Änderungen eine Kategorie stärker betreffen als andere.
Für die Prognose haben wir hauptsächlich Szenarioanalysen eingesetzt, unterstützt durch kurze Trendmodelle (einschließlich exponentieller Glättung bei stabilen Reihen), da politisch bedingte Preisschritte und Ausschreibungsneufestsetzungen nichtlineare Wertänderungen verursachen können. Wenn eine Bottom-Up-Gegenprüfung eine Nischenklasse nicht abdecken konnte, wurde die Lücke durch konservative Anteilsannahmen geschlossen, die anschließend durch Rückfragen mit lokalen Experten bestätigt wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, sodass kein einzelner Datenpunkt das Ergebnis bestimmt. Wir vergleichen die modellierten Gesamtwerte mit unabhängigen Signalen wie öffentlichen Referenzwerten zur Marktgröße, beobachteten politischen Ereignissen, Realitäten der Kanalstruktur und der Umsatzentwicklung auf Unternehmensebene, und anschließend werden ungewöhnliche Ausschläge im Hinblick auf die zugrunde liegenden Treiberannahmen überprüft.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, bei der Berechnungen, Einheiten und die Behandlung von Währungen erneut kontrolliert werden, gefolgt von einer abschließenden Konsistenzprüfung über alle Abschnitte hinweg. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa Änderungen der Erstattungsregeln, größere Verschiebungen bei Ausschreibungen oder bedeutende Markteinführungen in einem Therapiebereich. Unmittelbar vor der Auslieferung führt ein Analyst eine erneute Prüfung durch, damit die Kunden die aktuellste Sichtweise erhalten.
Größe des norwegischen Pharmamarktes laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte des norwegischen Pharmamarktes können unterschiedlich ausfallen, da nicht jeder Herausgeber die gleiche Abgrenzung dafür verwendet, was als Pharmawert zählt, und denselben Punkt in der Preiskette zugrunde legt. Selbst wenn das Land dasselbe ist, kann die Wahl der Rx- versus OTC-Abdeckung, die Behandlung von Krankenhausausschreibungen und der Zeitpunkt der Währungsumrechnung die endgültige Zahl verändern.
Öffentliche Belege wie die Schätzung von Trade.gov von 3,5 Mrd. USD für 2025 sowie politische Signale zu Preisobergrenzen und dem Stufenpreissystem werden als Kontrollen verwendet, um den 2025er-Wert von Mordor Intelligence mit einem realistischen norwegischen Nachfragepool zu verknüpfen, statt angrenzende Gesundheitsausgaben einzumischen. Unterschiede ergeben sich auch daraus, ob Zahlen zu Herstellerabgabepreisen oder näher am Einzelhandelswert angegeben werden, und ob Krankenhausausschreibungen als Nettopreise oder Listenpreise erfasst werden, was sich auf Jahre mit großen Biosimilar-Wechseln auswirkt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,13 Mrd. USD (2025) | |
| Regierungs-Handelsbericht A | 3,50 Mrd. USD (2025) | Die Schätzung wird als einzelne Landessumme ohne klare Definition der Preisgrundlage präsentiert und erläutert nicht, wie Rx-, OTC- und ausschreibungsgebundene Krankenhausarzneimittel für Rabatte verrechnet werden. |
| Branchenmedien B | 3,00 Mrd. USD (2021) | Der Wert wird als Spanne für ein historisches Jahr angegeben und ist stark durch Kommentare zur Vertriebs- und Ausschreibungsstruktur geprägt, was die Reproduzierbarkeit für ein konsistentes Mehrjahresmodell einschränkt. |
Bei den drei Werten wird die Spanne hauptsächlich durch die Wahl der Preisgrundlage und die Handhabung der Verrechnung von Krankenhausausschreibungen erklärt, gefolgt vom verwendeten Jahr und dem Zeitpunkt der Währungsumrechnung. Durch die enge Eingrenzung auf Arzneimittel und die Verankerung des Modells in beobachtbaren, norwegenspezifischen Kaufsignalen bleibt die endgültige Zahl auf klare Eingaben zurückführbar und kann bei Aktualisierung der Annahmen reproduziert werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der norwegische Pharmamarkt?
Die Größe des norwegischen Pharmamarkts wird voraussichtlich im Jahr 2026 3,2 Milliarden USD erreichen und mit einer CAGR von 2,28 % auf 3,58 Milliarden USD bis 2031 wachsen.
Welche therapeutische Klasse erzielt den größten Umsatz?
Herz-Kreislauf-Medikamente hielten 2025 einen Umsatzanteil von 15,31 %.
Wer sind die wichtigsten Akteure im norwegischen Pharmamarkt?
AbbVie Inc., Bayer AG, Boehringer Ingelheim, GSK plc und AstraZeneca sind die wichtigsten Unternehmen, die im norwegischen Pharmamarkt tätig sind.
Welche CAGR wird für den norwegischen Online-Apothekenkanal erwartet?
Online-Apotheken werden voraussichtlich bis 2031 mit einer CAGR von 3,02 % wachsen.
Seite zuletzt aktualisiert am:



