
Tamaño y Participación del Mercado de Servicios Fotográficos de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 12.39 Mil millones de dólares |
| Tamaño del Mercado (2026) | 12.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.84 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.18 % |
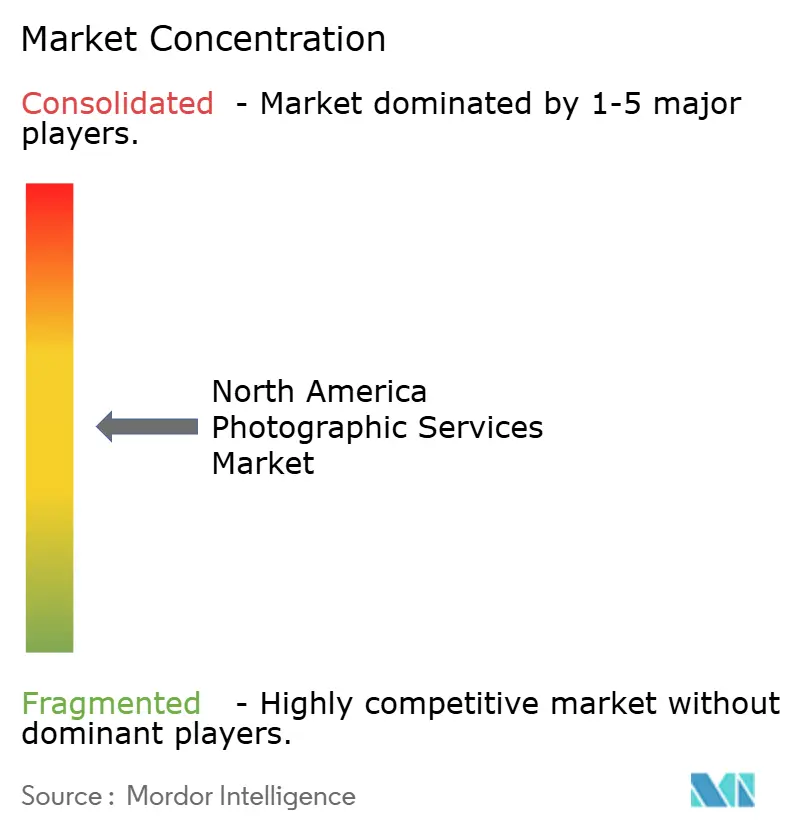
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Fotográficos de América del Norte por Mordor Intelligence
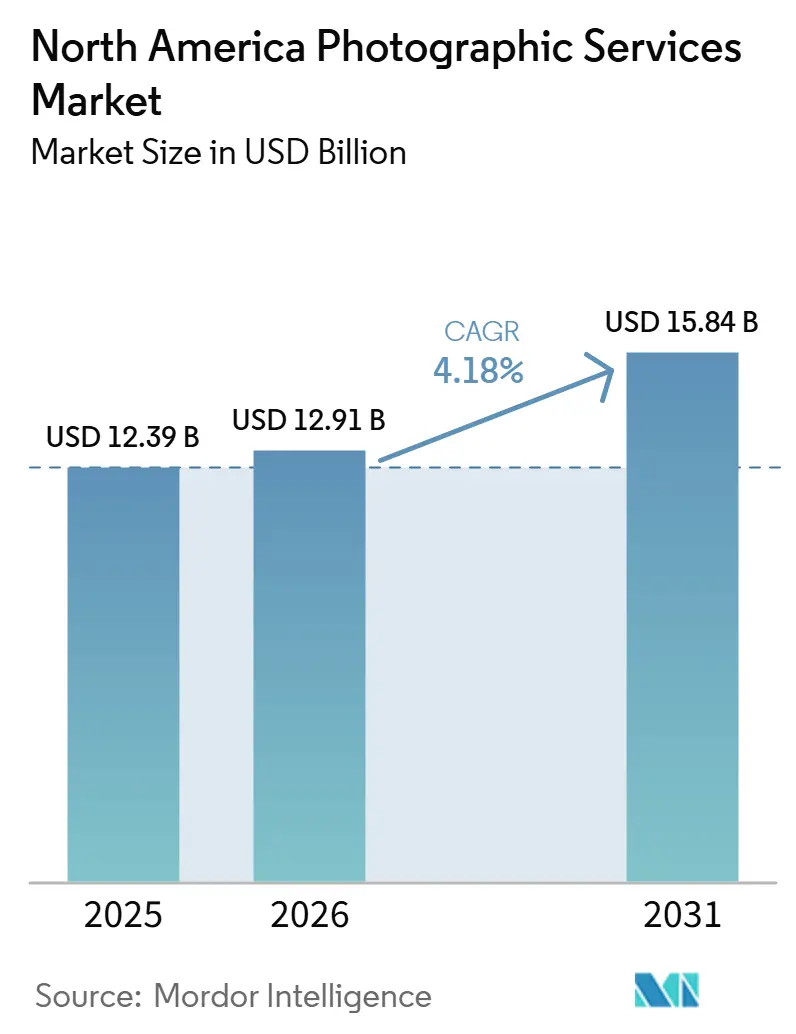
El tamaño del Mercado de Servicios Fotográficos de América del Norte fue valorado en 12,39 mil millones de USD en 2025 y se estima que crecerá desde 12,91 mil millones de USD en 2026 hasta alcanzar 15,84 mil millones de USD en 2031, a una CAGR del 4,18% durante el período de pronóstico (2026-2031).
La expansión sostenida está respaldada por el aumento del gasto en comercio visual, la narración de marca corporativa y la demanda de contenido inmersivo en 360°, incluso cuando las cámaras de teléfonos inteligentes y la automatización mediante inteligencia artificial reconfiguran los flujos de trabajo tradicionales. Los consolidadores a gran escala están llevando a cabo fusiones para construir bibliotecas multiformato y capacidades de inteligencia artificial, mientras que los especialistas ágiles se centran en segmentos de nicho como la edición asistida por inteligencia artificial o las sesiones en estudios virtuales. Los consumidores individuales continúan priorizando las imágenes profesionales para las redes sociales y los eventos importantes, pero los minoristas de comercio electrónico están emergiendo como un poderoso motor de crecimiento, ya que la calidad de las imágenes está directamente vinculada a las tasas de conversión. El cambio tecnológico actúa, por tanto, tanto como presión competitiva como catalizador, lo que obliga a los proveedores a perfeccionar sus propuestas de valor en torno a la velocidad, la autenticidad y la coherencia multiplataforma.
Conclusiones Clave del Informe
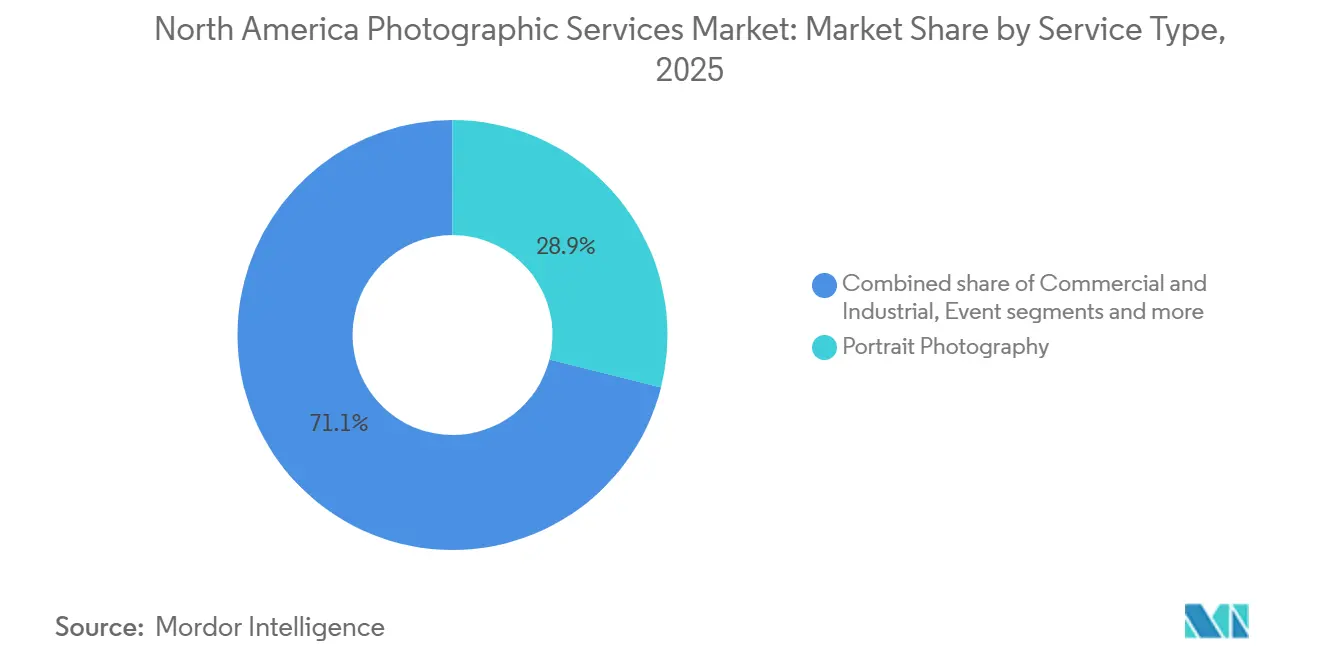
- Por tipo de servicio, la Fotografía de Retratos lideró con una participación de ingresos del 28,93% en el mercado de servicios fotográficos de América del Norte en 2025, mientras que se prevé que la Fotografía 360°/RV se expanda a una CAGR del 6,41% hasta 2031.
- Por usuario final, los Consumidores Individuales mantuvieron el 60,74% de la participación del mercado de servicios fotográficos de América del Norte en 2025, mientras que el Comercio Electrónico y los Minoristas en Línea registraron la CAGR proyectada más alta, del 7,12%, hasta 2031.
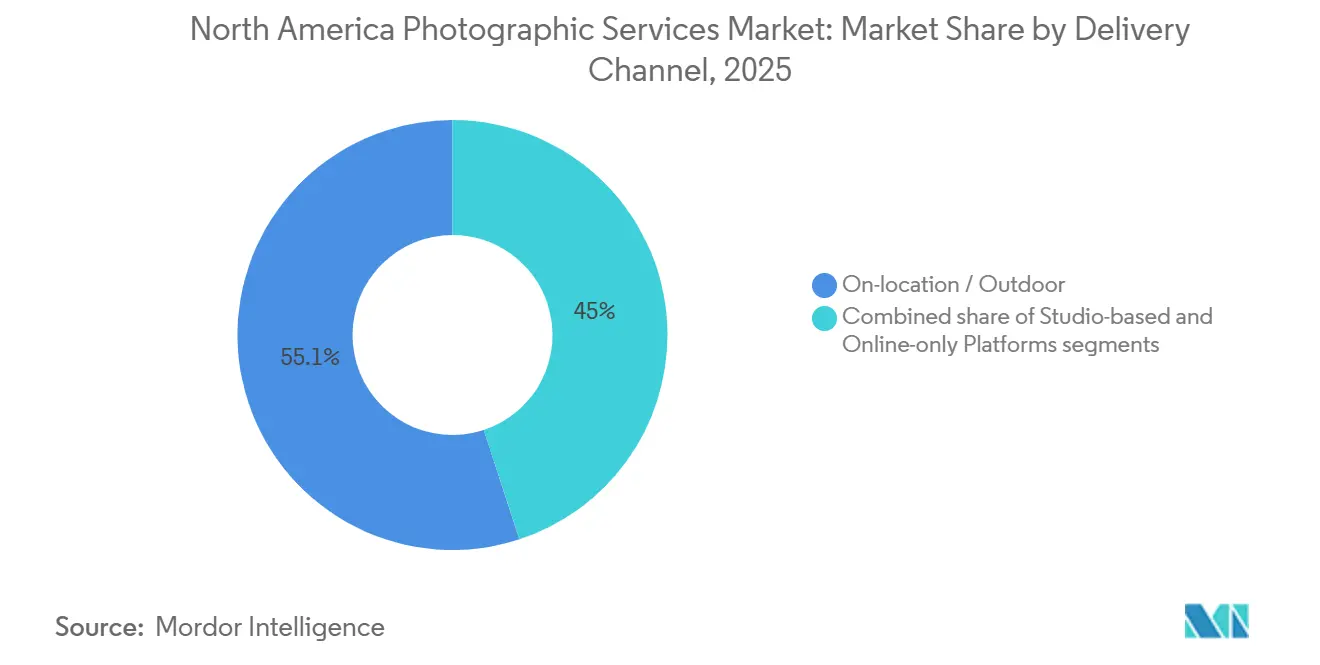
- Por canal de distribución, las sesiones en Locación/Exterior representaron el 55,05% del tamaño del mercado de servicios fotográficos de América del Norte en 2025; las Plataformas Exclusivamente en Línea avanzan a una CAGR del 6,84% hasta 2031.
- Por país, Estados Unidos concentró el 81,86% de la participación de ingresos en 2025 y mantiene ventajas de escala, mientras que México está proyectado para crecer más rápido, a una CAGR del 5,05% durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Servicios Fotográficos de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Redes sociales y contenido generado por usuarios | +0.8% | Global, con mayor intensidad en los mercados urbanos de EE. UU. | Corto plazo (≤ 2 años) |
| Imágenes de productos de alta calidad para el comercio electrónico | +0.9% | América del Norte, con extensión hacia México | Mediano plazo (2-4 años) |
| Recuperación del gasto en marca corporativa | +0.7% | EE. UU. y Canadá | Mediano plazo (2-4 años) |
| Flujos de trabajo de edición automatizados habilitados por inteligencia artificial | +0.6% | Centros tecnológicos en América del Norte | Largo plazo (≥ 4 años) |
| Imágenes inmersivas de 360° y RV | +0.5% | Mercados empresariales de EE. UU., adopción temprana en Canadá | Largo plazo (≥ 4 años) |
| Mercancía fotográfica personalizada mediante plataformas de impresión bajo demanda | +0.6% | Mercados de consumo en toda América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Redes Sociales y Contenido Generado por Usuarios
Las marcas y los influenciadores dependen de feeds visualmente coherentes para captar la atención de sus audiencias, lo que genera una demanda constante de imágenes de calidad profesional en las plataformas sociales. Aunque las cámaras de los teléfonos inteligentes permiten capturas espontáneas, cumplir con las directrices de marca requiere edición profesional, consultas de iluminación y entregas en múltiples formatos. Estos servicios garantizan coherencia y calidad, aspectos fundamentales para mantener la confianza de la audiencia y la identidad de marca. Como resultado, las prácticas híbridas amplían el mercado de los servicios profesionales al combinar la comodidad de la fotografía con teléfonos inteligentes con la experiencia de los profesionales. Las tendencias que enfatizan la autenticidad del contenido han intensificado la demanda de retratos espontáneos, lo que permite a los fotógrafos capitalizar roles de asesoría centrados en la coherencia estilística. Además, la creciente necesidad de contenido personalizado y cercano ha creado oportunidades para que los fotógrafos orienten a sus clientes en la alineación de sus estrategias visuales con las preferencias de la audiencia. Las agencias que combinan edición rápida con optimizaciones adaptadas a plataformas específicas experimentan un aumento en los negocios recurrentes de clientes que priorizan las redes sociales, ya que estos servicios les ayudan a mantenerse competitivos en un entorno digital de ritmo acelerado.
Demanda del Comercio Electrónico de Imágenes de Productos de Alta Calidad
Los análisis de conversión confirman que las imágenes tomadas de manera profesional reducen las tasas de devolución de productos y generan confianza en los compradores, lo que impulsa a los minoristas digitales a externalizar la fotografía a gran escala. El mercado de servicios fotográficos de América del Norte se beneficia de la aceleración del comercio electrónico transfronterizo entre Estados Unidos y México, lo que incrementa la demanda de materiales visuales adaptados culturalmente. Los minoristas solicitan cada vez más secuencias de 360° y recursos listos para realidad aumentada, lo que amplía las fuentes de ingresos para los estudios que invierten en plataformas giratorias automatizadas y software de imágenes interactivas. La mejora de las redes logísticas reduce los plazos de entrega, por lo que los comerciantes esperan ciclos de sesiones fotográficas en la misma semana; los proveedores que cumplen dichos plazos obtienen una mayor fidelización contractual. Esta trayectoria refuerza las microespecializaciones por producto, como las tomas planas de moda, las fotos macro de electrónica y la estilización gastronómica.
Recuperación del Gasto en Marca Corporativa y Marketing
La reapertura pospandemia estimuló campañas corporativas centradas en la experiencia de los empleados, la narrativa de ESG y la cultura del lugar de trabajo híbrido. Los departamentos de relaciones con inversores de empresas que cotizan en bolsa ahora programan sesiones fotográficas continuas para actualizar las imágenes de los líderes en canales ambientales, web y sociales. Las fusiones sectoriales y la recuperación de los eventos presenciales, destacadas por la combinación Getty-Shutterstock de 2025, subrayan la renovada confianza en los activos de contenido[1]Leigh McGowran, "Getty Images y Shutterstock confirman fusión de USD 3.700 millones," reuters.com . A medida que la visibilidad ejecutiva se amplía en seminarios web y conferencias presenciales, crece la demanda de bibliotecas de fotografías de perfil coherentes. Los proveedores son capaces de coordinar sesiones en múltiples ciudades mediante guías de estilo compartidas y acuerdos marco seguros. Las agencias de marketing externalizan simultáneamente las fotografías de producción entre bastidores para integrarlas con la narrativa en video, sosteniendo los valores promedio de los proyectos.
Flujos de Trabajo de Edición Automatizados Habilitados por Inteligencia Artificial
Las herramientas de aprendizaje automático ahora ejecutan el equilibrio de color, la eliminación de fondos y el etiquetado por lotes en cuestión de minutos, reduciendo los ciclos de entrega en más de la mitad para los primeros adoptantes. La entidad fusionada Getty Images-Shutterstock está escalando su inteligencia artificial propietaria para contrarrestar la competencia del arte generativo. Los estudios que implementan editores basados en la nube atienden a clientes geográficamente dispersos sin cuellos de botella por tamaño de archivo, lo que permite modelos de suscripción para trabajo corporativo recurrente. La inversión en formación actúa como una barrera de entrada, pero una vez absorbida, los costes variables disminuyen drásticamente, lo que permite a los proveedores fijar precios de manera agresiva frente a los comercios tradicionales. También surgen oportunidades en el control de calidad mediante inteligencia artificial, donde los algoritmos detectan problemas de enfoque antes de que los equipos de campo abandonen una locación, lo que reduce el riesgo de repetición de sesiones.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las cámaras avanzadas de teléfonos inteligentes están canibalizando la demanda | -0.4% | Segmentos de consumo en toda América del Norte | Corto plazo (≤ 2 años) |
| Estacionalidad y cancelaciones de eventos | -0.3% | Mercados de bodas y eventos corporativos | Mediano plazo (2-4 años) |
| Regulaciones de privacidad de datos que limitan la fotografía espontánea | -0.2% | Mercados sujetos a cumplimiento normativo | Largo plazo (≥ 4 años) |
| Escrutinio de sostenibilidad sobre el revelado fotoquímico | -0.1% | Mercados tradicionales de procesamiento fotográfico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cámaras Avanzadas de Teléfonos Inteligentes que Canibalizan la Demanda
Los avances en fotografía computacional la han posicionado como una alternativa viable a las DSLR de gama de entrada en escenarios bien iluminados, lo que ha llevado a una disminución de la demanda de servicios de retrato profesional. Esta tendencia ha intensificado las presiones sobre los márgenes de los estudios de nivel medio, ya que los consumidores con conciencia del coste adoptan cada vez más enfoques de bricolaje. Sin embargo, los servicios de alto valor, como las configuraciones de iluminación controlada, la impresión en gran formato y la posproducción avanzada, siguen dependiendo de la experiencia profesional. Los estudios que integran talleres centrados en teléfonos inteligentes y soluciones de edición móvil rápida están mitigando eficazmente los riesgos de desintermediación. Al aprovechar estas estrategias, los proveedores están desbloqueando nuevas oportunidades de ingresos al tiempo que se adaptan a las preferencias cambiantes de los consumidores.
Estacionalidad y Cancelaciones de Eventos
Las bodas y los eventos corporativos suelen concentrarse en calendarios apretados, creando períodos de baja actividad durante los meses fuera de temporada. Estas brechas de capacidad pueden afectar significativamente las fuentes de ingresos de las empresas que dependen de reservas constantes. Los cambios repentinos de clima o las alertas sanitarias pueden eliminar las reservas de fines de semana enteros, dejando a los operadores con poco tiempo para adaptarse. El auge de los eventos híbridos y virtuales ha provocado una disminución de la demanda de fotografías en el lugar del evento, lo que reduce los valores promedio de los pedidos y la rentabilidad. Si bien ampliar la oferta hacia retratos corporativos o sesiones de comercio electrónico puede estabilizar el flujo de caja, exige equipos distintos, habilidades especializadas y enfoques de marketing personalizados, lo que puede requerir inversión adicional. Además, las primas de seguros por cancelaciones imprevistas se convierten en un gasto adicional, lo que obliga a los operadores más pequeños a ajustar sus precios durante las temporadas altas para compensar estos costes y mantener la estabilidad financiera.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Predominio del Retrato y Auge Inmersivo
La Fotografía de Retratos controla el 28,93% de los ingresos de 2025, lo que subraya la atracción constante de fotografías de perfil, retratos familiares e imágenes de marca personal dentro del mercado de servicios fotográficos de América del Norte. El auge de las redes de networking profesional y la educación en línea intensifica la demanda de fotografías de perfil pulidas en todos los grupos de edad. Los estudios se diferencian a través de la entrega exprés y los niveles de retoque, lo que permite la segmentación de precios sin diluir la calidad percibida. La Fotografía Comercial e Industrial se mantiene resiliente a medida que las empresas priorizan narrativas centradas en el producto para activos de marketing omnicanal. Mientras tanto, el subsegmento de 360°/RV crece a una CAGR del 6,41%, lo que indica que los formatos inmersivos están madurando desde la novedad hasta convertirse en requisitos convencionales en el sector inmobiliario y el comercio minorista experiencial. Los proveedores que invierten en equipos multisensor, software de costura e integraciones de realidad aumentada se posicionan para capturar una participación desproporcionada una vez que se acelere la adopción masiva.
Una combinación más amplia de ofertas especializadas —que incluye fotografía escolar, licencias de imágenes de archivo y edición mejorada por inteligencia artificial— completa el mercado de servicios fotográficos de América del Norte, protegiendo a los operadores frente a la volatilidad de un único segmento. Las sesiones escolares y académicas generan ingresos anuales predecibles, pero enfrentan el escrutinio de los procesos de adquisición a medida que los centros educativos exploran alternativas digitales para reducir costes. Las imágenes de archivo y las licencias ganaron nuevo impulso a partir de la fusión Getty-Shutterstock, que amplió los archivos consultables para los creativos a nivel mundial. Se prevé que la expansión continua de activos de 360°/RV impulse la contribución del segmento más allá del 10% del tamaño del mercado de servicios fotográficos de América del Norte en la próxima década, reconfigurando las prioridades de inversión de los estudios hacia el hardware de captura inmersiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe


Por Usuario Final: Ancla del Consumidor y Auge del Minorista
Los Consumidores Individuales representaron el 60,74% de la demanda del mercado en 2025, reafirmando el valor cultural otorgado a la documentación profesional de los eventos de la vida dentro del mercado de servicios fotográficos de América del Norte. Las celebraciones de hitos, la marca personal y los retratos listos para redes sociales sustentan el gasto recurrente. La mejora de la óptica de los teléfonos inteligentes ha reducido las barreras de entrada para las fotografías ocasionales; sin embargo, los clientes siguen contratando a expertos por su dominio de la iluminación, la resolución de impresión y la eficiencia en el tiempo. Los Corporativos y PYMES mantienen presupuestos estables para fotografías de liderazgo y contenido de marca empleadora, ya que los mercados laborales continúan siendo competitivos. Las casas de Medios y Entretenimiento demandan sesiones altamente especializadas, licencias y fotografías en el set que exigen tarifas diarias de primera categoría.
El Comercio Electrónico y los Minoristas en Línea representan el grupo de usuarios finales de más rápido crecimiento, con una CAGR del 7,12%, ya que la ciencia de conversión correlaciona múltiples ángulos de imagen y un estilo consistente con una mayor tasa de finalización de compras. El tamaño del mercado de servicios fotográficos de América del Norte para este segmento está proyectado para expandirse notablemente hasta 2031, impulsado por las vistas interactivas de 360° y las superposiciones de realidad aumentada que acortan el tiempo de consideración. Las Instituciones Educativas mantienen una porción menor aunque estable de la demanda a través de contratos de graduación y anuarios, aunque la presión sobre los precios se intensifica a medida que los presupuestos se ajustan. Los proveedores capaces de vender de forma cruzada fotografía de productos, paquetes corporativos y cobertura de eventos crean flujos de ingresos multicapa que mitigan las fluctuaciones económicas.
Por Canal de Distribución: Solidez de las Sesiones en Locación e Impulso Digital
En 2025, las sesiones en locación y en exteriores representaron el 55,05% de los ingresos totales, lo que subraya una clara preferencia de los clientes por entornos auténticos en el mercado de servicios fotográficos de América del Norte. El atractivo de la iluminación natural, los fondos contextuales y las narrativas inmersivas justifica los recargos por desplazamiento y las sesiones prolongadas, y contribuye a mantener los ingresos promedio por trabajo. Si bien los servicios en estudio son fundamentales para la iluminación controlada, los fondos uniformes y las sesiones de fotografía de productos en gran volumen, el auge de los sets móviles emergentes está desafiando las ventajas de las locaciones fijas tradicionales. Las plataformas exclusivamente en línea experimentan una sólida CAGR del 6,84%, impulsadas por suites de edición basadas en la nube y la revisión colaborativa que eliminan las limitaciones geográficas. Estos flujos de trabajo remotos permiten a los fotógrafos atender a clientes en todo el país sin incurrir en costes de desplazamiento adicionales, ampliando eficazmente su alcance de audiencia. Servicios como el retoque masivo impulsado por inteligencia artificial, los portales de gestión de activos de marca y los paquetes de contenido por suscripción están floreciendo en este panorama digital. Sin embargo, la experiencia tangible de estar físicamente presente en eventos o durante sesiones de retratos ambientales sigue siendo insuperable en la entrega completamente digital. Los proveedores híbridos, que combinan consultas en línea con ejecución en el lugar, están aprovechando las ventajas multicanal, fomentando una mayor fidelización de los clientes y consolidando su posición en los segmentos premium del mercado de servicios fotográficos de América del Norte.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
En 2025, Estados Unidos está configurado para dominar el mercado, concentrando un sustancial 81,86% de los ingresos totales. Este dominio está impulsado por los sólidos ingresos disponibles del país, un marco de comercio electrónico bien consolidado y una cultura generalizada de narrativa visual, tanto a nivel personal como profesional. Las principales ciudades como Nueva York, Los Ángeles y Chicago sirven como centros dinámicos, albergando una densa red de fotógrafos, agencias y proveedores de equipos. Si bien la demanda canadiense refleja estas tendencias, lo hace a una escala menor. Esto presenta una oportunidad de oro para los estudios estadounidenses que buscan expansión transfronteriza, especialmente en los corredores de Vancouver y Toronto. Mientras tanto, México se encuentra en una trayectoria de crecimiento, con la tasa de expansión más rápida a una CAGR del 5,05% hasta 2031, gracias al crecimiento constante del PIB y a una clase media en expansión con mayor poder adquisitivo.
Si bien la mayor parte del gasto fotográfico en América del Norte está concentrado en EE. UU., son los centros urbanos emergentes en México los que están experimentando las tasas de crecimiento más pronunciadas. La rápida digitalización del comercio minorista en México ha agilizado los pagos y la logística, y ha empoderado a las PYMES para invertir más en catálogos de productos de alta calidad. En Canadá, las empresas están priorizando las imágenes de marca empleadora. Esto es especialmente evidente en los centros tecnológicos como Toronto y Montréal, donde el auge de los modelos de trabajo híbrido ha aumentado la demanda de imágenes coherentes del personal remoto. Además, los acuerdos de libre comercio transfronterizos están armonizando los estándares, lo que obliga a los estudios a garantizar metadatos multilingües, navegar por diversas regulaciones de privacidad y agilizar los procesos aduaneros para las entregas físicas.
Los estados costeros de EE. UU. generan mayores volúmenes debido a la densidad de población y la concentración de sedes corporativas, mientras que los mercados del interior prosperan con la fotografía de eventos y la mercancía personalizada. Los festivales y las franquicias deportivas en Texas y Florida sostienen encargos durante todo el año, equilibrando los períodos más lentos del invierno. Las áreas rurales utilizan cada vez más portales de revisión remotos, lo que permite a los clientes seleccionar ediciones sin consultas presenciales. Las plataformas de licencias de imágenes optimizan la visibilidad segmentando los catálogos con palabras clave regionales. En Canadá, las políticas gubernamentales favorecen las imágenes diversas e inclusivas, creando oportunidades para fotógrafos con carteras alineadas. Los proyectos de infraestructura y las iniciativas turísticas de México impulsan la demanda de mapeo con drones y experiencias inmersivas de 360°, aunque las fluctuaciones cambiarias impactan en los costes de los equipos.
Panorama regulatorio
El mercado de servicios fotográficos de América del Norte opera bajo una combinación en evolución de supervisión en materia de derechos de autor, protección al consumidor y política de competencia que afecta los términos de licencia, los modelos de suscripción y la forma en que las bibliotecas de imágenes monetizan casos de uso habilitados por IA. En Estados Unidos, el Departamento de Justicia otorgó una autorización antimonopolio incondicional para la fusión de Getty Images y Shutterstock en febrero de 2026, lo que subraya cómo el escrutinio de competencia puede moldear la consolidación entre grandes licenciantes de contenido visual con operaciones en América del Norte.
Del lado de los consumidores y creadores, las acciones de ejecución y la defensa de intereses también están dando forma a las prácticas operativas de plataformas y profesionales independientes. En mayo de 2026, Shutterstock resolvió un asunto de la FTC relacionado con prácticas de suscripción, lo que aumentó el enfoque de cumplimiento en la transparencia de precios y los procesos de cancelación para plataformas exclusivamente en línea. La gobernanza de derechos de autor sigue siendo central para la monetización, con Canadá dependiendo de la supervisión del Copyright Board sobre tarifas y licencias colectivas, mientras que Professional Photographers of America (PPA) y American Society of Media Photographers (ASMP) respaldan estándares, educación y defensa de políticas relevantes para contratos, autorizaciones de modelos y propiedades, y gestión de derechos.
Análisis de la cadena de valor
La cadena de valor en los servicios fotográficos de América del Norte avanza desde los insumos de captura (equipo de cámara e iluminación, estudios y logística en el lugar, equipos de trabajo y talento) a través de la producción (planificación de la sesión, estilismo, captura y gestión de datos) hasta la posproducción (color, retoque, composición, eliminación de fondo, etiquetado y control de calidad), y luego hacia la distribución y monetización. La entrega combina cada vez más portales de clientes para pruebas y colaboración con resultados multiformato, incluidos activos digitales para comercio electrónico y branding corporativo, junto con acabado fotográfico físico y mercancía personalizada cuando corresponde.
Para los servicios orientados a stock y licencias, la cadena se extiende aún más hacia la administración de derechos, los marcos contractuales y la distribución en plataformas. Los EULA y los términos de acceso premium y empresarial rigen el uso, las indemnizaciones y las aplicaciones posteriores permitidas. Grandes agregadores y bibliotecas, incluidos Getty Images y Shutterstock, se ubican en el centro de la adquisición, curación y distribución global, mientras que asociaciones comerciales como PPA y ASMP, junto con grupos de creadores con sede en Canadá, respaldan la larga cola de fotógrafos independientes mediante seguros, mejores prácticas y educación legal y de derechos que ayudan a estandarizar el suministro ascendente y mejorar la confianza del cliente.
Panorama Competitivo
En América del Norte, el mercado de servicios fotográficos permanece fragmentado, con los principales actores concentrando una participación moderada de los ingresos totales. Este escenario abre la puerta a los participantes de nivel medio y de nicho para abrirse paso. Una consolidación significativa tuvo lugar en enero de 2025, cuando Getty Images y Shutterstock se fusionaron en una operación valorada en USD 3.700 millones. Esta fusión no solo combina sus vastas bibliotecas, sino que también permite la licencia cruzada de herramientas avanzadas de inteligencia artificial. Además, se proyecta que la fusión generará beneficios de costes anuales de entre USD 150 millones y USD 200 millones[2]"Getty Images y Shutterstock se fusionan, creando una Empresa Líder de Contenido Visual," investors.gettyimages.com . Con esta escala aumentada, la entidad recién formada está lista para realizar inversiones sustanciales en investigación y desarrollo de imágenes generativas, una iniciativa orientada a contrarrestar la tendencia de la mercantilización del contenido. En respuesta, los especialistas independientes están definiendo su nicho al enfocarse en la dirección creativa personalizada, ciclos de iteración más ágiles y una experiencia de nivel boutique para sus clientes.
La adopción tecnológica constituye el principal campo de batalla competitivo. Los estudios que implementan la selección asistida por inteligencia artificial y los portales de aprobación basados en la nube reducen drásticamente los tiempos de respuesta, ganando contratos corporativos recurrentes. Los operadores de nicho, como los estudios de retratos escolares, aprovechan el capital de marca localizado y la retención de clientes año tras año para mantener nichos defendibles a pesar de la fragmentación macroeconómica. Los minoristas de equipos como B&H Photo Video apoyan la resiliencia del ecosistema ofreciendo programas de alquiler de lentes y clínicas de actualización de firmware, asegurando que los profesionales puedan mantenerse al ritmo de la evolución del hardware. Las plataformas con enfoque móvil integran la reserva instantánea, los precios dinámicos y los modelos de personal de la economía colaborativa para satisfacer las expectativas de comodidad del consumidor.
La presión sobre los precios se intensifica en el extremo de baja complejidad del espectro, donde las cámaras de teléfonos inteligentes sustituyen la demanda de gama de entrada. Los proveedores responden diversificándose hacia verticales de valor agregado, como la impresión de arte mural, las auditorías visuales basadas en datos para el cumplimiento del comercio electrónico y la cobertura de eventos híbridos, combinando fotografías estáticas con resúmenes destacados. En conjunto, estos servicios diferenciados sostienen los perfiles de margen incluso a medida que los segmentos comoditizados se adelgazan. La naturaleza orientada al servicio del mercado y la preferencia regional por el talento local garantizan que las pequeñas empresas sigan siendo viables junto a las plataformas globales, manteniendo un campo competitivo inherentemente diverso.
Líderes de la Industria de Servicios Fotográficos de América del Norte
Shutterfly LLC
Lifetouch Inc.
Getty Images Holdings Inc.
Shutterstock Inc.
Snappr Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco es más visible donde los compradores exigen velocidad, repetibilidad y gobernanza junto con diferenciación creativa. Los flujos de trabajo de comercio electrónico y venta minorista en línea crean espacio para paquetes de servicios que combinan captura de productos de alto volumen con activos de 360 grados, estilismo estandarizado y posproducción automatizada, respaldados por portales de colaboración y aprobación exclusivamente en línea. Los proveedores que puedan operacionalizar esto a escala también pueden extender flujos de trabajo transfronterizos dentro de América del Norte al ofrecer metadatos multilingües, guías de estilo consistentes y bibliotecas de activos gestionadas para minoristas que operan en Estados Unidos, Canadá y México.
Un segundo ámbito de oportunidad se centra en el contenido con derechos autorizados y los modelos de licencia adecuados para la distribución en la era de la IA. La consolidación entre las principales bibliotecas, reforzada por la autorización antimonopolio de Estados Unidos en febrero de 2026 para la fusión de Getty Images y Shutterstock, está impulsando la inversión hacia herramientas propietarias y soluciones de contenido de nivel empresarial, lo que deja espacio para especialistas que empaquetan imágenes autorizadas y con permisos claros, con términos de uso definidos, para clientes comerciales. Los temas de política y cumplimiento también siguen generando demanda de servicios, ya que la defensa de los creadores en torno a la modernización de los derechos de autor, incluida la actividad de la VACRA y el apoyo de grupos como ASMP y NANPA, aumenta la conciencia sobre el registro, la atribución y la higiene de licencias, lo que fomenta contratos, autorizaciones y gestión de derechos más formalizados tanto en plataformas como en estudios independientes.
Desarrollos recientes del sector
- Junio de 2026: Getty Images Holdings, Inc. presenta una alianza con OpenAI para integrar bibliotecas de contenido con licencia en las experiencias de búsqueda y descubrimiento de ChatGPT. La integración de descubrimiento de contenido y licencias impulsada por IA amplía el acceso a imágenes premium y acelera los flujos de trabajo de licenciamiento para los clientes. La integración de la plataforma de IA monetiza las bibliotecas con licencia y refuerza el posicionamiento competitivo en el mercado de contenido visual.
- Marzo de 2026: Shutterfly LLC celebró un acuerdo estratégico multianual con HP Indigo para actualizar su flota de impresión industrial, incluido el despliegue de 35 prensas HP Indigo 120K. La expansión de capacidad en impresión digital de gran formato amplía las capacidades de producción para resultados de alto valor. La alianza fortalece los servicios fotográficos de América del Norte al aumentar el rendimiento de producción y la automatización para bienes personalizados, impulsando la escala.
- Febrero de 2026: Getty Images Holdings, Inc. y Shutterstock Inc. reciben una autorización antimonopolio incondicional para su fusión entre pares. Gran consolidación en el mercado de imágenes de stock y licencias. Las bibliotecas combinadas y las herramientas de IA reconfiguran la dinámica competitiva y permiten beneficios de licenciamiento cruzado.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado abarca los ingresos obtenidos por servicios fotográficos profesionales prestados a clientes en toda América del Norte, incluida la planificación, la captura de imágenes, la edición y la entrega final a través de flujos de trabajo en estudio, en el lugar o exclusivamente en línea.
Exclusiones del alcance: Esta medición excluye los equipos fotográficos internos propiedad del cliente, la fotografía de consumo por cuenta propia y la venta de cámaras, lentes, iluminación y otro hardware.
Descripción general de la segmentación
- Por Tipo de Servicio
- Fotografía de Retratos
- Fotografía Comercial e Industrial
- Fotografía de Eventos y Bodas
- Fotografía Escolar y Académica
- Servicios de Imágenes de Archivo / Licencias
- Por Usuario Final
- Consumidores Individuales
- Corporativos y PYMES
- Medios y Entretenimiento
- Instituciones Educativas
- Comercio Electrónico y Minoristas en Línea
- Por Canal de Distribución
- En Locación / Exterior
- Estudio
- Plataformas Exclusivamente en Línea
- Por País
- Estados Unidos
- Canadá
- México
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer los límites del mercado, identificar los impulsores de la demanda y poner a prueba la dirección de crecimiento esperada en Estados Unidos, Canadá y México. Se hizo referencia a estadísticas públicas y puntos de referencia como la US Bureau of Labor Statistics, Statistics Canada, la US Census Bureau y fuentes oficiales de datos comerciales para servicios transfronterizos e insumos relacionados.
Para hacer el modelo práctico, también se revisaron presentaciones de empresas y presentaciones a inversores en busca de ingresos de servicio divulgados, mezcla y comentarios de precios, y luego se compararon esas señales con comunicados de asociaciones comerciales y prensa empresarial de buena reputación para detectar cambios como variaciones en el gasto publicitario y necesidades de contenido de comercio electrónico. En algunos casos, se utilizaron suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes y verificaciones de importación y exportación a nivel de envío para respaldar supuestos más difíciles de verificar a partir de una sola fuente pública. Las fuentes aquí listadas son ilustrativas, y se utilizaron referencias públicas y propietarias adicionales para la recopilación, las verificaciones cruzadas y la aclaración de supuestos.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué compran realmente los clientes y cómo se fija el precio, ya que los paquetes de servicios varían sustancialmente según el caso de uso. Hablamos con fotógrafos en activo, operadores de estudio, proveedores de servicios centrados en línea, compradores corporativos y socios de canal, para poder reconciliar la visión del lado de la demanda con las realidades del lado de la oferta.
La cobertura se equilibró en toda América del Norte para evitar sobreponderar un país o un grupo de clientes, dadas las diferencias en niveles de precios, estacionalidad y patrones de uso, en particular para sesiones comerciales, retratos y eventos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 18% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 18% | Gerentes: 49% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una reconstrucción de arriba hacia abajo del conjunto de ingresos de América del Norte, vinculando la demanda direccionable con señales observables, y luego filtrando ese conjunto hacia servicios fotográficos profesionales y de pago. En la práctica, los ingresos por servicios se reconstruyen utilizando indicadores como el número de empresas y las tendencias de empleo de fotógrafos, la frecuencia típica de proyectos por usuario final, los patrones de estacionalidad para reservas de eventos y bodas, y la proporción de sesiones realizadas mediante formatos de estudio frente a en el lugar y exclusivamente en línea.
Después de formar el conjunto general, se realizaron verificaciones selectivas de abajo hacia arriba para mantener totales realistas. Estas verificaciones incluyeron rangos de precios muestreados para entregables comunes (por ejemplo, tarifas de sesión y paquetes por imagen), verificaciones de canal sobre los volúmenes de reservas en áreas metropolitanas clave y divulgaciones de ingresos de proveedores cuando estaban disponibles. Donde existían vacíos de datos para operadores más pequeños, el escalado se manejó con cautela. Para las previsiones, se aplicó un análisis de escenarios, luego anclado a una visión multivariante que vincula la demanda con la intensidad de contenido de comercio electrónico, la dirección del gasto en marketing y las tendencias de formación de empresas. Los supuestos se revisaron y ajustaron con base en las perspectivas de precios y carga de trabajo descritas por los entrevistados.
Validación de datos y ciclo de actualización
La validación se completó mediante múltiples pasadas, en las que los resultados se compararon con señales independientes como las tendencias de empleo y salarios para ocupaciones fotográficas, el número de empresas y las trayectorias de ingresos divulgadas por proveedores de servicios visibles. Cuando el modelo producía saltos inesperados, se revisaban de nuevo los impulsores subyacentes, y se volvía a contactar a los encuestados cuando un supuesto clave, como el valor promedio del proyecto o la frecuencia de reservas, parecía desalineado.
Antes de la aprobación final, el trabajo es revisado por otro analista para garantizar que los insumos, los cálculos y la lógica se mantengan coherentes entre países y formatos de servicio. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando un cambio material afecta la demanda o la dinámica de precios. Antes de la entrega, se completa una ronda final de actualización para que los clientes reciban la visión más reciente, alineada con las publicaciones de datos más actuales.
Comparación del dimensionamiento del mercado de servicios fotográficos de América del Norte de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los servicios fotográficos pueden variar incluso cuando parecen cubrir la misma región, porque los límites de servicio y las decisiones de reconocimiento de ingresos difieren. En esta categoría, las mayores diferencias suelen provenir de lo que se cuenta como servicio de pago frente a flujos de ingresos adyacentes, y de si el trabajo informal y a tiempo parcial se trata como parte del mercado.
Las señales de empleo y registro de empresas, junto con precios validados mediante entrevistas para los tipos de sesión comunes, son las verificaciones que mantienen la estimación de Mordor Intelligence vinculada a los ingresos por servicios profesionales en Estados Unidos, Canadá y México, en lugar de una categoría más amplia de "fotografía" que puede mezclar equipos, herramientas para creadores o ingresos derivados de pasatiempos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 12,39 mil millones USD (2025) | |
| Editorial de datos del sector A | 14,60 mil millones USD (2025) | A menudo se alinea con una línea de ingresos más amplia de la industria fotográfica que puede incluir actividades adyacentes e ingresos mixtos a tiempo parcial, lo que amplía los ingresos contabilizados más allá de las transacciones de servicios pagados. |
| Blog de mercado B | 15,00 mil millones USD (2023) | Utiliza un año base más antiguo y se basa en una proyección de alto nivel sin una separación clara entre servicios comerciales frente al trabajo relacionado de producción de medios y creación de contenido, lo que puede elevar el total. |
La dispersión entre las cifras proviene principalmente de los límites de alcance y del momento del año base, no de un desacuerdo sobre la dirección del crecimiento. Al mantener los insumos vinculados a señales de demanda y precios medibles, y luego verificar de nuevo los totales frente a indicadores independientes, la estimación se mantiene repetible y más fácil de auditar cuando los supuestos necesitan actualizarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de servicios fotográficos de América del Norte?
El mercado está valorado en USD 12.910 millones en 2026 y está en camino de alcanzar USD 15.840 millones en 2031, creciendo a una CAGR del 4,18%.
¿Qué segmento de servicios concentra la mayor participación?
La Fotografía de Retratos lidera con el 28,93% de los ingresos de 2025, impulsada por las fotografías de perfil, los retratos familiares y las necesidades de marca personal.
¿Por qué el comercio electrónico es importante para el crecimiento del mercado?
Los minoristas en línea dependen de imágenes de productos de alta calidad para reducir las devoluciones y elevar las tasas de conversión, lo que impulsa al segmento de usuarios finales del comercio electrónico a una CAGR del 7,12% hasta 2031.
¿Cómo afectará la fusión Getty Images-Shutterstock a la competencia?
La combinación agrupa extensas bibliotecas de contenido y presupuestos de I+D en inteligencia artificial, mejorando las ventajas de escala e intensificando la presión sobre los proveedores más pequeños de imágenes de archivo.
¿Qué país está creciendo más rápido dentro de la región?
Se prevé que México crezca a una CAGR del 5,05% entre 2026 y 2031, impulsado por el aumento de los ingresos disponibles y la expansión del comercio digital.
¿Qué tecnologías están reconfigurando los servicios fotográficos?
Las herramientas de edición impulsadas por inteligencia artificial, la captura inmersiva de 360° y las herramientas de colaboración basadas en la nube están acortando los ciclos de entrega y creando nuevas categorías de servicios en toda América del Norte.
Última actualización de la página el:



