
Tamanho e Participação do Mercado de Serviços Fotográficos da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
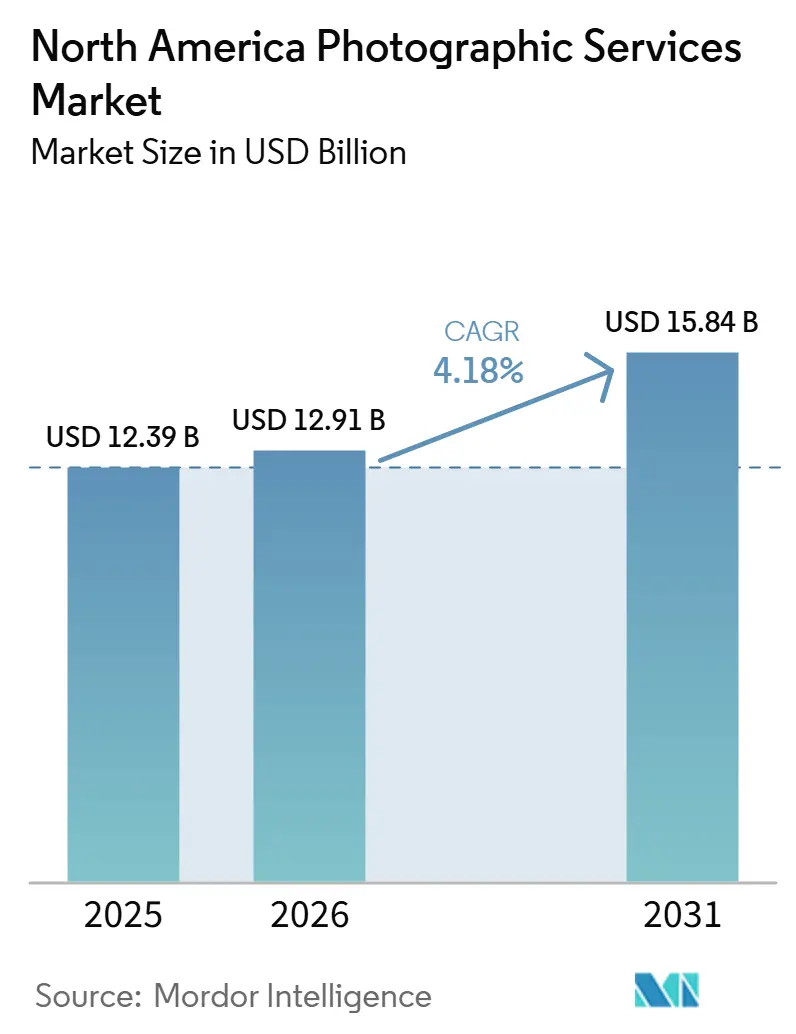
| Tamanho do mercado no ano base (2025) | 12.39 Bilhões de dólares |
| Tamanho do Mercado (2026) | 12.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.84 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.18 % |
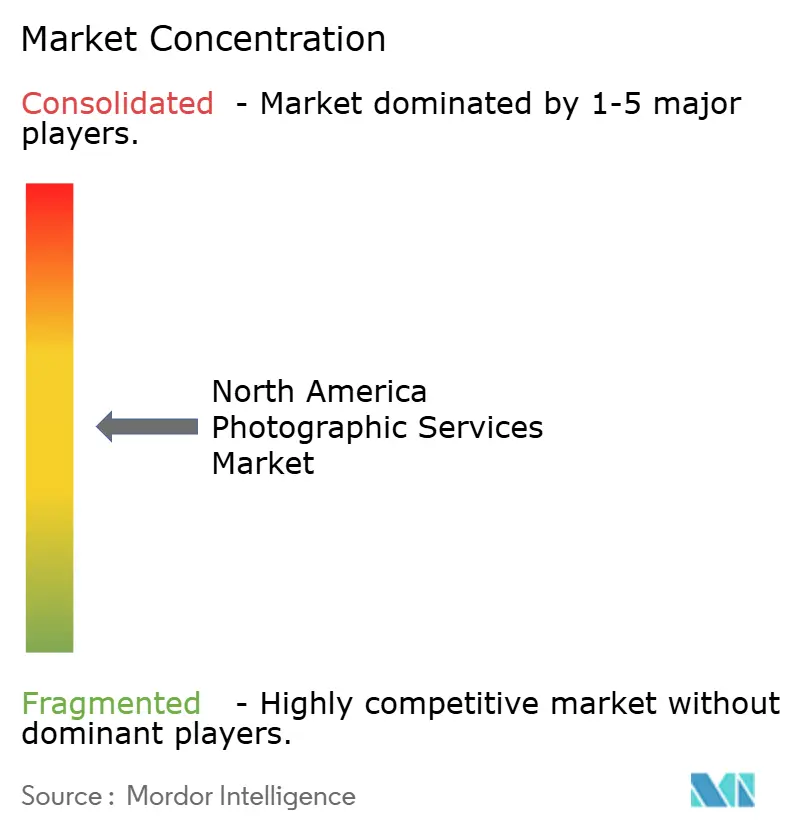
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Fotográficos da América do Norte por Mordor Intelligence
O tamanho do Mercado de Serviços Fotográficos da América do Norte foi avaliado em 12,39 bilhões de USD em 2025 e estima-se que cresça de 12,91 bilhões de USD em 2026 para atingir 15,84 bilhões de USD até 2031, a um CAGR de 4,18% durante o período de previsão (2026-2031).
A expansão constante é sustentada pelo aumento dos gastos com comércio visual, pela narrativa de marca corporativa e pela demanda por conteúdo imersivo em 360°, mesmo com as câmeras de smartphones e a automação por inteligência artificial remodelando os fluxos de trabalho tradicionais. Grandes consolidadores estão realizando fusões para construir bibliotecas multiformato e capacidades de inteligência artificial, enquanto especialistas ágeis concentram-se em segmentos de nicho, como edição assistida por inteligência artificial ou sessões em estúdio virtual. Os consumidores individuais continuam priorizando imagens profissionais para redes sociais e eventos marcantes, mas os varejistas de comércio eletrônico estão emergindo como um poderoso motor de crescimento, uma vez que a qualidade das imagens está diretamente ligada às taxas de conversão. A mudança tecnológica, portanto, atua tanto como pressão competitiva quanto como catalisador, compelindo os prestadores de serviços a aprimorar suas propostas de valor em torno de velocidade, autenticidade e consistência entre plataformas.
Principais Conclusões do Relatório
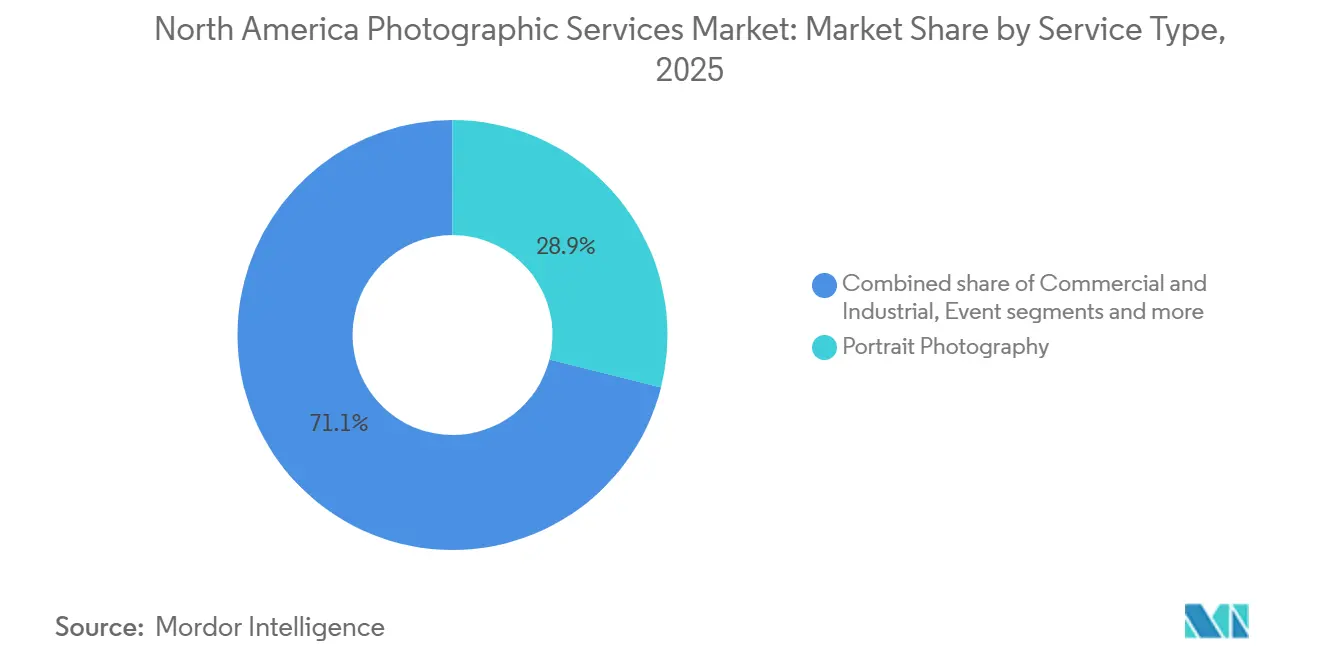
- Por tipo de serviço, a Fotografia de Retratos liderou com 28,93% da participação na receita do mercado de serviços fotográficos da América do Norte em 2025, enquanto a Fotografia 360°/RV tem previsão de expansão a uma CAGR de 6,41% até 2031.
- Por usuário final, os Consumidores Individuais detinham 60,74% da participação do mercado de serviços fotográficos da América do Norte em 2025, enquanto o segmento de Comércio Eletrônico e Varejistas Online registrou a maior CAGR projetada, de 7,12%, até 2031.
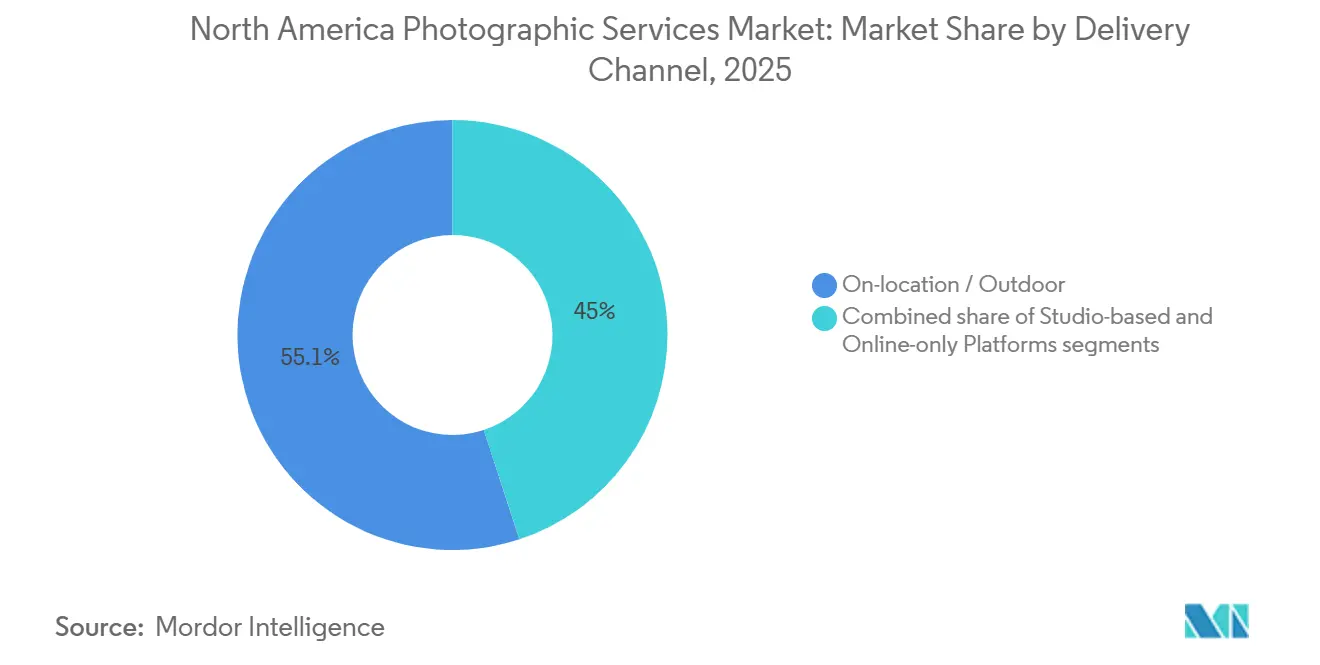
- Por canal de entrega, as sessões Em Locação/Ao Ar Livre responderam por 55,05% do tamanho do mercado de serviços fotográficos da América do Norte em 2025; as Plataformas Exclusivamente Online estão avançando a uma CAGR de 6,84% até 2031.
- Por país, os Estados Unidos comandaram 81,86% da participação na receita em 2025 e mantêm vantagens de escala, enquanto o México está projetado para crescer mais rapidamente, a uma CAGR de 5,05% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Serviços Fotográficos da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redes sociais e conteúdo gerado por usuários | +0.8% | Global, mais forte nos mercados urbanos dos EUA | Curto prazo (≤ 2 anos) |
| Imagens de produtos de alta qualidade para comércio eletrônico | +0.9% | América do Norte, com expansão para o México | Médio prazo (2-4 anos) |
| Recuperação dos gastos em marca e marketing corporativo | +0.7% | EUA e Canadá | Médio prazo (2-4 anos) |
| Fluxos de trabalho de edição automatizada habilitados por inteligência artificial | +0.6% | Polos tecnológicos em toda a América do Norte | Longo prazo (≥ 4 anos) |
| Imagens imersivas em 360° e RV | +0.5% | Mercados empresariais dos EUA, adoção inicial no Canadá | Longo prazo (≥ 4 anos) |
| Mercadoria fotográfica personalizada via plataformas de POD | +0.6% | Mercados de consumo em toda a América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Redes Sociais e Conteúdo Gerado por Usuários
Marcas e influenciadores dependem de feeds visualmente coesos para engajar seus públicos, gerando uma demanda constante por imagens de nível profissional nas plataformas sociais. Embora as câmeras de smartphones permitam capturas espontâneas, a adesão às diretrizes de marca exige edição profissional, consultoria de iluminação e entregas em múltiplos formatos. Esses serviços garantem consistência e qualidade, elementos críticos para manter a confiança do público e a identidade da marca. Como resultado, práticas híbridas ampliam o mercado de serviços profissionais ao combinar a praticidade da fotografia com smartphones com a expertise de profissionais. Tendências que enfatizam a autenticidade do conteúdo aumentaram a demanda por retratos espontâneos, permitindo que os fotógrafos capitalizem em funções consultivas focadas na consistência estilística. Além disso, a crescente necessidade de conteúdo personalizado e identificável criou oportunidades para que fotógrafos orientem clientes no alinhamento de suas estratégias visuais com as preferências do público. Agências que combinam edição rápida com otimizações adaptadas a plataformas específicas observam um aumento na fidelização de clientes que priorizam as redes sociais, pois esses serviços os ajudam a se manter competitivos em um ambiente digital acelerado.
Demanda do Comércio Eletrônico por Imagens de Produtos de Alta Qualidade
Análises de conversão confirmam que imagens captadas profissionalmente reduzem as taxas de devolução de produtos e constroem a confiança dos compradores, levando os varejistas digitais a terceirizar a fotografia em escala. O mercado de serviços fotográficos da América do Norte se beneficia da aceleração do comércio eletrônico transfronteiriço entre os Estados Unidos e o México, o que impulsiona a demanda por visuais culturalmente adaptados. Os varejistas solicitam cada vez mais rotações em 360° e ativos prontos para realidade aumentada, ampliando os fluxos de receita para estúdios que investem em mesas giratórias automatizadas e softwares de imagem interativa. Redes logísticas aprimoradas reduzem os prazos de entrega, portanto os comerciantes esperam ciclos de sessão fotográfica na mesma semana; fornecedores que cumprem esses prazos conquistam vínculos contratuais duradouros. A trajetória reforça micro-especializações específicas de produtos, como disposições planas para moda, fotos macro de eletrônicos e estilização culinária.
Recuperação dos Gastos em Marca e Marketing Corporativo
A reabertura pós-pandemia estimulou campanhas corporativas centradas na experiência do colaborador, narrativas de ESG e cultura de trabalho híbrido. Os departamentos de relações com investidores de empresas de capital aberto agora agendam sessões fotográficas contínuas para atualizar imagens de liderança em canais ambientais, web e sociais. Fusões setoriais e recuperações de eventos presenciais, destacadas pela combinação Getty-Shutterstock de 2025, reforçam a renovada confiança em ativos de conteúdo[1]Leigh McGowran, "Getty Images, Shutterstock confirmam fusão de USD 3,7 bilhões," reuters.com . À medida que a visibilidade dos executivos se amplia em webinários e conferências presenciais, cresce a demanda por bibliotecas consistentes de fotos de perfil. Os prestadores de serviços conseguem coordenar sessões em múltiplas cidades por meio de guias de estilo compartilhados e acordos-quadro. As agências de marketing terceirizam simultaneamente os registros fotográficos de bastidores de produção para integrá-los à narrativa em vídeo, sustentando os valores médios dos projetos.
Fluxos de Trabalho de Edição Automatizada Habilitados por Inteligência Artificial
Ferramentas de aprendizado de máquina agora executam balanceamento de cores, remoção de fundo e marcação em lote em minutos, reduzindo os ciclos de entrega em mais da metade para os primeiros adotantes. A entidade fusionada Getty Images-Shutterstock está escalando inteligência artificial proprietária para contrapor a concorrência da arte generativa. Estúdios que implantam editores baseados em nuvem atendem clientes geograficamente dispersos sem gargalos de tamanho de arquivo, viabilizando modelos de assinatura para trabalho corporativo recorrente. O investimento em treinamento funciona como barreira à entrada, mas, uma vez absorvido, os custos variáveis caem acentuadamente, permitindo que os prestadores de serviços precifiquem de forma agressiva em relação às lojas tradicionais. Oportunidades também surgem na garantia de qualidade por inteligência artificial, onde algoritmos identificam problemas de foco antes que as equipes de campo deixem um local, reduzindo o risco de resessão fotográfica.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Câmeras de smartphones avançadas estão canibalizando a demanda | -0.4% | Segmentos de consumidores em toda a América do Norte | Curto prazo (≤ 2 anos) |
| Sazonalidade de eventos e cancelamentos | -0.3% | Mercados de casamentos e eventos corporativos | Médio prazo (2-4 anos) |
| Regulamentos de privacidade de dados limitando a fotografia espontânea | -0.2% | Mercados de conformidade regulatória | Longo prazo (≥ 4 anos) |
| Escrutínio de sustentabilidade sobre o processamento químico fotográfico | -0.1% | Mercados tradicionais de processamento fotográfico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Câmeras de Smartphones Avançadas Canibalizando a Demanda
Os avanços na fotografia computacional a posicionaram como uma alternativa viável às DSLRs de nível básico em cenários bem iluminados, levando a uma queda na demanda por serviços profissionais de retrato. Essa tendência intensificou as pressões de margem sobre estúdios de médio porte, à medida que consumidores conscientes com custos adotam cada vez mais abordagens faça você mesmo. No entanto, serviços de alto valor, como configurações de iluminação controlada, impressão em grande formato e pós-produção avançada, permanecem dependentes da expertise profissional. Estúdios que integram oficinas centradas em smartphones e soluções de edição móvel rápida estão mitigando efetivamente os riscos de desintermediação. Ao aproveitar essas estratégias, os prestadores de serviços estão desbloqueando novas oportunidades de receita enquanto se adaptam às preferências de consumo em evolução.
Sazonalidade de Eventos e Cancelamentos
Casamentos e eventos corporativos frequentemente se concentram em agendas apertadas, criando períodos de baixa atividade nos meses fora do pico. Essas lacunas de capacidade podem impactar significativamente os fluxos de receita de empresas que dependem de reservas consistentes. Mudanças climáticas repentinas ou alertas sanitários podem anular reservas de fins de semana inteiros, deixando os operadores com pouco tempo para se adaptar. O crescimento de eventos híbridos e virtuais levou a uma queda na demanda por fotos no local, reduzindo subsequentemente os valores médios dos pedidos e a lucratividade. Embora expandir para retratos corporativos ou sessões para comércio eletrônico possa estabilizar o fluxo de caixa, isso exige equipamentos distintos, habilidades especializadas e abordagens de marketing personalizadas, o que pode demandar investimento adicional. Além disso, os prêmios de seguro para cancelamentos imprevistos tornam-se uma despesa adicional, obrigando os operadores menores a ajustar seus preços durante os períodos de pico para compensar esses custos e manter a estabilidade financeira.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Domínio dos Retratos e Ascensão Imersiva
A Fotografia de Retratos controla 28,93% das receitas de 2025, sublinhando a atração constante de fotos de perfil, retratos de família e imagens de marca pessoal dentro do mercado de serviços fotográficos da América do Norte. O crescimento das redes de relacionamento profissional e do ensino online intensifica a demanda por fotos de perfil aprimoradas em todas as faixas etárias. Os estúdios se diferenciam por meio de entrega expressa e níveis de retoque, permitindo a segmentação de preços sem diluir a qualidade percebida. A Fotografia Comercial e Industrial permanece resiliente à medida que as empresas priorizam narrativas centradas em produtos para ativos de marketing omnicanal. Enquanto isso, o subsegmento de 360°/RV cresce a uma CAGR de 6,41%, sinalizando que os formatos imersivos estão evoluindo de novidade para requisitos consolidados no setor imobiliário e no varejo experiencial. Prestadores de serviços que investem em equipamentos multissensor, softwares de costura de imagens e integrações de realidade aumentada se posicionam para uma captura de participação desproporcional quando a adoção em massa se acelerar.
Uma combinação mais ampla de ofertas especializadas — incluindo fotografia escolar, licenciamento de banco de imagens e edição aprimorada por inteligência artificial — completa o mercado de serviços fotográficos da América do Norte, protegendo os operadores contra a volatilidade de um único segmento. As sessões Escolares e Acadêmicas geram receita anual previsível, mas enfrentam escrutínio nas aquisições à medida que os distritos exploram alternativas digitais de redução de custos. O banco de imagens e o licenciamento ganharam novo impulso com a fusão Getty-Shutterstock, que ampliou os arquivos pesquisáveis para criadores globais. A expansão contínua de ativos de 360°/RV está prevista para elevar a contribuição do segmento para além de 10% do tamanho do mercado de serviços fotográficos da América do Norte na próxima década, remodelando as prioridades de investimento dos estúdios em direção ao hardware de captura imersiva.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Usuário Final: Âncora do Consumidor e Expansão do Varejista
Os Consumidores Individuais responderam por 60,74% da demanda do mercado em 2025, reafirmando o valor cultural atribuído ao registro profissional de eventos de vida dentro do mercado de serviços fotográficos da América do Norte. Celebrações de marcos importantes, marca pessoal e retratos prontos para redes sociais sustentam os gastos recorrentes. A melhoria das ópticas de smartphones reduziu as barreiras de entrada para fotografias casuais, mas os clientes ainda contratam especialistas para domínio da iluminação, saída em resolução de impressão e eficiência de tempo. Empresas e PMEs mantêm orçamentos estáveis para fotografia de liderança e conteúdo de marca empregadora, à medida que os mercados de trabalho permanecem competitivos. As casas de Mídia e Entretenimento demandam sessões altamente especializadas, licenciamento e registros em set que comandam diárias premium.
O segmento de Comércio Eletrônico e Varejistas Online representa o grupo de usuários finais de crescimento mais rápido, com uma CAGR de 7,12%, pois a ciência da conversão correlaciona múltiplos ângulos de imagem e estilização consistente com maior conclusão de carrinho. O tamanho do mercado de serviços fotográficos da América do Norte para este segmento está projetado para expandir consideravelmente até 2031, impulsionado por visualizações interativas em 360° e sobreposições de realidade aumentada que reduzem o tempo de consideração. As Instituições de Ensino mantêm uma fatia menor, porém estável, da demanda por meio de contratos de formatura e anuário, embora a pressão de preços se intensifique com o aperto dos orçamentos. Prestadores de serviços capazes de vender de forma cruzada fotografia de produtos, pacotes corporativos e cobertura de eventos criam pipelines de receita em múltiplas camadas que protegem contra oscilações econômicas.
Por Canal de Entrega: Força das Sessões Em Locação e Impulso Prioritariamente Digital
Em 2025, as sessões em locação e ao ar livre responderam por 55,05% da receita total, sublinhando uma clara preferência dos clientes por ambientes autênticos no mercado de serviços fotográficos da América do Norte. A atração da iluminação natural, cenários contextuais e narrativas imersivas justifica as sobretaxas de deslocamento e sessões estendidas e ajuda a manter a receita média por trabalho. Embora os serviços em estúdio sejam cruciais para iluminação controlada, fundos consistentes e sessões fotográficas de alto volume de produtos, o crescimento dos sets móveis pop-up está desafiando as vantagens dos locais fixos tradicionais. As plataformas exclusivamente online estão experimentando uma CAGR robusta de 6,84%, impulsionadas por suítes de edição baseadas em nuvem e revisão colaborativa que diminuem as restrições geográficas. Esses fluxos de trabalho remotos permitem que fotógrafos atendam clientes em todo o país sem incorrer em custos adicionais de deslocamento, ampliando efetivamente seu alcance de audiência. Serviços como retoque em massa orientado por inteligência artificial, portais de gerenciamento de ativos de marca e pacotes de conteúdo por assinatura estão prosperando nesse cenário digital. No entanto, a experiência tangível de estar fisicamente presente em eventos ou durante sessões de retrato em ambiente permanece incomparável na entrega totalmente digital. Prestadores de serviços híbridos, que mesclam consultas online com execução presencial, estão aproveitando as vantagens multicanal, promovendo maior fidelização dos clientes e consolidando sua posição nos segmentos premium do mercado de serviços fotográficos da América do Norte.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
Em 2025, os Estados Unidos estão projetados para dominar o mercado, respondendo por substanciais 81,86% da receita total. Essa dominância é impulsionada pela robusta renda disponível da nação, uma estrutura de comércio eletrônico bem estabelecida e uma cultura generalizada de narrativa visual, tanto pessoal quanto profissional. Grandes cidades como Nova Iorque, Los Angeles e Chicago funcionam como polos movimentados, abrigando uma densa rede de fotógrafos, agências e fornecedores de equipamentos. Embora a demanda canadense espelhe essas tendências, ela se dá em menor escala. Apresenta uma excelente oportunidade para estúdios americanos que buscam expansão transfronteiriça, especialmente nos corredores de Vancouver e Toronto. Enquanto isso, o México está em uma trajetória de crescimento, ostentando a taxa de expansão mais rápida, com uma CAGR de 5,05% até 2031, devido ao crescimento consistente do PIB e a uma classe média emergente com maior poder aquisitivo.
Embora a maior parte dos gastos fotográficos na América do Norte esteja concentrada nos EUA, são os centros urbanos emergentes no México que estão testemunhando as taxas de crescimento mais acentuadas. A rápida digitalização do varejo no México simplificou pagamentos e logística e capacitou as PMEs a investir mais em catálogos de produtos de alta qualidade. No Canadá, as empresas estão priorizando imagens de marca empregadora. Isso é especialmente evidente em polos tecnológicos como Toronto e Montréal, onde a ascensão dos modelos de trabalho híbrido intensificou a demanda por imagens consistentes de equipes remotas. Além disso, os acordos comerciais transfronteiriços estão harmonizando padrões, obrigando os estúdios a garantir metadados multilíngues, navegar por diversas regulamentações de privacidade e agilizar os processos alfandegários para entregas físicas.
Os estados costeiros dos EUA geram volumes mais elevados devido a populações densas e sedes de marcas, enquanto os mercados do interior prosperam com fotografia de eventos e mercadorias personalizadas. Festivais e franquias esportivas no Texas e na Flórida sustentam atribuições ao longo do ano, equilibrando períodos mais lentos no inverno. As áreas rurais utilizam cada vez mais portais remotos de revisão, permitindo que os clientes selecionem edições sem consultas presenciais. As plataformas de licenciamento de imagens otimizam a descoberta segmentando catálogos com palavras-chave regionais. No Canadá, as políticas governamentais favorecem imagens diversas e inclusivas, criando oportunidades para fotógrafos com portfólios alinhados. Os projetos de infraestrutura e as iniciativas de turismo do México impulsionam a demanda por mapeamento com drones e experiências imersivas em 360°, embora as flutuações cambiais impactem os custos de equipamentos.
Panorama regulatório
O mercado de serviços fotográficos da América do Norte opera sob uma combinação em evolução de supervisão de direitos autorais, proteção ao consumidor e política de concorrência que afeta os termos de licenciamento, os modelos de assinatura e a forma como as bibliotecas de imagens monetizam casos de uso habilitados por IA. Nos Estados Unidos, o Departamento de Justiça concedeu aprovação antitruste incondicional para a fusão entre Getty Images e Shutterstock em fevereiro de 2026, evidenciando como o escrutínio da concorrência pode moldar a consolidação entre grandes licenciadores de conteúdo visual com operações norte-americanas.
No lado dos consumidores e criadores, ações de fiscalização e defesa de interesses também estão moldando as práticas operacionais de plataformas e profissionais independentes. Em maio de 2026, a Shutterstock resolveu uma questão junto à FTC relacionada a práticas de assinatura, o que aumentou o foco de conformidade na transparência de preços e nos fluxos de cancelamento para plataformas exclusivamente on-line. A governança de direitos autorais permanece central para a monetização, com o Canadá contando com a supervisão do Copyright Board sobre tarifas e licenciamento coletivo, enquanto a Professional Photographers of America (PPA) e a American Society of Media Photographers (ASMP) apoiam padrões, educação e defesa de políticas relevantes para contratos, liberações de modelo e propriedade, e gestão de direitos.
Análise da cadeia de valor
A cadeia de valor nos serviços fotográficos da América do Norte avança desde os insumos de captura (equipamentos de câmera e iluminação, estúdios e logística no local, equipes e talentos) por meio da produção (planejamento de sessões, styling, captura e gestão de dados) até a pós-produção (cor, retoque, composição, remoção de fundo, marcação e controle de qualidade), e depois para a distribuição e a monetização. A entrega combina cada vez mais portais para clientes destinados a provas e colaboração com saídas multiformato, incluindo ativos digitais para e-commerce e branding corporativo, além de acabamento fotográfico físico e produtos personalizados quando relevante.
Para serviços orientados a banco de imagens e licenciamento, a cadeia se estende ainda mais para a administração de direitos, estruturas contratuais e distribuição em plataformas. Os EULAs e os termos de acesso premium e corporativo regem o uso, as indenizações e as aplicações posteriores permitidas. Grandes agregadores e bibliotecas, incluindo Getty Images e Shutterstock, ocupam o centro da aquisição, curadoria e distribuição global, enquanto associações comerciais como PPA e ASMP, junto com grupos de criadores baseados no Canadá, apoiam a longa cauda de fotógrafos independentes por meio de seguros, melhores práticas e educação jurídica e de direitos que ajudam a padronizar o fornecimento upstream e melhorar a confiança do cliente.
Cenário Competitivo
Na América do Norte, o mercado de serviços fotográficos permanece fragmentado, com os principais players respondendo por uma participação moderada da receita total. Esse cenário abre espaço para que entrantes de médio porte e de nicho conquistem seu espaço. Uma consolidação significativa ocorreu em janeiro de 2025, quando Getty Images e Shutterstock se fundiram em um negócio avaliado em USD 3,7 bilhões. Essa fusão não apenas combina suas vastas bibliotecas, mas também viabiliza o licenciamento cruzado de ferramentas avançadas de inteligência artificial. Além disso, projeta-se que a fusão gere benefícios anuais de custo entre USD 150 milhões e USD 200 milhões[2]"Getty Images e Shutterstock se fundem, criando uma empresa líder em conteúdo visual," investors.gettyimages.com . Com essa maior escala, a entidade recém-formada está posicionada para fazer investimentos substanciais em pesquisa e desenvolvimento de imagens generativas, uma iniciativa voltada a contrapor a tendência de commoditização do conteúdo. Em resposta, os especialistas independentes estão conquistando seu nicho ao focar em direção criativa personalizada, ciclos de iteração mais rápidos e uma experiência de nível boutique para seus clientes.
A adoção de tecnologia forma o principal campo de batalha competitivo. Estúdios que implantam seleção assistida por inteligência artificial e portais de aprovação baseados em nuvem reduzem drasticamente os prazos de entrega, conquistando contratos corporativos recorrentes. Operadores de nicho, como casas de fotografia escolar, aproveitam o capital de marca localizado e a retenção de clientes ano após ano para manter nichos defensáveis apesar da fragmentação macro. Varejistas de equipamentos como B&H Photo Video apoiam a resiliência do ecossistema ao oferecer programas de aluguel rápido de lentes e clínicas de firmware, garantindo que os profissionais possam acompanhar a evolução do hardware. Plataformas mobile-first integram reservas instantâneas, preços dinâmicos e modelos de contratação por economia gig para corresponder às expectativas de conveniência dos consumidores.
A pressão de preços se intensifica na extremidade de baixa complexidade do espectro, onde câmeras de smartphones substituem a demanda de nível básico. Os prestadores de serviços respondem diversificando para verticais de valor agregado, como impressão de arte mural, auditorias visuais orientadas por dados para conformidade no comércio eletrônico e cobertura de eventos híbridos, combinando fotos estáticas com destaques em vídeo. Combinados, esses serviços diferenciados sustentam os perfis de margem mesmo quando os segmentos commoditizados se estreitam. A natureza orientada a serviços do mercado e a preferência regional por talentos locais garantem que as pequenas empresas permaneçam viáveis ao lado das plataformas globais, mantendo um campo competitivo inerentemente diversificado.
Líderes do Setor de Serviços Fotográficos da América do Norte
Shutterfly LLC
Lifetouch Inc.
Getty Images Holdings Inc.
Shutterstock Inc.
Snappr Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco é mais visível onde os compradores exigem velocidade, repetibilidade e governança, além de diferenciação criativa. Os fluxos de trabalho de e-commerce e varejo on-line criam espaço para pacotes de serviços que combinam captura de produtos em grande volume com ativos de 360 graus, styling padronizado e pós-produção automatizada, apoiados por portais de colaboração e aprovação exclusivamente on-line. Provedores capazes de operacionalizar isso em escala também podem ampliar os fluxos de trabalho transfronteiriços dentro da América do Norte, oferecendo metadados multilíngues, guias de estilo consistentes e bibliotecas de ativos gerenciadas para varejistas que operam nos Estados Unidos, Canadá e México.
Uma segunda área de oportunidade centra-se em conteúdo com direitos liberados e modelos de licenciamento adequados à distribuição na era da IA. A consolidação entre as principais bibliotecas, reforçada pela aprovação antitruste dos EUA em fevereiro de 2026 para a fusão entre Getty Images e Shutterstock, está direcionando investimentos para ferramentas proprietárias e soluções de conteúdo de nível corporativo, o que deixa espaço para especialistas que empacotam imagens autorizadas e devidamente liberadas com termos de uso claros para clientes comerciais. Temas de política e conformidade também continuam a gerar demanda por serviços, à medida que a defesa dos criadores em torno da modernização dos direitos autorais, incluindo atividades da VACRA e o apoio de grupos como ASMP e NANPA, aumenta a conscientização sobre registro, atribuição e boas práticas de licenciamento, incentivando contratos, liberações e gestão de direitos mais formalizados tanto em plataformas quanto em estúdios independentes.
Desenvolvimentos recentes do setor
- Junho de 2026: A Getty Images Holdings, Inc. apresenta parceria com a OpenAI para integrar bibliotecas de conteúdo licenciado nas experiências de busca e descoberta do ChatGPT. A integração de descoberta de conteúdo e licenciamento impulsionada por IA amplia o acesso a imagens premium e acelera os fluxos de trabalho de licenciamento para clientes. A integração da plataforma de IA monetiza bibliotecas licenciadas e reforça o posicionamento competitivo no mercado de conteúdo visual.
- Março de 2026: A Shutterfly LLC firmou um acordo estratégico plurianual com a HP Indigo para atualizar sua frota de impressão industrial, incluindo a implantação de 35 prensas HP Indigo 120K. A expansão da capacidade em impressão digital de grande formato amplia as capacidades de produção para saídas de alto valor. A parceria fortalece os serviços fotográficos da América do Norte ao aumentar a produtividade e a automação para produtos personalizados, impulsionando a escala.
- Fevereiro de 2026: A Getty Images Holdings, Inc. e a Shutterstock Inc. recebem aprovação antitruste incondicional para sua fusão de iguais. Grande consolidação no mercado de banco de imagens e licenciamento. As bibliotecas combinadas e as ferramentas de IA remodelam a dinâmica competitiva e permitem benefícios de licenciamento cruzado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado abrange a receita obtida com serviços fotográficos profissionais prestados a clientes em toda a América do Norte, incluindo planejamento, captura de imagens, edição e entrega final por meio de fluxos de trabalho em estúdio, no local ou exclusivamente on-line.
Exclusões de escopo: esta dimensionamento exclui equipes de fotografia internas de propriedade do cliente, fotografia de consumo do tipo faça-você-mesmo e vendas de câmeras, lentes, iluminação e outros equipamentos.
Visão geral da segmentação
- Por Tipo de Serviço
- Fotografia de Retratos
- Fotografia Comercial e Industrial
- Fotografia de Eventos e Casamentos
- Fotografia Escolar e Acadêmica
- Serviços de Banco de Imagens / Licenciamento
- Por Usuário Final
- Consumidores Individuais
- Empresas e PMEs
- Mídia e Entretenimento
- Instituições de Ensino
- Comércio Eletrônico e Varejistas Online
- Por Canal de Entrega
- Em Locação / Ao Ar Livre
- Em Estúdio
- Plataformas Exclusivamente Online
- Por País
- Estados Unidos
- Canadá
- México
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer os limites do mercado, identificar os impulsionadores da demanda e testar a direção esperada de crescimento nos Estados Unidos, Canadá e México. Consultamos estatísticas públicas e referências como o US Bureau of Labor Statistics, a Statistics Canada, o US Census Bureau e fontes oficiais de dados comerciais para serviços transfronteiriços e insumos relacionados.
Para tornar o modelo prático, também revisamos registros corporativos e apresentações a investidores em busca de receita de serviços divulgada, mix e comentários sobre preços, comparando depois esses sinais com comunicados de associações comerciais e imprensa de negócios respeitável quanto a mudanças como deslocamentos de gastos com publicidade e necessidades de conteúdo para e-commerce. Em alguns pontos, assinaturas pagas foram usadas para dados financeiros e inteligência corporativa, bases de dados de patentes e verificações de importação e exportação em nível de embarque para apoiar suposições mais difíceis de verificar a partir de uma única fonte pública. As fontes listadas aqui são ilustrativas, e referências públicas e proprietárias adicionais foram usadas para coleta, verificações cruzadas e esclarecimento de suposições.
Entrevistas e pesquisas primárias
O trabalho primário focou-se em validar o que os clientes efetivamente compram e como isso é precificado, já que os pacotes de serviços variam substancialmente por caso de uso. Conversamos com fotógrafos em atividade, operadores de estúdio, provedores de serviços de base on-line, compradores corporativos e parceiros de canal, para que a visão do lado da demanda pudesse ser reconciliada com as realidades do lado da oferta.
A cobertura foi equilibrada em toda a América do Norte para evitar excesso de peso em um país ou um grupo de clientes, dadas as diferenças em níveis de preço, sazonalidade e padrões de uso, particularmente para sessões comerciais, retratos e eventos.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 26% | Diretores executivos: 18% |
| Nível médio: 56% | Líderes funcionais/de unidade: 33% |
| Empresas menores: 18% | Gerentes: 49% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma reconstrução top-down do pool de receita da América do Norte, vinculando a demanda endereçável a sinais observáveis, filtrando então esse pool para serviços de fotografia profissionais e pagos. Na prática, a receita de serviços é reconstruída usando indicadores como número de empresas e tendências de emprego para fotógrafos, frequência típica de projetos por usuário final, padrões de sazonalidade para reservas de eventos e casamentos, e a participação de sessões entregues por meio de formatos de estúdio versus no local e exclusivamente on-line.
Após formar o pool geral, realizamos verificações seletivas bottom-up para manter os totais realistas. Essas verificações incluíram faixas de preços amostradas para entregáveis comuns (por exemplo, taxas de sessão e pacotes por imagem), verificações de canal sobre volumes de reservas em principais áreas metropolitanas e divulgações de receita de fornecedores quando disponíveis. Onde havia lacunas de dados para operadores menores, o dimensionamento foi tratado com cautela. Para as previsões, foi aplicada uma análise de cenários, ancorada depois a uma visão multivariada que vincula a demanda à intensidade de conteúdo para e-commerce, à direção dos gastos de marketing e às tendências de formação de empresas. As suposições foram revisadas e ajustadas com base nas perspectivas de preços e carga de trabalho descritas pelos entrevistados.
Validação de dados e ciclo de atualização
A validação foi concluída por meio de múltiplas passagens, nas quais os resultados foram comparados com sinais independentes, como tendências de emprego e salários para ocupações fotográficas, número de empresas e trajetórias de receita divulgadas por provedores de serviços visíveis. Quando o modelo produziu saltos inesperados, os fatores subjacentes foram reverificados, e os entrevistados foram recontatados quando uma suposição-chave, como valor médio de projeto ou frequência de reservas, parecia desalinhada.
Antes da aprovação final, o trabalho é revisado por outro analista para garantir que os insumos, os cálculos e a lógica permaneçam consistentes entre países e formatos de serviço. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando uma mudança material afeta a demanda ou a dinâmica de preços. Antes da entrega, uma varredura final de atualização é concluída para que os clientes recebam a visão mais recente, alinhada aos lançamentos de dados mais atuais.
Comparação do dimensionamento do mercado de serviços fotográficos da América do Norte da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para serviços fotográficos podem variar mesmo quando parecem abranger a mesma região, porque os limites de serviço e as escolhas de reconhecimento de receita diferem. Nessa categoria, as maiores diferenças geralmente vêm do que é contado como serviço pago versus fluxos de receita adjacentes, e se o trabalho informal e de meio período é tratado como parte do mercado.
Sinais de emprego e registro de empresas, junto com preços validados por entrevistas para tipos comuns de sessão, são as verificações que mantêm a estimativa da Mordor Intelligence vinculada à receita de serviços profissionais nos Estados Unidos, Canadá e México, em vez de uma categoria mais amplo de "fotografia" que pode misturar equipamentos, ferramentas de criadores ou renda proveniente de hobby.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 12,39 bilhões de USD (2025) | |
| Publicador de Dados do Setor A | 14,60 bilhões de USD (2025) | Frequentemente se alinha a uma linha de receita mais ampla do setor de fotografia que pode incluir atividades adjacentes e renda mista de meio período, o que expande a receita contabilizada além das transações de serviços pagos. |
| Blog de Mercado B | 15,00 bilhões de USD (2023) | Usa um ano-base mais antigo e depende de uma projeção de alto nível sem separação clara entre serviços comerciais e trabalho relacionado de produção de mídia e criação de conteúdo, o que pode elevar o total. |
A dispersão entre os números decorre principalmente dos limites de escopo e do momento do ano-base, não de discordância sobre a direção do crescimento. Ao manter os insumos vinculados a sinais mensuráveis de demanda e preços, e depois reverificar os totais em relação a indicadores independentes, a estimativa permanece repetível e mais fácil de auditar quando as suposições precisam ser atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de serviços fotográficos da América do Norte?
O mercado é avaliado em USD 12,91 bilhões em 2026 e está no caminho certo para atingir USD 15,84 bilhões até 2031, crescendo a uma CAGR de 4,18%.
Qual segmento de serviço detém a maior participação?
A Fotografia de Retratos lidera com 28,93% da receita de 2025, impulsionada pela demanda por fotos de perfil, retratos de família e necessidades de marca pessoal.
Por que o comércio eletrônico é importante para o crescimento do mercado?
Os varejistas online dependem de imagens de produtos de alta qualidade para reduzir devoluções e elevar as taxas de conversão, elevando o segmento de usuários finais de comércio eletrônico a uma CAGR de 7,12% até 2031.
Como a fusão Getty Images-Shutterstock afetará a concorrência?
A combinação reúne extensas bibliotecas de conteúdo e orçamentos de P&D em inteligência artificial, aumentando as vantagens de escala enquanto intensifica a pressão sobre fornecedores menores de banco de imagens.
Qual país está crescendo mais rapidamente na região?
O México tem previsão de crescimento a uma CAGR de 5,05% entre 2026 e 2031, sustentado pelo aumento da renda disponível e pela expansão do comércio digital.
Quais tecnologias estão remodelando os serviços fotográficos?
Edição orientada por inteligência artificial, captura imersiva em 360° e ferramentas de colaboração baseadas em nuvem estão reduzindo os ciclos de entrega e criando novas categorias de serviços em toda a América do Norte.
Página atualizada pela última vez em:



