
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 14.67 Millionen Kubikmeter |
| Marktvolumen (2026) | 15.41 Millionen Kubikmeter |
| Marktvolumen (2031) | 19.69 Millionen Kubikmeter |
| Wachstumsrate (2026 - 2031) | 5.02 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika-Spanplattenmarkt Analyse von Mordor Intelligence
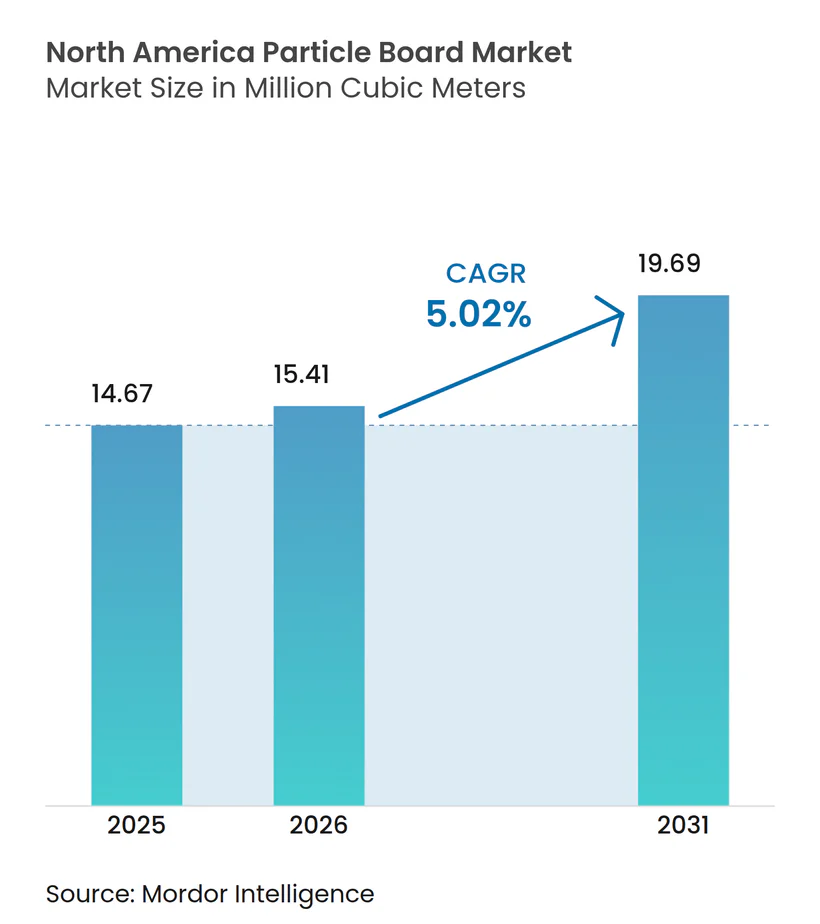
Die Größe des Nordamerika-Spanplattenmarktes wird im Jahr 2026 auf 15,41 Millionen Kubikmeter geschätzt, ausgehend vom Wert des Jahres 2025 von 14,67 Millionen Kubikmeter, mit Projektionen für 2031 von 19,69 Millionen Kubikmeter, und wächst mit einer CAGR von 5,02 % über den Zeitraum 2026–2031. Diese Wachstumstrajektorie spiegelt drei sich überschneidende Kräfte wider. Erstens lenken bundesstaatliche Deponievermeidungsvorschriften Bau- und Abbruchholz in Plattenrohmaterial um, was die Rohstoffkosten für Werke in der Nähe städtischer Abfallströme senkt. Zweitens entwickeln Möbelhersteller ihre Produktlinien um Flachpackformate herum, die geringes Gewicht und enge Maßtoleranzen priorisieren – eine Designphilosophie, die sich mit der Kontinuumpresse-Spanplatte verknüpft. Drittens vermarkten zuckerrohranbauende Regionen in Louisiana Bagasse als alternativen Rohstoff, der den Erzeugern hilft, sich gegen die Volatilität von Sägemühlrückständen abzusichern. Auf der Nachfrageseite treiben die Ausgaben für die Wohnraumsanierung in den Vereinigten Staaten die Volumina für Schranksubstrate und Bodenbelagsunterbau nach oben. Der Wettbewerb verschärft sich, da die Automatisierung mit Kontinuumpresse die Stückkostenlücke zwischen Spanplatten und mitteldichten Faserplatten verringert, was Möbel-OEMs dazu veranlasst, ihre Materialspezifikationen zu überdenken. In der Zwischenzeit haben die EPA-Formaldehydobergrenzen die Anforderungen an die Compliance erhöht, was die Konsolidierung beschleunigt und Werke begünstigt, die Harzaufrüstungen über eine größere Produktionsbasis amortisieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Rohmaterial führten Holzrückstände mit einem Anteil von 57,62 % am nordamerikanischen Spanplattenmarkt im Jahr 2025, während Bagasse bis 2031 voraussichtlich eine CAGR von 5,38 % erzielen wird.
- Nach Anwendung entfiel auf Möbel im Jahr 2025 ein Anteil von 52,58 % an der Größe des nordamerikanischen Spanplattenmarktes, mit einer prognostizierten CAGR von 5,45 % bis 2031.
- Nach Geografie sicherten sich die Vereinigten Staaten im Jahr 2025 einen Anteil von 66,45 % am nordamerikanischen Spanplattenmarktanteil und werden voraussichtlich im gleichen Zeitraum mit einer CAGR von 5,12 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage aus der Bauindustrie | +1.2% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Einfache Verfügbarkeit regionaler Holzrückstände | +0.9% | Vereinigte Staaten (Süden, Pazifischer Nordwesten), Kanada (Quebec, Ontario) | Kurzfristig (≤ 2 Jahre) |
| Anstieg bei Montagemöbeln und DIY-Renovierungsboom | +1.4% | Vereinigte Staaten, Kanada, mit städtischer Konzentration | Kurzfristig (≤ 2 Jahre) |
| Bundesstaatliche Deponievermeidungsvorschriften erschließen recycelte Rohstoffe | +0.8% | Vereinigte Staaten (Kalifornien, Washington, Oregon) | Mittelfristig (2–4 Jahre) |
| Kontinuumpresse-Automatisierung senkt Stückkosten | +0.7% | Nordamerika (Anlagen mit Kapitalzugang) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage aus der Bauindustrie
Die Ausgaben für die Wohnraumsanierung übertrafen 2024 die Erwartungen und trieben die Nachfrage nach Spanplatten in Arbeitsplattenkernen, Treppenstufen und Innenwänden an. Die Baubeginne für Einfamilienhäuser liegen weiterhin komfortabel über den Werten vor der Pandemie, und jede neue Einheit umfasst rund 0,8–1,2 m³ an Plattenprodukten. Der modulare Bau skaliert bei Mehrfamilienprojekten und bevorzugt Spanplatten, da das Material einfach zu bearbeiten ist und wiederholter Handhabung bei der Außenplatzmontage standhält. Kanada spiegelt dieses Muster wider, insbesondere in Ontario und British Columbia, wo Provinzvorschriften Ingenieurholz nun für den Einsatz in nicht tragenden Wänden anerkennen. Infrastrukturausgaben, obwohl ein kleinerer Teil des Verbrauchs, steigern die Spanplattenvolumina bei Schallschutzverkleidungen und temporären Schalungen in Verkehrskorridoren.
Einfache Verfügbarkeit regionaler Holzrückstände
Der Billion-Ton-Bericht 2023 des US-amerikanischen Energieministeriums identifizierte Holzernterückstände und ungenutzte Sägemühlrückstände als Quellen jährlicher Abfälle. Alabama, Georgia, Mississippi und South Carolina tragen zusammen jährlich erhebliche Sägemühlnebenprodukte bei, was Investitionen in Werke entlang wichtiger Schienenknotenpunkte anregt, die Wälder mit Golfküstenhäfen verbinden. Quebec und Ontario genießen eine ähnliche, wenn auch kältere Dynamik: Co-ansässige Sägemühlen- und Plattenoperationen verringern die Transportentfernungen und stabilisieren die Rohstoffkosten. Kleinformatige Bäume, die im Rahmen von Ausdünnungsverträgen des US-amerikanischen Forstdienstes geerntet werden, stellen jährlich eine zusätzliche Quelle dar, obwohl die wirtschaftlichen Aspekte empfindlich gegenüber Gelände und Transportradius sind.
Anstieg bei Montagemöbeln und DIY-Renovierungsboom
IKEA Nordamerika verzeichnete im Geschäftsjahr 2023 Umsätze, ein Richtwert, der die Zugkraft der Montage-auf-Bestellung-Formate auf den nordamerikanischen Spanplattenmarkt unterstreicht. Die E-Commerce-Logistik belohnt verpackungsarme Verpackungen, sodass Möbeldesigner dazu neigen, Spanplattenplatten zu bevorzugen, die Gewichtseinsparungen ermöglichen, ohne die Verbindungsmittelhaltekapazität zu beeinträchtigen. Social-Media-Tutorials haben Holzbearbeitungsfähigkeiten demokratisiert und veranlassen immer mehr Hausbesitzer, sich für Flachpackschränke und Laminatbodenbelagsunterbau zu entscheiden, die mit einfachen Werkzeugen leicht zu installieren sind. Millennial- und Gen-Z-Haushalte, die typischerweise mobiler sind als ältere Kohorten, schätzen Erschwinglichkeit und schnelle Montage gegenüber Erbstückbeständigkeit. Baumärkte bündeln nun Spanplattenregale und Aufbewahrungssets mit Schritt-für-Schritt-Apps, was das Material für nicht-strukturelle Haushaltsaufrüstungen weiter normalisiert.
Bundesstaatliche Deponievermeidungsvorschriften erschließen recycelte Rohstoffe
Kaliforniens SB 1383 schreibt bis 2025 eine Umlenkung von 75 % der organischen Abfälle vor und stellt Bau- und Abbruchholz ausdrücklich in den Geltungsbereich des Gesetzes[1]. Lokale Mahlstationen verkaufen nun recyceltes Rohmaterial zu Schattenpreisen unter 70 USD pro Trockentonne – ein Rabatt, den küstennahe Spanplattenwerke nutzen, um Konkurrenten im Landesinnern zu unterbieten. Washington und Oregon führten ähnliche Verbote ein, was das Angebot für Bioenergieanlagen verknappt und die Kostenkurve für Plattenhersteller umgestaltet. Öffentliche Beschaffungsvorschriften im Westen bevorzugen verifizierte Nachverbraucherinhalte, was zertifizierten Platten einen Wettbewerbsvorteil bei Schul- und Kommunalprojekten verschafft. Werke außerhalb küstennaher Einzugsgebiete müssen entweder recyceltes Rohmaterial importieren, was die Transportkosten erhöht, oder sich stärker auf Sägemühlrückstände stützen, die einem wachsenden Wettbewerb aus dem Pelletsektor ausgesetzt sind.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedrohung durch mitteldichte Faserplatten- und Sperrholzsubstitute | -0.6% | Nordamerika, mit stärkeren Auswirkungen in den Premium-Möbel- und Schranksegmenten | Mittelfristig (2–4 Jahre) |
| Verschärfung der Formaldehydemissionsvorschriften | -0.4% | Vereinigte Staaten (EPA-Zuständigkeit), Kanada (Health Canada Standards) | Kurzfristig (≤ 2 Jahre) |
| Bioenergieprojekte konkurrieren um Holzrückstoffversorgung | -0.5% | Vereinigte Staaten (Süden, Pazifischer Nordwesten), Kanada (British Columbia) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedrohung durch mitteldichte Faserplatten- und Sperrholzsubstitute
Mitteldichte Faserplatten erzielen einen Preisaufschlag, gewinnen jedoch Marktanteile bei lackierten Schränken, da ihre feinen Fasern die Notwendigkeit von Kantenbändern überflüssig machen. Sperrholz behält die Dominanz bei tragenden Regalen und Unterbodenaufbauten, wo die geringere interne Bindungsfestigkeit der Spanplatte ein Nachteil ist. Brettsperrholz ist in Mittelstockwerksrahmen im Kommen und bedroht den Einfluss der Spanplatte in nicht tragenden Sockelleisteranwendungen. Verbraucher im Premiumsegment setzen mitteldichte Faserplatten oder Sperrholz häufig mit höherer Qualität gleich, insbesondere in feuchtigkeitsanfälligen Bereichen wie Küchen und Bädern. Hersteller erproben Melamin-Harnstoff-Formaldehyd-Rezepturen sowie Wachszusätze, um die Feuchtigkeitsbeständigkeit zu verbessern; diese Aufrüstungen verringern jedoch den Kostenabstand zu mitteldichten Faserplatten und schränken die Preisattraktivität der Spanplatte ein.
Verschärfung der Formaldehydemissionsvorschriften
40 CFR Teil 770 der EPA begrenzt die Emissionen auf 0,09 ppm und schreibt eine Drittpartei-Zertifizierung für den zwischenstaatlichen Handel vor[2]. Das Luftressourcenamt Kaliforniens schreibt einen strengeren Testzyklus vor und veranlasst Werke, teurere Phenol-Formaldehyd- oder MDI-Bindemittel einzusetzen. Health Canada hat seine Grenzwerte mit denen der EPA harmonisiert, wodurch jeglicher Compliance-Spielraum für Exporteure entfällt. Kleinere Werke sind mit Harzkosten-Steigerungen konfrontiert und müssen neue Großkammer-Testanlagen finanzieren oder die Verifizierung auslagern, was beides die Margen belastet. Die Nichteinhaltung birgt das Risiko von Rückrufen, Vertragsverlusten und Reputationsschäden und veranlasst einige mittelgroße Betreiber zum Ausstieg oder zum Verkauf von Kapazitäten an kapitalstärkere Wettbewerber.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohmaterial:
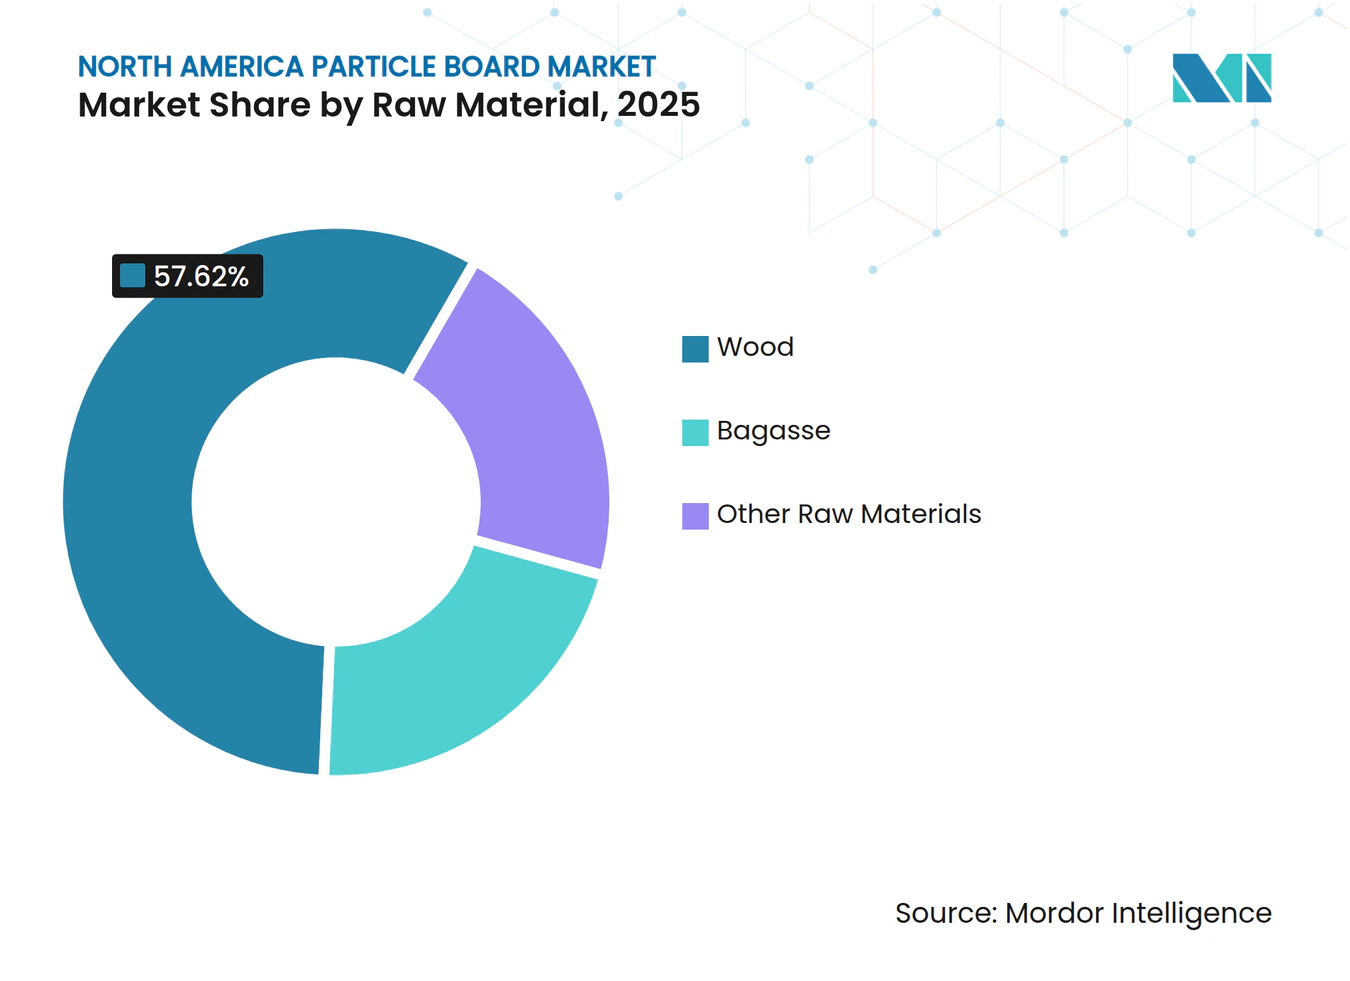
Holzrückstände behaupten die Führung, während Bagasse an Bedeutung gewinntHolzrückstände machten 57,62 % des nordamerikanischen Spanplattenmarktanteils im Jahr 2025 aus, was die verankerte Sägemühlinfrastruktur widerspiegelt, die Sägemehl, Späne, Flocken und Chips in Kontinuumpresse-Rohmaterial kanalisiert. Sägemehl wird für die Oberflächenschicht eingespeist, um eine glattere Oberfläche zu erzielen, während gröbere Flocken den Kern auffüllen, wo die Dichte die Biegefestigkeit bestimmt. Chips aus Zellstoffbetrieben liefern einen tertiären Strom, wenn Niedriggüte-Rundholz reichlich vorhanden ist, insbesondere im US-amerikanischen Süden. Bagasse, das faserige Nebenprodukt der Zuckerrohrvermahlung, wird voraussichtlich bis 2031 mit einer CAGR von 5,38 % wachsen – die schnellste Rate unter den Rohstoffen –, begünstigt durch Partnerschaften zwischen Louisianischen Zuckermühlen und Plattenproduzenten, die monetarisieren, was einst Entsorgungskosten waren. Labortests bestätigen, dass mit MDI-Harz gebundene Bagasseplatten die ANSI A208.1-Interne-Bindungs-Benchmark erfüllen. Sekundärmaterialien wie Hanfschäben und Baumwollstängel bleiben Nischenprodukte, da die ganzjährige Versorgungskontinuität schwer zu gewährleisten ist – eine Schlüsselanforderung für die Kontinuumpresse-Planung.
Kontinuierliche Verbesserungen bei der Trocknungssteuerung und dem Harzauftrag senken den Feuchtigkeitsnachteil von recyceltem Abbruchholz und ermöglichen es Werken, zurückgewonnene Chips mit jungfräulichem Rohmaterial zu mischen, ohne die Emissionsgrenzwerte zu überschreiten. Dennoch erfordert der Übergang zu höheren Recyclinganteilen eine engere Schadstoffprüfung, da alte Sperrholzreste häufig Phenol-basierte Klebstoffe enthalten, die Formaldehydprüfungen verfälschen. Große Werke mit optischen Sortieranlagen bewältigen diese Komplexität leichter und verstärken den Skalenvorteil, der den nordamerikanischen Spanplattenmarkt kennzeichnet.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
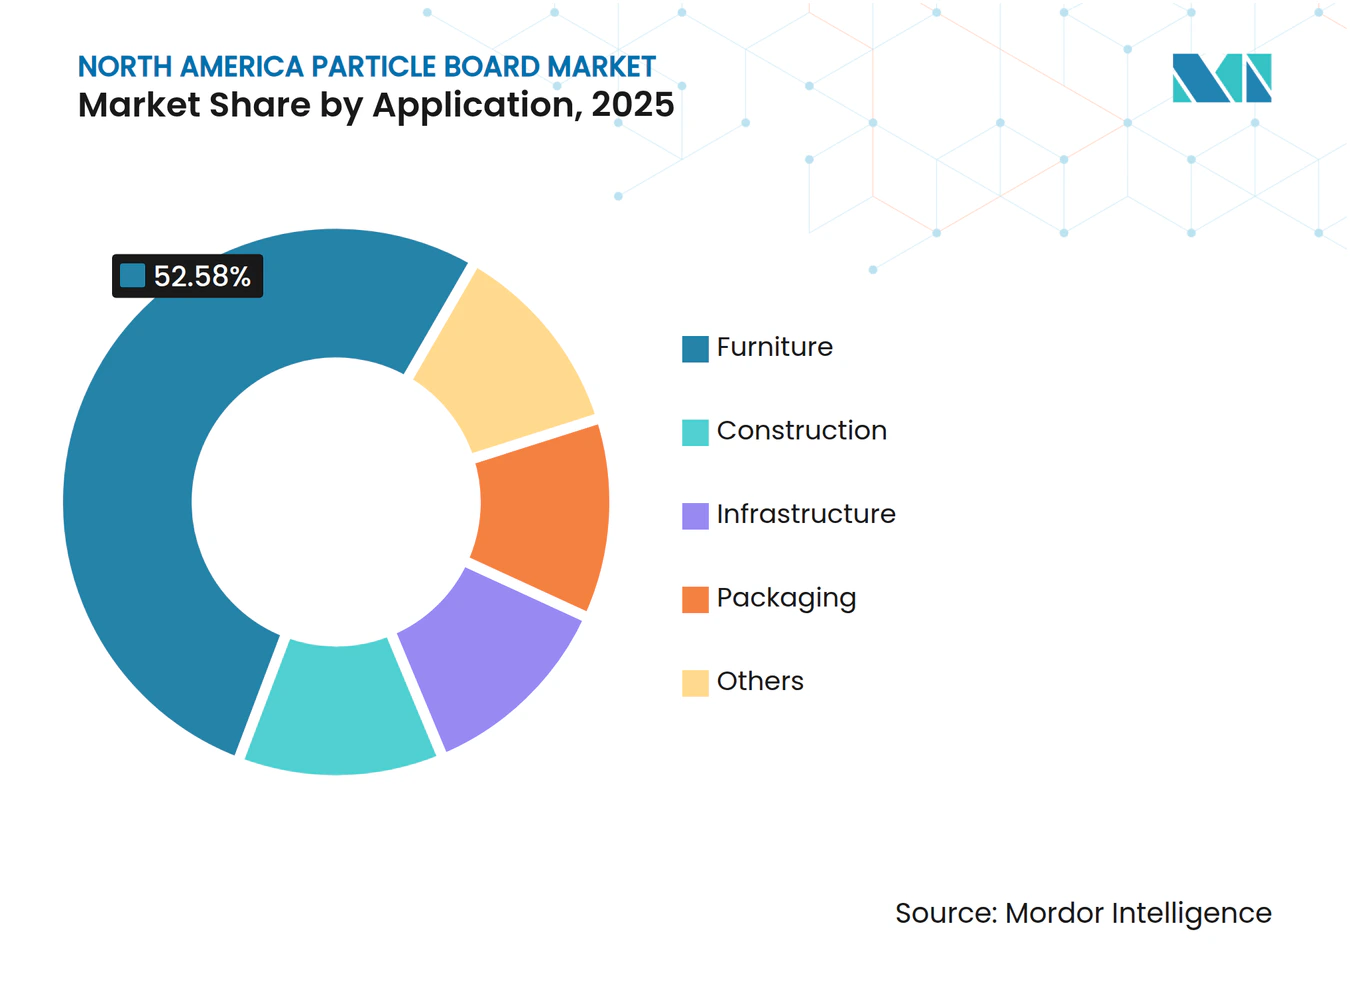
Das Möbelsegment baut seinen Vorsprung dank des DIY-Schwungs ausMöbel machten 52,58 % des Volumens im Jahr 2025 aus und werden voraussichtlich bis 2031 mit einer CAGR von 5,45 % wachsen, angetrieben durch die rasche Einführung von Montagefertiglinien, die das Gewicht reduzieren und flach verschickt werden. CNC-Fräser schneiden Spanplatten mit minimalem Werkzeugverschleiß, und Kantenanleimmaschinen können Dickentoleranzen von bis zu ±0,15 mm bei Kontinuumpresse-Ausgaben verarbeiten. Der Bau belegte den zweiten Platz, angetrieben durch Sanierungsprojekte, die auf Spanplattenunterbau und Treppenstufen für kostenoptimierte Bodensysteme setzen. DIY-Kanäle wurden während der Pandemiezeit beschleunigt und haben sich nicht zurückgebildet, da Baumärkte weiterhin paneelierte Schranksets bevorraten, die den Facharbeitereinsatz reduzieren. Infrastruktur und Verpackung bleiben kleinere Nischen: akustische Wandpaneele in Bahnhöfen und Exportkisten, die zusammen weniger als ein Zehntel der Gesamtnachfrage ausmachen. Dennoch könnten föderale Inlandsinhaltvorschriften für öffentliche Projekte eine breitere Nutzung von Spanplatten mit Recyclinganteil in nicht tragenden Trennwänden anregen.
Einzelhändler spezifizieren zunehmend drittpartei-zertifizierte Niedrigformaldehydsorten, wodurch die Eingangsqualitätsprüfungen verschärft werden. Dies begünstigt Werke mit eigenen Emissionsprüfungen und konsolidiert den Kundenstamm weiter um großmaßstäbliche Produzenten. Infolgedessen handeln Möbel-OEMs mehrjährige Verträge aus, die an Preisindizes für Methylendiphenyldiisocyanat geknüpft sind, um die Versorgung zu sichern, während den Werken eine planbare Abnahme gewährt wird, die neue Engpassbeseitigungen rechtfertigt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Spanplattenmarkt im Südosten und Westen der Vereinigten Staaten
Die Vereinigten Staaten machten im Jahr 2025 einen Anteil von 66,45 % der nordamerikanischen Spanplattenlieferungen aus, und die Produktion soll bis 2031 mit einer CAGR von 5,12 % wachsen. Kapazitätserweiterungen konzentrieren sich auf den Südosten, und Logistikkorridore verbinden Wälder mit Golfhäfen, was einen Kostenvorteil gegenüber importabhängigen Regionen bietet. An der Westküste erschließt Kaliforniens SB 1383 Recyclingholzströme, die Küstenmühlen nutzen, um ihre Konkurrenten im Landesinneren preislich zu unterbieten, obwohl Binnenproduzenten beim Frachttransport für Kunden im Mittleren Westen weiterhin im Vorteil sind. Der pazifische Nordwesten schrumpft weiter, da Exportbeschränkungen für Rundholz, Rückschläge durch Waldbrände und Sägewerksschließungen die Verfügbarkeit von Restholz einschränken, was Betreiber wie Roseburg dazu veranlasst, die Linie in Missoula zu schließen und Kapital in ertragsstärkere Anlagen umzuschichten.
Spanplattenmarkt in Quebec und Ontario
Kanada belegt den zweiten Platz mit integrierten Anlagen in Quebec und Ontario, die Sägewerkshobelspäne direkt in kontinuierliche Presslinien einspeisen. Provinzielle Holzeinschlagsgebühren begünstigen die inländische Verarbeitung; steigende Erdgastarife und der Wettbewerb mit Zellstofffabriken erhöhen jedoch die Betriebskosten. Die Wohnungsbaubeginne liegen weiterhin unter dem Niveau vor 2008, was das Wachstum beim baugebundenen Platteneinsatz begrenzt. In Westkanada wird Restholz in Pelletexporte umgeleitet, was zu episodischen Engpässen bei Plattenherstellern in British Columbia führt. Dennoch schafft Quebecs Programm für umweltfreundliches Bauen Anreize für emissionsarme Platten in kommunalen Projekten und eröffnet eine kleine, aber lukrative Nische für zertifizierte Spanplatten.
Mexikanischer Spanplattenmarkt
Mexiko hält einen bescheidenen Marktanteil, bietet jedoch ungenutztes Potenzial. Die Rohstofferfassung ist fragmentiert und die Kapazität für Kontinuierpressen ist begrenzt; die Wohnungsbausubventionsprogramme der Bundesregierung deuten jedoch auf eine mittelfristige Nachfragebelebung hin. Die Terranova-Anlage von MASISA arbeitet aufgrund von Kraftstoffengpässen unter der Nennkapazität, doch Bagasseströme auf Zuckerrohrbasis in Veracruz könnten künftige Erweiterungsphasen versorgen, sofern logistische Hürden überwunden werden. Investoren werden voraussichtlich die Kosten der Lieferkettenintegration – Ernte, Zerkleinerung und Schienenanbindungen – gegen die Kosten EPA-äquivalenter Harzsysteme abwägen, die für den Export in die Vereinigten Staaten erforderlich sind.
Regulatorisches Umfeld
In den Vereinigten Staaten müssen Spanplatten, die im zwischenstaatlichen Handel verkauft oder vertrieben werden, den Anforderungen des EPA TSCA Title VI (40 CFR Part 770) für Verbundholzprodukte entsprechen, einschließlich Zertifizierung durch Dritte und Kennzeichnung, wobei der bundesstaatliche Emissionsgrenzwert für Spanplatten bei 0,09 ppm liegt. Kalifornien fügt mit dem Composite Wood Products Program (ATCM) des California Air Resources Board (CARB) eine zusätzliche Ebene hinzu, die oft als strengster praktischer Compliance-Maßstab für Platten gilt, die in große Vertriebskanäle an der Westküste gelangen.
In Kanada bringen die Formaldehyde Emissions from Composite Wood Products Regulations (SOR/2021-148) der kanadischen Regierung die Emissionsgrenzwerte in Einklang mit dem nordamerikanischen Rahmenwerk, wodurch der Spielraum für grenzüberschreitende Compliance-Arbitrage für Werke und Importeure, die die Vereinigten Staaten und Kanada bedienen, eingeschränkt wird. Neben der Einhaltung von Emissionsvorschriften wirken sich auf Bundesstaatenebene Politiken zu organischen Abfällen und Deponievermeidung aus, insbesondere California SB 1383 mit einem im Marktkontext genannten Diversionsziel für 2025, auf die Beschaffung von Rohstoffen und die Dokumentationspraktiken für Recyclinganteil-Angaben, die bei öffentlichen Beschaffungen und Bauprojektspezifikationen verwendet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Sammlung von Rohstoffen aus Sägewerksresten (Sägemehl, Späne, Flocken und Hackschnitzel), ergänzt durch alternative landwirtschaftliche Reststoffe wie Bagasse in zuckerrohrbezogenen Regionen und durch zunehmende Mischungen aus recyceltem Bau- und Abbruchholz, wo Diversionsprogramme die Sammlung unterstützen. Vorgelagerte Inputs umfassen auch Bindemittel und Zusatzstoffe wie Harnstoff-Formaldehyd, melaminmodifizierte Systeme, Phenol-Formaldehyd oder MDI, sowie Wachse, wobei TSCA Title VI, CARB und Kanadas Vorschriften für Verbundholz die Harzauswahl, den Rhythmus der Qualitätskontrolle und die Zertifizierungskosten prägen.
Die Fertigung konzentriert sich auf Trocknung, Mischung, Vliesbildung und kontinuierliche Pressverdichtung, gefolgt von Schleifen, Zuschneiden und gegebenenfalls Laminierung oder Beschichtung sowie Verpackung. Nachgelagerte Kanäle führen über Distributoren und Verarbeiter in die Möbelherstellung, einschließlich RTA- oder Flachpack-Formaten, Bauunterlagen und nichttragende Innenanwendungen sowie Nischenanwendungen in Infrastruktur oder Verpackung. Große Käufer verlangen zunehmend zertifizierte Sorten mit niedrigem Formaldehydgehalt und nachverfolgbare Dokumentation. Die Logistikökonomie hängt vom Transportradius für sperrige Rohstoffe und fertige Platten ab, was integrierte Holzproduktkonzerne begünstigt, die Reststoffströme über OSB-, MDF-, Sperrholz- und Spanplattenanlagen ausgleichen und Kapital bei knapperem regionalem Reststoffangebot auf ertragsstärkere Linien umlenken können.
Wettbewerbslandschaft
Marktkonzentration
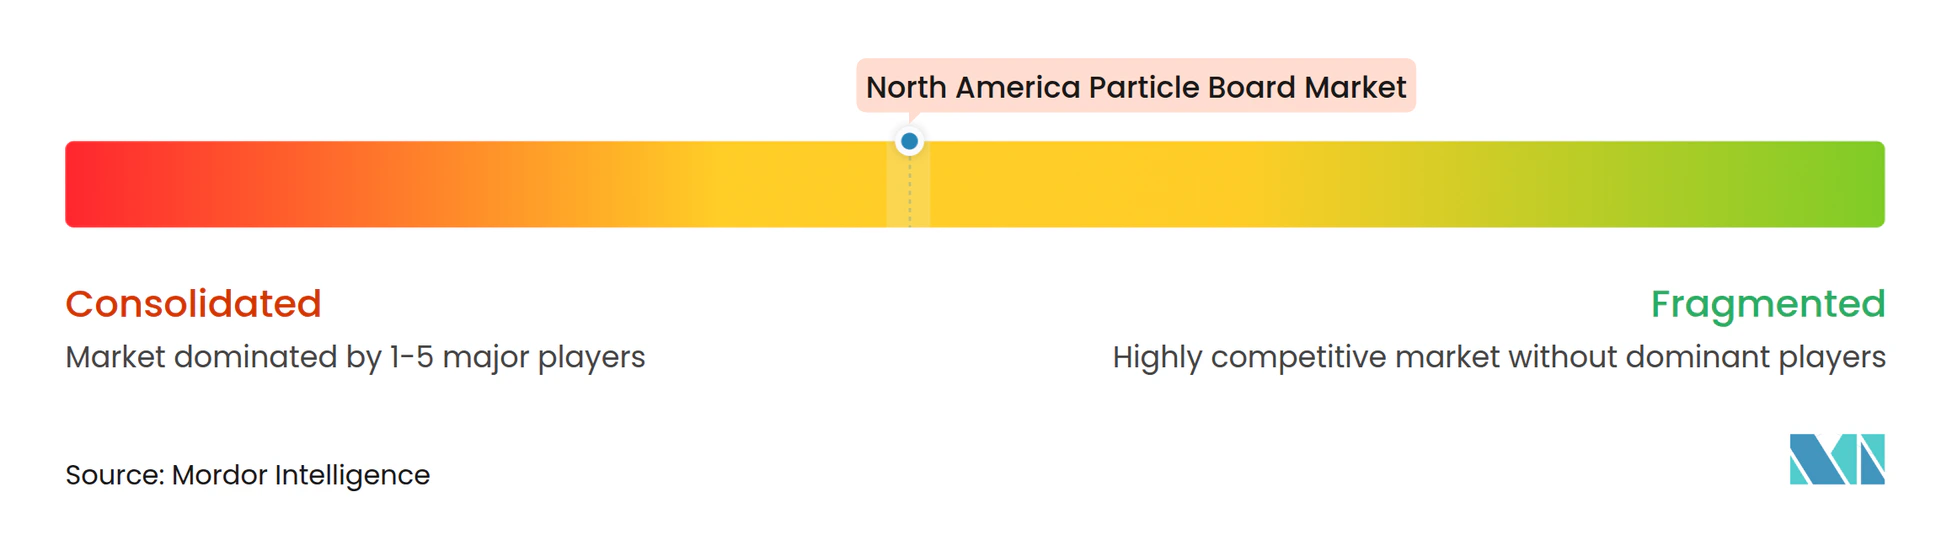
Der nordamerikanische Spanplattenmarkt ist mäßig konsolidiert. Wettbewerbshebel bündeln sich in drei Bereichen: Rohstoffsicherheit, Formaldehydkonformität und Automatisierungsreife. Technologisch konzentriert sich das Wettrennen auf Kontinuumpresse-Nachrüstungen und interne Qualitätskontrolle. EPA- und CARB-Emissionsobergrenzen fungieren als quasi-Markteintrittsbarrieren, da vierteljährliche Prüfungen und Zertifizierungskosten die Skalenerträge kleiner Werke aufzehren. Möbel-OEMs schreiben nun Niedrigformaldehyd-Klauseln in Lieferantenvereinbarungen und sperren damit faktisch nicht konforme Werke aus. Strategische Lücken sind in drei Bereichen sichtbar. Erstens nutzen Bagasse-basierte Platten in Louisiana Zuckersektorrückstände und profitieren von der Vermarktung für erneuerbare Inhalte. Zweitens haben Platten mit Recyclinganteil in Kalifornien und Washington die Entsorgungsgebühren für Kommunen gesenkt, die mit der SB 1383-Konformität ringen. Drittens könnten feuchtigkeitsbeständige Sorten in Kombination mit Melaminfolien Küchen- und Badezimmeranteile zurückgewinnen, die an mitteldichte Faserplatten und Sperrholz verloren gingen. Die Realisierung dieser Chancen erfordert Kapitalausstattungen, die nur größere etablierte Unternehmen oder gut finanzierte Neueinsteiger aufbringen können.
Marktführer der nordamerikanischen Spanplattenindustrie
-
Roseburg Forest Products
-
Georgia-Pacific.
-
Arauco
-
Kronospan LLC
-
West Fraser Timber Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Spanplattenmarkt Unternehmen in diesem Bericht
- Amerhart
- Arauco
- Boise Cascade
- Collins Products
- Cornerstone Specialty Wood Products LLC
- Egger Wood Products LLC
- Forestral Terranova Mexico SA de CV (MASISA)
- Georgia-Pacific.
- GP Wood Products Inc.
- Kronospan LLC
- Maderas Conglomeradas SA de CV (MACOSA)
- Masonite Corporation
- Panolam Industries International Inc.
- Plummer Forest Products
- Roseburg Forest Products
- Tafisa Canada Inc.
- Timber Products Company
- Uniboard
- West Fraser Timber Co.
- Weyerhaeuser Company
Marktchancen und Zukunftsaussichten
Chancen zeigen sich in Produkt- und Prozesspfaden, die die Compliance-Kosten pro Kubikmeter senken und dabei die strenger werdende Emissionsprüfung weiterhin erfüllen. Die Kennzeichnung nach TSCA Title VI und Zertifizierung durch Dritte in den Vereinigten Staaten, die CARB-Aufsicht in Kalifornien und die harmonisierten kanadischen Vorschriften unter SOR/2021-148 treiben Werke und Harzlieferanten zu emissionsärmeren Formulierungen und strengerer Inline-Qualitätskontrolle. Dies schafft Freiraum für formaldehydfreie oder ultra-niedrig emittierende Klebstoffsysteme und für zertifizierte Plattensorten, die die Beschaffung für nationale Möbel- und Einzelhandelsketten vereinfachen.
Eine weitere umsetzbare Richtung ist die Differenzierung nach Rohstoff und Standort. Der Marktkontext hebt Deponievermeidungsprogramme im Westen der USA hervor, einschließlich California SB 1383, die die Verfügbarkeit von recyceltem Holzrohstoff in der Nähe urbaner Zerkleinerungsstationen erweitern und öffentliche Projektspezifikationen unterstützen, die an verifizierte Post-Consumer-Anteile gebunden sind. Technologieprogramme, die auf biobasierte, formaldehydfreie Bindemittel ausgerichtet sind, verstärken diese Richtung ebenfalls. Beispielsweise trat Sonae Arauco 2026 dem von der EU finanzierten SUSBOARD-Projekt bei, um biobasierte Klebstoffe für Spanplatten und MDF zu entwickeln, was potenzielle Impulse für nordamerikanische Produkt-Roadmaps von Lieferanten signalisiert, die multinationale Möbel- und Baustoffkunden mit dem Wunsch nach emissionsärmeren Platten bedienen.
Neueste Industrielle Entwicklungen in Nordamerikanischer Spanplattenmarkt
- Mai 2026: Georgia-Pacific gab eine Investition der Regierung von Ontario in Höhe von 10 Millionen USD für ein 191-Millionen-USD-Modernisierungs- und Erweiterungsprojekt an der North Woods OSB-Anlage von Georgia-Pacific in Englehart bekannt, um die Produktionskapazität um 14 % zu steigern. Die Kapazitätserweiterung stärkt das regionale Plattenangebot und die Wettbewerbsfähigkeit und unterstützt die breitere Plattenmarktdynamik in Nordamerika.
- Februar 2026: Roseburg Forest Products gab eine strategische Neuausrichtung der Produktion in zwei Werken in Oregon bekannt, wobei Spezialsperrholz in Coquille konsolidiert und die Belegschaft im Werk Riddle Plywood um etwa 146 Stellen reduziert wird. Die Neuausrichtung beeinflusst die plattenbezogene Produktionskapazität in Anlagen an der Westküste und optimiert Produktmix und Kostenstruktur, was möglicherweise indirekt die spanplattenbezogene Versorgung und Preisdynamik beeinflusst.
- Januar 2026: Sonae Arauco trat dem EU-Projekt SUSBOARD bei, um biobasierte, formaldehydfreie Klebstoffe für die Spanplatten- und MDF-Produktion zu entwickeln. Das Projekt unterstützt Nachhaltigkeit und Compliance in der Spanplattenfertigung und könnte die Auswahl von Rohstoffen und Harzsystemen beeinflussen.
Nordamerikanischer Spanplattenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Spanplatten, die in Nordamerika hergestellt und verbraucht werden, gemessen in Volumeneinheiten, und die hauptsächlich in Innenausbau- und möbelbezogenen Anwendungen eingesetzt werden.
Ausschlüsse aus dem Geltungsbereich: MDF, Sperrholz, OSB, Hartfaserplatten oder Massivholzplatten sind nicht enthalten, auch wenn sie um dieselben Endverwendungen konkurrieren.
Segmentierungsübersicht
- Nach Rohmaterial
- Holz
- Sägemehl
- Späne
- Flocken
- Chips
- Bagasse
- Andere Rohmaterialien
- Holz
- Nach Anwendung
- Möbel
- Bau
- Infrastruktur
- Verpackung
- Sonstiges
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Erstellung eines Angebots- und Nachfragebildes für Spanplatten in den Vereinigten Staaten, Kanada und Mexiko und der anschließenden Angleichung an einheitliche Maßeinheiten (Kubikmeter), damit die Zeitreihen sauber verglichen werden können. Wir stützten uns auf öffentliche Statistiken und technische Referenzen, die zur Erklärung der Holzproduktproduktion, der Bautätigkeit und der Handelsströme beitragen – die drei Bereiche, die die Spanplattennachfrage in der Regel bewegen.
Zu den verwendeten Quellen zählten beispielsweise Veröffentlichungen der Composite Panel Association zu Liefermengen und Kapazitäten, Publikationen des US Forest Service zu Kapazitäten und Produktion holzbasierter Platten, Bau- und Wohnungsindikatoren des US Census Bureau sowie Handelsstatistiken der US International Trade Commission für Holzplattenkategorien. Darüber hinaus wurden Unternehmensberichte und Investorenpräsentationen sowie seriöse Presseberichte zu Werksneugründungen, Schließungen und Kapazitätserweiterungen herangezogen; ausgewählte Angaben wurden mithilfe kostenpflichtiger Abonnements für Unternehmensfinanzdaten und -informationen, einer Patentdatenbank sowie Import-Export-Aufzeichnungen auf Sendungsebene validiert. Diese Beispiele sind nicht abschließend, und viele weitere Quellen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche dienten dazu, die Nachfrageentwicklung nach Endverwendung zu bestätigen – insbesondere in den Bereichen Möbel und Innenausbau – sowie die Kapazitätsauslastung und die Richtung der durchschnittlichen Verkaufspreise im Basisjahr einer Plausibilitätsprüfung zu unterziehen. Wir sprachen mit einer Mischung aus Herstellern, Händlern und großen nachgelagerten Abnehmern in der gesamten Region, damit durch öffentliche Daten nicht abgedeckte Lücken geschlossen und anschließend aus mehr als einer Perspektive überprüft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 37 % | CXOs: 18 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 51 % |
Marktgröße und Prognose
Die Marktgröße wurde mithilfe einer Top-down-Logik rekonstruiert, die auf der nordamerikanischen Plattenkapazität und den Betriebsmustern basiert, gefolgt von Anpassungen anhand von Handelsbewegungen und nachfrageseitigen Signalen nach Endverwendung, die den lokalen Verbrauch erklären. Das Gesamtergebnis wurde anschließend durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. Kapazitätserweiterungen oder -einschränkungen auf Werksebene, Rückmeldungen aus dem Händlerkanal zu Liefermengen sowie richtungsweisende Überprüfungen der durchschnittlichen Verkaufspreise, sofern Preisdaten verfügbar waren.
Zu den wichtigsten Eingangsgrößen des Modells zählten die Nennkapazität und Auslastung von Spanplatten, Import-Export-Volumina für relevante Plattenkategorien, Wohnungsbaubeginne und Indikatoren für die Wohnrenovierung, Proxy-Größen für Möbel- und Schrankbauaktivitäten sowie der Zeitpunkt von Werksausweitungen und -schließungen, die das regionale Angebot verändern. Für die Prognose wurde eine Szenarioanalyse zu Bauzyklen und Kapazitätsveränderungen angewendet, und die endgültige Entwicklung wurde durch den Konsens aus den Interviews zur Erholungsgeschwindigkeit der Auslastung und zum Substitutionsdruck durch andere Platten abgemildert. Wo ein vollständiger Bottom-up-Aufbau nicht möglich war, wurden fehlende Teilbereiche durch regionale Quoten abgedeckt, die auf Kapazitäts- und Lieferanteile zurückgeführt und anschließend durch Folgegespräche revalidiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft – wie Ankündigungen von Kapazitätsveränderungen, Lieferrichtungen von Verbänden und Import-Export-Bewegungen –, damit das Modell nicht von dem abweicht, was der Markt physisch liefern kann. Wenn eine Abweichung auftrat, wurden Annahmen erneut geöffnet, Interviewnotizen erneut gesichtet und die empfindlichsten Eingangsgrößen – wie Auslastung und Handelsaufteilungen – vor der Freigabe neu kalibriert.
Es wird ein mehrstufiger Überprüfungsprozess angewendet, bei dem ein Analyst die wichtigsten Berechnungen neu aufbaut und ein anderer auf Einheitenkonsistenz, ungewöhnliche Sprünge und regionale Plausibilität prüft. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. ein bedeutender Kapazitätsstart oder eine längere Einschränkung. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenschätzung von Mordor Intelligence für den nordamerikanischen Spanplattenmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für diesen Markt weichen häufig voneinander ab, da der Markt nach Wert oder Volumen erfasst werden kann und da einige Herausgeber Spanplatten mit benachbarten Holzplatten vermischen oder zusätzliche nachgelagerte Verarbeitungsschritte wie Laminieren einbeziehen. Unterschiede treten auch auf, wenn Autoren unterschiedliche Auslastungsraten annehmen oder wenn Basisjahre und Einheitenumrechnungen nicht aufeinander abgestimmt sind.
Kapazitäts- und Liefersignale sowie die Import-Export-Richtung werden verwendet, um die Schätzung von Mordor Intelligence an das realistisch angebotene und verbrauchte Spanplattenvolumen in Nordamerika zu knüpfen, anstatt an ein gemischtes Holzplatten-Gesamtvolumen. Ein weiterer häufiger Treiber von Abweichungen ist die Abdeckungswahl: Einige Zahlen behandeln nur die Vereinigten Staaten als Markt oder berichten über aggressive Erholungsszenarien, ohne diese gegen die Betriebsraten gegenzuprüfen. Währungseffekte können ebenfalls auftreten, wenn Werte berichtet werden; diese Studie bleibt jedoch in Kubikmetern, sodass Preisinflation und Devisenkurs-Timing die Größe nicht verzerren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,67 Mio. Kubikmeter (2025) | |
| Fachzeitschrift A | 9,39 Mio. USD (2023) | Verwendet veröffentlichte Nennkapazitätsreferenzen, die nicht konsistent um Einschränkungen und Ausfallzeiten bereinigt werden, was das effektive Angebot in einem bestimmten Jahr unterschätzen kann. |
| Regionale Unternehmensberatung B | 25,70 Mio. USD (2025) | Scheint einen breiteren Holzplatten-Wertpool auszuweisen und vermischt möglicherweise Spanplatten mit benachbarten Platten oder wertschöpfenden Verarbeitungsschritten, was das adressierbare Gesamtvolumen gegenüber einem reinen Spanplatten-Volumenumfang aufbläht. |
Der Vergleich zeigt, dass die Streuung hauptsächlich durch Abgrenzungen des Geltungsbereichs und durch die Art und Weise erklärt wird, wie die Betriebskapazität in nutzbares Marktvolumen umgerechnet wird. Durch konsequente Einheitenverwendung, Angleichung des Basisjahres sowie wiederholbare Überprüfung von Auslastung und Handelsrichtung bleibt die Schätzung leichter prüfbar und aktualisierbar, sobald neue Kapazitäts- und Nachfragedaten vorliegen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist das prognostizierte Volumen der Spanplattennachfrage in Nordamerika bis 2031?
Der Verbrauch wird bis 2031 voraussichtlich 19,69 Millionen m³ erreichen, basierend auf einer CAGR von 5,02 % ab 2026.
Welches Endverbrauchssegment wird bis 2031 am meisten zum inkrementellen Wachstum beitragen?
Möbelanwendungen, angetrieben durch Montagefertiglinien, werden den größten Anteil hinzufügen und mit einer CAGR von 5,45 % wachsen.
Wie beeinflussen bundesstaatliche Deponievermeidungsvorschriften die Rohstoffkosten?
Richtlinien wie Kaliforniens SB 1383 leiten Abbruchholz in Rohstoffströme um und senken die Lieferkosten für Werke in der Nähe städtischer Zentren.
Warum erregt Bagasse das Interesse von Plattenherstellern?
Zuckerrohrückstände können die ANSI A208.1-Festigkeitsstandards erfüllen und werden als der am schnellsten wachsende Rohstoff mit einer CAGR von 5,38 % prognostiziert, was eine Absicherung gegen Engpässe bei Sägemühlrückständen bietet.
Wie streng sind die aktuellen Formaldehydvorschriften für Spanplatten?
Die EPA begrenzt die Emissionen auf 0,09 ppm und verlangt eine Drittpartei-Zertifizierung, wobei Kalifornien noch strengere Prüfhäufigkeiten fordert.
Was ist der aktuelle Wert des nordamerikanischen Spanplattenmarktes?
Die Größe des nordamerikanischen Spanplattenmarktes wird bis 2026 voraussichtlich 15,41 Millionen Kubikmeter erreichen.