
Größe und Marktanteil des nordamerikanischen Mittelspannungs-Schaltanlagenmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktgröße (2026) | 8.25 Milliarden US-Dollar |
| Marktgröße (2031) | 9.71 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.30 % |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des nordamerikanischen Mittelspannungs-Schaltanlagenmarkts durch Mordor Intelligence
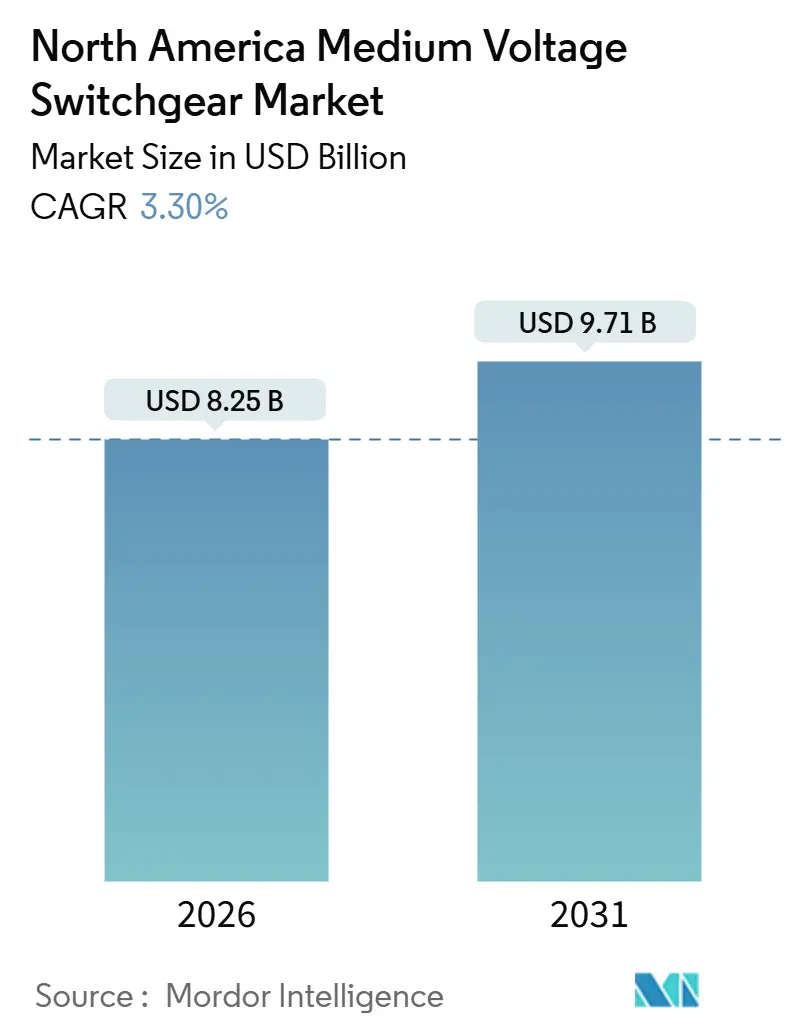
Die Größe des nordamerikanischen Mittelspannungs-Schaltanlagenmarkts wird für 2026 auf 8,25 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 3,30 % im Prognosezeitraum (2026–2031) einen Wert von 9,71 Milliarden USD erreichen.
Fördermittel zur Netzmodernisierung im Rahmen des Infrastructure Investment and Jobs Act (IIJA), der rasche Ausbau hyperscalefähiger Rechenzentren sowie Verbote von Schwefelhexafluorid (SF₆) auf Bundesstaatenebene definieren die Beschaffungsprioritäten bei Versorgungsunternehmen und gewerblichen Käufern neu. Versorgungsunternehmen leiten IIJA-Mittel in SF₆-freie gasisolierte Schaltanlagen (GIS), um das kalifornische Verbot von 2025 einzuhalten und gleichzeitig die Versorgungssicherheit in sturmgefährdeten Regionen zu gewährleisten.[1]US-amerikanische Umweltschutzbehörde, "Analyse der regulatorischen Auswirkungen für SF₆-Alternativen," EPA.GOV Rechenzentrumsbetreiber hingegen setzen auf 800-V-Gleichstrom (DC)-Architekturen, die in Edge-Anwendungen herkömmliche Wechselstrom (AC)-Schaltanlagen umgehen und die Nachfrage nach herkömmlichen Geräten in bestimmten Nischenbereichen dämpfen. Lange Fertigungsvorlaufzeiten für Gießharzkomponenten sowie eine bevorstehende Pensionierungswelle, die bis 2027 die Hälfte der Elektriker-Belegschaft bei Versorgungsunternehmen abbauen wird, drohen GIS-Projekte zu verzögern und Lohnprämien zu erhöhen. Der Wettbewerbsdruck nimmt zu, da Nischenanbieter mit nordamerikanischen Produktionsstätten Aufträge aufgrund kürzerer Durchlaufzeiten und maßgeschneiderter Schutzkonzepte gewinnen.
Wesentliche Erkenntnisse des Berichts
- Nach Isolierung erfasste gasisolierte Schaltanlagen im Jahr 2025 einen Marktanteil von 58,8 % am nordamerikanischen Mittelspannungs-Schaltanlagenmarkt, während die Kategorie "Sonstiges" bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen wird.
- Nach Stromtyp führten AC-Schaltanlagen im Jahr 2025 mit einem Umsatzanteil von 85,2 %; das DC-Segment soll bis 2031 mit einer CAGR von 5,9 % expandieren.
- Nach Installation entfiel im Jahr 2025 ein Anteil von 66,5 % der nordamerikanischen Mittelspannungs-Schaltanlagenmarktgröße auf Innenanlagen, die bis 2031 mit einer CAGR von 3,7 % wachsen sollen.
- Nach Endverbraucher hielten Industrieanlagen im Jahr 2025 einen Anteil von 57,7 %, während gewerbliche Nutzer bis 2031 mit einer CAGR von 6,6 % wachsen.
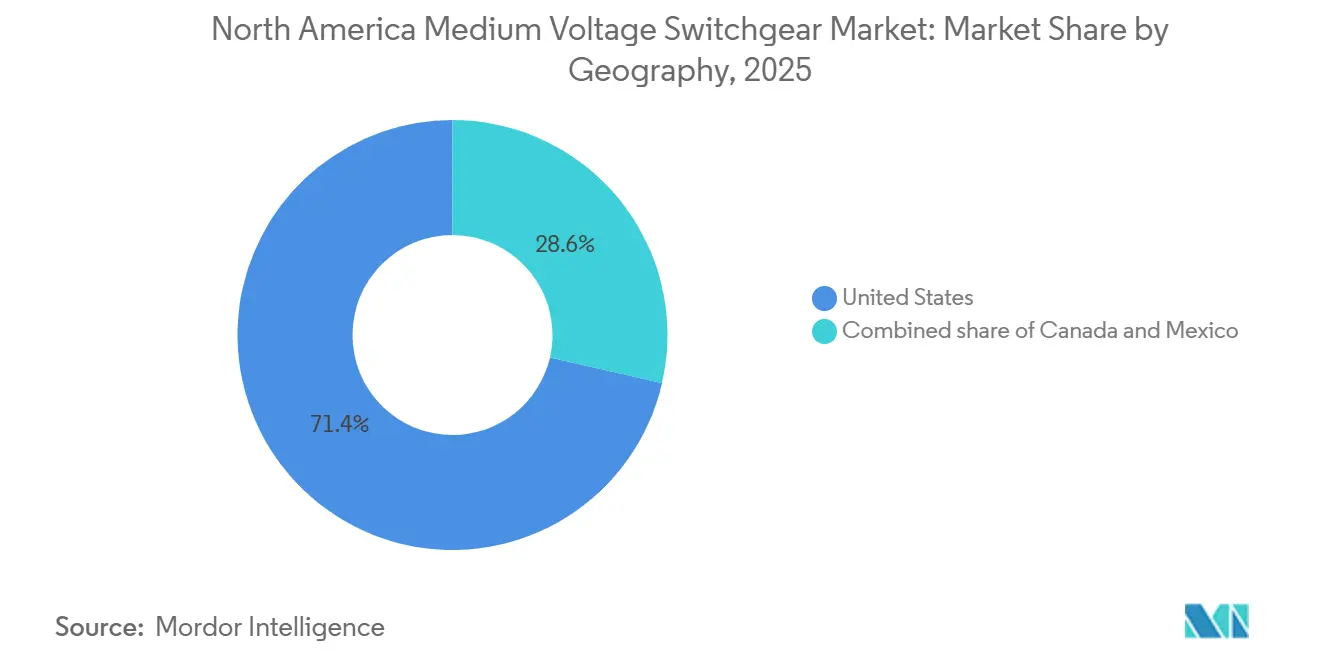
- Nach Geografie dominierten die Vereinigten Staaten im Jahr 2025 mit einem Umsatzanteil von 71,4 %; Kanada verzeichnet die höchste prognostizierte CAGR von 5,8 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des nordamerikanischen Mittelspannungs-Schaltanlagenmarkts
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionen in die Netzmodernisierung im Rahmen des IIJA und provinzielle Ausbauprogramme | +0.9% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Rascher Kapazitätsausbau von hyperscalefähigen Rechenzentren | +1.1% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Verpflichtungen von Versorgungsunternehmen zu SF₆-freien Schaltanlagen | +0.6% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Wachstum kommunaler Solar- und Speicherprojekte | +0.4% | Vereinigte Staaten, Mexiko | Langfristig (≥ 4 Jahre) |
| Elektrifizierung von Depots für Nutzfahrzeuge | +0.3% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionen in die Netzmodernisierung im Rahmen des IIJA und provinzielle Ausbauprogramme
Bundes- und Provinzmittel beschleunigen Umspannwerks-Upgrades, bei denen modulare GIS gegenüber veralteten luftisolierten Einheiten bevorzugt werden. Das GRIP-Programm des IIJA im Umfang von 10,5 Milliarden USD lenkt Versorgungsunternehmen auf Resilienz statt auf einfachen Kapazitätsausbau, und Empfänger wie die Tennessee Valley Authority haben Vakuumleistungsschalter mit Fernüberwachungsfähigkeit für die Härtung gegen extreme Wetterereignisse spezifiziert.[2]US-amerikanisches Energieministerium, "Programm für Netzresilienz und Innovationspartnerschaften," ENERGY.GOV Der Grid Innovation Fund der Provinz Ontario stellte 2025 400 Millionen CAD (295 Millionen USD) für IEC 61850-fähige Schaltanlagen zur Integration dezentraler Energieressourcen bereit.[3]Regierung Ontario, "Grid Innovation Fund 2025," ONTARIO.CA Südliche Versorgungsunternehmen in Hurrikangebieten priorisieren Außenanlagen mit korrosionsbeständigen Beschichtungen, während nördliche Betreiber Innen-GIS bevorzugen, um Frost-Tau-Belastungen zu vermeiden. Verkürzte Vergabefristen verkürzen die Anbieterauswahlzeiträume und belohnen OEMs mit US-amerikanischen oder kanadischen Lagerbeständen. Da sich die Mandate zur Netzhärtung ausweiten, wird sich der nordamerikanische Mittelspannungs-Schaltanlagenmarkt zunehmend auf kompakte, digital gestützte Plattformen ausrichten, die neuen Interoperabilitätsstandards entsprechen.
Rascher Kapazitätsausbau von hyperscalefähigen Rechenzentren
Workloads der künstlichen Intelligenz verändern die Mittelspannungs-Lastprofile grundlegend, wobei einzelne Racks mittlerweile bis zu 600 kW verbrauchen.[4]NVIDIA Corporation, "Powering AI at Scale," NVIDIA.COM ABB und Eaton haben 2025 800-V-DC-Schaltanlagen eingeführt, um Edge-Rechenzentren zu versorgen, in denen die Immobilienkosten 200 USD pro Quadratfuß übersteigen. Die Rechenzentrumskapazität in den USA soll sich bis 2030 auf 90 GW verdreifachen, doch die Netzanschlusswarteschlangen in Virginia und Texas übersteigen bereits zwei Jahre. Projektentwickler reagieren darauf, indem sie dezentrale Erzeugungsanlagen – häufig Erdgas-Spitzenlastkraftwerke oder Batteriespeicher – mit dedizierten Mittelspannungsschaltanlagen kombinieren. Das Ergebnis ist eine zweigeteilte Nachfragekurve: Hyperscaler umgehen Umspannwerke der Versorgungsunternehmen mit eigenen 34,5-kV-Ringnetzen, während kleinere Colocation-Anbieter netzgebunden bleiben und die NERC-Cybersicherheitsvorschriften erfüllen müssen. Diese Divergenz stützt ein anhaltendes Wachstum im nordamerikanischen Markt für Mittelspannungsschaltanlagen bei Anbietern, die sowohl AC- als auch DC-Architekturen mit integrierten Schutz- und Compliance-Funktionen liefern können.
Verpflichtungen von Versorgungsunternehmen zu SF₆-freien ökoeffizienten Schaltanlagen
Das kalifornische Verbot von 2025 für neue SF₆-Installationen breitet sich in der Region aus, da Massachusetts und New York ähnliche Fristen einführen. Hitachi Energy verzeichnete bis 2025 65 EconiQ-Bestellungen in Nordamerika, hauptsächlich von investorengeführten Versorgungsunternehmen, die unter Druck stehen, Scope-1-Emissionen zu reduzieren. Vakuumschalter und Fluoroketon-Isolierung bieten eine gleichwertige dielektrische Leistung bei einem um 99,9 % geringeren globalen Erwärmungspotenzial, erfordern jedoch eine höhere Wartungsfrequenz. Kommunale Versorgungsunternehmen, die mit knappen Margen arbeiten, verzögern die Einführung bis Anreize verfügbar werden, was innerhalb des nordamerikanischen Mittelspannungs-Schaltanlagenmarkts einen zweistufigen Übergang erzeugt. Gerätehersteller standardisieren SF₆-freie Produktlinien, um sowohl US-amerikanische Compliance-Märkte als auch kanadische Käufer zu bedienen, die parallele Vorschriften erwarten.
Wachstum kommunaler Solar- und Speicherprojekte
Kommunale Solarprojekte mit einer Leistung von 1 MW bis 5 MW erfordern Mittelspannungs-Netzanschlüsse bei 12,47 kV bis 34,5 kV. GE Vernova's FLEXINVERTER integriert Solarenergie, Batteriespeicher und Schaltanlagen auf einem einzigen Gestell, verkürzt die Inbetriebnahmezeit auf unter zwei Wochen und reduziert den Umspannwerks-Fußabdruck um 40 %. In Mexiko ermöglichen Reformen zur dezentralen Stromerzeugung den Besitz durch Dritte, und CFE schreibt Mittelspannungsmessung am gemeinsamen Netzanschlusspunkt vor, was Schaltanlagenbestellungen in Produktionszentren wie Nuevo León ankurbelt. Entwickler schätzen Plug-and-Play-Lösungen, doch erfordern die Schutzeinstellungen der Versorgungsunternehmen oft eine kundenspezifische Relais-Programmierung, was Kostenvorteile mindert. Dennoch erweitert die Solar-plus-Speicher-Welle die Kundenbasis für den nordamerikanischen Mittelspannungs-Schaltanlagenmarkt über traditionelle Versorgungssegmente hinaus.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlängerte GIS-Vorlaufzeiten durch Gießharzengpässe | -0.5% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel bei Inbetriebnahme und Wartung | -0.4% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Kosten der Cybersicherheits-Compliance | -0.2% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlängerte GIS-Vorlaufzeiten durch Gießharzengpässe
Globale Epoxid-Rohstoffstörungen verlängern weiterhin kundenspezifische GIS-Vorlaufzeiten auf 12–18 Monate, das Doppelte der für luftisolierte Schaltanlagen typischen 6–9 Monate. ABB und Schneider Electric fertigen GIS-Module für gängige Spannungsklassen nun vorab, doch erfordern individuelle Schutz- oder Sammelschienenkonfigurationen nach wie vor einen neuen Gießvorgang, was die Lieferung für 2025 bestellte Projekte weit ins Jahr 2027 verschiebt. Die Gießharzpreise stiegen zwischen 2024 und 2025 um 18 %, was zu Aufschlagsüberwälzungen führte, die den Gesamtbetriebskostenvorteil von GIS an nicht raumkritischen Standorten schmälern. Einige Versorgungsunternehmen weichen für Neubauten auf Außen-AIS aus und nehmen größere Grundstücke in Kauf, um Harz-Engpässe zu umgehen. Sollte sich das Angebot nicht erholen, steht dem nordamerikanischen Mittelspannungs-Schaltanlagenmarkt kurzfristig eine Begrenzung des GIS-Volumenwachstums bevor.
Fachkräftemangel bei Inbetriebnahme und Wartung
Die Hälfte der nordamerikanischen Elektriker bei Versorgungsunternehmen wird bis 2027 das Rentenalter erreichen, und die Ausbildungspipelines hinken dem Ersatzbedarf hinterher. Die Inbetriebnahme einer 15-kV-GIS dauert jetzt fünf Wochen gegenüber drei Wochen im Jahr 2020, was die Arbeitskosten um 30 %–40 % erhöht. Ländliche Genossenschaften kämpfen am meisten, da Techniker in höher bezahlte Rechenzentrumsprojekte abwandern. Falsch angezogene Sammelschienen-Verbindungen oder falsch kalibrierte Relais erhöhen das Lichtbogenrisiko und veranlassen Versicherer, die Zeichnungsbedingungen zu verschärfen. Fernunterstützte Inbetriebnahme über Augmented-Reality-Headsets zeigt Potenzial, ist aber durch physische Sicherheitsvorschriften eingeschränkt, die den Netzwerkzugang von außen begrenzen. Der Fachkräftemangel schränkt daher die Installationskapazität im gesamten nordamerikanischen Mittelspannungs-Schaltanlagenmarkt ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Isolierung: GIS hält Spitzenposition, während Hybriddesigns skalieren
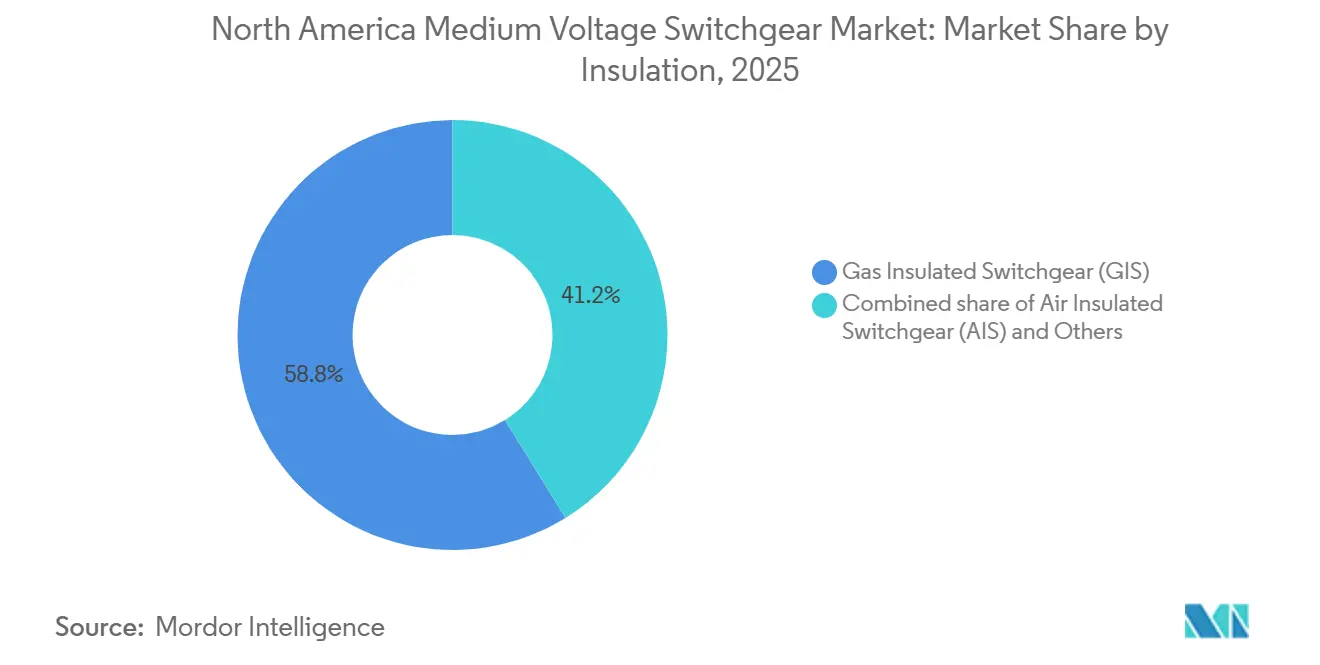
Gasisolierte Schaltanlagen sicherten sich im Jahr 2025 einen Umsatzanteil von 58,8 % im nordamerikanischen Mittelspannungs-Schaltanlagenmarkt und spiegeln ihren Flächenvorteil von 60 %–70 % in dichten städtischen Umspannwerken wider. Das Segment profitiert zusätzlich davon, dass Versorgungsunternehmen SF₆-freie Ersatzlösungen anstreben, um staatliche Mandate zu erfüllen. Luftisolierte Einheiten behaupten ihre Kostenführerschaft bei ländlichen Bauten, wo Grundstücke günstig sind. Die Kategorie "Sonstiges", die Festkörper- und Hybridschalter umfasst, soll bis 2031 mit einer CAGR von 8,5 % wachsen – die branchenweit schnellste unter allen Isolierungstypen – dank Versorgungsunternehmen, die kurzzeit-fehlerstrom-begrenzende Lösungen erproben.
Festkörper-Prototypen mit Siliziumkarbid-Halbleitern von ABB und Eaton reduzieren die Unterbrechungszeit auf Mikrosekunden und minimieren Spannungseinbrüche bei empfindlichen Rechenzentrums-Lasten. Hybridplattformen verbinden mechanische Kontakte für den Dauerbetrieb mit elektronischen Geräten für die Fehlerklärung und ermöglichen eine schrittweise Migration zu Festkörper-Architekturen. In Kanada regen hohe, durch Wildtiere verursachte Fehlerraten Tests von Hybrid-Wiedereinschaltern für Verteilnetze an. Infolgedessen wird der nordamerikanische Mittelspannungs-Schaltanlagenmarkt wahrscheinlich erleben, dass GIS in raumkritischen Umgebungen dominant bleibt, AIS bei kostengünstigen Neubauten dominiert und Hybridtechnologien an zuverlässigkeitskritischen Knoten aufblühen – die drei Designs koexistieren, anstatt zu konvergieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar


Nach Stromtyp: DC-Fußabdruck wächst von einer Nische zu einem sichtbaren Anteil
AC-Geräte hielten im Jahr 2025 einen Anteil von 85,2 % an der nordamerikanischen Mittelspannungs-Schaltanlagenmarktgröße und unterstreichen die vererbte AC-Netzarchitektur. DC-Schaltanlagen werden jedoch bis 2031 eine CAGR von 5,9 % aufgrund der Nachfrage aus Rechenzentren, erneuerbaren Energien und Batteriespeichern verzeichnen. ABBs 800-V-DC-Produktlinie reduziert Kühllast in Hyperscale-Anlagen um 10 %–15 %, ein klarer Betriebskostenvorteil. Batteriespeicher und Solaranlagen, die nativ Gleichstrom erzeugen, reduzieren Umwandlungsverluste weiter, wenn sie über Mittelspannungs-DC-Schaltanlagen verbunden werden.
Normenverzögerungen bleiben ein Hindernis, wobei die Leitlinien von IEEE und ANSI hinter IEC 61660 für DC-Prüfungen zurückbleiben. Zertifizierungsunklarheiten verlangsamen die Einführung durch US-Versorgungsunternehmen, obwohl militärische und Campus-Microgrids bereits DC-Schleifen spezifizieren, um die Resilienz zu stärken. Innerhalb der nordamerikanischen Mittelspannungs-Schaltanlagenbranche werden AC-Plattformen weiterhin Versorgungs- und Industrieaufträge dominieren, doch DC-Volumina werden stetig steigen, wo Effizienz und Raum Premium-Kriterien sind.
Nach Installation: Innenanlagen dominieren dichte Metropolen-Upgrades
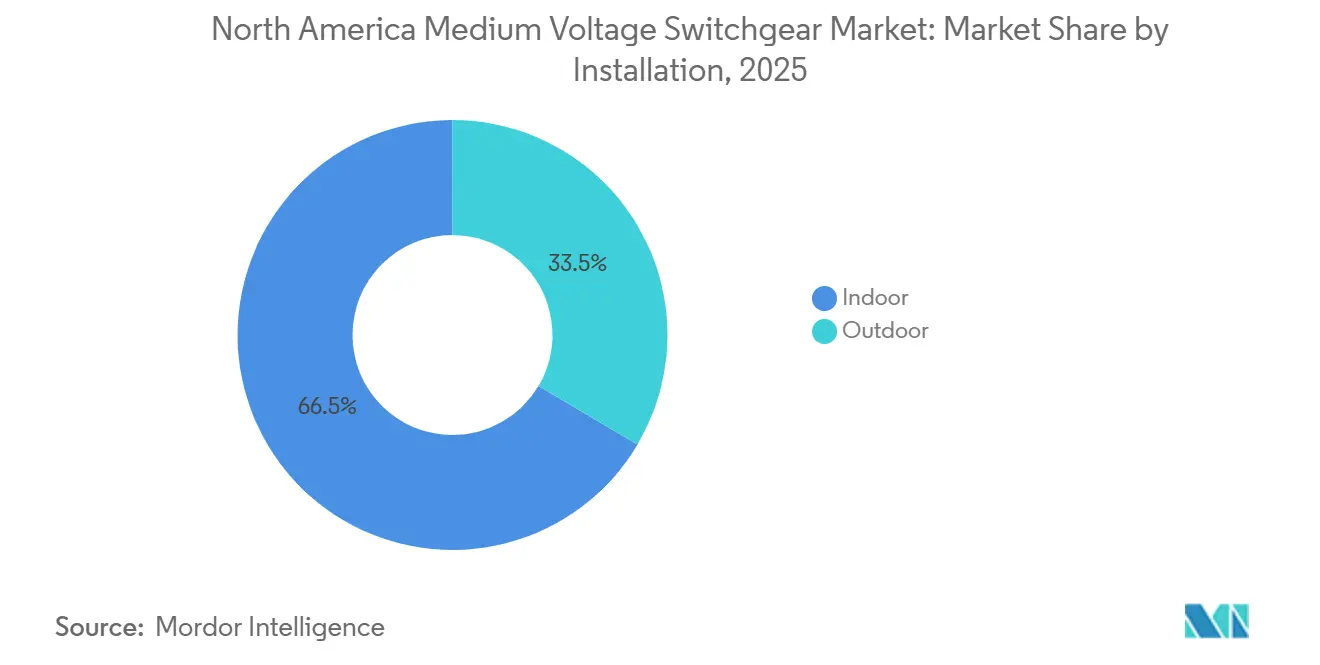
Innenanlagen hatten im Jahr 2025 einen Anteil von 66,5 % am nordamerikanischen Mittelspannungs-Schaltanlagenmarkt und werden bis 2031 mit einer CAGR von 3,7 % wachsen, da städtische Betreiber alternde Umspannwerke innerhalb bestehender Fußabdrücke erneuern. Gasisolierte Designs ermöglichen die Aufstellung unterhalb von Bürohochhäusern oder Verkehrsknotenpunkten, reduzieren den Flächenerwerb und verbessern den Schutz vor Wetterereignissen.
Außenschaltanlagen bleiben Standard für neue Versorger-Umspannwerke und petrochemische Komplexe, wo ausreichend Platz vorhanden ist. Powell Industries liefert metallummantelte Außenanlagen mit korrosionsbeständigen Beschichtungen für Küstenversorgungsunternehmen, die mit Salznebel konfrontiert sind. Kostenüberlegungen verleiten einige Käufer immer noch zu luftisolierten Außenvarianten, doch Lebenszyklusanalysen begünstigen häufig Innen-GIS, wenn städtisches Grundstück 50 USD pro Quadratfuß übersteigt. Folglich spiegelt die Installationswahl eine Gesamtkostenberechnung wider und keine einmalige Kapitalausgabe, was ein gemischtes Angebot im nordamerikanischen Mittelspannungs-Schaltanlagenmarkt aufrecht erhält.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Nach Endverbraucher: Gewerblicher Ausbau überholt Industriewachstum
Industrieanlagen hielten im Jahr 2025 einen Umsatzanteil von 57,7 %, getragen von schwerer Fertigung, Bergbau und petrochemischen Nutzern mit großen Motor-Lasten. Gewerbliche Kunden, Rechenzentren, Krankenhäuser und Forschungscampusse werden mit einer CAGR von 6,6 % wachsen – fast doppelt so schnell wie der Marktdurchschnitt –, da KI-Cluster und Hochleistungs-Gesundheitseinrichtungen eine ausfallsichere Stromversorgung fordern.
Gewerbliche Käufer bevorzugen Schaltanlagen mit Schutzklärungszeiten unter einer Sekunde und N+1-Redundanz. ABBs HiPerGuard Mittelspannungs-USV überschritt bis 2025 weltweit 330 MW installierter Leistung, mit erheblicher nordamerikanischer Nachfrage in unternehmenskritischen Anlagen. G&W Electric's Viper-ST-Wiedereinschalter spricht unterdessen gewerbliche Entwickler an, die Automatisierung ohne versorgungstechnische Komplexität benötigen. Industriekäufer bleiben kostenbewusst und bevorzugen standardisierte luftisolierte Einheiten. Diese Divergenz bedeutet, dass der nordamerikanische Mittelspannungs-Schaltanlagenmarkt zwei unterschiedliche Wertversprechen bedienen muss: individuell angepasste Zuverlässigkeit für Gewerbesegmente und robuste Erschwinglichkeit für Industrienutzer.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2025 einen Anteil von 71,4 % am nordamerikanischen Mittelspannungs-Schaltanlagenmarkt, gestützt durch IIJA-Finanzierung und eine Pipeline von über 60 GW angekündigter Rechenzentrumskapazität. Bundeszuschüsse fließen bis zum Haushaltsjahr 2026, was Versorgungsunternehmen dazu veranlasst, Beschaffungszyklen für SF₆-freie GIS zu komprimieren.
Kanada soll bis 2031 die schnellste regionale CAGR von 5,8 % liefern, gestützt durch Netzmodernisierungsmandate in Ontario und Québec sowie wasserkraftbetriebene Rechenzentrumscampusse. IEC 61850-Interoperabilitätsanforderungen in Provinzprogrammen kurbeln die Nachfrage nach digitalen Schaltanlagen an.
Mexiko bleibt heute der kleinste Markt, entwickelt sich jedoch im Zuge des Nearshoring-Trends. CFE beschleunigt Mittelspannungsbauten in Nuevo León und Coahuila und schreibt Messung am gemeinsamen Netzanschlusspunkt für industrielle Solarstandorte vor. Mexikanische Werke dienen als kostengünstige Montagezentren für globale OEMs, die in den breiteren nordamerikanischen Mittelspannungs-Schaltanlagenmarkt liefern, wodurch Lieferketten gestrafft und Lieferzeiten für US-Käufer verkürzt werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Regulatorisches Umfeld
Die Anforderungen an Mittelspannungsschaltanlagen in Nordamerika werden durch die Durchsetzung von Sicherheitsvorschriften und Ausrüstungsstandards geprägt, die sich auf Design-, Prüf- und Installationspraktiken auswirken. In den Vereinigten Staaten regelt NFPA 70 (National Electrical Code) Artikel 110 Teil III die Arbeitsraum- und Sicherheitsbestimmungen für Installationen über 1.000 V, und die in der Praxis verwendete Spannungsklassifizierung orientiert sich an ANSI C84.1 (MV definiert als größer als 1.000 V und kleiner als 100 kV). Für die Produktkonformität und Beschaffungsspezifikationen bietet IEEE C37.20.2-2025 eine zentrale Referenz für metallgekapselte Mittelspannungsschaltanlagen (4,76 kV bis 48,3 kV, Sammelschienen-Stromstärken bis 4.000 A), die Ausschreibungsunterlagen von Versorgungsunternehmen und der Industrie in der gesamten Region maßgeblich beeinflusst.
Politisch gesteuerte Programme zur Netzmodernisierung und Resilienz beeinflussen ebenfalls die Beschaffungskriterien, indem sie die Finanzierung an Leistungs-, Digitalisierungs- und Härtungsergebnisse koppeln. In den Vereinigten Staaten lenken Programme des Department of Energy, die mit dem Infrastructure Investment and Jobs Act verknüpft sind, darunter das Grid Resilience and Innovation Partnerships (GRIP) Program, Projekte von Versorgungsunternehmen hin zu modernisierter Übertragungs- und Verteilungsinfrastruktur. Dies erhöht effektiv den Stellenwert von interoperabilitätsbereiten, überwachten Schaltanlagenplattformen und strafferen Lieferzeitplänen. Diese Programmbedingungen stehen im Einklang mit dem Berichtskontext zu Dekarbonisierungs- und Ausrüstungsübergangszeitplänen auf Bundesstaatenebene, einschließlich SF6-Beschränkungen in bestimmten Bundesstaaten, was die Nachfrage nach SF6-freien und digital gestützten Mittelspannungsschaltanlagenkonfigurationen verstärkt, die Vorschriftsanforderungen und förderbedingte Berichts- oder Leistungserwartungen erfüllen können.
Wettbewerbslandschaft
Die fünf größten Anbieter – ABB, Siemens, Schneider Electric, Eaton und GE Vernova – kontrollieren rund 55 %–60 % des nordamerikanischen Mittelspannungs-Schaltanlagenmarkts, doch regionale Spezialisten erodieren Marktanteile durch schnelle Anpassung und inländische Produktion. Powell Industries nutzt sein Werk in Texas, um maßgeschneiderte Schaltanlagen in 10 Wochen zu liefern, und gewann mehrere Rechenzentrums-Aufträge im Jahr 2025. G&W Electric und S&C Electric dominieren Wiedereinschalter und Streckentrenner für selbstheilende Verteilnetze – Segmente, die schneller wachsen als Basis-Umspannwerkstechnik.
Technologie bildet das neue Wettbewerbsfeld. Schneiders EcoStruxure Grid bündelt Schaltanlagen mit Cloud-Analysen, während Siemens Hardware mit Xcelerator-Digitalzwillingen integriert, um Asset-Performance-Verträge anzubieten. ABB und Eaton reichten Patente für Fluoroketon-Isolierung und Festkörperschalter ein und signalisierten die Absicht, die Post-SF₆-Ära anzuführen.
Weißraum-Chancen ergeben sich bei DC-Schaltanlagen und Festkörper-Designs, wo etablierten Anbietern Portfoliobreite fehlt. NOJA Power trat 2025 in den nordamerikanischen Markt ein und versorgte ländliche Genossenschaften mit automatischen Wiedereinschalt-Steuerungen, die Ausfallzeiten um bis zu 60 % reduzieren. Integrations- und Cybersicherheitskompetenz – mehr als Hardware allein – wird Anbieter zunehmend differenzieren, da Versorgungsunternehmen Schaltanlagen in digitale Umspannwerk-Ökosysteme im nordamerikanischen Mittelspannungs-Schaltanlagenmarkt einbetten.
Marktführer der nordamerikanischen Mittelspannungs-Schaltanlagenbranche
-
ABB Ltd
-
Eaton Corporation plc
-
Siemens AG
-
Schneider Electric SE
-
General Electric (GE Vernova)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein kurzfristiger Freiraum entsteht an der Schnittstelle zwischen Netzertüchtigung, beschleunigten Aufrüstungspfaden und Anreizen für die heimische Fertigung, insbesondere für Mittelspannungsschaltanlagenpakete, die den Arbeitsaufwand vor Ort reduzieren und die Konformität vereinfachen. Initiativen des US Department of Energy wie GRIP und das SPARK-Programm (angekündigt am 12. März 2026) verdeutlichen den Fokus auf die Beschleunigung von Infrastrukturaufrüstungen zur Bewältigung von Lastwachstum und Resilienzbedarf, was Lösungen begünstigt, die Ausfallfenster verkürzen und die Inbetriebnahme straffen. Parallel dazu unterstützt der Inflation Reduction Act 48C Qualifying Advanced Energy Project Credit Fertigungsinvestitionen für Netzkomponenten, was mit dem Marktbedarf übereinstimmt, die Vorlaufzeiten zu verkürzen, die durch die im Berichtskontext genannten Engpässe bei Gießharz gestiegen sind.
Der Übergang zu SF6-freien Lösungen und die Bereitschaft für digitale Umspannwerke erzeugen ebenfalls eine unmittelbarere Nachfrage von Versorgungsunternehmen und großen gewerblichen Käufern. Da Spezifikationen zunehmend auf standardkonforme, interoperable und cybersicherheitsbewusste Konfigurationen ausgerichtet sind, können OEMs und Integratoren ihre Angebote standardisieren und gleichzeitig Schutzsysteme für Rechenzentren, Mikronetze und Industrieanlagen anpassen. Die Veröffentlichung von IEEE C37.20.2-2025 stärkt diese Basis für metallgekapselte MV-Schaltanlagen. Die Lokalisierung von Kapazitäten unterstützt zudem schnellere Zykluszeiten: Siemens und Jabil kündigten eine Erweiterung der US-Fertigung in Prince George County, Virginia, im Wert von 30 Millionen USD an, wobei die Produktion im Herbst 2026 beginnen soll. Dies signalisiert einen aktiven Vorstoß, die nordamerikanische Nachfrage mit regionaler Produktion zu bedienen, und schafft Möglichkeiten für angrenzende Akteure in den Bereichen Prüfung, Inbetriebnahme und Feldservice, die den im Berichtskontext beschriebenen Fachkräftemangel adressieren.
Aktuelle Branchenentwicklungen
- Juli 2026: Siemens AG kündigt eine Investition von 341 Millionen USD an, um seine Schaltanlagenfertigungskapazität weltweit zu erweitern, wobei der Bau an den Frankfurter Standorten im Juli 2026 beginnt. Die Erweiterung erhöht die globale Kapazität und beeinflusst die Angebotsdynamik in Nordamerika. Der Schritt stärkt die Widerstandsfähigkeit der nordamerikanischen und regionalen Versorgungskette von Siemens und signalisiert einen Vorstoß in Richtung höherer Volumina und heimisch bezogener Schaltanlagen in NA-Arbeitsabläufen.
- Juni 2026: Schneider Electric SE arbeitet mit Southern California Edison zusammen, um SF6-freie gasisolierte Schaltanlagen im Umspannwerk Great Lakes und im Umspannwerk Running Springs einzusetzen. Der Einsatz fördert die Einführung von SF6-freier GIS-Technologie in der Netzmodernisierung Nordamerikas. Die Initiative beschleunigt die Einführung von Isoliermitteln mit niedrigem GWP und könnte den Wettbewerbsdruck auf traditionelle GIS-Anbieter erhöhen.
- April 2026: Eaton Corporation plc kündigt eine Investition von 30 Millionen USD an, um eine 370.000 Quadratfuß große Fertigungsanlage in Bellevue, Nebraska, zu eröffnen und die MV-Schaltanlagenproduktion für Rechenzentrums- und Versorgungskunden zu steigern. Die Erweiterung schafft zusätzliche Fertigungskapazität für MV-Schaltanlagen in Nordamerika. Die Investition stärkt die heimische Produktion für die Rechenzentrums- und Versorgungsbranche und könnte die Vorlaufzeiten verkürzen, um IIJA-getriebene Projekte zu unterstützen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Erlöse aus Mittelspannungsschaltanlagen, die in Nordamerika für die Leistungssteuerung, den Schutz und die Trennung in Mittelspannungsverteilnetzen geliefert und installiert werden.
Ausschlüsse aus dem Umfang: Die Marktgröße schließt Nieder- und Hochspannungsschaltanlagen sowie nachgelagerte Dienstleistungen aus, die nicht Teil der Lieferung oder Installation von Schaltanlagen sind.
Segmentierungsübersicht
-
Nach Isolierung
- Gasisolierte Schaltanlagen (GIS)
- Luftisolierte Schaltanlagen (AIS)
- Sonstiges
-
Nach Stromtyp
- AC-Schaltanlagen
- DC-Schaltanlagen
-
Nach Installation
- Innenbereich
- Außenbereich
-
Nach Endverbraucher
- Versorgungsunternehmen
- Wohnbereich
- Gewerbe
- Industrie
-
Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Erfassung des nordamerikanischen Strombedarfskontexts und des Netzinvestitionszyklus, der typischerweise den Austausch und den Neubau von Schaltanlagen antreibt. Öffentliche Quellen wie die US Energy Information Administration (EIA), die Netzprogramme des US-Energieministeriums (DOE), Statistics Canada, mexikanische Energiestatistikbehörden und die Internationale Energieagentur (IEA) wurden herangezogen, um Trends bei der Stromnachfrage, dem Zubau von Erzeugungskapazitäten sowie den Ausgaben für Übertragungs- und Verteilnetze abzugleichen.
Darüber hinaus wurden Normen und Sicherheitsreferenzen, die Spezifikationen und Ersatzentscheidungen beeinflussen, wie IEEE- und NFPA-Veröffentlichungen, sowie Handelsdatensignale über offizielle Zoll- und Tarifportale ausgewertet. Um diese Indikatoren mit Umsätzen zu verknüpfen, wurden öffentliche Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte herangezogen; Lücken wurden durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene geschlossen, sofern erforderlich. Diese Auflistung ist beispielhaft; es wurden viele weitere Quellen genutzt, um Daten zu erheben, Annahmen zu validieren und offene Punkte zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Erkenntnisse aus der Sekundärforschung zu überprüfen – insbesondere in Bezug auf Preisverhalten, Produktmixverschiebungen und den zeitlichen Ablauf von Projekten in den USA, Kanada und Mexiko. Es wurden Gespräche mit einer Mischung aus Herstellern, Distributoren, EPC- und Elektroinstallationsunternehmen, Versorgungsunternehmen und großen Industrieabnehmern geführt, damit das Modell widerspiegelt, wie Aufträge tatsächlich erteilt und verbucht werden.
Die Erkenntnisse aus diesen Gesprächen wurden genutzt, um typische Mittelspannungs-Ersatzzyklen, den Anteil von Innen- gegenüber Außenprojekten sowie den Einfluss von Isolierungsentscheidungen und Spezifikationen auf die durchschnittlichen Verkaufspreise im Zeitverlauf zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 27 % | Führungskräfte der obersten Ebene (CXOs): 14 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgte nach einem Top-down-Ansatz, bei dem Ausgabensignale von Versorgungsunternehmen und der Industrie, Netzmodernisierungsprogramme und Bautätigkeit in einen adressierbaren Nachfragepool für Mittelspannungsverteilungsanlagen umgerechnet wurden. Das Gesamtergebnis wurde anschließend mit selektiven Bottom-up-Näherungen gegengeprüft, wie z. B. Stücklisten-Logik aus Stichprobenprojekten, Kanalprüfungen zu Stückzahlen und Umsatzplausibilitätsprüfungen anhand öffentlicher Finanzberichte.
Zu den wichtigsten Eingangsgrößen zählten das Tempo der Übertragungs- und Verteilnetz-Upgrades, der Zubau erneuerbarer Energien und Rechenzentren, der die Mittelspannungsanschlüsse erhöht, der Ersatzbedarf durch alternde Schaltanlagen, der Mix aus Innen- und Außeninstallationen sowie Verschiebungen bei den Isolierungspräferenzen, die Preispunkte verschieben können. Wo eine Bottom-up-Betrachtung aufgrund begrenzter Transparenz bei kleineren Aufträgen unvollständig war, wurden Abdeckungsfaktoren angewendet, die durch Interviews validiert und anschließend anhand von Bau- und Investitionsausgabensignalen der Versorgungsunternehmen auf Plausibilität geprüft wurden.
Die Prognose stützte sich auf eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regression, bei der die Haupttreiber die Investitionsausgabenentwicklung der Versorgungsunternehmen, das Wachstum der Industrielast und der erwartete Zeitplan großer Netzanschluss- und Umspannwerksprojekte waren. Annahmen zur Preisentwicklung wurden sorgfältig behandelt, damit Inflations- und Mixeffekte nicht doppelt erfasst wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, darunter die Gegenprüfung des implizierten Marktwerts anhand unabhängiger Nachfragesignale wie Ausgabentrends der Versorgungsunternehmen, Projektankündigungen und beobachteter Ersatzzyklen. Wenn ein Länderergebnis außerhalb der erwarteten Bandbreiten lag, wurden die Treibereingaben überprüft, der Zeitpunkt der Währungsumrechnung nachgeprüft und Quellen erneut kontaktiert, um festzustellen, ob die Abweichung auf Preisgestaltung, Mix oder verzögerte Projekte zurückzuführen war.
Eine zweite Analystenprüfung wird vor der Freigabe durchgeführt, damit Berechnungsfehler und inkonsistente Annahmen frühzeitig erkannt werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse den Ausblick verändern, wie z. B. bedeutende politische Fördermaßnahmen, Angebotsengpässe oder starke Inputkostenveränderungen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um die zum jeweiligen Zeitpunkt verfügbaren neuesten öffentlichen Aktualisierungen einzubeziehen.
Vergleich der von Mordor Intelligence ermittelten Marktgröße des nordamerikanischen Marktes für Mittelspannungsschaltanlagen mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen weichen häufig voneinander ab, weil der Aktualisierungszeitpunkt und die Wechselkursstichtage variieren und weil die Preisentwicklung je nach Modell entweder als einfache Inflationsanpassung oder als mixgetriebene Veränderung des durchschnittlichen Verkaufspreises (ASP) behandelt werden kann. Wenn diese Details nicht aufeinander abgestimmt sind, können zwei Studien weit auseinanderliegen, selbst wenn sie denselben Projektzyklus verfolgen.
In dieser Studie ist der Aktualisierungsrhythmus so ausgelegt, dass Preisüberprüfungen und Währungszeitpunkte an das zuletzt abgeschlossene historische Jahr geknüpft und der implizierte ASP-Pfad durch Primärprüfungen validiert wird – ein wesentlicher Grund, warum der Marktwert von einigen öffentlichen Zahlen abweicht, eine von Mordor Intelligence angewandte Modellierungsentscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,25 Milliarden USD (2026) | |
| Regionale Unternehmensberatung A | 3,30 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint eine engere Umsatzabgrenzung anzuwenden, mit begrenzter Klarheit darüber, wie der Wert installierter Schaltanlagen gegenüber umfassenderen Elektroausrüstungspaketen behandelt wird. |
| Fachzeitschrift B | 15,00 Milliarden USD (2032) | Langfristige Projektion, die wahrscheinlich aggressive Expansions- und Preisannahmen einschließt; der Umfang kann in angrenzende Hochspannungs- oder breitere Netzausrüstungen abdriften, wenn Definitionen nicht konsistent gehalten werden. |
Bei den drei Zahlen ergibt sich die Streuung hauptsächlich aus der Wahl des Basisjahres, dem Projektionshorizont und der Behandlung von Preisgestaltung und angrenzenden Geräten im erfassten Umsatz. Durch die konsequente Beibehaltung des Umfangs auf Mittelspannungsschaltanlagen in Nordamerika und die erneute Überprüfung der ASP- und Zeitplanlogik mit aktuellen Marktteilnehmern bleibt die Schätzung auf klare Treiber zurückführbar und kann bei aktualisierten Eingaben wiederholt werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Mittelspannungs-Schaltanlagenmarkt im Jahr 2026?
Der Markt wird im Jahr 2026 auf 8,25 Milliarden USD geschätzt und strebt bis 2031 bei einer CAGR von 3,30 % einen Wert von 9,71 Milliarden USD an.
Welcher Isolierungstyp führt beim aktuellen Umsatz?
Gasisolierte Schaltanlagen führen mit einem Anteil von 58,8 % im Jahr 2025 und bleiben für raumkritische städtische Umspannwerke bevorzugt.
Wo ist das Wachstum nach Geografie am schnellsten?
Kanada verzeichnet das schnellste Tempo mit einer prognostizierten CAGR von 5,8 % bis 2031, angetrieben durch provinzielle Netzmodernisierungsprogramme.
Warum gewinnen DC-Schaltanlagen an Bedeutung?
Rechenzentrumsbetreiber und Entwickler erneuerbarer Energien setzen auf 800-V-DC-Architekturen, um Umwandlungsverluste und Flächenbedarf zu reduzieren, was eine CAGR von 5,9 % für DC-Geräte antreibt.
Was hemmt die GIS-Einführung?
Gießharzengpässe verlängern GIS-Vorlaufzeiten auf bis zu 18 Monate und erhöhen die Kosten, was einige Käufer dazu veranlasst, auf luftisolierte Alternativen auszuweichen.
Wie werden SF6-Vorschriften die Nachfrage beeinflussen?
Wie werden SF₆-Vorschriften die Nachfrage beeinflussen?
Seite zuletzt aktualisiert am:



