
Größe und Marktanteil des nordamerikanischen Marktes für Flugzeug-MRO
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 26.76 Milliarden US-Dollar |
| Marktgröße (2026) | 27.88 Milliarden US-Dollar |
| Marktgröße (2031) | 33.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.01 % |
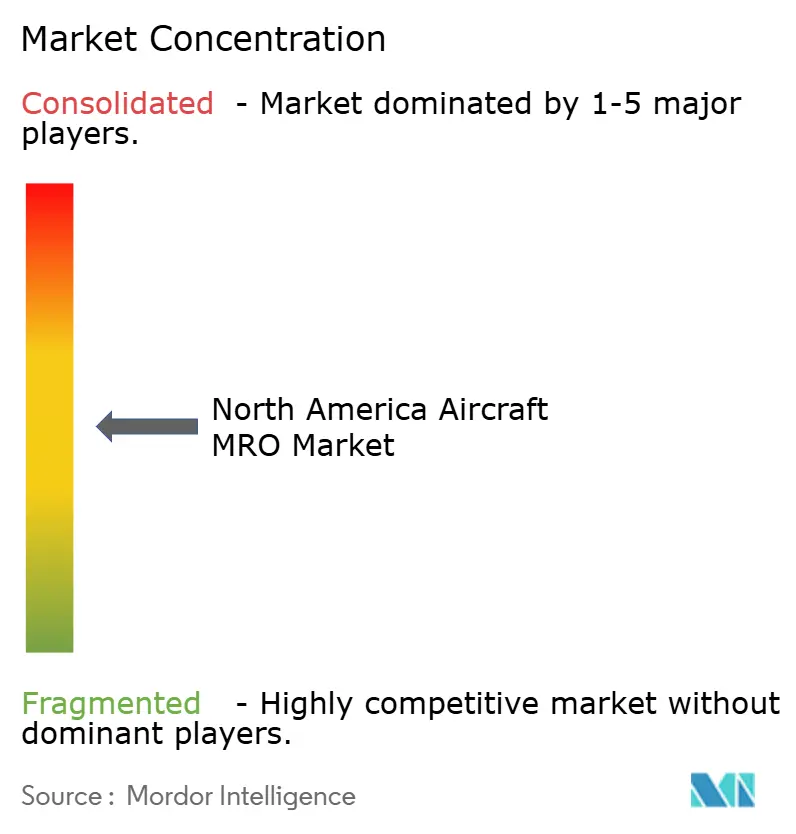
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für Flugzeug-MRO von Mordor Intelligence
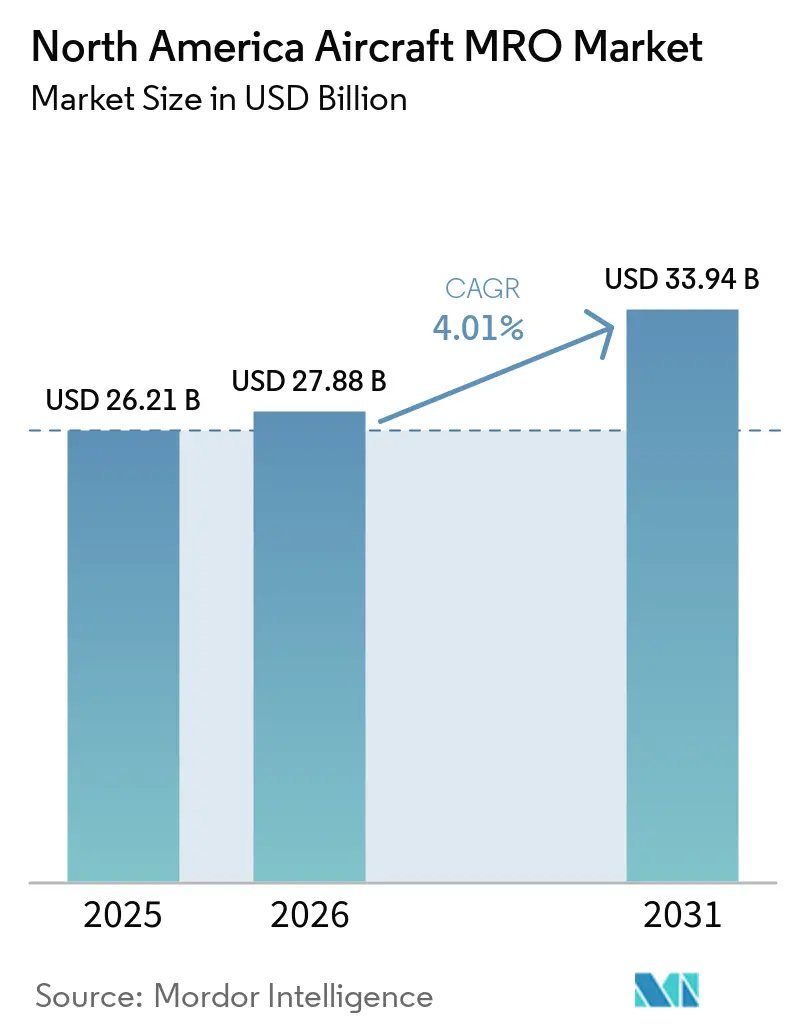
Der Nordamerika Flugzeug-MRO-Markt hatte im Jahr 2025 einen Wert von 26,76 Milliarden USD und wird voraussichtlich von 27,88 Milliarden USD im Jahr 2026 auf 33,94 Milliarden USD im Jahr 2031 wachsen, was einem CAGR von 4,01 % während des Prognosezeitraums (2026–2031) entspricht. Diese moderate Expansion vollzieht sich, während Fluggesellschaften und Frachtbetreiber die Nachfrage nach Triebwerkswerkstätten intensivieren, obwohl die Kapazitäten bei Arbeitskräften und Werkzeugen knapper werden, was mehr Arbeiten an unabhängige Werkstätten verlagert und den verstärkten Einsatz von zertifiziertem gebrauchtem, verwendbarem Material (USM) zur Verkürzung der Durchlaufzeiten fördert. Militärische Lebensverlängerungsprogramme für die F-16V, C-130H, UH-60 Black Hawk und AH-64 Apache bringen mehrjährige Depotarbeitslasten in denselben Techniker-Pool ein, was zu Lohninflation und verlängerten Vorlaufzeiten führt. OEM-gebundene Anbieter nutzen 15-Jahres-Serviceverträge, um 43,21 % des Umsatzes von 2025 zu sichern, während unabhängige Anbieter mit einem CAGR von 5,01 % wachsen, indem sie flexiblen Slot-Zugang und Mehrplattform-Fähigkeiten anbieten. Gleichzeitig treiben zunehmende Avionik-Obsoleszenz, Fahrwerksermüdung und Überholungen von Hilfstriebwerken (APU) bei alternden B737NG- und A320ceo-Flotten das schnellste Wachstum im Komponentenbereich an.
Wichtigste Erkenntnisse des Berichts
- Nach MRO-Typ hielt Triebwerk-MRO im Jahr 2025 einen Umsatzanteil von 42,43 %, während Komponentenreparaturen bis 2031 voraussichtlich mit einem CAGR von 5,25 % wachsen werden.
- Nach Flugzeugtyp entfielen im Jahr 2025 64,22 % des Umsatzes auf Starrflügler-Plattformen, und Drehflügler-Arbeiten werden bis 2031 voraussichtlich mit einem CAGR von 4,87 % wachsen.
- Nach Anwendung entfielen im Jahr 2025 40,14 % der Nachfrage auf die kommerzielle Luftfahrt, während Militärprogramme bis 2031 voraussichtlich mit einem CAGR von 5,72 % wachsen werden.
- Nach Dienstleistungsanbieter kontrollierten OEM-gebundene Netzwerke im Jahr 2025 einen Anteil von 43,21 %, und unabhängige Drittanbieter-Werkstätten werden bis 2031 voraussichtlich mit einem CAGR von 5,01 % wachsen.
- Nach Land führten die Vereinigten Staaten mit 42,67 % des Umsatzes im Jahr 2025, während Kanada bis 2031 voraussichtlich mit einem CAGR von 4,52 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde kommerzielle Flotte, die Lebensverlängerungs-MRO erfordert | +1.2% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Erholung des Passagier- und Frachtverkehrs, die Flugstunden steigert | +0.9% | Vereinigte Staaten, Mexiko | Mittelfristig (2–4 Jahre) |
| Langfristige OEM-Servicevereinbarungen, die die Nachmarkterfassung ausweiten | +0.7% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Kapazitätsengpass in Triebwerkswerkstätten, der die US-Inlandsnachfrage erhöht | +0.6% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Nutzung von gebrauchtem wartungsfähigem Material (USM) zur Verkürzung der Durchlaufzeit | +0.4% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Militärische Lebensverlängerungsprogramme für veraltete Flotten | +0.5% | Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde kommerzielle Flotte, die Lebensverlängerungs-MRO erfordert
Das Durchschnittsalter der kommerziellen Strahlflugzeugflotte in der Region stieg im Jahr 2025 auf 12,8 Jahre, wobei Schmalrumpfflugzeuge im Durchschnitt 14,1 Jahre und Breitrumpfflugzeuge im Durchschnitt 11,3 Jahre alt waren.[1] Fluggesellschaften streben Lebenszyklen von 25 bis 30 Jahren für B737NG- und A320ceo-Zellen an, was den Druck auf schwere D-Check-Aktivitäten und Korrosionsbeseitigung erhöht. Ergänzende Inspektionsauflagen gemäß FAA Part 26 fügen pro Ereignis 15 %–20 % zusätzliche Arbeitsstunden hinzu, da Risse in Flügelwurzelverbindungen und Überlappungsnähten auftreten.[2] OEMs bündeln zunehmend Winglet-Nachrüstungen und Kabinenumkonfigurationen mit planmäßigen Checks und binden Kunden in mehrjährige Servicepakete ein, die den Preiswettbewerb dämpfen. Diese Maßnahmen stellen sicher, dass der nordamerikanische Markt für Flugzeug-MRO einen verlässlichen strukturellen Auftragsbestand aufrechthält, während der Wettbewerb um qualifizierte Techniker zunimmt.
Erholung des Passagier- und Frachtverkehrs, die Flugstunden steigert
Die Umsatzabflüge stiegen im Jahr 2024 im Jahresvergleich um 7,3 % auf 11,2 Millionen, und die gesamten Flugstunden werden voraussichtlich im Jahr 2026 28,5 Millionen erreichen und damit erstmals das Vor-Pandemie-Niveau übertreffen. Ein Schmalrumpfflugzeug, das 11 Stunden pro Tag fliegt, erreicht seinen nächsten Triebwerkswerkstattbesuch etwa 18 Monate früher als eines, das 9 Stunden fliegt, was CFM56- und LEAP-Zyklen vorverlagert. FedEx und UPS meldeten im Jahr 2024 jeweils ein zweistelliges Blockstundenwachstum, was die Überholung von Fahrwerken und Hilfstriebwerken beschleunigt. Die Durchlaufzeit für Triebwerksüberholungen hat sich bis 2026 auf 120–150 Tage ausgeweitet, verglichen mit 90 Tagen zwei Jahre zuvor, was Betreiber dazu zwingt, Ersatztriebwerke zu leasen und damit die kurzfristigen Ausgaben erhöht. Folglich erlebt der nordamerikanische Markt für Flugzeug-MRO Nachfragespitzen bei Linien- und Triebwerksdiensten trotz Kapazitätsengpässen.
Langfristige OEM-Servicevereinbarungen, die die Nachmarkterfassung ausweiten
CFM International nahm 2024–2025 3.200 LEAP-Triebwerke im Rahmen von 15-jährigen Flugstundenverträgen auf, während Pratt & Whitney 1.800 GTF-Triebwerke zu seinem EngineWise-Programm hinzufügte. Diese Vereinbarungen verlagern das Kostenrisiko auf OEMs, schränken jedoch die Möglichkeit der Fluggesellschaft ein, unabhängig einzukaufen, und konsolidieren den Umsatz innerhalb gebundener Netzwerke. GE Aerospace unterstützte diese Strategie mit einer im Jahr 2024 angekündigten Kapazitätserweiterung von 1 Milliarde USD, um den Durchsatz von Schmalrumpftriebwerken zu verdoppeln. Unabhängige Werkstätten schwenken daher auf ausgereifte Plattformen wie CFM56, V2500 und CF6 um, bei denen das OEM-Engagement nachlässt. Zusammengenommen stärken diese Aktivitäten die Marktmacht der OEMs und fördern gleichzeitig Nischenmöglichkeiten anderswo im nordamerikanischen Markt für Flugzeug-MRO.
Kapazitätsengpass in Triebwerkswerkstätten, der die US-Inlandsnachfrage erhöht
Die jährliche Nachfrage nach Triebwerkswerkstattbesuchen für Schmalrumpfflugzeuge wird voraussichtlich im Jahr 2026 mit etwa 4.200 Ereignissen ihren Höhepunkt erreichen und die installierte Kapazität um rund 15 % übersteigen, so Branchenschätzungen. Das Defizit resultiert aus beschleunigten LEAP-Reparaturzyklen, einem Rückstau bei GTF-Brennkammerinspektionen und pandemiebedingten Unterinvestitionen in Prüfzellen. Delta TechOps eröffnete im Mai 2024 eine dedizierte GTF-Linie, und StandardAero fügte LEAP-1A-Kapazität in San Antonio hinzu. Die Spotmarkt-Überholungspreise für CFM56 stiegen im Jahr 2025 auf 1,8–2,1 Millionen USD, gegenüber 1,5 Millionen USD im Jahr 2023, da Werkstätten Mehrfachtriebwerksverpflichtungen priorisieren. Dieser Druck hält die Marktteilnehmer im nordamerikanischen Markt für Flugzeug-MRO auf Durchsatz und Werkzeuginvestitionen fokussiert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Akuter Fachkräftemangel bei Technikern | -0.8% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Anhaltende Engpässe bei Teilen und Lieferketten | -0.6% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Verschärfung der Vorschriften für Gefahrstoffe und Entsorgung | -0.2% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Längere Wartungsintervalle bei Flugzeugen der neuen Generation | -0.5% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Akuter Fachkräftemangel bei Technikern
Rund 30 % der zertifizierten Mechaniker werden innerhalb von fünf Jahren das Rentenalter erreichen, während US-amerikanische Luftfahrtschulen im Jahr 2024 nur 3.200 Techniker ausgebildet haben, gegenüber einem Branchenbedarf von rund 5.000. Das Einstiegsgehalt bei Delta TechOps erreichte im Jahr 2025 72.000 USD, und Antrittsprämien von 10.000 bis 15.000 USD wurden bei unabhängigen Werkstätten üblich. Der Durchsatz sank im Jahr 2025 im Vergleich zu 2023 um 10 %–15 %, da Einrichtungen Schwierigkeiten hatten, zweite Schichten zu besetzen, was Fluggesellschaften dazu zwang, zusätzliche Flugzeuge zu leasen, um ihre Flugpläne zu schützen. Automatisierung, wie robotergestütztes Farbentfernen und automatisierte zerstörungsfreie Prüfung, bietet Entlastung, erfordert jedoch drei bis fünf Jahre zur Skalierung. Bis dahin wird der Arbeitskräftemangel weiterhin auf dem nordamerikanischen Markt für Flugzeug-MRO lasten.
Anhaltende Engpässe bei Teilen und Lieferketten
Die Vorlaufzeiten für Titangussteile und Nickellegierungsschmiedeteile, die in Triebwerksheißabschnitten verwendet werden, verlängerten sich im Jahr 2025 auf 12–18 Monate, das Doppelte des Vor-Pandemie-Niveaus.[3] Der Nationale Verband der Hersteller stellte fest, dass 78 % der Lieferanten mit Rohstoffknappheit konfrontiert sind, während im Jahr 2024 wieder eingeführte Zölle Kostenaufschläge von bis zu 25 % hinzufügen. Kleinere Reparaturstationen, denen die Einkaufsmacht für Großmengen fehlt, tragen den stärksten Einfluss, was sie dazu veranlassen kann, Werkzeugrüstungen aufzuschieben oder das Feld zu verlassen. Folglich bilden USM, Konsignationspools und die Kannibalisierung von Betreiberteilen wachsende Elemente der Versorgungsreaktion des nordamerikanischen Marktes für Flugzeug-MRO.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach MRO-Typ:
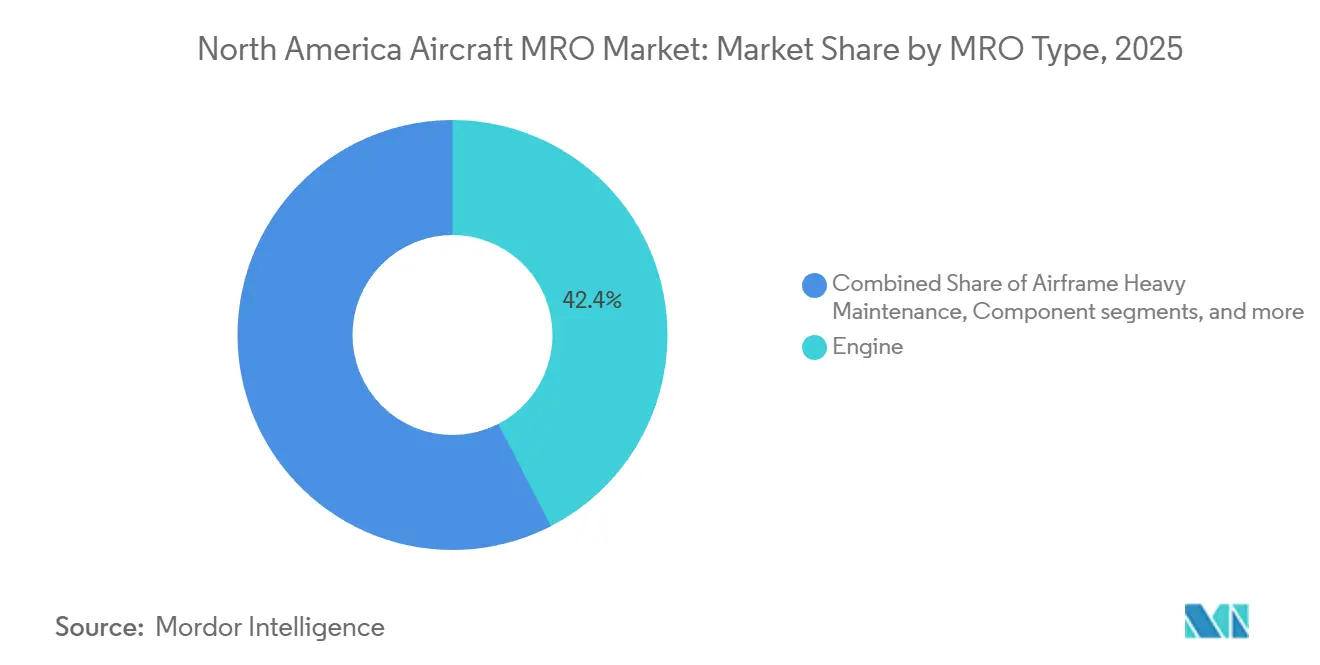
Triebwerksdienste dominieren inmitten des KomponentenwachstumsDie Triebwerksaktivität generierte im Jahr 2025 42,43 % des Umsatzes, da 18.000 aktive kommerzielle Turbofan-Triebwerke einen stetigen Rhythmus von Erstabnahmen erzeugten. Jede Überholung kostete im Durchschnitt 1,8 Millionen USD für Schmalrumpf-Einheiten und 4,5 Millionen USD für Weitrumpf-Triebwerke. Dieses Teilsegment verankert Geschäftsbeziehungen, da hochwertige Arbeitsbereiche häufig in Zubehör-, Kraftstoffdüsen- und Getriebereparaturen übergehen. Komponentenwerkstätten hingegen wachsen bis 2031 mit einem CAGR von 5,25 %, da Avionik-Vorschriften, Fahrwerksermüdung und APU-Erneuerungen im Gleichschritt mit dem Flottenalter zunehmen. Da Komponentenbesuche einen geringeren Kapitalaufwand erfordern als Triebwerksprüfstände, ermöglichen sie unabhängigen Anbietern einen schnellen Einstieg in den Nordamerika Flugzeug-MRO-Markt.
Linienwartunsanbieter liefern weiterhin eine Grundlast an Rundgangskontrollen, kleineren Fehlerbehebungen und A-Checks an Außenstationen und sichern so die Beschäftigung an Regionalflughäfen. Schwere Zellenwartungsarbeiten wachsen langsamer aufgrund verlängerter Strukturintervalle bei Flugzeugen der nächsten Generation, obwohl das Zellenwartungssegment in den Vereinigten Staaten weiterhin von alternden Flugzeugflotten und der Nachfrage nach Strukturinspektionen, Reparaturen und Lebensverlängerungsdienstleistungen profitiert. Dennoch sind die Zeitpläne voll ausgelastet, da Betreiber Kabinen-WLAN, Winglets und gewichtssparende Verbundstoffpaneele nachrüsten. Modifikationen und Upgrades bieten Margenvorteile, da Ingenieurdienstleistungen abrechenbare Konstruktionsstunden neben der praktischen Arbeit hinzufügen. Zusammengenommen halten diese vielfältigen Servicebereiche den Nordamerika Flugzeug-MRO-Markt widerstandsfähig gegenüber konjunkturellen Schwankungen.

Nach Flugzeugtyp:
Dominanz der Starrflügler mit Beschleunigung bei DrehflüglernStarrflüglerflotten lieferten im Jahr 2025 64,22 % des MRO-Umsatzes, was 7.800 aktive Schmalrumpfflugzeuge, 1.200 Breitrumpfflugzeuge und mehr als 15.000 in Nordamerika registrierte Geschäftsflugzeuge und Turboprops widerspiegelt. Ihre hohe Auslastung und etablierten Wartungsplanungsdokumente ermöglichen eine vorhersehbare Werkstattplanung. Die Drehflüglernachfrage, obwohl in absoluten Werten kleiner, wächst mit einem CAGR von 4,87 %, da militärische UH-60- und AH-64-Upgrades sowie Erneuerungen der Offshore-Öl-und-Gas-Flotte Getriebeüberholungen und den Austausch von Verbundstoff-Rotorblättern vorantreiben.
Drehflügler-MRO erfordert spezialisiertes Werkzeug für dynamische Komponenten und Heißabschnittsinspektionen von Turbowellentriebwerken, was Eintrittsbarrieren schafft, die Nischenanbieter begünstigen. Unternehmen wie StandardAero und ST Engineering haben Drehflügler-Kompetenzzentren eingerichtet und positionieren sich damit, um von Depot-Überlauf zu profitieren und Fachwissen zur Verbundstoffreparatur bereitzustellen. Folglich fügen Drehflüglerprogramme dem nordamerikanischen Markt für Flugzeug-MRO einen differenzierten Wachstumsvektor hinzu.
Nach Anwendung:
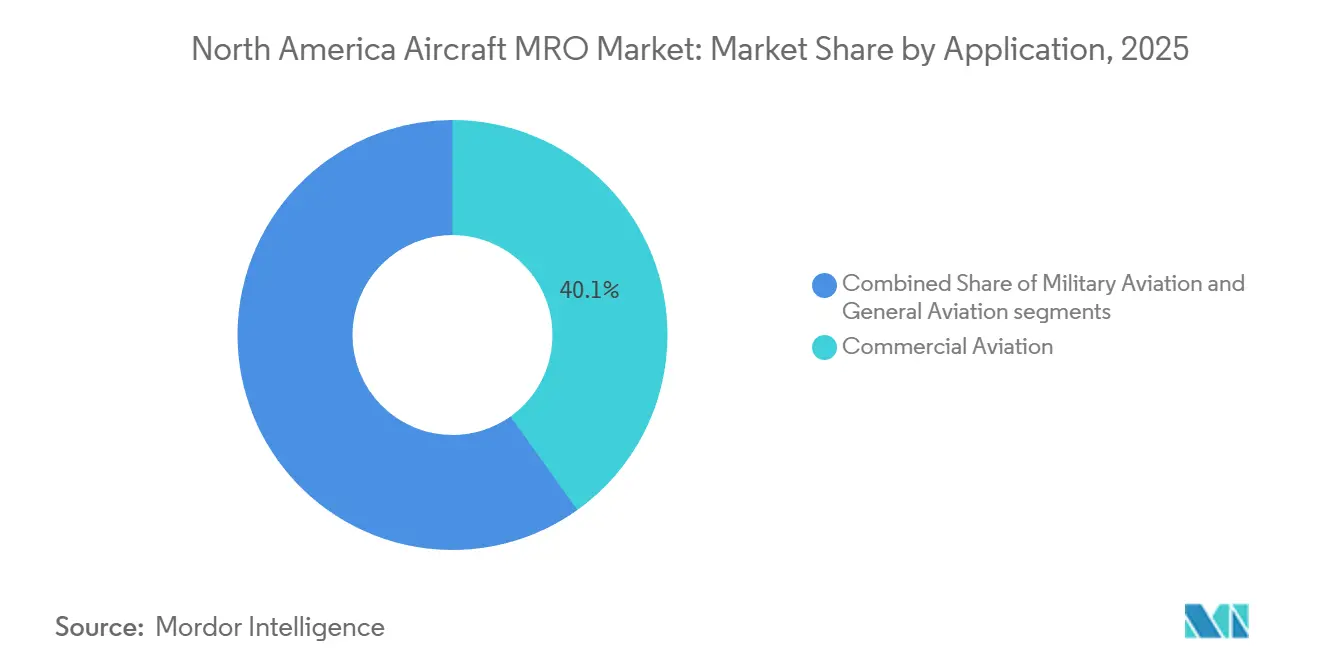
Kommerzielle Passagierbasis mit FrachtbeschleunigungDie kommerzielle Luftfahrt machte im Jahr 2025 40,14 % der Nachfrage aus, wobei das Frachtsegment von E-Commerce-Unternehmen angetrieben wurde, die Same-Day-Lieferung priorisieren. Boeing lieferte im Jahr 2024 50 B737-800BCF-Umrüstungen und steigert weiterhin die B767-300BCF-Produktion, wobei jedes Projekt strukturelle Verstärkungen, die Installation von Frachttüren und neu zertifizierte Wartungsprogramme umfasst. Amazon Air, FedEx und UPS haben alle ihre Schmalrumpf-Frachtflotten erweitert, was zu inkrementellen Linienkontrollen, strukturellen Modifikationen und Triebwerksereignissen führt, die zum Wachstum des nordamerikanischen Marktes für Flugzeug-MRO im Frachtbetrieb beitragen.
Die Militärluftfahrt, die bis 2031 voraussichtlich mit einem CAGR von 5,72 % wachsen wird, bleibt durch mehrjährige Depotverträge eine beständige Einnahmequelle, obwohl Budgetzuweisungen dazu neigen, sich in Richtung der Beschaffung neuer Plattformen zu verlagern. Allgemeine Luftfahrtreparaturen bilden eine fragmentierte, aber kritische Schicht, die die Zuverlässigkeit von Geschäftsflugzeugen durch Kabinenrenovierungen, ADS-B Out-Upgrades und WLAN-Nachrüstungen unterstützt. Diese kombinierten Anwendungen liefern ein ausgewogenes, mehrsegmentiges Nachfrageprofil für den nordamerikanischen Markt für Flugzeug-MRO.
Nach Dienstleister:
OEM-gebundene Führung mit unabhängigem WachstumOEM-gebundene Netzwerke beanspruchten im Jahr 2025 43,21 % des Umsatzes, indem sie Ersatzteile, Garantien und Finanzierungen in langfristige Vereinbarungen bündelten, die Betreiber an Werkseinrichtungen binden. Dennoch skalieren unabhängige Anbieter mit einem CAGR von 5,01 %, da sie Mehrplattformabdeckung, Preistransparenz und schnelleren Slot-Zugang bieten und damit Geschäfte von Billigfluggesellschaften und Frachtbetreibern gewinnen, die Betriebskostensicherheit priorisieren. AAR steigerte den MRO-Umsatz im zweiten Quartal des Geschäftsjahres 2025 um 37,60 % im Jahresvergleich, nachdem neue Embraer E-Jet-Fahrwerks- und Rockwell Collins-Avionikprogramme gesichert wurden.[4]
Fluggesellschaftsgebundene Werkstätten wie Delta TechOps nutzen überschüssige Hangarkapazität, um Dritte zu bedienen und damit interne Arbeitslastschwankungen abzufedern. Digitale Zusammenarbeit intensiviert den Wettbewerb, wobei Honeywell Forge und andere Analyse-Suiten prädiktive Erkenntnisse liefern, die Anbieter in die Lage versetzen, evidenzbasierte Durchlaufzeitverpflichtungen zu bewerben. Diese Innovationen gestalten die Wettbewerbslandschaft im nordamerikanischen Markt für Flugzeug-MRO neu.
Geografische Analyse
Flugzeug-MRO-Markt der Vereinigten Staaten
Die Vereinigten Staaten erzielten 42,67 % des Umsatzes im Jahr 2025, gestützt durch wichtige Drehkreuze in Atlanta, Dallas und Chicago sowie durch Depots der Luftwaffe und der Marine, die Kampfflugzeug-, Tankflugzeug- und Drehflügler-Flotten instand halten. Delta TechOps eröffnete 2024 eine dedizierte Pratt & Whitney GTF-Linie mit dem Ziel, bis 2027 jährlich 200 Triebwerke zu bearbeiten, während GE Aerospace 1 Milliarde USD investierte, um die LEAP-Kapazität zu verdoppeln. Der nordamerikanische Flugzeug-MRO-Marktanteil, der den USA zugeschrieben wird, profitiert von einer tiefen Lieferantenbasis, muss jedoch steigenden Arbeitskosten und Umweltauflagen begegnen.
Flugzeug-MRO-Markt Kanada
Für Kanada wird ein CAGR von 4,52 % bis 2031 prognostiziert, angetrieben durch die Eröffnung des LEAP-1B-Werks von Lufthansa Technik AG und WestJet im Wert von 120 Millionen CAD (87,13 Millionen USD) in Calgary im Jahr 2027 sowie durch staatliche Anreize im Rahmen des Strategic Innovation Fund. Die Standorte von StandardAero in Winnipeg und Vancouver erweitern die Triebwerks- und Komponentenkapazität, während Air Canada Technical Services die Einrichtungen in Montreal und Toronto modernisiert. Die bilateralen Genehmigungen von Transport Canada mit der FAA und der EASA ermöglichen es kanadischen Betrieben, Überlaufnachfrage aufzunehmen und damit ihre Position im breiteren nordamerikanischen Flugzeug-MRO-Markt zu stärken.
Flugzeug-MRO-Markt Mexiko
Mexiko zieht kostenorientierte Projekte an, da die Lohnkosten durchschnittlich 18.000–25.000 USD pro Mechaniker betragen und der Handel im Rahmen des USMCA zollfrei ist. Safrans LEAP-Zentrum im Wert von 80 Millionen USD in Querétaro wird 2026 eröffnet, und Viva Aerobus plant für 2027 eine Basis im Wert von 235 Millionen USD im selben Bundesstaat. Zoll- und Zertifizierungsverfahren verlängern typische Abfertigungszeiten um zwei bis drei Tage, doch die wirtschaftlichen Vorteile gleichen dies aus und gewährleisten, dass Mexikos Präsenz im nordamerikanischen Flugzeug-MRO-Markt weiter wächst.
Regulatorisches Umfeld
Flugzeugwartungsaktivitäten in Nordamerika werden in erster Linie von der FAA in den USA (einschließlich der Anforderungen für Reparaturbetriebe gemäß Part 145 und Lufttüchtigkeitsanweisungen) sowie von Transport Canada Civil Aviation (TCCA) durch die Canadian Aviation Regulations (CARs) und zugehörige Standards wie Standard 726 für die Wartung durch Luftfahrtunternehmen geregelt. Im Mai 2024 wies der FAA Reauthorization Act von 2024 (Pub. L. 118-53) die Einrichtung eines Aviation Rulemaking Committee an, das sich auf den Zugang zu Wartungsdaten und Anweisungen zur Aufrechterhaltung der Lufttüchtigkeit konzentriert, und stärkte damit die Rolle der technischen Datenverwaltung der OEM bei der MRO-Planung und -Compliance.
Grenzüberschreitende Aufsichts- und Anerkennungsmechanismen bleiben ein zentrales Element des regionalen MRO-Betriebsmodells. Im Januar 2026 trat die Revision 2 der Wartungsdurchführungsverfahren zwischen den USA und Kanada in Kraft, die die gegenseitige Anerkennung von Wartungs- und Überwachungsaktivitäten zwischen der FAA und der TCCA unterstützt. Die TCCA implementierte außerdem Aktualisierungen, die ab April 2026 wirksam wurden und die CARs Subpart 706 sowie Standard 726 betreffen; dabei wurden die Anforderungen an Bewertungsprogramme, Einrichtungen und Personalkontrolle verschärft, während die FAA im Jahr 2026 Regelungsmaßnahmen im Zusammenhang mit Anerkennungswegen für Wartungsorganisationszertifikate aus Nicht-US-Ländern durch bilaterale Vereinbarungen einleitete. Diese Änderungen können beeinflussen, wo schwere Wartungsarbeiten in den USA, Kanada und Mexiko vergeben werden.
Wertschöpfungskettenanalyse
Die nordamerikanische Wertschöpfungskette für Flugzeug-MRO beginnt mit der Wartungsplanung und Compliance (Engineering-Organisationen von Fluggesellschaften und Militär, CAMO-ähnliche Funktionen für Betreiber und Lufttüchtigkeitsmanagement) und geht dann in die Ausführung über durch fluggesellschaftsgebundene MROs, unabhängige Drittreparaturstationen, OEM-eigene Netzwerke und Militärdepots. Arbeitsumfänge stützen sich auf technische Veröffentlichungen und Servicebulletins der OEMs, spezialisierte Arbeitskräfte, Werkzeuge und Prüfstände (insbesondere für Triebwerke) sowie ein Ersatzteil-Ökosystem, das OEM-Neuersatzteile, PMA-Teile, wo zulässig, und zertifizierte gebrauchte betriebstaugliche Materialien (USM) umfasst, die helfen, lange Vorlaufzeiten für Titangussteile und Nickelbasislegierungsschmiedeteile auszugleichen.
Teilebeschaffung, Materialmanagement und Logistik sind zentrale Engpässe, wobei Nachmarktbestände und Verzögerungen im Reparaturzyklus 2026 den Druck durch am Boden stehende Flugzeuge (Aircraft-on-Ground) erhöhen, insbesondere bei Komponenten für Schmalrumpf-Triebwerke. Um Kapazitätsplätze zu sichern und das Angebot zu stabilisieren, setzt die Wertschöpfungskette zunehmend auf mehrjährige Kapazitätsvereinbarungen und Konsolidierung: AAR erweiterte im November 2025 den Umfang seiner Schwerwartung durch die Übernahme von HAECO Americas, während der Ausbau von Kapazitäten für Triebwerke der nächsten Generation (zum Beispiel erreichte Delta TechOps im März 2026 die vollständige Überholungsfähigkeit für CFM LEAP-1A und LEAP-1B, und StandardAero unterzeichnete im März 2026 ein Servicerahmenabkommen mit AviLease) zeigt, wie Lizenzierung, MRO-Netzwerkpräsenz und Teileverfügbarkeit gemeinsam genutzt werden, um Durchlaufzeiten und Margen zu schützen.
Wettbewerbslandschaft
Die Wettbewerbslandschaft weist eine mittlere Konzentration auf. OEM-Gruppen, darunter GE Aerospace, RTX Corporation, Rolls-Royce plc, Safran SA und Honeywell International Inc., hielten gemeinsam mehr als 40 % des Umsatzes von 2025 durch proprietäres Werkzeug, Ingenieursdaten und Flugstundenvereinbarungen. Unabhängige Großanbieter AAR CORP., StandardAero Aviation Holdings, Inc. und Singapore Technologies Engineering Ltd. steigern die Durchdringung, indem sie Mehrplattformabdeckung, transparente Preisgestaltung und schnellere Werkstattslots für CFM56, V2500 und ausgereifte Breitrumpftriebwerke anbieten. Fluggesellschaftsgebundene Einheiten wie Delta TechOps und Air Canada Technical Services nutzen bestehende Infrastruktur, um Drittverträge zu gewinnen und Flottenauslastungszyklen abzumildern, und stärken damit ihren Beitrag zum nordamerikanischen Markt für Flugzeug-MRO.
Digitale Fähigkeiten bilden nun einen entscheidenden Differenzierungsfaktor. Honeywell Forge sagt Komponentenausfälle 30 Tage im Voraus bei mehr als 1.200 Flugzeugen voraus, was zu einer Reduzierung der Hilfstriebwerksentnahmen um 18 % und der Fahrwerksüberholungen um 12 % führt. Collins Aerospace wendet ähnliche Analysen auf 1.200 Flugzeuge an und demonstriert konsistente Einsparungen bei ungeplanten Wartungsereignissen. Unterdessen erzielen USM-Aggregatoren wie AerSale schnelles Wachstum, indem sie zertifizierte Teilepools mit vollständiger Rückverfolgbarkeit zusammenstellen – eine Fähigkeit, die angesichts anhaltender Rohstoffknappheit geschätzt wird. Nischenmöglichkeiten bestehen in den Bereichen Drehflügler, Frachtumrüstung und Verbundstoffreparatur, was spezialisierten Unternehmen ermöglicht, profitable Nischen im breiteren nordamerikanischen Markt für Flugzeug-MRO zu erschließen.
Marktführer der Branche für Flugzeug-MRO in Nordamerika
-
Delta TechOps (Delta Air Lines Inc.)
-
AAR CORP.
-
Lufthansa Technik AG
-
StandardAero Aviation Holdings, Inc.
-
RTX Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Flugzeug-MRO-Markt Unternehmen in diesem Bericht
- Delta TechOps (Delta Air Lines Inc.)
- AAR CORP.
- StandardAero Aviation Holdings, Inc.
- Lufthansa Technik AG
- RTX Corporation
- General Electric Company
- Safran SA
- Singapore Technologies Engineering Ltd.
- Hong Kong Aircraft Engineering Company Limited
- Rolls-Royce Holdings plc
- Honeywell International Inc.
- The Boeing Company
- Lockheed Martin Corporation
- Textron Aviation Inc.
- IAG Aero Group
- Spirit AeroSystems Inc.
- Air Canada Group
- Aeroman (MROH Group)
- WestJet Technics
Marktchancen und Zukunftsaussichten
Kurzfristige Wachstumschancen konzentrieren sich auf die Entschärfung des Engpasses bei Schmalrumpf-Triebwerkswerkstätten und der damit verbundenen Materialengpässe, wobei Betreiber für das Leasing von Ersatztriebwerken zahlen und die Einführung von USM beschleunigen, um Flotten in der Luft zu halten. Die relevantesten Kapazitätsreaktionen 2026 zeigen, wo zusätzliche Nachfrage aufgenommen werden kann: Pratt and Whitney kündigte im April 2026 Investitionen von mehr als 100 Millionen USD in Irving (Texas), West Palm Beach (Florida) und Springdale (Arkansas) an, um die GTF-MRO-Kapazität zu erweitern, während MTU Maintenance im Juli 2026 nach einer Investition von 120 Millionen USD eine modernisierte 43.000 Quadratmeter große Anlage in Fort Worth, Texas eröffnete und dort sein erstes LEAP-1B-Triebwerk aufnahm. Zusammen deuten diese Schritte auf Chancen für Anbieter mit Zugang zu Prüfständen, Zulassungen für Triebwerke der nächsten Generation und schnelleren Materialbeschaffungswegen hin, insbesondere da sich die Durchlaufzeiten für Triebwerke bis 2026 auf 120-150 Tage ausgeweitet haben.
Auch die Schwerwartung von Flugzeugzellen und die Komponentenreparatur bieten Spielraum, wo Verfügbarkeit von Kapazitätsplätzen, Engineering-Zulassungen und Nähe zu den Betriebsflotten die Ausfallzeiten verringern. AAR meldete im Januar 2026 den weitgehenden Abschluss einer 80.000 Quadratfuß großen Erweiterung der Flugzeugzellen-MRO in Oklahoma City, wobei drei zusätzliche Wartungsplätze für 737-Varianten geschaffen wurden, was die zusätzliche Kapazität für Schmalrumpf-Checks während Phasen hoher Auslastung unterstützt. Parallel dazu unterstützt die regulatorische Abstimmung über die ab Januar 2026 geltenden FAA-TCCA Maintenance Implementation Procedures die grenzüberschreitende Verteilung von Arbeiten und ermöglicht es kanadischen und mexikanischen Einrichtungen mit den entsprechenden Zulassungen, Überlaufkapazitäten zu übernehmen. Digitale Dokumentationssysteme und Plattformen für vorausschauende Wartung (zum Beispiel Honeywell Forge und ähnliche Suiten) prägen die Differenzierung weiter über Zuverlässigkeitsergebnisse und Bestandspositionierung, nicht nur über den Durchsatz an Arbeitsstunden.
Neueste Industrielle Entwicklungen in Nordamerikanischer Flugzeug-MRO-Markt
- April 2026: RTX (Pratt and Whitney) kündigte Investitionen von mehr als 100 Millionen USD in Irving, Texas; West Palm Beach, Florida; und Springdale, Arkansas an, um seine GTF-Triebwerks-MRO-Präsenz in den Vereinigten Staaten zu erweitern. Die Mittel zielen auf zusätzliche Kapazität und Durchsatzverbesserungen an mehreren Standorten ab und unterstützen schnellere Durchlaufzeiten für eine stark genutzte Triebwerksfamilie. Dies erhöht den Wettbewerbsdruck sowohl auf OEM-eigene als auch auf unabhängige Netzwerke, sich Werkzeuge, Arbeitskräfte und Materialzugang für Antriebsarbeiten der nächsten Generation zu sichern.
- November 2025: AAR CORP. kündigte die Übernahme von HAECO Americas von der HAECO Group für 78 Millionen USD in einer reinen Bartransaktion an. Der Deal erweitert die Schwerwartungspräsenz von AAR und unterstützt dessen Wachstumsagenda im Bereich Repair and Engineering, indem er Einrichtungen und Fähigkeiten hinzufügt, die durch mehrjährige Kundenprogramme skaliert werden können. Angesichts begrenzter Kapazitäten bei Triebwerken und Flugzeugzellen stärkt die Übernahme die Fähigkeit von AAR, gebündelte Kapazitäten anzubieten und das Rückstandsrisiko standortübergreifend zu steuern.
- August 2024: StandardAero sicherte sich einen Vertrag über 315,70 Millionen USD zur Wartung der T56-A-427A-Triebwerke der US Navy, die die E-2D Advanced Hawkeye-Flotte antreiben. Der Auftrag bindet depotartige Triebwerksarbeiten und verstärkt die Anforderungen an spezialisierte Fähigkeiten wie Zugang zu Prüfständen, Tiefe der Komponentenreparatur und langfristige Planung der Teileversorgung. Er bindet zudem qualifizierte Arbeitskräfte in einem Markt, der bereits mit Technikerknappheit konfrontiert ist, was Terminplanung und Preisgestaltung bei angrenzenden kommerziellen Triebwerksprogrammen beeinflusst.
Nordamerikanischer Flugzeug-MRO-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In dieser Methodik bezieht sich der nordamerikanische Flugzeug-MRO-Markt auf den Wert der Wartungs-, Reparatur- und Überholungsdienstleistungen, die durchgeführt werden, um die Lufttüchtigkeit von Flugzeugen in den Vereinigten Staaten, Kanada und Mexiko zu gewährleisten, einschließlich Routineprüfungen, schwerer Wartung, Komponentenreparatur und Triebwerksarbeiten.
Ausschlüsse des Geltungsbereichs: Die Herstellung neuer Teile und Werkzeuge, die Produktion neuer Flugzeuge sowie Wartungsausgaben außerhalb der Luftfahrt sind von dieser Marktbewertung ausgeschlossen.
Segmentierungsübersicht
- Nach MRO-Typ
- Triebwerk
- Schwere Zellenwartung
- Komponente
- Linien- und Routinekontrollen
- Modifikationen und Upgrades
- Nach Flugzeugtyp
- Starrflügler
- Drehflügler
- Nach Anwendung
- Kommerzielle Luftfahrt
- Passagier
- Fracht/Frachtflugzeug
- Militärluftfahrt
- Allgemeine Luftfahrt
- Kommerzielle Luftfahrt
- Nach Dienstleister
- Fluggesellschaftsgebundene MRO
- Unabhängige Drittanbieter-MRO
- OEM-gebundene MRO
- Militärdepots
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktbewertung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen Luftfahrtaktivitäts- und Flottenindikatoren, die erklären, wie viel Wartungsbedarf besteht und wie sich dieser Bedarf mit Auslastung und Flottenalter verändert. Wir haben nicht kostenpflichtige Quellen herangezogen, wie FAA-Vorschriften und Lufttüchtigkeitsleitlinien, Verkehrs- und Flottenreihen des Bureau of Transportation Statistics, Veröffentlichungen der kanadischen Zivilluftfahrtbehörde Transport Canada sowie statistische und definitorische Referenzen der ICAO, um Begriffe und Aktivitätskennzahlen konsistent zu halten.
Um den angebotsseitigen Kontext zu ergänzen, haben wir auch staatliche und offizielle Handelsdaten ausgewertet, die Teileströme signalisieren können (wie US-Handelsstatistiken des Census Bureau) sowie den Kontext der Luft- und Raumfahrtproduktion (wie Branchenkonten des US Bureau of Economic Analysis), zusammen mit Jahresberichten von Unternehmen, Investorenpräsentationen und seriöser Presseberichterstattung über Werkstattkapazitäten und Arbeitsbedingungen. Kostenpflichtige Datenbankabonnements wurden selektiv für Unternehmensfinanzdaten und Nachrichtenverfolgung sowie für Flottendetails auf Flugzeug- und Triebwerksebene genutzt, um die installierte Basis und erwartete Wartungsereignisse gegenzuprüfen. Die hier genannten Sekundärquellen sind nur illustrativ; viele weitere Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie MRO-Umsätze in Nordamerika erfasst und abgerechnet werden und wohin sich die Nachfrage zwischen Linienwartung, schweren Checks, Triebwerken und Komponenten verlagert. Wir sprachen mit einer Mischung aus Wartungsleitern von Fluggesellschaften, unabhängigen Reparaturbetrieben, Teile- und Komponentenspezialisten sowie Ingenieur- und Planungsrollen, mit Abdeckung in den Vereinigten Staaten, Kanada und Mexiko, sodass grenzüberschreitende Wartungsströme in den Annahmen berücksichtigt wurden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 29 % | Vorstandsmitglieder: 19 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 26 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 55 % |
Marktbewertung und Prognose
Die Bewertung wurde mithilfe einer Kombination aus Top-down- und Bottom-up-Ansatz erstellt, bei der Flottengröße, Auslastung (Flugstunden und -zyklen) sowie die Häufigkeit von Wartungschecks verwendet wurden, um den jährlichen Nachfragepool für Nordamerika zu rekonstruieren, der anschließend anhand des Servicemix und typischer Preisspannen in einen Wert umgerechnet wurde. Die Gesamtwerte wurden dann durch selektive Bottom-up-Näherungen bestätigt, wie etwa die Stichprobenerhebung von Umsatzspannen für wichtige MRO-Kategorien, die Anwendung beobachteter Lohnbandbreiten sowie Kanalprüfungen zur Intensität von Teile- und Komponentenreparaturen.
Zu den wichtigsten Eingangsgrößen des Modells gehörten die aktive Flotte nach wichtigen Flugzeugkategorien, das Altersprofi der Flugzeuge, das Wachstum der Flugzyklen, Intervalle für schwere Checks, Triebwerkswerkstattbesuchstreiber sowie Einschränkungen bei der Arbeitsverfügbarkeit, die Durchsatz und Preisgestaltung beeinflussen. Wo Datenlücken auftraten, wurden Proxy-Annahmen auf der Teildienstleistungsebene angewendet und dann in Interviews auf ihre Belastbarkeit geprüft, bevor sie in die Gesamtsumme eingeflossen sind. Die Prognose stützte sich auf Szenarioanalysen, die durch Expertenmeinungen zu Verkehrswachstum, Stilllegungen und erwarteten Werkstattkapazitätserweiterungen unterstützt wurden, was dazu beitrug, den Ausblick realistisch statt rein trendbasiert zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation der Modellergebnisse mit unabhängigen Signalen, darunter Flottentrends, Kapazitätspläne der Fluggesellschaften und bekannte Wartungsereigniszyklen, gefolgt von Prüfungen auf ungewöhnliche Sprünge beim impliziten Ausgabenbetrag pro Flugzeug. Ausreißer wurden in einem zweiten Analysedurchgang überprüft, und Annahmen wurden überarbeitet, wenn primäres Feedback oder öffentliche Indikatoren auf eine Diskrepanz hindeuteten.
Dieser Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa starke Verschiebungen im Verkehrsaufkommen, Änderungen der Wartungsvorschriften oder plötzliche Kapazitätsengpässe in Triebwerkswerkstätten. Vor der Veröffentlichung wird eine abschließende Überprüfung durchgeführt, damit die gelieferten Zahlen die neuesten verfügbaren Daten und den aktuellsten Satz verifizierter Annahmen widerspiegeln.
Vergleich der Nordamerika Flugzeug-MRO-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für Flugzeug-MRO in Nordamerika variieren häufig, da der zugrunde liegende Umfang nicht einheitlich ist und derselbe Begriff verwendet wird, um unterschiedliche Servicepakete und Kundengruppen abzudecken. Unterschiede entstehen auch dadurch, wie Unternehmen ausgelagerte gegenüber interner Wartung behandeln, wie sie Teile gegenüber Arbeitsleistungen handhaben und ob Werte auf Basis aktueller Preise oder älterer durchschnittlicher Preisniveaus angegeben werden.
Schulungs-, Flugbetriebsunterstützungs- und Kabinenverbesserungsdienstleistungen werden häufig in umfassendere Luftfahrtdienstleistungsgesamtwerte eingebunden, und diese Positionen liegen außerhalb des Geltungsbereichs von Mordor Intelligence für diese Nordamerika-Flugzeug-MRO-Schätzung, was andere veröffentlichte Zahlen nach oben treiben kann, selbst wenn Flotten- und Auslastungsannahmen ähnlich aussehen. Lücken treten auch auf, wenn eine Studie einen einzigen Ausgabenfaktor pro Flugzeug über alle Flugzeugtypen hinweg anwendet, aggressive Verkehrserholungspfade nutzt oder Lohnkosten- und Triebwerkswerkstattkapazitätsannahmen nach wesentlichen Marktveränderungen nicht aktualisiert.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,88 Mrd. USD (2026) | |
| Fachzeitschrift A | 30,50 Mrd. USD (2026) | Wird häufig als umfassenderer Gesamtwert für Luftfahrtdienstleistungen dargestellt, bei dem MRO nicht sauber von Schulung, Betrieb oder Verbesserungen getrennt wird, und die Preisgestaltung wird anhand gemischter Durchschnittswerte angewendet, die die Ausgaben in Segmenten mit geringerer Auslastung überschätzen können. |
| Regionale Unternehmensberatung B | 25,90 Mrd. USD (2026) | Geht üblicherweise von einer langsameren Lohnkostensteigerung und konservativen Werkstattbesuchsraten aus und kann Komponentenreparaturen und Linienwartungen, die über gemischte interne und vertraglich vereinbarte Vereinbarungen erfasst werden, zu gering ansetzen. |
Insgesamt lässt sich die Streuung in der Tabelle hauptsächlich durch die Vermischung von Geltungsbereichen und durch die Behandlung von Auslastung und Preisentwicklung von Jahr zu Jahr erklären. Indem der Nachfragepool an Flottenaktivitäten und Wartungsereigniszyklen geknüpft und die impliziten Ausgaben anschließend mit Kapazitäts- und Preissignalen abgeglichen werden, bleibt die endgültige Zahl auf klare Eingangsgrößen und wiederholbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert und der CAGR-Ausblick für den nordamerikanischen Markt für Flugzeug-MRO?
Der nordamerikanische Markt für Flugzeug-MRO steht im Jahr 2026 bei 27,88 Milliarden USD und wird bis 2031 voraussichtlich 33,94 Milliarden USD erreichen, was einem CAGR von 4,01 % entspricht.
Welche Dienstleistungslinie expandiert am schnellsten im nordamerikanischen MRO?
Komponentenreparatur und -überholung wird bis 2031 voraussichtlich mit einem CAGR von etwa 5,25 % wachsen, angetrieben durch Avionik-Obsoleszenz und Fahrwerksermüdung bei alternden Schmalrumpf-Flotten.
Wie beeinflusst der Technikermangel die Wartungsdurchlaufzeit?
Ein Defizit von 20.000–25.000 zertifizierten Mechanikern verlängert die Triebwerkswerkstatt-Durchlaufzeit auf 120–150 Tage und veranlasst Fluggesellschaften, Ersatztriebwerke zu leasen oder USM-Käufe zu erhöhen, um Flugzeuge in der Luft zu halten.
Warum entwickelt sich Kanada zu einem bedeutenden MRO-Wachstumszentrum?
Staatliche Anreize und neue LEAP-1B-Triebwerkskapazität in Calgary sowie etablierte Einrichtungen von StandardAero und Air Canada treiben eine prognostizierte CAGR von 4,52 % für den kanadischen MRO-Umsatz bis 2031 an.
Auf welche Weise gestalten langfristige OEM-Servicevereinbarungen den Wettbewerb um?
Fünfzehnjährige Verträge auf Basis des Preises pro Flugstunde für LEAP- und GTF-Triebwerke verlagern das Kostenrisiko auf die Hersteller, binden Fluggesellschaften jedoch an gebundene Netzwerke, was unabhängige Anbieter dazu veranlasst, sich auf ausgereifte Triebwerksfamilien zu konzentrieren, bei denen der OEM-Support nachlässt.
Welche Rolle spielen langfristige Servicevereinbarungen in der Branche?
OEM-gestützte Vereinbarungen bieten Fluggesellschaften Kostenprediktabilität und ermöglichen es Herstellern gleichzeitig, wiederkehrende Nachmarktumsätze und Datenzugang zu sichern.