
Isobutylen-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
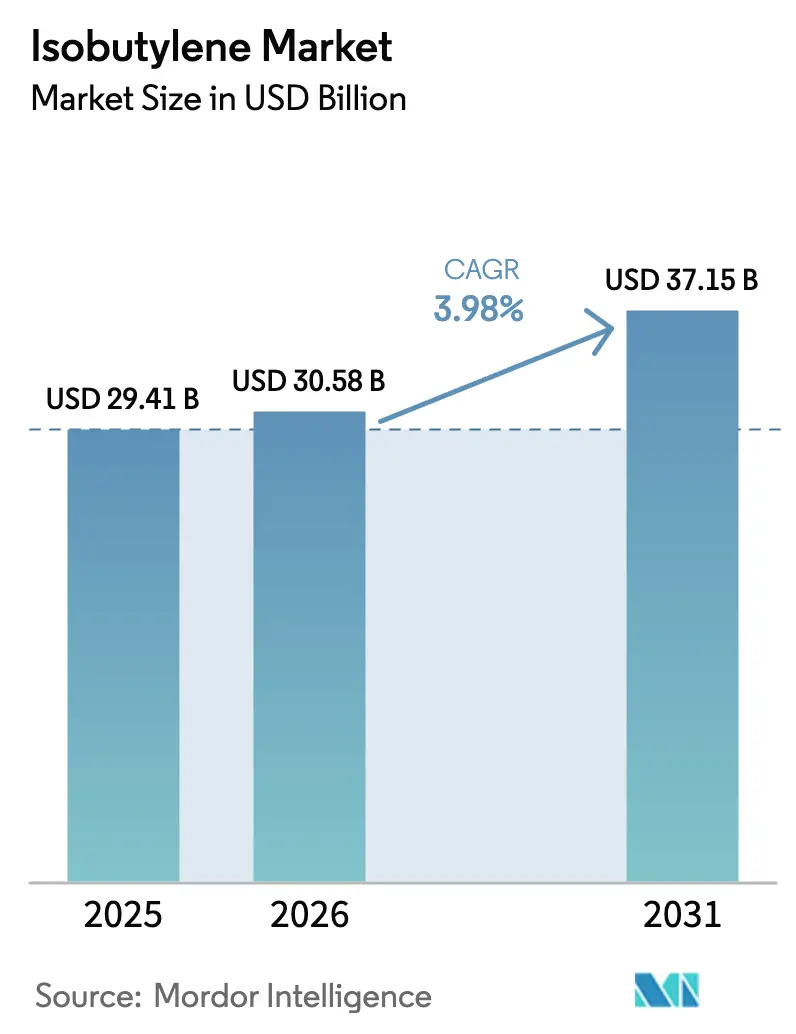
| Marktgröße (2026) | 30.58 Milliarden US-Dollar |
| Marktgröße (2031) | 37.15 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.98 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
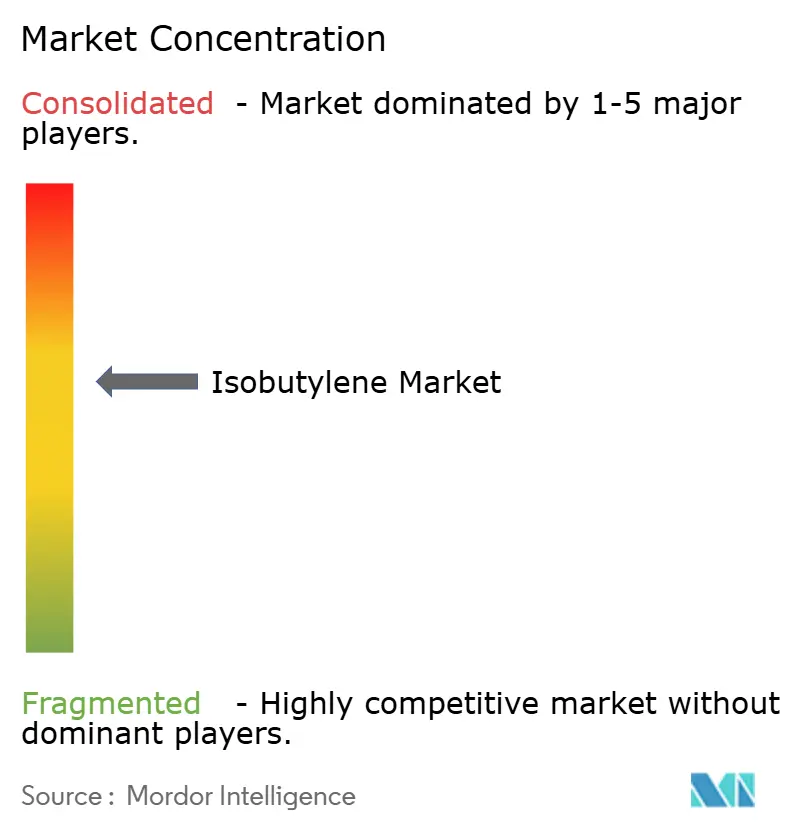
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Isobutylen-Marktanalyse von Mordor Intelligence
Die Isobutylen-Marktgröße wurde im Jahr 2025 auf USD 29,41 Milliarden bewertet und soll von USD 30,58 Milliarden im Jahr 2026 auf USD 37,15 Milliarden bis 2031 wachsen, bei einer CAGR von 3,98 % während des Prognosezeitraums (2026–2031). Stetiger Fortschritt ergibt sich aus der zentralen Rolle von Isobutylen bei der Kraftstoffadditivmischung, der Butylkautschuksynthese und einer wachsenden Palette an Spezialwerkstoffen. Jüngste regulatorische Maßnahmen – darunter der Widerruf der 1-psi-RVP-Ausnahmeregelung für E10-Benzin durch die US-amerikanische Umweltschutzbehörde in acht Bundesstaaten des Mittleren Westens – gestalten die Nachfrage nach Oktanzahlverbesserern neu und veranlassen Raffinerien, mehr C4-Ströme zu gewinnen. Neue Kapazitätserweiterungen wie der Texas-PO/TBA-Komplex und der petrochemische Ausbau im Asien-Pazifik-Raum stärken das Angebot, doch regionale Überkapazitäten bei leichten Olefinen belasten weiterhin die Margen. Hochreinheitsgüten für pharmazeutische Verschlüsse und Luft- und Raumfahrtdichtungen erschließen Premiumnischen, während Bio-Isobutylen-Start-ups eine längerfristige Verlagerung hin zu kohlenstoffarmen Verfahren signalisieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt MTBE im Jahr 2025 einen Isobutylen-Marktanteil von 78,10 %, während ETBE bis 2031 die schnellste CAGR von 5,06 % verzeichnen soll.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 39,20 % der Isobutylen-Marktgröße auf das Monomer für Butylkautschuk; Kraftstoffadditive sollen zwischen 2026 und 2031 mit einer CAGR von 5,42 % wachsen.
- Nach Endverbraucherbranche hielt der Automobilsektor im Jahr 2025 einen Umsatzanteil von 43,20 %, während Pharmazeutika bis 2031 mit einer CAGR von 5,05 % wachsen sollen.
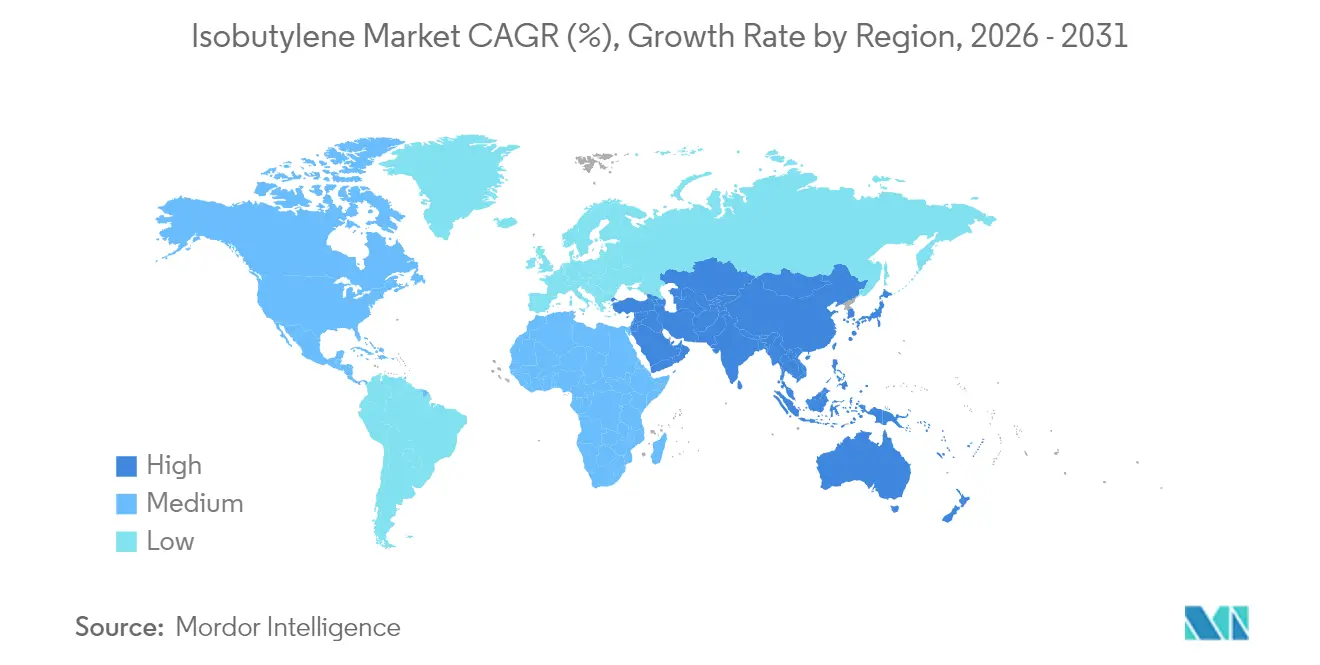
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Isobutylen-Marktanteil von 54,80 % und soll bis 2031 mit einer CAGR von 4,72 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Aufschwung der globalen Butylkautschuk-Reifenproduktion | +1.2% | Global, mit Asien-Pazifik als führender Region | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach MTBE- und ETBE-Antiklopfmitteln | +0.8% | Nordamerika, Europa, Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu hochreinem Isobutylen in pharmazeutischen Elastomeren | +0.6% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Luft- und Raumfahrtverbundwerkstoffe setzen auf isobutylenbasierte PIB-Dichtmassen | +0.4% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Einsatz von Bio-Isobutylen-Verfahren zur Verwertung von überschüssigem maisbasiertem Bio-Ethanol | +0.3% | Nordamerika, Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Aufschwung der globalen Butylkautschuk-Reifenproduktion
Die Nachfrage nach Butylkautschuk stieg, da sich die Automobilproduktionsraten erholten, was 2024 zu einem Anstieg des nordamerikanischen Polypropylenverbrauchs um 7 % und des Polyethylenverbrauchs um 4 % führte[1]LyondellBasell, "LyondellBasell legt Grundstein für die weltgrößte PO/TBA-Anlage," lyondellbasell.com. Elektrofahrzeugplattformen bevorzugen nun halogenierte Butyl-Innenschichten für überlegene Luftdichtigkeit, was den Isobutylen-Monomerabsatz direkt unterstützt. ARLANXEOs X-Butyl-Linie erweiterte die medizinischen Optionen und unterstreicht die Reichweite des Materials in sterile Anwendungen. Neu formulierte Polyisopren-Verbindungen, die nach USP <381> zertifiziert sind, verdeutlichen die Migration hin zu regulierungskonformen Elastomeren.
Wachsende Nachfrage nach MTBE- und ETBE-Antiklopfmitteln
Die Vereinigten Staaten exportierten im Jahr 2024 38.000 Barrel/Tag MTBE, hauptsächlich nach Mexiko und Chile[2]US-amerikanische Energieinformationsbehörde, "US-amerikanische MTBE-Exporte," eia.gov. Strengere Fahrzeugnormen für 2027–2032 fördern paradoxerweise die Hochoktanmischung, um Verbrennungsmotoren konform zu halten[3]US-amerikanische Umweltschutzbehörde, "Treibhausgasemissionsnormen für Leichtfahrzeuge," epa.gov. Der brasilianische Flüssigkraftstoffmarkt wächst 2025 um 1,4 % und 2026 um 1,9 %, wobei Ethanol einen Anteil von 47 % an den Otto-Kraftstoffen hält und die nachgelagerte ETBE-Produktion begünstigt. Begutachtete Studien zeigen, dass MTBE in Kombination mit Metalloxid-Nanoadditiven CO und unverbrannte Kohlenwasserstoffe reduzieren und gleichzeitig die Motoreffizienz steigern kann. Russische Prognosen bis 2035 bestätigen den weltweiten Bedarf an Oktanzahlverbesserern trotz geopolitischer Gegenwinds.
Verlagerung hin zu hochreinem Isobutylen in pharmazeutischen Elastomeren
TPC Group erweiterte die Produktion von hochreinem Isobutylen, um Hersteller von medizinischen Elastomeren, Klebharzen und Körperpflegeprodukten zu beliefern. Die Nachfrage resultiert aus Verschlüssen für injizierbare Arzneimittel, die luftdichte, extraktionsarme Dichtungen erfordern. RJ651-30-Polyisopren erfüllt USP <381> für Stopfen der Typen I und II und bietet eine um 15 % höhere Zugfestigkeit als frühere Formulierungen. Grüne kationische Verfahren unter Verwendung von FeCl₃ und Tris(pentafluorphenyl)-Gallium reduzieren Halogenabfälle und entsprechen den Nachhaltigkeitsanforderungen pharmazeutischer Lieferketten. Expansionen der Impfstoffabfüllung in Schwellenmärkten, insbesondere in Indien und Südostasien, stärken die Nachfrage nach ultrareinen Elastomeren.
Luft- und Raumfahrtverbundwerkstoffe setzen auf isobutylenbasierte PIB-Dichtmassen
BASF nutzt 85 Jahre PIB-Know-how, um feuchtigkeitsdichte Dichtmassen für Kraftstoffsysteme und Rumpfverbindungen bereitzustellen. Die chemische Inertheit von PIB gewährleistet die Kompatibilität mit Verbundwerkstoffen für Flugzeugzellen, wo Bisphenol-Beschränkungen bevorstehen. Global Bioenergies erzielte eine Selektivität von >95 % gegenüber Zwischenprodukten für nachhaltigen Flugkraftstoff (e-SAF) und positioniert Bio-Isobutylen für künftige Düsenkraftstoffmischungen. Lange Zertifizierungszyklen schaffen hohe Wechselkosten und ermöglichen es PIB-Dichtmassenlieferanten, Margen zu erzielen, die Massenelastomere übertreffen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Alkyl-tertiär-Amylether (TAME) als MTBE-Ersatz | -0.7% | Global, insbesondere in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Volatilität der C4-Ströme in Raffinerien begrenzt die interne Rohstoffversorgung | -0.5% | Global, mit akuten Auswirkungen in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Skalierungsrisiko von Bio-Isobutylen-Technologien | -0.2% | Global, mit Schwerpunkt auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Alkyl-tertiär-Amylether (TAME) als MTBE-Ersatz
Dreiundzwanzig US-Bundesstaaten verboten MTBE aufgrund von Grundwasserproblemen, was Raffinerien dazu veranlasste, die geringere Löslichkeit und vergleichbare Oktanzahlleistung von TAME abzuwägen. Die Dampfdruckbalancierung beim RFG-Mischen erschwert eine direkte Umstellung, doch die ISOMALK-3-Isomerisierungstechnologie senkt die Betriebskosten um 20 % und verlängert die Katalysatorlebensdauer um ein Jahrzehnt, wodurch TAME-Rohstoffe günstiger werden. Künftige Mengenziele des Programms für erneuerbare Kraftstoffe betonen fortschrittliche Bio-Oxygenate und erhöhen den Druck auf die MTBE-Wirtschaftlichkeit.
Volatilität der C4-Ströme in Raffinerien begrenzt die interne Rohstoffversorgung
Die Margen mehrerer südostasiatischer Cracker wurden 2024 negativ, was zu ungeplanten Abschaltungen führte und die regionale C4-Versorgung verknappt. Spot-n-Butan-Schwankungen folgen der Brent-Volatilität und verursachen Rohstoffpreisschwankungen für Isobutylen-Produzenten. ONGC wird bis Mitte 2028 800.000 t/Jahr US-amerikanisches Ethan importieren, um die Cracker-Ausbeuten zu stabilisieren, was den Aufwand der Unternehmen zur Absicherung der Versorgung unterstreicht. Die EU-Cracker-Rationalisierung zielt darauf ab, bis 2026 weitere 1 Mt/Jahr Ethylen stillzulegen, um eine Auslastung von 86–88 % wiederherzustellen. Bevorstehende US-amerikanische Kraftstoffvereinfachungsregeln, die ab Juli 2025 gelten, verursachen zusätzliche Compliance-Kosten, die C4-Ströme eher in Richtung Alkylatproduktion als Isobutylengewinnung lenken könnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
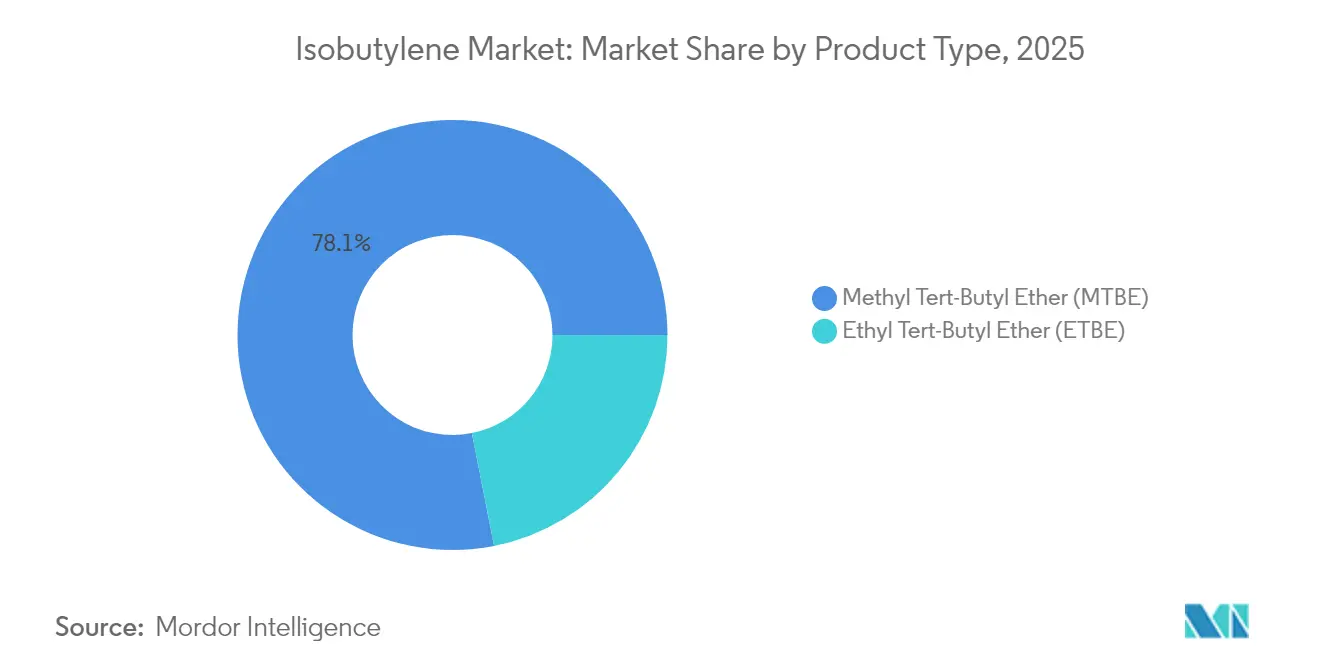
MTBE-Dominanz steht vor der ETBE-HerausforderungMTBE hielt im Jahr 2025 einen Anteil von 78,10 % am Isobutylen-Markt aufgrund seiner fest verankerten Rolle bei der Oktanzahlverbesserung, während ETBE bis 2031 mit einer CAGR von 5,06 % wachsen soll. Evoniks deutsche und belgische Werke versorgen Europa, was die Widerstandsfähigkeit von MTBE selbst unter strengeren Kraftstoffrichtlinien verdeutlicht. Umgekehrt steht ETBEs Bio-Ethanol-Verknüpfung im Mittelpunkt von Dekarbonisierungsstrategien: Thailand genehmigte ein Bio-Ethylen-Projekt mit 200.000 t/Jahr, das nachgelagerte ETBE-Wege unterstützt. Die Isobutylen-Marktgröße für MTBE-basierte Derivate soll bis 2031 USD 28,2 Milliarden erreichen, auch wenn die kleinere Basis von ETBE rasch wächst.
Forschung und Entwicklung, die MTBE mit Nano-TiO₂-Additiven kombiniert, um Abgasemissionen zu reduzieren, hält MTBE wettbewerbsfähig. Dennoch begünstigen Mandate für erneuerbare Kraftstoffe ETBE, insbesondere in der EU und Brasilien, was auf eine allmähliche Erosion des MTBE-Anteils nach 2030 hindeutet. Beide Derivate profitieren von integrierten PO/TBA-Komplexen, die hochreines TBA für die nachgelagerte Isobutylenrückgewinnung co-produzieren.


Nach Anwendung:
Butylkautschuk führt, Kraftstoffadditive beschleunigenDie Butylkautschuksynthese machte im Jahr 2025 39,20 % des Isobutylen-Marktanteils aus, unterstützt durch stetige Reifenersatzzyklen und die Verbreitung von Elektrofahrzeugen. ExxonMobil betont die zentrale Rolle von Butyl in Luftdichtigkeitsschichten und Elektrofahrzeugbatteriedichtungen. Die dem Butylkautschuk zuzurechnende Isobutylen-Marktgröße soll mit einer CAGR von 4,05 % wachsen und bis 2031 USD 14,6 Milliarden erreichen.
Kraftstoffadditive verzeichnen die steilste CAGR von 5,42 % infolge der wiederbelebten MTBE/ETBE-Nachfrage in Lateinamerika und Asien. Das Wachstum des brasilianischen Otto-Kraftstoffmarkts und die US-amerikanische Hochoktanmischung stärken den Additivabsatz. Spezialelastomere und Dichtmassen nutzen die Undurchlässigkeit von PIB für pharmazeutische Stopfen und Luft- und Raumfahrtverbindungen und schaffen margenstarke Nischen. Chemische Zwischenprodukte wie Butadien aus der OXO-D-Verarbeitung erweitern die nachgelagerte Vielseitigkeit.
Nach Endverbraucherbranche:
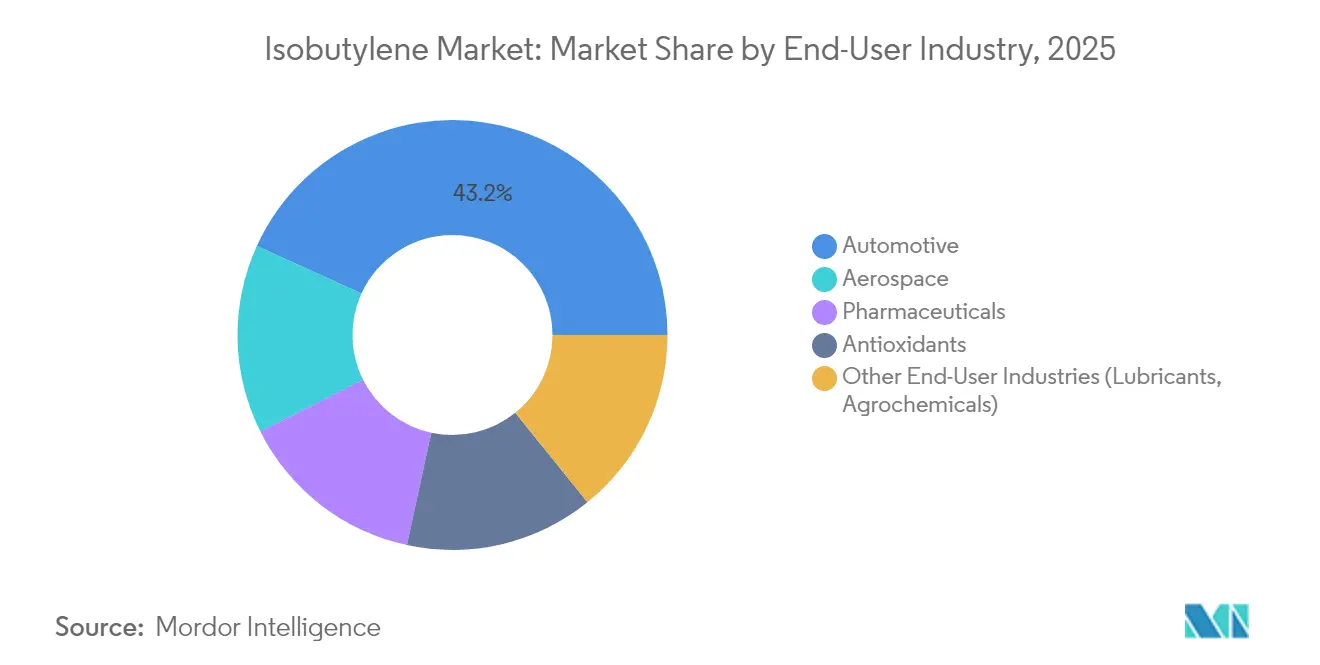
Dominanz der Automobilindustrie, Beschleunigung der PharmaindustrieDie Automobilindustrie behielt im Jahr 2025 einen Anteil von 43,20 % dank der Nachfrage nach Reifen, Schmierstoffen und Oktanzahlverbesserern. Strengere Regeln für 2027–2032 veranlassen Fahrzeughersteller, die Motorkalibrierung zu intensivieren und den Einsatz von Hochoktanadditiven zu erhöhen. Die Isobutylen-Marktgröße für die Automobilindustrie soll bis 2031 USD 16,7 Milliarden erreichen.
Pharmazeutische Anwendungen wachsen mit einer CAGR von 5,05 %, begünstigt durch strengere Vorschriften für Behälterverschlüsse. Die USP-<381>-Konformität von RJ651-30-Polyisopren ist typisch für die Verlagerung hin zu extraktionsarmen Elastomeren. Die Luft- und Raumfahrt erzielt trotz geringer Volumina Premiummargen, während Antioxidans- und Schmierstoffanwendungen eine Diversifizierung in der Landwirtschaft und bei Industrieflüssigkeiten ermöglichen.
Geografische Analyse
APAC Isobutylen-Markt
Asien-Pazifik kontrollierte 2025 einen Anteil von 54,80 % am Isobutylen-Markt und sollte bis 2031 eine CAGR von 4,72 % verzeichnen. Chinas Olefinproduktion wird voraussichtlich die inländische C2-Nachfrage um 121 % und die C3-Nachfrage um 179 % im Jahr 2025 übertreffen, wodurch reichlich Rohstoff entsteht, die Margen jedoch unter Druck geraten. Indiens petrochemischer Fahrplan leitet 87 bis 142 Milliarden USD um, um die Kapazität bis 2030 von 29,62 Mt auf 46 Mt zu steigern. Japan verfolgt kohlenstoffneutrales Ethylen, was potenziell die Nachfrage nach Bio-Isobutylen ankurbeln könnte.
Nordamerika Isobutylen-Markt
Nordamerika profitiert von kostengünstigen Schieferflüssigkeiten. LyondellBasells 5 Milliarden USD teurer PO/TBA-Komplex in der Nähe von Houston wird das regionale Angebot ab 2026 stärken. Der Verlust der 1-psi-Ausnahmeregelung der EPA steigert die Butangewinnung um 26.000 Barrel pro Tag und erweitert die Verfügbarkeit von Isobutylen-Einsatzstoffen. Mexiko bleibt ein wichtiger MTBE-Importmarkt, der US-Exporte absorbiert, die mit der regionalen Raffineriewirtschaft verknüpft sind.
Europa Isobutylen-Markt
Europa steht vor einer Rationalisierung: ExxonMobil und SABIC haben bereits 955 kt/Jahr Ethylenkapazität stillgelegt, und weitere 1 Mt/Jahr sollen bis 2026 aus dem Markt genommen werden, um eine nachhaltige Auslastung zu erreichen. Die Übernahme von LyondellBasells EO/D-Einheit durch INEOS signalisiert eine strategische Ausrichtung auf hochreine Zwischenprodukte.
Südamerika Isobutylen-Markt
Südamerikas Biokraftstoffantrieb bietet Wachstumspotenzial. Petrobras hat 111 Milliarden USD für nachgelagerte Investitionen im Zeitraum 2025–2029 eingeplant, was mit den RenovaBio-Kreditanreizen übereinstimmt.
MEA Isobutylen-Markt
Der Nahe Osten und Afrika nutzen vorteilhafte Rohstoffbedingungen; SABICs 6,4 Milliarden USD teurer Fujian-Komplex sowie Kooperationen mit Aramco und Sinopec vertiefen die Integration mit asiatischen Kunden.

Wertschöpfungskettenanalyse
Die Isobutylen-Versorgung beginnt mit der Erzeugung von C4-Strömen in Raffinerien und Steamcrackern (gemischte C4s aus FCC, Butan-Dehydrierung und Cracker-Nebenprodukten). Volatilität bei vorgelagerten Einsatzstoffen und Betriebsentscheidungen der Cracker wirken sich auf die Verfügbarkeit von Isobutylen aus, das anschließend durch Extraktion und Fraktionierung gewonnen und in integrierten Anlagen zu MTBE/ETBE, Polyisobutylen (PIB), Butylkautschuk-Monomerströmen und anderen C4-Derivaten weiterverarbeitet wird. In Nordamerika ist die PO/TBA-Integration eine wichtige Verbindung, da tertiäres Butanol zu Isobutylen dehydratisiert werden kann, und Betreiber an der Golfküste nutzen auch die Verarbeitung von Roh-C4 und Hydrotreating, um das nutzbare Einsatzstoffspektrum zu erweitern.
Der Wert im Midstream- und Downstream-Bereich wird durch Produktreinheit und Qualifizierung für den Endverbrauch bestimmt. Hochreines Isobutylen und PIB mit kontrolliertem Molekulargewicht erfordern engere Spezifikationen, spezielle Handhabung und die Einhaltung von Industriesicherheits- und Transportanforderungen, wie sie in Sicherheitsdatenblättern festgehalten sind, was die Rolle von Spezialgas- und Chemikalienvertreibern sowie zertifizierter Verpackung erhöht. Große integrierte Hersteller (zum Beispiel BASF im Bereich PIB und LyondellBasell über Olefine und PO/TBA hinweg) tendieren dazu, die Anlagenauslastung zur Absicherung der Margen zu steuern, während Akteure an der US-Golfküste wie TPC Group sich auf Debottlenecking und Flexibilität bei der Roh-C4-Verarbeitung konzentrieren, um die Umwandlung von Einsatzstoffen in höherwertige Derivate zu stabilisieren.
Wettbewerbslandschaft
Der Isobutylen-Markt ist mäßig konsolidiert. Etablierte Marktteilnehmer nutzen vertikal integrierte Komplexe, um Kosten zu steuern und Rohstoffe zu sichern. BASF betreibt PIB-Aktivitäten seit den 1930er Jahren und beliefert die Pharma- und Luft- und Raumfahrtbranche. ExxonMobil und SABIC verfolgen Gemeinschaftsunternehmen, die Skaleneffekte erzielen und gleichzeitig die Crackerauslastung optimieren. LyondellBasells neue PO/TBA-Anlage wird die weltgrößte sein und kombiniert Propylenoxidwert mit tertiärem Butylalkohol, der zu Isobutylen dehydriert werden kann, und festigt damit den Einfluss des Unternehmens auf die globalen Handelsströme.
Die OXO-D-Technologie von TPC Group liefert hochreaktives Isobutylen für Hochleistungspolymere, gestützt auf über 300 Patente. Huntsmans Partnerschaft mit Sinopec verankert die chinesische PO/MTBE-Produktion, die sowohl den Inlands- als auch den Exportmarkt bedient.
Bio-basierte Marktteilnehmer bleiben eine Nische, sind aber strategisch bedeutsam: Global Bioenergies skalierte auf 1.000 t/Jahr und strebt bis 2027 eine Demonstration für Flugkraftstoff an, was Fluggesellschaften anspricht, die Scope-3-Emissionsreduzierungen mit geringem CO₂-Fußabdruck anstreben. Eine Konsolidierung ist wahrscheinlich, da Nachhaltigkeitszertifizierung, pharmazeutische GMP-Konformität und NADCAP-Audits in der Luft- und Raumfahrt die Kapitalintensität erhöhen.
Marktführer im Isobutylen-Bereich
Exxon Mobil Corporation
TPC Group
BASF
Shell plc
LyondellBasell Industries Holdings B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Isobutylen-Markt
- Axens
- BASF
- Exxon Mobil Corporation
- Honeywell International Inc.
- Kaneka Corporation
- Linde PLC
- LyondellBasell Industries Holdings B.V.
- OMV Aktiengesellschaft
- Shell plc
- SIBUR Holding PJSC
- Sumitomo Chemical Co., Ltd.
- TPC Group
- Vinati Organics Limited

Marktchancen und Zukunftsaussichten
Die Premiumisierung innerhalb der Isobutylen-Kette ist zunehmend an Investitionen gekoppelt, die auf höherwertiges PIB und Spezialanwendungen abzielen, statt nur auf Rohstoff-Kraftstoffether. Im Februar 2026 erweiterte BASF die Kapazität für Polyisobutylen mit mittlerem Molekulargewicht in Ludwigshafen um 10.000 Tonnen pro Jahr und verknüpfte die Erweiterung ausdrücklich mit Anwendungen im Bereich Dämmung und atmungsaktiver Membranen, die die Nachfrage in Richtung Hochleistungswerkstoffe und baubezogene Endanwendungen lenken. Dies unterstützt den Spielraum für Anbieter, die eine konsistente Kontrolle des Molekulargewichts, geruchsarme und verunreinigungsarme Qualitäten sowie technische Unterstützung für Compoundierung und Membranformulierungen bieten können.
Chancen in der Lieferkette konzentrieren sich auch auf Resilienz und Flexibilität bei den Einsatzstoffen über die gesamte C4-Verarbeitung hinweg, insbesondere dort, wo Auslastungsschwankungen die Produktion beeinflussen. LyondellBasell wies Anfang 2026 darauf hin, dass das Unternehmen die Betriebsraten an nordamerikanischen und europäischen Anlagen steuert und ungeplante Ausfallzeiten in Bayport bei PO/TBA erlebte, was verdeutlicht, wie Zuverlässigkeit und Integration die Verfügbarkeit von tertiärem Butanol und die nachgelagerte Isobutylen-Rückgewinnung beeinflussen. Hersteller und Händler mit redundanter Logistik, alternativer Beschaffung von gemischten C4s und der Fähigkeit, zwischen Etherproduktion und Elastomer- sowie Zwischenproduktabsatz zu wechseln, verfügen über klarere Wege, um Wert zu erfassen, wenn regionale Überkapazitäten bei leichten Olefinen die Rohstoffmargen verengen.
Recent Industry Developments in Isobutylen-Markt
- März 2026: TPC Group treibt kurzfristiges Debottlenecking voran, um die Verarbeitungskapazität für Roh-C4 zu erweitern, einschließlich einer Erhöhung der Hydrotreating-Kapazität um 19 %, die im Laufe des Jahres 2026 abgeschlossen werden soll. Die Erweiterung erhöht die Isobutylen-/C4-Derivatkapazität am US-Golf, verbessert die Widerstandsfähigkeit bei Einsatzstoffen und stärkt die C4-Verarbeitungsfähigkeit.
- Mai 2025: LyondellBasell Industries Holdings B.V. begann mit dem Bau eines PO/TBA-Komplexes im Wert von 5 Milliarden USD in Texas, der weltweit größten integrierten Anlage für diese Koppelprodukte. Die Erweiterung steigert die Isobutylen-Derivatkapazität und stärkt die US-Lieferkette und die Derivatkapazität.
- Oktober 2024: TPC Group erhöhte die Kapazität für die Diisobutylen-Produktion an seinem Standort Houston. Die Erweiterung unterstützt eine höhere Isobutylen-Derivatproduktion und verbessert die Versorgung für Spezialmärkte.


Isobutylen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert von Isobutylen, das als chemischer Grundbaustein verkauft und zur Herstellung nachgelagerter Produkte verwendet wird, erfasst am Punkt der Versorgung und des Verbrauchs von Isobutylen in den wichtigsten Regionen.
Ausschlüsse aus dem Geltungsbereich: Wir schließen den vollständigen nachgelagerten Wert von Fertigprodukten aus Isobutylen aus (zum Beispiel fertige Reifen, verpackte Kraftstoffe oder Verbraucherprodukte), um Doppelzählungen zu vermeiden.
Übersicht der Segmentierung
- Nach Produkttyp
- Methyl-tert-Butylether (MTBE)
- Ethyl-tert-Butylether (ETBE)
- Nach Anwendung
- Kraftstoffadditive
- Monomer für Butylkautschuk
- Chemisches Zwischenprodukt
- Spezialelastomere und Dichtmassen
- Nach Endverbraucherbranche
- Automobilindustrie
- Luft- und Raumfahrt
- Pharmazeutika
- Antioxidantien
- Sonstige Endverbraucherbranchen (Schmierstoffe, Agrochemikalien)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung der Versorgungswege für Isobutylen (Raffinerie-C4-Ströme und petrochemische Wege) und verknüpft diese anschließend mit Nachfragesignalen aus dem Endverbrauch wie Kraftstoffbeimischung und Synthesekautschukproduktion. Wir stützen uns auf öffentliche Datenreihen, die helfen, Volumina und Handelsrichtungen zu verankern, und übersetzen diese anschließend anhand beobachteter Preisspannen und Annahmen zum Produktmix in Werte.
Gängige Referenzpunkte umfassen Quellen wie die U.S. Energy Information Administration (Benzin und Beimischkomponenten), die U.S. EPA (Änderungen der Kraftstoffvorschriften, die die Nachfrage nach Oxygenaten beeinflussen), Eurostat (Industrieproduktion und Chemikalienhandel), UN Comtrade (Import- und Exportströme für relevante Chemikalien) und die Internationale Energieagentur (Trends bei der Nachfrage nach Verkehrskraftstoffen). Wir prüfen zudem Unternehmensberichte, Investorenpräsentationen, Zollnotizen und Verbandsveröffentlichungen und nutzen anschließend kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentrecherchen und sendungsbezogene Handelsprüfungen, wenn eine öffentliche Datenreihe zu allgemein gehalten ist. Diese Quellen sind beispielhaft, und viele weitere öffentliche Dokumente wurden zur Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wird genutzt, um zu bestätigen, wie viel Isobutylen typischerweise in MTBE, ETBE, Butylkautschuk und andere Verwendungen fließt, und um realistische Auslastungs- und Preisspannen nach Region zu validieren. Wir sprechen mit einer Mischung aus Herstellern, Vertreibern und nachgelagerten Formulierern, damit Lücken in öffentlichen Daten geschlossen werden können (insbesondere dort, wo die Berichterstattung verzögert oder aggregiert erfolgt). Die Abdeckung ist über die wichtigsten Verbraucherregionen hinweg ausgewogen, sodass unsere Annahmen Unterschiede bei Kraftstoffspezifikationen, Raffinerieintegration und lokaler Versorgungsverfügbarkeit widerspiegeln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 13 % | APAC: 49 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 37 % | EMEA: 29 % |
| Kleinere Akteure: 16 % | Manager: 50 % | Amerika: 22 % |
Marktgrößenbestimmung & Prognosen
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, bei dem Kraftstoffnachfrage, Oxygenat-Beimischraten und Synthesekautschukproduktion verwendet werden, um einen adressierbaren Isobutylen-Nachfragepool zu rekonstruieren, der anschließend anhand regionsgerechter Preis- und Reinheitsmischungen in Werte übersetzt wird. Um die Gesamtzahlen realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, wie Kapazitäts- und Auslastungsprüfungen bei Anbietern, stichprobenartigen Preisspannen pro Tonne und Rückmeldungen aus dem Vertriebskanal zu typischen Vertragsstrukturen.
Zu den wichtigsten Eingaben, die das Modell prägen, gehören die Verfügbarkeit von C4 aus Raffinerien und Steamcrackern, die Wirtschaftlichkeit der MTBE- und ETBE-Beimischung, Produktionsindikatoren für Butylkautschuk und Schmierstoffadditive, Import- und Exportbilanzen für verwandte Chemikalien sowie Trends bei den Kosten für Einsatzstoffe und Energie, die die Betriebsraten beeinflussen. Für Prognosen verwenden wir hauptsächlich Szenarioanalysen, gestützt durch kurze Zeitreihenglättung, da politische Maßnahmen zu Kraftstoffspezifikationen und regionale Kapazitätserweiterungen die Nachfrage schneller verschieben können als ein linearer Trend. Wenn Bottom-up-Informationen für kleinere Märkte fehlen, schließen wir Lücken mithilfe von Proxy-Indikatoren wie Kraftstoffverbrauch und Industrieproduktion und testen das Ergebnis anschließend mit Expertenrückmeldungen erneut, bevor es finalisiert wird.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale hinweg geprüft, einschließlich Handelsrichtung, Logik der Betriebsraten und Konsistenz der Endverbrauchsnachfrage, und Abweichungen werden anschließend überprüft, bis der Treiber klar erklärt ist. Zeigt eine Region einen ungewöhnlichen Anstieg, wird die Annahme erneut geöffnet und Befragte werden erneut kontaktiert, um zu bestätigen, ob es sich um eine Preisbewegung, eine Mixverschiebung oder eine reale Volumenänderung handelt.
Vor der Freigabe wird eine zweite Analystenprüfung durchgeführt, damit Berechnungsschritte und Umrechnungen über Regionen und Jahre hinweg konsistent sind. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie neuen Kapazitätsinbetriebnahmen, größeren Stilllegungen oder Änderungen der Kraftstoffvorschriften. Vor der Lieferung wird ein abschließender Datendurchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Isobutylen-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Isobutylen können weit voneinander abweichen, da jeder Herausgeber die Grenze an einem anderen Punkt der Wertschöpfungskette zieht und dann unterschiedliche Preis- und Mixannahmen anwendet. Das Timing der Währung, die Art, wie interne Übertragungen behandelt werden, und wie schnell Aktualisierungen nach politischen oder Kapazitätsänderungen vorgenommen werden, tragen ebenfalls zu sichtbaren Abweichungen bei.
Einige Schätzungen fassen Isobutylen mit einem breiteren Derivate-Korb zusammen oder beziehen den vollständigen Umsatz nachgelagerter Produkte wie MTBE, ETBE und Kautschuke ein. Bei Mordor Intelligence wird der Gesamtwert auf der Isobutylen-Wertebene gehalten und anhand von Aufbauten der Endverbrauchsnachfrage (Nachfrage nach Kraftstoffbeimischung und Synthesekautschuk-Indikatoren) sowie Handels- und Auslastungsprüfungen validiert, was Doppelzählungen reduziert, wenn dieselben Moleküle mehrere Verarbeitungsschritte durchlaufen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 30,58 Mrd. USD (2026) | |
| Fachzeitschrift A | 25,91 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und stützt sich während eines anderen Einsatzstoffzyklus auf eine engere Preisstruktur, und es scheint hochreine Volumina konservativer zu behandeln, was den gemischten Wert senkt. |
| Branchenverlag B | 23,45 Mrd. USD (2024) | Kombiniert Isobutylen an manchen Stellen mit einer breiteren Derivategruppierung, wendet dann aber vereinfachte Umrechnungsverhältnisse und begrenzte Validierung der regionalen Betriebsraten an, was die adressierbare Isobutylen-Ebene unterschätzen kann. |
Die Tabelle zeigt, dass die Wahl des Jahres und die Schichtung des Geltungsbereichs den größten Teil der Abweichung verursachen, nicht ein einzelner Nachfragetreiber. Indem wir den Wertansatz konsistent halten, Mix und Preise regional erneut überprüfen und Annahmen gegen unabhängige Angebots- und Nachfragesignale erneut testen, erhalten wir eine Marktgröße, die leichter nachvollziehbar und über Aktualisierungen hinweg reproduzierbar ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Isobutylen-Markt?
Der Isobutylen-Markt wird im Jahr 2026 auf USD 30,58 Milliarden bewertet und soll bis 2031 USD 37,15 Milliarden erreichen.
Welches Produkt hat den größten Isobutylen-Marktanteil?
Im Isobutylen-Markt dominiert MTBE mit 78,10 % des globalen Umsatzes im Jahr 2025 dank seiner fest verankerten Rolle als Oktanzahlverbesserer.
Welches Anwendungssegment wächst am schnellsten?
Im Isobutylen-Markt sollen Kraftstoffadditive zwischen 2026 und 2031 mit einer CAGR von 5,42 % wachsen, da Regulierungsbehörden die Anforderungen an Oktanzahl und Emissionen verschärfen.
Warum ist Asien-Pazifik die führende Region?
Im Isobutylen-Markt entfallen auf die Region 54,80 % der globalen Nachfrage aufgrund großangelegter petrochemischer Expansionen in China und Indien, die reichlich C4-Rohstoff und Endverbrauchswachstum sichern.
Seite zuletzt aktualisiert am:



