
Größe und Anteil des Musikmarktes
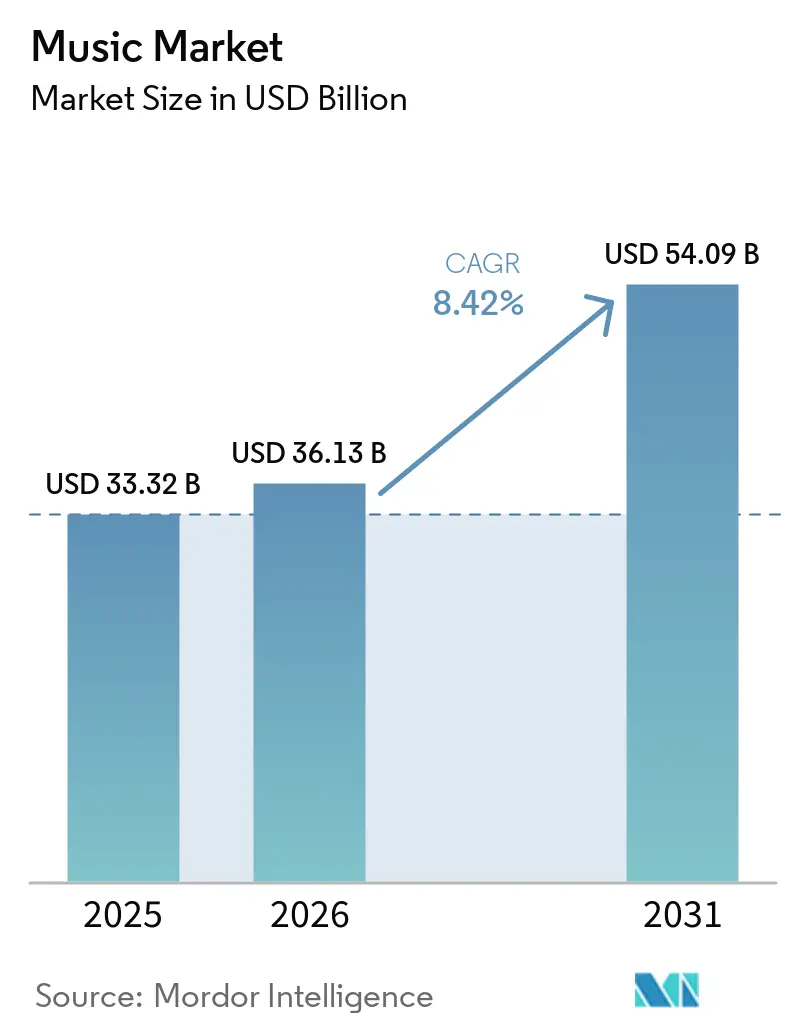
Analyse der Musikmarktlandschaft von Mordor Intelligence
Das Musikmarktvolumen wird voraussichtlich von 36,13 Milliarden USD im Jahr 2026 und 39,17 Milliarden USD im Jahr 2027 auf 57,74 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 8,07 % verzeichnen.
Bezahltes Streaming und Indiens Smartphone-Basis unterstützen den digitalen Musikzugang, während soziale Entdeckung das Publikum mit Repertoire auf Musikdiensten verbindet. Kataloginvestitionen stärken diese Chance, wenn Rechtseigentum mit Marketing-, Vertriebs- und Verwaltungskapazitäten kombiniert wird. Anbieter konkurrieren daher darum, das Publikum mit nutzbarem Repertoire zu verbinden und gleichzeitig die Erträge in Verhandlungen mit Plattformen und Urhebern zu sichern. Piraterie und separate Rechteklärungspflichten schränken die Umwandlung von Hörnutzung in lizenzpflichtige Musiknutzung ein. Lizenzierte KI-Anwendungen, die auf der Musik beteiligter Künstler aufbauen, schaffen eine weitere Nutzungsmöglichkeit für Rechteinhaber zur Lizenzierung, sodass das Wachstum Anbietern zugute kommt, deren Kataloge für neue Produkte freigegeben werden können.
Wesentliche Erkenntnisse des Berichts
- Nach Umsatzgenerierungsformat hielt Streaming im Jahr 2026 einen Musikmarktanteil von 68,54 %, während Aufführungsrechte mit einer prognostizierten CAGR von 8,95 % zwischen 2027 und 2032 am schnellsten wachsen dürften.
- Nach Genre entfiel auf Pop im Jahr 2026 ein Anteil von 27,68 % am Musikmarktvolumen, und Latin ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,6 % zwischen 2027 und 2032.
- Im Vertrieb führten Online-Plattformen mit einem Anteil von 88,49 % im Jahr 2026 und werden voraussichtlich mit einer CAGR von 9,55 % zwischen 2027 und 2032 am schnellsten wachsen.
- Einzelverbraucher führten den Endnutzerumsatz mit einem Anteil von 81,64 % im Jahr 2026 an, während gewerbliche Einrichtungen, einschließlich Bars, Hotels und Einzelhandelsunternehmen, mit einer prognostizierten CAGR von 9,3 % zwischen 2027 und 2032 am schnellsten wachsen dürften.
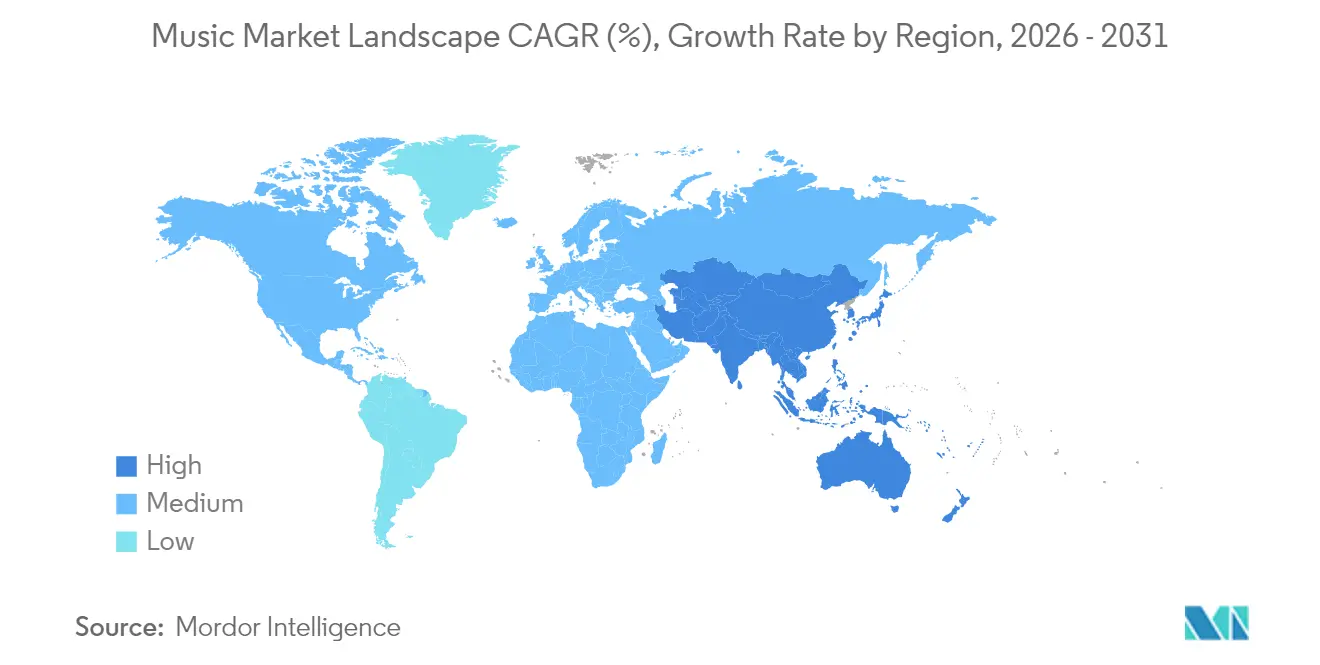
- Geografisch führte Nordamerika mit einem Anteil von 34,09 % im Jahr 2026, während der asiatisch-pazifische Raum mit einer prognostizierten CAGR von 8,8 % zwischen 2027 und 2032 die am schnellsten wachsende Region ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Akzeptanz von Musik-Streaming-Abonnements | +4.8% | Nordamerika, Europa und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung von Smartphones und Internetzugang in Schwellenmärkten | +2.6% | Republik Indien | Mittelfristig (2–4 Jahre) |
| Wachstum von sozialen Medien und Kurzvideoformaten als Treiber der Musikentdeckung | +2.1% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Starke Investitionen und Katalogakquisitionen durch Plattenlabels und Private Equity | +1.6% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Verbreitung immersiver Audioformate (Dolby Atmos, Sony 360RA) zur Steigerung des durchschnittlichen Umsatzes pro Nutzer | +0.8% | Volksrepublik China | Mittelfristig (2–4 Jahre) |
| Blockchain-gestützte Direktmonetarisierungsmodelle für Fans (NFTs, Bruchteilseigentum) | +0.3% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Akzeptanz von Musik-Streaming-Abonnements
Bezahlte Abonnements bieten Rechteinhabern eine wiederkehrende Umsatzmöglichkeit bei einem etablierten Zuhörerkreis im Musikmarkt. IFPI berichtete, dass die Streaming-Umsätze aus bezahlten Abonnements im Jahr 2025 weltweit um 8,8 % wuchsen und 52,4 % der weltweiten Umsätze aus aufgezeichneter Musik ausmachten.[1] Diese Umsatzmischung konzentriert das Engagement der Aufnahmelieferanten auf die Abonnementnachfrage, wodurch der fortgesetzte bezahlte Zugang für den wichtigsten Umsatzkanal der Branche von entscheidender Bedeutung ist.
Zunehmende Verbreitung von Smartphones und Internetzugang in Schwellenmärkten
Der mobile Vertrieb vergrößert das Publikum, das digitale Musikanbieter erreichen können, bevor eine Entscheidung über bezahltes Hören getroffen wird. Das Nationale Statistikamt Indiens schätzte, dass die Internetnutzung mindestens einmal in den vorangegangenen 3 Monaten bei 15- bis 29-Jährigen zwischen seinen Erhebungen von 2022–23 und Januar bis März 2025 gestiegen ist. Die Nutzung bei Männern stieg von 88,1 % auf 95,9 %, und die Nutzung bei Frauen stieg von 77,1 % auf 91,3 %. Das Nationale Statistikamt Indiens schätzte, dass etwa 85,5 % der Haushalte in seiner Telekommunikationserhebung von Januar bis März 2025 mindestens ein Smartphone besaßen. Die höhere Internetnutzung unter jungen Indern und der weit verbreitete Smartphone-Besitz in Haushalten schaffen eine Zugangsbasis für Musikdienste und stützen die Musikmarktgröße. Rechteinhaber können folglich die Repertoireverteilung über eine bestehende Gerätebasis in Haushalten ausweiten und vernetzte Zuhörer erreichen, ohne physische Musikverkaufsstellen hinzuzufügen.
Wachstum von sozialen Medien und Kurzvideoformaten als Treiber der Musikentdeckung
Kurzform-Entdeckung wird kommerziell nützlich, wenn ein Song nach dem Video, das ihn vorgestellt hat, weiterhin zugänglich bleibt. Im zweiten Quartal 2025 gaben etwa ein Drittel der von Luminate befragten US-amerikanischen Social-Media-Nutzer an, TikTok zur Entdeckung neuer Musik und zur Interaktion mit musikbezogenen Inhalten zu nutzen. TikTok integrierte YouTube Music am 29. Juli 2025 in „Zu Musik-App hinzufügen” und ermöglichte es Nutzern, in Videos entdeckte Songs direkt in einer YouTube-Music-Playlist zu speichern. Diese Verknüpfung bietet einen Weg vom Entdeckungsmoment hin zu gespeichertem Repertoire, das ein Zuhörer auf einem Musikdienst erneut aufrufen kann. Für Labels macht die Verbindung von Entdeckung mit gespeichertem Hören den Zieldienst zu einem Teil der kommerziellen Vertriebsstrategie einer Veröffentlichung und beeinflusst die Trends im Musikmarkt.
Starke Investitionen und Katalogakquisitionen durch Plattenlabels und Private Equity
Kataloginvestitionen können die kommerzielle Nutzung von Repertoire ausweiten, wenn Akquisitionskapital mit Vertriebskapazitäten kombiniert wird, was das Wachstum des Musikmarkts beeinflusst. BMG, eine Sparte von Bertelsmann, tätigte in der ersten Jahreshälfte 2026 seine höchste Investition in Musikrechte in der Unternehmensgeschichte. Bis zum 31. März 2026 hatte das Gemeinschaftsunternehmen von Warner Music Group Corp. (WMG) und Bain Capital Kataloge für aufgezeichnete Musik und Musikverlag im Wert von 650 Millionen USD erworben. Die Ankündigung des Gemeinschaftsunternehmens vom Juli 2025 übertrug WMG die Verantwortung für Marketing, Vertrieb und Verwaltung über seine weltweite Infrastruktur. Diese Kombination verschafft erworbenen Rechten über einen etablierten Betreiber einen Zugang zu Publikum und Lizenznehmern. Die gemeinsame Finanzierung lässt die Katalogvermarktung daher bei WMG konzentriert, wodurch dessen operative Umsetzung für das Ertragspotenzial der Investition zentral wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Urheberrechtsverletzungen und digitale Piraterie | -1.8% | Nordamerika, Europa und Vietnam | Langfristig (≥ 4 Jahre) |
| Wachsende Verhandlungsmacht führender Urheber, die Lizenzkosten in die Höhe treibt | -1.2% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Fragmentierung der Lizenzierungsregelungen in Schwellenmärkten, die Diensteinführungen verzögert | -0.7% | Republik Indien | Mittelfristig (2–4 Jahre) |
| Zunehmende Überprüfung des CO₂-Fußabdrucks des Energieverbrauchs von Rechenzentren für Streaming | -0.4% | Mitgliedstaaten der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Urheberrechtsverletzungen und digitale Piraterie
Unbefugter Zugang schwächt die Fähigkeit eines Rechteinhabers, Hören in lizenzierte Musikeinnahmen umzuwandeln. In seinem Jahresbericht 2025 erklärte Universal Music Group N.V. (UMG), dass Piraterie sein Geschäft nachteilig beeinflusst habe, und äußerte die Überzeugung, dass unbefugte Aktivitäten die Musikeinnahmen erheblich geschädigt hätten. Es beschrieb den Inhaltsschutz als einen zentralen Geschäftsschwerpunkt und wies gleichzeitig auf die Schwierigkeit hin, die Auswirkungen auf legitime Einnahmen und Abonnements zu quantifizieren. Im Oktober 2025 berichtete IFPI, dass Durchsetzungsmaßnahmen in Vietnam den Betreiber von Y2mate.com und 11 weiteren Stream-Ripping-Seiten dazu veranlassten, deren Abschaltung zuzustimmen. Die Schließung dieser Seiten durch Durchsetzung in Vietnam lässt den Inhaltsschutz als fortlaufende Kosten für Rechteinhaber wie UMG bestehen und beeinflusst den über lizenzierte Kanäle erfassten Musikmarktanteil.
Wachsende Verhandlungsmacht führender Urheber, die Lizenzkosten in die Höhe treibt
Der Wettbewerb um kommerziell erfolgreiche Kreativschaffende kann Repertoirekosten zu einer Einschränkung machen, selbst wenn die Publikumsnachfrage steigt. Die Einreichung von Warner Music Group für das Geschäftsjahr 2025 beschrieb einen intensiven Wettbewerb um die Verpflichtung und Bindung von Aufnahmekünstlern und Songwritern. Es wurde gewarnt, dass die Ergebnisse leiden könnten, wenn wirtschaftlich attraktive Konditionen, einschließlich Vorschuss- und Lizenzgebührenverpflichtungen, nicht gesichert werden könnten. Eine größere vertragliche Lizenzgebührenanspruchsberechtigung lässt dem Musikanbieter weniger Einnahmen aus jeder lizenzierten Nutzung. Wo Vorschüsse den Einnahmen vorausgehen, schaffen sie auch eine Vorabfinanzierungsexposition für den Anbieter. Diese kombinierten Belastungen können dazu führen, dass von einer wachsenden Umsatzbasis weniger für die nächste Künstlerverpflichtung verfügbar ist, was die Wirtschaftlichkeit des Aufbaus eines wettbewerbsfähigen Repertoires verschärft und die Musikbranche beeinflusst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Umsatzgenerierungsformat:
Streaming-Skalierung trifft auf Lizenzierung für öffentliche NutzungStreaming hatte im Jahr 2026 einen Anteil von 68,54 % an der Musikmarktgröße und war damit das größte Segment. IFPI berichtete, dass die Streaming-Umsätze in seiner globalen Kategorie für aufgezeichnete Musik im Jahr 2025 22 Milliarden USD überstiegen. Das Wachstum von 7,7 % im Jahr 2025 erweiterte damit eine bereits beträchtliche globale Umsatzbasis für Musik-Streaming.
Aufführungsrechte sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,95 % zwischen 2027 und 2032. IFPI berichtete von 2,9 Milliarden USD an weltweiten Umsätzen aus Aufführungsrechten für aufgezeichnete Musik im Jahr 2025, ein Anstieg von 0,3 % in einem fünften aufeinanderfolgenden Wachstumsjahr, eingezogen von Musiklizenzierungsgesellschaften hauptsächlich für die öffentliche Aufführung und Ausstrahlung von Aufnahmen und Musikvideos. Digitale Downloads ohne Streaming werden voraussichtlich schrumpfen, wobei die US-amerikanischen Download-Album-Einheiten im Jahr 2025 gegenüber 2024 um 9 % auf 15 Millionen fielen. Physische Produkte bieten Superfans laut IFPI eine greifbare Möglichkeit, ihre Fangemeinde auszudrücken. Im Jahr 2025 lizenzierte das PPL-PRS-Ltd-Gemeinschaftsunternehmen von PPL und PRS for Music Hunderttausende von britischen Veranstaltungsorten, wodurch die Abdeckung von Geschäftsräumen neben der Lizenzierung von Rundfunkveranstaltern von Bedeutung wurde.


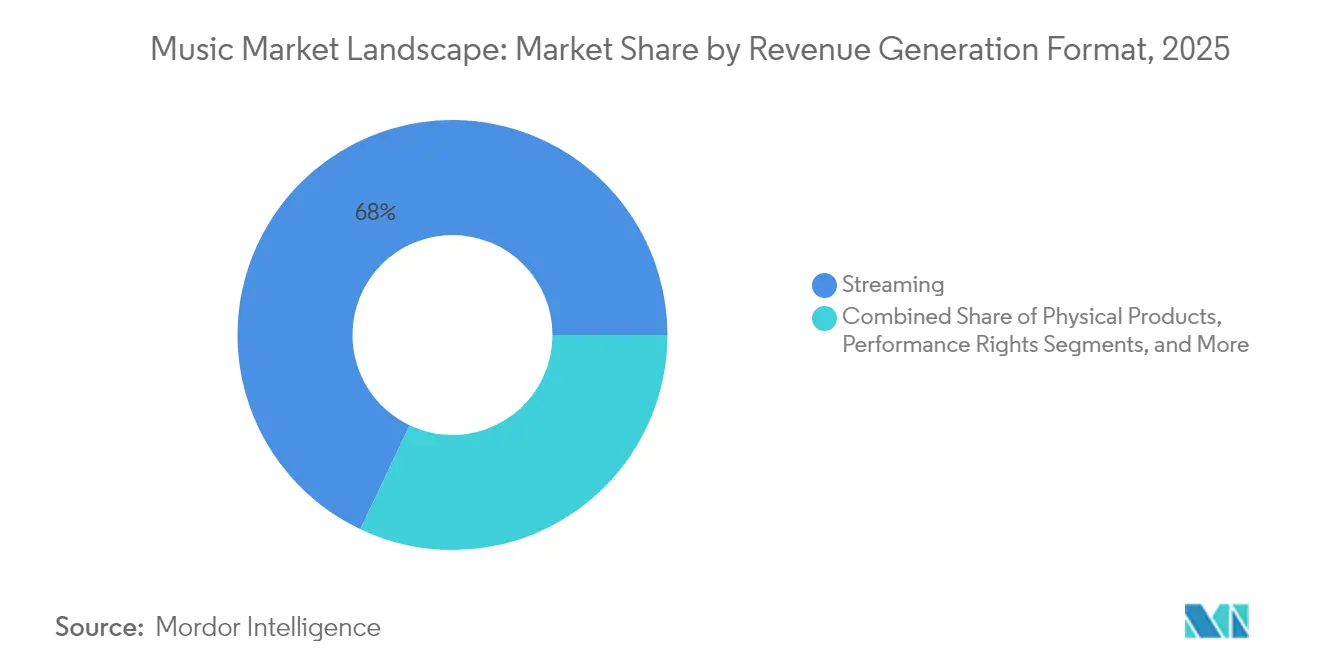
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Genre:
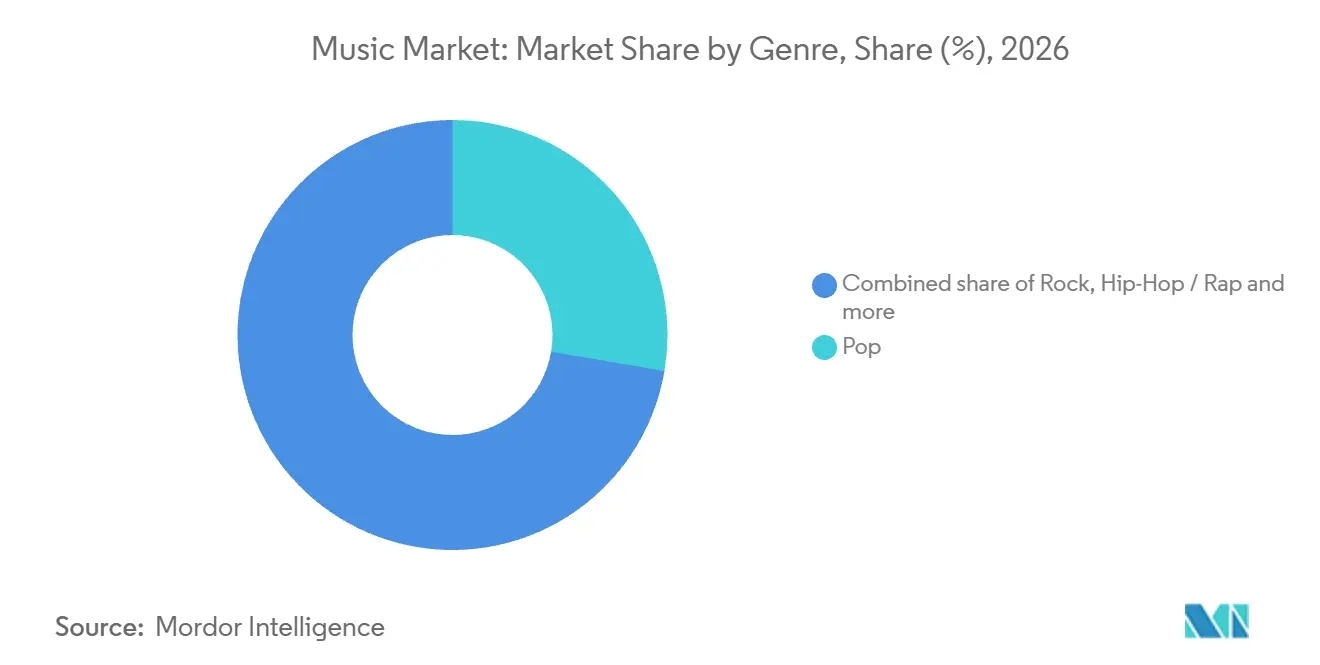
Pop führt, während Latin die kommerzielle Reichweite ausbautPop hatte im Jahr 2026 einen Musikmarktanteil von 27,68 % und war damit das größte Segment. BVMI identifizierte Pop als das umsatzstärkste Genre Deutschlands im Audio-Streaming im Jahr 2025. Taylor Swifts „The Fate of Ophelia” debütierte auf Platz 8 der US-amerikanischen Pop-Airplay-Charts vom 18. Oktober 2025, dem ersten Top-10-Debüt in der 33-jährigen Geschichte der Charts. Die US-amerikanischen On-Demand-Pop-Streams wuchsen laut Luminate im ersten Halbjahr 2026 auch um 6,5 % im Jahresvergleich. Der US-amerikanische Schwung von Pop geht damit über ein rekordbrechendes Radio-Debüt für einen Song hinaus und erstreckt sich auf einen steigenden genreweiten On-Demand-Konsum.
Latin ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,6 % zwischen 2027 und 2032. RIAA berichtete von US-amerikanischen Latin-Großhandelseinnahmen aus aufgezeichneter Musik in Höhe von 542,2 Millionen USD im ersten Halbjahr 2026, ein Anstieg gegenüber dem ersten Halbjahr 2025. Luminate berichtete von 363,2 Milliarden globalen Latin-Musik-Streams im ersten Halbjahr 2026, verglichen mit 335,3 Milliarden im ersten Halbjahr 2025. Country erreichte Zuhörer im Ausland auf Spotify, wo die Streams amerikanischer Country-Musik außerhalb der Vereinigten Staaten über die 5 Jahre bis 2026 um mehr als 94 % wuchsen. Das größere globale Stream-Volumen von Latin verbreitert die für die Repertoirelizenzierung relevante Nutzungsbasis, während das US-amerikanische Großhandelswachstum die Monetarisierung in einem spezifischen nationalen Geschäft demonstriert.


Nach Vertriebskanal:
Plattformreichweite wächst, während Ladenabdeckung schrumpftOnline-Plattformen waren das größte Segment mit einem Anteil von 88,49 % im Jahr 2026 und sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 9,55 % zwischen 2027 und 2032. Spotify berichtete im zweiten Quartal 2026 von 777 Millionen monatlich aktiven Nutzern auf seiner Audio-Plattform, ein Anstieg von 12 % im Jahresvergleich. Spotify berichtete im zweiten Quartal 2026 von 300 Millionen Premium-Abonnenten, ein Anstieg von 9 % im Jahresvergleich.[2] Diese Unternehmenskennzahlen belegen eine erhebliche Online-Reichweite neben einer wachsenden bezahlten Beziehung innerhalb eines Dienstes, der Musik und andere Audioinhalte anbietet, und stützen die Musikmarktprognose für den Online-Vertrieb. Für Spotify blieb das Wachstum der Premium-Abonnenten hinter dem Gesamtpublikumswachstum zurück, was die Umwandlung der wachsenden Reichweite in bezahlte Beziehungen zu einer separaten Wachstumschance macht.
Der Offline- und stationäre Einzelhandel wird voraussichtlich schrumpfen, obwohl einzelne Einzelhandelskategorien unterschiedlichen Bedingungen ausgesetzt sind. Die Anzahl der britischen stationären Einzelhändler, die Musik verkaufen, fiel im Jahr 2025 um 17,5 % auf 1.632, gegenüber 1.977 im Jahr 2024. Unabhängige Musikhändler stiegen im gleichen Zeitraum von 471 auf 499, während ERA Veränderungen bei Filialisten am wahrscheinlichsten auf den Rückzug aus dem Audio- und Videoeinzelhandel oder die Lagerhaltung zurückführte. Britische Lieferanten stehen daher insgesamt vor weniger physischen Verkaufsstellen, aber mehr unabhängigen Geschäften, was die Abdeckung unabhängiger Händler zu einer separaten Vertriebsentscheidung gegenüber der Belieferung von Filialisten macht.
Nach Endnutzer:
Verbraucherzugang dominiert, während Veranstaltungsdienstleistungen sich entwickelnEinzelverbraucher waren das größte Segment und machten im Jahr 2026 81,64 % des Gesamtumsatzes aus. IFPI berichtete im März 2026 von 837 Millionen Nutzern bezahlter Musik-Streaming-Abonnementkonten weltweit. In Irland hatten im Jahr 2025 56 % der Internetnutzer ab 16 Jahren bezahlte Musik-Streaming-Dienste abonniert. Von April 2025 bis April 2026 wurde die TikTok-Funktion „Add to Music App” genutzt, um mehr als 6 Milliarden Titel in Premium-Musik-Streaming-Diensten zu speichern. Das Ausmaß der Nutzung bezahlter Konten gibt Musikdiensten ein erhebliches Publikum zum Binden, während gespeicherte Titel das Repertoire identifizieren, das Hörer innerhalb dieser Dienste verfügbar haben möchten.
Gewerbliche Einrichtungen (Bars, Hotels, Einzelhandel) sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,3 % zwischen 2027 und 2032. Bis März 2025 hatte Accor Soundtrack als bevorzugten Musikanbieter für Hotels, Restaurants, Spas und Bars ausgewählt, während einzelne Immobilien wählen konnten, ob sie teilnehmen möchten. Medien- und Unterhaltungsproduzenten verwenden aufgezeichnete Musik in Filmen, Fernsehen und Spielen. Veranstaltungs- und Konzertveranstalter haben in Kanada eine separate Lizenzierungsrolle, wo Veranstalter eine SOCAN-Lizenz für abgedeckte bezahlte Präsenz- oder Online-Aufführungen zahlen müssen. Eine Anbieterauswahl auf Konzernebene eröffnet einen Weg zu Käufern im Gastgewerbe, während die optionale Teilnahme auf Immobilienebene die Akzeptanz auf Veranstaltungsortebene für die kommerzielle Reichweite des Anbieters entscheidend macht.
Geografische Analyse
Nordamerika Musikmarkt
Nordamerika hielt im Jahr 2026 einen Musikmarktanteil von 34,09 % und war damit die größte geografische Region. Der US-amerikanische Großhandelsumsatz für aufgezeichnete Musik belief sich im Jahr 2025 auf 11,5 Milliarden USD, netto nach Retouren. Kanadische On-Demand-Audio-Song-Streams erreichten im ersten Halbjahr 2026 77,4 Milliarden, ein Anstieg von 3,6 % gegenüber dem ersten Halbjahr 2025. US-amerikanische Premium-Bezahlabonnement-Einheiten stiegen im ersten Halbjahr 2026 um 5,5 % auf 111,1 Millionen von 105,3 Millionen ein Jahr zuvor und weiteten den bezahlten Zugang neben Kanadas steigendem Stream-Volumen aus.
Musikmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 8,8 % zwischen 2027 und 2032. Chinas Umsatz mit aufgezeichneter Musik wuchs im Jahr 2025 um 20,1 %. Spotify berichtete, dass die von indonesischen Musikern auf seiner Plattform generierten Lizenzgebühren im Jahr 2025 um mehr als 16 % stiegen. Wahana Musik Indonesia verteilte digitale und ausländische Lizenzgebühren für Januar bis April 2025, während die nationale kollektive Verwertungsgesellschaft LMKN die Ausschüttungen für Mai bis September nach Datenverifizierung direkt übernahm. Hörer außerhalb Indonesiens generierten 60 % dieser Spotify-Lizenzgebühren, was den Auslandskonsum für die Monetarisierung dieses Repertoires zentral macht.
Europa umfasste im Jahr 2025 9 EU-Länder unter den globalen Top-20-Märkten für aufgezeichnete Musik, während ZPAV schätzte, dass Streaming in diesem Jahr den Umsatz mit aufgezeichneter Musik in Polen dominierte. In Südamerika wuchs Brasiliens Umsatz mit aufgezeichneter Musik im Jahr 2025 um 14,1 % und stieg global um einen Platz auf Rang acht. Im September 2026 gab Winamp Group bekannt, dass seine Tochtergesellschaft Bridger eine Vereinbarung mit Kolumbiens SAYCO über Aufführungs- und mechanische Rechte für Offline- und digitale Nutzungen unterzeichnet hat. Streaming dominierte im Jahr 2025 den Umsatz mit aufgezeichneter Musik im Nahen Osten und Nordafrika, während Südafrika den größten Teil des Umsatzes mit aufgezeichneter Musik in Subsahara-Afrika beisteuerte. Für Anbieter aufgezeichneter Musik adressiert streaming-geführter Vertrieb die Umsatzmixe Polens und des Nahen Ostens und Nordafrikas, während ein Fokus auf Südafrika die nationale Konzentration Subsahara-Afrikas adressiert.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich umfasst ausgewählte Rechtsordnungen und wie ihre Regeln zur Verwaltung von Musikrechten Lizenzgeber betreffen. Digitale mechanische Lizenzierung, Governance kollektiver Verwertung und Einzug von Aufführungsrechten schaffen unterschiedliche Wege zur Erzielung von Einnahmen aus lizenzierter Musik. Die Bewertungen beurteilen Musikrechte-Lizenzgeber, die eine vorhersehbare Verwaltung, durchsetzbare Rechte und eine effiziente Lizenzgebührenerhebung anstreben. Diese Rahmenbedingungen bestimmen, wie Repertoire zu einer kommerziellen Lizenz wird und welche Organisationen die damit verbundenen Verpflichtungen übernehmen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Vereinigtes Königreich | China | Brasilien |
|---|---|---|---|---|
| Primäre Behörde | Mechanical Licensing Collective für die Verwaltung von Pauschallizenzen | Amt für geistiges Eigentum | Urheberrechtsverwaltungsabteilung des Staatsrats | Sekretariat für Urheberrecht und geistiges Eigentum des Kulturministeriums |
| Wichtige Instrumente oder Ausrichtung | Music Modernization Act, Titel I | Verordnungen zur kollektiven Verwaltung von Urheberrechten (EU-Richtlinie) 2016 | Verordnungen zur kollektiven Verwaltung von Urheberrechten, Artikel 23 | Urheberrechtsgesetz, Artikel 99, in der durch Gesetz Nr. 12.853/2013 geänderten Fassung |
| Kommerzielle Auswirkung | Zentrale mechanische Lizenzierung für bestimmte digitale Nutzungen von Musikwerken | Governance- und Transparenzpflichten für britische kollektive Verwertungsgesellschaften | Schriftliche, nicht-exklusive Kollektivlizenzen; angemessene Nutzeranfragen können nicht abgelehnt werden | Zentraler Einzug von Aufführungsrechten für Musikwerke und Tonaufnahmen |
| Aktuelle politische Attraktivität | Hoch | Hoch | Mittel | Mittel |
| Zukünftige Ausrichtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Die US-Bewertung spiegelt die zentralisierte Verwaltung mechanischer Lizenzgebühren wider, wobei die Fortsetzung der Administratorbezeichnungen im Juni 2026 und die für Januar 2029 geplante nächste Überprüfung die Kontinuität unterstützen. Britische Governance und Transparenz unterstützen Lizenzgeber, während Leitlinien vom Januar 2025 Anträge auf erweiterte kollektive Lizenzierung innerhalb eines etablierten Rahmens behandelten. Chinas nicht-exklusive Lizenzierung und Pflichten zu angemessenen Konditionen schränken den Ermessensspielraum kollektiver Lizenzgeber ein und unterstützen die Kontinuität, da der im August 2026 diskutierte Entwurf der Durchführungsverordnungen zum allgemeinen Urheberrechtsgesetz keine Änderungen an diesen separaten Anforderungen vorschlug. Brasiliens zentralisierter Einzug von Aufführungsrechten und staatliche Aufsicht balancieren den Zugang zu Einnahmen mit Verwaltungspflichten, während Ernennungen im Februar 2026 in einen beratenden Ausschuss für kollektive Verwaltung die Überprüfung innerhalb dieses Rahmens stärken.
Stufen der Wertschöpfungskette
Diese Wertschöpfungskette vergleicht, wie Aufnahmenangebot, Online-Zugang und Verlagsadministration Musik in Anbietereinnahmen umwandeln. Das integrierte Geschäft von Universal Music Group entwickelt Aufnahmen und lizenziert Kompositionen für Nutzungen durch Dritte. Diese Kombination veranschaulicht, wie ein Anbieter an mehreren Vorgängen rund um dasselbe Repertoire teilnehmen kann. Die strukturelle Unterscheidung besteht zwischen der Schaffung kommerziell nutzbarer Aufnahmen, der Bereitstellung von Zugang für das Publikum und der Verwaltung der Kompositionsrechte, die ebenfalls von der Musiknutzung profitieren.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Erstellung und kommerzielles Angebot aufgezeichneter Musik | Integrierte Aufnahmeunternehmen wie Universal Music Group N.V. | Aufnahmeverkäufe und Lizenzeinnahmen | Kreative Entwicklung vor kommerziellem Ertrag | Aufnahmeentwicklung, Rechteklärung und Veröffentlichungsverpflichtungen koordinieren |
| Online-Musikzugang | Online-Musikdienstbetreiber wie Tencent Music Entertainment Group | Musikabonnementeinnahmen | Betrügerische Streams leiten legitime Rechteinhaber-Einnahmen um | Manipulierte Aktivitäten vor der Auszahlungszuweisung erkennen |
| Verlagsadministration und Vergütung | Musikverlage wie Universal Music Group N.V. | Kompositionslizenzierung und Verlagseinnahmen | Musiknutzungen mit Rechten und berechtigten Empfängern abgleichen | Berechtigung verifizieren und Nutzung vor der Ausschüttung abstimmen |
| Quelle: Mordor Intelligence | ||||
Spotify berichtete, über 2024 und 2025 insgesamt rund 5 Milliarden USD an Verlage und Organisationen, die Songwriter vertreten, gezahlt zu haben, wobei 2025 die höchste jährliche Musikverlagsauszahlung war. Dieser Fluss verbindet Plattformaktivität mit Einnahmen im Verlagsteil der Kette. IFPIs Warnung, dass betrügerische Streams Rechteinhaber-Einnahmen umleiten, macht authentische Nutzung für diesen Fluss kommerziell bedeutsam. Für Verlage schützt die Überprüfung manipulierter Streams vor der Auszahlung die Verbindung zwischen legitimer Musiknutzung und Vergütung, da umgeleitete Einnahmen die für berechtigte Rechteinhaber verfügbaren Mittel reduzieren.
Wettbewerbslandschaft
Marktkonzentration
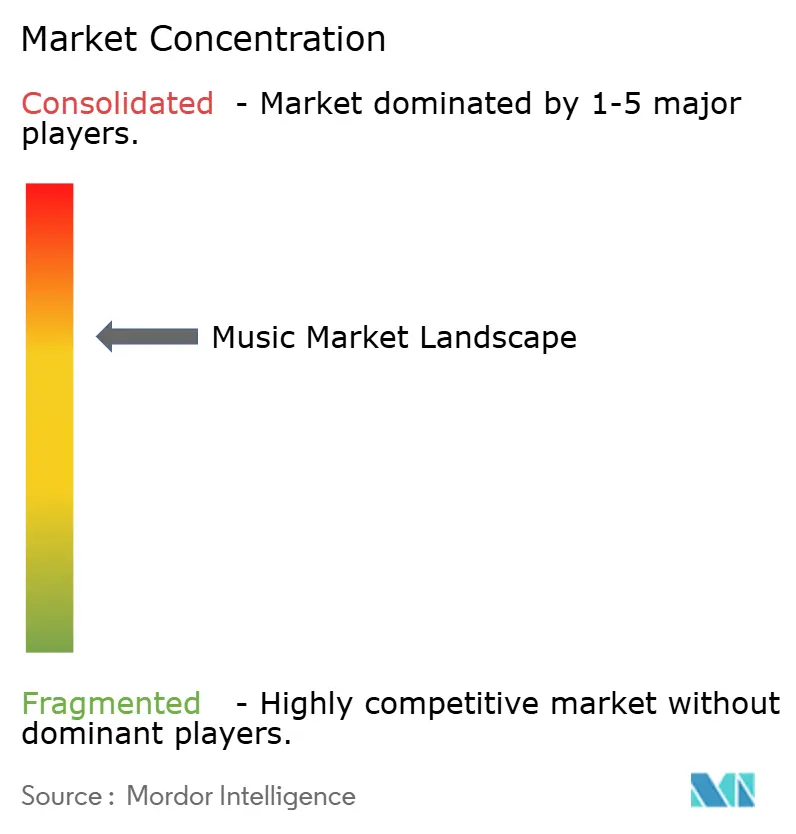
Der Wettbewerb hat einen konzentrierten Kern etablierter Rechteunternehmen neben unabhängigen Verlagen und digitalen Plattformgegenstücken. BMG schloss seine Kombination mit Concord am 1. September 2026 ab und vereinte Musikverlag, aufgezeichnete Musik, Theaterrechte, digitalen Vertrieb sowie Film und Fernsehen unter dem Namen BMG.[3] Zu den wichtigsten Teilnehmern gehören BMG Rights Management GmbH, Kobalt Music Group Ltd., Sony Music Entertainment (Sony Corporation of America), Universal Music Group N.V. und Warner Music Group Corp. Kobalt ist ein unabhängiger Verleger, Sony betreibt Labels, Universal Music Group kombiniert Aufnahme-, Verlags-, Merchandising- und audiovisuelle Geschäfte, und Warner hält Aufnahme- und Verlagsrechte. Diese Struktur gibt Repertoireinhabern Möglichkeiten, Rechtekapazitäten zu kombinieren, während Raum für Verleger bleibt, die sich durch ihre Lizenzierungsbeziehungen differenzieren.
Im August 2025 schlossen Kobalt und Spotify eine direkte, mehrjährige US-amerikanische Lizenzvereinbarung ab, die sich auf die Konditionen für Songwriter konzentrierte. Die Vereinbarung war darauf ausgelegt, Songwritern in den Vereinigten Staaten mehr Flexibilität, Effizienz, Wert und Schutz zu bieten. BMG schloss im Jahr 2025 30 Akquisitionen ab, darunter seine bislang größte Katalogakquisition mit Jason Aldean. Seine Aktivitäten umfassten auch Rechte an mehr als 1.000 Songs von 23 anderen Künstlern und Songwritern. Katalogakquisitionen erweitern die Kontrolle des Anbieters über das Repertoire, während die direkte Vereinbarung von Kobalt die Plattformkonditionen für die Werke der vertretenen Songwriter adressiert.
Warner und Suno kündigten am 25. November 2025 eine KI-Musikpartnerschaft an. Künstler und Songwriter sollten die volle Kontrolle darüber haben, ob und wie ihre Namen, Bilder, Ähnlichkeiten, Stimmen und Kompositionen in neuer KI-generierter Musik verwendet werden. Suno veröffentlichte seine v6-Modellfamilie am 9. September 2026 und erklärte, sie sei unter Verwendung lizenzierter Daten von Warner Music Group, BMG und Believe entwickelt worden. Universal Music und Sony Music verklagten Suno am 18. September 2026 mit der Behauptung, es habe ihre urheberrechtlich geschützte Musik für das KI-Training verwendet, wobei sich die Klage auf v6 konzentrierte. KI-Plattformen benötigen daher Genehmigungen, die das von ihnen verwendete Repertoire abdecken, sowie die Beteiligung der Urheber, da eine Lizenzierungspartnerschaft mit Ansprüchen anderer Rechteinhaber koexistieren kann.
Führende Unternehmen der Musikbranche
-
BMG Rights Management GmbH
-
Kobalt Music Group Ltd.
-
Sony Music Entertainment (Sony Corporation of America)
-
Universal Music Group N.V.
-
Warner Music Group Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Musikmarkt Unternehmen in diesem Bericht
- Universal Music Group N.V.
- Sony Music Entertainment (Sony Corporation of America)
- Warner Music Group Corp.
- BMG Rights Management GmbH
- Kobalt Music Group Ltd.
- Spotify Technology S.A.
- Apple Inc. (Apple Music)
- Amazon.com, Inc. (Amazon Music)
- Alphabet Inc. (YouTube Music)
- Tencent Music Entertainment Group
- Deezer S.A.
- Tidal Music AS
- SoundCloud Global Limited & Co. KG
- Pandora Media, LLC (Sirius XM Holdings Inc.)
- NetEase Cloud Music (NetEase, Inc.)
- Anghami Inc.
- Kakao Entertainment (Melon)
- Yandex Music LLC
- Transsnet Music Limited (Boomplay)
- Saavn Media Limited (JioSaavn)
- KKBOX Inc.
- Curb Records, Inc.
- Believe SAS
- Audio and Video Labs, Inc. (CD Baby)
Wichtige Chancen für Marktteilnehmer
Diese Chancen vergleichen Wege zur Monetarisierung lizenzierten Repertoires durch KI-Entwicklung, Fan-Beteiligung und Social Commerce. Die Datensatzlizenzierung unabhängiger Künstler verbindet Musikanbieter mit KI-Entwicklern, während fanzentrierte Plattformen potenzielle Nutzungsmöglichkeiten für Aufnahmen beteiligter Künstler schaffen. Vereinbarungen mit sozialen Plattformen können auch einen Weg zu musikbezogenem Handel für vertretene Künstler und Songwriter bieten. Die kommerzielle Unterscheidung liegt darin, ob der Anbieter kontrollierte Rechte in eine für den beabsichtigten Käufer geeignete Transaktion verpacken kann.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthemmnis | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Unabhängige Musikdatensätze für KI-Lizenzierung | LANDR gab im Juli 2026 die nächste Phase seines Opt-in-Fair-Trade-KI-Programms bekannt | KI-Entwickler, die Musikdatensätze lizenzieren | Geeignete Aufnahmen von über LANDR vertreibenden Künstlern mit vollständigen Aufnahme- und Verlagsrechten zusammenstellen | Unvollständige Kontrolle über eine der beiden Rechteebenen und LANDRs Datensatzkuration | Geeignete unabhängige Künstler und LANDR |
| Lizenzierte Fan-Co-Kreation | UMG und ElevenLabs gaben im September 2026 eine in Entwicklung befindliche Plattform für die Musik beteiligter Künstler bekannt | Fans, die Remixe, Mashups und neue Interpretationen suchen | Lizenzen für Fan-Nutzungen mit beteiligten Künstlern vorbereiten | Produktentwicklung vor der Kommerzialisierung | Beteiligte Künstler, Songwriter und UMG als Rechtelieferant |
| Musikhandel verknüpft mit sozialer Entdeckung | UMG und TikTok gaben in ihrer globalen Lizenz vom Mai 2026 erweiterte Marketing-, Werbe- und E-Commerce-Möglichkeiten bekannt | Musikfans, die von UMG-Künstlern und Songwritern erreicht werden | Lizenzierte Musikkampagnen mit Künstler-Merchandise-Transaktionen verbinden | Engagement in bezahlte musikbezogene Transaktionen umwandeln | UMG-Künstler, Songwriter und Musikmerchandise-Lieferanten |
| Quelle: Mordor Intelligence | |||||
Die deutlichste Möglichkeit ist ein Datensatz unabhängig kontrollierter Aufnahmen, bei denen sowohl Aufnahme- als auch Verlagsrechte zur Lizenzierung verfügbar sind. Künstler, die über LANDR vertreiben, können geeignetes Repertoire in sein Opt-in-Programm einbringen, während LANDR möglicherweise kuratiert, welche Titel in die Datensätze aufgenommen werden. Vollständige Rechtekontrolle ist daher wichtig, bevor ein Künstler für dieses zusätzliche Lizenzierungseinkommen in Betracht kommt.
Neueste Industrielle Entwicklungen in Musikmarkt
- Okt. 2026: Spotify begann am 6. Oktober mit der schrittweisen Einführung von Music Quiz für Premium-Hörer ab 18 Jahren in 11 Ländern, darunter Indien, mit Quiz für mehr als 2.000 Künstler.
- Sep. 2026: Winamp Group gab am 30. September bekannt, dass seine Tochtergesellschaft Bridger eine Vereinbarung mit Kolumbiens SAYCO über Aufführungs- und mechanische Rechte für Offline- und digitale Nutzungen unterzeichnet hat.
- Sep. 2026: Universal Music Group und ElevenLabs gaben am 10. September eine mehrjährige Lizenzvereinbarung bekannt, um eine KI-Musikerstellungsplattform auf Basis lizenzierter Musik und Künstlerbeteiligung zu entwickeln. Die Plattform befand sich in der Entwicklung, wobei ElevenLabs sie starten und die Partner KI-Audioprodukte für Künstler und Songwriter entwickeln sollten.
Musikmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Musikmarkt misst die jährlichen Ausgaben für monetarisierte Musikprodukte, -zugang und -rechte weltweit. Er erfasst Umsätze aus aufgezeichneter Musik, Musiklizenzierung, öffentlicher Aufführung und Musikmerchandising.
Ausschlüsse aus dem Geltungsbereich: Musikinstrumente, Audiogeräte und Allzweck-Wiedergabegeräte, Einnahmen aus Konzerttickets und Veranstaltungsorganisatoreinnahmen ohne Bezug zu Musikrechten, Einnahmen aus nicht verwandten Produkten, Dienstleistungen oder Produktionen der Käufer sowie nicht monetarisierter Konsum und informelle Aktivitäten, einschließlich unbezahlter Nutzer-Uploads und Piraterie, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Umsatzgenerierungsformat
- Streaming
- Digitale Downloads (ohne Streaming)
- Physische Produkte
- Aufführungsrechte
- Synchronisierungsumsätze
- Merchandising und Lizenzierung
- Nach Genre
- Pop
- Rock
- Hip-Hop / Rap
- Elektronik / Dance
- Klassik
- Jazz
- Country
- Latin
- Nach Vertriebskanal
- Online-Plattformen
- Offline-/stationärer Einzelhandel
- Nach Endverbraucher
- Einzelverbraucher
- Gewerbebetriebe (Bars, Hotels, Einzelhandel)
- Medien- und Unterhaltungsproduzenten (Film, TV, Gaming)
- Marken und Werbetreibende
- Event- und Konzertveranstalter
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Ägypten
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Öffentliche Kennzahlen werden aus Quellen wie dem Global Music Report 2026 des globalen Branchenverbands für Umsätze aus aufgezeichneter Musik, Format- und Regionaltrends, dem Global Collections Report der CISAC für Lizenzgebührenpools der Urheber und territoriale Einnahmen, der WIPO-Magazin-Rezension für Lizenzierungs- und Urheberrechtskontext sowie den Jahrestabellen der Recording Industry Association of America für formatbezogene Überprüfungen zusammengestellt. Diese Quellen helfen dabei, Handelsumsätze von Lizenzgebühreneinnahmen, Verbraucherformatsverkäufen und lizenzierten Nutzungen zu unterscheiden, die nicht doppelt gezählt werden sollten. Öffentliche Statistiken und Daten von Branchenverbänden werden an die jährliche Umsatzgrenze des Markts für Lieferanten und Rechteinhaber sowie an Segmentdefinitionen angepasst.
Unternehmenseinreichungen, Investorenpräsentationen, Veröffentlichungen von Rechteorganisationen und seriöse Presse liefern ergänzende Umsatzoffenlegungen, Transaktionen, Preisgestaltung und Änderungen in der Plattform- oder Lizenzierungsaktivität zur Gegenprüfung. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Der Forschungsplan verwendet strukturierte Interviews und gezielte Umfragen mit Label- und Verlagsführungskräften, Streaming- und Vertriebsmanagern, Führungskräften von Lizenzierungsgesellschaften und im Merchandising sowie regionalen Marktspezialisten aus dem asiatisch-pazifischen Raum, EMEA und Amerika. Die Befragten werden gebeten, die Umsatzerfassung von Lieferanten, die Rechteerhebung, die Kanalwirtschaft und Veränderungen in der Publikumsnachfrage zu erläutern, damit Sekundärschätzungen und Prognosetreiber auf variabler Ebene hinterfragt werden können. Wenn Offenlegungen unvollständig sind, fordern Analysten Spannen und Definitionen an, vergleichen Antworten mit öffentlichen Einreichungen und Verbandsdaten und triangulieren, bevor ein Proxy oder eine dokumentierte Unsicherheit in das Modell einfließt.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | Asiatisch-pazifischer Raum: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Nachdem gemeldete Unternehmenseinnahmen der gezählten Lieferanten- oder Rechteinhaber-Transaktion zugeordnet und doppelte Durchleitungen entfernt wurden, wird das Top-down-Gesamtergebnis über Umsatzformat, Genre, Kanal, Endnutzer und Region abgeglichen. Segmentanteile stützen sich auf gemeldete Streaming- und Physikformat-Verkäufe, Abonnementkonten und -preise, Rechteerhebungsdaten, Unternehmenseinnahmenoffenlegungen und geografische Umsatzaufteilungen. Selektive Bottom-up-Überprüfungen verwenden Lieferantenumsatz-Rollups oder stichprobenartige durchschnittliche Verkaufspreise multipliziert mit Einheiten für physische Produkte. Prognoseszenarien beziehen das Wachstum bezahlter Konten und die Preisgestaltung, werbefinanzierte Streaming-Umsätze, Rechteerhebungen und Lizenzierungsaktivitäten sowie physische Einheitenverkäufe und -preise auf den jährlichen Marktumsatz, mit kategoriespezifischen Annahmen, die die akzeptierten Prognosesegmente widerspiegeln. Wo regionale, format- oder lizenzierungsbezogene Beobachtungen fehlen, begrenzen das nächste offengelegte Jahr und der relevante öffentliche Wachstumsindikator die Schätzung, und selektive Lieferanten- oder Kanalüberprüfungen testen die resultierende Komponente, bevor sie mit dem Gesamtergebnis abgeglichen wird. Primärspezialisten können Annahmen für jeden Treiber hinterfragen und Buchführungs- oder Rechteabdeckungsunterschiede identifizieren, bevor diese Annahmen fortgeführt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Marktgesamtwerte und Segmentanteile gegen unabhängige Verbandsreihen, Rechteerhebungsdaten, Unternehmenseinreichungen und geeignete Kanalindikatoren und überprüfen dann Jahresveränderungen, implizierte Anteile und Abweichungen von vergleichbaren Quellen. Analysten überprüfen Anomalien vor der Freigabe und verfolgen sie auf Berichtszeitraum, Währung, Transaktionsgrenze oder fehlende Abdeckung zurück. Ungelöste wesentliche Unterschiede lösen eine Klärung oder erneute Kontaktaufnahme mit Befragten aus. Die Belege werden jährlich aufgefrischt, zwischen den Zyklen erneut geprüft, wenn wesentliche Ereignisse die Lizenzierung, Preisgestaltung oder den Vertrieb verändern, und einer neuen Überprüfung der Quellen, Berechnungen und Prognoseannahmen vor der Lieferung unterzogen.
Musikmarkt-Landschaft von Mordor Intelligence – Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Musikmarkt misst die jährlichen Ausgaben für monetarisierte Musikprodukte, -zugang und -rechte weltweit.
Zu den wichtigsten Ursachen für Abweichungen gehören die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Wo regionale, format- oder lizenzierungsbezogene Beobachtungen fehlen, begrenzen das nächste offengelegte Jahr und der relevante öffentliche Wachstumsindikator die Schätzung, und selektive Lieferanten- oder Kanalüberprüfungen testen die resultierende Komponente, bevor sie mit dem Gesamtergebnis abgeglichen wird.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 39,17 Milliarden USD (2027) | |
| Globaler Branchenverband A | 31,7 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 19,1 % unter dem Wert dieses Berichts für 2027 von 39,17 Milliarden USD, 2 Jahre später. Sie misst die Umsätze aus aufgezeichneter Musik, während dieser Markt auch Musikmerchandising und separat monetarisierte Rechteeinnahmen außerhalb dieser Kategorie erfasst. |
| Globales Beratungsunternehmen A | 86,4 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 120,6 % über dem Wert dieses Berichts für 2027 von 39,17 Milliarden USD, 2 Jahre später. Sie umfasst primäre Konzert- und Festivaltickets sowie direkt damit verbundene Künstlerdienstleistungen, die außerhalb der gezählten Umsätze dieses Markts liegen. |
Die Analysten von Mordor Intelligence triangulieren Marktgesamtwerte und Segmentanteile gegen unabhängige Verbandsreihen, Rechteerhebungsdaten, Unternehmenseinreichungen und geeignete Kanalindikatoren und überprüfen dann Jahresveränderungen, implizierte Anteile und Abweichungen von vergleichbaren Quellen.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für das Musikmarktvolumen bis 2032?
Das Volumen wird für 2027 auf 39,17 Milliarden USD und bis 2032 auf 57,74 Milliarden USD prognostiziert, mit einer CAGR von 8,07 % zwischen 2027 und 2032.
Welche Kräfte unterstützen das Wachstum der Musikeinnahmen?
Bezahlte Abonnements, Smartphone-Zugang und soziale Entdeckung unterstützen das Wachstum. Indiens Telekommunikationserhebung von Januar bis März 2025 schätzte, dass etwa 85,5 % der Haushalte mindestens ein Smartphone besaßen.
Welches Musikumsatzformat hält den größten Anteil?
Streaming hielt im Jahr 2026 68,54 % des Gesamtumsatzes. Aufführungsrechte werden voraussichtlich mit einer CAGR von 8,95 % zwischen 2027 und 2032 am schnellsten wachsen.
Welche Unternehmen prägen den Wettbewerb um Musikrechte?
Zu den wichtigsten Teilnehmern gehören BMG Rights Management GmbH, Kobalt Music Group Ltd., Sony Music Entertainment, Universal Music Group N.V. und Warner Music Group Corp. Universal Music und Sony Music verklagten Suno wegen v6 im September 2026.
Was schränkt den kommerziellen Ausblick für Musikanbieter ein?
UMG beschrieb Piraterie in seinem Jahresbericht 2025 als nachteiliges Geschäftsproblem. Warner Music Group identifizierte bedingte Risiken aus Vorschuss- und Lizenzgebührenkonditionen in seiner Einreichung für das Geschäftsjahr 2025.
Welche Regionen führen bei Musikeinnahmen und prognostiziertem Wachstum?
Nordamerika führte im Jahr 2026 mit einem Anteil von 34,09 %. Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 8,8 % zwischen 2027 und 2032 am schnellsten wachsen.