
MEA-Markt für Verdrängerpumpen Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
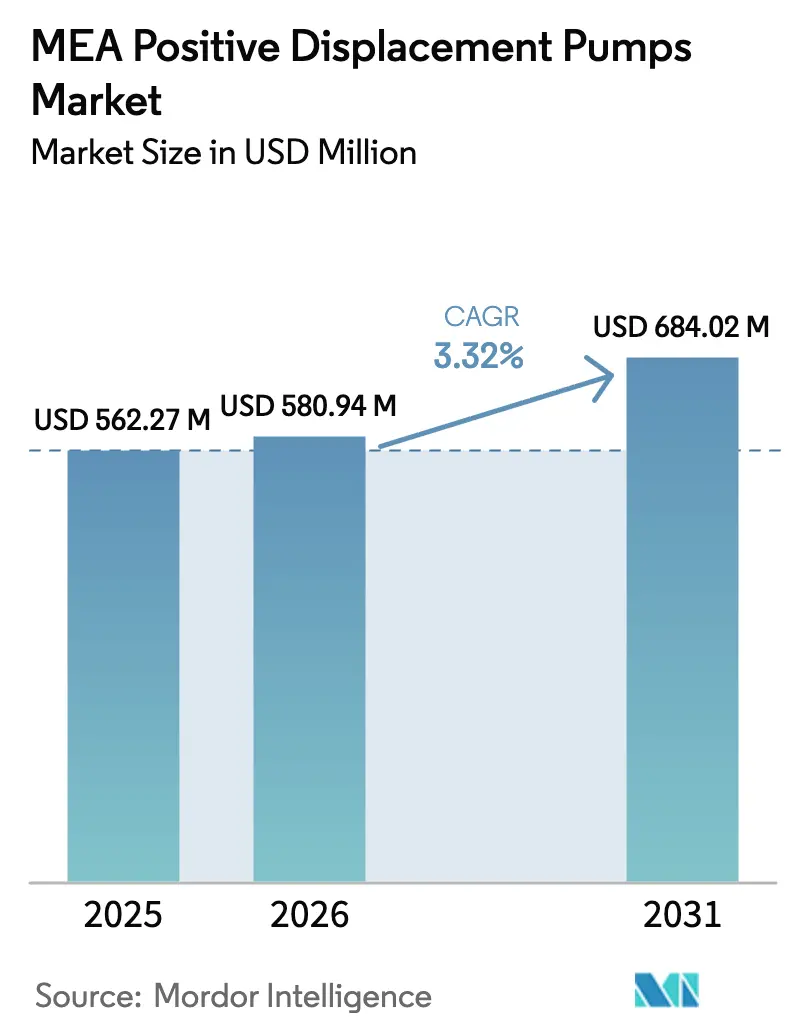
| Marktgröße im Basisjahr (2025) | 562.27 Millionen US-Dollar |
| Marktgröße (2026) | 580.94 Millionen US-Dollar |
| Marktgröße (2031) | 684.02 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 3.32 % |
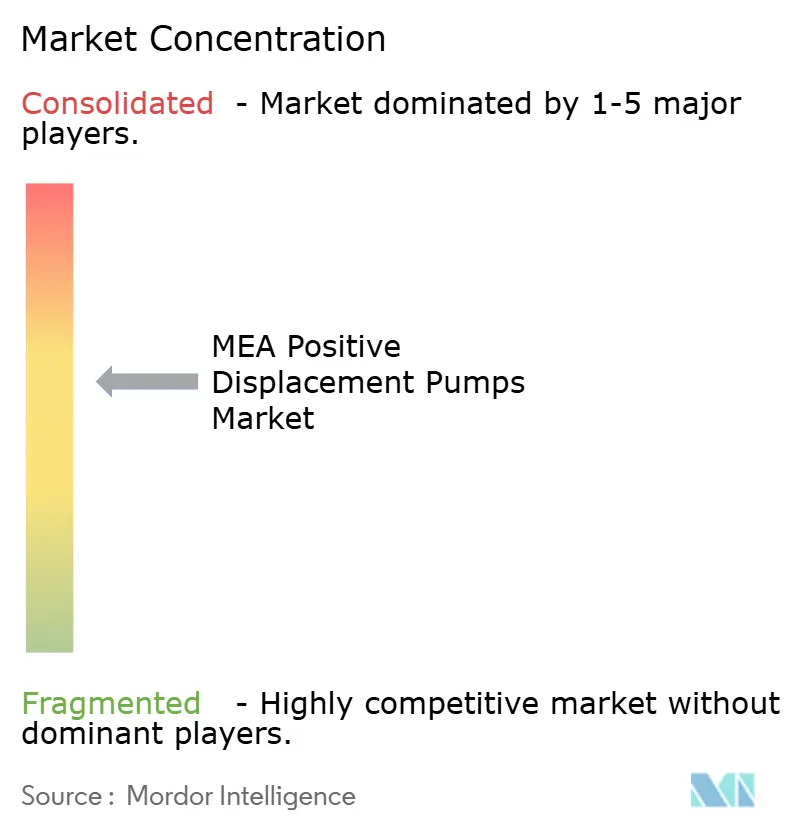
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
MEA-Markt für Verdrängerpumpen Analyse von Mordor Intelligence
Die Marktgröße des Marktes für Verdrängerpumpen im Nahen Osten und Afrika wird im Jahr 2026 auf USD 580,94 Millionen geschätzt, ausgehend von einem Wert von USD 562,27 Millionen im Jahr 2025, mit Projektionen für 2031 von USD 684,02 Millionen, was einem Wachstum von 3,32% CAGR über 2026–2031 entspricht. Diese moderate Headline-Zahl verdeckt gegensätzliche regionale Dynamiken: Hohe Upstream-Ausgaben im Golf-Kooperationsrat unterstützen großvolumige Rotationsschraubeninstallationen, während die Expansion des afrikanischen Bergbaus die Nachfrage nach abrasionsbeständigen Entwässerungslösungen ankurbelt. Ölpreisstabilität, strengere industrielle Wasserwiederverwendungsvorschriften und steigende Lebensmittelsicherheitszertifizierungen stützen gemeinsam neue Kapitalaufwendungen. Gleichzeitig verkürzen lokalisierte Fertigungsinvestitionen in Ägypten und Südafrika die Lieferzeiten und schützen Käufer teilweise vor Währungsschwankungen. Insgesamt positionieren diese Faktoren den Markt für Verdrängerpumpen im Nahen Osten und Afrika für ein stetiges, wenn auch unspektakuläres Wachstum trotz zyklischer Risiken.
Wesentliche Erkenntnisse des Berichts
- Nach Verdrängungsprinzip erzielten Rotationsschraubeneinheiten im Jahr 2025 einen Umsatzanteil von 28,15%; Schlauchpumpen werden bis 2031 voraussichtlich mit einer CAGR von 3,67% wachsen.
- Nach Endverbraucherbranche hielt die Öl- und Gasindustrie im Jahr 2025 einen Anteil von 30,85% am Markt für Verdrängerpumpen im Nahen Osten und Afrika, während Pharmazeutika mit einer prognostizierten CAGR von 3,74% bis 2031 das höchste Wachstum verzeichneten.
- Nach Material entfielen im Jahr 2025 46,12% der Marktgröße des Marktes für Verdrängerpumpen im Nahen Osten und Afrika auf Grauguss-Konstruktionen; Legierungs- und Spezialmetalle verzeichnen eine CAGR von 4,12% zwischen 2026 und 2031.
- Nach Schmierung dominierten konventionelle geschmierte Bauweisen im Jahr 2025 mit einem Anteil von 68,10%; ungeschmierte Varianten führen das Wachstum mit einer CAGR von 3,76% aufgrund ihrer kontaminationsfreien Betriebsvorteile an.
- Nach Durchflussrate kontrollierten Modelle mit weniger als 10 m³/h im Jahr 2025 36,20% des Umsatzes, während Pumpen mit mehr als 200 m³/h mit einer CAGR von 4,85% bis 2031 die am schnellsten wachsende Kategorie darstellen.
- Nach Geografie erwirtschaftete der Nahe Osten 69,40% des Umsatzes im Jahr 2025; Afrika ist die am schnellsten wachsende Region mit einer CAGR von 4,05% bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den MEA-Markt für Verdrängerpumpen
Analyse der Auswirkungen der Markttreiber*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitraum der Auswirkungen |
|---|---|---|---|
| Rasche industrielle Wasserwiederverwendungsvorschriften | +0.8% | Kernregion Naher Osten, Ausweitung auf Nordafrika | Mittelfristig (2–4 Jahre) |
| Wiederbelebung der Upstream-Öl- und Gasprojektpipeline | +1.2% | GCC-Staaten, Algerien, Nigeria | Kurzfristig (≤ 2 Jahre) |
| Steigendes CAPEX im afrikanischen Bergbau und Metallbereich | +0.6% | Subsaharisches Afrika, Kernregion Südafrika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach lebensmitteltauglichen Pumpen unter FSSC 22000 | +0.4% | Regional, mit Schwerpunkt in den VAE und Südafrika | Mittelfristig (2–4 Jahre) |
| Präzisionsdosierung für regionale Elektrolyseure für grünen Wasserstoff | +0.3% | Ägypten, Saudi-Arabien, Marokko | Langfristig (≥ 4 Jahre) |
| Netzunabhängiges solarbetriebenes Bohrkopfpumpen in ariden Zonen | +0.2% | Nigeria, Algerien, abgelegene Standorte im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wiederbelebung der Upstream-Öl- und Gasprojektpipeline
Dreißig Upstream-Projekte, die im Jahr 2024 die endgültige Investitionsentscheidung passiert haben, haben USD 125 Milliarden an Ausgaben freigesetzt, wobei nationale Ölgesellschaften bestrebt sind, von Gewinnschwellenkosten nahe USD 47 pro Barrel zu profitieren.[1]Upstream Online, "Führende Auftragnehmer konkurrieren um strategische Ausschreibungen für die Erweiterung von Gasanlagen im Nahen Osten für Projekte im Wert von über USD 5 Milliarden," upstreamonline.com Allein ADNOC Gas hat USD 5 Milliarden für drei Erweiterungen von Gasverarbeitungsanlagen eingeplant, für die jeweils Hochdruckkolben- und Membranpumpen benötigt werden. Saudi Aramcos Initiative, die Gasproduktion bis 2030 um 60% zu steigern, vergrößert die adressierbare installierte Basis zusätzlich. Diese Entwicklungen führen zu wiederkehrenden Nachfragespitzen nach robusten Rotationsschrauben- und Hubkolbeneinheiten, die Sauergas und mehrphasige Strömungen bewältigen können, und treiben kurzfristige Aufträge im Markt für Verdrängerpumpen im Nahen Osten und Afrika an.
Rasche industrielle Wasserwiederverwendungsvorschriften
Schwere Wasserknappheit hat Saudi-Arabien dazu veranlasst, eine 100%ige Abwasserwiederverwendung gegenüber einem Ausgangswert von 18% anzustreben, wobei die Nationale Wassergesellschaft USD 23 Milliarden für Abwasser-Upgrades bereitstellt.[2]WaterWorld, "Naher Osten rüstet sich für Wasserwiederverwendungstechnologien," waterworld.com Industrieanlagen sind nun verpflichtet, chemische Dosier- und Schlammbehandlungssysteme zu installieren, die in korrosiven Umgebungen zuverlässig arbeiten. Keramikmembran-Pilotanlagen bei Saudi Aramco haben bereits Rückgewinnungsraten von 85–90% erreicht und reduzieren den Süßwasserverbrauch um 22 Millionen Gallonen jährlich.[3]Water Tech Online, "Rückgewinnung von Filterspülwasser zur Reduzierung des Grundwasserverbrauchs," watertechonline.com Diese Initiativen begünstigen Membran-, Schlauch- und Exzenterschneckenpumpen aus duplexem Edelstahl und sorgen für mittelfristige Rückenwinde für den Markt für Verdrängerpumpen im Nahen Osten und Afrika.
Steigendes CAPEX im afrikanischen Bergbau und Metallbereich
Die unterirdische Erweiterung der Karowe-Diamantenmine in Botswana und des Bankan-Goldprojekts in Guinea sind Beispiele für die USD-intensive Pipeline, die Subsaharisches Afrika erfasst.[4]Modern Mining, "Modern Mining September 2024," modernmining.com Hartgesteinsschächte gehen nun tiefer hinab, was den hydrostatischen Druck und die Feststoffbeladung erhöht und die Kapazitäten von Kreiselpumpen übersteigt. Verdrängerbauweisen wie Becker Minings PVS 80, das 20 l/s bei 57 m Förderhöhe liefert, werden für die Handhabung von Schlamm und entgastem Gas vorgeschrieben. Da die Erkundung kritischer Mineralien für die Lieferkette der Energiewende zunimmt, profitiert der Markt für Verdrängerpumpen im Nahen Osten und Afrika von einem längerfristigen Auftragsbestand, der an Minenentwässerung und Reagenziendosierung geknüpft ist.
Nachfrage nach lebensmitteltauglichen Pumpen unter FSSC 22000
Regionale Verarbeiter müssen die FSSC-22000-Zertifizierung erlangen, um Zugang zu Exportketten zu erhalten, was Upgrades auf hygienische Nocken-, Schlauch- und Doppelschraubenpumpen mit Clean-in-Place-Fähigkeit erforderlich macht. Getränkebetriebe in den VAE, südafrikanische Molkereilinien und aufstrebende nigerianische Süßwarenbetriebe wechseln zu polierten Edelstahlkonstruktionen mit Elastomeren, die der FDA und den EU-Vorschriften entsprechen. Der resultierende Preisaufschlag kompensiert Währungsabwertungsrisiken und stützt die Lieferantenmargen im Markt für Verdrängerpumpen im Nahen Osten und Afrika.
Analyse der Auswirkungen der Markthemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitraum der Auswirkungen |
|---|---|---|---|
| Hohes CAPEX und TCO gegenüber Kreiselpumpenalternativen | -0.7% | Regional, insbesondere preissensible afrikanische Märkte | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für die komplexe Wartung | -0.5% | Subsaharisches Afrika, abgelegene Standorte im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Verbreitung von Ersatzteilfälschungen, die die Zuverlässigkeit untergraben | -0.3% | VAE, Nigeria, Ägypten | Kurzfristig (≤ 2 Jahre) |
| Währungsvolatilität treibt Kosten importierter Komponenten in die Höhe | -0.4% | Kernregion Afrika, Türkei, Ägypten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohes CAPEX und TCO gegenüber Kreiselpumpenalternativen
Beschaffungsteams beurteilen Anlagen häufig nach den Anschaffungskosten, einer Kennzahl, bei der Kreiselpumpen für hochvolumige und niedrigviskose Einsatzbereiche Einsparungen von 20–30% bieten. In rohstoffgebundenen afrikanischen Volkswirtschaften wählen finanziell eingeschränkte Betreiber einstufige Spiralgehäuse, selbst wenn die Betriebsbedingungen eine Verdrängerpumpengeometrie bevorzugen würden. Anbieter reagieren mit energieeffizienten Upgrades: Die in Weirs WARMAN-AH-Baureihe integrierte Verschleißreduzierungstechnologie (Wear Reduction Technology) reduziert den Energieverbrauch um bis zu 5% und verringert die Differenz bei den Lebenszykluskosten.
Verbreitung von Ersatzteilfälschungen, die die Zuverlässigkeit untergraben
Die Behörden in den VAE haben 4.000 gefälschte Wasserpumpen beschlagnahmt, die zu einem Drittel des Originalpreises verkauft wurden. Minderwertige Verschleißteile verursachen ungeplante Abschaltungen, schädigen den Ruf der Anlagen und erhöhen Garantieansprüche. Die Bedrohung ist besonders akut bei Öl- und Gasanlagen mit Gefahrenpotenzial, wo ein Dichtungsversagen zu Umweltstrafen führen kann. Hersteller bauen QR-Code-Rückverfolgbarkeit und autorisierte Servicenetzwerke aus, um das Vertrauen wiederherzustellen und das Wachstum im Markt für Verdrängerpumpen im Nahen Osten und Afrika zu sichern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verdrängungsprinzip: Rotationsdominanz setzt sich fort, während Schlauchpumpen zulegen
Rotationspumpen generierten im Jahr 2025 28,15% des Umsatzes und unterstreichen damit ihre gefestigte Rolle beim Transfer viskoser Flüssigkeiten in der Upstream-Öl- und Gasindustrie sowie beim Asphaltmischen. Membran- und Kolbenhubkolbenmodelle zusammen haben sich durch leckagefreien Betrieb beim Umgang mit aggressiven Chemikalien eine bedeutende Nische erarbeitet. Die Marktgröße des Marktes für Verdrängerpumpen im Nahen Osten und Afrika für Schlauchpumpen wird voraussichtlich mit einer CAGR von 3,67% steigen, da pharmazeutische Formulierer auf Einwegschläuche für die Sterilitätssicherung umsteigen.
Technologie-Roadmaps zeigen, dass Zahnradpumpen die Kostenführerschaft für moderate Druckanwendungen unter 10 bar behalten, während Exzenterschneckenmaschinen aufgrund widerstandsfähiger Statormaterialien in die Schlammbehandlung vordringen. Vogelsangs EP-Reihe mit einteiligem Gehäuse, ausgelegt für 260 psi und 392 °F, demonstriert den Innovationsschub hin zu höheren Druckhüllen. Anbieter hybridisieren auch Rotations- und Hubkolbenarchitekturen, um die Effizienz bei variablen Durchflussanforderungen zu optimieren – ein Trend, der das Lösungsangebot verbreitern und die Preisgestaltung im Markt für Verdrängerpumpen im Nahen Osten und Afrika verteidigen wird.
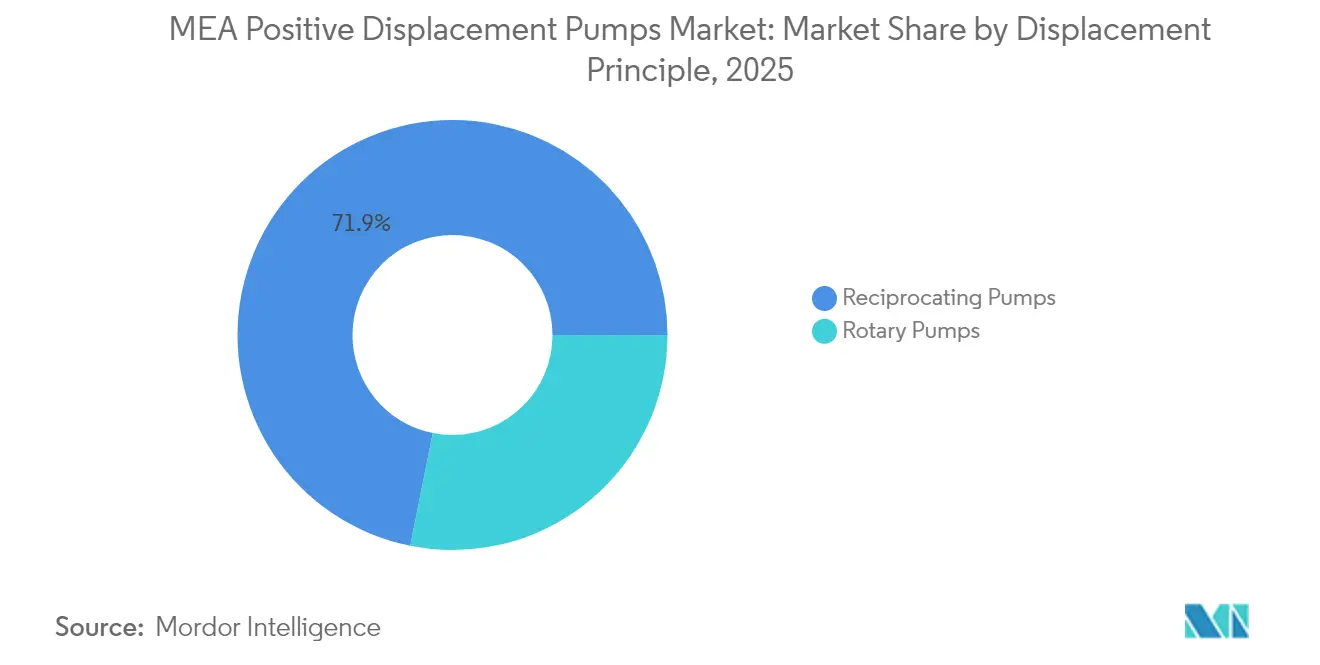
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Endverbraucherbranche: Öl und Gas behält die Führung, während das Gesundheitswesen das Wachstum antreibt
Öl und Gas machte im Jahr 2025 dank Mehrphasentransfer, chemischer Injektion und Blowout-Preventer-Kreisläufen, die robuste Kolben- und Doppelschraubeneinheiten zur Handhabung von Gasmitreißung erfordern, 30,85% des Umsatzes aus. Wasser und Abwasser folgten mit 26,52% auf der Grundlage von Meerwasserentsalzungs- und Abwassernetzwerk-Upgrades. Chemie und Petrochemie profitiert von regionalen nachgelagerten Integrationsstrategien. Pharmazeutika werden trotz einer kleineren Ausgangsbasis mit einer CAGR von 3,74% bis 2031 das Markttempo anführen, da sterile Verarbeitungslinien in den VAE, Ägypten und saudi-arabischen Greenfield-Anlagen zunehmen.
Lebensmittel- und Getränkehersteller, angetrieben durch Nahrungsmittelsicherheitsprogramme im Golf, die die lokale Produktion begünstigen. Im Bergbau und Metallbereich hing ein Anteil von 9,65% von abrasionsbeständigem Pumpen bei Entwässerung und Konzentratumschlag ab. Die Diversifizierung der Endmärkte verteilt das Risiko und dämpft Umsatzschwankungen, was den widerstandsfähigen Ausblick für den Markt für Verdrängerpumpen im Nahen Osten und Afrika stärkt.
Nach Material: Allgegenwart von Grauguss koexistiert mit dem Anstieg von Speziallegierungen
Graugussgehäuse erzielten im Jahr 2025 46,12% des Umsatzes, was die Erschwinglickeit und ausreichende Korrosionsbeständigkeit bei nicht aggressiven Wasseranwendungen widerspiegelt. Edelstahl erreichte 34,58%, da sich sanitäre und chemische Anwendungsbereiche ausdehnten. Speziallegierungen, darunter Duplex-Edelstahl, Hastelloy und Chromguss, verzeichnen bis 2031 eine CAGR von 4,12%, angetrieben durch Hochtemperatur-Kohlenwasserstoffverarbeitung und saure Laugungskreisläufe.
Investitionen in die lokalisierte Legierungsbearbeitung, insbesondere in Johannesburger Werkzeugclustern, verkürzen die Lieferzeiten für Ersatzstatoren und -rotoren. Becker Minings Einsatz von 28%igem Chromguss für Hartgesteinspumpen demonstriert den Leistungsvorteil metallurgischer Upgrades. Da Endverbraucher Lebenszykluskosten abwägen, wird die Nachfrage nach Premiumlegierungen die Marktgröße des Marktes für Verdrängerpumpen im Nahen Osten und Afrika stetig vergrößern.
Nach Schmierung: Wartungskultur steuert Adoptionsmuster
Geschmierte Baugruppen erzielten im Jahr 2025 68,10% des Umsatzes, da sie mit den etablierten Wartungsprotokollen in Raffinerien und Kraftwerken übereinstimmen. Dennoch setzen kontaminationsempfindliche Industrien auf ungeschmierte Magnetkupplungs- und Spaltrohrmotorbauweisen, die das Risiko von Ölaustritt eliminieren.
Anbieter betonen Langzeitlager und trockenlauftolerante Elastomere, um die wahrgenommene Zuverlässigkeitslücke zu schließen und die Wettbewerbsposition zu stärken. Der Schwung hin zu vorausschauender Wartung über cloudbasierte Vibrationssensoren differenziert Premium-Angebote im Markt für Verdrängerpumpen im Nahen Osten und Afrika weiter.
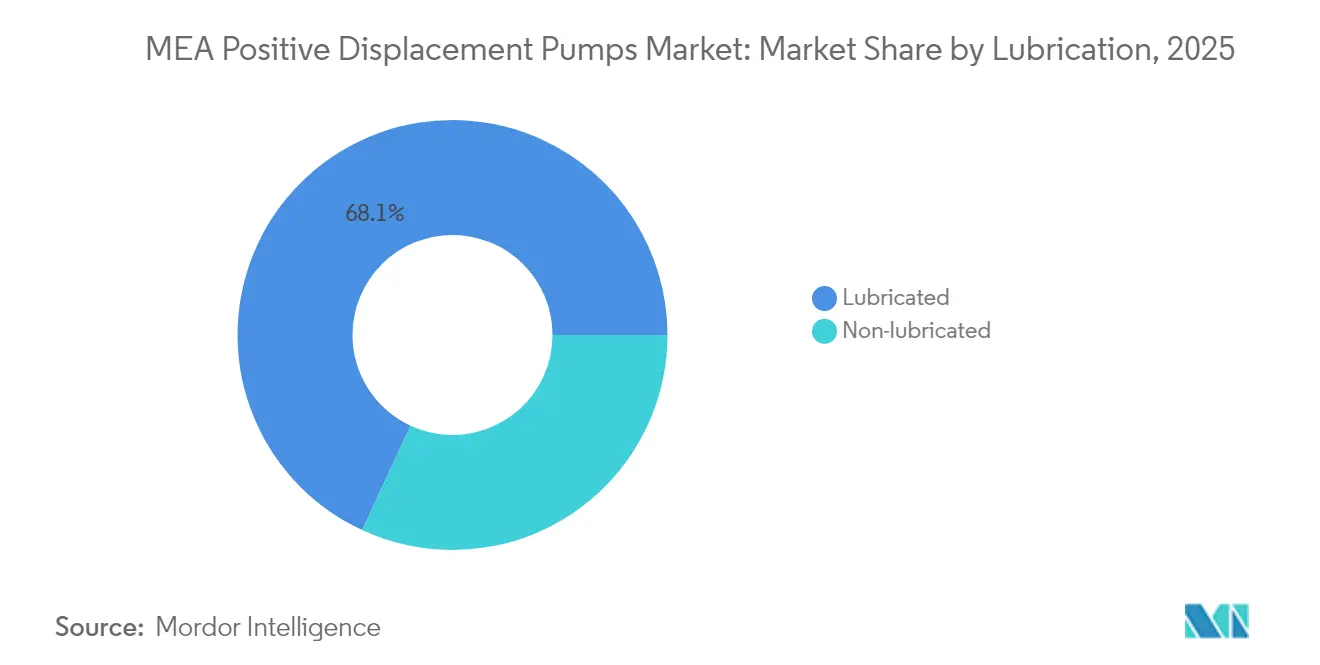
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Durchflussrate: Präzisionssegment führt weiterhin, während großvolumige Einheiten beschleunigen
Pumpen mit einer Nennleistung unter 10 m³/h hielten im Jahr 2025 einen Anteil von 36,20% und unterstützen chemische Dosiertasks und Laborsynthesen, die eine Durchflussgenauigkeit von ±1% erfordern. Einheiten zwischen 10–50 m³/h folgten mit 34,10%. Obwohl Pumpen mit mehr als 200 m³/h einen kleineren Anteil bilden, unterstreicht ihre CAGR von 4,85% den wachsenden Bedarf durch Infrastruktur-Megaprojekte wie Ägyptens staatlich geführte Bewässerungsprogramme, für die Torishima-Mehrkolbenturbinen spezifiziert wurden.
Atlas Copcos Erweiterung der WEDA-Tauchpumpenreihe mit Verschleißschutzabweiser-Technologie (Wear Deflector Technology) belegt den ingenieurtechnischen Fokus auf großvolumige Gruben- und Tunnelentwässerung. Diese Polarisierung zwischen Mikrodosierung und Massentransfer unterstreicht den Bedarf an diversen Produktportfolios, um den Marktanteil im Markt für Verdrängerpumpen im Nahen Osten und Afrika zu sichern.
Geografische Analyse
Der Nahe Osten lieferte im Jahr 2025 69,40% des Umsatzes aufgrund der Energiesektorintensität und robuster öffentlicher Investitionen. Saudi-Arabiens Vision zur Abwasserwiederverwendung und Katars LNG-Erweiterung sichern wiederkehrende Projektströme und halten die Auftragsbücher der Händler gesund. Die diversifizierte Wirtschaft der VAE fügt pharmazeutische, Lebensmittel- und Halbleiterkapazitäten hinzu, die hygienische Pumplösungen erfordern. Die türkische Nachfrage bleibt stabil, obwohl die Abwertung der Lira Einfürhürden schafft. Die regionale installierte Basis wird zunehmend über digitale Zwillinge überwacht, was die mittlere Zeit zwischen Wartungen verbessert und Mehrwert-Serviceverträge begünstigt.
Afrika lieferte im Jahr 2025 30,60% des Umsatzes und wächst mit einer schnelleren CAGR von 4,05%. Südafrika verankert die installierte Basis durch reifen Tiefbergbau, bei dem Chromgussgehäuse die Pumpenlebensdauer verlängern. Nigeria investiert in Bohrkopfsanierung und modulare Raffinerien, was den Bedarf an Chemikalieninjektionsgestellen auslöst. Ägyptens Aufstieg als Produktionszentrum, veranschaulicht durch Xylems Pumpenwerk in der Stadt 10th of Ramadan, fördert die Lokalisierung der Lieferkette und die Wettbewerbsfähigkeit der Preise.
Währungsvolatilität bleibt ein übergreifendes Risiko; die Abwertung des Rand hat die Kosten importierter Ersatzteile zweistellig erhöht und die Reichweite der OEM-Märkte eingeschränkt. Regierungen und multilaterale Institutionen reagieren mit der Finanzierung schlüsselfertiger Wasser- und Energieanlagen und puffern die Beschaffungsbudgets. Da sich die Infrastruktur verdichtet und das CAPEX im Bergbau beschleunigt, wird Afrikas Beitrag zur Marktgröße des Marktes für Verdrängerpumpen im Nahen Osten und Afrika im Laufe des Jahrzehnts weiter steigen.
Regulatorisches Umfeld
Im GCC ist der Marktzugang für elektrisch angetriebene Pumpen zunehmend an Produktkonformitätsregelungen und digitale Zertifizierungsabläufe gekoppelt. In Saudi-Arabien schreiben die SASO-Technikvorschriften vor, dass entsprechende Niederspannungsgeräte über die SABER-Plattform registriert und zertifiziert werden müssen, während Produkte, die für den Einsatz in potenziell explosionsgefährdeten Bereichen bestimmt sind, den SASOEX/IEC-Zertifizierungswegen folgen. In den GCC-Märkten prägen der G-Mark-Rahmen und die Sicherheitsanforderungen nach IEC 60335-2-41 die Anforderungen an Dokumentation, Prüfberichte und Kennzeichnung für importierte Pumpenaggregate und vormontierte Skids.
In den VAE verwaltet das Ministry of Industry and Advanced Technology (MoIAT) die Konformitätsbewertung über seine digitalen Dienste, wofür in der Regel eine gültige Gewerbelizenz, Prüfberichte akkreditierter Labore und eine Produktregistrierung erforderlich sind, um die Konformitätszertifizierung für regulierte Produkte zu erhalten. Auch die Vorgaben zur Energieeffizienz werden in Industriezonen strenger, da Erwartungen an IE3 (Premium-Effizienz) für Motorsysteme industrieller Wasserpumpen die Spezifikationen für vormontierte Pumpensysteme beeinflussen und die Einführung von drehzahlvariablen und überwachten Lösungen fördern, die eine nachweisbare Betriebseffizienz bieten.
Wertschöpfungskettenanalyse
Die regionale Wertschöpfungskette umfasst Komponentenlieferanten (Motoren, Elastomere, Dichtungen, Rotoren/Statoren, Gussteile und Speziallegierungen), OEM-Design und -Montage, unabhängige Prüfung und Zertifizierung, Distributoren und Handelshäuser sowie eine Serviceebene für Inbetriebnahme, Ersatzteile, Überholung und Vermietung. Jebel Ali (VAE) und Dammam (Saudi-Arabien) fungieren als wichtige Handels- und Logistikzentren für Lagerhaltung und Re-Export, während lokale Inhaltsvorgaben mehr Montage-, Wiederaufbereitungs- und Servicekapazitäten ins Land verlagern, um Lieferzeiten zu verkürzen und die Projektzulässigkeit zu verbessern.
Aftermarket- und Lebenszyklusdienstleistungen sind ein wesentlicher Wertschöpfungspunkt in der MEA-Region, insbesondere für Anlagen in den Bereichen Öl und Gas, Grubenentwässerung im Bergbau und kommunale Wasserversorgung, wo Ausfallstrafen hoch sind. Jüngste Maßnahmen in der Lieferkette spiegeln zwei im Marktkontext hervorgehobene Druckpunkte wider, gefälschte Ersatzteile und lange Logistikzyklen: OEMs und Vertriebskanäle setzen QR-Code-Authentifizierung zur Rückverfolgbarkeit von Teilen ein und bauen die regionale Reparaturkapazität durch Wiederaufbereitungs- und Servicezentren aus, um Durchlaufzeiten zu verkürzen und das Risiko von Importverzögerungen und Währungsvolatilität zu verringern.
Wettbewerbslandschaft
Das Wettbewerbsfeld ist mäßig fragmentiert: Globale Marktführer wie Atlas Copco, Xylem, Grundfos und Flowserve koexistieren mit regionalen Spezialisten und Vermietungsunternehmen. Die fünf größten Anbieter kontrollieren gemeinsam schätzungsweise 60–65% des Umsatzes, was Raum für Nischenanbieter lässt, die sich auf hygienische, solartaugliche oder Hochdruckanwendungen konzentrieren. Atlas Copcos Übernahme von Integrated Pump Rental für EUR 5 Millionen (USD 5,88 Millionen) stärkt seine Präsenz in den Bergbau- und Bausegmenten Subsaharisches Afrikas. Xylems ägyptische Fabrik verdeutlicht die strategische Lokalisierung, die die Lieferzyklen von 16 Wochen auf 6 Wochen verkürzt und die Landekosten senkt.
Differenzierungshebel konzentrieren sich auf Energieeffizienz, Verschleißlebensdauer und digitale Überwachung. Anbieter, die Duplex-Stahlrotoren und scherschonende Schraubengeometrien einführen, rechtfertigen Preisaufschläge von 10–15%. Servicemodelle wandeln sich hin zu ergebnisbasierten Verträgen, die Betriebszeiten garantieren und Anreize mit den Produktivitätszielen der Endverbraucher in Einklang bringen. Die Bekämpfung von Fälschungen durch Blockchain-Herkunftsnachweise und QR-Code-Ersatzteilauthentifizierung gewinnt an Bedeutung und stärkt die Markenintegrität im Markt für Verdrängerpumpen im Nahen Osten und Afrika.
Aufkommende Herausforderer zielen auf solarbetriebenes Bohrkopfheben ab, wo abgelegene nigerianische Betriebe keinen Netzzugang haben. Andere konzentrieren sich auf FSSC-22000-zertifizierte Bauweisen für regionale Lebensmittelexporteure, die eine Null-Rückruf-Reputation anstreben. Diese Weißflächen-Spielzüge sorgen dafür, dass die Wettbewerbsintensität ausgewogen bleibt und die Innovationsgeschwindigkeit in den Bereichen Materialwissenschaft, Dichttechnik und IIoT-Integration aufrechterhalten wird.
Marktführer der MEA-Verdrängerpumpenbranche
Dover Corporation
Ingersoll Rand Inc.
Alfa Laval AB
Gorman-Rupp Company
Watson-Marlow Fluid Technology Solutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Programme zur industriellen Wasserwiederverwendung und die Projektaktivität im vorgelagerten Öl- und Gasbereich schlagen sich weiterhin in einer Nachfrage nach Dosier-, Chemikalieneinspritzungs- und Schlammbehandlungsaufgaben nieder, für die Membran-, Peristaltik-, Exzenterschnecken- und Kolbenpumpen wegen ihrer Genauigkeit und Leckagesicherheit spezifiziert werden. Die durch Compliance getriebene Beschaffung für regulierte Abläufe (einschließlich der saudischen SASO/SABER und der VAE-MoIAT) schafft zudem Freiraum für Anbieter, die Dokumentation, akkreditierte Prüfberichte und energieeffizienzkonforme Motor-Antrieb-Kombinationen als Teil eines Komplettangebots bündeln können, statt nur Hardware zu verkaufen.
Eine greifbare Chance ergibt sich aus dem Sog, den Investitionen in intelligente Fertigung auf vernetzte Pumpensysteme und Servicemodelle ausüben. Im Mai 2026 berichtete Rockwell Automation, dass 98 % der Hersteller im Nahen Osten die digitale Transformation als unverzichtbar betrachten und fast 30 % der Betriebsbudgets für Industrietechnologie bereitgestellt werden, wobei KI für Anwendungsfälle der Betriebstechnik wie Qualitätskontrolle und Cybersicherheit breite Akzeptanz findet. Dieses Umfeld unterstützt die Nachfrage nach Verdrängerpumpen, die mit Frequenzumrichtern, Sensorpaketen und vorausschauenden Wartungsintegrationen gebündelt werden, insbesondere dort, wo Endnutzer geringere ungeplante Ausfallzeiten und ein engeres Management von Zuverlässigkeitsrisiken im Zusammenhang mit gefälschten Ersatzteilen anstreben.
Aktuelle Branchenentwicklungen
- April 2026: Allweiler (CIRCOR International) schloss die Integration von Swelore und Hiro Nisha ab und erweiterte damit sein Angebot an Hochdruck-Verdrängerpumpen (bis zu 700 bar angegeben). Die Integration stärkt die Produkt- und Engineering-Plattform, die in anspruchsvollen Öl- und Gas- sowie Prozessanwendungen eingesetzt wird, und unterstützt eine stärker standardisierte Spezifikationsabdeckung über verschiedene Druckbereiche hinweg.
- Mai 2025: Roto Pumps kündigte eine verbesserte Fertigungsinfrastruktur an und brachte seine kompakte P-Range-Pumpenreihe auf den Markt, mit dem Ziel einer stärkeren Durchdringung in den Bereichen Öl und Gas, Bergbau und Abwasser. Die Einführung erweitert die Anbieteroptionen für kompakte Verdrängerinstallationen und unterstreicht anwendungsgetriebene Produkterneuerungszyklen bei den wichtigsten MEA-Endnutzern.
- August 2024: Atlas Copco übernahm das in Südafrika ansässige Unternehmen Integrated Pump Rental für 5 Millionen EUR und erweiterte damit seine Präsenz im Bereich Pumpenvermietung und Entwässerungsdienstleistungen in Subsahara-Afrika. Die Übernahme unterstreicht die Rolle von Vermietflotten und serviceorientierten Modellen bei der Entwässerung im Bergbau und Bauwesen, wo schnelle Verfügbarkeit und Wartungsfähigkeit erheblich ins Gewicht fallen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Verdrängerpumpen, die im Nahen Osten und in Afrika verkauft und eingesetzt werden, gemessen in Wertbeträgen und erfasst für industrielle Endnutzer, bei denen pro Zyklus oder Umdrehung ein festes Flüssigkeitsvolumen bewegt wird.
Umfangsausschlüsse: Eigenständige Aftermarket-Dienstleistungen, Ersatzteile und Installationsarbeiten sind ausgeschlossen, sofern Anbieter oder Käufer diese nicht als in den Pumpenverkaufswert eingebettet ausweisen.
Übersicht der Segmentierung
- Nach Verdrängungsprinzip
- Rotationspumpen
- Zahnradpumpen
- Nockenpumpen
- Schraubenpumpen (einstufig, zweistufig, dreistufig)
- Flügelpumpen
- Hubkolbenpumpen
- Membranpumpen
- Kolben-/Plungerpumpen
- Schlauchpumpen
- Rotationspumpen
- Nach Endverbraucherbranche
- Öl und Gas
- Chemie und Petrochemie
- Wasser und Abwasser
- Lebensmittel und Getränke
- Stromerzeugung
- Pharmazeutika und Biowissenschaften
- Bergbau und Metalle
- Sonstige Industrien
- Nach Material
- Grauguss
- Edelstahl
- Legierungs- und Spezialmetalle
- Nach Schmierung
- Geschmiert
- Ungeschmiert
- Nach Durchflussrate (Kubikmeter/Stunde)
- Weniger als 10
- 10–50
- 50–200
- Mehr als 200
- Nach Geografie
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Oman
- Bahrain
- Türkei
- Übriger Naher Osten
- Afrika
- Nigeria
- Ägypten
- Algerien
- Südafrika
- Kenia
- Übriges Afrika
- Naher Osten
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit dem Aufbau des Nachfragekontexts für Branchen, die diese Pumpen im Nahen Osten und in Afrika verbrauchen, und geht dann dazu über, zu erfassen, wie Pumpen in jedem Endnutzungsbereich spezifiziert und beschafft werden. Wir stützten uns auf öffentliche Quellen wie die Handelsstatistiken von UN Comtrade, die Weltbank, OPEC und nationale Energieministerien sowie auf Berichte von Wasserbehörden und Versorgungsunternehmen. Zur Gegenprüfung der Industrieaktivität haben wir uns zudem auf Quellen wie die Bergbaustatistiken der USGS, FAOSTAT für den Kontext der Lebensmittelverarbeitung sowie fachlich begutachtete Ingenieur- und Werkstoffpublikationen gestützt, um gängige Muster bei der Pumpenauswahl zu verstehen.
Auf der Angebotsseite prüften wir Geschäftsberichte, Investorenpräsentationen, Ausschreibungsportale und Projektankündigungen von Unternehmen, um zu verstehen, wo neue Anlagen und Erweiterungen fortschritten. Wo öffentliche Berichterstattung dünn war, wurden ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Verträge und Ausschreibungen, Import-Export-Daten auf Sendungsebene sowie Patentdatenbanken genutzt, um Lücken zu schließen. Die oben genannten Quellen sind beispielhaft und nicht erschöpfend, und wir nutzten auch andere öffentliche Dokumente und Datensätze zur Datenerhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu prüfen, wie Käufer Rotations- gegenüber Kolbenpumpen spezifizieren, was Materialentscheidungen (Gusseisen, Edelstahl und Legierungen) antreibt, und wie sich die Anforderungen an Schmierung und Durchflussmenge je nach Endnutzerbranche verändern. Wir sprachen mit Pumpenlieferanten, Distributoren, EPC-Beteiligten und großen Endnutzern im gesamten Nahen Osten und in Afrika, damit Annahmen zu Preisbändern, Ersatzzyklen und Projektzeitplänen vor der Fertigstellung des Modells korrigiert werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27 % | CXOs: 12 % |
| Mid-Tier: 59 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 47 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einer Top-Down- und Bottom-Up-Logik, bei der Industrieaktivität und Projektpipelines zunächst nach Endnutzerbranche in einen Pumpennachfragepool übersetzt und anschließend durch gezielte Prüfungen bei Lieferanten und Vertriebskanälen validiert werden. Auf der Top-Down-Seite haben wir die Nachfrage anhand von Indikatoren wie Investitionsausgaben und Anlagenerweiterungen im Öl- und Gassektor, dem Ausbau der Wasser- und Abwasserbehandlungskapazität, der Bergbauproduktion und neuen Bergbauprojekten sowie Fertigungserweiterungen in der Chemie- und Lebensmittelverarbeitung rekonstruiert, die dann für die typische Pumpenintensität nach Anwendung angepasst werden.
Um die Gesamtsummen realistisch zu halten, haben wir das Ergebnis mit Bottom-Up-Näherungen abgeglichen, die auf stichprobenartigen Preisbändern nach Pumpenprinzip, typischer Einheitenanzahl pro Projekttyp und in Handelsströmen und Ausschreibungen beobachteten Distributions-Versandmustern basieren. Zu den Eingaben, die das Modell wesentlich geprägt haben, gehörten die Aufteilung zwischen Rotations- und Kolbenpumpen, der Durchflussmengenmix (zum Beispiel unter 10 m3/h gegenüber über 200 m3/h), der Materialmix als Näherungswert für Anwendungen unter harten Einsatzbedingungen sowie der zeitliche Ablauf der Ersatznachfrage bei Versorgungsunternehmen und Prozessanlagen. Prognosen wurden mittels Szenarioanalyse erstellt, wobei Basisannahmen zu Projektvergaben, Wechselkurszeitpunkten und der Weitergabe von Kostensteigerungen mit Primärbefragten überprüft wurden. Dünne Datenlagen in kleineren Ländern wurden mithilfe von Proxy-Verhältnissen aus ähnlichen Endnutzungsstrukturen behandelt und anschließend mit lokalem Feedback erneut überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrfache Prüfungen validiert, damit die Gesamtsummen widerspiegeln, wie sich der Markt in der Praxis verhält. Wir haben die modellierte Nachfrage mit unabhängigen Signalen wie der Importintensität für wichtige Pumpenkategorien, dem Ausschreibungsaktivitätsniveau und bekannten Projektinbetriebnahmeplänen verglichen und größere Abweichungen dann länderweise untersucht. Ausreißer wurden markiert, Annahmen überprüft, und Befragte wurden erneut kontaktiert, wenn die Abweichung nicht durch Umfang oder Zeitpunkt erklärt werden konnte.
Vor der endgültigen Freigabe durchläuft das Modell mit seinen Eingaben stufenweise Analystenprüfungen, die sich auf Rechenprüfungen, Anteilslogik und Konsistenz über Endnutzungen und Pumpenprinzipien hinweg konzentrieren. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse wie große Projektverzögerungen, sanktionsbedingte Handelsverschiebungen oder plötzliche Währungsbewegungen die Nachfrage spürbar verändern. Unmittelbar vor der Auslieferung führen wir eine abschließende Überprüfung durch, um sicherzustellen, dass Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße von Mordor Intelligence für Verdrängerpumpen im Nahen Osten und in Afrika mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Verdrängerpumpen in der MEA-Region können selbst dann variieren, wenn das Thema identisch klingt, da die Abgrenzung des Umfangs unterschiedlich gezogen wird und die zur Validierung verwendeten Nachfragesignale nicht dieselben sind. Unterschiede zeigen sich auch dann, wenn sich eine Schätzung stark auf Sendungen stützt, während eine andere sich auf Projektankündigungen stützt, die sich in einem frühen Stadium befinden und noch nicht vollständig in Beschaffung umgesetzt sein können.
Wesentliche Lücken entstehen meist dadurch, ob die Schätzung nur den Wert der Pumpenverkäufe erfasst oder auch Dienstleistungen und Ersatzteile hinzurechnet, wie Rotations- und Kolbenpumpenkategorien zugeordnet werden und ob der geografische Mix auf ausgewählte Golfmärkte beschränkt ist oder die vollständige Abdeckung des Nahen Ostens und Afrikas umfasst. Der Zeitpunkt der Währungsumrechnung, angenommene Preisentwicklungen nach Materialtyp und der Aktualisierungsrhythmus nach größeren Projektverzögerungen können die Zahl ebenfalls um einen spürbaren Betrag nach oben oder unten verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 562,27 Mio. USD (2025) | |
| Branchenverband A | 610,00 Mio. USD (2025) | Fasst häufig Aftermarket-Dienstleistungen und Ersatzteile für Pumpen zusammen mit dem Verkauf neuer Pumpen zusammen und kann die Nachfrage in Jahren überschätzen, in denen angenommen wird, dass geplante Wartungszyklen vollständig realisiert werden. |
| Regionale Beratungsgesellschaft B | 520,00 Mio. USD (2025) | Beschränkt die Abdeckung häufig auf ausgewählte Länder des Nahen Ostens und wendet konservative Projektumsetzungsraten an, was zu einer Untererfassung der von Afrika ausgehenden Wasser- und Bergbauaufträge führen kann. |
Die Spannbreite zwischen den Zahlen erklärt sich hauptsächlich durch die Bündelung von Dienstleistungen, die Behandlung des Projektzeitplans und die Frage, ob Afrika im Nachfragepool vollständig abgebildet ist. Wenn das Modell nur den Verkauf neuer Pumpen erfasst und gegen Ausschreibungen, Importströme und Endnutzungsausbauten abgeglichen wird, bleibt der Wert für 2025 näher an der tatsächlich umsetzbaren Nachfrage, wie es Mordor Intelligence praktiziert.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für Verdrängerpumpen im Nahen Osten und Afrika im Jahr 2031?
Der Markt wird bis 2031 voraussichtlich USD 684,02 Millionen erreichen und dabei ab 2026 mit einer CAGR von 3,32% wachsen.
Welches Verdrängungsprinzip wird in der Region voraussichtlich am schnellsten wachsen?
Schlauchpumpen sind bis 2031 auf eine CAGR von 3,67% ausgerichtet, getragen von einer starken Nachfrage in pharmazeutischen und Lebensmittelanwendungen.
Warum gewinnen ungeschmierte Pumpen an Beliebtheit?
Sie eliminieren das Risiko einer Ölkontamination und reduzieren den Wartungsaufwand, was sie für die Pharmazeutika- und Lebensmittelverarbeitung sowie netzunabhängige solarbetriebene Installationen attraktiv macht.
Welches wesentliche Risiko könnte das Marktwachstum verlangsamen?
Die Verbreitung gefälschter Ersatzteile untergräbt die Gerätezuverlässigkeit und erodiert das Vertrauen der Anwender, insbesondere in preissensiblen Märkten.
Seite zuletzt aktualisiert am:



