
Taille et part de marché des pompes à déplacement positif MEA
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
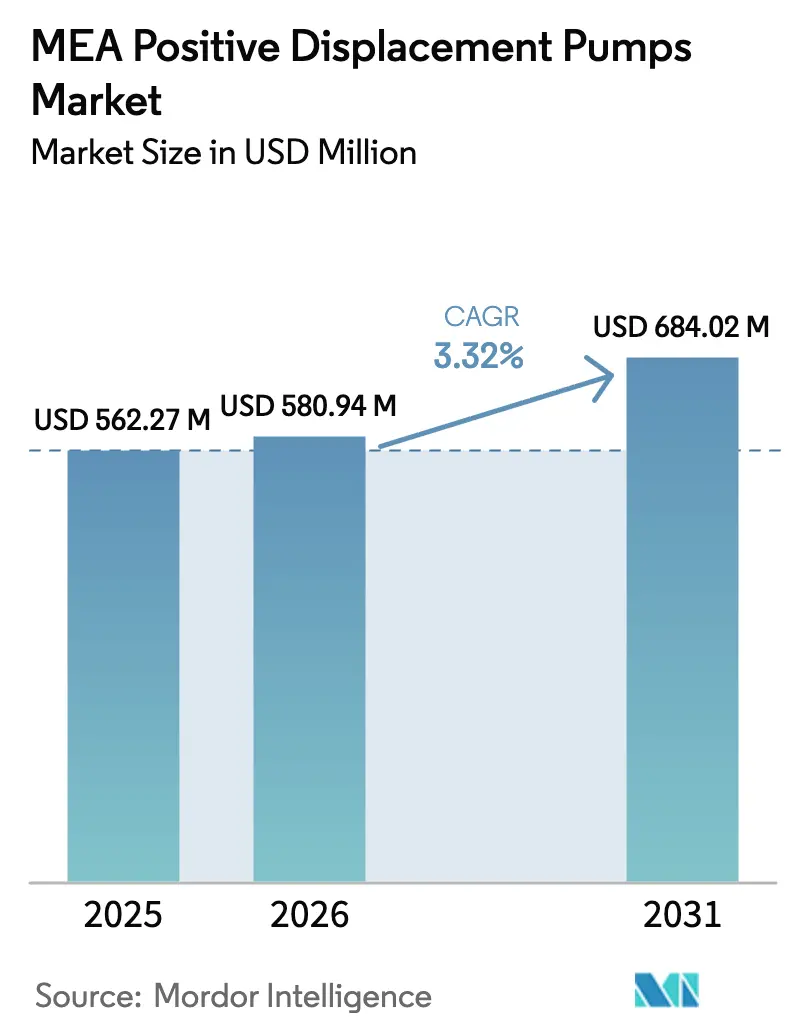
| Taille du marché de l'année de base (2025) | 562.27 Millions de dollars américains |
| Taille du Marché (2026) | 580.94 Millions de dollars américains |
| Taille du Marché (2031) | 684.02 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 3.32 % |
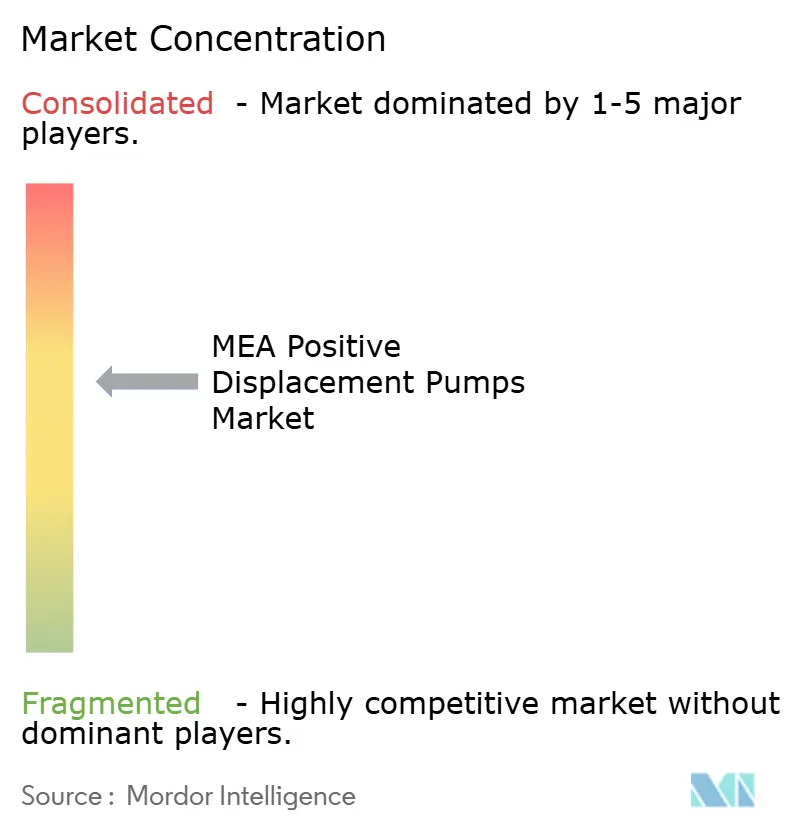
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes à déplacement positif MEA par Mordor Intelligence
La taille du marché des pompes à déplacement positif au Moyen-Orient et en Afrique est estimée à 580,94 millions USD en 2026, en hausse par rapport à la valeur de 562,27 millions USD en 2025, avec des projections pour 2031 atteignant 684,02 millions USD, progressant à un TCAC de 3,32 % sur la période 2026-2031. Ce chiffre global modéré masque des dynamiques régionales contrastées : les dépenses importantes en amont dans le Conseil de coopération du Golfe soutiennent les installations de vis rotatives à grande capacité, tandis que l'expansion minière africaine stimule la demande en solutions de drainage résistantes à l'abrasion. La stabilité des prix du pétrole, des mandats plus stricts en matière de réutilisation industrielle de l'eau et la progression des certifications en matière de sécurité alimentaire soutiennent conjointement de nouveaux investissements en capital. Parallèlement, les investissements dans la fabrication locale en Égypte et en Afrique du Sud raccourcissent les délais de livraison et protègent partiellement les acheteurs des fluctuations monétaires. Collectivement, ces facteurs positionnent le marché des pompes à déplacement positif au Moyen-Orient et en Afrique pour une croissance régulière, sinon spectaculaire, malgré les risques cycliques.
Points clés du rapport
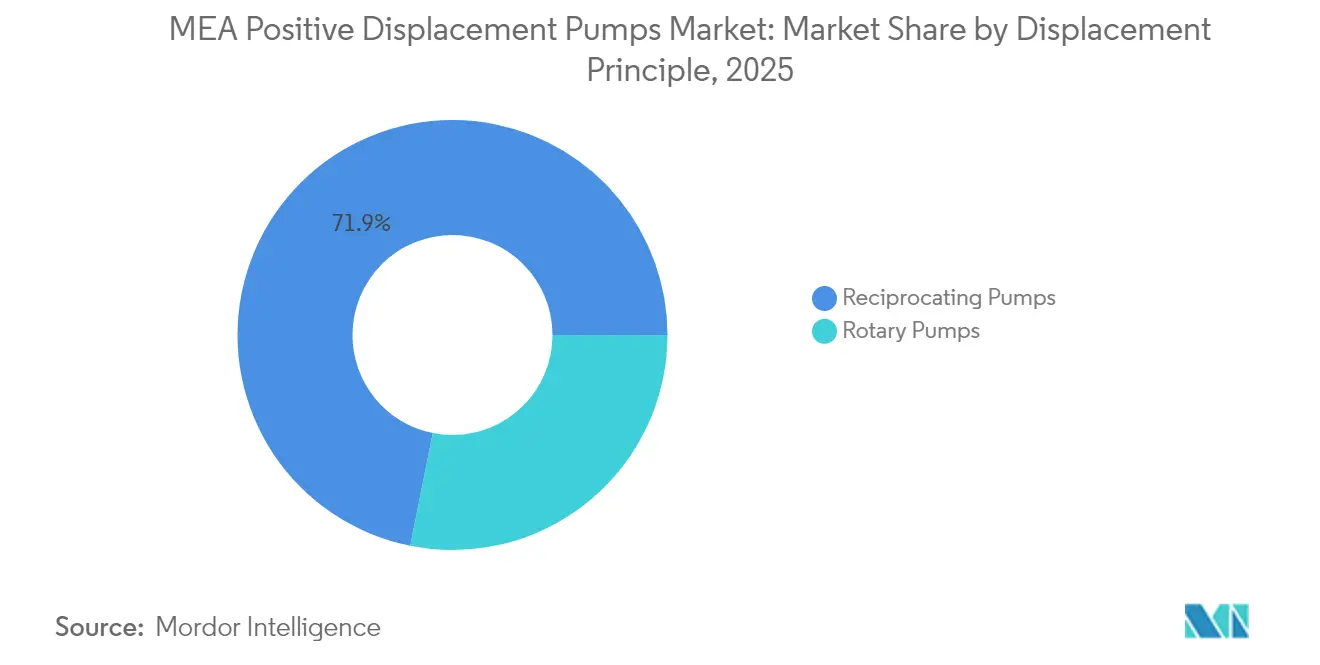
- Par principe de déplacement, les unités à vis rotatives ont capturé 28,15 % de la part de revenus en 2025 ; les pompes péristaltiques devraient se développer à un TCAC de 3,67 % jusqu'en 2031.
- Par secteur d'utilisation finale, les applications pétrole et gaz représentaient 30,85 % de la part de marché des pompes à déplacement positif au Moyen-Orient et en Afrique en 2025, tandis que le secteur pharmaceutique affichait le TCAC projeté le plus élevé à 3,74 % jusqu'en 2031.
- Par matériau, les constructions en fonte représentaient 46,12 % de la taille du marché des pompes à déplacement positif au Moyen-Orient et en Afrique en 2025 ; les alliages et métaux spéciaux sont en passe d'atteindre un TCAC de 4,12 % entre 2026 et 2031.
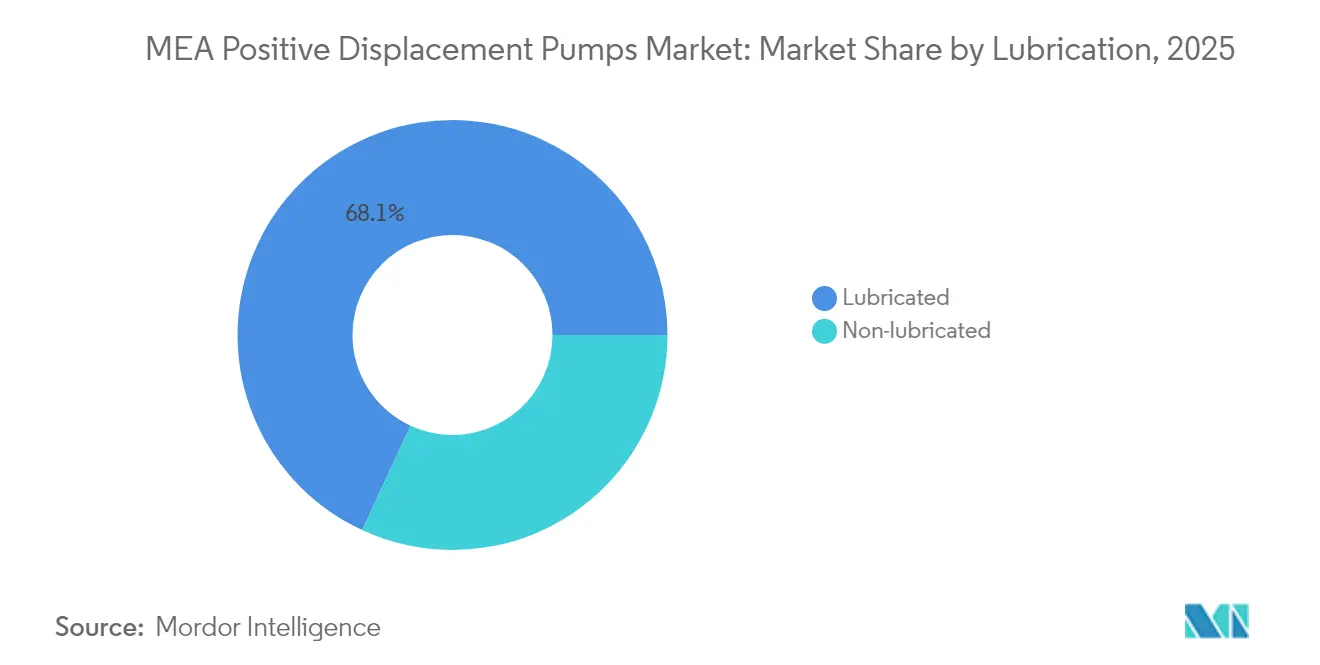
- Par lubrification, les conceptions lubrifiées conventionnelles représentaient 68,10 % de la part en 2025 ; les variantes non lubrifiées affichent la croissance la plus rapide avec un TCAC de 3,76 % grâce aux avantages liés à un fonctionnement sans contamination.
- Par débit, les modèles de moins de 10 m³/h contrôlaient 36,20 % des ventes de 2025, tandis que les pompes de plus de 200 m³/h représentent la catégorie à la croissance la plus rapide avec un TCAC de 4,85 % jusqu'en 2031.
- Par géographie, le Moyen-Orient a généré 69,40 % des revenus de 2025 ; l'Afrique est la région progressant le plus rapidement, avançant à un TCAC de 4,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des pompes à déplacement positif MEA
Analyse de l'impact des facteurs*
| Facteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Mandats rapides de réutilisation industrielle de l'eau | +0.8% | Cœur du Moyen-Orient, s'étendant à l'Afrique du Nord | Moyen terme (2 à 4 ans) |
| Relance du portefeuille de projets pétroliers et gaziers en amont | +1.2% | États du CCG, Algérie, Nigeria | Court terme (≤ 2 ans) |
| Augmentation du CAPEX dans l'exploitation minière et les métaux en Afrique | +0.6% | Afrique subsaharienne, cœur de l'Afrique du Sud | Long terme (≥ 4 ans) |
| Demande de pompes de qualité alimentaire selon la norme FSSC 22000 | +0.4% | Régional, avec concentration aux EAU, Afrique du Sud | Moyen terme (2 à 4 ans) |
| Dosage de précision pour les électrolyseurs d'hydrogène vert régionaux | +0.3% | Égypte, Arabie Saoudite, Maroc | Long terme (≥ 4 ans) |
| Pompage de tête de puits alimenté par énergie solaire hors réseau en zones arides | +0.2% | Nigeria, Algérie, sites isolés du Moyen-Orient | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Relance du portefeuille de projets pétroliers et gaziers en amont
Trente projets en amont ayant franchi la décision finale d'investissement en 2024 ont débloqué 125 milliards USD de dépenses, les compagnies pétrolières nationales cherchant à capitaliser sur des coûts de rentabilité proches de 47 USD par baril.[1]Upstream Online, "Les principaux entrepreneurs se disputent des contrats d'expansion stratégique d'installations gazières au Moyen-Orient pour des projets de plus de 5 milliards USD," upstreamonline.com ADNOC Gas seule a réservé 5 milliards USD pour trois expansions d'installations de traitement du gaz, chacune nécessitant des pompes à plongeur et à membrane à haute pression. L'initiative de Saudi Aramco visant à augmenter la production de gaz de 60 % avant 2030 élargit encore davantage la base installée adressable. Ces développements se traduisent par des pics de demande récurrents pour des unités robustes à vis rotatives et alternatives capables de gérer le gaz acide et l'écoulement multiphasique, stimulant les commandes à court cycle sur le marché des pompes à déplacement positif au Moyen-Orient et en Afrique.
Mandats rapides de réutilisation industrielle de l'eau
La grave pénurie d'eau a poussé l'Arabie Saoudite à viser une réutilisation à 100 % des eaux usées contre une base de référence de 18 %, la Société nationale de l'eau s'engageant à hauteur de 23 milliards USD pour la modernisation de l'assainissement.[2]WaterWorld, "Le Moyen-Orient se prépare aux technologies de réutilisation de l'eau," waterworld.com Les installations industrielles sont désormais tenues d'installer des systèmes de dosage chimique et de traitement des boues fonctionnant de manière fiable dans des environnements corrosifs. Des pilotes à membranes céramiques chez Saudi Aramco ont déjà atteint des taux de récupération de 85 à 90 %, réduisant les prélèvements d'eau douce de 22 millions de gallons par an.[3]Water Tech Online, "Récupération des eaux de lavage des filtres pour réduire la consommation d'eau souterraine," watertechonline.com Ces initiatives favorisent les pompes à membrane, péristaltiques et à cavité progressive configurées en acier inoxydable duplex, maintenant des vents porteurs à moyen terme pour le marché des pompes à déplacement positif au Moyen-Orient et en Afrique.
Augmentation du CAPEX dans l'exploitation minière et les métaux en Afrique
L'expansion souterraine de la mine de diamants Karowe au Botswana et le projet aurifère Bankan en Guinée illustrent le portefeuille à forte intensité capitalistique qui balaie l'Afrique subsaharienne.[4]Modern Mining, "Modern Mining Septembre 2024," modernmining.com Les puits en roche dure descendent désormais plus profondément, augmentant la charge hydrostatique et la charge en solides qui dépassent les capacités centrifuges. Les conceptions à déplacement positif, telles que le PVS 80 de Becker Mining, fournissant 20 l/s à une hauteur de 57 m, sont spécifiées pour gérer les boues et le gaz entraîné. Avec l'exploration de minéraux critiques s'intensifiant pour l'approvisionnement de la transition énergétique, le marché des pompes à déplacement positif au Moyen-Orient et en Afrique bénéficie d'un carnet de commandes à plus long terme lié au drainage minier et au dosage de réactifs.
Demande de pompes de qualité alimentaire selon la norme FSSC 22000
Les transformateurs régionaux doivent obtenir la certification FSSC 22000 pour accéder aux chaînes d'exportation, ce qui incite à moderniser les pompes à lobes hygéniques, péristaltiques et à double vis capables d'effectuer des routines de nettoyage en place. Les usines de boissons des EAU, les lignes laitières sud-africaines et les installations de confiserie nigérianes émergentes se tournent vers des constructions en acier inoxydable poli avec des élastomères conformes aux réglementations de la FDA et de l'UE. La prime de prix qui en résulte compense les risques de dépréciation monétaire et soutient les marges des fournisseurs sur le marché des pompes à déplacement positif au Moyen-Orient et en Afrique.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| CAPEX élevé et coût total de possession par rapport aux alternatives centrifuges | -0.7% | Régional, en particulier les marchés africains sensibles aux prix | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre qualifiée pour la maintenance complexe | -0.5% | Afrique subsaharienne, sites isolés du Moyen-Orient | Moyen terme (2 à 4 ans) |
| Prolifération de pièces de rechange contrefaites nuisant à la fiabilité | -0.3% | EAU, Nigeria, Égypte | Court terme (≤ 2 ans) |
| Volatilité des devises gonflant les coûts des composants importés | -0.4% | Afrique principale, Turquie, Égypte | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
CAPEX élevé et coût total de possession par rapport aux alternatives centrifuges
Les équipes d'approvisionnement évaluent fréquemment l'équipement sur la base du coût initial, un indicateur pour lequel les pompes centrifuges offrent des économies de 20 à 30 % pour les usages à haut volume et à faible viscosité. Dans les économies africaines liées aux matières premières, les opérateurs à trésorerie limitée choisissent des volutes monoétagées même lorsque les conditions de service favorisent la géométrie à déplacement positif. Les fournisseurs répondent par des améliorations énergétiques efficaces : la technologie de réduction de l'usure intégrée dans la gamme WARMAN AH de Weir réduit la consommation d'énergie jusqu'à 5 %, réduisant ainsi les différentiels de coût sur toute la durée de vie.
Prolifération de pièces de rechange contrefaites nuisant à la fiabilité
Les autorités des EAU ont saisi 4 000 fausses pompes à eau vendues au tiers du prix authentique. Les pièces d'usure de qualité inférieure provoquent des arrêts imprévus, ternissent la réputation des équipements et gonflent les réclamations sous garantie. La menace est particulièrement aiguë dans les installations pétrolières et gazières à usage dangereux où la défaillance d'un joint d'étanchéité peut déclencher des pénalités environnementales. Les fabricants développent la traçabilité par code QR et les réseaux de services agréés pour restaurer la confiance et protéger la croissance du marché des pompes à déplacement positif au Moyen-Orient et en Afrique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par principe de déplacement : la dominance rotative se poursuit tandis que les pompes péristaltiques progressent
Les pompes rotatives ont généré 28,15 % des revenus de 2025, soulignant leur rôle ancré dans le transfert de fluides visqueux dans le pétrole et le gaz en amont et le mélange d'asphalte. Les modèles alternatifs à membrane et à piston ont ensemble occupé une niche importante grâce à leur fonctionnement sans fuite lors de la manipulation de produits chimiques agressifs. La taille du marché des pompes à déplacement positif au Moyen-Orient et en Afrique pour les conceptions péristaltiques devrait progresser à un TCAC de 3,67 % à mesure que les formulateurs pharmaceutiques se tournent vers des tubulures à usage unique pour garantir la stérilité.
Les feuilles de route technologiques montrent que les pompes à engrenages conservent le leadership en termes de coût pour les usages à pression modérée inférieures à 10 bar, tandis que les machines à cavité progressive pénètrent la gestion des boues grâce à des matériaux de stator résistants. La série EP de Vogelsang avec boîtier monobloc évalué à 260 psi et 392 °F démontre l'élan d'innovation vers des enveloppes de pression plus élevées. Les fournisseurs hybridisent également les architectures rotatives et alternatives pour optimiser l'efficacité à des demandes de débit variables, une tendance susceptible d'élargir les palettes de solutions et de défendre les prix sur le marché des pompes à déplacement positif au Moyen-Orient et en Afrique.


Par secteur d'utilisation finale : le pétrole et le gaz maintiennent le leadership tandis que les soins de santé stimulent la croissance
Le pétrole et le gaz représentaient 30,85 % des ventes de 2025 grâce aux transferts multiphasiques, à l'injection chimique et aux circuits de prévention des éruptions qui nécessitent des unités robustes à plongeur et à double vis capables de gérer l'entraînement de gaz. Les eaux et les eaux usées suivaient à 26,52 % dans le sillage des mises à niveau du dessalement et des réseaux d'assainissement. Les produits chimiques et pétrochimiques bénéficient des stratégies régionales d'intégration en aval. Le secteur pharmaceutique, bien qu'occupant une base plus modeste, devrait conduire le marché avec un TCAC de 3,74 % jusqu'en 2031 à mesure que les lignes de traitement stérile se multiplient dans les usines de nouvelle construction aux EAU, en Égypte et en Arabie Saoudite.
Les fabricants de produits alimentaires et de boissons dynamisés par les programmes de sécurité alimentaire du Golfe favorisant la production locale. Dans l'exploitation minière et les métaux, une part de 9,65 % dépendait des pompes résistantes à l'abrasion pendant le drainage et le transfert de concentré. La diversification des marchés d'utilisation finale répartit les risques et amortit les fluctuations des revenus, renforçant les perspectives résilientes pour le marché des pompes à déplacement positif au Moyen-Orient et en Afrique.
Par matériau : l'omniprésence de la fonte coexiste avec l'essor des alliages spéciaux
Les carters en fonte ont représenté 46,12 % du chiffre d'affaires de 2025, reflétant leur accessibilité et leur résistance à la corrosion suffisante pour les usages en eau non agressifs. L'acier inoxydable a atteint 34,58 % à mesure que les services sanitaires et chimiques se sont élargis. Les alliages spéciaux, notamment l'acier inoxydable duplex, l'Hastelloy et le chrome-fer, affichent un TCAC de 4,12 % jusqu'en 2031, portés par le traitement des hydrocarbures à haute température et les circuits de lixiviation acide.
Les investissements dans l'usinage d'alliages localisés, notamment dans les pôles d'outillage de Johannesburg, réduisent les délais de livraison des stators et rotors de remplacement. L'adoption par Becker Mining de la fonte au chrome à 28 % pour les pompes en roche dure démontre le dividende de performance des améliorations métallurgiques. À mesure que les utilisateurs finaux évaluent les coûts du cycle de vie, la demande en alliages premium élargira régulièrement la taille du marché des pompes à déplacement positif au Moyen-Orient et en Afrique.
Par lubrification : la culture de maintenance oriente les schémas d'adoption
Les ensembles lubrifiés ont capturé 68,10 % des revenus de 2025 car ils s'alignent avec les protocoles de maintenance bien établis dans les raffineries et les centrales électriques. Néanmoins, les industries sensibles à la contamination adoptent des conceptions à entraînement magnétique et à moteur immergé non lubrifié qui éliminent le risque de fuite d'huile.
Les fournisseurs mettent l'accent sur les roulements à longue durée de vie et les élastomères tolérants au fonctionnement à sec pour combler le fossé de perception en matière de fiabilité, renforçant leur positionnement concurrentiel. L'élan vers la maintenance prédictive via des capteurs de vibration connectés au cloud différencie davantage les offres premium sur le marché des pompes à déplacement positif au Moyen-Orient et en Afrique.
Par débit : le segment de précision est toujours en tête tandis que les unités à grand volume accélèrent
Les pompes évaluées à moins de 10 m³/h ont maintenu une part de 36,20 % en 2025, soutenant les tâches de dosage chimique et de synthèse en laboratoire nécessitant une précision de débit de ±1 %. Les unités entre 10 et 50 m³/h suivaient à 34,10 %. Bien que les pompes de plus de 200 m³/h constituent une part plus modeste, leur TCAC de 4,85 % souligne la montée en puissance des méga-projets d'infrastructure tels que les schémas d'irrigation pilotés par l'État en Égypte qui ont spécifié des trains à plongeurs multiples Torishima.
L'expansion par Atlas Copco de la gamme submersible WEDA avec technologie de déflecteur d'usure témoigne de la concentration des ingénieurs sur le drainage à grand volume des fosses et tunnels. Cette polarisation entre le micro-dosage et le transfert en vrac renforce la nécessité de portefeuilles de produits diversifiés pour consolider la part de marché dans le marché des pompes à déplacement positif au Moyen-Orient et en Afrique.
Analyse géographique
Le Moyen-Orient a représenté 69,40 % des revenus de 2025 en raison de l'intensité du secteur énergétique et des solides dépenses publiques. La vision de réutilisation des eaux usées de l'Arabie Saoudite et l'expansion du GNL au Qatar assurent des flux de projets récurrents, maintenant les carnets de commandes des distributeurs bien garnis. L'économie diversifiée des EAU ajoute des capacités pharmaceutiques, alimentaires et de semi-conducteurs qui nécessitent des solutions de pompage hygiéniques. La demande turque reste stable bien que la dépréciation de la lire pose des obstacles à l'importation. La base installée régionale est de plus en plus surveillée via des jumeaux numériques, améliorant le temps moyen entre les interventions de service et favorisant les contrats de service à valeur ajoutée.
L'Afrique a représenté 30,60 % des ventes de 2025 mais progresse plus rapidement avec un TCAC de 4,05 %. L'Afrique du Sud ancre la base installée grâce à l'exploitation minière profonde mature où les carters en chrome-fer prolongent la durée de vie des pompes. Le Nigeria investit dans la remédiation des têtes de puits et les raffineries modulaires, suscitant des appels pour des skids d'injection chimique. L'émergence de l'Égypte en tant que pôle de production, illustrée par l'usine de pompes de Xylem dans la ville du 10 Ramadan, encourage la localisation de la chaîne d'approvisionnement et la compétitivité des prix.
La volatilité des devises reste un risque transversal ; la dépréciation du rand a gonflé les coûts des pièces de rechange importées à deux chiffres, réduisant la portée des équipementiers sur le marché. Les gouvernements et les institutions multilatérales répondent en finançant des actifs clé en main pour l'eau et l'énergie, soutenant les budgets d'approvisionnement. À mesure que l'infrastructure se densifie et que le CAPEX minier s'accélère, la contribution de l'Afrique à la taille du marché des pompes à déplacement positif au Moyen-Orient et en Afrique continuera d'augmenter tout au long de la décennie.
Paysage réglementaire
Dans les pays du CCG, l'accès au marché pour les pompes à entraînement électrique est de plus en plus lié aux régimes de conformité des produits et aux flux de certification numérique. En Arabie saoudite, les réglementations techniques SASO exigent que les équipements électriques basse tension applicables soient enregistrés et certifiés via la plateforme SABER, tandis que les produits destinés à être utilisés dans des atmosphères potentiellement explosives suivent les voies de certification SASOEX/IEC. Sur l'ensemble des marchés du CCG, le cadre G-Mark et les exigences de sécurité de la norme IEC 60335-2-41 façonnent les besoins en documentation, en rapports d'essai et en étiquetage pour les ensembles de pompes importés et les skids conditionnés.
Aux Émirats arabes unis, le ministère de l'Industrie et des Technologies Avancées (MoIAT) administre l'évaluation de la conformité via ses services numériques, exigeant généralement une licence commerciale valide, des rapports d'essai de laboratoires accrédités et l'enregistrement du produit pour obtenir la certification de conformité des produits réglementés. La conformité en matière de performance énergétique se durcit également dans les zones industrielles, avec des exigences IE3 (rendement premium) pour les systèmes de moteurs de pompes à eau industrielles influençant les spécifications des systèmes de pompage conditionnés et encourageant l'adoption de solutions à vitesse variable et surveillées capables de démontrer leur efficacité opérationnelle.
Analyse de la chaîne de valeur
La chaîne de valeur régionale couvre les fournisseurs de composants (moteurs, élastomères, joints, rotors/stators, pièces moulées et alliages spéciaux), la conception et l'assemblage OEM, les essais et certifications par des tiers, les distributeurs et maisons de négoce, ainsi qu'une couche de services pour la mise en service, les pièces détachées, la révision et la location. Jebel Ali (Émirats arabes unis) et Dammam (Arabie saoudite) fonctionnent comme des plaques tournantes commerciales et logistiques clés pour le positionnement des stocks et la réexportation, tandis que les politiques de contenu local poussent davantage d'assemblage, de reconditionnement et de capacité de service à s'implanter dans le pays afin de réduire les délais et d'améliorer l'éligibilité aux projets.
Les services de l'après-vente et du cycle de vie constituent un point majeur de captation de valeur en région MEA, en particulier pour les actifs pétroliers et gaziers, l'exhaure minière et les réseaux d'eau municipaux, où les pénalités liées aux temps d'arrêt sont élevées. Les récentes actions sur la chaîne d'approvisionnement reflètent deux points de pression mis en évidence dans le contexte du marché, les pièces détachées contrefaites et les cycles logistiques longs : les OEM et les canaux de distribution déploient l'authentification par code QR pour la traçabilité des pièces, et ils développent la capacité régionale de réparation grâce au reconditionnement et aux installations de service afin de réduire les délais de traitement et de limiter l'exposition aux retards d'importation et à la volatilité des devises.
Paysage concurrentiel
Le terrain de jeu est modérément fragmenté : les grands groupes mondiaux tels qu'Atlas Copco, Xylem, Grundfos et Flowserve coexistent avec des spécialistes régionaux et des sociétés de location. Les cinq premiers fournisseurs contrôlent collectivement environ 60 à 65 % des revenus, laissant de la place aux acteurs de niche axés sur les applications hygiéniques, prêtes pour l'énergie solaire ou à haute pression. L'acquisition par Atlas Copco d'Integrated Pump Rental pour 5 millions EUR (5,88 millions USD) renforce sa présence dans les segments miniers et de construction de l'Afrique subsaharienne. L'usine égyptienne de Xylem illustre la localisation stratégique qui réduit les cycles de livraison de 16 semaines à 6 semaines et diminue les coûts à l'arrivée.
Les leviers de différenciation sont axés sur l'efficacité énergétique, la durée de vie à l'usure et la surveillance numérique. Les fournisseurs introduisant des rotors en acier duplex et des géométries de vis à faible cisaillement justifient des primes de prix de 10 à 15 %. Les modèles de service évoluent vers des contrats basés sur les résultats garantissant la disponibilité, alignant les incitations avec les objectifs de productivité des utilisateurs finaux. L'atténuation de la contrefaçon par des étiquettes de provenance blockchain et l'authentification des pièces de rechange par code QR gagnent du terrain, renforçant l'intégrité de la marque sur le marché des pompes à déplacement positif au Moyen-Orient et en Afrique.
Les nouveaux challengers ciblent le pompage de têtes de puits alimenté par énergie solaire là où les opérations nigérianes éloignées manquent d'accès au réseau. D'autres se concentrent sur des conceptions certifiées FSSC 22000 pour les exportateurs alimentaires régionaux visant des réputations zéro rappel. Ces positionnements dans des espaces vierges garantissent que l'intensité concurrentielle reste équilibrée, maintenant la vélocité d'innovation dans les domaines de la science des matériaux, des solutions d'étanchéité et de l'intégration de l'IIoT.
Leaders du secteur des pompes à déplacement positif MEA
Dover Corporation
Ingersoll Rand Inc.
Alfa Laval AB
Gorman-Rupp Company
Watson-Marlow Fluid Technology Solutions
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les programmes de réutilisation des eaux industrielles et l'activité des projets pétroliers et gaziers en amont continuent de se traduire par une demande pour les opérations de dosage, d'injection chimique et de traitement des boues, où les pompes à membrane, péristaltiques, à cavité progressive et à piston plongeur sont spécifiées pour leur précision et leur confinement des fuites. Les achats motivés par la conformité pour des flux de travail réglementés (y compris SASO/SABER en Arabie saoudite et MoIAT aux Émirats arabes unis) créent également un espace pour les fournisseurs capables de conditionner la documentation, les rapports d'essai accrédités et des combinaisons moteur-entraînement conformes à la performance énergétique dans le cadre d'une offre clé en main plutôt que de vendre uniquement du matériel.
Une opportunité tangible réside dans l'effet d'entraînement des investissements en fabrication intelligente vers des systèmes de pompage connectés et des modèles de services. En mai 2026, Rockwell Automation a rapporté que 98 % des fabricants du Moyen-Orient considèrent la transformation numérique comme essentielle et que près de 30 % des budgets d'exploitation sont alloués à la technologie industrielle, avec une adoption large de l'IA pour des cas d'usage en technologie opérationnelle tels que le contrôle qualité et la cybersécurité. Cet environnement soutient la demande pour des pompes volumétriques associées à des variateurs de fréquence, des ensembles de capteurs et des intégrations de maintenance prédictive, en particulier lorsque les utilisateurs finaux visent une réduction des arrêts non planifiés et une gestion plus stricte des risques de fiabilité liés aux pièces détachées contrefaites.
Développements récents du secteur
- Avril 2026 : Allweiler (CIRCOR International) a achevé l'intégration de Swelore et Hiro Nisha, élargissant son offre de pompes volumétriques haute pression (jusqu'à 700 bars cités). Cette intégration renforce la plateforme produit et technique utilisée dans les applications exigeantes du pétrole et du gaz et des procédés, soutenant une couverture de spécifications plus normalisée sur toutes les plages de pression.
- Mai 2025 : Roto Pumps a annoncé une infrastructure de fabrication améliorée et a lancé sa gamme de pompes compactes P Range, ciblant une pénétration accrue dans les secteurs du pétrole et du gaz, de l'exploitation minière et des eaux usées. Ce lancement élargit les options de fournisseurs pour les installations volumétriques compactes et met en évidence des cycles de renouvellement de produits guidés par les applications chez les principaux utilisateurs finaux de la région MEA.
- Août 2024 : Atlas Copco a acquis Integrated Pump Rental, basée en Afrique du Sud, pour 5 millions d'EUR, élargissant son empreinte dans les services de location de pompes et d'exhaure en Afrique subsaharienne. Cette acquisition souligne le rôle des flottes de location et des modèles axés sur le service dans l'exhaure minière et de construction, où la rapidité de déploiement et la capacité de maintenance ont un poids important.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les pompes volumétriques vendues et utilisées au Moyen-Orient et en Afrique, mesurées en valeur, et comptabilisées pour les utilisateurs finaux industriels où un volume fixe de fluide est déplacé par cycle ou rotation.
Exclusions de périmètre : les services d'après-vente autonomes, les pièces de rechange et la main-d'œuvre d'installation sont exclus, sauf si les fournisseurs ou les acheteurs les déclarent comme intégrés à la valeur de la vente de la pompe.
Aperçu de la segmentation
- Par principe de déplacement
- Pompes rotatives
- À engrenages
- À lobes
- À vis (simple, double, triple)
- À palettes
- Pompes alternatives
- À membrane
- À piston/plongeur
- Péristaltiques
- Pompes rotatives
- Par secteur d'utilisation finale
- Pétrole et gaz
- Produits chimiques et pétrochimiques
- Eau et eaux usées
- Alimentation et boissons
- Production d'énergie
- Produits pharmaceutiques et sciences de la vie
- Exploitation minière et métaux
- Autres secteurs
- Par matériau
- Fonte
- Acier inoxydable
- Alliages et métaux spéciaux
- Par lubrification
- Lubrifié
- Non lubrifié
- Par débit (mètre cube/heure)
- Moins de 10
- 10 à 50
- 50 à 200
- Plus de 200
- Par géographie
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Qatar
- Koweït
- Oman
- Bahreïn
- Turquie
- Reste du Moyen-Orient
- Afrique
- Nigeria
- Égypte
- Algérie
- Afrique du Sud
- Kenya
- Reste de l'Afrique
- Moyen-Orient
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte de la demande pour les industries qui consomment ces pompes au Moyen-Orient et en Afrique, puis par la cartographie de la manière dont les pompes sont spécifiées et achetées dans chaque usage final. Nous nous sommes appuyés sur des sources publiques telles que les statistiques commerciales UN Comtrade, la Banque mondiale, l'OPEP et les ministères nationaux de l'énergie, ainsi que sur les rapports des autorités et services publics de l'eau. Pour les vérifications croisées de l'activité industrielle, nous avons également consulté des sources telles que les statistiques minières de l'USGS, FAOSTAT pour le contexte de la transformation alimentaire, et des articles d'ingénierie et de matériaux évalués par des pairs afin de comprendre les schémas courants de sélection des pompes.
Du côté de l'offre, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs, les portails d'appels d'offres et les annonces de projets afin de comprendre où progressaient les nouvelles installations et les extensions. Lorsque les rapports publics étaient insuffisants, certains abonnements payants pour les données financières et de renseignement d'entreprises, les contrats et appels d'offres, les données d'import-export au niveau des expéditions, et les bases de données de brevets ont été utilisés pour combler les lacunes. Les sources mentionnées ci-dessus sont illustratives plutôt qu'exhaustives, et nous avons également utilisé d'autres documents et ensembles de données publics pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la vérification de la manière dont les acheteurs spécifient les unités rotatives par rapport aux unités alternatives, ce qui détermine les choix de matériaux (fonte, acier inoxydable et alliages), et comment les besoins en lubrification et en débit varient selon l'industrie de l'utilisateur final. Nous nous sommes entretenus avec des fournisseurs de pompes, des distributeurs, des participants EPC et de grands utilisateurs finaux à travers le Moyen-Orient et l'Afrique afin que les hypothèses sur les fourchettes de prix, les cycles de remplacement et le calendrier des projets puissent être corrigées avant la finalisation du modèle.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 27 % | Dirigeants (CXO) : 12 % |
| Rang intermédiaire : 59 % | Responsables fonctionnels/d'unité : 41 % |
| Petits acteurs : 14 % | Managers : 47 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit selon une logique descendante et ascendante, où l'activité industrielle et les portefeuilles de projets sont d'abord traduits en un bassin de demande de pompes par industrie d'utilisateur final, puis validés à l'aide de vérifications sélectives auprès des fournisseurs et des canaux de distribution. Du côté descendant, nous avons reconstitué la demande à l'aide d'indicateurs tels que les dépenses d'investissement dans le pétrole et le gaz et les ajouts d'installations, l'expansion de la capacité de traitement de l'eau et des eaux usées, la production minière et les nouveaux projets miniers, ainsi que les ajouts de fabrication dans la chimie et la transformation alimentaire, qui sont ensuite ajustés en fonction de l'intensité typique d'utilisation des pompes par application.
Pour garder des totaux réalistes, nous avons corroboré le résultat avec des approximations ascendantes utilisant des fourchettes de prix échantillonnées par principe de pompe, le nombre typique d'unités par type de projet, et les schémas d'expédition des distributeurs observés dans les flux commerciaux et les appels d'offres. Les données ayant significativement façonné le modèle comprennent la répartition entre unités rotatives et alternatives, le mix de débit (par exemple, moins de 10 m3/h contre plus de 200 m3/h), le mix de matériaux comme indicateur des applications à service sévère, et le calendrier de la demande de remplacement dans les services publics et les usines de traitement. Les prévisions ont été produites à l'aide d'une analyse de scénarios, où les hypothèses de base sur l'attribution des projets, le calendrier des devises et la répercussion des coûts des intrants ont été examinées avec les répondants primaires. Les poches de données limitées dans les pays plus petits ont été traitées à l'aide de ratios proxy issus de structures d'usage final similaires, puis revérifiées avec les retours locaux.
Validation des données et cycle de mise à jour
Les résultats ont été validés par de multiples vérifications afin que les totaux reflètent le comportement réel du marché. Nous avons comparé la demande modélisée à des signaux indépendants tels que l'intensité des importations pour les principales catégories de pompes, les niveaux d'activité des appels d'offres, et les calendriers connus de mise en service de projets, puis nous avons examiné les écarts importants pays par pays. Les valeurs aberrantes ont été signalées, les hypothèses ont été revues, et les répondants ont été recontactés lorsque l'écart ne pouvait être expliqué par le périmètre ou le calendrier.
Avant validation finale, le modèle et ses données d'entrée font l'objet de revues d'analystes par étapes, portant sur les vérifications arithmétiques, la logique des parts et la cohérence entre les usages finaux et les principes de pompe. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants tels que des retards majeurs de projets, des changements commerciaux liés aux sanctions ou des mouvements soudains de devises modifient sensiblement la demande. Juste avant la livraison, nous effectuons une dernière revue afin de garantir que les clients reçoivent la vision la plus récente.
Taille du marché des pompes volumétriques au Moyen-Orient et en Afrique selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour les pompes volumétriques en région MEA peuvent varier même lorsque le sujet semble identique, car la ligne de périmètre est tracée différemment et les signaux de demande utilisés pour la validation ne sont pas les mêmes. Des différences apparaissent également lorsqu'une estimation s'appuie fortement sur les expéditions, tandis qu'une autre s'appuie sur les annonces de projets, qui peuvent être à un stade précoce et pas entièrement converties en approvisionnement.
Les principaux écarts proviennent généralement du fait que l'estimation ne comptabilise que la valeur des ventes de pompes ou ajoute également les services et pièces détachées, de la manière dont les catégories rotatives et alternatives sont cartographiées, et du fait que le mix géographique se limite à certains marchés du Golfe ou couvre l'ensemble du Moyen-Orient et de l'Afrique. Le calendrier de conversion des devises, la progression supposée des prix par type de matériau, et la fréquence d'actualisation après des glissements majeurs de projets peuvent également faire varier le chiffre de manière notable, à la hausse comme à la baisse.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 562,27 millions USD (2025) | |
| Association sectorielle A | 610,00 millions USD (2025) | Regroupe souvent les services et pièces détachées d'après-vente des pompes avec les ventes de pompes neuves, et peut surestimer la demande dans les années où les cycles de maintenance planifiée sont supposés se convertir pleinement. |
| Cabinet de conseil régional B | 520,00 millions USD (2025) | Restreint généralement la couverture à certains pays du Moyen-Orient et applique des taux de conversion de projets conservateurs, ce qui peut sous-estimer les commandes liées à l'eau et à l'exploitation minière en Afrique. |
L'écart entre les chiffres s'explique principalement par le regroupement des services, la manière dont le calendrier des projets est traité, et le fait que l'Afrique soit pleinement représentée ou non dans le bassin de demande. Lorsque le modèle ne comptabilise que les ventes de pompes neuves et est recoupé avec les appels d'offres, les flux d'importation et les développements d'usages finaux, cela permet de maintenir la valeur de 2025 plus proche de la demande exécutable, comme le fait Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des pompes à déplacement positif au Moyen-Orient et en Afrique en 2031 ?
Le marché devrait atteindre 684,02 millions USD d'ici 2031, progressant à un TCAC de 3,32 % à partir de 2026.
Quel principe de déplacement devrait croître le plus rapidement dans la région ?
Les pompes péristaltiques sont en passe d'atteindre un TCAC de 3,67 % jusqu'en 2031 grâce à une forte demande dans les applications pharmaceutiques et alimentaires.
Pourquoi les pompes non lubrifiées gagnent-elles en popularité ?
Elles éliminent le risque de contamination par l'huile et réduisent la maintenance, les rendant attractives pour les secteurs pharmaceutiques, la transformation alimentaire et les installations solaires éloignées hors réseau.
Quel est le principal risque susceptible de ralentir la croissance du marché ?
La prolifération de pièces de rechange contrefaites compromet la fiabilité des équipements et érode la confiance des utilisateurs, en particulier sur les marchés sensibles aux prix.
Dernière mise à jour de la page le:



