
Marktgröße und Marktanteil für Kreiselpumpen im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 2.94 Milliarden US-Dollar |
| Marktgröße (2031) | 3.66 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.48 % |
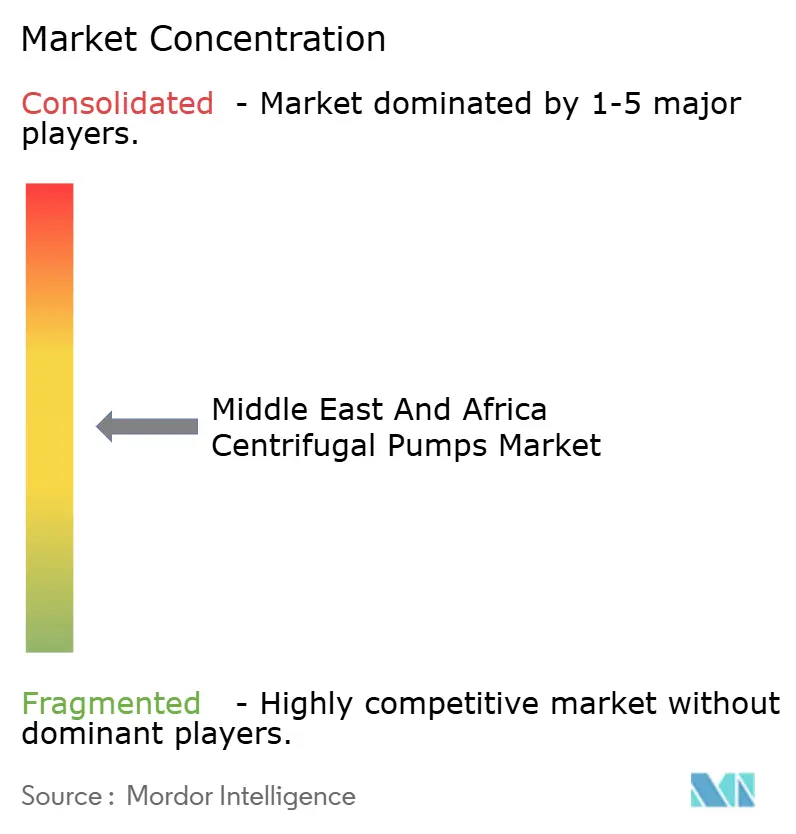
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kreiselpumpen im Nahen Osten und Afrika von Mordor Intelligence
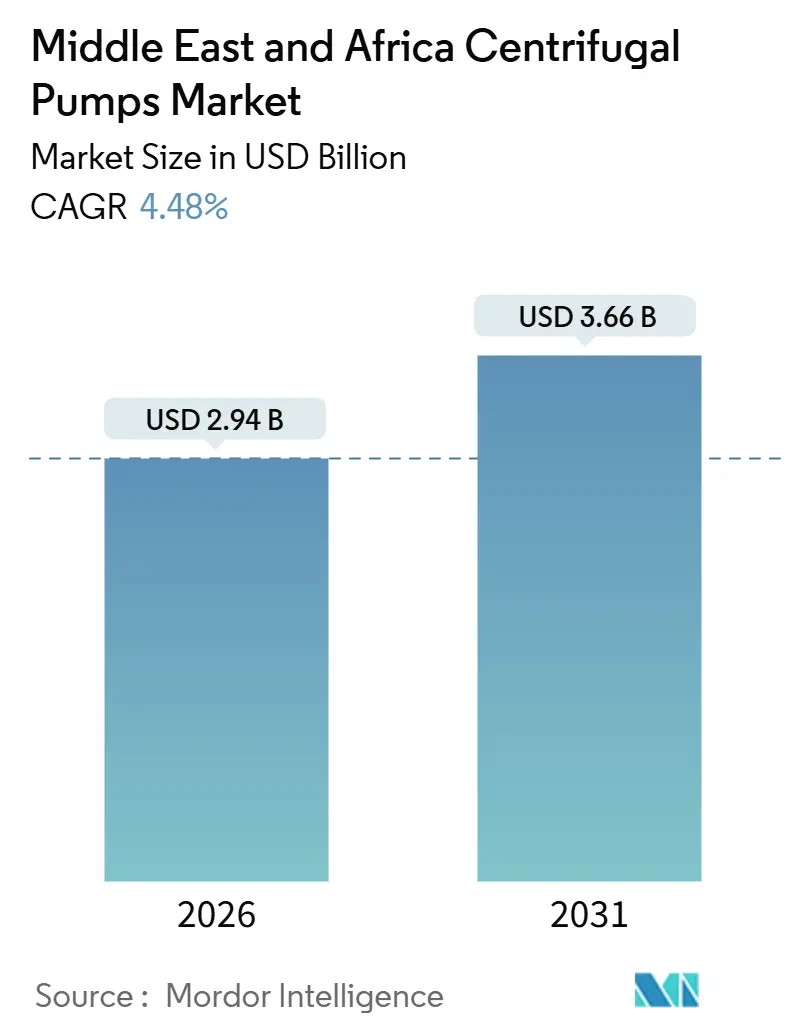
Die Marktgröße für Kreiselpumpen im Nahen Osten und Afrika beträgt im Jahr 2026 USD 2,94 Milliarden und wird voraussichtlich bis 2031 USD 3,66 Milliarden erreichen, was einer CAGR von 4,48 % über den Prognosezeitraum entspricht. Steigende Investitionen in die Entsalzung, Ziele zur Wiederverwendung von Abwasser und Expansionen in der Mineralaufbereitung erhöhen gemeinsam die Grundnachfrage nach technisch ausgelegten Pumpen in der gesamten Region. Staatliche Lokalisierungsvorschriften in Saudi-Arabien und den Vereinigten Arabischen Emiraten verkürzen Lieferzyklen und veranlassen Käufer, Anbieter mit regionaler Montagekapazität zu bevorzugen. Nachhaltigkeitspolitiken, einschließlich Energieeffizienzanforderungen und Lebenszykluskohlenstoffprüfungen, ermutigen Betreiber zur Spezifikation von Premium-Hydraulik und drehzahlvariablen Antrieben. Gleichzeitig belasten Nickelspreisschwankungen und gefälschte Ersatzteile weiterhin Margen und Zuverlässigkeit, was Endverbraucher dazu veranlasst, Lieferanten mit robusten Qualitätssicherungsprogrammen zu bevorzugen. Diese Gegensätze zusammen begründen einen widerstandsfähigen Kreiselpumpenmarkt, der selbst bei gelegentlicher Volatilität im Rohstoffzyklus expandieren wird.
Wichtigste Erkenntnisse des Berichts
- Nach Strömungstyp hielten Radialströmungsbauarten im Jahr 2025 einen Marktanteil von 54,67 % am Kreiselpumpenmarkt im Nahen Osten und Afrika, während Mischströmungseinheiten bis 2031 mit einer CAGR von 5,07 % vorrücken.
- Nach Anzahl der Stufen beherrschten einstufige Pumpen im Jahr 2025 einen Marktanteil von 62,31 % am Kreiselpumpenmarkt im Nahen Osten und Afrika; mehrstufige Konfigurationen werden voraussichtlich bis 2031 mit einer CAGR von 4,86 % wachsen.
- Nach Endverbraucherbranche entfiel auf Öl und Gas im Jahr 2025 ein Marktanteil von 39,78 % am Kreiselpumpenmarkt im Nahen Osten und Afrika, doch Wasser- und Abwasseranwendungen expandieren den Kreiselpumpenmarkt mit einer raschen CAGR von 10,13 % bis 2031.
- Nach Kapazitätsbereich entfielen auf mittelgroße Einheiten im Jahr 2025 46,77 % der Installationen, während großvolumige Modelle über 5.000 gpm im Kreiselpumpenmarkt mit einer CAGR von 5,21 % zunehmen.
- Nach Material führte Edelstahl mit 47,89 % des Umsatzes im Jahr 2025, doch Bronze ist positioniert, mit einer CAGR von 5,27 % am schnellsten zu wachsen, und verändert den Kreiselpumpenmarkt in Richtung Legierungsdiversifizierung.
- Nach Geografie trug der Nahe Osten 28,16 % des Wertes im Jahr 2025 bei; Afrika schreitet mit einer gesunden CAGR von 4,82 % voran und weitet seine Rolle im Kreiselpumpenmarkt bis 2031 aus.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Rapide Industrialisierung und Urbanisierungsschub | +0.9% | Kernregion Naher Osten, Ausstrahlungseffekte auf Nordafrika | Mittelfristig (2–4 Jahre) |
| Steigende Investitionen in die städtische Abwasserbehandlung | +1.1% | Saudi-Arabien, Vereinigte Arabische Emirate, Kuwait, Südafrika | Langfristig (≥ 4 Jahre) |
| Ausbau von Entsalzungsprojekten in Golfstaaten | +1.3% | Saudi-Arabien, Vereinigte Arabische Emirate, Oman, Katar | Mittelfristig (2–4 Jahre) |
| Beschleunigte Bergbauprojekte im afrikanischen Kupfergürtel | +0.7% | Demokratische Republik Kongo, Sambia, Südafrika | Langfristig (≥ 4 Jahre) |
| Staatlich geführte Kapazitätserweiterungen in Öl und Gas | +0.6% | Saudi-Arabien, Vereinigte Arabische Emirate, Irak, Oman | Kurzfristig (≤ 2 Jahre) |
| Anreize für lokale Herstellung von Pumpenkomponenten | +0.4% | Saudi-Arabien, Vereinigte Arabische Emirate | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rapide Industrialisierung und Urbanisierungsschub
Stadtbewohner machen bereits 89 % der Bevölkerung des Golfkooperationsrats aus, eine Dichte, die Kommunen zwingt, jährlich schätzungsweise 12.000–15.000 neue Einheiten für Trinkwasser-, Abwasserbehandlungs- und Brandschutzanlagen in Auftrag zu geben.[1]Abteilung für Wirtschaftliche und Soziale Angelegenheiten der Vereinten Nationen, "Weltaussichten zur Urbanisierung," un.org Megaprojekte wie NEOM in Saudi-Arabien und Ägyptens Neue Verwaltungshauptstadt integrieren hocheffiziente Kreiselpumpen mit einer Nennleistung von über 3.000 gpm in Entsalzungs- und Übertragungsschleifen. Fernwärme, Tiefkellenentwässerung und NFPA-20-konforme Brandschutzsysteme fügen weitere Nachfrageschichten hinzu. Planer spezifizieren zunehmend drehzahlvariable Antriebe und korrosionsbeständige Legierungen, um Energieverbrauch und chloridreiche Bedingungen zu bewältigen. Insgesamt verankern diese Stadtbauprogramme eine langfristige Pipeline wiederkehrender Aufträge, die den Kreiselpumpenmarkt im Nahen Osten und Afrika sowohl in der Basislastinfrastruktur als auch in Nebendienstleistungen stärken.
Steigende Investitionen in die städtische Abwasserbehandlung
Die Nationale Wassergesellschaft Saudi-Arabiens leitet USD 21 Milliarden in die Erhöhung des Abwasserdurchsatzes auf 8,2 Millionen m³/Tag bis 2030.[2]Nationale Wassergesellschaft, "Strategischer Plan zur Abwasserausweitung," nwc.com.sa Kuwaits USD-2,4-Milliarden-Aufrüstung in Sulaibiya und Südafrikas ZAR-3,2-Milliarden-Sanierungen in Gauteng unterstreichen eine regionweite Verlagerung hin zu höheren Behandlungsstandards. Projekte bevorzugen nun Membranbioreaktor- oder Umkehrosmose-Polierung, die beide Niederimpuls-, abrasionsbeständige Kreiselpumpen mit benetzten Teilen aus Edelstahl oder Duplexstahl erfordern. Frequenzumrichter sind Standard und senken den Energieverbrauch um 20 %–30 %, während sie die ISO-50001-Anforderungen erfüllen. Da Versorgungsunternehmen 70-%-Wasserwiederverwendungsziele anstreben, gewinnt der Kreiselpumpenmarkt im Nahen Osten und Afrika Zugang zu langfristigen Betriebs- und Wartungsverträgen, was den lebenslangen Umsatz pro Installation erhöht.
Ausbau von Entsalzungsprojekten in Golfstaaten
Die Vereinigten Arabischen Emirate brachten 2024 eine Umkehrosmosekapazität von 909 Millionen IGD in Betrieb, angeführt von der Anlage Taweelah mit 200 Millionen GPD, die allein mehr als 150 Hochdruck-Mehrstufenpumpen beherbergt. Saudi-Arabiens USD-1,8-Milliarden-Projekt Yanbu-4 und Omans Salalah-Projekte spiegeln sich gegenseitig in ihrem Ausmaß wider, wobei beide Effizienzen über 82 % und Lebenszykluskohlenstoffangaben verlangen. Anbieter, die Bronze- oder Duplex-Alternativen mit verbesserter Kavitationsbeständigkeit anbieten, haben größere Auftragsbücher gesichert. Energierückgewinnungsgeräte in Verbindung mit präziser Hydraulik drängen Käufer zu Premium-Laufradprofilen und engeren Fertigungstoleranzen, was den Einheitswert vervielfacht. Die Entsalzung ist daher der einzige stärkste strukturelle Treiber des Kreiselpumpenmarktes bis zur Mitte des Jahrzehnts.
Beschleunigte Bergbauprojekte im afrikanischen Kupfergürtel
Ivanhoe Mines, Barrick Gold und Anglo American haben gemeinsam Milliarden von Dollar investiert, um den Konzentratordurchsatz in der Demokratischen Republik Kongo, Sambia und Südafrika zu erweitern, und erschließen damit zwischen 2024 und 2028 Nachfrage für mehr als 100 zusätzliche Hochdruckschlammkreiselpumpen.[3]Ivanhoe Mines, "Kamoa-Kakula Phase-3-Erweiterung," ivanhoemines.com Gehäuse aus Hartguss und mit Elastomer ausgekleidete Gehäuse sind erforderlich, um Siliziumdioxidanteile von mehr als 15 Gewichtsprozent zu widerstehen, was die durchschnittlichen Verkaufspreise in die Höhe treibt. Entwässerungstiefen von mehr als 400 m erfordern mehrstufige vertikale Turbinenbaumodelle mit Bronzeschalen, um Kavitation während der Wiederanlaufzyklen zu mindern. Da Kupfer über USD 9.000/t gehandelt wird, bleiben Beschaffungsbudgets gesund und sichern einen stetigen Zustrom in den Kreiselpumpenmarkt im Nahen Osten und Afrika, der ihn gegen zyklische Schwäche andernorts abpuffert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Kavitation und Ansaugversagen bei Tiefbrunneninstallationen | -0.5% | Saudi-Arabien, Vereinigte Arabische Emirate, Oman (Tiefgrundwasserzonen) | Kurzfristig (≤ 2 Jahre) |
| Chemische Kompatibilitätsbeschränkungen mit Sauergas-Rohölen | -0.4% | Irak, Oman, Saudi-Arabien (Sauergas-Felder) | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Edelstahl- und Legierungseingangsmaterialien | -0.3% | Global, akut in importabhängigen Märkten | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Lieferkette für gefälschte Ersatzteile | -0.2% | Afrika, Sekundärmärkte im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kavitation und Ansaugversagen bei Tiefbrunneninstallationen
Statische Förderhöhen über 300 m in Saudi-Arabiens fossilen Grundwasserzonen erzeugen niedrigen Saugdruck, der Dampfblasen auslöst, die Laufräder erodieren und die Effizienz innerhalb eines halben Jahres um bis zu 25 % verringern. Ähnliche Probleme in den Al-Ain-Brunnen der Vereinigten Arabischen Emirate erforderten Nachrüstungen mit Frequenzumrichtern und Vakuumansaugsystemen zu zusätzlichen Kosten von USD 8.000–12.000 pro Standort. Horizontale Brandwasserpumpen verfehlen auch Anlaufziele, wenn Luftblasen in Ansaugleitungen verbleiben und die NFPA-Konformität gefährden. Obwohl selbstansaugende Bauformen und Zustandsüberwachung die Ausfallraten halbieren können, verlangsamt der zusätzliche Kapitalaufwand die Übernahme bei budgetbeschränkten Betreibern und verwässert den Schwung des Kreiselpumpenmarktes im Nahen Osten und Afrika.
Chemische Kompatibilitätsbeschränkungen mit Sauergas-Rohölen
Schwefelwasserstoffgehalte von über 3.000 ppm in den Superriesenfeldern des Iraks zersetzen Gehäuse aus Kohlenstoffstahl innerhalb von 18 Monaten, während selbst 316L-Edelstahlwellen unter Sulfidspannungen verspröden. Saudi Aramco besteht nun auf Duplex- oder Nickel-Basislegierungen für alle benetzten Teile in Jafurah, was die Einheitspreise um bis zu 60 % anhebt. Die Nachrüstung von Inconel-625-Auflagen im Khazzan-Feld Omans verdoppelte die Revisionsintervalle, fügte jedoch USD 25.000 pro Pumpe hinzu. Die daraus resultierende Kostensteigerung schränkt Budgets für zusätzliche Ausrüstung ein und begrenzt die Expansion des Kreiselpumpenmarktes in Sauergas-Servicebereichen, bis Legierungspreise nachlassen oder alternative Metallurgie entsteht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Strömungstyp:
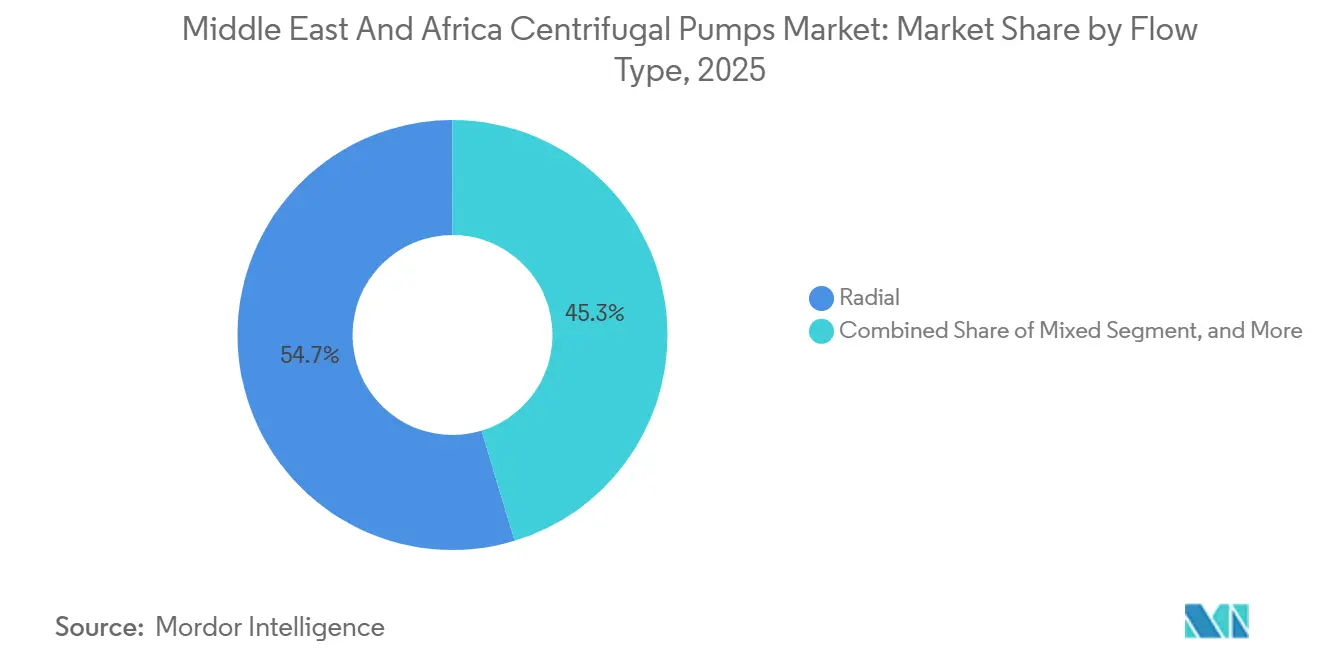
Mischströmungsbauformen überbrücken Volumen und FörderhöheRadialströmungspumpen beherrschten 2025 mit 54,67 % den Kreiselpumpenmarkt im Nahen Osten und Afrika, dank solider Zugkraft in kommunalen Netzen und HVAC-Kühlkreisläufen, wo Förderhöhen selten 150 ft übersteigen. Ihre unkomplizierte Hydraulik, breite Lieferantenbasis und Kompatibilität mit drehzahlvariablen Antrieben stärken den Beschaffungskomfort. Mischströmungskonfigurationen verzeichnen jedoch bis 2031 eine CAGR von 5,07 %, da Bergbauunternehmen Schlammkreisläufe mit Hybridlaufrädern nachrüsten, die 20 %–30 % Feststoffe ohne Effizienzverlust tolerieren. Die Kamoa-Kakula-Erweiterung in der Demokratischen Republik Kongo ist typisch für diese Verlagerung und spezifiziert Dutzende von Mischströmungseinheiten für den Tailings-Abfluss.
Der niedrigere Mindest-Zulaufdruckbedarf der Bauform reduziert die Ausgrabungstiefe bei Neubauten von Pumpenstationen, ein entscheidender Vorteil in Afrikas flachen Grundwassertafeln. Die Veröffentlichung eines halboffenen Laufrads durch Flowserve im Jahr 2024 verlängert die Wartungsintervalle weiter auf sechs Monate. Radialpumpen behalten ihre Dominanz bei der Hochdruckentsalzung und erreichen Effizienzen über 80 % bei 1.000 psi, während Axialströmungseinheiten weiterhin Hochwasserschutzprojekte im Nildelta Ägyptens und der Dattelpalmen-Bewässerung Saudi-Arabiens bedienen, wo Durchflüsse 50.000 gpm übersteigen. Insgesamt tragen diese Muster einen ausgewogenen, aber sich entwickelnden Kreiselpumpenmarkt im Nahen Osten und Afrika, in dem die Mischströmungstechnologie eine wachsende, hochmargige Nische erschließt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anzahl der Stufen:
Mehrstufige Einheiten steigen mit dem DruckbedarfEinstufige Bauformen machten 2025 mit 62,31 % den Kreiselpumpenmarkt aus, da ihre Einfachheit die Mehrheit der Gebäudedienstleistungs- und kommunalen Wasseranwendungen erfüllt. Mehrstufige Modelle schreiten jedoch mit einer CAGR von 4,86 % voran, angetrieben durch Saudi-Arabiens Jafurah-Feld, wo 18-stufige Tonnenpumpen 8.000-psi-Wasser-Wechsel-Gas-Injektion liefern. Die sechs- bis achtstufigen Pumpen der Entsalzung, die Membranen bei 1.200 psi speisen, stellen einen weiteren Wachstumskanal dar.
Sulzers HiFlux-Diffusor reduzierte die Stufenverluste um 12 % und bietet eine Amortisationszeit von weniger als zwei Jahren für Dauerbetriebsinstallationen. Die rotordynamische Komplexität von mehr als 10 Stufen zwingt OEMs jedoch dazu, Finite-Elemente-Validierung und Feldauswuchten anzubieten. Einstufige Pumpen dominieren weiterhin NFPA-20-Brandschutzsysteme, aber steigende Wolkenkratzer-Höhen könnten Präferenzen zugunsten zweistufiger Spiralgehäusepumpen verschieben, die bei 150 % der Nennkapazität Förderhöhen aufrechterhalten. Vorerst balanciert der Kreiselpumpenmarkt im Nahen Osten und Afrika reife einstufige Volumina mit hochwertigem Wachstum im mehrstufigen Bereich.
Nach Endverbraucherbranche:
Das Wassersegment drängt nach vorneÖl und Gas behielt 2025 einen Anteil von 39,78 %, aufgrund hochwertiger vorgelagerter Projekte, die Pumpen, Kompressoren und Separatoren bündeln. Dennoch wächst das Wasser- und Abwassersegment mit einer auffälligen CAGR von 10,13 %, gestützt durch die 70-%-Wiederverwendungsziele der Golfstaaten und mehr als 5 Millionen m³/Tag Entsalzungskapazität im Bau. Kommunale Versorgungsunternehmen vergeben mehrjährige Serviceverträge, die Aftermarket-Umsätze sichern und die Lebenszykluskosten um 20 % senken.
Bergbau ist die nächste Wachstumsnische, wobei Kupfergürtel abrasionsbeständige Schlammkreiselpumpen verlangen. Gleichzeitig übernehmen Lebensmittel- und Getränkeeinrichtungen, wie Coca-Cola Beverages Africas neue Anlage in Namibia, Hygienepumpen, die 20 %–30 % Aufschläge erzielen. Pharmazeutische und Stromerzeugungsanwendungen fügen Spezialanwendungen hinzu, die FDA-konforme Elastomere und Hochtemperaturmetallurgie erfordern. Obwohl die Bauentwässerung zyklische Spitzen bringt, die auf Megaprojektzeitpläne abgestimmt sind, führt sie auch Vermietungserlösmodelle ein und erweitert die Servicedimension des Kreiselpumpenmarktes im Nahen Osten und Afrika.
Nach Kapazitätsbereich:
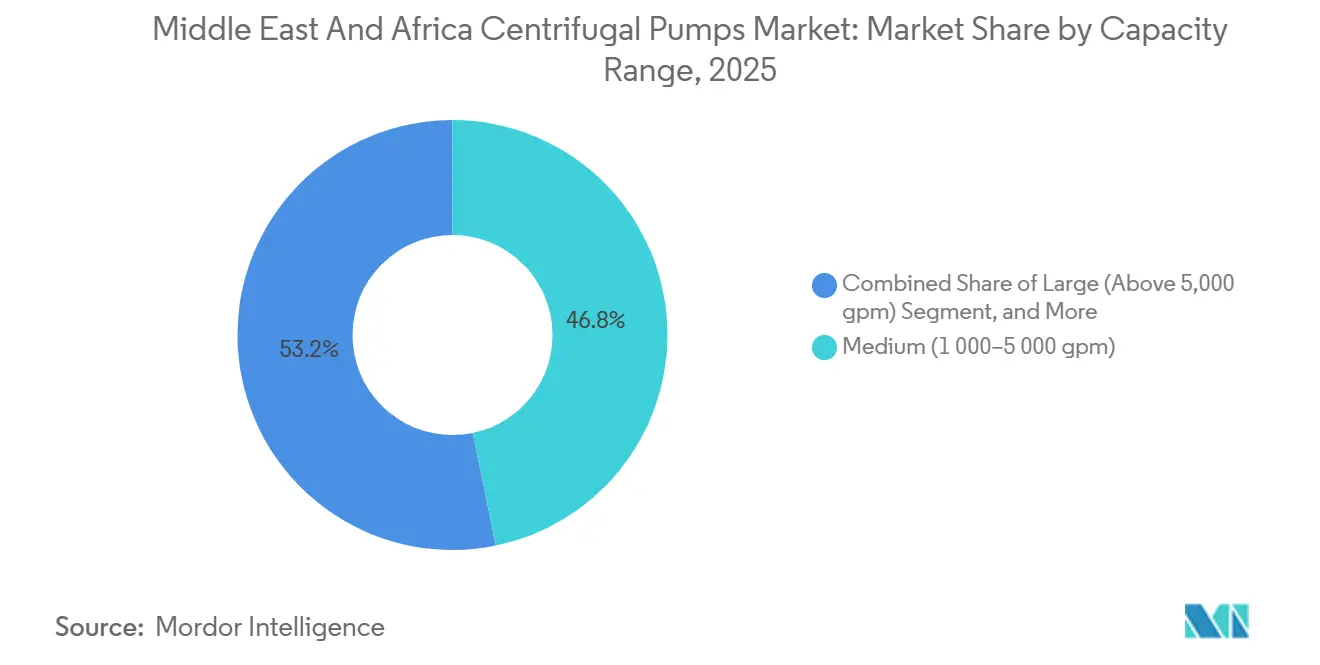
Megaprojekte bevorzugen großvolumige EinheitenMittelgroße Kreiselpumpen zwischen 1.000 und 5.000 gpm deckten 2025 46,77 % der Installationen ab, dank standardisierter Motorgrößen und handhabbarer Tiefbauarbeiten. Größere Modelle über 5.000 gpm wachsen mit einer CAGR von 5,21 %, angetrieben durch die 10.000-gpm-Meerwasseransaugungen der Taweelah-Anlage der Vereinigten Arabischen Emirate und Sambias saisonale Bergwerksentwässerung in der Regenzeit. Skid-montierte Pakete im Bereich von 1.000–2.000 gpm verkürzen die Inbetriebnahmezeit von acht auf drei Wochen, was periurbane Schnellprojekte anspricht.
Klein- und Mikropumpen füllen Präzisionsrollen in Laboren und Sanitärkreisläufen aus und profitieren von Permanentmagnetmotoren, die den Stromverbrauch um 30 %–40 % senken. Bei großvolumigen Pumpen werden Schwingungsisolierung und computergestützte Modellierung entscheidend, um innerhalb der ISO-10816-Grenzen zu bleiben. Xylems Übernahme von Evoqua stärkte seine Präsenz in diesem hochdurchsatzintensiven Segment und positioniert das Unternehmen, um größere Anteile am Kreiselpumpenmarkt im Nahen Osten und Afrika zu gewinnen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Bronze gewinnt in korrosiven Anwendungen wieder an BeliebtheitEdelstahl behielt 2025 einen Anteil von 47,89 %, da er Lebensmittel-, Pharma- und Entsalzungsstandards erfüllt und zuverlässige Chlorid-Spannungsrissbeständigkeit bietet. Bronze ist jedoch auf dem schnellsten Aufstieg positioniert, mit einer CAGR von 5,27 %, unterstützt durch Daten, die zeigen, dass Aluminiumbronze-Legierungen die Revisionsintervalle bei nachgerüsteten Entsalzungsanlagen um 30 % verlängern. Das Salalah-Projekt 2024 bestätigte diese Gewinne durch Verlängerung der Betriebsdauer von 18 auf 30 Monate bei einem 25 % höheren Kaufpreis.
Nickelvolatilität zwischen USD 16.000/t und USD 20.000/t komprimierte die Margen der Edelstahllieferanten um 200–300 Basispunkte und veranlasste Käufer, wo möglich Duplex oder Bronze zu bevorzugen.
Geografische Analyse
Markt für Kreiselpumpen im Nahen Osten
Der Nahe Osten erwirtschaftete 28,16 % des Umsatzes im Jahr 2025, gestützt durch das Portfolio des Public Investment Fund Saudi-Arabiens im Wert von 1,2 Billionen USD sowie den industriellen Diversifizierungsplan der VAE. Lokalisierungsinitiativen wie Saudi T'AZEEZ und UAE NUSANED veranlassten OEMs, Montagezentren in Riad und Dubai einzurichten, wodurch die Lieferzeiten von 16 Wochen auf 8 Wochen verkürzt und die Widerstandsfähigkeit des regionalen Marktes für Kreiselpumpen gestärkt wurde.
Markt für Kreiselpumpen in Afrika
Afrika, das mit einem CAGR von 4,82 % wächst, wird durch Erweiterungen im Kupfergürtel angetrieben, wo Ivanhoe Mines plant, die Produktion bis 2028 zu verdoppeln, was Hochdruck-Schlammpumpen für neue Aufbereitungsanlagen erfordert. Rand Water in Südafrika stellte 3,2 Milliarden ZAR für die Modernisierung von Pumpstationen bereit, um das Versorgungsnetz in Gauteng zu erneuern und Aftermarket-Umsatzströme zu sichern. Die Sonderwirtschaftszone des Suezkanals in Ägypten zog im Jahr 2024 ausländische Direktinvestitionen in Höhe von 2,1 Milliarden USD an, wobei mehrere Pumpenhersteller Montagestandorte sondieren, die das Zollrisiko absichern.
MEA-Markt für Kreiselpumpen
Nischenmärkte in der übrigen Region, wie der Sauergas-Betrieb im irakischen Rumaila-Feld und der Ausbau der Geothermie in Kenia, treiben die Nachfrage nach hochlegierten Hochtemperaturvarianten an. Lokale Beschaffungsvorschriften, darunter die 70-%-Schwelle der südafrikanischen Mining Charter, verpflichten OEMs dazu, Gussteile und Bearbeitungsleistungen lokal zu beziehen, was den inländischen Wertschöpfungsanteil des Marktes für Kreiselpumpen im Nahen Osten und Afrika im Laufe der Zeit steigert. Diese landesweiten Initiativen kalibrieren die Lieferketten schrittweise in Richtung einer hybriden global-regionalen Struktur um.
Regulatorisches Umfeld
Die Beschaffung von Kreiselpumpen im Nahen Osten und in Afrika ist eng an technische Standards der Öl- und Gasindustrie gebunden, wobei API 610 (abgestimmt auf ISO 13709) eine zentrale Referenz für Erdöl-, Petrochemie- und Erdgasanwendungen darstellt. Im Golf unterstützt die Gulf Standardization Organization die regionale Standardisierung durch Übernahmen wie GSO ISO 13709, was die Harmonisierung der Compliance-Anforderungen für sowohl importierte als auch lokal montierte Pumpenaggregate erleichtert, die von nationalen Ölgesellschaften und EPC-Unternehmen genutzt werden.
Für die käuferseitige Qualitätssteuerung wird zunehmend die IOGP-Spezifikation S-615 (Ausgabe Dezember 2025) verwendet, um Konformitätsbewertungsstufen, Prüfumfang und Dokumentationsanforderungen für Kreiselpumpen festzulegen, die in Upstream- und Midstream-Projekte eingekauft werden. Betreiberspezifikationen wie die technischen Anforderungen von ADNOC verschärfen zusätzlich die Erwartungen an Rückverfolgbarkeit, Prüfung und Dokumentation für Pumpen im kritischen Einsatz und zugehörige Aggregate.
Wertschöpfungskettenanalyse
Die regionale Wertschöpfungskette reicht von Guss- und Metallurgie-Inputs (Edelstahl, Duplex, Bronze, Hartguss) über Bearbeitung und Fertigung, hydraulisches Design, Montage, Prüfung und Verpackung bis hin zu EPC- und Vertriebskanälen für Versorgungsunternehmen, Öl- und Gasbetreiber, Bergbauunternehmen und Industrieanwender. Die Qualifizierung nach API 610 und kundenspezifischen Anforderungen bleibt ein zentrales Gate bei der Beschaffung, wobei Konformitätsbewertungen und Dokumentationspakete nach IOGP-S-615-Art die Lieferantenauswahl und den Umfang der Drittprüfung beeinflussen.
Nach der Installation stellen Lebenszyklusdienstleistungen und Aftermarket-Lieferungen (Dichtungen, Lager, Laufräder, Verschleißringe, Hülsen und korrosionsbeständige Beschichtungen) einen wesentlichen Wertschöpfungspool dar. Lokalisierte Servicezentren und Fernunterstützungsmodelle unterstützen diesen Wandel. So zeigen beispielsweise Lebenszyklusverträge im Zusammenhang mit großen Gasprojekten in Nigeria, wie OEMs zunehmend Wartung, Reparatur und digitale Überwachungsdienste bündeln und die Wertschöpfungskette hin zu langfristiger Unterstützung statt einmaliger Ausrüstungslieferung verschieben.
Wettbewerbslandschaft
Der Kreiselpumpenmarkt im Nahen Osten und Afrika zeigt eine moderate Konzentration. Globale OEMs wie Flowserve, KSB, Sulzer und Grundfos nutzen jahrzehntelange Lieferantenakkreditierungen bei Saudi Aramco, ADNOC und Versorgungsunternehmen, die strenge API-610- und ISO-9001-Benchmarks vorschreiben. Flowserves Lieferung von 400 Pumpen für das Jafurah-Projekt veranschaulicht die Beständigkeit solcher Qualifikationen. Lokalisierungsanreize wie iktva drängen multinationale Unternehmen dazu, regionalen Fußabdrücke zu vertiefen, während mittelständische Akteure, die in Montageanlagen investieren können, Ausschreibungsvorteile gewinnen.
Chinesische Herausforderer Sanlian Pump und Leo Group unterbieten Preise um 30 %–40 % und haben in Afrikas kommunalen Ausschreibungen bis zu 15 % Anteil gewonnen, doch kürzere mittlere Ausfallzeiten und spärliche Servicenetzwerke dämpfen eine breitere Übernahme. Technologie entwickelt sich zu einem Keil: Das IoT-fähige Portfolio von Grundfos reduziert Ausfallzeiten um 25 % und erzielt Aufschläge von 10 %–15 %, während die Amortisation innerhalb von 2 Jahren sichergestellt wird. Qualitätslücken bestehen; Prüfungen zeigen, dass 20 %–25 % der installierten Einheiten keine rückverfolgbaren Werksatteste besitzen, was Garantie- und Versicherungsabdeckung erschwert.
Strategische Konsolidierung verändert das Feld. Xylems USD-7,5-Milliarden-Übernahme von Evoqua erweiterte seine Reichweite in der Abwasserbehandlung, während Pentairs parallele Bewegung Expertise in der Prozesswasserbehandlung konsolidierte. Emersons USD-100-Millionen-SPARK-Werk in Saudi-Arabien signalisiert weitere Lokalisierung unter Automationsriesen. Insgesamt hängt der Wettbewerb von einer Kombination aus lokalisierter Fertigung, digitaler Differenzierung und Lebenszyklus-Servicekapazität ab.
Marktführer der Kreiselpumpenbranche im Nahen Osten und Afrika
Baker Hughes Company
Flowserve Corporation
Schlumberger Limited
The Weir Group plc
Xylem Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kreiselpumpen im Nahen Osten und Afrika
- Baker Hughes Company
- Ebara Pumps Middle East FZE
- Flowserve Corporation
- KSB Middle East FZE
- Ruhrpumpen Group
- Schlumberger Limited
- Parker Hannifin Corp
- The Weir Group plc
- Dover Corporation
- Xylem Inc
- Sulzer Ltd
- Grundfos Gulf Distribution
- Kirloskar Brothers Ltd
- Torishima Pump Mfg Co Ltd
- Pentair plc
- Wilo Middle East FZE
- Atlas Copco AB
- SPX FLOW Inc
- Tsurumi Manufacturing Co Ltd
- Franklin Electric Co Inc
Lesen Sie die Analyse der Kreiselpumpen im Nahen Osten und Afrika-Unternehmen

Marktchancen und Zukunftsaussichten
Langfristige Servicevertragsvergaben erweitern den Freiraum für Kreiselpumpen-OEMs und Servicespezialisten, die Betriebszeit, Ersatzteilverfügbarkeit und digitale Diagnostik über verteilte Anlagen hinweg liefern können. Ein deutlicher Beleg ist, dass Baker Hughes im Juni 2026 Aufträge für Lebenszyklusdienstleistungen in Nigeria erhielt (ANOH-Gasverarbeitungsanlage), neben einer 13-jährigen Servicevereinbarung im Zusammenhang mit NLNG Train 7 im Juni 2026, die beide zeigen, wie sich Betreiber zu mehrjähriger Unterstützung für kritische rotierende Ausrüstung und zugehörige Pumpeninfrastruktur verpflichten.
Dekarbonisierungsbezogene Gasprojekte und Entwicklungen im Bereich der Kohlenstoffabscheidung im Golf und in Afrika schaffen ebenfalls Raum für hochintegre Pumpenzüge, Dichtungssysteme und technische Pakete, die strenge Spezifikationen und Qualitätssicherung erfüllen müssen. Im ersten Quartal 2026 gemeldete Verträge für Entwicklungen im Zusammenhang mit QatarEnergy LNG, einschließlich Ausrüstung für Anlagen zur Kohlenstoffabscheidung und -transport, deuten auf eine anhaltende Nachfrage nach Lieferanten hin, die API-konforme Produktfähigkeit mit Lokalisierung, Dokumentationsstrenge und Feldservice-Umsetzung im Nahen Osten und in Afrika verbinden.
Recent Industry Developments in Markt für Kreiselpumpen im Nahen Osten und Afrika
- Juni 2026: Baker Hughes erhielt eine bedeutende langfristige Servicevereinbarung mit der ANOH Gas Processing Company für die ANOH-Gasverarbeitungsanlage in Nigeria, die Ausrüstungswartung, Reparaturdienste und iCenter-Digitaldienste für Turbomaschinen und pumpenbezogene Infrastruktur umfasst. Der Deal erweitert die Lebenszyklusdienstleistungen für Nigerias Gasverarbeitungsprojekt und integriert digitale Überwachung durch iCenter. Die Vereinbarung verschiebt sich von transaktionaler Lieferung zu integrierten Serviceverträgen mit regionaler digitaler Kompetenz und lokalen Unterstützungsnetzwerken.
- Mai 2026: Weir setzte die Erweiterung seiner installierten Basis von Entwässerungs- und Schlammpumpen im afrikanischen Bergbausektor fort und betonte einen Wertschöpfungskettenansatz sowie digitale Überwachung, um die Pumpenbetriebe für westafrikanische Goldbergbauprojekte risikoärmer zu gestalten. Dies unterstützt den Einsatz von Bergbaupumpen in Afrika sowie digitale Überwachung und Integration der Wertschöpfungskette. Diese Maßnahme stärkt die regionale Präsenz und die servicegetriebene Differenzierung in einem volumenstarken Marktsegment.
- April 2026: Sulzer schloss eine 8-jährige Corporate Procurement Agreement (CPA) mit Aramco ab, um weltweit Kreiselpumpen, Ersatzteile und Aftermarket-Services zu liefern, wobei der erweiterte Industrieknotenpunkt in Riad, Saudi-Arabien, genutzt wird. Der Rahmenvertrag zur Pumpenlieferung und Aftermarket-Betreuung von Aramco unterstützt die Nutzung des regionalen Hubs und langfristige Beschaffung. Die Vereinbarung verbessert die Lokalisierung und steht im Einklang mit Regionalisierungstrends.


Markt für Kreiselpumpen im Nahen Osten und Afrika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die mit Kreiselpumpen erzielt werden, die im Nahen Osten und in Afrika verkauft und geliefert werden, einschließlich gängiger Pumpenkonfigurationen, die zur Förderung von Wasser und industriellen Flüssigkeiten in Versorgungs- und Industrieanlagen verwendet werden.
Umfangsausschlüsse: Die Marktgrößenbestimmung schließt Nicht-Kreiselpumpentypen (wie Verdrängerpumpen) aus und schließt die meisten Aftermarket-Dienstleistungen aus, sofern sie nicht mit der Lieferung neuer Pumpen gebündelt sind.
Übersicht der Segmentierung
- Nach Strömungstyp
- Axial
- Radial
- Gemischt
- Nach Anzahl der Stufen
- Einstufig
- Mehrstufig
- Nach Endverbraucherbranche
- Öl und Gas
- Lebensmittel und Getränke
- Wasser und Abwasser
- Pharmazeutisch
- Energie
- Bau
- Metall und Bergbau
- Andere Endverbraucherbranchen
- Nach Kapazitätsbereich
- Mikro (unter 500 gpm)
- Klein (500–1.000 gpm)
- Mittel (1.000–5.000 gpm)
- Groß (über 5.000 gpm)
- Nach Material
- Grauguss
- Edelstahl
- Bronze
- Andere Materialien
- Nach Geografie
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest Afrikas
- Naher Osten
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit diente dazu, die Nachfragetreiber zu identifizieren, die Pumpenlieferungen und Ersatzzyklen in der gesamten Region zuverlässig beeinflussen. Wir haben öffentliche Quellen wie nationale Statistikbehörden und Energieministerien, Veröffentlichungen von Wasserversorgern und Regulierungsbehörden, die Weltbank, UN-Comtrade-Handelsdaten sowie die Internationale Energieagentur (IEA) herangezogen, die uns halfen, Investitionszyklen in Wasser-, Energie- sowie Upstream- und Downstream-Projekten zu verfolgen.
Auf der Angebots- und Preisseite haben wir zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen und Produktkataloge geprüft, um typische Pumpenleistungsbereiche, Materialien und Bestellmuster zu verstehen. Wo hilfreich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktdaten, Nachrichten und Finanzinformationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene genutzt, um die Abdeckung und den Zeitrahmen wichtiger Projekte zu überprüfen. Die hier aufgeführten Sekundärquellen sind beispielhaft, und viele weitere öffentliche Dokumente wurden geprüft, um Datenlücken zu klären und Annahmen zu validieren.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Überprüfung von Nachfragesignalen aus Wasser- und Abwasserwirtschaft, Öl und Gas, Energie, Chemie und Bergbau, da sich Kaufverhalten und Ersatzzeitpunkte nach Endverwendung unterscheiden. Interviews und Umfragen umfassten die Sichtweisen von Pumpen-OEMs und Vertriebskanälen, EPC- und Projektbeschaffungsteams sowie Anlagenbetreibern, wobei sich die Fragen auf die aktuelle Ausschreibungstätigkeit, Spezifikationsänderungen (Effizienz und Materialien) und realistische ASP-Entwicklungen nach Pumpenklasse konzentrierten. Für diese regionale Studie wurden die Antworten über wichtige Länder des Nahen Ostens und Afrikas ausgeglichen, damit projektbedingte Spitzen die modellierten Gesamtwerte nicht übermäßig beeinflussten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27 % | CXOs: 15 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 28 % |
| Kleinere Akteure: 21 % | Manager: 57 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-Down-Ansatz, bei dem Infrastruktur- und Industrieaktivitätsindikatoren in einen adressierbaren Pumpennachfragepool übersetzt und dann in den Kreiselpumpenanteil für die Region aufgeteilt wurden. Die Ergebnisse wurden anhand selektiver Bottom-Up-Näherungen überprüft, etwa durch stichprobenbasierte ASP-Werte multipliziert mit Stückzahlen nach gängigen Pumpenklassen, sowie Kanalprüfungen bei großen Ausschreibungsveröffentlichungen, bevor die Gesamtwerte angepasst wurden.
Zu den im Modell verwendeten Inputs zählten Kapazitätserweiterungen bei Entsalzung sowie Wasser- und Abwasserwirtschaft, Zeitpläne großer Öl-, Gas- und Raffinerieprojekte, Bau- und Sanierungsaktivitäten in der Stromerzeugung, Import- und Exportströme für Pumpen und Schlüsselkomponenten sowie Verschiebungen in der Spezifikation, etwa die Auswahl mehrstufiger Pumpen für höhere Förderhöhen. Die Preisannahmen wurden durch die Verwendung beobachteter Angebotsspannen, Materialmixtrends und der auf das jeweilige Jahr bezogenen Währungsumrechnungszeitpunkte praxisnah gehalten.
Für die Prognose wurde eine Szenarioanalyse verwendet, da der Markt empfindlich auf den Zeitpunkt von Investitionsausgaben und Projektverzögerungen reagiert. Die Szenarien wurden an Konsensmeinungen aus den Primärgesprächen verankert, wie schnell neue Wasserprojekte, Industrieerweiterungen und Ersatzzyklen voraussichtlich in Bestellungen umgesetzt werden, und anschließend zu einem einzigen Basisszenario für die endgültige Reihe zusammengeführt.
Datenvalidierung & Aktualisierungszyklus
Die modellierten Ergebnisse wurden durch mehrere Prüfungen validiert, beginnend mit Abweichungstests gegenüber unabhängigen Signalen wie Handelsmustern, Pipelines großer Projektvergaben und länderspezifischen Ankündigungen zu Wasser- und Energieinvestitionen. Bei Auffälligkeiten wurden die Annahmen überprüft und Folgegespräche ausgelöst, um zu bestätigen, ob die Veränderung real war (z. B. eine verzögerte Ausschreibung) oder ein Modellierungsartefakt darstellte.
Vor der Freigabe durchlaufen die Zahlen eine mehrstufige Analystenprüfung, damit sich Segmentsummen, Länderaufteilungen und Wachstumsraten stimmig zusammenfügen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen vorgenommen, etwa bei großen Projektgenehmigungen, Währungsschocks oder starken Bewegungen der Inputkosten. Unmittelbar vor der Auslieferung wird eine finale Überprüfung durchgeführt, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Kreiselpumpen im Nahen Osten und Afrika mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Kreiselpumpen im Nahen Osten und Afrika können weit voneinander abweichen, selbst wenn sie scheinbar denselben Endmarkt beschreiben. Der Großteil der Abweichung ergibt sich meist daraus, was als Markt gezählt wird, welches Jahr als Referenzpunkt behandelt wird und wie die Preisgestaltung umgerechnet und fortgeschrieben wird.
Die Hauptlücke ergibt sich daraus, ob Aftermarket-Dienstleistungen und breite Pumpenkategorien in dieselbe Gesamtsumme einbezogen werden, wobei Mordor Intelligence in der Region nur Umsätze aus Kreiselpumpen zählt und Nicht-Kreiselpumpentypen sowie eigenständige Serviceumsätze aus der Kernwertreihe ausschließt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,94 Mrd. USD (2026) | |
| Regionale Beratungsgesellschaft A | 1,16 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und wendet häufig eine engere Abdeckung an, indem ausgewählte Endanwendungen betont werden, was die durch Wasser- und Industrieprojekte getriebene Nachfrage in Teilen der MEA-Region unterzählen kann. |
| Fachzeitschrift B | 8,44 Mrd. USD (2022) | Scheint den breiteren Pumpenbereich statt ausschließlich Kreiselpumpen abzubilden, und die höhere Gesamtsumme kann zudem durch unterschiedliche Zeitpunkte der Währungsumrechnung und die Einbeziehung industrieller Pumpenkategorien außerhalb des definierten Anwendungsbereichs beeinflusst sein. |
Die Tabelle zeigt, dass Unterschiede im Anwendungsbereich den Großteil der Abweichung erklären, während zeitliche Unterschiede den Rest erklären. Indem die erfassten Umsatzposten konsistent gehalten und anschließend gegen Projektaktivitäten und Handelssignale gegengeprüft werden, bleibt die Endzahl auf klare, wiederholbare Inputs zurückführbar statt auf gemischte Kategoriensummen.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat der Kreiselpumpenmarkt im Nahen Osten und Afrika bis 2031?
Der Markt wird voraussichtlich bis 2031 USD 3,66 Milliarden erreichen, was einer CAGR von 4,48 % von 2026 bis 2031 entspricht.
Welches Endverbrauchersegment wächst bis 2031 am schnellsten?
Wasser- und Abwasseranwendungen expandieren mit einer jährlichen Rate von 10,13 %, da Golfstaaten 70-%-Wiederverwendungsziele anstreben.
Warum gewinnen Bronzelegierungen in Entsalzungsanlagen an Bedeutung?
Aluminiumbronze zeigt überlegene Kavitationsbeständigkeit und verlängert Revisionsintervalle um etwa 30 %, was die Lebenszykluskosten trotz höherer Anschaffungspreise senkt.
Wie beeinflussen Lokalisierungsvorschriften die Pumpenbeschaffung im Golf?
Programme wie Saudi T'AZEEZ und UAE NUSANED geben Anbietern, die Pumpen lokal montieren, Ausschreibungsvorteile, verkürzen Lieferzeiten und erhöhen den inländischen Mehrwert.
Welche Technologietrends verbessern die Pumpenzuverlässigkeit?
IoT-Sensoren, Cloud-basierte Analytik und drehzahlvariable Antriebe reduzieren ungeplante Ausfallzeiten gemeinsam um etwa 25 % und verbessern die Energieeffizienz.
Welcher Kapazitätsbereich verzeichnet das höchste Wachstum?
Großvolumige Einheiten über 5.000 gpm wachsen mit einer CAGR von 5,21 %, angetrieben durch Mega-Entsalzungs- und Tiefbergbaunachfrage.
Seite zuletzt aktualisiert am:



