
Tamanho e Participação do Mercado de Bombas de Deslocamento Positivo do OMÁ
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 562.27 Milhões de dólares |
| Tamanho do Mercado (2026) | 580.94 Milhões de dólares |
| Tamanho do Mercado (2031) | 684.02 Milhões de dólares |
| Growth Rate (2026 - 2031) | 3.32 % |
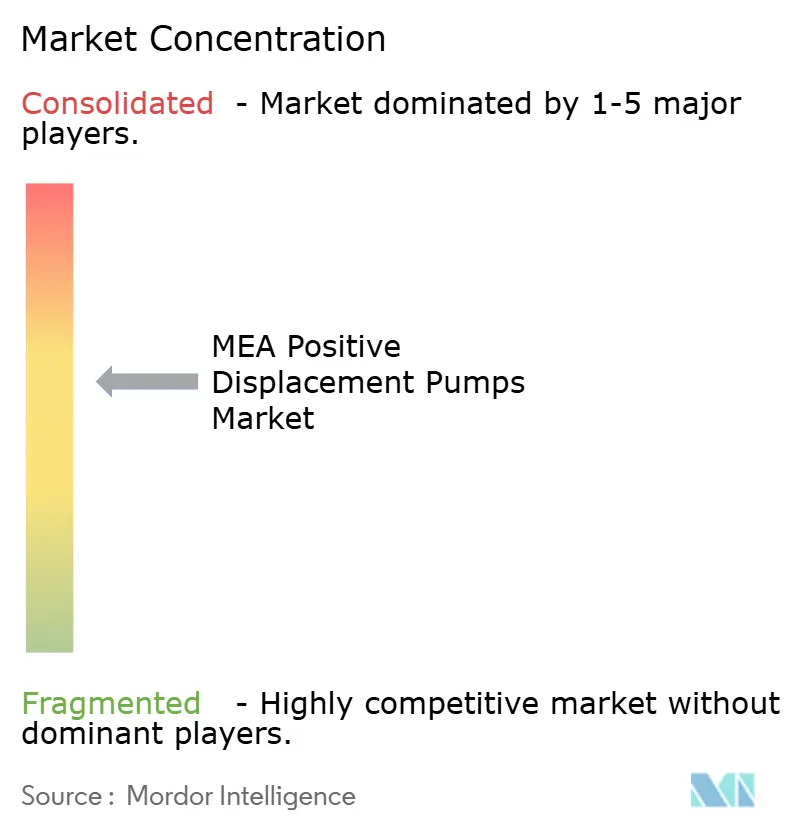
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas de Deslocamento Positivo do OMÁ pela Mordor Intelligence
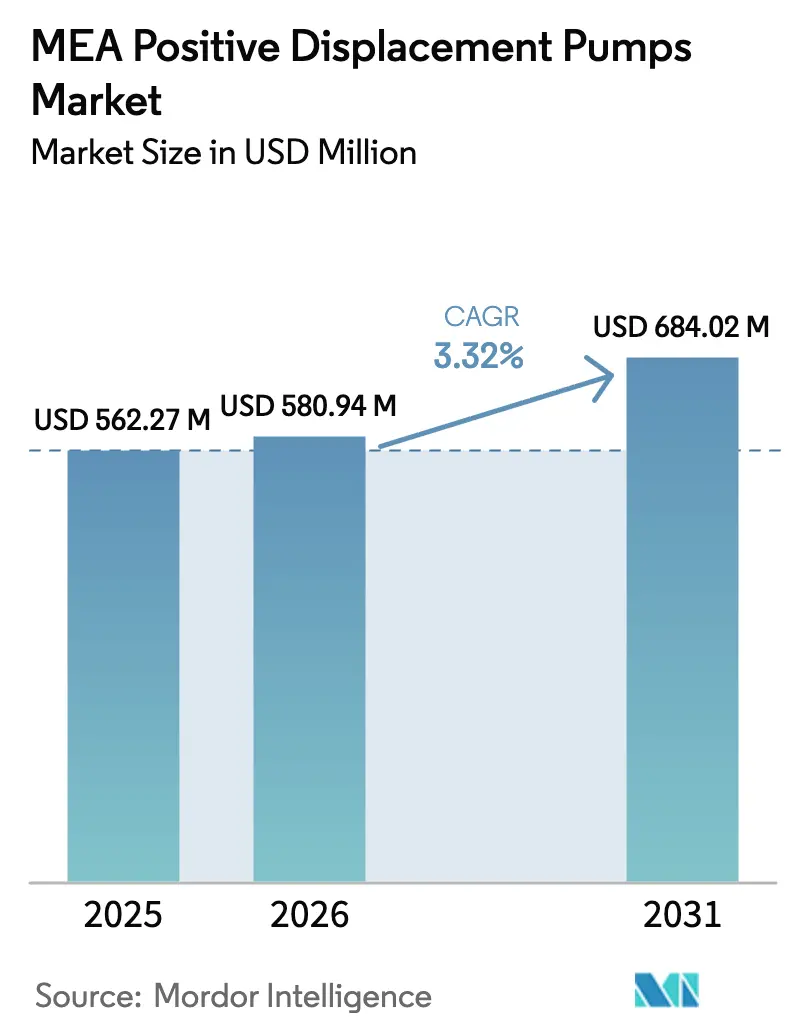
O tamanho do mercado de bombas de deslocamento positivo do Oriente Médio e África em 2026 é estimado em USD 580,94 milhões, crescendo a partir do valor de 2025 de USD 562,27 milhões com projeções para 2031 mostrando USD 684,02 milhões, crescendo a um CAGR de 3,32% entre 2026-2031. Esse número de manchete moderado mascara dinâmicas regionais contrastantes: os elevados gastos upstream no Conselho de Cooperação do Golfo estão sustentando grandes instalações de parafuso rotativo de alta capacidade, enquanto a expansão da mineração africana está impulsionando a demanda por soluções de drenagem resistentes à abrasão. A estabilidade do preço do petróleo, mandatos mais rígidos de reutilização industrial de água e o aumento das certificações de segurança alimentar estão sustentando conjuntamente novos desembolsos de capital. Ao mesmo tempo, investimentos em manufatura localizada no Egito e na África do Sul estão encurtando os prazos de entrega e isolando parcialmente os compradores das oscilações cambiais. Coletivamente, esses fatores posicionam o mercado de bombas de deslocamento positivo do Oriente Médio e África para um crescimento constante, embora não espetacular, apesar dos riscos cíclicos.
Principais Conclusões do Relatório
- Por princípio de deslocamento, as unidades de parafuso rotativo capturaram 28,15% da participação de receita em 2025; as bombas peristálticas estão projetadas para expandir a um CAGR de 3,67% até 2031.
- Por indústria usuária final, as aplicações de petróleo e gás detiveram 30,85% da participação de mercado de bombas de deslocamento positivo do Oriente Médio e África em 2025, enquanto os produtos farmacêuticos registraram o maior CAGR projetado de 3,74% até 2031.
- Por material, as construções em ferro fundido representaram 46,12% do tamanho do mercado de bombas de deslocamento positivo do Oriente Médio e África em 2025; ligas e metais especiais estão a caminho de um CAGR de 4,12% entre 2026-2031.
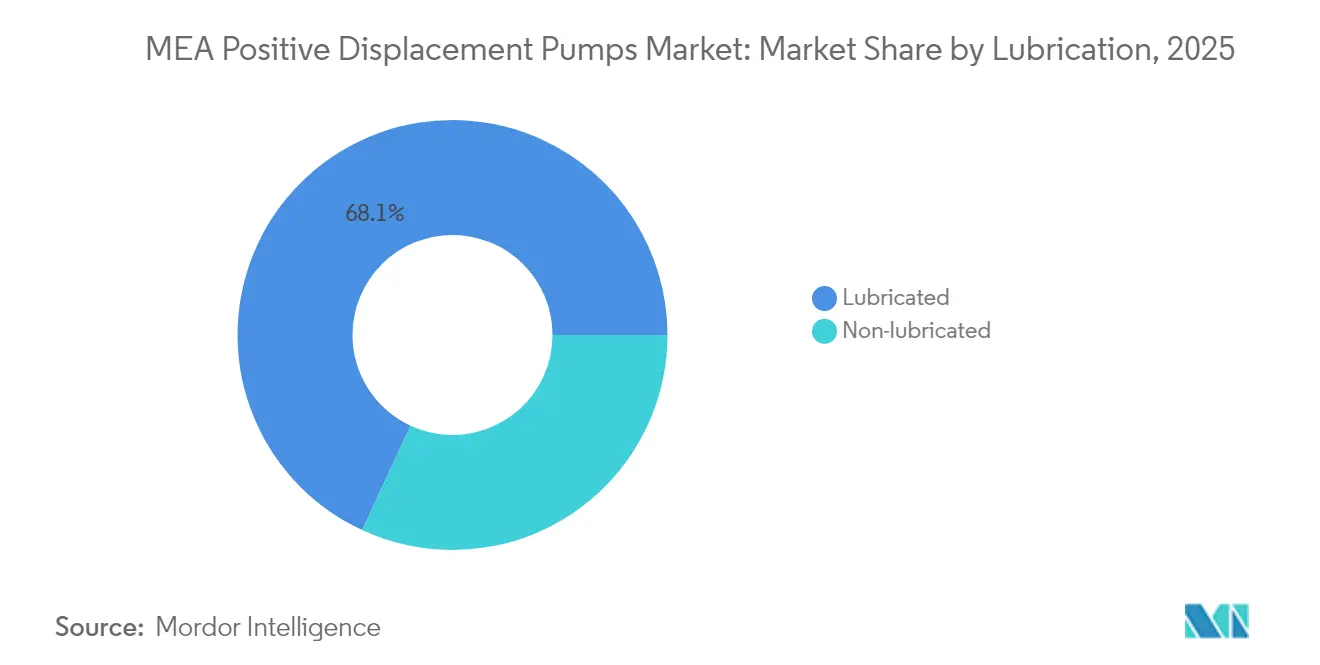
- Por lubrificação, os projetos lubrificados convencionais comandaram 68,10% da participação em 2025; as variantes não lubrificadas lideram o crescimento a um CAGR de 3,76% pelas vantagens de operação sem contaminação.
- Por vazão, os modelos com menos de 10 m³/h controlaram 36,20% das vendas de 2025, enquanto as bombas com mais de 200 m³/h representam a categoria de crescimento mais rápido com um CAGR de 4,85% até 2031.
- Por geografia, o Oriente Médio gerou 69,40% da receita de 2025; a África é a região de progresso mais rápido, avançando a um CAGR de 4,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Bombas de Deslocamento Positivo do OMÁ
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos rápidos de reutilização industrial de água | +0.8% | Núcleo do Oriente Médio, expandindo-se para o Norte da África | Médio prazo (2–4 anos) |
| Retomada do pipeline de projetos upstream de petróleo e gás | +1.2% | Estados do CGG, Argélia, Nigéria | Curto prazo (≤ 2 anos) |
| Aumento do CAPEX na mineração e metais africanos | +0.6% | África Subsaariana, núcleo da África do Sul | Longo prazo (≥ 4 anos) |
| Demanda por bombas de grau alimentar sob FSSC 22000 | +0.4% | Regional, com concentração nos EAU, África do Sul | Médio prazo (2–4 anos) |
| Dosagem de precisão para eletrolisadores regionais de hidrogênio verde | +0.3% | Egito, Arábia Saudita, Marrocos | Longo prazo (≥ 4 anos) |
| Bombeamento de cabeça de poço solar fora da rede em zonas áridas | +0.2% | Nigéria, Argélia, locais remotos do Oriente Médio | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Retomada do pipeline de projetos upstream de petróleo e gás
Trinta projetos upstream que passaram pela decisão final de investimento em 2024 desbloquearam USD 125 bilhões em gastos, com empresas petrolíferas nacionais ansiosas para capitalizar custos de equilíbrio próximos a USD 47 por barril.[1]Upstream Online, "Os principais contratantes competem por acordos estratégicos de expansão de instalações de gás no Oriente Médio para projetos de mais de USD 5 bilhões," upstreamonline.com A ADNOC Gas sozinha reservou USD 5 bilhões para três expansões de instalações de processamento de gás, cada uma exigindo bombas de êmbolo e diafragma de alta pressão. A iniciativa da Saudi Aramco de aumentar a produção de gás em 60% antes de 2030 amplia ainda mais a base instalada endereçável. Esses desenvolvimentos se traduzem em picos recorrentes de demanda por unidades robustas de parafuso rotativo e alternativas capazes de lidar com gás ácido e fluxo multifásico, elevando os pedidos de ciclo curto no mercado de bombas de deslocamento positivo do Oriente Médio e África.
Mandatos rápidos de reutilização industrial de água
A grave escassez de água levou a Arábia Saudita a visar 100% de reutilização de águas residuais contra uma linha de base de 18%, com a Companhia Nacional de Água comprometendo USD 23 bilhões para modernizações de esgoto.[2]WaterWorld, "Oriente Médio se prepara para tecnologias de reutilização de água," waterworld.com As instalações industriais agora são obrigadas a instalar sistemas de dosagem química e manuseio de lodo que operem de forma confiável em ambientes corrosivos. Os pilotos de membrana cerâmica na Saudi Aramco já alcançaram taxas de recuperação de 85–90%, reduzindo o consumo de água doce em 22 milhões de galões anualmente.[3]Water Tech Online, "Recuperando a Retrolavagem de Filtros para Reduzir o Consumo de Água Subterrânea," watertechonline.com Essas iniciativas favorecem bombas de diafragma, peristálticas e de cavidade progressiva configuradas em aço inoxidável duplex, sustentando ventos favoráveis de médio prazo para o mercado de bombas de deslocamento positivo do Oriente Médio e África.
Aumento do CAPEX na mineração e metais africanos
A expansão subterrânea da mina de diamantes Karowe em Botswana e do projeto de ouro Bankan na Guiné exemplificam o pipeline intensivo em USD que percorre a África Subsaariana.[4]Modern Mining, "Modern Mining Setembro 2024," modernmining.com Os poços em rocha dura agora descem mais fundo, elevando a pressão hidrostática e a carga de sólidos que superam as capacidades centrífugas. Projetos de deslocamento positivo, como o PVS 80 da Becker Mining, fornecendo 20 l/s a 57 m de altura, são especificados para lidar com lama e gás arrastado. Com a exploração de minerais críticos aumentando para o fornecimento da transição energética, o mercado de bombas de deslocamento positivo do Oriente Médio e África se beneficia de uma carteira de pedidos de prazo mais longo vinculada à drenagem de minas e dosagem de reagentes.
Demanda por bombas de grau alimentar sob FSSC 22000
Os processadores regionais devem obter a certificação FSSC 22000 para acessar cadeias de exportação, levando a atualizações para bombas higiênicas de lóbulo, peristálticas e de parafuso duplo capazes de rotinas de limpeza no local. As plantas de bebidas dos EAU, as linhas de laticínios da África do Sul e as emergentes instalações de confeitaria na Nigéria estão mudando para construções de aço inoxidável polido com elastômeros em conformidade com os regulamentos da FDA e da UE. O prêmio de preço resultante compensa os riscos de depreciação cambial e sustenta as margens dos fornecedores no mercado de bombas de deslocamento positivo do Oriente Médio e África.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX e TCO versus alternativas centrífugas | -0.7% | Regional, particularmente mercados africanos sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada para manutenção complexa | -0.5% | África Subsaariana, locais remotos do Oriente Médio | Médio prazo (2-4 anos) |
| Proliferação de peças sobressalentes falsificadas que corroem a confiabilidade | -0.3% | EAU, Nigéria, Egito | Curto prazo (≤ 2 anos) |
| Volatilidade cambial inflacionando os custos de componentes importados | -0.4% | Núcleo da África, Turquia, Egito | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX e TCO versus alternativas centrífugas
As equipes de compras frequentemente julgam os equipamentos pelo custo inicial, uma métrica onde as bombas centrífugas oferecem economias de 20–30% para serviços de alto volume e baixa viscosidade. Em economias africanas vinculadas a commodities, operadores com restrições de caixa selecionam volutes de estágio único mesmo quando as condições de serviço favorecem a geometria de deslocamento positivo. Os fornecedores respondem com atualizações energeticamente eficientes: a Tecnologia de Redução de Desgaste incorporada na linha WARMAN AH da Weir reduz o consumo de energia em até 5%, estreitando os diferenciais de custo ao longo da vida útil.
Proliferação de peças sobressalentes falsificadas que corroem a confiabilidade
As autoridades nos EAU confiscaram 4.000 bombas de água falsas vendidas a um terço do preço autêntico. Peças de desgaste abaixo do padrão causam paralisações não planejadas, mancham a reputação dos equipamentos e inflacionam as reclamações de garantia. A ameaça é especialmente aguda em instalações de petróleo e gás de serviço perigoso, onde a falha de vedação pode desencadear penalidades ambientais. Os fabricantes estão expandindo a rastreabilidade por código QR e redes de serviço autorizadas para restaurar a confiança e salvaguardar o crescimento no mercado de bombas de deslocamento positivo do Oriente Médio e África.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Princípio de Deslocamento: A dominância rotativa continua enquanto as peristálticas ganham espaço
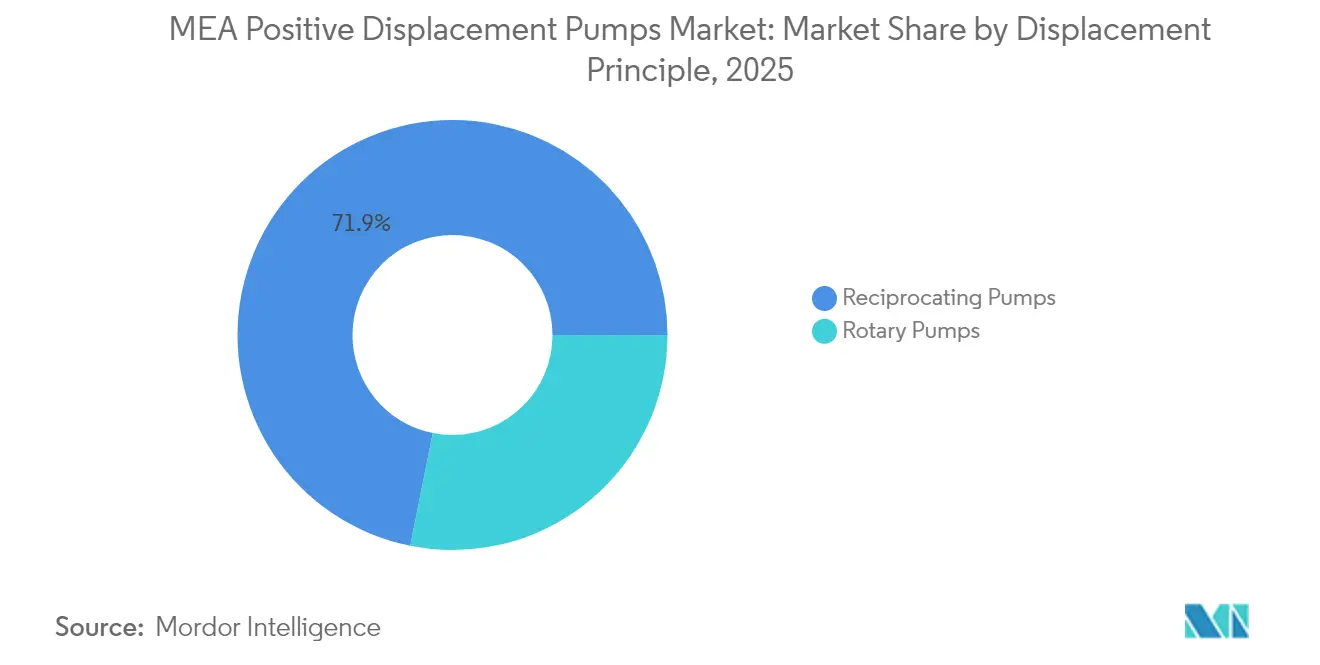
As bombas rotativas geraram 28,15% da receita de 2025, sublinhando seu papel arraigado na transferência de fluidos viscosos no upstream de petróleo e gás e na mistura de asfalto. Os modelos alternativos de diafragma e pistão juntos conquistaram um nicho considerável com base na operação sem vazamentos ao lidar com produtos químicos agressivos. O tamanho do mercado de bombas de deslocamento positivo do Oriente Médio e África para projetos peristálticos está projetado para crescer a um CAGR de 3,67% à medida que os formuladores farmacêuticos mudam para tubulação de uso único para garantia de esterilidade.
Os roteiros tecnológicos mostram que as bombas de engrenagem mantêm a liderança em custo para serviços de pressão moderada abaixo de 10 bar, enquanto as máquinas de cavidade progressiva penetram no manuseio de lama devido a materiais de estator resilientes. A série EP de uma peça da Vogelsang classificada para 260 psi e 392 °F demonstra o impulso de inovação em direção a maiores envoltórios de pressão. Os fornecedores também estão hibridizando arquiteturas rotativas e alternativas para otimizar a eficiência em demandas de fluxo variável, uma tendência que está prestes a ampliar as paletas de soluções e defender os preços no mercado de bombas de deslocamento positivo do Oriente Médio e África.


Por Indústria Usuária Final: Petróleo e gás mantém a liderança enquanto a saúde impulsiona o crescimento
O petróleo e gás representou 30,85% das vendas de 2025 graças à transferência multifásica, injeção química e circuitos de preventores de explosão que exigem unidades robustas de êmbolo e parafuso duplo capazes de gerenciar o arrastamento de gás. Água e saneamento seguiram com 26,52% com base nas atualizações de dessalinização e redes de esgoto. Produtos químicos e petroquímicos se beneficiando das estratégias regionais de integração a jusante. Os produtos farmacêuticos, embora ocupando uma base menor, ditarão o ritmo do mercado com um CAGR de 3,74% até 2031 à medida que as linhas de processamento estéril proliferam nas plantas greenfield dos EAU, Egito e Arábia Saudita.
Fabricantes de alimentos e bebidas energizados por programas de segurança alimentar do Golfo que favorecem a produção local. Na mineração e metais, uma participação de 9,65% dependia do bombeamento resistente à abrasão durante a drenagem e transferência de concentrado. A diversificação dos mercados usuários finais distribui o risco e amortece as oscilações de receita, reforçando a perspectiva resiliente para o mercado de bombas de deslocamento positivo do Oriente Médio e África.
Por Material: A ubiquidade do ferro fundido coexiste com o aumento das ligas especiais
As carcaças de ferro fundido entregaram 46,12% do faturamento de 2025, refletindo a acessibilidade e resistência suficiente à corrosão em serviços de água não agressivos. O aço inoxidável atingiu 34,58% à medida que os serviços sanitários e químicos se ampliaram. As ligas especiais, incluindo aço inoxidável duplex, Hastelloy e ferro cromado, registram um CAGR de 4,12% até 2031, impulsionado pelo processamento de hidrocarbonetos em alta temperatura e circuitos de lixiviação ácida.
O investimento em usinagem de ligas localizadas, notavelmente nos clusters de ferramentas de Joanesburgo, está reduzindo os prazos de entrega para estatores e rotores de reposição. A adoção de ferro cromado a 28% pela Becker Mining para bombas de rocha dura demonstra o dividendo de desempenho das atualizações metalúrgicas. À medida que os usuários finais avaliam os custos do ciclo de vida, a demanda por ligas premium expandirá continuamente o tamanho do mercado de bombas de deslocamento positivo do Oriente Médio e África.
Por Lubrificação: A cultura de manutenção orienta os padrões de adoção
As montagens lubrificadas capturaram 68,10% da receita de 2025 porque se alinham com protocolos de manutenção arraigados em refinarias e usinas de energia. No entanto, as indústrias sensíveis à contaminação adotam projetos de acionamento magnético e motor encapsulado não lubrificados que eliminam o risco de vazamento de óleo.
Os fornecedores enfatizam rolamentos de longa vida útil e elastômeros tolerantes à operação a seco para reduzir a lacuna de percepção de confiabilidade, melhorando a posição competitiva. O impulso em direção à manutenção preditiva por meio de sensores de vibração habilitados para nuvem diferencia ainda mais as ofertas premium no mercado de bombas de deslocamento positivo do Oriente Médio e África.
Por Vazão: O segmento de precisão ainda lidera enquanto as unidades de grande volume aceleram
As bombas classificadas abaixo de 10 m³/h mantiveram uma participação de 36,20% em 2025, sustentando tarefas de dosagem química e síntese laboratorial que requerem precisão de fluxo de ±1%. As unidades entre 10–50 m³/h seguiram com 34,10%. Embora as bombas com mais de 200 m³/h formem uma fatia menor, seu CAGR de 4,85% sublinha o aumento de megaprojetos de infraestrutura, como os esquemas de irrigação liderados pelo governo do Egito que especificaram trens de múltiplos êmbolos Torishima.
A expansão da Atlas Copco da linha de submersíveis WEDA com Tecnologia de Deflector de Desgaste evidencia o foco de engenharia na drenagem de poços e túneis de alto volume. Essa polarização entre microdosagem e transferência a granel reforça a necessidade de portfólios de produtos diversos para garantir participação de receita no mercado de bombas de deslocamento positivo do Oriente Médio e África.
Análise Geográfica
O Oriente Médio entregou 69,40% da receita de 2025 devido à intensidade do setor de energia e aos robustos desembolsos em obras públicas. A visão de reutilização de águas residuais da Arábia Saudita e a expansão de GNL do Qatar asseguram fluxos recorrentes de projetos, mantendo as carteiras de pedidos dos distribuidores saudáveis. A economia diversificada dos EAU adiciona capacidade farmacêutica, alimentícia e de semicondutores que requer soluções de bombeamento higiênico. A demanda turca permanece estável, embora a depreciação da lira coloque obstáculos à importação. A base instalada regional é cada vez mais monitorada por meio de gêmeos digitais, melhorando o tempo médio entre serviços e favorecendo contratos de serviço de valor agregado.
A África forneceu 30,60% das vendas de 2025, mas está crescendo mais rapidamente a um CAGR de 4,05%. A África do Sul ancora a base instalada por meio da mineração de nível profundo madura, onde carcaças de ferro cromado estendem a vida útil das bombas. A Nigéria investe na remediação de cabeças de poço e refinarias modulares, desencadeando pedidos por skids de injeção química. A emergência do Egito como polo de produção, ilustrada pela planta de bombas da Xylem na Cidade do 10º de Ramadã, incentiva a localização da cadeia de suprimentos e a competitividade de preços.
A volatilidade cambial permanece um risco transversal; a depreciação do rand inflacionou os custos de peças sobressalentes importadas em dois dígitos, estreitando o alcance de mercado dos OEMs. Governos e multilaterais estão respondendo financiando ativos de água e energia prontos para uso, amortecendo os orçamentos de compras. À medida que a infraestrutura se adensa e o CAPEX de mineração acelera, a contribuição da África para o tamanho do mercado de bombas de deslocamento positivo do Oriente Médio e África continuará aumentando ao longo da década.
Panorama regulatório
No CCG, o acesso ao mercado para bombas com acionamento elétrico está cada vez mais vinculado a regimes de conformidade de produtos e fluxos de certificação digital. Na Arábia Saudita, os regulamentos técnicos da SASO exigem que os equipamentos elétricos de baixa tensão aplicáveis sejam registrados e certificados por meio da plataforma SABER, enquanto os produtos destinados ao uso em atmosferas potencialmente explosivas seguem os caminhos de certificação SASOEX/IEC. Em todos os mercados do CCG, o modelo G-Mark e os requisitos de segurança da IEC 60335-2-41 orientam as necessidades de documentação, relatórios de testes e rotulagem para conjuntos de bombas importados e skids embalados.
Nos Emirados Árabes Unidos, o Ministério da Indústria e Tecnologia Avançada (MoIAT) administra a avaliação de conformidade por meio de seus serviços digitais, geralmente exigindo uma licença comercial válida, relatórios de testes de laboratórios credenciados e registro de produto para obter a certificação de conformidade para produtos regulamentados. A conformidade em termos de eficiência energética também está se tornando mais rigorosa em zonas industriais, com expectativas de IE3 (eficiência premium) para sistemas de motores de bombas de água industriais influenciando as especificações de sistemas de bombeamento embalados e incentivando a adoção de soluções de velocidade variável e monitoradas que possam demonstrar eficiência operacional.
Análise da cadeia de valor
A cadeia de valor regional abrange fornecedores de componentes (motores, elastômeros, vedações, rotores/estatores, fundidos e ligas especiais), design e montagem de OEM, testes e certificação por terceiros, distribuidores e casas de comércio, além de uma camada de serviços para comissionamento, peças de reposição, revisão e locação. Jebel Ali (Emirados Árabes Unidos) e Dammam (Arábia Saudita) funcionam como principais centros comerciais e logísticos para posicionamento de estoque e reexportação, enquanto as políticas de conteúdo local estão impulsionando mais capacidade de montagem, remanufatura e serviço dentro do país para reduzir os prazos de entrega e melhorar a elegibilidade dos projetos.
Os serviços de pós-venda e ciclo de vida são um ponto importante de captura de valor na região MEA, particularmente para ativos de petróleo e gás, drenagem de minas e água municipal, onde as penalidades por inatividade são altas. Ações recentes na cadeia de suprimentos refletem dois pontos de pressão destacados no contexto de mercado, peças de reposição falsificadas e ciclos logísticos longos: as OEMs e os canais estão implementando autenticação por código QR para rastreabilidade de peças e estão expandindo a capacidade regional de reparo por meio de instalações de remanufatura e serviços para reduzir os prazos de resposta e a exposição a atrasos de importação e volatilidade cambial.
Cenário Competitivo
O campo de jogo é moderadamente fragmentado: grandes empresas globais como Atlas Copco, Xylem, Grundfos e Flowserve coexistem com especialistas regionais e empresas de aluguel. Os cinco principais fornecedores controlam coletivamente uma participação de receita estimada de 60–65%, deixando espaço para entrantes de nicho focados em aplicações higiênicas, prontas para energia solar ou de alta pressão. A aquisição de EUR 5 milhões (USD 5,88 milhões) da Integrated Pump Rental pela Atlas Copco fortalece sua presença nos segmentos de mineração e construção da África Subsaariana. A fábrica egípcia da Xylem destaca a localização estratégica que reduz os ciclos de entrega de 16 semanas para 6 semanas e diminui os custos de desembarque.
As alavancas de diferenciação centram-se na eficiência energética, vida útil em condições de desgaste e monitoramento digital. Os fornecedores que introduzem rotores de aço duplex e geometrias de parafuso de baixo cisalhamento justificam prêmios de preço de 10–15%. Os modelos de serviço estão se deslocando para contratos baseados em resultados que garantem o tempo de atividade, alinhando os incentivos com as metas de produtividade dos usuários finais. A mitigação de falsificações por meio de tags de procedência em blockchain e autenticação de peças sobressalentes por código QR está ganhando tração, aprimorando a integridade da marca no mercado de bombas de deslocamento positivo do Oriente Médio e África.
Os desafiantes emergentes visam o bombeamento de cabeça de poço alimentado por energia solar, onde as operações remotas nigerianas carecem de acesso à rede elétrica. Outros se concentram em projetos certificados pelo FSSC 22000 para exportadores de alimentos regionais que buscam reputações de zero recalls. Essas iniciativas em espaços em branco garantem que a intensidade competitiva permaneça equilibrada, sustentando a velocidade de inovação em ciência dos materiais, soluções de vedação e integração de IIoT.
Líderes da Indústria de Bombas de Deslocamento Positivo do OMÁ
Dover Corporation
Ingersoll Rand Inc.
Alfa Laval AB
Gorman-Rupp Company
Watson-Marlow Fluid Technology Solutions
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os programas de reuso de água industrial e a atividade de projetos upstream de petróleo e gás continuam a se traduzir em demanda para dosagem, injeção química e manuseio de lodo, funções nas quais bombas de diafragma, peristálticas, de cavidade progressiva e de pistão são especificadas por precisão e contenção de vazamentos. As compras orientadas por conformidade para fluxos de trabalho regulamentados (incluindo SASO/SABER da Arábia Saudita e MoIAT dos Emirados Árabes Unidos) também criam espaço para fornecedores que possam empacotar documentação, relatórios de testes credenciados e combinações de motor-acionamento compatíveis com desempenho energético como parte de uma oferta chave na mão, em vez de vender apenas hardware.
Uma oportunidade tangível é a força motriz proveniente de investimentos em manufatura inteligente para sistemas de bombeamento conectados e modelos de serviço. Em maio de 2026, a Rockwell Automation relatou que 98% dos fabricantes do Oriente Médio consideram a transformação digital essencial e que quase 30% dos orçamentos operacionais são alocados para tecnologia industrial, com ampla adoção de IA para casos de uso de tecnologia operacional, como controle de qualidade e segurança cibernética. Esse ambiente sustenta a demanda por bombas de deslocamento positivo agrupadas com acionamentos de frequência variável, pacotes de sensores e integrações de manutenção preditiva, particularmente onde os usuários finais buscam reduzir o tempo de inatividade não planejado e um gerenciamento mais rígido dos riscos de confiabilidade associados a peças de reposição falsificadas.
Desenvolvimentos recentes do setor
- Abril de 2026: a Allweiler (CIRCOR International) concluiu a integração da Swelore e da Hiro Nisha, ampliando sua oferta de bombas de deslocamento positivo de alta pressão (citada em até 700 bar). A integração fortalece a plataforma de produtos e engenharia usada em aplicações exigentes de petróleo e gás e processos, apoiando uma cobertura de especificações mais padronizada em diferentes faixas de pressão.
- Maio de 2025: a Roto Pumps anunciou infraestrutura de fabricação atualizada e lançou sua linha de bombas compactas P Range, visando maior penetração em petróleo e gás, mineração e tratamento de águas residuais. O lançamento amplia as opções de fornecedores para instalações compactas de deslocamento positivo e destaca ciclos de renovação de produtos orientados por aplicação entre os principais usuários finais da região MEA.
- Agosto de 2024: a Atlas Copco adquiriu a Integrated Pump Rental, sediada na África do Sul, por 5 milhões de euros, expandindo sua presença em serviços de locação de bombas e drenagem na África Subsaariana. A aquisição reforça o papel das frotas de locação e dos modelos orientados a serviços na drenagem em mineração e construção, onde a implantação rápida e a capacidade de manutenção têm peso significativo.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange bombas de deslocamento positivo vendidas e usadas no Oriente Médio e na África, medidas em termos de valor, e contabilizadas para usuários finais industriais nos quais um volume fixo de fluido é movido por ciclo ou rotação.
Exclusões de escopo: serviços de pós-venda autônomos, peças de reposição e mão de obra de instalação são excluídos, a menos que fornecedores ou compradores os informem como incluídos no valor de venda da bomba.
Visão geral da segmentação
- Por Princípio de Deslocamento
- Bombas Rotativas
- Engrenagem
- Lóbulo
- Parafuso (Simples, Duplo, Triplo)
- Palheta
- Bombas Alternativas
- Diafragma
- Pistão/Êmbolo
- Peristáltica
- Bombas Rotativas
- Por Indústria Usuária Final
- Petróleo e Gás
- Químicos e Petroquímicos
- Água e Saneamento
- Alimentos e Bebidas
- Geração de Energia
- Produtos Farmacêuticos e Ciências da Vida
- Mineração e Metais
- Outras Indústrias
- Por Material
- Ferro Fundido
- Aço Inoxidável
- Ligas e Metais Especiais
- Por Lubrificação
- Lubrificado
- Não lubrificado
- Por Vazão (metro cúbico/hora)
- Menos de 10
- 10-50
- 50-200
- Mais de 200
- Por Geografia
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Kuwait
- Omã
- Bahrein
- Turquia
- Restante do Oriente Médio
- África
- Nigéria
- Egito
- Argélia
- África do Sul
- Quênia
- Restante da África
- Oriente Médio
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção do contexto de demanda para as indústrias que consomem essas bombas no Oriente Médio e na África, seguido do mapeamento de como as bombas são especificadas e adquiridas em cada uso final. Recorremos a fontes públicas, como as estatísticas comerciais da UN Comtrade, o Banco Mundial, a OPEP e ministérios nacionais de energia, além de relatórios de autoridades e concessionárias de água. Para verificações cruzadas sobre atividade industrial, também consultamos fontes como estatísticas de mineração do USGS, a FAOSTAT para o contexto de processamento de alimentos e artigos de engenharia e materiais revisados por pares para entender padrões comuns de seleção de bombas.
No lado da oferta, analisamos relatórios anuais de empresas, apresentações a investidores, portais de licitação e anúncios de projetos para entender onde novas instalações e expansões estavam avançando. Quando a divulgação pública era escassa, foram utilizadas assinaturas pagas selecionadas para dados financeiros e de inteligência de empresas, contratos e licitações, dados de importação e exportação em nível de embarque e bancos de dados de patentes para preencher lacunas. As fontes mencionadas acima são ilustrativas e não exaustivas, e também utilizamos outros documentos e conjuntos de dados públicos para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em verificar como os compradores especificam unidades rotativas versus alternativas, o que impulsiona as escolhas de materiais (ferro fundido, aço inoxidável e ligas) e como as necessidades de lubrificação e taxa de fluxo variam de acordo com o setor do usuário final. Conversamos com fornecedores de bombas, distribuidores, participantes de EPC e grandes usuários finais em todo o Oriente Médio e a África, para que as premissas sobre faixas de preços, ciclos de substituição e cronograma de projetos pudessem ser corrigidas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | Diretores executivos: 12% |
| Nível médio: 59% | Líderes funcionais/de unidade: 41% |
| Empresas menores: 14% | Gerentes: 47% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma lógica top-down e bottom-up, na qual a atividade industrial e os pipelines de projetos são primeiro traduzidos em um conjunto de demanda de bombas por setor de usuário final e, em seguida, validados usando verificações seletivas de fornecedores e canais. No lado top-down, reconstruímos a demanda usando indicadores como investimentos de capital (capex) em petróleo e gás e adições de instalações, expansão da capacidade de tratamento de água e águas residuais, produção de mineração e novos projetos de mineração, e adições de manufatura em produtos químicos e processamento de alimentos, que são então ajustados de acordo com a intensidade típica de uso de bombas por aplicação.
Para manter os totais realistas, corroboramos o resultado com aproximações bottom-up usando faixas de preços amostradas por princípio de bomba, contagem típica de unidades por tipo de projeto e padrões de embarque de distribuidores observados em fluxos comerciais e licitações. As entradas que moldaram materialmente o modelo incluíram a divisão entre unidades rotativas e alternativas, a combinação de taxas de fluxo (por exemplo, abaixo de 10 m³/h versus acima de 200 m³/h), a combinação de materiais como proxy para aplicações de uso severo, e o momento da demanda por substituição em concessionárias e plantas de processo. As previsões foram elaboradas usando análise de cenários, na qual as premissas básicas sobre a concessão de projetos, o momento cambial e a repasse de custos de insumos foram revisadas com os respondentes primários. Quaisquer lacunas de dados em países menores foram tratadas usando índices proxy de estruturas de uso final semelhantes e, em seguida, reverificadas com feedback local.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações, para que os totais reflitam como o mercado se comporta na prática. Comparamos a demanda modelada com sinais independentes, como intensidade de importação para categorias-chave de bombas, níveis de atividade de licitação e cronogramas conhecidos de comissionamento de projetos, e então investigamos grandes variações país por país. Valores atípicos foram sinalizados, as premissas foram revisadas e os respondentes foram recontatados quando a variação não podia ser explicada por escopo ou tempo.
Antes da aprovação final, o modelo e suas entradas passam por revisões sequenciais de analistas, com foco em verificações aritméticas, lógica de participação e consistência entre usos finais e princípios de bombas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais, como grandes atrasos em projetos, mudanças comerciais relacionadas a sanções ou movimentos cambiais súbitos, alteram de forma significativa a demanda. Imediatamente antes da entrega, realizamos uma revisão final para garantir que os clientes recebam a visão mais atualizada.
Tamanho do mercado de bombas de deslocamento positivo do Oriente Médio e África segundo a Mordor Intelligence, comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para bombas de deslocamento positivo na região MEA podem variar mesmo quando o tema parece idêntico, porque a linha de escopo é traçada de forma diferente e os sinais de demanda usados para validação não são os mesmos. As diferenças também aparecem quando uma estimativa se baseia fortemente em embarques, enquanto outra se baseia em anúncios de projetos, que podem estar em estágio inicial e ainda não totalmente convertidos em aquisições.
As principais lacunas geralmente surgem de se a estimativa considera apenas o valor de venda de bombas ou também inclui serviços e peças de reposição, como as categorias rotativas e alternativas são mapeadas, e se a combinação geográfica está limitada a mercados selecionados do Golfo em comparação com a cobertura completa do Oriente Médio e da África. O momento da conversão de moeda, a progressão de preços presumida por tipo de material e a cadência de atualização após grandes atrasos em projetos também podem alterar o número em uma margem perceptível, para mais ou para menos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 562,27 milhões de USD (2025) | |
| Associação do Setor A | 610,00 milhões de USD (2025) | Frequentemente agrupa serviços de pós-venda de bombas e peças de reposição junto com as vendas de bombas novas, e pode sobrestimar a demanda em anos em que se presume que os ciclos de manutenção planejada se convertem totalmente. |
| Consultoria Regional B | 520,00 milhões de USD (2025) | Geralmente restringe a cobertura a países selecionados do Oriente Médio e aplica taxas conservadoras de conversão de projetos, o que pode subestimar os pedidos de água e mineração impulsionados pela África. |
A dispersão entre os números é explicada principalmente pelo agrupamento de serviços, pela forma como o momento dos projetos é tratado e por a África estar totalmente representada ou não no conjunto de demanda. Quando o modelo considera apenas as vendas de bombas novas e é verificado por comparação com licitações, fluxos de importação e expansões de uso final, isso mantém o valor de 2025 mais próximo da demanda executável, conforme feito pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o valor previsto do mercado de bombas de deslocamento positivo do Oriente Médio e África em 2031?
O mercado está projetado para atingir USD 684,02 milhões até 2031, crescendo a um CAGR de 3,32% a partir de 2026.
Qual princípio de deslocamento deve crescer mais rapidamente na região?
As bombas peristálticas estão posicionadas para um CAGR de 3,67% até 2031 com forte demanda em aplicações farmacêuticas e alimentícias.
Por que as bombas não lubrificadas estão ganhando popularidade?
Elas eliminam o risco de contaminação por óleo e reduzem a manutenção, tornando-as atraentes para produtos farmacêuticos, processamento de alimentos e instalações remotas alimentadas por energia solar.
Qual risco importante poderia desacelerar o crescimento do mercado?
A disseminação de peças sobressalentes falsificadas compromete a confiabilidade dos equipamentos e corrói a confiança dos usuários, particularmente em mercados sensíveis ao preço.
Página atualizada pela última vez em:



