
Marktgröße und Marktanteil für Verdrängerpumpen im asiatisch pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 11.53 Milliarden US-Dollar |
| Marktgröße (2026) | 12.02 Milliarden US-Dollar |
| Marktgröße (2031) | 14.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.24 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Verdrängerpumpen im asiatisch pazifischen Raum von Mordor Intelligence
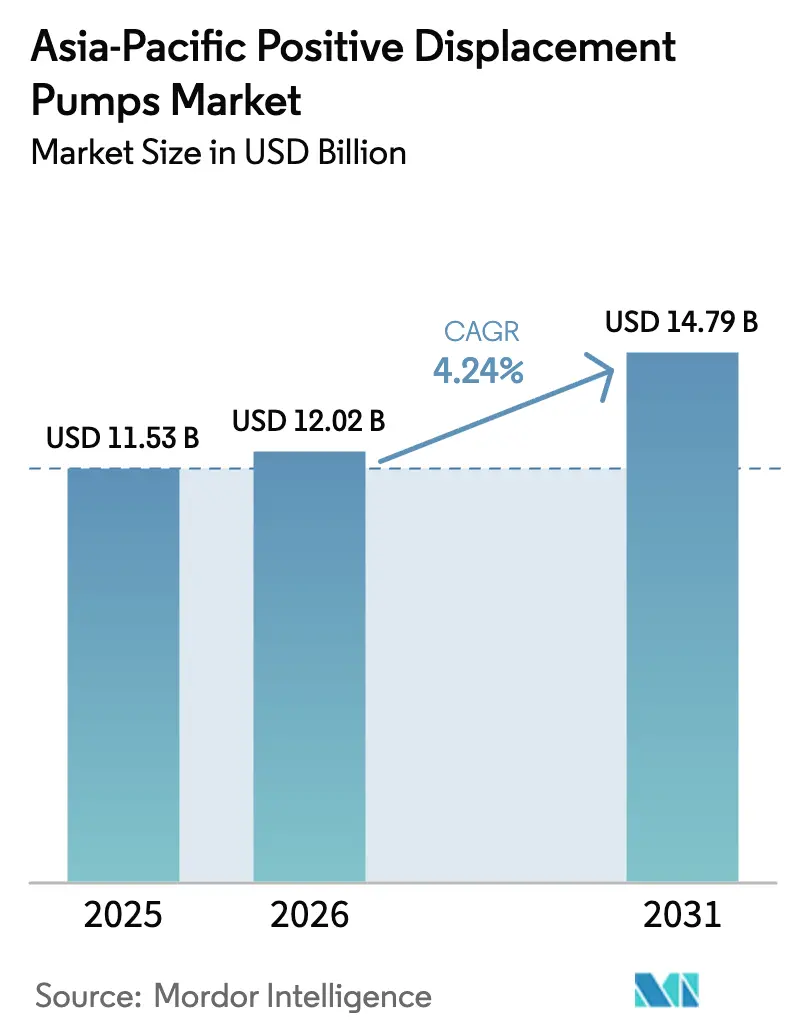
Die Marktgröße für Verdrängerpumpen im asiatisch pazifischen Raum (APAC) wurde im Jahr 2025 auf 11,53 Milliarden USD geschätzt und soll von 12,02 Milliarden USD im Jahr 2026 auf 14,79 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,24 % während des Prognosezeitraums (2026–2031). Das moderate Wachstum des APAC-Marktes für Verdrängerpumpen basiert auf einem strukturellen Wandel hin zu digitalisierten, umweltkonformen Industrieökosystemen, die emissionsarme Technologien und intelligente Sensortechnologien begünstigen.[1]Internationale Energieagentur, "Energieausblick Südostasien 2024," iea.org Die Nachfrage nimmt zu, da Kommunen in China, Indien und Südostasien die Ausbauprogramme für die Abwasserinfrastruktur beschleunigen, während chemische Verarbeitungsbetriebe in den Provinzen Jiangsu, Shandong und Guangdong dichtungslose Konfigurationen einsetzen, um die Grenzwerte für flüchtige organische Verbindungen (VOC) einzuhalten. Offshore-Elektrifizierungsprojekte in Australien, Malaysia und Indonesien stärken den APAC-Markt für Verdrängerpumpen zusätzlich, da scherungsarme Rotations- und Zweischraubendesigns Emulsionsschäden bei der Mehrphasen-Kohlenwasserstoffförderung minimieren. Darüber hinaus unterstreichen die Modernisierung des Bureau of Indian Standards (BIS) und der Ausbau der Pharmakapazitäten Indiens die schnellste nationale Wachstumsrate, indem strenge Zertifizierungsanforderungen in Beschaffungszyklen verankert werden. Kostensteigerungen bei Edelstahl und Kupfer sowie ein Mangel an qualifizierten Wartungsfachkräften für Exzenterschneckenpumpensysteme dämpfen das Wachstum, beschleunigen jedoch gleichzeitig die Einführung von Predictive-Maintenance-Lösungen.
Wesentliche Erkenntnisse des Berichts
- Nach Pumpentyp führten Rotationspumpen im Jahr 2025 mit einem Umsatzanteil von 51,12 %; für Schlauchpumpen wird bis 2031 eine CAGR von 7,06 % prognostiziert.
- Nach Antriebsart hielten Elektromotorsysteme im Jahr 2025 einen Anteil von 63,21 % am APAC-Markt für Verdrängerpumpen, während solarbetriebene Modelle mit einer prognostizierten CAGR von 9,32 % bis 2031 die höchste Wachstumsrate verzeichnen.
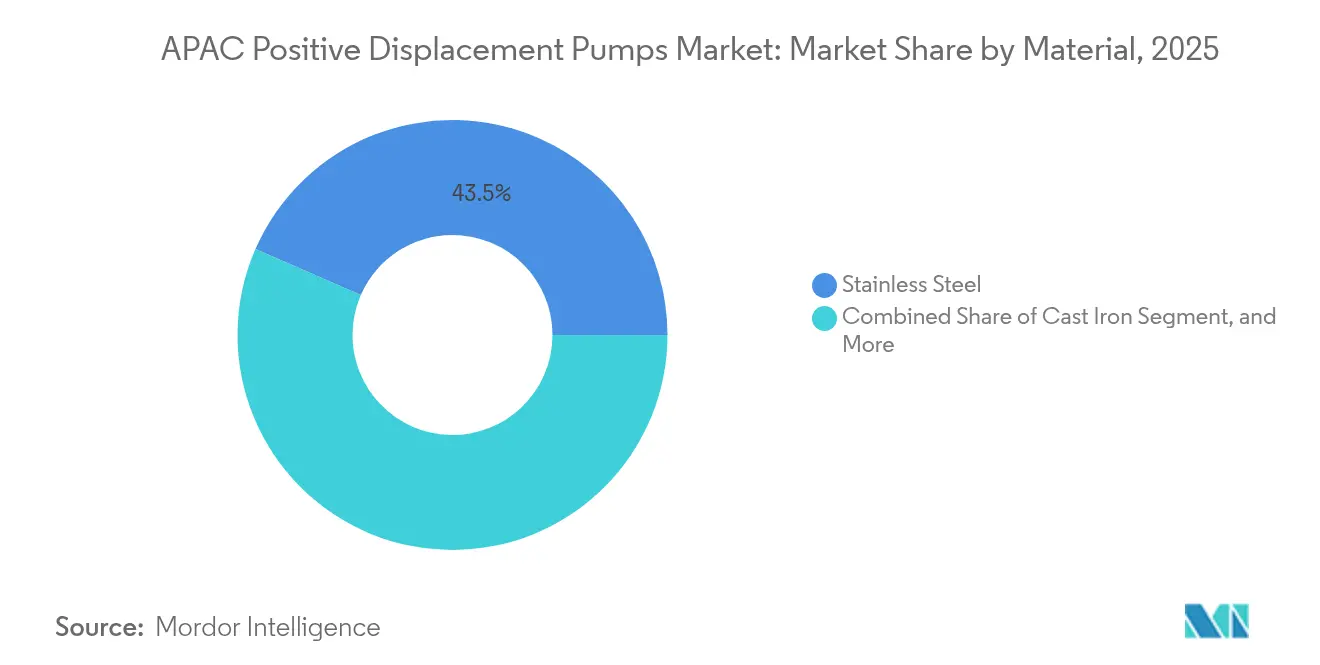
- Nach Werkstoff entfielen 43,45 % der Marktgröße für Verdrängerpumpen im asiatisch pazifischen Raum im Jahr 2025 auf Edelstahl; Duplex- und Sonderlegierungen werden im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 6,34 % wachsen.
- Nach Endverbraucherbranche entfielen 28,84 % der Nachfrage im Jahr 2025 auf Öl und Gas, während pharmazeutische und biotechnologische Anwendungen bis 2031 mit einer CAGR von 8,63 % zulegen.
- Nach Geografie hielt China im Jahr 2025 einen Umsatzanteil von 42,35 %; Indien wird mit einer CAGR von 6,16 % bis 2031 als Wachstumsführer prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Ausbau der kommunalen Abwasserinfrastruktur in Asien | +0.8% | China, Indien, Südostasien als Kernmärkte | Mittelfristig (2–4 Jahre) |
| Verschärfung der VOC-Einleitungsgrenzwerte in Chinas Spezialchemie-Clustern | +0.6% | China primär, Übertragungseffekte auf Vietnam, Thailand | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung von Offshore-Plattformen erhöht die Nachfrage nach scherungsarmen Pumpen | +0.4% | Offshore-Regionen in Australien, Malaysia, Indonesien | Langfristig (≥ 4 Jahre) |
| Kleinmengen-Biopharma-Anlagen führen Einweg-Schlauchpumpen-Skids ein | +0.7% | Biotechnologie-Zentren in Indien, Singapur, Südkorea | Mittelfristig (2–4 Jahre) |
| Umstieg der Erstausrüster auf intelligente sensorgestützte Rotationspumpen | +0.5% | Japan, Südkorea, fortgeschrittene APAC-Märkte | Mittelfristig (2–4 Jahre) |
| Investitionserholung in der Lebensmittel- und Getränkeverarbeitung | +0.4% | Regional, konzentriert in Thailand, Vietnam | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Ausbau der kommunalen Abwasserinfrastruktur in Asien
Der Ausbau kommunaler Abwassernetze kurbelt wiederkehrende Aufträge für Exzenterschnecken- und Schraubeneinheiten an, die viskose Schlämme mit stabilem Durchfluss fördern und damit eine bevorzugte Wahl für die biologische Behandlung und chemische Dosierung darstellen.[2]NETZSCH Pumps & Systems, "Was Sie über Exzenterschneckenpumpen wissen müssen," pumps-systems.netzsch.com China und Indien stellen erhebliche Konjunkturmittel für dezentralisierte Anlagen bereit, und südostasiatische Länder suchen modulare Skid-Pakete, die in stadtnahen Gebieten schnell eingesetzt werden können. Anbieter von Exzenterschneckenpumpen bündeln daher Überwachungssensoren, die den Verschleiß an Rotoren und Statoren melden und so Serviceeinsätze vor Ort reduzieren. Lokale Hersteller in Indonesien und Vietnam skalieren zudem Graugussmodelle für budgetsensible Kommunen, doch Edelstahlvarianten dominieren weiterhin die Lebenszyklusbewertungen. Der APAC-Markt für Verdrängerpumpen profitiert, da Wasserversorgungsunternehmen langfristige Serviceverträge abschließen, die die Durchsatzleistung über 10-jährige Konzessionen hinweg sicherstellen.
Verschärfung der VOC-Einleitungsgrenzwerte in Chinas Spezialchemie-Clustern
Strenge Vorschriften, die Leckageerkennungsschwellenwerte unter 2.000 ppm vorschreiben, veranlassen Verarbeitungsbetriebe zur Spezifikation von magnetgekuppelten und hermetisch abgedichteten Bauarten, was einen Materialmehrpreis erzeugt, jedoch die Haftung für Emissionsflüchtigkeiten reduziert. Pumpenhersteller integrieren doppelte mechanische Dichtungen mit sensorgestützter Druckkompensation, um sicherzustellen, dass behördliche Prüfungen beim ersten Durchgang bestanden werden. Compliance-Fristen intensivieren die Ersatzzyklen in Jiangsu, Shandong und Guangdong und positionieren den APAC-Markt für Verdrängerpumpen für Nachrüstungsumsätze. Unternehmen, die VOC-Überwachungsanalysen anbieten, sichern sich Rahmenverträge mit Spezialpolymerproduzenten, die eine Echtzeit-Berichterstattung an lokale Umweltbehörden benötigen.
Elektrifizierung von Offshore-Plattformen erhöht die Nachfrage nach scherungsarmen Pumpen
Hybride erneuerbare Energiesysteme auf schwimmenden Produktionseinheiten erfordern Anlagen, die unter Frequenzumrichtern mit variablen Frequenzen und schwankendem Drehmoment zuverlässig betrieben werden können. Exzenterschnecken- und Zweischraubenpumpen weisen eine stabile Leistung bei Teildrehzahlen auf, reduzieren die Scherung und erhalten die Fluidintegrität.[3]Asiatisch-Pazifische Wirtschaftliche Zusammenarbeit, "APEC-Energieüberblick 2024," aperc.or.jp Australische Betreiber sind Vorreiter bei digitalen Zwillingen, die das Pumpenverhalten im netzgekoppelten und reinen Batteriebetrieb simulieren und so vorausschauende Ersatzpläne ermöglichen. Lieferanten liefern korrosionsbeständige Duplexlegierungen, um Meerwassereintritt und Sauergas-Exposition standzuhalten. Dieser langfristige Trend treibt höhere servicebasierte Umsatzströme innerhalb des APAC-Marktes für Verdrängerpumpen an, da Fernüberwachungsverträge über die typischen Herstellergarantien hinausgehen.
Kleinmengen-Biopharma-Anlagen führen Einweg-Schlauchpumpen-Skids ein
Indien, Singapur und Südkorea bauen die Biologika-Kapazität mithilfe modularer Einwegausrüstungen aus; Schlauchpumpeneinheiten schließen Kreuzkontaminationen aus und unterstützen schnelle Chargenwechsel. Innovationen bei Schlauchmaterialien – fortschrittliche Silikone und Fluorpolymere – verlängern die Sterilitätszyklen und verbessern die chemische Kompatibilität. Anbieter laden vorab Sensoren, die die kumulative Schlauchbiegung aufzeichnen, sodass pharmazeutische Qualitätsteams den Schlauchaustausch proaktiv prognostizieren können. Reinraum-verpackte Einheiten werden vorvalidiert geliefert, was die Inbetriebnahmezeiten der Anlage verkürzt und die Marktdurchdringung von Schlauchpumpen im APAC-Markt für Verdrängerpumpen erhöht.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Edelstahl- und Kupferpreise erhöhen die Stücklistenkosten der Pumpen | -0.7% | Regional, insbesondere China und Indien betreffend | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel für die Wartung, Reparatur und Überholung komplexer Exzenterschneckenpumpen | -0.5% | Japan, Südkorea, Australien als entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Zunehmende Präferenz für dichtungslose magnetgekuppelte Kreiselpumpen in der Pharmazie | -0.4% | Pharmazeutische Zentren in Indien, Singapur, Südkorea | Mittelfristig (2–4 Jahre) |
| Langwieriger BIS-Zertifizierungszyklus verzögert die Markteinführung in Indien | -0.3% | Indien primär, Übertragungseffekte auf regulierungssensible Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Edelstahl- und Kupferpreise erhöhen die Stücklistenkosten der Pumpen
Rohstoffe machen bis zu 60 % der Fertigpumpenkosten aus; ein Anstieg des Edelstahlpreises um 15 % kann die Bruttomargen um 300 Basispunkte verringern, sofern er nicht rasch weitergegeben wird. Anbieter diversifizieren in Duplex- oder molybdänarme Güten und konstruieren Gehäuse neu, um die Wandstärke ohne Einbußen bei den Druckbewertungen zu reduzieren. Größere Erstausrüster schließen Jahresverträge mit Hüttenbetrieben ab, während kleinere Hersteller ein Liquiditätsrisiko eingehen, was zu Konsolidierungen innerhalb des APAC-Marktes für Verdrängerpumpen führt. Kostenoptimiertes Design beschleunigt den Übergang zu Verbundpolymerbauteilen in unkritischen Gehäusen und verringert die Volatilitätsexposition.
Fachkräftemangel für die Wartung, Reparatur und Überholung komplexer Exzenterschneckenpumpen
Die Rotor-Stator-Ausrichtung und die Elastomerauswahl erfordern spezialisierte Fachkräfte; Verrentungen in Japan und Australien reduzieren den Talentpool. Erstausrüster reagieren mit der Implementierung von Augmented-Reality-Serviceanleitungen und dem Angebot von Ferninbetriebnahme-Support. Endnutzer mit begrenztem internem Fachwissen entscheiden sich für Vertragswartung, was Investitionsausgaben in Betriebsausgaben umwandelt und die Lebenszykluskosten im Vergleich zu Kreiselpumpenalternativen marginal senkt. Das Hemmnis verlangsamt die Einführung von Exzenterschneckenpumpen in neuen Greenfield-Projekten, beschleunigt jedoch die Einführung digitaler Services innerhalb des APAC-Marktes für Verdrängerpumpen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp:
Dominanz der Rotationspumpen steht vor Disruption durch SchlauchpumpenRotationseinheiten trugen im Jahr 2025 51,12 % des Umsatzes bei und stellten damit den größten Anteil an der Marktgröße für Verdrängerpumpen im asiatisch pazifischen Raum dar, was ihre Vielseitigkeit bei Anwendungen in der Chemie, im Öl- und Gasbereich sowie in der Lebensmittelverarbeitung bestätigt. Schlauchpumpen führen das Mengenwachstum jedoch mit einer CAGR von 7,06 % an, indem sie Einweg-Bioverarbeitungsprotokolle und chemische Dosierdienste bedienen, bei denen Nullkontamination nicht verhandelbar ist.
Zahnrad- und Zweischraubenprodukte werden nun mit Vibrations- und Drucksensoren geliefert, die OEM-Cloud-Dashboards speisen und die Einführung von Predictive-Maintenance-Lösungen im gesamten APAC-Markt für Verdrängerpumpen beschleunigen. Lappenpumpenkonstruktionen profitieren von der Nachfrage aus dem Ausbau der Molkerei- und Getränkeindustrie, während Flügelzellenvarianten Nischenrollen in Schmierstoffkreisläufen beibehalten.
Nach Antriebsart:
Elektromotoren führen den Solarboom anElektromotorbetriebene Modelle lieferten im Jahr 2025 63,21 % des Umsatzes und unterstreichen damit ihre fest verankerte Rolle in der Fabrikautomatisierung und bei Förderanwendungen im APAC-Markt für Verdrängerpumpen. Solarbetriebene Pakete, obwohl noch eine Nische, erzielen eine CAGR von 9,32 %, da landwirtschaftliche Bewässerungs- und abgelegene Wasserversorgungsprojekte von sinkenden Photovoltaikkosten profitieren.
Frequenzumrichter in Verbindung mit hocheffizienten IE4-Motoren senken den Lebenszyklusenergieverbrauch, während Dieseleinheiten aufgrund verschärfter Emissionsnormen auf Notfall- und Netzautarkerollen zurückgedrängt werden. Pneumatische Systeme behaupten eine Stellung in gefährlichen Umgebungen, wo inhärente Sicherheit die Energieeffizienz überwiegt.
Nach Werkstoff:
Dominanz von Edelstahl durch Sonderlegierungen herausgefordertEdelstahlausführungen repräsentierten 43,45 % des Umsatzes im Jahr 2025 und unterstreichen ihr ausgewogenes Kosten-Leistungs-Verhältnis im APAC-Markt für Verdrängerpumpen. Duplex- und andere Sonderlegierungen wachsen mit einer CAGR von 6,34 %, da sie eine überlegene Chlorid-Spannungsrisskorrosionsbeständigkeit bieten, die von Offshore- und Spezialchemiekunden gefordert wird.
Erstausrüster investieren in die Legierungsentwicklung, die den Nickelanteil reduziert, was die Kostensicherheit verbessert und gleichzeitig mechanische Schwellenwerte erfüllt. Verbundgehäuse entstehen in Dosieranwendungen, obwohl Sprödheitsbedenken eine breitere Einführung einschränken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf erhältlich


Nach Endverbraucherbranche:
Führungsposition von Öl und Gas steht vor dem Wachstum der PharmaindustrieÖl und Gas sicherte sich 28,84 % der Nachfrage im Jahr 2025, was den Mehrphasentransfer im Upstream-Bereich und die Additivinjektionsvorgänge im Downstream-Bereich widerspiegelt. Pharmazeutische und biotechnologische Unternehmen steigern ihre Ausgaben mit einer CAGR von 8,63 %, da kontinuierliche Verarbeitungs- und Einwegformate in der gesamten Marktgröße des APAC-Marktes für Verdrängerpumpen zunehmen.
Chemische Hersteller treiben die Spezifikation von emissionsarmen abgedichteten Einheiten voran, während Lebensmittel- und Getränkeverarbeiter die CIP-Konformität und schonende Handhabung betonen, um scherungsbedingte Produktverschlechterung zu begrenzen.
Geografische Analyse
China-Markt für Verdrängerpumpen
China behielt 2025 einen Umsatzanteil von 42,35 % und festigte damit seinen Skalenvorteil sowie seinen Einfluss auf Designstandards, die zunehmend Umweltauflagen berücksichtigen – insbesondere zur VOC-Kontrolle in der Spezialchemie. Lokale Hersteller entwickeln Magnetkupplungsmodelle gemeinsam mit europäischen Lizenzgebern, was die Qualitätswahrnehmung verbessert und Exportambitionen unterstützt.
Indien-Markt für Verdrängerpumpen
Indien verzeichnet mit 6,16 % bis 2031 die höchste nationale CAGR, da BIS-Reformen die Zertifizierungszeiten verkürzen und multinationale Investitionen in die lokale Produktion fördern. Erweiterungen von Pharmabetrieben in Hyderabad und Gujarat dominieren Ausschreibungen für Schlauch- und Membranpumpen, während Smart-City-Abwasserprojekte progressive Kavitätspakete mit IoT-Anbindung einsetzen.
Asien-Pazifik-Markt für Verdrängerpumpen
Japan, Südkorea und Australien liefern eine stabile Ersatznachfrage, die durch strenge Energieeffizienzvorschriften und die Erneuerung alternder Anlagen geprägt ist. Australische Bergwerke spezifizieren verschleißfeste Doppelschraubenmodelle und fordern aufgrund ihrer abgelegenen Standorte Ferndiagnostiklösungen. Südkoreanische Halbleiterfabriken beschaffen Hygieneausführungen von Zahnradpumpen zur Versorgung mit hochreinen Chemikalien, was die Technologie-Roadmaps für den gesamten Asien-Pazifik-Markt für Verdrängerpumpen beeinflusst.
Regulatorisches Umfeld
Die regulatorischen Anforderungen für Verdrängerpumpen im asiatisch-pazifischen Raum stützen sich auf eine Mischung aus nationalen Pumpennormen und übergreifenden Sicherheits- und Umweltkonformitätsvorschriften. In China legt GB/T 40077-2021 die technischen Anforderungen für oszillierende Verdrängerpumpen fest und verweist auf ISO 16330:2003, was die Beschaffungsspezifikationen und Werksabnahmeprüfungen für konforme Lieferanten prägt. In chemischen und Spezialpolymer-Anwendungen unterstützt die zunehmende Verschärfung der Leckerkennungs- und Emissionsvorschriften in Industriezentren abgedichtete Konfigurationen und überprüfbare Überwachungsfähigkeiten für auditfähige Betriebsabläufe.
Die regionale Angleichung erfolgt zudem über Rahmenwerke zur Normenharmonisierung und nicht über eine einzige einheitliche ASEAN-Normebene. Das ASEAN Consultative Committee on Standards and Quality (ACCSQ), unterstützt durch ASEAN-Leitlinien zu Normen und Konformitätsbewertung, fördert die Harmonisierung mit internationalen Referenzen (ISO/IEC), was OEMs hilft, ihre Designs mit weniger länderspezifischen Abweichungen über Südostasien hinweg zu skalieren. Auf digitaler Seite unterstützen Maßnahmen wie Chinas 2024 National AI Industry Standardisation System Construction Guidelines und der ASEAN Digital Master Plan 2030 (finalisiert 2026) die Einführung von Smart-Manufacturing- und vernetzten Ausrüstungspraktiken und beeinflussen, wie Pumpenhersteller Software, Konnektivität und Validierung für sensorgestützte Pakete in reguliertem industriellem Umfeld dokumentieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Verdrängerpumpen im asiatisch-pazifischen Raum beginnt mit Metallen und Elastomeren (Edelstahl, kupferhaltige Komponenten sowie Stator- und Schlauchmaterialien), die in die Bearbeitungs-, Guss- und Montageprozesse für Rotations-, Exzenterschnecken-, Membran- und Peristaltikpumpen einfließen. OEMs und regionale Montagebetriebe integrieren anschließend Motoren, Antriebe, Dichtungen sowie zunehmend Sensoren und Steuerungen für IIoT-fähige Überwachung. Zertifizierungs- und Testdokumentation fungiert in mehreren Märkten als Voraussetzung vor dem Versand, und Verzögerungen beim Erhalt erforderlicher Kennzeichnungen oder Konformitätsdokumente können Lieferungen und Inbetriebnahmezeitpläne verzögern.
Der Vertrieb erfolgt typischerweise über eine Mischung aus direktem OEM-Key-Account-Vertrieb (Öl und Gas, Chemie, Pharma und große kommunale Versorgungsunternehmen) sowie autorisierten Vertriebspartnern und Systemintegratoren, die vorgefertigte Skids und Nachrüstungsarbeiten bedienen. Der Aftermarket-Service (Ersatzteile, Statoren und Rotoren, Schläuche, Dichtungen und Zustandsüberwachung) macht einen wesentlichen Teil des generierten Werts aus, insbesondere bei der Wartung von Exzenterschneckenpumpen, die von spezialisierter Ausrichtung und Elastomerauswahl abhängt. Bei anspruchsvolleren Anwendungen wie Halbleiter- und Hochreinheitschemikalienzufuhr entsteht der Wert im Anwendungsengineering und der Materialqualifizierung, wobei Käufer bei der Lieferantenfreigabe Pulsationskontrolle, Korrosionsbeständigkeit und nachverfolgbare Qualitätssysteme betonen.
Wettbewerbslandschaft
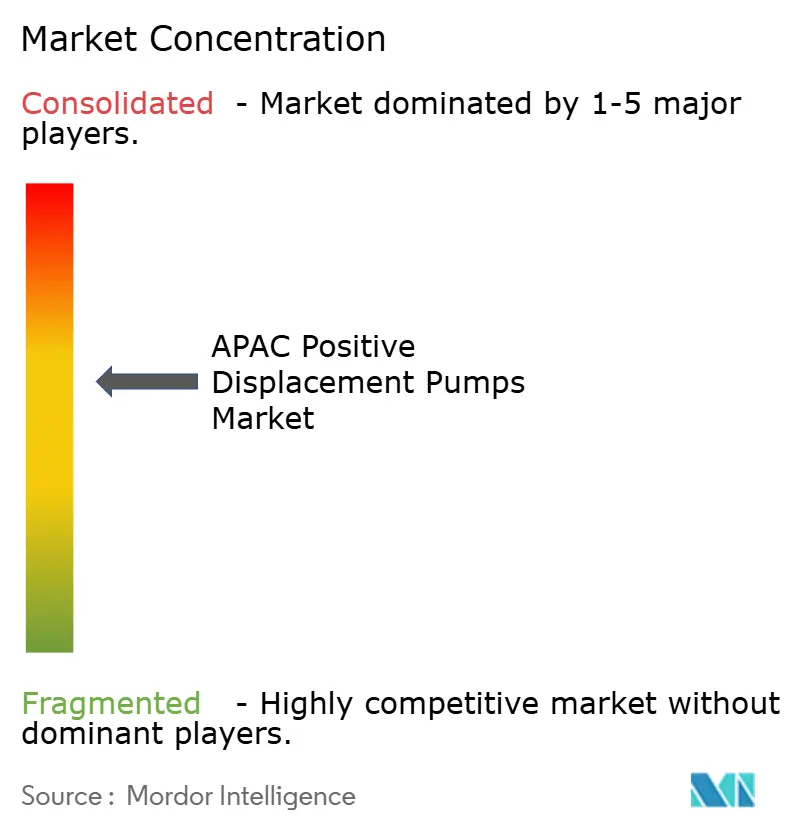
Der APAC-Markt für Verdrängerpumpen bleibt mäßig fragmentiert: Die fünf führenden Anbieter kontrollieren schätzungsweise 48 % des regionalen Umsatzes, was ausreichend Raum für spezialisierte und inländische Herausforderer lässt. Atlas Copco, Grundfos und Flowserve behaupten Skalenvorteile durch breite Portfolios und integrierte Servicenetzwerke, während NETZSCH und Sulzer auf Exzenterschneckenpumpen- und Mehrphasenkompetenz setzen.
Die Digitalisierung prägt die Markteinführungsstrategien; Grundfos monetarisiert cloudbasierte Energieoptimierungsanalysen, und Flowserve bündelt Asset-Performance-Management-Software mit Neuinstallationen. Globale Marktführer betonen Nachhaltigkeitsbotschaften und nutzen niedrigere Gesamtbetriebskosten, um dem regionalen Preiswettbewerb entgegenzuwirken.
Regionale Unternehmen wie Roto Pumps und Wangen gewinnen an Bedeutung, indem sie Anwendungsnischen – abrasive Schlämme, Biogasanlagen – füllen und Nähevorteile nutzen, um Lieferung und Anpassung zu beschleunigen. Strategische Kooperationen mit Sensor- und Automatisierungsanbietern beschleunigen digitale Nachrüstungen und gewährleisten Funktionsparität mit globalen Marktführern.
Marktführer der Branche für Verdrängerpumpen im asiatisch pazifischen Raum
The Weir Group PLC
Atlas Copco AB
KSB SE and Co. KGaA
NETZSCH Holding GmbH
Pentair plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Verdrängerpumpen
- Atlas Copco AB
- The Weir Group PLC
- KSB SE and Co. KGaA
- NETZSCH Holding GmbH
- Pentair plc
- SPX FLOW, Inc.
- Sulzer Ltd.
- Xylem Inc.
- Grundfos Holding A/S
- Tsurumi Manufacturing Co., Ltd.
- Ebara Corporation
- Flowserve Corporation
- Dover Corporation (PSG)
- IDEX Corporation
- Alfa Laval AB
- Kirloskar Brothers Ltd.
- Shakti Pumps (India) Ltd.
- Yamada Corporation
- Sepex Corporation
- Tapflo Group
Lesen Sie die Analyse der Asien-Pazifik-Verdrängerpumpen-Unternehmen

Marktchancen und Zukunftsaussichten
Lokalisierung der Fertigung und schnellere Lieferzeiterfüllung stellen kurzfristigen Freiraum dar, in dem Endnutzer die Compliance-Anforderungen verschärfen und zugleich eine schnellere Projektausführung fordern. Ein konkretes Signal ist die Einweihung einer 45.000 Quadratmeter großen Produktionsanlage durch NETZSCH Pumps & Systems in Goa, Indien (März 2026). Der Standort ist darauf ausgelegt, die lokale Kapazität über die Produktlinien Exzenterschnecken-, Rotationskolben-, Mehrschrauben- und Peristaltikpumpen mehr als zu verdoppeln und unterstützt indienfokussierte Lieferketten sowie exportfähige Produktion für regionale Projekte. Dies schafft auch Chancen für Komponentenlieferanten und Integratoren rund um validierte Skids, Instrumentierung und Serviceökosysteme, die die Abhängigkeit von langer grenzüberschreitender Logistik für Anwendungen mit hoher Variantenvielfalt verringern.
Eine weitere Chance liegt im Übergang von der reinen Pumpenlieferung zu technisch ausgelegten, digital überwachten Paketen in den Arbeitsabläufen Abwasser, Chemie und Biopharma, in denen Käufer Zustandsüberwachung, Leckminimierung und dokumentierte Leistung spezifizieren. Die Einführung der kompakten P-Range-Pumpen von Roto Pumps in Indien (April 2025) mit angekündigten Produktionsplänen für das Geschäftsjahr 2026 belegt die Anpassung der Produktlinie für platzbeschränkte und kostensensible Installationen unter Beibehaltung der Verdrängerpumpen-Leistungsanforderungen. In ganz Südostasien unterstützt politische Förderung für Smart Manufacturing, wie Malaysias NIMP 2030 und der ASEAN Digital Master Plan 2030, die Nachfrage nach Pumpen mit sensorbereiten Designs und Integration in Anlagensysteme, was Raum für OEMs und Partner schafft, die Inbetriebnahmeunterstützung, Ferndiagnose und Lebenszyklus-Servicevertäge anbieten, wo qualifizierte MRO-Arbeitskräfte knapp sind.
Recent Industry Developments in Asien-Pazifik-Markt für Verdrängerpumpen
- Juni 2026: The Weir Group sicherte sich einen bedeutenden Auftrag von Lloyds Metals and Energy Ltd zur Lieferung von 14 GEHO TZPM 2000 Verdrängerpumpen mit dem GEHO Load Reduction System (GLORES) für die zweite Phase eines Schlammpipeline-Projekts an der Surjagarh-Mine in Maharashtra, Indien. Das Projekt umfasst eine 200 km lange Pipelineerweiterung und fügt 16 Millionen Tonnen jährliche Transportkapazität hinzu, was den Ferntransport von Schlamm als hochwertigen Anwendungsfall für Verdrängerpumpen in der Region stärkt.
- April 2026: Atlas Copco investierte einen achtstelligen Betrag in einen neuen regionalen Hauptsitz und eine integrierte Anlage in Alam Impian, Shah Alam, Malaysia, um den südostasiatischen Betrieb zu unterstützen, einschließlich eines gemeinsamen Finanzdienstleistungszentrums. Dieser Schritt stärkt die regionale Nähe für Vertrieb und Servicebetreuung und unterstützt eine schnellere Koordination für Industriekunden, die auf Betriebszeit fokussierten Aftermarket-Support benötigen.
- März 2026: KSB kündigte die Baureihe EtaSeco an, eine neue Generation hermetisch abgedichteter Spaltrohrmotorpumpen, die für anspruchsvolle Anwendungen konzipiert ist. Die Einführung erweitert die adressierbare Basis für emissionsarme, leckminimierende Pumpenkonfigurationen in der Chemie- und Prozessindustrie, in denen Compliance- und Containment-Anforderungen die Ausrüstungsauswahl beeinflussen.


Asien-Pazifik-Markt für Verdrängerpumpen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert von Verdrängerpumpen, die im asiatisch-pazifischen Raum für industrielle und kommunale Flüssigkeitsförderungsaufgaben verkauft und eingesetzt werden, bei denen ein stetiger Durchfluss und eine Drucksteuerung erforderlich sind.
Ausgeschlossen aus dem Anwendungsbereich: Wir schließen rein Verbraucher- oder Haushaltspumpprodukte sowie reine Dienstleistungserlöse aus, die nicht an den Verkauf von Pumpenausrüstung gebunden sind.
Übersicht der Segmentierung
- Nach Pumpentyp
- Hubkolbenpumpen
- Kolbenpumpen
- Membranpumpen
- Rotationspumpen
- Zahnradpumpen
- Lappenpumpen
- Schraubenpumpen
- Flügelzellenpumpen
- Exzenterschneckenpumpen
- Schlauchpumpen
- Hubkolbenpumpen
- Nach Antriebsart
- Elektromotor
- Diesel-/Verbrennungsmotor
- Pneumatisch
- Hydraulisch
- Solar
- Nach Werkstoff
- Grauguss
- Edelstahl
- Andere Werkstoffe
- Nach Endverbraucherbranche
- Öl und Gas
- Chemie
- Lebensmittel und Getränke
- Abfall und Abwasser
- Pharmazie und Biotechnologie
- Stromerzeugung
- Zellstoff und Papier
- Bergbau und Metalle
- Andere Branchen
- Nach Land
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen, die Länderabdeckung zu bestätigen und den ersten Satz von Nachfragesignalen für Prozesspumpen zu erstellen. Wir stützten uns auf öffentliche und offizielle Quellen wie UN-Comtrade-Handelsstatistiken, nationale Statistikbehörden in wichtigen asiatisch-pazifischen Volkswirtschaften, Energie- und Raffineriestatistiken von Institutionen wie der IEA, Referenzen zu Wasser- und Abwasserinvestitionen von Quellen wie der Weltbank und nationalen Wasserbehörden sowie Fertigungs- und Bergbauindikatoren von Quellen wie der World Steel Association und staatlichen Bergbauministerien.
Um diese Makroindikatoren mit der Pumpennachfrage zu verknüpfen, überprüften wir Unternehmensberichte, Investorenpräsentationen, Produktkataloge und seriöse Presseberichte zu Kapazitätserweiterungen, Umweltnachrüstungen und Anlagenwartungszyklen. Soweit verfügbar, nutzten wir auch kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und Nachrichten, Patentdatenbanken zur Verfolgung technologischer Entwicklungen sowie eine Import- und Exportdatenbank auf Sendungsebene, um Bewegungsmuster wichtiger Pumpenkategorien plausibilitätszuprüfen. Diese Sekundärquellen sind nicht erschöpfend, und viele weitere Referenzen wurden zur Datenerhebung, Validierung und Klärung der Forschung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, wie sich die Nachfrage in jedem wichtigen Land bildet, und Annahmen zu überprüfen, die Sekundärquellen in der Regel nicht bestätigen können, wie etwa den Ersatzanteil, typische Preisbewegungen und das Beschaffungsverhalten der Endnutzer. Wir sprachen mit einer Mischung aus Pumpenherstellern, Komponentenlieferanten, Vertriebspartnern, EPC-Unternehmen und wartungsorientierten Interessengruppen, gefolgt von Überprüfungen bei Endnutzern in Wasser und Abwasser, Öl und Gas, Chemie, Lebensmittel und Getränke, Bergbau und Energie im gesamten asiatisch-pazifischen Raum, sodass die endgültigen Zahlen praktische Kauf- und Nutzungsmuster widerspiegeln.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30 % | CXOs: 13 % |
| Mid-Tier: 48 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 46 % |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-down-Ansatz, bei dem industrielle Aktivität und Infrastrukturausgaben in einen Nachfragepool je Land übersetzt und anschließend basierend auf Anwendungseignung und Intensität der installierten Basis auf die Nutzung von Verdrängerpumpen verteilt wurden. Das Modell wurde dann durch selektive Bottom-up-Näherungen bestätigt, einschließlich stichprobenartiger Lieferantenumsatzaufteilungen nach Pumpenfamilie, Kanalprüfungen zu typischen Auftragsgrößen und einem ASP-nach-Volumen-Aufbau für gängige Pumpentypen. Diese Bottom-up-Prüfungen wurden verwendet, um die Gesamtwerte anzupassen, wo Lücken auftraten.
Zu den im Modell verwendeten Eingaben gehörten Indikatoren wie Kapazitätserweiterungen bei Wasser und Abwasser, Trends bei Raffinerie- und Chemiekapazitäten, Bergbauproduktionsaktivität, Investitionszyklen in Energie und Industrie sowie Import- und Exportströme für Pumpenkategorien, die in der Region üblicherweise gehandelt werden. Preis- und Mix-Annahmen wurden anhand von Interview-Rückmeldungen zur Weitergabe von Materialkosten, Lokalisierungsgraden und der Verschiebung hin zu intelligenteren Überwachungsfunktionen geformt, was die ASPs verändern kann, ohne dass ein entsprechender Anstieg der Stückzahlnachfrage erfolgt. Für die Prognose verwendeten wir eine Szenarioanalyse, die an länderspezifischen Investitionspipelines und industriellen Produktionserwartungen ausgerichtet war, und überprüften anschließend den Jahresverlauf anhand von Expertenmeinungen zu Ersatzzeitpunkten und Verzögerungen bei der Projektausführung. Wo Bottom-up-Eingaben unvollständig waren, füllten wir die Lücke mit Proxy-Verhältnissen aus vergleichbarer Endnutzeraktivität und validierten anschließend die implizierten Pumpenausgaben pro Kapazitätseinheit erneut mit Befragten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation über unabhängige Signale, sodass keine einzelne Datenreihe das Endergebnis bestimmt. Wir führten Abweichungsprüfungen nach Land und Nachfragetreibern der Endnutzer durch, überprüften Ausreißer wie plötzliche Preissprünge oder ungewöhnliche Handelsschwankungen und wandten anschließend mehrstufige Analystenprüfungen vor der internen Freigabe an.
Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden ausgelöst, wenn bedeutende Ereignisse eintreten, wie größere politische Änderungen, starke Wechselkursbewegungen oder umfangreiche Kapazitätsankündigungen, die das kurzfristige Kaufverhalten verändern können. Vor der Lieferung wird eine erneute Durchsicht der wichtigsten Annahmen und jüngsten öffentlichen Entwicklungen durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Verdrängerpumpen im asiatisch-pazifischen Raum mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Verdrängerpumpen im asiatisch-pazifischen Raum können weit voneinander abweichen, da die Grenzen unterschiedlich gesetzt werden und die gewählten Nachfragesignale nicht immer dieselben sind. Die Wahl des Basisjahres, der Zeitpunkt der Währungsumrechnung und die Frage, ob die Ersatznachfrage explizit berücksichtigt wird, beeinflussen ebenfalls die Endzahl.
Die Tabelle zeigt eine deutliche Streuung, und im Modell von Mordor Intelligence umfasst der Anwendungsbereich nur die Nachfrage nach Verdrängerpumpenausrüstung in den Branchen des asiatisch-pazifischen Raums, wobei Preise und Mix durch länderspezifische Interviews überprüft werden, statt für jedes Endnutzersegment eine einzige globale ASP-Kurve anzuwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,53 Mrd. USD (2025) | |
| Fachzeitschrift A | 9,80 Mrd. USD (2025) | Verwendet eine engere Auslegung, die tendenziell einen begrenzten Satz industrieller Endanwendungen betont und möglicherweise die Nachfrage im Zusammenhang mit Wasser und Abwasser sowie Bergbau unterschätzt, was die adressierbaren Ausgaben im asiatisch-pazifischen Raum verringert. |
| Regionale Beratungsgesellschaft B | 13,20 Mrd. USD (2025) | Scheint in Teilen der Wertschöpfungskette angrenzende Pumpenkategorien oder gebündelte Dienstleistungen einzubeziehen und verwendet aggressivere Preisentwicklungsannahmen, die den Umsatz schneller steigen lassen als die Stückzahlnachfrage. |
Zusammengenommen liegen die Unterschiede vor allem daran, was in den Anwendungsbereich einbezogen wird und wie Preise und Ersatzzyklen auf Länderebene in Umsatz übersetzt werden. Unser Ansatz hält jeden Schritt nachvollziehbar an praktische Nachfragetreiber wie Kapazitätserweiterungen, Handelsbewegungen und Kaufverhalten der Endnutzer gebunden, was den endgültigen Marktwert leichter reproduzierbar und diskutierbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des APAC-Marktes für Verdrängerpumpen?
Der Markt wird im Jahr 2026 auf 12,02 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 4,24 % einen Wert von 14,79 Milliarden USD erreichen.
Welcher Pumpentyp führt den APAC-Markt für Verdrängerpumpen an?
Rotationspumpen halten mit 51,12 % des Umsatzes im Jahr 2025 den größten Anteil, während Schlauchpumpen mit einer CAGR von 7,06 % am schnellsten wachsen.
Warum ist Indien der am schnellsten wachsende Ländermarkt?
Die Modernisierung der BIS-Zertifizierung, der Ausbau der Pharmakapazitäten und Infrastrukturprojekte liefern eine CAGR von 6,16 % bis 2031.
Wie wirken sich VOC-Vorschriften auf die Pumpenbeschaffung in China aus?
Strengere Leckageerkennungsschwellenwerte beschleunigen die Einführung von magnetgekuppelten und hermetisch abgedichteten Bauarten in Spezialchemie-Clustern.
Welches Werkstoffsegment wird voraussichtlich am schnellsten wachsen?
Duplex- und Sonderlegierungen expandieren mit einer CAGR von 6,34 % aufgrund der überlegenen Korrosionsbeständigkeit, die in Offshore- und chemischen Umgebungen gefordert wird.
Welche strategischen Themen dominieren die jüngsten Branchenentwicklungen?
Übernahmen zur Stärkung von Nischentechnologien, Lokalisierung zur Verkürzung der Vorlaufzeiten und Digitalisierung für Predictive Maintenance sind die primären Themen.
Seite zuletzt aktualisiert am:



