
Naher Osten und Afrika LiDAR-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
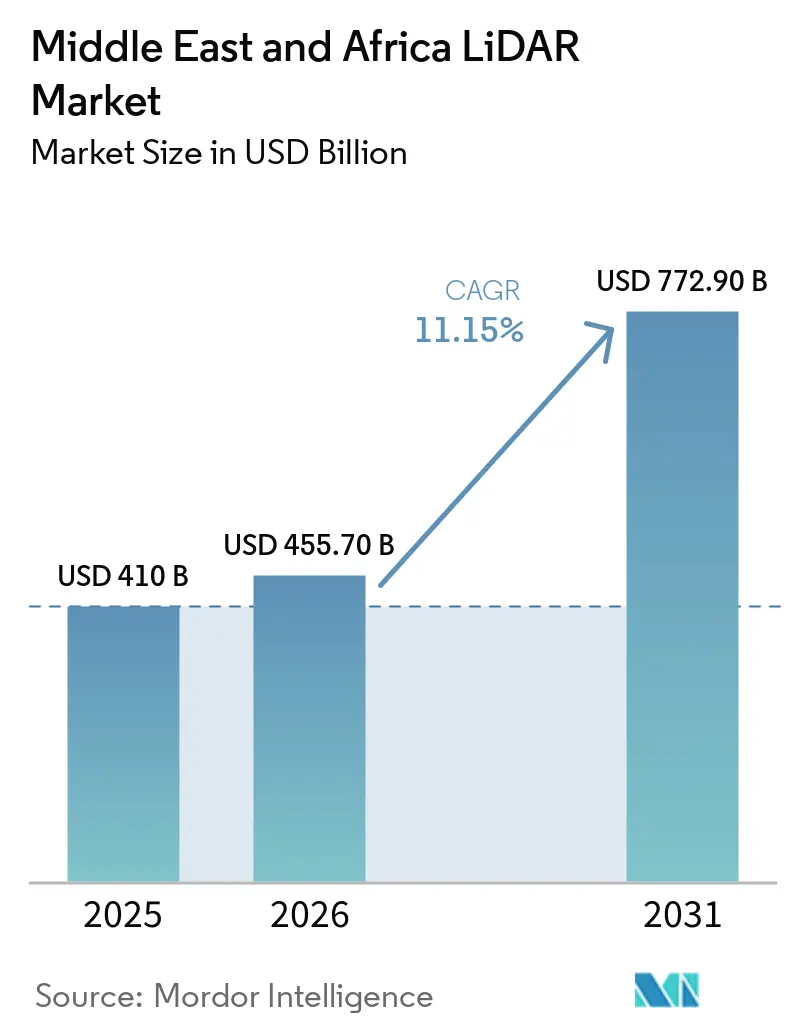
| Marktgröße im Basisjahr (2025) | 410 Milliarden US-Dollar |
| Marktgröße (2026) | 455.70 Milliarden US-Dollar |
| Marktgröße (2031) | 772.90 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.15 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Naher Osten und Afrika LiDAR-Markt Analyse von Mordor Intelligence
Die Größe des LiDAR-Markts im Nahen Osten und Afrika wurde im Jahr 2025 auf 410 Milliarden USD geschätzt und soll von 455,70 Milliarden USD im Jahr 2026 auf 772,90 Milliarden USD bis 2031 wachsen, bei einer CAGR von 11,15% während des Prognosezeitraums (2026-2031). Der rasche Ausbau von Gigaprojekten im Rahmen der Saudi Vision 2030, die Ausweitung von Smart-City-Programmen im gesamten Golfraum sowie anhaltende Infrastrukturausgaben im südlichen Afrika verstärken die Nachfrage nach hochpräzisen dreidimensionalen Raumdaten. Die zunehmende Kombination von LiDAR mit künstlicher Intelligenz zur automatisierten Merkmalsextraktion verkürzt Projektzyklen in der Bauüberwachung und Anlageninspektion. Festkörpertechnologische Fortschritte wie Geiger-Modus-Sensoren reduzieren Größe, Gewicht, Leistungsaufnahme und Kosten und ermöglichen den Einsatz auf Drohnen, die extremer Wüstenhitze und Staub standhalten können. Automobilhersteller integrieren LiDAR in Fahrerassistenzsysteme, unterstützt durch den UAE-Plan, der vorsieht, dass bis 2030 25% der Stadtfahrten auf autonome Fahrzeuge umgestellt werden.
Wichtigste Erkenntnisse des Berichts
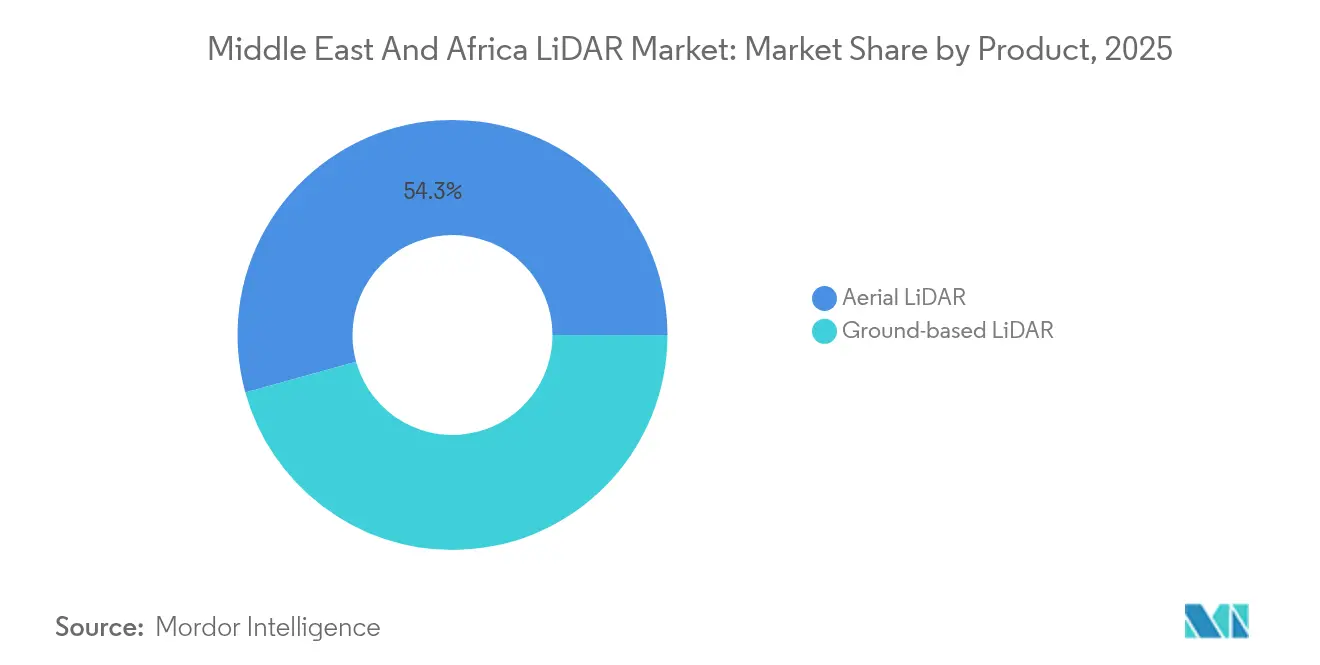
- Nach Produkttyp entfielen im Jahr 2025 54,30 % des Marktanteils des LiDAR-Markts im Nahen Osten und Afrika auf luftgestützte Systeme, während bodengestützte Lösungen bis 2031 voraussichtlich mit einem CAGR von 13,76 % wachsen werden.
- Nach Technologie führten Laufzeitmessgeräte im Jahr 2025 mit einem Umsatzanteil von 62,40 %; Geiger-Modus-Sensoren werden bis 2031 voraussichtlich mit einem CAGR von 12,85 % wachsen.
- Nach Komponente entfielen im Jahr 2025 47,60 % der Marktgröße des LiDAR-Markts im Nahen Osten und Afrika auf Laserscanner, und Inertialmesseinheiten entwickeln sich zwischen 2026 und 2031 mit einem CAGR von 14,78 %.
- Nach Einsatzplattform hielten terrestrische stationäre Stativsysteme im Jahr 2025 einen Anteil von 45,50 %, während UAV-/Drohnenplattformen mit einem CAGR von 14,35 % das schnellste Wachstum verzeichnen.
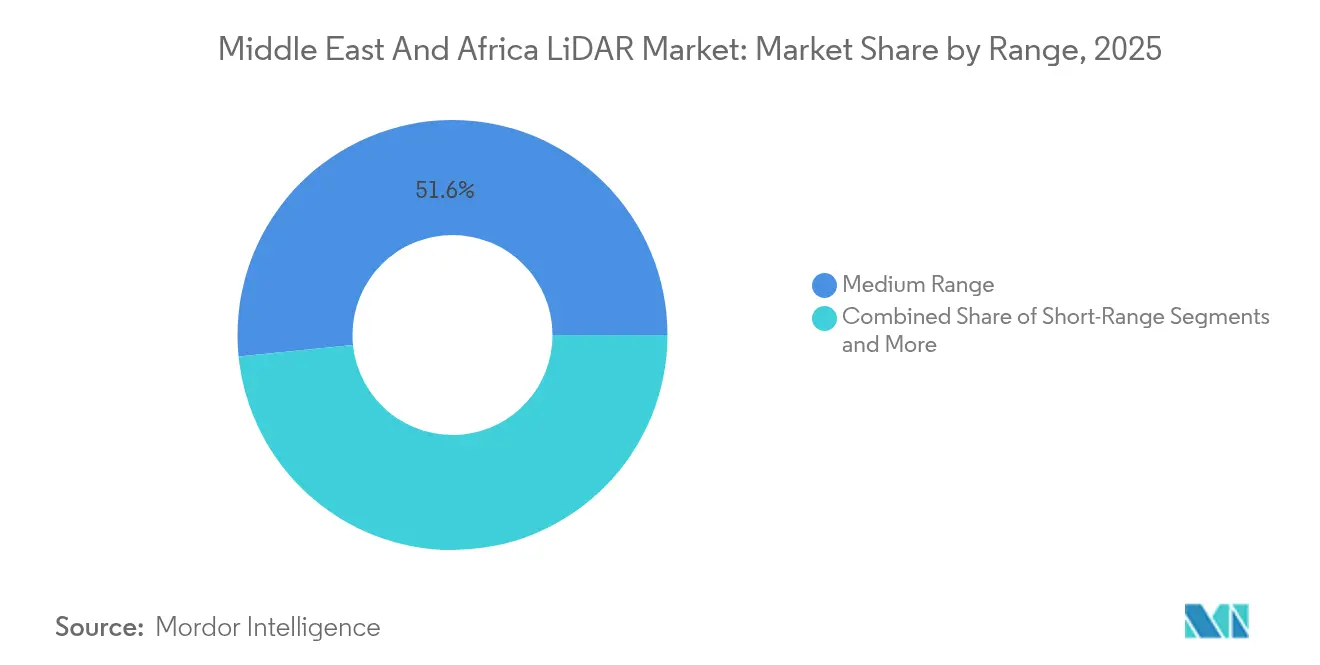
- Nach Reichweite beanspruchten Mittelreichweitengeräte im Jahr 2025 einen Anteil von 51,60 %; Kurzreichweitensensoren werden bis 2031 voraussichtlich mit einem CAGR von 13,62 % steigen.
- Nach Endverbrauchsbranche dominierte Ingenieurwesen und Bauwesen im Jahr 2025 mit einem Anteil von 37,50 %; Automobil und ADAS steigt bis 2031 mit einem CAGR von 15,52 %.
- Nach Geografie führte Saudi-Arabien im Jahr 2025 mit einem Anteil von 40,70 %, während Katar zwischen 2026 und 2031 mit dem höchsten CAGR von 12,74 % auf Kurs ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| LiDAR-Pflicht für digitale Zwillinge von Smart Cities im GCC | +3.5% | Saudi-Arabien, VAE, Katar | Mittelfristig (2–4 Jahre) |
| Anstieg der UAV-gestützten Korridorkartierung für saudi-arabische Gigaprojekte | +2.8% | Saudi-Arabien, VAE | Kurzfristig (≤ 2 Jahre) |
| Bathymetrischer Bedarf für Offshore-Windparks vor Namibia und Südafrika | +2.2% | Südafrika, Namibia | Mittelfristig (2–4 Jahre) |
| Sicherheitsgetriebene Perimeterbewachung an kritischen Standorten in den VAE | +1.9% | VAE, Saudi-Arabien, Katar | Mittelfristig (2–4 Jahre) |
| Hochauflösende Topografie für Kupfer- und Goldtagebaue | +1.5% | Südafrika, Rest von MEA | Langfristig (≥ 4 Jahre) |
| Klimaresilienz-Überschwemmungsebenenmodellierung im Nilbecken | +1.2% | Ägypten, Sudan, Äthiopien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
LiDAR-Pflicht für digitale Zwillinge von Smart Cities im GCC
Golfregierungen verlangen nun subzentimetergenaue digitale Repliken von Stadtanlagen, wodurch LiDAR für die Kartierung unterirdischer Versorgungsleitungen, die Optimierung des Verkehrsflusses und die Analyse des CO₂-Fußabdrucks unverzichtbar wird. Die Gemeinde Dubai setzt mobile Scanner ein, um vergrabene Rohre und Kabel zu modellieren, ungeplante Ausfälle und Nachgrabungsarbeiten zu reduzieren. In Katar verarbeitet eine USD 60 Millionen teure Smart-City-Plattform für Lusail City kontinuierliche LiDAR-Datenströme zur Verwaltung der Dienste für 450.000 Einwohner.[1] Die obligatorische BIM-Einführung in öffentlichen Projekten stellt sicher, dass LiDAR-Punktwolken direkt in standardisierte Baumodelle einfließen und Datenformat-Engpässe beseitigt werden. Das Ergebnis ist ein einheitlicher Planungsansatz, der Genehmigungsverfahren beschleunigt und Kostenüberschreitungen im Lebenszyklus reduziert. GCC-Behörden bündeln die LiDAR-Beschaffung auch mit Cloud-Analysen und fördern so lokale Rechenzentren, die Datensouveränitätsvorschriften einhalten.
Anstieg der UAV-gestützten Korridorkartierung für saudi-arabische Gigaprojekte
Hochkarätige Programme wie NEOMs 170 km lange Linearstadt erfordern wöchentliche topografische Aktualisierungen über riesige Gebiete, die konventionelle Vermessungen nicht rechtzeitig abdecken können. Drehflügeldrohnen mit mittelreichweitigem LiDAR kartieren nun bis zu 100 Acres pro Tag mit einer Genauigkeit von 1–3 cm und verkürzen die Fortschrittsverfolgungszyklen um 70 %. Spezialisierte Betreiber wie Aeromotus liefern schlüsselfertige Drohnen-als-Dienstleistung-Pakete, die Flugplanung, Scanning und Cloud-Verarbeitung kombinieren.[2] Die resultierenden digitalen Zwillinge ermöglichen es Auftragnehmern, die Designabsicht mit dem tatsächlichen Bauzustand zu vergleichen und Erdarbeitsabweichungen frühzeitig zu erkennen. Für lineare Infrastrukturen wie Hochgeschwindigkeitsbahntrassen und Entsalzungspipelines reduzieren schnelle Korridoraktualisierungen die Häufigkeit von Änderungsaufträgen und sichern Liefermeilensteine.
Bathymetrischer Bedarf für Offshore-Windparks vor Namibia und Südafrika
Versorgungsmaßstäbliche Windprojekte, die für die Atlantikküste geplant sind, sind auf bathymetrisches LiDAR angewiesen, um Flachwasserböden vor der Installation von Turbinenfundamenten zu kartieren. Geiger-Modus-Luftsensoren erfassen dichte Punktwolken durch trübe Wassersäulen und ermöglichen es Ingenieuren, Sandwellenwanderungen und Kolkrisikozonen zu erkennen. Nationale Stromversorger bevorzugen LiDAR gegenüber schiffsgestütztem Mehrstrahl-Sonar, da es die Vermessungszeit halbiert und Wetterstillstandsstrafen vermeidet. Südafrikanische Regulierungsbehörden verlangen nun hochauflösende Küstenhöhenmodelle zur Aktualisierung von Hochwasserrisiko-Atlanten, die in Umweltverträglichkeitsprüfungen einfließen.[3] Regionale Hydrografieunternehmen rüsten Flugzeuge mit grünwelligen Lasern nach, die bis zu 30 m Tiefe durchdringen, und erweitern so ihre Serviceportfolios über Verteidigungsaufträge hinaus.
Sicherheitsgetriebene Perimeterbewachung an kritischen Standorten in den VAE
Energieanlagen und Flughäfen installieren bodengestützte LiDAR-Zäune, die eine zuverlässige Zielerkennung unter Rauch, Staub oder Dunkelheit bieten – Bedingungen, die die Kameraleistung beeinträchtigen. Das Kernkraftwerk Barakah schichtet Laserarrays mit Satellitenfeeds für Echtzeit-Einbruchalarme. LiDAR-Einheiten erkennen auch Methanfahnen und verbinden so Sicherheit mit Umweltkonformitätsmandaten. Die Integration mit Drohnenabwehrradaren, die auf der Konferenz Counter-UAS Naher Osten und Afrika 2025 vorgestellt wurde, ermöglicht es Sicherheitsmanagern, Drohneneinbrüche zu vereiteln. Die Nachfrage wird weiter durch Versicherungsklauseln angetrieben, die zertifizierte 3D-Überwachung mit Prämienrabatten belohnen.
Analyse der Hemmnisswirkung*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Mangel an regionalen Kalibrierlabors verlängert Lieferzeiten | -1.8% | Nordafrika, Rest von MEA | Mittelfristig (2–4 Jahre) |
| Zollabgaben auf Klasse-3B-Laserimporte in nicht zum GCC gehörenden afrikanischen Ländern | -1.5% | Südafrika, Rest von MEA | Kurzfristig (≤ 2 Jahre) |
| Geringe GNSS-Referenzstationsdichte außerhalb der Golfstaaten | -1.2% | Nordafrika, Rest von MEA | Langfristig (≥ 4 Jahre) |
| Geringes öffentliches CAPEX in Nordafrika nach Konflikten | -0.9% | Nordafrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an regionalen Kalibrierlabors verlängert Lieferzeiten
Zwischen Riad und Johannesburg gibt es nur eine Handvoll akkreditierter Labore, sodass die meisten Betreiber Sensoren zur jährlichen Rekalibrierung nach Europa versenden müssen. Logistikverzögerungen können sich auf 12 Wochen erstrecken und die Flottenverfügbarkeit in Spitzenbauphasen einfrieren. Größere Auftragnehmer reagieren darauf, indem sie vorkalibrierte Einheiten von Anbietern wie ClearSkies Geomatics leasen, während kleinere Unternehmen Crews stilllegen und Vertragsstrafen absorbieren. Der Engpass hemmt auch die Einführung fortschrittlicher Festkörper-LiDAR-Systeme, die häufig kürzere Wartungszyklen erfordern, um Garantiespezifikationen einzuhalten. Mehrere Freizonen im Golfraum haben Anreize für ausländische Metrologie-Unternehmen angekündigt, Niederlassungen zu eröffnen, doch die Zeitpläne deuten darauf hin, dass nennenswerte Kapazitäten nicht vor 2027 verfügbar sein werden.
Geringe GNSS-Referenzstationsdichte außerhalb der Golfstaaten
Hochpräzises LiDAR ist auf zentimetergenaue Positionierung angewiesen, doch Afrikas spärliche Echtzeit-Kinematik-Netzwerke erzeugen fehleranfällige Punktwolken, die den Nachbearbeitungsaufwand erhöhen. Feldteams kompensieren dies durch den Einsatz zusätzlicher Bodenkontrollpunkte, was die Vermessungsbudgets um bis zu 25 % erhöht. Visuelle SLAM-Handscanner reduzieren die GNSS-Abhängigkeit bei Innenraumarbeiten, doch ihre kurze Reichweite begrenzt den Einsatz in Tagebauminen. Panafrikansiche Initiativen zur Verdichtung von Referenzstationen sind unterfinanziert, sodass private Telekommunikationsturmbetreiber Abdeckungslücken von Fall zu Fall schließen müssen. Bis sich die Infrastruktur verbessert, wird das Wachstum im LiDAR-Markt im Nahen Osten und Afrika weiterhin auf Golfwirtschaften konzentriert bleiben, wo Positionierungsnetzwerke vollständig betriebsbereit sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Luftgestützte Systeme dominieren die InfrastrukturkartierungLuftgestützte Plattformen generierten im Jahr 2025 54,30 % der Marktgröße des LiDAR-Markts im Nahen Osten und Afrika – eine Position, die auf ihrer Fähigkeit beruht, Gigaprojekt-Fußabdrücke zu vermessen, die sich über aride Gelände erstrecken. Saudi-arabische Ingenieurbüros verlassen sich auf Hubschrauber- und Starrflügelkampagnen, um Abtrag- und Auftragsmengen wöchentlich zu aktualisieren und Dashboards zu speisen, die Terminverzögerungen anzeigen. Die Kombination aus Schrägphotogrammetrie und hochdichten Punktwolken hilft Planern, Felsschnittflächen und Wüstenwadis zu visualisieren, die Straßenausrichtungen beeinflussen. Luftscanning unterstützt auch die Küstenerosionsüberwachung in Namibia, wo grünwellige Laserpulse die Dünenverschiebung entlang touristischer Strände messen.
Bodengestützte Scanner, obwohl mit einem kleineren Anteil, sind für einen CAGR von 13,76 % vorgesehen, da Kommunen Abwasserkanäle, Brücken und Kulturfassaden digitalisieren. Tragbare Systeme kartieren mehrstöckige Tunnel ohne GPS und ermöglichen es Inspektoren, abplatzenden Beton hinter Fliesen zu erkennen. Der LiDAR-Markt im Nahen Osten und Afrika profitiert von SLAM-Algorithmen, die Scans in Echtzeit registrieren und die nächtliche Ausgabe von Kollisionserkennungsberichten ermöglichen, die früher eine Woche dauerten. Die Hardware-Miniaturisierung bedeutet, dass ein Zwei-Personen-Team nun eine gesamte U-Bahn-Station an einem Abend erfassen kann, was hochpräzise Dokumentation über erstklassige Auftragnehmer hinaus demokratisiert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Zuverlässigkeit der Laufzeitmessung trifft auf Geiger-Modus-InnovationDie Laufzeitmessung blieb mit 62,40 % Umsatzanteil im Jahr 2025 das Arbeitspferd und wird für ihre robuste Leistung unter staubbeladenen Winden und intensiver Sonnenblendung geschätzt, die für die Arabische Halbinsel typisch sind. Energieversorger setzen Laufzeitmesseinheiten für Korridorfreigabeprüfungen an Übertragungsleitungen ein und vermeiden so vegetationsbedingte Ausfälle, die die Raffinerieproduktion stoppen könnten. Anbieter-Roadmaps führen augensichere 1.550-nm-Laser ein, die die Reichweite über 3 km hinaus erweitern und den Einsatz bei der Hangstabilitätsanalyse in Tagebauminen ausweiten.
Geiger-Modus-Sensoren verzeichnen eine CAGR-Prognose von 12,85 %, da ultra-hohe Punktdichten die Umweltmodellierung beschleunigen. Forstwirtschaftliche Kohlenstoffprojekte in Gabun nutzen die Technologie zur Verfeinerung von Biomasseabschätzungen – eine attraktive Eigenschaft, da freiwillige Kohlenstoffmärkte die Verifizierungsstandards verschärfen. Der Betrieb in großer Höhe unterstützt eine Abdeckung von 366 km²/h und ermöglicht nationale DEM-Aktualisierungen in einzelnen Flugzeugsorties. Laufende Forschungen zur kompressiven Abtastung versprechen 64-fache Auflösungsgewinne ohne größere Datenvolumen und verbessern die Eignung für Echtzeit-Hochwassersimulationen.
Nach Komponente:
Laserscanner führen, während Inertialmesseinheiten an Bedeutung gewinnenLaserscanner beherrschten im Jahr 2025 mit 47,60 % Anteil als Kernelement, das Reichweite, Strahldivergenz und Pulsrate bestimmt. Automobilzulieferer wechseln von beweglichen Spiegelanordnungen zu monolithischen VCSEL-Arrays, die Erschütterungen auf nahöstlichen Wüstenstraßen standhalten. In Ölraffinerien führen robuste Scanner, die an Roboterarmen montiert sind, während Abschaltungen 360°-Schwenks von Rohrgestellen durch und liefern Korrosionskarten für Wartungsteams.
Inertialmesseinheiten, mit einem prognostizierten CAGR von 14,78 %, wachsen, weil Drohnen- und Fahrzeugplattformen unter böigen Bedingungen eine stabile Ausrichtung benötigen. MEMS-basierte Einheiten fusionieren nun Kreiselmessungen mit Barometern und Radgebern und reduzieren so den Drift bei GNSS-Verlust. Der LiDAR-Markt im Nahen Osten und Afrika profitiert direkt davon, da genaue Inertialdaten Cloud-Ausrichtungsworkflows verkürzen und Projektlieferzeiten reduzieren. Integrierte Kamera-LiDAR-Inertialmesseinheit-Pods entstehen und geben Vermessern eine schlüsselfertige Nutzlast sowohl für fotorealistische Netze als auch für metrische Punktwolken.
Nach Einsatzplattform:
Terrestrische Systeme entwickeln sich, während Drohnen beschleunigenTerrestrische Stativsysteme hielten im Jahr 2025 einen Anteil von 45,50 % und sind in Anwendungen verankert, bei denen Millimetergenauigkeit Geschwindigkeit übertrumpft. Museen in Ägypten verwenden Langstrecken-Stationärscanner, um Hieroglyphen zu erfassen, bevor tourismusbedingter Verschleiß zunimmt, und archivieren Artefakte in hoher Auflösung für globale Forscher. Automatische Zielerkennungssoftware registriert aufeinanderfolgende Scans und ermöglicht es einem Bediener, 200-Zimmer-Paläste an einem Wochenende zu dokumentieren.
Drohnenbasierte Plattformen, die mit einem CAGR von 14,35 % steigen, dominieren die lineare Anlageninspektion. Straßenbehörden fliegen LiDAR bei Tagesanbruch, um den Verkehr zu vermeiden, und erstellen bis Mittag Fahrbahnverformungsindizes. In Sambia kartieren humanitäre Gruppen Minenfelder mit UAV-LiDAR-Bildkombinationen, die subtile Geländevertiefungen erkennen, die von Sprengkörpern hinterlassen wurden. Diese Agilität erweist sich als entscheidend, wo der Bodenzugang gefährlich oder eingeschränkt ist.
Nach Reichweite:
Vielseitigkeit der Mittelreichweite trifft auf KurzreichweitenwachstumMittelreichweitengeräte (100–300 m) repräsentierten im Jahr 2025 51,60 % des Umsatzes und bleiben der Standardsensor für Gebäudefassaden und Steinbruchüberwachung. Ihr optimaler Reichweitenbereich stimmt mit den Drohnenflughöhenbeschränkungen in städtischen GCC-Lufträumen überein und gewährleistet klare Rückgaben ohne Augensicherheitsrisiken. Bergbauunternehmen schätzen die Möglichkeit, Hochwände von Bermen aus zu scannen und Personal aus Steinschlagzonen fernzuhalten.
Kurzreichweitengeräte (<100 m) steigen mit einem CAGR von 13,62 % auf dem Rücken der Smart-Factory-Automatisierung und Sicherheitsperimeter. Ölterminal-Betreiber setzen Festkörper-Flash-LiDAR ein, um Fahrzeuge zu erkennen, die in Gefahrenzonen eindringen, und lösen innerhalb von 200 Millisekunden akustische Alarme aus. Automobil-ADAS-Plattformen integrieren duale Kurzreichweiten-Arrays zur Eliminierung toter Winkel – eine Funktion, die Daimler Trucks Naher Osten in schwere Modelle des Jahres 2026 aufnehmen plant. Langreichweitensensoren (>300 m) bewahren eine Nischennachfrage für die Stabilitätsüberwachung von Kupferminengrubenrändern und Grenzanlagen, insbesondere in unwegsamem Sahelgelände, wo Sandstürme die Kamerasicht beeinträchtigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Führungsrolle des Bauwesens inmitten des AutomobilboomsIngenieurwesen und Bauwesen verbrauchten im Jahr 2025 37,50 % der Ausgaben, da Megaprojekte der kontinuierlichen 3D-Dokumentation von Erdarbeiten und Baufortschritten Priorität einräumten. Die Kombination von LiDAR mit BIM reduziert Nacharbeiten, indem Stahlbewehrungskollisionen aufgedeckt werden, bevor Beton gegossen wird, und spart Auftragnehmern Tage pro Etage. Die Markteinführung von LiDAR im Nahen Osten und Afrika beschleunigt sich weiter, da Ausschreibungsunterlagen nun 3D-Liefergegenstände als Zahlungsmeilensteine vorschreiben.
Automobil und ADAS profitiert mit einem CAGR von 15,52 % von proaktiven regulatorischen Haltungen, die autonome Fahrzeugpiloten auf dedizierten Spuren beschleunigen. Fahrdienst-Flotten in Dubai betreiben bereits Hesai-ausgestattete Shuttles, die regionale Straßenranddaten für die HD-Kartenverfeinerung sammeln. Öl- und Gasunternehmen setzen LiDAR für Fackelstapelverformungsprüfungen ein, während Bergbauunternehmen Sprengvolumenberechnungen validieren. Forstkonzessionen in Zentralafrika integrieren Multispektralbilder mit LiDAR, um Kronenstörungen für REDD+-Berichte zu quantifizieren.
Geografische Analyse
Saudi-Arabien LiDAR-Markt
Saudi-Arabien, das 40,70 % des Umsatzes im Jahr 2025 auf sich vereint, setzt LiDAR in Megastädten, Bergbauclustern und bewässerten Agrarmaster-Plänen ein. NEOMs geospatiales Adassa-System kombiniert kontinuierliches Drohnen-LiDAR mit KI, um Terminverzögerungen zu erkennen und sicherzustellen, dass lineare Projekte auf Kurs bleiben. Die Mineralstrategie des Königreichs nutzt luftgestützte Scans zur Abgrenzung von Kupfer- und Goldvorkommen, was die Diversifizierung weg von Kohlenwasserstoffen unterstützt und den Naher-Osten-und-Afrika-LiDAR-Markt erweitert.
MEA LiDAR-Markt
Die Vereinigten Arabischen Emirate belegen den zweiten Platz, angetrieben von einem regulatorischen Ökosystem, das die Piloterprobung von Smart-Mobility-Technologien beschleunigt. Dubais Green-Spine-Initiative wandelt Autobahnen mithilfe fortlaufender LiDAR-Aktualisierungen in beschattete Promenaden um, indem Mikroklima-Kühlung und Baumkronenwachstum simuliert werden. Lokale Drohnendienstleister bieten Abonnementmodelle an, die hochauflösende Daten für mittelgroße Ingenieurbüros erschwinglich machen. Katar verzeichnet eine CAGR-Prognose von 12,74 %, da Lusail City eine nationale Smart-Infrastruktur-Plattform einführt, die mit verbindlichen BIM-Einreichungsvorlagen verknüpft ist. LiDAR-angereicherte 3D-Stadtmodelle speisen die Ausfallvorhersagealgorithmen der Versorgungsunternehmen und fließen in die Resilienzplanung ein. Über den Golfraum hinaus nutzt Südafrika bathymetrisches LiDAR für die Standortbestimmung von Offshore-Windanlagen, während Kenia Drohnenscans für das Straßenbestandsmanagement auf Kreisebene einsetzt.
Regulatorisches Umfeld
Der LiDAR-Betrieb in den GCC-Staaten wird durch geografische Lizenzierung, Datenstandards und Mobilitätsvorschriften geprägt, die beeinflussen, wie Punktwolken erfasst, verarbeitet und weitergegeben werden. In Saudi-Arabien pflegt die General Authority for Survey and Geospatial Information (GEOSA) nationale geodatenbezogene Richtlinien, Standards und Nachweispflichten, einschließlich Genehmigungen und Kontrollen für Luftbildaufnahmen und hydrografische Vermessungen im Zusammenhang mit Kartierung und Datenverbreitung.
In den VAE regeln das Dubaier Gesetz Nr. 9 von 2023 und der Verwaltungsbeschluss Nr. 939 von 2025 den Betrieb autonomer Fahrzeuge und verlangen die Einhaltung von RTA-genehmigten technischen, betrieblichen, sicherheitstechnischen und sicherheitsbezogenen Anforderungen, die sich auch auf die für die Wahrnehmung von AVs verwendeten Sensor-Stacks erstrecken. Die Abu Dhabi Department of Municipalities and Transport (DMT) setzt einheitliche Standards für die Einreichung von As-built-Geodaten für Auftragnehmer und Entwickler bei kommunalen und Verkehrsprojekten durch. Der CAR-UAC-Rahmen der UAE General Civil Aviation Authority (GCAA) regelt den kommerziellen UAS-Betrieb, wodurch die Betreiberzulassung und Luftraumfreigaben für den Einsatz von LiDAR-ausgestatteten Drohnen zentral sind. Im Bereich Industrie- und Fahrzeughardware fügen die technischen Vorschriften der Saudi Standards, Metrology and Quality Organization (SASO) eine zusätzliche Compliance-Ebene für in regulierten Umgebungen eingesetzte Geräte hinzu.
Wertschöpfungskettenanalyse
Die regionale LiDAR-Wertschöpfungskette beginnt mit global bezogener Hardware und Komponenten (Laserscanner, IMUs, GNSS-Empfänger, Kameras und optische Subsysteme), die größtenteils außerhalb der Region hergestellt werden. Sie gelangt dann über lokale Distributoren und Integrationszentren nach MEA. Dubai und Johannesburg fungieren als wichtige Logistik- und Support-Knotenpunkte, an denen Value-Added-Reseller und Systemintegratoren Nutzlasten (UAV, mobile Kartierung, Bathymetrie) zusammenbauen und Kalibrierung, Feldeinsatz sowie Ersatzteile koordinieren, bevor die Auslieferung an Ingenieur- und Bauunternehmen, Versorgungsunternehmen, Bergbau, Öl und Gas sowie öffentliche Anlagenbetreiber erfolgt.
Der größte Wertanteil entfällt auf Datenerfassungs- und -verarbeitungsdienste, die Punktwolken in BIM/GIS-fertige Ergebnisse für digitale Zwillinge, As-built-Einreichungen und Korridorüberwachung umwandeln. Der Abschluss eines mobilen LiDAR-Wasserwegvermessungspilotprojekts der Dubai Municipality mit einem Leica-TRK-System (Mai 2026) sowie der Einsatz von CHCNAV AU20-Mobilkartierungssystemen durch Hudhud zum Aufbau einer hochauflösenden Basiskarte des Straßennetzes von Riad (April 2026) deuten auf eine Verschiebung hin zu kontinuierlichen Aktualisierungsworkflows hin. Engpässe bestehen weiterhin bei Metrologie und Betrieb, einschließlich begrenzter regionaler Kalibrierkapazitäten, die eine Wartung im Ausland erzwingen und Ausfallzeiten verlängern können, sowie widriger Bedingungen (Hitze, Staub und Sandstürme), die den Wartungsbedarf erhöhen und den Wert robuster Geräte sowie einer starken lokalen Support-Struktur steigern.
Wettbewerbslandschaft
Globale Anbieter wie Leica Geosystems, Trimble, Hexagon und RIEGL konkurrieren mit regionalen Spezialisten wie LightWare LiDAR, MENA 3D und GlobalScan Technologies. Die Hardware-Kommoditisierung lenkt den Wettbewerb auf Full-Stack-Angebote, die Sensoren, KI-Analysen und Cloud-Hosting kombinieren. Partnerschaften florieren: Internationale OEMs bündeln Sensoren mit Schulungen, die von lokalen Mehrwerthändlern durchgeführt werden, die arabische Beschaffungsnormen verstehen. Servicebasierte Einnahmen steigen, da Kunden die Datenverarbeitung an regionale Zentren auslagern, die Datensouveränitätsgesetzen entsprechen.
Weißraum-Chancen liegen in schlüsselfertigen Bergbaubetriebsdashboards und Öl- und Gas-Leckerkennungspaketen. Unternehmen, die Punktwolken in umsetzbare Erkenntnisse übersetzen – wie Wandstabilitätsindizes oder Methankonzentrationskarten – gewinnen Preissetzungsmacht. Drohnendienstleister wie Aeromotus stören traditionelle Vermessungsbüros, indem sie On-Demand-Luftgestütztes LiDAR zu Tagessätzen liefern, die bemannte Flugzeuge unterbieten. Dual-Use-Anwendungen ziehen Verteidigungsintegratoren an, die Perimeterbewachung mit Drohnenabwehrfähigkeiten bündeln, was adressierbare Budgets erweitert und Staatsfonds-Unterstützung anzieht.
Neueinsteiger sehen sich Barrieren durch knappe Kalibrierlabore und langwierige Zollabfertigung für Klasse-3B-Laser gegenüber. Etablierte Unternehmen kontern, indem sie Pufferbestände in Freizonen-Lagerhäusern vorhalten und Gerätetauschgarantien anbieten, die Projektausfallzeiten minimieren. Die Wettbewerbsintensität wird voraussichtlich zunehmen, da die Preise für Festkörpersensoren sinken, den Kapitalaufwand reduzieren und kleinere Bauunternehmen zur Einführung von LiDAR ermutigen.
Naher Osten und Afrika LiDAR Branchenführer
-
Innoviz Technologies Ltd
-
Leica Geosystems AG
-
Trimble Inc.
-
Sick AG
-
FARO Technologies Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Naher Osten und Afrika LiDAR-Markt Unternehmen in diesem Bericht
- Leica Geosystems AG
- Sick AG
- Ouster Inc.
- Cepton Technologies Inc.
- Hexagon AB
- MENA 3D
- Sandvik Mining and Rock Solutions
- Trimble Inc.
- FARO Technologies Inc.
- RIEGL Laser Measurement Systems
- Quanergy Systems Inc.
- LightWare LiDAR LLC
- GlobalScan Technologies LLC
- Microdrones GmbH
- Innoviz Technologies Ltd
- Velodyne Lidar Inc.
- Teledyne Optech
- Topcon Positioning Group
- Falcon-3D
- Sitech Gulf
- DJI Enterprise
Lesen Sie die Analyse der Naher Osten und Afrika LiDAR-Unternehmen
Marktchancen und Zukunftsaussichten
Eine klare Chance liegt in der wiederkehrenden, standardgetriebenen Datenaktualisierung für kommunale digitale Zwillinge und das Management von Verkehrsanlagen, bei der sich LiDAR von einmaligen Vermessungen hin zu programmatischer Erfassung entwickelt, die an Wartungszyklen und As-built-Governance gekoppelt ist. Der im Mai 2026 abgeschlossene Pilot der Dubai Municipality zur mobilen Kartierung des Al-Jaddaf-Wasserkanals mit einem Leica-TRK-System zeigt einen Weg für LiDAR-basierte Vermessungsmethoden über Straßen hinaus, hin zu Wasserwegen und versorgungsnahen Korridoren. Dies erweitert die adressierbaren Servicekategorien für Betreiber mobiler Kartierung und Analyseanbieter.
Saudi-Arabiens großflächige Infrastrukturprogramme eröffnen weiterhin Freiraum für hochdurchsatzfähige mobile Kartierungs- und Drohnenkorridordienste, die BIM-fertige Punktwolken in großem Maßstab liefern können, während sie nationale und kommunale Anforderungen an die Dateneinreichung erfüllen. Die Arbeit von Hudhud mit CHC Navigation im April 2026 zur Kartierung von mehr als 23.000 linearen Kilometern des Straßennetzes von Riad mit dem mobilen Kartierungssystem AU20 unterstreicht die Nachfrage nach der Erstellung und Aktualisierung von Basiskarten im Stadtmaßstab und begünstigt Anbieter, die Erfassung, QA/QC und Cloud-Verarbeitung bündeln. Außerhalb des Golfs schaffen spezialisierte Anwendungen wie luftgestützte geophysikalische und Umweltuntersuchungen eine parallele Nachfrage nach LiDAR-integrierten Nutzlasten, insbesondere dort, wo LiDAR mit anderen Sensoren kombiniert wird, um Exploration, Küsten- und Klimaresilienz-Datensätze zu unterstützen.
Neueste Industrielle Entwicklungen in Naher Osten und Afrika LiDAR-Markt
- Juli 2026: Die Metatek Group begann mit der Durchführung eines Dreijahresvertrags zur Vermessung von 210.000 Quadratkilometern in Nigeria mithilfe luftgestützter geophysikalischer Sensoren, einschließlich LiDAR, zur Unterstützung von Explorationsprogrammen. Der Umfang der Abdeckung erhöht die Nachfrage nach flugzeugtauglichen LiDAR-Nutzlasten, Integration und Verarbeitungskapazität, die für nationale oder beckenweite Kampagnen geeignet sind.
- Juni 2026: Xcalibur Smart Mapping kündigte eine strategische Partnerschaft mit Cloudline an, um sein HMAS-Raman-LiDAR-System auf Luftschiffen mit langer Ausdauer für Messungen der oberflächennahen Gaskonzentration zu testen. Dies erweitert die Rolle von LiDAR in MEA über die Kartierung hinaus auf dauerhafte Umwelt- und Emissionsüberwachungsmissionen, die neue Plattformen und Analyseworkflows erfordern.
- März 2025: Hesai erklärte, dass sein LiDAR den Einsatz von mehr als 1.000 autonomen Fahrzeugen der Stufe 4 von Apollo Go in Dubai antreibt. Große Flotten, die in der Region betrieben werden, schaffen anhaltenden Bedarf an Sensoren für die Wahrnehmung, Validierung und Kartenaktualisierungen im Zusammenhang mit autonomen Mobilitätsprogrammen.
Naher Osten und Afrika LiDAR-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus LiDAR-Sensoren und verwandten Systemen, die im Nahen Osten und in Afrika für Sensorik, Kartierung und Objekterkennung in gewerblichen und öffentlichen Anwendungsfällen verkauft und eingesetzt werden.
Ausschlüsse aus dem Umfang: Nachgelagerte Ingenieurdienstleistungen, die separat von LiDAR-Geräten und Kernsoftware abgerechnet werden, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkt
- Luftgestütztes LiDAR
- Mechanisches Scanning
- Festkörper-Scanning
- Nach Technologie
- Bodengestütztes LiDAR
- Laufzeitmessung
- Geiger-Modus
- Phasenverschiebung
- Flash-LiDAR
- Nach Komponente
- Laserscanner
- GPS/GNSS-Empfänger
- Inertialmesseinheit
- Kameras und MEMS-Spiegel
- Andere Komponenten
- Nach Einsatzplattform
- Terrestrisches stationäres Stativ
- UAV-/Drohnenbasiert
- Mobile Kartierung (fahrzeugmontiert)
- Bathymetrisch/Luftgestützte Hydrografie
- Nach Reichweite
- Kurzreichweite
- Mittelreichweite
- Langreichweite
- Nach Endverbrauchsbranche
- Ingenieurwesen und Bauwesen
- Öl und Gas
- Luft- und Raumfahrt sowie Verteidigung
- Automobil und ADAS
- Bergbau und Steinbruch
- Landwirtschaft und Forstwirtschaft
- Nach Land
- Saudi-Arabien
- Katar
- Kuwait
- Vereinigte Arabische Emirate
- Südafrika
- Kenia
- Rest des Nahen Ostens und Afrikas
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Als Ausgangspunkt haben wir zunächst öffentliche und offizielle Quellen gesichtet, die helfen, die Nachfrage nach LiDAR-gestützten Arbeiten in der Region zu erklären. Nützliche Referenzen umfassten nationale Statistikämter und Infrastrukturpläne, Zivilluftfahrt- und Geraumbehörden, Zoll- und Handelsportale für optische und elektronische Geräteströme sowie öffentliche Ausschreibungsbekanntmachungen für Vermessungs- und Smart-Infrastrukturprojekte.
Wir haben auch Unternehmensberichte, Investorenpräsentationen, Produktkataloge und vertrauenswürdige Presseberichterstattung geprüft, um typische Produktpositionierungen und Preisspannen zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements in begrenztem Umfang für Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie Import- und Exportprüfungen auf Sendungsebene genutzt, um Richtung und Zeitplanung zu plausibilisieren. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere Referenzen wurden verwendet, um Daten zu sammeln, Gesamtwerte zu überprüfen und Annahmen zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Erkenntnisse aus der Desk Research zu überprüfen, insbesondere hinsichtlich Adoptionszeitpunkt und Preisveränderungen im Nahen Osten im Vergleich zu Afrika. Wir haben mit einer Mischung aus Herstellern, regionalen Distributoren, Integratoren und Endnutzern gesprochen, die die Bereiche Vermessung, Bauwesen, Bergbau, Transport und öffentliche Sicherheit abdecken. Anschließend wurden Folgegespräche geführt, um Lücken zu schließen, wenn die Antworten nicht übereinstimmten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 34% | Führungskräfte (CXOs): 12% |
| Mittlere Ebene: 47% | Funktions-/Bereichsleiter: 29% |
| Kleinere Marktteilnehmer: 19% | Manager: 59% |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einer Top-down-Rekonstruktion der adressierbaren LiDAR-Ausgaben im Nahen Osten und Afrika, unter Verwendung von Indikatoren, die von Jahr zu Jahr verfolgt und auf reale Nachfragepools zurückgeführt werden können. Dazu gehören Indikatoren wie Infrastruktur- und Transportprojektaktivitäten, Ausschreibungsvolumina für Vermessung und Kartierung, Bergbauexpansion und Standortentwicklung sowie das Tempo von Smart-City- und Korridorüberwachungsprogrammen.
Diese Gesamtwerte werden dann durch selektive Bottom-up-Prüfungen bestätigt, bei denen wir typische durchschnittliche Verkaufspreise und Liefermengen anhand von Distributor-Rückmeldungen, öffentlichen Auftragswerten und Produktmixdiskussionen stichprobenartig erheben. Anschließend passen wir für Länder mit begrenzter Offenlegung entsprechend an. Für die Prognose wird eine Szenarioanalyse verwendet, sodass die Adoption basierend auf Beschaffungszyklen, Projektstartsverzögerungen und Preistrends angepasst werden kann, wenn Sensorkosten sinken und Stückzahlen steigen. Wenn sich Annahmen nach Ländergruppen unterscheiden, halten wir diese explizit fest, damit die Schritte später wiederholt und überprüft werden können.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Durchläufe validiert, beginnend mit Bereichsprüfungen bei Wachstumsraten und Preisbewegungen, gefolgt von Vergleichen mit unabhängigen Signalen wie Ausschreibungsintensität, Importmustern und wichtigen Projektstarts. Wenn ein Ausreißer auftritt, verfolgen wir ihn bis zum Treiber zurück, überprüfen die Berechnungen und nehmen dann erneut Kontakt zu relevanten Interviewpartnern auf, um zu bestätigen, was sich geändert hat.
Vor der Freigabe wird das Modell von einem weiteren Analysten überprüft, um sicherzustellen, dass Umfangsgrenzen und Währungsumrechnungen einheitlich angewendet werden. Berichte werden in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis die Nachfrage oder Preisgestaltung verändert. Unmittelbar vor der Lieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit die Kunden die neueste aktualisierte Ansicht erhalten.
Vergleich der LiDAR-Marktschätzung für den Nahen Osten und Afrika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte LiDAR-Marktwerte für den Nahen Osten und Afrika variieren häufig, da der Zeitpunkt der Preisannahmen, die Währungsumrechnungszeitpunkte und die Behandlung von Geräten gegenüber gebündelten Lösungen nicht einheitlich gehandhabt werden. Unterschiede entstehen auch dadurch, wie schnell Prognosen neue Projektaufträge einbeziehen und ob verzögerte Bereitstellungen verschoben oder noch im Nahzeitraum gezählt werden.
Da sich die durchschnittlichen Verkaufspreise in diesem Markt schnell bewegen können und lokale Währungen schwanken können, aktualisieren wir Preiseingaben und Umrechnungszeitpunkte vor der Finalisierung der Wertreihe. Anschließend führen wir Gegenprüfungen anhand von Ausschreibungen und Importsignalen durch – ein Rhythmus, der Mordor Intelligence an das bindet, was tatsächlich beschafft und geliefert wird, und nicht nur an das, was angekündigt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,41 Milliarden USD (2025) | |
| Regionale Unternehmensberatung A | 0,35 Milliarden USD (2024) | Deckt nur den Nahen Osten ab, und der angegebene Wert scheint eine gerundete Momentaufnahme ohne klar angegebenen Währungszeitpunkt oder Validierung anhand regionaler Ausschreibungs- und Handelssignale zu sein. |
| Branchenverleger B | 0,47 Milliarden USD (2024) | Basiert auf einem früheren Basisjahr und wendet einen schnelleren Wachstumspfad an, was den kurzfristigen Wert überschätzen kann, wenn Rückgänge bei den durchschnittlichen Verkaufspreisen und Projektverzögerungen nicht explizit modelliert werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch geografische Grenzen, die Ausrichtung des Basisjahres sowie die Behandlung von Preisgestaltung und Währungszeitpunkten bei der Umrechnung der Gesamtwerte in USD. Indem die Nachfragepoolprüfungen sichtbar gehalten und die Preis- und Umrechnungseingaben nahe am Veröffentlichungszeitpunkt aktualisiert werden, bleibt die resultierende Marktgröße auf praktische Treiber zurückführbar und kann repliziert werden, wenn neue Signale eintreffen.
Im Bericht beantwortete Schlüsselfragen
Was treibt das schnelle Wachstum des LiDAR-Markts im Nahen Osten und Afrika an?
Beschleunigte Smart-City-Initiativen, saudi-arabische Gigaprojekte und Programme für autonome Fahrzeuge treiben den Markt gemeinsam auf einen CAGR von 11,15 % über 2026–2031.
Welches Produktsegment führt den regionalen Umsatz an?
Luftgestützte LiDAR-Systeme machten im Jahr 2025 54,30 % des Umsatzes aus und dominieren die Großflächenkartierung für Bau und Infrastruktur.
Warum gewinnt Geiger-Modus-LiDAR an Bedeutung?
Seine Fähigkeit, ultra-dichte Punktwolken in großen Flughöhen zu liefern, unterstützt schnelle nationale Kartierung und Umweltüberwachung.
Wie wirken sich Kalibrierungsengpässe auf Projektzeitpläne aus?
Der Mangel an regionalen Laboren erzwingt Überseeversendungen und kann die Geräteverfügbarkeit um bis zu 12 Wochen verzögern, was die Projektkosten erhöht.
Welches Land ist der am schnellsten wachsende LiDAR-Anwender?
Katar verzeichnet eine CAGR-Prognose von 12,74 % dank seiner Lusail-Smart-City-Plattform und BIM-Mandaten, die LiDAR-Daten in jedes öffentliche Projekt einbetten.
Welche Rolle spielen Drohnen bei der Markterweiterung?
UAV-montierte Sensoren, die mit einem CAGR von 14,35 % wachsen, ermöglichen schnelle Korridorkartierung und reduzieren Vermessungszeiten, insbesondere für Saudi-Arabiens lineare Megaprojekte.
Wie groß ist der LiDAR-Markt im Nahen Osten und Afrika im Jahr 2026?
Der LiDAR-Markt im Nahen Osten und Afrika wird voraussichtlich von USD 410 Millionen im Jahr 2025 auf USD 455,7 Millionen im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 11,15 % über 2026–2031 USD 772,9 Millionen erreichen.