
Microcarrier-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.40 Milliarden US-Dollar |
| Marktgröße (2032) | 3.18 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.79 % |
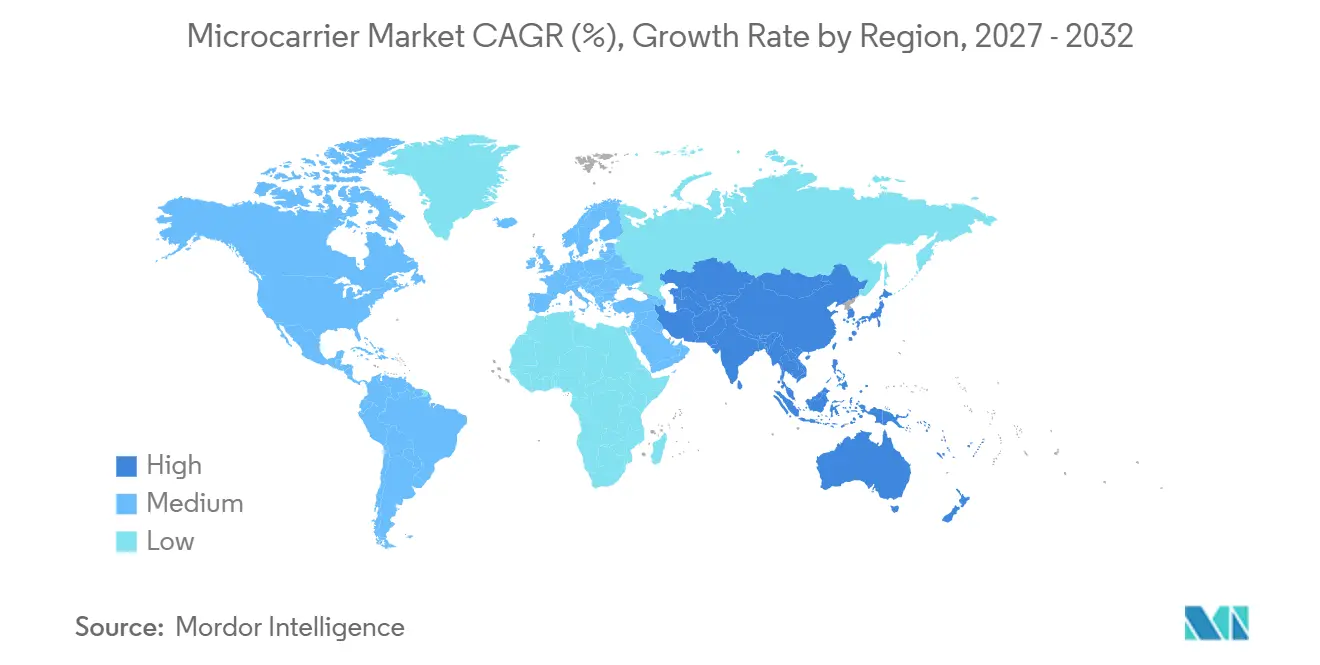
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
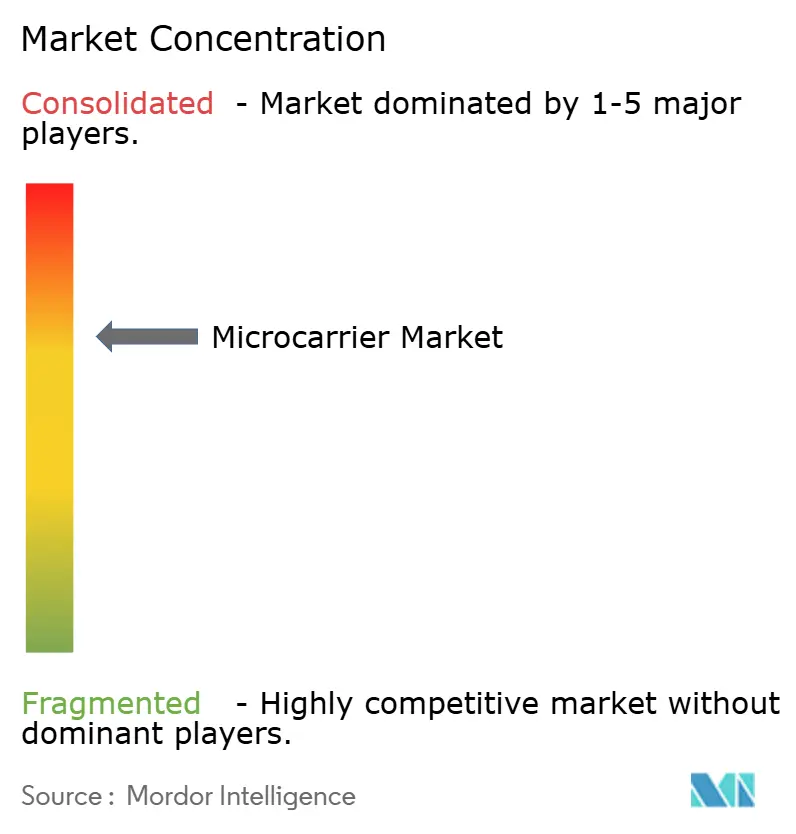
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Microcarrier-Marktanalyse von Mordor Intelligence
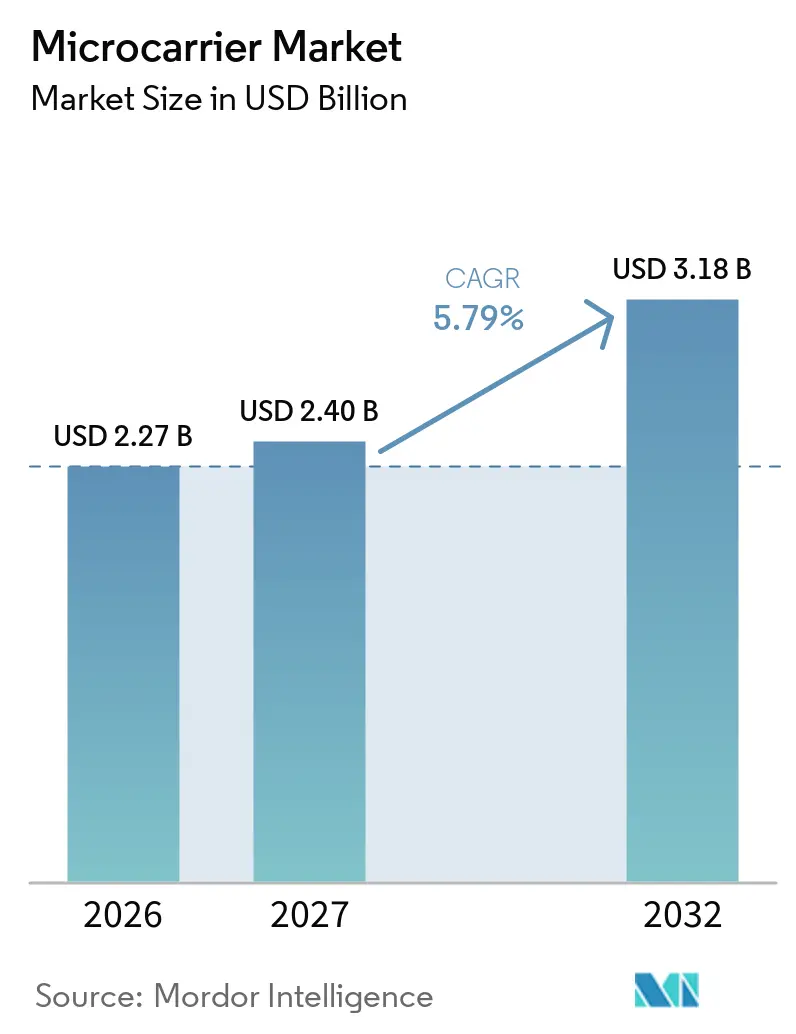
Die Microcarrier-Marktgröße wird voraussichtlich von 2,27 Milliarden USD im Jahr 2026 und 2,40 Milliarden USD im Jahr 2027 auf 3,18 Milliarden USD bis 2032 anwachsen, was einer CAGR von 5,79 % zwischen 2027 und 2032 entspricht.
Die Nachfrage wird durch zellbasierte Impfstoffe, die breitere Biologika-Pipeline und den Wandel hin zu kontinuierlichen Fertigungsplattformen angetrieben, die höhere Zelldichten, kleinere Anlagenflächenbedarfe und einen geringeren Energieverbrauch ermöglichen. Wachsende Investitionen in die Forschung und Entwicklung von kultiviertem Fleisch beschleunigen das Interesse an essbaren, biologisch abbaubaren Substraten, während Einweg-Bioreaktoren und integrierte prozesstechnische Analysetechnologien die Chargen-zu-Chargen-Konsistenz verbessern und die Umrüstzeiten verkürzen Entwicklung biomimetischer essbarer Gerüste für kultiviertes Fleisch auf Basis der traditionellen Gefriertrockenmethode für Ito-Kanten (japanisch gefriergetrockneter Agar), MDPI, mdpi.com">[1]. Automatisierung, magnetische Trennung und thermoresponsive Materialien reduzieren den Arbeitskräftebedarf um bis zu 40 % und unterstützen Kostensenkungsstrategien im kommerziellen Betrieb. Insgesamt halten diese Faktoren den Microcarrier-Markt auf einem stetigen Wachstumskurs, trotz Gegenwinds durch Preisdruck bei Biologika und Komplexitäten bei der Maßstabsvergrößerung.
Wichtigste Erkenntnisse des Berichts
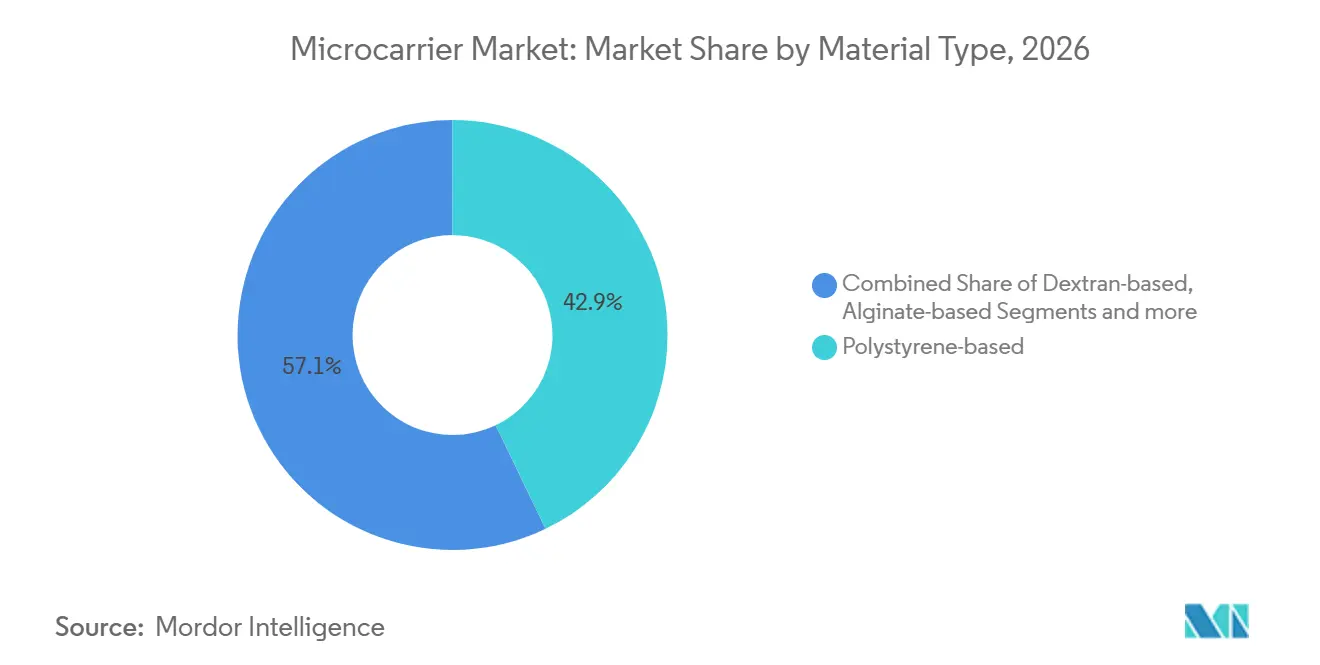
- Nach Materialtyp führten Polystyrol-Träger mit einem Marktanteil von 42,88 % im Microcarrier-Markt im Jahr 2026, während Alginat-Träger bis 2032 mit einer CAGR von 6,55 % expandieren.
- Nach Anwendung entfiel auf die Impfstoffherstellung im Jahr 2026 ein Anteil von 38,55 % an der Microcarrier-Marktgröße; für die Zelltherapie wird bis 2032 eine CAGR von 6,38 % prognostiziert.
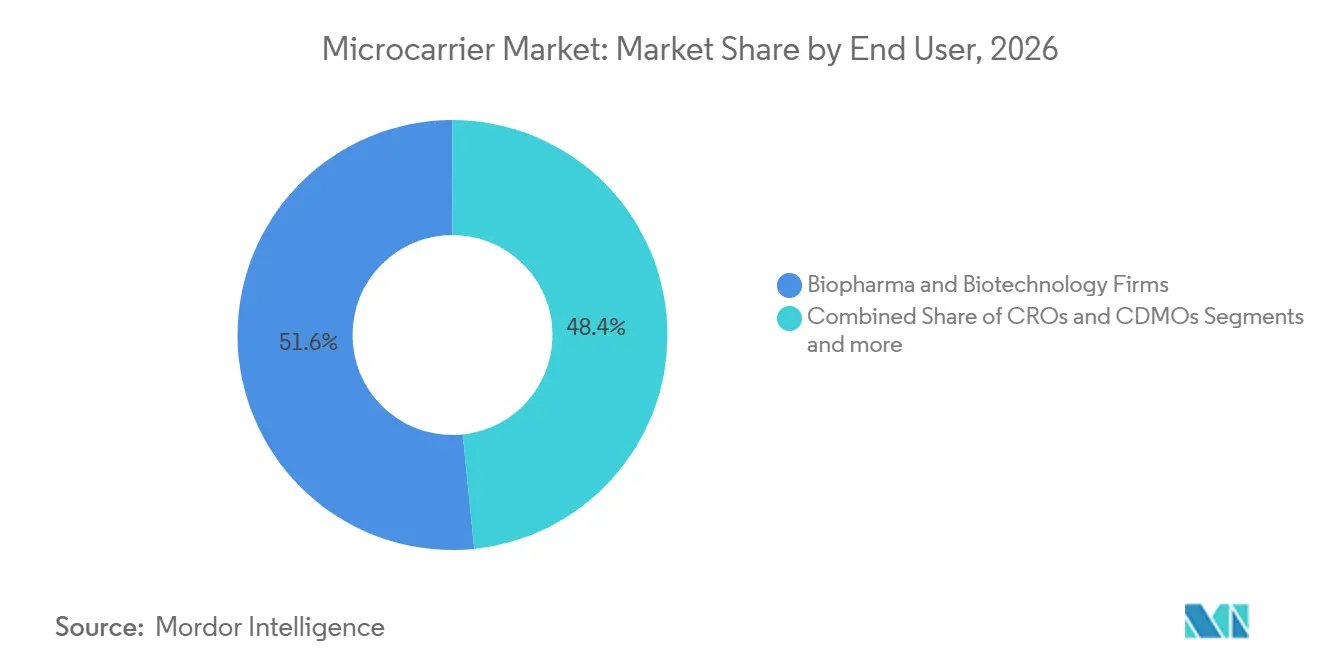
- Nach Endnutzer hielten Biopharma- und Biotechnologieunternehmen im Jahr 2026 einen Anteil von 51,62 % an der Microcarrier-Marktgröße, während CROs und CDMOs mit einer CAGR von 6,48 % wachsen.
- Nach Betriebsmaßstab dominierten kommerzielle Anlagen im Jahr 2026 mit einem Anteil von 57,05 % an der Microcarrier-Marktgröße, und Pilotprojekte wachsen mit einer CAGR von 6,53 %.
- Nach Geografie trug Nordamerika im Jahr 2026 mit 42,31 % zum Microcarrier-Marktanteil bei; der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 6,68 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach zellbasierten Impfstoffen und Therapeutika | +1.2% | Nordamerika, Europa; zunehmend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausbau der Biologika- und Biosimilar-Kapazitäten | +1.8% | Global; stärkster Fortschritt in aufstrebenden Märkten des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Anstieg der Finanzierung für Zell- und Gentherapie-Forschung und -Entwicklung | +0.9% | Nordamerika, Europa; Ausbreitung in den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Einführung von Einweg-Bioprozessplattformen | +0.8% | Führende Bioproduktionszentren weltweit | Mittelfristig (2–4 Jahre) |
| Wachstum der Produktion von kultiviertem Fleisch | +0.6% | Frühe Einführung in Nordamerika und Europa; Skalierung im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Magnetische und thermoresponsive Träger | +0.5% | Fortgeschrittene Fertigungsregionen weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach zellbasierten Impfstoffen und Therapeutika
Beschleunigte mRNA- und Viralvektor-Programme benötigen adhärente Zellkultursysteme, die in der Lage sind, mehr als 20 Millionen Zellen/mL zu erreichen, weit über den 5–8 Millionen Zellen/mL, die für Suspensionskulturen typisch sind. Die regulatorische Vereinfachung verkürzt nun die Entwicklungszeiträume für ausgewählte Modalitäten auf 7–10 Jahre, was nachhaltige Aufträge für skalierbare Microcarrier-Plattformen stimuliert. Investitionen aus der Pandemiezeit in inländische Impfstoffkapazitäten haben die Rolle optimierter Microcarrier gefestigt, die den Reaktorflächenbedarf um bis zu 70 % reduzieren und so die Kapitalbelastung für kleinere Unternehmen verringern. Pipelines für personalisierte Medizin erfordern flexible Kleinchargen-Bioreaktoren, was die Einführung von Microcarriern weiter stärkt. Insgesamt tragen diese Faktoren 1,2 Prozentpunkte zur prognostizierten CAGR des Microcarrier-Marktes bei.
Ausbau der Biologika- und Biosimilar-Herstellung
Der Biologika-Umsatz überstieg im Jahr 2025 USD 300 Milliarden, während die Regierungen Chinas und Indiens in den vergangenen zwei Jahren mehr als USD 15 Milliarden in neue Biopharma-Kapazitäten investiert haben. Kontinuierliche Perfusionssysteme erzielen eine zehnfache volumetrische Produktivität und 50 % Medieneinsparungen, doch ihr Betrieb mit hoher Zelldichte ist auf robuste Microcarrier angewiesen, die anhaltende Scherkräfte tolerieren. Biosimilar-Entwickler suchen nach Trägerchemien, die die Kulturbedingungen des Originators originalgetreu replizieren, was die Anforderungen an die Präzision der Oberflächenmodifikation erhöht. Der BIOSECURE Act lenkt westliches Outsourcing in Richtung indischer Auftragsherstellungsorganisationen um, wo die Anfragevolumina im Jahr 2024 um mehr als 40 % gestiegen sind, was den globalen Fußabdruck des Microcarrier-Marktes erweitert.
Anstieg der globalen Finanzierung für Zell- und Gentherapie-Forschung und -Entwicklung
Risikokapitalinvestitionen in Zell- und Gentherapie überstiegen im Jahr 2024 USD 12 Milliarden, und GMP-sicherere, tierkomponentenfreie Träger wurden zu einer Beschaffungspriorität. Automatisierte Erntesysteme, die mit thermoresponsiven oder magnetischen Microcarriern verbunden sind, reduzieren die Bedienerzeit um 30–40 % und lindern Engpässe bei qualifizierten Arbeitskräften [2]. Allogene Plattformen erfordern großmaßstäbliche Expansionen, was Entwickler dazu zwingt, Träger zu validieren, die den Phänotyp über mehrere Passagen hinweg erhalten. Aufstrebende Einrichtungen im asiatisch-pazifischen Raum und in Lateinamerika bestehen nun auf global bewährten Trägern, um grenzüberschreitende regulatorische Einreichungen zu erfüllen, was die geografische Nachfrage nach dem Microcarrier-Markt verbreitert.
Übergang zu Einweg-Bioprozessplattformen
Einweg-Bioreaktoren machen mehr als 60 % der neuen Biologika-Installationen aus, und Träger müssen unter Gammabestrahlung und langfristiger Kühllagerung stabil bleiben. Die Echtzeit-Integration von Prozessanalytiktechnologie steuert Nährstoffzufuhrprofile und steigert die Produktivität um 15–25 % gegenüber traditionellen Chargenmodi. Die Abschaffung der Reinigungsvalidierung setzt 20–30 % der Kapazität frei, ein Vorteil, der bei virtuellen Biotechnologieunternehmen und Multi-Kunden-Auftragsherstellungsorganisationen Anklang findet. Regulierungsbehörden erkennen zunehmend die Stärken von Einwegsystemen hinsichtlich Kontaminationskontrolle und Rückverfolgbarkeit an, was Einführungshürden beseitigt und das Wachstum des Microcarrier-Marktes verstärkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Biologika und zellbasierte Therapien | -0.7% | Global, am stärksten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Scherstress- und Aggregationsprobleme in Trägerkulturen | -0.5% | Global, insbesondere in der großmaßstäblichen Herstellung | Mittelfristig (2–4 Jahre) |
| Mangel an regulatorisch zugelassenen biologisch abbaubaren Microcarriern | -0.3% | Global, mit strengeren Anforderungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lieferkettenvolatilität für Spezialpolymere und Beschichtungen | -0.2% | Global, konzentriert in Polymerherstellungsregionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Biologika und zellbasierte Therapien
Die Herstellung macht 40–60 % der Endnutzerpreise bei Zelltherapien aus, weit über den 10–15 %, die für niedermolekulare Arzneimittel typisch sind. Kostenträger in Schwellenmärkten schränken daher die Erstattung ein, was den Aufbau von Anlagen hemmt und die Nachfrage nach neuen Microcarrier-Installationen dämpft. Während die Maßstabsvergrößerung Skaleneffekte verspricht, bringt sie auch Validierungskosten mit sich, die kleinere Unternehmen nur schwer absorbieren können, was die Kommerzialisierungszeiträume verzögert. Umfangreiche Trägercharakterisierungen können regulatorische Einreichungen um USD 2–5 Millionen verteuern, was neuartige Materialanbieter abschreckt und das Wachstum im Microcarrier-Markt dämpft.
Scherstress- und Aggregationsprobleme in Trägerkulturen
In Reaktoren über 1.000 L können turbulente Wirbel einen Scherstress von mehr als 1 Pa erzeugen, der empfindliche Zelllinien schädigt und die Ausbeute unter das Variabilitätsziel von weniger als 5 % Chargen-zu-Chargen senkt. Aggregate größer als 500 µm behindern die Sauerstoffversorgung und zwingen Betreiber zur Implementierung kostspieliger Niederscherimpeller oder Wellenbeutel-Alternativen. Neue Polymerbeschichtungen und Microcarrier-Formen bieten teilweise Abhilfe, können jedoch die Anhaftungseffizienz oder die Ernteleichtigkeit beeinträchtigen. Die daraus resultierenden Kompromisse erfordern umfangreiche Prozessentwicklungszyklen, verlängern die Markteinführungszeit und reduzieren die CAGR-Prognose des Microcarrier-Marktes um 0,5 Prozentpunkte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Alginat-Träger treiben den Nachhaltigkeitswandel voranPolystyrol-Träger behielten im Jahr 2026 einen Anteil von 42,88 % an der Microcarrier-Marktgröße als bewährtes Arbeitspferd für virale Impfstoff- und monoklonale Antikörper-Linien. Ihre Oberflächenchemie ist gut verstanden, die Lot-zu-Lot-Konsistenz ist hoch, und die regulatorischen Unterlagen sind ausgereift, was die Qualifizierungshürden senkt. Der wachsende Umweltfokus der Biopharmabranche und der Aufstieg von Produzenten von kultiviertem Fleisch lenken jedoch Forschungs- und Entwicklungsbudgets in Richtung biologisch abbaubarer Alginat-, Chitosan- und Zellulosevarianten. Die Alginat-Gruppe verzeichnet mit einer CAGR von 6,55 % das schnellste Wachstum aller Materialklassen und profitiert von ihrem essbaren Profil und der Fähigkeit, unter Ca²⁺-Gradienten zu gelieren – eine geschätzte Eigenschaft für die Muskelgerüstbildung bei kultiviertem Fleisch.
Hybridformulierungen verbinden nun starre synthetische Kerne mit bioaktiven Außenschichten, die mechanische Belastbarkeit bei Hochscherperfusionsläufen bieten und gleichzeitig natürliche Liganden für empfindliche Stammzellen präsentieren. Magnetische Polystyrolkerne, die mit Kollagenfragmenten beschichtet sind, ermöglichen die automatische Trennung und schonende Ablösung, wodurch die Erntezeiten in kommerziellen Anlagen um 30–40 % verkürzt werden. Thermoresponsive Poly-N-Isopropylacrylamid-Schalen setzen Zellen bei einem Temperaturabfall von 5 °C ohne enzymatische Einwirkung frei und bewahren membrangebundene Proteine, die für die Wirksamkeit der Zelltherapie entscheidend sind. Der regulatorische Druck hin zu chemisch definierten, tierkomponentenfreien Prozessen stimuliert die Nachfrage nach synthetisch-pflanzlichen Hybriden weiter und erhält den Wachstumsimpuls im Microcarrier-Markt aufrecht.

Nach Anwendung:
Herstellung von Zelltherapeutika beschleunigt sichDie Impfstoffproduktion absorbierte im Jahr 2026 38,55 % der Microcarrier-Marktgröße, da Influenza-, Polio- und neuerdings mRNA-basierte Plattformen auf adhärente Zelllinien zur Antigen- oder Viruspropagation angewiesen sind. Jahrzehntelange Prozessoptimierung hält die Markteintrittsbarrieren für Herausforderer hoch und sichert eine stabile Nachfrage. Dennoch treiben Zelltherapie-Pipelines – die CAR-T, mesenchymale Stromazellen, induzierte pluripotente Stammzellen und NK-Zellen umfassen – eine CAGR von 6,38 % voran und übertreffen jeden anderen Anwendungsfall. Regulatorische Zulassungen für allogene „Off-the-Shelf”-Immuntherapien erfordern Reaktoren, die Milliarden von Zellen pro Charge mit Chargenfreigabezeiten unter zwei Wochen einlagern können – ein Maßstab, der nur mit intensivierten Microcarrier-Kulturen erreichbar ist.
Automatisierungssuiten, die sensorenreiche Erntestationen integrieren, unterstützen nun Inline-Wasch-, Konzentrations- und Abfüll-Finish-Aktivitäten und verkürzen die Vene-zu-Vene-Zeit für CAR-T-Kandidaten von 20 Tagen auf unter 12 Tage. Nachgelagert wird die Essbarkeit zu einem kritischen Designparameter für Träger für kultiviertes Fleisch, die abgebaut werden oder konsumierbar bleiben müssen, ohne Textur oder Geschmack zu verändern. Forschungs- und Entwicklungssegmente, einschließlich Tissue Engineering und Organ-on-Chip, setzen weiterhin Microcarrier für skalierbare Machbarkeitsstudien ein und erweitern schrittweise die Anwendungsbasis des Microcarrier-Markts.
Nach Endnutzer:
Auftragsherstellungsorganisationen profitieren von der Outsourcing-WelleBiopharma- und Biotechunternehmen besaßen im Jahr 2026 51,62 % der Microcarrier-Marktgröße, was ihre direkte Kontrolle über geistiges Eigentum und den Bedarf an maßgeschneiderten Prozesslösungen widerspiegelt. CROs und CDMOs verzeichnen jedoch mit einer CAGR von 6,48 % den stärksten Anstieg, da große Pharmaunternehmen das Kapitalrisiko durch Auslagerung der Spätphasen- und kommerziellen Fertigung reduzieren. Mehrmieter-Einrichtungen in den Vereinigten Staaten, Europa, Indien und Singapur bevorraten nun mehrere Microcarrier-Typen auf Konsignationsbasis und bieten schlüsselfertige Zellkultur-Suiten an, die die Technologietransfer-Zeitpläne von 12 Monaten auf unter 6 Monate verkürzen.
Strategische Kooperationen mit Ausrüstungsherstellern ermöglichen es CDMOs, proprietäre magnetische oder thermoresponsive Träger mit softwaregesteuerten Perfusionsstationen zu kombinieren und eine durchgängige intensivierte Lösung anzubieten. Akademisch-industrielle Allianzen verwischen zunehmend traditionelle Nutzergrenzen, da universitäre Translationszentren GMP-konforme Microcarrier einsetzen, um philanthropische Zuschüsse und Venture-Ausgründungen anzuziehen. Staatliche Labore – insbesondere solche, die Pandemievorbereitungsprogramme verfolgen – tragen einen bescheidenen, aber stabilen Umsatzstrom bei und unterstreichen die Widerstandsfähigkeit des Microcarrier-Markts über alle Nutzerkategorien hinweg.
Nach Betriebsmaßstab:
Pilotmaßstab treibt Innovation voranKommerzielle Standorte machten im Jahr 2026 57,05 % der Microcarrier-Marktgröße aus, dank etablierter monoklonaler Antikörper- und Impfstofffranchises, die 2.000-Liter- und 5.000-Liter-Rührtank-Bioreaktoren betreiben. Dennoch verzeichnet die Pilotmaßstabsaktivität (50 L–500 L) eine CAGR von 6,53 %, da Sponsoren von Zell- und Gentherapien Arbeitsabläufe verfeinern, bevor sie sich zu Großanlagen verpflichten. Intensivierte Perfusionsläufe im Pilotmaßstab erreichen nun historische kommerzielle Titer, was die Entscheidungsfindung hin zu kleineren, parallelen Linien statt einzelner großer Tanks verlagert – ein Paradigma, das gut zu flexiblen Einweganlagen passt.
Prozessentwicklungsteams setzen Design-of-Experiments-Software in Verbindung mit PAT-fähigen Reaktoren ein, um Trägertypen, Rührprofile und Fütterungsregimes innerhalb von Wochen zu screenen und den Übergang von IND zu pivotalen Studien zu beschleunigen. Laborskalige Systeme (<10 L) bilden weiterhin die Grundlage für Machbarkeitsnachweise, wobei modulare Tischgeräte die Fluiddynamik kommerzieller Linien nachahmen, um die Maßstabsvergrößerung zu entrisiken. Diese mehrskalige Integration festigt die Bedeutung von Microcarriern und stellt sicher, dass der Microcarrier-Markt im Mittelpunkt der Bioprozess-Karten der nächsten Generation bleibt.
Geografische Analyse
Nordamerika Mikroträger-Markt
Nordamerika erzielte im Jahr 2026 42,31 % des Umsatzes, unterstützt durch eine ausgereifte GMP-Infrastruktur, robuste Risikokapitalfinanzierung und die Nähe zu Regulierungsbehörden, die häufig globale Validierungsmaßstäbe setzen. Fachkräftemangel und hohe Betriebskosten drängen Unternehmen zu Dual-Shore-Modellen, doch die Region behält ihre Führungsposition bei hochwertigen Zell- und Gentherapien und verfügt über eine der dichtesten Cluster von Microcarrier-Innovationspipelines.
APAC Mikroträger-Markt
Asien-Pazifik ist das am schnellsten wachsende Gebiet mit einer CAGR von 6,68 %, getragen von staatlichen Subventionen, niedrigeren Personalkosten und wachsenden Biosimilar-Exporten. China stellte 2024 mehr als 8 Milliarden USD für biopharmazeutische Industrieparks bereit, die zweckgebundene Einwegeinheiten umfassen, welche Mikroträgerprozesse vom Saatgut-Train bis zur Ernte standardisieren. Indiens CDMO-Komplex verzeichnete einen Anstieg eingehender Projektanfragen um über 40 % infolge der US-amerikanischen Lieferkettengesetzgebung, was Kapazitätserweiterungen in Hyderabad und Bangalore auslöste. Japan und Südkorea konzentrieren sich auf regenerative Medizin und die Kommerzialisierung von Zelltherapien und verlangen fortschrittliche Träger mit rückverfolgbaren Lieferketten, um strenge pharmakopöische Standards zu erfüllen.
EMEA und Südamerika Mikroträger-Markt
Europa verzeichnet ein stetiges, umweltorientiertes Wachstum, wobei Kreislaufwirtschaftsrichtlinien biologisch abbaubare Träger und geschlossene Wassersysteme fördern. Die Industriepolitik unterstützt Pilotanlagen für die kontinuierliche Fertigung in Deutschland, den Niederlanden und Irland und stellt sicher, dass der Mikroträger-Markt trotz steigender Energiekosten an Dynamik gewinnt. Aufstrebende Regionen im Nahen Osten, Afrika und Südamerika bauen grundlegende Kapazitäten auf, häufig durch Technologietransfervereinbarungen und modulare GMP-Einheiten, und vergrößern so schrittweise den Marktfußabdruck für Mikroträger.
Regulatorisches Umfeld
Mikroträger, die in der Bioprozessierung von Zell- und Gentherapien (CGT) eingesetzt werden, werden üblicherweise als Hilfsstoffe (ancillary materials) behandelt, wodurch sie unter die Erwartungen gemäß ISO 20399:2022 fallen. In den Vereinigten Staaten prägen die FDA-CBER-Leitlinien sowie das breitere Set an FDA-Leitlinien zu Zell- und Gentherapien die Erwartungen der Sponsoren hinsichtlich Rohstoffcharakterisierung, Rückverfolgbarkeit und Änderungskontrolle, was die Dokumentationsanforderungen für Mikroträger-Lieferanten erhöht, insbesondere für tierursprungsfreie und chemisch definierte Oberflächen.
Im Mai 2026 hat die FDA eine finale Leitlinie zu Chemistry, Manufacturing, and Controls (CMC)-Flexibilitäten für die Entwicklung humaner CGT-Produkte für eine BLA veröffentlicht. Dieser Rahmen unterstützt leistungsbasierte Qualifizierungspakete für Materialien, die in intensivierten und patientenspezifischen Herstellungsprozessen verwendet werden, wobei Extractables und Leachables sowie andere Materialrisiken weiterhin im Fokus stehen, da sie kritische Qualitätsmerkmale beeinflussen können. Charakterisierungsansätze, die mit von der FDA anerkannten Konsensstandards übereinstimmen (zum Beispiel ASTM F2027-16 für Rohstoffe in gewebetechnisch hergestellten Medizinprodukten), bleiben relevante Inputs für Compliance-Strategien.
Wettbewerbslandschaft
Die Top-10-Lieferanten machen einen erheblichen Prozentsatz des globalen Umsatzes aus, was eine moderate Konsolidierung widerspiegelt. Etablierte Anbieter nutzen jahrzehntelange Oberflächenchemiedaten, validierte Qualitätssysteme und globale Distribution und positionieren ihre Microcarrier-Portfolios als risikoarme Wahl für Regulierungsbehörden und große Pharmaunternehmen. Die Patentaktivität konzentriert sich auf magnetische Verbundkerne, thermoresponsive Hydrogel-Schalen und Fertigungsprozesse, die Inline-Analytik und maschinelles Lernen für die Chargenfreigabeprognose integrieren.
Strategische Allianzen sind verbreitet: Microcarrier-Spezialisten kooperieren mit Sensor-, Reaktor- und Automatisierungsanbietern, um Plug-and-Play-Intensivierungspakete zu liefern, die die Anlaufzeiten von Einrichtungen von 36 Monaten auf unter 24 Monate verkürzen. Nachhaltigkeitsdifferenzierung gewinnt an Bedeutung: Lieferanten veröffentlichen nun Lebenszyklusanalysen, CO₂-Fußabdrücke und Recyclingkennzahlen, um ESG-bewusste Ausschreibungen von europäischen und nordamerikanischen Kunden zu gewinnen. Weißflecken-Chancen bestehen bei essbaren Microcarriern für kultiviertes Fleisch, wo nur eine Handvoll Start-ups die Pilotanlagenvalidierung erreicht hat, sowie bei ultrascherfesten Trägern, die auf Perfusionsraten über 3 Behältervolumina pro Tag zugeschnitten sind.
Der Preiswettbewerb bleibt begrenzt, da Qualifizierungskosten Kunden an mehrjährige Lieferverträge binden. Regionale Anbieter in China, Indien und Südkorea unterbieten jedoch etablierte Anbieter bei Standard-Polystyrol-Linien um 10–15 % und zwingen etablierte Unternehmen, in der Wertschöpfungskette mit Hybridträgern und digitalen Dienstleistungen aufzusteigen. Insgesamt definiert technologische Tiefe statt reinem Preis den Wettbewerbsvorteil und unterstützt das kontinuierliche Wachstum im Microcarrier-Markt.
Marktführer der Microcarrier-Branche
-
Thermo Fisher Scientific
-
Merck KGaA
-
Eppendorf AG
-
Danaher Corporation
-
Sartorius AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Microcarrier-Markt Unternehmen in diesem Bericht
- Thermo Fisher Scientific
- Merck
- Sartorius
- Danaher (Cytiva & Pall)
- Corning
- Lonza Group Ltd.
- Eppendorf
- VWR International
- Becton Dickinson & Co.
- Getinge
- Greiner Bio-One GmbH
- Matrix F.T.
- Gelatex Technologies
- CelVivo ApS
- CELLTREAT Scientific
- HiMedia Laboratories
- Microcarriers Labs (China)
- Esco Aster
- Nanofiber Solutions
- PBS Biotech
Marktchancen und Zukunftsaussichten
Die Herstellung von Impfstoffen und Biologika im kommerziellen Maßstab bleibt weiterhin ein Ankerpunkt für die Nachfrage nach etablierten, regulatorisch vertrauten Mikroträger-Chemien, während der klarste Weißraum in Workflows liegt, die intensivierte adhärente Kultur mit geschlossener Automatisierung kombinieren. Die stärksten Chancen bestehen bei Plattformen, die den Aufwand für den Seed-Train reduzieren, Hochdichte-Stirred-Tank- und Perfusions-Workflows unterstützen und die Chargenkonsistenz durch die Integration von Process Analytical Technology verbessern, was mit dem Trend zu Einweg- und kontinuierlicher Fertigung übereinstimmt, der sich in aktuellen Betriebsabläufen widerspiegelt.
Innovationen auf Produkt- und Workflow-Ebene schaffen zudem Raum bei der Vereinfachung der Ernte und der End-to-End-Logistik. Auflösbare oder abbaubare Mikroträger, die filtrationsintensive Schritte eliminieren, sowie Konzepte für die mikroträgergestützte kryogene Lagerung, die Anhaftung, Kryokonservierung und Auftauen integrieren, um die Handhabung nach dem Auftauen zu reduzieren, sind praktische Zielbereiche. Veröffentlichte Forschungsdemonstrationen aus 2026 zu integrierten, skalierbaren Herstellungsplattformen für mesenchymale Stromazellen, die einen traditionellen Seed-Train überflüssig machen, deuten auf aktive Fortschritte bei höherer volumetrischer Produktivität und stärker standardisierten Upstream-Prozessen hin, weisen jedoch zugleich auf ungelöste technische Herausforderungen bei Scherkraft-Heterogenität und Diskontinuitäten der Wachstumsoberfläche hin. Diese Lücken lassen Raum für differenzierte Trägerdesigns und Mischstrategien.
Neueste Industrielle Entwicklungen in Microcarrier-Markt
- März 2026: Cellevate AB ging eine strategische Zusammenarbeit mit InVitria Inc. ein, um spezialisierte Zellkulturmedien mit der Cellevat3d-Nanofaser-Mikroträgerplattform für die Herstellung von Virusimpfstoffen zu kombinieren. Die Kombination zielt darauf ab, die Upstream-Ausbeute und -Konsistenz zu verbessern, indem Medien- und Trägerleistung als einheitlicher Workflow und nicht als separate Inputs gemeinsam optimiert werden.
- Januar 2026: Kuraray startete den US-Verkauf seiner PVA-basierten Mikroträger SCAPOVA CL und SCAPOVA AS nach deren vorherigem Launch. Die Erweiterung erhöht den Zugang zu synthetischen, biokompatiblen Mikroträgern für die regenerative Medizin und andere adhärente Zell-Workflows, die eine konsistente Materialversorgung und skalierbare Prozessierung betonen.
- Juli 2025: Sartorius schloss die Übernahme von MatTek ab, einem Hersteller humaner zellbasierter Mikrogewebe und 3D-Modelle. Die Erweiterung um diese 3D-Biologie-Fähigkeiten stärkt das Sartorius-Angebot im Bereich fortschrittlicher Zellmodelle, die in der Entwicklung und Prozessoptimierung eingesetzt werden, und ergänzt Upstream-Werkzeuge und -Materialien, die in der mikroträgergestützten Produktion verwendet werden.
Microcarrier-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird die Microcarrier-Marktgröße als der Wert definiert, der aus Produkten generiert wird, die zur Expansion adhärenter Zellen auf Microcarriern in Bioreaktoren und verwandten Zellkultur-Workflows verwendet werden, einschließlich unterstützender Verbrauchsmaterialien und ausgewählter Labor- und Produktionsausrüstung, die für diese Anwendungsfälle verkauft wird.
Ausschlüsse aus dem Umfang: Wir schließen Zelllinien, fertige Biologika-Arzneimittel und Umsätze aus Auftragsfertigungsdienstleistungen aus, auch wenn Microcarrier während der Produktion eingesetzt werden.
Segmentierungsübersicht
- Nach Materialtyp
- Auf Polystyrol-Basis
- Auf Dextran-Basis
- Auf Alginat-Basis
- Auf Kollagen-/Gelatine-Basis
- Sonstige
- Nach Anwendung
- Impfstoffherstellung
- Zelltherapie
- Sonstige
- Nach Endnutzer
- Biopharma- und Biotechnologieunternehmen
- Auftragsforschungsorganisationen und Auftragsherstellungsorganisationen
- Akademische und Forschungsinstitute
- Sonstige
- Nach Betriebsmaßstab
- Labormaßstab
- Pilotmaßstab
- Kommerzieller Maßstab
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Kartierung des Nachfrageumfelds, in dem Microcarrier gekauft und verbraucht werden, und verknüpft dies dann mit angebotsseitigen Signalen. Wir beziehen uns auf öffentliche Quellentypen wie die US-FDA-Datenbanken für Biologika und Impfstoffe, NIH und andere Fördermittelportale für finanzierte Zell- und Gentherapiearbeiten sowie ClinicalTrials.gov für den Fluss von Zelltherapie- und Impfstoffstudien, die den Bedarf an Maßstabsvergrößerung beeinflussen.
Um die Annahmen zu verankern, überprüfen wir auch Quellen wie die Weltgesundheitsorganisation für Impfprogramme, die OECD und nationale Statistikbehörden für F&E-Intensität und Fertigungsindikatoren sowie USPTO oder ähnliche Patentanmeldungen, um die Technologierichtung bei Microcarrier-Materialien und beschichteten Oberflächen zu verstehen. Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen helfen bei der Interpretation von Preisbewegungen und Kapazitätsankündigungen. Wir nutzen selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentanalysen und handelsseitige Sendungslesungen auf Produktebene, wo die Produktcodierung dies erlaubt. Diese Beispiele sind nicht erschöpfend, und wir haben zusätzliche öffentliche Quellen überprüft, um Datenpunkte zu sammeln, Muster zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärgespräche werden genutzt, um das aus Desk-Research-Eingaben Erarbeitete einem Stresstest zu unterziehen, insbesondere hinsichtlich der Auswahl von Microcarriern, der Häufigkeit von Nachbestellungen von Verbrauchsmaterialien und der Verfolgung von Gerätekäufen beim Übergang von F&E in die Prozessentwicklung und den kommerziellen Maßstab. Wir sprechen mit Stakeholdern aus Lieferanten, Bioprozessnutzern und Vertriebskanälen. Für diesen globalen Markt decken wir APAC, EMEA und Amerika ab, sodass regionale Adoptionszeitpläne und Preisrealisierungen konsistent verglichen werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 16 % | APAC: 46 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 31 % | EMEA: 31 % |
| Kleinere Akteure: 22 % | Manager: 53 % | Amerika: 23 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt durch eine Kombination aus Top-down- und Bottom-up-Überprüfungen. Der Top-down-Ansatz rekonstruiert die Nachfrage aus dem Fußabdruck der adhärenten Zellkultur in der Bioprozesstechnik und der Maßstabsvergrößerungsaktivität und weist dann Ausgaben für Microcarrier, verwandte Verbrauchsmaterialien und unterstützende Labor- und Produktionsausrüstung zu. Um das Modell praktikabel zu halten, verfolgen wir Eingaben wie die Anzahl und den Phasenmix relevanter klinischer Studien, die Intensität der Biologika- und Impfstoffherstellung, den Wandel hin zu Einweg-Bioreaktoren und den Anteil adhärenter Zellprozesse, die Microcarrier gegenüber alternativen Formaten verwenden.
Die Ergebnisse werden durch selektive Bottom-up-Näherungen bestätigt, einschließlich Stichprobenpreispunkten für wichtige Verbrauchsmaterialien, Nutzungshäufigkeit pro Lauf und Kanalüberprüfungen, wie Gerätebündel typischerweise zusammen mit Microcarrier-Workflows verkauft werden. Wenn Eingaben für kleinere Länder oder Frühphasen-Anwendungen fehlen, werden Lücken durch Proxy-Verhältnisse geschlossen, die an F&E-Ausgaben und Bioproduktionsaktivitäten gebunden sind, und nach Interviews angepasst.
Für die Prognose verwenden wir Szenarioanalysen, damit die Adoption mit dem Tempo der Skalierung von Zell- und Gentherapien, der Variabilität von Impfprogrammen und der Materialinnovation flexibel sein kann. Die Zeitreihe wird mit exponentiellen Trends geglättet, wo die Signale stabil sind. Die endgültigen Wachstumsraten werden mit dem abgeglichen, was Experten für Kapazitätserweiterungen, Beschaffungszyklen und die erwartete Preisentwicklung als realistisch erachten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit ein schwacher Datenpunkt das Ergebnis nicht beeinflusst. Wir vergleichen modellierte Gesamtwerte mit unabhängigen Signalen wie regionaler Bioproduktionsexpansion, Finanzierungs- und Studienimpuls sowie beobachteten Beschaffungsmustern für Verbrauchsmaterialien gegenüber Ausrüstung und untersuchen dann alle starken Sprünge, die nicht zur Geschichte in den Daten passen.
Vor der Freigabe durchlaufen das Modell und die Annahmen schrittweise Analytikerüberprüfungen, und eine Nachverfolgung wird ausgelöst, wenn Interview-Feedback mit Desk-Signalen in Konflikt steht oder wenn Preis- und Mix-Verschiebungen ungewöhnlich erscheinen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Vorablieferungsdurchlauf wird abgeschlossen, damit Kunden zum Zeitpunkt der Veröffentlichung die aktuellste Ansicht erhalten.
Mordor Intelligence's Microcarrier-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Größen für Microcarrier können weit auseinanderliegen, selbst wenn das Thema gleich klingt. Jede Schätzung zieht die Grenze unterschiedlich, was gezählt wird und wie schnell die Adoption angenommen wird zu expandieren. Die Tabelle hilft zu zeigen, dass die Streuung in der Regel aus Umfangsentscheidungen, der Basisjahranpassung und der Behandlung von Verbrauchsmaterialien und Ausrüstung im Wertaufbau resultiert.
Die Vergleichstabelle zeigt einen höheren Wert für 2026. Im Modell von Mordor Intelligence umfasst der Markt nicht nur Microcarrier-Kügelchen, sondern auch verwandte Ausrüstung und Verbrauchsmaterialien, die in denselben adhärenten Zellwachstums-Workflows verwendet werden (zum Beispiel Bioreaktoren, Reagenzien, Zellzähler und Kulturgefäße), was den Gesamtwert gegenüber engeren produktbezogenen Lesarten erhöhen kann.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,27 Mrd. USD (2026) | |
| Branchenverleger A | 1,95 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und kann den Markt näher an Kern-Microcarriern und wiederkehrenden Verbrauchsmaterialien darstellen, wobei Ausrüstung als separater Posten behandelt oder nur teilweise erfasst wird, was den Gesamtwert gegenüber einem workflow-orientierten Umfang nach unten verschiebt. |
| Forschungshaus B | 1,68 Mrd. USD (2024) | Stützt sich auf eine produktaufgeteilte Sichtweise, bei der Verbrauchsmaterialien dominieren und Ausrüstung kleiner ist, und der Prognosepfad ist aggressiver, sodass der Ausgangswert niedriger sein kann, selbst wenn die langfristige Zahl aufgrund von Adoptionsannahmen und Preisentwicklung schneller steigt. |
Insgesamt verweist der Vergleich auf zwei praktische Treiber, nämlich was rund um den Microcarrier-Workflow gezählt wird und welches Jahr für den Hauptwert verwendet wird. Durch die Bindung der Eingaben an beobachtbare Bioprozessaktivitäten und die klare Trennung von Verbrauchsmaterialien und Ausrüstung innerhalb desselben Anwendungsfalls ist die endgültige Größe leichter zu prüfen und über Regionen hinweg zu wiederholen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Microcarrier-Markt derzeit?
Die Microcarrier-Marktgröße erreichte im Jahr 2027 2,40 Milliarden USD und wird voraussichtlich bis 2032 auf 3,18 Milliarden USD ansteigen.
Welches Material dominiert den Microcarrier-Markt?
Polystyrolbasierte Träger führten im Jahr 2026 mit einem Microcarrier-Marktanteil von 42,88 %, dank ihrer etablierten regulatorischen Akzeptanz.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Staatliche Investitionen von mehr als USD 8 Milliarden in die Bioprozessinfrastruktur, kombiniert mit niedrigeren Betriebskosten und der Expansion von Biosimilars, treiben eine CAGR von 6,68 % im asiatisch-pazifischen Raum an.
Wie verbessern magnetische Microcarrier die Herstellungseffizienz?
Magnetische Kerne ermöglichen die Inline-Trennung und verkürzen Erntezyklen von Stunden auf Minuten, wodurch die Arbeitskosten um bis zu 40 % gesenkt werden.
Welche Herausforderungen begrenzen großmaßstäbliche Microcarrier-Kulturen?
Hoher Scherstress und Zell-Träger-Aggregation in Reaktoren über 1.000 L können Zellen schädigen und die Ausbeute verringern, was fortschrittliche Impellerdesigns oder spezialisierte Trägerbeschichtungen erfordert.
Wie werden Einwegtechnologien die zukünftige Nachfrage beeinflussen?
Da mehr als 60 % der neuen Biologika-Einrichtungen Einwegsysteme einsetzen, werden Träger, die mit Gammabestrahlung und Echtzeit-Analytik kompatibel sind, einen wachsenden Anteil am Microcarrier-Markt gewinnen.