
Mexiko-Einzelhandelsmarktanalyse von Mordor Intelligence
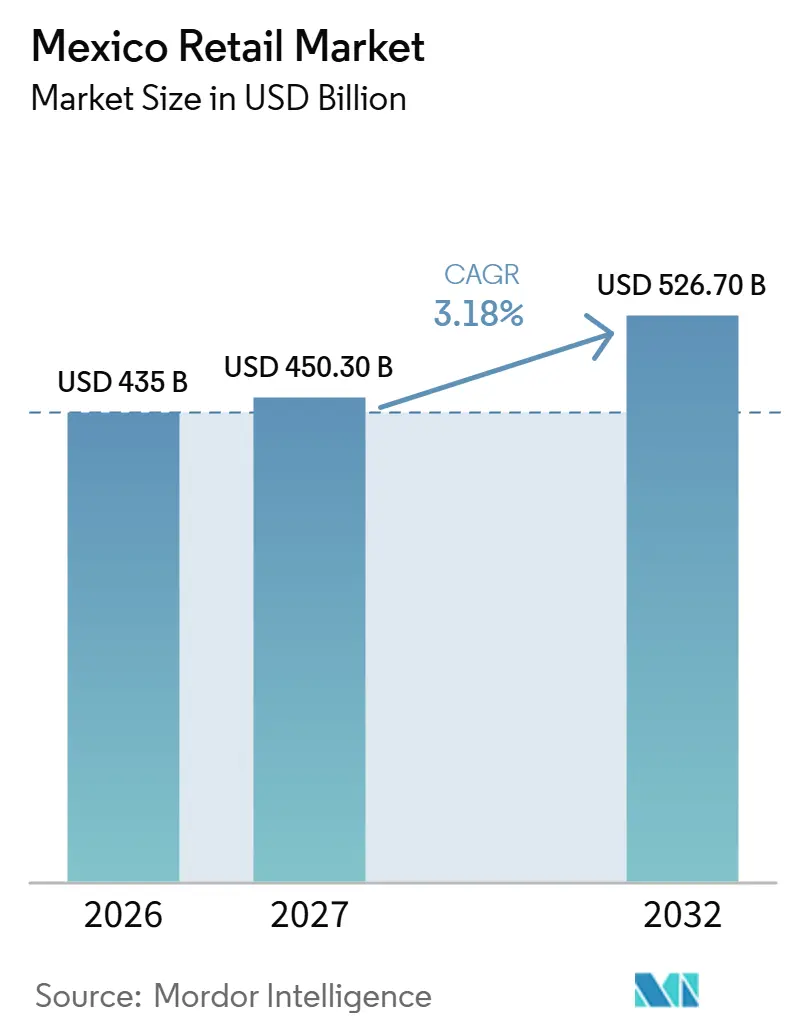
Die Größe des Mexiko-Einzelhandelsmarkts wird voraussichtlich von 435 Milliarden USD im Jahr 2026 und 450,3 Milliarden USD im Jahr 2027 auf 526,7 Milliarden USD bis 2032 wachsen, mit einem CAGR von 3,18 % zwischen 2027 und 2032.
Steigende reale Arbeitseinkommen geben mexikanischen Verbrauchern mehr Kaufkraft, und die breitere Akzeptanz digitaler Zahlungsmittel durch Händler ermöglicht es, dass mehr dieser Ausgaben den Einzelhändlern zugutekommen, einschließlich Lebensmittelgeschäften. Fulfillment-Automatisierung und Nachbarschaftsgeschäfte bieten Einzelhändlern Möglichkeiten, diese Nachfrage zu bedienen. Mexikos NOM-051-Phase-drei-Verzögerung begann im Januar 2026 im Rahmen einer überarbeiteten Bundesvereinbarung und verschob strengere ergänzende Ernährungskriterien für verpackte Lebensmittel und nichtalkoholische Getränke. Das längere Anpassungsfenster gibt Herstellern verpackter Lebensmittel mehr Zeit, ihr Sortiment anzupassen. Paketnachschubengpässe während Hot Sale und Buen Fin können die Fulfillment-Kosten erhöhen, und günstigere Nachahmerprodukte konkurrieren über den Preis, sodass diese beiden Kräfte begrenzen, wie viel der zusätzlichen Ausgaben den formellen Einzelhändlern zugutekommen.
Wichtigste Erkenntnisse des Berichts
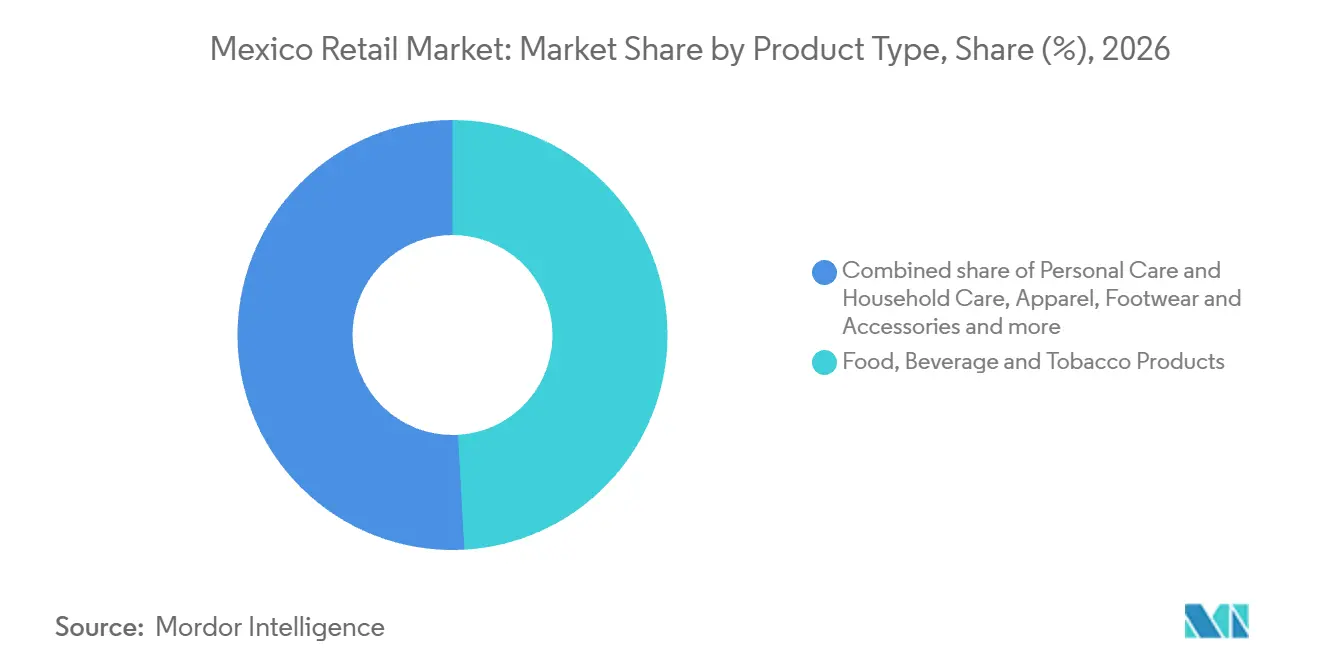
- Nach Produkttyp führten Lebensmittel, Getränke und Tabakwaren mit einem Mexiko-Einzelhandelsmarktanteil von 49,12 % im Jahr 2026, während Elektronik und Haushaltsgeräte mit einem CAGR von 9,8 % zwischen 2027 und 2032 als das am schnellsten wachsende Segment prognostiziert werden.
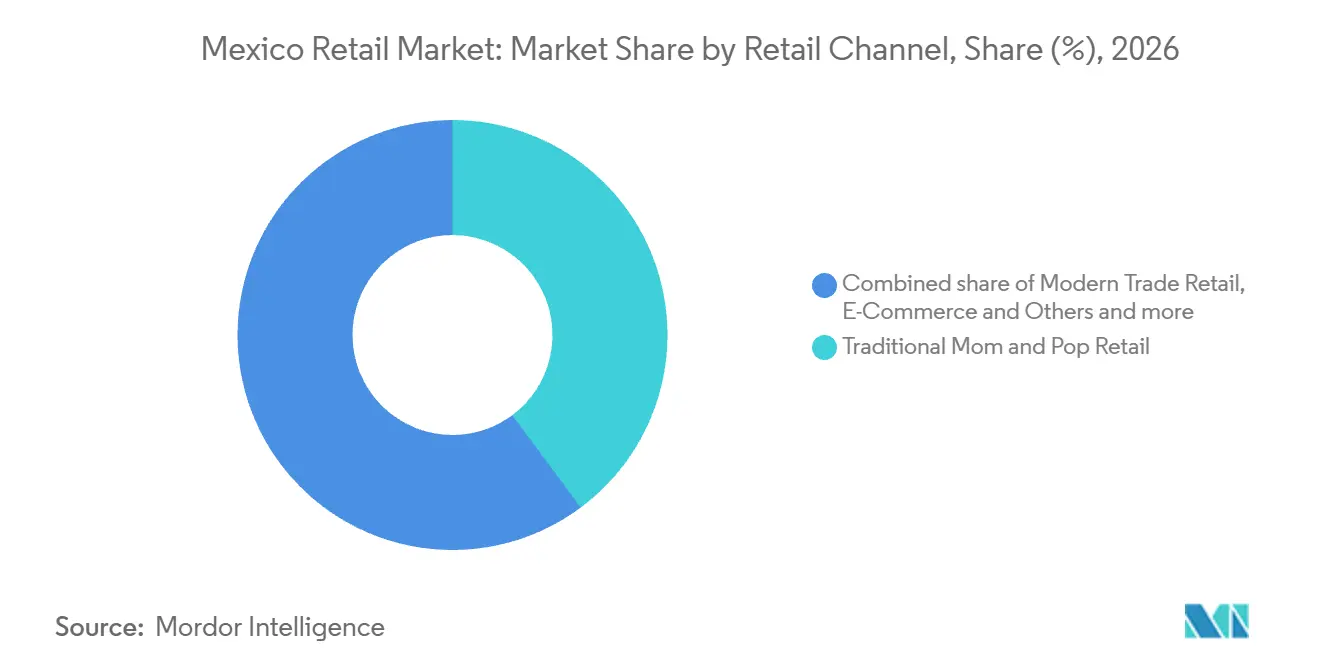
- Der Einzelhandelskanalanteil wurde von traditionellen Tante-Emma-Läden mit einem Anteil von 39,82 % an der Mexiko-Einzelhandelsmarktgröße im Jahr 2026 angeführt, und das E-Commerce- und sonstige Segment wird mit einem CAGR von 15,04 % zwischen 2027 und 2032 als das am schnellsten wachsende Segment prognostiziert.
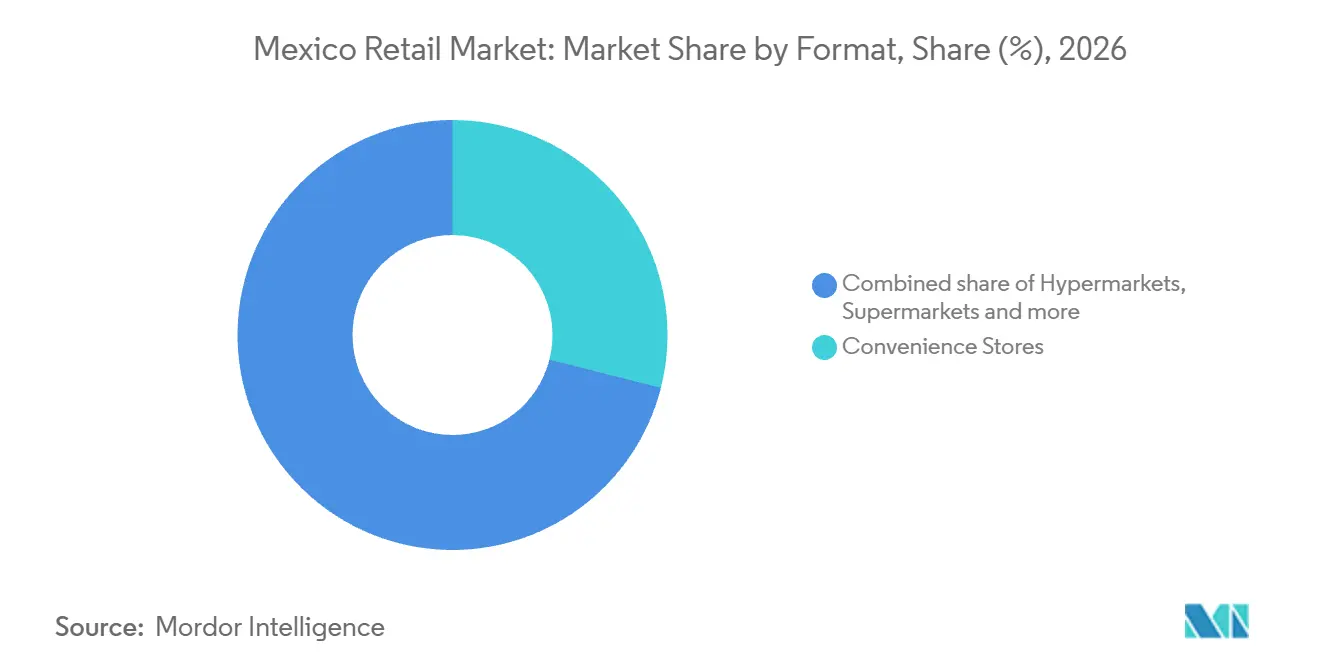
- Nach Formaten führten Convenience-Stores mit 28,95 % der Einzelhandelsumsätze im Jahr 2026, während Fachgeschäfte mit einem CAGR von 9,95 % zwischen 2027 und 2032 als das am schnellsten wachsende Segment prognostiziert werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes verfügbares Einkommen & Expansion der Mittelschicht | +1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Beschleunigung von E-Commerce & Akzeptanz digitaler Zahlungsmittel | +1.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Rasche Einführung moderner Handelsformate | +1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Nearshoring-Boom stärkt Industrie- und Automobileinzelhandel | +0.6% | General Escobedo, Nuevo León | Mittelfristig (2–4 Jahre) |
| Nährwertkennzeichnung auf der Vorderseite der Verpackung fördert gesünderen Produktmix | +0.25% | Landesweit | Mittelfristig (2–4 Jahre) |
| fintech-Mikrokredit erschließt ländlichen Konsum | +0.2% | Veracruz, Oaxaca, Chiapas, Puebla und Guerrero | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes verfügbares Einkommen & Expansion der Mittelschicht
Höhere Realeinkommen können die Kaufkraft der Haushalte im Einzelhandel erhöhen. Mexikos reales Arbeitseinkommen pro Kopf stieg im zweiten Quartal 2026 um 8 % im Jahresvergleich. Der reale Anstieg ist für Einzelhändler bedeutsam, da er die Kaufkraft nach Inflation erhöht und Raum für zusätzliche Güter schafft, anstatt nur höhere nominale Einnahmen zu generieren. Ein Anbieter kann diesen Spielraum durch mehr Einheiten oder einen anderen Produktmix nutzen, je nach den Bedürfnissen, die sein Angebot bedient. Da der Zuwachs das Arbeitseinkommen misst, konzentriert sich die direkte Einzelhandelschance auf Haushalte, deren Käufe von Erwerbseinkommen abhängen.
Beschleunigung von E-Commerce & Akzeptanz digitaler Zahlungsmittel
Die Akzeptanz digitaler Zahlungsmittel kann den Zugang von Einzelhändlern zur Nachfrage erweitern, ohne dass jedes beteiligte Unternehmen ein Online-Spezialist werden muss. Die Asociación Mexicana de Venta Online (AMVO) schätzte, dass der Wert der mexikanischen E-Commerce-Einzelhandelsumsätze im Jahr 2025 nominal um 19,2 % wuchs.[1] Bis zum 23. September 2026 hatten die Secretaría de Economía und Visa im Rahmen von Crece tu MIPYME, das im Dezember 2025 vorgestellt wurde, einer Million mexikanischer Kleinstunternehmen, kleiner und mittelgroßer Unternehmen in verschiedenen Kategorien ermöglicht, digitale Zahlungen zu akzeptieren. Visa identifizierte Lebensmittelgeschäfte, Online-Händler und Restaurants als die am stärksten vertretenen Kategorien in seiner Analyse von Dezember 2025 bis August 2026. Das Programm erweitert die Gruppe kleiner Händler, die digitale Käufe akzeptieren können, und gibt Lebensmittelgeschäften eine Möglichkeit, neben dem von AMVO gemessenen Online-Wachstum teilzunehmen.
Rasche Einführung moderner Handelsformate
Die Eröffnung neuer Filialen kann die Nachfrage im modernen Handel steigern, indem etablierte Formate näher an die Verbraucher gebracht werden. Walmart de México y Centroamérica (Walmex) eröffnete 2025 mehr als 100 Bodega Aurrerá Express-Filialen in Mexiko und erklärte, die Expansion habe die Filialen näher an die Kunden gebracht.[2] Im zweiten Quartal 2026 eröffnete das Unternehmen außerdem 21 Bodega Aurrerá-Filialen in Mexiko. Neue Standorte bieten eine zusätzliche Möglichkeit, Kunden zu erreichen, neben Bemühungen, den Umsatz in bestehenden Filialen zu steigern, wodurch die Netzwerkplatzierung Teil des Wachstumsmechanismus wird. Der Jahresbericht von Walmex schreibt seiner Express-Expansion 2025 einen wesentlichen Beitrag zum Umsatzwachstum und zur Rentabilität zu, was die Filialplatzierung als das vom Unternehmen genannte Bindeglied zwischen Eröffnungen und Nachfrage macht.
Nearshoring-Boom stärkt Industrie- und Automobileinzelhandel
Industrieinvestitionen und Fahrzeugverkäufe schaffen Einzelhandelschancen auf unterschiedlichen kommerziellen Zeithorizonten. Im April 2025 eröffnete der südkoreanische Automobilzulieferer Seojin Mobility die erste Phase seines Werks in General Escobedo, Nuevo León, zur Herstellung von Komponenten für Elektromotoren. Neue Kapazitäten können die potenzielle industrielle Kundenbasis erweitern, sodass die Relevanz für fabrikbezogene Bedürfnisse ein potenzieller Weg zur Nachfrage ist. Separat verzeichnete Mexiko von Januar bis September 2026 1,14 Millionen Neuzulassungen von Leichtfahrzeugen, ein Anstieg von 5 % gegenüber dem gleichen Zeitraum 2025. Die kurzfristige Automobilchance basiert auf einem beobachteten Strom von Fahrzeugkäufen, während die Expansion des Industrieeinzelhandels davon abhängt, einen lokalen Produktionsstandort in wiederkehrende Kundennachfrage umzuwandeln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Informalität begrenzt die Durchdringung des modernen Einzelhandels | -0.75% | Landesweit | Langfristig (≥ 4 Jahre) |
| Logistikengpässe erhöhen die Vertriebskosten | -0.55% | Landesweit | Mittelfristig (2–4 Jahre) |
| Durch organisierte Kriminalität verursachter Einzelhandelsschwund nimmt zu | -0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| CFDI 4.0 E-Rechnungs-Compliance-Belastung für KMU | -0.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Informalität begrenzt die Durchdringung des modernen Einzelhandels
Preissensible Käufer können die Nachfrage begrenzen, die ein moderner Einzelhändler in Kategorien erfasst, die Piraten- oder Nachahmerware ausgesetzt sind. Eine Umfrage der Universidad del Valle de México (UVM) verwendete ein Online-Panel mit 800 Personen in Mexiko vom 30. Januar bis 1. Februar 2026. In dieser Umfrage gaben 60 % der Befragten an, dass sie im informellen Handel Piraten- oder Nachahmerprodukte wählten, weil deren Preise deutlich niedriger waren. Ein formeller Standort, der leichter erreichbar ist, konkurriert dennoch mit einem Nachahmerprodukt, das deutlich günstiger ist, sodass ein breiterer Filialbetrieb diese Käufe nicht von selbst zurückgewinnt. Die verbleibenden Kosten fallen auf erreichbare Verkaufspreise und auf die Rendite aus zusätzlichen Standorten in den exponierten Kategorien.
Logistikengpässe erhöhen die Vertriebskosten
Aktionsspitzen können die Lieferkostenhürde genau dann erhöhen, wenn Einzelhändler um zusätzliche Bestellungen konkurrieren. Kearneys Logistikbericht 2026 beschrieb wiederkehrende Paketnachfragespitzen bei Hot Sale und Buen Fin, wenn Fahrer- und Fahrzeugmangel die Kapazität für die letzte Meile schwerer zu sichern macht und häufig zu hohen Lieferantenaufschlägen führt. Eine Umfrage unter 78 mexikanischen Lieferkettenverantwortlichen aus 9 Branchen, darunter Einzelhandel, die Ende 2025 und Anfang 2026 durchgeführt wurde, identifizierte auch Straßen- und Hafeninfrastruktur sowie Unsicherheit als wesentliche Herausforderungen für die Logistikeffizienz. Hot Sale- und Buen Fin-Paketvolumina können das doppelte der üblichen Sendungen erreichen, was die zusätzliche Nachfrage nach Lieferkapazitäten konzentriert, wenn Fahrer und Fahrzeuge knapp sind. Lieferantenaufschläge können den Wert zusätzlicher Aktionsvolumina mindern, wenn die Auftragsabwicklung zu Hochsaisonpreisen eingekauft werden muss.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Lebensmittelführerschaft und Kaufanlässe für HaushaltsgeräteLebensmittel, Getränke und Tabakwaren machten 2026 einen Anteil von 49,12 % an der Mexiko-Einzelhandelsmarktgröße aus. Walmex erklärte, dass alle seine mexikanischen Warenbereiche 2025 positive Ergebnisse erzielten, wobei Lebensmittel & Verbrauchsgüter zu den Bereichen mit dem stärksten Wachstum gehörten. Mexikanische Haushalte verwendeten 2025 34,9 % ihrer monetären Ausgaben für Lebensmittel, Getränke und Tabak – ihre größte Ausgabenkategorie. Die Leistung von Walmex veranschaulicht, wie die Bedienung dieser bedeutenden Haushaltsausgabenkategorie neben dem Wachstum in anderen Teilen seines Warensortiments zur Expansion beitragen kann.
Elektronik und Haushaltsgeräte werden als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 9,8 % zwischen 2027 und 2032. NielsenIQ stellte fest, dass das Verkaufsvolumen von Kleingeräten in Mexiko in der 19. Woche 2025, der Muttertagswoche, 94 % über dem Jahresdurchschnitt lag. Es stellte auch fest, dass die Verkäufe von Großgeräten im Selbstbedienungskanal in dieser Woche 64 % über dem Jahresdurchschnitt lagen. Einzelhändler, die sowohl Käufer von Klein- als auch Großgeräten während der Muttertagsspitzen bedienen können, sind besser positioniert, um anlassbezogene Käufe innerhalb des prognostizierten Wachstums des Segments zu erfassen.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Einzelhandelskanal:
Traditionelle Reichweite und digitale Reichweite divergierenTraditionelle Tante-Emma-Läden repräsentierten 2026 einen Mexiko-Einzelhandelsmarktanteil von 39,82 %. Die Umfrage der Alianza Nacional de Pequeños Comerciantes (ANPEC) unter kleinen Einzelhändlern in ganz Mexiko identifizierte sinkende Umsätze als eines der Hauptprobleme ihrer Unternehmen im ersten Halbjahr 2026. Für den Kanal wird ein Rückgang prognostiziert, sodass seine führende Position eine große Ausgabenbasis widerspiegelt und keine Garantie für eine wachsende Nachfrage darstellt. ANPEC interpretierte die gemeldeten Abrechnungsniveaus als Zeichen der engen Margen, auf denen ein Großteil des Kleineinzelhandels operiert, was wenig Puffer lässt, wenn die Umsätze weiter sinken.
Das E-Commerce- und sonstige Segment wird als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 15,04 % zwischen 2027 und 2032. AMVO schätzte, dass 77,2 Millionen mexikanische Internetnutzer über 18 Jahren im Jahr 2025 Produkte oder Dienstleistungen online kauften, vorbehaltlich einer Anpassung, wenn ENDUTIH 2026 verfügbar wird. Für Online-Warenhändler bietet die Umwandlung etablierter digitaler Beteiligung in Warenkäufe einen Weg zum prognostizierten Wachstum, der über die bloße Erreichung weiterer Internetnutzer hinausgeht. In seinem Mitgliedschaftsbericht 2025 zählte die Asociación Nacional de Tiendas de Autoservicio y Departamentales (ANTAD) 82 angeschlossene Ketten, 50.414 Filialen und 22,4 Millionen Quadratmeter Verkaufsfläche. Dieses Verbandsnetzwerk veranschaulicht die Kapazität des modernen Handels, Verbraucher über physische Standorte in verschiedenen Einzelhandelsformaten zu bedienen.


Nach Format:
Convenience-Engagement und FachhandelskanalexpansionConvenience-Stores waren das größte Segment und machten 2026 28,95 % der mexikanischen Einzelhandelsumsätze aus. FEMSA berichtete, dass im zweiten Quartal 2026 in 50,4 % der OXXO-Mexiko-Verkäufe eine Spin Premia-Einlösung oder -Ansammlung verzeichnet wurde, verglichen mit 45,8 % im zweiten Quartal 2025. Der Anstieg bindet mehr des OXXO-Mexiko-Umsatzwerts an den Betrieb seines Treueprogramms. Die Abwicklung von Einlösungen und Ansammlungen ist Teil des Kernverkaufsbetriebs von OXXO, mit kommerzieller Relevanz, noch bevor ein weiterer Standort hinzugefügt wird.
Fachgeschäfte werden als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 9,95 % zwischen 2027 und 2032. ANTAD berichtete, dass das Fachgeschäftsformat seiner Mitgliedsketten 2025 die stärkste Filialöffnungsaktivität verzeichnete. Petco, ein auf Haustiere spezialisierter Einzelhändler, verzeichnete 2025 mehr als eine Million E-Commerce-Bestellungen, wobei Online-Verkäufe 15 % seiner kombinierten Mexiko- und Chile-Umsätze ausmachten. Fachanbieter können ein fokussiertes Angebot durch die Kombination von Filialen mit Online-Bestellungen über das unmittelbare Einzugsgebiet jeder Filiale hinaus erweitern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Einzelhändlern, die verpackte Lebensmittel und Konsumgüter über Filialen und online verkaufen. Mexikos NOM-051-Phase-drei-Verzögerung trat am 1. Januar 2026 im Rahmen einer überarbeiteten Bundesvereinbarung in Kraft, die am 31. Juli 2025 veröffentlicht wurde und die ergänzenden Ernährungskriterien der Phase zwei bis zum 31. Dezember 2027 verlängert. Das nationale Regime kombiniert Verbrauchertransaktionspflichten mit produktspezifischer Kennzeichnung, während Mexiko-Stadt lokale Beschränkungen für ausgewählte Einwegkunststoffe hinzufügt. Die kommerzielle Herausforderung besteht darin, Produkt- und Kassieranforderungen in einem Einzelhandelsbetrieb zu koordinieren und dabei lokale Materialvorschriften in ihrem jeweiligen Zuständigkeitsbereich anzuwenden.
Regulatorische Tabelle
| Entscheidungsfaktor | Mexiko | Mexiko-Stadt |
|---|---|---|
| Zuständige Behörde | PROFECO; Secretaría de Economía; COFEPRIS | Secretaría del Medio Ambiente (SEDEMA); Instituto de Verificación Administrativa (INVEA), für die Compliance-Überprüfung |
| Wesentliche Instrumente oder Ausrichtung | Bundesverbraucherschutzgesetz; NOM-051 ergänzender Ernährungsphasenplan | Einwegkunststoff-Beschränkungen am Point of Sale, mit Ausnahmen für kompostierbare Materialien sowie bestimmte Hygiene- oder Lebensmittelabfallprodukte |
| Kommerzielle Auswirkung | Transaktionsbelege erforderlich; stufenweise ergänzende Ernährungskriterien für verpackte Lebensmittel und nichtalkoholische Getränke | Konforme Alternativen für abgedeckte Point-of-Sale-Taschen und Serviceartikel erforderlich |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Mexikos mittlere Bewertung spiegelt Transaktionspflichten und Produktkennzeichnungsanforderungen wider, während die für den 1. Januar 2028 geplanten vollständigen ergänzenden Ernährungskriterien der Phase drei eine zukünftige Verschärfungsrichtung unterstützen. Mexiko-Stadts mittlere Bewertung spiegelt seine bestehenden Point-of-Sale-Beschränkungen und den Bedarf an konformen Alternativen wider, wobei Hygiene- oder Lebensmittelabfallbeutel erlaubt sind, wenn keine kompostierbaren Alternativen verfügbar sind. Der Vorschlag der Mexiko-Stadt-Gesetzgeberin Elvia Guadalupe Estrada Barba vom 18. März 2026 würde Einwegkunststoffe in E-Commerce-Verpackungen, mit Ausnahme kompostierbarer Materialien, einschränken, wenn er verabschiedet wird. Der Vorschlag befasst sich auch mit Verpackungen, die für die Produktfunktionalität oder -konservierung nicht benötigt werden, was eine Verpackungsdesignfrage für E-Commerce-Sendungen aufwerfen würde, die von Point-of-Sale-Taschen und Serviceartikeln getrennt ist.
Wertschöpfungskettenstufen
Der Vergleich folgt Lagerung, Einzelhandelsverkauf und Auftragsabwicklung und unterscheidet Warenerlöse von Gebühren, die von Dienstleistern erzielt werden. Am 15. Mai 2025 erklärte Walmart de México y Centroamérica, dass 83 % der in seinen mexikanischen Filialen verkauften Produkte in Mexiko hergestellt, angebaut oder montiert wurden. Die Verbindung zur inländischen Produktion positioniert mexikanische Hersteller, Erzeuger und Montagebetriebe vorgelagert zu diesen Einzelhandelsaktivitäten, während Warenverkäufe und separat berechnete Dienstleistungen unterschiedliche nachgelagerte Erlösmechanismen bieten.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Vorverkaufslagerung | Lagerdienstleister wie Amazon México | Lagergebühren für Bestände | Lagergebühren fallen an, während Produkte auf den Verkauf warten | Lagerdauer verkürzen und Nachschubmengen anpassen |
| Einzelhandelsverkauf | Einzelhandelsketten wie Walmart de México y Centroamérica, Grupo Comercial Chedraui und Sanborns | Warenverkaufserlöse | Koordinierung der Warenverfügbarkeit über physische und Online-Verkaufskanäle | Kanalangebote mit der jedem Kanal zugewiesenen Ware abstimmen |
| Auftragsabwicklung und Kundendienst | Fulfillment-Dienstleister wie Amazon México | Fulfillment- und optionale Servicegebühren | Gebühren variieren je nach Service, Produktgewicht und -abmessungen | Verpackung und Serviceauswahl an die Handhabungsanforderungen anpassen |
| Quelle: Mordor Intelligence | ||||
Lagerung und Lieferung schaffen separate Verdienstmöglichkeiten rund um dieselbe Warentransaktion. Ausgelagertes Fulfillment kann Verkäufern Zugang zu Abwicklungs- und Kundendienstkapazitäten verschaffen und gleichzeitig eine Servicegebührenbasis zu ihrer Verkaufsökonomie hinzufügen. Ein Verkäufer, der FBA nutzt, zahlt Lager- und Fulfillment-Gebühren an Amazon México, sodass der Anbieter Serviceerlöse aus gehaltenem Bestand und versandten Bestellungen erzielt, ohne von der Warenmarge des Verkäufers abhängig zu sein.
Wettbewerbslandschaft
Marktkonzentration
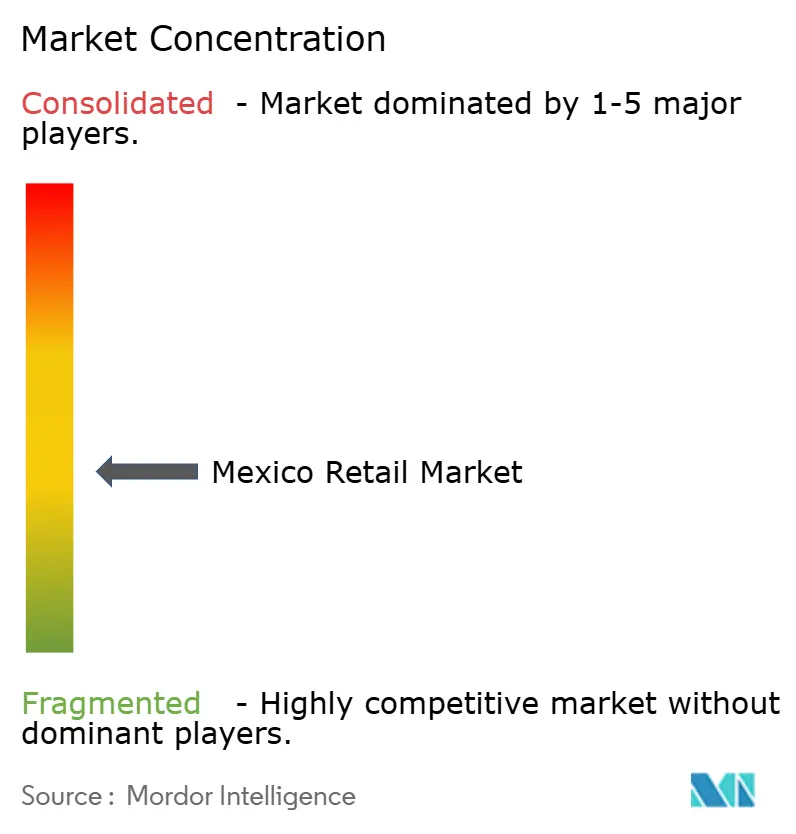
Eine fragmentierte Einzelhandelsstruktur koexistiert mit großen Ketten, die mehrere Formate und umfangreiche Betriebsnetzwerke unterstützen können. Walmart de México y Centroamérica (Walmex) konkurriert als Einzelhändler und E-Commerce-Betreiber, während Organización Soriana Ende 2025 mit 820 Filialen in 5 Formaten in 287 Gemeinden und allen 32 mexikanischen Bundesstaaten abschloss. FEMSA Comercio (OXXO) konkurriert im Convenience-Einzelhandel, wobei FEMSAs Proximity Americas Division zum 31. Dezember 2025 24.297 OXXO-Filialen in Mexiko betrieb. Die zu 99,91 % im Besitz von Grupo Comercial Chedraui befindliche Tochtergesellschaft Tiendas Chedraui, S.A. de C.V. betreibt Selbstbedienungseinzelhandel, während Liverpool Kaufhäuser und Liverpool Express betreibt. Das daraus resultierende Wettbewerbsfeld weist Barrieren sowohl auf Netzwerk- als auch auf Formatebene auf, sodass ein neuer Standort je nach seinem Einzelhandelsangebot auf unterschiedliche etablierte Anbieter trifft.
Am 21. Mai 2026 eröffnete Walmex eine Automatisierungserweiterung nach dem Waren-zu-Person-Prinzip (GTP 2.0) in seinem Megapark-E-Commerce-Zentrum in Tepotzotlán, Estado de México. Das Unternehmen erklärte, die Erweiterung werde die Produktivität der Auftragsvorbereitung vervierfachen. El Puerto de Liverpool eröffnete 2025 28 Liverpool Express-Filialen und schloss das Jahr mit 68 ab, während sein Umsatz im Handelssegment um 5,7 % stieg.[3] Liverpool Express bringt Filialen näher an die Kunden, während Walmex's Automatisierung auf die Auftragsvorbereitung abzielt, was unterschiedliche Wettbewerbsanforderungen an die Filialnetze und Fulfillment-Operationen der Herausforderer stellt.
Die Wettbewerbsrichtung hängt davon ab, wie Ketten breite Warenangebote über ihre Betriebsnetzwerke koordinieren. Ende 2025 betrieb Tiendas Chedraui 683 Selbstbedienungsfilialen in Mexiko und verkaufte Lebensmittel, Bekleidung und Allgemeinwaren. NOM-051 legt ergänzende Ernährungskennzeichnungskriterien für verpackte Lebensmittel und nichtalkoholische Getränke fest, einschließlich abgedeckter Produkte in den Lebensmittelsortimenten von Tiendas Chedraui. Da die Kriterien an Produkte und nicht an die Kettengröße geknüpft sind, hängt die Wettbewerbspositionierung von der Netzwerkbreite und der Formatreichweite ab und nicht von einem anderen Kennzeichnungsstandard für fokussierte Herausforderer.
Mexiko-Einzelhandelsbranchenführer
-
Walmart de México y Centroamérica (Walmex)
-
Organización Soriana
-
FEMSA Comercio (OXXO)
-
Chedraui
-
Liverpool
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mexiko-Einzelhandelsmarkt Unternehmen in diesem Bericht
- Walmart de México y Centroamérica (Walmex)
- Organización Soriana
- FEMSA Comercio (OXXO)
- Chedraui
- Liverpool
- La Comer
- Grupo Elektra
- Costco México
- Home Depot México
- Grupo Sanborns
- Amazon México
- Sears México
- 7-Eleven México
- H-E-B México
- Grupo Soriana Híper City Club
- PriceSmart México
- Petco México
- Office Depot México
- Miniso México
- DAX Stores
Wesentliche Chancen für Marktteilnehmer
Der Vergleich identifiziert Einzelhandelschancen rund um die Art und Weise, wie digitale Käufer Kanäle kombinieren und ihre Einkäufe erhalten. In AMVOs Studie zu digitalen Käufern 2025 kombinierten 71 von 100 Verbrauchern physisches und digitales Einkaufen. Dieser Mix schafft eine Öffnung für Einzelhändler, Kauf und Abholung zusammenzuführen, wobei der bevorzugte Übergabeweg des Kunden in das Warenangebot integriert ist.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Maßnahme | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Einzelhandelsangebote mit Filialabholung | Filialabholpräferenz 2025 dokumentiert | Digitale Käufer mit Präferenz für Filialabholung | Waren online verkaufen mit einer klar zugewiesenen Abholfiliale | Zuverlässige Zuordnung bezahlter Bestellungen zur Filialbeschaffbarkeit | Einzelhändler, die Filialen und Online-Verkauf kombinieren |
| Online-Einzelhandelszugang über Abholpunkte | Nutzung von Abholpunkten und Kuriergeschäften 2025 dokumentiert | Digitale Käufer, die Bestellungen außerhalb des Hauses abholen | Geeignete Abholstandorte in das Einzelhandels-Checkout-Angebot einbeziehen | Zugängliche Standorte und zuverlässige Auftragsübergabe | Online-Einzelhändler, die Abholservices koordinieren können |
| Einheitliche physische und digitale Warenangebote | Kanalübergreifendes Einkaufen 2025 dokumentiert | Käufer, die physische und digitale Kanäle kombinieren | Produktauswahl und Bestellinformationen kanalübergreifend verbinden | Koordinierung des Angebots und des Bestellstatus über Verkaufskanäle hinweg | Einzelhändler mit vernetzten Filial- und Online-Operationen |
| Quelle: Mordor Intelligence | |||||
AMVOs Studie zu digitalen Käufern 2025 ergab, dass 21 % die Filialabholung bevorzugten, während 14 % Online-Bestellungen an einem Abholpunkt oder Kuriergeschäft abholten. Für Einzelhändler mit Filialen unterstützt die geäußerte Abholpräferenz den Einstieg mit eigenen Standorten, bevor man sich auf Partner-Abholpunkte festlegt. Diese Reihenfolge kann die Rolle der Filialen auf die Übergabe von Online-Bestellungen ausweiten und gleichzeitig den anfänglichen Bedarf an der Koordinierung externer Abholpartner begrenzen.
Neueste Industrielle Entwicklungen in Mexiko-Einzelhandelsmarkt
- September 2026: OXXO, im Besitz von FEMSA, kündigte Pläne an, 80 Filialen zu eröffnen und 580 direkte Arbeitsplätze im Estado de México im Jahr 2026 zu schaffen.
- August 2026: The Home Depot eröffnete seine erste Filiale in San José del Cabo und die dritte in Baja California Sur und brachte sein Mexiko-Netzwerk auf 144 Filialen und schuf 95 direkte Arbeitsplätze.
- Mai 2026: Walmart de México y Centroamérica eröffnete die GTP 2.0-Automatisierungserweiterung in seinem Megapark-E-Commerce-Vertriebszentrum in Tepotzotlán, Estado de México.
Mexiko-Einzelhandelsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Mexiko-Einzelhandelsmarkt misst die jährlichen Ausgaben für Waren, die über filialbasierte und Online-Einzelhandelsformate in Mexiko an Endverbraucher verkauft werden. Der Wert wird zum Einzelhandelstransaktionspreis in USD erfasst.
Ausschlüsse aus dem Umfang: B2B-Großhandel, reine Gastronomieverkäufe, separat verkaufte Dienstleistungen und separat ausgewiesene Umsatzsteuern sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Lebensmittel, Getränke & Tabakwaren
- Körperpflege & Haushaltspflege
- Bekleidung, Schuhe & Accessoires
- Möbel, Spielzeug & Hobby
- Industrie & Kfz
- Elektronik & Haushaltsgeräte
- Sonstige Produkte
- Nach Vertriebskanal
- Traditioneller Tante-Emma-Laden-Einzelhandel
- Moderner Handelseinzelhandel
- E-Commerce & Sonstige
- Nach Format
- Verbrauchermärkte
- Supermärkte
- Convenience-Stores
- Kaufhäuser
- Fachgeschäfte
- Sonstige (Drogerie, Cash-and-Carry, Großhändler)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Data Mexico stellt offizielle mexikanische Maßzahlen für Einzelhandelsaktivitäten, Betriebe, Beschäftigung und Einkommen bereit, während ANTAD die Umsätze und Filialnetze organisierter Ketten verfolgt. AMVOs Online-Verkaufsstudien und der Mexiko Retail Foods Annual des USDA Foreign Agricultural Service liefern Belege zu E-Commerce, Lebensmitteleinzelhandel, Kategorienachfrage und Kanalstruktur.
Jahresberichte und Investorenmaterialien von Unternehmen können Formatexpansion, Umsatzmix und betriebliche Veränderungen klären, während seriöse mexikanische Wirtschaftspresse datierte Entwicklungen und gemeldete Indikatoren gegenchecken kann. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Ein strukturiertes Interview- und Umfrageprogramm würde Führungskräfte, Handels- und Formatverantwortliche sowie Manager bei großen, mittelgroßen und kleineren Einzelhändlern, die in Mexiko tätig sind, einschließen. Gespräche würden Sekundärbefunde zu Kategorie- und Kanalmix, Informalität, Online-Käufen, Filialexpansion sowie Kosten und Timing von Einzelhandelsaktivitäten testen und gleichzeitig Lücken in gemeldeten Verbraucherverkäufen und Kanalabdeckung identifizieren. Widersprüchliche Aussagen würden anhand offizieller Indikatoren, Unternehmensangaben und Einzelhandelsverbandsdaten überprüft, mit gezielten Nachfragen, wenn Definitionen oder Zeitrahmen unklar bleiben.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXO): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Die Schätzung würde mit einem Top-down-Maß der mexikanischen Verbraucherausgaben für Einzelhandelswaren beginnen und dann mit selektiven Bottom-up-Überprüfungen unter Verwendung von Stichproben aus Einzelhändlerumsätzen oder durchschnittlichem Verkaufspreis mal Einheiten für wichtige Formate abgeglichen werden. Verfügbares Haushaltseinkommen und Reallöhne zeigen die Kaufkraft an, Verbraucherpreisänderungen trennen Preisbewegungen von der zugrunde liegenden Nachfrage, der Haushaltskonsum verfolgt die Ausgabenbedingungen, Online-Einzelhandelsumsätze messen die Kanalmigration, und Filialöffnungen oder Kettenumsätze helfen bei der Bewertung der Reichweite organisierter Formate. Historische Indikatoren würden auf ein gemeinsames Kalenderjahr und die Einzelhandelsverkaufsgrenze abgestimmt, wobei nicht gemeldete oder inkompatible Reihen gekennzeichnet und durch Bandbreiten getestet werden, anstatt mit nicht unterstützten Werten gefüllt zu werden. Eine multivariate Regression kann die Wertreihe aus den stärksten konsistenten Nachfrage- und Kanalindikatoren projizieren, wobei Szenarioanalysen eingesetzt werden, wenn wirtschaftliche oder Formatbedingungen die historische Beziehung instabil machen. Segmentanteile würden aus offiziellen Einzelhandelsstatistiken, Verbandskanalsdaten, Unternehmensangaben und Kategoriebelegen aufgebaut und dann mit in Mexiko ansässigen Einzelhandelsexperten überprüft, um zu testen, ob die implizierten Kategorie-, Kanal- und Formatpfade den beobachteten Operationen entsprechen.
Datenvalidierung & Aktualisierungszyklus
Analysten würden offizielle Statistiken, Verbandsindikatoren, Unternehmensangaben und unabhängige Verbraucher- oder Kanalsignale triangulieren und dann wesentliche Abweichungen von früheren Perioden oder zwischen Quellen untersuchen, bevor sie abzeichnen. Sie würden Quelldefinitionen, Zeiträume, Währungs- und Einheitenumrechnungen, Segmentgesamtsummen und Prognosenannahmen in aufeinanderfolgenden Analysten- und Senior-Review-Schritten überprüfen und Befragte erneut kontaktieren, wenn Definitionen in Konflikt stehen, neue Belege einen wesentlichen Input verändern oder ein gemeldeter Trend nicht abgestimmt werden kann. Das Modell würde jährlich aktualisiert, zwischen den Zyklen nach wesentlichen wirtschaftlichen, regulatorischen oder Einzelhandelsnetzwerkereignissen aktualisiert und einer neuen Überprüfung vor der Lieferung unterzogen.
Vergleich der Mexiko-Einzelhandelsmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Der Mexiko-Einzelhandelsmarkt misst die jährlichen Ausgaben für Waren, die über filialbasierte und Online-Einzelhandelsformate in Mexiko an Endverbraucher verkauft werden. Verfügbares Haushaltseinkommen und Reallöhne zeigen die Kaufkraft an, Verbraucherpreisänderungen trennen Preisbewegungen von der zugrunde liegenden Nachfrage, der Haushaltskonsum verfolgt die Ausgabenbedingungen, Online-Einzelhandelsumsätze messen die Kanalmigration, und Filialöffnungen oder Kettenumsätze helfen bei der Bewertung der Reichweite organisierter Formate.
Wesentliche Lückentreiber werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageinputs und Querprüfungen in der gesamten Studie adressiert. Analysten würden offizielle Statistiken, Verbandsindikatoren, Unternehmensangaben und unabhängige Verbraucher- oder Kanalsignale triangulieren und dann wesentliche Abweichungen von früheren Perioden oder zwischen Quellen untersuchen, bevor sie abzeichnen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 450,3 Mrd. USD (2027) | |
| Globaler Forschungsherausgeber A | 475,2 Mrd. USD (2025) | Auf Basis seines Basiswerts 2025 liegt diese Schätzung 5,5 % über dem Wert dieses Berichts für 2027 von 450,3 Mrd. USD, 2 Jahre später. |
| Regierungsbehörde B | Mehr als 80 Mrd. USD (2024) | Lebensmitteleinzelhandel-Teilsumme statt des vollständigen Einzelhandelswaren-Universums. Die Quelle gibt eine Untergrenze an, sodass kein genaues prozentuales Gefälle abgeleitet wird. |
Mordor Intelligence knüpft die Schätzung an die definierte Abdeckung und das Nachfragemodell der Studie. Analysten würden offizielle Statistiken, Verbandsindikatoren, Unternehmensangaben und unabhängige Verbraucher- oder Kanalsignale triangulieren und dann wesentliche Abweichungen von früheren Perioden oder zwischen Quellen untersuchen, bevor sie abzeichnen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Mexiko-Einzelhandelsmarkt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich 450,3 Milliarden USD im Jahr 2027 und 526,7 Milliarden USD bis 2032 erreichen, mit einem CAGR von 3,18 % zwischen 2027 und 2032.
Was unterstützt die Einzelhandelsnachfrage in Mexiko?
Mexikos reales Arbeitseinkommen pro Kopf stieg im zweiten Quartal 2026 um 8 % im Jahresvergleich. Die Aktivierung digitaler Zahlungsmittel erreicht auch Lebensmittelgeschäfte.
Welche Produktkategorie führt die mexikanischen Einzelhandelsumsätze an?
Lebensmittel, Getränke und Tabakwaren waren das größte Segment und machten 2026 49,12 % der Einzelhandelsumsätze aus.
Welche Unternehmen sind im mexikanischen Einzelhandel prominent?
Zu den prominenten Teilnehmern gehören Walmart de México y Centroamérica (Walmex), Organización Soriana, FEMSA Comercio (OXXO), Chedraui und Liverpool.
Was könnte die Expansion der Einzelhändler in Mexiko einschränken?
Während Mexikos Hot Sale und Buen Fin berichtete Kearney, dass Paketvolumina das Doppelte der üblichen Sendungen erreichen können, während Fahrer- und Fahrzeugmangel dazu führt, dass Einzelhändler mit hohen Lieferantenaufschlägen konfrontiert werden.