
Tamanho e Participação do Mercado de Tecnologia de Separação por Membranas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
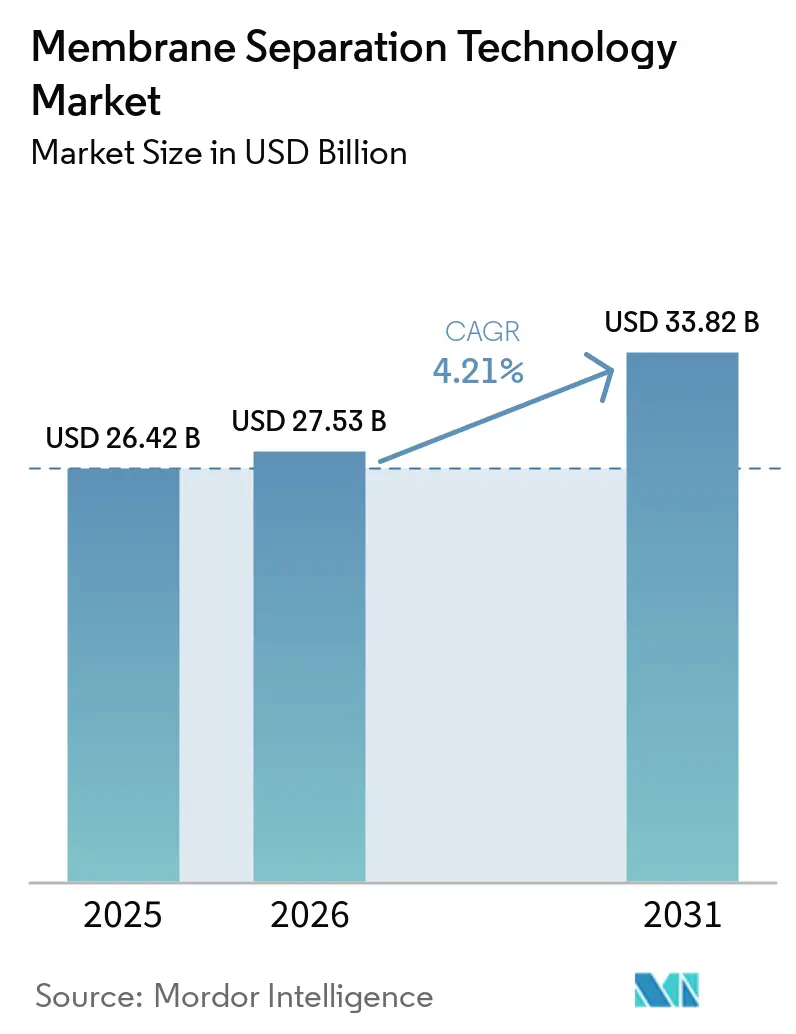
| Tamanho do Mercado (2026) | 27.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 33.82 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.21 % |
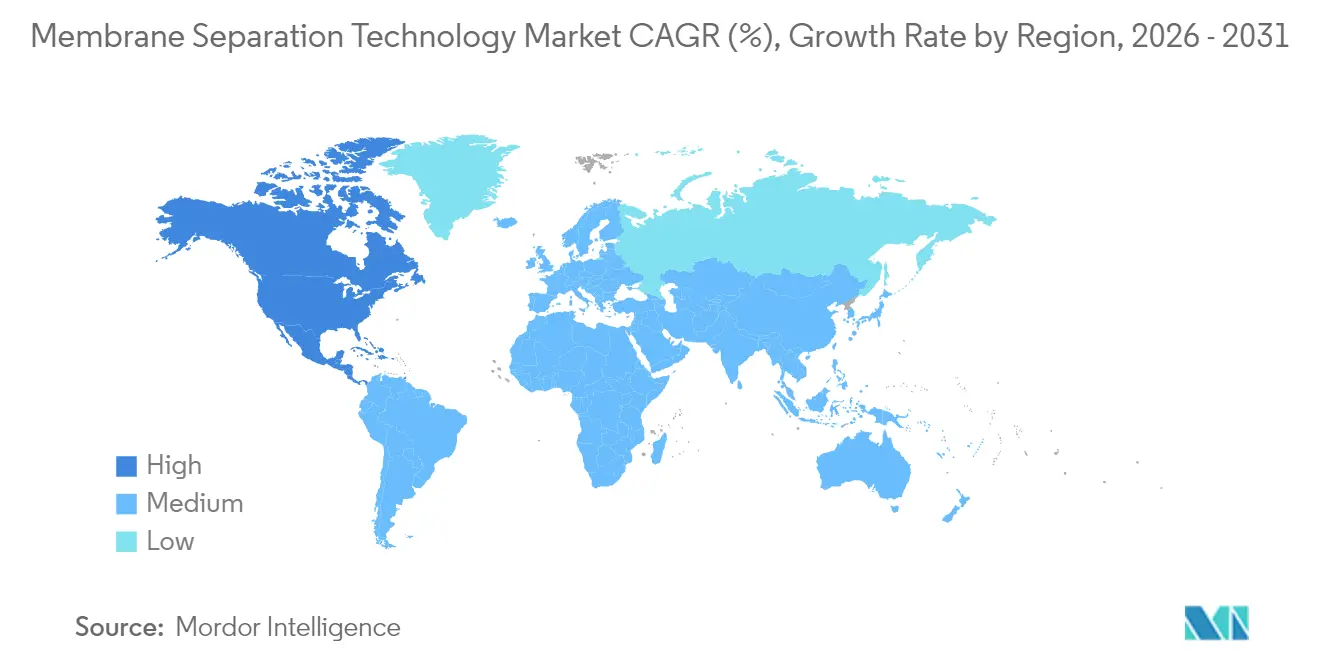
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
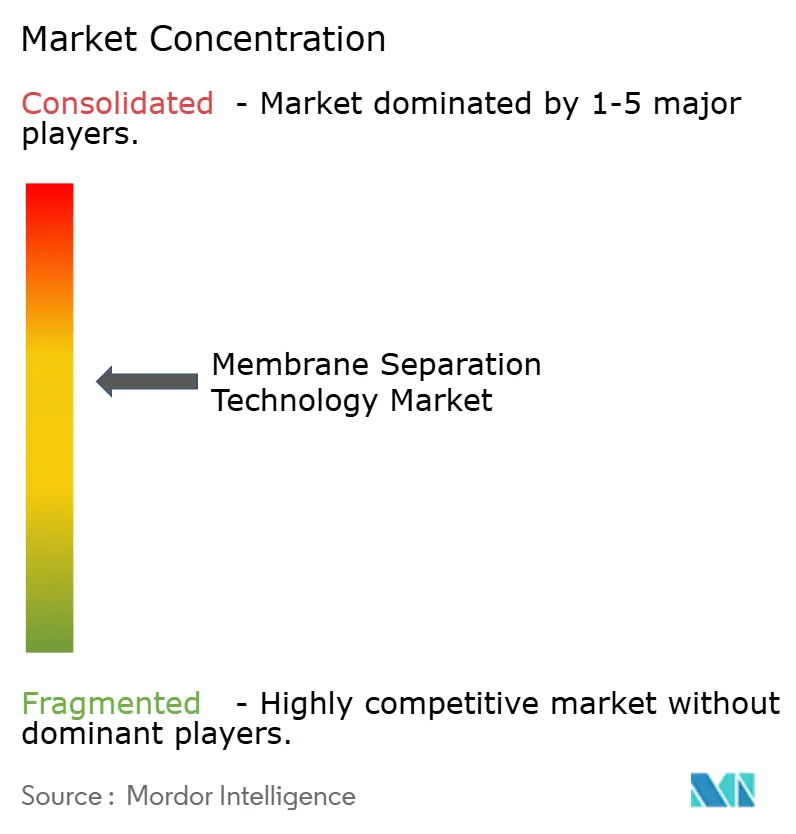
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecnologia de Separação por Membranas por Mordor Intelligence
O tamanho do Mercado de Tecnologia de Separação por Membranas deve crescer de USD 26,42 bilhões em 2025 para USD 27,53 bilhões em 2026 e está previsto para atingir USD 33,82 bilhões até 2031 a um CAGR de 4,21% no período 2026-2031. A demanda robusta por água de alta qualidade, regras de descarga mais rigorosas e o rápido avanço na química de membranas sustentam essa expansão. A osmose reversa mantém sua posição de destaque porque os grandes projetos de dessalinização ainda valorizam sua alta rejeição de sal, embora os projetos-piloto de osmose direta e sistemas híbridos mais inteligentes estejam reduzindo a diferença de eficiência. As membranas poliméricas continuam sendo o principal recurso graças às vantagens de custo, mas os designs compostos-híbridos carregados com óxido de grafeno ou estruturas metal-orgânicas estão ganhando atenção por sua maior seletividade e melhor resistência ao fouling. Os módulos de fibra oca dominam as instalações porque sua geometria autossustentável acomoda mais área superficial por vaso, reduz o peso de instalação e diminui as necessidades de manutenção a longo prazo. Regionalmente, o surto industrial da Ásia-Pacífico a mantém na liderança, enquanto as novas regras de PFAS da América do Norte impulsionam a demanda por nanofiltração e linhas de osmose reversa de próxima geração.
Principais Conclusões do Relatório
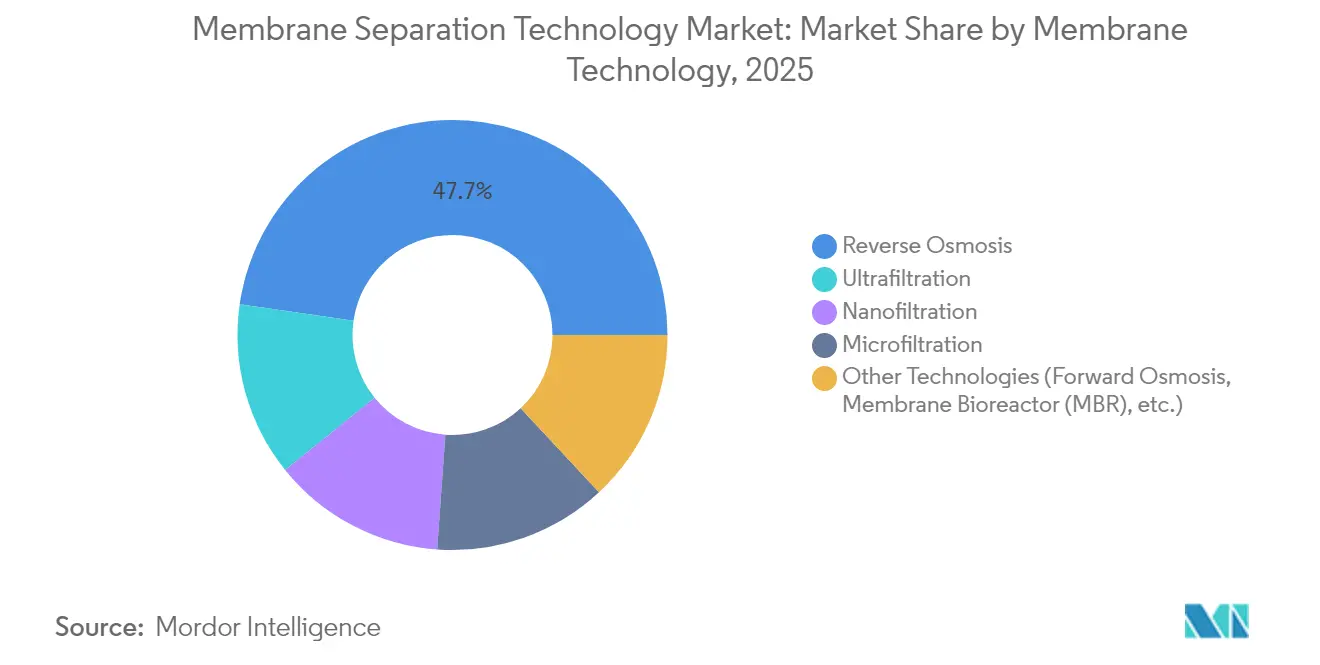
- Por tecnologia de membrana, a osmose reversa comandou 47,73% da participação do mercado de tecnologia de separação por membranas em 2025, enquanto os sistemas de osmose direta e biorreator de membrana estão projetados para registrar o CAGR mais rápido de 4,92% até 2031.
- Por material de membrana, os tipos poliméricos capturaram 64,52% do tamanho do mercado de tecnologia de separação por membranas em 2025; as variantes compostas-híbridas estão no caminho para um CAGR de 5,11% ao longo do período de previsão.
- Por configuração de módulo, a fibra oca representou 52,66% do tamanho do mercado de tecnologia de separação por membranas e está prevista para expandir a um CAGR de 4,96% entre 2026-2031.
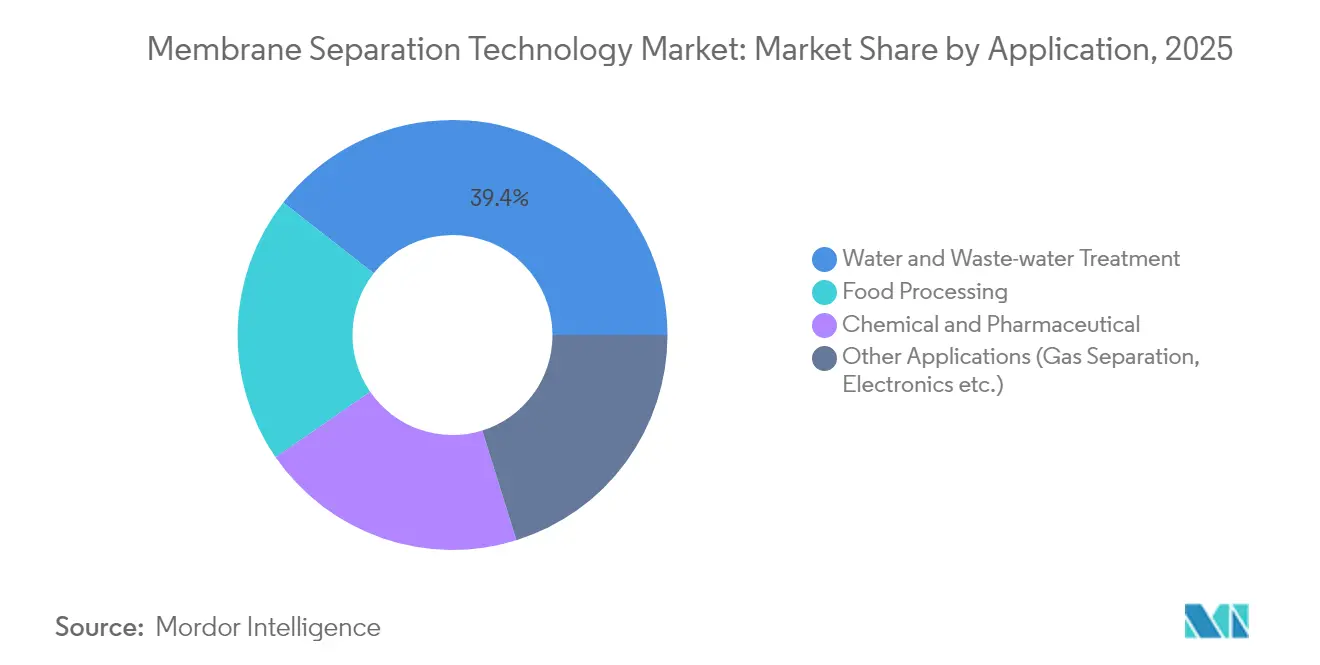
- Por aplicação, o tratamento de água e águas residuais liderou com 39,42% da receita em 2025, enquanto o processamento químico e farmacêutico deve crescer a um CAGR de 5,09% até 2031.
- Por geografia, a Ásia-Pacífico deteve 40,83% da receita em 2025, enquanto a América do Norte é a região de crescimento mais rápido com um CAGR de 4,86% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Tratamento de Água e Águas Residuais | +1.2% | Global, com maior impacto na Ásia-Pacífico e no Oriente Médio | Longo prazo (≥ 4 anos) |
| Crescimento no Processamento de Alimentos, Bebidas e Farmacêuticos | +0.8% | América do Norte e UE, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Regulamentações Mais Rigorosas sobre Efluentes Industriais | +0.7% | Global, liderado pela UE e América do Norte | Curto prazo (≤ 2 anos) |
| Adoção de Osmose Direta e Membranas Eletricamente Responsivas | +0.5% | América do Norte e UE, implantações-piloto na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda por Processamento de Bebidas com Baixo Teor Alcoólico | +0.3% | Global, concentrado em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Tratamento de Água e Águas Residuais
A escassez de água afeta 2 bilhões de pessoas globalmente, criando uma demanda sem precedentes por tecnologias de purificação baseadas em membranas que podem processar fontes de água contaminadas anteriormente consideradas inutilizáveis. As instalações municipais de tratamento de água estão adotando cada vez mais sistemas de biorreator de membrana, com a China sozinha implementando mais de 300 plantas de biorreator de membrana com crescimento anual de quase 100% em comparação com a taxa global de 10,9%. A capacidade da tecnologia de produzir efluentes de alta qualidade adequados para reutilização direta está impulsionando a adoção em regiões com estresse hídrico, onde os métodos tradicionais de tratamento se mostram inadequados para atender aos rigorosos padrões de descarga. Configurações avançadas de membranas estão permitindo que as concessionárias extraiam água potável de fontes com altos níveis de salinidade e contaminação orgânica. A mudança em direção a sistemas descentralizados de tratamento de água está criando novos segmentos de mercado, particularmente em zonas industriais onde o tratamento no local reduz os custos de transporte e os riscos de conformidade regulatória.
Crescimento no Processamento de Alimentos, Bebidas e Farmacêuticos
Os grupos de laticínios agora dependem da microfiltração de fluxo cruzado para concentrar proteínas do soro sem danos pelo calor, expandindo as linhas de produtos para isolados nutricionais de alta margem DAIRYNETWORK.COM. As plantas farmacêuticas estão migrando da destilação para a ultrafiltração para água para injeção; o mais recente equipamento da Asahi Kasei Corporation remove 99,999% das endotoxinas enquanto reduz o consumo de energia em 30%[1]Asahi Kasei Corporation, "Sistemas UF-UF para Água Farmacêutica," asahikasei.com . O aumento nas bebidas com baixo teor alcoólico fortalece ainda mais a demanda porque a nanofiltração de fibra oca remove o etanol enquanto preserva os delicados compostos aromáticos melhor do que a evaporação a vácuo. As etapas de membrana também isolam ingredientes bioativos para alimentos funcionais em temperaturas ambiente, protegendo nutracêuticos sensíveis ao calor e reduzindo os custos operacionais.
Regulamentações Mais Rigorosas sobre Efluentes Industriais
A Diretiva de Emissões Industriais da UE obriga as plantas químicas a adotar as Melhores Técnicas Disponíveis, impulsionando a adoção de linhas de nanofiltração cerâmica que suportam altas temperaturas e solventes agressivos EUR-LEX.EUROPA.EU. As refinarias norte-americanas espelham essa tendência à medida que a Agência de Proteção Ambiental dos EUA endurece os limites de metais pesados nas licenças de descarga. Os equipamentos modulares de membrana permitem expansões graduais quando as regras se tornam mais rigorosas, evitando obras civis dispendiosas. Combinadas com monitoramento em tempo real da condutividade, as membranas ajudam as fábricas a reciclar 40%-60% da água de processo, moderando as retiradas de água doce e cumprindo os mandatos de ESG.
Adoção de Osmose Direta e Membranas Eletricamente Responsivas
As plantas de osmose direta agora exploram soluções de arraste recicláveis, reduzindo o consumo específico de energia em 30% em relação à osmose reversa clássica em correntes de alta salinidade. Os protótipos laboratoriais de nanocanais com controle elétrico alteram a permeabilidade com um sinal de um volt, replicando 15 bar de pressão hidráulica e permitindo ajuste em tempo real. Os bioreatores de membrana acoplados a IA preveem o fouling e programam os ciclos de limpeza no local automaticamente, estendendo a vida útil da membrana em 25% e reduzindo o uso de produtos químicos. Esses avanços abrem novas oportunidades em nichos difíceis, como o tratamento de água produzida e a recuperação seletiva de recursos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Operacionais | -0.9% | Global, mais pronunciado em mercados em desenvolvimento | Médio prazo (2-4 anos) |
| Fouling de Membrana e Complexidade de Manutenção | -0.6% | Global, particularmente em aplicações industriais | Curto prazo (≤ 2 anos) |
| Iminentes Restrições de PFAS sobre Componentes de Membrana | -0.4% | UE e América do Norte, expandindo globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Operacionais
As membranas cerâmicas superam as poliméricas em durabilidade, mas exigem substratos mais caros de alumina ou zircônia, elevando os custos instalados em até 50% em regiões de baixa renda. Onde as tarifas de energia excedem USD 0,12/kWh, os itens de energia podem aumentar o custo total de propriedade ao longo do ciclo de vida em 20-30% em relação à clarificação convencional. Os investidores exigem visibilidade clara sobre o retorno do investimento, prolongando os ciclos de aquisição para as concessionárias públicas que já enfrentam restrições orçamentárias. Os obstáculos de financiamento estimulam modelos inovadores de arrendamento e contratos baseados em resultados que transferem o risco de capital para os fornecedores, mas a adoção permanece lenta em mercados com acesso limitado ao crédito.
Fouling de Membrana e Complexidade de Manutenção
O biofouling reduz o fluxo em aplicações de alimentos e bebidas ricas em proteínas e polissacarídeos. Os revestimentos de superfície de óxido de grafeno retardam a colonização, mas adicionam etapas de fabricação e prêmios de custo de 10-12%. Os usuários industriais frequentemente carecem de técnicos treinados para diagnosticar o fouling precoce, levando a limpezas diárias que aumentam o uso de produtos químicos e o tempo de inatividade. As plataformas de análise preditiva vinculadas a sensores de pressão transmembrana estão começando a preencher essa lacuna, mas a implantação generalizada depende de habilidades digitais mais sólidas no nível da planta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Membrana:
A Osmose Reversa Mantém uma Liderança Confortável, mas as Alternativas AceleramA osmose reversa contribuiu com 47,73% para o mercado de tecnologia de separação por membranas em 2025, impulsionada por megaprojetos de dessalinização de água do mar e esquemas de reutilização industrial. As concessionárias escolhem a osmose reversa por sua barreira química quase universal e pela base de fornecimento madura que amortece os custos de capital. A osmose direta juntamente com os bioreatores de membrana é agora o cluster de expansão mais rápida com um CAGR de 4,92%, mostrando que os operadores desejam perfis de menor energia para alimentações com alto teor de sólidos dissolvidos totais. A ultrafiltração e a nanofiltração continuam a conquistar espaço ao lidar com faixas específicas de solutos e atuar como etapas robustas de pré-tratamento que protegem as matrizes de osmose reversa a jusante.
Os trens híbridos que combinam microfiltração, nanofiltração e oxidação avançada em um único equipamento compacto estão entrando em fases-piloto em toda a Europa. Essa arquitetura modular reduz o comissionamento em 25% e atinge a qualidade de efluente alvo sem obras civis sob medida. O setor de tecnologia de separação por membranas, portanto, vê os integradores competindo em controles de processo inteligentes e designs de elementos interoperáveis, em vez de apenas em formulações de polímeros.


Por Material de Membrana:
Os Tipos Poliméricos Permanecem como Principal Recurso, mas os Compostos-Híbridos Ganham ImpulsoAs membranas poliméricas responderam por 64,52% do tamanho do mercado de tecnologia de separação por membranas em 2025, graças às linhas de extrusão escaláveis e às químicas bem estudadas. O polietersulfona e o fluoreto de polivinilideno dominam as implantações de água potável, onde a resiliência mecânica e a tolerância ao cloro são valorizadas. No entanto, as iminentes eliminações progressivas de PFAS estão levando os fornecedores a ajustar formulações e testar alternativas sem flúor.
As membranas compósitas híbridas registrarão um CAGR de 5,11% até 2031, incorporando óxido de grafeno, zeólitas ou estruturas metal-orgânicas em matrizes poliméricas que aumentam a seletividade sem prejudicar a permeabilidade para aplicações de membrana de separação de gases. Compósitos cerâmicos suportados em fase piloto já superam os polímeros convencionais em correntes de ácido quente, garantindo-lhes posições nos setores petroquímico e de mineração. A resultante diversificação de materiais reduz a dependência de qualquer matéria-prima química única e mitiga os riscos regulatórios que, de outra forma, poderiam desacelerar o mercado de tecnologia de separação por membranas.
Por Configuração de Módulo:
A Fibra Oca Conquista Tanto Volume quanto VelocidadeA fibra oca reteve 52,66% das remessas em 2025 e está prevista para crescer a um CAGR de 4,96% até 2031, tornando-a a campeã incontestável em eficiência de área superficial. Na tecnologia de membrana para ciências da vida, os formatos de cápsula e cartucho atendem a plantas-piloto, enquanto os módulos de fibra oca são utilizados em linhas comerciais de biológicos. As plantas favorecem essa geometria porque ela é autossustentável, dispensa espaçadores e oferece densidades de empacotamento mais elevadas que reduzem a área ocupada em até 20%. Feixes de fibra oca herméticos ao gás visam agora a recuperação de hidrogênio e a remoção de CO₂, ampliando as perspectivas de receita.
Os elementos enrolados em espiral mantêm sua posição nos sistemas de osmose inversa devido às dimensões padronizadas e aos alojamentos com preços competitivos. As pilhas de placas e quadros atendem a funções higiênicas de nicho onde o acesso completo para limpeza no local é obrigatório. Os módulos tubulares, embora de nicho, persistem em fábricas de celulose e papel que suportam alta carga de sólidos. Os avanços na fixação automatizada e nos testes de integridade das fibras garantem aos gestores de plantas operações sem problemas, reforçando a crescente aceitação da fibra oca.
Por Aplicação:
O Tratamento de Água Ainda Domina Enquanto o Setor Farmacêutico Avança RapidamenteO tratamento de água e águas residuais representou 39,42% da receita de 2025 e permanece central para o mercado de tecnologia de separação por membranas. As plantas municipais defendem a ultrafiltração de fibra oca como uma etapa de polimento antes da desinfecção, permitindo programas de reutilização de água potável que compensam o estresse das águas subterrâneas. Os clusters industriais adicionam circuitos fechados de água de enxágue equipados com nanofiltração para reduzir as taxas de captação e atender aos mandatos de descarga zero de líquidos.
As linhas químicas e farmacêuticas, embora menores, registrarão um CAGR de 5,09% até 2031 — o mais acentuado entre os usos finais. As empresas de biológicos instalam filtros de fluxo tangencial de uso único para acelerar as trocas de lote enquanto mantêm baixo o risco de esterilidade. Os grupos de bebidas ampliam o alcance da cerveja e do vinho desalcoolizados, um segmento que depende fundamentalmente de cassetes de nanofiltração de enrolamento em espiral para preservar os aromas voláteis. Essas tendências consolidam as membranas como habilitadores essenciais da inovação de produtos e das agendas de fabricação sustentável.
Análise Geográfica
Mercado de Tecnologia de Separação por Membrana na APAC
A Ásia-Pacífico gerou 40,83% das vendas globais em 2025, sustentada pelo crescimento industrial de dois dígitos na China, Índia e Vietnã. A China lançou mais de 300 projetos de biorreator de membrana no ano passado, demonstrando prontidão para avançar diretamente para tecnologias de tratamento avançadas sem as tradicionais lagoas de aeração CHINA-WATER.ORG. Os clusters regionais de eletrônicos ampliam a capacidade de água ultrapura de grau wafer a cada trimestre, oferecendo aos fornecedores de skids de ultrafiltração polimérica e osmose inversa um funil de vendas confiável. Os subsídios governamentais para potabilização rural ampliam ainda mais a base endereçável.
Mercado de Tecnologia de Separação por Membrana na América do Norte
A América do Norte está no caminho para o CAGR mais acelerado de 4,86% até 2031, pois os limites mais rígidos de PFAS na água potável impulsionam pedidos urgentes de retrofit. Vários municípios dos EUA emitiram contratos de projeto-construção para linhas de nanofiltração com garantia de remoção de 99% dos PFAS de cadeia longa, elevando a demanda por membranas de alta seletividade e baixa pressão EPA.GOV. O setor de mineração do Canadá é o próximo: os limites revisados de efluentes para selênio e nitrato significam que os concentradores de membrana estão substituindo os tratamentos químicos de múltiplas etapas.
Mercado de Tecnologia de Separação por Membrana na EMEA
A Europa constitui um cenário maduro, porém inovador, onde os rígidos limites de emissões industriais alimentam atualizações contínuas. Alemanha e Países Baixos aprimoram a nanofiltração cerâmica para lixiviados de difícil tratamento e resíduos de refinaria, adicionando casos de uso que migram gradualmente para mercados vizinhos. Enquanto isso, o Oriente Médio acelera a dessalinização de água do mar em larga escala, geralmente combinando dispositivos de recuperação de energia com membranas compostas de filme fino avançadas. As concessionárias africanas ficam para trás, mas recebem financiamento concessionário para unidades de tratamento em contêineres que contornam os déficits de infraestrutura de encanamento, plantando sementes para o crescimento de longo prazo.

Panorama regulatório
A demanda por tecnologia de separação por membrana está cada vez mais ligada ao endurecimento dos regimes de conformidade de água potável e de descarte, em particular para micropoluentes. Nos Estados Unidos, ações da US EPA em torno das PFAS na água potável, incluindo uma proposta de regra de extensão de conformidade em maio de 2026, mantêm a nanofiltração e a osmose reversa centrais nos planos municipais de retrofit. A US EPA Region 8 também emitiu uma ficha técnica final do NPDES em abril de 2026 para uma licença geral que abrange descartes de águas residuais associados à produção de água doméstica, e enquadra explicitamente a filtração por membrana como uma categoria de tratamento regulamentada.
Na Europa, a governança de reutilização de água continua a formalizar requisitos de validação e gestão de riscos para projetos de água reciclada. O Regulamento Delegado (UE) 2024/1261 da Comissão especifica requisitos técnicos ligados à gestão de riscos ao abrigo do Regulamento (UE) 2020/741. Na China, um conjunto de normas divulgadas e que entram em vigor durante 2026, incluindo a HG/T 5111-2025 implementada em 1 de março de 2026 e a GB/T 46604-2025 implementada em 1 de maio de 2026, além da divulgação da JB/T 15460-2026 em 28 de abril de 2026 (implementada em 2 de novembro de 2026), reforça a compra orientada por especificações para módulos de fibra oca e equipamentos integrados de tratamento de esgoto doméstico com membrana plana, elevando o nível de exigência de conformidade para design de módulos, testes e integração de sistemas.
Análise da cadeia de valor
A cadeia de valor começa com insumos poliméricos e cerâmicos upstream, incluindo PES e PVDF para membranas poliméricas e alumina ou zircônia para membranas cerâmicas. Após a fabricação de folhas de membrana ou fibras, a cadeia de suprimentos converte os elementos em configurações como enrolamento em espiral, fibra oca, tubular e placas e quadros, que são então embalados em sistemas montados em skids.
Integradores de sistemas e parceiros EPC normalmente completam arquiteturas de pré-tratamento, controles e limpeza no local (CIP) em reutilização municipal potável e tratamento de águas residuais, bem como em trens industriais de ZLD/MLD e sistemas de água farmacêutica. No downstream, o poder de canal frequentemente se concentra em concessionárias e proprietários industriais que exigem garantias de desempenho (qualidade do permeado, recuperação, tempo de atividade) e pacotes de serviços, o que favorece fornecedores com capacidades de serviço em campo e monitoramento digital. O consumo de energia e produtos químicos, a gestão de incrustações e a continuidade do fornecimento de materiais especializados e da fabricação de módulos de alta precisão permanecem pontos de atrito importantes, incentivando os fornecedores a buscar parcerias para pilotagem, validação e contratos de serviço de ciclo de vida, em vez de vendas isoladas de elementos.
Cenário Competitivo
O fornecimento global é moderadamente consolidado. DuPont, 3M, Toray e Veolia detinham coletivamente uma participação combinada de 52% em 2024, aproveitando vastos portfólios de patentes, amplos catálogos de elementos e redes de serviços. A DuPont cancelou uma proposta de separação do negócio de água em março de 2025, sinalizando confiança de que as membranas para água potável e extração de lítio merecem investimento interno DUPONT.COM. A empresa continua a agrupar produtos de troca iônica e de membrana para pacotes de tratamento holísticos, aumentando os custos de mudança para os clientes.
Os movimentos estratégicos se intensificam: a Thermo Fisher Scientific pagou USD 4,1 bilhões pela unidade de purificação da Solventum para reforçar as ofertas de bioprodução e vender de forma cruzada em conjuntos de uso único[2]Thermo Fisher Scientific, "Thermo Fisher adquire a Unidade de Purificação e Filtração da Solventum," thermofisher.com. A Toray escala o revestimento de óxido de grafeno em fibras ocas para reduzir o fouling em bioreatores de membrana, enquanto a Veolia pilota membranas eletricamente responsivas, com o objetivo de comercializá-las até 2028. Inovadores menores como NX Filtration e Aquaporin buscam fundos de IPO ou acordos de licenciamento, apostando que os canais biomiméticos e as camadas nanoporosas finas capturarão nichos premium.
Oportunidades de espaço em branco surgem na purificação de salmoura de lítio, onde a nanofiltração rejeita seletivamente os íons divalentes, mas deixa passar o lítio com alto fluxo. Várias startups australianas testam essas membranas no Chile e na Argentina para contornar as rotas de precipitação intensivas em reagentes. A manutenção preditiva habilitada por IA também se torna um campo de batalha; os contratos de serviço agora prometem benchmarks de tempo de atividade com penalidades que incentivam os fornecedores a implantar análises em nuvem e sensores de borda em toda a frota instalada.
Líderes do Setor de Tecnologia de Separação por Membranas
DuPont
TORAY ENGINEERING Co.,Ltd.
Veolia Water Technologies & Solutions
Nitto Denko Corporation
3M
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tecnologia de Separação por Membrana
- 3M
- ALFA LAVAL
- Aquaporin A/S
- Asahi Kasei Corporation
- AXEON Water
- DuPont
- Kovalus Separation Solutions
- KUBOTA Corporation
- LG Chem
- Nitto Denko Corporation
- Pall Corporation
- Pentair
- Samco Technologies, Inc.
- Sartorius AG
- Thermo Fisher Scientific
- TORAY ENGINEERING Co.,Ltd.
- Veolia Water Technologies & Solutions
- Xylem

Oportunidades de mercado e perspectivas futuras
A oportunidade mais imediata está na conformidade regulamentada com PFAS e no endurecimento mais amplo da qualidade da água potável, em que compradores municipais especificam retrofits de nanofiltração e osmose reversa para atender a metas de contaminantes com resultados mensuráveis de custo operacional. Programas de reutilização de água e de águas residuais industriais de alta recuperação também criam espaço para elementos orientados a ZLD/MLD e membranas quimicamente mais robustas, apoiados por ações de fornecedores como o lançamento pela DuPont, em abril de 2026, dos elementos de RO FilmTec Fortilife XC-Max UHP e XC220 para aplicações avançadas de ZLD/MLD e recuperação de recursos.
A atividade de projetos indica vetores de adoção além da RO convencional de água do mar. A IDE Technologies assinou um contrato em janeiro de 2026 com a SIPCOT para uma planta de dessalinização SWRO de 60 MLD em Tuticorin, na Índia. Em junho de 2026, a Maynilad concedeu à Acuriant a primeira fase de um retrofit de ultrafiltração cerâmica de 100 MLD na PWTP-1, em Metro Manila, o que indica disposição municipal em usar UF cerâmica pela durabilidade do retrofit. No lado da oferta, a AdiMem Technologies (unidade da Vipul Organics) iniciou vendas comerciais em abril de 2026 a partir de sua unidade em Sayakha, Gujarat, para membranas RO e UF desenvolvidas localmente, sugerindo uma expansão da cadeia de suprimentos regional que pode reduzir prazos de entrega e apoiar licitações competitivas em preço em contas de água e industriais de alto volume.
Recent Industry Developments in Mercado de Tecnologia de Separação por Membrana
- Abril de 2026: a DuPont lançou os elementos de membrana de osmose reversa FilmTec Fortilife XC-Max UHP e XC220, direcionados a sistemas de ZLD/MLD e recuperação de recursos. O lançamento expande as opções de alta recuperação para reutilização de água industrial e fortalece a posição da DuPont no fornecimento de elementos de RO de alta gama para clientes municipais e industriais. Esse movimento apoia projetos mais amplos de retrofit e de nova construção que exigem desempenho robusto de membrana.
- Setembro de 2025: a Veolia assinou um contrato de operação e manutenção de 30 anos para uma planta de reciclagem de água industrial de USD 500 milhões na SATORP, em Jubail Industrial City, Arábia Saudita, incorporando membranas ZeeWeed. O contrato de serviços de longa duração reforça a mudança em direção a soluções de ciclo de vida que combinam membranas, garantia de desempenho e otimização de planta.
- Maio de 2024: a Veolia (através da SIDEM) assinou um contrato para fornecer tecnologia de osmose reversa para a planta de dessalinização de água do mar de Hassyan, de 818.000 metros cúbicos por dia, em Dubai, EAU, com operações iniciais previstas para 2026. O projeto agrega escala às implantações de SWRO no Oriente Médio e apoia a padronização contínua dos ecossistemas de fornecimento e serviço de elementos de RO de alto volume.


Mercado de Tecnologia de Separação por Membrana Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de tecnologia de separação por membranas abrange as receitas obtidas com a separação baseada em membranas utilizada para remover, concentrar ou purificar líquidos e gases em aplicações industriais e municipais, incluindo os elementos de membrana e os módulos relacionados comercializados para esses processos.
Exclusões do escopo: Não contabilizamos equipamentos de separação sem membrana (como centrífugas e trens convencionais de destilação térmica) nem serviços de rotina de plantas que não sejam comercializados como produtos de separação por membranas.
Visão Geral da Segmentação
- Por Tecnologia de Membrana
- Osmose Reversa
- Ultrafiltração
- Nanofiltração
- Microfiltração
- Outras Tecnologias (Osmose Direta, Biorreator de Membrana, etc.)
- Por Material de Membrana
- Polimérico
- Cerâmico
- Composto / Híbrido (Grafeno, Estrutura Metal-Orgânica, Zeólita)
- Por Configuração de Módulo
- Enrolamento em Espiral
- Fibra Oca
- Placa e Quadro
- Tubular
- Por Aplicação
- Tratamento de Água e Águas Residuais
- Processamento de Alimentos
- Químico e Farmacêutico
- Outras Aplicações (Separação de Gases, Eletrônicos, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do contexto de oferta e demanda que fundamenta a adoção de membranas. Consultamos fontes públicas como regulamentações e notas de orientação da EPA dos Estados Unidos sobre água, estatísticas de uso de água industrial e hídrica do USGS, indicadores de produção industrial do Eurostat e fluxos comerciais do UN Comtrade para categorias de produtos relevantes relacionados à filtração e a membranas.
Para manter as premissas realistas, também analisamos itens como bases de dados de patentes para materiais de membrana e projetos de módulos, periódicos revisados por pares que cobrem tendências de desempenho em OI, UF, NF e MF, além de publicações de associações e organismos de normalização que explicam métodos de ensaio e classificações de membranas. Relatórios anuais de empresas, apresentações para investidores e imprensa de reputação foram utilizados para identificar adições de capacidade, planos de expansão e comentários sobre preços; em seguida, uma assinatura paga de dados financeiros de empresas e um banco de dados de embarques de importação e exportação foram utilizados seletivamente para validar volumes direcionais e a exposição de fornecedores. Esta lista é ilustrativa, e muitas outras fontes públicas e pagas também foram consultadas para coleta de dados, verificação cruzada e esclarecimentos.
Entrevistas Primárias e Pesquisas
As discussões primárias foram realizadas com uma combinação de fabricantes de membranas, integradores de sistemas, especialistas vinculados a EPC e usuários finais nos segmentos de água municipal, efluentes industriais, processamento de alimentos e produtos químicos, de modo que as premissas secundárias pudessem ser corrigidas quando necessário. Para um mercado global como este, garantimos que os insumos fossem equilibrados entre APAC, EMEA e as Américas, pois a intensidade regulatória, as necessidades de reúso e os ciclos de projetos podem variar significativamente por região.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 37% | CXOs: 12% | APAC: 47% |
| Nível intermediário: 41% | Líderes funcionais/de unidade: 28% | EMEA: 33% |
| Participantes menores: 22% | Gestores: 60% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído por meio de uma abordagem de cima para baixo, na qual a atividade macroeconômica de tratamento de água e processamento industrial, os sinais de comércio e produção e a penetração tecnológica são utilizados para reconstruir o conjunto de demanda endereçável para separação por membranas. O modelo é então verificado por meio de aproximações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelos volumes estimados para formatos comuns de módulos (espiral enrolado e fibra oca) e o feedback do canal sobre os ciclos de substituição, e os totais são ajustados quando as verificações não se alinham.
Os insumos relevantes neste mercado incluem os ciclos de investimento em tratamento de água municipal e industrial, o momentum de projetos de dessalinização e reúso, o aperto das normas de contaminantes que exigem maiores requisitos de rejeição, a frequência de substituição de membranas por aplicação e as mudanças de mix entre OI, UF, NF e MF que alteram o preço médio de venda ao longo do tempo. Como os dados em nível de país podem ser irregulares, as lacunas são tratadas por meio de aproximação regional ancorada em indicadores observáveis, como produção industrial, intensidade de tratamento de efluentes e tendências de importação, e então validadas por meio de entrevistas.
As previsões são produzidas por meio de análise de cenários apoiada por suavização baseada em tendências dos principais impulsionadores de demanda, e apenas fixamos uma perspectiva futura após as variáveis corresponderem às faixas de consenso obtidas dos profissionais sobre crescimento de capacidade, cronograma de projetos e movimentação de preços.
Ciclo de Validação e Atualização de Dados
A validação é realizada em múltiplas etapas, nas quais os resultados são comparados com sinais independentes, como pipelines de projetos, direção do comércio e mudanças de adoção observadas nas principais aplicações, e os valores discrepantes são investigados antes da aprovação final. Se uma variação acentuada aparecer, os analistas verificam novamente a série de insumos, revisitam o tratamento de conversão e inflação e recontactam as fontes quando um fator mudou de forma relevante.
O relatório é atualizado em ciclo anual, e atualizações intermediárias são acionadas quando grandes ações regulatórias, adições significativas de capacidade ou mudanças abruptas nos custos de água de alimentação e energia alteram as premissas de demanda. Antes da entrega, uma revisão final é concluída para que os números reflitam os dados públicos mais recentes disponíveis e as conversas de mercado mais atuais.
Tamanho do Mercado de Tecnologia de Separação por Membranas da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
É normal observar valores de mercado diferentes para a tecnologia de separação por membranas, pois os publicadores nem sempre contabilizam os mesmos grupos de receita ou utilizam o mesmo momento para premissas de câmbio e preços. A dispersão também aumenta quando uma estimativa se apoia em curvas de adoção agressivas e outra se baseia mais no fluxo de projetos observado e na demanda por substituição.
Alguns valores publicados agrupam hardware adjacente de filtração e tratamento ou incluem gastos mais amplos em nível de planta, o que expande rapidamente o total. Na Mordor Intelligence, o total de mercado é limitado às tecnologias de separação por membranas e suas configurações de módulos relacionadas por aplicação, e verificações cruzadas como o mix de tecnologia (OI, UF, NF, MF) e a lógica do ciclo de substituição são utilizadas para que a dupla contagem seja menos provável.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 27,53 bilhões de USD (2026) | |
| Consultoria Global A | 34,65 bilhões de USD (2025) | Utiliza uma base de ano corrente mais ampla que pode refletir uma penetração mais rápida e preços médios ponderados mais elevados em múltiplas aplicações; a diferença de período também pode deslocar os totais devido ao câmbio e ao momento da inflação. |
| Publicador do Setor B | 25,65 bilhões de USD (2024) | Ancora a estimativa em um ano-base anterior e pode aplicar um mix diferente de tecnologia e aplicação naquele momento, o que pode reduzir o preço médio de venda implícito e a adoção contabilizada em projetos industriais e municipais. |
No geral, a tabela mostra que a seleção do ano e o que é contabilizado em torno dos gastos relacionados a membranas são os dois maiores fatores por trás das diferenças. Nossa abordagem permanece rastreável porque o total é construído a partir de indicadores de demanda claros, verificado com lógica prática de preço e volume, e então revisado quanto a variações antes que as previsões sejam finalizadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de tecnologia de separação por membranas?
O mercado está avaliado em USD 27,53 bilhões em 2026 e está previsto para atingir USD 33,82 bilhões até 2031.
Qual tecnologia de membrana detém a maior participação atualmente?
A osmose reversa lidera com 47,73% da receita global graças ao seu papel estabelecido na dessalinização e na produção de água de alta pureza.
Qual segmento de aplicação está crescendo mais rapidamente até 2031?
O processamento químico e farmacêutico está projetado para registrar um CAGR de 5,09% devido às necessidades mais rigorosas de pureza em biológicos e formulações estéreis.
Por que a América do Norte é o mercado regional de crescimento mais rápido?
Os novos limites de PFAS na água potável desencadearam investimentos acelerados em nanofiltração e substituições de osmose reversa de baixa pressão.
Qual é a maior restrição para uma adoção mais ampla das tecnologias de membrana?
Os altos desembolsos de capital e os custos operacionais, especialmente para sistemas cerâmicos, continuam a atrasar as compras em regiões em desenvolvimento.
Página atualizada pela última vez em:



