
Tamaño y Participación del Mercado de Tecnología de Separación por Membranas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
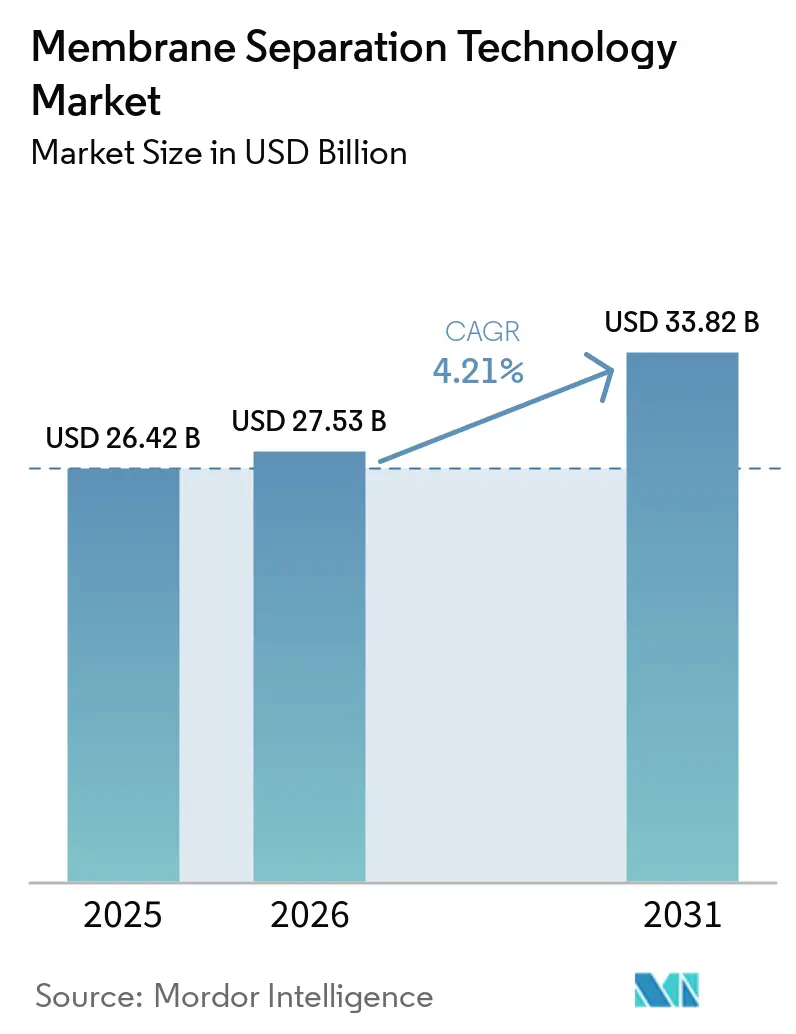
| Tamaño del Mercado (2026) | 27.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 33.82 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.21 % |
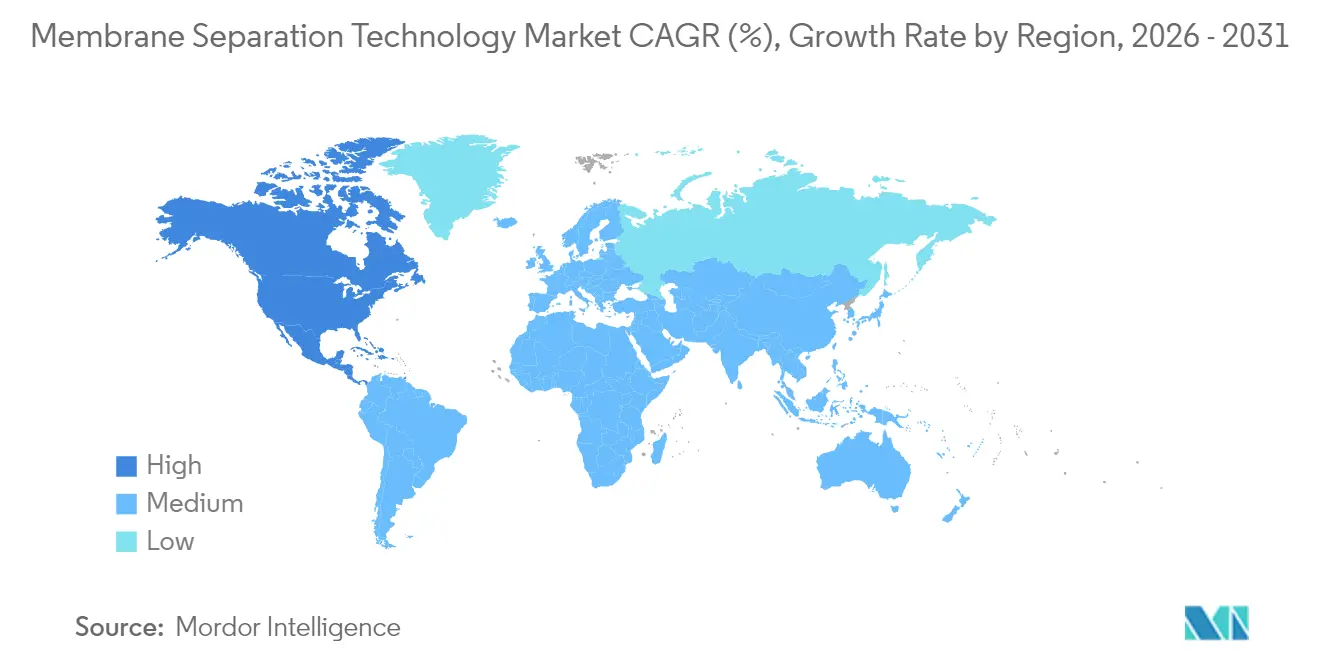
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia Pacífico |
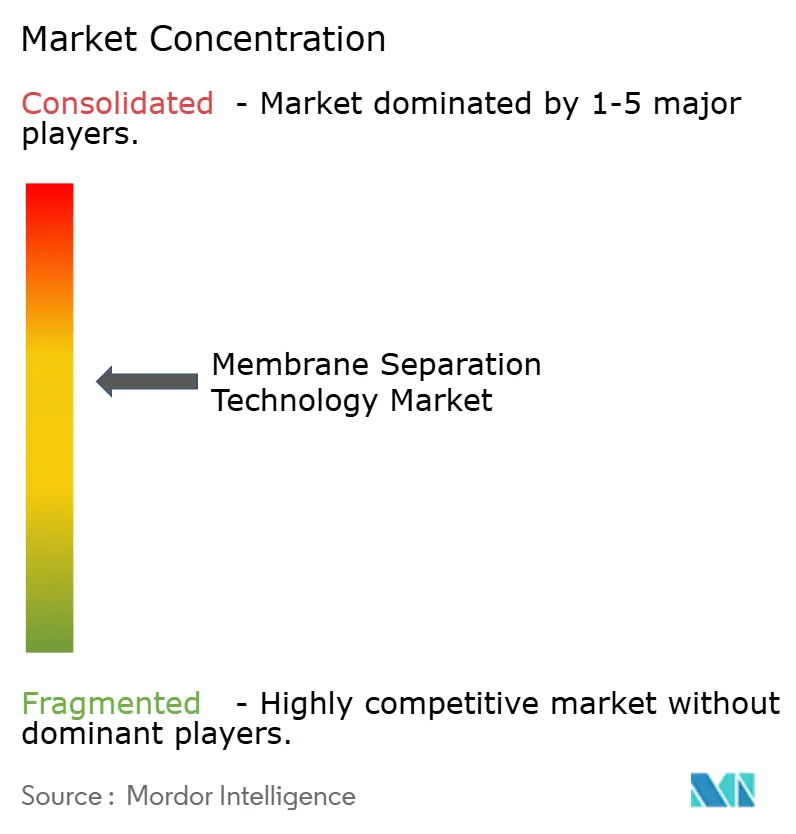
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tecnología de Separación por Membranas por Mordor Intelligence
Se espera que el tamaño del Mercado de Tecnología de Separación por Membranas crezca de 26,42 mil millones de USD en 2025 a 27,53 mil millones de USD en 2026, y se prevé que alcance los 33,82 mil millones de USD en 2031 a una CAGR del 4,21% durante el período 2026-2031. La sólida demanda de agua de alta calidad, las normas de vertido más estrictas y el rápido avance en química de membranas sustentan esta expansión. La ósmosis inversa mantiene su predominio porque los megaproyectos de desalinización a gran escala siguen valorando su elevado rechazo de sales; sin embargo, los proyectos piloto de ósmosis directa y los sistemas híbridos más inteligentes están reduciendo la brecha de eficiencia. Las membranas poliméricas siguen siendo el caballo de batalla gracias a sus ventajas de coste, pero los diseños compuestos-híbridos cargados con óxido de grafeno o marcos metal-orgánicos están captando atención por su mayor selectividad y mejor resistencia al ensuciamiento. Los módulos de fibra hueca dominan las instalaciones porque su geometría autoportante empaqueta más superficie por recipiente, reduce el peso de instalación y recorta las necesidades de mantenimiento a largo plazo. A nivel regional, el auge industrial de Asia-Pacífico la mantiene en el liderazgo, mientras que las nuevas normas sobre PFAS en América del Norte impulsan la demanda de nanofiltración y líneas de ósmosis inversa de nueva generación.
Conclusiones Clave del Informe
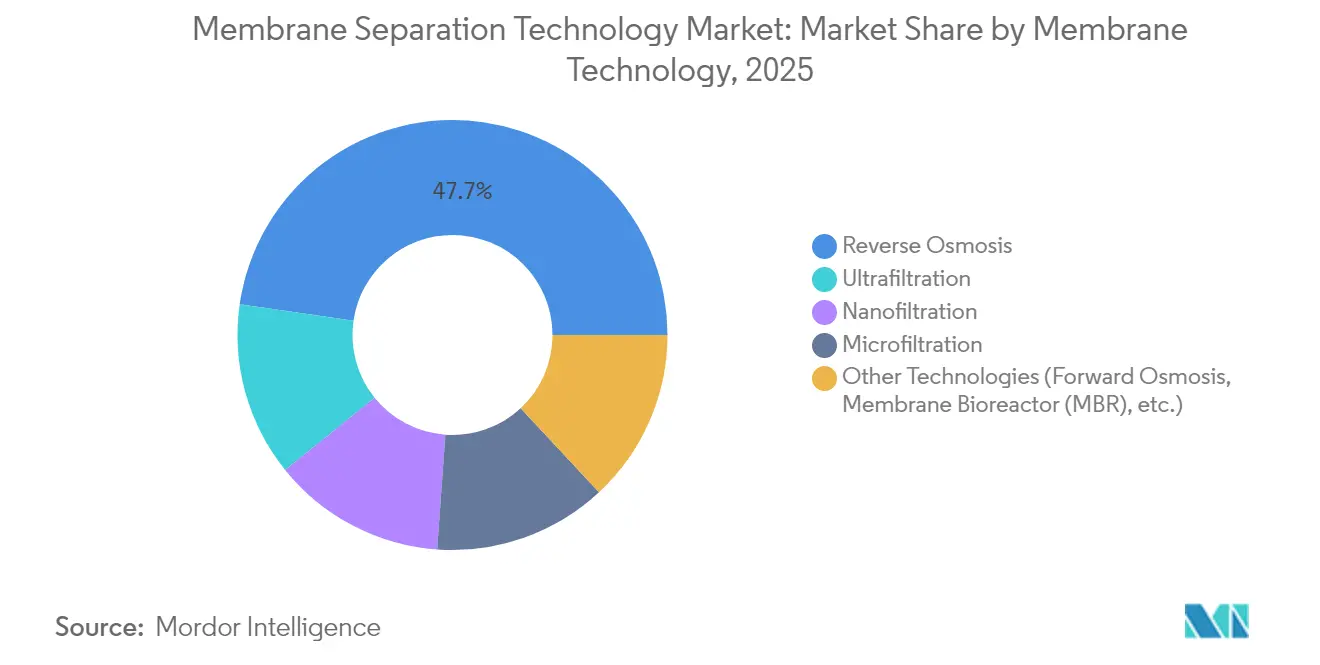
- Por tecnología de membrana, la ósmosis inversa representó el 47,73% de la participación del mercado de tecnología de separación por membranas en 2025, mientras que los sistemas de ósmosis directa y biorreactores de membrana proyectan la CAGR más rápida del 4,92% hasta 2031.
- Por material de membrana, los grados poliméricos captaron el 64,52% del tamaño del mercado de tecnología de separación por membranas en 2025; las variantes compuestas-híbridas están en camino de registrar una CAGR del 5,11% durante el período de pronóstico.
- Por configuración de módulo, la fibra hueca representó el 52,66% del tamaño del mercado de tecnología de separación por membranas y se prevé que se expanda a una CAGR del 4,96% entre 2026-2031.
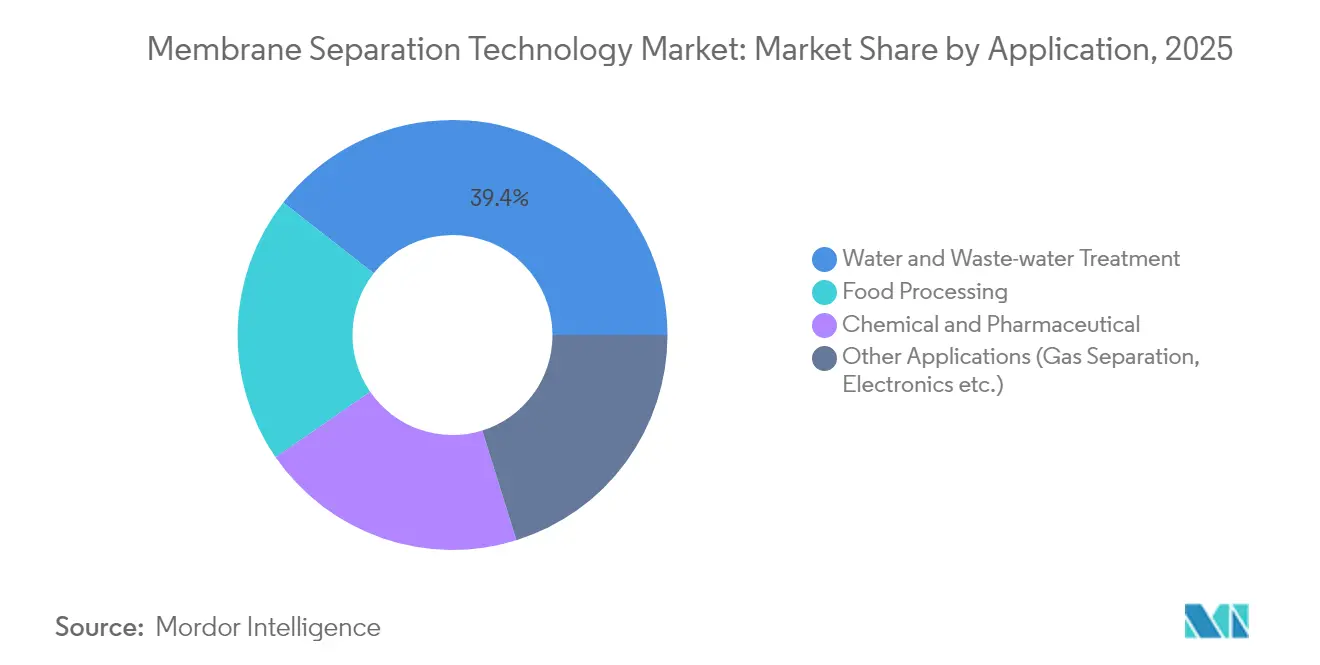
- Por aplicación, el tratamiento de agua y aguas residuales lideró con el 39,42% de los ingresos en 2025, mientras que el procesamiento químico y farmacéutico está previsto que crezca a una CAGR del 5,09% hasta 2031.
- Por geografía, Asia-Pacífico mantuvo el 40,83% de los ingresos en 2025, mientras que América del Norte es la región de más rápido crecimiento con una CAGR del 4,86% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Tratamiento de Agua y Aguas Residuales | +1.2% | Global, con mayor impacto en Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Crecimiento en el Procesamiento de Alimentos, Bebidas y Productos Farmacéuticos | +0.8% | América del Norte y la UE, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Regulaciones Más Estrictas sobre Efluentes Industriales | +0.7% | Global, liderado por la UE y América del Norte | Corto plazo (≤ 2 años) |
| Adopción de Membranas de Ósmosis Directa y Eléctricamente Reactivas | +0.5% | América del Norte y la UE, con implementaciones piloto en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Demanda de Procesamiento de Bebidas con Bajo Contenido de Alcohol | +0.3% | Global, concentrada en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Tratamiento de Agua y Aguas Residuales
La escasez de agua afecta a 2 mil millones de personas en todo el mundo, generando una demanda sin precedentes de tecnologías de purificación basadas en membranas capaces de procesar fuentes de agua contaminada que anteriormente se consideraban inutilizables. Las instalaciones municipales de tratamiento de agua adoptan cada vez más sistemas de biorreactores de membrana; solo China ha implementado más de 300 plantas de biorreactores de membrana con un crecimiento anual de casi el 100% en comparación con la tasa global del 10,9%. La capacidad de la tecnología para producir efluentes de alta calidad aptos para la reutilización directa impulsa su adopción en regiones con estrés hídrico, donde los métodos de tratamiento tradicionales resultan inadecuados para cumplir con las estrictas normas de vertido. Las configuraciones avanzadas de membranas permiten a las empresas de servicios públicos extraer agua potable de fuentes con alta salinidad y elevados niveles de contaminación orgánica. El avance hacia sistemas descentralizados de tratamiento de agua está creando nuevos segmentos de mercado, especialmente en zonas industriales donde el tratamiento in situ reduce los costes de transporte y los riesgos de cumplimiento normativo.
Crecimiento en el Procesamiento de Alimentos, Bebidas y Productos Farmacéuticos
Los grupos lácteos dependen ahora de la microfiltración de flujo tangencial para concentrar proteínas de suero sin daño térmico, ampliando las líneas de productos hacia aislados nutricionales de alto margen DAIRYNETWORK.COM. Las plantas farmacéuticas están pasando de la destilación a la ultrafiltración para la obtención de agua para inyección; el último equipo modular de Asahi Kasei Corporation elimina el 99,999% de las endotoxinas reduciendo el consumo energético en un 30%[1]Asahi Kasei Corporation, "Sistemas UF-UF para Agua Farmacéutica," asahikasei.com. El auge de las bebidas con bajo contenido de alcohol refuerza aún más la demanda, ya que la nanofiltración de fibra hueca elimina el etanol preservando mejor los delicados compuestos aromáticos que la evaporación al vacío. Los pasos de membrana también aíslan ingredientes bioactivos para alimentos funcionales a temperaturas ambiente, protegiendo los nutracéuticos sensibles al calor y reduciendo los costes operativos.
Regulaciones Más Estrictas sobre Efluentes Industriales
La Directiva de Emisiones Industriales de la UE obliga a las plantas químicas a adoptar las Mejores Técnicas Disponibles, impulsando la adopción de líneas de nanofiltración cerámica que soportan altas temperaturas y disolventes agresivos EUR-LEX.EUROPA.EU. Las refinerías de América del Norte siguen esta tendencia a medida que la Agencia de Protección Ambiental de los Estados Unidos endurece los límites de metales pesados en los permisos de vertido. Los equipos modulares de membranas permiten expansiones escalonadas cuando las normativas se endurecen, evitando costosas obras civiles. Combinadas con monitoreo en tiempo real de la conductividad, las membranas ayudan a las fábricas a reciclar entre el 40% y el 60% del agua de proceso, moderando las extracciones de agua dulce y cumpliendo con los mandatos de ESG.
Adopción de Membranas de Ósmosis Directa y Eléctricamente Reactivas
Las plantas de ósmosis directa aprovechan ahora soluciones de arrastre reciclables, reduciendo el consumo energético específico en un 30% en comparación con la ósmosis inversa clásica en corrientes de alta concentración de salmuera. Los prototipos de laboratorio de nanocanales con compuerta eléctrica modifican la permeabilidad con un estímulo de un voltio, replicando 15 bar de presión hidráulica y permitiendo un ajuste en tiempo real. Los biorreactores de membrana acoplados a inteligencia artificial pronostican el ensuciamiento y programan automáticamente los ciclos de limpieza en sitio, extendiendo la vida útil de la membrana en un 25% y reduciendo el uso de productos químicos. Estos avances abren nuevas oportunidades en nichos difíciles como el tratamiento de agua producida y la recuperación selectiva de recursos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costes de Capital y Operativos | -0.9% | Global, más pronunciado en mercados en desarrollo | Mediano plazo (2-4 años) |
| Ensuciamiento de Membranas y Complejidad del Mantenimiento | -0.6% | Global, particularmente en aplicaciones industriales | Corto plazo (≤ 2 años) |
| Inminentes Restricciones sobre PFAS en Componentes de Membranas | -0.4% | UE y América del Norte, con expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costes de Capital y Operativos
Las membranas cerámicas superan en durabilidad a las poliméricas, pero requieren sustratos más costosos de alúmina o circonia, elevando los costes instalados hasta en un 50% en regiones de bajos ingresos. Donde las tarifas eléctricas superan los 0,12 USD/kWh, los costes energéticos pueden incrementar el coste total de propiedad durante el ciclo de vida en un 20-30% en comparación con la clarificación convencional. Los inversores exigen una visibilidad clara sobre el período de recuperación de la inversión, lo que alarga los ciclos de adquisición para las empresas de servicios públicos que ya enfrentan restricciones presupuestarias. Las dificultades de financiación impulsan modelos innovadores de arrendamiento y contratos basados en resultados que transfieren el riesgo de capital a los proveedores; sin embargo, la adopción sigue siendo lenta en mercados con acceso limitado al crédito.
Ensuciamiento de Membranas y Complejidad del Mantenimiento
El bioensuciamiento reduce drásticamente el flujo en aplicaciones de alimentos y bebidas ricas en proteínas y polisacáridos. Los recubrimientos superficiales de óxido de grafeno retrasan la colonización, pero añaden pasos de fabricación y primas de coste del 10-12%. Los usuarios industriales a menudo carecen de técnicos capacitados para diagnosticar el ensuciamiento temprano, lo que lleva a limpiezas diarias que incrementan el uso de productos químicos y el tiempo de inactividad. Las plataformas de análisis predictivo vinculadas a sensores de presión transmembrana están comenzando a cubrir esta brecha, pero su implementación generalizada depende de competencias digitales más sólidas a nivel de planta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Membrana:
La Ósmosis Inversa Mantiene un Liderazgo Cómodo pero las Alternativas se AceleranLa ósmosis inversa contribuyó con el 47,73% al mercado de tecnología de separación por membranas en 2025, impulsada por los megaproyectos de desalinización de agua de mar y los esquemas de reutilización industrial. Las empresas de servicios públicos eligen la ósmosis inversa por su barrera química casi universal y su madura base de suministro que amortigua los costes de capital. La ósmosis directa junto con los biorreactores de membrana es ahora el grupo de más rápida expansión con una CAGR del 4,92%, lo que demuestra que los operadores buscan perfiles energéticos más bajos para alimentaciones con alto contenido de sólidos disueltos totales. La ultrafiltración y la nanofiltración continúan ganando espacio al gestionar rangos específicos de solutos y actuar como robustos pasos de pretratamiento que protegen las matrices de ósmosis inversa aguas abajo.
Los trenes híbridos que combinan microfiltración, nanofiltración y oxidación avanzada en un equipo compacto están entrando en fases piloto en toda Europa. Esta arquitectura modular acorta la puesta en marcha en un 25% y alcanza la calidad de efluente objetivo sin obras civiles a medida. El sector de tecnología de separación por membranas ve, por tanto, cómo los integradores compiten en controles de proceso inteligentes y diseños de elementos interoperables, más que únicamente en formulaciones poliméricas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material de Membrana:
Los Grados Poliméricos Siguen Siendo el Pilar Fundamental pero los Compuestos-Híbridos Ganan ImpulsoLas membranas poliméricas representaron el 64,52% del tamaño del mercado de tecnología de separación por membranas en 2025, gracias a las líneas de extrusión escalables y las formulaciones químicas bien estudiadas. El polietersulfona y el fluoruro de polivinilideno dominan las aplicaciones de agua potable, donde se valoran la resistencia mecánica y la tolerancia al cloro. Sin embargo, las inminentes eliminaciones progresivas de PFAS están impulsando a los proveedores a ajustar las formulaciones y probar alternativas libres de flúor.
Las membranas compuestas híbridas registrarán una CAGR del 5,11% hasta 2031 al incorporar óxido de grafeno, zeolitas o marcos organometálicos dentro de estructuras poliméricas que aumentan la selectividad sin perjudicar la permeabilidad para aplicaciones de membrana de separación de gases. Los compuestos piloto con soporte cerámico ya superan a los polímeros convencionales en corrientes de ácido caliente, lo que les otorga posiciones en los sectores petroquímico y minero. La resultante diversificación de materiales reduce la dependencia de cualquier materia prima química única y mitiga los riesgos regulatorios que de otro modo podrían frenar el mercado de tecnología de separación por membranas.
Por Configuración de Módulo:
La Fibra Hueca Consolida Tanto el Volumen como la VelocidadLa fibra hueca retuvo el 52,66% de los envíos en 2025 y se prevé que crezca a una CAGR del 4,96% hasta 2031, consolidándose como la campeona indiscutible en eficiencia de área superficial. En la tecnología de membranas para ciencias de la vida, los formatos de cápsula y cartucho sirven a plantas piloto, mientras que los módulos de fibra hueca se utilizan en líneas comerciales de biológicos. Las plantas prefieren esta geometría porque es autoportante, prescinde de separadores y ofrece densidades de empaquetamiento más altas que reducen la huella hasta en un 20%. Los haces de fibra hueca herméticos al gas apuntan ahora a la recuperación de hidrógeno y la eliminación de CO₂, ampliando las perspectivas de ingresos.
Los elementos en espiral mantienen su posición en los trenes de ósmosis inversa gracias a sus dimensiones estandarizadas y carcasas de precio competitivo. Las pilas de placas y marcos atienden funciones higiénicas de nicho donde es obligatorio el acceso completo para la limpieza in situ. Los módulos tubulares, aunque de nicho, perduran en las plantas de celulosa y papel que soportan una elevada carga de sólidos. Los avances en el encapsulado automatizado y las pruebas de integridad de fibras garantizan a los responsables de planta operaciones sin contratiempos, reforzando la creciente aceptación de la fibra hueca.
Por Aplicación:
El Tratamiento de Agua Sigue Dominando Mientras el Sector Farmacéutico Avanza RápidamenteEl tratamiento de agua y aguas residuales representó el 39,42% de los ingresos de 2025 y sigue siendo central en el mercado de tecnología de separación por membranas. Las plantas municipales apuestan por la ultrafiltración de fibra hueca como paso de pulido previo a la desinfección, habilitando programas de reutilización de agua potable que compensan el estrés sobre las aguas subterráneas. Los conglomerados industriales añaden circuitos cerrados de agua de enjuague equipados con nanofiltración para reducir drásticamente las tarifas de captación y cumplir con los mandatos de descarga cero de líquidos.
Las líneas químicas y farmacéuticas, aunque más pequeñas, registrarán una CAGR del 5,09% hasta 2031, la más pronunciada entre los usos finales. Las empresas de biológicos instalan filtros de flujo tangencial de un solo uso para acelerar los cambios de lote manteniendo bajo el riesgo de esterilidad. Los grupos de bebidas amplían el alcance de la cerveza y el vino desalcoholizados, un segmento que depende de manera fundamental de los cassettes de nanofiltración de espiral enrollado para preservar los aromas volátiles. Estas tendencias consolidan las membranas como habilitadores esenciales de la innovación de productos y las agendas de fabricación sostenible.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Tecnología de Separación por Membranas en Asia-Pacífico
Asia-Pacífico generó el 40,83% de las ventas globales en 2025, impulsado por un crecimiento industrial de dos dígitos en China, India y Vietnam. China puso en marcha más de 300 proyectos de biorreactores de membrana el año pasado, demostrando su disposición a adoptar directamente tecnologías de tratamiento avanzadas sin recurrir a lagunas de aireación convencionales CHINA-WATER.ORG. Los clústeres regionales de electrónica amplían trimestralmente la capacidad de agua ultrapura de grado para obleas, lo que proporciona a los proveedores de skids de ultrafiltración polimérica y ósmosis inversa un canal de ventas confiable. Los subsidios gubernamentales para la potabilización rural amplían aún más la base de mercado direccionable.
Mercado de Tecnología de Separación por Membranas en América del Norte
América del Norte se encamina hacia la tasa de crecimiento anual compuesto más elevada, del 4,86% hasta 2031, debido a que los límites más estrictos para las PFAS en el agua potable impulsan pedidos urgentes de modernización. Varios municipios de Estados Unidos han emitido contratos de diseño y construcción para líneas de nanofiltración con garantía de eliminación del 99% de las PFAS de cadena larga, incrementando la demanda de membranas de alta selectividad y baja presión EPA.GOV. El sector minero de Canadá es el siguiente: los límites revisados de efluentes para selenio y nitrato implican que los concentradores de membrana están reemplazando los tratamientos químicos de múltiples etapas.
Mercado de Tecnología de Separación por Membranas en EMEA
Europa constituye un mercado maduro pero innovador, donde los estrictos límites de emisiones industriales fomentan actualizaciones continuas. Alemania y los Países Bajos perfeccionan la nanofiltración cerámica para el tratamiento de lixiviados y residuos de refinería de difícil manejo, incorporando casos de uso que se extienden gradualmente a los mercados vecinos. Mientras tanto, Oriente Medio acelera la desalinización de agua de mar a gran escala, combinando habitualmente dispositivos de recuperación de energía con membranas compuestas de película delgada avanzadas. Las empresas de servicios públicos africanas van a la zaga, pero reciben financiamiento concesional para unidades de tratamiento en contenedores que sortean los déficits de infraestructura de tuberías, sentando las bases para un crecimiento a largo plazo.

Panorama regulatorio
La demanda de tecnología de separación por membranas está cada vez más vinculada al endurecimiento de los regímenes de cumplimiento en materia de agua potable y descarga, en particular para micropollutantes. En Estados Unidos, las acciones de la US EPA en torno a los PFAS en el agua potable, incluida una regla propuesta de extensión de cumplimiento en mayo de 2026, mantienen a la nanofiltración y la ósmosis inversa como elementos centrales en los planes municipales de renovación. La Región 8 de la US EPA también emitió una ficha técnica final del NPDES en abril de 2026 para un permiso general que cubre las descargas de aguas residuales asociadas con la producción de agua doméstica, y enmarca explícitamente la filtración por membranas como una categoría de tratamiento regulada.
En Europa, la gobernanza de la reutilización de agua continúa formalizando los requisitos de validación y gestión de riesgos para los proyectos de agua regenerada. El Reglamento Delegado (UE) 2024/1261 de la Comisión especifica requisitos técnicos vinculados a la gestión de riesgos en el marco del Reglamento (UE) 2020/741. En China, un conjunto de normas publicadas y que entran en vigor durante 2026, incluidas la HG/T 5111-2025, implementada el 1 de marzo de 2026, y la GB/T 46604-2025, implementada el 1 de mayo de 2026, además de la publicación de la JB/T 15460-2026 el 28 de abril de 2026 (implementada el 2 de noviembre de 2026), refuerza las adquisiciones basadas en especificaciones para módulos de fibra hueca y equipos integrados de tratamiento de aguas residuales domésticas de membrana plana, elevando el nivel de cumplimiento exigido para el diseño de módulos, las pruebas y la integración de sistemas.
Análisis de la cadena de valor
La cadena de valor comienza con los insumos ascendentes de polímeros y cerámicas, incluidos el PES y el PVDF para membranas poliméricas y la alúmina o la circonia para membranas cerámicas. Tras la fabricación de la lámina de membrana o la fibra, la cadena de suministro convierte los elementos en configuraciones tales como arrollamiento en espiral, fibra hueca, tubular y placa y marco, que luego se empaquetan en sistemas montados sobre patines.
Los integradores de sistemas y los socios EPC suelen completar los tratamientos previos, los controles y las arquitecturas de limpieza in situ (CIP) en la reutilización potable municipal y el tratamiento de aguas residuales, así como en trenes industriales de ZLD/MLD y sistemas de agua farmacéutica. Aguas abajo, el poder de canal suele concentrarse en las empresas de servicios públicos y los propietarios industriales que contratan garantías de rendimiento (calidad del permeado, recuperación, tiempo de actividad) y paquetes de servicios, lo que favorece a los proveedores con capacidades de servicio en campo y monitoreo digital. El consumo de energía y productos químicos, la gestión del ensuciamiento (fouling) y la continuidad del suministro de materiales especializados y la fabricación de módulos de alta precisión siguen siendo puntos clave de friccción, lo que anima a los proveedores a buscar asociaciones para pilotaje, validación y contratos de servicio de ciclo de vida en lugar de ventas puntuales de elementos.
Panorama Competitivo
El suministro global está moderadamente consolidado. DuPont, 3M, Toray y Veolia mantuvieron conjuntamente una participación combinada del 52% en 2024, aprovechando vastas carteras de patentes, amplios catálogos de elementos y redes de servicio. DuPont canceló una propuesta de escisión de su negocio de agua en marzo de 2025, señalando su confianza en que las membranas para agua potable y extracción de litio merecen inversión interna DUPONT.COM. La empresa continúa agrupando productos de intercambio iónico y membranas en paquetes de tratamiento integrales, elevando los costes de cambio para los clientes.
Los movimientos estratégicos se intensifican: Thermo Fisher Scientific pagó 4.100 millones de USD por la unidad de purificación de Solventum para reforzar sus ofertas de bioproducción y realizar ventas cruzadas en ensamblajes de un solo uso[2]Thermo Fisher Scientific, "Thermo Fisher adquiere la Unidad de Purificación y Filtración de Solventum," thermofisher.com. Toray escala el recubrimiento de óxido de grafeno en fibras huecas para reducir el ensuciamiento en biorreactores de membrana, mientras que Veolia pilota membranas eléctricamente reactivas con el objetivo de comercializarlas en 2028. Innovadores más pequeños como NX Filtration y Aquaporin buscan fondos mediante oferta pública inicial o acuerdos de licencia, apostando a que los canales biomiméticos y las capas nanoporosas delgadas capturarán nichos premium.
Las oportunidades de espacio en blanco surgen en la purificación de salmuera de litio, donde la nanofiltración rechaza selectivamente los iones divalentes pero deja pasar el litio con alto flujo. Varias empresas emergentes australianas prueban estas membranas en Chile y Argentina para evitar las rutas de precipitación intensivas en reactivos. El mantenimiento predictivo habilitado por inteligencia artificial también se convierte en un campo de batalla; los contratos de servicio ahora prometen indicadores de disponibilidad con penalizaciones que incentivan a los proveedores a desplegar análisis en la nube y sensores de borde en toda la flota instalada.
Líderes del Sector de Tecnología de Separación por Membranas
DuPont
TORAY ENGINEERING Co.,Ltd.
Veolia Water Technologies & Solutions
Nitto Denko Corporation
3M
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tecnología de Separación por Membranas
- 3M
- ALFA LAVAL
- Aquaporin A/S
- Asahi Kasei Corporation
- AXEON Water
- DuPont
- Kovalus Separation Solutions
- KUBOTA Corporation
- LG Chem
- Nitto Denko Corporation
- Pall Corporation
- Pentair
- Samco Technologies, Inc.
- Sartorius AG
- Thermo Fisher Scientific
- TORAY ENGINEERING Co.,Ltd.
- Veolia Water Technologies & Solutions
- Xylem
Lea el análisis de las empresas de tecnología de separación por membranas

Oportunidades de mercado y perspectivas futuras
La oportunidad más inmediata se encuentra en el cumplimiento regulado de PFAS y el endurecimiento más amplio de la calidad del agua potable, donde los compradores municipales especifican renovaciones de nanofiltración y ósmosis inversa para cumplir los objetivos de contaminantes con resultados medibles en costos operativos. Los programas de reutilización de agua y de aguas residuales industriales de alta recuperación también crean espacio en blanco para elementos orientados a ZLD/MLD y membranas más resistentes químicamente, respaldados por acciones de proveedores como el lanzamiento en abril de 2026 por parte de DuPont de los elementos de ósmosis inversa FilmTec Fortilife XC-Max UHP y XC220 para aplicaciones avanzadas de ZLD/MLD y recuperación de recursos.
La actividad de proyectos apunta a vectores de adopción más allá de la ósmosis inversa de agua de mar convencional. IDE Technologies firmó un contrato en enero de 2026 con SIPCOT para una planta de desalinización SWRO de 60 MLD en Tuticorin, India. En junio de 2026, Maynilad adjudicó a Acuriant la primera fase de una renovación de ultrafiltración cerámica de 100 MLD en la PWTP-1 en el Área Metropolitana de Manila, lo que indica la disposición municipal a utilizar UF cerámica por su durabilidad en renovaciones. Por el lado de la oferta, AdiMem Technologies (unidad de Vipul Organics) inició ventas comerciales en abril de 2026 desde su planta en Sayakha, Gujarat, para membranas de RO y UF desarrolladas localmente, lo que sugiere una expansión de la cadena de suministro regional que puede reducir los plazos de entrega y respaldar licitaciones competitivas en precio para cuentas de agua e industriales de alto volumen.
Recent Industry Developments in Mercado de Tecnología de Separación por Membranas
- Abril de 2026: DuPont lanzó los elementos de membrana de ósmosis inversa FilmTec Fortilife XC-Max UHP y XC220, dirigidos a sistemas de ZLD/MLD y recuperación de recursos. El lanzamiento amplía las opciones de alta recuperación para la reutilización industrial del agua y refuerza la posición de DuPont en el suministro de elementos de RO de alta gama para clientes municipales e industriales. Este movimiento respalda proyectos más amplios de renovación y de nueva construcción que requieren un rendimiento robusto de las membranas.
- Septiembre de 2025: Veolia firmó un contrato de operación y mantenimiento de 30 años para una planta de reciclaje de agua industrial de 500 millones de USD en SATORP, en la Ciudad Industrial de Jubail, Arabia Saudita, que incorpora membranas ZeeWeed. El contrato de servicios de larga duración refuerza el cambio hacia soluciones de ciclo de vida que combinan membranas, garantía de rendimiento y optimización de plantas.
- Mayo de 2024: Veolia (a través de SIDEM) firmó un contrato para suministrar tecnología de ósmosis inversa para la planta de desalinización de agua de mar de Hassyan, de 818.000 metros cúbicos por día, en Dubái, EAU, con operaciones iniciales previstas para 2026. El proyecto añade escala a las implementaciones de SWRO en Oriente Medio y respalda la continua estandarización de los ecosistemas de suministro y servicio de elementos RO de alto volumen.


Mercado de Tecnología de Separación por Membranas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de tecnología de separación por membranas abarca los ingresos generados por la separación basada en membranas utilizada para eliminar, concentrar o purificar líquidos y gases en usos industriales y municipales, incluidos los elementos de membrana y los módulos relacionados comercializados para estos procesos.
Exclusiones del alcance: No se contabilizan los equipos de separación sin membranas (como centrífugas y trenes convencionales de destilación térmica) ni los servicios rutinarios de planta que no se comercializan como productos de separación por membranas.
Descripción General de la Segmentación
- Por Tecnología de Membrana
- Ósmosis Inversa
- Ultrafiltración
- Nanofiltración
- Microfiltración
- Otras Tecnologías (Ósmosis Directa, Biorreactor de Membrana, etc.)
- Por Material de Membrana
- Polimérico
- Cerámico
- Compuesto / Híbrido (Grafeno, Marco Metal-Orgánico, Zeolita)
- Por Configuración de Módulo
- Espiral Enrollado
- Fibra Hueca
- Placa y Marco
- Tubular
- Por Aplicación
- Tratamiento de Agua y Aguas Residuales
- Procesamiento de Alimentos
- Procesamiento Químico y Farmacéutico
- Otras Aplicaciones (Separación de Gases, Electrónica, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción del contexto de oferta y demanda que subyace a la adopción de membranas. Se consultaron fuentes públicas como las regulaciones y notas de orientación de la EPA de EE. UU. sobre el agua, las estadísticas del USGS sobre el uso del agua industrial, los indicadores de producción industrial de Eurostat y los flujos comerciales de UN Comtrade para las categorías de productos relevantes relacionados con la filtración y las membranas.
Para mantener los supuestos realistas, también se revisaron elementos como bases de datos de patentes sobre materiales de membrana y diseños de módulos, revistas científicas especializadas que cubren las tendencias de rendimiento de OI, UF, NF y MF, y publicaciones de asociaciones y organismos de normalización que explican los métodos de prueba y las clasificaciones de membranas. Los informes anuales de empresas, las presentaciones para inversores y la prensa de referencia se utilizaron para identificar adiciones de capacidad, planes de expansión y comentarios sobre precios; posteriormente, se emplearon de forma selectiva una suscripción de pago para datos financieros de empresas y una base de datos de envíos de importación y exportación a nivel de cargamento para validar volúmenes direccionales y la exposición de proveedores. Esta lista es ilustrativa, y también se consultaron muchas otras fuentes públicas y de pago para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
Se realizaron conversaciones primarias con una combinación de fabricantes de membranas, integradores de sistemas, expertos vinculados a EPC y usuarios finales en los sectores de agua municipal, aguas residuales industriales, procesamiento de alimentos y productos químicos, con el fin de corregir los supuestos secundarios cuando fuera necesario. Para un mercado global como este, nos aseguramos de que los aportes estuvieran equilibrados entre APAC, EMEA y las Américas, ya que la intensidad regulatoria, las necesidades de reutilización y los ciclos de proyectos pueden variar considerablemente según la región.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 12% | APAC: 47% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 28% | EMEA: 33% |
| Actores más pequeños: 22% | Gerentes: 60% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye mediante un enfoque de arriba hacia abajo, en el que la actividad macroeconómica de tratamiento de agua e industrialización, las señales de comercio y producción, y la penetración tecnológica se utilizan para reconstruir el conjunto de demanda direccionable para la separación por membranas. El modelo se verifica luego mediante aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestral multiplicado por los volúmenes estimados para los formatos de módulos más comunes (espiral enrollado y fibra hueca) y la retroalimentación del canal sobre los ciclos de reemplazo, y los totales se ajustan cuando las verificaciones no coinciden.
Los insumos relevantes en este mercado incluyen los ciclos de inversión de capital en tratamiento de agua municipal e industrial, el impulso de proyectos de desalinización y reutilización, el endurecimiento de las normativas sobre contaminantes que exigen mayores requisitos de rechazo, la frecuencia de reemplazo de membranas por aplicación y los cambios en la combinación entre OI, UF, NF y MF que modifican el precio de venta promedio a lo largo del tiempo. Dado que los datos a nivel de país pueden ser desiguales, las brechas se gestionan mediante aproximaciones regionales ancladas a indicadores observables como la producción industrial, la intensidad del tratamiento de aguas residuales y las tendencias de importación, y luego se validan mediante entrevistas.
Los pronósticos se elaboran mediante análisis de escenarios respaldados por suavizado basado en tendencias sobre los principales impulsores de la demanda, y solo se consolida una perspectiva futura una vez que las variables coinciden con los rangos de consenso obtenidos de los profesionales del sector sobre el crecimiento de la capacidad, el calendario de proyectos y el movimiento de precios.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante múltiples revisiones, en las que los resultados se comparan con señales independientes como las carteras de proyectos, la dirección del comercio y los cambios de adopción observados en las aplicaciones clave, y luego se investigan los valores atípicos antes de la aprobación final. Si aparece una variación pronunciada, los analistas vuelven a verificar la serie de insumos, revisan el manejo de la conversión y la inflación, y se vuelven a contactar con las fuentes cuando un factor determinante ha cambiado de manera significativa.
El informe se actualiza en un ciclo anual, y las actualizaciones intermedias se activan cuando acciones regulatorias importantes, grandes adiciones de capacidad o cambios abruptos en los costos de agua de alimentación y energía modifican los supuestos de demanda. Antes de la entrega, se completa una revisión final para que los datos reflejen la información pública más reciente disponible y las conversaciones de mercado más actuales.
Tamaño del Mercado de Tecnología de Separación por Membranas de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Es normal observar diferentes valores de mercado para la tecnología de separación por membranas, ya que los editores no siempre contabilizan los mismos segmentos de ingresos ni utilizan el mismo momento para los supuestos de divisas y precios. La dispersión también aumenta cuando una estimación se apoya en curvas de adopción agresivas y otra se basa más en el flujo de proyectos observado y la demanda de reemplazo.
Algunas cifras publicadas agrupan hardware adyacente de filtración y tratamiento o incluyen un gasto más amplio a nivel de planta, lo que expande el total rápidamente. En Mordor Intelligence, el total del mercado se limita a las tecnologías de separación por membranas y sus configuraciones de módulos relacionadas en todas las aplicaciones, y luego se utilizan verificaciones cruzadas como la combinación tecnológica (OI, UF, NF, MF) y la lógica del ciclo de reemplazo para reducir la probabilidad de doble contabilización.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 27,53 mil millones de USD (2026) | |
| Consultora Global A | 34,65 mil millones de USD (2025) | Utiliza una base del año en curso más amplia que puede reflejar una penetración más rápida y precios combinados más altos en múltiples aplicaciones; la diferencia en el período de tiempo también puede desplazar los totales debido al momento de la divisa y la inflación. |
| Editorial del Sector B | 25,65 mil millones de USD (2024) | Ancla la estimación en un año base anterior y puede aplicar una combinación diferente de tecnología y aplicación en ese momento, lo que puede reducir el precio de venta promedio implícito y la adopción contabilizada en proyectos industriales y municipales. |
En general, la tabla muestra que la selección del año y lo que se contabiliza en torno al gasto relacionado con membranas son los dos principales factores que explican las diferencias. Nuestro enfoque se mantiene trazable porque el total se construye a partir de indicadores de demanda claros, se verifica con una lógica práctica de precios y volúmenes, y luego se revisa para detectar variaciones antes de finalizar los pronósticos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de tecnología de separación por membranas?
El mercado está valorado en 27,53 mil millones de USD en 2026 y se prevé que alcance los 33,82 mil millones de USD en 2031.
¿Qué tecnología de membrana tiene la mayor participación actualmente?
La ósmosis inversa lidera con el 47,73% de los ingresos globales gracias a su papel consolidado en la desalinización y la producción de agua de alta pureza.
¿Qué segmento de aplicación crece más rápido hasta 2031?
Se proyecta que el procesamiento químico y farmacéutico registre una CAGR del 5,09% debido a las mayores exigencias de pureza en biológicos y formulaciones estériles.
¿Por qué América del Norte es el mercado regional de más rápido crecimiento?
Los nuevos límites de PFAS en el agua potable han desencadenado inversiones aceleradas en nanofiltración y reemplazos de ósmosis inversa de baja presión.
¿Cuál es la mayor restricción para una adopción más amplia de las tecnologías de membranas?
Los elevados desembolsos de capital y los costes operativos, especialmente para los sistemas cerámicos, continúan retrasando las adquisiciones en las regiones en desarrollo.
Última actualización de la página el:



