
膜分離技術市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
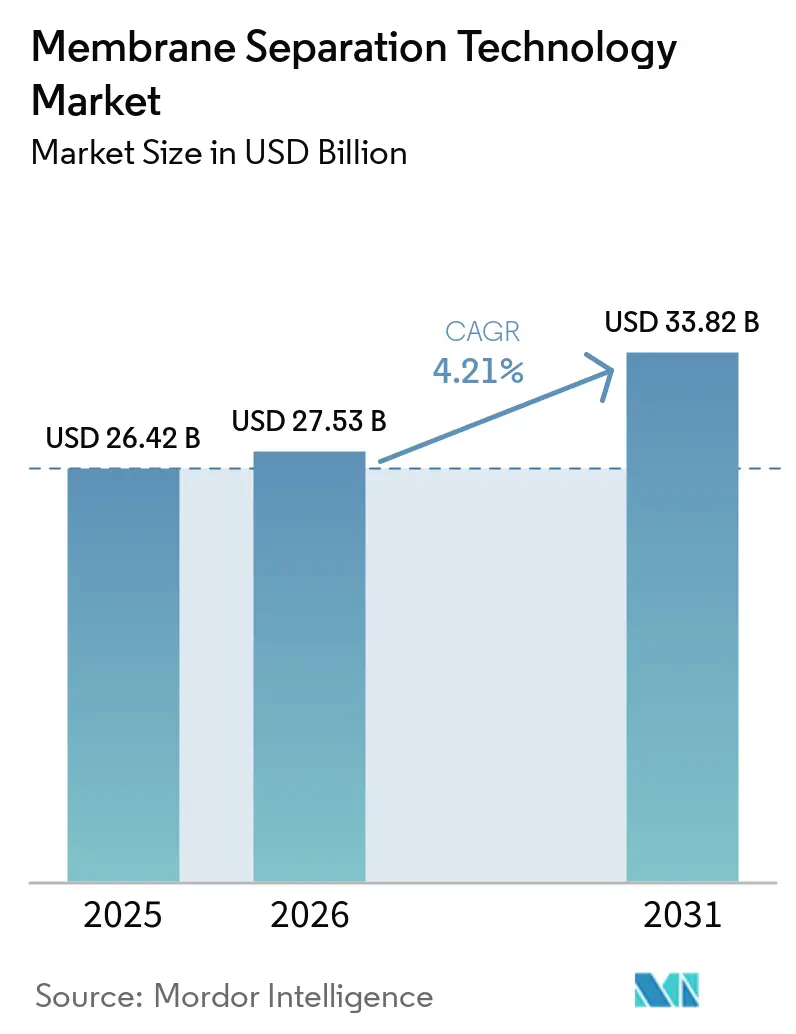
| 市場規模 (2026) | 27.53 十億米ドル |
| 市場規模 (2031) | 33.82 十億米ドル |
| 成長率 (2026 - 2031) | 4.21 % |
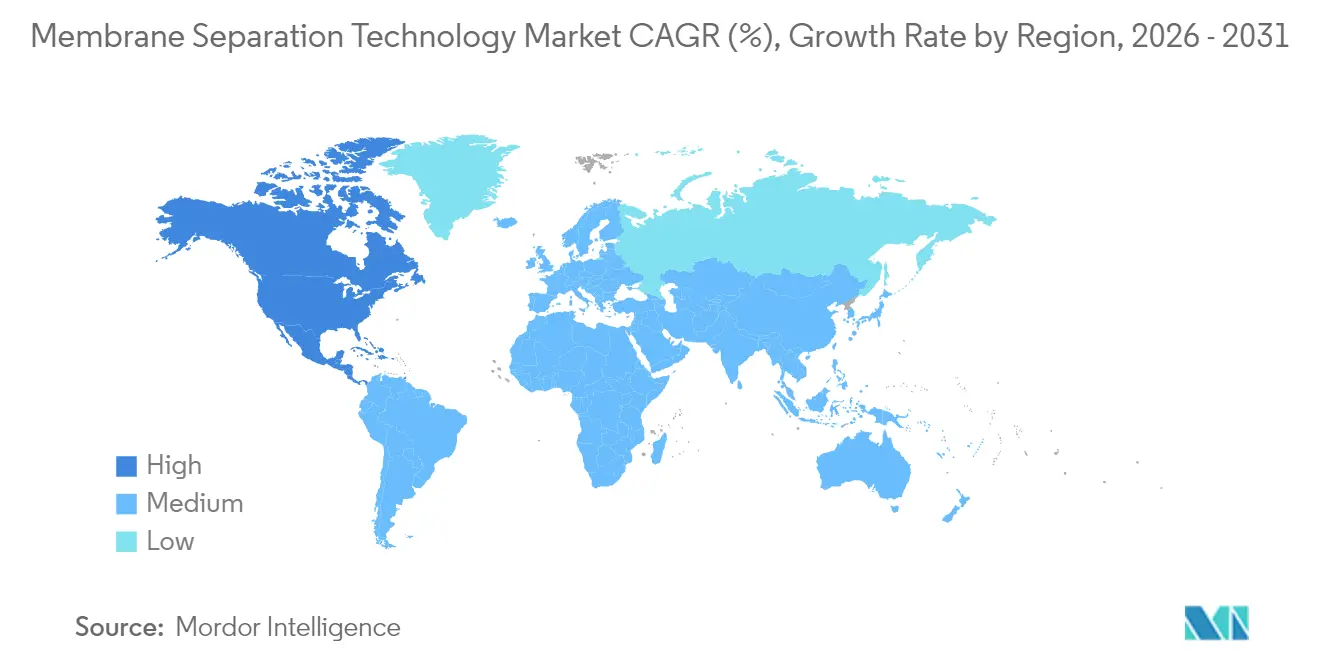
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
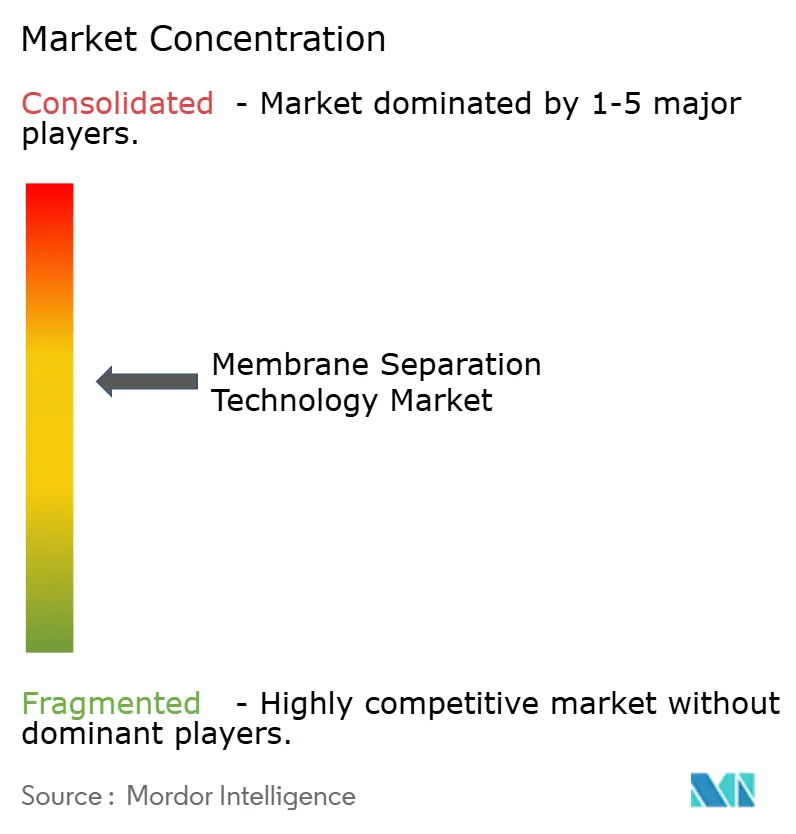
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる膜分離技術市場分析
膜分離技術市場の規模は、2025年の264億2,000万米ドルから2026年には275億3,000万米ドルへと成長し、2026年〜2031年の年平均成長率4.21%で2031年までに338億2,000万米ドルに達すると予測されています。高品質な水への旺盛な需要、より厳格な排出規制、および膜化学の急速な進歩がこの拡大を支えています。大規模な海水淡水化プロジェクトが依然として高い塩分除去率を重視していることから、逆浸透が優位を保っていますが、正浸透のパイロット事業やよりスマートなハイブリッドシステムが効率格差を縮めつつあります。高分子膜はコスト面での優位性からワークホースとしての地位を維持していますが、酸化グラフェンや金属有機構造体を組み込んだ複合ハイブリッド設計が、より高い選択性と優れたファウリング耐性により注目を集めています。中空糸モジュールは、自己支持型の形状により容器あたりの表面積をより多く確保し、設置重量を削減し、長期的なメンテナンスコストを低減することから、設置において主流となっています。地域別では、アジア太平洋の産業急成長が首位を維持する一方、北米の新たなPFAS規制がナノろ過および次世代逆浸透ラインへの需要を押し上げています。
主要レポートのポイント
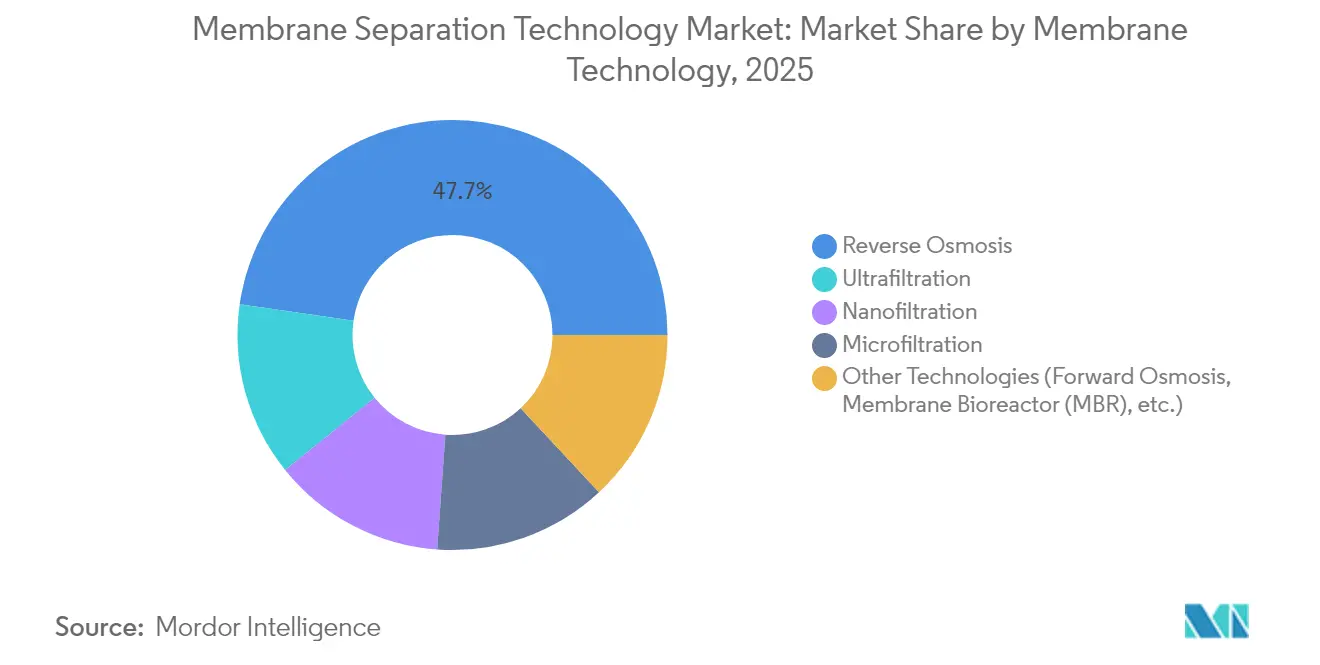
- 膜技術別では、逆浸透が2025年の膜分離技術市場シェアの47.73%を占め、一方で正浸透および膜バイオリアクターシステムは2031年までに最も速い年平均成長率4.92%を記録すると予測されています。
- 膜材料別では、高分子グレードが2025年の膜分離技術市場規模の64.52%を占め、複合ハイブリッド品は予測期間中に年平均成長率5.11%を達成する見通しです。
- モジュール構成別では、中空糸が膜分離技術市場規模の52.66%を占め、2026年〜2031年にかけて年平均成長率4.96%で拡大すると予測されています。
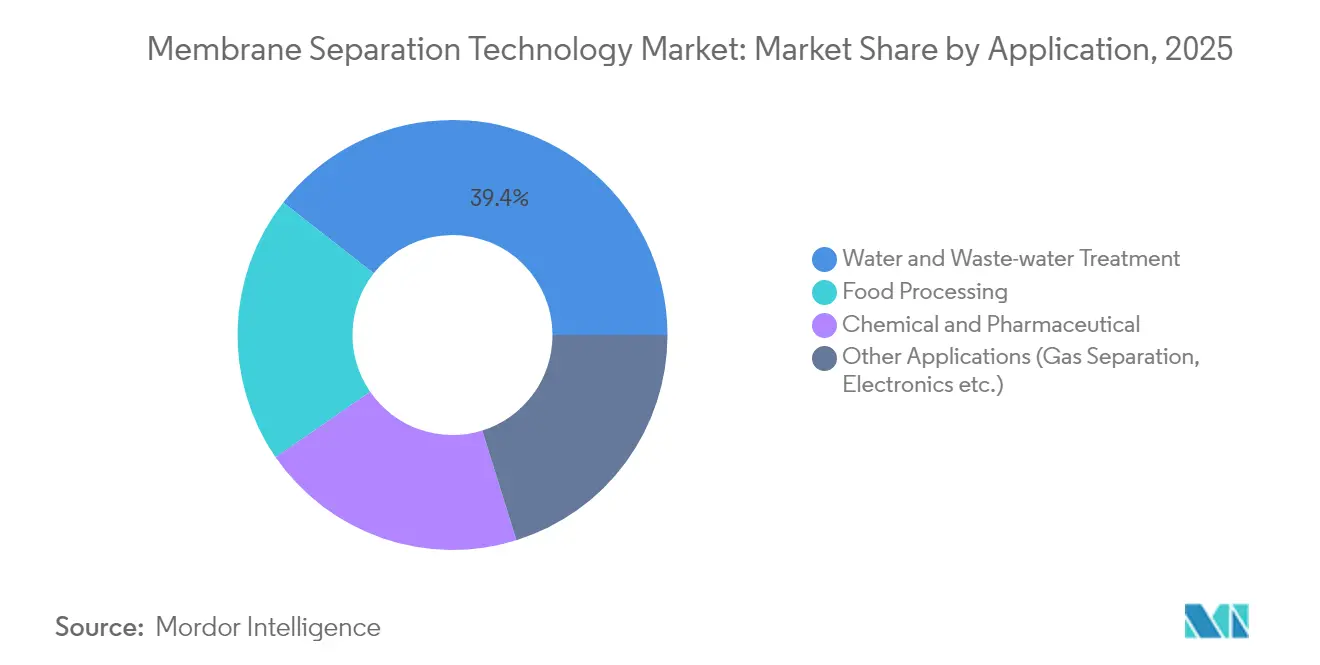
- 用途別では、水・廃水処理が2025年の収益の39.42%をリードし、化学・医薬品処理は2031年までに年平均成長率5.09%で成長する見込みです。
- 地域別では、アジア太平洋が2025年の収益の40.83%を占め、北米は年平均成長率4.86%で2031年まで最も速く成長する地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水・廃水処理への需要増大 | +1.2% | アジア太平洋および中東で最も高い影響を持つグローバル | 長期(4年以上) |
| 食品・飲料・医薬品加工の成長 | +0.8% | 北米およびEU、アジア太平洋へ拡大 | 中期(2〜4年) |
| より厳格な産業排水規制 | +0.7% | EUおよび北米が主導するグローバル | 短期(2年以内) |
| 正浸透および電気応答性膜の採用 | +0.5% | 北米およびEU、アジア太平洋でパイロット展開 | 長期(4年以上) |
| 低アルコール飲料加工需要 | +0.3% | 先進国市場に集中するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
水・廃水処理への需要増大
水不足は世界で20億人に影響を与えており、これまで使用不可能とされていた汚染水源を処理できる膜ベースの浄化技術への前例のない需要を生み出しています。自治体の水処理施設は膜バイオリアクターシステムの採用を増やしており、中国だけで300以上のMBRプラントを導入し、世界平均の10.9%と比較してほぼ100%の年間成長率を達成しています。直接再利用に適した高品質な排水を生産するこの技術の能力が、従来の処理方法では厳格な排出基準を満たすことが困難な水ストレス地域での採用を促進しています。高度な膜構成により、高塩分および有機汚染レベルの水源から飲料水を抽出することが可能になっています。分散型水処理システムへの移行が新たな市場セグメントを生み出しており、特に現地処理により輸送コストと規制遵守リスクを低減できる工業地帯において顕著です。
食品・飲料・医薬品加工の成長
乳業グループは現在、クロスフロー精密ろ過を活用して熱損傷なしにホエイタンパク質を濃縮し、高付加価値の栄養アイソレートへと製品ラインを拡大しています。製薬工場は注射用水の製造において蒸留から限外ろ過へと移行しており、Asahi Kaseiの最新スキッドは99.999%のエンドトキシンを除去しながらエネルギー消費を30%削減しています[1]Asahi Kasei Corporation、「医薬品用水向けUF-UFシステム」、asahikasei.com。低アルコール飲料の急増により需要がさらに強まっています。中空糸ナノろ過がエタノールを除去しながら真空蒸発よりも繊細な香気成分をより良く保持するためです。膜工程はまた、常温で機能性食品向けの生理活性成分を単離し、熱に敏感な栄養補助食品を保護しながら運転コストを低減します。
より厳格な産業排水規制
EU産業排出指令は化学プラントに最良利用可能技術の採用を義務付け、高温および過酷な溶媒に耐えるセラミックナノろ過ラインの普及を促進しています。北米の製油所も、米国環境保護庁が排出許可における重金属制限を強化するにつれて同様の傾向を示しています。モジュール式膜スキッドは規制が厳しくなった際の段階的な拡張を可能にし、コストのかかる土木工事を回避します。リアルタイムの導電率モニタリングと組み合わせることで、膜は工場がプロセス水の40〜60%をリサイクルし、淡水取水量を抑制し、ESG義務を遵守するのに役立ちます。
正浸透および電気応答性膜の採用
正浸透プラントは現在、再利用可能な誘引溶液を活用し、高塩水流において従来の逆浸透と比較して比エネルギー消費を30%削減しています。電気ゲート型ナノチャネルの実験室プロトタイプは1ボルトの信号で透過性を変化させ、15バールの水圧を再現し、オンザフライでの調整を可能にします。AI連携膜バイオリアクターはファウリングを予測し、定置洗浄サイクルを自動的にスケジュールし、膜寿命を25%延長し、薬品使用量を削減します。これらの革新は、産出水処理や選択的資源回収などの困難なニッチ分野に新たな機会を開きます。
制約の影響分析*
| 制約 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストおよび運営コスト | -0.9% | 途上国市場で最も顕著なグローバル | 中期(2〜4年) |
| 膜ファウリングとメンテナンスの複雑さ | -0.6% | 特に産業用途におけるグローバル | 短期(2年以内) |
| 膜コンポーネントに対するPFAS規制の迫り来る制限 | -0.4% | EUおよび北米、グローバルに拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストおよび運営コスト
セラミック膜は高分子の競合品より長持ちしますが、より高価なアルミナまたはジルコニア基材を必要とし、低所得地域では設置コストを最大50%引き上げます。電力料金が1kWhあたり0.12米ドルを超える地域では、エネルギーコストが従来の清澄化と比較してライフサイクル所有コストを20〜30%引き上げる可能性があります。投資家は回収期間の明確な見通しを求め、すでに予算制約に直面している公共事業の調達サイクルを長期化させています。資金調達の障壁が革新的なリースモデルや成果ベースの契約を促進し、資本リスクをサプライヤーに移転していますが、信用アクセスが限られた市場では採用が依然として遅れています。
膜ファウリングとメンテナンスの複雑さ
バイオファウリングは、タンパク質や多糖類が豊富な食品・飲料用途においてフラックスを低下させます。酸化グラフェン表面コーティングはコロニー形成を遅らせますが、製造工程を追加し、10〜12%のコストプレミアムを加えます。産業ユーザーは初期ファウリングを診断するための訓練された技術者を欠くことが多く、薬品使用量とダウンタイムを増加させる日常的な洗浄につながります。膜間差圧センサーに連携した予測分析プラットフォームがこのギャップを埋め始めていますが、広範な展開はプラントレベルでのより強力なデジタルスキルにかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
膜技術別:
逆浸透が快適なリードを保ちながら代替技術が加速逆浸透は、海水淡水化の大規模プロジェクトおよび産業再利用スキームを背景に、2025年の膜分離技術市場の47.73%を占めました。公共事業者はほぼ普遍的な化学バリアと、資本コストを緩和する成熟したサプライベースを理由にROを選択しています。正浸透と膜バイオリアクターを合わせたクラスターは現在、年平均成長率4.92%で最も急速に拡大しており、オペレーターが高TDS供給水に対してより低いエネルギープロファイルを求めていることを示しています。限外ろ過とナノろ過は、特定の溶質範囲を処理し、下流のROアレイを保護する堅牢な前処理工程として機能することで、引き続き市場を開拓しています。
精密ろ過、ナノろ過、高度酸化を一つのコンパクトなスキッドに組み合わせたハイブリッドトレインが欧州全域でパイロット段階に入っています。このモジュール式アーキテクチャはコミッショニングを25%短縮し、特注の土木工事なしに目標排水水質を達成します。したがって、膜分離技術産業では、インテグレーターがポリマーレシピだけでなく、スマートプロセス制御と相互運用可能なエレメント設計で競争するようになっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


膜材料別:
高分子グレードが主力を維持しながら複合ハイブリッドが勢いを増すポリマー膜は、スケーラブルな押出ラインと十分に研究された化学特性により、2025年の膜分離技術市場規模の64.52%を占めた。ポリエーテルスルホンおよびポリフッ化ビニリデンは、機械的耐久性と塩素耐性が重視される飲料水向け用途で主流となっている。しかし、迫りくるPFAS段階的廃止により、サプライヤーは配合の調整とフッ素フリー代替品のテストを余儀なくされている。
複合ハイブリッド膜は、ガス分離膜用途において、選択性を高めながら透過性を損なわないポリマー骨格内にグラフェンオキサイド、ゼオライト、または金属有機構造体を埋め込むことで、2031年までに5.11%のCAGRを記録する見込みである。セラミック支持複合体のパイロット試験では、高温酸性流体において従来のポリマーをすでに上回る性能が示されており、石油化学および鉱業セクターでの足がかりを得ている。こうした材料の多様化により、特定の化学原料への依存度が低下し、膜分離技術市場の成長を妨げかねない規制リスクが軽減される。
モジュール構成別:
中空糸が数量と速度の両方を制する中空糸は2025年の出荷量の52.66%を占め、2031年にかけて4.96%のCAGRで成長すると予測されており、表面積効率において他の追随を許さない最有力技術となっている。ライフサイエンス膜技術においては、カプセルおよびカートリッジ形式がパイロットプラントで使用される一方、中空糸モジュールは商業用バイオロジクスラインで採用されている。プラントがこの形状を好む理由は、自己支持性を持ち、スペーサーが不要で、フットプリントを最大20%削減でき高い充填密度を実現するためである。気密性を持つ中空糸バンドルは現在、水素回収およびCO₂除去を対象とした用途にも展開されており、収益機会の拡大に寄与している。
スパイラル巻きエレメントは、標準化された寸法とコスト競争力のあるハウジングにより、逆浸透トレインにおける地位を維持している。プレートアンドフレームスタックは、全面的なクリーンインプレースアクセスが必須となるニッチな衛生用途に対応している。チューブラーモジュールはニッチな存在ではあるものの、高濃度の固形物負荷に耐えるパルプ・製紙工場において引き続き使用されている。自動ポッティングおよびファイバーインテグリティ試験の進歩により、プラント管理者はトラブルフリーな運転を確保できるようになり、中空糸の幅広い普及をさらに後押ししている。
用途別:
水処理が依然として主流を占める一方、医薬品が急速に前進水・廃水処理は2025年の収益の39.42%を占め、膜分離技術市場の中心であり続けています。自治体プラントは消毒前の仕上げ工程として中空糸限外ろ過を推進し、地下水ストレスを相殺する飲料水再利用プログラムを可能にしています。工業クラスターは、取水費用を削減しゼロ液体排出義務を満たすためにナノろ過を備えたクローズドループ洗浄水回路を追加しています。
化学・医薬品ラインは規模は小さいものの、用途の中で最も急峻な年平均成長率5.09%を2031年まで記録する見込みです。バイオロジクス企業は、無菌リスクを低く保ちながらバッチ切り替えを迅速化するためにシングルユース接線流フィルターを設置しています。飲料グループは、揮発性香気を保持するためにスパイラル巻きナノろ過カセットに重点的に依存するセグメントである脱アルコールビールとワインの普及を広げています。これらのトレンドは、製品革新とグリーン製造アジェンダの不可欠なイネーブラーとして膜を確立させています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の膜分離技術市場
アジア太平洋地域は2025年に世界売上高の40.83%を創出し、中国、インド、ベトナム全域における二桁台の産業成長を背景に支えられている。中国は昨年だけで300件以上の膜型バイオリアクタープロジェクトを展開し、従来のばっ気ラグーンを経ることなく先処理技術へ直接移行する準備態勢を示した(CHINA-WATER.ORG)。地域の電子産業クラスターは四半期ごとにウェーハグレードの超純水供給能力を増強しており、高分子系限外ろ過および逆浸透スキッドサプライヤーに安定した販売ルートをもたらしている。農村部の飲料水浄化に対する政府補助金は、さらにアドレッサブルな市場基盤を拡大させている。
北米の膜分離技術市場
北米は2031年に向けて最も急速な4.86%のCAGRが見込まれており、飲料水における厳格化されたPFAS規制上限が緊急改修需要を喚起しているためである。米国の複数の自治体は、長鎖PFASを99%除去することが保証されるナノろ過ラインを対象に設計・施工一括契約を発注しており、低圧高選択性膜への需要を押し上げている(EPA.GOV)。カナダの鉱業分野も続く見込みで、セレンおよび硝酸塩に関する排水基準の改定により、膜式濃縮装置が多段階化学処理に取って代わりつつある。
欧州・中東・アフリカの膜分離技術市場
欧州は、成熟しながらも革新的な市場を形成しており、厳格な産業排出上限が継続的な設備更新を促している。ドイツとオランダは難処理性浸出液および精製所廃水向けにセラミックナノろ過を高度化し、隣接市場へ緩やかに波及する新たなユースケースを創出している。一方、中東は大規模海水淡水化を加速させており、通常はエネルギー回収装置と高性能薄膜複合膜を組み合わせている。アフリカの水道事業者は遅れを取っているものの、配管インフラ不足を回避するコンテナ型処理ユニット向けの優遇融資を受けており、長期的な成長の種が播かれている。

規制環境
膜分離技術の需要は、飲料水および排水コンプライアンス規制の厳格化、特に微量汚染物質規制の強化と結びつきを強めている。米国では、飲料水中のPFASに関する米国EPAの対応、2026年5月に提案されたコンプライアンス延長規則を含み、ナノろ過および逆浸透が自治体の改修計画の中心的地位を維持している。米国EPA地域8はまた、2026年4月に、家庭用水生産に関連する排水放流を対象とする一般許可のための最終NPDESファクトシートを発行し、膜ろ過を規制対象の処理カテゴリーとして明確に位置づけている。
欧州では、水の再利用に関するガバナンスが、再生水プロジェクトの検証およびリスク管理要件の制度化を進めている。委員会委任規則(EU)2024/1261は、規則(EU)2020/741に基づくリスク管理に関連する技術要件を規定している。中国では、2026年に発効する一連の規格、2026年3月1日施行のHG/T 5111-2025、2026年5月1日施行のGB/T 46604-2025、および2026年4月28日に公開され2026年11月2日に施行されるJB/T 15460-2026を含み、中空糸モジュールおよび一体型フラット膜家庭用下水処理設備の仕様主導型調達を強化し、モジュール設計、試験、システム統合に関する遵守基準を高めている。
バリューチェーン分析
バリューチェーンは、ポリマー膜用のPESおよびPVDF、セラミック膜用のアルミナまたはジルコニアといった上流の樹脂・セラミック原料から始まる。膜シートまたは繊維の製造後、サプライチェーンはエレメントをスパイラル型、中空糸型、チューブラー型、プレートアンドフレーム型などの構成に変換し、その後スキッド搭載型システムとして組み立てられる。
システムインテグレーターおよびEPCパートナーは通常、自治体の飲用水再利用および排水処理、さらに産業用ZLD/MLDプロセスや医薬品用水システムにおいて、前処理、制御、インプレース洗浄アーキテクチャを完成させる。下流では、チャネルにおける主導権は、性能保証(透過水質、回収率、稼働率)やサービスパッケージを調達するユーティリティおよび産業所有者に集中する傾向があり、これはフィールドサービスおよびデジタル監視能力を持つサプライヤーに有利に働く。エネルギーおよび化学薬品消費、ファウリング管理、専門材料および高精度モジュール製造の供給継続性は依然として主要な摩擦要因であり、これによりベンダーは単発のエレメント販売よりも、パイロット試験、検証、ライフサイクルサービス契約に向けた提携を追求するようになっている。
競合環境
世界の供給は適度に集約されています。DuPont、3M、Toray、Veoliaは2024年に合計52%のシェアを保有し、広大な特許資産、幅広いエレメントカタログ、およびサービスネットワークを活用しています。DuPontは2025年3月に提案されていた水事業のスピンオフをキャンセルし、飲料水およびリチウム抽出膜が社内投資に値するという確信を示しました。同社はイオン交換製品と膜製品を束ねて包括的な処理パッケージを提供し続け、顧客の切り替えコストを高めています。
戦略的な動きが激化しています。Thermo Fisher Scientificはバイオ生産能力を強化しシングルユースアセンブリへのクロスセルを行うために、Solventumの精製ユニットを41億米ドルで買収しました[2]Thermo Fisher Scientific、「Thermo FisherがSolventumの精製・ろ過ユニットを買収」、thermofisher.com。Torayは中空糸への酸化グラフェンコーティングをスケールアップしてMBRにおけるファウリングを削減し、Veoliaは電気応答性膜のパイロット試験を行い、2028年までの商業化を目指しています。NX FiltrationやAquaporinなどの小規模イノベーターはIPO資金やライセンス契約を追求し、生体模倣チャネルと薄いナノ多孔質層がプレミアムニッチを獲得すると賭けています。
ホワイトスペースの機会は、ナノろ過が二価イオンを選択的に排除しながらリチウムを高フラックスで通過させるリチウムブライン精製において生まれています。複数のオーストラリアのスタートアップが、試薬集約型の沈殿ルートを回避するためにチリとアルゼンチンでこれらの膜を試験しています。AIを活用した予測メンテナンスも戦場となっており、サービス契約は現在、ベンダーがクラウド分析とエッジセンサーを設置済みフリート全体に展開するインセンティブを与えるペナルティ付きの稼働率ベンチマークを約束しています。
膜分離技術産業のリーダー
DuPont
TORAY ENGINEERING Co.,Ltd.
Veolia Water Technologies & Solutions
Nitto Denko Corporation
3M
- 注:主要企業の掲載順は順位を示すものではありません。
膜分離技術市場
- 3M
- ALFA LAVAL
- Aquaporin A/S
- Asahi Kasei Corporation
- AXEON Water
- DuPont
- Kovalus Separation Solutions
- KUBOTA Corporation
- LG Chem
- Nitto Denko Corporation
- Pall Corporation
- Pentair
- Samco Technologies, Inc.
- Sartorius AG
- Thermo Fisher Scientific
- TORAY ENGINEERING Co.,Ltd.
- Veolia Water Technologies & Solutions
- Xylem

市場機会と将来展望
最も直接的な機会は、規制対象のPFASコンプライアンスおよびより広範な飲料水品質規制の強化にあり、自治体の購買者は測定可能な運用コスト効果とともに汚染物質目標を満たすために、ナノろ過および逆浸透の改修を仕様として指定している。水の再利用および高回収率の産業排水プログラムもまた、ZLD/MLD志向のエレメントや化学的耐性の高い膜にとっての空白地帯を生み出しており、これはデュポンの2026年4月のFilmTec Fortilife XC-Max UHPおよびXC220 RO エレメントの発売のような、先進的なZLD/MLDおよび資源回収用途向けのサプライヤーの動きによって支えられている。
プロジェクトの動向は、従来型の海水RO以外の導入経路を示している。IDE Technologiesは2026年1月に、インドのトゥーティコリンにおける60 MLDのSWRO海水淡水化プラントに関して、SIPCOTと契約を締結した。2026年6月には、マニラ首都圏のPWTP-1における100 MLDセラミック限外ろ過改修プロジェクトの第一段階を、マニラードがAcuriantに発注し、これは自治体がセラミックUFを改修の耐久性向上のために採用する意欲を示している。供給側では、AdiMem Technologies(Vipul Organics傘下)が2026年4月に、グジャラート州サヤカ工場から国内開発のROおよびUF膜の商業販売を開始し、地域サプライチェーンの構築がリードタイム短縮および大量水処理・産業向け案件における価格競争力のある入札を支える可能性を示唆している。
Recent Industry Developments in 膜分離技術市場
- 2026年4月:デュポンは、ZLD/MLDおよび資源回収システムを対象としたFilmTec Fortilife XC-Max UHPおよびXC220逆浸透膜エレメントを発売した。この発売により産業用水再利用に向けた高回収率オプションが拡大し、自治体および産業顧客向けの高性能RO エレメント供給におけるデュポンの地位が強化される。この動きは、堅牢な膜性能を必要とする改修および新規建設プロジェクトの拡大を支えている。
- 2025年9月:ヴェオリアは、サウジアラビアのジュベイル工業都市にあるSATORPにおける5億米ドル規模の産業用水リサイクルプラントについて、ZeeWeed膜を組み込んだ30年間の運転・保守契約を締結した。この長期サービス契約は、膜、性能保証、プラント最適化を組み合わせたライフサイクルソリューションへの移行を強化するものである。
- 2024年5月:ヴェオリア(SIDEM経由)は、アラブ首長国連邦ドバイにおける1日818,000立方メートル規模のハッサヤン海水淡水化プラントに逆浸透技術を供給する契約を締結し、初期運転は2026年を予定している。このプロジェクトは中東におけるSWRO導入の規模を拡大し、大容量ROエレメントの供給およびサービス生態系の標準化を継続的に支えている。


膜分離技術市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、膜分離技術市場は、産業用および自治体用途における液体・気体の除去、濃縮、または精製に使用される膜ベースの分離から得られる収益を対象とし、これらのプロセス向けに販売される膜エレメントおよび関連モジュールを含む。
調査範囲の除外事項:非膜分離装置(遠心分離機や従来の熱蒸留装置など)および膜分離製品として販売されない通常のプラントサービスは計上しない。
セグメンテーション概要
- 膜技術別
- 逆浸透
- 限外ろ過
- ナノろ過
- 精密ろ過
- その他の技術(正浸透、膜バイオリアクター(MBR)など)
- 膜材料別
- 高分子
- セラミック
- 複合/ハイブリッド(グラフェン、金属有機構造体、ゼオライト)
- モジュール構成別
- スパイラル巻き
- 中空糸
- プレートアンドフレーム
- チューブラー
- 用途別
- 水・廃水処理
- 食品加工
- 化学・医薬品
- その他の用途(ガス分離、電子機器など)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、膜採用の背景にある需要と供給のコンテキストを構築することから始まる。米国EPA水規制およびガイダンスノート、USGS水・産業用水使用統計、ユーロスタット産業生産指標、および関連するろ過・膜関連製品カテゴリーの国連コムトレード貿易フローなどの公開情報源を参照した。
前提条件を現実的に保つため、膜材料およびモジュール設計に関する特許データベース、逆浸透(RO)、限外ろ過(UF)、ナノろ過(NF)、精密ろ過(MF)の性能トレンドを扱う査読済み学術誌、ならびに試験方法と膜格付けを説明する協会・標準化機関の刊行物も参照した。企業の年次報告書、投資家向け資料、信頼性の高いプレス情報は、設備増強計画、拡張計画、および価格に関するコメントを把握するために使用し、その後、企業財務情報の有料サブスクリプションおよび輸出入船積みレベルのデータベースを選択的に活用して、方向性のある数量とサプライヤーのエクスポージャーを検証した。このリストは例示であり、データ収集、相互検証、および明確化のために他の多くの公開・有料情報源も確認した。
一次インタビューおよびサーベイ
二次情報に基づく前提条件を必要に応じて修正できるよう、膜メーカー、システムインテグレーター、EPC関連の専門家、ならびに自治体水処理、産業廃水、食品加工、化学品分野のエンドユーザを組み合わせた一次ディスカッションを実施した。このようなグローバル市場においては、規制の強度、再利用ニーズ、およびプロジェクトサイクルが地域によって大きく異なるため、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカ全体でインプットのバランスを確保した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部(CXO):12% | アジア太平洋(APAC):47% |
| 中位層:41% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ(EMEA):33% |
| 中小規模プレイヤー:22% | マネージャー:60% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、マクロな水処理および産業プロセス活動、貿易・生産シグナル、および技術普及率を用いて膜分離の対応可能な需要プールを再構築するトップダウンアプローチで構築される。次に、一般的なモジュール形式(スパイラルワウンドおよびホローファイバー)のサンプル平均販売価格(ASP)×推定数量や交換サイクルに関するチャネルフィードバックなど、択的なボトムアップ近似を用いてモデルを検証し、検証結果が一致しない場合は合計値を調整する。
この市場で重要なインプットには、自治体・産業用水処理の設備投資サイクル、海水淡水化・再利用プロジェクトの勢い、より高い除去率を求める汚染物質規制の強化、用途別の膜交換頻度、ならびに時間の経過とともに平均販売価格を変化させるRO・UF・NF・MF間のミックスシフトが含まれる。国レベルのデータが不均一な場合、ギャップは産業生産量、廃水処理強度、輸入動向などの観測可能な指標に基づく地域プロキシによって対処され、その後インタビューを通じて検証される。
予測はコア需要ドライバーのトレンドベーススムージングに支えられたシナリオ分析を用いて作成され、設備増強、プロジェクトタイミング、および価格動向に関して実務者から得られたコンセンサス範囲と変数が一致した後にのみ、将来見通しを確定する。
データ検証と更新サイクル
検証は複数のパスを通じて実施され、アウトプットはプロジェクトパイプライン、貿易動向、主要用途全体で観察された採用シフトなどの独立したシグナルと比較され、承認前に外れ値が調査される。大きな乖離が生じた場合、アナリストはインプット系列を再確認し、換算・インフレ処理を再検討し、ドライバーが大幅に変化した場合は情報源に再連絡する。
レポートは年次サイクルで更新され、主要な規制措置、大規模な設備増強、または原水・エネルギーコストの急激な変化が需要前提を変化させた場合には中間更新が実施される。納品前に最終レビューが完了し、数値が最新の公開データと最近の市場での対話を反映していることが確認される。
Mordor Intelligenceの膜分離技術市場規模と他の公表推計値との比較
膜分離技術の市場価値が公表ごとに異なるのは通常のことであり、これは出版社が必ずしも同じ収益項目を計上したり、通貨・価格前提に同じタイミングを使用したりするわけではないためである。また、一方の推計が積極的な採用曲線に依拠し、もう一方が観測されたプロジェクトフローと交換需要により依拠している場合、乖離はさらに拡大する。
公表されている数値の中には、隣接するろ過処理ハードウェアを含めたり、より広範なプラントレベルの支出を含めたりするものがあり、これにより合計が急速に膨らむ。Mordor Intelligenceでは、市場合計を用途全体における膜分離技術およびその関連モジュール構成に限定し、技術ミックス(RO、UF、NF、MF)や交換サイクルロジックなどのクロスチェックを用いることで、二重計上の可能性を低減している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 27.53 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 34.65 ビリオン 米ドル(2025年) | 複数の用途にわたるより速い普及と高いブレンド価格を反映し得るより広い現在年ベースを使用しており、時間枠の違いも通貨・インフレのタイミングにより合計を変動させる可能性がある。 |
| 産業出版社B | 25.65 ビリオン 米ドル(2024年) | より早い基準年に推計を基づかせており、その時点で異なる技術・用途ミックスを適用している可能性があり、これにより暗示されるASPおよび産業・自治体プロジェクトにおける計上採用数が減少する可能性がある。 |
全体として、この表は、年度の選択と膜関連支出の計上範囲が差異の背後にある2大要因であることを示している。当社のアプローチは、合計が明確な需要指標から構築され、実際的な価格・数量ロジックで検証され、予測確定前に乖離がレビューされるため、追跡可能性が維持されている。


レポートで回答される主要な質問
膜分離技術市場の現在の規模はどのくらいですか?
市場は2026年に270億5,300万米ドルと評価されており、2031年までに338億2,000万米ドルに達すると予測されています。
現在最大のシェアを持つ膜技術はどれですか?
逆浸透は、海水淡水化および高純度水製造における確立された役割により、世界収益の47.73%をリードしています。
2031年まで最も速く成長する用途セグメントはどれですか?
化学・医薬品加工は、バイオロジクスおよび無菌製剤における純度要件の厳格化により、年平均成長率5.09%を記録すると予測されています。
北米が最も速く成長する地域市場である理由は何ですか?
新たなPFAS飲料水制限が、ナノろ過および低圧逆浸透への代替投資の加速を引き起こしています。
膜技術のより広い採用に対する最大の制約は何ですか?
特にセラミックシステムにおける高い資本支出と運営コストが、途上国地域での購入を引き続き遅らせています。
最終更新日:



