
Größe und Marktanteil des europäischen Rasenschutzmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.52 Milliarden US-Dollar |
| Marktgröße (2026) | 1.61 Milliarden US-Dollar |
| Marktgröße (2031) | 2.18 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.21 % |
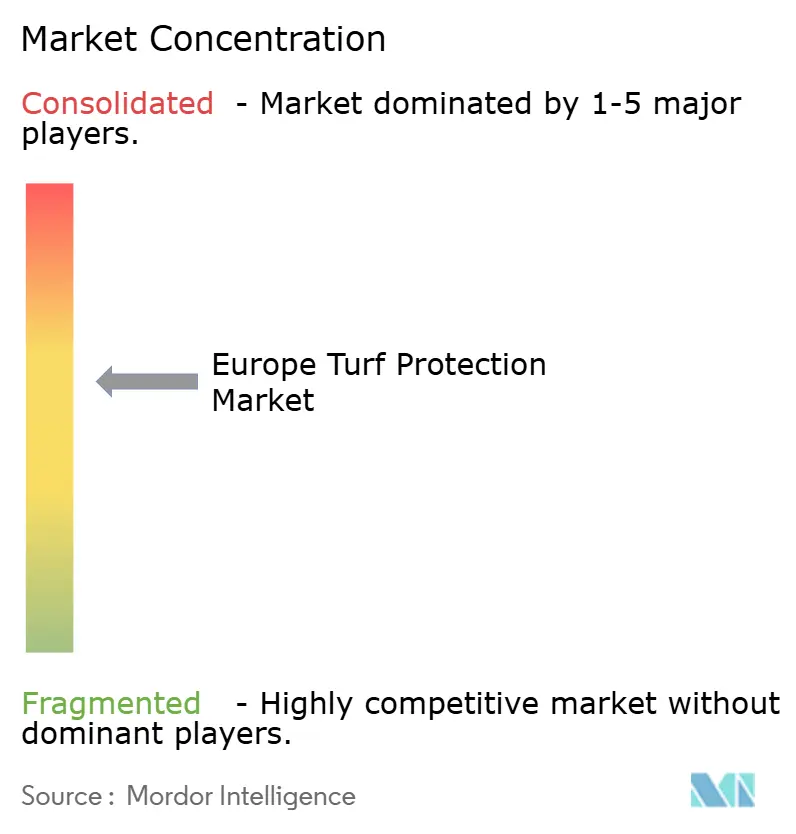
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Rasenschutzmarktes von Mordor Intelligence
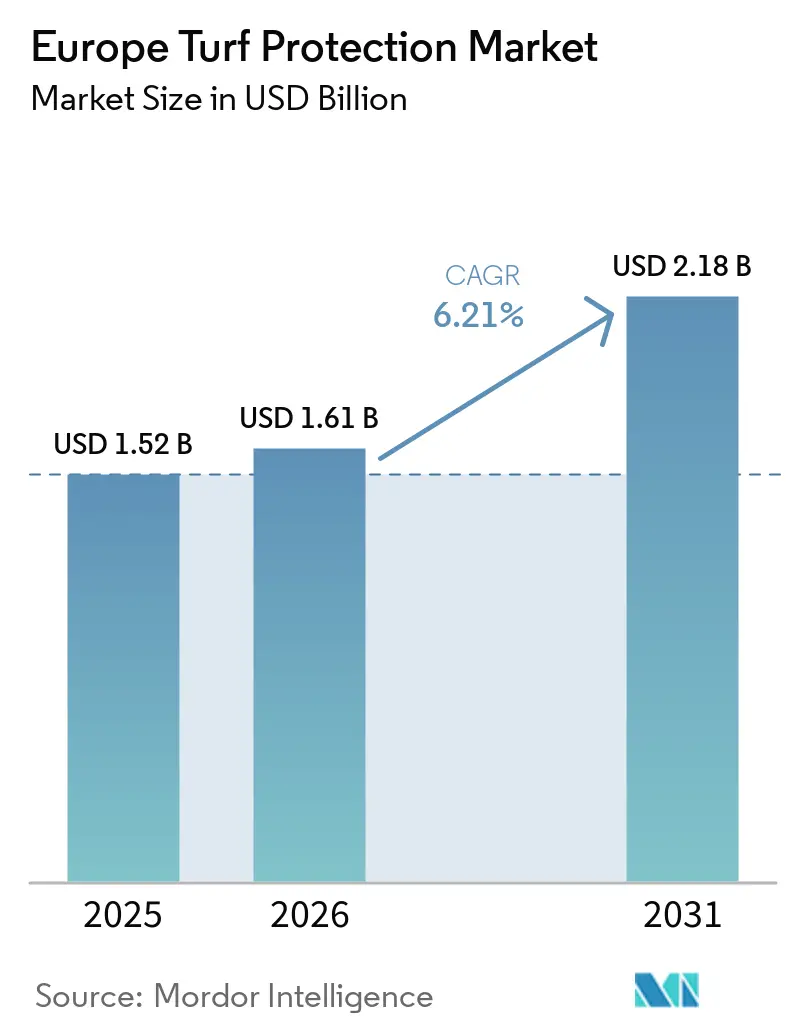
Der europäische Rasenschutzmarkt wird voraussichtlich von 1,52 Milliarden USD im Jahr 2025 und 1,61 Milliarden USD im Jahr 2026 auf 2,18 Milliarden USD bis 2031 wachsen, was einer CAGR von 6,21 % im Prognosezeitraum 2026 bis 2031 entspricht. Der Markt bedient Golfplätze, Sportplätze, gewerbliche Grünanlagen, kommunale Flächen, Rasenflächen und private Rasenflächen. Längere Nassperioden und mildere Winter verlängern den Krankheitsdruck, was das Behandlungstiming für Rasenmanager wichtiger macht. Regulatorische Einschränkungen bei konventionellen Wirkstoffen treiben die Nachfrage nach biologischen Produkten und integrierten Pflanzenschutzprogrammen (IPM) an. Wachsende Investitionen in hochwertigen Sportrasen erhöhen ebenfalls den Bedarf an vorbeugender Krankheitsbekämpfung und gleichbleibender Rasenqualität. Darüber hinaus legen professionelle Rasenmanager größeren Wert auf Monitoring, präzise Ausbringung und präventive Behandlungsstrategien, um die Oberflächenqualität bei gleichzeitigem Management von Kosten- und Regulierungsdruck aufrechtzuerhalten. Diese Trends veranlassen Anbieter, sich durch integrierte Lösungen zu differenzieren, die Produkte mit Diagnostik, technischem Support und Anwendungsberatung kombinieren. Anbieter, die biologische Lösungen zusammen mit technischem Fachwissen und maßgeschneiderter Anwendungsunterstützung liefern, sind gut positioniert, um von diesem Wandel zu profitieren. Darüber hinaus treiben Stadionrenovierungen und zunehmend strengere Spielflächenstandards eine größere Nachfrage nach umfassenden Rasenschutzprogrammen an.
Wichtigste Erkenntnisse des Berichts
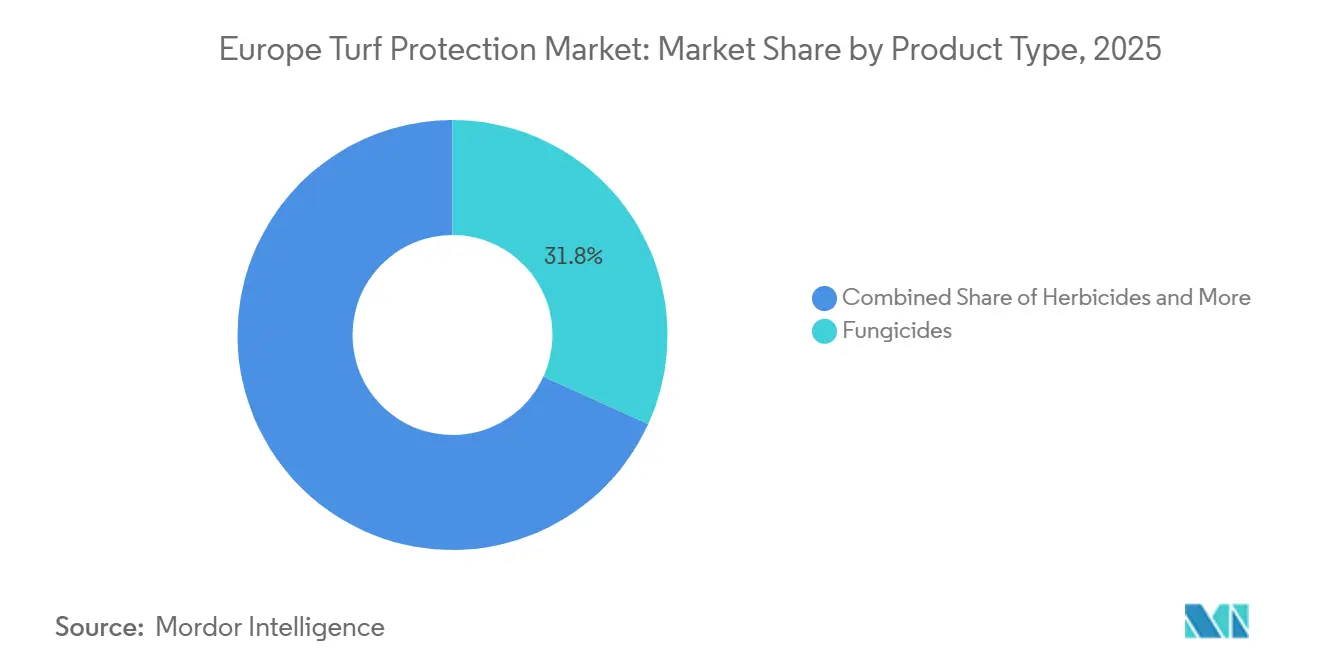
- Nach Produkttyp waren Fungizide das größte Segment und hielten 2025 einen Anteil von 31,8 % am europäischen Rasenschutzmarkt, während Biostimulanzien und Bio-Düngemittel das am schnellsten wachsende Segment sind und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 9,4 % expandieren werden.
- Nach Anwendung war Landschaftspflege das größte Segment und hielt 2025 einen Anteil von 34,5 % am europäischen Rasenschutzmarkt, während Sportfelder das am schnellsten wachsende Segment sind und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,8 % expandieren werden.
- Nach Endnutzer waren gewerbliche Landschaftspflegeunternehmen das größte Segment und hielten 2025 einen Marktanteil von 31,0 %, während Privatkunden das am schnellsten wachsende Segment sind und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,5 % expandieren werden.
- Nach Wirkmechanismus waren chemische Produkte das größte Segment und hielten 2025 einen Marktanteil von 54,0 %, während biologische Produkte das am schnellsten wachsende Segment sind und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 9,8 % expandieren werden.
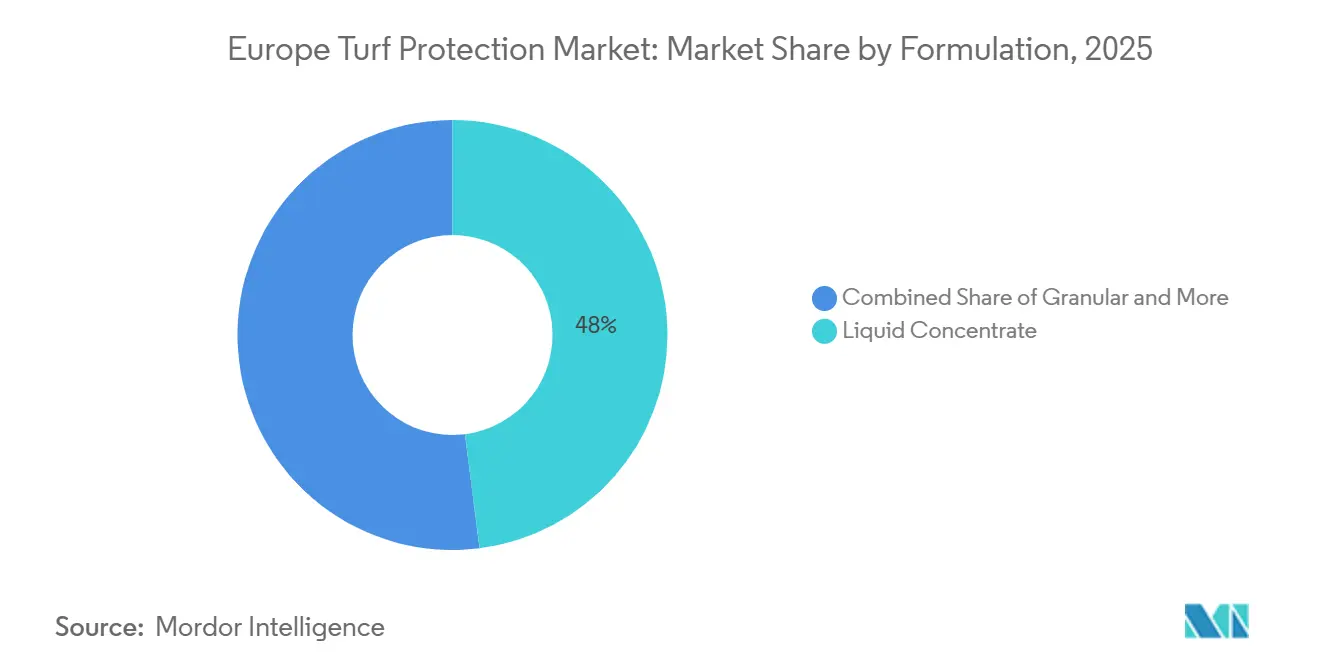
- Nach Formulierung waren Flüssigkonzentrate das größte Segment mit einem Marktanteil von 48,0 % im Jahr 2025 und sind gleichzeitig das am schnellsten wachsende Segment, das voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,3 % expandieren wird.
- Nach Geografie war Deutschland das größte Segment und hielt 2025 einen Marktanteil von 28,4 %, während das Vereinigte Königreich das am schnellsten wachsende Segment ist und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,7 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im europäischen Rasenschutzmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der professionellen Sport- und Golfinfrastruktur | +1.2% | Vereinigtes Königreich, Deutschland, Spanien, Portugal, Irland | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Krankheits- und Schädlingsdruck unter klimatischer Volatilität | +1% | Vereinigtes Königreich, Deutschland, Nord- und Mitteleuropa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach hochwertigen gewerblichen und privaten Grünanlagen | +0.9% | Vereinigtes Königreich, Deutschland, Frankreich und Westeuropa | Langfristig (≥ 4 Jahre) |
| Einführung von integriertem Rasenmanagement und biologischen Lösungen | +1.3% | Frankreich, Vereinigtes Königreich, Deutschland, Nordeuropa, Italien und Spanien | Mittelfristig (2–4 Jahre) |
| Präzisionsbewässerung und sensorbasiertes Rasenmonitoring | +0.6% | Vereinigtes Königreich, Deutschland, Spanien und Westeuropa | Langfristig (≥ 4 Jahre) |
| Ausgaben für die Einhaltung von EU-Vorschriften beschleunigen die Innovation rückstandsarmer Produkte | +0.8% | Europäische Union, insbesondere Deutschland, Frankreich, Niederlande und Schweden | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der professionellen Sport- und Golfinfrastruktur
Investitionen in professionelle Sportanlagen, Golfplätze, Trainingsgelände und Mehrzweckhallen in ganz Europa stützen die Nachfrage nach Rasenschutzprodukten. Neue und renovierte Spielflächen erfordern während der Anlage und während ihrer gesamten Betriebsdauer intensive Pflege, um Krankheiten, Unkräuter, Schädlinge und Rasenstress zu bewältigen. Die zunehmende Betonung hochwertiger, langlebiger Spielflächen ermutigt Betreiber auch dazu, strukturierte Rasenschutz- und Pflegeprogramme einzuführen. Da professionell verwaltete Einrichtungen der Oberflächenkonsistenz, Bespielbarkeit und schnellen Erholung größere Bedeutung beimessen, wird die Nachfrage nach zuverlässigen Schutzprodukten und begleitendem technischen Support voraussichtlich steigen. Anbieter, die integrierte Rasenmanagementprogramme neben Produktlösungen anbieten können, sind daher gut positioniert, um von den anhaltenden Investitionen in die europäische Sport- und Golfinfrastruktur zu profitieren.
Zunehmender Krankheits- und Schädlingsdruck unter klimatischer Volatilität
Der Krankheitsdruck nimmt auf gepflegten Rasenflächen im europäischen Rasenschutzmarkt zu. Im Jahr 2024 dokumentierte die British and International Golf Greenkeepers Association (BIGGA) Dollarflecken auf Golfplätzen in Nordfrankreich und Deutschland, während Grauer Blattfleck an Standorten bestätigt wurde, an denen er zuvor keine Schäden verursacht hatte [1]Quelle: Nachrichten, Die Rasenkrankheit, die vom Klimawandel profitiert,
bigga.org.uk. Eine Studie aus dem Jahr 2025 im International Turfgrass Society Research Journal identifizierte Clarireedia-Arten in Proben von Plätzen in Deutschland und lieferte damit Belege für die weitere Verbreitung der Krankheit in Europa. Plätze in Nordeuropa müssen auch Microdochium-Flecken während kalter, nasser Perioden bewältigen, die die effektive Krankheitssaison verlängern. Diese Überschneidung begünstigt Anbieter mit breiten Krankheitsbekämpfungsportfolios und unterstützt die Rotation von Produktklassen zur Resistenzbewältigung. Infolgedessen zeigt der europäische Rasenschutzmarkt eine stärkere Nachfrage nach zeitnaher Diagnose, präventiven Programmen und Behandlungsberatung.
Nachfrage nach hochwertigen gewerblichen und privaten Grünanlagen
Gewerbliche Landschaftspflegeunternehmen betreuen Unternehmensgeländen, Einzelhandelszentren, öffentliche Parks und Privatanwesen im Rahmen wiederkehrender Wartungsverträge. Dieses Kaufmuster schafft eine regelmäßige Nachfrage nach Rasenschutzprodukten in Städten und Geschäftsvierteln. Die private Nachfrage steigt ebenfalls, da professionelle Gartenpflegeunternehmen private Rasenflächen im Vereinigten Königreich und in Deutschland nach höheren Standards pflegen. Rasensanierungen, die zwischen 2021 und 2024 abgeschlossen wurden, erfordern nach der Anlage laufende Pflege, was Wiederholungskäufe professioneller Betriebsmittel unterstützt. Das GolfBiodivers-Projekt in Deutschland ist ein Programm im Umfang von 2,5 Millionen EUR (2,73 Millionen USD), das von der Bundesanstalt für Naturschutz unterstützt wird und bis 2029 läuft[2]Quelle: Golf Management Verband Deutschland, Weitere Golfclubs haben sich dem GolfBiodivers-Projekt angeschlossen,
gmvd.de. Es unterstützt den Einsatz wirkungsärmerer Betriebsmittel auf Golfplätzen und spiegelt die breitere Verbindung zwischen Landschaftsqualität und ökologischem Management wider. Sensorbasierte Bewässerung verbessert das Ausbringungstiming durch die Kombination von Wetter-, Feuchtigkeits- und Feldzustandsdaten.
Einführung von integriertem Rasenmanagement und biologischen Lösungen
Der europäische Rasenschutzmarkt verlagert sich hin zu integrierten Pflanzenschutzprogrammen (IPM), die konventionelle Produkte, biologische Produkte, kulturelle Maßnahmen und selektivere Ausbringungspraktiken kombinieren. Forschungsinitiativen in ganz Europa unterstützen die Entwicklung nachhaltiger Pflegealternativen für Sportrasen. Im April 2026 kündigten Vivagro S.A.S. und Envu GmbH eine europäische Partnerschaft zur Entwicklung eines biorational wirkenden Fungizids an, das auf Dollarflecken und Schneeschimmel in Golf- und Sportrasen abzielt. Bis zum Datum der Ankündigung waren bereits mehr als 30 europäische Feldversuche abgeschlossen worden. Diese Entwicklungen spiegeln eine breitere Verlagerung hin zur Integration biologischer Produkte in das routinemäßige Programmdesign wider, anstatt sie als gelegentliche Substitute zu verwenden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rücknahme von Wirkstoffen und Einschränkungen beim Pestizideinsatz | -0.9% | EU-weit; konzentrierte Auswirkungen in Deutschland, Frankreich, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Hohe Zulassungs- und F&E-Kosten für Spezialrasenschutzprodukte | -0.5% | EU-weit; alle wichtigen Märkte | Mittelfristig (2–4 Jahre) |
| Kurze Wirksamkeitsfenster biologischer Produkte bei kalten, nassen Bedingungen | -0.4% | Nord- und Mitteleuropa; Vereinigtes Königreich, Deutschland, Skandinavien, Russland | Mittelfristig (2–4 Jahre) |
| Fragmentierte nationale Zulassungs- und kommunale Beschaffungsanforderungen | -0.3% | EU-Kernmärkte; Deutschland, Frankreich, Niederlande | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rücknahme von Wirkstoffen und Einschränkungen beim Pestizideinsatz
Rücknahmen gemäß Verordnung (EG) Nr. 1107/2009 reduzieren die Anzahl der für Rasenmanager verfügbaren Wirkstoffe. Spezielle Rasenzulassungen sind schwer zu unterstützen, da ihre Handelsvolumina kleiner sind als die der wichtigsten Ackerkulturen. Ein auf EU-Ebene zugelassenes Produkt muss auch länderspezifische Zulassungsbedingungen in den einzelnen Mitgliedstaaten erfüllen. Lokale Vorschriften können sich in Bezug auf Zulassungszeitpunkt, Datenanforderungen, zulässige Verwendungen und öffentliche Beschaffungsstandards unterscheiden. Kommunale Käufer können pestizidfreie oder wirkungsarme Programme verlangen, auch wenn ein Produkt eine gültige nationale Zulassung besitzt. Dieses fragmentierte Zugangsmuster erhöht die Markteinführungskosten und kann die Verfügbarkeit neuer Produkte im europäischen Rasenschutzmarkt verzögern.
Hohe Zulassungs- und F&E-Kosten für Spezialrasenschutzprodukte
Spezielle Rasenschutzprodukte unterliegen erheblichen regulatorischen und entwicklungsbezogenen Anforderungen, bevor sie in Europa vermarktet werden können. Im Rahmen des EU-Pflanzenschutzrahmens müssen Wirkstoffe und Fertigprodukte Bewertungen zu Wirksamkeit, Gesundheit von Mensch und Tier, Umweltauswirkungen, Ökotoxikologie, Rückständen und anderen Sicherheitsparametern durchlaufen, während einzelne Produkte in den jeweiligen Mitgliedstaaten zugelassen werden müssen. Die Europäische Kommission gibt an, dass die Zulassung eines Pflanzenschutzmittels je nach Komplexität und Vollständigkeit des Antrags bis zu 1,5 Jahre von der Antragstellung bis zur Entscheidung dauern kann, während Wirkstoffgenehmigungen eine separate wissenschaftliche Bewertung und Begutachtung erfordern[3]Quelle: Europäische Kommission, Verfahren zur Beantragung der Zulassung eines Pflanzenschutzmittels,
food.ec.europa.eu. Diese Anforderungen erhöhen die Entwicklungs- und Zulassungskosten, die aus dem relativ spezialisierten Rasenmarkt schwer zu refinanzieren sind. Die Belastung ist besonders relevant für biologische und biorational wirkende Produkte, die auch unter variierenden europäischen Rasenbedingungen eine konsistente Wirksamkeit und Sicherheit nachweisen müssen. Infolgedessen können hohe regulatorische Anforderungen und Entwicklungskosten die Einführung neuer Spezialrasenschutzprodukte verlangsamen und Anbieter mit etablierten Regulierungskompetenzen, technischen Datenressourcen und breiteren Produktportfolios begünstigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Dominanz der Fungizide wird durch biologischen Schwung neu gestaltet
Fungizide machten 2025 31,8 % des europäischen Rasenschutzmarktes aus und spiegeln ihre zentrale Rolle bei der Krankheitsbekämpfung auf Golf-, Sport- und Landschaftsflächen wider. Krankheitsmanagementprogramme verlassen sich auf Fungizide, um Oberflächenqualität, Spielersicherheit und optischen Zustand zu erhalten. Herbizide bleiben für die gewerbliche Landschaftspflege und Rasenflächen wichtig, da Unkräuter das Erscheinungsbild und die Grassortenreinheit beeinträchtigen. Insektizide werden dort eingesetzt, wo Rasenschädlinge Wurzelsysteme oder Spielflächen beschädigen. Pflanzenwachstumsregulatoren unterstützen das Mähmanagement, die Bestandsdichte und gleichbleibende Spielbedingungen auf Golfplätzen.
Biostimulanzien und Bio-Düngemittel werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 9,4 % wachsen. Diese Produkte unterstützen den Bodenzustand und die Pflanzenreaktion unter Verdichtung, Trockenheit und starkem Verkehr und können Fungizidprogramme ergänzen, indem sie dem Rasen helfen, Stress zu tolerieren. Regulatorischer Druck ermutigt Manager auch dazu, wirkungsärmere Produkte in Behandlungspläne aufzunehmen. Der europäische Rasenschutzmarkt verlagert sich nicht in einer einfachen Abfolge von einer Produktkategorie zur anderen. Stattdessen bauen Rasenmanager mehrschichtige Programme auf, die die Krankheitsbekämpfung aufrechterhalten und gleichzeitig Bodengesundheits- und Stressmanagementbetriebsmittel integrieren. Anbieter, die Fungizide, biologische Produkte und Pflanzenwachstumsregulatoren anbieten, sind besser positioniert, um diese integrierten Kaufanforderungen zu erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Sportfelder übertreffen Landschaftspflege in der Wachstumsintensität
Landschaftspflege machte 2025 34,5 % des Marktanteils im europäischen Rasenschutzmarkt aus. Diese Kategorie umfasst die Pflege gewerblicher, privater und kommunaler Grünflächen. Langfristige Verträge machen die Nachfrage im Vergleich zu Standorten mit unregelmäßigen Renovierungsbudgets vorhersehbarer. Golfplätze stellen eine hochwertige Anwendung dar, da Grüns, Abschläge, Fairways und Roughs jeweils unterschiedliche Schutzprogramme erfordern. Rasenflächen spielen eine kleinere Rolle, beliefern aber Sportstätten, Golfplätze und Landschaftspflegeprojekte. Ihr Bedarf an gesundem Anwuchsrasen macht sie zu frühen Anwendern wirksamer Schutzprodukte. Diese Anwendungen unterstützen eine wiederkehrende Nachfrage im europäischen Rasenschutzmarkt.
Das Segment Sportfelder wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,8 % expandieren. Stadionaufrüstungen, neue Trainingsanlagen und zunehmend strengere Oberflächenqualitätsstandards unterstützen dieses Wachstum. Höhere Leistungsanforderungen an professionelle Sportplätze machen Oberflächenschäden durch Krankheiten und Unkräuter weniger akzeptabel und erhöhen den Bedarf an zuverlässiger Krankheitsbekämpfung und schneller Rasenerholung. Betreiber dieser Einrichtungen neigen daher dazu, konsistente Produktleistung und Ausbringungsergebnisse zu priorisieren, was die Preissensitivität für Produkte in professionell verwalteten Platzprogrammen reduzieren kann. Anbieter profitieren auch, wenn Veranstaltungsortmanager neben Produkten Anwendungsberatung suchen, was die Rolle des technischen Supports bei der Beschaffung für Sportfelder stärkt.
Nach Endnutzer: Auftragnehmer und Sportanlagenbetreiber treiben das Volumen, Privatkunden treiben das Wachstum
Gewerbliche Landschaftspflegeunternehmen machten 2025 31,0 % des Marktanteils im europäischen Rasenschutzmarkt aus. In Westeuropa hat die professionelle Grünflächenpflege durch Outsourcing zunehmend von kommunalen Teams auf Spezialunternehmen verlagert. Auftragnehmer benötigen Produkte, die konsistent über verschiedene Kundenstandorte hinweg ausgebracht werden können. Sportanlagenbetreiber sind eine Gruppe mit höheren Ausgaben, da Rasenausfälle während des Wettkampfs zu hohen Kosten führen können. Kommunen und Schulen kaufen erhebliche Mengen, unterliegen jedoch strengeren Vorschriften für akzeptable Produkte. Lokale Beschaffungskriterien lenken diese Nutzer in Richtung Biokontrolle und rückstandsarme Optionen. Privatnutzer stellen eine kleinere Basis dar, werden aber zunehmend von professionellen Gartenpflegeunternehmen bedient.
Privatkunden werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,5 % wachsen. Die Nachfrage nach hochwertigen Rasenflächen unterstützt professionelle Pflege auf Privatgrundstücken. Hausbesitzer und Gutsverwalter, die Rasen renoviert haben, pflegen ihre Rasenflächen nach der Anlage weiter und schaffen so eine wiederkehrende jährliche Nachfrage nach ausgewählten Rasenmanagementbetriebsmitteln. Hersteller reagieren mit Formulierungen, die über Verbraucher- und Auftragnehmerkanäle einfacher zu verwenden sind. Der europäische Rasenschutzmarkt kann daher Nutzer über traditionelle Golf- und kommunale Kanäle hinaus erreichen. Der für Privatkunden verfügbare Produktbereich bleibt jedoch durch lokale Pestizidvorschriften geprägt.
Nach Wirkmechanismus: Biologische Produkte gewinnen an Bedeutung, Chemikalien verankert durch Leistung
Chemische Produkte machten 2025 54,0 % des Marktanteils im europäischen Rasenschutzmarkt aus. Sie bleiben aufgrund ihrer konsistenten Leistung bei nassen maritimen Wintern und trockenen südeuropäischen Sommern wichtig. Integrierte Lösungen nehmen eine Mittelposition ein, indem sie chemische Produkte mit kulturellen Maßnahmen oder biologischen Betriebsmitteln kombinieren, was die praktischen Grenzen rein biologischer Programme an Hochleistungsstandorten widerspiegelt. Chemische Produkte profitieren auch von etabliertem Zulassungs- und Anwendungswissen, während ihre Nachfolger einem anspruchsvolleren Genehmigungsverfahren gegenüberstehen. Infolgedessen bleiben chemische Produkte die wichtigste Krankheitsbekämpfungsoption für viele professionelle Rasenmanager.
Biologische Produkte werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 9,8 % expandieren, unterstützt durch Regulierung, Nachhaltigkeitsverpflichtungen und Verbesserungen der Produktleistung. Biologische Produkte werden zunehmend für Erreger- und Wetterbedingungen ausgewählt, bei denen ihr Einsatz wirksam ist, und werden auch zwischen konventionellen Ausbringungen als Teil von integrierten Pflanzenschutzplänen (IPM) eingesetzt. Die Leistung bei Kältebedingungen bleibt ein wichtiger Entwicklungsbereich für Anbieter. Der europäische Rasenschutzmarkt wird biologische Produkte weiterhin neben, und nicht als vollständigen Ersatz für, chemische Programme einsetzen.
Nach Formulierung: Flüssigkonzentrate führen sowohl nach Volumen als auch nach Wachstum
Flüssigkonzentrate machten 2025 48,0 % des Marktanteils im europäischen Rasenschutzmarkt aus. Professionelle Nutzer bevorzugen sie aufgrund ihrer Kompatibilität mit Sprühgeräten und der präzisen Dosierung in Tankmischungen. Flüssigformulierungen sind besonders nützlich für Blattanwendungen, bei denen eine gleichmäßige Abdeckung erforderlich ist. Granulatprodukte bleiben relevant für bodenaufgebrachte Wachstumsregulatoren, Vorauflaufherbizide und langsam freisetzende biologische Produkte. Benetzbare Pulver werden weiterhin in älteren Sprühprogrammen und Situationen mit begrenzten Wasserträgern eingesetzt, obwohl ihre Rolle zurückgegangen ist, da Flüssigformulierungen in Stabilität und Haltbarkeit verbessert wurden. Der europäische Rasenschutzmarkt bevorzugt weiterhin Formate, die in bestehende Ausbringungsroutinen passen.
Flüssigkonzentrate werden voraussichtlich auch zwischen 2026 und 2031 mit einer CAGR von 6,3 % wachsen. Jüngste Produktentwicklungen haben emulgierbare Konzentrat- und Suspensionskonzentratformate begünstigt. Produkte wie Maxtima zeigen, wie neue Wirkstoffe in etablierte professionelle Sprühprogramme integriert werden können. Tankmischungen ermöglichen es Managern auch, Wirkmechanismen innerhalb eines einzigen Ausbringungsdurchgangs zu rotieren. Neue mikroverkapselte Formate zielen darauf ab, die Restaktivität zu verlängern und Wiederbetretungsintervalle zu reduzieren, was gezieltere Anwendungen unter strengeren Compliance-Anforderungen unterstützt. Das Formulierungsdesign ist daher eng mit den betrieblichen Anforderungen der Rasenmanager verknüpft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Deutschland machte 2025 28,4 % des europäischen Rasenschutzmarktes aus und ist damit der größte Markt in der Region. Seine umfangreiche Basis an gepflegten Golfplätzen, Sportanlagen, gewerblichen Grünanlagen und kommunalen Grünflächen unterstützt eine konsistente Nachfrage nach professionellen Rasenmanagementprodukten. Integrierte Pflanzenschutzpraktiken (IPM) werden zunehmend auf deutschen Golfplätzen eingeführt, was den Einsatz integrierter Lösungen neben konventionellen Pflanzenschutzmitteln fördert. Die gut etablierte Rasenpflegeinfrastruktur des Landes und der Schwerpunkt auf nachhaltigem Management unterstützen weiterhin die Nachfrage nach fortschrittlichen Rasen- und Zierpflanzenpestiziden.
Das Vereinigte Königreich wird voraussichtlich das schnellste Wachstum mit einer CAGR von 6,7 % im Zeitraum 2026–2031 verzeichnen. Das maritime Klima des Landes erzeugt anhaltenden Krankheitsdruck, der eine regelmäßige Rasenschutzmaßnahme auf Sportfeldern, Golfplätzen und Erholungsgrünflächen erfordert. Anhaltende Investitionen in die Aufrechterhaltung hochwertiger Spielflächen, insbesondere bei professionellen Fußballanlagen, treiben die Nachfrage nach Rasen- und Zierpflanzenpestiziden weiter an. Diese Faktoren werden voraussichtlich ein anhaltendes Marktwachstum über den Prognosezeitraum hinweg unterstützen.
Frankreich verzeichnet eine zunehmende Einführung biologischer und rückstandsarmer Rasenschutzprodukte, unterstützt durch den Schwerpunkt des Landes auf nachhaltigem Landschaftsmanagement. Die Nachfrage in Spanien wird durch sein umfangreiches Netzwerk von Golfresorts und Sportanlagen angetrieben, die eine ganzjährige Rasenpflege unter warmen klimatischen Bedingungen erfordern. In Italien unterstützen professionelle Fußballclubs, Golfplätze und Sportakademien weiterhin die Nachfrage nach Rasen- und Zierpflanzenpestiziden. Polen erlebt eine schrittweise Marktexpansion, da Investitionen in kommunale Grünflächen und Sportinfrastruktur zunehmen. Die Niederlande profitieren von einem gut entwickelten professionellen Rasenmanagementsektor mit früher Einführung integrierter Pflanzenschutzpraktiken, während Russland trotz Herausforderungen bei der Produktverfügbarkeit weiterhin Nachfrage aus kommunaler Landschaftspflege und Sportanlagen generiert.
Wettbewerbslandschaft
Der europäische Rasenschutzmarkt ist 2025 mäßig konzentriert, wobei die fünf größten Unternehmen einen wesentlichen Marktanteil halten und führende Anbieter durch breite Produktportfolios, biologische Innovation und technische Supportleistungen konkurrieren. Syngenta AG konkurriert durch sein professionelles Rasenschutzportfolio und digitale agronomische Fähigkeiten, während BASF SE dedizierte Rasenmanagementlösungen für Krankheits-, Insekten- und Unkrautbekämpfung auf europäischen Märkten anbietet. Envu GmbH hält eine starke Position im professionellen Rasenschutz durch Fungizide, Insektizide, Herbizide und spezialisierte Lösungen für Golfplätze und Sportrasen. UPL Limited und Nufarm Limited sind ebenfalls in den Rasen- und Zierpflanzenschutzportfolios vertreten, während Corteva, Inc. mit seinen professionellen Rasen- und Zierpflanzenlösungen weiteren Wettbewerb hinzufügt. Regionale Spezialisten und Anbieter biologischer Lösungen intensivieren den Wettbewerb weiter, indem sie spezifische Anforderungen an Rasenkrankheits- und Schädlingsbekämpfung adressieren.
Der Wettbewerb weitet sich auch über den konventionellen chemischen Schutz hinaus auf biologische und biorational wirkende Lösungen aus. Envu GmbH und Vivagro gingen im April 2026 eine exklusive Partnerschaft ein, um ein biorational wirkendes Fungizid für europäische Golf- und Sportrasen zu entwickeln, das auf Dollarflecken und Schneeschimmel abzielt. Envu GmbH schloss anschließend im Juli 2026 eine Partnerschaft mit Greencell, um ein mikrobielles Biostimulans für Golf- und Sportrasen sowie Zierpflanzen einzuführen, was eine stärkere Betonung biologischer Ansätze zur Rasenresilienz unterstützt. ICL Group Ltd. konkurriert durch Pflanzenschutzprodukte neben Biostimulanzien, Benetzungsmitteln, Düngemitteln und Rasenmanagementlösungen, während Koppert Biological Systems B.V. biologische Schädlings- und Krankheitsbekämpfungslösungen speziell für Rasen und Gras bereitstellt. Diese Entwicklungen zeigen, dass sich der Wettbewerb zunehmend auf biologische, biorational wirkende und integrierte Rasenmanagementlösungen ausweitet.
Kleinere und spezialisierte Teilnehmer konkurrieren, indem sie Golfplätze, Sportanlagen, Rasenflächen und professionelle Landschaftspflegekunden ansprechen, die maßgeschneiderte Produkte und technischen Support benötigen. The Andersons, Inc. unterhält ein professionelles Rasen- und Zierpflanzengeschäft, das Düngemittel, Bodenverbesserungsmittel und Kontrollprodukte für Golf, Sportrasen, Rasen, Landschaftspflege und Gartenbauanwendungen liefert. AMVAC Chemical Corporation und Sumitomo Chemical Co., Ltd. bieten zusätzlichen Wettbewerb durch spezialisierte Pflanzen- und Pflanzenschutzfähigkeiten. Größere Anbieter behalten Vorteile durch regulatorisches Fachwissen, etablierte Vertriebsnetze, Produktentwicklungsfähigkeiten und technischen Support. Der europäische Rasenschutzmarkt wird daher voraussichtlich Unternehmen begünstigen, die breite Schutzportfolios, biologische und biorational wirkende Innovation, technischen Support und integrierte Rasenmanagementfähigkeiten kombinieren.
Marktführer der europäischen Rasenschutzbranche
Syngenta AG (Syngenta Group Co., Ltd.)
BASF SE
UPL Limited
Nufarm Limited
Envu GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Vivagro S.A.S. und Envu GmbH kündigten eine exklusive Partnerschaft zur Entwicklung und Vermarktung eines biorational wirkenden Fungizids für Golf- und Sportrasen-Märkte in ganz Europa an, das auf Dollarflecken und Schneeschimmel abzielt. Mehr als 30 europäische Feldversuche waren bereits abgeschlossen und lieferten Wirksamkeitsergebnisse, die mit konventionellen und natürlichen Benchmarks wettbewerbsfähig sind. Die Partnerschaft beschleunigt die Verfügbarkeit biologischer Alternativen für Kältebedingungen und stärkt die Positionen beider Unternehmen in Premium-Sportrasen-Kanälen.
- März 2026: ICL Group und Syngenta erneuerten ihre strategische Partnerschaft in mehreren europäischen Rasenmärkten, darunter Vereinigtes Königreich, Irland, Italien, Deutschland, Österreich und Spanien. Die Vereinbarung kombiniert Syngentas Rasenforschung und technisches Fachwissen mit ICLs Vertrieb und lokalen Rasenmanagementfähigkeiten und stärkt das gemeinsame Angebot integrierter Rasenmanagementlösungen in ganz Europa.
- Januar 2025: Das Forschungskonsortium SPOR&D (Sol Pelouse Research & Development Organization) setzte die Entwicklung nachhaltiger Pflegeoptionen für französischen Sportrasen fort. Die Initiative umfasst den Französischen Golfverband, Sportverbände und Universitäten und unterstützt die Validierung wirkungsärmerer Rasenmanagementansätze.


Berichtsumfang des europäischen Rasenschutzmarktes
Der Rasenschutzmarkt umfasst den Verkauf chemischer, biologischer und mechanischer Betriebsmittel, die lebenden Rasen, Rasenflächen, Sportfelder, Golfplätze und Rasenflächen vor Schädlingen, Krankheiten, Trockenheit, Verschleiß und Nährstoffstress schützen und gleichzeitig Vitalität und Bespielbarkeit verbessern.
Der Bericht zum europäischen Rasenschutzmarkt ist segmentiert nach Produkttyp (Fungizide, Herbizide, Insektizide, Pflanzenwachstumsregulatoren sowie Biostimulanzien und Bio-Düngemittel), nach Anwendung (Landschaftspflege, Golfplätze, Sportfelder und Rasenflächen), nach Endnutzer (Privatkunden, gewerbliche Landschaftspflegeunternehmen, Sportanlagenbetreiber sowie Kommunen und Schulen), nach Wirkmechanismus (Chemisch, Biologisch und Integrierte Lösung), nach Formulierung (Granulat, Flüssigkonzentrate und Benetzbare Pulver) sowie nach Geografie (Deutschland, Vereinigtes Königreich, Frankreich, Spanien, Italien, Polen, Russland, Niederlande und übriges Europa). Der Bericht bietet Prognosen in Wertangaben (USD).
| Fungizide |
| Herbizide |
| Insektizide |
| Pflanzenwachstumsregulatoren |
| Biostimulanzien und Bio-Düngemittel |
| Landschaftspflege |
| Golfplätze |
| Sportfelder |
| Rasenflächen |
| Privatkunden |
| Gewerbliche Landschaftspflegeunternehmen |
| Sportanlagenbetreiber |
| Kommunen und Schulen |
| Chemisch |
| Biologisch |
| Integrierte Lösungen |
| Granulat |
| Flüssigkonzentrate |
| Benetzbare Pulver |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Russland | |
| Übriges Europa |
| Nach Produkttyp | Fungizide | |
| Herbizide | ||
| Insektizide | ||
| Pflanzenwachstumsregulatoren | ||
| Biostimulanzien und Bio-Düngemittel | ||
| Nach Anwendung | Landschaftspflege | |
| Golfplätze | ||
| Sportfelder | ||
| Rasenflächen | ||
| Nach Endnutzer | Privatkunden | |
| Gewerbliche Landschaftspflegeunternehmen | ||
| Sportanlagenbetreiber | ||
| Kommunen und Schulen | ||
| Nach Wirkmechanismus | Chemisch | |
| Biologisch | ||
| Integrierte Lösungen | ||
| Nach Formulierung | Granulat | |
| Flüssigkonzentrate | ||
| Benetzbare Pulver | ||
| Nach Geografie | Europa | Deutschland |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße des europäischen Rasenschutzes?
Der Sektor wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,21 % wachsen, unterstützt durch weitreichenden Krankheitsdruck, biologische Einführung und Investitionen in Sport- und Golfanlagen.
Welcher Produkttyp ist der größte im europäischen Rasenschutz?
Fungizide waren 2025 die größte Produktkategorie mit einem Anteil von 31,8 % im europäischen Rasenschutzmarkt.
Warum sind biologische Produkte für Rasenmanager wichtig?
Regulatorische Veränderungen und die Einführung von IPM erhöhen den Einsatz biologischer Produkte, obwohl kalte und nasse Bedingungen rein biologische Programme einschränken können.
Welches Land führt den europäischen Rasenschutz an?
Deutschland führt den europäischen Rasenschutzmarkt mit einem Anteil von 28,4 % im Jahr 2025 an.
Seite zuletzt aktualisiert am:



