
Marktgröße und Marktanteil der maritimen Satellitenkommunikation
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.16 Milliarden US-Dollar |
| Marktgröße (2031) | 15.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.58 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
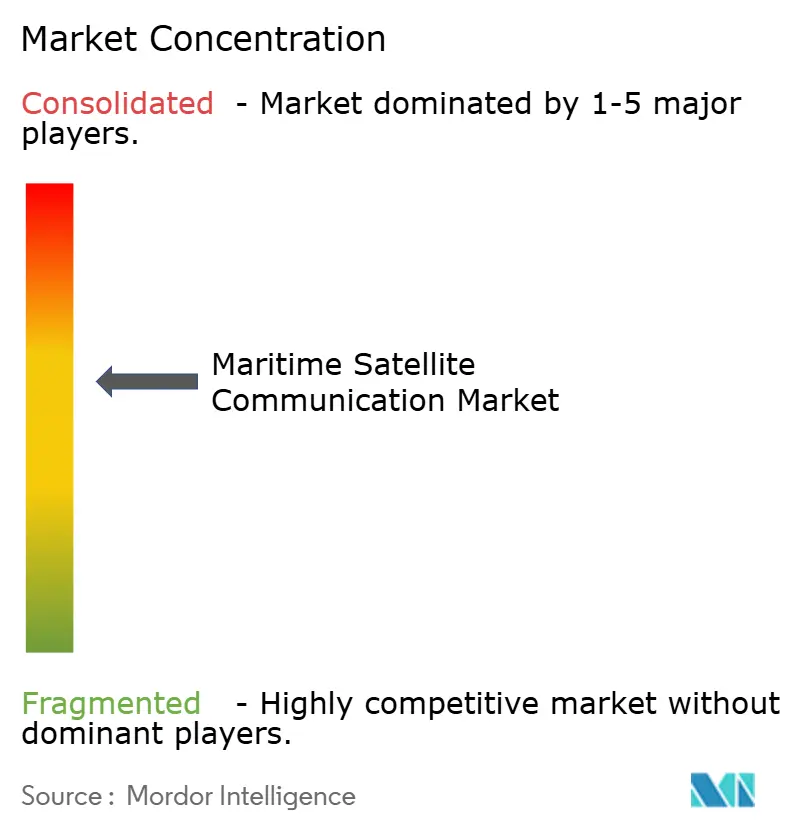
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der maritimen Satellitenkommunikation von Mordor Intelligence
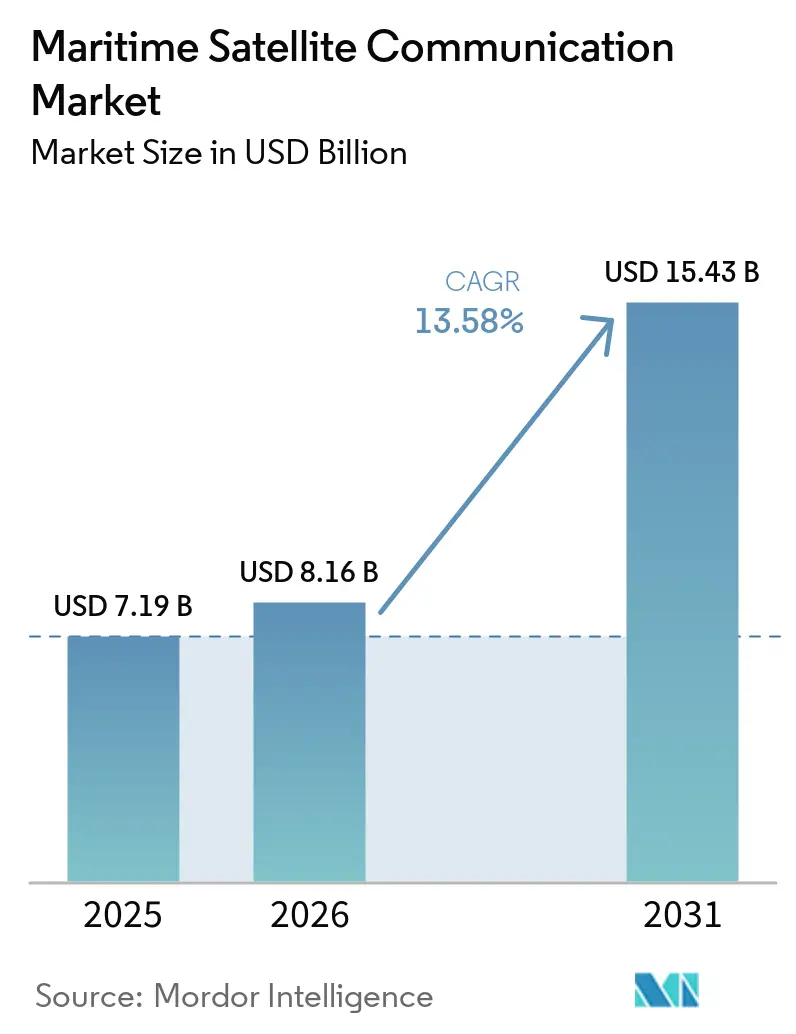
Die Marktgröße für maritime Satellitenkommunikation wird voraussichtlich von 7,19 Milliarden USD im Jahr 2025 und 8,16 Milliarden USD im Jahr 2026 auf 15,43 Milliarden USD bis 2031 anwachsen, was einer CAGR von 13,58 % zwischen 2026 und 2031 entspricht. Steigende regulatorische Berichtspflichten, LEO-Kapazitäten mit geringer Latenz und Vorschriften zum Wohlbefinden der Besatzung verlagern die Konnektivität von einem Kostenfaktor zu einer operativen Säule der Flotteneffizienz. Schiffsbetreiber bündeln nun Kraftstoff-Emissionstelemetrie, KI-gestützte Routenoptimierung und Passagier-Internet über denselben Übertragungsweg, was die Hardware-Erneuerungszyklen und die Innovation auf der Dienstleistungsebene beschleunigt. Preisunterbrechungen durch Starlink und OneWeb zwingen etablierte Anbieter dazu, ihren Marktanteil durch umfassende Cybersicherheits- und Analyselösungen zu verteidigen, während Flachpantenantennen die Formfaktorhürden für Fischerei-, Freizeit- und Küstenfahrzeuge senken. Gleichzeitig senken hybride VSAT-5G-Übergabelösungen die Übertragungskosten in Küstennähe, und Klassifikationsgesellschaften zertifizieren integrierte SATCOM-plus-Software-Pakete, die die Kohlenstoffintensitätsregeln der IMO erfüllen.
Wichtigste Erkenntnisse des Berichts
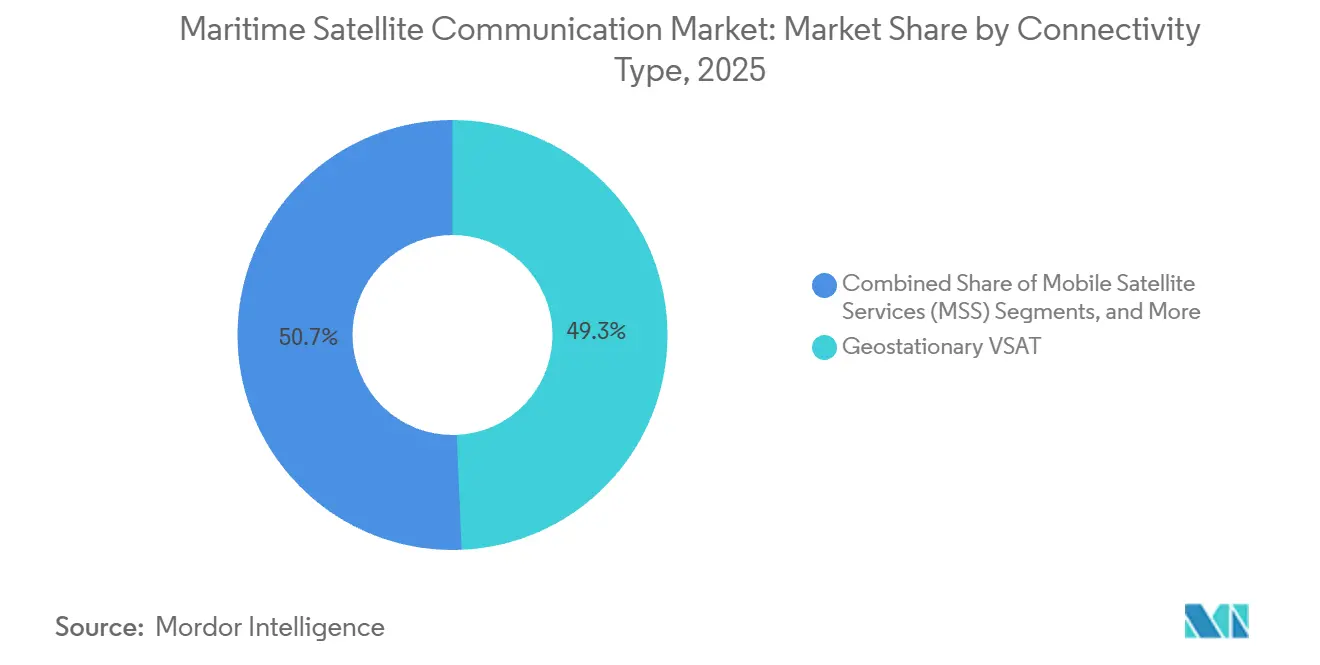
- Nach Konnektivitätstyp führte geostationäres VSAT mit einem Umsatzanteil von 49,32 % im Jahr 2025; nicht-geostationäres Breitband wächst bis 2031 mit einer CAGR von 14,12 %.
- Nach Frequenzband entfiel auf das Ku-Band im Jahr 2025 ein Anteil von 38,63 % am Markt für maritime Satellitenkommunikation, während das Ka-Band bis 2031 voraussichtlich mit einer CAGR von 14,23 % wachsen wird.
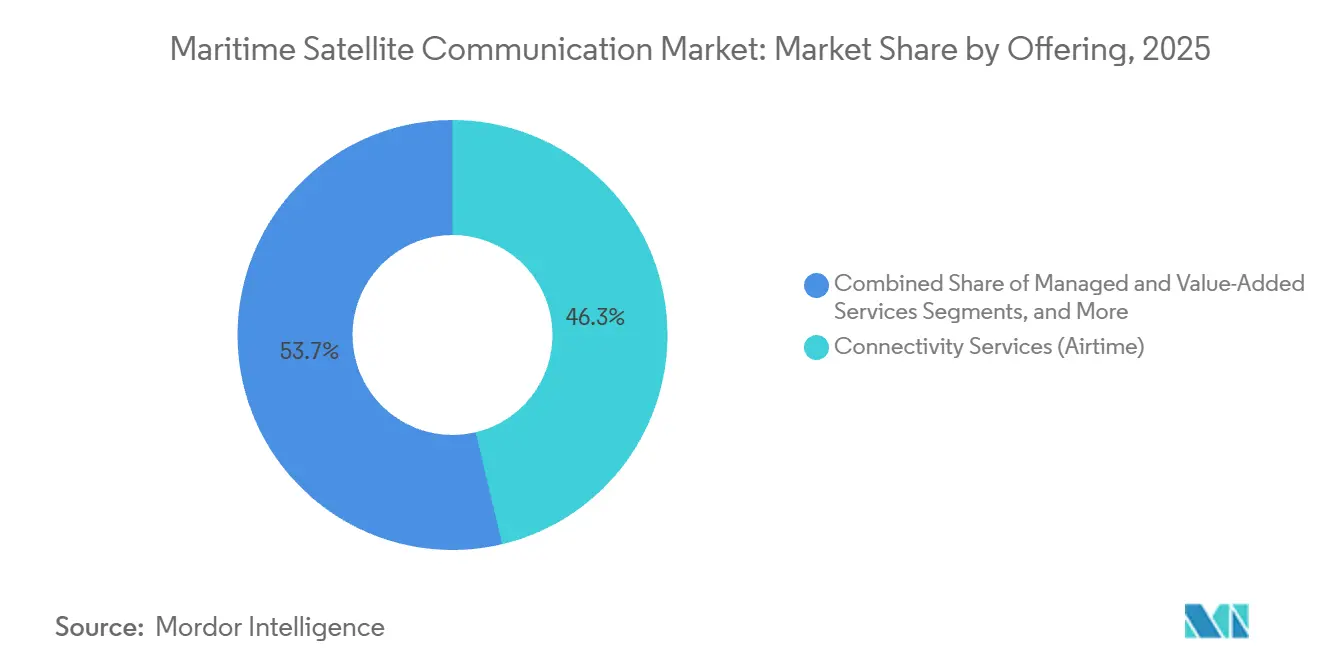
- Nach Angebot hielten Konnektivitätsdienste im Jahr 2025 einen Anteil von 46,28 % an der Marktgröße für maritime Satellitenkommunikation, und verwaltete Dienste expandieren bis 2031 mit einer CAGR von 15,32 %.
- Nach Endnutzer entfielen auf Frachtschiffe und Tanker im Jahr 2025 29,47 % des Umsatzanteils; Passagierschiffe verzeichneten bis 2031 die höchste CAGR von 16,72 %.
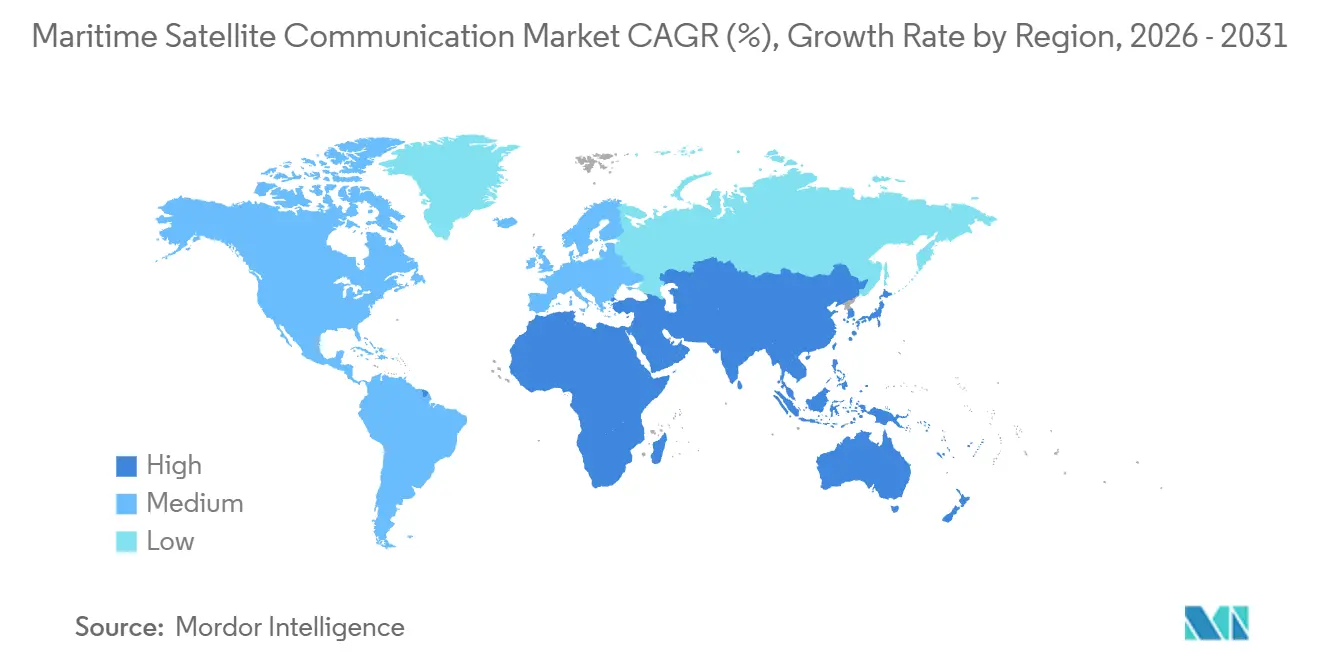
- Nach Geografie trug der asiatisch-pazifische Raum im Jahr 2025 32,71 % zum Umsatz bei, während Afrika im Prognosezeitraum das schnellste Wachstum mit einer CAGR von 14,83 % verzeichnen dürfte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Vorschriften zum Wohlbefinden der Besatzung und Digitalisierung an Bord | +2.8% | Global, frühe Einführung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Entstehung von LEO-Konstellationen, die die Bandbreitenökonomie verändern | +3.2% | Global, beschleunigt im asiatisch-pazifischen Raum und in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Anforderungen der IMO zur Datenerfassung für die Dekarbonisierung | +2.1% | Global, getrieben durch IMO-MEPC-Beschlüsse | Langfristig (≥ 4 Jahre) |
| Hybride VSAT-5G-Übergabearchitekturen an der Küste | +1.4% | Nordamerika, Europa, küstennaher asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Routenoptimierungsplattformen mit integriertem SATCOM | +1.9% | Global, konzentriert in den Segmenten Frachtschifffahrt und Tanker | Mittelfristig (2–4 Jahre) |
| Wachsende Verteidigungsnachfrage nach widerstandsfähigem maritimem SATCOM | +1.7% | Nordamerika, Europa, Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Vorschriften zum Wohlbefinden der Besatzung und Digitalisierung an Bord
Die 2024 ratifizierten Änderungen der Seearbeitskonvention verpflichten Schiffseigner, einen angemessenen Internetzugang bereitzustellen, wodurch Breitband zu einem Compliance-Erfordernis und nicht mehr zu einem Zusatzangebot wird.[1] Umfragen unter Seeleuten im Jahr 2025 platzierten WLAN unter den drei wichtigsten Faktoren für die Mitarbeiterbindung und verknüpften Konnektivität direkt mit den Kosten der Besatzungsfluktuation. Betreiber bündeln nun Wohlfahrts- und Betriebsdaten über eine einzige hochkapazitive Ka-Band-Verbindung, was Werften dazu veranlasst, Flachpantenantennen bei Neubauten vorab zu installieren. Der Wandel ist am deutlichsten bei Langstrecken-Container- und Tankertonnage zu beobachten, wo Rotationen acht Monate dauern und Vorteile für die psychische Gesundheit in Sicherheitsgewinne umgewandelt werden. Insgesamt stützen Besatzungsvorschriften eine stetige Nachfrage nach Bandbreite und schützen den Markt für maritime Satellitenkommunikation vor Preisvolatilität.
Entstehung von LEO-Konstellationen, die die Bandbreitenökonomie verändern
Starlink Maritime liefert Latenzen unter 40 ms und Geschwindigkeiten von bis zu 220 Mbps, wodurch reine Bandbreite zur Massenware wird und GEO-Anbieter gezwungen sind, sich auf Serviceschichten zu konzentrieren. OneWebs globale Abdeckung und Pauschalpreispakete eliminieren nutzungsabhängige Gebühren pro Megabyte, während Project Kuiper für 2026 Testläufe plant und den Preisdruck weiter verschärft. Schiffsbetreiber setzen LEO für Echtzeit-Video, Cloud-Dashboards und Fernsteuerung ein, doch Phased-Array-Antennen erhöhen die Kapitalhürden und schaffen eine Nische für hybride GEO-LEO-Terminals. Mit der Reife von Multi-Orbit-Modems migriert der Markt für maritime Satellitenkommunikation zu flexiblen Architekturen, die je nach Anwendung den optimalen Link auswählen. SCPC-Technologie hatte 2024 einen Anteil von 60,5 % am Satellitenmodem-Markt und wird für garantierte Bandbreite bei geschäftskritischen Verbindungen geschätzt. Das unmittelbare Ergebnis ist ein zweistelliges Verkehrswachstum, insbesondere auf Kreuzfahrt-, Offshore-Energie- und Forschungsschiffen.
Anforderungen der IMO zur Datenerfassung für die Dekarbonisierung
Das IMO-Datenerfassungssystem und die CII-Bewertung verpflichten Schiffe über 5.000 BRZ, täglich Kraftstoffverbrauch und Reiseemissionen zu übermitteln.[2] Kontinuierliche Telemetrie erfordert verschlüsselte Satellitenverbindungen und macht Konnektivität zu einer Voraussetzung für die Hafenfreigabe und Versicherungszeichnung. Schiffseigner integrieren Wetter-, Seegangs- und Kraftstofffluss-Daten mit KI-Routenplanern, senken den Kraftstoffverbrauch um 8–12 % und verbessern ihre CII-Bewertung. Klassifikationsgesellschaften zertifizieren nun SATCOM-plus-Analyse-Pakete, die Compliance und Effizienz konsolidieren. Folglich bietet die Dekarbonisierungsregulierung einen dauerhaften Volumensockel für den Markt für maritime Satellitenkommunikation.
Hybride VSAT-5G-Übergabearchitekturen an der Küste
Dual-Mode-Terminals wechseln innerhalb von 12 Seemeilen von der Küste auf 5G, senken die Übertragungskosten um bis zu 70 % und geben Satellitenkapazität für Hochseeabschnitte frei. FCC-Spektrumzuweisungen und europäische Hafen-5G-Korridore beschleunigen die Einführung, insbesondere bei Fähren und Offshore-Versorgungsschiffen. Integrierte Anbieter bündeln Ku-Band-VSAT, 5G-Funkgeräte und SD-WAN-Controller und liefern eine einzige Rechnung und nahtlose Leistung. Regionale Spektrumfragmentierung erfordert jedoch Multi-Band-Unterstützung und verschiedene Authentifizierungsprotokolle. Insgesamt erweitert die Küstenübergabe die adressierbare Nachfrage, ohne den Satellitenumsatz zu schmälern, und stärkt den Markt für maritime Satellitenkommunikation.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für Flachpantenantennen | −1.8% | Global, besonders ausgeprägt für kleine Flotten in Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits-Compliance-Belastung für kleine Flotten | −1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Spektrumkoordinierungsstau in Ku/Ka | −0.9% | Global, Engpässe im asiatisch-pazifischen Raum und in Europa | Langfristig (≥ 4 Jahre) |
| Exportkontrollbeschränkungen für fortschrittliche Modems | −0.7% | Naher Osten, Afrika, ausgewählte Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für Flachpantenantennen
Elektronisch gesteuerte Antennen kosten 15.000–50.000 USD pro Einheit, was bis zu 25 % des Jahresbudgets einiger kleiner Schiffe ausmacht. Frühe Modelle litten auch unter Leistungseinbußen bei rauer See, was Betreiber dazu veranlasste, Käufe aufzuschieben, bis Geräte der zweiten Generation verfügbar wurden. Leasingprogramme bündeln Hardware und Übertragungszeit, um die Vorabausgaben zu mildern, binden Kunden jedoch an mehrjährige Laufzeiten, die die Amortisationszeiten verlängern. Die Lücke schafft eine zweigeteilte Konnektivitätslandschaft, in der große Flotten Multi-Gigabit-LEO-Verbindungen genießen und kleine Fahrzeuge auf schmalbandigem L-Band verbleiben. Sofern die Hardwarepreise nicht stark sinken, wird die Investitionskostenhürde die Einführungsgeschwindigkeit im Markt für maritime Satellitenkommunikation dämpfen.
Cybersicherheits-Compliance-Belastung für kleine Flotten
USCG-Regeln und IACS-Anforderungen schreiben Netzwerksegmentierung, Verschlüsselung und kontinuierliche Überwachung vor, was pro Schiff zusätzliche Hardware- und Prüfkosten von 10.000–30.000 USD verursacht. Für Betreiber mit geringen Margen können diese Ausgaben die jährlichen Konnektivitätsgebühren übersteigen und sie von Upgrades abhalten. Managed-Service-Anbieter bieten schlüsselfertige Compliance an, aber Outsourcing konzentriert Risiken und führt zu Anbieterabhängigkeit. Cyber-Regeln bleiben dennoch nicht verhandelbar für den Hafenzugang, was einige Eigner dazu veranlasst, nicht wesentliche Digitalisierungsmaßnahmen aufzuschieben, bis subventionierte Optionen verfügbar werden. Mittelfristig könnten Compliance-Ausgaben den Markt für maritime Satellitenkommunikation belasten, insbesondere im fragmentierten Küstenhandel.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Konnektivitätstyp:
LEO gewinnt Marktanteile, während GEO die installierte Basis verteidigtDer Umsatz aus nicht-geostationärem Breitband wächst mit einer CAGR von 14,12 %, was die Geschwindigkeit unterstreicht, mit der Betreiber auf Lösungen mit geringer Latenz migrieren. Die Marktgröße für maritime Satellitenkommunikation im Bereich geostationäres VSAT bleibt beträchtlich, da 49,32 % des Konnektivitätsumsatzes 2025 über etablierte GEO-Verträge flossen. Dennoch untergraben LEO-Neueinsteiger die Preispunkte und veranlassen GEO-Anbieter, Cybersicherheit und Analysen in langfristige Bündel einzubeziehen. Hybride Modems, die LEO und GEO in einem einzigen Gehäuse verbinden, verwischen Segmentierungsgrenzen und sichern Flotteninvestitionen für die Zukunft. Die Direkt-zu-Mobilfunk-Fähigkeit von SpaceX, die 2026 in Versuche geht, könnte Schmalband-Ausgaben abziehen, indem Smartphones ohne spezialisierte Terminals eine Verbindung zu Satelliten herstellen können.
Fortgesetzte MEO-Investitionen von SES bieten Alternativen mit mittlerer Latenz, wo polare Abdeckung oder garantierte Betriebszeit entscheidend sind. ITU-Spektrumentscheidungen haben Interferenzbedenken verringert und Pläne für den Einsatz in niedrigen Umlaufbahnen gestärkt. Insgesamt verlagert sich im Markt für maritime Satellitenkommunikation die Konnektivitätswahl von einer umlaufbahnzentrierten zu einer leistungszentrierten Beschaffung, wobei Servicequalität, SLA-Betriebszeit und Cybersicherheit die reine Bandbreite als Vertragskriterien überholen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Frequenzband:
Ka-Band steigt auf, da sich Flachpantenantennen verbreitenDer Ka-Band-Umsatz wird voraussichtlich mit einer CAGR von 14,23 % wachsen, dem höchsten unter allen Bändern, da leichte Flachpantenantennen neue Installationen dominieren. Das Ku-Band behält einen Anteil von 38,63 % am Markt für maritime Satellitenkommunikation aufgrund einer umfangreichen installierten Reflektorbasis und reichlich GEO-Kapazität. Dennoch nehmen Ku-Anmeldungen ab, während Ka- und aufkommende Q/V-Bänder neue Satelliteninvestitionen anziehen. Renesas-Beamforming-Chips haben den Stromverbrauch von Ka-Terminals um 40 % gesenkt und den Stückpreis unter 20.000 USD gedrückt, was die Einführung bei mittelgroßen Handelsschiffen vorantreibt.
Verstärkungsbeschränkungen von Flachpantenantennen begünstigen höhere Frequenzen und verankern das Wachstumsnarrativ des Ka-Bandes. Das L-Band behält eine wichtige Sicherheitsnische für GMDSS und IoT, aber der begrenzte Durchsatz begrenzt sein kommerzielles Potenzial. Regulatorische Schritte zur Genehmigung maritimer 5G-Satelliten-Hybride im 27,5–28,35-GHz-Bereich hellen die Ka-Aussichten weiter auf.[3] Folglich hängt die Frequenzstrategie nun davon ab, die Antennenökonomie mit der Anwendungsbandbreite abzustimmen, was das Ka-Band im Markt für maritime Satellitenkommunikation in eine führende Position bringt.
Nach Angebot:
Verwaltete Dienste übertreffen Übertragungszeit, da Cybersicherheit und Analysen Mehrwert schaffenVerwaltete und wertschöpfende Dienste wachsen mit einer CAGR von 15,32 %, was einen Branchenwandel vom Verkauf von Megabytes zum Verkauf von Ergebnissen widerspiegelt. Obwohl Konnektivitätspläne im Jahr 2025 noch 46,28 % des Umsatzes ausmachten, veranlasste die Rohstoffpreisgestaltung Anbieter dazu, Cybersicherheit, CII-Berichterstattung und KI-Routing in gebündelte Verträge einzubeziehen. Das Konnektivität-als-Dienst-Modell von KVH verzichtet auf Terminal-Investitionskosten im Austausch für mehrjährige Gebühren, was den Lebenszeitwert erhöht und gleichzeitig die Wechselhürden erhöht. Die Marktgröße für maritime Satellitenkommunikation, die allein an Hardware gebunden ist, flacht ab, da amortisierte Abonnementmodelle Kapitalausgaben als Betriebskosten umklassifizieren.
Dienstleistungsportfolios reichen nun von 24/7-SOC-Überwachung bis hin zu Telemedizin-Verbindungen. Die Zertifizierung durch DNV und Lloyd's Register verleiht Glaubwürdigkeit und erleichtert Compliance-Probleme für Betreiber. Eine tiefe Integration kann Eigner jedoch einschränken, wenn die Leistung enttäuscht, und Kündigungsstrafen übersteigen oft 50.000 USD pro Schiff. Der kommerzielle Gewinn gehört daher Anbietern, die offene Architekturen mit greifbaren ROI-Kennzahlen verbinden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbereich:
Kreuzfahrtkonnektivität steigt, da Passagiere Gigabit-WLAN fordernPassagierschiffe werden voraussichtlich eine CAGR von 16,72 % verzeichnen, die schnellste unter den Endnutzern, da Kreuzfahrtlinien Hochgeschwindigkeits-Internetpakete monetarisieren und kostenloses WLAN als Buchungsanreiz nutzen. Frachtschiffe und Tanker stellen nach wie vor den größten Anteil am Markt für maritime Satellitenkommunikation dar und trugen 2025 29,47 % zum Umsatz bei, da sie die globale Tonnage dominieren und IMO-Berichtspflichten erfüllen müssen. Offshore-Energieplattformen integrieren SATCOM mit Edge-Computing, um Geräteausfälle vorherzusagen, was zu greifbaren Einsparungen bei Ausfallzeiten führt. Fischerei und Aquakultur setzen auf schmalbandigem L-Band-IoT, um Quoten zu validieren und illegalen Fang zu verhindern, während Superjacht-Eigner Ka-Band-Flachpantenantennen für Unterhaltung und Remote-Arbeit spezifizieren.
Die Verteidigungsbeschaffung bleibt robust, da Marinen Anti-Jamming-Resilienz anstreben. Multi-Orbit-Terminals, die von der US-Marine und NATO-Verbündeten bestellt wurden, werden voraussichtlich auf kommerzielle Produktionsvolumina heruntersickern, die Stückkosten senken und die Einführung verbreitern. Insgesamt schützt die Nutzungsvielfalt den Markt für maritime Satellitenkommunikation vor zyklischen Schocks in einem einzelnen Schifffahrtssegment.
Geografische Analyse
APAC Maritimer Satellitenkommunikationsmarkt
Der asiatisch-pazifische Raum trägt 32,71 % zum Umsatz des Jahres 2025 bei, was seine Konzentration im Schiffbau, im Containerverkehr und in der Fischerei widerspiegelt. Chinesische, japanische und südkoreanische Werften verdrahten neue Schiffsrümpfe vorab mit Ka-Band-Flachpaneelen, um die Konnektivitätsklauseln der Charterer zu erfüllen. Die Digitalisierung von Häfen im Rahmen der Belt-and-Road-Initiative in Südostasien verankert satellitengestützte Manifest- und AIS-Anforderungen und weitet die regionale Nachfrage aus. Japans Tests autonomer Küstenkorridore stützen sich auf Backhaul in niedriger Erdumlaufbahn für HD-Video- und LiDAR-Streams. Indiens Sagarmala-Erweiterung fügt AIS- und SATCOM-Auflagen für Küstenfrachter hinzu und stärkt das Volumen.
Afrikanischer Maritimer Satellitenkommunikationsmarkt
Afrika ist die am schnellsten wachsende Region mit einer CAGR von 14,83 %, da Nigeria, Kenia und Südafrika ihre Häfen mit satellitengestütztem Container-Tracking digitalisieren, finanziert durch multilaterale Kreditgeber. Fischereien im Südatlantik setzen L-Band-IoT zur Durchsetzung von Quoten ein, doch CAPEX-Hürden schränken die Einführung der Flachpaneel-Technologie ein. Die Reaktivierung der Offshore-Ölförderung in Nordafrika in Ägypten und Libyen löst erhebliche VSAT-Ausgaben mit hohem Durchsatz aus.
Maritimer Satellitenkommunikationsmarkt Europa, Amerika und Naher Osten
Nordamerika und Europa verzeichnen dank strenger Cyber-Vorschriften und früher hybrider VSAT-5G-Einführungen ein stetiges Wachstum. Die 5G-Versuche im US-amerikanischen Golf von Mexiko und die Fördermittel der EU-Fazilität „Connecting Europe” bieten Anreize für Terminal-Upgrades. Energiekonzerne im Nahen Osten rüsten Tanker mit Multi-Orbit-Verbindungen aus, um die Frachtintegrität durch Engpässe zu überwachen. Die Tiefseeölförderung in Brasilien und Guyana in Südamerika setzt GEO-HTS ein, während die argentinische Fischerei für die elektronische Dokumentation auf Ku migriert. Zusammen halten diese Dynamiken die geografische Nachfrage für den maritimen Satellitenkommunikationsmarkt breit aufgestellt und widerstandsfähig.

Regulatorisches Umfeld
Die maritime Satellitenkommunikation wird durch eine Kombination aus maritimen Sicherheitsauflagen und Telekommunikations-Frequenzvorschriften geregelt, die die Geräteauswahl, die Dienstberechtigung und die Netzwerkgestaltung bestimmen. Auf maritimer Seite erweitert die International Maritime Organization den Compliance-Rahmen für digitale Sicherheitskommunikation: Auf dem MSC 111 (Mai 2026) verabschiedete die IMO SOLAS-Änderungen, die das VHF Data Exchange System (VDES) in SOLAS einführen und Küstenstaaten verpflichten, Maritime Safety Information über alle operativen Recognised Mobile Satellite Services zu verbreiten. Beide Änderungssätze treten am 1. Januar 2028 in Kraft. Diese Maßnahmen ergänzen bestehende Vorgaben, die die sichere Konnektivität für operative Meldungen aufwerten, einschließlich der IMO-Anforderungen zur Übermittlung von Emissionsdaten für Schiffe über 5.000 BRZ.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der maritimen SATCOM-Branche reicht von Satellitenbetreibern und der Frequenzkoordination über Dienstanbieter und Systemintegratoren bis hin zu Bordhardware, Installation und verwaltetem Betrieb. Die Kapazität wird von GEO-Betreibern und aufkommenden NGSO-Konstellationen bereitgestellt und anschließend von maritimen Dienstanbietern (zum Beispiel Inmarsat/Viasat, Eutelsat OneWeb-Partnern, Marlink, Speedcast und KVH) zu Airtime-Tarifen, gebündelten Multi-Orbit-Diensten und verwalteten Cybersicherheits- oder Compliance-Tools zusammengestellt. Hardware-OEMs (Antennen, Modems und Netzwerktechnik unter Deck) und maritime Installateure vervollständigen den Bordstapel, wobei Werften Neubauten zunehmend bereits werksseitig für Konnektivität vorverkabeln, um Anforderungen von Charterern und zur Besatzungswohlfahrt zu erfüllen.
Wettbewerbslandschaft
Die fünf größten Anbieter – Inmarsat, Viasat, Speedcast, Marlink und KVH – hielten 2025 zusammen rund 55–60 % des globalen Umsatzes, was auf eine moderate Konzentration hindeutet. Das Pauschalpreisangebot von Starlink Maritime fragmentiert Marktanteile und zwingt etablierte Anbieter, sich durch verwaltete Dienste und Betriebszeit-SLAs zu differenzieren. Viasats Übernahme der Regierungseinheit von Inmarsat und die Fusion von Eutelsat mit OneWeb schaffen vertikal integrierte Giganten, die Satellitenkapazität und Dienstleistungsebenen kontrollieren.
Technologie ist die bevorzugte Waffe. Intellians Multi-Band-Flachpantenantenne und Iridiums kompaktes Certus-9704-Terminal zielen auf entgegengesetzte Enden des Schiffsspektrums ab, von großen Frachtschiffen bis hin zu kleinen Fischerbooten. Hybride GEO-LEO-Modems und 5G-Satelliten-Edge-Geräte bilden neue Wettbewerbsarenen, in denen kleinere Spezialisten wie Tototheo Maritime Nischen erschließen. Die regulatorische Verschärfung rund um Cybersicherheit veranlasst Anbieter, SOC-Überwachung zu bündeln, was die Grenzen zwischen Konnektivität und IT-Outsourcing weiter verwischt.
Service-Bindung, getrieben durch Abonnementbündel und proprietäre Analysen, erhöht die Wechselkosten und verlängert die durchschnittliche Kundenbindungsdauer. Umgekehrt bieten Over-the-Air-Firmware und Open-API-Designs einen Gegentrend zur Interoperabilität, der Flottenmanagern Verhandlungsmacht gibt. Vor diesem Hintergrund koexistiert Preiswettbewerb bei reiner Bandbreite mit Premiumpreisen für integrierte Lösungen und prägt die Gewinnpools im Markt für maritime Satellitenkommunikation.
Marktführer der maritimen Satellitenkommunikationsbranche
-
Inmarsat Group Limited
-
Marlink SAS
-
KVH Industries Inc.
-
Speedcast International
-
NSSL Global Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Maritimer Satellitenkommunikationsmarkt
- Inmarsat Group Limited
- Marlink SAS
- KVH Industries Inc.
- Speedcast International
- NSSL Global Ltd.
- Cobham Satcom
- Iridium Communications Inc.
- Thuraya Telecommunications Co.
- Hughes Network Systems LLC
- Viasat Inc.
- Eutelsat Group (incl. OneWeb)
- SES S.A.
- Intelsat S.A.
- SpaceX Starlink
- Telesat Corp.
- ORBCOMM Inc.
- Satcom Global Ltd.
- Intellian Technologies Inc.
- Kymeta Corporation

Marktchancen und Zukunftsaussichten
Ein zentraler Weißraum ist die vom Unternehmen verwaltete Multi-Orbit-Schicht, die die zugrunde liegenden Satellitennetzwerke abstrahiert und über gemischte Schiffsklassen hinweg vorhersehbare Leistung, Cybersicherheit und flottenweite Richtlinienkontrolle bietet. Die Aktivitäten im Jahr 2026 zeigen, dass Dienstanbieter diese Schicht produktisieren: Marlink führte Sealink Multi-LEO (März 2026) ein, um Datenkontingente über Starlink und OneWeb im Rahmen eines einzigen Abonnementkonstrukts zu bündeln, und TUI Cruises beauftragte die Mein Schiff Flow mit einer Hybridplattform, die Starlink LEO, GEO-VSAT und MSS-Backup kombiniert und von Marlink verwaltet wird (Juni 2026). Diese Schritte unterstützen Chancen für Anbieter, die Netzwerkbündelung, anwendungsbewusstes Routing und Flottenpooling über LEO/GEO/MSS hinweg standardisieren können, während Terminals und Bord-IT interoperabel bleiben.
Recent Industry Developments in Maritimer Satellitenkommunikationsmarkt
- Juli 2026: Inmarsat Maritime (ein Unternehmen von Viasat) und Hapag-Lloyd gaben nach erfolgreichen Tests eine flottenweite Einführung des verwalteten gebündelten Konnektivitätsdienstes NexusWave bekannt. Diese Vereinbarung stärkt gebündelte Multi-Netzwerk-Architekturen als Beschaffungsmodell für große Handelsflotten und festigt die Rolle von Managed Services wie Leistungsmanagement und Cybersicherheit.
- Juni 2026: Eutelsat und AST Networks erweiterten ihre Partnerschaft durch eine mehrjährige Vereinbarung im Millionenbereich, um die OneWeb-LEO-Dienste innerhalb der maritimen Lösungen von AST zu skalieren. Der Deal verleiht der Distribution von OneWeb-Kapazitäten im maritimen Vertriebskanal zusätzlichen Schwung und unterstützt gebündelte Dienste, die private Netzwerke und flexibles Datenmanagement umfassen. Zudem verschärft er den Wettbewerb für etablierte GEO-Anbieter, indem er den Zugang zu LEO-basierten Angeboten über Integratoren erweitert.
- Dezember 2024: KVH Industries und Vroon schlossen den Einsatz einer Starlink/VSAT-Hybridlösung über eine umfangreiche regionale Flotte ab, wobei KVH TracPhone V7-HTS-Terminals mit Starlink High Performance Terminals kombiniert wurden. Der Rollout zeigt die operative Einführung von Hybrid-Konnektivität, um Durchsatz, Redundanz und Kosten über verschiedene Flottenprofile hinweg auszugleichen.


Maritimer Satellitenkommunikationsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als Umsatz aus Satellitenkonnektivität auf See, einschließlich bordseitiger Kommunikationsausrüstung, Sendezeit und verwalteter Mehrwertdienste, die Sprach-, Daten- und Videoverbindungen für Schiffe ermöglichen.
Ausschlüsse aus dem Umfang: Militärische taktische Satellitenkommunikation, die ausschließlich auf klassifizierten Netzwerken betrieben wird und nicht über den kommerziellen maritimen Kanal vertrieben wird, ist ausgeschlossen.
Segmentierungsübersicht
- Nach Konnektivitätstyp
- Mobile Satellitendienste
- Geostationäres VSAT
- Nicht-geostationäres Breitband (LEO/MEO)
- Nach Frequenzband
- L-Band
- S-Band
- C-Band
- Ku-Band
- Ka-Band
- Nach Angebot
- Hardware und Terminals
- Konnektivitätsdienste (Übertragungszeit)
- Verwaltete und wertschöpfende Dienste
- Nach Endnutzerbereich
- Frachtschifffahrt und Tanker
- Offshore-Energie und Versorgungsschiffe
- Passagiere (Kreuzfahrt und Fähre)
- Fischerei und Aquakultur
- Freizeit und Yachten
- Regierung und Verteidigung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Rest des asiatisch-pazifischen Raums
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Kenia
- Rest von Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit der Erfassung des Nachfragepools und der aktiven Schiffsflotte, die realistischerweise maritime Satellitenkommunikationsdienste erwerben kann, und legt dann Konnektivitätsadoption und Ausgabemuster auf diese Basis. Um die Eingaben fundiert zu halten, werden öffentliche Schiffs- und Hafenindikatoren, Handelsströme und Sicherheitsanforderungen herangezogen, da sich diese Signale in der Regel vor den Ausgaben für Satellitenkommunikation bewegen.
Wichtige öffentliche Quellen für Struktur und Überprüfungen umfassen Veröffentlichungen und Datensätze von Institutionen wie der Internationalen Fernmeldeunion, der Internationalen Seeschifffahrtsorganisation, UNCTAD-Statistiken zum maritimen Transport, AIS-basierten öffentlichen Zusammenfassungen zur Schiffsbewegung sowie nationalen Kommunikationsregulierungsbehörden, sofern Lizenzierungsregeln veröffentlicht sind. Darüber hinaus werden Unternehmensberichte und Investorenpräsentationen, Verbandswebsites und vertrauenswürdige Presseberichte ausgewertet, um Produktpositionierung und Preisentwicklung zu verstehen. Wo spezifische Signale zu Hardware-Strömen benötigt werden, werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-Export-Ansichten auf Sendungsebene genutzt. Diese Beispiele sind nicht abschließend, und viele weitere Quellen werden verwendet, um Daten zu erheben, Annahmen zu validieren und offene Fragen im Verlauf der Arbeit zu klären.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um das Desk-Modell einem Stresstest zu unterziehen, insbesondere hinsichtlich Adoptionszeitpunkt, durchschnittlicher monatlicher Ausgaben und der Häufigkeit, mit der Schiffe Terminals oder Bandbreitenpläne aktualisieren. Es werden Satellitenbetreiber, maritime Serviceintegratoren, Schiffseigner sowie Stakeholder von Offshore- und Passagierschiffen aus den wichtigsten Regionen befragt, sodass Preis- und Nutzungsannahmen nicht von einer einzigen Region dominiert werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | Führungskräfte (CXOs): 12 % | APAC: 44 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 35 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 53 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert hauptsächlich auf einem Top-down-Ansatz, bei dem die weltweit installierte Schiffsbasis und die Seeaktivität in einen realistischen adressierbaren Konnektivitätspool umgerechnet und anschließend mithilfe von Service-Mix- und Ausgabenannahmen in Umsatz umgewandelt werden. Sobald diese Struktur vorliegt, wird sie durch selektive Bottom-up-Näherungen überprüft, darunter Stichproben zum Preis pro Monat nach Schiffsklasse, Kanalprüfungen zu Terminal-Ersatzzyklen sowie eine vereinfachte Aggregation von Anbieter- und Integratorumsätzen, sofern Offenlegungen dies erlauben.
Besonders relevante Eingaben für diesen Markt umfassen die aktive Flotte nach Schiffstyp, das Bandbreitennachfragewachstum im Zusammenhang mit dem Wohlbefinden der Besatzung und der operativen Datennutzung, die Aufteilung von MSS- gegenüber VSAT-Deployments, den Wechsel zu Ka-Band- und Multi-Orbit-Paketen sowie typische Vertragslaufzeiten, die Preisanpassungen verzögern. Wenn Daten für kleinere Flotten oder private Betreiber fehlen, werden Lücken mit Proxy-Indikatoren wie regionalen Schiffszahlen, typischen Ausstattungsraten und interviewgestützten Bandbreiten geschlossen, die anschließend im Rahmen der Überprüfung eingegrenzt werden. Prognosen werden mittels Szenarioanalyse erstellt, da Kapazitätserweiterungen, Preisdruck und die Einführung neuer Orbitoptionen die Ergebnisse schnell verschieben können. Die Szenarien sind an den Expertenerwartungen für Bandbreitenpreise und -akzeptanz verankert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation zwischen dem Modell, öffentlichen Flotten- und maritimen Aktivitätsindikatoren sowie den in Interviews ermittelten Preis- und Adoptionsbandbreiten validiert. Zeigt eine Region oder eine Schiffsgruppe einen Ausreißer, werden die zugrunde liegenden Treiber erneut geprüft, und Befragte werden erneut kontaktiert, wenn die Abweichung nicht durch bekannte Ereignisse wie Regulierungsänderungen oder Kapazitätsstarts erklärt werden kann.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analytikerprüfungen, die sich auf Einheitenkonsistenz, Währungsumrechnungen und die Plausibilität der Jahresveränderungen gegenüber unabhängigen Signalen konzentrieren. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, woraufhin ein abschließender Prüfdurchgang vor der Auslieferung sichergestellt wird, damit Kunden die aktuellste Sichtweise erhalten.
Von Mordor Intelligence gemessene Marktgröße für maritime Satellitenkommunikation im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für maritime Satellitenkommunikation stimmen nicht immer überein. Die Unterschiede lassen sich in der Regel darauf zurückführen, wie Unternehmen den Leistungsumfang abgrenzen und welche Umsatzströme als Teil der Konnektivität gezählt werden; auch der Zeitpunkt spielt eine Rolle, da einige Schätzungen ältere Bandbreitenpreise verwenden, während andere schnellere Preisrückgänge oder eine schnellere Einfhrung von Hochdurchsatzplänen annehmen.
Die Hauptlücke ergibt sich daraus, ob nur Konnektivitätsdienste gezählt werden oder ob auch bordseitige Terminals und verwaltete Mehrwertdienste einbezogen werden. Mordor Intelligence behandelt den Markt als kombinierten Umsatzpool aus Hardware, Sendezeit und verwalteten Diensten, die mit maritimen Satellitenverbindungen verbunden sind. Unterschiede können auch auftreten, wenn ein Herausgeber ein Basisjahr 2023 oder 2024 zugrunde legt, eine andere Währungsumrechnungszeitpunkt anwendet oder eine aggressivere Annahme für die Ka-Band-Akzeptanz bei Handels- und Passagierflotten verwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,16 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 4,74 Mrd. USD (2025) | Verwendet einen dienstleistungsorientierten Rahmen und ein anderes Basisjahr, was dazu führen kann, dass Terminal-Hardware-Umsätze und einige verwaltete Servicegebühren, die zwischen Satellitenbetreibern und Endnutzern liegen, zu niedrig angesetzt werden. |
| Branchenpublikation B | 5,90 Mrd. USD (2023) | Verankert die Gesamtsumme an einem Basisjahr 2023 und macht den einbezogenen Umsatz-Stack nicht so explizit, sodass die Preisentwicklung und die Aufteilung zwischen MSS- und VSAT-Deployments die Gesamtsumme verschieben können. |
Betrachtet man die Bandbreite, ist die wichtigste praktische Erkenntnis, dass Umfangs- und Zeitpunktentscheidungen den größten Teil der Unterschiede verursachen und nicht ein einzelner Rechenschritt. Indem die Eingaben an Flottenaktivität, Adoption und nachvollziehbarer Preislogik ausgerichtet bleiben, bleibt die endgültige Zahl auf klare Hebel zurückführbar, die überprüft und aktualisiert werden können, wenn sich die Marktbedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für maritime Satellitenkommunikation?
Der Markt hat im Jahr 2026 einen Wert von 8,16 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 15,43 Milliarden USD erreichen.
Wie schnell wird der Markt für maritime Satellitenkommunikation voraussichtlich wachsen?
Der Gesamtumsatz wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,58 % wachsen, wobei LEO- und verwaltete Dienstleistungssegmente den Durchschnitt übertreffen.
Welches Segment wächst am schnellsten?
Passagierschiffe, insbesondere Kreuzfahrtlinien, steigern ihre Konnektivitätsausgaben mit einer CAGR von 16,72 %, da Reisende Hochgeschwindigkeits-WLAN fordern.
Warum sind Flachpantenantennen wichtig?
Elektronisch gesteuerte Flachpantenantennen ermöglichen Multi-Orbit-Tracking, wiegen weniger als kardanisch aufgehängte Schüsseln und erschließen Ka-Band-Durchsatz, der für moderne Cloud-Anwendungen geeignet ist.
Welche regulatorischen Vorschriften treiben die SATCOM-Einführung voran?
Die IMO-Kohlenstoffintensitätsberichterstattung, die ILO-Vorschriften zum Wohlbefinden der Besatzung und die USCG-Regeln zum Cyber-Risikomanagement erfordern alle sichere, hochverfügbare Satellitenverbindungen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
