
Marktgröße und Marktanteil für marine Biotechnologie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
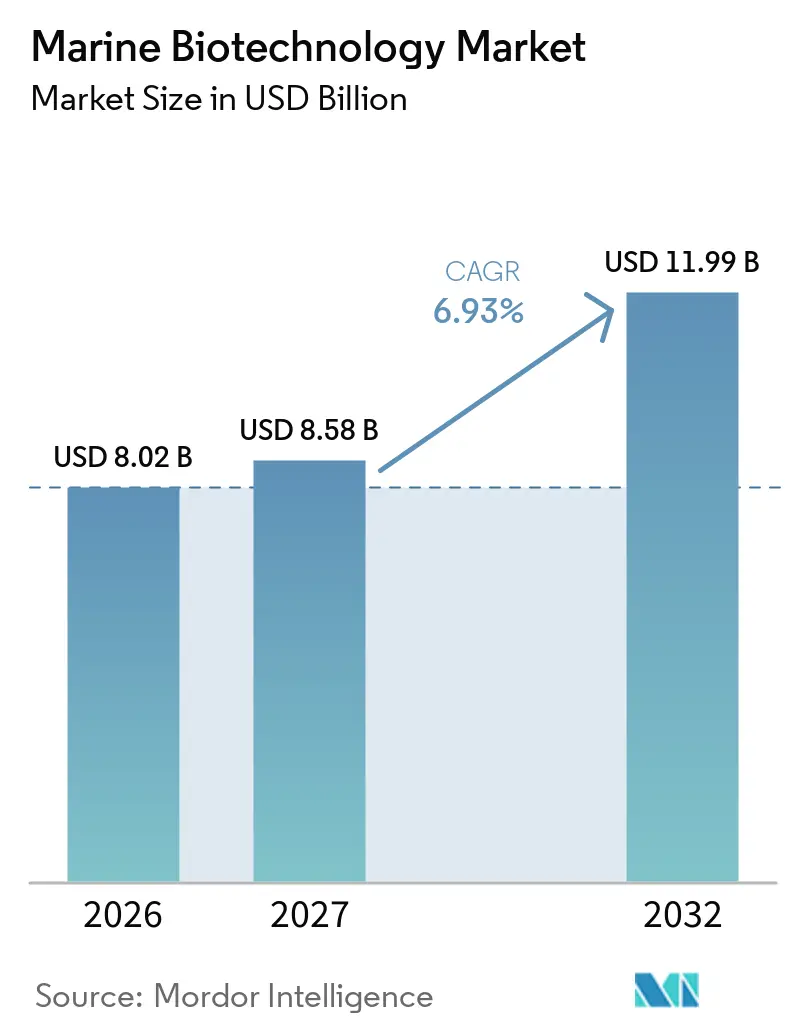
| Marktgröße (2027) | 8.58 Milliarden US-Dollar |
| Marktgröße (2032) | 11.99 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
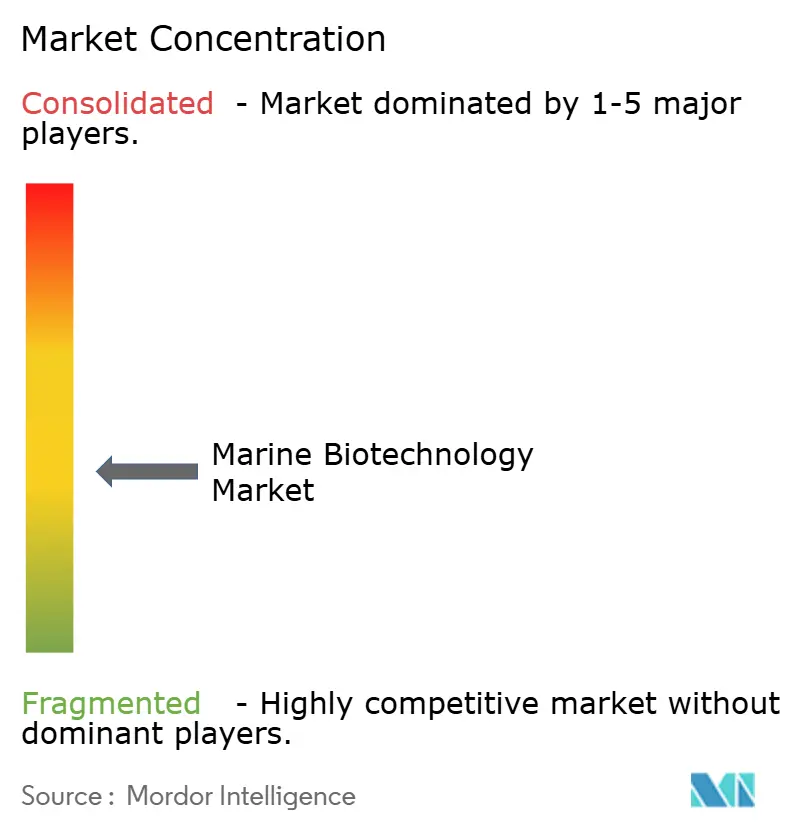
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für marine Biotechnologie von Mordor Intelligence
Die Meeresbiotechnologie-Marktgröße wurde im Jahr 2026 auf 8,02 Milliarden USD geschätzt und soll von 8,58 Milliarden USD im Jahr 2027 auf 11,99 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,93 % während des Prognosezeitraums (2027–2032).
Die steigende Nachfrage nach marinen Wirkstoffen für die Onkologie, Inhaltsstoffen für Clean-Label-Kosmetika und CO₂-negativen Biokunststoffen erweitert die kommerziellen Pipelines, während Strategien zur vertikalen Integration führenden Lieferanten helfen, Rohstoffe und Margen zu sichern. Nordamerika behauptet den größten regionalen Anteil dank der Förderung durch NIH und NOAA, doch der asiatisch-pazifische Raum beschleunigt sich auf der Grundlage großtechnischer Offshore-Bioreaktoren und der Akzeptanz von Functional Food. Trotz solidem Umsatzwachstum sieht sich der Meeresbiotechnologie-Markt mit zwei kurzfristigen Gegenwind-Faktoren konfrontiert: der geringen Kultivierbarkeit von Tiefsee-Mikroben im Labor und synthetisch-biologischen Wegen, die hochvolumige Metaboliten in terrestrischen Wirten nachbilden. Dennoch bleibt das mittelfristige Chancenspektrum des Marktes überzeugend, da pharmazeutische Zulassungen, genomische Werkzeuge für die Aquakultur und Netto-Null-Mandate neue Umsatzpotenziale erschließen.
Wichtigste Erkenntnisse des Berichts
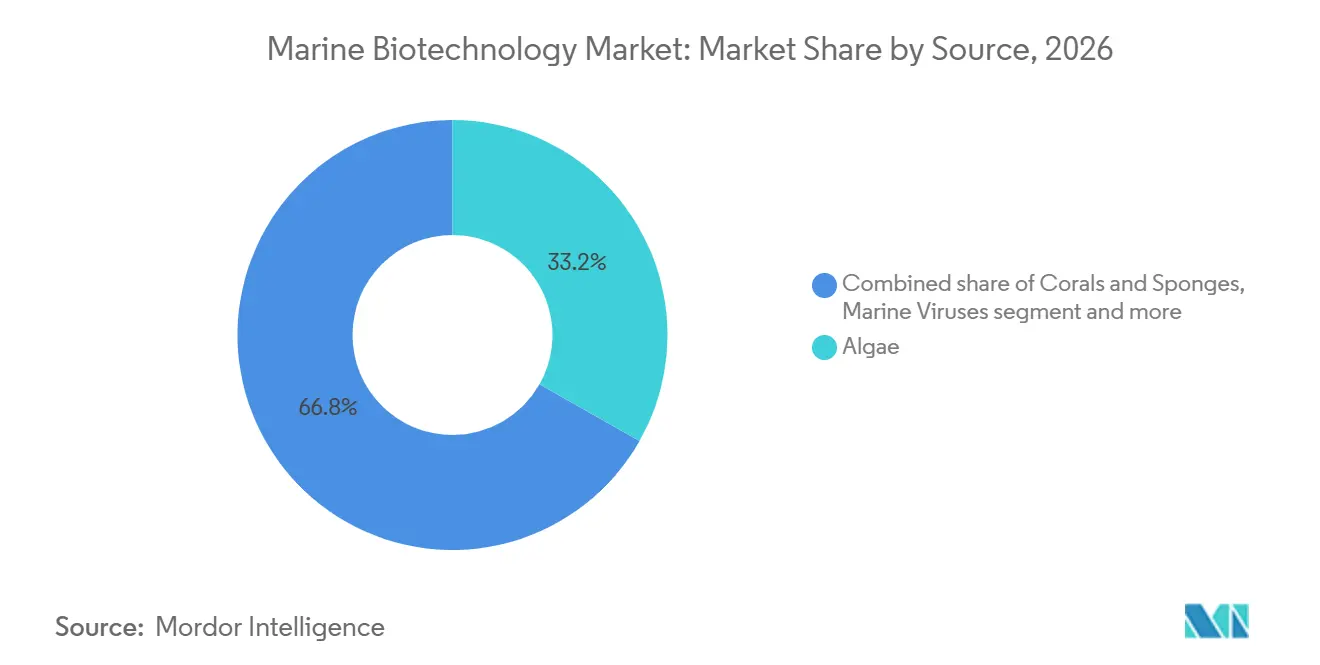
- Nach Quelle dominierte Algen mit einem Marktanteil von 33,2 % am Meeresbiotechnologie-Markt im Jahr 2026, während Korallen und Schwämme bis 2032 voraussichtlich mit einer CAGR von 9,24 % wachsen werden.
- Nach Anwendung führten Pharmazeutika mit einem Umsatzanteil von 35,6 % an der Meeresbiotechnologie-Marktgröße im Jahr 2026; Nutrazeutika bleiben die am schnellsten wachsende Anwendung mit einer CAGR von 9,54 % über denselben Zeitraum.
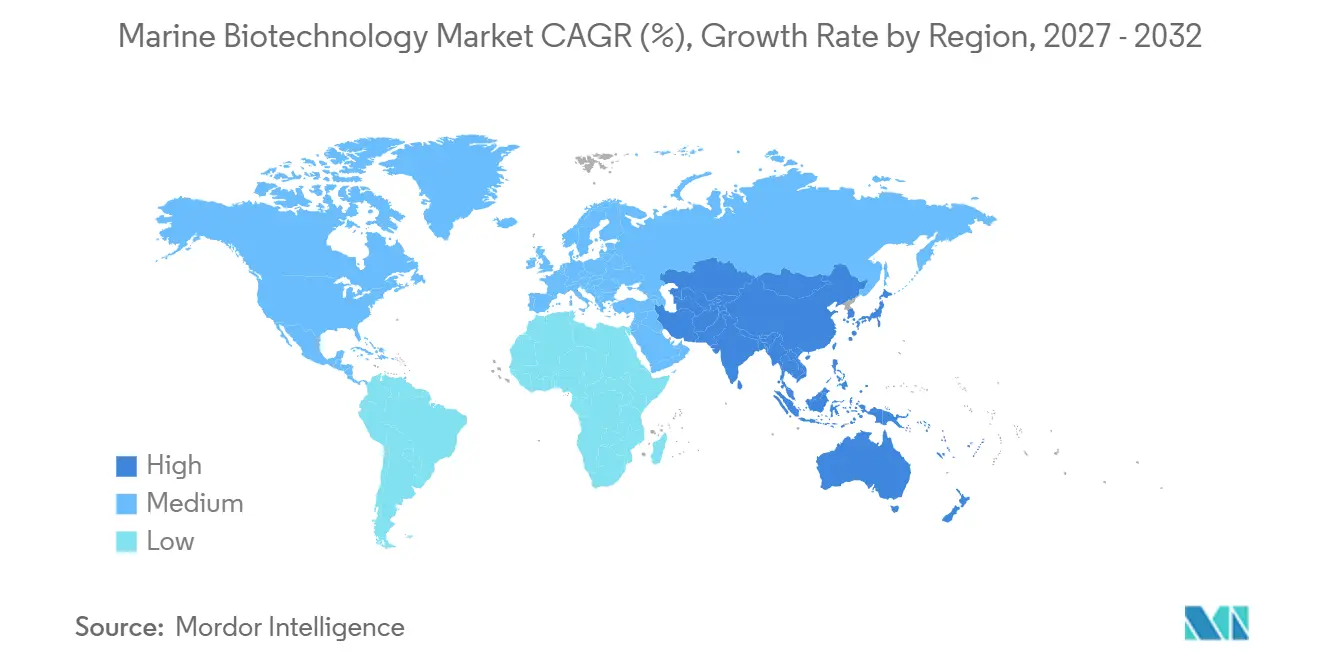
- Nach Geografie befehligte Nordamerika 45,56 % des Meeresbiotechnologie-Marktumsatzes im Jahr 2026, während der asiatisch-pazifische Raum die schnellste regionale CAGR von 8,98 % bis 2032 verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Zunahme mariner Wirkstoffe für Pharmazeutika und Kosmetik | +1.2% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach aus dem Meer gewonnenen Nahrungsergänzungsmitteln | +1.0% | Nordamerika, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fortschritte in der Fischereiigenomik und Plattformen zur Wirkstoffforschung | +0.9% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| KI-gestütztes Bioprospecting beschleunigt die Entdeckung neuer Verbindungen | +0.8% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Netto-Null- Politiken stimulieren Investitionen in algenbasierte Biokunststoffe | +0.7% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| EU-Fonds für die Blaue Wirtschaft skalieren frühphasige Blaue-Biotech-Start-ups | +0.6% | Europa, Mittelmeerraum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme mariner Wirkstoffe für Pharmazeutika und Kosmetik
Klinische Pipelines orientieren sich zunehmend an aus dem Ozean gewonnenen Gerüststrukturen, da terrestrische Naturstoffbibliotheken stagnieren; PharmaMars Lurbinectedin mit Ursprung aus Manteltieren erhielt 2024 die US-Zulassung für kleinzelligen Lungenkrebs. Clean-Beauty-Marken erzielen nun Preisaufschläge für Kelpeptide und Schwammpolysaccharide, und die FDA-Hilfsstoffrichtlinie von 2024 hat die Zulassungsfristen für die Wirkstoffverabreichung um bis zu neun Monate verkürzt. Diese kombinierten regulatorischen und Wirksamkeitsvorteile untermauern den positiven Einfluss des Treibers von 1,2 % auf den Markt für marine Biotechnologie.
Steigende Nachfrage nach aus dem Meer gewonnenen Nahrungsergänzungsmitteln
Vegane Omega-3-Kapseln aus Mikroalgen eroberten 2026 einen Anteil von 22 % am globalen EPA/DHA-Segment, da Verbraucher von Fischöl abrücken[1]. Schizochytrium-basierte DHA erhielt die EU-Zulassung als neuartiges Lebensmittel und erschloss damit Kanäle für Säuglingsnahrung, während Astaxanthin-Produkte nach klinischer Validierung der Vorteile für die sportliche Regeneration ein zweistelliges Wachstum verzeichneten. Regulatorischer Rückenwind und überlegene Bioverfügbarkeit sorgen für einen Anstieg der CAGR um 1,0 %.
Fortschritte in der Fischereiigenomik und Plattformen zur Wirkstoffforschung
Die Gesamtgenomsequenzierung des Atlantischen Lachses identifizierte 47 Loci für die Resistenz gegen Seelausbefall, was es Züchtern ermöglicht, die Generationsintervalle um 18 Monate zu verkürzen. Gleichzeitig verkürzen Klonierungskits für marine Mikrobiome die Zyklen zur Entdeckung von Enzymen von 18 auf sechs Monate und erweitern die Portfolios industrieller Biokatalysatoren. Zusammen steigern diese Durchbrüche die Produktivität in der Aquakultur und die Trefferquoten in der Pharmaforschung und tragen 0,9 % zum Wachstum bei.
KI-gestütztes Bioprospecting beschleunigt die Entdeckung neuer Verbindungen
Algorithmen, die auf metabolomischen Daten von 12.000 Arten trainiert wurden, sagen hochwertige Leitstrukturen vor der Feldprobenahme voraus; Insilico Medicine identifizierte einen marinen Kinaseinhibitor in 18 Monaten gegenüber dem historischen Durchschnitt von vier Jahren. Proprietäre Modelle von GlycoMar screeneten Korallen-Glykosaminoglykane und generierten 2025 drei entzündungshemmende Kandidaten, was den historischen Output des Unternehmens verdreifachte. Langfristig senken digitale Werkzeuge die Entdeckungskosten und tragen 0,8 % zur CAGR bei.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Begrenzte Tiefe der Meeresforschung und Probenentnahme | -0.5% | Globale Brennpunkte | Langfristig (≥ 4 Jahre) |
| Geringe Kultivierbarkeit vieler mariner Mikroorganismen | -0.4% | Global, pharmazeutische Pipelines | Mittelfristig (2–4 Jahre) |
| Bevorstehende Compliance-Kosten für den BBNJ-Zugang und Vorteilsausgleich | -0.3% | Global, KMU am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch terrestrische synthetisch-biologische Alternativen | -0.3% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Tiefe der Meeresforschung und Probenentnahme
Nur ein Fünftel des Meeresbodens verfügt über hochauflösende Kartierung, und die Probenahme in der Hadal-Zone kostet 50.000 USD pro Tauchtag, was den Zugang zur Biodiversität für Start-ups einschränkt[2]. Autonome Drohnen von Ocean Infinity senkten die Kosten 2025 um zwei Drittel, doch der Durchsatz liegt immer noch um zwei Größenordnungen hinter terrestrischen Erhebungen zurück. Dieser Engpass mindert die Markt-CAGR um 0,5 %.
Geringe Kultivierbarkeit vieler mariner Mikroorganismen
Weniger als 5 % der marinen Bakterien wachsen in Standardmedien, was die Entwicklungszeiten verlängert; die heterologe Expression von Schwammenzymen dauert bis zu fünf Jahre gegenüber unter 12 Monaten für terrestrische Stämme. Einzelzell-Genomik bietet einen Ausweg zu 10.000 USD pro Gencluster, was die Nutzung auf hochwertige pharmazeutische Ziele beschränkt und die CAGR um 0,4 % senkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Korallen und Schwämme gewinnen gegenüber Algen an DynamikKorallen und Schwämme werden voraussichtlich mit einer CAGR von 9,24 % von 2027 bis 2032 wachsen – die schnellste Rate unter den Quellkategorien im Meeresbiotechnologie-Markt. Ihre halogenhaltigen Metaboliten bilden die Grundlage für Durchbrüche in der Onkologie und bei antiviralen Mitteln; PharmaMars Plitidepsin mit Ursprung aus Tunikaten schloss 2025 die Phase-III-COVID-19-Studien ab. GlycoMars Schwammbibliothek lieferte ein Heparansulfat-Analogon, das Enoxaparin in Thrombosemodellen übertraf und damit ein hohes therapeutisches Potenzial bestätigte.
Algen behaupteten 2026 einen Meeresbiotechnologie-Marktanteil von 33,2 %, gestützt durch Spirulin-Protein, Chlorella und Astaxanthin in Nahrungsergänzungsmitteln. Das Wachstum verlangsamt sich jedoch, da die synthetische Biologie hochvolumige Algenmetaboliten klont. Marine Viren und Pilze bleiben eine Nische, sind aber vielversprechend; ein arktisches Pilzisolat aus dem Jahr 2024 produzierte einen neuartigen Beta-Laktamase-Inhibitor.

Nach Anwendung:
Nutrazeutika erfassen das Volumen, Pharmazeutika erfassen den WertNutrazeutika werden bis 2032 eine CAGR von 9,54 % verzeichnen, angetrieben durch Verbraucher im Bereich der Präventivgesundheit, die von Fischöl auf Algen-EPA-DHA-Konzentrate und Strategien zur Anreicherung von Functional Food umsteigen. Die Meeresbiotechnologie-Marktgröße für Nahrungsergänzungsmittel wird durch AstaReals nachgewiesene 34-prozentige Reduktion von oxidativem Stress bei täglich 12 mg Astaxanthin gestützt. Pharmazeutika erzielen zwar ein geringeres Wachstum, dominieren jedoch beim Umsatz; allein Lurbinectedin erwirtschaftete 2025 in 15 Ländern 120 Millionen EUR. Regulatorische Schnellverfahren für marine Hilfsstoffe veranlassen Innovatoren im Bereich der Wirkstoffverabreichung zudem, Meerespolysaccharide als Ersatz für synthetische Träger einzusetzen, was den Pipeline-Schwung aufrechterhält.
Kosmetika nutzen marine Peptide und Kollagen, um riffschonende und mikroplastikfreie Anforderungen zu erfüllen, wie der von BASF in der EU zugelassene marine UV-Filter zeigt, der nun in Premium-Sonnenschutz-SKUs gebündelt wird. Industrielle Enzyme und algenbasierte Biokunststoffe vertiefen die Anwendungsdiversifizierung: Novozymes' Krill-Protease reduziert den Energieverbrauch bei der Ledergerberung um 20 %, und AirCarbon-Polyhydroxybutyrat wird in Dell-Laptop-Gehäusen verbaut und sichert dabei eine CO₂-negative Materialbilanz.
Geografische Analyse
Markt für marine Biotechnologie in Nordamerika
Nordamerika erzielte 2026 einen Anteil von 45,56 % am Meeresbiotechnologie-Marktumsatz, da das NIH 85 Millionen USD für ein Screening-Programm für marine Naturstoffe bereitstellte und die NOAA Fördermittel vergab, die 18 Millionen USD an privaten Investitionen in Meeresalgen nach Maine lenkten. Regulatorische Klarheit und FDA-Leitlinien zu marinen Hilfsstoffen verkürzen die Kommerzialisierungszyklen, während Kanadas Ocean Supercluster KI-gestützte Genomik-Datenbanken mitfinanziert.
Markt für marine Biotechnologie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird mit einem regionalen CAGR von 8,98 % das weltweit stärkste Wachstum verzeichnen, getragen von Chinas Initiative für Tiefseeenzyme im Wert von 200 Millionen USD und Japans 500-Tonnen-Euglena-Anlage, die mittlerweile Biojet-Kraftstoff für 12-monatige ANA-Testläufe liefert. Südkorea stellte 2025 120 Milliarden KRW für Onkologie-Pipelines auf Basis mariner Wirkstoffe bereit[3], und Indien baut Kappaphycus-Algenkulturen aus, um Carrageen-Importe zu reduzieren.
Markt für marine Biotechnologie in EMEA und Südamerika
Europa profitiert von 800 Millionen EUR an EMFAF-Fördermitteln für die blaue Biotechnologie sowie von strengen Netto-Null-Richtlinien, die die Nachfrage nach Algen-Biokunststoffen steigern. Norwegens öffentliches Lachs-Pangenom beschleunigt globale Zuchtprogramme, die Vereinigten Arabischen Emirate erproben Algen zur Kohlenstoffabscheidung in Entsalzungsanlagen, Südafrika kultiviert Seetang als Abalone-Futter, und Embrapa in Brasilien untersucht einheimische Meeresalgen auf Carrageen-Gehalt – allesamt Beiträge, die die Vielfalt der regionalen Entwicklungen widerspiegeln.
Regulatorisches Umfeld
Die Meeresbiotechnologie agiert in einem sich verschärfenden Umfeld für Zugang und Vorteilsausgleich (Access and Benefit-Sharing, ABS), das prägt, wie marine genetische Ressourcen über Rechtsräume hinweg gesammelt, genutzt und kommerzialisiert werden. Im Jahr 2026 erließ Australien den High Seas Biodiversity Act 2026, um einen Rahmen für marine genetische Ressourcen und zugehörige digitale Sequenzinformationen zu schaffen, und das Vereinigte Königreich verabschiedete den Biodiversity Beyond National Jurisdiction Act 2026, der dem Secretary of State ermöglicht, internationale Verpflichtungen zu marinen genetischen Ressourcen und Vorteilsausgleich umzusetzen. Diese nationalen Schritte verstärken die Notwendigkeit für Unternehmen, Herkunft, Genehmigungen und Bedingungen des Vorteilsausgleichs schon früher in der Entdeckungs- und Skalierungsphase zu dokumentieren, insbesondere bei grenzüberschreitenden F&E-Programmen.
Für die Kommerzialisierung bleiben die regulatorischen Wege anwendungsspezifisch, wobei Pharmazeutika sowie Lebensmittel und Nahrungsergänzungsmittel am stärksten formalen Zulassungen unterliegen. In der Europäischen Union überschneidet sich der ABS-Rahmen im Rahmen des Nagoya-Protokolls (und damit verbundene Sorgfaltspflichten) mit der Novel-Food-Verordnung für marine Lebensmittel und Zutaten, während die blau-biotechnologischen Prioritäten der EU auch durch Horizon-Europe-Ausschreibungen zum Ausdruck kommen, die die Einhaltung der internationalen Biodiversitätsgovernance verlangen. In den Vereinigten Staaten prägt der etablierte Entwicklungs- und Zulassungsprozess der FDA für Arzneimittel weiterhin marine Therapeutika und Anwendungsfälle für Hilfsstoffe, und der Berichtskontext hebt die FDA-Leitlinie zu Hilfsstoffen von 2024 als Beispiel für Prozessklarheit hervor, die Entwicklungszyklen für marine Arzneimittelverabreichungsmaterialien verkürzen kann.
Wettbewerbslandschaft
Die Branche der marinen Biotechnologie bleibt mäßig fragmentiert: Die Top-10-Akteure halten ungefähr die Mehrheit des Umsatzes, was Raum für spezialisierte Neueinsteiger lässt. Etablierte Unternehmen wie BASF und Lonza verfolgen vertikale Integration und kontrollieren die Kultivierung bis zur Formulierung, um Rohstoffe und Margen zu sichern; BASFs Algenol-Beteiligung von 2024 sichert die Versorgung mit Algen-Ethylen. Nischenunternehmen setzen proprietäres geistiges Eigentum ein, darunter Marinovas Fucoidanextraktion und GlycoMars Schwamm-Glykosaminoglykan-Bibliothek, um hochwertige pharmazeutische und nutrazeutische Nischen zu besetzen.
Die Technologieakzeptanz teilt das Feld: Marktführer setzen CRISPR-Stammtechnik, kontinuierliche Bioreaktoren und KI-gestützte Treffersuche ein, während kleinere Akteure auf Wildernten angewiesen sind, die den Durchsatz begrenzen. Patentdaten zeigen, dass Lonza 2024 12 Patente für marine Enzyme mit Fokus auf thermostabile Proteasen angemeldet hat, während PharmaMar Manteltier-Metaboliten mit Zusammensetzungsansprüchen schützt, die 2028–2032 auslaufen.
Regulatorische Bereitschaft entwickelt sich zu einem Wettbewerbsvorteil; Unternehmen, die mit BBNJ und der Nagoya-Compliance vertraut sind, können schneller voranschreiten als Neueinsteiger. Frühzeitiger Zugang zu EU-Zulassungen für neuartige Lebensmittel und FDA-Leitlinien haben DSM-Firmenichs Schizochytrium-DHA und BASFs riffschonende UV-Filter beschleunigt. Disruptive KI-Plattformen könnten das Spielfeld ebnen, da Insilicos Pharma.AI die Entdeckungszyklen auf 18 Monate verkürzt hat, was kapitalleichten Start-ups ermöglicht, wettbewerbsfähig zu sein.
Marktführer in der marinen Biotechnologie
-
Cyanotech Corporation
-
BASF SE
-
Lonza Group Ltd
-
Aker BioMarine ASA
-
Euglena Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Marine Biotechnologie Unternehmen in diesem Bericht
- Aker BioMarine ASA
- Algatechnologies Ltd
- Aqua Bio Technology ASA
- AstaReal Co., Ltd.
- BASF
- Bluebiotech International
- CP Kelco U.S., Inc.
- Cyanotech
- Euglena Co., Ltd.
- GlycoMar Ltd.
- Lonza Group
- Marinomed Biotech
- Marinova Pty Ltd
- New England Biolabs
- Nutrex Hawaii Inc.
- PharmaMar S.A.
- Royal DSM-Firmenich N.V.
- Sea Run Holdings Inc.
- SEPPIC
Marktchancen und Zukunftsaussichten
Kurzfristige Marktlücken entstehen dort, wo regulierte, rückverfolgbare Lieferketten auf höherwertige Funktionalität treffen, insbesondere bei Omega-3-Alternativen, Enzym-Biokatalyse und Inputs der Kreislaufbioökonomie aus marinen Nebenströmen. In Europa liefert Horizon Europe konkrete Kommerzialisierungsziele und infrastrukturelle Ausrichtung, wobei das BLUETOOLS-Projekt darauf abzielt, mindestens 400 Enzyme für die Biokatalyse zur Marktreife zu bringen und mindestens zwei Lösungen für den Abbau von Kunststoffen und Polymeren zu liefern, während MARMADE auf Extraktions- und Verarbeitungswege (einschließlich überkritischem CO2 und Hochdruckhomogenisierung) zielt, um Krustaceenreste und Meeresalgen zu Lebensmittel- und Futtermittelzutaten zu veredeln. Diese Programme klären den Weg von der Bioentdeckung bis zur industriellen Validierung und unterstützen Partnerschaften zwischen Zutatenlieferanten, Biotech-Entwicklern und nachgelagerten Formulierern.
Auch Chancen in der Arzneimittelforschung und translationalen Forschung erweitern sich durch formale internationale Kooperationen und länderspezifische Prioritäten der Blue Economy. Im Januar 2026 formalisierten die University of Florida (CNPD3), die Duke-NUS Medical School und Indonesiens BRIN eine trilaterale Partnerschaft, um marine Naturstoffe aus indonesischen Gewässern zu therapeutischen Produkten zu entwickeln, was auf einen fortgesetzten Pipeline-Aufbau jenseits der traditionellen Zentren in Nordamerika und Europa hindeutet. Parallel dazu hat China die Arzneimittelentwicklung aus marinen Bioressourcen als Wachstumsschwerpunkt für die Meereswirtschaft während des 15. Fünfjahresplans (2026-2030) positioniert und unterstützt damit die Nachfrage nach befähigenden Kapazitäten wie konformer Probenahme, Omics und skalierter Produktion. Über alle Regionen hinweg hält die im Berichtskontext hervorgehobene Einschränkung, die geringe Kultivierbarkeit mariner Mikroorganismen, die Nachfrage auf Umgehungslösungen wie Metagenomik, heterologe Expression und KI-gestützte Zielauswahl fokussiert, die Versuch-und-Irrtum-Aufwand in Laboren reduzieren können.
Neueste Industrielle Entwicklungen in Markt für Marine Biotechnologie
- Juli 2026: Aker BioMarine sicherte sich einen bedeutenden neuen Vertrag für Superba-Krillöl, mit Lieferbeginn geplant für Q4 2026. Der Zuschlag verbessert die Planungssicherheit für nachgelagerte Nutraceutical-Kunden und unterstützt die Kapazitätsplanung entlang von Ernte, Verarbeitung und Logistik für Fertigzutaten.
- April 2026: Cyanotech Corporation gab eine Fertigungsvereinbarung im kommerziellen Maßstab mit ZIVO Bioscience bekannt, um ZIVOs proprietäre Algenbiomasse für die Produktlinie Zivolife zu kultivieren und zu verarbeiten. Die Vereinbarung unterstreicht die Nachfrage nach Auftragsfertigungs- und Skalierungspartnern, die die Lücke zwischen proprietären Stämmen und konsistenter kommerzieller Produktion schließen können.
- März 2025: Marine Biologics gab die kommerzielle Einführung von SuperCrude bekannt, einer aus Meeresalgen gewonnenen programmierbaren Biomasse, die für Anwendungen der nächsten Generation von Zutaten positioniert ist. Die Einführung erweitert das Angebot an standardisierten algenbasierten Inputs für Formulierer, die Alternativen zur Variabilität der Wildernte suchen.
Markt für Marine Biotechnologie Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Meeresbiotechnologie-Markt den Wert von Produkten und ermöglichenden Technologien, die marine Organismen oder marine Bioressourcen nutzen, um kommerzielle Ergebnisse in den Bereichen Gesundheit, Ernährung, Körperpflege und verwandten Anwendungen zu entwickeln.
Ausschlüsse aus dem Umfang: Wir schließen die konventionelle Meeresfrüchteverarbeitung, den Wert der marinen Fischerei und Aquakulturproduktion sowie nicht biotechnologisch bedingte marine Rohstoffzutaten aus, es sei denn, es wird ein biotechnologisch gesteuertes Umwandlungsprodukt oder ein Bioaktivstoff verkauft.
Segmentierungsübersicht
- Nach Quelle
- Korallen und Schwämme
- Algen
- Marine Viren
- Marine Pilze
- Andere Quellen
- Nach Anwendung
- Pharmazeutika
- Nutrazeutika und Nahrungsergänzungsmittel
- Kosmetik und Körperpflege
- Sonstige
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Definition, was als Meeresbiotechnologie-Umsatz gilt und was nicht, da viele marine Produkte nahe an Lebensmittel-, Chemie- oder einfachen Extraktionsgeschäften liegen. Wir haben öffentliche und offizielle Quellen ausgewertet, darunter NOAA und andere nationale Meeresagenturen, die FAO für den Kontext der Fischerei und Aquakultur, OECD-Veröffentlichungen zur Meeresökonomie, WIPO-Patentstatistiken sowie begutachtete Fachzeitschriften, die marine Naturstoffe und Bioverarbeitungsaktivitäten verfolgen.
Um den Kontext in ein Größenmodell zu übersetzen, haben wir auch Jahresberichte von Unternehmen, Investorenpräsentationen, Zusammenfassungen von Regulierungsbehörden und klinischen Registern für marine Therapeutika sowie seriöse Pressemitteilungen zu Produkteinführungen und Finanzierungen herangezogen. Wo verfügbar, wurden kostenpflichtige Abonnements nur genutzt, um die Erfassung von Unternehmensfinanzdaten, die Patentprüfung und Überprüfungen auf Versandebene für ausgewählte Inputs zu beschleunigen. Die hier aufgeführten Quellen sind illustrativ, und viele weitere Dokumente wurden während der Arbeit zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche und Umfragen wurden genutzt, um zu überprüfen, was heute tatsächlich kommerzialisiert ist und was sich noch in Forschungspipelines befindet, sowie um die typische Preislogik für marine Bioaktivstoffe und Biomaterialien zu bestätigen. Wir sprachen mit einer Mischung aus Zulieferern von Inhaltsstoffen, Biotechnologie-Entwicklern, nachgelagerten Formulierern und Kanalspezialisten aus den wichtigsten Regionen, damit unsere Annahmen zu Adoptionszeitpunkten und Umsatzzuordnung präzisiert werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 15 % | APAC: 46 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 34 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 51 % | Amerika: 24 % |
Marktgrößenbestimmung & Prognose
Unsere Marktgrößenbestimmung verwendete einen Top-down-Ansatz, bei dem Endverbrauchsnachfragepools aus beobachtbaren Signalen rekonstruiert und dann den Meeresbiotechnologie-Outputs auf der Grundlage von Adoption und Wertschöpfung zugeordnet wurden. Dies wurde anschließend mit selektiven Bottom-up-Näherungen überprüft, wie z. B. Umsatzaufteilungen von Stichprobenunternehmen, Kanaldiskussionen über Volumenbewegungen sowie Preis-pro-Kilogramm- oder Preis-pro-Dosis-Spannen für gängige marine Bioaktivstoffe.
Das Modell wird durch einige praktische Inputs gesteuert, die nachvollziehbar und aktualisierbar sind, wie z. B. die Patentierungsintensität für marine Stämme und Prozesse, der klinische und regulatorische Fortschritt bei marinen Arzneimitteln, Einführungsaktivitäten in Kosmetik und Nutrazeutika, die marine Bioaktivstoffe erwähnen, Signale zur Kapazitätserweiterung bei Kultivierung und Extraktion sowie Preisbewegungsmuster für höherwertige Inhaltsstoffe. Wenn die Offenlegungen von Unternehmen nicht detailliert genug waren, wurden Umsatzaufteilungen anhand von Produktmix-Hinweisen abgeleitet und dann durch Interviews überprüft, damit Lücken die Gesamtsummen nicht aufblähen.
Für die Prognose wurde eine Szenarioanalyse verwendet, da der Markt empfindlich auf Pipeline-Konversionen und den Zeitpunkt der Hochskalierung reagiert, was die Ergebnisse stärker beeinflussen kann als einfache Trendlinien. Schlüsselvariablen wurden mit dem Expertenkonsens aus Interviews schrittweise fortgeschrieben, und der endgültige CAGR-Pfad wurde erst angepasst, nachdem die Überprüfungen auf Lieferanten- und Nachfrageseite innerhalb einer angemessenen Varianzspanne lagen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert, darunter Innovationsaktivitäten, Kommerzialisierungsankündigungen und regionale Nachfragedynamik in wichtigen Endanwendungen. Große Abweichungen wurden markiert, und die zugrunde liegenden Treiber wie Preisannahmen, Adoptionsanteile und geografische Aufteilungen wurden vor der Freigabe erneut geprüft.
Es wird ein mehrstufiger Überprüfungsprozess angewendet, bei dem ein weiterer Analyst die Logik hinterfragt, Berechnungen stichprobenartig überprüft und bestätigt, dass Ausschlüsse konsistent angewendet werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten (z. B. wichtige Zulassungen, Kapazitätserweiterungen oder regulatorische Änderungen). Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Zahlen die neuesten verfügbaren öffentlichen Informationen und aktuelles Primärfeedback widerspiegeln.
Mordor Intelligences Meeresbiotechnologie-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Meeresbiotechnologie variieren häufig, da Gruppen nicht dieselben Umsatzströme zählen und sich auch darin unterscheiden, wie sie frühe Pipeline-Phasen im Vergleich zu kommerziellen Verkäufen behandeln. Das verwendete Zeitfenster, der Währungszeitpunkt und die Geschwindigkeit, mit der Annahmen aktualisiert werden, können ebenfalls die endgültige Zahl verschieben.
Die Hauptlücke ergibt sich daraus, ob marine Inhaltsstoffe nur dann gezählt werden, wenn sie als biotechnologisch ermöglichte Bioaktivstoffe oder Biomaterialien verkauft werden, oder ob breitere marine Inhaltsstoffe und angrenzende Verarbeitungswerte einbezogen werden. Einige Schätzungen stützen sich auch stark auf einen einzigen Nachfrage-Proxy oder auf begrenzte Unternehmenslisten, während andere eine langsamere Preisentwicklungsmethode verwenden, die den Wert in Anwendungen mit höheren Margen unterschätzen kann. Die nachstehende Tabelle zeigt diese Bandbreite und erläutert, wie Umfangs- und Annahmeentscheidungen zu unterschiedlichen Gesamtwerten führen – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,02 Mrd. USD (2026) | |
| Fachverlag A | 6,64 Mrd. USD (2025) | Verwendet ein näheres Basisjahr und vermischt historische und Prognosezeiträume; kann zudem breiteren Meeresbiowirtschaftsumsatz einbeziehen, der nicht immer an biotechnologisch bedingte Kommerzialisierung geknüpft ist. |
| Branchenbericht B | 5,79 Mrd. USD (2024) | Stützt sich auf eine engere Unternehmens- und Produktinterpretation und wendet eine langsamere Wachstumskurve an, was höherwertige Bioaktivstoff-Expansionen übersehen kann, die in Einführungs- und Preisüberprüfungen sichtbar werden. |
Insgesamt lässt sich die Bandbreite hauptsächlich dadurch erklären, was einbezogen wird, wie die Preise fortgeschrieben werden und wie schnell Annahmen überarbeitet werden, wenn Pipelines in Richtung Verkauf voranschreiten. Indem das Modell an klare Kommerzialisierungssignale und wiederholbare Eingabevariablen gebunden wird, bleibt die Schätzung leichter zu prüfen und einfacher zu aktualisieren, wenn neue Erkenntnisse vorliegen.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Meeresbiotechnologie-Markt im Jahr 2027 sein?
Der Meeresbiotechnologie-Markt soll bis 2027 einen Wert von 8,58 Milliarden USD erreichen.
Welches Quellsegment wächst am schnellsten?
Korallen und Schwämme werden voraussichtlich bis 2032 mit einer CAGR von 9,24 % wachsen, da ihre Metaboliten Onkologie- und antivirale Pipelines speisen.
Warum übertrifft der asiatisch-pazifische Raum andere Regionen?
Großtechnische Offshore-Bioreaktoren, die Akzeptanz von Functional Food sowie staatliche Förderung in China, Japan und Südkorea stützen eine regionale CAGR von 8,98 %.
Wie wirken sich Netto-Null-Richtlinien auf marine Biokunststoffe aus?
EU-Kohlenstoffzölle und Kaliforniens Vorschriften für kompostierbare Verpackungen machen algenbasierte Polymere kostenwettbewerbsfähig und beschleunigen Investitionen in Bio-Ethylen und kompostierbare Folien.
Wie wirken sich Netto-Null-Politiken auf marine Biokunststoffe aus?
EU-Kohlenstoffzölle und Kaliforniens Mandate für kompostierbare Verpackungen machen algenbasierte Polymere kostenwettbewerbsfähig und beschleunigen Investitionen in Bio-Ethylen und kompostierbare Folien.