
Tamanho e Participação do Mercado de Biotecnologia Marinha
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 8.58 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.99 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.93 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
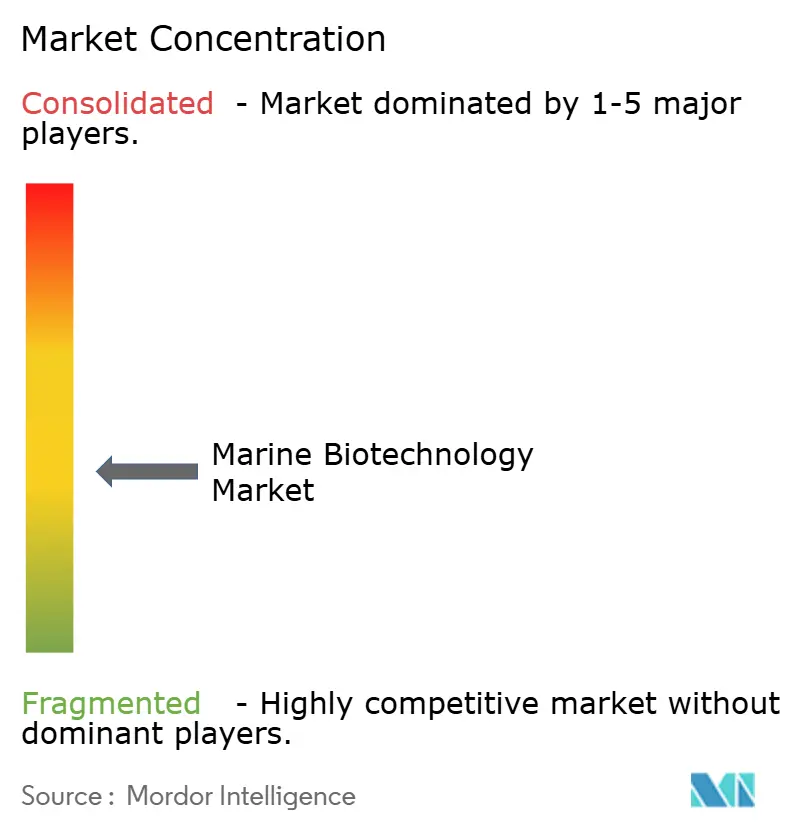
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Biotecnologia Marinha por Mordor Intelligence
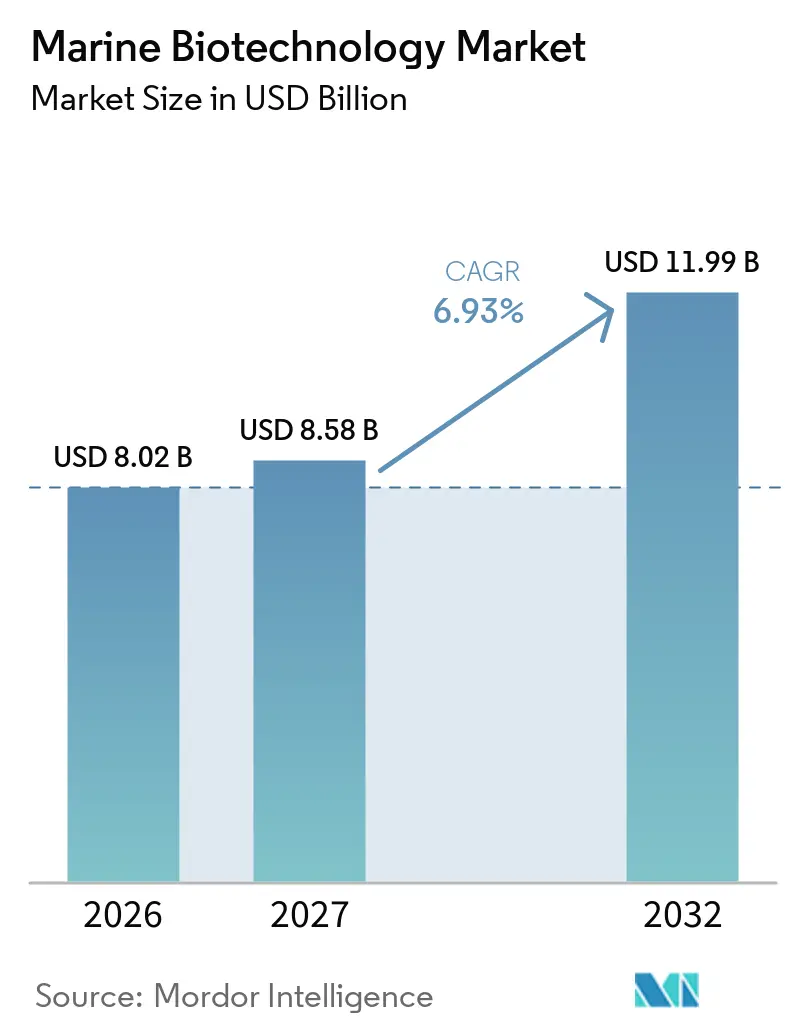
O tamanho do Mercado de Biotecnologia Marinha foi avaliado em 8,02 bilhões de USD em 2026 e estima-se que cresça de 8,58 bilhões de USD em 2027 para atingir 11,99 bilhões de USD até 2032, a um CAGR de 6,93% durante o período de previsão (2027-2032).
A demanda crescente por ativos oncológicos de origem marinha, ingredientes cosméticos de rótulo limpo e bioplásticos com balanço negativo de carbono está ampliando os pipelines comerciais, enquanto estratégias de integração vertical ajudam os principais fornecedores a garantir matéria-prima e margem. A América do Norte defende a maior participação regional graças ao financiamento do NIH e da NOAA, mas a Ásia-Pacífico está acelerando com base em biorreatores offshore de grande escala e na adoção de alimentos funcionais. Apesar do sólido crescimento da receita, o mercado de biotecnologia marinha enfrenta dois ventos contrários de curto prazo: a baixa cultivabilidade laboratorial de micróbios de águas profundas e as rotas de biologia sintética que recriam metabólitos de alto volume em hospedeiros terrestres. Ainda assim, o conjunto de oportunidades de médio prazo do mercado permanece atraente à medida que aprovações farmacêuticas, ferramentas de genômica para aquicultura e mandatos de emissão líquida zero desbloqueiam novos pools de receita.
Principais Conclusões do Relatório
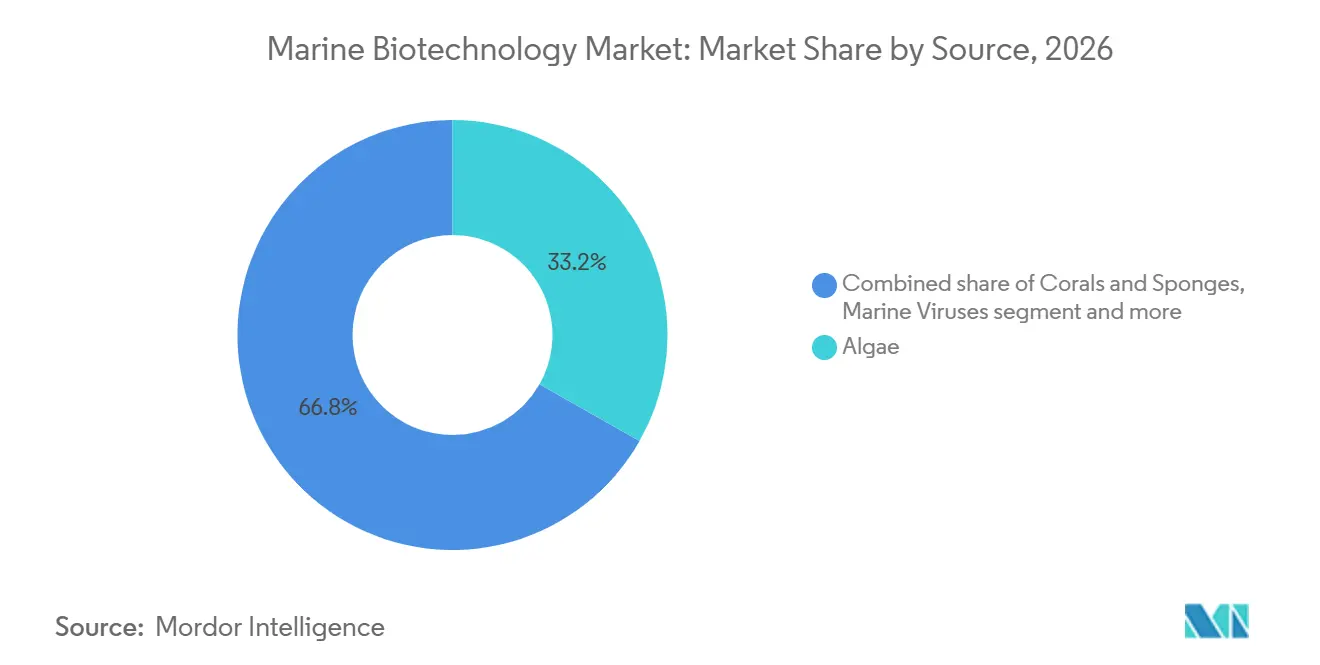
- Por fonte, as algas dominaram com 33,2% da participação do mercado de biotecnologia marinha em 2026, enquanto corais e esponjas têm previsão de expansão a um CAGR de 9,24% até 2032.
- Por aplicação, os produtos farmacêuticos lideraram com 35,6% de participação na receita do tamanho do mercado de biotecnologia marinha em 2026; os nutracêuticos permanecem como a aplicação de crescimento mais rápido, com um CAGR de 9,54% no mesmo horizonte.
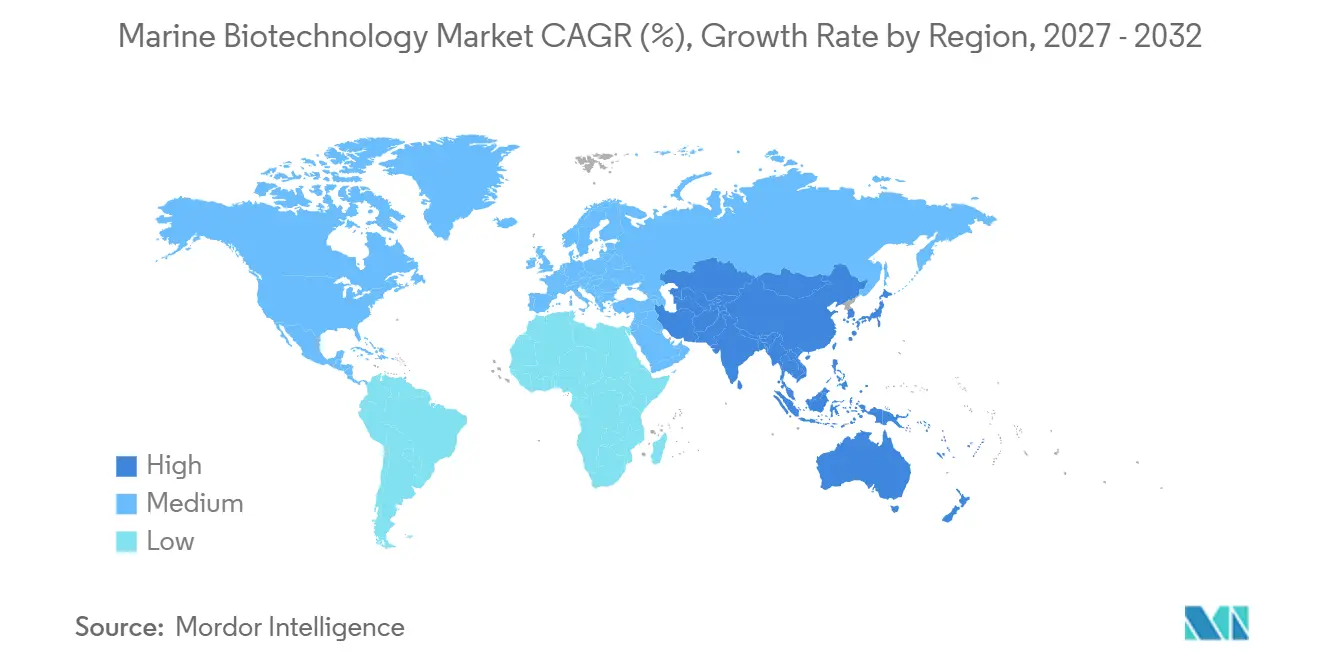
- Por geografia, a América do Norte comandou 45,56% da receita do mercado de biotecnologia marinha em 2026, enquanto a Ásia-Pacífico deve registrar o CAGR regional mais rápido, de 8,98%, até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento de Ativos de Origem Marinha para Farmacêuticos e Cosméticos | +1.2% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Crescente Demanda por Suplementos Nutricionais de Origem Marinha | +1.0% | América do Norte, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Avanços em Genômica de Pescados e Plataformas de Descoberta de Fármacos | +0.9% | Ásia-Pacífico como núcleo, com expansão para a América do Norte | Médio prazo (2-4 anos) |
| Bioprospecção Habilitada por IA Acelera a Descoberta de Novos Compostos | +0.8% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Políticas de Emissão Líquida Zero Estimulando Investimento em Bioplásticos à Base de Algas | +0.7% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fundos de Economia Azul da UE Escalando Startups de Biotecnologia Azul em Estágio Inicial | +0.6% | Europa, Mediterrâneo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Ativos de Origem Marinha para Farmacêuticos e Cosméticos
Os pipelines clínicos estão se voltando para estruturas derivadas do oceano à medida que as bibliotecas de produtos naturais terrestres atingem um platô; a lurbinectedina de origem em tunicados da PharmaMar obteve aprovação nos EUA para câncer de pulmão de pequenas células em 2024. As marcas de beleza limpa agora comandam prêmios de preço por peptídeos de algas marinhas e polissacarídeos de esponjas, e a orientação de excipientes da FDA de 2024 reduziu os prazos de aprovação de entrega de fármacos em até nove meses. Essas vantagens regulatórias e de eficácia combinadas sustentam o impacto positivo de 1,2% do impulsionador no mercado de biotecnologia marinha.
Crescente Demanda por Suplementos Nutricionais de Origem Marinha
Cápsulas veganas de ômega-3 provenientes de microalgas capturaram 22% do segmento global de EPA/DHA em 2026, à medida que os consumidores se afastam do óleo de peixe[1]. O DHA à base de Schizochytrium obteve aprovação de Novo Alimento da UE, desbloqueando canais de fórmulas infantis, enquanto os produtos de astaxantina registraram crescimento de dois dígitos após a validação clínica dos benefícios de recuperação esportiva. Os ventos regulatórios favoráveis e a biodisponibilidade superior sustentam um impulso de 1,0% no CAGR.
Avanços em Genômica de Pescados e Plataformas de Descoberta de Fármacos
O sequenciamento do genoma completo do salmão do Atlântico identificou 47 loci para resistência ao piolho-do-mar, permitindo que os criadores reduzissem os intervalos entre gerações em 18 meses. Concomitantemente, os kits de clonagem do microbioma marinho encurtam os ciclos de descoberta de enzimas de 18 para seis meses, ampliando os portfólios de biocatalisadores industriais. Em conjunto, esses avanços aumentam a produtividade da aquicultura e as taxas de sucesso farmacêutico, contribuindo com 0,9% para o crescimento.
Bioprospecção Habilitada por IA Acelera a Descoberta de Novos Compostos
Algoritmos treinados em dados metabolômicos de 12.000 espécies preveem leads de alto valor antes da coleta em campo; a Insilico Medicine identificou um inibidor de quinase marinha em 18 meses, em comparação com a média histórica de quatro anos. Modelos proprietários da GlycoMar rastrearam glicosaminoglicanos de corais e geraram três candidatos anti-inflamatórios em 2025, triplicando a produção histórica da empresa. A longo prazo, as ferramentas digitais reduzem os custos de descoberta, acrescentando 0,8% ao CAGR.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Profundidade Limitada de Exploração Oceânica e Coleta de Amostras | -0.5% | Pontos críticos globais | Longo prazo (≥ 4 anos) |
| Baixa Cultivabilidade de Muitos Micro-Organismos Marinhos | -0.4% | Global, pipelines farmacêuticos | Médio prazo (2-4 anos) |
| Custos de Conformidade com o Acesso e Repartição de Benefícios do BBNJ em Vigor | -0.3% | Global, PMEs mais afetadas | Curto prazo (≤ 2 anos) |
| Concorrência de Alternativas Terrestres de Biologia Sintética | -0.3% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Profundidade Limitada de Exploração Oceânica e Coleta de Amostras
Apenas um quinto do fundo oceânico possui mapeamento de alta resolução, e a coleta de amostras na zona hadal custa USD 50.000 por dia de mergulho, limitando o acesso à biodiversidade para startups[2]. Drones autônomos da Ocean Infinity reduziram os custos em dois terços em 2025, mas o rendimento ainda fica dois ordens de magnitude abaixo das pesquisas terrestres. Esse gargalo subtrai 0,5% do CAGR do mercado.
Baixa Cultivabilidade de Muitos Micro-Organismos Marinhos
Menos de 5% das bactérias marinhas crescem em meios padrão, prolongando os prazos de desenvolvimento; a expressão heteróloga de enzimas de esponjas leva até cinco anos, em comparação com menos de 12 meses para cepas terrestres. A genômica de célula única oferece uma solução alternativa a USD 10.000 por cluster gênico, restringindo o uso a alvos farmacêuticos de alto valor e reduzindo 0,4% do CAGR.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
Corais e Esponjas Ganham Impulso em Relação às AlgasCorais e esponjas têm projeção de avançar a um CAGR de 9,24% de 2027 a 2032, o ritmo mais rápido entre as categorias de fonte no mercado de biotecnologia marinha. Seus metabólitos ricos em halogênio sustentam avanços em oncologia e antivirais; a plitidepsina de origem em tunicado da PharmaMar concluiu os ensaios de Fase III para COVID-19 em 2025. A biblioteca de esponjas da GlycoMar produziu um análogo de sulfato de heparana que superou a enoxaparina em modelos de trombose, confirmando alto potencial terapêutico.
As algas mantiveram uma participação de 33,2% no mercado de biotecnologia marinha em 2026, ancorada pela proteína de espirulina, clorela e astaxantina em suplementos. No entanto, o crescimento está moderando à medida que a biologia sintética clona metabólitos algais de alto volume. Vírus e fungos marinhos permanecem nichos, mas promissores; um isolado fúngico ártico de 2024 produziu um novo inibidor de beta-lactamase.


Por Aplicação:
Nutracêuticos Capturam Volume, Farmacêuticos Capturam ValorOs nutracêuticos registrarão um CAGR de 9,54% até 2032, impulsionados por consumidores de saúde preventiva que migram do óleo de peixe para concentrados de EPA-DHA de algas e estratégias de fortificação de alimentos funcionais. O tamanho do mercado de biotecnologia marinha para suplementos é reforçado pela redução demonstrada de 34% no estresse oxidativo pela AstaReal com 12 mg de astaxantina diários. Os produtos farmacêuticos, embora crescendo a uma taxa menor, comandam o valor da receita; a lurbinectedina sozinha gerou 120 milhões de EUR em 15 jurisdições em 2025. As vias regulatórias aceleradas para excipientes de origem marinha atraem ainda mais os inovadores em entrega de fármacos a substituir polissacarídeos oceânicos por carreadores sintéticos, mantendo o momentum do pipeline.
Os cosméticos aproveitam peptídeos e colágeno marinhos para atender aos mandatos de proteção a recifes e livre de microplásticos, como ilustrado pelo filtro UV marinho aprovado pela UE da BASF, agora incluído em SKUs de protetor solar premium. Enzimas industriais e bioplásticos à base de algas aprofundam a diversificação de aplicações: a protease de krill da Novozymes reduz a carga energética do curtimento de couro em 20%, e o polihidroxibutirato AirCarbon reveste as carcaças de laptops da Dell, garantindo um balanço de material com carbono negativo.
Análise Geográfica
Mercado de Biotecnologia Marinha da América do Norte
A América do Norte capturou 45,56% da receita do mercado de biotecnologia marinha em 2026, à medida que o NIH alocou 85 milhões de USD para um programa de triagem de produtos naturais marinhos e a NOAA lançou subsídios que atraíram 18 milhões de USD em investimento privado em algas marinhas para o Maine. A clareza regulatória e as orientações da FDA sobre excipientes marinhos encurtam os ciclos de comercialização, enquanto o Ocean Supercluster do Canadá cofinancia bancos de dados de genômica habilitados por inteligência artificial.
Mercado de Biotecnologia Marinha da Ásia-Pacífico
A Ásia-Pacífico registrará um CAGR regional de 8,98%, o mais rápido globalmente, sustentado pela iniciativa chinesa de 200 milhões de USD em enzimas de águas profundas e pela instalação de 500 toneladas de Euglena do Japão, que agora fornece biocombustível de aviação para os ensaios de 12 meses da ANA. A Coreia do Sul destinou KRW 120 bilhões em 2025 para pipelines oncológicos de origem marinha[3], e a Índia amplia as fazendas de algas Kappaphycus para reduzir as importações de carragenina.
Mercado de Biotecnologia Marinha da EMEA e América do Sul
A Europa se beneficia de 800 milhões de EUR em subsídios de biotecnologia azul do EMFAF e de políticas rigorosas de emissões líquidas zero que elevam a demanda por bioplásticos de algas. O pangenoma público do salmão da Noruega acelera programas globais de melhoramento genético, os Emirados Árabes Unidos realizam projetos-piloto de captura de carbono por algas em plantas de dessalinização, a África do Sul cultiva kelp para alimentação de abalone, e a Embrapa do Brasil analisa algas nativas para carragenina, completando contribuições regionais diversificadas.

Panorama regulatório
A biotecnologia marinha opera em um ambiente cada vez mais restrito de acesso e repartição de benefícios (ABS, na sigla em inglês), que molda a forma como os recursos genéticos marinhos são coletados, utilizados e comercializados nas diferentes jurisdições. Em 2026, a Austrália promulgou o High Seas Biodiversity Act 2026, estabelecendo um arcabouço para os recursos genéticos marinhos e as informações digitais de sequência associadas, e o Reino Unido aprovou o Biodiversity Beyond National Jurisdiction Act 2026, permitindo ao Secretary of State implementar obrigações internacionais relativas a recursos genéticos marinhos e repartição de benefícios. Esses movimentos nacionais reforçam a necessidade de as empresas documentarem a origem, as autorizações e os termos de repartição de benefícios em estágios mais iniciais da descoberta e da escalabilização, especialmente em programas de P&D transfronteiriços.
Para a comercialização, os caminhos regulatórios permanecem específicos por aplicação, sendo os setores farmacêutico e de alimentos e suplementos os mais expostos a aprovações formais. Na União Europeia, o arcabouço de ABS previsto no Protocolo de Nagoia (e os requisitos de devida diligência relacionados) se cruza com o Regulamento de Novos Alimentos para alimentos e ingredientes de origem marinha, ao passo que as prioridades da biotecnologia azul da UE também se refletem nos editais do Horizon Europe, que exigem conformidade com a governança internacional de biodiversidade. Nos Estados Unidos, o processo estabelecido pela FDA para desenvolvimento e aprovação de medicamentos continua a moldar os casos de uso de terapêuticos e excipientes de origem marinha, e o contexto do relatório destaca a orientação da FDA sobre excipientes de 2024 como exemplo de clareza processual capaz de encurtar os ciclos de desenvolvimento de materiais de liberação de fármacos de origem marinha.
Cenário Competitivo
O setor de biotecnologia marinha permanece moderadamente fragmentado: os 10 principais players detêm aproximadamente a maioria da receita, deixando espaço para entrantes especializados. Incumbentes como BASF e Lonza buscam integração vertical, controlando o cultivo por meio da formulação para garantir matéria-prima e margem; a participação da BASF na Algenol em 2024 protege o fornecimento de etileno de algas. Empresas de nicho empregam propriedade intelectual proprietária, incluindo a extração de fucoidan da Marinova e a biblioteca de glicosaminoglicanos de esponjas da GlycoMar, para dominar nichos farmacêuticos e nutracêuticos de alto valor.
A adoção de tecnologia divide o campo: os líderes implantam engenharia de cepas por CRISPR, biorreatores contínuos e descoberta de leads por IA, enquanto os players menores dependem de colheitas silvestres que limitam o rendimento. Os dados de patentes mostram que a Lonza registrou 12 patentes de enzimas marinhas em 2024, focadas em proteases termoestáveis, enquanto a PharmaMar protege metabólitos de tunicados com reivindicações de composição da matéria com vencimento entre 2028 e 2032.
A prontidão regulatória está emergindo como uma vantagem competitiva; empresas familiarizadas com o BBNJ e a conformidade com o Protocolo de Nagoia podem avançar mais rapidamente do que os recém-chegados. O acesso antecipado ao Novo Alimento da UE e à orientação da FDA acelerou o DHA de Schizochytrium da DSM-Firmenich e os filtros UV de proteção aos recifes da BASF. Plataformas de IA disruptivas podem nivelar o campo de jogo, pois o Pharma.AI da Insilico encurtou os ciclos de descoberta para 18 meses, permitindo que startups com capital reduzido possam competir.
Líderes do Setor de Biotecnologia Marinha
-
Cyanotech Corporation
-
BASF SE
-
Lonza Group Ltd
-
Aker BioMarine ASA
-
Euglena Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Biotecnologia Marinha Empresas cobertas neste relatório
- Aker BioMarine ASA
- Algatechnologies Ltd
- Aqua Bio Technology ASA
- AstaReal Co., Ltd.
- BASF
- Bluebiotech International
- CP Kelco U.S., Inc.
- Cyanotech
- Euglena Co., Ltd.
- GlycoMar Ltd.
- Lonza Group
- Marinomed Biotech
- Marinova Pty Ltd
- New England Biolabs
- Nutrex Hawaii Inc.
- PharmaMar S.A.
- Royal DSM-Firmenich N.V.
- Sea Run Holdings Inc.
- SEPPIC

Oportunidades de mercado e perspectivas futuras
Espaços de oportunidade de curto prazo estão surgindo onde cadeias de suprimento regulamentadas e rastreáveis se cruzam com funcionalidades de maior valor, particularmente em alternativas ao ômega-3, biocatálise enzimática e insumos de bioeconomia circular provenientes de fluxos laterais marinhos. Na Europa, o Horizon Europe fornece metas concretas de comercialização e alinhamento de infraestrutura, com o projeto BLUETOOLS focado em levar ao mercado pelo menos 400 enzimas para biocatálise e entregar pelo menos duas soluções para degradação de plásticos e polímeros, enquanto o MARMADE tem como alvo rotas de extração e processamento (incluindo CO2 supercrítico e homogeneização de alta pressão) para valorizar resíduos de crustáceos e algas marinhas em ingredientes para alimentos e ração. Esses programas esclarecem o caminho da biodescoberta até a validação industrial e apoiam parcerias entre fornecedores de ingredientes, desenvolvedores de biotecnologia e formuladores a jusante.
As oportunidades de descoberta de fármacos e pesquisa translacional também se ampliam por meio de colaborações internacionais formais e prioridades de economia azul em nível nacional. Em janeiro de 2026, a University of Florida (CNPD3), a Duke-NUS Medical School e a BRIN, da Indonésia, formalizaram uma parceria trilateral para desenvolver produtos naturais marinhos das águas indonésias em produtos terapêuticos, indicando a contínua construção de pipeline além dos tradicionais polos da América do Norte e da Europa. Paralelamente, a China posicionou o desenvolvimento farmacêutico a partir de biorrecursos marinhos como um ponto de crescimento da economia marinha durante o período do 15º Plano Quinquenal (2026-2030), sustentando a demanda por capacidades habilitadoras, como amostragem em conformidade, ômicas e produção em escala. Em todas as regiões, a mesma restrição destacada no contexto do relatório — a baixa cultivabilidade de microrganismos marinhos — mantém a demanda concentrada em soluções alternativas, como metagenômica, expressão heteróloga e seleção de alvos habilitada por IA, capazes de reduzir a tentativa e erro em laboratórios úmidos.
Desenvolvimentos industriais recentes em Mercado de Biotecnologia Marinha
- Julho de 2026: a Aker BioMarine garantiu um importante novo contrato de Superba Krill Oil, com entregas programadas para começar no quarto trimestre de 2026. A conquista melhora a visibilidade para os clientes nutracêuticos a jusante e apoia o planejamento de capacidade em toda a captura, processamento e logística de ingredientes finalizados.
- Abril de 2026: a Cyanotech Corporation anunciou um acordo de fabricação em escala comercial com a ZIVO Bioscience para cultivar e processar a biomassa algal proprietária da ZIVO destinada à linha de produtos Zivolife. O acordo destaca a demanda por parceiros de fabricação por contrato e de escalabilização capazes de preencher a lacuna entre cepas proprietárias e produção comercial consistente.
- Março de 2025: a Marine Biologics anunciou o lançamento comercial do SuperCrude, uma biomassa programável derivada de algas marinhas, posicionada para aplicações de ingredientes de próxima geração. O lançamento amplia o leque de insumos padronizados à base de algas marinhas para formuladores em busca de alternativas à variabilidade da coleta silvestre.


Mercado de Biotecnologia Marinha Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de biotecnologia marinha abrange o valor dos produtos e tecnologias habilitadoras que utilizam organismos marinhos ou bioresources marinhos para desenvolver resultados comerciais em saúde, nutrição, cuidados pessoais e aplicações relacionadas.
Exclusões do escopo: Excluímos o processamento convencional de frutos do mar, o valor de produção de captura marinha e aquicultura, e ingredientes marinhos de commodities não biotecnológicos, a menos que uma conversão ou bioativo impulsionado por biotecnologia esteja sendo comercializado.
Visão Geral da Segmentação
- Por Fonte
- Corais e Esponjas
- Algas
- Vírus Marinhos
- Fungos Marinhos
- Outras Fontes
- Por Aplicação
- Farmacêuticos
- Nutracêuticos e Suplementos Alimentares
- Cosméticos e Cuidados Pessoais
- Outros
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a definição do que conta como receita de biotecnologia marinha e o que não conta, uma vez que muitos produtos marinhos estão próximos de negócios de alimentos, produtos químicos ou extração básica. Revisamos fontes públicas e oficiais, como a NOAA e outras agências oceânicas nacionais, a FAO para contexto de pesca e aquicultura, publicações de economia oceânica da OCDE, estatísticas de patentes da OMPI e periódicos revisados por pares que acompanham produtos naturais marinhos e atividade de bioprocessamento.
Para traduzir o contexto em um modelo de dimensionamento, também utilizamos relatórios anuais de empresas, apresentações para investidores, resumos de registros regulatórios e clínicos para terapêuticos de origem marinha, e comunicados de imprensa confiáveis sobre lançamentos de produtos e financiamentos. Quando disponíveis, assinaturas pagas foram usadas apenas para acelerar a captura financeira de empresas, triagem de patentes e verificações de nível de remessa para insumos selecionados. As fontes listadas aqui são ilustrativas, e muitos outros documentos foram consultados para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas Primárias e Pesquisas
Chamadas primárias e pesquisas foram utilizadas para testar sob pressão o que está verdadeiramente comercializado hoje versus o que está em pipelines de pesquisa, e para confirmar a lógica de precificação típica para bioativos e biomateriais marinhos. Conversamos com uma combinação de fornecedores de ingredientes, desenvolvedores de biotecnologia, formuladores downstream e especialistas em canais nas principais regiões, para que nossas premissas sobre o timing de adoção e a atribuição de receita pudessem ser refinadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Executivos de alto nível (CXOs): 15% | APAC: 46% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 34% | EMEA: 30% |
| Participantes menores: 16% | Gerentes: 51% | Américas: 24% |
Dimensionamento e Previsão do Mercado
Nosso dimensionamento de mercado utilizou uma abordagem top-down, em que os pools de demanda de uso final foram reconstruídos a partir de sinais observáveis e, em seguida, alocados para os resultados de biotecnologia marinha com base na adoção e na captura de valor. Isso foi então verificado com aproximações bottom-up seletivas, como divisões de receita de empresas amostradas, discussões de canal sobre movimentação de volume e faixas de preço por quilograma ou por dose para bioativos marinhos comuns.
O modelo é orientado por alguns insumos práticos que podem ser rastreados e atualizados, como a intensidade de patenteamento para cepas e processos marinhos, o progresso clínico e regulatório para medicamentos de origem marinha, a atividade de lançamento de cosméticos e nutracêuticos que menciona bioativos marinhos, os sinais de expansão de capacidade de cultivo e extração, e os padrões de movimentação de preços para ingredientes de maior valor. Quando as divulgações das empresas não eram suficientemente detalhadas, as divisões de receita foram inferidas usando pistas de mix de produtos e, em seguida, verificadas novamente com entrevistas para que as lacunas não inflassem os totais.
Para as previsões, a análise de cenários foi utilizada porque o mercado é sensível à conversão do pipeline e ao timing de escalonamento, o que pode influenciar os resultados mais do que simples linhas de tendência. As variáveis-chave foram avançadas com o consenso de especialistas das entrevistas, e o caminho final do CAGR foi ajustado somente após as verificações de fornecedores e downstream ficarem dentro de uma faixa de variância razoável.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio de triangulação entre sinais independentes, incluindo atividade de inovação, anúncios de comercialização e momentum de demanda em nível regional nos principais usos finais. Grandes variâncias foram sinalizadas, e os drivers subjacentes, como premissas de preço, participações de adoção e divisões geográficas, foram revisitados antes da aprovação final.
Uma revisão em múltiplas etapas é seguida, em que outro analista desafia a lógica, verifica pontualmente os cálculos e confirma que as exclusões são aplicadas de forma consistente. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais (por exemplo, aprovações importantes, adições de capacidade ou mudanças regulatórias). Antes da entrega, uma revisão final é concluída para que os números reflitam as informações públicas mais recentes disponíveis e o feedback primário recente.
Tamanho do Mercado de Biotecnologia Marinha da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para biotecnologia marinha frequentemente variam porque os grupos não contabilizam os mesmos fluxos de receita, e também diferem na forma como tratam os pipelines em estágio inicial versus as vendas comerciais. A janela de tempo utilizada, o timing cambial e a rapidez com que as premissas são atualizadas também podem alterar o número final.
A principal lacuna decorre de se os ingredientes de origem marinha são contabilizados apenas quando vendidos como bioativos ou biomateriais habilitados por biotecnologia, ou se ingredientes marinhos mais amplos e valor de processamento adjacente são incluídos. Algumas estimativas também se baseiam fortemente em um único proxy de demanda ou em listas limitadas de empresas, enquanto outras utilizam um método de progressão de preços mais lento que pode subestimar o valor em aplicações de maior margem. A tabela abaixo mostra essa dispersão e explica como as escolhas de escopo e premissas resultam em totais diferentes — uma escolha de modelagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,02 bilhões de USD (2026) | |
| Publicação Comercial A | 6,64 bilhões de USD (2025) | Utiliza um ano-base mais próximo e mistura períodos históricos e de previsão, podendo também incluir receitas mais amplas da bioeconomia marinha que nem sempre estão vinculadas à comercialização derivada de biotecnologia. |
| Relatório do Setor B | 5,79 bilhões de USD (2024) | Baseia-se em uma interpretação mais restrita de empresas e produtos e aplica uma curva de crescimento mais lenta, o que pode deixar de capturar expansões de bioativos de maior valor que aparecem nas verificações de lançamento e precificação. |
No geral, a dispersão é explicada principalmente pelo que está incluído, como os preços são projetados para o futuro e com que rapidez as premissas são revisadas à medida que os pipelines avançam para as vendas. Ao manter o modelo vinculado a sinais claros de comercialização e variáveis de insumo repetíveis, mantemos a estimativa mais fácil de auditar e mais simples de atualizar quando novas evidências chegam.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de biotecnologia marinha em 2027?
Estima-se que o mercado de biotecnologia marinha atinja 8,58 bilhões de USD até 2027.
Qual segmento de fonte está se expandindo mais rapidamente?
Corais e esponjas têm projeção de crescimento a um CAGR de 9,24% até 2032, à medida que seus metabólitos alimentam os pipelines de oncologia e antivirais.
Por que a Ásia-Pacífico supera outras regiões?
Biorreatores offshore de grande escala, adoção de alimentos funcionais e financiamento governamental na China, no Japão e na Coreia do Sul sustentam um CAGR regional de 8,98%.
Como as políticas de emissão líquida zero afetam os bioplásticos marinhos?
As tarifas de carbono da UE e os mandatos de embalagens compostáveis da Califórnia tornam os polímeros à base de algas competitivos em custo, acelerando o investimento em bio-etileno e filmes compostáveis.
Como as políticas de emissão líquida zero afetam os bioplásticos marinhos?
As tarifas de carbono da UE e os mandatos de embalagens compostáveis da Califórnia tornam os polímeros à base de algas competitivos em custo, acelerando o investimento em bio-etileno e filmes compostáveis.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
