
Marktgröße und Marktanteil für männlichen Brustkrebs
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
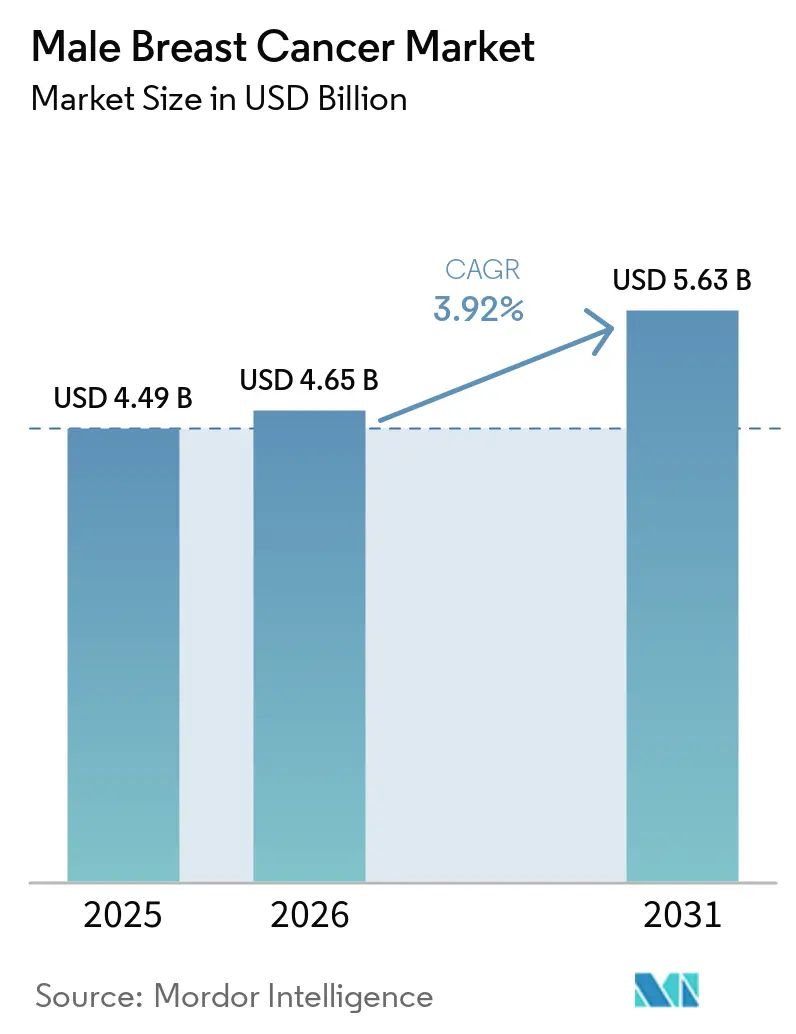
| Marktgröße (2026) | 4.65 Milliarden US-Dollar |
| Marktgröße (2031) | 5.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für männlichen Brustkrebs von Mordor Intelligence
Die Marktgröße für männlichen Brustkrebs wird voraussichtlich von 4,49 Milliarden USD im Jahr 2025 auf 4,65 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 3,92 % über den Zeitraum 2026–2031 einen Wert von 5,63 Milliarden USD erreichen.
Männlicher Brustkrebs machte weltweit weniger als 1 % aller Brustkrebsfälle aus, dennoch stieg die absolute Inzidenz von 9.777 Fällen im Jahr 1990 auf 38.827 Fälle im Jahr 2021, was die Nachfrage in den Bereichen Diagnose, Chirurgie, Strahlentherapie, medikamentöse Therapie und unterstützende Dienste im Markt für männlichen Brustkrebs kontinuierlich steigen ließ. Der Markt für männlichen Brustkrebs entwickelt sich zudem in Richtung einer stärker standardisierten und biomarkergesteuerten Versorgung, da Leitlinienaktualisierungen nun routinemäßige BRCA1- und BRCA2-Tests sowie eine konsistentere Rezeptorprofilierung bei Männern zum Zeitpunkt der Diagnose unterstützen. Nordamerika blieb der größte Beitragszahler, da die Erstattungssysteme ausgereift sind und die Evidenzpfade für zielgerichtete Medikamente besser etabliert sind, während die Asien-Pazifik-Region schneller expandiert, da China und andere große Länder eine steigende Krankheitslast in höhere Behandlungsvolumina im Markt für männlichen Brustkrebs umwandeln. Der Wettbewerb im Markt für männlichen Brustkrebs bleibt moderat, wobei große Pharmaunternehmen starke Positionen in der markenbezogenen systemischen Therapie halten und eine breite Generikabasis weiterhin einen Großteil des endokrinen Behandlungsvolumens in der Frühphasenversorgung liefert.
Wichtigste Erkenntnisse des Berichts
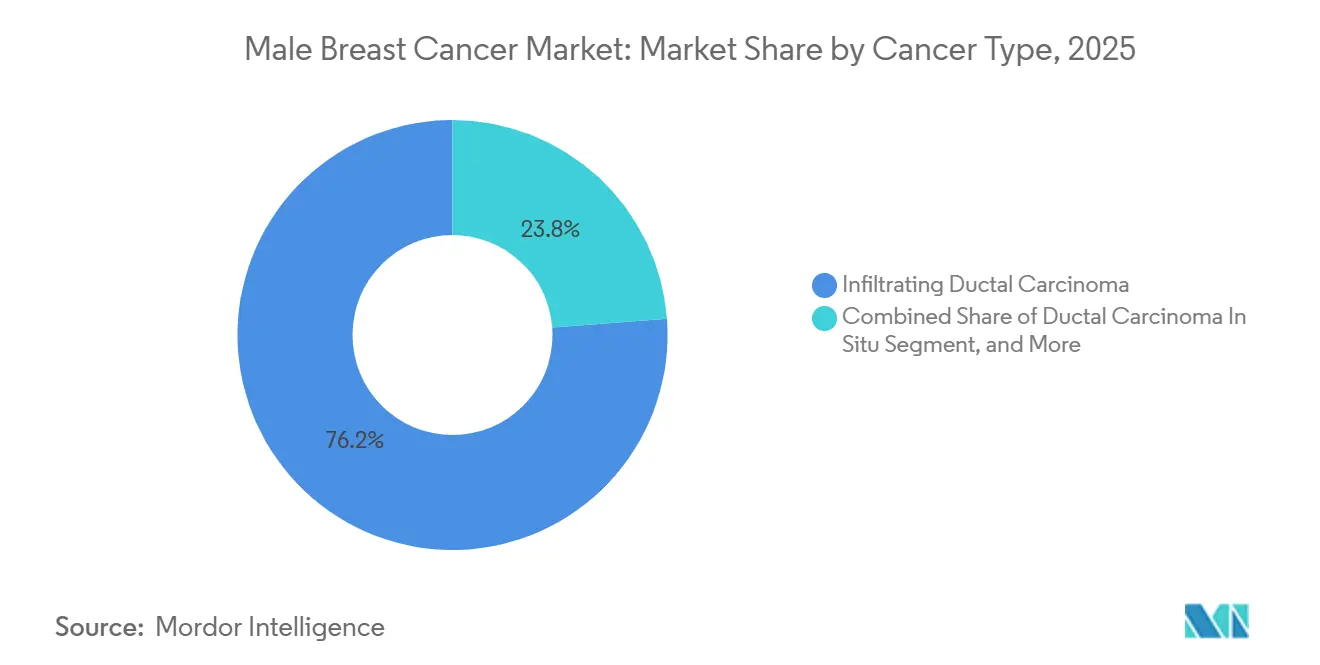
- Nach Krebstyp hielt das infiltrierende duktale Karzinom im Jahr 2025 einen Marktanteil von 76,23 % am Markt für männlichen Brustkrebs, während das duktale Karzinom in situ bis 2031 voraussichtlich mit einem CAGR von 4,48 % wachsen wird.
- Nach Diagnose entfiel im Jahr 2025 ein Anteil von 38,28 % auf die Bildgebung, während die Pathologie bis 2031 voraussichtlich mit einem CAGR von 5,22 % wachsen wird.
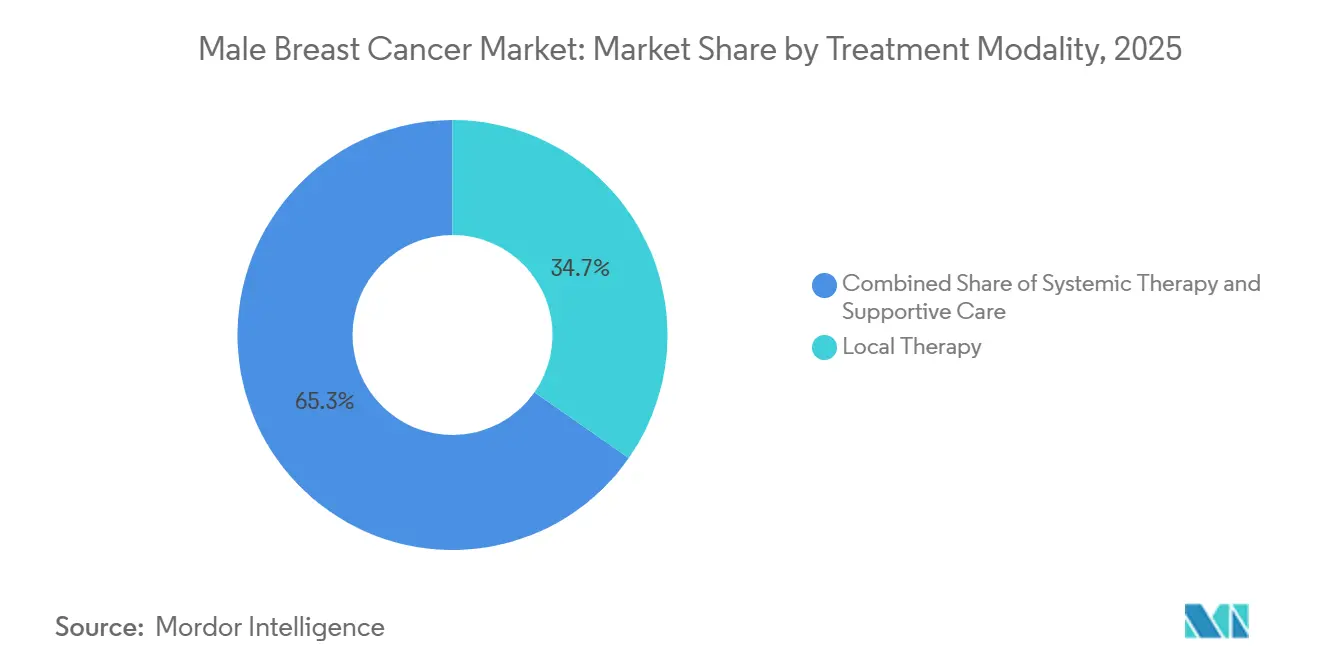
- Nach Behandlungsmodalität entfiel im Jahr 2025 ein Anteil von 34,68 % der Marktgröße für männlichen Brustkrebs auf die lokale Therapie, während die systemische Therapie mit einem CAGR von 5,56 % bis 2031 voranschreitet.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 56,23 %, während onkologische Fachkliniken bis 2031 voraussichtlich den höchsten CAGR von 6,19 % verzeichnen werden.
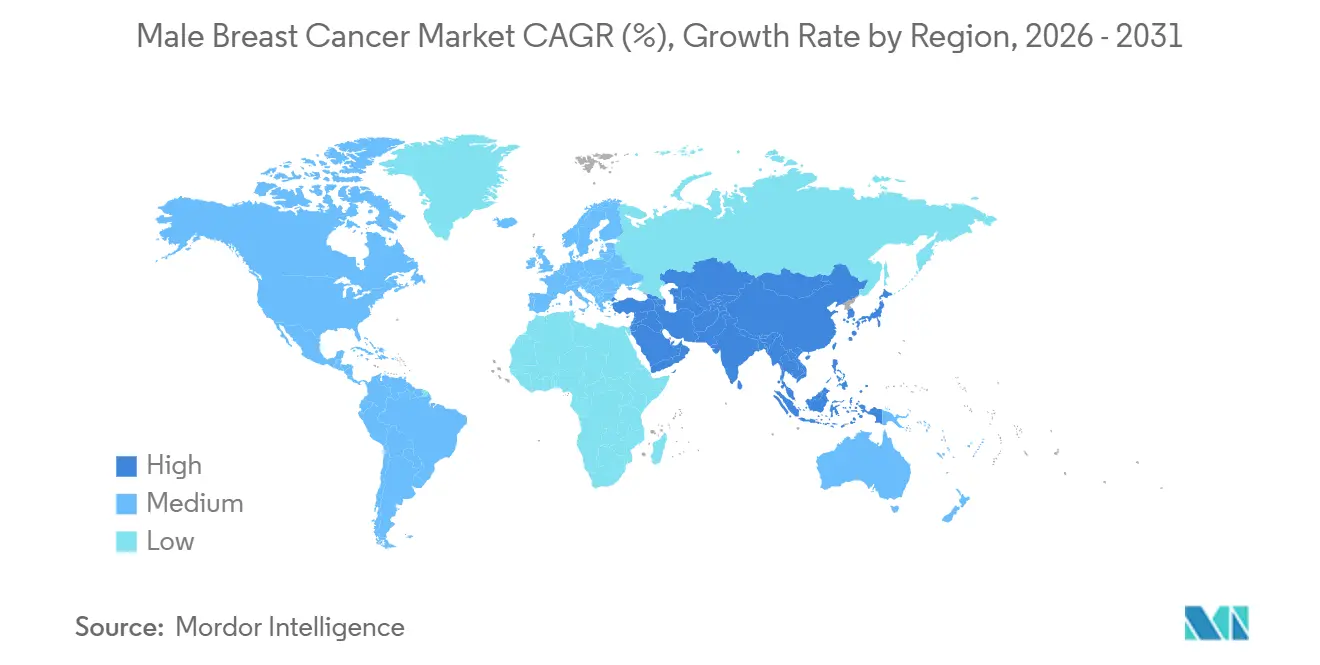
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 42,39 %, während Asien-Pazifik bis 2031 voraussichtlich mit einem CAGR von 5,87 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Diagnose und Bewusstsein | +0.8% | Global, mit frühen Gewinnen in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Erweiterung von CDK4/6-, PARP- und HER2-zielgerichteten Optionen | +1.2% | Nordamerika, Europa und einkommensstarkes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Breitere Keimbahn-BRCA- und Tumor-Biomarker-Testung | +0.7% | Nordamerika, Europa, Japan, Südkorea, Australien | Kurzfristig (≤ 2 Jahre) |
| Besserer onkologischer Zugang in Schwellenmärkten | +0.6% | Asien-Pazifik-Kernregion, mit Ausstrahlungseffekten auf MEA und Südamerika | Langfristig (≥ 4 Jahre) |
| Druck zur Einbeziehung von Männern in Brustkrebsstudien | +0.3% | Global, angeführt von der US- und EU-Studieninfrastruktur | Langfristig (≥ 4 Jahre) |
| Erweiterung der Zulassung auf Basis von Real-World-Evidenz für Männer | +0.4% | Nordamerika und EU, mit regulatorischem Einfluss durch FDA- und EMA-verknüpfte Prüfpfade | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Diagnose und Bewusstsein
Männlicher Brustkrebs wurde seit jeher später erkannt als weiblicher Brustkrebs, und veröffentlichte Belege zeigten, dass die durchschnittliche diagnostische Verzögerung bei Männern 14 bis 21 Monate betrug, verglichen mit 1 bis 4 Monaten bei Frauen.[1] Diese Verzögerung hat direkte kommerzielle Auswirkungen auf den Markt für männlichen Brustkrebs, da eine späte Erkennung Patienten in ressourcenintensivere Behandlungspfade drängt, nachdem die Symptome bereits fortgeschritten sind. Klinische Berichte zeigten auch, dass die Präsentation bei Männern immer noch häufig durch Selbstuntersuchung ausgelöst wird und nicht durch strukturierte Untersuchungen, was die Nachfrage nach Bildgebung und Biopsie eng an Aufklärungsmaßnahmen in der Öffentlichkeit und bei Hausärzten knüpft. Da immer mehr Allgemeinmediziner die Krankheit früher erkennen, steigen die Überweisungsvolumina schneller in die Bereiche Bildgebung, Pathologie und endokrine Therapie, was die Nachfrage im Markt für männlichen Brustkrebs breiter streut und nicht auf einen einzelnen Versorgungsbereich beschränkt. Eine frühere Diagnose verändert auch den Behandlungsmix im Laufe der Zeit, da Patienten, die vor einer breiten metastatischen Ausbreitung identifiziert werden, mit größerer Wahrscheinlichkeit längere Kurse einer geführten systemischen Versorgung und einer überwachten Nachsorge erhalten.
Erweiterung von CDK4/6-, PARP- und HER2-zielgerichteten Optionen
Das Behandlungsspektrum im Markt für männlichen Brustkrebs hat sich erweitert, seit Real-World-Evidenz erstmals dazu beigetragen hat, die Verwendung von CDK4/6-Inhibitoren auf Männer mit HR-positivem, HER2-negativem metastasiertem Brustkrebs auszudehnen.[2] Ribociclib rückte dann nach der FDA-Zulassung im September 2024 für den adjuvanten Einsatz bei Hochrisiko-Frühbrustkrebs weiter in die Früherkrankung vor, und diese Zulassung schloss Männer in der NATALEE-Studienpopulation ausdrücklich ein. Real-World-Klinikdaten aus der Türkei unterstützten ebenfalls die Klassenleistung bei Männern, mit Gesamtansprechraten von 84,0 % für Palbociclib und 76,2 % für Ribociclib in der Erstlinienbehandlung von metastasiertem HR-positivem, HER2-negativem Brustkrebs. PARP-Inhibitoren fügen eine weitere Wachstumsschicht hinzu, da ein deutsches Register ergab, dass 12,6 % der Männer mit Frühbrustkrebs die Kriterien für eine adjuvante Olaparib-Eignung im Rahmen des OlympiA-Rahmens erfüllten, was in einem Seltene-Krankheiten-Umfeld bedeutsam ist. Neue Zulassungen, wie Inavolisib im Oktober 2024 und Datopotamab Deruxtecan im Januar 2025, zeigen, dass der Markt für männlichen Brustkrebs schrittweise Zugang zu derselben zielgerichteten Behandlungsarchitektur erhält, die bereits die Versorgung von weiblichem Brustkrebs prägt.
Breitere Keimbahn-BRCA- und Tumor-Biomarker-Testung
Die Leitlinienaktualisierung der ASCO und der Society of Surgical Oncology aus dem Jahr 2024 veränderte den Teststandard im Markt für männlichen Brustkrebs, indem sie BRCA1- und BRCA2-Tests für alle Männer empfahl, bei denen neu Brustkrebs diagnostiziert wurde, unabhängig von Alter oder Stadium.[3] Diese Empfehlung ist kommerziell bedeutsam, da pathogene BRCA2-Varianten bei 11 % der männlichen Patienten berichtet wurden, die sich einer Multigenpanel-Testung unterzogen, was eine männliche Diagnose wahrscheinlicher macht, verwertbare Keimbahnbefunde zu liefern als viele routinemäßige weibliche Pfade. Kanada verstärkte dieselbe Richtung im Jahr 2025 durch Empfehlungen, die Multigene-Sequenzierungspanels der nächsten Generation forderten und Männer als eine eigenständige Hochprioritäts-Testgruppe identifizierten. Die Tumorprofilierung wird ebenfalls relevanter, da zielgerichtete Therapieentscheidungen zunehmend von PIK3CA- und verwandten Pfadinformationen abhängen, was in der laufenden MALPELO-Studie für männliche Patienten mit PIK3CA-mutierter fortgeschrittener Erkrankung widergespiegelt wird. Die CMS-Erstattungsentscheidung vom Januar 2026 für das TruSight Oncology Comprehensive-Panel von Illumina zu 2.989,6 USD pro Test senkt die Zugangshürden weiter und hilft, eine umfassende Profilierung der Routinepraxis im US-Segment des Marktes für männlichen Brustkrebs näherzubringen.
Besserer onkologischer Zugang in Schwellenmärkten
Schwellenmärkte gewinnen für den Markt für männlichen Brustkrebs an Bedeutung, da die Krankheitslast in mehreren asiatischen Ländern schneller steigt als in vielen reifen Systemen. China verzeichnete im Jahr 2021 16.956 neue Fälle von männlichem Brustkrebs, und seine altersstandardisierte Inzidenzrate stieg seit 1990 mit einer geschätzten jährlichen prozentualen Veränderung von 6,2, was auf eine weitaus größere Behandlungsbasis als in früheren Jahrzehnten hindeutet. Für Indien werden bis 2036 weitere Anstiege sowohl bei der Inzidenz als auch bei der Mortalität prognostiziert, was den Fall für einen breiteren diagnostischen Zugang und eine breitere Verteilung von Generikatherapien unterstützt. Japan verfügt bereits über eine stärkere strukturelle Basis, da die nationale Krankenversicherung die BRCA1- und BRCA2-Keimbahntestung für männliche Patienten abdeckt und die Japanische Gesellschaft für Brustkrebs männliche Erkrankungen in ihre Patientenführung einbezieht. Diese Verschiebungen beseitigen keine Zugangslücken in einkommensschwächeren Umgebungen, erweitern aber stetig den adressierbaren Patientenpool für Bildgebung, Pathologie und endokrine Behandlung im gesamten Markt für männlichen Brustkrebs.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kleiner Patientenpool schränkt Studien und ROI ein | -0.5% | Global, am stärksten ausgeprägt in MEA und Südamerika | Langfristig (≥ 4 Jahre) |
| Stigma und geringer klinischer Verdacht verzögern die Diagnose | -0.4% | Global, verstärkt in Asien und MEA | Mittelfristig (2–4 Jahre) |
| Nebenwirkungen von Tamoxifen und schlechte Adhärenz | -0.3% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Frauenzentrierte Erstattungs- und Evidenzpfade | -0.3% | Nordamerika und EU, mit Compliance-Faktoren, die an Gesundheitstechnologie-Bewertungsgremien gebunden sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kleiner Patientenpool schränkt Studien und ROI ein
Die seltene Natur der Erkrankung bleibt ein strukturelles Hemmnis für den Markt für männlichen Brustkrebs, da in den Vereinigten Staaten im Jahr 2026 voraussichtlich nur 2.670 neue männliche Fälle verzeichnet werden, verglichen mit 316.950 weiblichen Fällen. Diese Lücke macht rein männliche interventionelle Studien schwer zu rekrutieren, und eine schwache Rekrutierung begrenzt dann die Menge an geschlechtsspezifischer Evidenz, die für Regulierungsbehörden, Kostenträger und Leitlinienverfasser verfügbar ist. Eine deutsche Registeranalyse zeigte, wie groß diese Lücke noch ist, da Männer nur 0,3 % bis 0,6 % der Teilnehmer in großen adjuvanten Studien ausmachten, obwohl 12,6 % bis 47,6 % der Männer im Register die Studieneignungskriterien erfüllt hätten. Dies hält den Markt für männlichen Brustkrebs abhängig von extrapolierten weiblichen Daten und Real-World-Evidenz anstelle direkter männlicher Phase-III-Programme, was Erstattungsentscheidungen für neuere Medikamente verlangsamen kann. Dieselbe Einschränkung ist besonders relevant für PARP-Inhibitoren, Endokrin-Wirkstoffe der nächsten Generation und neuere Kombinationsansätze, bei denen männerspezifische Ergebnisevidenz bis 2026 noch begrenzt ist.
Stigma und geringer klinischer Verdacht verzögern die Diagnose
Soziales Stigma schränkt nach wie vor ein, wie schnell Männer in den Markt für männlichen Brustkrebs eintreten, da viele Patienten die Meldung von Symptomen verzögern, wenn Brustkrebs als eine weibliche Erkrankung angesehen wird. Eine narrative Übersicht ergab auch, dass 64,2 % der männlichen Patienten bei der Symptompräsentation moderate bis hohe Scham berichteten, was erklärt, warum die Diagnose oft später als nötig erfolgt. Ein geringer Verdacht unter Klinikern fügt eine zweite Barriere hinzu, und Registerevidenz aus Österreich zeigte, dass Männer trotz vergleichbarer Tumorbiologie seltener adjuvante Chemotherapie, Strahlentherapie und Hormontherapie erhielten als stadiengematchte Frauen. Diese Unterbehandlung reduziert die Nutzung pro Patient und begrenzt, wie vollständig der Markt für männlichen Brustkrebs den klinischen Bedarf in tatsächliche Ausgaben umwandeln kann. Fortschritte werden sowohl von der öffentlichen Aufklärung als auch von einer stärkeren Schulung für Hausärzte abhängen, da diese nach wie vor das erste Tor zu Überweisung, Biopsie und Behandlungseinleitung sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krebstyp:
Duktale Dominanz prägt den Umsatz, während eine frühere Erkennung das Wachstum im präinvasiven Bereich unterstütztDas infiltrierende duktale Karzinom hatte im Jahr 2025 einen Anteil von 76,23 %, was es zur zentralen Umsatzbasis für den Markt für männlichen Brustkrebs nach Krebstyp machte. Diese Konzentration stimmt mit der breiteren klinischen Literatur überein, die zeigt, dass infiltrierende duktale Tumoren den Großteil der männlichen Brustkrebsfälle ausmachen und in der Regel Östrogenrezeptor-positiv sind. Da dieser Subtyp in der Regel hormongetrieben ist, bleibt das Versorgungsmuster im Markt für männlichen Brustkrebs eng mit endokriner Therapie, CDK4/6-Inhibitoren und langen Nachsorgezeiten verbunden und nicht allein mit Chemotherapie. Die Dominanz der duktalen Erkrankung macht auch Pathologie und Rezeptortestung wichtiger, da die Therapieauswahl davon abhängt, den ER-, PR- und HER2-Status bei der Diagnose klar zu definieren. Seltene Subtypen wie entzündlicher Brustkrebs und Paget-Krankheit stellen kleine Umsatzpools dar, erzeugen aber dennoch hochintensive Behandlungsepisoden, da sie häufig mit aggressiverem klinischen Verhalten auftreten.
Das duktale Karzinom in situ wird bis 2031 voraussichtlich mit einem CAGR von 4,48 % wachsen und ist damit der am schnellsten wachsende Krebstyp im Markt für männlichen Brustkrebs. Der Hauptgrund ist, dass eine breitere Keimbahntestung und Überwachung bei BRCA-Trägern die Chance einer Erkennung vor der invasiven Transformation erhöhen. Dieser frühere Stadien-Mix unterstützt mehr Bildgebung, Biopsie und geplante Chirurgie und verschiebt einen Teil der Branche für männlichen Brustkrebs schrittweise in Richtung kontrollierter Frühintervention anstelle von Spätphasen-Rettungsbehandlung. Das invasive lobuläre Karzinom bleibt bei Männern ungewöhnlich, da lobuläres Gewebe in der normalen männlichen Brustanatomie spärlich ist, sodass sein kommerzielles Gewicht im Markt für männlichen Brustkrebs begrenzt bleibt. Dennoch sind diese weniger häufigen Formen klinisch relevant, da sie den Bedarf an spezialisierter Pathologieüberprüfung und hormonorientiertem Management bei ausgewählten Patienten erweitern.

Nach Diagnose:
Bildgebung hält das aktuelle Volumen, während Pathologie zukünftigen Wert aufbautDie Bildgebung erfasste im Jahr 2025 38,28 % des Diagnosesegments und hatte damit die größte Position innerhalb der diagnostischen Ausgaben im Markt für männlichen Brustkrebs. In der Praxis bleiben Mammographie und Ultraschall die wichtigsten Erstlinientools, und die US-amerikanische chirurgisch-onkologische Leitlinie unterstützt Ultraschall als erste Wahl für Männer unter 25 Jahren mit unbestimmten tastbaren Massen und Mammographie für Männer ab 25 Jahren. Diese Struktur hält das Bildgebungsvolumen stabil, da die meisten Patienten immer noch nach dem Bemerken einer Schwellung oder lokalen Veränderung vorstellig werden und nicht durch organisiertes Screening. PET und MRT nehmen kleinere Positionen ein, bleiben aber wichtig für die Stadieneinteilung und die Beurteilung des Therapieansprechens bei fortgeschrittener Erkrankung, insbesondere wenn Kliniker eine umfassendere Krankheitskarte benötigen. Mit verbessertem Bewusstsein wird die Bildgebungsnachfrage in der Branche für männlichen Brustkrebs weiterhin durch frühere Überweisung unterstützt und nicht nur durch metastatische Abklärung.
Die Pathologie ist mit einem CAGR von 5,22 % bis 2031 die am schnellsten wachsende diagnostische Kategorie, was die Entwicklung hin zu biomarkergesteuerten Entscheidungen im gesamten Markt für männlichen Brustkrebs widerspiegelt. Die Rezeptorprofilierung für ER, PR und HER2 ist nun grundlegend für die Therapieauswahl, und die Keimbahn-BRCA-Testung hat sich ebenfalls von einer selektiven Nutzung zu einer Standardempfehlung für neu diagnostizierte Männer entwickelt. Begleitdiagnostika vertiefen auch den Umsatz pro Patientenepisode, wie die Zulassung von FoundationOne Liquid CDx zusammen mit Inavolisib zur PIK3CA-Mutationserkennung zeigt. Die CMS-Entscheidung vom Januar 2026 zu TruSight Oncology Comprehensive gab dem Markt für männlichen Brustkrebs einen weiteren Impuls, indem sie eine umfassendere genomische Profilierung für Medicare-Begünstigte zugänglicher machte. Im Laufe der Zeit bedeutet dies, dass ein größerer Teil des Wertes in der Diagnose aus Interpretation und molekularer Stratifizierung stammen wird und nicht allein aus der Bildgebung.
Nach Behandlungsmodalität:
Chirurgie behält die größte Basis, während systemische Therapie schneller expandiertDie lokale Therapie hielt im Jahr 2025 einen Anteil von 34,68 % und blieb die größte Behandlungskategorie im Markt für männlichen Brustkrebs, da die Mastektomie nach wie vor der chirurgische Standardansatz für viele Männer ist. Der Grundgrund ist anatomischer Natur, da das begrenzte männliche Brustgewebe eine brusterhaltende Chirurgie oft weniger praktikabel macht als bei Frauen. Die Sentinel-Lymphknoten-Biopsie hat die Qualität des lokalen Managements verbessert, indem sie klinisch knotennegativen Männern eine weniger belastende Staging-Option im Vergleich zur routinemäßigen vollständigen axillären Dissektion bietet. Die Strahlentherapie bleibt nach der Chirurgie in ausgewählten Hochrisikofällen relevant, was die lokale Therapie in der Branche für männlichen Brustkrebs breiter hält als die Chirurgie allein. Dieser Teil des Marktes für männlichen Brustkrebs bleibt stabil, da jeder diagnostizierte Patient lokale Kontrollentscheidungen durchläuft, auch wenn sich die spätere Behandlung je nach Biomarkerprofil unterscheidet.
Die systemische Therapie wird bis 2031 voraussichtlich mit einem CAGR von 5,56 % wachsen, was sie zum am schnellsten wachsenden Behandlungssegment im Markt für männlichen Brustkrebs macht. Der Wachstumstreiber ist kein einzelnes Produkt. Es ist der stetige Ausbau von endokrinen Grundgerüsten, CDK4/6-Inhibitoren, PARP-Kandidaten, PI3K-Weg-Medikamenten, oralen SERDs und HER2-gerichteten Optionen. Die ETHAN-Phase-II-Studie ist besonders wichtig, da sie einer der wenigen prospektiven endokrinen Vergleiche ist, der speziell für Männer konzipiert wurde, was die Behandlungssequenzierung im Laufe der Zeit schärfen könnte. Behandlungsnuancen sind bei Männern ebenfalls wichtig, da Aromatasehemmer eine gleichzeitige gonadale Suppression erfordern, um schlechtere Ergebnisse zu vermeiden, was die Fachaufsicht im Markt für männlichen Brustkrebs wertvoller macht. Mit zunehmender Komplexität verlagert sich das Umsatzwachstum stetig in Richtung Medikamentenklassen, die von molekularer Selektion und longitudinalem Management abhängen und nicht von einmaligen Eingriffen.
Nach Endnutzer:
Krankenhäuser bleiben der Kernkanal, während Fachkliniken Marktanteile gewinnenKrankenhäuser erfassten im Jahr 2025 einen Anteil von 56,23 % und blieben damit im Mittelpunkt der Leistungserbringung im gesamten Markt für männlichen Brustkrebs. Diese Führungsposition spiegelt ihre Rolle in der Chirurgie, Pathologiekoordination, stationären Chemotherapie, Bildgebungszugang und multidisziplinären Entscheidungsfindung für neu diagnostizierte Patienten wider. Krankenhäuser fungieren auch als Hauptüberweisungsziel, wenn Männer mit verzögerter oder fortgeschrittener Erkrankung vorstellig werden, was in vielen Gesundheitssystemen nach wie vor häufig ist. Akademische und Forschungszentren überschneiden sich mit dieser Krankenhausbasis, da sie viele männerinklusive Studien beherbergen und einen größeren Anteil komplexer metastatischer Fälle sehen. Aus diesem Grund verankert die institutionelle Versorgung die Branche für männlichen Brustkrebs weiterhin, auch wenn ambulante onkologische Modelle expandieren.
Onkologische Fachkliniken werden bis 2031 voraussichtlich mit einem CAGR von 6,19 % wachsen, was sie zur am schnellsten wachsenden Endnutzerkategorie im Markt für männlichen Brustkrebs macht. Ihr Vorteil liegt im klinischen Fokus, da biomarkergesteuerte Therapieauswahl, genetische Beratung, Management endokriner Toxizität und Überwachung zielgerichteter Therapien in dedizierten onkologischen Einrichtungen leichter zu koordinieren sind. Eine deutsche Anspruchsanalyse zeigte, dass 59 % der adjuvanten endokrinen Therapieverschreibungen für männliche Patienten von Allgemeinmedizinern stammten, was eine Governance-Lücke hervorhebt, die Fachkliniken besser schließen können. Ambulante Operationszentren gewinnen auch eine bescheidene Rolle bei ambulanten Eingriffen wie Sentinel-Lymphknoten-Biopsie und diagnostischer Abklärung, obwohl sie kleiner bleiben als Krankenhaus- und onkologische Fachkanäle. Das Ergebnis ist ein Kanalmix im Markt für männlichen Brustkrebs, der immer noch in Krankenhäusern beginnt, sich aber schrittweise mehr in Richtung laufendes Management und spezialisierte ambulante onkologische Versorgung bewegt.
Geografische Analyse
Nordamerika Markt für männlichen Brustkrebs
Nordamerika hatte im Jahr 2025 einen Anteil von 42,39 % am Marktvolumen für männlichen Brustkrebs und behauptete damit seine Führungsposition unter allen Regionen. Die Stärke der Region beruht auf einer etablierten onkologischen Infrastruktur, einer breiten Kostenerstattung für fortschrittliche Therapien sowie einem robusten Ökosystem für Real-World-Evidenz, das die Anwendung bei Männern unterstützt, auch wenn randomisierte, ausschließlich männliche Studiendaten weiterhin begrenzt sind. Die Aktualisierung der ASCO und der Society of Surgical Oncology aus dem Jahr 2024 zur universellen Keimbahndiagnostik bei Männern mit Brustkrebs fördert zudem eine konsistentere Biomarker-Identifikation und die nachgelagerte Behandlungsanwendung im US-amerikanischen Segment des Marktes für männlichen Brustkrebs. Real-World-Evidenz aus der POLARIS-Studie stärkte diese Basis zusätzlich: Männliche Patienten, die mit Palbociclib behandelt wurden, zeigten ein medianes progressionsfreies Überleben in der realen Versorgung von 19,8 Monaten. Kanada trägt zur Tiefe der Region durch abgestimmte Empfehlungen zur Keimbahndiagnostik und regulatorische Unterstützung für Ribociclib bei männlichen Patienten bei, was Nordamerika zum am weitesten entwickelten regionalen Cluster im Markt für männlichen Brustkrebs macht.
Europa Markt für männlichen Brustkrebs
Europa blieb die zweitgrößte regionale Gruppe im Markt für männlichen Brustkrebs, angeführt von Deutschland, Frankreich, dem Vereinigten Königreich und Italien. Die Region erhielt einen wichtigen Impuls, als Ribociclib in Europa für die adjuvante Behandlung von frühem Brustkrebs zugelassen wurde – nach einem Studienprogramm, das ausdrücklich Männer einschloss, was die Glaubwürdigkeit des männlichen Zugangs bei Erkrankungen im Frühstadium verbesserte. Die Registerdaten aus Deutschland zeigten zudem, dass 47,6 % der Männer mit frühem Brustkrebs die Zulassungskriterien für Ribociclib im Rahmen von NATALEE erfüllten, was auf ein erhebliches unbehandeltes oder unterbehandeltes Potenzial innerhalb des regionalen Marktes für männlichen Brustkrebs hinweist. Trotz dieser Fortschritte besteht in Europa weiterhin eine Lücke zwischen der Studieneignung und der routinemäßigen Anwendung, was bedeutet, dass das Wachstum ebenso sehr von der Umsetzungsdisziplin wie von neuen Zulassungen abhängt.
Asien-Pazifik, Naher Osten und Afrika sowie Südamerika Markt für männlichen Brustkrebs
Asien-Pazifik wird voraussichtlich bis 2031 mit einem CAGR von 5,87 % wachsen und ist damit der am schnellsten expandierende regionale Block im Markt für männlichen Brustkrebs. China ist der Haupttreiber, da dort im Jahr 2021 16.956 neue männliche Fälle verzeichnet wurden und die Inzidenz in den letzten 3 Jahrzehnten deutlich schneller gestiegen ist als der globale Durchschnitt. Ostasien weist zudem eine gemeldete HER2-Positivitätsrate von 17 % beim männlichen Brustkrebs auf, was deutlich höher ist als der für Europa und die Vereinigten Staaten gemeldete Wert von 8 %, und dies erzeugt eine stärkere regionale Nachfrage nach HER2-gerichteter Therapie. Japan unterstützt die Anwendung durch die nationale Krankenversicherungsdeckung für die BRCA1- und BRCA2-Keimbahndiagnostik sowie durch klinische Leitlinien, die die männliche Erkrankung in die Praxisrahmen einbeziehen. Der Nahe Osten und Afrika sowie Südamerika sind heute noch kleinere Märkte, gehören jedoch zum längerfristigen Wachstumspotenzial des Marktes für männlichen Brustkrebs, da Infrastrukturinvestitionen der GCC-Staaten, Aufklärungsprogramme und die Ausweitung des Versicherungsschutzes die Diagnose und den Behandlungszugang schrittweise verbessern – trotz anhaltend später Krankheitspräsentation in mehreren ressourcenschwachen Umgebungen.
Wettbewerbslandschaft
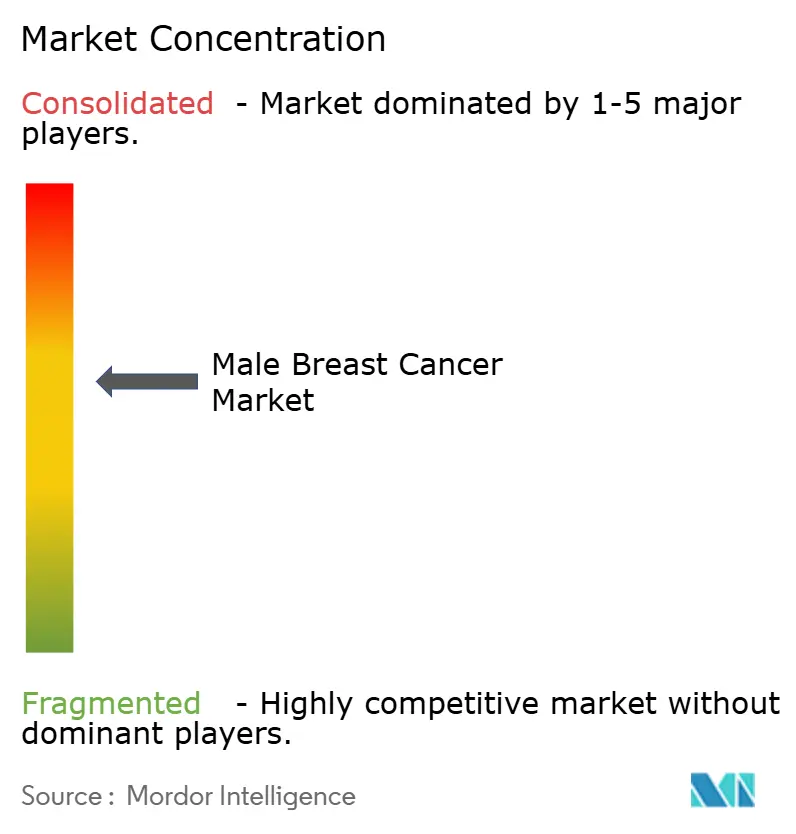
Der Markt für männlichen Brustkrebs ist in der markenbezogenen systemischen Therapie moderat konsolidiert, aber deutlich weniger konzentriert, wenn Diagnose, Chirurgie, Strahlentherapie, unterstützende Versorgung und generische endokrine Medikamente in die gesamte Wertschöpfungskette einbezogen werden. Pfizer und Novartis bleiben die deutlichsten Markenführer in der CDK4/6-basierten Behandlung für Männer, da Palbociclib und Ribociclib beide etablierte regulatorische Pfade haben, die die männliche Nutzung in großen westlichen Märkten ausdrücklich unterstützen. Eli Lilly bleibt ebenfalls hochrelevant, da Abemaciclib weiterhin große globale Brustkrebsumsätze erzielt, und das Unternehmen stärkte seine Position erneut mit der Zulassung von Imlunestrant im September 2025 für ESR1-mutierte fortgeschrittene Erkrankung nach einer Studie, die männliche Teilnehmer einschloss. AstraZeneca und Daiichi Sankyo bleiben stark in der HER2-gerichteten Versorgung, da Enhertu klinisch und kommerziell weiter expandierte, unterstützt durch Phase-III-Daten, die eine 53,0%ige Reduktion des Risikos von Krankheitsrezidiv oder Tod gegenüber T-DM1 bei Hochrisiko-HER2-positivem Frühbrustkrebs zeigten. Das Ergebnis ist ein Markt für männlichen Brustkrebs, in dem das Rennen um markenbezogene Therapien aktiv ist, aber kein einzelnes Unternehmen den breiteren Versorgungspfad über alle Servicekategorien hinweg kontrolliert.
Der Wettbewerb verlagert sich auch in Richtung endokriner Therapien der nächsten Generation und pfadgerichteter Therapien im Markt für männlichen Brustkrebs. Die Zulassung von Imlunestrant durch Lilly im Jahr 2025, das positive SERENA-6-Ergebnis von AstraZeneca für Camizestrant im Jahr 2025 und die Inavolisib-Zulassung von Genentech im Jahr 2024 zeigen alle, dass der Markt über Erstgenerations-Endokrinkombinationen hinauswächst. Pfizer signalisierte auch im März 2026 eine Klassenverteidigung mit positiven Topline-Phase-II-Daten für Atirmociclib, einen selektiven CDK4-Inhibitor, der nach vorheriger CDK4/6-Therapie weiterentwickelt wird. Diese Schritte sind wichtig, da der Markt für männlichen Brustkrebs begrenzten Raum für rein männliche Blockbuster-Franchises hat, sodass Unternehmen konkurrieren, indem sie breitere Brustkrebsplattformen in die männliche Versorgung ausweiten, anstatt isolierte männliche Portfolios aufzubauen.
Die Diagnostik ist eine weitere aktive Front im Markt für männlichen Brustkrebs, auch wenn sie weniger sichtbar ist als der Arzneimittelwettbewerb. Illumina stärkte seine Position im Januar 2026, als die CMS-Erstattung für TruSight Oncology Comprehensive den kommerziellen Fall für eine breite genomische Profilierung in routinemäßigen onkologischen Abklärungen verbesserte. GE HealthCare machte im April 2026 auch einen sichtbaren Schritt, indem es seine Zusammenarbeit mit RadNets DeepHealth ausweitete, um den Zugang zu KI-gestützten Screening-Workflows zu erweitern, die in einer US-amerikanischen Real-World-Analyse eine Verbesserung der Erkennung um 21,0 % zeigten. Zusammen zeigen diese Entwicklungen, dass der Markt für männlichen Brustkrebs nicht nur durch Arzneimitteleinführungen geprägt wird, sondern auch durch bessere molekulare Testung und intelligentere Bildgebungsinfrastruktur, die beeinflussen, wer früher diagnostiziert, stratifiziert und behandelt wird.
Marktführer in der Branche für männlichen Brustkrebs
-
Bristol Myers Squibb Company
-
Eli Lilly and Company
-
Merck & Co., Inc.
-
Novartis AG
-
Sanofi S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für männlichen Brustkrebs Unternehmen in diesem Bericht
- AstraZeneca
- Bristol-Myers Squibb
- Daiichi Sankyo
- Eisai
- Eli Lilly and Company
- Exact Sciences
- F. Hoffmann-La Roche Ltd / Genentech, Inc.
- GE HealthCare Technologies Inc.
- Gilead Sciences
- Hologic
- Illumina
- Merck
- Novartis
- Pfizer
- Sanofi
- Siemens Healthineers
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Thermo Fisher Scientific
- Viatris
Neueste Industrielle Entwicklungen in Markt für männlichen Brustkrebs
- April 2026: GE HealthCare erweiterte seine Mammographie-Zusammenarbeit mit der DeepHealth-Tochtergesellschaft von RadNet, um den globalen Zugang zu KI-gestütztem Brustkrebsscreening zu erweitern. Eine Real-World-Analyse in den USA zeigte eine 21%ige Steigerung der Erkennungsraten mit der Breast Suite von DeepHealth. Diese Erweiterung verbessert direkt die Erkennungskapazität für männlichen Brustkrebs in hochvolumigen Bildgebungszentren weltweit.
- März 2026: Pfizer gab positive Topline-Phase-2-Ergebnisse für Atirmociclib, einen investigativen selektiven CDK4-Inhibitor, in der FOURLIGHT-1-Studie bekannt, die eine 40%ige Reduktion des Risikos von Krankheitsprogression oder Tod bei HR-positivem, HER2-negativem fortgeschrittenem Brustkrebs nach vorheriger CDK4/6-Inhibitor-Therapie zeigten. Das Medikament richtet sich an Patienten einschließlich Männer, und Pfizer führt eine Phase-3-Registrierungsstudie in der Erstlinienbehandlung metastatischer Erkrankung durch.
- Januar 2026: Illumina sicherte sich die CMS-Erstattung für sein FDA-zugelassenes TruSight Oncology Comprehensive NGS-Panel, gültig ab dem 1. Januar 2026, zu 2.989,55 USD pro Test im Rahmen des Clinical Laboratory Fee Schedule. Dies erweitert den Zugang zur umfassenden genomischen Profilierung für männliche Brustkrebspatienten innerhalb der US-amerikanischen Medicare-Bevölkerung und unterstützt BRCA- und PIK3CA-gesteuerte Behandlungsentscheidungen.
- Oktober 2025: AstraZeneca und Daiichi Sankyo berichteten, dass Enhertu das Risiko von Krankheitsrezidiv oder Tod gegenüber T-DM1 bei Hochrisiko-HER2-positivem Frühbrustkrebs in der DESTINY-Breast05-Phase-III-Studie um 53 % reduzierte. Das 3-Jahres-IDFS betrug 92,4 % gegenüber 83,7 %, was einen potenziellen Ersatz des Versorgungsstandards für T-DM1 in postneoadjuvanten Einstellungen unterstützt, die auf männliche HER2-positive Patienten anwendbar sind.
Umfang des globalen Berichts zum Markt für männlichen Brustkrebs
Der Markt für männlichen Brustkrebs bezieht sich auf den globalen Wirtschaftssektor, der Medikamente, Medizinprodukte, Diagnostika und therapeutische Dienstleistungen umfasst, die zur Prävention, Identifizierung und Behandlung von Brustkrebs bei Männern eingesetzt werden.
Der Markt für männlichen Brustkrebs ist segmentiert nach Krebstyp (infiltrierendes duktales Karzinom, DCIS, Paget-Krankheit, entzündlicher Brustkrebs, invasives lobuläres Karzinom), Diagnose (Bildgebung, Pathologie, Biomarker- und Gentestung), Behandlungsmodalität (lokale Therapie, systemische Therapie, unterstützende Versorgung), Endnutzer (Krankenhäuser, Fachkliniken, akademische Zentren, ambulante Operationszentren) und Geografie (Nordamerika, Europa, Asien-Pazifik, MEA, Südamerika). Prognosen sind in Wert (USD) angegeben.
Segmentierungsübersicht
| Infiltrierendes duktales Karzinom |
| Duktales Karzinom in situ |
| Paget-Krankheit der Brustwarze |
| Entzündlicher Brustkrebs |
| Invasives lobuläres Karzinom |
| Bildgebung | Mammographie |
| Ultraschall | |
| Magnetresonanztomographie | |
| Computertomographie | |
| Positronenemissionstomographie | |
| Pathologie | Stanzbiopsie |
| Feinnadelaspirations-Biopsie | |
| Exzisionsbiopsie | |
| Biomarker- und Gentestung | Östrogenrezeptor-/Progesteronrezeptor-Testung |
| HER2-Testung | |
| Keimbahn-BRCA- und hereditäre Krebspanel-Testung | |
| Tumorgenomische Profilierung |
| Lokale Therapie | Chirurgie | Mastektomie |
| Brusterhaltende Chirurgie | ||
| Sentinel-Lymphknoten-Biopsie | ||
| Axilläre Lymphknotendissektion | ||
| Strahlentherapie | ||
| Systemische Therapie | Endokrine Therapie | Tamoxifen |
| Aromatasehemmer plus GnRH-Analogon | ||
| Fulvestrant | ||
| Chemotherapie | Neoadjuvante Chemotherapie | |
| Adjuvante Chemotherapie | ||
| Chemotherapie in der metastatischen Linie | ||
| Zielgerichtete Therapie | CDK4/6-Inhibitoren | |
| HER2-gerichtete Therapie | ||
| PARP-Inhibitoren | ||
| PI3K-/AKT-/mTOR-Weg-Therapien | ||
| Immuntherapie | ||
| Unterstützende Versorgung | ||
| Krankenhäuser |
| Onkologische Fachkliniken |
| Akademische und Forschungszentren |
| Ambulante Operationszentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Krebstyp | Infiltrierendes duktales Karzinom | ||
| Duktales Karzinom in situ | |||
| Paget-Krankheit der Brustwarze | |||
| Entzündlicher Brustkrebs | |||
| Invasives lobuläres Karzinom | |||
| Nach Diagnose | Bildgebung | Mammographie | |
| Ultraschall | |||
| Magnetresonanztomographie | |||
| Computertomographie | |||
| Positronenemissionstomographie | |||
| Pathologie | Stanzbiopsie | ||
| Feinnadelaspirations-Biopsie | |||
| Exzisionsbiopsie | |||
| Biomarker- und Gentestung | Östrogenrezeptor-/Progesteronrezeptor-Testung | ||
| HER2-Testung | |||
| Keimbahn-BRCA- und hereditäre Krebspanel-Testung | |||
| Tumorgenomische Profilierung | |||
| Nach Behandlungsmodalität | Lokale Therapie | Chirurgie | Mastektomie |
| Brusterhaltende Chirurgie | |||
| Sentinel-Lymphknoten-Biopsie | |||
| Axilläre Lymphknotendissektion | |||
| Strahlentherapie | |||
| Systemische Therapie | Endokrine Therapie | Tamoxifen | |
| Aromatasehemmer plus GnRH-Analogon | |||
| Fulvestrant | |||
| Chemotherapie | Neoadjuvante Chemotherapie | ||
| Adjuvante Chemotherapie | |||
| Chemotherapie in der metastatischen Linie | |||
| Zielgerichtete Therapie | CDK4/6-Inhibitoren | ||
| HER2-gerichtete Therapie | |||
| PARP-Inhibitoren | |||
| PI3K-/AKT-/mTOR-Weg-Therapien | |||
| Immuntherapie | |||
| Unterstützende Versorgung | |||
| Nach Endnutzer | Krankenhäuser | ||
| Onkologische Fachkliniken | |||
| Akademische und Forschungszentren | |||
| Ambulante Operationszentren | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Australien | |||
| Südkorea | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | GCC | ||
| Südafrika | |||
| Übriger Naher Osten und Afrika | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird männlicher Brustkrebs bis 2031 voraussichtlich erreichen?
Der Markt für männlichen Brustkrebs wird bis 2031 voraussichtlich 5,63 Milliarden USD erreichen, gegenüber 4,65 Milliarden USD im Jahr 2026, bei einem CAGR von 3,92 %.
Welche Region führt heute beim Umsatz?
Nordamerika führte im Jahr 2025 mit einem Anteil von 42,39 %, da Erstattungssysteme, Zugang zu zielgerichteten Therapien und Biomarker-Testpfade dort besser etabliert sind.
Welche Region wächst am schnellsten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einem CAGR von 5,87 % wachsen, unterstützt durch steigende Inzidenz in China und eine verbesserte onkologische Infrastruktur in den wichtigsten asiatischen Ländern.
Welcher Krebstyp treibt den größten Teil der Ausgaben an?
Das infiltrierende duktale Karzinom hielt im Jahr 2025 einen Anteil von 76,23 %, was seine dominante klinische Prävalenz bei männlichen Patienten und seine starke Abhängigkeit von langfristiger endokriner und zielgerichteter Therapie widerspiegelt.
Warum wächst die Pathologie schneller als die Bildgebung?
Die Pathologie wird voraussichtlich mit einem CAGR von 5,22 % wachsen, da die Therapieauswahl nun stärker von Rezeptorprofilierung, BRCA-Testung und genomischen Tests abhngt, die die Nutzung zielgerichteter Therapien steuern.