
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
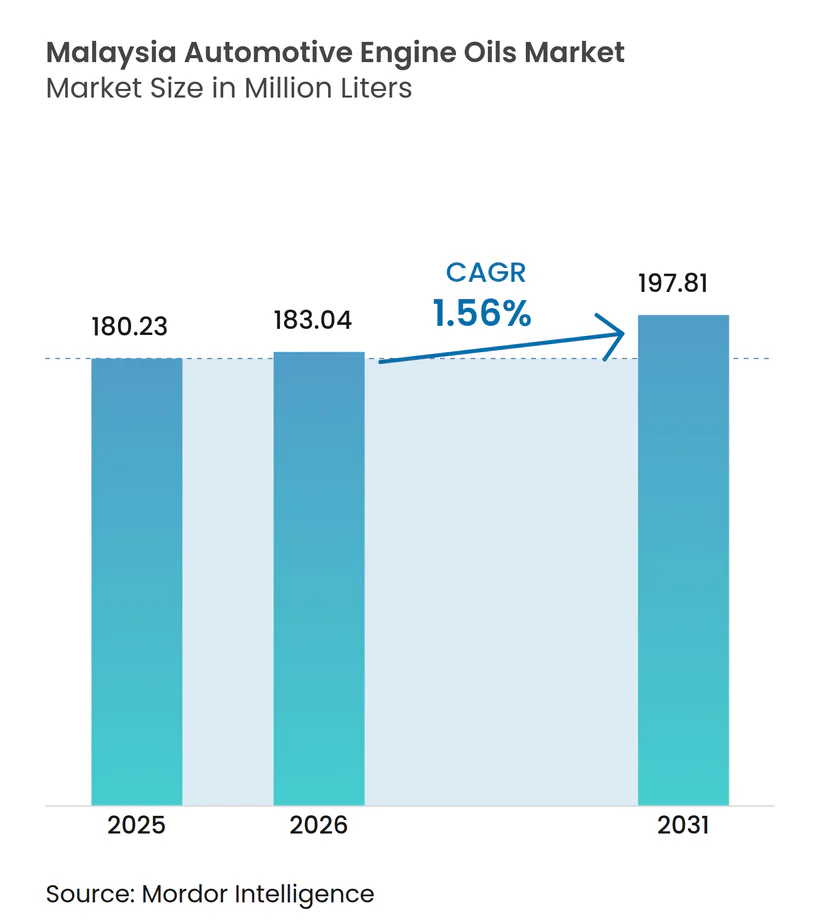
| Marktgröße im Basisjahr (2025) | 180.23 Millionen Liter |
| Marktvolumen (2026) | 183.04 Millionen Liter |
| Marktvolumen (2031) | 197.81 Millionen Liter |
| Wachstumsrate (2026 - 2031) | 1.56 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Ägypten
- Argentinien
- Asien
- Brasilien
- Bulgarien
- China
- Deutschland
- Europa
- Frankreich
- Indien
- Indonesien
- Iran
- Italien
- Japan
- Kanada
- Katar
- Kolumbien
- Marokko
- Mexiko
- Naher Osten
- Nigeria
- Nordamerika
- Norwegen
- Philippinen
- Polen
- Russland
- Saudi-Arabien
- Singapur
- Spanien
- Südafrika
- Südamerika
- Südkorea
- Thailand
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Analyse des Marktes für Kraftfahrzeugmotorenöle in Malaysia durch Mordor Intelligence
Die Marktgröße für Kraftfahrzeugmotorenöle in Malaysia wurde im Jahr 2025 auf 180,23 Millionen Liter bewertet und wird voraussichtlich von 183,04 Millionen Litern im Jahr 2026 auf 197,81 Millionen Liter bis 2031 anwachsen, mit einer CAGR von 1,56 % während des Prognosezeitraums (2026–2031). Die Nachfrage bleibt stabil, da Zweiräder das Rückgrat des städtischen Nah- und Zustellverkehrs bilden, Mineralöle den ländlichen Servicebereich weiterhin dominieren und regulatorische Maßnahmen wie die obligatorische SIRIM-Zertifizierung das Angebot auf dem Graumarkt verringern. Das rasche Wachstum der Plattformwirtschaft, ein durch den elektronischen Handel angetriebener Kurierdienstboom sowie strengere Euro-5-Kraftstoffnormen veranlassen Fahrzeughalter und Flottenbetreiber zunehmend, auf schwefelarme Vollsynthetika umzusteigen, die einen höheren Preis pro Befüllung erzielen. Neue inländische Mischkapazitäten von UMW Lubetech und MSB Global sichern die Versorgungssicherheit, während die Sime-UMW-Fusion mehr als die Hälfte des Fahrzeugvertriebs unter einem Dach zusammenführt und damit den Einfluss der Erstausrüster auf Schmierstoffspezifikationen stärkt.
Wichtigste Erkenntnisse des Berichts
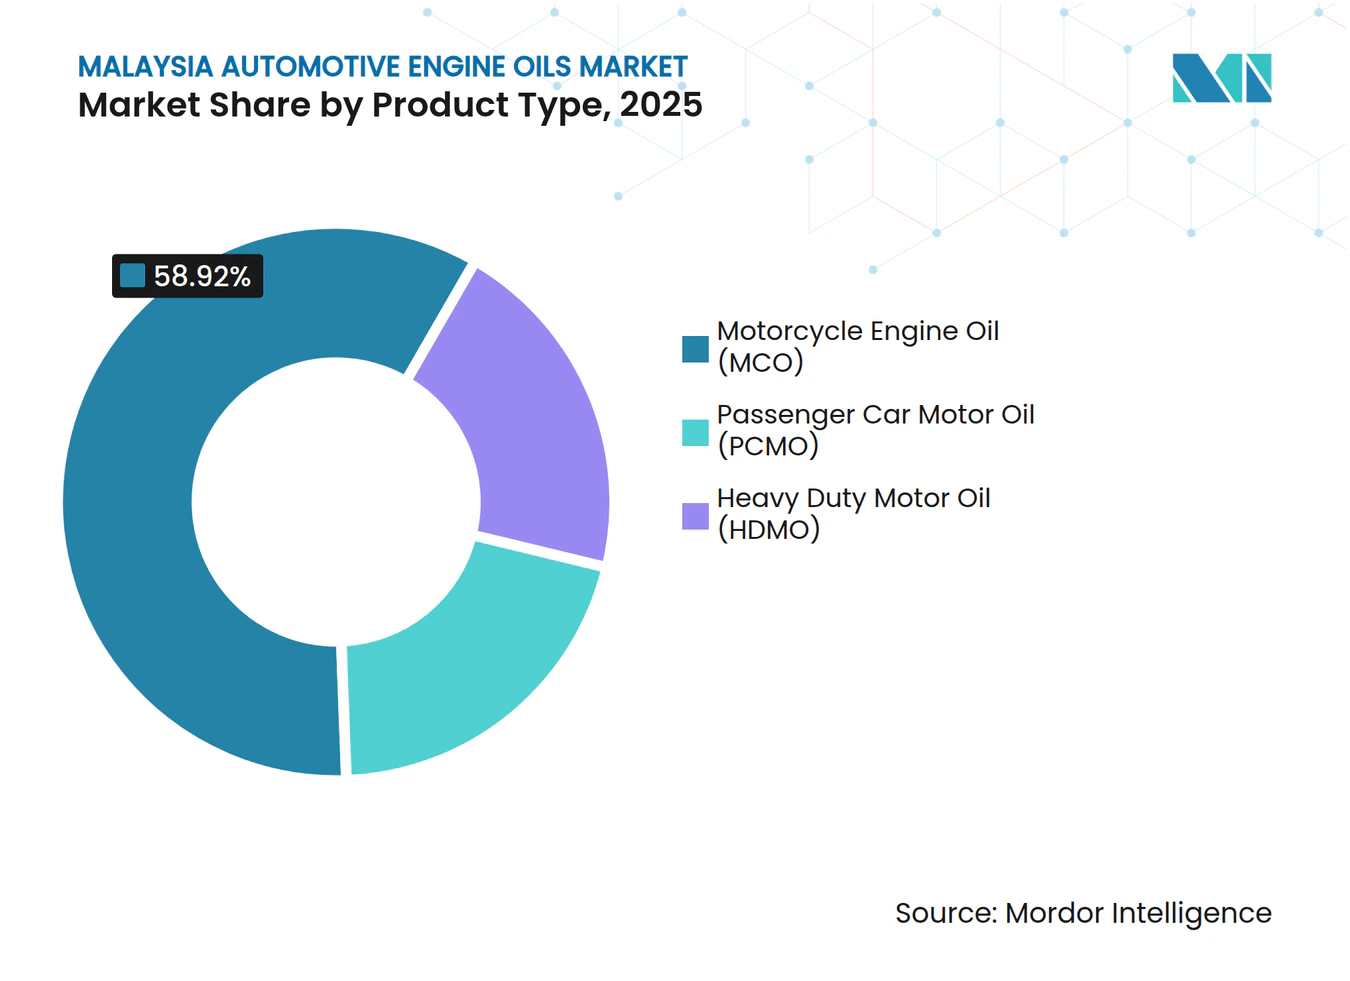
- Nach Produkttyp führte Motorradmotoröl im Jahr 2025 mit einem Marktanteil von 58,92 % am Markt für Kraftfahrzeugmotorenöle in Malaysia, während Personenkraftfahrzeug-Motoröl mit einer CAGR von 1,28 % bis 2031 das stärkste Wachstum verzeichnet.
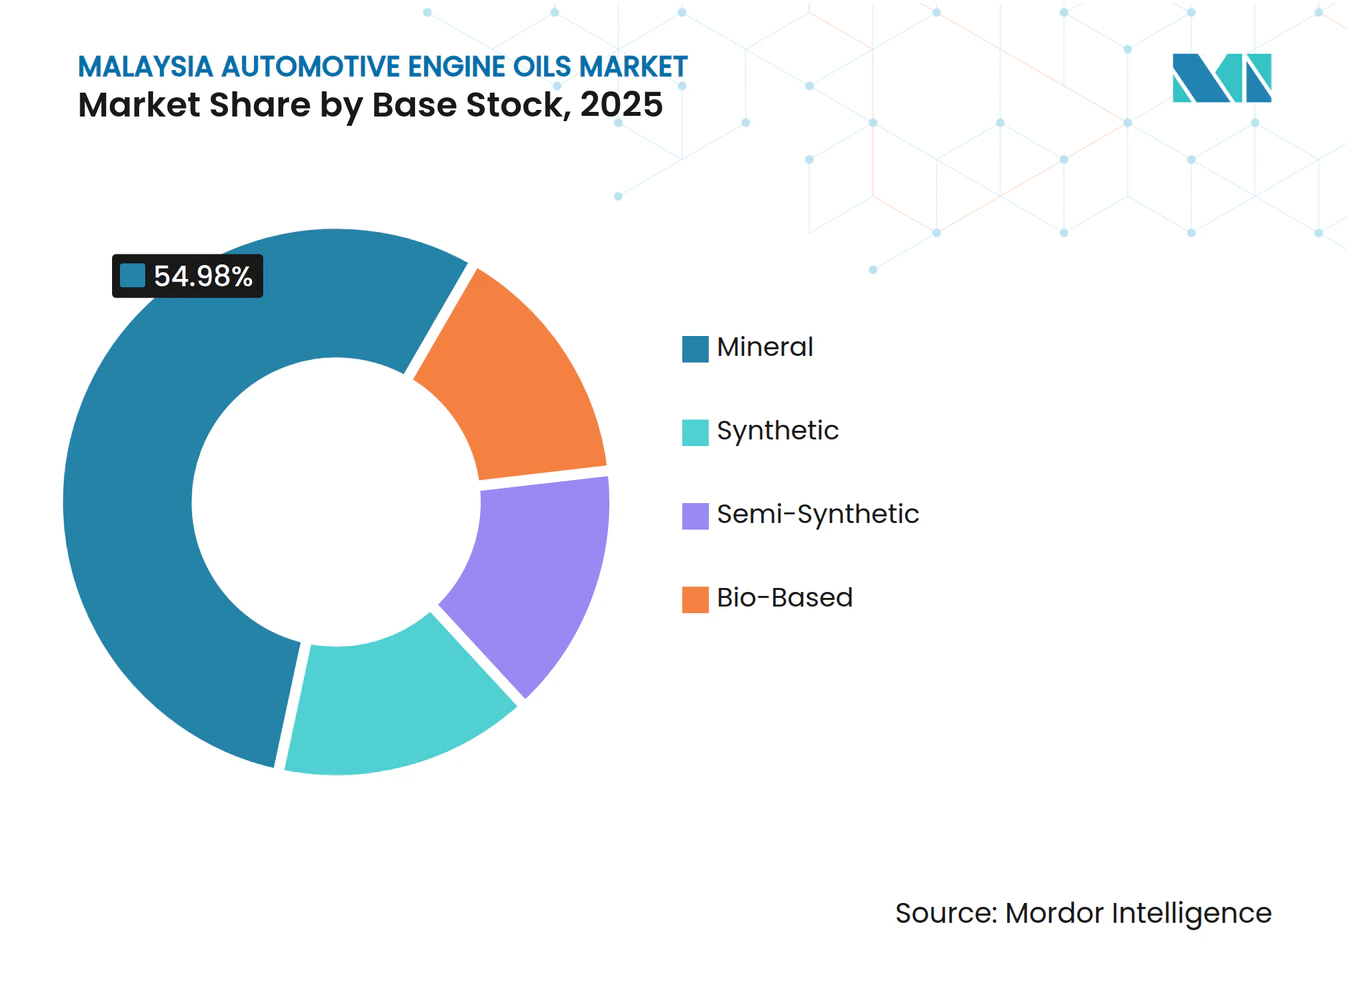
- Nach Basisöl entfielen 54,98 % des Marktvolumens für Kraftfahrzeugmotorenöle in Malaysia im Jahr 2025 auf Mineralölformulierungen, doch Vollsynthetika verzeichnen mit einer CAGR von 1,65 % dank Euro-5-Anforderungen und von Erstausrüstern vorgeschriebenen verlängerten Ölwechselintervallen das schnellste Wachstum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke – Kraftfahrzeugmotorenöle in Malaysia
Analyse der Treibereinflussfaktoren*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Starkes Wachstum von Flotten für die letzte Meile im Lieferwesen | +0.30% | National, mit frühen Zuwächsen im Klang Valley, Johor und Penang | Mittelfristig (2–4 Jahre) |
| Anstieg von Fahrzeugen auf Mitfahrplattformen und Vereinbarungen über Massendienstleistungen | +0.25% | Städtische Zentren, Ausweitung auf Sekundärstädte | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der CO₂-/Euro-6-äquivalenten Emissionsnormen, die Premiumsynthetika vorantreiben | +0.40% | Nationale Umsetzung, strengere Durchsetzung in Großstädten | Langfristig (≥ 4 Jahre) |
| Von Erstausrüstern vorgeschriebene verlängerte Ölwechselintervalle erhöhen den Wert pro Befüllung | +0.35% | Globaler Einfluss der Erstausrüster, Einhaltung durch lokale Montagewerke | Mittelfristig (2–4 Jahre) |
| Motorrad-Enthusiastenkultur steigert die Nachfrage nach Hochleistungsölen | +0.15% | National, mit Schwerpunkt in Motorsportregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starkes Wachstum von Flotten für die letzte Meile im Lieferwesen
Kurier- und Lebensmittellieferdienste bauen ihre Zweiradflotten weiterhin aus, da das Online-Handelsvolumen wächst. Allein Pos Malaysia hat 2024 1.092 Elektrofahrräder hinzugefügt und betreibt zugleich einen deutlich größeren Bestand an Fahrzeugen mit Verbrennungsmotor. Die Elektrodurchdringung bleibt bis 2025 unter 1 %, da Ladelücken und hohe Anschaffungskosten die Migration bremsen, sodass Mineralöl- und zunehmend auch vollsynthetische MCO-Qualitäten weiterhin in die Werkstätten fließen. Flottenmanager schreiben vollsynthetische 10W-40- oder 5W-40-Mischungen vor, um die Servicelaufzeit auf 6.000–8.000 km zu verlängern, Ausfallzeiten zu reduzieren und Fahreranreizsystemen gerecht zu werden, die höhere Straßeneinsatzstunden honorieren. Diese Betriebswirtschaft stützt die Nachfrage nach Premiumqualitäten trotz des Aufstiegs elektrischer Lieferfahrräder und unterstützt inkrementelles Volumen und inkrementellen Wert für den Markt für Kraftfahrzeugmotorenöle in Malaysia.
Anstieg von Fahrzeugen auf Mitfahrplattformen und Vereinbarungen über Massendienstleistungen
Grab und andere Mitfahrplattformen melden zweistelliges Buchungswachstum. Der malaysische Arm von Grab verzeichnete 2023 Einnahmen von MYR 673 Millionen, was eine Flotte aus geleasten und eigenen Fahrzeugen unterstützt, die standardisierten Wartungszyklen unterliegt. Betreiber nutzen Mengenvereinbarungen mit Markenschmierstoffketten, die Mindestmengen an 5W-30-Vollsynthetika sichern, die den OEM-Spezifikationen API SP oder ILSAC GF-6A entsprechen. Vorhersehbare Wartungszyklen im 10.000-km-Intervall sichern die Wiederholungsnachfrage, während Plattform-Datenanalysen die Fahrer auf Ölwechselzeitpunkte hinweisen und die Abwanderung zu bevorzugten Marken gering halten. Infolgedessen steigt die Durchdringung von vollsynthetischem PCMO in städtischen Zentren schneller an und verstärkt das Wertwachstum für den Markt für Kraftfahrzeugmotorenöle in Malaysia.
Verschärfung der CO₂-/Euro-6-äquivalenten Emissionsnormen, die Premiumsynthetika vorantreiben
Malaysia beginnt im September 2025 mit der Durchsetzung von Euro-5-Benzin und strebt schrittweise Euro 6 an, was Erstausrüster dazu zwingt, schwefelarme Öle zu empfehlen, die Partikelfilter und Dreiwegekatalysatoren schützen. Gewerbliche Flotten, die Palmöl und Konsumgüter transportieren, erproben nun CK-4/FA-4-geeignete Formulierungen, um künftigen Standards zuvorzukommen, die von Additivlieferanten auf der ALIA/F+L Asia 2024 vorgestellt wurden[1]. Längere Intervalle und oxidative Stabilität machen 5W-30-Vollsynthetika trotz Preisaufschlägen attraktiv, insbesondere wenn Ausfallkosten den Mehrpreis von MYR 40–60 pro 7-Liter-HDMO-Befüllung überwiegen. Diese regulatorischen Rückenwinde stärken die Synthetikanachfrage im Markt für Kraftfahrzeugmotorenöle in Malaysia.
Motorrad-Enthusiastenkultur steigert die Nachfrage nach Hochleistungsölen
Veranstaltungen wie das RXZ Members Rally ziehen jährlich 80.000 Fans an, und die limitierte PETRONAS Sprinta RXZ-Edition war mit ihrer ersten Auflage von 15.000 Flaschen zu MYR 45 pro Liter innerhalb einer Woche ausverkauft. Motuls 300V 4T Factory Line beansprucht bis zu 1,9 % Leistungszuwachs und 12.000-km-Ölwechselintervalle und stärkt damit die Leistungsreputation bei Superbike-Fahrern. Gulf Syntrac setzt auf Ausdauer-Marketing bei Sepang-Streckenveranstaltungen und stärkt das Markenkapital im Enthusiastensegment der Kraftfahrzeugmotorenöl-Branche in Malaysia. Obwohl diese Nische geringere Volumina beisteuert, hebt ihre hohe Marge den gemischten durchschnittlichen Stückerlös bei den Lieferanten an.
Analyse der Hemmniseinflussfaktoren*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Konsolidierung der gemeinsamen Mobilität reduziert die gefahrenen Kilometer im Privat-Pkw-Bereich | -0.08% | Städtische Zentren, begrenzte Ausbreitung in Vorstadtgebieten | Mittelfristig (2–4 Jahre) |
| Graumarkt-Schmierstoffe untergraben markenbezogene Volumina | -0.15% | National, stärker in preissensiblen Segmenten | Kurzfristig (≤ 2 Jahre) |
| Steigende Ölwechselintervalle senken die Servicehäufigkeit | -0.12% | Globaler Einfluss der Erstausrüster, Fokus auf Premiumsegmente | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Konsolidierung der gemeinsamen Mobilität reduziert die gefahrenen Kilometer im Privat-Pkw-Bereich
Carsharing- und Abonnementmodelle erhalten mediale Aufmerksamkeit, doch die Fahrzeugdichte in Kuala Lumpur übersteigt 700.000 Fahrzeuge auf nur 244 km² und spiegelt eine tief verwurzelte Eigentumskultur und subventionierten Kraftstoff zu MYR 2 pro Liter wider. Betreiber kämpfen mit Parkplatzmangel und Abschreibungsrisiken, was das Wachstum gemeinsamer Flotten auf einen niedrigen einstelligen Prozentsatz der insgesamt zugelassenen Fahrzeuge begrenzt. Dennoch drückt jede marginale Verschiebung hin zur Sammelnutzung die Ölwechselhäufigkeit und zieht die CAGR-Prognose für den Markt für Kraftfahrzeugmotorenöle in Malaysia um 0,08 Prozentpunkte nach unten.
Graumarkt-Schmierstoffe untergraben markenbezogene Volumina
Vor der SIRIM-Durchsetzung wurden gefälschte Öle mit bis zu 50 % Preisnachlass verkauft und entzogen dem Markt jährlich rund 12 Millionen Liter, was das Markenvertrauen und die Werkstattrentabilität beeinträchtigte. Die Behörden verzeichneten zwischen 2019 und Februar 2025 insgesamt 36 Beschlagnahmungen im Wert von MYR 1,15 Millionen, doch der illegale Handel drückte die Premiumakzeptanz und schränkte Marketingbudgets ein. Obligatorische Hologramm-Kennzeichnung und Bußgelder von bis zu MYR 200.000 ab Oktober 2025 sollen dieses Hemmnis bis 2026 beseitigen und dem Markt für Kraftfahrzeugmotorenöle in Malaysia saubere Marktanteile zurückgeben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Zweirad-Dominanz balanciert die wachsende Anspruchskultur der Pkw-Besitzer
Motorradmotoröl behauptete im Jahr 2025 weiterhin 58,92 % des Marktanteils für Kraftfahrzeugmotorenöle in Malaysia, was die 1-Motorrad-pro-2-Personen-Quote Malaysias und die große Kurierbelegschaft widerspiegelt. PETRONAS Sprinta, Motul 300V und Gulf Syntrac stehen jetzt im Mittelpunkt des Leistungsmarketings, während Mengenflottenverträge mit Pos Malaysia und GrabFood umsatzstarke SKUs absichern. Personenkraftfahrzeug-Motoröl wächst trotz geringerer Größe mit der schnellsten CAGR von 1,28 %, da Toyota, Perodua und Honda vollsynthetische Service-Pakete ausweiten und den Anteil von 0W-20 und 5W-30 seit 2022 verdreifacht haben. Der vereinheitlichte Vertriebsstellenplan von Sime-UMW ermöglicht kombinierte Schmierstoff-plus-Service-Aktionen, die die Übernahme von vollsynthetischem PCMO bei preissensiblen Besitzern von B-Segment-Schräghecklimousinen beschleunigen und den Wert für die Marktgröße der Kraftfahrzeugmotorenöle in Malaysia stärken.
Schwerlast-Motoröl bleibt wachstumsmäßig zurück, ist aber weiterhin unverzichtbar für Palmöllogistik, Bauwesen und grenzüberschreitenden Schwertransport. Castrol VECTON CK-4 und PETRONAS Urania CI-4+ gewinnen Loyalität durch den Nachweis oxidativer Stabilität mit B20-Biodiesel und verlängern in Flottenversuchen mit Hap Seng und Tiong Nam die Ölwechselintervalle auf 80.000–120.000 km. Bevorstehende Euro-6-Anforderungen und höhere Biodiesel-Beimischungen schaffen eine Öffnung für FA-4-Qualitäten und positionieren Schwerlast-Vollsynthetika für eine erneute Expansion nach 2027.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Basisöl: Mineralöl bleibt mengenmäßig führend, doch Vollsynthetika geben das Tempo vor
Mineralöle machten im Jahr 2025 noch immer 54,98 % des Volumens aus, da ältere Perodua Viva, Proton Saga und Motorräder der Vor-Euro-4-Klasse vollständig damit kompatibel sind und Werkstätten im ländlichen Sabah und Kelantan hauptsächlich 20W-50-API-SL-Mischungen zu MYR 17 pro Liter vorhalten. Dennoch geht der Mineralölanteil Jahr für Jahr zurück, da SIRIM-Regeln die Compliance-Kosten für kleine Abfüller erhöhen, den Preisunterschied zu einstiegssynthetischen Halbsynthetika verringern und Wechsel begünstigen.
Vollsynthetika expandieren mit einer CAGR von 1,65 %, da Erstausrüster die Garantieabdeckung an API-SP- und ACEA-C3-Zulassungen knüpfen – eine Anforderung, die klar auf Toyota- und Mercedes-Benz-Service-Coupons gedruckt ist. Die Produktinnovation ist robust: UMW Lubetechs Grantt G-Syn 0W-20 nutzt die neue Pulau-Indah-Kapazität für Formulierungen mit niedrigem Pourpoint, während LIQUI MOLYs Leichtlauf 10W-40 über Online-Marktplätze in Ostmalaysia ein 30%iges Umsatzwachstum verzeichnet. Halbsynthetika übernehmen die Brückenfunktion, werden zu 15–20 % über dem Mineralölpreis angeboten und gewinnen Konversionen unter preisbewussten GrabRentals-Fahrern, die bei knappen Budgets eine glaubwürdige API-SN-Leistung anstreben. Dies trägt zur Umsatzdiversifizierung der Kraftfahrzeugmotorenöl-Branche in Malaysia bei. Biobasierte Palmölester bleiben weitgehend experimentell, beschränkt auf kleine Universitätsflottenpiloten, und warten auf Kostenparität sowie weitere Testdaten.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Das Klang Valley dominiert im Jahr 2025 den Schmierstoffverbrauch, angetrieben durch das Perodua-Werk in Serendah, zahlreiche Mehrmarkenhändler und die hohe Kuriertätigkeit in der Region, die den Einsatz vollsynthetischer Schmierstoffe deutlich ankurbelt. Johor folgt mit einem bedeutenden Anteil aufgrund der Iskandar-Fertigungscluster und der grenzüberschreitenden Serviceleistungen für Pendler aus Singapur, während seine Palmöllogistik die Schwerlastnachfrage ankurbelt. Die Nähe zum thailändischen Automobilkorridor fördert wettbewerbsfähige Preisgestaltung und Produktströme und ermöglicht es Penang und Kedah, eine bedeutende Rolle auf dem Markt für Kraftfahrzeugmotorenöle in Malaysia zu spielen.
Ostmalaysia – Sabah und Sarawak – verbrauchte 2025 zusammen ein bedeutendes Millionen-Liter-Volumen, nachdem PETRONAS seine Händleranzahl auf neun verdreifacht und LIQUI MOLY Hubs in Kuching und Kota Kinabalu eröffnet hatte. Die geografische Ausbreitung zwingt Lieferanten, sich auf Küstenschifffahrt und Flussbarken zu stützen, was die Logistikkosten um 6–8 Cent pro Liter erhöht und etablierten Marken wie PETRONAS und Shell mit Massentanks in Bintulu und Sipitang zugute kommt. Der Mineralölanteil bleibt aufgrund der Verbreitung älterer Zweizylinder-Lastkraftwagen und Motorräder dominant, während staatliche Initiativen wie die Pan-Borneo-Autobahn die Einführung von HDMO-Vollsynthetika für längere Strecken vorantreiben.
Die im Bau befindliche East Coast Rail Link katalysiert Ersatzteilzentren in Kuantan; Perodua baut ein regionales Lager, um die Lieferzeiten nach Terengganu und Kelantan um 40 % zu verkürzen. Nach der Inbetriebnahme im Jahr 2027 erwarten Lieferanten einen inkrementellen Bedarf von bis zu 5 Millionen Litern aus Baumaschinen und Güterwaggons, der die Marktgröße für Kraftfahrzeugmotorenöle in Malaysia auf der gesamten Halbinsel ausweitet. Insgesamt ist in städtischen Korridoren eine rasche Einführung von Vollsynthetika zu beobachten, während ländliche Gebiete die Mineralölführung behalten und so ein ausgewogenes nationales Wachstumsprofil liefern.
Regulatorisches Umfeld
Malaysia reguliert Automotoröle durch die Durchsetzung von Handelsbeschreibungen, Kontrollen der Erdölversorgung und Umweltvorschriften für Altöl. Die Trade Descriptions (Certification and Marking of Engine Oil for Motor Vehicle) Order 2024 wurde im Oktober 2024 verkündet und trat im April 2025 in Kraft. Sie schreibt eine SIRIM QAS-Zertifizierung und ein Konformitätslabel auf in Malaysia verkauften Motoröl-Packungen vor. Dieser Rahmen stärkt das Vorgehen gegen gefälschte und Grauimport-Produkte. Parallel dazu verwaltet das Ministerium für Binnenhandel und Lebenshaltungskosten (KPDN) Vorschriften zur Angebotskontrolle und Einzelhandelslizenzierung für kontrollierte Erdölprodukte, was sich darauf auswirkt, wie Schmierstoffvermarkter konforme Vertriebs- und Einzelhandelspraktiken gestalten.
Die Einhaltung von Umweltvorschriften prägt auch die Servicenetzwerke, da Altschmieröl gemäß dem Environmental Quality Act 1974 und den zugehörigen, vom Department of Environment (DOE) verwalteten Vorschriften für Sonderabfälle als Sonderabfall (SW 305) reguliert wird. Betreiber müssen kontrollierte Wege für Sammlung, Transport und Verwertung einhalten. Auf der Kraftstoffseite beeinflussen Biodiesel-Beimischungsprogramme (B10/B20-Rahmenwerke im Rahmen der Biokraftstoffpolitik) die Leistungsanforderungen an HDMO, während Durchsetzungsmaßnahmen im April 2026, mit denen das KPDN den subventionierten Kraftstoffverkauf verschärft, die nachgelagerte Erdöleinzelhandelstätigkeit zusätzlich unter die Lupe nehmen und den Wert formeller und nachprüfbarer Lieferketten für Schmierstoffvermarkter erhöhen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Beschaffung von Grundöl und Additiven, gefolgt von Mischung und Verpackung sowie dem Vertrieb an OEM-Werkstätten, unabhängige Servicezentren und den Einzelhandel. Die vorgelagerte Versorgung wird durch inländische Raffination und die Verfügbarkeit von Grundöl (einschließlich PETRONAS-verbundener Infrastruktur) unterstützt, während die Mischung im Midstream-Bereich von integrierten Großunternehmen (PETRONAS Lubricants International, Shell, Castrol, Mobil) und lokalen Mischbetrieben wie Feoso Oil, Add Oil, JP Lubricant Group, Advance Lube Enterprise (Power Up) und Enerlube Group durchgeführt wird. Mit der ab April 2025 eingeführten SIRIM QAS-Kennzeichnung und -Zertifizierung gibt es in der Produkt- und Verpackungsphase ein formaleres Compliance-Tor, was die Bedeutung von Rückverfolgbarkeit, zugelassenen Prüfverfahren und kontrollierten Kennzeichnungsprozessen erhöht.
Nachgelagert konzentriert sich der Vertrieb auf markengebundene Tankstellennetzwerke, Vertragshändler- und OEM-Servicekanäle sowie Werkstattdistributoren, ergänzt durch wachsende B2B-Bestellungen für Flottenkunden. Die Logistikleistung und die Bestandspositionierung entlang der wichtigen Industrie- und Hafenkorridore (zum Beispiel mit Port Klang verbundene Industriezentren) bleiben zentral für die landesweite Abdeckung, während die Versorgung in Ostmalaysia in der Regel zusätzliche Lagerhaltung und Küstenschifffahrt erfordert, was Akteure mit etablierter Massengutabwicklung und Vertriebsfußabdruck begünstigt. Da die Durchsetzung gegen Fälschungen verschärft wird und OEM-Spezifikationen präskriptiver werden, verlagert sich die Kette hin zu zertifizierten SKUs und dokumentierter Produktherkunft, was den Raum für informelles Umpacken einschränkt und die relative Position integrierter Marken und konformer lokaler Mischbetriebe verbessert.
Wettbewerbslandschaft
Marktkonzentration
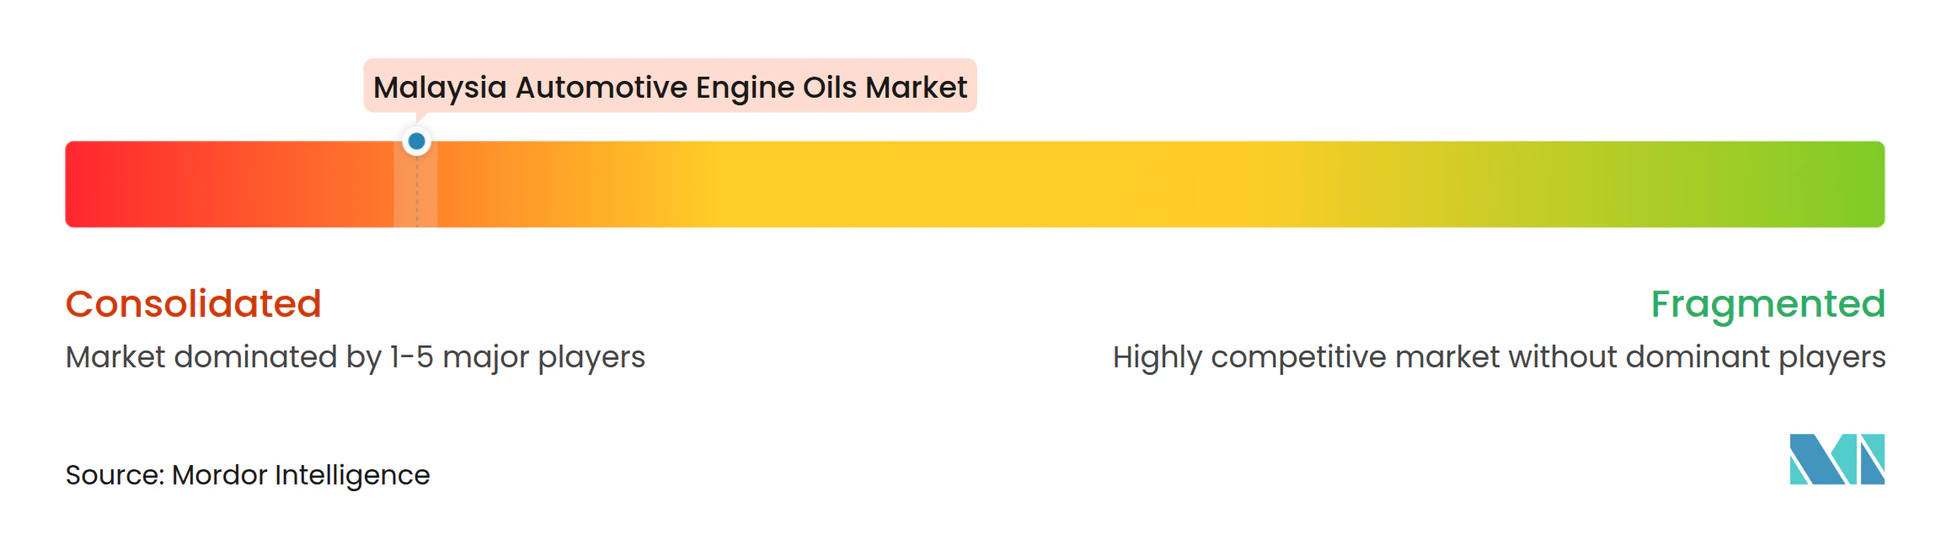
Der Markt für Kraftfahrzeugmotorenöle in Malaysia ist stark konsolidiert. PETRONAS Lubricants International behauptet die Spitzenposition durch eine integrierte Wertschöpfungskette, die Basisölraffination in Melaka, über 1.000 PETRONAS-Tankstellen und langjähriges Formel-1-Co-Branding umfasst und gemeinsam einen bedeutenden Anteil am Markt für Kraftfahrzeugmotorenöle in Malaysia sichert. Die 2024 geschlossene Partnerschaft mit dem Mercedes-Benz Global Customer Service beschleunigt die gemeinsam entwickelten Kundendienst-Betriebsflüssigkeiten und stärkt die Loyalität der Erstausrüster-Werkstätten.
Shell, Castrol und Mobil konkurrieren durch technische Differenzierung; Shell setzt auf die Pennzoil PurePlus Gas-zu-Flüssigkeit-Technologie, während Castrol durch neun Hauptdistributoren eine 100%ige Abdeckung Malaysias betont[2]. Castrols VECTON-Nationwide-Versuche mit Palmöl-Biodiesel-Transportunternehmen gewannen im Jahr 2025 große HDMO-Verträge, die seinen Schwerlastanteil steigern. Im Jahr 2024 reduzierte Exxon Mobils Preisstrategieanpassung seinen Aufpreis gegenüber Shell Helix Ultra, was seinen Marktanteil effektiv stabilisierte.
Der inländische Herausforderer UMW Lubetech eröffnete im Januar 2024 ein automatisiertes Werk mit 60 Millionen Litern Kapazität, das einen 35-Millionen-Liter-Standort in Shah Alam ersetzt und die Grantt-Kapazität für OEM-Befüll- und Endbearbeitungsverträge mit Komatsu- und Toyota-Gabelstaplern erhöht. MSB Globals geplante 8,55-Millionen-Liter-Linie in Johor wird Handelsmarken-Supermarkt-SKUs und selektive 5W-30-Vollsynthetika für Mitfahrplattform-Flotten beliefern, sobald der ACE-Market-Börsengang Ende 2025 abgeschlossen ist. Gulf, Motul und LIQUI MOLY erschließen profitable Nischen in Motorsport- und Enthusiastenkreisen; Motuls 300V-4T-Einführung beim MotoGP Sepang umfasste recycelbare Verpackungen, die bei umweltbewussten Motorradfahrern Anklang finden.
Die Digitalisierung der Branche schreitet voran: PETRONAS Nexta erprobt QR-Code-Echtheitsprüfungen, Castrol führt ein IoT-fähiges Flottenmanagement-Dashboard ein, und YCP-Analysen legen nahe, dass Predictive-Maintenance-Apps den Schmierstoffverbrauch von Flotten durch optimierte Wechselintervalle um 3–5 % senken könnten. Nachhaltigkeit gewinnt ebenfalls an Bedeutung, da Sime-UMW und Chevron Oronite Rückraffinierungspartnerschaften erkunden, um Altöl im Rahmen eines Kreislaufwirtschaftsmodells in Basisöle zurückzuführen – im Einklang mit Malaysias Netto-Null-Fahrplan für 2040.
Führende Unternehmen der Kraftfahrzeugmotorenöl-Branche in Malaysia
-
BP plc (Castrol)
-
ExxonMobil Corporation
-
PETRONAS Lubricants International
-
Shell plc
-
TotalEnergies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die im April 2025 eingeführte SIRIM QAS-Zertifizierungs- und Kennzeichnungspflicht im Rahmen der Trade Descriptions Order schafft Raum für konforme Marken, um sich in Werkstätten und Online-Kanälen auszubreiten, die zuvor einem höheren Fälschungsrisiko ausgesetzt waren. Die Durchsetzungsaktivitäten liefern zudem ein klares kommerzielles Signal: Behörden berichteten von Beschlagnahmungen illegaler Motoröl-Produkte im Wert von 1,15 Millionen RM zwischen Januar 2019 und Februar 2025, und der Schritt hin zu verpflichtenden Konformitätslabels unterstützt die Premiumisierung, indem die Echtheit am Verkaufsort leichter überprüfbar wird. Dieses Umfeld begünstigt eine Konsolidierung des Angebots unter zertifizierten Mischbetrieben und Importeuren und verstärkt gleichzeitig den Fokus auf Verpackungskontrollen (Hologramm-/QR-Prüfungen) sowie die Schulung von Vertriebspartnern zum Schutz der Kanalintegrität.
Innerhalb der Produktportfolios konzentrieren sich die Chancen auf höherwertige Low-SAPS- und kraftstoffsparende Motoröle, die auf neuere API/ILSAC- und OEM-Anforderungen abgestimmt sind, insbesondere in urbanen Flottenservice-Ökosystemen, die mit Ride-Hailing- und Last-Mile-Zustellungswartungsroutinen verbunden sind. PETRONAS Lubricants International hat seine technologische Positionierung durch Markteinführungen und Partnerschaften erneuert, darunter erstmals im Markt eingeführte JASO-zertifizierte Schmierstoffe im Januar 2026 und einen breiteren Vorstoß in fortschrittliche Fluide durch Kooperationen wie die Malaysia-Partnerschaft mit Quaker Houghton (wirksam ab dem 2. Quartal 2025) für Metallbearbeitungslösungen. Diese Schritte unterstützen eine breitere Verlagerung hin zu gebündelten Angeboten von Fluiden mit höherem technischem Mehrwert, die durch OEM-Programme, Flottenserviceverträge und Werkstatt-Franchise-Modelle nachgebildet werden können. Parallel dazu unterstützt die Einhaltung von Umweltvorschriften rund um die Behandlung von Sonderabfallöl (DOE-Rahmenwerk für Altöl) strukturiertere Programme zur Sammlung und Verwertung von Altöl und schafft damit eine angrenzende Chance für Schmierstoffvermarkter und Servicenetzwerke, Rücknahmelogistik neben dem Motorölverkauf zu formalisieren.
Aktuelle Branchenentwicklungen
- Juni 2026: PETRONAS Lubricants International führte die nächste Generation der PETRONAS Syntium-Motoröle in Malaysia ein, abgestimmt auf die neueren Leistungsanforderungen API SQ und ILSAC GF-7. Die Markteinführung stärkt die Premium-PCMO-Positionierung, da OEM- und Flottenkäufer die Spezifikationen hinsichtlich Kraftstoffeffizienz und Schutz von Abgassystemen verschärfen.
- Dezember 2025: BP stimmte dem Verkauf eines 65%igen Anteils an seinem Schmierstoffgeschäft Castrol an Stonepeak für 6 Milliarden USD zu, behält jedoch einen Anteil von 35%. Der Eigentümerwechsel kann die Kapitalallokation und Wettbewerbsstrategie einer der in Malaysia aktiven großen Marken beeinflussen, mit möglichen Auswirkungen auf Kanalinvestitionen und den Fokus des Produktportfolios.
- April 2025: PETRONAS Lubricants International unterzeichnete eine Kooperationsvereinbarung mit Glide Technology zur Herstellung und zum Vertrieb von hochwertigen Isolierölen (PETRONAS Tranol Glide) in Malaysia. Obwohl der Fokus auf Spezialflüssigkeiten liegt, erweitert dieser Schritt die lokalen Fertigungs- und Partnerschaftskapazitäten, was sich auf eine breitere Widerstandsfähigkeit der Schmierstoff-Lieferkette und die Tiefe des technischen Service auswirken kann.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Nachfrage nach Motorenölen für Kraftfahrzeuge in Malaysia, gemessen als Schmierstoffvolumen, das für Ölwechsel in straßenzugelassenen Fahrzeugen über OEM-Erstbefüllung und den Aftermarket verwendet wird, und wird in Litern ausgedrückt.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt Industriemotorenöle, Schiffsöle und fahrzeugbezogene Nicht-Motorenflüssigkeiten wie Getriebe-, Achsgetriebe-, Brems- und Hydraulikflüssigkeiten aus.
Segmentierungsübersicht
- Nach Produkttyp
- Personenkraftfahrzeug-Motoröl (PCMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Einbereichsöle
- Sonstige Qualitäten
- Schwerlast-Motoröl (HDMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Einbereichsöle
- Sonstige Qualitäten
- Motorradmotoröl (MCO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Einbereichsöle
- Sonstige Qualitäten
- Personenkraftfahrzeug-Motoröl (PCMO)
- Nach Basisöl
- Mineralöl
- Vollsynthetisch
- Halbsynthetisch
- Biobasiert
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt damit, den Fahrzeugbestand und seine jährliche Entwicklung zu ermitteln, da dieser den tatsächlichen Ölwechselpool bestimmt, der bedient werden kann. Wir haben öffentliche malaysische Transport- und Zulassungsstatistiken, Zoll- und Handelsveröffentlichungen sowie nationale Normungshinweise wie SIRIM-Aktualisierungen herangezogen und uns anschließend mit technischen Referenzen befasst, die Ölleistung und Wechselintervalle erläutern.
Um die Aktivität in Liter umzurechnen, stützten wir uns auf Quellen wie Veröffentlichungen des Statistikamts Malaysia, Handelszusammenfassungen der Königlich Malaysischen Zollbehörde, Verkehrssicherheits- und Transportpublikationen (Fahrzeugbestandsindikatoren) sowie begutachtete wissenschaftliche Arbeiten zur Kraftfahrzeugschmierung. Wir haben außerdem Jahresberichte von Unternehmen, Produktdatenblätter und Händlerkommunikation ausgewertet, um Packungsgrößen, Viskositätsgradmix und die Adoptionsgeschwindigkeit von Syntheseölen zu verstehen. Wo verfügbar, wurden ein kostenpflichtiges Abonnement, das Unternehmensfinanzdaten aggregiert, sowie eine handelsbasierte Sendungsansicht ausschließlich zur Richtungsüberprüfung genutzt, nicht als Ersatz für das Hauptmodell. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um praktische Zahlen zu bestätigen, die Desk-Quellen selten klar benennen, wie etwa das durchschnittliche Ölsumpfvolumen nach Fahrzeugtyp, tatsächliche Wechselintervalle im städtischen gegenüber dem ländlichen Fahrbetrieb sowie die Verschiebung von Werkstattempfehlungen in Abhängigkeit von Garantie- und Zertifizierungsanforderungen. Wir haben mit Teilnehmern entlang der gesamten Lieferkette und der Nachfrageseite gesprochen, darunter Mischbetriebe, Händler, Werkstätten, Flottenmanagementteams und informierte Aftermarket-Kanalkontakte, und anschließend Meinungsunterschiede abgeglichen, bevor die Annahmen finalisiert wurden.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 26 % | CXOs: 13 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 43 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 44 % |
Marktgrößenbestimmung und Prognose
Wir haben die Marktgröße mithilfe von Top-down- und Bottom-up-Überprüfungen ermittelt, damit die Gesamtwerte nachvollziehbar und rückverfolgbar bleiben. Auf der Top-down-Seite wurde der Nachfragepool aus dem malaysischen Fahrzeugbestand nach wichtigen straßenzugelassenen Kategorien rekonstruiert, mit dem typischen Ölfüllvolumen pro Wartung multipliziert und anschließend durch die Servicehäufigkeit (Wechselintervallverhalten) gefiltert, um den jährlichen Literverbrauch zu ermitteln.
Anschließend wurden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, wie etwa Stichprobenkontrollen des Werkstattdurchsatzes, Kanalaufteilungen zwischen Markengebinden und Schüttöl sowie eine Plausibilitätsprüfung der Import- und lokalen Mischverfügbarkeit gegenüber dem impliziten Verbrauch. Wenn Informationen für kleinere Kanäle fehlten, wurde die Lücke durch konservative Anteile auf Basis ähnlicher Fahrzeuggruppen geschlossen und nach Expertenfeedback angepasst.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch einfache Zeitreihenglättung der Kerntreiber, da Bestandswachstum und Wechselintervallverschiebungen tendenziell gleichmäßig verlaufen und nicht von Jahr zu Jahr sprunghaft ansteigen. Die wichtigsten Eingangsgrößen umfassten Veränderungen im zugelassenen Fahrzeugbestand, die Verschiebung des Mix hin zu Motorrädern gegenüber Personenkraftwagen, die Durchdringung von Voll- und Halbsyntheseprodukten, durchschnittliche Wechselintervalle beeinflusst durch Fahrgewohnheiten sowie Änderungen in den Motorenölspezifikationen, die Viskositäts- und Leistungsanforderungen verschieben.
Datenvalidierung und Aktualisierungszyklus
Modellausgaben wurden anhand unabhängiger Signale überprüft, darunter Handelsrichtung, angegebene lokale Mischaktivität sowie die Frage, ob die impliziten Liter pro Fahrzeug im Vergleich zu den in Interviews besprochenen Servicepraktiken realistisch erschienen. Große Abweichungen wurden markiert, anschließend wurden die zugrunde liegenden Eingaben erneut überprüft, gefolgt von einem zweiten Überprüfungsdurchgang, damit Rechen- und Logikfehler nicht durchrutschen.
Wenn eine eindeutige Anomalie auftrat, nahm das Team erneut Kontakt zu ausgewählten Befragten auf, um zu bestätigen, ob die Veränderung real war oder durch einen einmaligen Faktor verursacht wurde, wie etwa Bestandsverschiebungen oder preisbedingte Substitution zwischen Packungstypen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Marktereignis eintritt. Vor der Auslieferung wird ein abschließender Aktualisierungsdurchgang durchgeführt, damit die neuesten verfügbaren Indikatoren in den Ausgaben berücksichtigt sind.
Marktgröße für Automotive-Motorenöle in Malaysia von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Automotive-Motorenöle in Malaysia stimmen nicht immer überein, hauptsächlich weil die Maßeinheit und die Marktabgrenzung quellenübergreifend nicht einheitlich sind. Unterschiede entstehen auch dadurch, wie Unternehmen OEM-Erstbefüllung gegenüber Aftermarket-Nachfrage behandeln und ob Wechselintervalle sowie die Verschiebung hin zu Syntheseölen anhand aktueller Rückmeldungen vor Ort aktualisiert werden.
Eine weitere häufige Lücke entsteht durch die Berichterstattung von Werten in USD gegenüber Volumen in Litern, was die Gesamtwerte je nach angenommenem durchschnittlichem Verkaufspreis, Währungszeitpunkt und Packungsmix aufblähen oder verringern kann. Einige Quellen mischen auch angrenzende Kategorien wie andere Kraftfahrzeugschmierstoffe in eine Motorenölzahl ein, oder sie nehmen einheitliche Wartungsintervalle über alle Fahrzeugtypen hinweg an, was die Liter in einem zweiradschweren Fahrzeugbestand überschätzen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 180,23 Mio. Liter (2025) | |
| Branchenverband A | 205,00 Millionen USD (2025) | Wird häufig als Schmierstoffverbrauchsindikator dargestellt, der Motorenöle mit benachbarten Kraftfahrzeugschmierstoffkategorien vermischen kann, und es wird möglicherweise ein gleichmäßigeres Wechselintervall über alle Fahrzeugtypen hinweg angenommen. |
| Fachzeitschrift B | 155,00 Millionen USD (2025) | Typischerweise aus partieller Kanalsichtbarkeit abgeleitet, und es können Schüttölvolumen in Werkstätten sowie informelle ländliche Wartungsdienstleistungen, bei denen Mineralöle verbreitet bleiben, untererfasst werden. |
Die Tabelle zeigt eine recht große Streuung selbst für dasselbe Jahr; im Modell von Mordor Intelligence wird der Gesamtwert in Litern ermittelt, die ausschließlich an Motorenölwechsel geknüpft sind, und anschließend mit bestandsgebundener Servicehäufigkeit und Kanalüberprüfungen validiert, bevor eine saubere Jahresansicht erstellt wird. In der Praxis gilt: Je enger eine Schätzung am Fahrzeugbestand, am Ölsumpfvolumen und am Wechselintervallverhalten ausgerichtet bleibt, desto leichter lässt sich erklären, warum sich die Zahl verändert hat und was sie als nächstes verändern würde.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist das Volumen für Kraftfahrzeugmotorenöle in Malaysia im Jahr 2026?
Der Markt erreichte im Jahr 2026 183,04 Millionen Liter.
Welcher Produkttyp hält derzeit den größten Marktanteil?
Motorradmotoröl führt mit einem Anteil von 58,92 %.
Wie schnell wird der Gesamtmarkt bis 2031 wachsen?
Die Prognose zeigt eine CAGR von 1,56 % bis 2031.
Wann wird die SIRIM-Zertifizierung obligatorisch?
Die Durchsetzung beginnt im Oktober 2025.
Welches Basisölsegment wächst am schnellsten?
Vollsynthetika wachsen mit der schnellsten CAGR von 1,65 % bis 2031.
Warum gewinnen Öle mit verlängerten Ölwechselintervallen an Bedeutung?
Erstausrüster empfehlen jetzt 10.000-km-Serviceintervalle, was den Wert pro Befüllung erhöht, auch wenn die Besuchshäufigkeit sinkt.