
Marktgröße und Marktanteil ionischer Flüssigkeiten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 39.89 Millionen US-Dollar |
| Marktgröße (2031) | 59.84 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
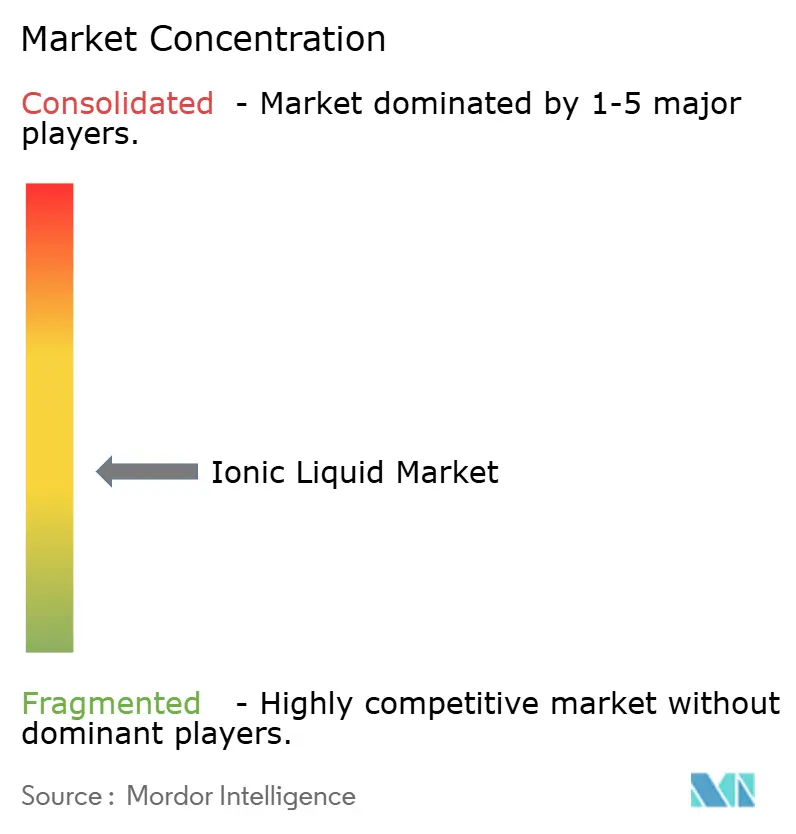
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für ionische Flüssigkeiten von Mordor Intelligence
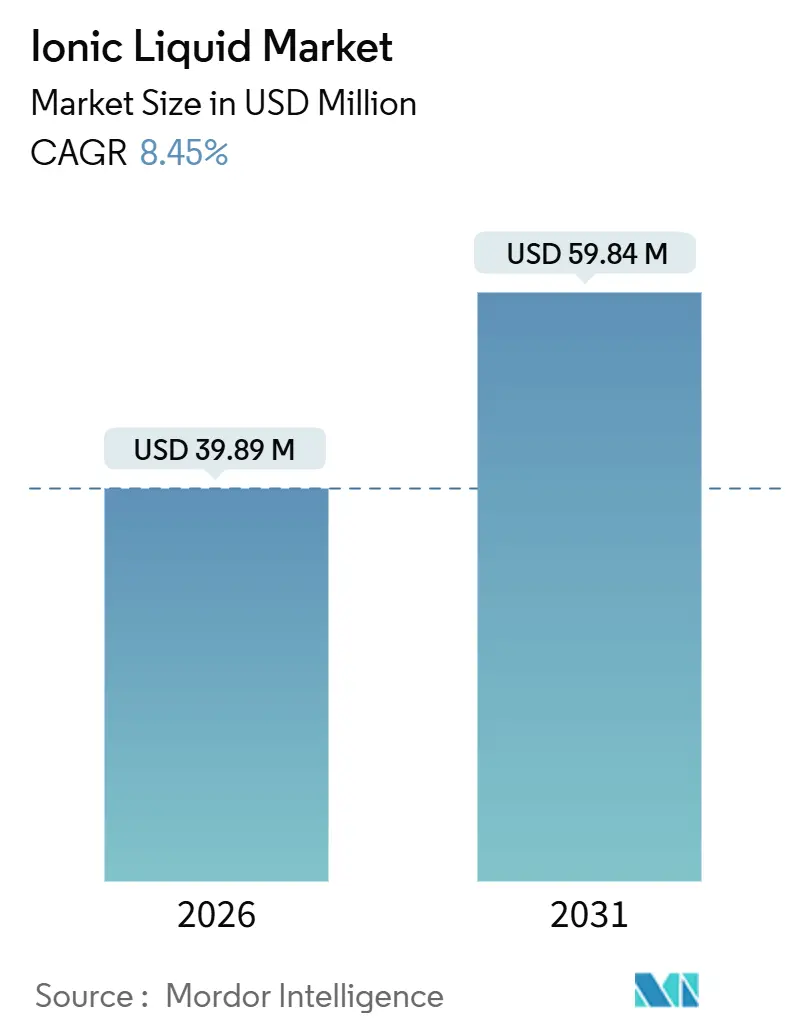
Die Marktgröße für ionische Flüssigkeiten wird im Jahr 2026 auf USD 39,89 Millionen geschätzt und soll bis 2031 USD 59,84 Millionen erreichen, bei einer CAGR von 8,45 % während des Prognosezeitraums (2026–2031). Diese Expansion unterstreicht den Übergang ionischer Flüssigkeiten von akademischen Kuriositäten zu produktionsmaßstäblichen Enablern, die Batterien für Elektrofahrzeuge, Programme für grüne Lösungsmittel und Präzisionselektronik unterstützen. Regulatorische Obergrenzen für flüchtige organische Verbindungen (VOC) in der Europäischen Union, China und den Vereinigten Staaten beschleunigen die Lösungsmittelsubstitution, während die Nachfrage aus Asien-Pazifik-Gigafabriken nach Hochspannungselektrolyten weiter zunimmt. Lieferanten differenzieren sich durch aufgabenspezifische Formulierungen, die Preisaufschläge von mehr als USD 500 pro Kilogramm erzielen, und die kontinuierliche Durchflussproduktion beginnt, die Herstellungskosten zu senken. Der Wettbewerbsdruck bleibt hoch, da die fünf größten Lieferanten weniger als 40 % des Marktanteils für ionische Flüssigkeiten halten, was Raum für regionale Spezialisten und die Eigenproduktion bei nachgelagerten Herstellern lässt.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung führten Lösungsmittel und Katalysatoren im Jahr 2025 mit einem Marktanteil von 36,68 % für ionische Flüssigkeiten und wachsen bis 2031 mit einer CAGR von 8,58 %.
- Nach Typ hielt das Kation-Segment im Jahr 2025 einen Umsatzanteil von 58,23 %, während das Anion-Segment mit einer CAGR von 9,01 % bis 2031 das stärkste Wachstum verzeichnete.
- Nach Funktion entfielen 57,44 % der Marktgröße für ionische Flüssigkeiten im Jahr 2025 auf Prozesschemikalien; Leistungschemikalien werden voraussichtlich bis 2031 mit einer CAGR von 9,56 % wachsen.
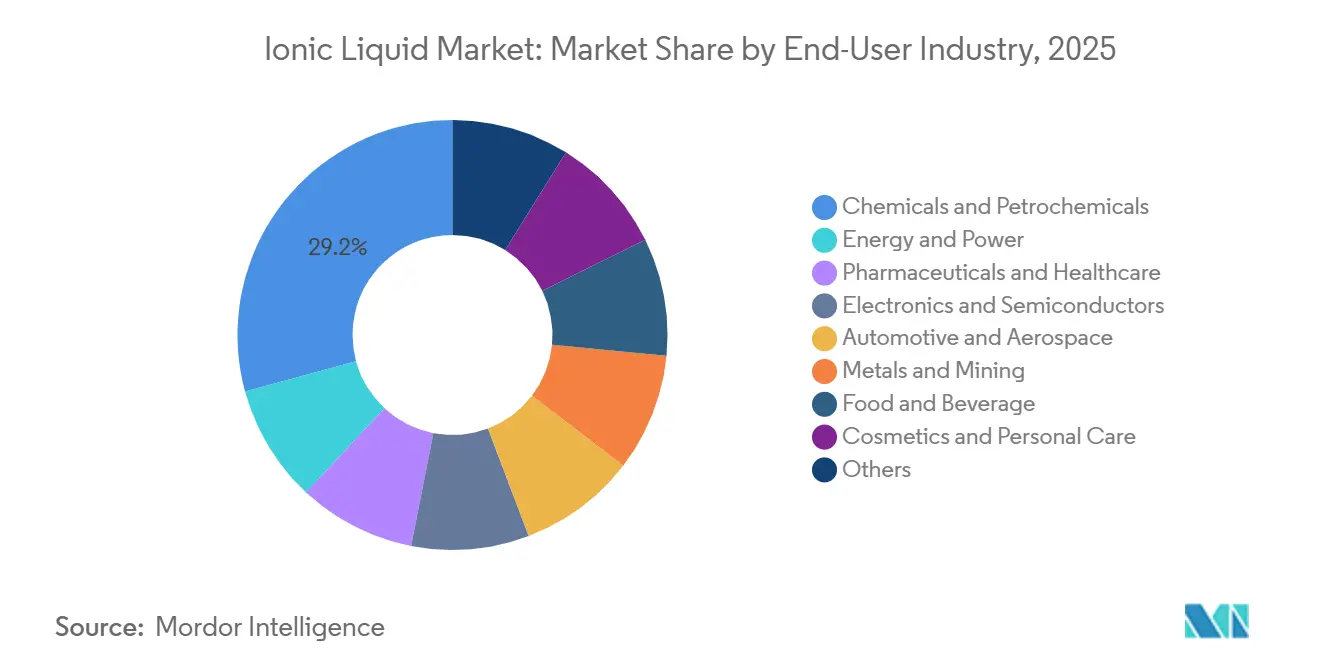
- Nach Endverbraucherbranche entfielen auf Chemie und Petrochemie im Jahr 2025 29,23 % des Marktanteils; Energie und Strom ist auf dem Weg zur höchsten CAGR von 10,13 % bis 2031.
- Nach Geografie dominierte Asien-Pazifik mit einem Anteil von 47,13 % im Jahr 2025 und wird voraussichtlich bis 2031 eine CAGR von 10,12 % aufrechterhalten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für ionische Flüssigkeiten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung | |
|---|---|---|---|---|
| Strenge VOC-Emissionsobergrenzen katalysieren die Nachfrage nach grünen Lösungsmitteln | +1.8% | Europäische Union, Nordamerika, China | Mittelfristig (2–4 Jahre) | |
| Steigende Nachfrage nach Hochspannungselektrolyten aus asiatischen Elektrofahrzeug-Gigafabriken | +2.3% | Kern Asien-Pazifik, Ausweitung auf Nordamerika | Kurzfristig (≤ 2 Jahre) | |
| Überlegene thermische und chemische Stabilität ermöglicht Hochleistungsanwendungen | +1.5% | Global | Langfristig (≥ 4 Jahre) | |
| Nachfragesog des Elektroniksektors nach antistatischen und elektrochemischen Geräten | +1.2% | Japan, Südkorea, Taiwan, Ausweitung auf die EU | Mittelfristig (2–4 Jahre) | |
| Grüne Bioraffinerie-Prozessintensivierung mit aufgabenspezifischen ionischen Flüssigkeiten | +1.0% | Nordamerika, Europäische Union, Brasilien | Langfristig (≥ 4 Jahre) | |
| Quelle: Mordor Intelligence | ||||
Strenge VOC-Emissionsobergrenzen katalysieren die Nachfrage nach grünen Lösungsmitteln
Die Europäische Union senkte im Jahr 2024 die zulässigen VOC-Emissionen aus Beschichtungsvorgängen auf 50 g m⁻², was Formulierer dazu veranlasste, auf Lösungsmittel mit vernachlässigbarem Dampfdruck, wie ionische Flüssigkeiten, umzusteigen. Dampfdrücke unter 10⁻⁸ Pa eliminieren diffuse Emissionen und helfen Herstellern, kostspielige Oxidationsmittel zu umgehen. Chinas Verordnung GB 37822-2019 setzte 2025 einen VOC-Grenzwert von 80 g L⁻¹ für Innenfarben durch, was zu einem Anstieg der inländischen Käufe ionischer Flüssigkeiten um 22 % führte[1]Chinas Ministerium für Ökologie und Umwelt, "GB 37822-2019 Standard für Architekturfarben," mee.gov.cn. Die US-amerikanische Umweltschutzbehörde aktualisierte 2024 ihre nationalen Emissionsnormen und wird bestehende Anlagen bis 2027 zur Einhaltung verpflichten, was die globale Nachfrage nach nichtflüchtigen Alternativen stärkt. Automobillackierungen und industrielle Wartungsbeschichtungen schreiben nun ionische Flüssigkeiten vor, die Substrathaftung und schnelle Aushärtung gewährleisten und dabei VOC-frei bleiben.
Steigende Nachfrage nach Hochspannungselektrolyten aus asiatischen Elektrofahrzeug-Gigafabriken
Asien-Pazififische Batteriewerke produzierten 2025 1.200 GWh Lithium-Ionen-Zellen, ein Anstieg von 28 % gegenüber 2024, wobei nickelreiche Kathoden bei über 4,5 V betrieben werden. Herkömmliche Carbonat-Elektrolyte bauen bei solchen Spannungen ab, während Pyrrolidinium-ionische Flüssigkeiten gepaart mit fluorierten Sulfonylimid-Anionen eine Stabilität bis 5,2 V aufrechterhalten und Zell-Energiedichte-Gewinne von 15–20 % ermöglichen. Schnellladeprogramme über 3C auf Plattformen wie CATLs Qilin-Batterie setzen ionische Flüssigkeiten als Co-Lösungsmittel ein, um Lithiumabscheidung zu unterdrücken. Südkorea verpflichtete sich 2025 zu KRW 45 Milliarden (USD 34 Millionen), um die heimische Produktion ionischer Flüssigkeiten zu stärken und die Abhängigkeit von chinesischen Zwischenprodukten zu verringern[2]Ministerium für Handel, Industrie und Energie Korea, "Initiative zur Inlandsversorgungskette für ionische Flüssigkeiten," motie.go.kr.
Überlegene thermische und chemische Stabilität ermöglicht Hochleistungsanwendungen
Betriebsfenster von −80 °C bis +400 °C positionieren ionische Flüssigkeiten als unersetzliche Wärmeübertragungsmedien in konzentrierten Solarkraftwerken und als Hydraulikflüssigkeiten in der Luft- und Raumfahrt. Siemens Energy erprobte Additive auf Basis ionischer Flüssigkeiten, die die Korrosion von Edelstahl um 40 % reduzierten und die Wartungsintervalle in seiner Gemasolar-Anlage verlängerten. Pharmazeutische Synthesen unter Einsatz ionischer Flüssigkeiten reduzierten den gefährlichen Abfall in drei kommerziellen Prozessen im Jahr 2025 um 35 %. Perfluorierte Varianten bieten chemische Inertheit, die strenge Reinheitsanforderungen bei der Handhabung von Uranhexafluorid und beim Plasma-Ätzen von Halbleitern erfüllt.
Nachfragesog des Elektroniksektors nach antistatischen und elektrochemischen Geräten
Die Produktion organischer Leuchtdiodenpanele erreichte 2025 720 Millionen Einheiten, wobei ionische Flüssigkeiten als Lochinjektionsschichten eingesetzt werden, die die Antriebsspannungen um 0,8–1,2 V senken und die Leuchtdichte-Halbwertszeit auf über 100.000 Stunden verlängern. Ionische Flüssigkeiten auf Kupferbasis für galvanische Bäder ersetzten Chromsäure, wodurch hexavalenter Chromabfall eliminiert und eine Dickengleichmäßigkeit von ±2 µm über 600 mm × 600 mm großen Leiterplattenplatten erreicht wurde. Japan stellte 2025 JPY 8 Milliarden (USD 53 Millionen) für Pilotlinien bei Hitachi Chemical und Mitsubishi Materials bereit, um Prozesse mit ionischen Flüssigkeiten in der fortschrittlichen Verpackung zu validieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung | |
|---|---|---|---|---|
| Herstellungskosten > USD 500 kg⁻¹ gegenüber herkömmlichen Lösungsmitteln | −1.5% | Global | Kurzfristig (≤ 2 Jahre) | |
| Begrenzte Ökotoxizitätsdaten verzögern REACH-Registrierungen | −0.8% | Europäische Union, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) | |
| Volatilität beim Flusswasserstoff-Rohstoff schränkt das Angebot an fluorierten Anionen ein | −0.6% | Global, akut in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) | |
| Quelle: Mordor Intelligence | ||||
Herstellungskosten von mehr als USD 500 kg⁻¹ gegenüber herkömmlichen Lösungsmitteln
Rohstoffe für Imidazolium-bis(trifluormethylsulfonyl)imid kosten vor der Aufreinigung USD 380–420 kg⁻¹, während N-Methyl-2-pyrrolidon durchschnittlich USD 2 kg⁻¹ kostet. Mehrstufige Umkristallisation erhöht die Verarbeitungskosten um 12–18 %, und Vorläufer fluorierter Anionen werden zu USD 85–110 kg⁻¹ mit Lieferzeiten von 16 Wochen gehandelt. Durchflusskontinuierliche Anlagen, die Evonik 2024 demonstrierte, senkten die Stückkosten auf USD 290–340 kg⁻¹, doch die Investitionsausgaben für eine Kapazität von 100 t pro Jahr übersteigen USD 18 Millionen. Bis die Mengen 500 t pro Jahr überschreiten, bleiben Kunststoff- und Schmierstoffmärkte preisempfindlich.
Begrenzte Ökotoxizitätsdaten verzögern REACH-Registrierungen
Weniger als 30 Formulierungen ionischer Flüssigkeiten verfügten bis Dezember 2025 über vollständige REACH-Dossiers. Imidazolium-Kationen weisen EC50-Werte von 10–100 mg L⁻¹ in Daphnia magna-Tests auf, was zur Kennzeichnung „schädlich für Wasserorganismen” führt. Fluorierte Anionen persistieren in belebtem Schlamm länger als 180 Tage, was Biodegradationsbewertungen erschwert. Ein Industriekonsortium mit einem Volumen von EUR 4,5 Millionen, das 2024 gestartet wurde, zielt darauf ab, Datenlücken für 12 Hochvolumenprodukte bis 2027 zu schließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Katalyse sichert das Volumen, Energiespeicherung treibt die Marge
Lösungsmittel und Katalysatoren machten 2025 36,68 % des Umsatzes aus und werden mit einer CAGR von 8,58 % wachsen. Ob zur Stabilisierung von Palladiumkomplexen oder zur Vorbehandlung von Biomasse – sie bilden das volumenmäßige Rückgrat des Marktes für ionische Flüssigkeiten. Energiespeicheranwendungen werden, obwohl kleiner, mit einer bedeutenden CAGR wachsen, da Redox-Flow-Batterien und hybride Superkondensatoren ionische Flüssigkeitselektrolyte einsetzen, die von –40 °C bis +70 °C ohne Zusatzheizung betrieben werden. Prozessflüssigkeiten wie Wärmeübertragungsgrade, Hydraulik- und Schmierstoffe stehen im Preiswettbewerb mit Mineralölen, die eine Größenordnung günstiger sind. Der Einsatz in Kunststoffen beschränkt sich weitgehend auf antistatische Additive für hochwertige Harze, wobei die Marktgröße für ionische Flüssigkeiten bei technischen Polymeren moderat wachsen dürfte, angesichts der aktuellen Preisuntergrenzen von rund USD 500 kg⁻¹.
Bioraffinerien stechen als die am schnellsten wachsende Nische hervor. Aufgabenspezifische Formulierungen lösen lignocellulosische Biomasse bei niedrigeren Temperaturen auf, erhöhen die Zuckerausbeuten um bis zu 30 % und erfüllen die Kostenziele des US-amerikanischen Energieministeriums für Cellulose-Ethanol. Gastrennmembranen, elektrochrome Fenster und Aktorflüssigkeiten sehen sich gemeinsam langwierigen Kommerzialisierungspfaden gegenüber. Insgesamt zeigen Anwendungen mit direktem Nachhaltigkeitsnutzen und regulatorischem Rückenwind die stärkste Dynamik innerhalb des Marktes für ionische Flüssigkeiten.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach ionischer Spezies: Kation-Dominanz trifft auf Anion-Innovation
Kationbasierte Produkte hielten 2025 einen Umsatzanteil von 58,23 %, gestützt auf bewährte Imidazolium- und Pyrrolidinium-Kerne sowie umfangreiche Toxizitätsdaten, die Genehmigungen erleichtern. Dennoch treibt anionzentrierte Innovation das künftige Wachstum mit einer CAGR von 9,01 %, da fluorierte Anionen elektrochemische Fenster erweitern und die Viskosität senken. Bis(trifluormethylsulfonyl)imid ermöglicht Lithium-Ionen-Leitfähigkeiten über 10 mS cm⁻¹ bei 25 °C, was ein 8–12 % schnelleres Laden in Elektrofahrzeugpacks ermöglicht. Phosphonium-Kationen, die weniger als 5 % des Volumens ausmachen, gewinnen Aufmerksamkeit für Anwendungen über 200 °C, bei denen Imidazolium zersetzt. Lieferanten vermarkten nun modulare Anionbibliotheken zur Feinabstimmung von Eigenschaften, was einen Wandel von kationgetriebener Standardisierung hin zu aniongesteuerter Leistungsdifferenzierung im Markt für ionische Flüssigkeiten signalisiert.
Nach Funktion: Aufgabenspezifische ionische Flüssigkeiten erzielen Premiumpreise
Prozesschemikalien, bestehend aus allgemeinen Lösungsmitteln und Reaktionsmedien, generieren weiterhin 57,44 % des Umsatzes, stehen jedoch unter Preisdruck, da Erstgenerationspatente ablaufen und kostengünstige asiatische Produzenten eintreten. Die funktionale Aufteilung verändert den Lieferantenfokus vom Volumen zum Wert, wobei sich globale Großunternehmen aus Commodity-Segmenten zurückziehen und stark auf kundenspezifische Synthesen für Pharmazie- und Elektronikkunden setzen. Leistungschemikalien, die für einzweckige Aufgaben wie CO₂-Abscheidung oder Metallextraktion konzipiert sind, wachsen mit einer CAGR von 9,56 %. Funktionelle Gruppen wie Hydroxyl oder Amin erhöhen die Selektivität und rechtfertigen Preisaufschläge von 50–80 %. BASFs Basionics-Linie absorbiert bis zu 1,0 mol CO₂ pro mol ionischer Flüssigkeit bei 40 °C und 1 bar und senkt den Regenerierungsenergiebedarf um 30 %.
Nach Endverbraucherbranche: Der Energiesektor führt das Wachstum an, Chemie sichert das Volumen
Chemie und Petrochemie trugen 2025 29,23 % des Umsatzes bei und nutzten nichtflüchtige ionische Flüssigkeiten zur Vereinfachung der Produkttrennung und zur deutlichen Reduzierung diffuser Emissionen. Der Energiesektor wird mit der schnellsten CAGR von 10,13 % wachsen, da Batterien, Durchflusszellen und solarthermische Anlagen expandieren. Die Pharmaindustrie profitiert von Reaktionsmedien auf Basis ionischer Flüssigkeiten, die den Lösungsmittelabfall um 35 % reduzieren. Die Elektronikbranche setzt ionische Flüssigkeitselektrolyte, Galvanikbäder und antistatische Beschichtungen ein, unterstützt durch japanische und südkoreanische Investitionen in fortschrittliche Displays und Verpackungen. Die Akzeptanz in der Luft- und Raumfahrt sowie im Automobilbereich bleibt durch mehrjährige Qualifizierungszyklen begrenzt, während Metall- und Bergbauunternehmen ionische Flüssigkeiten für die Rückgewinnung seltener Erden mit Effizienzen über 92 % erproben. Gemeinsam stärken diese Sektoren den sich verbreiternden Anwendungsbereich des Marktes für ionische Flüssigkeiten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik dominierte den Umsatz mit 47,13 % im Jahr 2025 und ist auf einem CAGR-Kurs von 10,12 % bis 2031. China produzierte 2025 620 t ionische Flüssigkeiten, was 54 % der Gesamtproduktion entspricht, gestützt durch vertikal integrierte Lieferketten, die die Produktionskosten um 25–30 % senken. Inländische Politiken zur Förderung von Gigafabrik-Elektrolyten, Halbleitern und pharmazeutischen Wirkstoffen stärken die Nachfragesichtbarkeit. Südkorea stellte 2025 KRW 45 Milliarden für die Versorgungskettensicherheit bereit, während Japans Biowissenschaftssektor ionische Flüssigkeiten in 12 kommerziellen Wirkstoffsynthesen einsetzte und gefährlichen Abfall um 28 % reduzierte.
In Nordamerika profitiert die US-amerikanische Nachfrage von Biomasseprjekten des Energieministeriums und Lösungsmittelvorschriften der Umweltschutzbehörde. Occidental Chemicals Flusswasserstoff-Anlage, die für 2027 geplant ist, wird Engpässe bei fluorierten Anionen mindern und die regionale Marktgröße für ionische Flüssigkeiten nach oben verschieben. Kanadas Ölsande setzen aufgabenspezifische Varianten für die Bitumenförderung bei niedrigeren Temperaturen ein, während Mexikos Elektrofahrzeug-Lieferkette ionische Flüssigkeiten als thermische Grenzflächenmaterialien qualifiziert.
In Europa führen Deutschland, Frankreich und das Vereinigte Königreich die Einführung an, obwohl begrenzte REACH-Registrierungen neue Produkteinführungen einschränken. Die kontinuierliche Durchflusssynthese, die Fraunhofer 2025 demonstrierte, senkte die europäischen Kosten auf USD 305–350 kg⁻¹. Brasilien verankert das südamerikanische Wachstum durch die Integration ionischer Flüssigkeiten in Zuckerrohr-Bagasse-Bioraffinerien, während Saudi-Arabien sie für die Erdgassüßung erprobt. Insgesamt bieten Südamerika und Naher Osten & Afrika Wachstumspotenzial, sobald regionale Pilotprogramme in kommerzielle Größenordnungen übergehen.


Wertschöpfungskettenanalyse
Die Wertschöpfungskette der ionischen Flüssigkeiten beginnt mit vorgelagerten chemischen Zwischenprodukten für Kation- und Anion-Bausteine, wobei fluorierte Anion-Vorstufen und HF-verknüpfte Ausgangsstoffe eine zentrale Einschränkung und einen wesentlichen Preistreiber darstellen. Diese Rohstoffe fließen anschließend in mehrstufige Synthese- und Reinigungsprozesse ein, bei denen Rohstoffe den Großteil der Herstellungskosten ausmachen und Rekristallisations- oder Extraktionsschritte zusätzliche Zeit und Ausbeuteverluste verursachen. Diese Kostenstruktur erklärt, warum viele Qualitäten weiterhin über 500 USD pro kg gehandelt werden, und warum Prozessintensivierung, einschließlich der von Evonik 2024 demonstrierten kontinuierlichen Durchflusssynthese, zu einem zentralen Ansatzpunkt für die Skalierung geworden ist.
Zu den Marktteilnehmern im mittleren Abschnitt zählen spezialisierte IL-Hersteller und Auftragssynthesebetriebe, die batterietaugliche Elektrolyte, Lösungsmittel- und Katalysatorqualitäten sowie anwendungsspezifische Leistungschemikalien formulieren. Sie qualifizieren Produkte zudem durch kundenspezifische Tests, die elektrochemische Stabilität, Verunreinigungskontrolle, Korrosionsverhalten und toxikologische Dokumentation umfassen. Nachgelagerte Vertriebskanäle sind hauptsächlich Direktverkäufe an die Chemie- und Petrochemieindustrie, Lieferketten für Energiespeicher, Elektronikmaterialien und Bioraffinerie-Programme, wobei Qualifizierungszyklen und die Vollständigkeit der REACH-Dossiers die Zeit bis zur Umsatzgenerierung in Europa beeinflussen. Bis Dezember 2025 verfügten weniger als 30 Formulierungen über vollständige REACH-Dossiers, und neue Nachfrage aus dem Endverbrauch prägt zudem die Integrationsmuster, darunter die im Juli 2025 in der Provinz Henan gestartete 1.000-Tonnen-Produktionsanlage für regenerierte Zellulosefasern auf Basis ionischer Flüssigkeiten, die zeigt, wie große Verbraucher die Nachfrage verankern und die Lokalisierung von Versorgungs- und Rückgewinnungsinfrastruktur beschleunigen können.
Wettbewerbslandschaft
Der Markt für ionische Flüssigkeiten ist mäßig fragmentiert. Fehlende Synthesestandards und dichte Schutzrechtsportfolios zwingen Käufer zur Mehrfachbeschaffung oder zum Aufbau eigener Kapazitäten, was die Fragmentierung aufrechterhält. Patentanmeldungen für Elektrolyte auf Basis ionischer Flüssigkeiten stiegen 2025 um 18 %, wobei chinesische Anmelder 52 % ausmachten, was auf künftige regionale Verschiebungen hindeutet. Commodityproduzenten konkurrieren hauptsächlich über Preis und Skalierung, während Spezialitätenhersteller ihr Anwendungswissen nutzen, um Premiummargenn innerhalb des Marktes für ionische Flüssigkeiten zu sichern.
Marktführer der Branche für ionische Flüssigkeiten
Evonik Industries AG
Iolitec Ionic Liquids Technologies GmbH
Merck KGaA
Solvay
BASF
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kurzfristige Wachstumschancen konzentrieren sich auf Bereiche, in denen Käufer für Leistung oder Compliance zahlen und die Qualifizierung an klare Benchmarks gebunden werden kann, insbesondere Hochvolt-Batterieelektrolyte, Elektronikmaterialien und VOC-freie Lösungsmittelsubstitutionsprogramme. Die Batterieproduktion im asiatisch-pazifischen Raum erreichte 2025 1.200 GWh, und Plattformen wie CATLs Qilin-Batterie verwenden Co-Lösungsmittel aus ionischen Flüssigkeiten, um schnellladebedingte Lithium-Plattierung zu adressieren. Diese Kombination schafft Chancen für Batteriequalitäts-Reinheit, maßgeschneiderte Anion-Bibliotheken für breitere elektrochemische Fenster und regionale Initiativen zur Versorgungssicherheit wie das südkoreanische Programm zur heimischen Produktion ionischer Flüssigkeiten mit einem Volumen von 45 Milliarden KRW im Jahr 2025.
Eine parallele Chance besteht im Übergang von Neuheiten im Labormaßstab zu industrialisierten Prozessplattformen, bei denen Skalierung, Rückgewinnung und Nachweise zum Lebenszyklus die Beschaffungsentscheidungen bestimmen. Die Inbetriebnahme eines 1.000-Tonnen-Projekts für regenerierte Zellulosefasern auf Basis ionischer Flüssigkeiten in China im Juli 2025 bietet eine sichtbare Referenz für die Kommerzialisierung von großvolumigen Lösungsmittelkreislauf-Betrieben. Sie unterstützt zudem die anhaltende Nachfrage nach anwendungsspezifischen Formulierungen im Zusammenhang mit der Prozessintensivierung in Bioraffinerien. Auch die Arbeitsabläufe in F&E und Produktentwicklung verändern sich, wobei Machine-Learning-Ansätze der Nanjing Tech University im Januar 2026 und Patentaktivitäten, darunter Asahi Kasei im Jahr 2025, darauf hindeuten, dass Formulierungsintelligenz zu einem Differenzierungsmerkmal beim Screening sowie bei Sicherheits- und Leistungskompromissen wird. Chancen bleiben jedoch von Daten- und Compliance-Bereitschaft abhängig, da Safe and Sustainable by Design und standardisierte LCA-Erwartungen in der Fachliteratur 2026 betont werden, was die Notwendigkeit unterstreicht, Skalierung mit Nachweisen zu Toxizität und biologischer Abbaubarkeit zu verbinden, um schnellere Zulassungen und Kundenqualifizierungen zu unterstützen.
Aktuelle Branchenentwicklungen
- Mai 2026: Die Nanjing Tech University berichtete über Machine-Learning-Methoden, die die Screening-Zeit für Kandidaten ionischer Flüssigkeiten von über 1.200 Sekunden auf 4,12 Sekunden verkürzten. Die schnellere Vorauswahl unterstützt raschere Formulierungszyklen für Elektrolyte und Lösungsmittel, was die Entwicklungszeiten für anwendungsspezifische ionische Flüssigkeiten in Batterien und industriellen Prozessanwendungen verkürzen kann.
- Juli 2025: Das Institute of Process Engineering der Chinese Academy of Sciences nahm den Betrieb eines Projekts im Maßstab von 1.000 Tonnen in der Provinz Henan zur Herstellung regenerierter Zellulosefasern unter Verwendung ionischer Flüssigkeiten auf. Diese Inbetriebnahme validiert ionische Flüssigkeiten in einem großvolumigen Lösungsmittelkreislauf-Anwendungsfall und unterstützt die nachgelagerte Nachfrage nach Versorgungs-, Rückgewinnungs- und Reinigungskapazitäten im Zusammenhang mit Textilqualitätsprozessen.
- April 2024: Arkema erwarb eine Mehrheitsbeteiligung von fast 78% an Proionic, einem auf ionische Flüssigkeiten für Lithium-Ionen-Batterieelektrolyte spezialisierten Start-up. Die Übernahme erweitert Arkemas Position bei nicht entflammbaren Elektrolytchemien und verknüpft die Entwicklung ionischer Flüssigkeiten enger mit den Lieferketten der nächsten Batteriegeneration.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst ionische Flüssigkeiten, die Salze in flüssiger Form unterhalb von 100 °C sind und in nutzbarer Reinheit für industrielle und Laboranwendungen geliefert werden, hauptsächlich als Lösungsmittel, Katalysatoren, Elektrolyte sowie Prozess- oder Leistungsflüssigkeiten in verschiedenen Endverbrauchsbranchen.
Ausgeschlossener Umfang: Tiefe eutektische Lösungsmittel und Salzschmelzen, die nur oberhalb von 100 °C flüssig bleiben, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Anwendung
- Lösungsmittel und Katalysatoren
- Prozess- und Betriebsflüssigkeiten
- Kunststoffe
- Energiespeicherung
- Bioraffinerien
- Sonstige
- Nach Typ
- Kation
- Anion
- Nach Funktion
- Prozesschemikalien
- Leistungschemikalien (aufgabenspezifische ionische Flüssigkeiten)
- Nach Endverbraucherbranche
- Chemie und Petrochemie
- Energie und Strom
- Pharmazie und Gesundheitswesen
- Elektronik und Halbleiter
- Automobil und Luft- und Raumfahrt
- Metalle und Bergbau
- Lebensmittel und Getränke
- Kosmetik und Körperpflege
- Sonstige
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Thailand
- Indonesien
- Malaysia
- Vietnam
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Katar
- Nigeria
- Ägypten
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Kartierung, wo ionische Flüssigkeiten tatsächlich verbraucht werden, damit die Zahlen nicht allein auf einer chemischen Definition beruhen. Wir stützen uns auf öffentliche Quellen wie Mineral- und Materialstatistiken der USGS, Chemikalienberichte und regulatorische Updates der US-EPA, Eurostat-Tabellen zur Industrieproduktion und zum Handel, UN-Comtrade-Zolldaten und OECD-Branchenindikatoren, um Nachfragesignale nach Region und Endmarkt festzulegen.
Danach werden grundlegende kommerzielle Signale anhand von Geschäftsberichten von Unternehmen, Investorenpräsentationen, von Fachgutachtern begutachteten Zeitschriftenartikeln zu Anwendungen ionischer Flüssigkeiten und Websites von Verbänden aus den Bereichen Chemikalien und Batterien überprüft. Wir nutzen zudem vertrauenswürdige Presseberichte über Kapazitätserweiterungen oder neue Produkteinführungen. Kostenpflichtige Abonnements werden selektiv für Unternehmensfinanzdaten und Patentdatenbanken eingesetzt, hauptsächlich um Aktivitätsniveaus zu bestätigen und das Übersehen aufkommender Anwendungsbereiche zu vermeiden. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden während der Recherche ebenfalls zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf zu validieren, wo die Anwendung heute tatsächlich real ist und was sich noch im Pilotmaßstab befindet, da über ionische Flüssigkeiten oft mehr gesprochen wird, als sie tatsächlich gekauft werden. Wir sprachen mit Herstellern, Formulierern, Vertriebshändlern und nachgelagerten Anwendern in den Bereichen Chemikalien, Elektronik und Energiespeicherung in APAC, EMEA und Amerika und nutzten diese Erkenntnisse anschließend, um Preisspannen, Reinheitsnormen und Volumenmuster zu bestätigen, bevor die Annahmen finalisiert wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 12% | APAC: 45% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 37% | EMEA: 30% |
| Kleinere Akteure: 19% | Manager: 51% | Amerika: 25% |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt mittels eines Top-down-Ansatzes, bei dem Nachfragepools im Endverbrauch aus der chemischen Produktionsaktivität, den Handelsströmen und den Adoptionsraten ionischer Flüssigkeiten in den wichtigsten Anwendungsgruppen rekonstruiert werden. Sobald die Gesamtsummen gebildet sind, werden sie mit selektiven Bottom-up-Näherungen abgeglichen, etwa mit stichprobenbasierten Umsatzspannen von Anbietern, Kanalprüfungen und einfachen Berechnungen von Volumen mal durchschnittlichem Verkaufspreis für einige besonders sichtbare Anwendungsfälle.
Wichtige Eingaben, die das Modell beeinflussen, umfassen die beobachteten Reinheitsanforderungen (zum Beispiel Produkte mit 95% und mehr für industrielle Anwendungen), den Anteil ionischer Flüssigkeiten, die als Lösungsmittel und Katalysatoren im Vergleich zu Prozess- und Betriebsflüssigkeiten verwendet werden, sowie das Tempo von Energiespeicher- und Elektrochemieprojekten, die ionische Elektrolyte vorschreiben. Wir berücksichtigen zudem die Substitutionsrate weg von konventionellen flüchtigen Lösungsmitteln bei verschärften Vorschriften sowie die regionale Fertigungsintensität für Chemikalien und Elektronik. Wo Bottom-up-Signale unvollständig sind, werden Lücken durch konservative Durchdringungsbandbreiten geschlossen, die anschließend mit Interviewrückmeldungen belastungsgetestet werden, bis die implizierten Preise und Volumina realistisch erscheinen.
Für die Prognose wird eine Szenarioanalyse verwendet, damit das Wachstum je nach der Geschwindigkeit, mit der neue Anwendungen von der Laborarbeit zum skalierten Einkauf übergehen, flexibel angepasst werden kann. Annahmen zur Anwendungsakzeptanz und Preisentwicklung werden mit Experten überprüft, und der endgültige Verlauf wird im Einklang mit der sichtbaren Produktionsausweitung und Patentintensität gehalten, statt einer einzigen linearen CAGR zu folgen.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden durch Triangulation über Nachfrageindikatoren, Rückmeldungen von Anbietern und Käufern sowie Makrosignale wie Industrieproduktion und Handelstrends validiert. Zeigt eine Region einen Anstieg, der durch diese Prüfungen nicht gestützt wird, werden die Treiber erneut untersucht und die Annahmen überarbeitet, und Folgegespräche werden ausgelöst, wenn eine Abweichung nicht mit öffentlichen Daten erklärt werden kann.
Vor der endgültigen Freigabe durchlaufen die Zahlen mehrstufige Analystenprüfungen, einschließlich Abweichungsprüfungen über die Jahre, Preis-Volumen-Plausibilitätsprüfungen und Konsistenztests über verwandte chemische Märkte hinweg. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa Kapazitätsänderungen oder wichtigen regulatorischen Maßnahmen, die die Lösungsmittelwahl beeinflussen. Unmittelbar vor der Auslieferung führen wir einen weiteren Durchlauf durch, um sicherzustellen, dass die neuesten öffentlichen Signale und Experteneinschätzungen berücksichtigt sind.
Vergleich der Marktschätzung von Mordor Intelligence für ionische Flüssigkeiten mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für ionische Flüssigkeiten können weit voneinander abweichen, da verschiedene Herausgeber unterschiedliche Chemikalien erfassen, die Nachfrage im Pilotmaßstab unterschiedlich behandeln und nicht immer dasselbe Basisjahr oder denselben Zeitpunkt für die Währungsumrechnung verwenden. In der Praxis kann bereits eine kleine Änderung des Umfangs die Gesamtsumme verschieben, da es sich hierbei nach wie vor um einen relativ kleinen Markt nach Wert handelt.
Der Hauptunterschied ergibt sich daraus, ob benachbarte Lösungsmittelklassen einbezogen werden, wobei Mordor Intelligence nur ionische Salze berücksichtigt, die unterhalb von 100 °C flüssig sind, und tiefe eutektische Lösungsmittel ausdrücklich ausschließt, was die Gesamtsumme an kaufbare Volumina ionischer Flüssigkeiten und realistische Preise bindet. Unterschiede zeigen sich auch, wenn eine Schätzung überall eine schnelle Batterieskalierung unterstellt, während eine andere sich auf die heutige Nachfrage nach Lösungsmitteln und Katalysatoren stützt, und wenn der Preis anhand eines flachen Durchschnitts prognostiziert wird, statt nach Reinheit und Anwendung angepasst zu werden. Auch der Aktualisierungsrhythmus spielt eine Rolle, da neue Kapazitätsankündigungen und regulatorische Änderungen den kurzfristigen Ausblick schnell verändern können.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 39,89 Mio. USD (2026) | |
| Branchenverlag A | 58,20 Mio. USD (2024) | Verwendet eine frühere Basisjahr-Rahmung mit einem längeren Zeithorizont, und der Umfang ist hauptsächlich nach Kationfamilien gegliedert, was zu einer breiteren Einbeziehung von Nischenformulierungen und unterschiedlichen Preismischungen im Vergleich zu anwendungsorientierten Nachfragepools führen kann. |
| Branchenforschungsgruppe B | 53,46 Mio. USD (2023) | Basiert auf einem anderen Basisjahr und Prognosezeitraum, und die Anwendungsgruppierung kann kleinvolumige Spezialanwendungen als vollständig kommerzialisiert behandeln, was die implizierten Volumen- und durchschnittlichen Verkaufspreisannahmen nach oben treiben kann. |
Die Streuung in der Tabelle lässt sich in erster Linie durch Umfang und Zeitpunkt erklären, und in zweiter Linie dadurch, wie Adoption und Preisgestaltung Jahr für Jahr fortgeschrieben werden. Wenn die Einbeziehungen eng gehalten werden und Variablen wie Reinheit, Anwendungsmix und Skalierungsstadium mit realen Käufern und Anbietern überprüft werden, wird die endgültige Größe leichter nachvollziehbar und für zukünftige Aktualisierungen wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für ionische Flüssigkeiten im Jahr 2031?
Die Marktgröße für ionische Flüssigkeiten soll bis 2031 USD 59,84 Millionen erreichen, basierend auf einer CAGR von 8,45 % im Zeitraum 2026–2031.
Welche Region wird die künftige Nachfrage nach ionischen Flüssigkeiten anführen?
Asien-Pazifik wird voraussichtlich die größte und am schnellsten wachsende Region bleiben und bis 2031 eine CAGR von 10,12 % verzeichnen.
Warum gewinnen ionische Flüssigkeiten im Bereich Elektrofahrzeugbatterien an Bedeutung?
Pyrrolidinium- und fluorierte Anion-ionische Flüssigkeiten erweitern die elektrochemischen Stabilitätsfenster auf 5,2 V, erhöhen die Energiedichte der Batterie um bis zu 20 % und unterdrücken Lithium-Dendriten.
Was ist die wichtigste Kostenbarriere für eine breitere Einführung ionischer Flüssigkeiten?
Die Chargensynthese übersteigt weiterhin USD 500 kg⁻¹, was etwa zwei Größenordnungen über herkömmlichen aprotischen Lösungsmitteln wie N-Methyl-2-pyrrolidon liegt.
Wie beeinflussen Regulierungsbehörden die Nachfrage nach ionischen Flüssigkeiten?
VOC-Emissionsgrenzwerte in der Europäischen Union, China und den Vereinigten Staaten fördern die Lösungsmittelsubstitution durch nichtflüchtige ionische Flüssigkeiten und beschleunigen die Marktakzeptanz in Beschichtungen und der chemischen Synthese.
Seite zuletzt aktualisiert am:



