
Waschmittelmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 107.52 Millionen US-Dollar |
| Marktgröße (2031) | 134.42 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.56 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Waschmittelmarkt Analyse von Mordor Intelligence
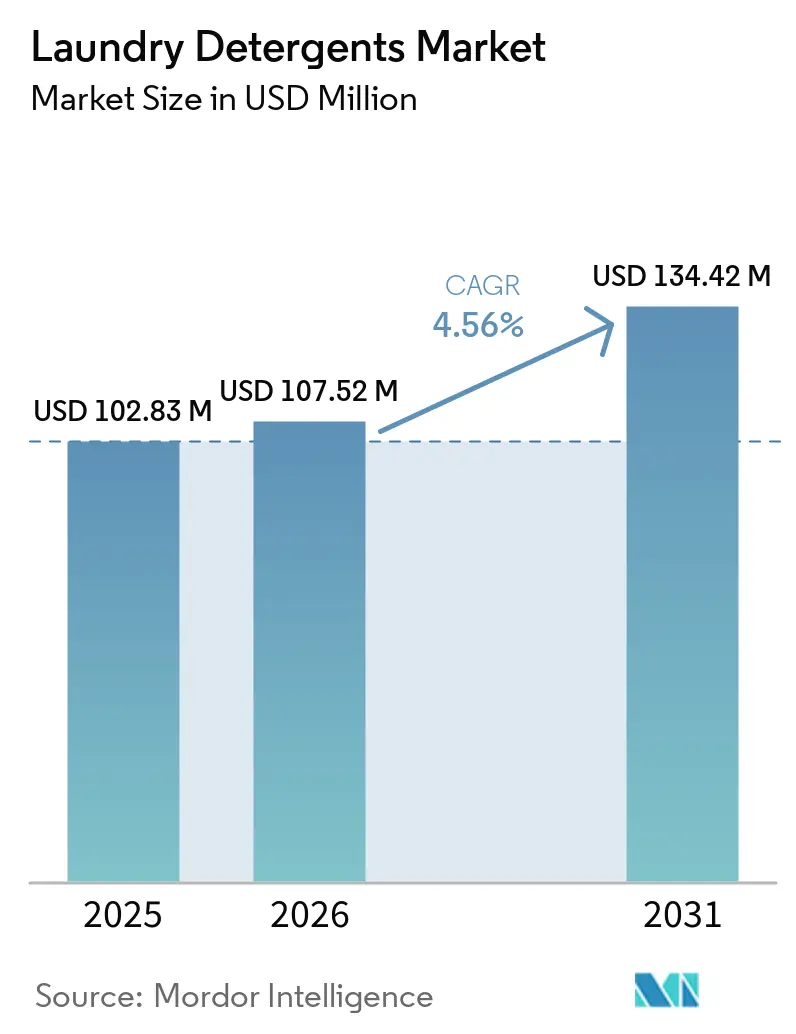
Die Größe des Waschmittelmarkts wird voraussichtlich von 102,83 Mio. USD im Jahr 2025 auf 107,52 Mio. USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 4,56% über den Zeitraum 2026–2031 einen Wert von 134,42 Mio. USD erreichen. In einem reifenden Marktumfeld verlagern die Hersteller ihren Fokus von reinen Mengensteigerungen hin zu Innovationen in der energieeffizienten Kaltwasserchemie, biobasierten Tensiden und dem digitalen Vertrieb. Diese Fortschritte zielen darauf ab, den sich wandelnden Verbraucherpräferenzen und Umweltbedenken gerecht zu werden. Die regulatorische Verschärfung in Bezug auf Phosphate und Mikroplastik veranlasst die Hersteller, ihre Portfolios zu erneuern und die Entwicklung nachhaltigerer und konformerer Produkte voranzutreiben. Sowohl in entwickelten als auch in aufstrebenden Regionen übertrifft die Nachfrage nach Premiumprodukten wie Flüssigwaschmitteln, Weichspülern und intelligenten Wäschesystemen die Nachfrage nach herkömmlichen Pulvern, was einen Wandel hin zu Komfort und verbesserter Leistung widerspiegelt. Während Marktführer ihre Forschungs- und Entwicklungstiefe sowie ihre Omnichannel-Reichweite nutzen, um einen Wettbewerbsvorteil zu wahren, finden regionale Spezialisten Erfolg durch Sachet-Ökonomie und lokalisierte Duftstoffe, die auf spezifische Marktbedürfnisse eingehen. Diese Dynamik hat zu einer moderaten Wettbewerbsintensität im gesamten Markt geführt.
Wichtigste Erkenntnisse des Berichts
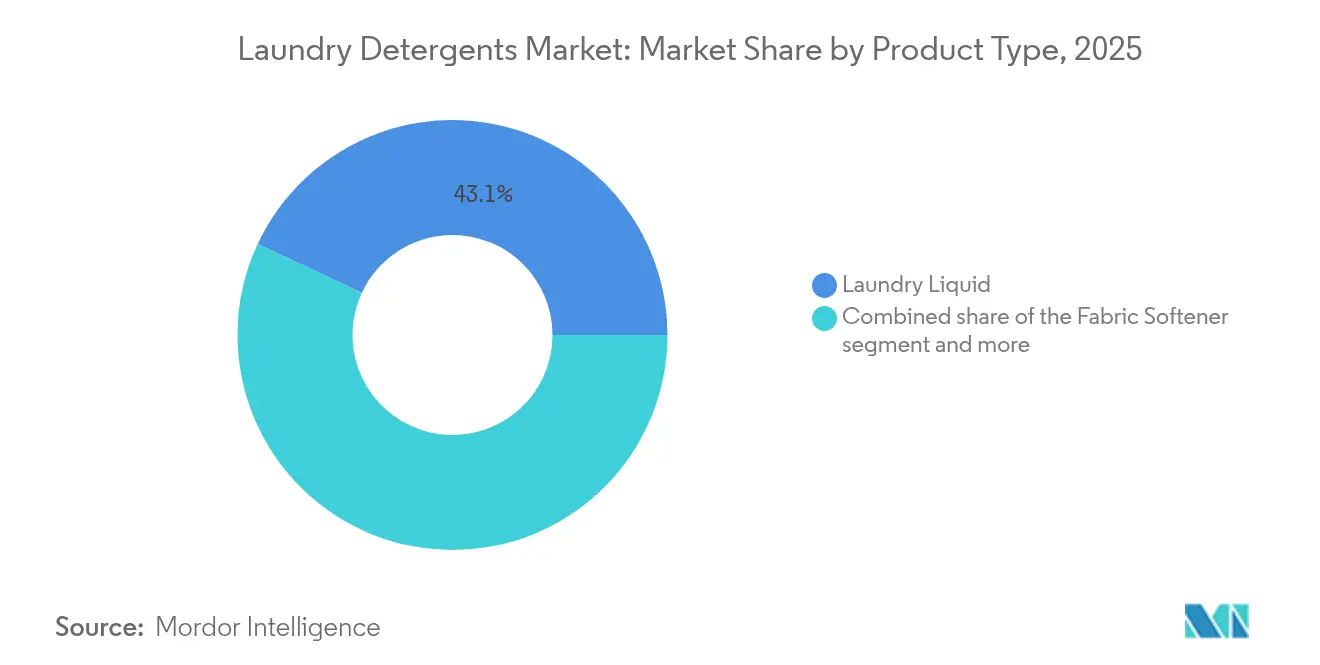
- Nach Produkttyp führte Flüssigwaschmittel mit einem Anteil von 43,05% im Jahr 2025 am Waschmittelmarkt, und Weichspüler wird bis 2031 voraussichtlich einen CAGR von 6,45% verzeichnen.
- Nach Verpackung hielten Sachets/Beutel 53,20% des Waschmittelmarkts im Jahr 2025, und PET-Flaschen werden bis 2031 voraussichtlich mit einem CAGR von 5,12% wachsen.
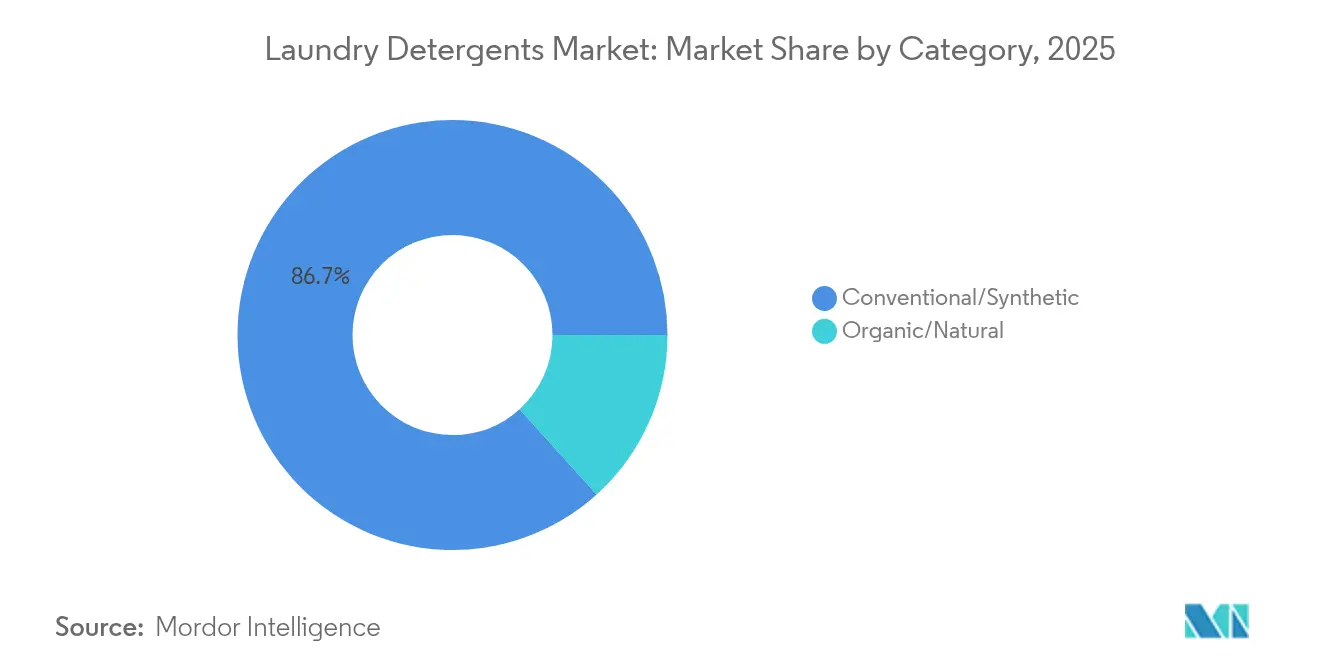
- Nach Kategorie dominierten konventionelle/synthetische Produkte mit 86,70% des Umsatzes im Jahr 2025, während organische/natürliche Formulierungen im Prognosezeitraum auf einen CAGR von 5,95% zusteuern.
- Nach Vertriebskanal erfassten Supermärkte/Hypermärkte 56,90% der Nachfrage im Jahr 2025, und Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einem CAGR von 5,55% wachsen.
- Nach Geografie entfiel auf den Asien-Pazifik-Raum ein Anteil von 36,30% am Umsatz 2025, und das Segment Naher Osten und Afrika ist bis 2031 auf einen CAGR von 5,05% ausgerichtet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Waschmittelmarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Anstieg der Kaltwaschwaschmittel-Formulierungen | +0.8% | Nordamerika und EU zuerst, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Wachstum von E-Commerce-Nachfüll-Abonnementmodellen | +0.6% | Nordamerika und EU als Kern, Ausbreitung nach Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Steigende Waschmaschinenverbreitung im aufstrebenden Asien | +1.2% | Asien-Pazifik als Kern, Übertragung auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Kostenparität biobasierter Tenside | +0.9% | Regulatorischer Druck der EU, globale Skalierung | Mittelfristig (2–4 Jahre) |
| Intelligente Wäsche-IoT-Dosierer in gewerblichen Wäschereien | +0.3% | Pilotprojekte in Nordamerika und EU, Versuche in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verbot phosphatbasierter Waschmittel in 14 weiteren Ländern | +0.7% | Betroffene Regionen weltweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Kaltwaschwaschmittel-Formulierungen
Mit Energieeinsparungen zwischen 60 und 200 USD pro Haushalt und jährlichen CO₂-Reduzierungen von 864 lb entwickeln sich Kaltwaschwaschmittel von Nischenprodukten zu unverzichtbaren Alltagsprodukten. Laut dem American Cleaning Institute werden signifikante 90% des Energieverbrauchs einer Waschmaschine auf die Wassererwärmung zurückgeführt, was die Bedeutung enzymreicher Mischungen zur Reduzierung des Energieverbrauchs und der Umweltauswirkungen unterstreicht[1]. Diese Waschmittel bieten nicht nur Kosteneinsparungen, sondern entsprechen auch der wachsenden Verbrauchernachfrage nach nachhaltigen und umweltfreundlichen Produkten. Procter & Gamble beschleunigt in Zusammenarbeit mit Walmart die Verbraucherakzeptanz, indem die Premiumvorteile der Kaltwaschleistung hervorgehoben werden, wie effektives Reinigen bei niedrigeren Temperaturen, reduzierte Energiekosten und ein kleinerer CO₂-Fußabdruck. Versorgungsunternehmen setzen nicht nur Dekarbonisierungsziele, sondern sehen sich auch mit steigenden Energietarifen konfrontiert, was die Wirksamkeit von Kaltwaschwaschmitteln von bloßen Marketingaussagen zu einer wesentlichen Einhaltung von Nachhaltigkeitszielen erhebt. Da sich die Branche auf Niedrigtemperatur-Proteasen und Schmutzlösepolymere ausrichtet, sichern sich Lieferanten, die in diesen Chemikalien versiert sind, dauerhafte Vorteile im Regal und positionieren sich als Schlüsselakteure in der sich wandelnden Marktlandschaft. Darüber hinaus treibt der Fokus auf fortschrittliche Formulierungen Innovationen voran und ermöglicht es den Herstellern, sowohl regulatorische Anforderungen als auch Verbrauchererwartungen effektiver zu erfüllen.
Wachstum von E-Commerce-Nachfüll-Abonnementmodellen
Das Pilotprogramm von Unilever, Refill on the Go,
in Santiago zeigt die Stärke datengesteuerter Abonnements bei der Minimierung von Verpackungsabfällen und der Sicherstellung von Wiederholungskäufen. Durch den Einsatz prädiktiver Algorithmen werden Lieferungen so terminiert, dass sie mit dem Haushaltsverbrauch übereinstimmen, was den Customer Lifetime Value weit über die Vorteile einer bloßen Regalplatzierung hinaus steigert. Diese Algorithmen analysieren Verbrauchsmuster und ermöglichen präzise Lieferpläne, die das Risiko von Überbeständen oder Produktmangel reduzieren und dadurch die Kundenzufriedenheit und -loyalität verbessern. Die Logistik von Nachfüllungen begünstigt konzentrierte Flüssigkeiten und Kapseln, da ihr geringeres Gewicht zu einer reduzierten Frachtintensität führt, was nicht nur die Transportkosten senkt, sondern auch zu einem kleineren CO₂-Fußabdruck beiträgt. Im heutigen Marktumfeld werden Strategien für Suchrankings durch erhöhte algorithmische Sichtbarkeit ebenso entscheidend wie traditionelle Planogramm-Verhandlungen im Geschäft. Online-Plattformen spielen nun eine zentrale Rolle bei der Beeinflussung von Kaufentscheidungen der Verbraucher, wobei optimierte Suchrankings die Sichtbarkeit und Verkaufsleistung einer Marke direkt beeinflussen. Da urbane Millennials Wert auf Haustürlieferung und Umweltfreundlichkeit legen, riskieren Hersteller, die keine Direktvertriebsabwicklung einführen, an Markenrelevanz zu verlieren. Dieser Wandel unterstreicht die Bedeutung der Integration nachhaltiger Praktiken und digitaler Strategien, um den sich wandelnden Verbrauchererwartungen gerecht zu werden und die Wettbewerbsposition zu halten.
Steigende Verbreitung von Waschmaschinen im aufstrebenden Asien
China strebt bis 2025 eine 10%ige Reduzierung des Energie- und Wasserverbrauchs an und drängt Waschmittelhersteller zur Zusammenarbeit mit Waschmaschinen-OEMs bei hocheffizienten Flüssigwaschmitteln[2]. Diese Initiative ist Teil der umfassenderen Nachhaltigkeitsziele des Landes, die Innovationen bei Waschmittelformulierungen vorantreiben, um strengere Umweltstandards zu erfüllen. In Indien treibt eine aufstrebende Mittelschicht den Absatz von Automatikwaschmaschinen an, was zu einem erhöhten Pro-Kopf-Waschmittelverbrauch und einer wachsenden Präferenz für auf Toplader-Maschinen zugeschnittene Flüssigwaschmittel führt. Der Wandel hin zu Automatikwaschmaschinen wird auch durch Urbanisierung und steigende verfügbare Einkommen beeinflusst, die die Verbraucherpräferenzen neu gestalten. Strengere staatliche Effizienzlabels erhöhen die Mindestleistungsstandards und setzen Waschmittelpulver mit niedrigeren Spezifikationen unter Druck, sich entweder zu verbessern oder Marktanteile zu verlieren. Diese Trends festigen den Anteil der Region von 36,68% am globalen Waschmittelmarkt und unterstreichen ihre zentrale Rolle als Wachstumsmotor für weltweite Produktpipelines sowie den Einfluss der Region auf die Gestaltung globaler Waschmittelinnovationen.
Kostenparität biobasierter Tenside
Die globalen Biosurfactant-Volumina wachsen mit einer jährlichen Rate von über 20% und verringern die historische Preislücke zu Erdölderivaten. Fortschritte in Fermentationstechniken für Sophorolipide und Rhamnolipide verbessern sowohl Ausbeute als auch Reinheit und ermöglichen deren Integration in Mainstream-Mischungen, ohne den Verbrauchern Preisaufschläge aufzuerlegen. Diese Fortschritte machen Biosurfactants zugänglicher und wettbewerbsfähiger auf dem Markt und treiben ihre Einführung in verschiedenen Branchen voran, darunter Körperpflege, Haushaltsreinigung und industrielle Anwendungen. EU-Umweltzeichen bieten Anreize für diesen Übergang durch die Förderung umweltfreundlicher Produkte, während unternehmerische Netto-Null-Verpflichtungen eine klare Nachfragetrajektorie sicherstellen, da Unternehmen Nachhaltigkeit in ihren Betrieben zunehmend priorisieren. Mit einer erweiterten Beschaffung von Bio-Rohstoffen hat sich die Versorgungssicherheit verbessert, was die Anfälligkeit für oleochemische Preisschwankungen reduziert und eine konsistente Verfügbarkeit für Hersteller gewährleistet. Sobald die Preisparität fest etabliert ist, werden nachhaltige Tenside von einer bloßen Linienerweiterung zu einer zentralen Strategie in Formulierungen, die es Unternehmen ermöglicht, sich an den sich wandelnden Verbraucherpräferenzen und regulatorischen Anforderungen auszurichten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Volatile Preise für lineares Alkylbenzol (LAB) als Rohstoff | -0.7% | Global, besonders ausgeprägt in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fälschungen in informellen Einzelhandelsnetzwerken | -0.4% | Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Verschärfung der Mikroplastik-Ableitungsvorschriften | -0.5% | EU als Kern, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Verbraucherverschiebung hin zu waschmittelfreien Ultraschallreinigern | -0.2% | Entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Preise für lineares Alkylbenzol (LAB) als Rohstoff
Lineares Alkylbenzol (LAB), das fast 40% der Formulierungskosten ausmacht, steht unter erheblichem Druck durch petrochemische Preisschwankungen. Diese Auswirkung ist besonders ausgeprägt bei preissensiblen Pulvern, die in Asiens wichtigsten Produktionszentren hergestellt werden, wo wettbewerbsintensive Preisdynamiken die Kostenherausforderungen verstärken. Darüber hinaus verschärfen Währungsschwankungen und Raffinerieausfälle den Zeitpunkt der Kostenweitergabe und zwingen die Hersteller zur Einführung von Risikominderungsstrategien wie Absicherung und Zutatendiversifizierung. Die erhöhte Volatilität auf den petrochemischen Märkten hat auch die Attraktivität biobasierter oder synthetischer Alternativen gesteigert. Diese Alternativen entkoppeln nicht nur die Kostenstrukturen von Rohölpreisbewegungen, sondern bieten den Herstellern auch mehr Flexibilität, verbesserte Lieferkettenresilienz und Stabilität bei der Verwaltung langfristiger Kosten. Darüber hinaus entspricht die Hinwendung zu biobasierten oder synthetischen Optionen der wachsenden Nachfrage nach nachhaltigen und umweltfreundlichen Lösungen und treibt deren Einführung auf dem Markt weiter voran.
Fälschungen in informellen Einzelhandelsnetzwerken
Europol schätzt den Fälschungshandel, der Artikel wie Haushaltsreiniger umfasst, auf einen Wert von beeindruckenden 119 Mrd. EUR[3]. Dieses weit verbreitete Problem untergräbt nicht nur den Markenwert, sondern erodiert auch das Verbrauchervertrauen und stellt legitime Unternehmen vor erhebliche Herausforderungen. Gefälschte Produkte, wie nachgeahmte Sachets, sind besonders in fragmentierten Einzelhandelsmärkten verbreitet, wo sie legitime Marktanteile ablenken und die Integrität der Kategoriepreisgestaltung durch das Drücken der Gesamtpreispunkte gefährden. Diese gefälschten Waren ahmen oft das Erscheinungsbild echter Produkte nach, was es für Verbraucher schwierig macht, zwischen authentischen und gefälschten Artikeln zu unterscheiden. Um dieses wachsende Problem zu bekämpfen, investieren Markeninhaber zunehmend in eine Reihe von Maßnahmen. QR-Code-Authentifizierungssysteme werden implementiert, um Verbrauchern und Einzelhändlern eine schnelle Überprüfung der Produktauthentizität zu ermöglichen. Schulungsprogramme für Einzelhändler werden ausgebaut, um Ladenbesitzern und Mitarbeitern zu helfen, gefälschte Waren zu identifizieren und die Risiken zu verstehen, die sie für den Markt darstellen. Darüber hinaus gehen Markeninhaber Durchsetzungspartnerschaften mit Regulierungsbehörden und Strafverfolgungsbehörden ein, um die Produktion und den Vertrieb gefälschter Produkte zu bekämpfen. Während diese Initiativen zum Schutz des Markenrufs und des Verbrauchervertrauens unerlässlich sind, tragen sie auch zu steigenden Betriebskosten für Unternehmen bei und belasten deren Ressourcen weiter.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Flüssigwaschmittel führen bei der Premium-Positionierung
Im Jahr 2025 entfielen 43,05 % des Gesamtumsatzes im Waschmittelmarkt auf flüssige Waschmittel, womit diese ihre Stellung als bevorzugte Wahl für Haushalte mit Waschmaschinen gefestigt haben. Ihre Dominanz beruht auf überlegener Leistung bei Kaltwäschen, hervorragender Löslichkeit und der Fähigkeit, fortschrittliche Formulierungen zu unterstützen, die Enzyme stabilisieren und komplexe Duftstoffe erhalten. Darüber hinaus ermöglichen Flüssigwaschmittel die Entwicklung von Premiumprodukten, die höhere unverbindliche Verkaufspreise (UVP) erlauben und gleichzeitig eine effektive Fleckenentfernung und Textilpflege gewährleisten. Kontinuierliche Verpackungsinnovationen, wie Monomaterial-Ausgießer und Nachfülldesigns, erfüllen nicht nur die Anforderungen der erweiterten Herstellerverantwortung (EPR), sondern entsprechen auch dem wachsenden Nachhaltigkeitsbewusstsein. Zudem bedienen Flüssigwaschmittel konzentrierte Formeln und enzymverstärkte Gele, die einen höheren Wert pro Waschgang bieten und umweltbewusste Verbraucher ansprechen. Da sich die Markttrends in Richtung Bequemlichkeit, Sauberkeit und sensorischer Attraktivität entwickeln, behaupten sich Flüssigwaschmittel mit starker Kundentreue sowohl in entwickelten als auch in aufstrebenden Märkten.
Weichspüler sind zwar ein kleineres Segment des Wäschepflegemarkts, werden jedoch bis 2031 mit einem beachtlichen CAGR von 6,45 % wachsen und sich damit als die am schnellsten wachsende Produktkategorie positionieren. Ihre Attraktivität liegt in einem multisensorischen Wäscheerlebnis, das Duft, Weichheit und Frische steigert und als wichtiges Differenzierungsmerkmal für Marken dient, die über die reine Reinigung hinausgehen möchten. Dieses Wachstum wird durch die zunehmende Bereitschaft der Verbraucher angetrieben, in hochwertige Textilpflege zu investieren, um sowohl das Tragegefühl als auch die Langlebigkeit von Stoffen zu verbessern. Innovationen in der Duftfreisetzungstechnologie und die Einführung allergenfreier, pflanzenbasierter Weichmacher haben ihre Attraktivität erweitert, insbesondere bei gesundheits- und nachhaltigkeitsbewussten Käufern. Darüber hinaus stärkt die strategische Platzierung neben Waschmitteln sowohl im stationären Handel als auch in Online-Vertriebskanälen die Cross-Selling-Möglichkeiten, insbesondere durch Paketangebote. Da Verbraucher zunehmend nach Wäschelösungen suchen, die Reinigung mit Textilpflege verbinden, werden Weichspüler das Wachstum anderer Segmente im Wäschepflegemarkt übertreffen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Verpackung: Sachets dominieren aufstrebende Märkte
Im Jahr 2025 hielten Einweg-Sachets und -Beutel einen bedeutenden Anteil von 53,20% am Waschmittelverpackungsmarkt. Diese Dominanz ist größtenteils auf Mikrokaufverhalten in schnell wachsenden Märkten wie Indien, Indonesien und Nigeria zurückzuführen. Während diese Sachets einen erschwinglichen Einstiegspunkt für Verbraucher bieten, der ihren Cashflow-Realitäten entspricht, sind die Kosten pro Waschgang tendenziell höher. Dieses Verpackungsformat hat in ländlichen und einkommensschwachen Bevölkerungsgruppen eine starke Stellung gefunden und bietet sofortigen Zugang ohne die Notwendigkeit von Großeinkäufen. In vielen aufstrebenden Märkten dienen Sachets als erster Berührungspunkt für Verbraucher mit Marken-Waschmitteln und fördern Markenbekanntheit und -loyalität. Angesichts wachsender Bedenken über Plastikmüll werden Regierungen aufmerksam und starten Pilotinitiativen zur Erkundung papierbasierter Laminatalternativen. Marken, die diese Märkte bedienen, stehen nun vor der Herausforderung, Erschwinglichkeit und Komfort mit dem wachsenden Nachhaltigkeitsbewusstsein und strengeren Vorschriften in Einklang zu bringen.
PET-Flaschen werden sich als die am schnellsten wachsende Verpackungswahl im Waschmittelsektor herausstellen und einen erwarteten CAGR von 5,12% während des Prognosezeitraums verzeichnen. Dieser Anstieg wird größtenteils durch den Aufstieg von Nachfüll-Abonnementprogrammen angetrieben, die sowohl Komfort als auch Umweltverantwortung durch Behälterwiederverwendung fördern. Die starre Struktur von PET-Flaschen gewährleistet ihre inhärente Haltbarkeit und macht sie gut geeignet für wiederholte Handhabung und Transport. Darüber hinaus ermöglicht ihre transparente Natur Marken, farbkodierte Flüssigkeiten hervorzuheben, was Formulierungsanspruch und ein Premiumimage signalisiert. Urbane Märkte nehmen PET-Flaschen besonders an, unterstützt durch Bündelaktionen des organisierten Einzelhandels und Recyclinganreize. Dieser Trend entspricht nicht nur den sich wandelnden Nachhaltigkeitswerten der Verbraucher, sondern verbessert auch die Premiumwahrnehmung von PET-Flaschen und ermöglicht es ihnen, Marktanteile von Einwegformaten zu gewinnen, insbesondere bei wohlhabenden und umweltbewussten Segmenten. Da Marken in Bereichen wie Gewichtsreduzierung, Recyclinganteil und fortschrittliche Verschlussdesigns innovieren, sind PET-Flaschen gut positioniert für nachhaltiges Wachstum sowohl in aufstrebenden als auch in etablierten Märkten.
Nach Kategorie: Konventionell behält Skalenvorteil
Im Jahr 2025 erfassten konventionelle Waschmittelformulierungen 86,70% des Gesamtumsatzes und festigten ihre Dominanz auf dem Markt. Diese Führungsposition wurzelt in jahrzehntelanger zuverlässiger Leistung, starkem Verbrauchervertrauen und Kostenstrukturen, die für Massenproduktion und Erschwinglichkeit optimiert wurden. Die meisten Haushalte bevorzugen weiterhin konventionelle Produkte und finden eine verlässliche Balance zwischen Reinigungskraft und Preis-Leistungs-Verhältnis. Ihre Skalenvorteile ermöglichen eine weitreichende Präsenz im Einzelhandel sowohl in entwickelten als auch in aufstrebenden Märkten. Während einige Einzelhandelskanäle Regalflächen auf umweltfreundliche Linien verlagern, profitieren synthetische Mainstream-Formulierungen von Markenloyalität und Gewohnheitskäufen. Trotz des Aufstiegs von Innovationen in grüneren Segmenten stärken konventionelle Formeln ihre Marktposition durch leichte Effizienzgewinne in Kombination mit wettbewerbsfähigen Preisen.
Organische und natürliche Waschmittel entwickeln sich zum am schnellsten wachsenden Segment des Markts, mit Prognosen eines CAGR von 5,95% über den Prognosezeitraum. Diese umweltfreundlichen Produkte zeichnen sich durch die Verwendung pflanzenbasierter Tenside, biologisch abbaubarer Gerüststoffe und allergenfreier Duftstoffe aus und bedienen gesundheitsbewusste und umweltbewusste Verbraucher. Insbesondere jüngere Verbraucher sind zunehmend bereit, einen Aufpreis zu zahlen, sofern die Reinigungsleistung mit der konventioneller Produkte mithalten kann. Einzelhändler steigern die Sichtbarkeit von umweltzertifizierten Marken im Einklang mit den Zielen zur Reduzierung von Scope-3-Emissionen und verdrängen dabei manchmal langsamere Legacy-Pulver-SKUs. Zertifizierungssysteme wie das EU-Umweltzeichen und Safer Choice leiten Verbraucher zu Produkten, die aquatische Toxizität und Kohlenstoffintensität minimieren, und stärken deren Vertrauenswürdigkeit. Während grüne Varianten synthetische Mainstream-Produkte möglicherweise nicht bald übertreffen werden, ist ihr Marktanteil auf einen stetigen Anstieg ausgerichtet, da Nachhaltigkeit zu einem immer wichtigeren Faktor bei Kaufentscheidungen wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Digitale Disruption beschleunigt sich
Im Jahr 2025 dominierten Supermärkte und Hypermärkte den Wäschepflegemarkt mit einem Anteil von 56,90% am Gesamtumsatz. Ihre Dominanz wird durch starke Käuferloyalität gestärkt, die durch häufige Aktionen, Großkaufanreize und strategisches kanalübergreifendes Merchandising angetrieben wird, das Waschmittel mit verwandten Haushaltswaren kombiniert. Käufer bevorzugen diese Kanäle für ihr Einkaufserlebnis aus einer Hand, bei dem wettbewerbsfähige Preise auf Komfort und ein vielfältiges Produktangebot treffen. Beispielsweise steigert die Platzierung von Wäscheduftstoffen in der Nähe von Reinigungsprodukten Impulskäufe und fördert die Erprobung ergänzender Artikel. Etablierte Lieferantenbeziehungen und konsistente Lagerbestände gewährleisten die Produktverfügbarkeit und stärken das Käufervertrauen. Trotz des Aufstiegs des digitalen Vertriebs festigen das taktile Einkaufserlebnis und der sofortige Produktbesitz in Supermärkten und Hypermärkten deren Marktführerschaft.
Der Online-Einzelhandel entwickelt sich zum am schnellsten wachsenden Kanal im Wäschepflegemarkt, mit Prognosen, die einen CAGR von 5,55% in den kommenden Jahren anzeigen. Dieser Anstieg ist größtenteils auf Abonnementdienste zurückzuführen, die sicherstellen, dass Haushalte stets mit wichtigen Waschmitteln versorgt sind. Online-Marktplätze nutzen Algorithmen, um bestbewertete Produkte hervorzuheben, Nachfüllungen basierend auf früheren Käufen vorzuschlagen und Käufer zur digitalen Wiederbeschaffung zu führen und sie von traditionellen Impulskäufen im Geschäft wegzubewegen. Das umfangreiche Online-Sortiment ermöglicht es Nischenangeboten, wie umweltfreundlichen und duftspezifischen Varianten, Seite an Seite mit Massenmarktmarken zu stehen. Darüber hinaus ermöglichen Lieferkettenanalysen schnellere Lieferungen aus strategisch gelegenen Lagern, die oft mit der Zeit eines typischen Ladenbesuchs mithalten oder diese übertreffen. Da Verbraucher Zeitersparnis, personalisierte Vorschläge und Produktvielfalt priorisieren, werden Online-Kanäle ihren Marktanteil stetig auf Kosten traditioneller Einzelhandelsformate ausbauen.
Geografische Analyse
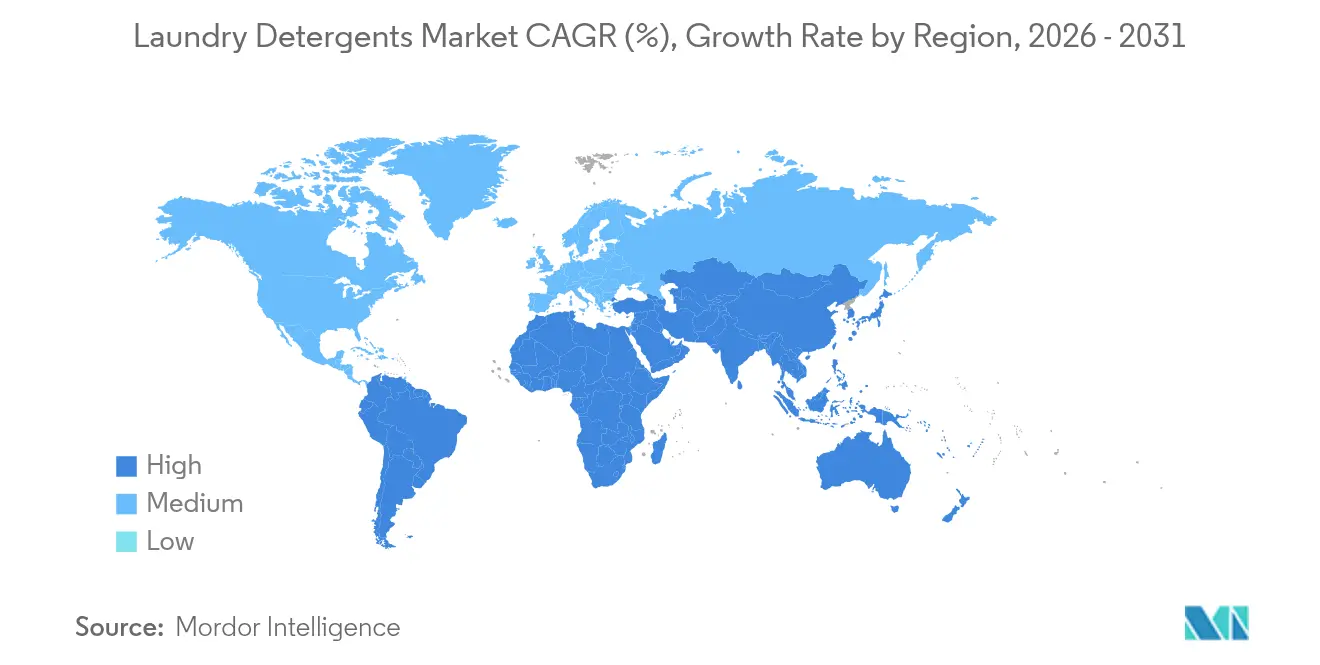
Im Jahr 2025 hielt der Asien-Pazifik-Raum einen dominanten Anteil von 36,30% am Waschmittelmarkt, gestützt durch eine aufstrebende Mittelschicht, steigende Gerätebesitzquoten und eine robuste lokale Fertigung. Chinas Vorstoß für energieeffiziente Waschmaschinen hat fortschrittliche konzentrierte Flüssigwaschmittel in den Mittelpunkt gerückt, da Verbraucher zunehmend Leistung und Nachhaltigkeit priorisieren. In Indien treibt eine Vorliebe für Sachets beeindruckende Stückzahlen an, selbst bei bescheidenem Pro-Kopf-Ausgaben, da diese kleinen, erschwinglichen Packungen kostensensible Verbraucher sowohl in städtischen als auch in ländlichen Gebieten bedienen. Unterdessen neigen Japan und Südkorea, beeinflusst durch ihre kompakten städtischen Lebensstile, zu Premium-Kapseln und Weichspülern, die Komfort bieten und den platzsparenden Bedürfnissen in kleineren Haushalten gerecht werden.
Obwohl kleiner, wird der Korridor Naher Osten und Afrika mit einer prognostizierten Wachstumsrate von 5,05% CAGR andere übertreffen. Mitglieder des Golfkooperationsrats investieren in modernen Einzelhandel und wassersparende Geräte und fördern eine erhöhte Nachfrage nach HE-Flüssigwaschmitteln, die mit Wasserschutzbemühungen übereinstimmen. In Subsahara-Afrika ebnen ein junger demografischer Anstieg und Infrastrukturfortschritte den Weg für die Sachet-Einführung bei neu urbanisierten Verbrauchern, da diese erschwinglichen Optionen die Bedürfnisse von Erstkäufern erfüllen. Die Navigation durch vielfältige regulatorische Landschaften bedeutet jedoch die Sicherstellung der Einhaltung lokalisierter Etiketten und Halal-Zertifizierungen in bestimmten Regionen, was die Komplexität für Hersteller erhöht, die ihren Fußabdruck ausbauen wollen.
Nordamerika und Europa, beide reife Märkte, erleben eine Verschiebung hin zu Premiumangeboten, angetrieben durch Nachhaltigkeitsmandate und Innovationen für Kaltwassernutzung und Mikroplastikelimination. Die Führungsrolle bei der Regulierung von PFAS und Mikroperlen hat frühe Neuformulierungsbemühungen angespornt, einen Präzedenzfall für globale Märkte gesetzt und Marken ermutigt, in umweltfreundliche Alternativen zu investieren. Südamerika verzeichnet zwar ein mittleres einstelliges Wachstum, findet seinen Schwung jedoch größtenteils im organisierten Einzelhandel Brasiliens, der von zunehmendem Verbraucherzugang zu Markenprodukten profitiert. Die Region sieht sich jedoch mit Gegenwind durch Wechselkursschwankungen und Importzölle konfrontiert, die Preisstrategien beeinflussen und Herausforderungen für Hersteller schaffen, wettbewerbsfähige Preise bei gleichzeitiger Rentabilität zu gewährleisten.

Regulatorisches Umfeld
Die Regulierung wird im Hinblick auf Inhaltsstoffsicherheit, biologische Abbaubarkeit und Transparenz verschärft, was Waschmittelportfolios zu Neuformulierungen und klarerer Kommunikation drängt. In der Europäischen Union wurde die Verordnung (EU) 2026/405 verabschiedet, um den Rahmen für Wasch- und Reinigungsmittel sowie Tenside zu aktualisieren. Sie ersetzt die Verordnung (EG) Nr. 648/2004 und führt aktualisierte Sicherheitskriterien (einschließlich für Waschmittel mit Mikroorganismen), verbesserte Offenlegung von Inhaltsstoffen und harmonisierte Vorschriften für Nachfüllverkäufe ein, ein zentraler Vertriebsweg für konzentrierte Flüssigwaschmittel.
In den Vereinigten Staaten wird der Compliance-Druck durch Standards und Branchenvorschriften verstärkt, die die Formulierung und Herstellung betreffen. Die US-Umweltschutzbehörde EPA aktualisierte im August 2024 ihren Standard Safer Choice und Design for the Environment (DfE), wodurch die Anforderungen an die Transparenz der Inhaltsstoffe verschärft und bestimmte Gefahrstoffklassen (einschließlich PFAS-bezogener Kriterien für Reinigungsprodukte) eingeschränkt wurden. Getrennt davon unterliegen die Anforderungen an Abwässer aus der Seifen- und Waschmittelherstellung weiterhin den EPA-Abwasserrichtlinien nach 40 CFR Part 417, wodurch Abwasser- und Einleitungskontrollen ein operativer Faktor für Hersteller bleiben.
Wettbewerbslandschaft
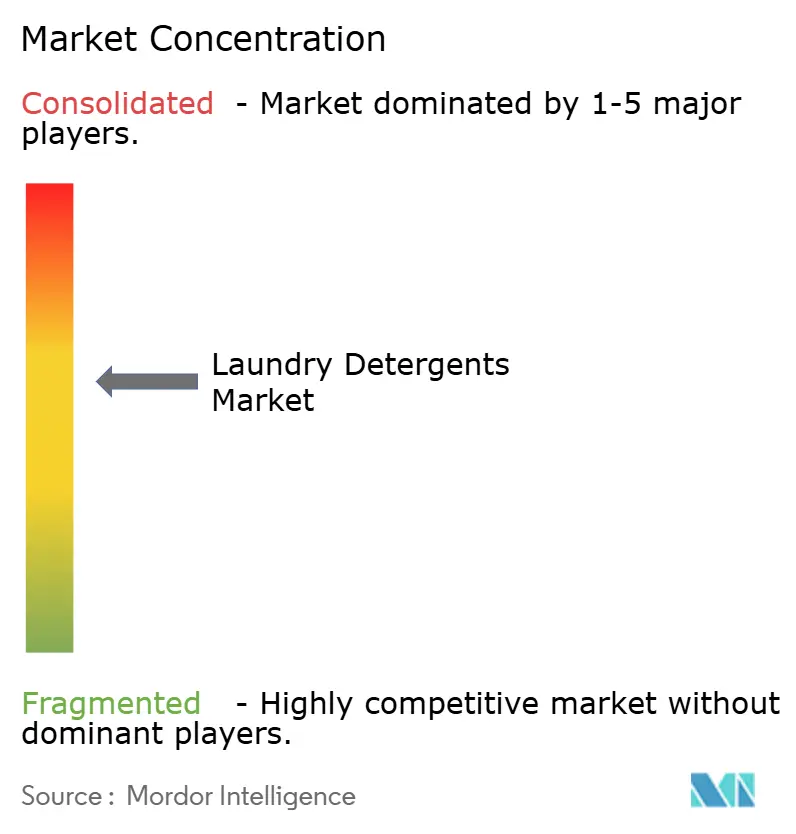
Der globale Waschmittelmarkt weist eine moderat konzentrierte Wettbewerbslandschaft auf, in der große Akteure wie Procter & Gamble, Unilever und Henkel um Marktdominanz neben regionalen Wettbewerbern und aufstrebenden Marktteilnehmern konkurrieren. Diese erstklassigen Unternehmen nutzen globale Forschungs- und Entwicklungsinvestitionen und vielfältige Marketingkanäle, um Herausforderungen durch Handelsmarken und digitale Neueinsteiger abzuwehren. Ihre Skalenvorteile zeigen sich in Enzympatenten, Zugang zu syndizierten Daten und Kosteneffizienz bei Medieneinkäufen. Die Expansion von Eigenmarken, hervorgehoben durch die Übernahme von Henkels nordamerikanischen Marken durch First Quality Enterprises im Jahr 2025, erweitert das Wertspektrum des Markts und erhöht den Druck auf die Preisgestaltung von Markenartikeln. Dieser Wandel zwingt etablierte Akteure, ihre Angebote zu innovieren und zu differenzieren, um Verbraucherloyalität und Marktanteile zu erhalten.
Große Akteure schwenken auf Nachhaltigkeit um, mit Verpflichtungen zu 100% recycelbarer Verpackung und CO₂-neutralen Fabriken. Diese Initiativen entsprechen der wachsenden Verbrauchernachfrage nach umweltfreundlichen Produkten und strengeren regulatorischen Anforderungen. Der digitale Bereich ist ein weiteres Schlachtfeld; etablierte Unternehmen übernehmen Direktvertrieb-Startups, um ihre Expertise und Abonnementmodelle zu stärken, was ihnen ermöglicht, stärkere Kundenbeziehungen aufzubauen und Lieferketten zu optimieren. Unterdessen erschließen regionale Akteure Nischen mit einzigartigen Duftstoffen, Halal- oder veganen Zertifizierungen und strategischer Preisgestaltung, die auf lokalisierte Verbraucherpräferenzen und unterversorgte Segmente eingehen.
Aufkommende Chancen liegen in enzymreichen Kaltwasserkonzentraten, mikroplastikfreien Duftstofflösungen und IoT-gesteuerten gewerblichen Dosiersystemen. Diese Innovationen adressieren die sich wandelnden Verbraucherbedürfnisse nach Komfort, Nachhaltigkeit und verbesserter Leistung. Kooperationen, wie die von Unilever und Samsung, verbinden Waschmittelformulierung mit Gerätetechnologie und gewährleisten optimierte Waschzyklen sowie die Förderung von Markenloyalität. Solche Partnerschaften schaffen auch integrierte Ökosysteme, die Verbraucher an bestimmte Marken binden. Unternehmen, die Leistung, Nachhaltigkeit und Kosteneffizienz nicht priorisieren, riskieren, auf generische Regalflächen verdrängt zu werden und in einem zunehmend wettbewerbsintensiven Markt an Relevanz zu verlieren.
Marktführer der Waschmittelbranche
-
The Procter & Gamble Company
-
Reckitt Benckiser Group Plc
-
Unilever PLC
-
Kao Corporation
-
Henkel AG & Co. KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Modernisierung der Regulierung und die Reduzierung von Verpackungsabfällen erweitern die Möglichkeiten für konforme Konzentrate, Nachfüllprodukte und Formate der nächsten Generation, die den Wasser- und Kunststoffverbrauch senken. Der Übergang der EU zur Verordnung (EU) 2026/405 (in Kraft ab März 2026) erhöht die Anforderungen an die Offenlegung von Inhaltsstoffen und harmonisiert die Vorgaben für Nachfüllverkäufe, was Investitionen in konzentrierte Flüssigwaschmittel, Monomaterialverpackungen und dosierkontrollierte Systeme fördert, bei denen Dokumentation und Rückverfolgbarkeit über alle Artikelnummern hinweg standardisiert werden können.
Versorgungssicherheit und Leistungsdifferenzierung schaffen auch Spielraum sowohl bei Inhaltsstoffen als auch bei lokalisierten Fertigungskapazitäten. Beispiele aus 2026 umfassen die Einführung einer zu 100% biobasierten und biologisch abbaubaren Carboxymethylcellulose (CMC) für Waschmittel durch Nouryon sowie Kapazitätserweiterungen wie die Einweihung einer OMO-Liquid-Produktionslinie in Jeddah durch Unilever, die Inbetriebnahme einer neuen Waschmittelanlage in Mersin durch Hayat Kimya und die Ankündigung einer Renovierung im Wert von 300 Millionen USD durch First Quality zur Herstellung von Wasch- und Geschirrspülmitteln in Ohio. Vorwärtsintegrationsinitiativen wie die Ankündigung von Dangote, eine LAB-Rohstoffanlage mit einer Kapazität von 400.000 Tonnen pro Jahr in Nigeria zu errichten, weisen ebenfalls auf Bemühungen hin, die Abhängigkeit von importierten Rohstoffen zu verringern und die Kostenbasis für LAB-intensive Formulierungen zu stabilisieren.
Aktuelle Branchenentwicklungen
- Juli 2026: Henkel führte die Waschmittelmarke Purex mit konzentrierten Flüssigformeln, aktualisierten Duftnoten und Verpackungen mit 50% recyceltem Kunststoff neu ein. Die Neueinführung folgt dem Markttrend zu kompakten Formaten und Anforderungen an die Nachhaltigkeit von Verpackungen, während eine Massenmarke aufgefrischt wird, um Regalfläche gegenüber Handelsmarken und Premiumkonzentraten zu verteidigen.
- Mai 2026: Reckitt stimmte zu, einen 70%igen Anteil an seinem Geschäftsbereich Essential Home, der wäschebezogene Marken wie Woolite umfasst, für bis zu 4,8 Milliarden USD an Advent International zu verkaufen. Der Deal verändert die Wettbewerbsdynamik, indem Marken und Fähigkeiten an einen neuen Eigentümer übertragen werden, der Spielraum für Reinvestitionen in Renovierung, Innovation und Markterschließung hat.
- April 2026: Unilever brachte die Produkte Persil Smart Series und Comfort Smart Series in Zusammenarbeit mit Samsung auf den Markt, die für Waschmaschinen mit automatischer Dosierung entwickelt wurden. Die Einführung verbindet die Waschmittelchemie mit den Geräteeinstellungen der Hardware und unterstützt die Premiumisierung durch Leistungsversprechen, die mit Standardformeln schwerer zu replizieren sind.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der Waschmittelmarkt ist definiert als der Umsatzwert von Produkten, die zum Waschen von Kleidung und zur Fleckenentfernung in Haushalts- und institutionellen Wäschereien verwendet werden, über die wichtigsten Einzel- und Geschäftskanäle, gemessen am Verkaufspunkt in den Markt.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt Wäschegeräte, chemische Reinigungsdienstleistungen und selbst hergestellte Reinigungsmischungen aus, die nicht als verpackte Waschmittelprodukte verkauft werden.
Segmentierungsübersicht
- Nach Produkttyp
- Waschmittelpulver
- Flüssigwaschmittel
- Weichspüler
- Andere Produkttypen
- Nach Verpackung
- PET-Flaschen
- Sachets/Beutel
- Sonstige
- Nach Kategorie
- Konventionell/Synthetisch
- Organisch/Natürlich
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Andere Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Indonesien
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Abgrenzung des Nachfragepools und der Lieferkettengrenzen anhand öffentlich zugänglicher und überprüfbarer Quellen, die anschließend in verwertbare Modelleingaben überführt werden. Wir stützen uns typischerweise auf Quellen wie UN Comtrade für Handelsströme, die Weltbank und den IWF für makroökonomische Indikatoren, die US-Umweltschutzbehörde (US EPA) für inhaltsstoffbezogene Vorschriften sowie die Europäische Chemikalienagentur für chemische und Kennzeichnungszusammenhänge.
Um Annahmen weniger subjektiv zu gestalten, analysieren wir auch Geschäftsberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen, um Verschiebungen im Produktmix zu verstehen, etwa zwischen Flüssig- und Pulverwaschmitteln, kompakten Formulierungen und Verpackungsgrößenänderungen. In einigen Fällen werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-/Exportdaten auf Sendungsebene genutzt, um die geografische Marktpräsenz zu überprüfen und festzustellen, ob eine neue Behauptung oder Technologie skaliert wird. Die hier genannten Quellen sind illustrativ und nicht abschließend, da viele weitere öffentliche Dokumente und Datenreihen für die Erhebung, Validierung und Klärung herangezogen werden.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Modellstruktur zu überprüfen und Lücken zu schließen, die Sekundärquellen nicht ausreichend beantworten, wie etwa realistische Preisstaffelungen nach Format, das Verhalten von Handelsmarken und Kanalmargen in wichtigen Ländern. Wir sprechen mit Waschmittelherstellern, Rohstoff- und Verpackungslieferanten, großen Einzelhändlern und Distributoren sowie einigen institutionellen Wäschereikunden. Die Abdeckung ist ausgewogen über APAC, EMEA und Amerika verteilt, damit regionale Anteile nicht überbewertet werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 25 % | Führungskräfte (CXOs): 17 % | APAC: 48 % |
| Mittleres Segment: 55 % | Funktions-/Bereichsleiter: 33 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 50 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Nachfrage aus Haushalten und institutionellen Wäschereien anhand von Bevölkerungs- und Haushaltszahlen, Waschfrequenz, Waschmaschinenverbreitung und einer durchschnittlichen Dosiermenge pro Waschgang – die je nach Format variiert – rekonstruiert wird. Dieser Nachfragepool wird anschließend mithilfe beobachteter Preisspannen nach Form und Verpackungsgröße in einen Wert umgerechnet, gefolgt von Anpassungen für den Kanalmix und die Aufteilung zwischen konventionellen und natürlichen Produkten.
Um realistische Ergebnisse zu gewährleisten, werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, etwa durch Lieferanten- und Distributoren-Rollups in ausgewählten Ländern sowie durch schnelle Überprüfungen von Volumentrends anhand von Handelssignalen für wichtige Tenside und Builderchemikalien, sofern zutreffend. Wenn kleinere Märkte über dünne öffentliche Datenlage verfügen, werden Lücken durch regionale Analogien mit ähnlichen Einkommensniveaus und Waschgewohnheiten geschlossen und nach Interviews korrigiert, die bestätigen, ob Dosierungs- und Preisannahmen abweichen.
Für die Prognose verwenden wir eine Szenarioanalyse, die auf einer einfachen multivariaten Regression basiert, bei der Preisinflation, Pro-Kopf-Verbrauch und Urbanisierung als Haupttreiber fungieren. Anschließend wenden wir interviewbasierte Leitplanken für Aktionen und Downtrade-Muster an. Wenn das Modell eine abrupte Verschiebung im Flüssig- oder Kapselanteil impliziert, wird es erneut überprüft, damit Mixveränderungen von Jahr zu Jahr graduell und nachvollziehbar bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, sodass die endgültige Zahl nicht von einer einzigen Datenreihe bestimmt wird. Wir vergleichen die Ergebnisse mit unabhängigen Signalen, wie dem in Unternehmensberichten ausgewiesenen Kategoriewachstum, makroökonomischen Verbrauchstrends und der Frage, ob sich die impliziten Kosten pro Waschgang über die Regionen hinweg in einer nachvollziehbaren Weise entwickeln.
Wenn ein Land oder eine Region einen ungewöhnlichen Sprung zeigt, werden die Annahmen hinter Preis, Dosierung und Kanalmix erneut überprüft, und Folgegespräche werden eingeleitet, wenn die Abweichung nicht mit öffentlichen Fakten erklärt werden kann. Vor der Veröffentlichung durchläuft das Modell mehrstufige Analystenprüfungen mit dokumentierten Änderungen, und der vollständige Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie starken Inputkostenbewegungen, regulatorischen Änderungen bei Inhaltsstoffen oder Handelsstörungen.
Waschmittelmarktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Waschmittel zu sehen, selbst wenn alle vom gleichen Endverwendungszweck sprechen, da die Abgrenzung und die Zähllogik sich unbemerkt verschieben können. Die größten Unterschiede entstehen in der Regel dadurch, was als Waschmittel im Vergleich zu angrenzenden Wäschepflegeprodukten behandelt wird, wie Einzel- und institutionelle Nachfrage zusammengeführt werden und welches Basisjahr und welcher Währungszeitpunkt verwendet werden.
Durch die Verfolgung des Formatmix auf Verpackungsebene und die Überprüfung der Abgrenzungsregeln für Flüssig-, Pulver- und Weichspülerprodukte hält Mordor Intelligence den Gesamtwert an einen expliziten Wäschenachfragepool gebunden, anstatt an einen breiteren Haushaltswarenkorb. Einige Schätzungen stützen sich zudem auf ein einziges Basisjahr mit einer angenommenen Preiskurve, während andere Preise und Dosierungen seltener aktualisieren, was den Wert überschätzen kann, wenn Aktionen und Konzentrationsänderungen häufig sind.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 107,52 Mio. USD (2026) | |
| Globales Beratungsunternehmen A | 90,33 Milliarden USD (2024) | Verwendet einen deutlich breiteren globalen Umsatzpool und ein anderes Basisjahr; der Umfang scheint eher der Berichterstattung über den Wäschepflegemarkt zu entsprechen, bei der angrenzende Kategorien und Entscheidungen zur Messung des Einzelhandelswerts die Gesamtwerte erhöhen können. |
| Branchenforschungsgruppe B | 76,71 Milliarden USD (2025) | Stützt die Größenbestimmung auf ein separates Basisjahr und verlässt sich stärker auf gemeldete Handels- und Preistrend-Konstrukte, was die Ergebnisse verschieben kann, wenn Dosierung, Konzentration und Aktionsintensität nicht regelmäßig nach Region neu validiert werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Abgrenzungsunterschiede und die Ausrichtung des Basisjahres und nicht allein durch Wachstumserwartungen. Wenn Definitionen präzise bleiben und Eingaben wie Dosierung, Formatmix und Preisgestaltung durch Interviews aktualisiert und überprüft werden, lässt sich die resultierende Marktgröße leichter auf klare Schritte zurückführen und aktualisieren, ohne das gesamte Modell neu schreiben zu müssen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Waschmittelmarkt?
Die Größe des Waschmittelmarkts wird voraussichtlich im Jahr 2026 einen Wert von 107,52 Mio. USD erreichen und bei einem CAGR von 4,56% bis 2031 auf 134,42 Mio. USD anwachsen.
Wie groß wird die globale Nachfrage bis 2031 sein?
Die globale Nachfrage wird bis 2031 voraussichtlich 134,42 Mio. USD erreichen und sich mit einem CAGR von 4,56% ausweiten.
Welche Region trägt heute den höchsten Umsatz bei?
Der Asien-Pazifik-Raum generiert mit 36,30% des Umsatzes 2025 den größten Anteil dank steigender Gerätebesitzquoten und Bevölkerungsgröße.
Welches Produktformat wächst am schnellsten?
Naher Osten und Afrika wird im Prognosezeitraum (2026–2031) voraussichtlich den höchsten CAGR verzeichnen.
Welche Region hat den größten Anteil am Waschmittelmarkt?
Weichspüler werden bis 2031 voraussichtlich mit einem CAGR von 6,45% wachsen, da Verbraucher Premium-Textilpflegevorteile suchen.
Welche Verpackungsinnovation zeigt das stärkste Wachstum?
PET-Flaschen sind auf einen CAGR von 5,12% ausgerichtet, da Nachfüllprogramme und Premium-Positionierung bei städtischen Käufern Anklang finden.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
