
Marktgröße und Marktanteil für flüssige Waschmittel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 70.01 Milliarden US-Dollar |
| Marktgröße (2031) | 85.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
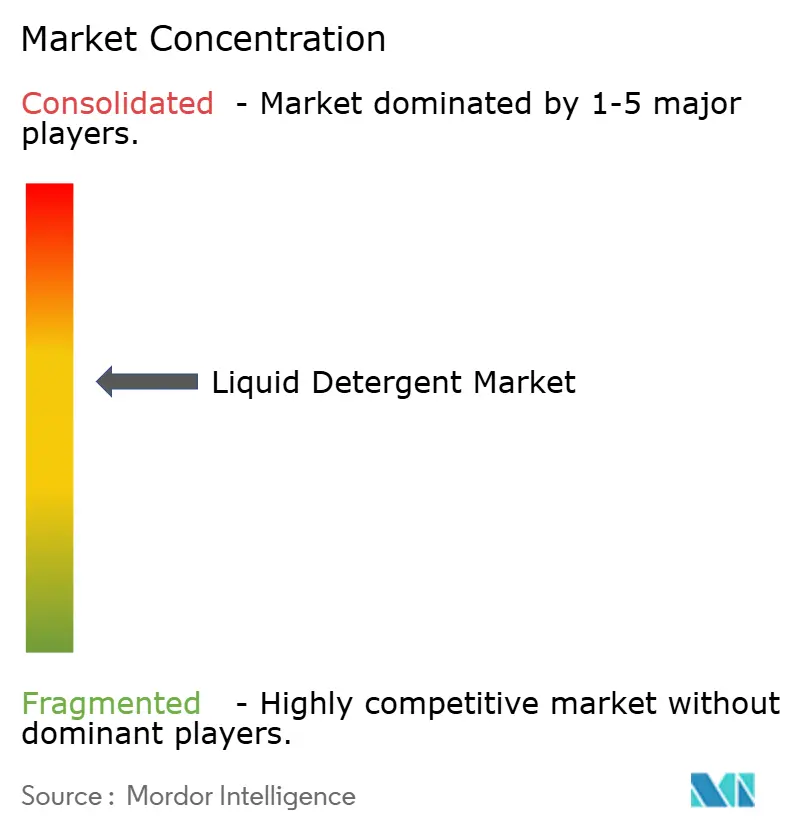
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für flüssige Waschmittel von Mordor Intelligence
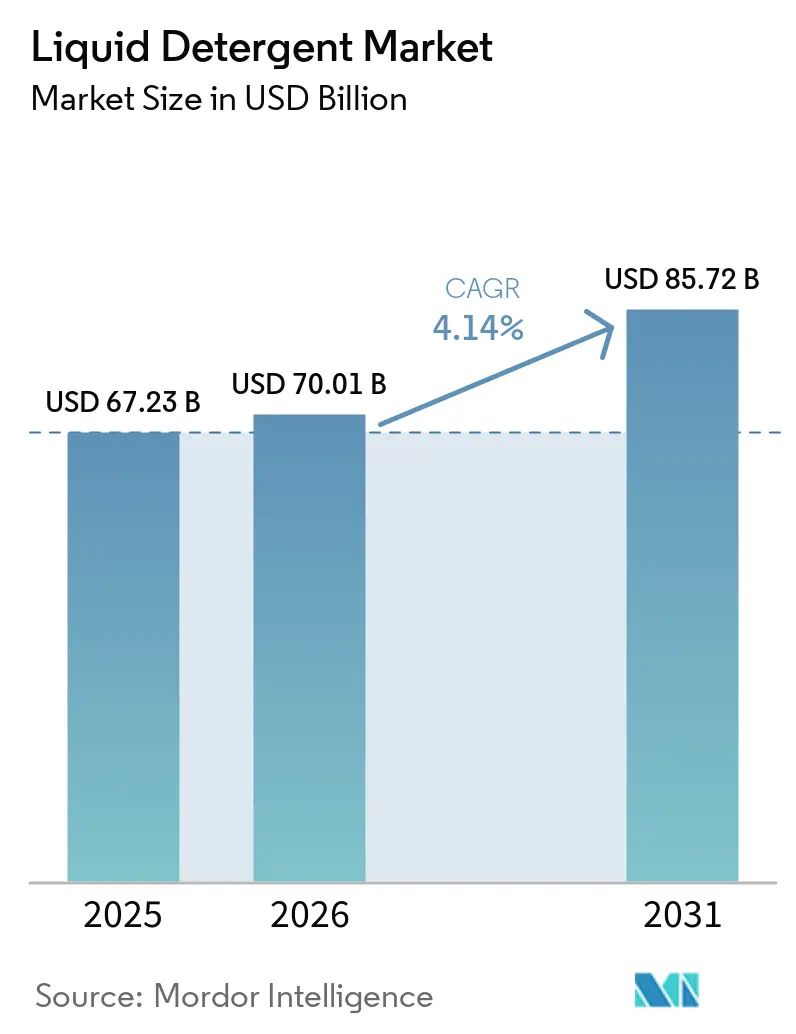
Die Marktgröße für flüssige Waschmittel wurde im Jahr 2025 auf 67,23 Milliarden USD geschätzt und soll von 70,01 Milliarden USD im Jahr 2026 auf 85,72 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,14 % während des Prognosezeitraums (2026–2031). Diese Wachstumsdynamik spiegelt die Anpassung der Branche an sich wandelnde Verbraucherpräferenzen hinsichtlich Komfort, Nachhaltigkeit und überlegener Reinigungsleistung sowohl im Haushalts- als auch im gewerblichen Bereich wider. Hersteller reagieren mit konzentrierten Formaten, die die Kosten pro Waschgang senken, Nachfüllverpackungen, die den Kunststoffverbrauch reduzieren, und pflanzenbasierten Tensiden, die strengere Umweltkennzeichnungen erfüllen. Der Wettbewerbsdruck bleibt intensiv, da multinationale Konzerne ihre Regalflächen schützen und Nischenanbieter direkte Vertriebswege zum Verbraucher aufbauen, die traditionelle Einzelhändler umgehen. Der regulatorische Druck nimmt in wichtigen Märkten zu, wobei die EU die Waschmittelverordnung (EG Nr. 648/2004) im Einklang mit dem Europäischen Green Deal überarbeitet und dabei Biologisch abbaubarkeit sowie digitale Kennzeichnungsanforderungen in den Vordergrund stellt. Die Einführung von Vorschriften in Kalifornien, die auf Nonylphenolethoxylate in Waschmitteln abzielen und ab Oktober 2024 in Kraft treten, signalisiert umfassendere Anforderungen an die Einhaltung von Umweltvorschriften.
Wichtigste Erkenntnisse des Berichts
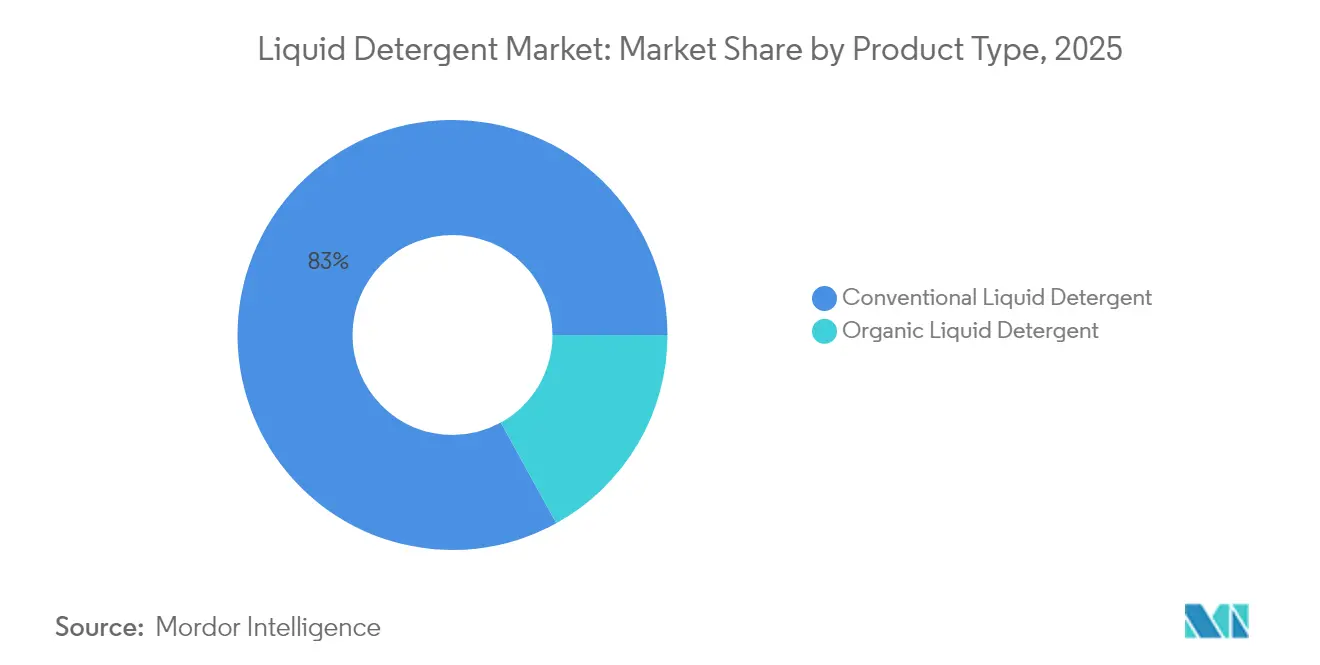
- Nach Produkttyp führten konventionelle Flüssigwaschmittel mit einem Marktanteil von 83,02 % im Jahr 2025, während organische Varianten bis 2031 eine CAGR von 4,39 % anstreben.
- Nach Anwendung hielt das Wäschewaschen im Jahr 2025 einen Marktanteil von 64,01 % am Markt für flüssige Waschmittel, während das Geschirrspülen zwischen 2026 und 2031 voraussichtlich mit 4,73 % wachsen wird.
- Nach Endverbraucher entfielen im Jahr 2025 93,42 % des Marktanteils auf Erwachsene, aber das Kindersegment wird bis 2031 mit einer CAGR von 5,05 % wachsen.
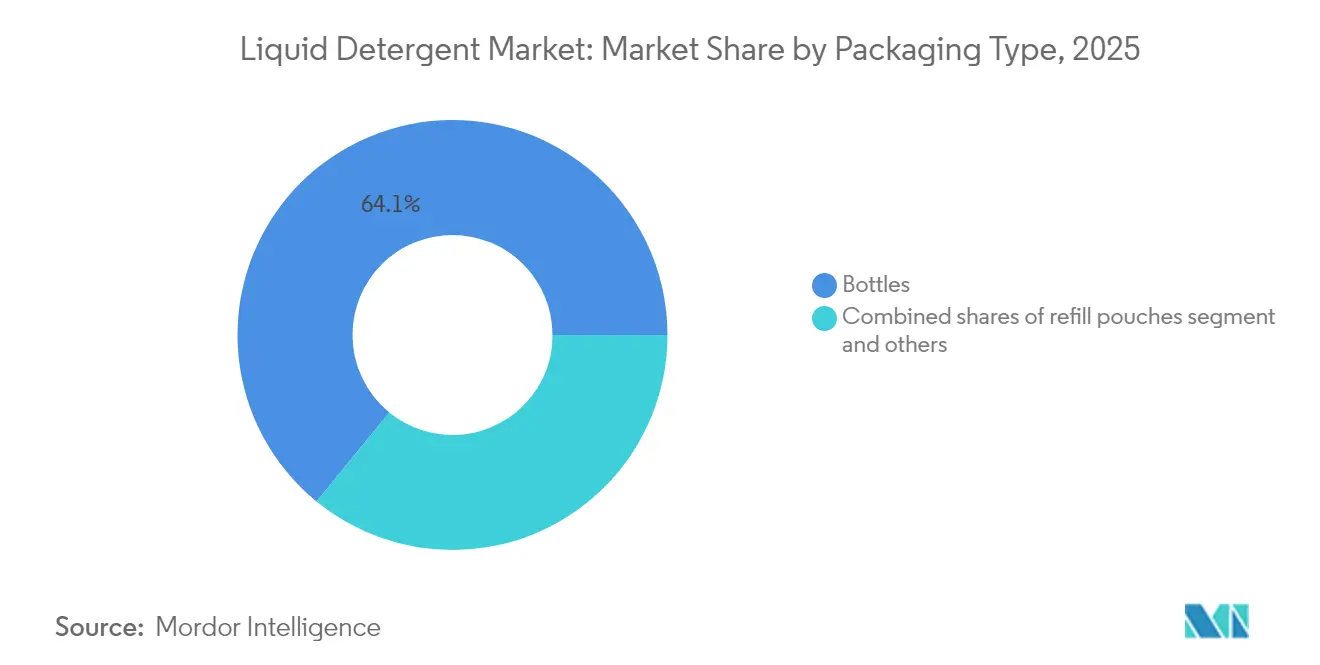
- Nach Verpackung hielten traditionelle Flaschen im Jahr 2025 einen Marktanteil von 64,10 %, und Nachfüllbeutel wachsen mit einer CAGR von 5,45 %.
- Nach Vertriebskanal erzielten Supermärkte und Hypermärkte im Jahr 2025 einen Umsatzanteil von 42,05 %, während Online-Shops mit einer CAGR von 5,62 % am schnellsten wachsen.
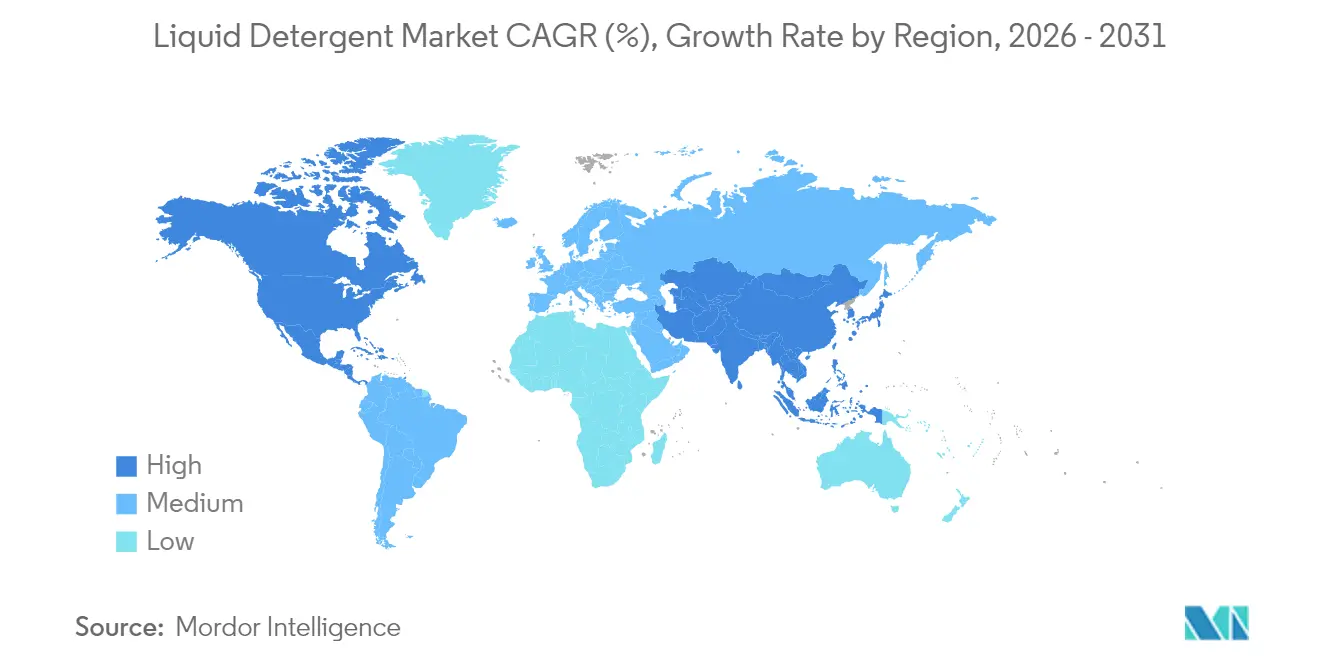
- Nach Geografie erzielte Nordamerika im Jahr 2025 einen Umsatzanteil von 31,18 %, und Asien-Pazifik wächst mit einer CAGR von 6,21 % am schnellsten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Bewusstsein für Hygiene und Sauberkeit | +0.8% | Global, mit stärkerer Auswirkung in Asien-Pazifik sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Innovation bei umweltfreundlichen Formulierungen und Verpackungen | +0.9% | Nordamerika und die Europäische Union führend, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei Wäschepflegeprodukten | +1.2% | Global, konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Wachstum im E-Commerce treibt das Wachstum an | +0.7% | Europäische Union und Nordamerika als Kern, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Überlegene Reinigungsleistung und Fleckenentfernung | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Einfluss sozialer Medien und Empfehlungen | +0.4% | Global, am stärksten in städtischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein für Hygiene und Sauberkeit treibt den Markt an
Veränderungen im Verbraucherverhalten, die durch globale Gesundheitsbedenken ausgelöst wurden, haben die Nachfragemuster für Reinigungsprodukte erheblich beeinflusst, wobei flüssige Waschmittel aufgrund ihrer wahrgenommenen überlegenen Hygienevorteile gegenüber Pulveralternativen an Bedeutung gewonnen haben. Laut dem American Cleaning Institute verfolgen über 22 Mitgliedsunternehmen aktiv das Ziel der Netto-Null-Emissionen bis 2050, während sie gleichzeitig hohe Produktleistungsstandards aufrechterhalten[1]Quelle: American Cleaning Institute, „Aktualisierung der Reinigungsproduktbranche 2024”, cleaninginstitute.org. Diese doppelte Betonung von Hygiene und Nachhaltigkeit bietet Wachstumschancen, insbesondere in Schwellenmärkten, wo steigende verfügbare Einkommen mit einem erhöhten Hygienebewusstsein zusammentreffen. Daten aus der indischen Haushaltsausgabenerhebung zeigen, dass der monatliche Pro-Kopf-Verbrauchsausgaben im ländlichen Bereich auf 4.122 INR und im städtischen Bereich auf 6.996 INR im Jahr 2023–24 gestiegen sind, was Wachstumsraten von 9 % bzw. 8 % widerspiegelt[2]Quelle: Ministerium für Statistik und Programmumsetzung, „Haushaltsausgabenerhebung 2023–24”, mospi.gov.in. Die Verbindung von wachsendem Hygienebewusstsein und steigender Kaufkraft positioniert flüssige Waschmittel für nachhaltiges Wachstum in preissensiblen Märkten. Unternehmen, die diesen Trend durch strategisches Marketing und Produktinnovation nutzen, erzielen bemerkenswerte Marktanteilsgewinne, während jene, die an traditionellen Strategien festhalten, Margendruck erfahren.
Innovation bei umweltfreundlichen Formulierungen und Verpackungen unterstützt den Markt
Nachhaltige Innovation hat sich über die Marketingpositionierung hinaus zu einem zentralen Wettbewerbsdifferenziator entwickelt, wobei Hersteller stark in biologisch abbaubare Tenside und recycelbare Verpackungslösungen investieren. Die gemeinsame Entwicklung einer proprietären Recyclingtechnologie für schwer recycelbare Kunststoffverpackungen durch Dow und Procter & Gamble demonstriert das Engagement der Branche für Kreislaufwirtschaftsprinzipien; die Technologie zielt darauf ab, hochwertige Post-Consumer-Recyclingpolymere mit geringeren Treibhausgasemissionen als fossile Alternativen zu liefern. Die überarbeitete EU-Waschmittelverordnung führt Produktpässe für die Rückverfolgbarkeit und digitale Kennzeichnungsanforderungen ein und zwingt Hersteller, in Transparenz- und Nachhaltigkeitsverifizierungssysteme zu investieren. Dieser regulatorische Wandel schafft Eintrittsbarrieren für kleinere Akteure und belohnt etablierte Unternehmen mit robusten Forschungs- und Entwicklungskapazitäten. Der Innovationszyklus beschleunigt sich, wobei Unternehmen wie Unilever spezialisierte Produkte wie Comfort Botanicals und Elixir einführen, um den sich wandelnden Verbraucherpräferenzen für anspruchsvolle Düfte und nachhaltige Formulierungen gerecht zu werden.
Technologische Fortschritte bei Wäschepflegeprodukten treiben das Wachstum an
Die Kaltwaschtechnologie verändert den Markt für flüssige Waschmittel. Procter and Gamble und Unilever investieren, geleitet von ihren Nachhaltigkeitszielen, erhebliche Forschungs- und Entwicklungsmittel in Tensid- und Enzymtechnologien, um eine effektive Reinigung bei niedrigeren Temperaturen zu ermöglichen. Die American Cleaning Institute Convention 2024 betonte die Rolle der künstlichen Intelligenz in der Produktentwicklung und signalisierte kürzere Innovationszyklen. Diese Fortschritte stärken die Wettbewerbsposition von Unternehmen mit fortgeschrittenen Forschungs- und Entwicklungskapazitäten, während sie traditionelle Formulierungsmethoden herausfordern. Patentanmeldungen im Zusammenhang mit enzymbasierten Granulaten und Tensidinnnovationen unterstreichen den laufenden technologischen Fortschritt, wobei Unternehmen auf verbesserte Stabilität und Leistung setzen. Die Partnerschaft zwischen Unilever und Samsung zur Erkundung der Zukunft der Wäschepflege deutet darauf hin, dass die Technologieintegration über die Formulierung hinaus auf die Konnektivität mit intelligenten Haushaltsgeräten und IoT-fähige Waschlösungen ausgeweitet wird. Bundesweite Energieeinsparstandards für Haushaltswaschmaschinen, die ab März 2028 gelten, werden die Nachfrage nach konzentrierten Waschmitteln ankurbeln, die in energieeffizienten Maschinen effektiv arbeiten.
Einfluss sozialer Medien und Empfehlungen
Der Einfluss sozialer Medien und Empfehlungen treibt den Markt für flüssige Waschmittel erheblich an, indem er Verbraucherpräferenzen prägt und die Markensichtbarkeit in den USA und Europa steigert. Influencer auf Plattformen wie Instagram, TikTok und YouTube präsentieren umweltfreundliche, optisch ansprechende oder leistungsstarke flüssige Waschmittel und nutzen ästhetische Verpackungen und Nachhaltigkeitsversprechen, um umweltbewusste Millennials und die Generation Z anzusprechen. Prominentenempfehlungen und von Influencern geleitete Kampagnen, wie jene, die die natürlichen Formulierungen von Seventh Generation oder Method bewerben, stärken das Vertrauen und die Begehrlichkeit und fördern Käufe durch nachvollziehbare Inhalte wie Reinigungstipps oder Produktbewertungen. Diese digitalen Kampagnen, die häufig Hashtags wie #CleanGreen oder #EcoLaundry verwenden, erzeugen virale Trends und treiben die Nachfrage nach Premium- und Nischen-Flüssigwaschmitteln trotz höherer Kosten an.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Beliebtheit von On-Demand-Wäscheservices | -0.4% | Städtische entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Umwelt- und regulatorischer Druck hemmt den Markt | -0.3% | Asien-Pazifik, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Hohe Produktionskosten hemmen den Markt | -0.4% | Asien-Pazifik, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Vorhandensein von Fälschungen hemmt das Wachstum | -0.3% | Asien-Pazifik, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Beliebtheit von On-Demand-Wäscheservices
Die Verbreitung von On-Demand-Wäscheservices in städtischen Märkten stellt einen strukturellen Wandel dar, der den Verbrauch von Haushaltswaschmitteln reduzieren könnte, insbesondere bei jüngeren Bevölkerungsgruppen, die Komfort über Kostenüberlegungen stellen. Dieser Trend ist am ausgeprägtesten in Ballungsräumen in Nordamerika, Europa und Asien-Pazifik, wo ein geschäftiger Lebensstil und das verfügbare Einkommen servicebasierte Wäschelösungen unterstützen. Die Auswirkungen variieren erheblich je nach demografischem Segment, wobei Millennials und die Generation Z höhere Adoptionsraten für ausgelagerte Wäscheservices aufweisen. Der hemmende Effekt wird jedoch teilweise durch die gewerbliche Nachfrage von Wäscheserviceanbietern ausgeglichen, die häufig konzentrierte flüssige Waschmittel für betriebliche Effizienz verwenden. Die langfristigen Auswirkungen hängen von der Preisdynamik und der Ausweitung der Serviceabdeckung auf Vorstadt- und ländliche Märkte ab.
Verfügbarkeit von Fälschungen
Gefälschte flüssige Waschmittel stellen eine anhaltende Herausforderung für die Markenintegrität und die Verbrauchersicherheit dar, insbesondere in Schwellenmärkten, wo Preissensibilität eine Nachfrage nach kostengünstigeren Alternativen erzeugt. Die verstärkten Durchsetzungsmaßnahmen des US-Ministeriums für Innere Sicherheit gegen illegalen Handel, einschließlich verstärkter Kontrolle von Kleinsendungen und gemeinsamer Operationen des Zoll- und Grenzschutzes, verdeutlichen das Ausmaß des Fälschungsproblems in mehreren Produktkategorien [3]Quelle: US-Ministerium für Innere Sicherheit, „Durchsetzungsmaßnahmen gegen illegalen Handel”, dhs.gov. Die Untersuchung des US-Handelsministeriums zu bestimmten Alkylphosphatestern aus China, die unter dem fairen Marktwert verkauft werden, weist auf weitergehende Bedenken hinsichtlich unlauterer Handelspraktiken hin, die die Rohstoffkosten und die Produktauthentizität beeinflussen. Digitale Handelsplattformen haben unbeabsichtigt den Vertrieb von Fälschungen erleichtert und erfordern verbesserte Markenschutzstrategien sowie Verbraucheraufklärungsinitiativen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dominanz konventioneller Produkte bei gleichzeitiger Beschleunigung organischer VariantenKonventionelle Formate erzielten im Jahr 2025 einen Umsatzanteil von 83,02 % und behaupten ihre Preisführerschaft durch Skaleneffekte bei der Beschaffung anionischer Tenside und bewährter Duftstoffe. Doch während sich der Markt weiterentwickelt, steht die Dominanz konventioneller Formate zunehmend auf dem Prüfstand. Der Druck zur Nachhaltigkeit ist nicht nur ein Trend; er verändert die Landschaft der Branche grundlegend. Die CAGR von 4,39 % des Segments für organische flüssige Waschmittel für 2026–2031 signalisiert jedoch eine sich beschleunigende Verlagerung der Verbraucher hin zu umweltbewussten Alternativen, angetrieben durch regulatorischen Druck und Nachhaltigkeitsbewusstsein. Dieses Wachstum ist nicht nur eine Statistik; es ist ein Zeugnis des Wandels der Verbraucherwerte. Mit zunehmendem Bewusstsein für Umweltfragen steigt auch die Nachfrage nach umweltfreundlicheren Produkten. Handelsmarken kooperieren mit Lohnabfüllern, um kleine organische Chargen einzuführen, die die Nachfrage ohne hohe Investitionsausgaben testen. Diese strategischen Schritte unterstreichen die Agilität der Branche bei der Reaktion auf Marktsignale. Die zunehmende Präsenz von USDA Bio-Preferred-Logos bestätigt, dass Zertifizierungen zu einem gängigen Kaufkriterium geworden sind.
Forschungs- und Entwicklungsteams in konventionellen Portfolios mischen nun biobasierte Lösungsmittel wie Ethyllactat mit bewährten Buildern, um neue Umweltbewertungen zu erfüllen. Dieser Wandel unterstreicht das Engagement der Branche für Nachhaltigkeit. Da sich Vorschriften verschärfen und Verbraucherpräferenzen sich verschieben, werden solche Innovationen immer wichtiger. Dieser hybride Ansatz schützt das Volumen und gleichzeitig die Margen. Es ist ein heikles Gleichgewicht, aber eines, das Marktführer definieren könnte. Wettbewerbsvorteile entstehen für Akteure, die gemeinsame Infrastruktur über beide Teilsegmente hinweg nutzen und Produktionslose reaktionsfähig auf wöchentliche Abverkaufsdaten umstellen. Eine solche betriebliche Agilität steigert nicht nur die Rentabilität, sondern positioniert Unternehmen auch als Vorreiter in einem wettbewerbsintensiven Umfeld.


Nach Anwendung:
Führungsrolle im Wäschewaschen mit Dynamik beim GeschirrspülenIm Jahr 2025 hält der Bereich Wäschepflege einen dominanten Marktanteil von 64,01 %, was die etablierte Präsenz dieses Segments und das Verbrauchervertrauen in flüssige Waschmittel für die Textilpflege widerspiegelt, insbesondere bei flüssigem Waschmittel. Das Segment Geschirrspülen verzeichnet hingegen ein erhebliches Wachstum mit einem prognostizierten CAGR von 4,73 % von 2026 bis 2031. Dieser Aufwärtstrend, der durch Produktinnovationen und gezielte Marketingmaßnahmen angetrieben wird, verdeutlicht einen Wandel in den Verbraucherpräferenzen. Flüssige Waschmittel gewinnen zunehmend Marktanteile gegenüber herkömmlichen Geschirrspülmitteln, da sie überlegene Fettlöseeigenschaften und konzentrierte Formulierungen bieten, die einen höheren Mehrwert liefern.
Strategien zur Anwendungsdiversifizierung ermöglichen es Herstellern, Cross-Selling-Möglichkeiten zu erschließen und gleichzeitig die Abhängigkeit von Einzelanwendungskategorien zu reduzieren, die einer Marktsättigung ausgesetzt sein könnten. Erkenntnisse über das Verbraucherverhalten zeigen eine steigende Nachfrage nach Mehrzweck-Reinigungsprodukten, die Haushaltsaufgaben vereinfachen, und positionieren flüssige Waschmittel aufgrund ihrer nachgewiesenen Wirksamkeit in verschiedenen Anwendungsbereichen als bevorzugte Wahl. Zur Unterstützung dieses Trends betont das American Cleaning Institute die Produktvielseitigkeit in seinen Nachhaltigkeitsinitiativen und verweist auf deren Rolle bei der Reduzierung von Verpackungsabfällen und Umweltauswirkungen. Unternehmen, die über traditionelle Wäschepflegeanwendungen hinausgehen, gewinnen nicht nur inkrementelle Marktanteile, sondern stärken auch die Verbraucherbeziehungen, indem sie Produkte mit breiterem Nutzen anbieten.
Nach Endverbraucher:
Stabilität im Erwachsenensegment mit Wachstumspotenzial im KindersegmentErwachsene stellen das dominante Endverbrauchersegment mit einem beherrschenden Marktanteil von 93,42 % im Jahr 2025 dar und unterstreichen ihre zentrale Rolle bei Kaufentscheidungen und der Auswahl von Haushaltsreinigungsprodukten. Das Kindersegment hingegen ist zwar kleiner, soll aber mit einer bemerkenswerten CAGR von 5,05 % von 2026 bis 2031 wachsen. Dieses erwartete Wachstum unterstreicht eine steigende Nachfrage nach spezialisierten Formulierungen, die Sicherheit und Verträglichkeit priorisieren. Es unterstreicht auch die strategische Neuausrichtung der Hersteller hin zu altersspezifischen Produktinnovationen, da Eltern zunehmend wachsam gegenüber der Minimierung von Risiken durch chemische Exposition werden.
Als Reaktion auf diese Trends orientiert sich die Produktentwicklung zunehmend an hypoallergenen Formulierungen und milderen Inhaltsstoffen. Dieser Wandel adressiert nicht nur elterliche Bedenken, sondern stellt auch sicher, dass die Reinigungswirksamkeit unbeeinträchtigt bleibt. Das aufstrebende Kindersegment ist ein weiterer Indikator für sich verändernde Haushaltsdemografien und eine erhöhte Bereitschaft, in kindgerechte Produkte zu investieren. Unternehmen, die kindersichere Formulierungen priorisieren und gezielte Marketingstrategien verfolgen, können erhebliche Gewinne erzielen – nicht nur beim Marktanteil, sondern auch bei der Kultivierung dauerhafter Markentreue bei familienorientierten Verbrauchern.
Nach Verpackung:
Dominanz von Flaschen wird durch nachhaltige Alternativen herausgefordertIm Jahr 2025 halten traditionelle Flaschen einen Marktanteil von 64,10 %, gestützt durch starke Vertrautheit der Verbraucher und effektive Positionierung im Einzelhandelsregal. Nachfüllbeutel hingegen sollen von 2026 bis 2031 mit einer CAGR von 5,45 % wachsen, angetrieben durch zunehmende Nachhaltigkeitsprioritäten und Kosteneffizienzmaßnahmen. Dieser Wandel in der Verpackung spiegelt ein gesteigertes Umweltbewusstsein der Verbraucher und strengere regulatorische Vorgaben zur Reduzierung von Kunststoffabfällen wider. Nachfüllbeutel bieten bemerkenswerte Umweltvorteile durch geringeren Materialeinsatz und verbesserte Transporteffizienz und ermöglichen gleichzeitig Kostensenkungen, die preissensible Verbraucher ansprechen.
Innovationen in der Verpackungstechnologie eröffnen Möglichkeiten zur Wettbewerbsdifferenzierung. Unternehmen priorisieren Investitionen in intelligente Verpackungslösungen, um das Nutzererlebnis zu verbessern und die Umweltauswirkungen zu reduzieren. Darüber hinaus bieten aufkommende Formate wie konzentrierte Kapseln und fortschrittliche Dosiersysteme Wachstumschancen für Unternehmen, die auf Komfort und Nachhaltigkeit setzen. Die sich verändernde Dynamik des Verpackungssegments begünstigt Unternehmen mit anpassungsfähigen Fertigungskapazitäten, die es ihnen ermöglichen, auf sich wandelnde Verbraucheranforderungen zu reagieren und gleichzeitig die Kosteneffizienz über verschiedene Verpackungsformate hinweg aufrechtzuerhalten.
Nach Vertriebskanal:
Widerstandsfähigkeit des traditionellen Einzelhandels inmitten des digitalen WandelsSupermärkte und Hypermärkte behalten im Jahr 2025 einen Marktanteil von 42,05 % und nutzen dabei etablierte Einkaufsgewohnheiten der Verbraucher sowie umfangreiche Produktpräsentationsmöglichkeiten, die Markenvergleiche und Impulskäufe erleichtern. Online-Einzelhandelsgeschäfte zeigen mit einer CAGR von 5,62 % für 2026–2031 die stärkste Wachstumsdynamik, beschleunigt durch die Akzeptanz des E-Commerce und Direktvertriebsstrategien, die traditionelle Einzelhandelsaufschläge umgehen. Convenience- und Lebensmittelgeschäfte behaupten ihre stetige Marktpräsenz durch Standortvorteile und sofortige Verfügbarkeit für Bedarfskäufe.
Die Entwicklung der Vertriebskanäle schafft sowohl Chancen als auch Herausforderungen für Hersteller, wobei Online-Kanäle direkte Verbraucherbeziehungen und Dateneinblicke bieten, aber neue Fähigkeiten im digitalen Marketing und in der Auftragsabwicklung erfordern. Andere Vertriebskanäle, einschließlich Fachgeschäfte und Direktvertrieb, bieten Nischenmöglichkeiten für Premium- und Spezialprodukte, die fachkundige Beratung oder Demonstration erfordern. Unternehmen mit Omnichannel-Strategien, die traditionelle Einzelhandelspräsenz mit digitalen Fähigkeiten integrieren, sind am besten positioniert, um Marktanteile über sich wandelnde Verbraucherpräferenzen hinweg zu gewinnen und gleichzeitig Kostenstrukturen durch Kanaldiversifizierung zu optimieren.
Geografische Analyse
Flüssigwaschmittelmarkt Nordamerika
Nordamerika führte 2025 mit einem Marktanteil von 31,18 %, gestützt durch Premiumisierung und Treueprogramme, die Käufer zu Markenkonzentraten hinlenken. Regulatorische Entwicklungen, darunter Kaliforniens Verbot von Nonylphenolethoxylaten und bundesweite Energieeffizienzstandards für Waschmaschinen, treiben die Produktreformulierung voran und verschaffen Unternehmen mit fortgeschrittenen Forschungs- und Entwicklungskapazitäten Wettbewerbsvorteile. Die Nachhaltigkeitsinitiativen des American Cleaning Institute, bei denen 22 Mitgliedsunternehmen ihre Klimastrategien an der 1,5-°C-Herausforderung ausrichten, belegen das Engagement der Branche für ökologische Verantwortung, das bei nordamerikanischen Verbrauchern Anklang findet.
Flüssigwaschmittelmarkt Asien-Pazifik
Asien-Pazifik verzeichnet mit einer CAGR von 6,21 % bis 2031 die stärkste Expansion. Die Wachstumsdynamik der Region profitiert von zunehmendem Verbraucherbewusstsein, wobei die Nachfrage sich in Richtung Premium-Formulierungen und umweltfreundlicher Verpackungen verschiebt, die globalen Nachhaltigkeitstrends entsprechen. Multinationale Unternehmen errichten lokale Enzymwerke, um Importzölle zu senken und die Frische unter heißen, feuchten Lagerbedingungen zu gewährleisten. Digitale Kanäle profitieren von der Smartphone-Durchdringung in städtischen Gebieten und lenken Erstkäufer zu Sachet-Proben, die in knappe Budgets passen.
Flüssigwaschmittelmarkt EMEA und Südamerika
Europa verzeichnet ein stetiges Wachstum, das durch strenge Umweltvorschriften und die Verbraucherpräferenz für nachhaltige Produkte gestützt wird, während Südamerika sowie die Regionen Naher Osten und Afrika eine vielversprechende Expansion aufweisen, die durch verbesserte wirtschaftliche Rahmenbedingungen und zunehmende Urbanisierung angetrieben wird. Die überarbeitete EU-Detergenzienverordnung, die Biologisch abbaubarkeit und digitale Kennzeichnungsanforderungen betont, schafft Marktchancen für Unternehmen, die proaktiv in nachhaltige Chemie und transparente Lieferketten investieren. Die regionalen Wachstumsmuster spiegeln unterschiedliche Entwicklungsstadien der Märkte wider: Reife Märkte konzentrieren sich auf Premiumisierung und Nachhaltigkeit, während Schwellenmärkte Zugänglichkeit und grundlegende Funktionalität priorisieren. Die geografische Verteilung der Wachstumschancen legt nahe, dass erfolgreiche Unternehmen ihre Produktportfolios und Markteinführungsstrategien anpassen müssen, um den unterschiedlichen regionalen Anforderungen und regulatorischen Rahmenbedingungen gerecht zu werden.

Regulatorisches Umfeld
Die regulatorische Compliance für Flüssigwaschmittel wird in Bezug auf Inhaltsstoffsicherheit, biologische Abbaubarkeit und Verbraucherinformation zunehmend verschärft, was die Anforderungen an Formulierungsverantwortung und Verpackungsangaben erhöht. In der Europäischen Union ersetzt die Verordnung (EU) 2026/405 (11. Februar 2026) die seit langem bestehende Detergenzienverordnung (EG Nr. 648/2004) und legt ausdrückliche Pflichten für Hersteller, Importeure und Vertreiber fest, einschließlich der Verpflichtung, verbraucherorientierte Informationen über einen digitalen Produktpass (DPP) bereitzustellen, der per QR-Code zugänglich ist, sowie der Verpflichtung für Hersteller außerhalb der EU, einen in der EU ansässigen Vertreter zu benennen. Die Verordnung wird über mehrere Jahre stufenweise eingeführt, wobei die vollständige Anwendung für den Sommer 2029 vorgesehen ist, was globale Marken und Handelsmarken, die in die EU verkaufen, dazu zwingt, Datensysteme, Kennzeichnungsabläufe und Rückverfolgbarkeitsnachweise zu aktualisieren.
In den Vereinigten Staaten beeinflussen chemikalienbezogene Beschränkungen auf Bundesstaatenebene weiterhin die Auswahl von Inhaltsstoffen und die Lieferantenqualifizierung. Kalifornische Vorschriften, die Nonylphenolethoxylate in Waschmitteln einschränken, traten im Oktober 2024 in Kraft und verstärken damit die umfassendere Abkehr von bestimmten Tensidchemien sowie die steigende Nachfrage nach alternativen Tensiden und dokumentierten Umweltprofilen. Parallele regulatorische Aktivitäten in Europa, darunter die Aktivitäten des Europäischen Parlaments rund um das Chemicals Omnibus VI, das CLP-bezogene Kennzeichnungsanforderungen betrifft, bringen zusätzlichen Änderungsbedarf für die Gefahrenkommunikation und den verfügbaren Kennzeichnungsraum mit sich, insbesondere da Unternehmen Nachfüll- und Konzentratformate ausbauen, die bereits jetzt den Platz für Angaben auf der Verpackung einschränken.
Wettbewerbslandschaft
Der Markt für flüssige Waschmittel ist mäßig konzentriert, mit der Präsenz von inländischen und internationalen Akteuren. Infolge der Aktivitäten dieser Akteure ist die Marktvolatilität gestiegen. Als Reaktion darauf verfolgen diese Akteure vielfältige Marketingstrategien, darunter Neuproduktentwicklung, Expansion und Akquisitionen. An der Spitze stehen bedeutende Akteure wie Unilever, Procter and Gamble Company, Reckitt Benckiser Group PLC, Church and Dwight Company und Henkel AG and Co. KGaA.
Mittelständische Herausforderer besetzen ihre Nische mit Innovationen wie Duftkapsel, Nachfüll-Abonnementmodellen und veganen Produktversprechen. Viele dieser Akteure nutzen Kontraktlogistiknetzwerke, die es ihnen ermöglichen, ohne hohe Anlageinvestitionen zu expandieren. Auf der regulatorischen Seite deuten die historischen Eingriffe der US-amerikanischen Bundeshandelskommission bei Reinigungsmittelfusionen auf eine anhaltende Prüfung hin, insbesondere bei Akquisitionszielen, die lokale Marktkonzentrationen verzerren könnten. Gleichzeitig gewinnen Handelsmarken an Stärke, da Einzelhändler bessere Margen und eine stärkere Verhandlungsposition anstreben. So hat beispielsweise First Quality Enterprises sein Portfolio durch die Übernahme der nordamerikanischen Handelsmarken von Henkel im Februar 2025 gestärkt.
Technologie ist nun ein entscheidender Faktor in der Branche. Unternehmen, die künstliche Intelligenz zur Vorhersage von Fleckenreaktionen einsetzen, haben die Produktentwicklungszeit von 40 auf nur 26 Wochen reduziert, was einen schnelleren Markteintritt ermöglicht. Patente auf Multi-Enzymsysteme bieten eine vorübergehende Exklusivität und unterstützen Premium-Preisstrategien. Initiativen wie der Fokus von A.I.S.E. auf Kunststoffkreislaufwirtschaft unterstreichen jedoch die Verlagerung der Branche hin zu offener Innovation. Solche Kooperationen stellen sicher, dass bewährte Praktiken schnell in lizenzierte Lieferketten einfließen und Wettbewerbsvorteile verringern.
Marktführer im Bereich flüssige Waschmittel
Unilever plc
Procter & Gamble Company
Henkel AG and Co KGaA
Reckitt Benckiser Group PLC
Church and Dwight Co., Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Flüssigwaschmittelmarkt
- Unilever plc
- Procter & Gamble Company
- Henkel AG and Co KGaA
- Reckitt Benckiser Group PLC
- Church and Dwight Co., Inc.
- Colgate-Palmolive Company
- The Clorox Company
- Amway Corporation
- Godrej Consumer Products Ltd.
- Kao Corporation
- Lion Corporation
- SC Johnson and Son, Inc.
- Sindhu Ultramarine Chemicals Pvt. Ltd.
- Azafran Innovacion Ltd.
- STPP Group
- Pigeon Corporation
- Blue Sun Group
- Frosch / Werner and Mertz GmbH
- LIBY Group
- RSPL Ltd. (Ghari)

Marktchancen und Zukunftsaussichten
Die regulatorisch getriebene Digitalisierung schafft einen konkreten Freiraum für Daten-, Verpackungs- und Compliance-Dienstleistungen, die neben dem eigentlichen Flüssigwaschmittelprodukt bestehen. Der Übergang der EU zu digitalen Produktpässen im Rahmen der Verordnung (EU) 2026/405, mit technischen Normen, die über CEN und CENELEC JTC 24 erarbeitet werden, treibt die Nachfrage nach interoperablem Produktdatenmanagement, QR-fähiger Kennzeichnung und Lösungen zur Rückverfolgbarkeit der Lieferkette an, die sich über mehrere Markenportfolios skalieren lassen. Unternehmen, die bereits umfassende Nachhaltigkeits- und Transparenzprogramme betreiben, wie Unilever, Henkel, Reckitt und Church and Dwight, verfügen über eine Plattform, um DPP-fähige Inhalte einzubetten und sich durch verifizierte Angaben zu differenzieren, während gleichzeitig Mehrfacharbeit über SKUs hinweg reduziert wird.
Die Neugestaltung von Verpackung und Format bleibt eine umsetzbare Chance, die sich an der politischen Ausrichtung und an Marktverschiebungen orientiert. Die Verordnung (EU) 2026/405 fördert ausdrücklich Nachfüllsysteme als Maßnahme zur Abfallvermeidung (wobei weiterhin eine angemessene Kennzeichnung beim Nachfüllverkauf erforderlich ist), was mit der Marktverschiebung hin zu Nachfüllbeuteln und anderen Formaten zur Reduzierung der Plastikintensität übereinstimmt. Parallel dazu führt die Verordnung Anforderungen an biologisch abbaubare Folien für bestimmte Einzeldosisformate innerhalb eines festgelegten Umsetzungszeitraums ein, was die Nachfrage nach alternativen Folienmaterialien und kompatiblen Formulierungen steigert und sich auch auf Konzentrations- und Dosiersysteme für Flüssigwaschmittel auswirken kann. Auch die Innovation bei Inhaltsstoffen eröffnet neue Wege: Die EU-Verordnung schafft einen Pfad für Waschmittel, die Mikroorganismen enthalten, vorbehaltlich einer eigenen, von der Europäischen Kommission entwickelten Risikobewertungsmethodik, und bietet Formulierern und Lieferanten damit einen regulierten Weg zu Leistungs- und Nachhaltigkeitsnarrativen jenseits der traditionellen, tensidgeführten Chemie.
Recent Industry Developments in Flüssigwaschmittelmarkt
- Juli 2026: Procter & Gamble (Betrieb in Ägypten) setzte die Gespräche mit der ägyptischen Regierung fort, um die lokale Fertigung auszubauen und die Exporte in die Golf- und afrikanischen Märkte zu steigern. Der Schritt stärkt den regionalen Produktionsstandort und die Exportreichweite. Die Erweiterung unterstützt zudem die regionale Versorgungssicherheit und stärkt die Widerstandsfähigkeit gegenüber der Nachfrage in Wachstumsmärkten.
- Juni 2026: Henkel AG & Co. KGaA (Logistikerweiterung in Düsseldorf) eröffnete eine Hochregallager-Erweiterung im Wert von 45 Millionen Euro in Düsseldorf, um die regionale Logistik für Konsumgütermarken einschließlich Waschmittelprodukten zu konsolidieren. Die Erweiterung verbessert die Effizienz der Lieferkette für europäische Waschmittelmarken. Die Zentralisierung der Lagerhaltung optimiert die Distribution und reduziert die Transportstrecken in der Region.
- Mai 2026: Procter & Gamble (Betrieb in Ägypten) inspizierte offiziell erweiterte Produktionslinien für das Flüssigwaschmittel Ariel und Kinderpflegeprodukte im Werk 6th of October City in Ägypten. Der Schritt erhöht die lokale Fertigungskapazität für wichtige Flüssigwaschmittelmarken. Er unterstützt die regionale Versorgungssicherheit und potenzielles Exportwachstum in den Golfstaaten und nach Afrika.


Flüssigwaschmittelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der für Reinigungszwecke verkauften flüssigen Waschmittel, einschließlich des Haushalts- und institutionellen Einsatzes, über wichtige Endmärkte und Einzel- oder professionelle Beschaffungswege.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Riegel-, Pulver-, Blatt- und Kapselformate sowie vorgelagerte chemische Zwischenprodukte, die zur Herstellung von Waschmitteln verkauft werden.
Segmentierungsübersicht
- Nach Produkttyp
- Organisches flüssiges Waschmittel
- Konventionelles flüssiges Waschmittel
- Nach Anwendung
- Wäschewaschen
- Geschirrspülen
- Nach Endverbraucher
- Erwachsene
- Kinder
- Nach Verpackung
- Flaschen
- Nachfüllbeutel
- Sonstige
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-/Lebensmittelgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit den Treibern der Nachfrage nach flüssigen Waschmitteln und der Preisgestaltung in den wichtigsten Regionen und wird dann auf das abgestimmt, was in öffentlichen Daten messbar ist. Wir verwenden öffentliche und offizielle Quellen wie nationale Statistikämter für Haushaltsausgaben und Bevölkerungstrends, UN-Comtrade-ähnliche Handelsstatistiken für Tensid- und Fertigproduktbewegungen (sofern nach Code verfügbar) sowie Umweltbehörden für Vorschriften zu Waschmittelinhaltsstoffen, die Formulierung und Kosten beeinflussen können.
Wir prüfen auch Quellen wie Veröffentlichungen von Branchenverbänden zu Haushaltspflegeprodukten, begutachtete Fachbeiträge zu Tensiden und biologischer Abbaubarkeit sowie Zoll- oder Hafenmeldungen, soweit diese Importmuster verdeutlichen. Um den Markt an beobachtbaren Unternehmensaktivitäten zu verankern, verwenden wir Unternehmensunterlagen, Jahresberichte, Investorenpräsentationen und seriöse Wirtschaftspresse für Produktmix, Standortveränderungen und Preismaßnahmen. Ausgewählte kostenpflichtige Abonnements werden nur zur Standardisierung von Unternehmensfinanzdaten, Patenten und Importexport-Prüfungen auf Sendungsebene verwendet, wenn öffentliche Berichte nicht direkt vergleichbar sind. Diese Liste ist illustrativ, und wir haben während der Studie zusätzliche öffentliche Quellen zur Kreuzprüfung, Validierung und Klärung von Datenpunkten verwendet.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um die Desk-Sicht einem Stresstest zu unterziehen, insbesondere dort, wo öffentliche Berichte Flüssigwaschmittel mit anderen Waschmittelformaten vermischen oder wo sich die Kanalpreise verschieben. Wir haben mit einer Mischung aus Herstellern, Distributoren und nachgelagerten Käufern in wichtigen Regionen gesprochen und deren Beiträge genutzt, um Packungsgrößenverschiebungen, Konzentrationstrends und die Aufteilung zwischen Haushalts- und institutionellem Verbrauch zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 18 % | APAC: 47 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 28 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 54 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem die Nachfrage nach Haushalts- und institutionellen Reinigungsmitteln anhand von Bevölkerung, Urbanisierung, Waschmaschinenverbreitung und typischer Nutzungshäufigkeit rekonstruiert und dann mithilfe regionaler Preisbänder in Werte umgerechnet wird. Um die Gesamtwerte realistisch zu halten, werden sie auch durch selektive Bottom-up-Näherungen bestätigt, einschließlich Stichproben von Markenpreispunkten über Kanäle, Überprüfungen des Flüssiganteils bei Waschmitteln, wo Offenlegungen vorliegen, und einer Plausibilitätsprüfung anhand von Lieferanten- und Distributoren-Feedback.
Zu den wichtigsten Eingaben gehören die Verbrauchsintensität von flüssigen Waschmitteln pro Haushalt, die Verlagerung hin zu konzentrierten Flüssigwaschmitteln (die die verkauften Liter verändert, ohne die Waschladungen zu verändern), der Verpackungs- und Packungsgrößenmix (Einzelflasche gegenüber Nachfüllpackung), der Kanalmix (moderner Einzelhandel gegenüber E-Commerce gegenüber institutioneller Versorgung) sowie kostengebundene Preissignale, die an Tenside und Enzyme geknüpft sind. Wo eine Bottom-up-Prüfung unvollständig ist, weil kleinere lokale Marken keine sauberen Aufschlüsselungen veröffentlichen, werden Lücken durch Anteilsbereiche geschlossen, die durch Kanalprüfungen validiert werden, und dann mit dem Nachfragepool abgeglichen.
Für die Prognose verwenden wir eine Szenarioanalyse, sodass das Basisfall-Wachstum unterschiedliche Pfade für Preisinflation, Konzentrationsübernahme und Einzelhandelskanal-Verschiebungen widerspiegeln kann. Anschließend führen wir eine multivariate Regressionskreuzprüfung gegen Treiber wie Einkommenswachstum und Geräteausstattung durch. Annahmen werden nur dann angepasst, wenn mehrere Primärbefragte auf denselben Wendepunkt hinweisen, beispielsweise eine sprunghafte Veränderung bei der Nachfüllübernahme oder neue Compliance-Kosten, die die Regalpreise beeinflussen.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden durch mehrere Durchläufe validiert, bei denen wir die Ergebnisse mit unabhängigen Signalen wie dem Wachstum der Waschmittelkategorie, Handelsbewegungen verwandter Inputs und wichtigen Preisänderungen über Kanäle hinweg vergleichen. Wenn ein Ausreißer auftritt, überprüfen wir den Eingabepfad und lösen eine erneute Kontaktaufnahme aus, wenn die Abweichung nicht durch einen bekannten Treiber wie Währungsschwankungen oder einen einmaligen Promotionszyklus erklärt werden kann.
Vor der Freigabe überprüft ein separater Analyst die Arbeit auf Arithmetik und Logik und bestätigt, ob die Annahmen über Regionen hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie Regulierungsänderungen, starke Rohstoffpreisbewegungen oder größere Portfolioänderungen. Unmittelbar vor der Lieferung führen wir einen abschließenden Überprüfungsdurchlauf durch, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Vergleich der Marktgröße für flüssige Waschmittel von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für flüssige Waschmittel können variieren, selbst wenn der Themenname gleich aussieht, da verschiedene Studien unterschiedliche Formatgrenzen, Preisgrundlagen und Zeitpunkte für die Währungsumrechnung verwenden. Unterschiede treten auch auf, wenn eine Studie stärker auf Einzelhandels-Wertscans basiert, während eine andere auf Herstellerlieferungen setzt, was die Gesamtzahl in entgegengesetzte Richtungen verschieben kann.
Die größte Lücke entsteht durch die Vermischung von Formaten und Umfängen, bei der einige Schätzungen stillschweigend Kapseln, Blätter oder breitere Haushaltspflegeflüssigkeiten einschließen. Mordor Intelligence zählt nur echte Flüssigwaschmittelverkäufe und überprüft den Nachfragepool anhand von waschladungsbasierter Nutzung und Kanalpreisbändern, die für das Basisjahr 2026 aktualisiert wurden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 70,01 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 92,40 Mrd. USD (2026) | Scheint angrenzende Waschmittelformate und breitere flüssige Haushaltspflegeprodukte einzuschließen und verwendet wahrscheinlich höhere gemischte Einzelhandelspreise, ohne konzentrierte Flüssigwaschmittel von Volumenänderungen zu trennen. |
| Branchenverband B | 58,10 Mrd. USD (2026) | Wahrscheinlich näher an einer lieferungsorientierten Sichtweise, die E-Commerce-Aufschläge und institutionelle Preisgestaltung übersehen kann, und wendet möglicherweise konservative Währungszeitpunkte und begrenzte Preisanpassungsannahmen an. |
Die Streuung der veröffentlichten Zahlen lässt sich größtenteils dadurch erklären, was als flüssiges Waschmittel gezählt wird und wie die Preisentwicklung über Kanäle und Packungstypen hinweg gehandhabt wird. Indem der Umfang eng auf Flüssigwaschmittel beschränkt und der Wert durch nutzungsbasierte Nachfragesignale sowie reale Preisbänder validiert wird, bleibt das Ergebnis auf klare Variablen und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für flüssige Waschmittel und wie schnell wächst er?
Der Markt beläuft sich im Jahr 2026 auf 70,01 Milliarden USD und soll bis 2031 auf 85,72 Milliarden USD bei einer CAGR von 4,14 % wachsen.
Welche Region verzeichnet das schnellste Wachstum im Markt für flüssige Waschmittel bis 2031?
Asien-Pazifik führt mit einer prognostizierten CAGR von 6,21 % aufgrund steigender verfügbarer Einkommen, Urbanisierung und wachsender Hygieneerwartungen.
Wie hoch ist der Marktanteil organischer Produkte im Markt für flüssige Waschmittel heute?
Organische Varianten machen im Jahr 2025 16,98 % des Umsatzes aus und weisen eine CAGR-Prognose von 4,39 % auf, da Nachhaltigkeitsbedenken Verbraucher zu pflanzenbasierten Formeln lenken.
Welches Verpackungsformat gewinnt in der Branche für flüssige Waschmittel am meisten an Bedeutung?
Nachfüllbeutel wachsen mit einer CAGR von 5,45 %, da sie den Kunststoffverbrauch senken und im Allgemeinen weniger pro Liter kosten als starre Flaschen.
Seite zuletzt aktualisiert am:



