
Tamanho e Quota do Mercado de Bolsas de Recuperação Laparoscópica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
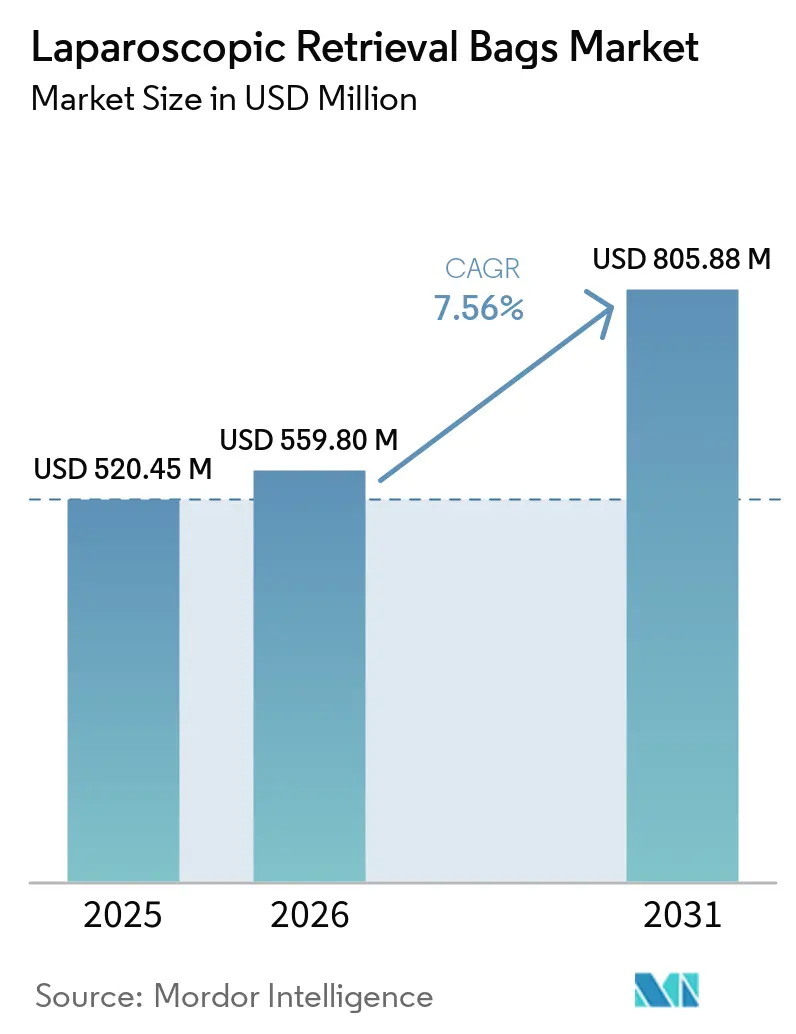
| Tamanho do Mercado (2026) | 559.80 Milhões de dólares |
| Tamanho do Mercado (2031) | 805.88 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.56 % |
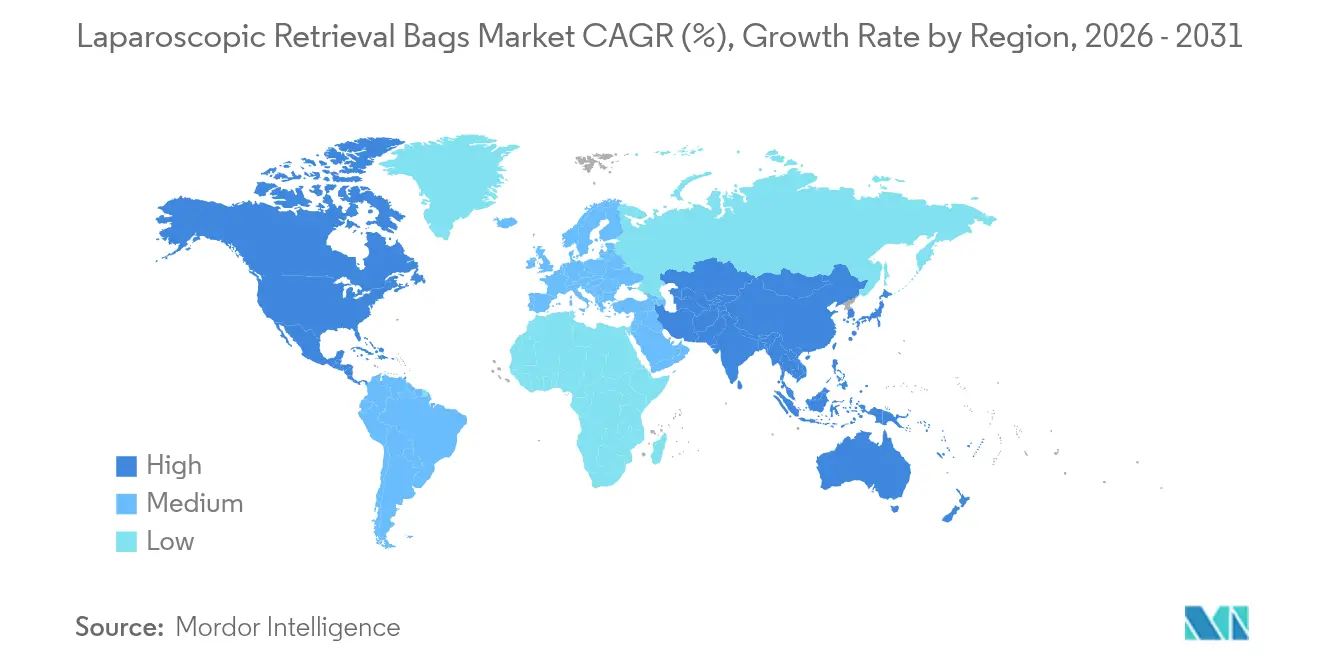
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bolsas de Recuperação Laparoscópica pela Mordor Intelligence
O tamanho do mercado de bolsas de recuperação laparoscópica em 2026 é estimado em USD 559,8 milhões, crescendo a partir do valor de 2025 de USD 520,45 milhões, com projeções para 2031 a indicarem USD 805,88 milhões, crescendo a uma CAGR de 7,56% entre 2026-2031. A adoção robusta da cirurgia minimamente invasiva, as preferências regulatórias por consumíveis estéreis de utilização única e a inovação contínua em mecanismos de abertura automática sustentam coletivamente esta expansão. Os designs de bolsas destacáveis, a compatibilidade com plataformas robóticas e os volumes crescentes de procedimentos laparoscópicos em regime ambulatório estão a ampliar as oportunidades de aquisição para os fornecedores. Os hospitais continuam a ancorar a procura, mas os centros de cirurgia ambulatória (ASCs) estão a reformular os critérios de aquisição ao favorecer kits descartáveis económicos. Em termos regionais, a América do Norte mantém a liderança com base no reembolso estabelecido para laparoscopia avançada, enquanto a Ásia-Pacífico regista o crescimento mais acelerado em paralelo com a modernização de infraestruturas em grande escala.
Principais Conclusões do Relatório
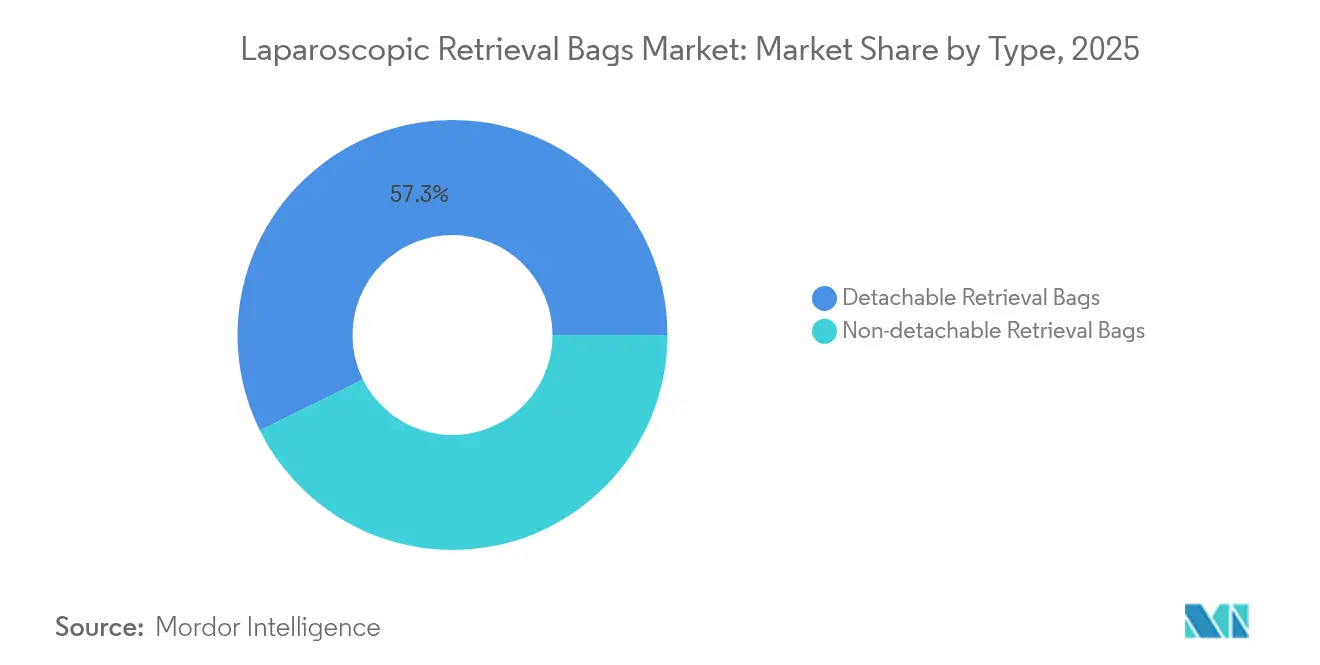
- Por tipo, os sistemas destacáveis capturam 57,32% da quota do mercado de bolsas de recuperação laparoscópica em 2025, enquanto o mesmo segmento está projetado para expandir a uma CAGR de 8,01% até 2031.
- Por técnica, a abertura manual representou 61,88% do tamanho do mercado de bolsas de recuperação laparoscópica em 2025, enquanto os sistemas de abertura automática detêm a CAGR de previsão mais elevada, de 8,07%, até 2031.
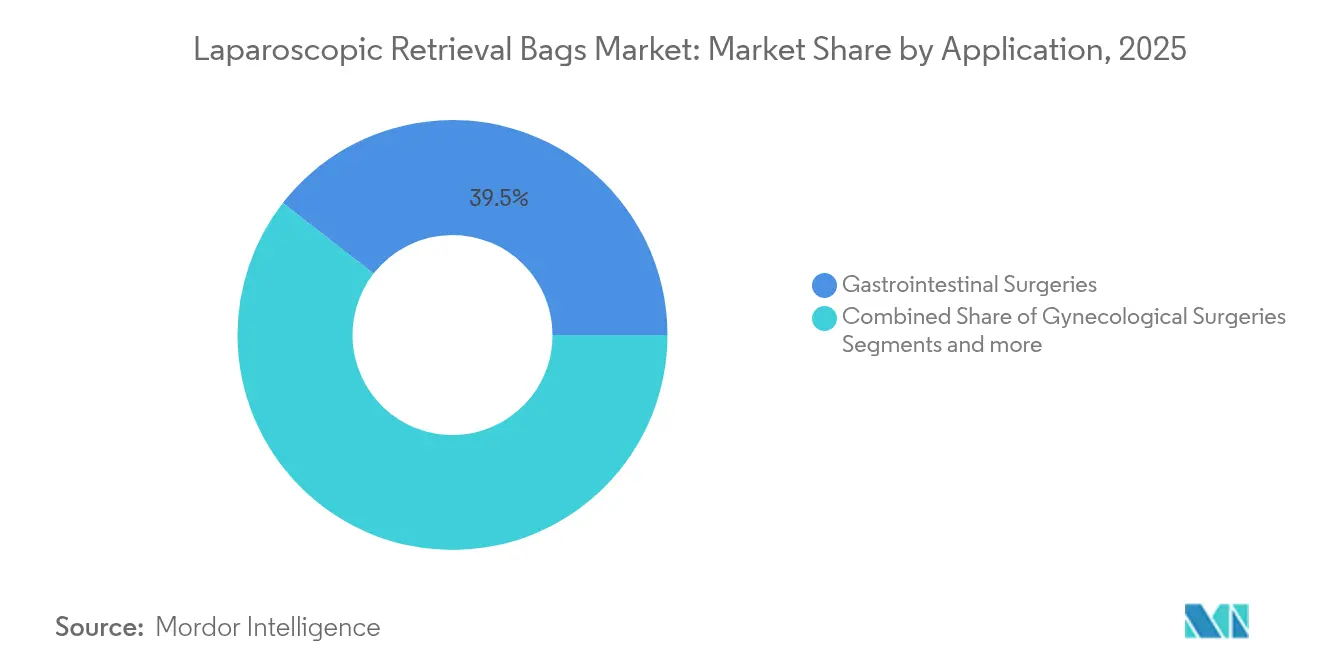
- Por aplicação, a cirurgia gastrointestinal representou 39,48% da quota do tamanho do mercado de bolsas de recuperação laparoscópica em 2025, e a urologia avança a uma CAGR de 8,08% até 2031.
- Por utilizador final, os hospitais detinham 67,05% da quota de receita em 2025, mas os ASCs registam a CAGR mais rápida, de 8,15%, ao longo do período de previsão.
- Por geografia, a América do Norte representou 40,76% do tamanho do mercado de bolsas de recuperação laparoscópica em 2025, enquanto a Ásia-Pacífico apresenta uma CAGR de 8,19% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Procura crescente de cirurgia minimamente invasiva | +2.1% | Global, com efeito mais forte na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Carga crescente de doenças abdominais e pélvicas alvo | +1.8% | Global, especialmente Ásia-Pacífico e Médio Oriente e África | Longo prazo (≥ 4 anos) |
| Expansão de centros de cirurgia ambulatória em todo o mundo | +1.2% | América do Norte e Europa como núcleo, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Avanços tecnológicos em mecanismos de bolsas de abertura automática | +0.9% | Global, liderado pelos Estados Unidos, Alemanha e Japão | Curto prazo (≤ 2 anos) |
| Aumento de regulamentações que favorecem dispositivos estéreis de utilização única | +0.6% | Europa e América do Norte, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Desenvolvimento de bolsas de recuperação em polímeros biodegradáveis | +0.4% | Global, com adoção precoce em mercados focados na sustentabilidade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Procura Crescente de Cirurgia Minimamente Invasiva
As técnicas minimamente invasivas representam agora mais de 80% de determinadas categorias cirúrgicas nos principais sistemas de saúde, reduzindo o tempo de internamento em até 3 dias e diminuindo o risco de complicações. Novas plataformas de imagem, como o sistema de endoscopia EVIS X1, autorizado pela FDA em 2025, elevaram os padrões de qualidade de imagem, reforçando a confiança dos cirurgiões na laparoscopia [1]. Os currículos de formação centram-se cada vez mais em competências laparoscópicas avançadas, criando uma força de trabalho predisposta a preferir estes métodos. Cada caso minimamente invasivo normalmente requer uma bolsa de extração estéril, o que eleva diretamente o consumo unitário. Em ambientes de pagamento baseado em valor, a recuperação mais rápida e a redução de infeções sustentam a migração adicional de procedimentos para a laparoscopia, acelerando a procura no mercado de bolsas de recuperação laparoscópica.
Carga Crescente de Doenças Abdominais e Pélvicas Alvo
As intervenções por cancro colorretal aumentaram 15% ao ano nas economias desenvolvidas, enquanto os casos de vesícula biliar, apêndice e ginecologia acrescentam ao volume cirúrgico cumulativo. Só no Japão, o setor de dispositivos médicos atingiu USD 40 mil milhões em 2021 e acompanha uma CAGR de 5,5% até 2027, sinalizando um crescimento substancial do volume de procedimentos [2]. As crescentes taxas de obesidade e diabetes contribuem para cirurgias metabólicas e urológicas que também dependem da recuperação de espécimes durante a laparoscopia. A Ásia-Pacífico regista a transição epidemiológica mais acentuada, obrigando os hospitais a expandir a capacidade de bloco operatório e a armazenar maiores quantidades de consumíveis de recuperação de utilização única para evitar estrangulamentos na esterilização.
Expansão de Centros de Cirurgia Ambulatória em Todo o Mundo
O volume de procedimentos dos ASCs está previsto para aumentar 21%, atingindo 44 milhões de casos até 2034, à medida que os pagadores adotam protocolos de alta no mesmo dia. O seu modelo de negócio eficiente favorece kits descartáveis sem custos de reprocessamento, levando os fornecedores a recalibrar as linhas de produtos para bolsas de recuperação prontas a usar e de baixo custo. A lista de reembolso do Medicare para trabalhos laparoscópicos complexos consolida ainda mais a tendência ambulatória. As bases de pacientes suburbanos e a transparência de preços reforçam a competitividade dos ASCs, inserindo novos volumes no mercado de bolsas de recuperação laparoscópica e reformulando os padrões de distribuição em direção a entidades de compra em grupo que servem cadeias de ASCs.
Avanços Tecnológicos em Mecanismos de Bolsas de Abertura Automática
Os registos de patentes destacam um intenso I&D em torno de sistemas de implantação por mola, memória de forma e magnéticos que garantem a abertura total da bolsa independentemente da angulação do trocarte. Plataformas robóticas como o da Vinci 5 integram agora retroação de força, levando os fornecedores a desenhar bolsas que se possam sincronizar com sinais hápticos. A Olympus obteve uma patente em 2024 sobre hastes internas flexíveis que incorporam elementos de corte em conjuntos de bolsas destacáveis, sublinhando a mudança para soluções de recuperação multifuncionais. A abertura automática fiável reduz o tempo de permanência na cavidade abdominal, atraindo cirurgiões que pretendem padronizar resultados e reduzir a exposição à anestesia.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Preço médio de venda elevado das bolsas de recuperação premium | -1.2% | Global, mais forte nos mercados emergentes sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Disponibilidade de técnicas alternativas de remoção de espécimes | -0.8% | Global, mais elevado em sistemas com restrições de custo | Médio prazo (2-4 anos) |
| Escrutínio ambiental sobre plásticos de utilização única em blocos operatórios | -0.6% | Europa e América do Norte, expandindo-se para mercados mais amplos | Médio prazo (2-4 anos) |
| Compatibilidade limitada com trocarteres robóticos de nova geração | -0.4% | América do Norte e Europa, onde a utilização robótica é elevada | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preço Médio de Venda Elevado das Bolsas de Recuperação Premium
As funcionalidades de implantação automática apresentam prémios de preço de 40-60% em comparação com as bolsas manuais, gerando resistência por parte das equipas de aquisição que implementam iniciativas de contenção de custos. Os contratos baseados em valor obrigam os fornecedores a fornecer evidências de resultados que compensem os gastos adicionais, reduzindo as atualizações discricionárias. A concorrência de preços dos fabricantes asiáticos aperta as margens, enquanto os formulários hospitalares se padronizam num conjunto restrito de SKUs de menor custo para tirar partido de descontos de volume. Este ambiente pode moderar o segmento premium no mercado de bolsas de recuperação laparoscópica até que as vantagens clínicas comprovadas superem as preocupações de custo.
Escrutínio Ambiental sobre Plásticos de Utilização Única em Blocos Operatórios
Os comités de sustentabilidade hospitalar estão a quantificar os resíduos, destacando consumíveis como as bolsas de recuperação. As novas diretivas da UE sobre embalagens e os requisitos de instruções de uso (IFU) eletrónicas introduzem despesas de conformidade para os fabricantes de dispositivos [3]. Embora os polímeros biodegradáveis ofereçam benefícios promissores em termos de eliminação, os reguladores impõem testes rigorosos de biocompatibilidade que prolongam os ciclos de aprovação. Os sistemas de saúde definem cada vez mais metas de redução de resíduos, incentivando os departamentos de aquisição a preferir fornecedores que se comprometam com materiais de reciclagem ou bio-seguros. Isto acrescenta despesas de CAPEX em I&D e pode abrandar a adoção, a menos que seja demonstrada uma paridade de desempenho com os plásticos comprovados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Designs Destacáveis Impulsionam a Liderança de MercadoOs designs destacáveis capturaram 57,32% da quota do mercado de bolsas de recuperação laparoscópica em 2025, refletindo a preferência dos cirurgiões pela flexibilidade no manuseamento de espécimes e a compatibilidade com braços assistidos por robô. Este segmento está previsto para registar uma CAGR de 8,01% até 2031, superando o mercado de bolsas de recuperação laparoscópica em geral. A inovação concentra-se em interfaces de fixação seguras que resistem ao torque durante a extração, permitindo a separação rápida assim que a bolsa atinge o porto umbilical. As empresas que investem em geometrias de fecho robustas e marcadores radiopácos facilitam a confirmação fluoroscópica da remoção completa, uma característica valorizada nas cirurgias bariátricas e oncológicas. As bolsas não destacáveis ocupam nichos estáveis, como a colecistectomia de rotina, onde a contagem simplificada de instrumentos importa mais do que a modularidade.
A miniaturização contínua dos punhos robóticos amplifica a procura de bolsas destacáveis esbeltas que atravessam trocarteres de 5 mm sem comprometer o volume do espécime. A tecnologia de haste interna flexível da Olympus exemplifica como os subcomponentes destacáveis podem incorporar corte ativo ou cauterização, melhorando a eficiência do procedimento enquanto mantém a integridade da bolsa. À medida que os hospitais se padronizam em blocos operatórios robóticos, espera-se que o grupo destacável alargue a sua contribuição para o tamanho do mercado de bolsas de recuperação laparoscópica.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Técnica:
Abertura Manual Mantém Domínio Apesar das Tendências de AutomaçãoAs bolsas manuais retiveram 61,88% do tamanho do mercado de bolsas de recuperação laparoscópica em 2025 devido à sua implantação familiar e preço económico, embora os formatos automáticos registem o crescimento mais acentuado, com uma CAGR de 8,07%. Os dispositivos manuais beneficiam de mecânica simples e menor risco de falha, tornando-os o padrão em programas de colecistectomia ou apendicectomia de alto volume. Os currículos de formação também reforçam o conforto com as aberturas tradicionais de cordão, sustentando a quota.
As bolsas automáticas respondem a preocupações de variabilidade de fluxo de trabalho, especialmente em suítes assistidas por robô, onde o cirurgião opera a partir de uma consola distante do campo estéril. Os bordos acionados por mola ou por liga de memória de forma (SMA) garantem a abertura da boca mesmo em ângulos desfavoráveis, reduzindo a necessidade de manipulação auxiliar por pinças. Embora o custo mais elevado dissuada a implantação em ambientes com restrições orçamentais, os hospitais universitários que implementam percursos robóticos padronizados exigem cada vez mais bolsas automáticas para garantir consistência. A atividade de patentes da Boston Scientific em novos conjuntos de vedação ilustra a importância competitiva da fiabilidade nas categorias de abertura automática. Espera-se que uma maior disponibilidade de SKUs de abertura automática a preço reduzido incline a procura incremental para o segmento ao longo do horizonte de previsão.
Por Aplicação:
Procedimentos Gastrointestinais Lideram Enquanto a Urologia AceleraAs cirurgias gastrointestinais representaram 39,48% do consumo total em 2025, consolidando a sua posição como a maior aplicação em virtude dos elevados volumes de colecistectomia e cirurgia colorretal. Os protocolos de laparoscopia estabelecidos no segmento mantêm-no como um pilar dos pipelines de vendas dos fornecedores. Os hospitais adquirem múltiplos tamanhos de bolsas para acomodar massas de espécimes variáveis, desde cálculos biliares a amostras de colectomia parcial, reforçando ciclos de compra recorrente no mercado de bolsas de recuperação laparoscópica.
A urologia, registando uma CAGR de 8,08%, ultrapassa as especialidades concorrentes em velocidade de crescimento à medida que as prostatectomias e as nefrolitotomias migram para percursos minimamente invasivos. Os diâmetros de porta reduzidos e os requisitos de manuseamento delicado de tecidos desencadeiam a necessidade de bolsas de película fina e resistentes a perfurações. Os fornecedores que adaptam os diâmetros da boca e a facilidade de implantação para espaços pélvicos confinados ganham tração junto dos cirurgiões urológicos. O foco na extração rápida de cálculos estimula ajustes de design, como costuras reforçadas e indicadores de capacidade graduados que promovem limiares seguros de sobrecarga. A estreita colaboração entre os engenheiros de dispositivos e os urologistas é, por isso, fundamental para manter o impulso neste nicho de elevado crescimento.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Utilizador Final:
Domínio Hospitalar Enfrenta o Desafio dos ASCsOs hospitais geraram 67,05% da receita total em 2025, uma vez que os procedimentos oncológicos e bariátricos complexos permanecem centralizados em centros terciários dotados de suporte completo de cuidados intensivos. Os departamentos de aquisição integrados favorecem portfólios de dispositivos agrupados, permitindo às multinacionais como a Johnson & Johnson fazer venda cruzada de bolsas de recuperação juntamente com trocarteres e agrafadores. As colaborações de investigação e os pipelines de ensaios clínicos também orientam os hospitais para dispositivos automáticos premium que suportam a consistência dos protocolos.
Os ASCs, no entanto, estão projetados para superar com uma CAGR de 8,15% à medida que a laparoscopia no mesmo dia se torna corrente. Estes centros valorizam o custo por caso consistente e o mínimo tempo de inatividade de reprocessamento, impulsionando a preferência por kits de recuperação de utilização única embalados com ferramentas auxiliares. O aumento antecipado para 44 milhões de procedimentos em ASCs até 2034 abre um canal fértil para fabricantes de nível médio capazes de fornecer ofertas otimizadas em termos de qualidade-preço. Os fornecedores que investem em bolsas estéreis compactas e completas que reduzem o tempo de configuração alinham-se perfeitamente com as prioridades de fluxo de trabalho dos ASCs.
Análise Geográfica
Mercado de Bolsas de Recuperação Laparoscópica na América do Norte
A América do Norte registou 40,76% da receita global em 2025, sustentada pela elevada adoção de cirurgia assistida por robótica e por reembolsos favoráveis que compensam os custos dos consumíveis premium. A clareza da FDA sobre as vias de dispositivos de uso único acelera o tempo de entrada no mercado, e os conselhos de revisão institucional frequentemente exigem recuperação estéril para garantir a integridade dos espécimes, o que sustenta volumes de compra previsíveis. A venda cruzada em extensos portfólios de dispositivos confere aos fornecedores estabelecidos uma alavancagem contratual estável junto das organizações de compras em grupo.
Mercado de Bolsas de Recuperação Laparoscópica na Ásia-Pacífico
A Ásia-Pacífico lidera o crescimento com um CAGR de 8,19% até 2031, impulsionado por investimentos agressivos em infraestrutura cirúrgica na China, na Índia e no Japão. O CAGR de 5,5% do mercado japonês de dispositivos médicos até 2031 reflete um imperativo demográfico para procedimentos gastrointestinais e urológicos entre cidadãos idosos. A ascensão da China em direção a um mercado de dispositivos de 210 bilhões de USD até 2025 continua a abrir oportunidades de cota para marcas internacionais que localizam a produção. O código atualizado de marketing ético de dispositivos médicos da Índia incentiva a transparência, facilitando as aprovações de importação e catalisando a adoção de consumíveis de recuperação de alta qualidade. Os hospitais de parceria público-privada em cidades de segundo nível representam bolsões de volume inexplorados, ampliando ainda mais o mercado de bolsas de recuperação laparoscópica.
Mercado de Bolsas de Recuperação Laparoscópica na EMEA e na América do Sul
A Europa apresenta expansão moderada impulsionada pela rigorosa conformidade com o MDR, que recompensa a qualidade e a segurança. Os objetivos de sustentabilidade estimulam ensaios com polímeros biodegradáveis, criando um diferencial para os inovadores. O reembolso fragmentado entre os estados-membros pressiona os fornecedores a apresentar dados claros de saúde económica, mas as diretrizes clínicas consistentes sobre cirurgia oncológica minimamente invasiva preservam a procura de base. O Médio Oriente, África e América do Sul combinam cadeias emergentes de hospitais privados e programas governamentais de modernização para fornecer potencial de crescimento a longo prazo, embora a volatilidade cambial e a burocracia de aquisição possam moderar os envios no curto prazo.
Panorama regulatório
Nos Estados Unidos, os sacos de recuperação de espécimes laparoscópicos são regulamentados como dispositivos de Classe II sob o código de produto GCJ da FDA (21 CFR 876.1500), sendo o acesso ao mercado geralmente obtido por meio da via 510(k), demonstrando equivalência substancial a dispositivos predicados. Atividades recentes da FDA nesse código de produto incluem autorizações 510(k), como o sistema de recuperação de espécimes de poliuretano de uso único laparoscópico da DANNIK (K250411, fevereiro de 2025) e o saco de recuperação de espécimes ENDOCOLLECT da Ximedica (K240635, abril de 2024), que continuam a refletir um ritmo contínuo de configurações de tamanho, introdutor e material passando pela revisão pré-comercialização estabelecida.
Na Europa, o principal marco regulatório é o Regulamento (UE) 2017/745 (MDR), que exige a marcação CE apoiada por documentação técnica alinhada aos Anexos II e III e conformidade com os Requisitos Gerais de Segurança e Desempenho (GSPR) no Anexo I. As obrigações pós-comercialização do MDR, incluindo expectativas de PSUR para classes de dispositivos aplicáveis, e o escrutínio dos Organismos Notificados elevam o padrão para avaliação clínica, validação de esterilização e evidências de biocompatibilidade (comumente alinhadas à ISO 10993) para consumíveis estéreis de uso único, como sacos de recuperação. Em 2026, a orientação de implementação do MDR continuou a evoluir, incluindo a atualização de abril de 2026 do Team-NB às suas diretrizes de melhores práticas sobre documentação técnica do MDR, que afeta como os fabricantes estruturam e mantêm os dossiês durante os ciclos de certificação e vigilância.
Panorama Competitivo
Concentração do Mercado
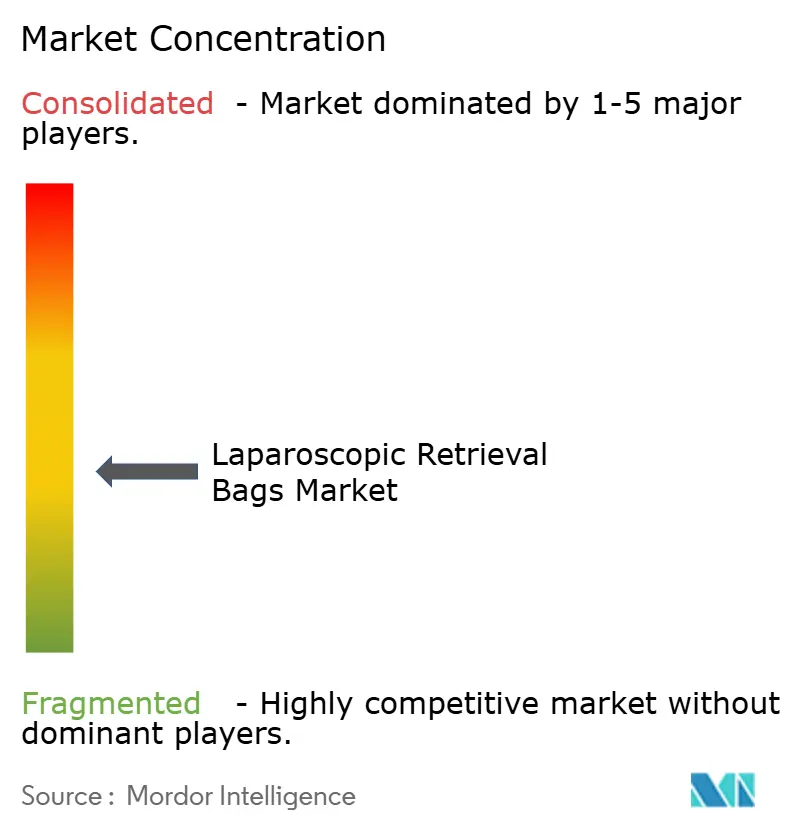
O setor permanece moderadamente fragmentado. A Ethicon e a Medtronic mantêm uma quota forte através de portfólios laparoscópicos extensos e relações estabelecidas com redes de entrega integrada (IDNs) e centros académicos. A sua capacidade de agrupar endoscópios, trocarteres e agrafadores com bolsas de recuperação encurta os ciclos de concurso e estabiliza as margens. Os players de médio porte concentram-se em características diferenciadas, como películas bioreabsorvíveis ou hoods de perfil ultra-baixo adaptados para cirurgia de incisão única.
A disputa de propriedade intelectual intensifica-se em torno da fiabilidade de implantação, revestimentos antimicrobianos e materiais ecológicos. A patente da Boston Scientific sobre conjuntos de vedação médica que integram libertação controlada de película posiciona a empresa para avançar mais profundamente nos acessórios de extração de espécimes. As startups enfatizam polímeros compostáveis e fabrico neutro em carbono, procurando hospitais de adoção precoce que perseguem objetivos ESG. Entretanto, os players globais implementam esquemas de reciclagem que compensam as objeções de sustentabilidade enquanto protegem o modelo de negócio de utilização única, exemplificado pelo programa de devolução da Ethicon em 2025.
As fusões e aquisições estratégicas continuam: a aquisição da Fortimedix Surgical pela Medtronic por USD 850 milhões em 2024 reforçou a sua plataforma minimamente invasiva com dispositivos de energia complementares que se combinam bem com os produtos de recuperação. As parcerias com empresas robóticas também moldam a dinâmica competitiva, uma vez que a certificação de compatibilidade pode bloquear as vendas de consumíveis em contratos de serviço plurianuais. No geral, a concorrência depende de combinar eficácia clínica, custo-efetividade e sustentabilidade para ganhar posicionamento nos formulários.
Líderes do Setor de Bolsas de Recuperação Laparoscópica
-
Johnson & Johnson
-
Medtronic
-
Richard Wolf GmbH
-
Vernacare
-
Purple Surgical
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bolsas de Recuperação Laparoscópica Empresas cobertas neste relatório
- Johnson & Johnson
- Medtronic
- Applied Medical Resources
- B. Braun
- Genicon
- Richard Wolf
- Olympus
- Karl Storz SE
- Purple Surgical
- Conmed
- Teleflex
- Lagis Enterprise
- Grena
- Changzhou Wick Medical
- Unimicro Medical Systems
- Zhejiang Geyi Medical
- Vernacare
- The Cooper Companies
- LaproSurge
- Bariatric Solutions
Oportunidades de mercado e perspectivas futuras
Estão surgindo oportunidades em torno de produtos que reduzem o risco de derramamento e padronizam a recuperação em fluxos de trabalho de acesso restrito, particularmente à medida que as técnicas assistidas por robô e de porta única aumentam as expectativas de implantação confiável e extração controlada. Os sinais de 2026 descritos no relatório incluem a publicação de um pedido de patente para um saco de recuperação de tecido laparoscópico com bandas de elevação integradas para levantar a extremidade distal do saco, facilitando o corte e a remoção (publicado em março de 2026), alinhando-se a um foco de design em ergonomia e redução do tempo dentro da cavidade. Diante do cenário de tendências automáticas e de abertura automática já destacadas, isso indica potencial de diferenciação por meio de arquiteturas de filme reforçado, melhor resistência à perfuração e perfis de introdutor mais adequados ao acesso de 5 mm e às geometrias de trocarte de próxima geração.
Sustentabilidade e prontidão documental também estão se tornando critérios práticos de compra, o que abre espaço para fornecedores que combinam esterilidade de uso único com programas de redução de resíduos ou inovação em materiais, atendendo às expectativas de documentação técnica do MDR da UE. A extensão da Ethicon em 2025 das atividades de reciclagem de instrumentos cirúrgicos, juntamente com a exploração de polímeros biodegradáveis mencionada no relatório, mostra como as pressões de compras orientadas por ESG estão se traduzindo em programas de fornecedores e temas de P&D, mesmo que os requisitos de desempenho e validação permaneçam rigorosos. Paralelamente, discussões clínicas em ginecologia minimamente invasiva sobre contenção de tecido e morcelamento manual transabdominal estão aumentando o foco na durabilidade do saco e no comportamento de contenção, apoiando a demanda por tamanhos personalizados, costuras reforçadas e rotulagem de desempenho mais clara para cenários de manuseio de espécimes com maior fragmentação.
Desenvolvimentos industriais recentes em Mercado de Bolsas de Recuperação Laparoscópica
- Maio de 2026: A Surgical Principals, Inc. atualizou as informações de dispositivo GUDID da FDA para uma configuração de bolsa de recuperação de espécimes LaproSac (EMP300-RGD-3). A atualização indica manutenção contínua do portfólio em relação a tamanhos e formatos de bolsas usados na extração de espécimes laparoscópicos, apoiando a amplitude do catálogo para licitações e alinhamento de formulários em ambientes de sala de cirurgia de alto rendimento.
- Fevereiro de 2025: A DANNIK recebeu a autorização 510(k) da FDA (K250411) para seu sistema de recuperação de espécimes de poliuretano de uso único laparoscópico sob o código de produto GCJ. A autorização amplia o conjunto competitivo autorizado para sistemas de recuperação descartáveis e reforça a via 510(k) como a principal rota para configurações diferenciadas de uso único nesta categoria.
- Abril de 2024: A Ximedica recebeu a autorização 510(k) da FDA (K240635) para o saco de recuperação de espécimes ENDOCOLLECT, oferecido em múltiplos diâmetros (8 mm, 12 mm e 15 mm). A autorização multi-tamanho apoia uma cobertura mais amplas de procedimentos em laparoscopia gastrointestinal, ginecológica e urológica, fortalecendo o posicionamento do fornecedor junto a hospitais e centros cirúrgicos ambulatoriais que padronizam kits de extração descartáveis.
Mercado de Bolsas de Recuperação Laparoscópica Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por bolsas de recuperação laparoscópica utilizadas durante cirurgias minimamente invasivas para capturar e remover tecidos ou espécimes por meio de acesso por trocarte. A receita é contabilizada no ponto de venda para hospitais e outros ambientes de cuidados.
Exclusões do escopo: Bolsas de espécimes para cirurgia aberta, bolsas de coleta laboratorial não estéreis e ferramentas de recuperação sem bolsa estão excluídas deste dimensionamento.
Visão Geral da Segmentação
- Por Tipo
- Bolsas de Recuperação Destacáveis
- Bolsas de Recuperação Não Destacáveis
- Por Técnica
- Abertura Manual
- Abertura Automática
- Por Aplicação
- Cirurgias Gastrointestinais
- Cirurgias Ginecológicas
- Cirurgias Urológicas
- Outras Aplicações
- Por Utilizador Final
- Hospitais
- Centros de Cirurgia Ambulatória
- Clínicas Especializadas
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado, compreender os volumes de procedimentos e construir um conjunto de premissas consistente em torno do uso de bolsas de recuperação por caso. Referenciamos fontes públicas como estatísticas de procedimentos do CDC, dados de saúde da OCDE, indicadores de saúde da OMS e publicações de ministérios nacionais de saúde que acompanham o volume cirúrgico e a atividade hospitalar. Também revisamos periódicos cirúrgicos revisados por pares para entender como as bolsas de recuperação são utilizadas por tipo de procedimento (por exemplo, gastrointestinal, ginecologia e urologia) e para verificar a adoção de práticas de contenção.
No lado da oferta, utilizamos relatórios anuais de empresas, apresentações para investidores, catálogos de produtos e avisos regulatórios ou de recall para mapear os tipos de produtos e as faixas de preço típicas. Uma assinatura paga de dados financeiros e inteligência empresarial foi utilizada seletivamente para padronizar as divisões de receita das empresas e para identificar empresas menores que não publicam receita detalhada por segmento. As fontes documentais listadas aqui são meramente ilustrativas, e muitas referências públicas adicionais foram utilizadas para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que as fontes documentais não conseguem mostrar claramente: o padrão real de compra por tipo de instalação e como os preços variam com o tamanho da bolsa, o mecanismo de abertura e os requisitos de esterilização para uso único. Conversamos com uma combinação de responsáveis por aquisições, gerentes de sala cirúrgica, cirurgiões, distribuidores e especialistas em produtos nas principais regiões. Isso ajudou a triangular o uso por caso laparoscópico, a conversão para designs de abertura automática e o cronograma típico de licitações, que foram então aplicados de forma consistente no modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Executivos de alto nível (CXOs): 12% | Ásia-Pacífico: 44% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 42% | EMEA: 29% |
| Players menores: 15% | Gerentes: 46% | Américas: 27% |
Dimensionamento e Previsão do Mercado
Para o dimensionamento, iniciamos com uma construção de cima para baixo que reconstrói o conjunto de demanda endereçável a partir dos volumes de procedimentos laparoscópicos por principais grupos cirúrgicos e, em seguida, aplica um fator médio de bolsas por procedimento por ambiente de cuidados. Em seguida, os totais são convertidos em valor utilizando faixas de preço médio de venda que diferem por tipo de bolsa (destacável versus não destacável), técnica de abertura (manual versus automática) e combinação de tamanhos comuns. Onde os dados de procedimentos são reportados em formatos diferentes entre países, alinhamos utilizando normalização populacional e indicadores de atividade hospitalar, aplicando então ajustes conservadores que foram validados em entrevistas.
Para manter o resultado realista, utilizamos aproximações seletivas de baixo para cima como verificação. Estas incluem feedback de canais sobre volumes unitários, listas de preços amostradas de licitações públicas onde disponíveis, e razoabilidade da receita dos fornecedores em relação à exposição geográfica conhecida. Os principais insumos do modelo incluem a penetração de cirurgia minimamente invasiva, a participação de centros de cirurgia ambulatorial, padrões típicos de tamanho de trocarte que influenciam o dimensionamento das bolsas, políticas de uso único versus reutilização limitada, e movimentação anual de preços impulsionada por ciclos de licitação e custos de materiais. As previsões são geradas por meio de análise de cenários apoiada por suavização de séries temporais curtas, onde as expectativas de crescimento de procedimentos e a mudança de mix em direção a bolsas de abertura automática são variadas dentro de intervalos descritos pelos entrevistados como prováveis. Quaisquer lacunas na cobertura de países menores são tratadas por meio de proxy a partir de gastos comparáveis em saúde e intensidade de procedimentos, seguido de uma revisão de segunda passagem para evitar dupla contagem.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de múltiplas verificações que são fáceis de explicar e repetir, e o objetivo é identificar vazamentos de escopo e precificação irrealista. Comparamos os totais de mercado modelados com sinais independentes, como crescimento de procedimentos, direção dos gastos com consumíveis hospitalares e padrões de importação onde são relevantes. Em seguida, revisitamos os valores discrepantes por país ou aplicação até que o fator determinante seja compreendido. Quando uma premissa importante muda — por exemplo, uma mudança nos preços de licitação, um movimento cambial acentuado ou uma atualização de diretriz de procedimento — os respondentes são recontactados para confirmar se a mudança é temporária ou estrutural.
Antes da aprovação final, o modelo e as premissas são revisados por outro analista, e a narrativa é alinhada ao que os números estão efetivamente mostrando. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes que podem impactar a demanda ou os preços. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada, em vez de um instantâneo mais antigo.
Dimensionamento do Mercado de Bolsas de Recuperação Laparoscópica da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados para bolsas de recuperação laparoscópica podem parecer muito distantes entre si porque o momento dos números, o ponto de conversão cambial e a forma como os preços são calculados em média entre os tipos de bolsas não são tratados da mesma forma. Mesmo quando dois estudos utilizam uma lógica similar baseada em procedimentos, a escolha do ano-base e as premissas de mix para designs de abertura manual versus automática podem alterar o total final em dólares.
Na prática, a dispersão geralmente provém de três lugares. Primeiro, se os centros ambulatoriais e as instalações ambulatoriais menores são totalmente contabilizados. Segundo, como as bolsas destacáveis e não destacáveis são precificadas quando as licitações são redefinidas no meio do ano. Terceiro, com que frequência as premissas são verificadas novamente em relação ao comportamento real de compra. Quando os insumos do modelo são atualizados próximo à publicação, com um momento de câmbio consistente e uma construção clara de preço médio de venda por tipo e técnica, menos mudanças ocultas permanecem. É por isso que o ciclo de atualização utilizado pela Mordor Intelligence tende a se aproximar mais do que as equipes de aquisições descrevem para os trimestres recentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,56 bilhão de USD (2026) | |
| Consultoria Global A | 0,31 bilhão de USD (2025) | Utiliza um ano-base anterior e parece aplicar um preço médio de venda combinado mais baixo, o que pode ocorrer quando as compras ambulatoriais e os designs premium de abertura automática são subponderados no mix de preços. |
| Editora do Setor B | 0,51 bilhão de USD (2024) | Ancora a estimativa em um ano diferente e pode não normalizar o momento do câmbio e as redefinições de licitação de forma consistente, o que pode comprimir o incremento observado quando os volumes de procedimentos e os pontos de preço se movem juntos. |
Entre os três valores, o padrão principal é que a seleção do ano e as escolhas de mix de precificação explicam a maior parte da diferença, e não uma história de demanda fundamentalmente diferente. Ao vincular a construção de valor aos volumes de procedimentos, ao mix de instalações e a uma escala de preço médio de venda transparente que pode ser verificada em entrevistas, mantemos o número final rastreável a insumos que podem ser atualizados e repetidos.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de bolsas de recuperação laparoscópica em 2026?
O tamanho do mercado de bolsas de recuperação laparoscópica é de USD 559,8 milhões em 2026 e está projetado para atingir USD 805,88 milhões até 2031.
Qual segmento cresce mais rapidamente nas técnicas de bolsas de recuperação?
Os sistemas de abertura automática registam a CAGR mais elevada de 8,07% até 2031, devido à integração com a cirurgia robótica.
Por que razão os cirurgiões preferem as bolsas de recuperação destacáveis?
Os designs destacáveis permitem a manipulação independente dos espécimes, reduzem o torque de extração e alinham-se bem com os fluxos de trabalho assistidos por robô.
Qual região apresenta as perspetivas de crescimento mais fortes?
A Ásia-Pacífico regista a CAGR regional mais rápida de 8,19%, impulsionada pela expansão da infraestrutura de saúde na China, na Índia e no Japão.
Como influenciam os centros de cirurgia ambulatória a procura?
Os ASCs favorecem kits de recuperação de utilização única e económicos, impulsionando uma CAGR de 8,15% neste segmento de utilizador final à medida que a laparoscopia no mesmo dia aumenta.
Que ações de sustentabilidade estão a tomar os principais fornecedores?
As principais empresas estão a implementar programas de reciclagem e a investigar polímeros biodegradáveis para responder ao escrutínio ambiental sobre plásticos de utilização única.