
Tamaño y cuota del mercado de bolsas de recuperación laparoscópica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 559.80 Millones de dólares |
| Tamaño del Mercado (2031) | 805.88 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.56 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
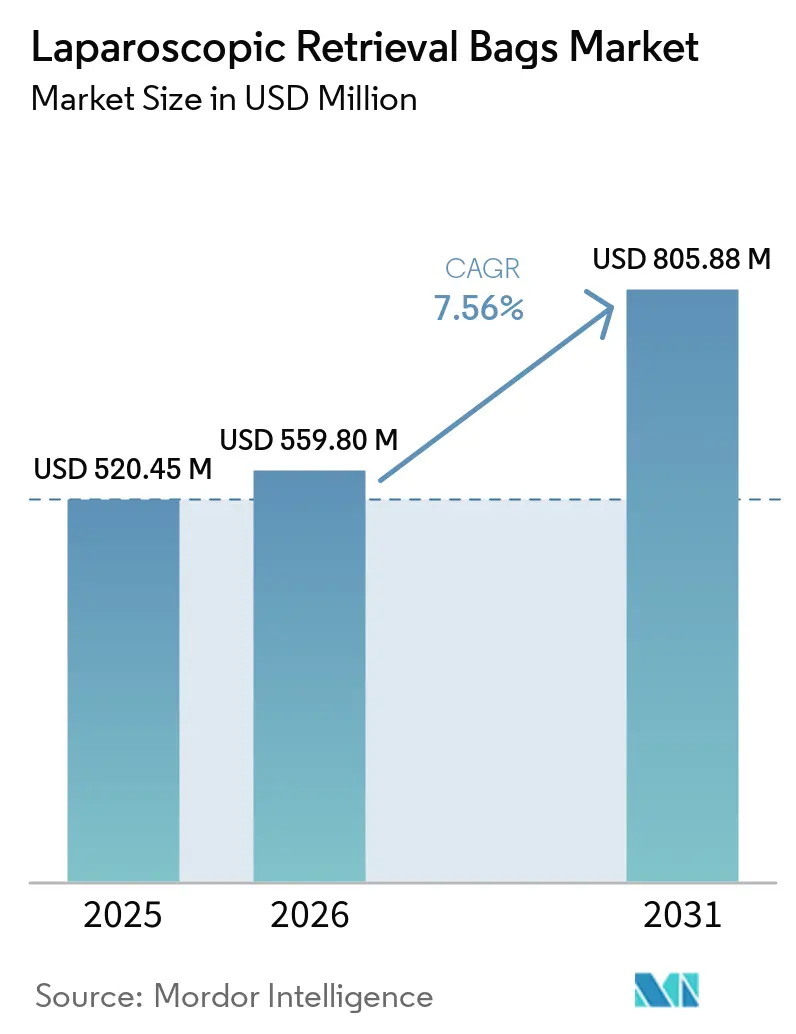
Análisis del mercado de bolsas de recuperación laparoscópica por Mordor Intelligence
El tamaño del mercado de bolsas de recuperación laparoscópica en 2026 se estima en USD 559,8 millones, creciendo desde el valor de 2025 de USD 520,45 millones, con proyecciones para 2031 que muestran USD 805,88 millones, creciendo a una CAGR del 7,56% durante el período 2026-2031. La sólida adopción de la cirugía mínimamente invasiva, las preferencias regulatorias por consumibles estériles de un solo uso y la continua innovación en mecanismos de apertura automática sustentan colectivamente esta expansión. Los diseños de bolsas desmontables, la compatibilidad con plataformas robóticas y el creciente volumen de procedimientos laparoscópicos ambulatorios están ampliando las oportunidades de adquisición para los proveedores. Los hospitales continúan siendo el ancla de la demanda, aunque los centros de cirugía ambulatoria (CCA) están reconfigurando los criterios de compra al favorecer kits desechables rentables. A nivel regional, América del Norte mantiene el liderazgo gracias a los reembolsos consolidados para laparoscopia avanzada, mientras que Asia-Pacífico registra el crecimiento más dinámico en línea con las actualizaciones de infraestructura a gran escala.
Conclusiones clave del informe
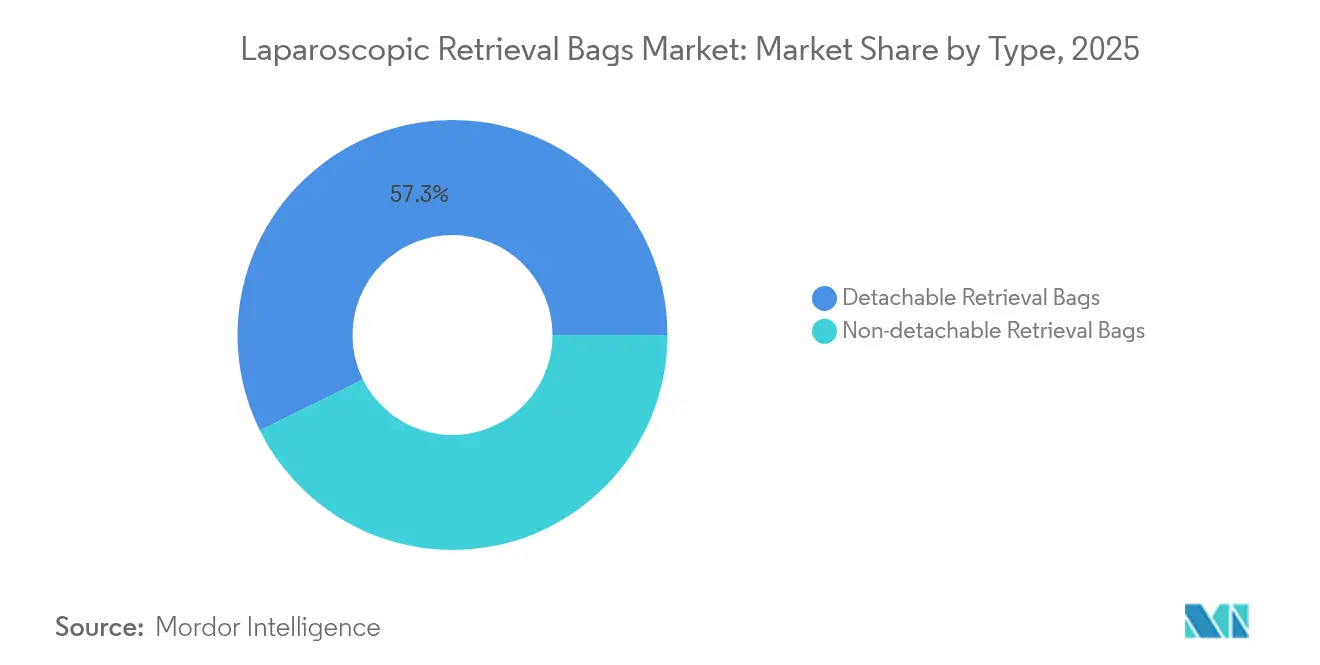
- Por tipo, los sistemas desmontables captaron el 57,32% de la cuota del mercado de bolsas de recuperación laparoscópica en 2025, mientras que el mismo segmento está proyectado para expandirse a una CAGR del 8,01% hasta 2031.
- Por técnica, la apertura manual representó el 61,88% del tamaño del mercado de bolsas de recuperación laparoscópica en 2025, mientras que los sistemas de apertura automática registran la mayor CAGR prevista del 8,07% hasta 2031.
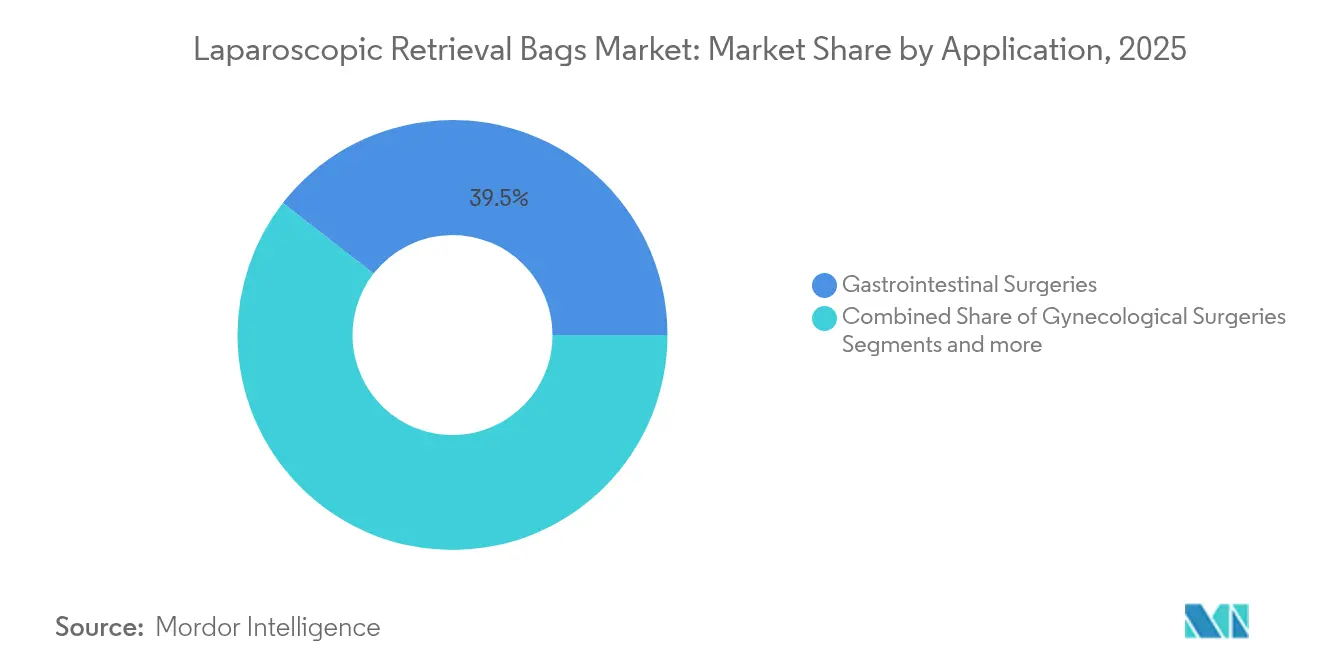
- Por aplicación, la cirugía gastrointestinal representó el 39,48% de la cuota del tamaño del mercado de bolsas de recuperación laparoscópica en 2025, y la urología avanza a una CAGR del 8,08% hasta 2031.
- Por usuario final, los hospitales mantuvieron el 67,05% de la cuota de ingresos en 2025, aunque los CCA registran la CAGR más rápida del 8,15% durante el período de previsión.
- Por geografía, América del Norte representó el 40,76% del tamaño del mercado de bolsas de recuperación laparoscópica en 2025, mientras que Asia-Pacífico exhibe una CAGR del 8,19% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda creciente de cirugía mínimamente invasiva | +2.1% | Global, con mayor efecto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente carga de enfermedades abdominales y pélvicas objetivo | +1.8% | Global, especialmente Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Expansión de centros de cirugía ambulatoria en todo el mundo | +1.2% | América del Norte y Europa como núcleo, expandiéndose hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances tecnológicos en mecanismos de bolsas de apertura automática | +0.9% | Global, liderado por Estados Unidos, Alemania y Japón | Corto plazo (≤ 2 años) |
| Aumento de regulaciones que favorecen los dispositivos estériles de un solo uso | +0.6% | Europa y América del Norte, extendiéndose hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Desarrollo de bolsas de recuperación de polímeros biodegradables | +0.4% | Global, con adopción temprana en mercados orientados a la sostenibilidad | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda creciente de cirugía mínimamente invasiva
Las técnicas mínimamente invasivas representan ahora más del 80% de determinadas categorías quirúrgicas en los principales sistemas de salud, reduciendo la estancia hospitalaria hasta en 3 días y disminuyendo el riesgo de complicaciones. Las nuevas plataformas de imagen, como el sistema de endoscopia EVIS X1 aprobado por la FDA en 2025, han elevado los estándares de calidad de imagen, reforzando la confianza de los cirujanos en la laparoscopia [1]. Los planes de estudio de formación se centran cada vez más en habilidades laparoscópicas avanzadas, creando una fuerza laboral predispuesta a preferir estos métodos. Cada caso mínimamente invasivo requiere típicamente una bolsa de extracción estéril, lo que eleva directamente el consumo unitario. En entornos de pago basado en valor, la recuperación más rápida y la reducción de infecciones sustentan una mayor migración de procedimientos hacia la laparoscopia, acelerando la demanda en el mercado de bolsas de recuperación laparoscópica.
Creciente carga de enfermedades abdominales y pélvicas objetivo
Las intervenciones por cáncer colorrectal han aumentado un 15% interanual en las economías desarrolladas, mientras que los casos de vesícula biliar, apendiculares y ginecológicos se suman al volumen quirúrgico acumulado. Solo en Japón, el sector de dispositivos médicos alcanzó USD 40 mil millones en 2021 y registra una CAGR del 5,5% hasta 2027, lo que señala un crecimiento sustancial en el rendimiento de los procedimientos [2]. Las crecientes tasas de obesidad y diabetes contribuyen a las cirugías metabólicas y urológicas que también dependen de la recuperación de especímenes durante la laparoscopia. Asia-Pacífico registra la transición epidemiológica más pronunciada, lo que obliga a los hospitales a ampliar la capacidad quirúrgica y almacenar mayores cantidades de consumibles de recuperación de un solo uso para evitar cuellos de botella en la esterilización.
Expansión de centros de cirugía ambulatoria en todo el mundo
Se prevé que el rendimiento de los procedimientos en los CCA se dispare un 21%, alcanzando 44 millones de casos en 2034, a medida que los pagadores adoptan protocolos de alta el mismo día. Su modelo de negocio eficiente favorece los kits desechables sin gastos de reprocesamiento, lo que lleva a los proveedores a recalibrar sus líneas de productos hacia bolsas de recuperación listas para usar de bajo costo. La creciente lista de reembolsos de Medicare para trabajos laparoscópicos complejos consolida aún más la tendencia ambulatoria. Las bases de pacientes suburbanas y los precios transparentes refuerzan la competitividad de los CCA, insertando nuevo volumen en el mercado de bolsas de recuperación laparoscópica y reconfigurando los patrones de distribución hacia entidades de compra grupal que atienden a cadenas de CCA.
Avances tecnológicos en mecanismos de bolsas de apertura automática
Las solicitudes de patentes destacan un vigoroso I+D en torno a sistemas de despliegue de resorte, memoria de forma y magnéticos que garantizan la apertura completa de la bolsa independientemente de la angulación del trócar. Las plataformas robóticas como da Vinci 5 ahora integran retroalimentación de fuerza, lo que impulsa a los proveedores a diseñar bolsas que puedan sincronizarse con señales hápticas. Olympus obtuvo en 2024 una patente sobre ejes internos flexibles que integran elementos de corte en ensamblajes de bolsas desmontables, lo que subraya el cambio hacia soluciones de recuperación multifuncionales. La apertura automática fiable reduce el tiempo de permanencia dentro de la cavidad abdominal, lo que resulta atractivo para los cirujanos que buscan estandarizar los resultados y reducir la exposición a la anestesia.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto precio de venta promedio de las bolsas de recuperación premium | -1.2% | Global, más pronunciado en mercados emergentes sensibles al precio | Corto plazo (≤ 2 años) |
| Disponibilidad de técnicas alternativas de extracción de muestras | -0.8% | Global, mayor en sistemas con restricciones de costos | Mediano plazo (2-4 años) |
| Escrutinio ambiental sobre los plásticos de un solo uso en quirófanos | -0.6% | Europa y América del Norte, extendiéndose a mercados más amplios | Mediano plazo (2-4 años) |
| Compatibilidad limitada con trocares robóticos de nueva generación | -0.4% | América del Norte y Europa, donde el uso robótico es elevado | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto precio de venta promedio de las bolsas de recuperación premium
Las características de despliegue automático exigen primas de precio del 40-60% en comparación con las bolsas manuales, lo que genera resistencia por parte de los equipos de adquisición que ejecutan iniciativas de contención de costos. Los contratos basados en valor obligan a los proveedores a presentar evidencia de resultados que compense el gasto incremental, lo que frena las actualizaciones discrecionales. Los precios competitivos de los fabricantes asiáticos reducen los márgenes, mientras que los formularios hospitalarios se estandarizan en una estrecha banda de SKU de menor costo para aprovechar los descuentos por volumen. Este entorno puede moderar el segmento premium dentro del mercado de bolsas de recuperación laparoscópica hasta que las ventajas clínicas probadas superen las preocupaciones sobre costos.
Escrutinio ambiental sobre los plásticos de un solo uso en quirófanos
Los comités de sostenibilidad hospitalaria están cuantificando los residuos, poniendo de relieve los consumibles como las bolsas de recuperación. Las nuevas directivas de la UE sobre envasado y los requisitos de instrucciones de uso (IFU) electrónicas introducen gastos de cumplimiento para los fabricantes de dispositivos [3]. Aunque los polímeros biodegradables ofrecen prometedores beneficios de eliminación, los organismos reguladores imponen estrictas pruebas de biocompatibilidad que alargan los ciclos de aprobación. Los sistemas de salud establecen cada vez más objetivos de reducción de residuos, lo que impulsa a los departamentos de compras hacia proveedores comprometidos con el reciclaje o materiales bioseguros. Esto añade gastos de capital para I+D y puede ralentizar la adopción a menos que se demuestre la paridad de rendimiento con los plásticos probados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
los diseños desmontables impulsan el liderazgo del mercadoLos diseños desmontables captaron el 57,32% de la cuota del mercado de bolsas de recuperación laparoscópica en 2025, lo que refleja la preferencia de los cirujanos por la flexibilidad en el manejo de muestras y la compatibilidad con brazos asistidos por robot. Se prevé que este segmento registre una CAGR del 8,01% hasta 2031, superando al mercado más amplio de bolsas de recuperación laparoscópica. La innovación se concentra en interfaces de fijación segura que soportan el par de torsión durante la extracción y permiten una separación rápida una vez que la bolsa alcanza el puerto umbilical. Las empresas que invierten en geometrías de pestillo robustas y marcadores radiopacos facilitan la confirmación fluoroscópica de la extracción completa, una característica valorada en las cirugías bariátricas y oncológicas. Las bolsas no desmontables ocupan nichos estables, como la colecistectomía de rutina, donde el recuento simplificado de instrumentos es más importante que la modularidad.
La continua miniaturización de las muñecas robóticas amplifica la demanda de bolsas desmontables de perfil delgado que atraviesan trocares de 5 mm sin comprometer el volumen de la muestra. La tecnología de eje interno flexible de Olympus ejemplifica cómo los subcomponentes desmontables pueden incorporar corte activo o cauterización, mejorando la eficiencia del procedimiento y manteniendo la integridad de la bolsa. A medida que los hospitales se estandarizan en quirófanos robóticos, se espera que el grupo de bolsas desmontables amplíe su contribución al tamaño del mercado de bolsas de recuperación laparoscópica.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por técnica:
la apertura manual mantiene el dominio a pesar de las tendencias de automatizaciónLas bolsas manuales retuvieron el 61,88% del tamaño del mercado de bolsas de recuperación laparoscópica en 2025 debido a su despliegue familiar y su precio económico, aunque los formatos automáticos registran el crecimiento más pronunciado con una CAGR del 8,07%. Los dispositivos manuales se benefician de una mecánica simple y un menor riesgo de fallo, lo que los convierte en la opción predeterminada en programas de alto volumen de colecistectomía o apendicectomía. Los planes de estudio de formación también refuerzan la comodidad con las aperturas tradicionales de cordón de tracción, sustentando la cuota.
Las bolsas automáticas responden a las preocupaciones sobre la variabilidad del flujo de trabajo, especialmente en salas asistidas por robot donde el cirujano opera desde una consola alejada del campo estéril. Los bordes activados por resorte o impulsados por aleaciones de memoria de forma (SMA) garantizan la apertura de la boca incluso en ángulos incómodos, reduciendo la necesidad de manipulación adicional con pinzas de agarre. Aunque el mayor costo desincentiva el despliegue en entornos sensibles al presupuesto, los hospitales universitarios que ensayan rutas robóticas estandarizadas estipulan cada vez más bolsas automáticas por coherencia. La actividad de patentes de Boston Scientific en torno a novedosos ensamblajes de sellado ilustra la importancia competitiva de la fiabilidad en las categorías de apertura automática. Se espera que una mayor disponibilidad de SKU de apertura automática a bajo precio incline la demanda incremental hacia el segmento durante el horizonte de previsión.
Por aplicación:
los procedimientos gastrointestinales lideran mientras la urología aceleraLas cirugías gastrointestinales representaron el 39,48% del consumo total en 2025, consolidando su posición como la aplicación más grande en virtud del alto volumen de colecistectomías y procedimientos colorrectales. Los protocolos de laparoscopia arraigados en el segmento lo mantienen como un pilar de los canales de ventas de los proveedores. Los hospitales adquieren múltiples tamaños de bolsas para acomodar la masa variable de muestras, que va desde cálculos biliares hasta muestras de colectomía parcial, reforzando los ciclos de compra repetida dentro del mercado de bolsas de recuperación laparoscópica.
La urología, con una CAGR del 8,08%, supera a las especialidades competidoras en velocidad de crecimiento a medida que las prostatectomías y nefrolitotomías migran hacia vías mínimamente invasivas. Los diámetros de puerto reducidos y los delicados requisitos de manipulación de tejidos desencadenan la necesidad de bolsas de película delgada resistentes a la perforación. Los proveedores que adaptan los diámetros de apertura y facilitan el despliegue en espacios pélvicos confinados ganan terreno con los cirujanos urológicos. El enfoque en la extracción rápida de cálculos estimula ajustes de diseño, como costuras reforzadas e indicadores de capacidad graduados que promueven umbrales de sobrecarga seguros. La estrecha colaboración entre los ingenieros de dispositivos y los urólogos es, por tanto, fundamental para mantener el impulso en este nicho de alto crecimiento.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por usuario final:
el dominio hospitalario se enfrenta al desafío de los CCALos hospitales generaron el 67,05% de los ingresos totales en 2025, porque los procedimientos oncológicos y bariátricos complejos siguen centralizados en centros terciarios que cuentan con apoyo completo de cuidados intensivos. Los departamentos de compras integrados favorecen los portafolios de dispositivos agrupados, lo que permite a las multinacionales como Johnson & Johnson vender de forma cruzada bolsas de recuperación junto con trocares y grapadoras. Las colaboraciones de investigación y los canales de ensayos clínicos también sesgan a los hospitales hacia dispositivos premium de apertura automática que respaldan la coherencia del protocolo.
Sin embargo, se proyecta que los CCA superen con una CAGR del 8,15% a medida que la laparoscopia ambulatoria se convierte en una práctica habitual. Estos centros valoran el costo constante por caso y el mínimo tiempo de inactividad por reprocesamiento, lo que impulsa la preferencia por kits de recuperación de un solo uso envasados con herramientas auxiliares. El aumento anticipado a 44 millones de procedimientos en CCA en 2034 abre un canal fértil para los fabricantes de nivel medio capaces de ofrecer productos optimizados en calidad-precio. Los proveedores que invierten en bolsas estériles compactas e integrales que reducen el tiempo de configuración se alinean perfectamente con las prioridades de flujo de trabajo de los CCA.
Análisis geográfico
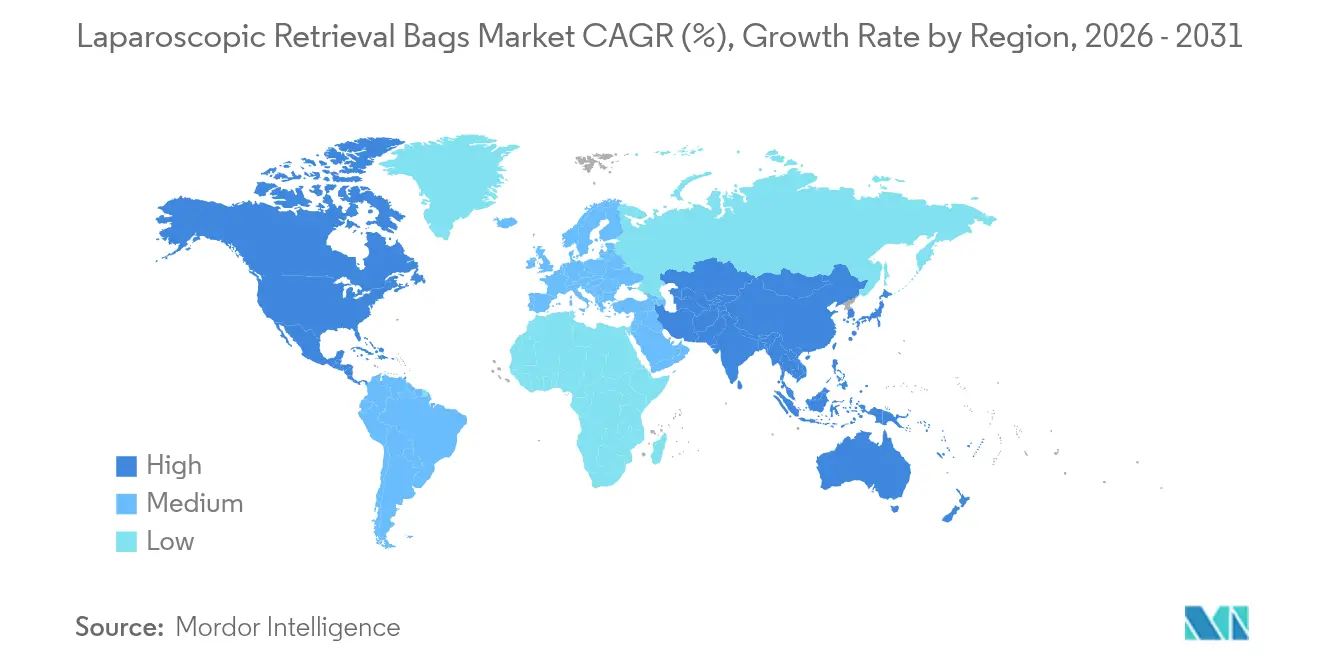
Mercado de Bolsas de Recuperación Laparoscópica en América del Norte
América del Norte registró el 40,76% de los ingresos globales en 2025, respaldada por la alta adopción de cirugía asistida por robots y un reembolso favorable que compensa los costos de los consumibles premium. La claridad de la FDA sobre las vías para dispositivos de un solo uso acelera el tiempo de comercialización, y los comités de revisión institucional a menudo exigen la recuperación estéril para garantizar la integridad de las muestras, lo que sustenta volúmenes de compra predecibles. La venta cruzada a través de amplios portafolios de dispositivos otorga a los proveedores establecidos un apalancamiento contractual estable con las organizaciones de compras grupales.
Mercado de Bolsas de Recuperación Laparoscópica en Asia-Pacífico
Asia-Pacífico lidera el crecimiento con una CAGR del 8,19% hasta 2031, gracias al agresivo gasto de capital en infraestructura quirúrgica en China, India y Japón. La CAGR del 5,5% del mercado japonés de dispositivos médicos hasta 2031 refleja un imperativo demográfico para los procedimientos gastrointestinales y urológicos entre los ciudadanos de mayor edad. El avance de China hacia un mercado de dispositivos de 210 mil millones de USD para 2025 continúa abriendo oportunidades de cuota para las marcas internacionales que localizan su producción. El código actualizado de marketing ético de dispositivos médicos de India fomenta la transparencia, agilizando las aprobaciones de importación y catalizando la adopción de consumibles de recuperación de alta calidad. Los hospitales de asociación público-privada en ciudades de segundo nivel presentan bolsas de volumen sin explotar, ampliando aún más el mercado de bolsas de recuperación laparoscópica.
Mercado de Bolsas de Recuperación Laparoscópica en EMEA y América del Sur
Europa muestra una expansión moderada impulsada por el estricto cumplimiento del Reglamento de Dispositivos Médicos (MDR), que premia la calidad y la seguridad. Los objetivos de sostenibilidad impulsan ensayos con polímeros biodegradables, creando una vía diferenciadora para los innovadores. La fragmentación del reembolso entre los estados miembros presiona a los proveedores a presentar datos claros de salud económica, pero las directrices clínicas consistentes sobre cirugía oncológica mínimamente invasiva preservan la demanda base. Oriente Medio, África y América del Sur combinan cadenas de hospitales privados emergentes y programas de modernización gubernamental para ofrecer un potencial alcista a largo plazo, aunque la volatilidad cambiaria y la burocracia en las adquisiciones pueden moderar los envíos a corto plazo.
Panorama regulatorio
En Estados Unidos, las bolsas de recuperación de muestras laparoscópicas se regulan como dispositivos de Clase II bajo el código de producto GCJ de la FDA (21 CFR 876.1500), y el ingreso al mercado se suele lograr mediante la vía 510(k), demostrando equivalencia sustancial con dispositivos predicados. La actividad reciente de la FDA dentro de este código de producto incluye autorizaciones 510(k) como el sistema de recuperación de muestras de poliuretano de un solo uso laparoscópico de DANNIK (K250411, febrero de 2025) y la bolsa de recuperación de muestras ENDOCOLLECT de Ximedica (K240635, abril de 2024), que continúan reflejando un ritmo constante de configuraciones de tamaño, introductor y material que avanzan por la revisión premercado establecida.
En Europa, el marco principal es el Reglamento (UE) 2017/745 (MDR), que exige el marcado CE respaldado por documentación técnica alineada con los Anexos II y III y la conformidad con los Requisitos Generales de Seguridad y Desempeño (GSPR) del Anexo I. Las obligaciones posteriores a la comercialización del MDR, incluidas las expectativas de PSUR para las clases de dispositivos aplicables, y el escrutinio de los Organismos Notificados elevan el nivel exigido para la evaluación clínica, la validación de esterilización y la evidencia de biocompatibilidad (comúnmente alineada con la ISO 10993) para consumibles estériles de un solo uso como las bolsas de recuperación. En 2026, la guía de implementación del MDR continuó evolucionando, incluida la actualización de abril de 2026 de Team-NB a su guía de mejores prácticas sobre documentación técnica del MDR, que afecta la forma en que los fabricantes estructuran y mantienen los expedientes durante los ciclos de certificación y vigilancia.
Panorama competitivo
Concentración del Mercado
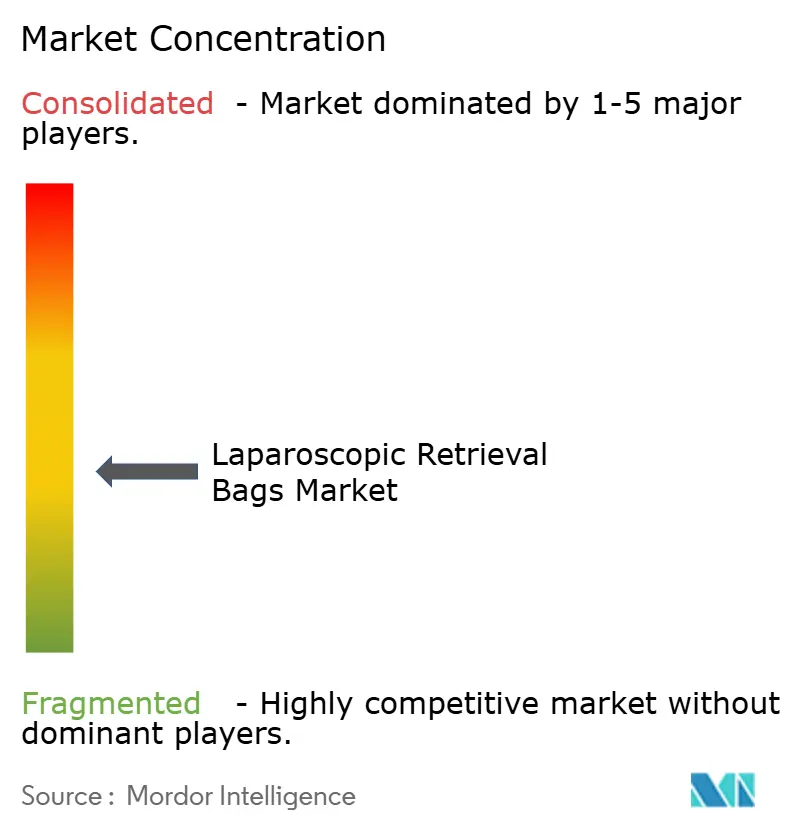
El campo sigue siendo moderadamente fragmentado. Ethicon y Medtronic mantienen una cuota sólida gracias a sus amplios portafolios laparoscópicos y sus relaciones arraigadas con redes integradas de prestación (IDN) y centros académicos. Su capacidad para agrupar endoscopios, trocares y grapadoras con bolsas de recuperación acorta los ciclos de licitación y estabiliza los márgenes. Los actores de tamaño mediano se concentran en características diferenciadas, como películas bioreabsorbibles o cubiertas de perfil ultrabajo adaptadas para cirugía de incisión única.
La pugna por la propiedad intelectual se intensifica en torno a la fiabilidad del despliegue, los recubrimientos antimicrobianos y los materiales ecológicos. La patente de Boston Scientific sobre ensamblajes de sellado médico que integran la liberación controlada de película posiciona a la empresa para adentrarse más profundamente en los accesorios de extracción de muestras. Las empresas emergentes enfatizan los polímeros compostables y la fabricación neutra en carbono, buscando hospitales adoptantes tempranos que persiguen objetivos ESG. Mientras tanto, los actores globales ensayan programas de reciclaje que compensan las objeciones de sostenibilidad mientras protegen el modelo de negocio de un solo uso, ejemplificado por el programa de devolución de Ethicon en 2025.
Las fusiones y adquisiciones estratégicas continúan: la adquisición de Fortimedix Surgical por parte de Medtronic por USD 850 millones en 2024 reforzó su plataforma mínimamente invasiva con dispositivos de energía complementarios que se combinan bien con los productos de recuperación. Las alianzas con empresas robóticas también configuran la dinámica competitiva, ya que la certificación de compatibilidad puede asegurar las ventas de consumibles durante contratos de servicio plurianuales. En general, la competencia depende de combinar eficacia clínica, rentabilidad y sostenibilidad para ganar posición en los formularios.
Líderes de la industria de bolsas de recuperación laparoscópica
-
Johnson & Johnson
-
Medtronic
-
Richard Wolf GmbH
-
Vernacare
-
Purple Surgical
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bolsas de Recuperación Laparoscópica Empresas cubiertas en este informe
- Johnson & Johnson
- Medtronic
- Applied Medical Resources
- B. Braun
- Genicon
- Richard Wolf
- Olympus
- Karl Storz SE
- Purple Surgical
- Conmed
- Teleflex
- Lagis Enterprise
- Grena
- Changzhou Wick Medical
- Unimicro Medical Systems
- Zhejiang Geyi Medical
- Vernacare
- The Cooper Companies
- LaproSurge
- Bariatric Solutions
Lea el análisis de las empresas de bolsas de recuperación laparoscópica
Oportunidades de mercado y perspectivas futuras
Las oportunidades se están construyendo en torno a productos que reducen el riesgo de derrame y estandarizan la recuperación en flujos de trabajo de acceso restringido, en particular a medida que las técnicas asistidas por robot y de puerto único aumentan las expectativas de despliegue confiable y extracción controlada. Las señales de 2026 descritas en el informe incluyen la publicación de una solicitud de patente para una bolsa de recuperación de tejido laparoscópica con bandas de elevación integradas para levantar el extremo distal de la bolsa y facilitar el corte y la extracción (publicada en marzo de 2026), lo que se alinea con un enfoque de diseño centrado en la ergonomía y la reducción del tiempo dentro de la cavidad. En el contexto de las tendencias de apertura automática y autónoma ya destacadas, esto apunta a un potencial de diferenciación mediante arquitecturas de película reforzada, mejor resistencia a la punción y perfiles de introductor mejor adaptados al acceso de 5 mm y a las geometrías de trocar de próxima generación.
La sostenibilidad y la preparación en materia de documentación también se están convirtiendo en criterios prácticos de compra, lo que crea espacio para proveedores que combinan esterilidad de un solo uso con programas de reducción de residuos o innovación en materiales, cumpliendo al mismo tiempo con las expectativas de documentación técnica del MDR de la UE. La extensión en 2025 de Ethicon de la actividad de reciclaje de instrumentos quirúrgicos, junto con la exploración de polímeros biodegradables señalada en el informe, muestra cómo las presiones de adquisición impulsadas por criterios ESG se están traduciendo en programas de proveedores y temas de I+D, incluso cuando los requisitos de desempeño y validación siguen siendo estrictos. En paralelo, las discusiones clínicas en ginecología mínimamente invasiva sobre la contención de tejidos y la morcelación manual transabdominal están aumentando el enfoque en la durabilidad de las bolsas y el comportamiento de contención, respaldando la demanda de tamaños diseñados a medida, costuras reforzadas y un etiquetado de desempeño más claro para escenarios de manejo de muestras con mayor fragmentación.
Desarrollos recientes de la industria en Mercado de Bolsas de Recuperación Laparoscópica
- Mayo de 2026: Surgical Principals, Inc. actualizó la información del dispositivo en la GUDID de la FDA para una configuración de bolsa de recuperación de muestras LaproSac (EMP300-RGD-3). La actualización indica un mantenimiento continuo de la cartera de productos en torno a los tamaños y formatos de bolsa utilizados en la extracción de muestras laparoscópicas, respaldando la amplitud del catálogo para licitaciones y la alineación con formularios en entornos quirúrgicos de alto rendimiento.
- Febrero de 2025: DANNIK recibió la autorización 510(k) de la FDA (K250411) para su sistema de recuperación de muestras de poliuretano de un solo uso laparoscópico bajo el código de producto GCJ. La autorización amplía el conjunto competitivo autorizado para sistemas de recuperación desechables y refuerza la vía 510(k) como la ruta principal para configuraciones diferenciadas de un solo uso en esta categoría.
- Abril de 2024: Ximedica recibió la autorización 510(k) de la FDA (K240635) para la bolsa de recuperación de muestras ENDOCOLLECT, ofrecida en múltiples diámetros (8 mm, 12 mm y 15 mm). La autorización multitamaño respalda una cobertura más amplia de procedimientos en laparoscopia gastrointestinal, ginecológica y urológica, fortaleciendo el posicionamiento del proveedor con hospitales y centros de cirugía ambulatoria que estandarizan en torno a kits de extracción desechables.
Mercado de Bolsas de Recuperación Laparoscópica Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por las bolsas de recuperación laparoscópica utilizadas durante cirugías mínimamente invasivas para capturar y extraer tejido o muestras a través del acceso por trócar. Los ingresos se contabilizan en el punto de venta a hospitales y otros entornos de atención.
Exclusiones del alcance: Las bolsas de muestras para cirugía abierta, las bolsas de recolección de laboratorio no estériles y las herramientas de recuperación que no son bolsas quedan excluidas de este dimensionamiento.
Descripción General de la Segmentación
- Por tipo
- Bolsas de recuperación desmontables
- Bolsas de recuperación no desmontables
- Por técnica
- Apertura manual
- Apertura automática
- Por aplicación
- Cirugías gastrointestinales
- Cirugías ginecológicas
- Cirugías urológicas
- Otras aplicaciones
- Por usuario final
- Hospitales
- Centros de cirugía ambulatoria
- Clínicas especializadas
- Otros
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, comprender los volúmenes de procedimientos y construir un conjunto de supuestos sólidos en torno al uso de bolsas de recuperación por caso. Se consultaron fuentes públicas como las estadísticas de procedimientos de los CDC, datos de salud de la OCDE, indicadores de salud de la OMS y publicaciones de ministerios de salud nacionales que registran el rendimiento quirúrgico y la actividad hospitalaria. También se revisaron revistas quirúrgicas revisadas por pares para comprender cómo se utilizan las bolsas de recuperación por tipo de procedimiento (por ejemplo, gastrointestinal, ginecología y urología) y para verificar la adopción de prácticas de contención.
En el lado de la oferta, se utilizaron informes anuales de empresas, presentaciones para inversores, catálogos de productos y avisos regulatorios o de retiro del mercado para mapear los tipos de productos y los rangos de precios típicos. Se utilizó selectivamente una suscripción de pago a información financiera e inteligencia empresarial para estandarizar las divisiones de ingresos de las empresas y para identificar empresas más pequeñas que no publican ingresos detallados por segmento. Las fuentes documentales aquí enumeradas son meramente ilustrativas, y se utilizaron muchas referencias públicas adicionales para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar lo que las fuentes documentales no pueden mostrar claramente: el patrón de compra real por tipo de instalación y cómo varía el precio según el tamaño de la bolsa, el mecanismo de apertura y los requisitos de esterilización de un solo uso. Se conversó con una combinación de responsables de adquisiciones, gerentes de quirófano, cirujanos, distribuidores y especialistas en productos de las principales regiones. Esto ayudó a triangular el uso por caso laparoscópico, la conversión hacia diseños de apertura automática y el calendario típico de licitaciones, que luego se aplicaron de manera consistente en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 12% | Asia-Pacífico: 44% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 42% | Europa, Oriente Medio y África (EMEA): 29% |
| Actores menores: 15% | Gerentes: 46% | Américas: 27% |
Dimensionamiento y Pronóstico del Mercado
Para el dimensionamiento, comenzamos con una construcción descendente que reconstruye el conjunto de demanda direccionable a partir de los volúmenes de procedimientos laparoscópicos por grupos quirúrgicos principales y luego aplica un factor promedio de bolsas por procedimiento según el entorno de atención. Posteriormente, los totales se convierten a valor utilizando rangos de precios de venta promedio que difieren según el tipo de bolsa (desmontable frente a no desmontable), la técnica de apertura (manual frente a automática) y la combinación de tamaños habitual. Cuando los datos de procedimientos se reportan en diferentes formatos entre países, los alineamos mediante normalización poblacional e indicadores de actividad hospitalaria, y luego aplicamos ajustes conservadores que fueron validados en las entrevistas.
Para mantener el resultado realista, utilizamos aproximaciones ascendentes selectivas como verificación. Estas incluyen retroalimentación del canal sobre volúmenes unitarios, listas de precios muestreadas de licitaciones públicas cuando están disponibles, y razonabilidad de los ingresos de los proveedores frente a la exposición geográfica conocida. Los insumos clave del modelo incluyen la penetración de la cirugía mínimamente invasiva, la participación de los centros de cirugía ambulatoria, los patrones típicos de tamaño de trócar que influyen en el dimensionamiento de las bolsas, las políticas de uso único frente a reutilización limitada, y el movimiento anual de precios impulsado por los ciclos de licitación y los costos de materiales. Los pronósticos se generan mediante análisis de escenarios respaldados por suavizado de series de tiempo cortas, donde las expectativas de crecimiento de procedimientos y el cambio de combinación hacia bolsas de apertura automática se varían dentro de los rangos descritos por los entrevistados como probables. Las brechas en la cobertura de países más pequeños se manejan mediante aproximación a partir del gasto en salud comparable y la intensidad de procedimientos, seguida de una revisión de segunda pasada para evitar el doble conteo.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante múltiples verificaciones que son fáciles de explicar y repetir, y el objetivo es detectar fugas de alcance y precios poco realistas. Comparamos los totales del mercado modelado con señales independientes como el crecimiento de procedimientos, la dirección del gasto en consumibles hospitalarios y los patrones de importación donde son significativos. Luego revisamos los valores atípicos por país o aplicación hasta que se comprende el factor determinante. Cuando cambia un supuesto importante, por ejemplo, un cambio en los precios de licitación, un movimiento brusco de divisas o una actualización de las directrices de procedimientos, se vuelve a contactar a los encuestados para confirmar si el cambio es temporal o estructural.
Antes de la aprobación final, otro analista revisa el modelo y los supuestos, y el texto narrativo se alinea con lo que los números realmente muestran. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales que pueden mover la demanda o los precios. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la vista actualizada más reciente en lugar de una instantánea más antigua.
Comparación del Dimensionamiento del Mercado de Bolsas de Recuperación Laparoscópica de Mordor Intelligence con Otras Estimaciones Publicadas
Los valores publicados para las bolsas de recuperación laparoscópica pueden parecer muy dispares porque el momento de los datos, el punto de conversión de divisas y la forma en que se promedian los precios entre los tipos de bolsas no se manejan de la misma manera. Incluso cuando dos estudios utilizan una lógica similar basada en procedimientos, la elección del año base y los supuestos de combinación para diseños de apertura manual frente a automática pueden desplazar el total final en dólares.
En la práctica, la dispersión suele provenir de tres lugares. Primero, si los centros ambulatorios y las instalaciones de pacientes externos más pequeñas están completamente contabilizados. Segundo, cómo se valoran las bolsas desmontables y no desmontables cuando las licitaciones se reinician a mitad de año. Tercero, con qué frecuencia se verifican los supuestos frente al comportamiento de compra real. Cuando los insumos del modelo se actualizan cerca de la publicación, con un momento de tipo de cambio consistente y una construcción clara del precio de venta promedio por tipo y técnica, quedan menos cambios escalonados ocultos. Por eso la cadencia de actualización utilizada por Mordor Intelligence tiende a acercarse más a lo que los equipos de adquisiciones describen para los trimestres recientes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,56 mil millones de USD (2026) | |
| Consultora Global A | 0,31 mil millones de USD (2025) | Utiliza un año base anterior y parece aplicar un precio de venta promedio combinado más bajo, lo que puede ocurrir cuando las compras de pacientes ambulatorios y los diseños premium de apertura automática tienen un peso insuficiente en la combinación de precios. |
| Editorial de la Industria B | 0,51 mil millones de USD (2024) | Ancla la estimación a un año diferente y puede no normalizar de manera consistente el momento del tipo de cambio y los reinicios de licitaciones, lo que puede comprimir el incremento observado cuando los volúmenes de procedimientos y los puntos de precio se mueven juntos. |
Entre las tres cifras, el patrón principal es que la selección del año y las elecciones de combinación de precios explican la mayor parte de la diferencia, no una historia de demanda fundamentalmente diferente. Al vincular la construcción del valor a los volúmenes de procedimientos, la combinación de instalaciones y una escala de precio de venta promedio transparente que puede verificarse en entrevistas, mantenemos el número final rastreable a insumos que pueden actualizarse y repetirse.
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de bolsas de recuperación laparoscópica en 2026?
El tamaño del mercado de bolsas de recuperación laparoscópica es de USD 559,8 millones en 2026 y se proyecta que alcance USD 805,88 millones en 2031.
¿Qué segmento crece más rápido dentro de las técnicas de bolsas de recuperación?
Los sistemas de apertura automática registran la mayor CAGR del 8,07% hasta 2031 debido a la integración de la cirugía robótica.
¿Por qué los cirujanos prefieren las bolsas de recuperación desmontables?
Los diseños desmontables permiten la manipulación independiente de muestras, reducen el par de torsión durante la extracción y se alinean bien con los flujos de trabajo asistidos por robot.
¿Qué región muestra las perspectivas de crecimiento más sólidas?
Asia-Pacífico registra la CAGR regional más rápida del 8,19%, impulsada por la expansión de la infraestructura sanitaria en China, India y Japón.
¿Cómo influyen los centros de cirugía ambulatoria en la demanda?
Los CCA favorecen los kits de recuperación de un solo uso y rentables, impulsando una CAGR del 8,15% en este segmento de usuario final a medida que aumenta la laparoscopia ambulatoria.
¿Qué acciones de sostenibilidad están adoptando los principales proveedores?
Las principales empresas están ensayando programas de reciclaje e investigando polímeros biodegradables para abordar el escrutinio ambiental sobre los plásticos de un solo uso.