
Kuwait-Baumarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 15.47 Milliarden US-Dollar |
| Marktgröße (2026) | 16.28 Milliarden US-Dollar |
| Marktgröße (2031) | 21.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.70 % |
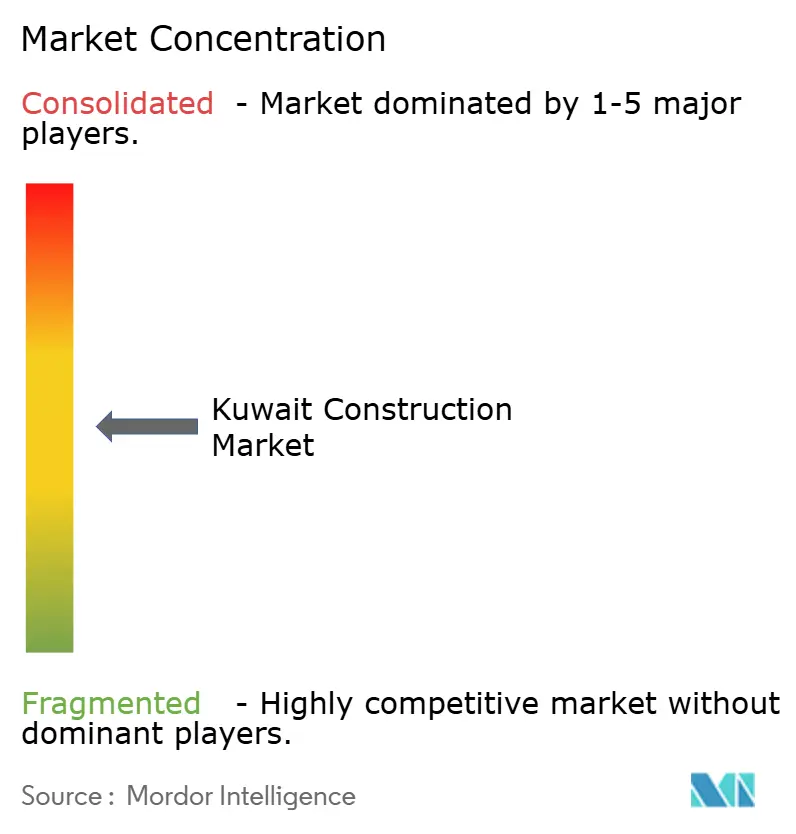
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kuwait-Baumarkt Analyse von Mordor Intelligence
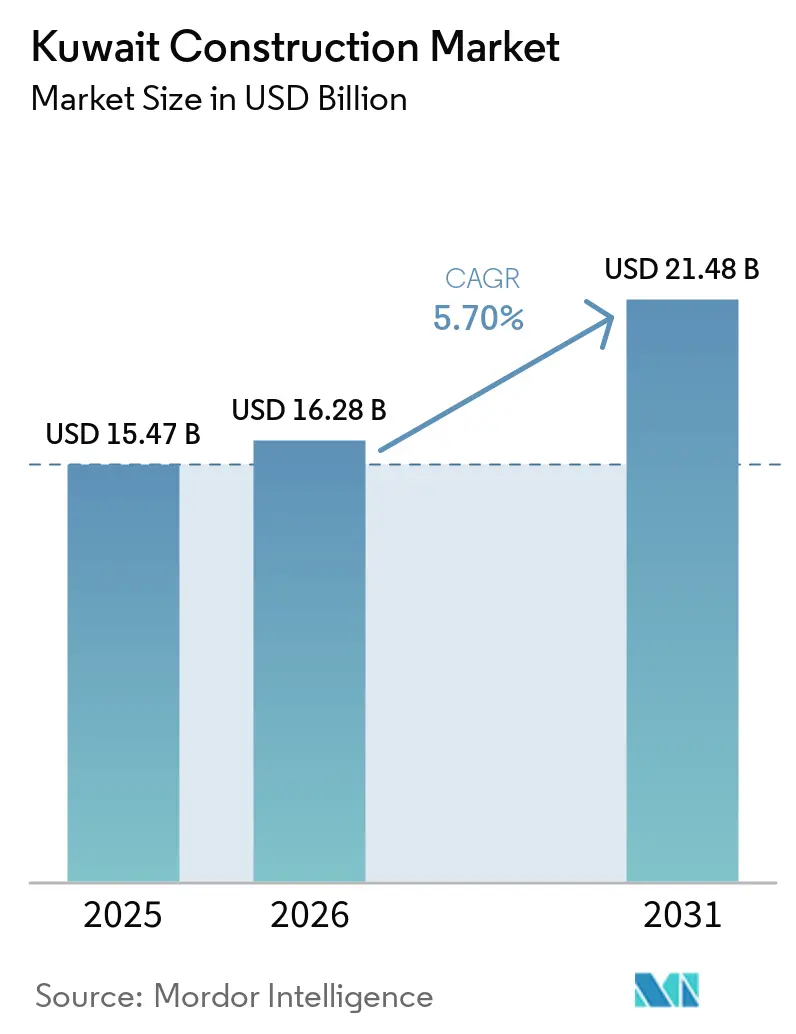
Die Größe des Kuwait-Baumarkts wird voraussichtlich von 15,47 Milliarden USD im Jahr 2025 und 16,28 Milliarden USD im Jahr 2026 auf 21,48 Milliarden USD bis 2031 anwachsen und zwischen 2026 und 2031 eine CAGR von 5,70 % verzeichnen.
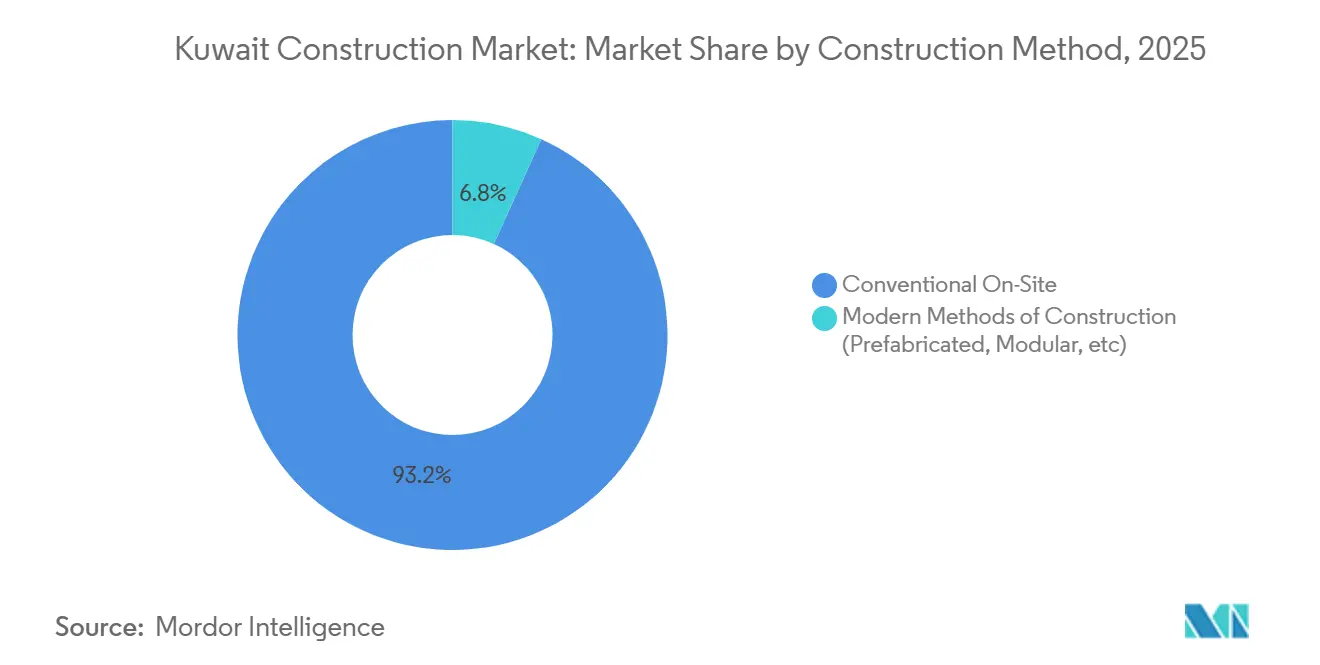
Robuste öffentliche Ausgaben für die Vorzeigeprojekte der Vision 2035, steigende ausländische Direktinvestitionen und eine sich beschleunigende Verlagerung hin zu modularen Baumethoden halten den Schwung trotz engerer Haushaltsobergrenzen aufrecht. Die Aussetzung des Parlaments im Mai 2024 entsperrte Auftragsvergaben im Wert von 1,9 Milliarden USD im Jahr 2025, was das Niveau von 2024 vervierfachte und einen entscheidenden Übergang von der Planung zur Umsetzung signalisierte[1]. Die Wohnbautätigkeit dominiert, da der Rückstand bei Sozialwohnungen im Jahr 2025 105.000 Anträge erreichte, was eine CAGR von 6,93 % antreibt, die alle anderen Segmente übertrifft, und aggressive Vorgaben für 30 % modulare oder 3D-gedruckte Komponenten bei öffentlichen Wohnungsbaustarts untermauert. Die private Beteiligung steigt mit einer CAGR von 6,73 % auf der Grundlage von Co-Investitionsplattformen der Kuwait Investment Authority, die mehr als 10 Milliarden USD für gemischt genutzte Megaprojekte wie Silk City und South Saad Al-Abdullah angezogen haben. Dennoch bleiben konventionelle Vor-Ort-Techniken vorherrschend und erfassen 93,23 % der Ausgaben im Jahr 2025, während moderne Methoden unter den Vorgaben des Ministeriums für öffentliche Arbeiten für fabrikmontierte Komponenten mit einer CAGR von 7,93 % rasch expandieren.
Wichtigste Erkenntnisse des Berichts
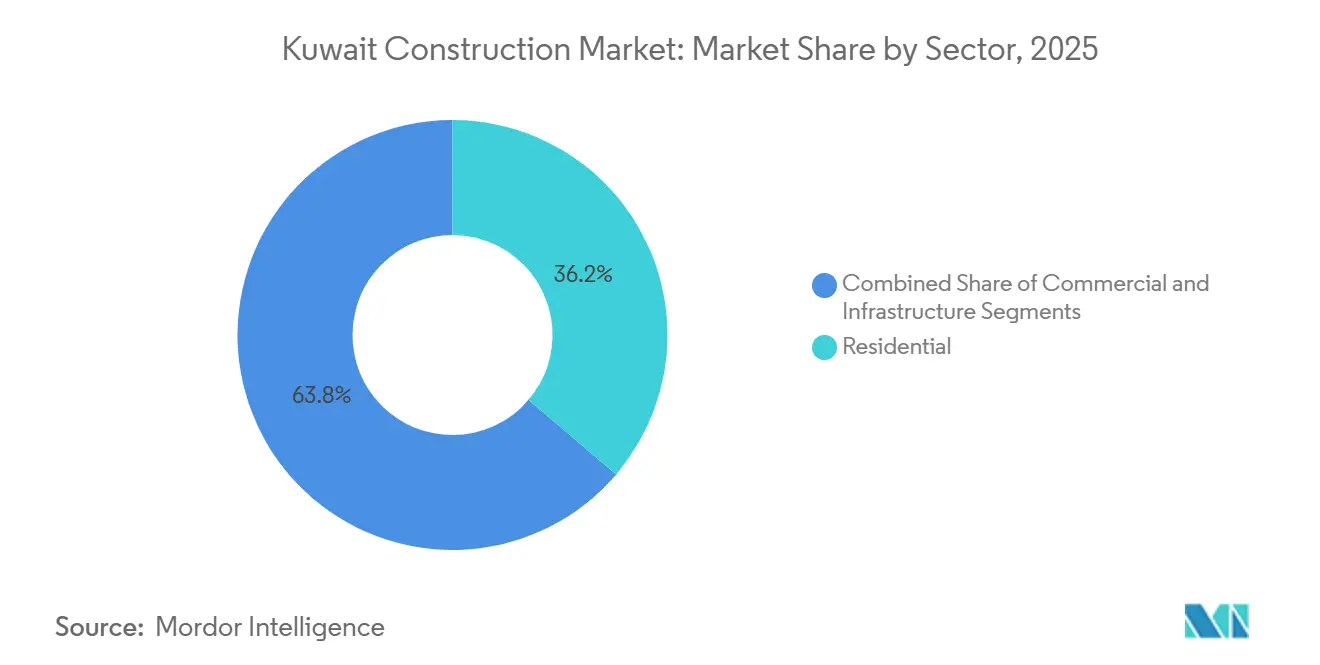
- Nach Sektor führte der Wohnungsbau mit einem Anteil von 36,23 % am Kuwait-Baumarkt im Jahr 2025 und wächst bis 2031 mit einer CAGR von 6,93 %.
- Nach Baumethode hielten konventionelle Vor-Ort-Techniken 93,23 % der Kuwait-Baumarktgröße im Jahr 2025, während modulare Methoden bis 2031 mit einer CAGR von 7,93 % expandieren.
- Nach Investitionsquelle entfielen 72,23 % der Ausgaben 2025 auf öffentliche Mittel, doch verzeichnen private Investitionen die höchste prognostizierte CAGR von 6,73 % bis 2031.
- Nach Gouvernement dominierte Kuwait-Stadt mit 37,23 % des Wertes im Jahr 2025, während das übrige Kuwait mit einer CAGR von 7,13 % bis 2031 am schnellsten wächst.
- Combined Group Contracting, KCPC, MAK, Hyundai E&C und JGC kontrollierten zusammen weniger als 40 % der Auftragswerte im Jahr 2025, was eine mäßig konzentrierte Marktlandschaft unterstreicht.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Vision 2035 Megaprojekte treten in die vollständige Bauphase ein | +1.8% | Kuwait-Stadt, Jahra, Al-Zour | Mittelfristig (2-4 Jahre) |
| Co-Investitionen des Staatsfonds erschließen ausländische Direktinvestitionen von über 10 Milliarden USD | +1.2% | Silk City, South Saad Al-Abdullah | Langfristig (≥ 4 Jahre) |
| Beschleunigung des Modular- und 3D-gedruckten Wohnungsbauprogramms | +1.1% | Jahra, Farwaniya, Mutlaa | Mittelfristig (2–4 Jahre) |
| Aktualisierung des nachhaltigen Gebäudekodex 2025 fördert Sanierungen | +0.9% | Kuwait-Stadt, Hawalli | Kurzfristig (≤ 2 Jahre) |
| 5G-gestützte Smart-City-Vorgaben | +0.7% | Silk City, South Saad Al-Abdullah | Langfristig (≥ 4 Jahre) |
| Ausbau von blauem/grünem Wasserstoff und CCUS in Al-Zour | +0.6% | Al Ahmadi | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umsetzung der Kuwait-Vision-2035-Megaprojekte in der vollständigen Bauphase
Die Vision 2035 wechselte nach der Aussetzung des Parlaments im Mai 2024 entschieden vom Entwurf zum Bau, was einen 13-jährigen legislativen Stillstand beendete, 1,9 Milliarden USD an Auftragsvergaben im Jahr 2025 auslöste und die Beschaffungszyklen für Silk City, South Saad Al-Abdullah und die Erweiterung des Mubarak Al-Kabeer Hafens verkürzte. Öleinnahmen von durchschnittlich 78 USD pro Barrel Anfang 2026 bieten fiskalischen Spielraum, während 300 aktive Projekte im Wert von 115 Milliarden USD anhaltende Chancen signalisieren, obwohl weniger als 60 % den finanziellen Abschluss erreicht haben. Die konzentrierte Aktivität in Kuwait-Stadt, Jahra und Al-Zour verändert die regionalen Arbeitsmärkte und treibt das Nicht-Öl-BIP-Wachstum auf 3,3 % im Jahr 2026. Auftragnehmer sehen sich nun mit aggressiven Lieferfristen konfrontiert, die Unternehmen mit robustem Projektmanagement und Liquiditätskapazität begünstigen.
Durch den Staatsfonds unterstützte Infrastruktur-Co-Investitionsplattform erschließt über 10 Milliarden USD ausländische Direktinvestitionen ab 2025
Die Umorientierung der Kuwait Investment Authority hin zu inländischen Infrastruktur-Co-Investitionen lenkt ausländisches Kapital in Joint Ventures, die 30 %–40 % Eigenkapital im Austausch für Design- und Betriebskompetenz gewähren. Die Infrastruktur der Phase 1 in Silk City ist bereits in Betrieb, und die Wohntürme der Phase 2 werden Ende 2026 in Angriff genommen. South Saad Al-Abdullah spiegelt das Modell wider, wobei China Gezhouba einen Smart-City-Bau im Wert von 4 Milliarden USD leitet. Leistungsbasierte Verträge bestrafen Terminverzögerungen, was eine Abkehr von Kuwaits traditioneller Kostenerstattungsnorm darstellt, und die Immobilienverkäufe stiegen im ersten Halbjahr 2025 um 28 % im Jahresvergleich aufgrund des Vertrauens in die Megaprojekt-Zeitpläne.
Beschleunigung der Modular- und 3D-gedruckten Wohnungsbauprogramme zur Beseitigung des Rückstands von 92.000 Einheiten
Sozialwohnungsanträge könnten bis 2035 197.000 erreichen, was Vorgaben auslöst, dass bis 2028 mindestens 30 % der Einheiten modulare oder 3D-gedruckte Elemente verwenden. Das Pilotprojekt mit 3.345 Einheiten in Jahra reduziert die Vor-Ort-Arbeit um 40 % und halbiert die Bauzeit auf 18 Monate. Da drei weitere Städte 40.000 modulare Einheiten ausschreiben, skalieren Lieferketteninvestitionen in automatisiertes Schweißen und lokale Montageanlagen rasch.
Obligatorische Aktualisierung des Kuwait-Nachhaltigkeitsgebäudekodex 2025 fördert energieeffiziente Sanierungen
Die Kodexrevision 2025 zwingt jedes Gewerbegebäude über 5.000 m², die Energieintensität bis Dezember 2027 um 25 % zu senken oder steigende Bußgelder zu riskieren, wodurch sofort 18 Millionen m² Altbestand in Sanierungsziele umgewandelt werden[2]. Vorschreibende Maßnahmen wie Doppelverglasungsfassaden und solarbereite Dächer begünstigen Auftragnehmer mit Gebäudemanagement- und Netzintegrationskompetenz, während vierteljährliche Inspektionen ab Januar 2026 die Lieferzeitpläne verkürzen. Früh konforme Vermieter erzielen Mietaufschläge von 12 %–18 %.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel unter den Kuwaitisierungsquoten 2024 | −0.8% | Kuwait-Stadt, Al-Zour | Kurzfristig (≤ 2 Jahre) |
| Volatile Stahl- und Zementkosten infolge EU-CBAM und Exportabgaben | −0.6% | National | Mittelfristig (2-4 Jahre) |
| Haushaltskonsolidierungsgesetz begrenzt Kapitalausgaben | −0.5% | Öffentliche Projekte landesweit | Kurzfristig (≤ 2 Jahre) |
| Einhaltung von Wasserknappheitsvorschriften erhöht Vor-Ort-Kosten | −0.4% | Neuerschlossene Standorte | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender Fachkräftemangel verschärft durch Kuwaitisierungsquoten
Nicht-Staatsangehörige halten noch immer 78,7 % der Arbeitsplätze, doch müssen öffentliche Aufträge nun 70 %–98 % kuwaitische Staatsangehörige beschäftigen, was die erfahrene Belegschaft für Baustellenaufsicht, BIM-Koordination und CCUS-Ingenieurwesen verkleinert[3]. Eine Lohninflation von 18 %–25 % seit 2023 erodiert die Margen bei Festpreisverträgen, während Berufsausbildungsprogramme den Branchenbedarf um bis zu zwei Jahre verfehlen.
Volatile Stahl- und Zementkosten infolge EU-CBAM und regionaler Abgaben
EU-CBAM-Aufschläge und saudische Zementexportabgaben erhöhten die Anlandekosten um 12 %–18 % und reduzierten die eingehenden Mengen im ersten Halbjahr 2025 um 22 %, was Verträge belastet, die vor den politischen Änderungen abgeschlossen wurden. Kleinere Unternehmen stehen unter Liquiditätsdruck, da sie Preisanpassungsklauseln neu verhandeln oder Verluste absorbieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor:
Wohnungsbau führt Kuwaits Agenda zur Beseitigung des AngebotsdefizitsDer Wohnungsbau machte 36,23 % der Kuwait-Baumarktgröße im Jahr 2025 aus und wächst bis 2031 mit einer CAGR von 6,93 %, angetrieben durch eine wachsende Sozialwohnungswarteschlange und Vorgaben für modulare Lieferung, die Bauzyklen auf 18 Monate verkürzen[4]. Wohnungen machen etwa 65 % der Einheitenstarts aus, was Landknappheit und hohe städtische Grundstückspreise widerspiegelt, während der Villenbau sich in Jahra und South Sabah Al-Ahmad konzentriert, wo Landschenkungen die Einstiegskosten senken. Frühe Modularbauanwender, oft Joint Ventures mit ausländischen Fertigern, sind positioniert, um überproportionale Kuwait-Baumarktanteile zu gewinnen, wenn Ausschreibungen skalieren.
Das Gewerbesegment hinkt sowohl beim Anteil als auch beim Wachstum hinterher, unterstützt aber die Diversifizierung der Vision 2035. Bürogebäude tendieren zu energetischen Sanierungsmaßnahmen, die den Kodex 2025 erfüllen, und Industrie- und Logistikeinrichtungen florieren in der Freihandelszone von Silk City und dem petrochemischen Cluster von Al-Zour. Einzelhandelsflächen schrumpfen angesichts einer E-Commerce-Durchdringung von über 30 % und verlagern Kapital in erlebnisorientierte Formate.

Nach Bauart:
Neubauten dominieren, Sanierungen nehmen zuNeubauten machten 80,23 % des Wertes im Jahr 2025 aus, da Silk City, South Saad Al-Abdullah und der Mubarak Al-Kabeer Port in intensive Tiefbauphasen eintraten. Obwohl das vorab eingesetzte Kapital die Cashflow-Profile verzerrt, bieten erhöhte Ölpreise einen Puffer für eine beschleunigte Ausschreibung und stützen die anhaltende Stärke der kuwaitischen Bauindustrie.
Die Ausgaben für Sanierungen betrugen 2025 19,77 % und entsprechen dem Wachstum von Neubauten mit einer CAGR von 6,93 %, begünstigt durch die Energiezertifikatspflicht. Rund 18 Millionen m² Altbestand in Kuwait City und Hawalli müssen Fassaden, HVAC-Anlagen und Steuerungssysteme aufrüsten, um steigende Bußgelder zu vermeiden, was stetige Arbeitsabläufe und Prämiengewinne bei der Vermietung schafft.
Nach Baumethode:
Konventionell dominiert, Modularbau beschleunigt sichKonventionelle Vor-Ort-Praktiken halten noch immer 93,23 % der Ausgaben im Jahr 2025, doch modulare Techniken expandieren mit einer CAGR von 7,93 % unter den Zielvorgaben des Ministeriums für öffentliche Arbeiten für 30 % Vorfertigung im sozialen Wohnungsbau. Die dem Modularbau zugeordnete Kuwait-Baumarktgröße ist bereit zu springen, sobald ISO-19208-konforme Standards im dritten Quartal 2026 eingeführt werden und Genehmigungen vereinfachen. Lieferketteninvestitionen, automatisierte Schweißlinien und lokale Montagehöfe verringern Toleranzlücken und steigern den lokalen Wertschöpfungsanteil.
Nach Investitionsquelle:
Privates Kapital beschleunigt sichÖffentliche Stellen finanzierten 72,23 % des Wertes im Jahr 2025, doch privates Kapital steigt mit einer CAGR von 6,73 %, da Co-Investitionsmandate des Staatsfonds globale Entwickler in Joint Ventures ziehen. Die Kuwait-Baubranche passt sich unterdessen an längere Zahlungszyklen und strengere Schuldenobergrenzen an, die gut kapitalisierte Unternehmen begünstigen, die Liquiditätslücken überbrücken können.
Geografische Analyse
Das sanierungsgetriebene Wachstum in Kuwait-Stadt dreht sich um einen Rückstand von 18 Millionen m² alterndem Bestand, der nun 25 %-Energiereduzierungsmandaten unterliegt. Hochhauswohnungen dominieren das neue städtische Angebot, da Grundstückskosten von 3.250 USD pro m² Villen einschränken. Silk City, obwohl administrativ zur Hauptstadt gehörend, fungiert als eigenständiges Megaprojekt mit einem Rahmen von 130 Milliarden USD, der einen 36 km langen Damm und fünf künstliche Inseln umfasst.
Al Ahmadis industrieller Schwerpunkt umfasst ACWA Powers 3,3 Milliarden USD schweres IWPP und Pilotprojekte für blauen/grünen Wasserstoff, die spezialisierte EPC-Fähigkeiten erfordern. Logistikengpässe beim Wassertransport per Lkw zu KD 8 pro m³ und begrenzte Arbeitnehmerunterkünfte erhöhen die Kosten um 10 %–15 % gegenüber den Benchmarks in Kuwait-Stadt. Hawalli bietet dichte Sanierungsmöglichkeiten, während Farwaniya von flughafennahem Logistikwachstum und Mittelklasse-Wohnungsüberlauf profitiert.
Die Gouvernements des übrigen Kuwaits sind Gewinner der Dezentralisierung. Jahra beherbergt das Modularbau-Pilotprojekt mit 3.345 Einheiten und schreibt 40.000 zusätzliche Sozialwohnungseinheiten aus. Der 4-Milliarden-USD-Smart-City-Plan von South Saad Al-Abdullah, die 2-Milliarden-USD-Infrastruktur von Mutlaa City und eine 1,2-Milliarden-USD-Abwasseraufrüstung in Jahra werden gemeinsam die Arbeitsverteilung und den Versorgungsbedarf bis 2031 neu gestalten.
Regulatorisches Umfeld
Die Gemeinde Kuwait (Baladia) steht im Zentrum des Genehmigungswesens und deckt Baugenehmigungen, Zonierungsgenehmigungen und Sicherheitszulassungen für Wohn- und Gewerbegebäude ab, wobei die Brandschutz- und Sicherheitsanforderungen im Rahmen des Lizenzierungsprozesses am Kuwait Fire Force Services Manual ausgerichtet sind. Für öffentliche Bauvorhaben bleibt das Ministry of Public Works (MPW) durch seine Bauvertragsdokumente und althergebrachte technische Referenzen, die in offiziellen Verfahren verwendet werden, ein zentraler Standardsetzer, während technische Prüfungen des MPW auch als Torwächter für Genehmigungen von Straßenbau-, Entwässerungs-, Regenwasser- und Abwasserplanungen im Zusammenhang mit Versorgungsanschlüssen dienen.
Die Bereitstellung von Wohnstädten wird durch die Public Authority for Housing Welfare (PAHW) mit ihren Qualifikationsanforderungen für Entwickler und Bauunternehmer sowie durch neuere, im Rahmen von Law No. 118 of 2023 ermöglichte Umsetzungsmodelle neu gestaltet, die spezialisierten privaten Entwicklern eine größere Rolle beim Bau und Betrieb von Wohnstädten einräumen. Diese Struktur verschiebt die Compliance von einem reinen Ausführungsmodell für Bauunternehmer hin zu langfristigen Verpflichtungen (Entwurf, Finanzierung, Bau, Betrieb und Wartung) unter Aufsicht der PAHW, wodurch die Bedeutung der Präqualifikation und der Einhaltung technischer Spezifikationen bereits ab der Angebotsphase zunimmt.
Wertschöpfungskettenanalyse
Die Nachfrageentstehung wird weiterhin von Kunden des öffentlichen Sektors und staatsnahen Programmen dominiert, wobei Beschaffung und Governance über Einrichtungen wie die Central Agency for Public Tenders (CAPT) für größere Vergaben, die PAHW für Sozialwohnungsbau und Wohnstädte sowie das MPW für die Infrastrukturbereitstellung und technische Genehmigungen abgewickelt werden. Die vorgelagerte Kette beginnt mit Masterplanung und Design (Architektur- und Ingenieurberatungen), gefolgt von Bauunternehmerklassifizierung und Ausschreibung sowie der EPC- und Generalunternehmerausführung über zivile, bauliche, MEP- und Fachpakete hinweg; Versorgungsanschlüsse und Inbetriebnahme erfordern eine Koordination mit Einrichtungen wie dem Ministry of Electricity, Water and Renewable Energy (MEWRE) und anderen Infrastrukturbehörden.
Die nachgelagerte Ausführungskapazität wird zunehmend durch große, mehrjährige Versorgungs- und öffentliche Infrastrukturpakete verankert, die internationale EPC-Fähigkeiten neben lokalen Bauunternehmern und Joint Ventures einbeziehen. Der MPW-Plan 2025-2026 (66 Projekte) und die Vergaben 2026 im Bereich Abwasserbehandlung und Entsalzung veranschaulichen, wie Versorgungspakete (Aufbereitungsanlagen, Rohrleitungen und Netzwerkaufrüstungen) zu einer anhaltenden Nachfrage nach Ausrüstungslieferanten, Fachunterauftragnehmern und betriebsbereiten Umsetzungsansätzen führen. Materialien- und Logistikengpässe bleiben angesichts der Abhängigkeit Kuwaits von importierten Vorprodukten in vielen Kategorien ein praktischer Druckpunkt, während die Registrierungs- und Qualifikationsanforderungen bei PAHW und MPW beeinflussen, wer Zugang zu höherwertigen öffentlichen Aufgabenbereichen erhält.
Wettbewerbslandschaft
Die fünf größten Auftragnehmer sicherten sich weniger als 40 % der Auftragsvergaben im Jahr 2025, was eine moderate Konzentration bestätigt, die Raum für mittelständische Spezialisten lässt. Lokale Unternehmen dominieren den Tiefbau, lagern aber zunehmend digitale und MEP-Bereiche an globale EPC-Unternehmen aus. Die Kuwaitisierung der Belegschaft erhöht die Kosten und fördert Investitionen in die Ausbildung, doch bleiben die Abschlussquoten unter 40 %, was Fachkräftelücken verlängert.
Modularbau und Energiesanierungen sind aufkommende Wachstumsfelder. Nur 32 % der befragten Auftragnehmer haben Modularbau-Pilotprojekte abgeschlossen, doch werden Vorgaben für 30 % Vorfertigung im öffentlichen Wohnungsbau die Nachfrage schnell skalieren. Frühe Anwender mit ISO-19208-konformen Prozessen und digitalen Zwillingsfähigkeiten sind positioniert, um Prämienmargen zu erzielen. Technologieintegration, 5G-Netze, BIM-gesteuerte Sequenzierung und Kohlenstoffabscheidebereitschaft bieten Differenzierung, da Smart-City- und Wasserstoffcluster proliferieren.
Internationale Großunternehmen wie ACWA Power, Technip Energies, JGC und Fluor übernehmen hochkomplexe EPC-Bereiche. Joint Ventures, die lokalen Kundenzugang mit ausländischer Ingenieurtiefe kombinieren, sind nun Standard bei Megaprojektakquisitionen, wie das VINCI-Van-Oord-Angebot für den Mubarak Al-Kabeer Hafen und KCPCs Partnerschaft mit China Gezhouba in South Saad Al-Abdullah belegen.
Führende Unternehmen der Kuwait-Baubranche
-
Combined Group Contracting Co.
-
Kuwait Company for Process Plant Construction & Contracting (KCPC)
-
Mushrif Trading & Contracting Co.
-
Mohammed Abdulmohsin Al-Kharafi & Sons (MAK)
-
Hyundai Engineering & Construction Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kuwait-Baumarkt Unternehmen in diesem Bericht
- Combined Group Contracting Co.
- Kuwait Company for Process Plant Construction & Contracting (KCPC)
- Mushrif Trading & Contracting Co.
- Mohammed Abdulmohsin Al-Kharafi & Sons (MAK)
- Hyundai Engineering & Construction Co. Ltd
- JGC Corp.
- SNC-Lavalin Group
- Fluor Corp.
- VINCI SA
- Van Oord Dredging & Marine Contractors BV
- China State Construction Engineering Corp.
- Technip Energies
- Daewoo Engineering & Construction Co.
- Larsen & Toubro Ltd - GCC Division
- Orascom Construction PLC
- Bechtel Group Inc.
- Shapoorji Pallonji Mideast LLC
- Marafie Group
- Gulf Dredging & General Contracting Co.
- Sayed Hameed Behbehani & Sons
- Alghanim International
Marktchancen und Zukunftsaussichten
Die Beteiligung privater Entwickler an großen Wohnstadt-Programmen ist ein klarer Weißraum, der mit der Verschiebung der PAHW hin zu entwicklergeführten Modellen im Rahmen von Law No. 118 of 2023 verbunden ist, welches spezialisierten Unternehmen explizit ermöglicht, Wohnstädte zu errichten und zu entwickeln. Die im Mai 2026 von der PAHW ausgesprochenen Präqualifikationseinladungen für große Wohnpakete (Al Mutlaa City (M-3), East Saad Al Abdullah City (ESA-1) und West Saad Al Abdullah (WSA-1)) unterstreichen einen aktiven Zugang für Entwickler, Bauunternehmer und Lieferkettenteilnehmer, die die Qualifikations- und langfristigen Umsetzungsanforderungen der PAHW erfüllen können.
Versorgungs- und Infrastrukturpakete sind ein weiterer sichtbarer Chancenbereich, unterstützt durch angekündigte öffentliche Projektausgabenpläne für den Fiskalzyklus 2026-2027, die auf Flughafen-, Wasser- und Energieinfrastruktur zielen, sowie durch die laufende Vergabetätigkeit in den Bereichen Abwasserbehandlung, Entsalzung und Stromnetze. Parallel dazu erweitern die Durchsetzungsmechanismen der 2025 Kuwait Sustainable Building Code-Revision (vierteljährliche Inspektionen ab Januar 2026 und eine Compliance-Frist im Dezember 2027 für große Gewerbegebäude) den adressierbaren Arbeitsumfang bei Nachrüstungen in den Bereichen Fassade, HLK und Gebäudesteuerung und belohnen Bauunternehmer und Integratoren, die Energieeffizienzverbesserungen und Dokumentationen innerhalb inspektionsgetriebener Zeitrahmen liefern können.
Neueste Industrielle Entwicklungen in Kuwait-Baumarkt
- Mai 2026: Combined Group Contracting unterzeichnete einen Vertrag über 77,34 Millionen KWD mit Kuwait Oil Company für den Bau von Flowlines und zugehörigen Arbeiten im Rahmen der Ausschreibung Nr. RFP-2141028 mit einer Ausführungsdauer von 60 Monaten. Die Vergabe verstärkt den mehrjährigen Auftragsbestand im Bereich energiebezogener Bau- und Maschinenbauleistungen und unterstützt eine anhaltende Auslastung für leistungsfähige lokale Bauunternehmer und deren Unterauftragnehmer-Ökosysteme.
- Dezember 2025: Bechtel gewann einen FEED- und Projektmanagement-Dienstleistungsauftrag im Wert von 1,2 Milliarden USD für eine Grünwasserstoffanlage in Al-Zour. Das Paket verdeutlicht, wie frühphasige Ingenieurleistungen und Programmmanagement vor vollständigen EPC-Verpflichtungen in aufkommenden Energiewendeprojekten vergeben werden.
- Mai 2024: Die parlamentarische Aussetzung in Kuwait beseitigte einen zentralen Engpass, der Genehmigungen und Beschaffung für große Staatsprojekte verlangsamt hatte. Das daraufhin verbesserte Vergabeumfeld half, mehrere Vision 2035-Programme von der Planung in ausführbare Ausschreibungspipelines zu überführen.
Kuwait-Baumarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Kuwait-Baumarkt definiert als der jährliche Wert der Bautätigkeit in Kuwait, der Arbeiten vor Ort sowie die damit verbundenen Materialien und professionellen Dienstleistungen umfasst, die für den Bau, die Erweiterung oder die Sanierung von Gebäuden und ziviler Infrastruktur eingesetzt werden.
Ausschlüsse aus dem Geltungsbereich: Der Bau von Offshore-Öl- und Gasplattformen, informeller Eigenbau von Wohngebäuden sowie temporäre Baustelleneinrichtungen werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Sektor
- Wohnungsbau
- Wohnungen/Eigentumswohnungen
- Villen/Einfamilienhäuser
- Gewerbe
- Büro
- Einzelhandel
- Industrie und Logistik
- Sonstige
- Infrastruktur
- Verkehrsinfrastruktur (Straßen, Schienen, Luftwege, sonstige)
- Energie und Versorgung
- Sonstige
- Wohnungsbau
- Nach Bauart
- Neubau
- Renovierung
- Nach Baumethode
- Konventioneller Vor-Ort-Bau
- Moderne Baumethoden (Vorgefertigt, Modular, usw.)
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Gouvernement
- Kuwait-Stadt
- Al Ahmadi
- Hawalli
- Farwaniya
- Übriges Kuwait
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Erfassung des Nachfragepools anhand öffentlicher Datensätze, die aufzeigen, wo Bauausgaben tatsächlich anfallen. Wir stützten uns auf Quellen wie Veröffentlichungen des Kuwait Central Statistical Bureau, Haushaltsdokumente des Finanzministeriums, Programmaktualisierungen der Public Authority for Housing Welfare sowie Veröffentlichungen der Zentralbank von Kuwait für makroökonomische und investitionsbezogene Zusammenhänge.
Zur Verankerung der Projektpipeline und des Zeitplans wurden zusätzliche Überprüfungen anhand öffentlich zugänglicher Ausschreibungsbekanntmachungen, Projektankündigungen von Behörden und Kommunen sowie Presseberichten aus regionalen Wirtschaftspublikationen vorgenommen. Für den unternehmensbezogenen Kontext wurden Geschäftsberichte und Investorenpräsentationen herangezogen, soweit verfügbar; zudem wurde ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Importdaten auf Sendungsebene genutzt, um Materialzuflüsse zu erfassen, die typischerweise mit der Bautätigkeit korrelieren. Diese Liste ist illustrativ, und viele weitere Quellen wurden für die Datenerhebung, Validierung und Klärung während der Forschungsarbeit herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung dessen, was vergeben wird im Vergleich zu dem, was tatsächlich ausgeführt wird, sowie darauf, wie schnell Budgets in Baustellenausgaben bei wichtigen öffentlichen und privaten Auftraggebern in Kuwait umgewandelt werden. Wir sprachen mit Auftragnehmern, Beratern, Projektentwicklern und materialnahen Stakeholdern, um typische Kostenaufschlüsselungen, Ausführungsverzögerungen und die Berücksichtigung von Preisbewegungen in laufenden Verträgen zu bestätigen.
Das Feedback war ausgewogen über die wichtigsten Projektzentren des Landes verteilt und wurde genutzt, um Annahmen zu präzisieren, bei denen Sekundärquellen nur langsam aktualisiert werden, insbesondere in Bezug auf Starttermine, Umplanungen und Preiseskalationsklauseln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 31 % | Führungskräfte der obersten Ebene (CXOs): 18 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 23 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wurde mithilfe eines Top-down-Ansatzes ermittelt, bei dem öffentliche Kapitalbudgets, Ausschreibungssignale und aktive Projektpipelines in die voraussichtliche jährliche Ausführung übersetzt und anschließend mit dem abgeglichen werden, was realistischerweise vor Ort umgesetzt werden kann. In der Praxis bedeutete dies, geplante und vergebene Arbeiten einer Ausführungskurve zuzuordnen und diese anschließend anhand aktueller Preisniveaus in Jahreswerte umzurechnen.
Um das Modell an der tatsächlichen Aktivität auszurichten, wurden Inputfaktoren wie staatliche Kapitalausgaben, Vergabevolumina im Wohnungsbau, Meilensteine von Infrastrukturprogrammen, Baukosteninflation und Trends bei importierten Baumaterialien verfolgt, die typischerweise mit der Bautätigkeit korrelieren. Die Gesamtwerte wurden anschließend durch selektive Bottom-up-Näherungen auf ihre Plausibilität geprüft, darunter Stichprobenprojektwerte nach Typ, typische Kosten-pro-Quadratmeter-Spannen und Überprüfungen des Umsatzmix von Auftragnehmern, um zu beurteilen, ob der implizierte Marktpool realistisch ist.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, da der Kuwait-Baumarkt empfindlich auf Budgetzeitpläne und Projektumplanungen reagiert. Auf Basis derselben Pipeline wurden Basis-, schnellere und langsamere Ausführungspfade erstellt, und die endgültige Prognose wurde nach Expertenfeedback zu Auftragsumsetzung, Arbeitskräfteverfügbarkeit und erwarteter Kostenentwicklung ausgewählt. Wo Projektdaten unvollständig waren, wurden Lücken durch konservative Starttermine und Benchmark-Ausführungsraten geschlossen und während der Validierungsgespräche erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Durchgängen, damit ungewöhnliche Sprünge nicht in die Endergebnisse einfließen. Wir haben die Ergebnisse mit unabhängigen Signalen wie Kommentaren zur Haushaltsausführung, wichtigen Vergabeankündigungen und Baukostenbewegungen abgeglichen und anschließend große Abweichungen auf Projektclusterebene vor der Freigabe überprüft.
Wenn sich eine wesentliche Annahme änderte, etwa weil ein großes Programm neu ausgeschrieben oder verzögert wurde, wurden die Befragten erneut kontaktiert, um den neuen Zeitplan und die Preisimplikationen zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse das kurzfristige Ausführungsbild verändern. Vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, um sicherzustellen, dass die zuletzt veröffentlichten Daten und Marktsignale berücksichtigt sind.
Vergleich der Kuwait-Baumarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den Kuwait-Baumarkt können unterschiedlich aussehen, selbst wenn dieselbe Währung verwendet wird, da jeder Herausgeber zu unterschiedlichen Zeitpunkten aktualisiert und Preiseskalation sowie Ausführungszeitpläne auf eigene Weise behandelt. In unserer Arbeit war das zentrale Ziel, den Jahreswert daran auszurichten, wann die Ausgaben tatsächlich auf der Baustelle anfallen, und nicht nur daran, wann Projekte angekündigt werden.
Die wesentlichen Ursachen für Abweichungen sind in der Regel der für die Umrechnung in USD verwendete Wechselkurszeitpunkt, ob die Kosteninflation als einmaliger Jahresfaktor oder unterjährig aktualisiert angewendet wird, und wie pausierte oder umgeplante öffentliche Projekte in der Ausführungskurve behandelt werden. Eine häufigere Aktualisierung des Projektstatus und der Preisinputs verringert die Gefahr, Arbeiten zu früh zu erfassen oder veraltete Einheitskosten fortzuschreiben, was den Wert eines einzelnen Jahres um einen erheblichen Betrag verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,47 Milliarden USD (2025) | |
| Syndizierter Herausgeber A | 14,77 Milliarden USD (2025) | Diese Schätzung scheint für dasselbe Jahr eine etwas engere Ausführungsannahme anzuwenden, und es ist nicht immer klar, wie unterjährige Preiseskalation und Projektumplanungen in den endgültigen USD-Gesamtwert eingerechnet werden. |
| Branchenherausgeber B | 14,33 Milliarden USD (2025) | Der niedrigere Wert ist konsistent mit einer konservativeren Umrechnung der Pipeline in ausgeführte Ausgaben, und die Preisbasis sowie der Währungszeitpunkt erscheinen weniger transparent, was in Jahren mit höherer Kosteninflation zu einer Unterschätzung führen kann. |
Die Streuung der Werte erklärt sich hauptsächlich durch Zeitpunktentscheidungen, darunter der Zeitpunkt der Wechselkurserfassung und die Geschwindigkeit, mit der Einheitskostennannahmen an neue Kostensignale angepasst werden – weshalb die von Mordor Intelligence verwendeten Modellaktualisierungen und Validierungsprüfungen für die Punktschätzung 2025 am wichtigsten sind.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Kuwait-Baumarkts?
Er wird im Jahr 2026 auf 16,28 Milliarden USD geschätzt, mit einer Prognose, bis 2031 21,48 Milliarden USD zu erreichen.
Wie schnell wird das Wachstum des Sektors erwartet?
Der Markt wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 5,7 % expandieren.
Welches Segment führt die Ausgaben heute an?
Der Wohnungsbau führt mit 36,23 % des Wertes im Jahr 2025, angetrieben durch die Nachfrage nach Sozialwohnungen.
Wo wächst die Bautätigkeit geografisch am schnellsten?
Das übrige Kuwait wächst bis 2031 mit einer CAGR von 7,13 %, angeführt von Gouvernements außerhalb Kuwait-Stadts wie Jahra.
Wie konzentriert ist der Wettbewerb unter den Auftragnehmern?
Die fünf größten Akteure kontrollieren weniger als 40 % der Auftragsvergaben, was auf eine moderate Konzentration und Raum für neue Marktteilnehmer hinweist.