
Marktgröße und Marktanteil des japanischen Landmaschinensektors
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.9 Milliarden US-Dollar |
| Marktgröße (2026) | 4.10 Milliarden US-Dollar |
| Marktgröße (2031) | 5.27 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.14 % |
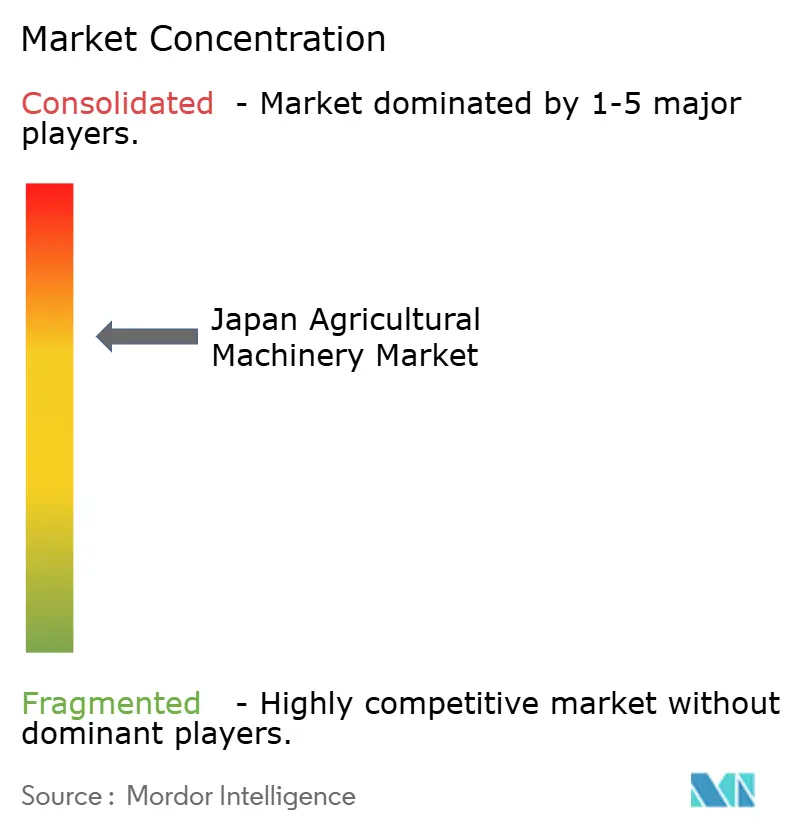
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Landmaschinenmarkts durch Mordor Intelligence
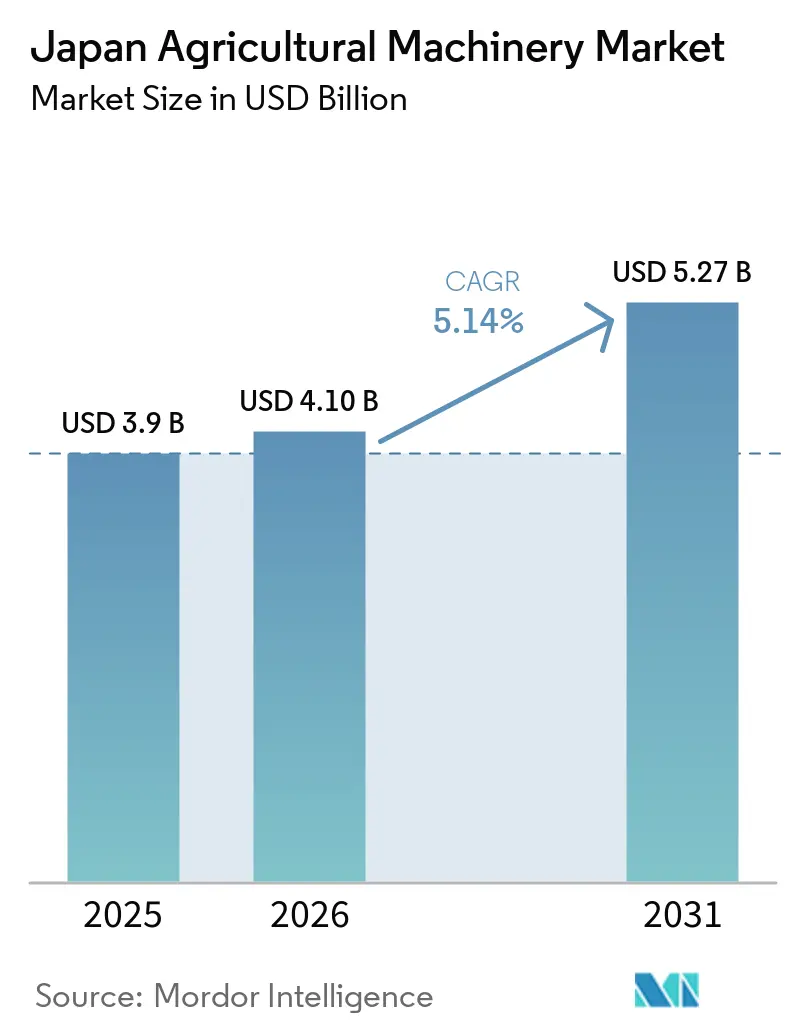
Die Marktgröße des japanischen Landmaschinenmarkts wurde im Jahr 2025 auf 3,9 Mrd. USD geschätzt und wird voraussichtlich von 4,1 Mrd. USD im Jahr 2026 auf 5,27 Mrd. USD bis 2031 wachsen, bei einer CAGR von 5,14 % während des Prognosezeitraums (2026–2031). Staatliche Unterstützung, technologische Fortschritte und eine alternde landwirtschaftliche Erwerbsbevölkerung treiben das Marktwachstum an.[1] Die zunehmende Einführung digitaler Lösungen und Präzisionslandbauergeräte beeinflusst Kaufentscheidungen, während die Zusammenarbeit zwischen internationalen und lokalen Herstellern die Technologieakzeptanz fördert. Der Markt verzeichnet eine starke Nachfrage nach Traktoren, intelligenten Bewässerungssystemen und autonomen Landwirtschaftsrobotern, da Landwirte Arbeitskräftemangel und Umweltherausforderungen begegnen. Während dieselbetriebene Maschinen dominierend bleiben, unterstützen staatliche Subventionen die anfängliche Einführung elektrischer Landwirtschaftsgeräte, was auf eine aufkommende Marktverschiebung hindeutet.
Wichtige Erkenntnisse des Berichts
- Nach Produkttyp hielten Traktoren im Jahr 2025 einen Marktanteil von 41,30 % am japanischen Markt für Landmaschinen, während Bewässerungsmaschinen bis 2031 mit einer CAGR von 8,17 % wachsen.
- Nach Automatisierungsgrad entfielen im Jahr 2025 71,25 % des Umsatzanteils auf manuelle und konventionelle Geräte, während vollautonome Systeme bis 2031 mit einer CAGR von 11,68 % wachsen.
- Nach Antriebsart repräsentierten Dieselplattformen im Jahr 2025 88,20 % der Marktgröße für Landmaschinen in Japan, und vollständig elektrische Lösungen wachsen bis 2031 mit einer CAGR von 9,05 %.
- Nach Kulturpflanzenart entfielen im Jahr 2025 67,40 % der Marktgröße für Landmaschinen in Japan auf Feldfrüchte, während der geschützte Anbau mit einer CAGR von 7,92 % wächst.
- Nach Vertriebskanal dominierten autorisierte Händler im Jahr 2025 mit einem Umsatzanteil von 91,10 %, während Online- und mobile App-Plattformen bis 2031 mit einer CAGR von 10,74 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des japanischen Landmaschinenmarkts
Analyse der Einflussstärke der Treiber*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Rückgang der landwirtschaftlichen Erwerbsbevölkerung | +1.8% | National, mit akuten Auswirkungen in ländlichen Präfekturen | Langfristig (≥ 4 Jahre) |
| Staatliche Kaufsubventionen und Steueranreize | +1.2% | National, konzentriert in ausgewiesenen Landwirtschaftszonen | Mittelfristig (2–4 Jahre) |
| Rasante technologische Fortschritte in Präzision und Automatisierung | +1.5% | National, frühe Einführung in den Regionen Hokkaido und Tohoku | Mittelfristig (2–4 Jahre) |
| Klimaresistente Reissorten mit Bedarf an neuen Pflanzmaschinen | +0.7% | National, Priorität in hitzebetroffenen südlichen Präfekturen | Langfristig (≥ 4 Jahre) |
| Einführung elektrischer Antriebsstränge | +0.5% | National, Pilotprogramme in stadtnahen Gebieten | Langfristig (≥ 4 Jahre) |
| KI-gestützte prädiktive Wartungsdienstleistungspakete | +0.3% | National, konzentriert in Großbetrieben | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückgang der landwirtschaftlichen Erwerbsbevölkerung
Japans landwirtschaftliche Bevölkerung geht rapide zurück, wobei die meisten verbliebenen Arbeitskräfte älteren Jahrgangs sind. Dieser demografische Wandel macht Mechanisierung und digitale Werkzeuge zur Aufrechterhaltung der Produktivität notwendig. Landwirtschaftliche Betriebe setzen auf Automatisierung, um dem Arbeitskräftemangel zu begegnen, und Maschinenhersteller konzentrieren sich nun auf die Entwicklung benutzerfreundlicher und autonomer Funktionen. Die Nachfrage nach effizienten Maschinen steigt in Betrieben aller Größen, da manuelle Arbeit immer knapper wird. Dieser demografische Wandel transformiert den Maschinenmarkt und verändert die landwirtschaftlichen Praktiken im gesamten Land.
Staatliche Kaufsubventionen und Steueranreize
Die japanische Regierung unterstützt die intelligente Landwirtschaft durch umfassende finanzielle Anreize. Staatliche Zuschüsse und Steuervergünstigungen auf nationaler Ebene fördern Investitionen der Landwirte in fortschrittliche Maschinen, ergänzt durch regionale Subventionen. Diese Programme ermöglichen mittelgroßen und kleinen Betrieben den Erwerb moderner Geräte. Die Förderprogramme beinhalten Energieeffizienzanforderungen zur Unterstützung von Umweltzielen. Die Senkung der anfänglichen Investitionskosten und die Förderung nachhaltiger Praktiken erleichtern den Übergang zur Präzisionslandwirtschaft und ermöglichen Betrieben aller Größen die Modernisierung ihrer Abläufe.
Rasante technologische Fortschritte in Präzision und Automatisierung
Die japanische Landmaschinenindustrie integriert Robotik, KI und IoT-Technologien. Kubota's Smart Agri System integriert Satelliten-, Sensor- und Maschinendaten in eine einheitliche Plattform, um Kosten zu senken und die Getreidequalität zu verbessern.[2] GPS-ausgestattete Erntemaschineen und autonome Traktoren arbeiten mit hoher Präzision, verbessern die Ertragskartierungsfähigkeiten und reduzieren den Arbeitskräftebedarf. Diese Technologien sind nun unter praktischen landwirtschaftlichen Bedingungen im Einsatz, um das Betriebsmanagement zu optimieren. Die Integration intelligenter Technologien schafft umfassende Systeme, in denen Datenanalysen die Produktivität verbessern.
Klimaresistente Reissorten mit Bedarf an neuen Pflanzmaschinen
Landwirte setzen hitzetolerante Reissorten ein, die aufgrund veränderter Klimabedingungen modifizierte Pflanzverfahren erfordern. Die Direktsaat ersetzt traditionelle Verpflanzungsmethoden und erfordert spezialisierte Geräte für eine genaue Saatgutplatzierung. Maschinenhersteller modifizieren Pflanzmaschinen, um unterschiedliche Korngrößen aufzunehmen und variable Aussaatraten zu ermöglichen. Diese Geräteadaptionen helfen Landwirten, sich verändernde Wettermuster zu bewältigen und gleichzeitig die Ernteerträge aufrechtzuerhalten. Moderne Pflanzmaschinen werden für die Reisproduktion immer wichtiger, da sie Schwankungen in Bodenbedingungen, Temperatur und Niederschlagsmustern berücksichtigen.
Analyse der Einflussstärke der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Hohe Anschaffungskosten | -1.3% | National, besonders ausgeprägt bei Kleinbetrieben | Kurzfristig (≤ 2 Jahre) |
| Zersplitterte Landbesitzverhältnisse verringern den ROI | -1.1% | National, konzentriert in traditionellen Landwirtschaftsregionen | Langfristig (≥ 4 Jahre) |
| Qualifikationslücke bei Betrieb und Wartung | -0.8% | National, ausgeprägt in alternden Landwirtschaftsgemeinschaften | Mittelfristig (2–4 Jahre) |
| Datenschutz- und Cybersicherheitsbedenken der Landwirte | -0.4% | National, verstärkt in technologisch fortschrittlichen Betrieben | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten
Intelligente Landmaschinen erfordern erhebliche anfängliche Kapitalinvestitionen, die einen bedeutenden Anteil der gesamten landwirtschaftlichen Ausgaben ausmachen. Dies stellt eine große Herausforderung für Kleinbetriebe dar, die bescheidene Anbauflächen bewirtschaften. Die hohen Anschaffungskosten übersteigen häufig die finanziellen Möglichkeiten einzelner Landwirte und machen Eigentum unpraktisch. Maschinenleihstationen haben sich als Lösung etabliert, die es Landwirten ermöglicht, Maschinen stundenweise zu mieten und die Anfangsinvestition zu reduzieren. Lohnunternehmerdienste sind effektiv, insbesondere für Erntemaschineen, die auf mehreren Betrieben eingesetzt werden, und verbessern die Kosteneffizienz und Auslastung. Während diese kooperativen Modelle Alternativen zum direkten Eigentum bieten, hängt ihre breite Einführung von Infrastruktur, Bewusstsein und Vertrauen in den Landwirtschaftsgemeinschaften ab.
Zersplitterte Landbesitzverhältnisse verringern den ROI
Die durchschnittlichen Größen landwirtschaftlicher Parzellen reichen nicht aus, um Investitionen in Großmaschinen zu rechtfertigen, was die Mechanisierungsrenditen begrenzt. Rund 60 % der landwirtschaftlichen Nutzfläche besteht aus kleinen, unregelmäßigen Feldern, die den Maschineneinsatz erschweren, die Effizienz verringern und den Maschinenverschleiß erhöhen.[3] Diese Zersplitterung erfordert, dass Betreiber entweder Land durch Kooperationsarrangements konsolidieren oder kompakte, modulare Plattformen einsetzen, die für kleine Flächen geeignet sind. Ohne Veränderungen in den Landbesitzmustern oder einen verbesserten Zugang zu anpassungsfähigen Technologien kämpft die Mechanisierung darum, eine konsistente Rentabilität zu erzielen. Die Bewältigung der Landzersplitterung ist entscheidend, um den Wert von Landmaschinen zu maximieren und die Produktivität in vielfältigen landwirtschaftlichen Landschaften zu verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Traktoren bleiben das Kernprodukt, während intelligente Bewässerung an Fahrt gewinnt
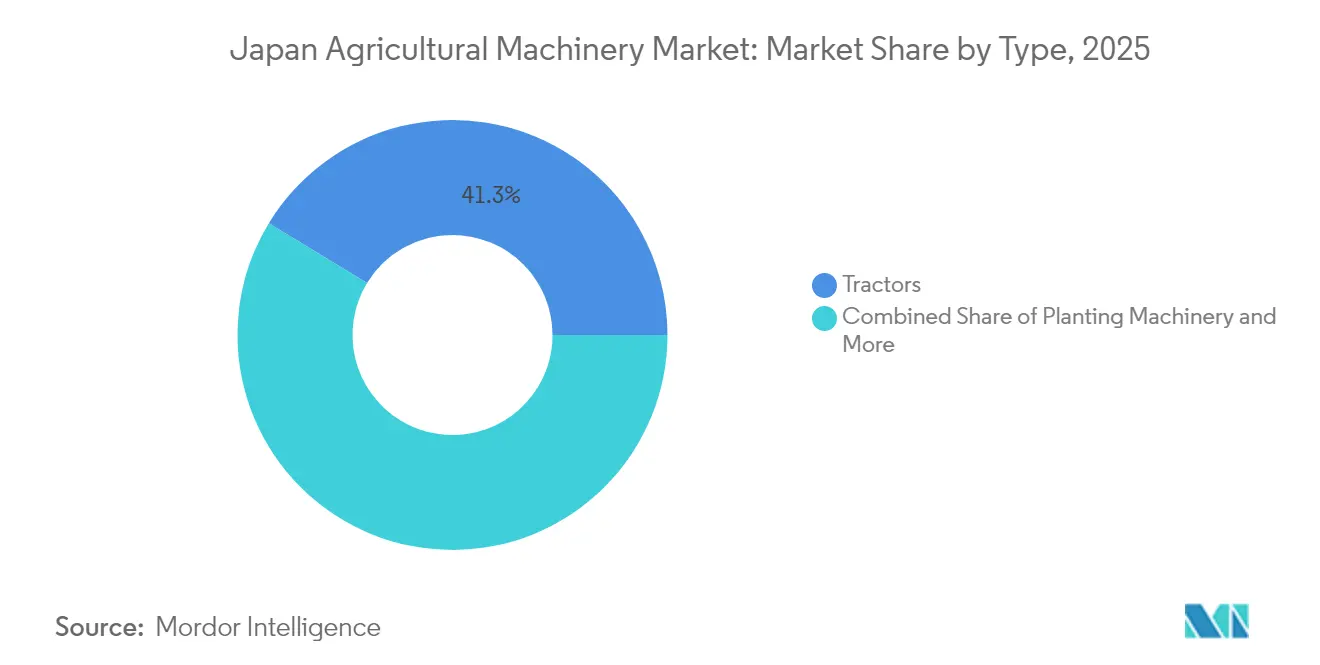
Traktoren hielten im Jahr 2025 einen Marktanteil von 41,30 % am japanischen Markt für Landmaschinen und dienen als primäres Mechanisierungswerkzeug für Feldarbeiten. Landwirte investieren in kompakte Modelle, die für schmale Reisfelder geeignet sind und gleichzeitig die Leistungsanforderungen erfüllen. Staatliche Abschreibungsrichtlinien unterstützen regelmäßige Flottenaktualisierungen und erhalten die zentrale Rolle von Traktoren in der mechanisierten Landwirtschaft. Pflug- und Bodenbearbeitungsgeräte profitieren von Bodenschutzprogrammen, die reduzierte Bodenbearbeitung fördern, während die Einführung von Pflanzmaschinen durch die Direktaussaat von klimaresilientem Reis zunimmt. Heu- und Futtergeräte dienen dem Viehbetrieb in Hokkaido, wo größere Herdengrößen mechanische Fütterungssysteme erforderlich machen.
Bewässerungsmaschinen führen das Marktwachstum mit einer CAGR von 8,17 % bis 2031 an. Hersteller bieten variable Tropf- und Mikrosprinklersysteme an, die für kleine Felder konzipiert sind, wobei Fernsensoren die Bewässerungspläne optimieren. Diese Entwicklung betont Ressourceneffizienz gegenüber reiner Leistung. Mähdrescher integrieren automatische Lenkung und Kornverlustüberwachung, während aufkommende Technologien wie Drohnen und autonome Roboter servicebasierte Lösungen bieten, die die anfänglichen Investitionskosten senken. Diese Entwicklungen deuten auf einen Trend hin zu integrierten Automatisierungssystemen, die mehrere Feldoperationen durchführen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Automatisierungsgrad: Halbautonome Systeme überbrücken Qualifikationslücken
Manuelle und konventionelle Geräte machten im Jahr 2025 71,25 % des Umsatzes aus, was auf eine anhaltende Abhängigkeit von Bedienerexpertise und grundlegender mechanischer Zuverlässigkeit hinweist. GPS-Nachrüstsätze ermöglichen es Landwirten, bestehende Traktoren aufzurüsten und die digitale Einführung zu erleichtern. Halbautonome Systeme, die GPS-Führung mit manuellen Steuerungen kombinieren, gewinnen an Akzeptanz, indem sie vertraute Betriebsmethoden beibehalten. Kombinierte Betriebsabläufe mit automatischer Lenkung für Feldaufgaben und Fernüberwachung für die Wartung bieten einen praktischen Übergang zwischen traditioneller und automatisierter Landwirtschaft.
Vollautonome Roboter stellen das am schnellsten wachsende Automatisierungssegment mit einer CAGR von 11,68 % dar. Die erste Einführung erfolgt in großen Reisanbaubetrieben und Gewächshäusern, wo der Arbeitskräftemangel am akutesten ist. Spezialisierte Mähdrescher und Roboter eignen sich für empfindliche Kulturen und geschlossene Obstgärten. Staatliche Testeinrichtungen in Hokkaido demonstrieren autonome Traktorsysteme, während landwirtschaftliche Genossenschaften gemeinsame Flottenprogramme entwickeln, um die Auslastung zu verbessern und Kosten zu verteilen. Diese Entwicklungen ziehen Technologieunternehmen und Investoren in den japanischen Markt für Landmaschinen.
Nach Antriebsart: Dieselvorherrschaft steht einem gemäßigten Elektrifizierungsprozess gegenüber
Dieselgeräte hielten im Jahr 2025 88,20 % der Marktgröße des japanischen Landmaschinenmarkts und wurden durch etablierte Lieferketten und Wartungsnetzwerke gestützt. Servicetechniker sind auf Verbrennungsmotoren spezialisiert, mit weitreichender Teilverfügbarkeit in ländlichen Gebieten. Hybridsysteme kombinieren Dieselgeneratoren mit Lithium-Ionen-Batterien zur Optimierung des Kraftstoffverbrauchs und der Leistungsabgabe. Brennstoffzellenmodelle zeigen Potenzial für schwere Bodenbearbeitungsarbeiten, erfordern jedoch die Entwicklung einer Wasserstoffinfrastruktur.
Elektrische Geräte wachsen mit einer CAGR von 9,05 %, insbesondere bei Obstgarten-Sprühgeräten, kompakten Ladern und Gewächshausfahrzeugen, wo die Batteriekapazität den Betriebsanforderungen entspricht. Die Einführung elektrischer Geräte konzentriert sich auf stadtnahe Gebiete mit bestehender Ladeinfrastruktur. Hersteller begegnen Gewichts- und Kostenherausforderungen durch austauschbare Batterien und leistungssteigernde Software-Updates. Staatliche Initiativen erforschen spezielle Stromtarife für landwirtschaftliche Ladeeinrichtungen, um die Einführung nachhaltiger Geräte zu fördern.
Nach Endverbraucher-Kulturtyp: Feldkulturen dominieren, während Gewächshauserträge steigen
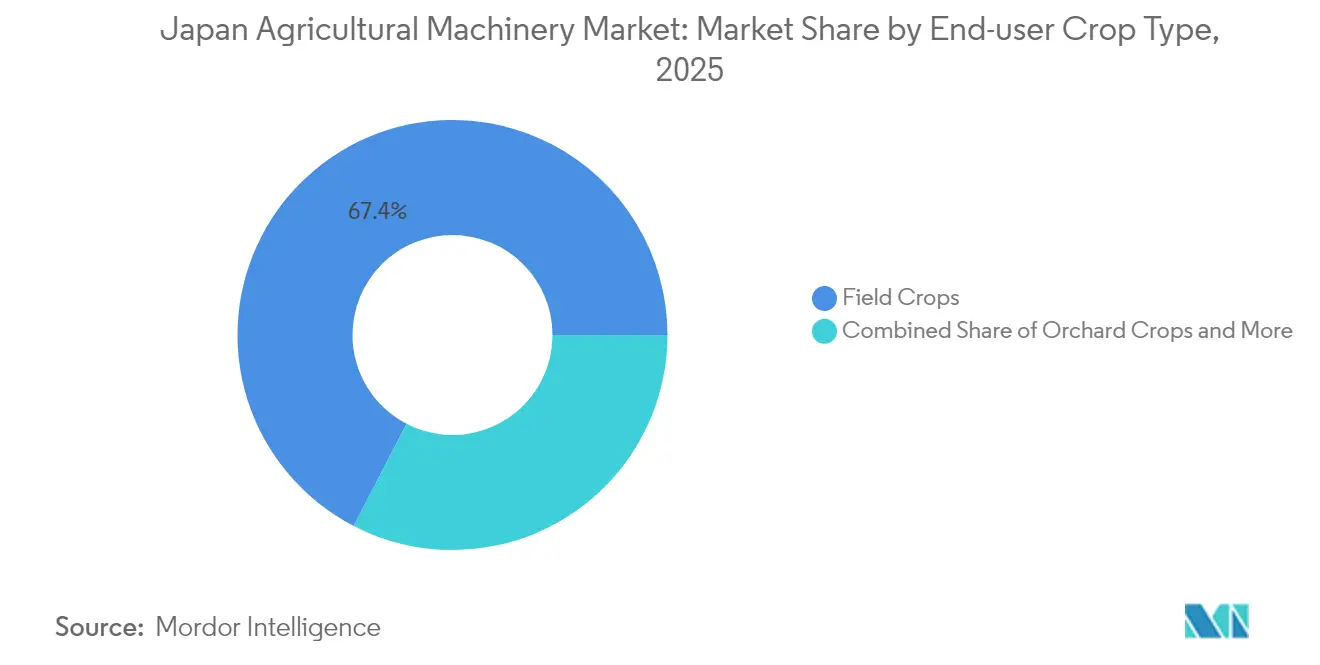
Feldkulturen generierten im Jahr 2025 67,40 % des Umsatzes, hauptsächlich aus der Produktion von Reis, Weizen, Sojabohnen und Futtermais. Große Betriebe investieren in Hochleistungspflanz- und Erntemaschinen, während die Nachfrage nach Sojabohnenmaschinen aufgrund von Anreizen für Eiweißkulturen steigt. Feldkulturbetriebe implementieren Streifenbearbeitungs- und Ernterückstandsmanagementgeräte, um Kosten zu senken und gleichzeitig die Produktivität aufrechtzuerhalten. Reislandwirte setzen Direktsaattechnologie ein, um den Arbeitskräftebedarf zu decken, was die Nachfrage nach spezialisierten Pflanzsystemen erhöht.
Der geschützte Anbau wächst mit einer CAGR von 7,92 %, da stadtnahe Landwirte sich auf Gewächshausgemüse und hochwertige Früchte konzentrieren. Gewächshausbetriebe nutzen automatisiertes Verpflanzen, Luftsprühen und mechanisiertes Ernten, um manuelle Arbeit zu reduzieren. Die Nachfrage nach Obstgartengeräten steigt für Präzisionssprühung und automatisierte Fruchthandhabung. Gewächshausinvestitionen priorisieren effizientes Klimamanagement, während Obstgärten Robotersysteme für Wartung und Ernte implementieren, um die Produktqualität zu verbessern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Omnichannel-Modelle verbinden digitale und Händlerunterstützung
Autorisierte Händler erzielten im Jahr 2025 durch etablierte Servicenetzwerke und Finanzierungsoptionen einen Umsatzanteil von 91,10 %. Größere Gerätekäufe erfordern Vorführungen, Verhandlungen und Wartungsverträge. Hersteller integrieren Online-Plattformen mit Händlerbetrieben für den direkten Teilevertrieb. Cloud-basierte Softwareabonnements deuten auf einen kombinierten Ansatz hin, der virtuelle und physische Servicestandorte nutzt.
Online-Plattformen verzeichnen eine CAGR von 10,74 %, angetrieben durch technikaffine Landwirte, die mobile Transaktionen nutzen. Digitale Marktplätze erleichtern die Geräterecherche und -konfiguration, obwohl viele Käufe bei Händlern abgeschlossen werden. Videoberatungen unterstützen weiterhin die routinemäßige Wartung nach der pandemiebedingten Einführung. Diese Integration digitaler und traditioneller Kanäle stärkt die Kundenbeziehungen und erweitert die Marktreichweite im japanischen Sektor für Landmaschinen.
Geografische Analyse
Die landwirtschaftliche Landschaft Nordhokkaidos zeichnet sich durch weitläufige Felder und Getreidefruchtwechsel aus und unterstützt Großgeräteoperationen. Landwirte in der Region setzen GPS-gesteuerte Traktoren und Präzisionssaattechnologien ein, um Kraftstoffeffizienz und Erntehomogenität zu verbessern. Die Region Tohoku implementiert intelligente Bewässerungssysteme zur Optimierung des Wasserverbrauchs und zur Senkung der Betriebskosten. Die Geländebeschränkungen der zentralen Bergregionen erfordern kompakte Traktoren und modulare Anbaugeräte. In Nagano nutzen landwirtschaftliche Genossenschaften Pestiziddrohnen für effizientes Arbeitskräftemanagement und reduzierte Chemikalienbelastung.
Reisbauern im südlichen Kyushu passen sich an steigende Temperaturen an, indem sie klimaresistente Sorten und fortschrittliche Pflanzmaschinen mit dynamischer Saattiefenverstellung einsetzen. Küstenbetriebe verwenden elektrische Sprühgeräte zur Einhaltung von Umweltvorschriften in Wohngebieten. In der Region Kanto setzen städtische Landwirte elektrische Kompaktlader für Gewächshausbetriebe ein und nutzen die bestehende Ladeinfrastruktur. Japanische Kommunalverwaltungen gewähren Subventionen für Automatisierungs- und Emissionsreduktionstechnologien und beschleunigen die Geräteinführung in Gebieten, die von Umwelt- und Klimaherausforderungen betroffen sind.
Landwirtschaftliche Genossenschaften in Saitama und Chiba implementieren Geräteteilungsmodelle, um kleinen Betriebsgrößen gerecht zu werden und einen kosteneffizienten Zugang zu fortschrittlichen Maschinen zu ermöglichen. Digitale Plattformen erleichtern die Gerätebuchung und Wartungsplanung. Technologieentwicklungszentren in Osaka und Kagoshima dienen als Erprobungsgelände für Start-ups im Bereich landwirtschaftlicher Robotik. Diese regionalen Innovationszentren ermöglichen die schnelle Entwicklung und Implementierung landwirtschaftlicher Technologien. Der japanische Landmaschinenmarkt spiegelt den Bedarf an regionsspezifischen Lösungen aufgrund vielfältiger geografischer Bedingungen und Betriebsstrukturen wider.
Regulatorisches Umfeld
Japans Markt für Landmaschinen wird von der MAFF-geführten Politik für intelligente Landwirtschaft und Nachhaltigkeit geprägt, wobei das Gesetz zur Förderung der Nutzung von Smart-Agriculture-Technologie im Oktober 2024 in Kraft trat (erlassen im Juni 2024). Das Gesetz schafft Zertifizierungsrahmen für landwirtschaftliche Produktionsmethoden sowie für Technologieentwicklungs- und Lieferpläne und verknüpft die Einhaltung mit Förderprogrammen, die im Rahmen des Politik-Stacks für intelligente Landwirtschaft des MAFF verwaltet werden.
Sicherheits- und Umweltvorschriften verschärfen ebenfalls die Beschaffungsanforderungen. Die NARO setzt aktualisierte Sicherheitsprüfnormen um, einschließlich der Benchmarks von 2025 für ausgewählte Geräte wie Reispflanzmaschinen und Mähdrescher, zusammen mit umfassenderen Prüfrahmen, die künftige Normen für Kategorien wie Aufsitztraktoren berücksichtigen. Dies hebt die Grundspezifikation für Maschinenschutz und Bedienersicherheitsfunktionen an. Parallel dazu bietet der Midori-Politikrahmen (einschließlich des Midori-Investitionsförderungssteuersystems) Anreize, wenn Erzeuger Maschinen einführen, die an zertifizierte Umsetzungspläne für Umweltbelastungsreduzierungsaktivitäten gebunden sind, was die Einführung von schadstoffärmeren und effizienteren Geräten fördert.
Wettbewerbslandschaft
Kubota Corporation, Deere & Company, Yanmar Holdings Co., Ltd., CNH Industrial N.V. und Iseki & Co., Ltd. halten im Jahr 2024 den größten Anteil am japanischen Landmaschinenmarkt. Die Branche bleibt mäßig konzentriert und basiert auf etablierter Fachkompetenz und regionaler Spezialisierung. Kubota behauptet die Marktführerschaft durch umfangreiche Händlernetzwerke und ein vielfältiges Produktangebot. Deere & Company ist auf leistungsstarke Traktoren und Mähdrescher für nördliche Getreidebetriebe spezialisiert. CNH Industrial agiert über die Marken Case IH und New Holland, während Yanmar und Iseki starke Inlandspositionen durch ihre Reismechanisierungskompetenz halten.
Die Wettbewerbslandschaft der Branche entwickelt sich durch Kooperationen und Pilotprogramme. Kubota Corporation kooperiert mit Technologieunternehmen, um KI-Systeme für verbesserte Maschinenzuverlässigkeit und Routeneffizienz zu entwickeln. Yanmar Holdings Co., Ltd. implementiert Automatisierungsfunktionen in Erntemaschineen, um dem Arbeitskräftemangel zu begegnen. CNH Industrial N.V. entwickelt wasserstoffbetriebene Prototypen als alternative Kraftstofflösungen. Spezialisierte Unternehmen wie FieldWorks und AGRIST konzentrieren sich auf spezifische Aufgaben wie Unkrautbekämpfung und Ernte und bieten potenzielle Übernahme- oder Lizenzierungsmöglichkeiten. Die Beteiligung von Logistikunternehmen an Agrar-Tech-Investitionen verdeutlicht den wachsenden Fokus auf Lebensmittelsystemresilienz und Lieferkettenmodernisierung.
Hersteller stärken ihre Wettbewerbsposition durch integrierte digitale Systeme. Gerätepakete umfassen nun Konnektivitätswerkzeuge, Softwareplattformen und Versicherungsdienstleistungen, um Kundenbeziehungen zu festigen. Prädiktive Analysen unterstützen die Wartungsoptimierung und schaffen kontinuierliche Umsatzströme. Händler bieten nun umfassende Dienstleistungen an, einschließlich Fuhrparkbetrieb, Datencompliance und technischen Support. Umweltleistungskennzahlen beeinflussen Beschaffungsentscheidungen, wobei Emissionsreduktionstiele die Förderungsfähigkeit und Auftragsvergabe beeinflussen. Die Konvergenz von Technologie, Dienstleistungsangeboten und Umweltvorschriften transformiert den japanischen Landmaschinenmarkt durch umfassende Geschäftsmodelle.
Marktführer des japanischen Landmaschinensektors
-
Kubota Corporation
-
Deere & Company
-
Yanmar Holdings Co., Ltd.
-
CNH Industrial N.V.
-
Iseki & Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Öffentliche Fördermittel und zertifizierungsbasierte Unterstützung schaffen kurzfristige Öffnungen für intelligente, vernetzte und autonomiefähige Maschinenpakete in Japan. Der Staatshaushalt für das Geschäftsjahr 2026 sieht 54 Milliarden JPY für intelligente Landwirtschaft vor (ein Anstieg von 27 Milliarden JPY gegenüber dem Vorjahr), was die Nachfragesignale für fortschrittliche Maschinen, Nachrüstungen und softwaregestützte Dienstleistungen verstärkt, die die Produktivität auf arbeitskräftebeschränkten Betrieben steigern. Das Smart Agriculture Technology Utilization Promotion Law bietet finanzielle und regulatorische Unterstützung für zertifizierte Innovationspläne im Produktionssystem sowie für Entwicklungs- und Lieferpläne, was OEMs und Systemintegratoren begünstigt, die zertifizierte Hardware, Konnektivität und Bedienerabläufe nachweisen können.
Autonomie im kommerziellen Maßstab hängt von praktikabler Konnektivität und Betriebsregeln ab, was Chancen für Lösungen schafft, die Maschinensteuerung, Kommunikation und Compliance kombinieren. Im Mai 2026 demonstrierten NTT, Kubota und NTT DOCOMO eine stabile Videoübertragung mittels Satelliten- und Mobilfunknetzen für den Fernbetrieb robotergestützter Landmaschinen in Bergregionen, was auf eine Nachfrage nach Konnektivitätsebenen hinweist, die außerhalb flacher, gut abgedeckter Regionen funktionieren. Die Arbeit des MAFF zur Überarbeitung der Sicherheitsrichtlinien für autonome Landmaschinen bis Ende des Geschäftsjahres 2026, einschließlich der Genehmigung von Straßenfahrten zwischen Feldern, erhöht ebenfalls den Wert straßentauglicher Sicherheitsarchitekturen, Telematik und Händlerservicemodelle, die gemischte Flotten (manuell, teilautonom und robotergesteuert) über fragmentierte Landbesitzverhältnisse hinweg unterstützen können.
Aktuelle Branchenentwicklungen
- Juni 2026: Kubota stellte neue Landmaschinenmodelle vor, darunter Traktoren der Serien JB und NB, und brachte den Farbsortierer der Seibetsu-O-Serie auf den Markt. Die Markteinführungen unterstreichen Kubotas Erneuerungstakt im Kernbereich der Mechanisierung und erweitern die Automatisierung auf Nacherntesortierabläufe, die Qualitäts- und Arbeitskraftreduzierungsziele auf japanischen Betrieben unterstützen.
- Januar 2025: Yanmar schloss die Übernahme von CLAAS India ab und benannte das Unternehmen in Yanmar Agricultural Machinery India Private Limited (YAMIN) um, wirksam zum 20. November 2024. Die Transaktion erweitert Yanmars Fertigungs- und Beschaffungspräsenz für Landmaschinen und stärkt die Fähigkeit, Plattformen und Komponenten über wichtige Preisklassen hinweg zu entwickeln und zu liefern.
- Juni 2024: Mitsubishi Mahindra Agricultural Machinery unterzeichnete eine Vertriebsvereinbarung mit CNH Industrial für Landmaschinen der Marke CASE IH in Japan, mit Fokus auf Traktoren der Leistungsklasse 100-200 PS. Die Partnerschaft erweiterte die Vertriebsabdeckung für leistungsstärkere Geräte und erhöhte die Wettbewerbsintensität in Segmenten, die auf größere Betriebe ausgerichtet sind.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der japanische Markt für Landmaschinen den Wert von landwirtschaftlichen Maschinen und Bewässerungsmaschinen, die für Feldarbeiten, Pflanzung, Ernte und damit verbundene Kulturpflanzenoperationen auf dem Betrieb verkauft werden, gemessen am Verkaufspunkt in Japan.
Ausschlüsse aus dem Umfang: Allgemeine Baumaschinen, ausschließlich forstwirtschaftliche Maschinen und der Wiederverkauf von Gebrauchtgeräten werden ausgeschlossen, sofern diese nicht in den ausgewiesenen Markterlösen erfasst sind.
Segmentierungsübersicht
- Nach Produkttyp
- Traktoren
- Motorleistung
- Unter 20 PS
- 21–30 PS
- 31–50 PS
- Über 50 PS
- Typ
- Universaltraktor
- Reihenkulturtraktor
- Kompaktutilitytraktor
- Spezial-/Weinbergtraktor
- Motorleistung
- Pflug- und Bodenbearbeitungsmaschinen
- Pflüge
- Eggen
- Kultivatoren und Grubber
- Weitere Pflug- und Bodenbearbeitungsmaschinen
- Pflanzmaschinen
- Einzelkornsämaschinen
- Pflanzmaschinen
- Streuer
- Weitere Pflanzmaschinen
- Erntemaschinen
- Mähdrescher
- Weitere Erntemaschinen
- Heu- und Grünfuttermaschinen
- Mähwerke
- Ballenpressen
- Weitere Heu- und Grünfuttermaschinen
- Bewässerungsmaschinen
- Sprinklerberieselung
- Tropfbewässerung
- Weitere Bewässerungsmaschinen
- Traktoren
- Nach Automatisierungsgrad
- Manuell / Konventionell
- Halbautomatisch (Führung, Telematik)
- Vollautomatisch / Robotik
- Nach Antriebsart
- Diesel
- Hybrid
- Vollelektrisch
- Nach Endverbraucher-Kulturtyp
- Feldkulturen
- Obstkulturen
- Kulturen im geschützten Anbau
- Nach Vertriebskanal
- Autorisierte Händler
- Online- und Mobile-App-basierte Plattformen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um japanspezifische Nachfragesignale, Agrarstrukturen und Geräteflüsse zu erfassen, bevor die Marktberechnungen abgeschlossen wurden. Wir haben öffentliche Datensätze und Veröffentlichungen herangezogen, darunter japanische Regierungsstatistiken zur Landwirtschaft, japanische Zollhandelsdaten für Maschinenkategorien, FAOSTAT für den Kulturpflanzenkontext, OECD-Agrarkennzahlen sowie begutachtete Fachzeitschriften, die Mechanisierung und Arbeitskräfteengpässe behandeln.
Darüber hinaus haben wir Jahresberichte und Investorenpräsentationen von Unternehmen, Händler- und Verbandswebseiten sowie renommierte Pressemitteilungen ausgewertet, um Verschiebungen im Produktmix und Preisentwicklungen in Japan zu verstehen. Wo hilfreich, wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein weiteres für Import- oder Exportdaten auf Sendungsebene genutzt, um Volumina und Umsatzbereiche für wichtige Maschinengruppen gegenzuprüfen. Die oben genannte Quellenliste ist illustrativ; es wurden viele weitere öffentliche und kostenpflichtige Quellen für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was in Japan tatsächlich gekauft und ersetzt wird, und wie sich die Preisgestaltung nach Leistungsklasse, Anbaugerätenutzen und Kanalmix entwickelt. Wir haben mit einer Mischung aus Herstellern, Distributoren und Händlern, Servicepartnern und großen Landwirtschaftsbetrieben gesprochen, und die gewonnenen Erkenntnisse wurden genutzt, um sekundäre Annahmen zu Auslastung, Ersatzzyklen und realistischen jährlichen Stückzahlen zu überprüfen. Da es sich um einen Einzelländermarkt handelt, wurden die Prüfungen so konzipiert, dass sie verschiedene Anbaukonfigurationen und Betriebsgrößen in ganz Japan abdecken, anstatt nach globalen Regionen aufzuteilen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 34 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet eine Top-down- und Bottom-up-Logik. Die Nachfrage wurde zunächst aus japanischen Anbaumustern, mechanisierten Flächen und Ersatzzeitplänen neu aufgebaut und dann in den jährlichen Gerätebedarf nach wichtigen Maschinengruppen übersetzt. Diese Gesamtwerte wurden durch selektive Bottom-up-Näherungen bestätigt, hauptsächlich unter Verwendung von Stichproben-Durchschnittsverkaufspreisen nach Kategorie, multipliziert mit dem impliziten Stückbedarf aus Kanalprüfungen, gefolgt von einer Überprüfung der in öffentlichen Einreichungen offengelegten Umsatzbereiche.
Einige der praktischen Eingaben, die die Zahlen beeinflusst haben, umfassen Traktor- und Mähdrescherersatzzyklen, durchschnittliche Leistungsmixverschiebungen, den Anteil des bewässerten Anbaus, der dedizierte Bewässerungsmaschinen verwendet, saisonbedingte Nachfragezeitpunkte sowie den Import- gegenüber dem inländischen Versorgungsmix, der in Handelscodes sichtbar ist. Für die Prognose wurde eine Szenarioanalyse zusammen mit einfacher exponentieller Glättung verwendet, da die Aussichten von der Verfügbarkeit landwirtschaftlicher Arbeitskräfte, der Kontinuität von Subventionen und dem Tempo der Automatisierungseinführung abhängen, wie von den Befragten beschrieben. Wenn eine Bottom-up-Prüfung Lücken aufwies, wurden fehlende Teile mit konservativen Verhältnissen aus ähnlichen Gerätegruppen gefüllt und dann in Folgegesprächen erneut getestet, bevor die Ergebnisse finalisiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, wie z. B. Handelswerte für Maschinen, öffentliche Diskussionen über Sendungsmengen und die Preisentwicklung, die durch Kanalgespräche angezeigt wurde. Wenn ein Segment außerhalb eines angemessenen Bereichs im Vergleich zu diesen Prüfungen lag, wurden die Annahmen überprüft, das Modell neu berechnet und die Befragten für die spezifische Abweichung erneut kontaktiert.
Vor der Freigabe durchläuft das Modell eine mehrstufige interne Überprüfung, bei der Definitionen, Umrechnungen und Jahresausrichtungen verifiziert und anschließend auf extreme Preis- oder Volumenfälle hin einem Stresstest unterzogen werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Subventionsänderungen oder plötzliche Wechselkursbewegungen, die die Importpreise beeinflussen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Schätzung des japanischen Marktes für Landmaschinen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für japanische Landmaschinen können weit auseinanderliegen, da jeder Herausgeber den Umfang dessen, was als Gerät gilt, unterschiedlich definiert und auch unterschiedliche Entscheidungen hinsichtlich der Preisbasis, der Jahresausrichtung und des Umfangs der Primärvalidierung trifft. Darüber hinaus berichten einige Schätzungen über einen breiteren Korb an landwirtschaftlichen Geräten, der angrenzende Artikel einschließen kann, die nicht immer für Kernfeldoperationen verwendet werden.
Ein weiterer Grund für die Streuung ist die Art und Weise, wie Annahmen aktualisiert werden, da Inflation, Zeitpunkt der Währungsumrechnung und Händlerrabatte den Jahresumsatz verschieben können, selbst wenn die Stücknachfrage stabil ist. Einige öffentliche Zahlen stützen sich auf eine einzelne Umsatzmomentaufnahme und extrapolieren dann vorwärts, was realistische Ersatzzyklen für Traktoren, Mähdrescher und Pflanzmaschinen verfehlen kann. Einige externe Gesamtwerte erscheinen größer, weil sie breitere Gerätekörbe und verwandte Verarbeitungskategorien einbeziehen, während Mordor Intelligence nur Traktoren, Pflug- und Bodenbearbeitungsmaschinen, Pflanzmaschinen, Erntemaschinen, Heumaschinen und Bewässerungsmaschinen zählt, die gemäß der Berichtsdefinition nach Japan verkauft werden.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,90 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 9,86 Milliarden USD (2024) | Verwendet einen breiteren Umsatzumfang für japanische Landwirtschaftsgeräte und ein anderes Basisjahr, was zusätzliche Gerätekategorien über die hier gezählten Landmaschinen hinaus einschließen kann. |
| Branchenverlag B | 9,20 Milliarden USD (2025) | Schließt wahrscheinlich einen breiteren Gerätekorb ein und wendet eine andere Kategoriezuordnung an, was angrenzende Gerätetypen einbeziehen kann, die nicht konsistent in rein maschinenbasierten Definitionen gezählt werden. |
Zusammengenommen zeigt die Tabelle, dass Umfang und Jahresausrichtung die Haupttreiber der Lücke sind, gefolgt von der Art und Weise, wie Preisgestaltung und Ersatzzeitpunkte gehandhabt werden. Durch die Bindung des Modells an definierte Maschinengruppen und wiederholbare Prüfungen anhand von Handels- und Kanalsignalen bleibt die endgültige Zahl nachvollziehbar und leichter mit der beobachtbaren Marktaktivität in Einklang zu bringen.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des japanischen Landmaschinenmarkts?
Der Markt beträgt im Jahr 2026 4,1 Mrd. USD und wird bis 2031 5,27 Mrd. USD erreichen.
Welche Produktkategorie führt den Absatz bei japanischen Landmaschinen an?
Traktoren machen im Jahr 2025 41,30 % des Umsatzes aus, gefolgt von Bodenbearbeitungs- und Erntemaschinen.
Wie schnell wächst die Ausrüstung für den geschützten Anbau?
Systeme für den geschützten Anbau expandieren bis 2031 im japanischen Landmaschinenmarkt mit einer CAGR von 7,92 %.
Warum gewinnen autonome Maschinen bei japanischen Landwirten an Aufmerksamkeit?
Arbeitskräftemangel und staatliche Anreize machen autonome Einheiten attraktiv, indem sie den Arbeitseinsatz senken und gleichzeitig die Erträge aufrechterhalten.