
Markt für industrielle Displays – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.21 Milliarden US-Dollar |
| Marktgröße (2031) | 8.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.35 % |
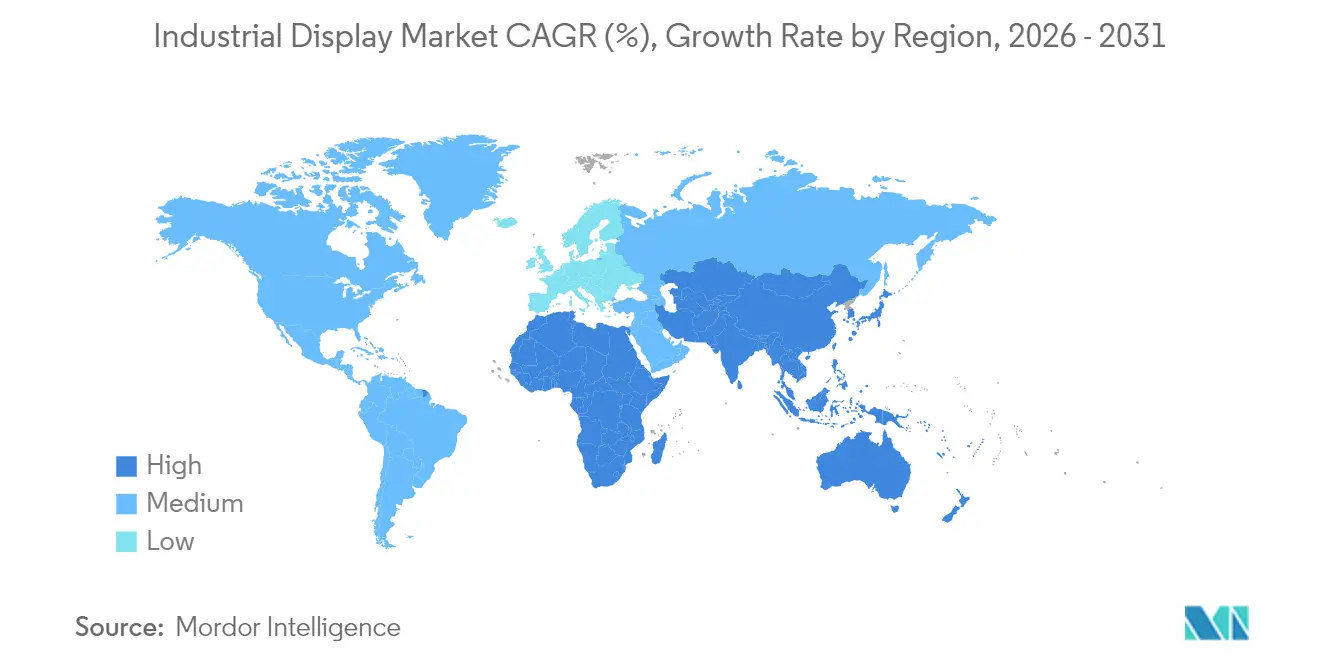
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
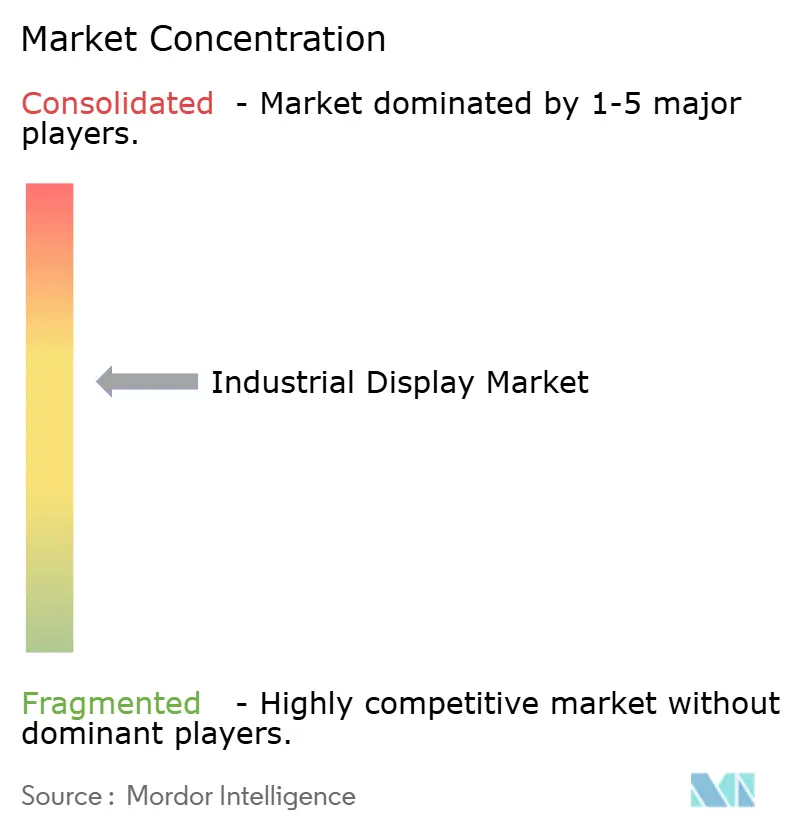
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für industrielle Displays von Mordor Intelligence
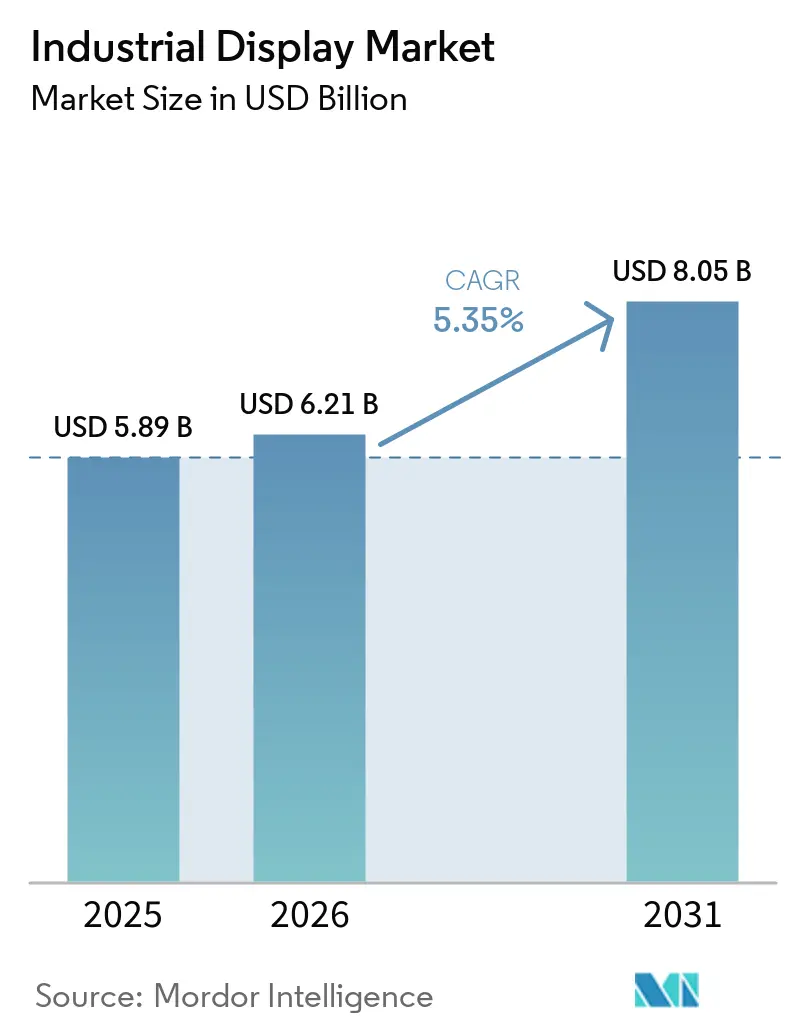
Die Marktgröße für industrielle Displays wird im Jahr 2026 auf USD 6,21 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 5,89 Milliarden, mit Prognosen für 2031 von USD 8,05 Milliarden, was einem Wachstum von 5,35 % CAGR im Zeitraum 2026–2031 entspricht. Betreiber wechseln von einfachen Anzeigen zu mehrschichtigen Visualisierungszentren, die Anlagen auf der Produktionsebene, Edge-Gateways und Cloud-Analyseplattformen verbinden. Mensch-Maschine-Schnittstellen-Konsolen (HMI) dominieren weiterhin die Beschaffung, während die Fernvisualisierung von Anlagen und Pipelines am schnellsten wächst, da Energieunternehmen die Überwachung verteilter Infrastrukturen zentralisieren. LCD-Panels behalten ihre Kostenführerschaft, während OLED- und AMOLED-Module das schnellste Wachstum verzeichnen, da Leitstellen einen geringeren Stromverbrauch und überlegenen Kontrast für den Rund-um-die-Uhr-Betrieb fordern. Halbleiterengpässe verlängern die Lieferzeiten für LCD-Controller, was Integratoren dazu veranlasst, Technologie-Roadmaps zu diversifizieren und strategische Komponentenreserven aufzubauen. Regional nutzt der asiatisch-pazifische Raum Skaleneffekte in der Komponentenfertigung, während der Nahe Osten und Afrika die Kapitalausgaben für explosionsgeschützte Visualisierung bei Öl- und Gas-Großprojekten beschleunigt.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung hielten HMI-Konsolen im Jahr 2025 einen Marktanteil von 46,05 % am Markt für industrielle Displays; die Fernüberwachung von Anlagen und Pipelines wird bis 2031 voraussichtlich mit einer CAGR von 6,12 % wachsen.
- Nach Technologie hielt LCD im Jahr 2025 einen Umsatzanteil von 61,45 %, während OLED/AMOLED bis 2031 voraussichtlich mit einer CAGR von 6,78 % wachsen wird.
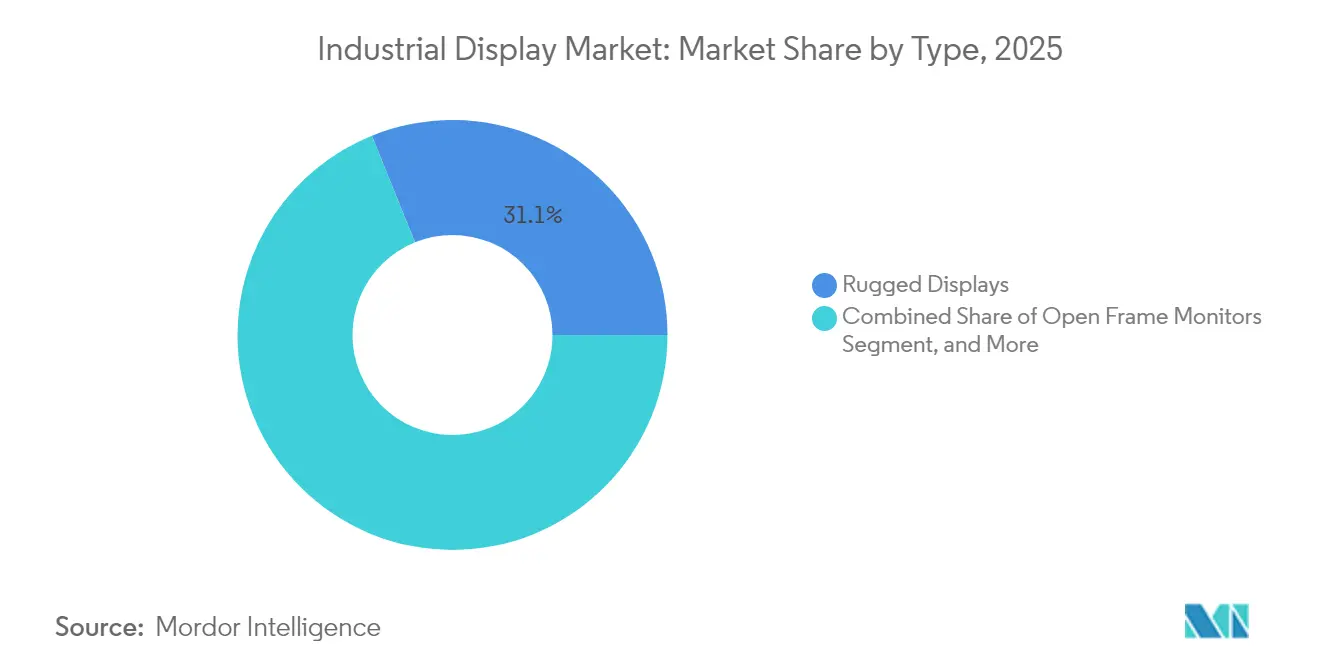
- Nach Typ entfielen auf robuste Displays im Jahr 2025 ein Anteil von 31,12 % an der Marktgröße für industrielle Displays; industrielle Videowände werden bis 2031 die höchste CAGR von 5,66 % verzeichnen.
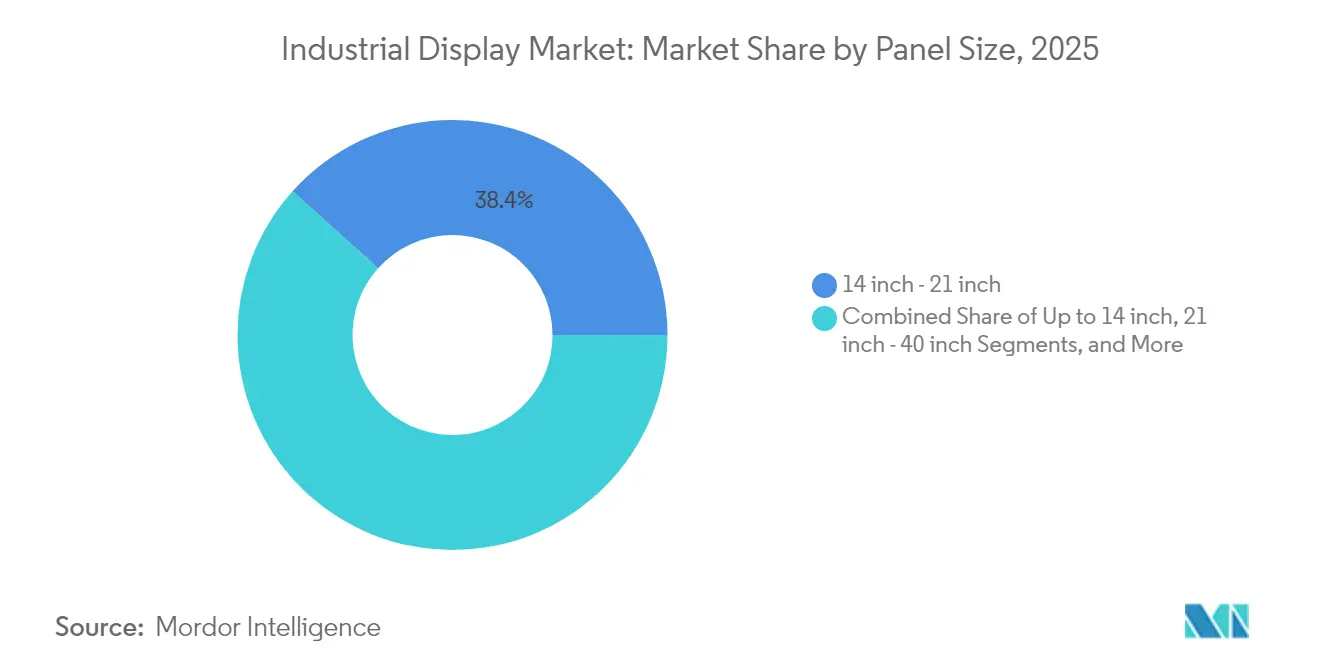
- Nach Panelgröße entfielen auf Geräte von 14–21 Zoll im Jahr 2025 ein Anteil von 38,35 % an der Marktgröße für industrielle Displays; die Klasse ab 40 Zoll wird bis 2031 voraussichtlich mit einer CAGR von 5,98 % wachsen.
- Nach Endverbrauchsbranche führte die Fertigung im Jahr 2025 mit einem Umsatzanteil von 34,05 %; Energie und Strom werden bis 2031 mit einer CAGR von 5,68 % wachsen.
- Nach Geografie trug der asiatisch-pazifische Raum im Jahr 2025 36,55 % zum globalen Umsatz bei; der Nahe Osten und Afrika wird bis 2031 voraussichtlich mit einer CAGR von 6,05 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung des industriellen IoT in diskrete und Prozessanlagen | +1.20% | Global; am stärksten im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrageschub nach multifunktionalen HMI in gefährlichen Chemieanlagen | +0.80% | Naher Osten, Golfküste, Europa | Kurzfristig (≤ 2 Jahre) |
| Einführung von digitalem Lean-Manufacturing-Signage (Andon) in Automobilfertigungslinien | +0.60% | Nordamerika, Europa, asiatisch-pazifische Automobilzentren | Mittelfristig (2–4 Jahre) |
| Modernisierungswelle alternder nordamerikanischer Fabriken für Elektrifizierung und Automatisierung | +0.70% | Vereinigte Staaten, Kanada, Mexiko | Langfristig (≥ 4 Jahre) |
| Outdoor-taugliche, sonnenlichtlesbare Micro-OLED/Micro-LED-Panels für den Ölfeldbetrieb | +0.40% | Naher Osten, Schieferregionen in Nordamerika | Langfristig (≥ 4 Jahre) |
| IECEx-2022-Mandat für eigensichere Offshore-Display-Hardware | +0.50% | Nordsee, Golf von Mexiko, Persischer Golf | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung des industriellen IoT in diskreten und Prozessanlagen
Edge-fähige HMIs verarbeiten jetzt Daten mit Millisekunden-Latenz aus Ethernet-basierten Netzwerken und ermöglichen Dashboards für vorausschauende Wartung, die ungeplante Stillstände minimieren. Rockwell Automation identifiziert die IIoT-Architektur als den wichtigsten Digitalisierungspfad für 2025 und verweist auf eine engere Kopplung zwischen Steuerungen und Visualisierungsendpunkten. HMS Networks bestätigt den Schwung und stellt fest, dass Industrial Ethernet im Jahr 2024 71 % der neuen Knoteninstallationen lieferte, was die Nachfrage nach Displays ankurbelt, die PROFINET-, EtherNet/IP- und EtherCAT-Stacks unterstützen.
Nachfrageschub nach multifunktionalen HMI in gefährlichen Chemieanlagen
Der technische Bericht ISA-TR101.02-2019 kodifiziert Benutzerfreundlichkeits- und Leistungsbenchmarks, die nun jeden Beschaffungsauftrag beeinflussen. [1] Anbieter wie VarTech Systems liefern C1D1- und C1D2-zertifizierte Panels mit Multitouch, Sprachsteuerung und einer Helligkeit von mehr als 1.000 Nit, wodurch Sicherheit und Funktionalität in Einklang gebracht werden. Diese Spezifikationen unterstützen die Chargen-zu-Chargen-Integrität in der Chemie- und Pharmaindustrie, wo Mikrosekunden für den Eingriff des Bedieners entscheidend sind.
Einführung von digitalem Lean-Manufacturing-Signage (Andon) in Automobilfertigungslinien
Automobilhersteller, die mechanische Leuchten durch digitale Andon-Boards ersetzen, dokumentieren zweistellige Reduzierungen der Ausfallzeiten. MMCall nennt 1.000 Live-Installationen, die eine Verbesserung der Betriebszeit um 23 % in Montagelinien erzielen. LineView und Mevisio präsentieren Einsätze in der visuellen Fabrik, die OEE-Dashboards mit der Protokollierung von Grundursachen kombinieren und hochauflösende, vibrationsfeste Panels erfordern.
Modernisierungswelle alternder nordamerikanischer Fabriken für Elektrifizierung und Automatisierung
Modernisierungsinitiativen verbinden veraltete SPSen mit cloud-sicheren OT-Netzwerken. Siemens und ServiceNow ermöglichen gemeinsam Bedrohungs-Dashboards auf der Shopfloor-Ebene, die auf industrielle Displays für die Echtzeit-Visualisierung von Vorfällen angewiesen sind. [2] Phoenix Display International berichtet, dass Modernisierungsprojekte im Vergleich zu kommerziellen Bildschirmen aufgrund von Umweltabdichtung und Lebensdauervalidierung Kostensteigerungen von 300–500 % verursachen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungs- und Wartungskosten | -0.90% | Global; stärker ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Verlängerte LCD-Controller-Lieferzeiten infolge des Chip-Mangels | -1.10% | Fertigungscluster im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Fragmentierung der Legacy-SPS-Schnittstellen | -0.60% | Brownfield-Standorte in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Beschleunigtes Panel-Einbrennen im 24/7-Leitstellenbetrieb | -0.40% | Energie- und Prozesssektoren weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungs- und Wartungskosten
Explosionsgeschützte Gehäuse, Schutzlackierungen und spezialisierte Montagesätze erhöhen die anfänglichen Systemausgaben. Comark Corporation prognostiziert, dass die IECEx-Konformität die Gerätebudgets für Offshore-Plattformen verdoppeln und die Engineeringpläne um mehrere Quartale verlängern kann.
Verlängerte LCD-Controller-Lieferzeiten infolge des Chip-Mangels
Die Lieferzeiten für Controller haben sich bei Varianten mit erweitertem Temperaturbereich oder EMI-Abschirmung auf 52 Wochen verlängert, was bei OEMs zu Neugestaltungszyklen und Zuteilungsstrategien führt. Samsung Electronics bestätigt, dass Panelhersteller im Rahmen eines umfassenderen Plans zur Widerstandsfähigkeit der Lieferkette dazu übergegangen sind, Silizium durch langfristige Vereinbarungen zu sichern. [3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Einsatzresilienz treibt die Führungsposition robuster DisplaysRobuste Gehäuse mit IP65-67-Schutzklasse sicherten sich 2025 einen Anteil von 31,12 % am Markt für industrielle Displays und spiegeln damit die Anforderungen für kritische Einsatzbereiche in der Bohr-, Bergbau- und Militärtechnik wider. Videowände sollen jährlich um 5,66 % wachsen, angetrieben durch Investitionen in zentralisierte Leitwarten in petrochemischen Anlagen. Hochhelle Open-Frame-Module werden in Kiosk-Gehäuse integriert, während Panel-Mount-Einheiten das Arbeitspferd für HMIs auf Maschinenebene bleiben. Der Markt für industrielle Displays bevorzugt wiederholt Anbieter, die Stoßfestigkeit mit modularen E/A-Schnittstellen kombinieren und so einen schnellen Austausch bei minimalen Ausfallzeiten gewährleisten. Marinezertifizierte Varianten erfüllen die Vibrationsschwellenwerte nach MIL-STD-167 und Salzsprühprotokolle und erweitern den Markt für industrielle Displays auf Marineschiffe und Offshore-Plattformen. Balken- und Stretchscreens bedienen Mehrparameter-Dashboards in Kraftwerken – eine Nische, die trotz geringerer Stückzahlen zu höheren Durchschnittsverkaufspreisen führt.
Zweitrangige Lieferanten kombinieren Robustheit mit Schmalrand-Architekturen und schaffen Hybridprodukte, die sowohl Feldpanele als auch Kommandozentralen bedienen. Barcos Unternehmenskinovertrag für 4.000 Laserbildschirme unterstreicht die Fertigungsskalierbarkeit, die sich später in industrielle Videowände überträgt. Hybridgehäuse integrieren nun redundante Netzteile und Edge-Gateways, die mit den Sicherheitsklauseln der IEC 60079-2025 übereinstimmen und den bedienbaren Markt für industrielle Displays vergrößern. Vollständig robuste Systeme hielten 2025 einen Lieferanteil von 47,82 %, was Langlebigkeit mit mittlerer Preisgestaltung verbindet, aber ultra-robuste Konfigurationen entwickeln sich mit 4,97 % weiter und vergrößern stetig den Anteil am Markt für robuste Displays.

Nach Anwendung:
Fernüberwachung fordert die HMI-Dominanz herausHMI-Stationen lieferten 46,05 % des Umsatzes im Jahr 2025, aber die Fernvisualisierung von Anlagen wird mit einer CAGR von 6,12 % überholen, da die Pipeline- und Bohrlochtelemetrie auf zentralisierte Netzwerkbetriebszentren umgestellt wird. Die Marktgröße für industrielle Displays im Bereich der Fernüberwachung wird voraussichtlich stetig wachsen, da Satelliten- und LPWAN-Konnektivität in Wüsten und Offshore-Standorten zunimmt. Andon-Boards in schlanken Anlagen und interaktive Kioske für Wartungsteams stärken menschenzentrierte visuelle Arbeitsabläufe, die Fehler-zu-Behebungs-Zyklen verkürzen. Leitstellen-Videowände bilden die Premiumklasse, in der rahmenlose LCD- oder aufkommende Micro-LED-Arrays immersive Situationsbewusstsein-Umgebungen schaffen. Die Integration mit KI-gesteuerten Analyseplattformen bedeutet, dass Bediener jetzt auf präskriptive Eingaben reagieren, die direkt auf dem Bildschirm dargestellt werden, was die Ermüdung der Bediener und die Fehlerhäufigkeit reduziert.
Verteilte solarbetriebene Bildschirme, die in OnePetro-Feldversuchen demonstriert wurden, beweisen die Machbarkeit in Regionen ohne Netzzugang und erweitern die Installationsbasis des Marktes für industrielle Displays in abgelegenen Fördergebieten. Da Cybersicherheit an Priorität gewinnt, werden Displays zunehmend mit Hardware-Root-of-Trust-Modulen gekoppelt, um On-Screen-Datenflüsse zu sichern – eine Anforderung, die bei grenzüberschreitenden Pipeline-Operationen besonders betont wird.
Nach Technologie:
LCD-Stabilität trifft auf OLED-AufschwungLCD-Panels hielten im Jahr 2025 einen Umsatzanteil von 61,45 % dank ausgereifter Lieferketten und breiter Temperaturabdeckung und verankerten die kostensensible Schicht des Marktes für industrielle Displays. OLED- und AMOLED-Module werden jährlich um 6,78 % steigen, da Leistungsreduzierungen von bis zu 30 % und hervorragende Kontrastverhältnisse für 24/7-Überwachungssuiten geeignet sind. Samsung Display erzielte eine branchenweit erste Pantone-Validierung, was auf farbkritische Leistungsgewinne hinweist, die bei pharmazeutischen QC-Labors und Halbleiterfabriken Anklang finden. Micro-LED-Forschung, die in Nature dokumentiert ist, demonstriert Pixeldichten, die direkter Sonneneinstrahlung bei mehr als 10⁷ Nit standhalten, und kündigt Outdoor-Panels der nächsten Generation an.
Kapazitätserweiterungen für Phasendifferenzfolien durch Zeon Corporation bestätigen anhaltende Investitionen in großflächige LCD-Rückwandplatinen, auch wenn OLED aufsteigt. Der Markt für industrielle Displays wägt jetzt die Kosten pro Lumen gegen die Gesamtbetriebskosten ab, was bei OEMs, die Liefer- und technische Risiken absichern wollen, zu dualen Technologie-Roadmaps führt.
Nach Panelgröße:
Konsolidierte Leitstellen treiben große Formate voranPanels über 40 Zoll werden bis 2031 voraussichtlich mit einer CAGR von 5,98 % wachsen, da Betreiber von Mosaiken kleiner Bildschirme zu Einzelpanel-Leinwänden wechseln, die Verkabelung und Kalibrierung vereinfachen. Umgekehrt behielten 14–21-Zoll-Modelle im Jahr 2025 einen Umsatzanteil von 38,35 % und bleiben der Sweet Spot für On-Equipment-HMIs. Die mit Großformatpanels verbundene Marktgröße für industrielle Displays profitiert von sinkenden Mini-LED-Hintergrundbeleuchtungskosten, die höheren Kontrast und lokales Dimmen für Prozessbilder ermöglichen. MDPI berichtet von einem Chip-Abstand von 100–200 μm, der Tausende von Dimmbereichen ermöglicht und die Fehlererkennung in Live-Wärmebildern verbessert.
Kompakte Panels unter 14 Zoll stärken die Mobilität in Wartungs-Tablets und helmmontierten Terminals und demonstrieren die Diversifizierung des Marktes für industrielle Displays im Bereich des tragbaren Computings. AGC-Glassubstrat-Investitionen gewährleisten die Versorgungskontinuität für TFT-LCD- und OLED-Fabriken und stärken die Skaleneffekte, die die Prämien pro Zoll begrenzen.
Nach Endverbrauchsbranche:
Energiesektor überholt die WachstumschartsDie Fertigung behielt im Jahr 2025 einen Anteil von 34,05 %, da diskrete Elektronik-, Lebensmittel- und Pharmastandorte digitale Dashboards ausbauten. Energie- und Stromanwendungen werden jedoch jährlich um 5,68 % wachsen, getrieben durch die Modernisierung des Stromnetzes und den Ausbau erneuerbarer Energieanlagen. Der Marktanteil für industrielle Displays tendiert zu explosionsgeschützten SKUs in Öl- und Gasterminals, wo die IECEx- und ATEX-Konformität nicht verhandelbar ist. Bergbauprojekte setzen sonnenlichtlesbare Panels mit In-Plane-Switching ein, um die Farbtreue bei hoher Staubbelastung aufrechtzuerhalten, und erweitern den Branchenfußabdruck für industrielle Displays in Lateinamerika und Australien.
Versorgungsunternehmen fügen Displays direkt in Schaltanlagen ein: Siemens' Übernahme von Trayer Engineering erweitert Mittelspannungsschränke um native Visualisierungsmodule und unterstreicht die Konvergenz zwischen Stromausrüstung und HMI-Design. Transportdepots verlassen sich auf robuste Bildschirme für die Sendungsverfolgung, während Verteidigungsprogramme Entspiegelung und NVIS-Konformität vorschreiben, was die Breite der Anwendungsfälle illustriert, die den Markt für industrielle Displays aufrechterhalten.
Geografische Analyse
APAC Industrielles Display-Markt
Asien-Pazifik dominierte 2025 mit einem Umsatzanteil von 36,55 %, gestützt durch Chinas Antrieb zur Fabrikautomatisierung und Japans Führungsrolle bei Präzisionskomponenten. Samsung Display und LG Display betreiben OLED-Fertigungsanlagen in globalem Maßstab und festigen damit den Versorgungsvorteil der Region im gesamten industriellen Display-Markt. Regierungen fördern Investitionssteuervorteile, die den Ausbau von Panelwerken beschleunigen und eine stetige Panelverfügbarkeit selbst während Halbleiterengpässen sicherstellen.
MEA Industrielles Display-Markt
Der Nahe Osten und Afrika verzeichnet mit einer CAGR von 6,05 % bis 2031 das stärkste Wachstum. Milliardenschwere Kohlenwasserstoffprojekte im gesamten Golfraum sind auf eigensichere Bildschirme angewiesen, die nach IEC 60079-2025 zertifiziert sind, und vergrößern damit die Marktgröße des industriellen Display-Markts für explosionsgeschützte Hardware. Nationale Ölgesellschaften kombinieren zentralisierte NOCs mit regionalen Mikro-Kontrollräumen und verlangen synchronisierte Videowände, die bei Wüstentemperaturen eine hohe Helligkeit aufrechterhalten.
Industrielles Display-Markt in Amerika und Europa
Nordamerika erlebt eine Nachrüstungswelle in Fabriken aus der Mitte des Jahrhunderts, die Energieeffizienz und Cybersicherheitshärtung anstreben. Der proaktive Austausch von CRTs und resistiven Touchpanels durch IP-basierte Glasoberflächen stärkt den industriellen Display-Markt, da Fabriken digitale Leistungsboards einführen. Europa treibt Industrie-4.0-Konzepte mit einem Fokus auf ergonomische HMI-Layouts voran, die der Gebrauchstauglichkeitsnorm EN ISO 9241-210 entsprechen und das Wohlbefinden der Bediener fördern. Der Bergbau- und Wasserkraftsektor Südamerikas importiert robuste Panels, die für große Höhen und hohe Luftfeuchtigkeit ausgelegt sind, und diversifiziert damit die geografischen Umsätze weiter.
Regulatorisches Umfeld
Industrielle Displays, die für industrielle Steuerungen, HMIs und Bedienterminals verkauft werden, werden weiterhin durch Sicherheits-, Explosionsschutz- und Umweltvorschriften geprägt. Im Bereich funktionale Sicherheit und explosionsgefährdete Bereiche bleiben IEC 60079-2025 und das zugehörige IECEx-Rahmenwerk zentral für Geräte, die in explosionsgefährdeten Atmosphären eingesetzt werden, und beeinflussen Designentscheidungen wie versiegelte Gehäuse, Touch-Technologien und eigensichere Stromversorgungsarchitekturen für Öl- und Gas- sowie Chemieanlagen.
Für die allgemeine Produktsicherheit von AV/IKT-Geräten, die sich mit Industriemonitoren überschneiden, wurde im April 2026 eine neue Ausgabe der IEC 62368-1:2026 veröffentlicht, mit Übergangsfristen, die an die nationale Übernahme gekoppelt sind, und einem in einigen Märkten genannten Compliance-Meilenstein am 31. März 2027. In Australien und Neuseeland veröffentlichte Standards Australia am 6. März 2026 die AS/NZS 62368.1:2026 mit einem mehrjährigen Übergangsfenster bis zum 6. März 2029, das eine stufenweise Rezertifizierungsplanung für OEMs und Integratoren unterstützt. Auch die Umweltkonformität entwickelt sich weiter, unter anderem durch EU-Maßnahmen zur WEEE-Richtlinie (EU) 2024/884 (angenommen im März 2024), die die Kommission verpflichtet, die Richtlinie bis zum 31. Dezember 2026 zu überprüfen, neben der laufenden Verwaltung von RoHS-Ausnahmen auf Mitgliedstaatenebene, etwa Irland, das im Januar 2026 die S.I. No. 110/2026 erließ, um delegierten Richtlinien zu spezifischen Bleiausnahmen für industrielle Elektronikanwendungen Wirkung zu verleihen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Industriedisplays beginnt mit vorgelagerten Materialien und Komponenten (Glassubstrate, Polarisatoren und Phasendifferenzfolien, Hintergrundbeleuchtungen, Touch-Sensoren und Treiber-ICs), führt über die Panelfertigung und Modulmontage (Zellenverarbeitung, optisches Bonding, Ruggedisierung und Gehäuseintegration) und endet mit der OEM-/Systemintegration in HMIs, Videowänden für Kontrollräume, Kiosksystemen und Fernüberwachungsterminals, die über Automatisierungsanbieter, Industrie-PC-Hersteller und Vertriebspartner verkauft werden. Die Panel- und Modulfertigung bleibt in Asien konzentriert, wobei Taiwan, China, Japan und Südkorea den Großteil der weltweiten Panelglas- und Zellenproduktion ausmachen, was die Größenvorteile der Region Asien-Pazifik verstärkt, aber auch die Anfälligkeit für Logistikstörungen und Handelsmaßnahmen erhöht.
Die nachgelagerte Wertschöpfung entsteht durch Anpassung und Zuverlässigkeitstechnik, einschließlich Weittemperaturleistung, EMI-Abschirmung, hochheller Sonnenlichtlesbarkeit und Zertifizierungsarbeiten für explosionsgefährdete Bereiche, was die Systemkosten im Vergleich zu handelsüblichen Displays erhöhen kann. Engpässe treten häufig bei speziellen Komponenten wie Weittemperatur-Treiber-ICs auf, einhergehend mit verlängerten Lieferzeiten für bestimmte LCD-Controller, sowie bei nicht standardisierten Glas- und mechanischen Formaten, die für Legacy-Panelmontagen und robuste Einsätze benötigt werden. Käufer und Integratoren reagieren darauf, indem sie durch Dual-Sourcing, langfristige Halbleiterbeschaffung und geografische Diversifizierung der Montagestandorte Resilienz aufbauen, darunter die im Juli 2025 unterzeichnete Absichtserklärung zwischen Azumo, Ubiqconn und E3 Displays zur Einrichtung einer lokalen Modulmontage in Nordamerika für stromsparende reflektive LCD-Lösungen, was einen breiteren Trend zur lokalisierten Montage zur Verringerung von Zoll- und Logistikrisiken widerspiegelt.
Wettbewerbslandschaft
Der Markt für industrielle Displays weist eine moderate Fragmentierung auf: Die fünf größten Akteure kontrollieren knapp unter 60 % des globalen Umsatzes. Samsung Display und LG Display führen die Technologieentwicklung an, wobei Samsung Electronics im ersten Quartal 2025 einen Display-Umsatz von KRW 5,9 Billionen auf der Grundlage von QD-OLED- und Mobilpanels meldete. Schneider Electric schloss den USD 11 Milliarden schweren AVEVA-Deal im Jahr 2024 ab und verband Software und Visualisierung zu vertikal integrierten Plattformen, die traditionelle HMI-Grenzen verwischen.
VarTech Systems konkurriert durch zweckgebaute C1D2-Geräte, während Phoenix Display International sich durch Lebensdauer-Designdienstleistungen differenziert, die Hitze, Stöße und Vibrationen abmildern. Siemens, Rockwell Automation und Honeywell integrieren native Display-Module in Steuerungsarchitekturen und sichern sich Nachmarkt-Umsätze durch proprietäre Firmware-Ökosysteme. Zertifizierungsexpertise nach IECEx und ISA 60079 positioniert etablierte Anbieter zur Verteidigung ihres Marktanteils, da aufstrebende Wettbewerber mit kostspieligen Compliance-Hürden konfrontiert sind.
OLED-Neueinsteiger verfolgen stromempfindliche Nischen, während Micro-LED-Konsortien auf Rollen mit extremer Außenhelligkeit abzielen. Die Norm IEC 60079-2025 fungiert als Torwächter und begünstigt Akteure mit ausgereiften Qualitätssicherungsrahmen und dedizierten Prüflabors. Die Widerstandsfähigkeit der Lieferkette bleibt eine strategische Priorität; führende Unternehmen buchen Treiber-IC-Kapazitäten im Voraus und pflegen Zweitquellen-Glaslieferanten, um die Produktion vor anhaltender Halbleitervolatilität zu schützen.
Marktführer im Bereich industrielle Displays
-
LG Display Co. Ltd.
-
Schneider Electric SE
-
Siemens AG
-
Samsung Display Co., Ltd.
-
Panasonic Holdings Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Industrielles Display-Markt Unternehmen in diesem Bericht
- Samsung Display Co., Ltd.
- LG Display Co., Ltd.
- Panasonic Holdings Corp.
- Sharp Corp.
- Emerson Electric Co.
- Schneider Electric SE
- Siemens AG
- Rockwell Automation Inc.
- NEC Display Solutions, Ltd.
- Advantech Co., Ltd.
- Barco NV
- WinMate Inc.
- Planar Systems, Inc.
- AU Optronics Corp.
- Bosch Rexroth AG
- Mitsubishi Electric Corp.
- Honeywell International Inc.
- Kontron AG
- iBASE Technology Inc.
- Beijer Electronics Group AB
- Delta Electronics, Inc.
Marktchancen und Zukunftsaussichten
Der Weißraum wächst dort, wo Industriebetreiber Displays benötigen, die robuste HMI-Zuverlässigkeit mit Rechenleistung für Bildschirmanalysen, Diagnostik und sichere Konnektivität zu Edge-Gateways und Cloud-Plattformen kombinieren. Dies spiegelt den Marktwandel von einfachen Anzeigen zu mehrschichtigen Visualisierungszentren wider und schafft Raum für Anbieter, die Display-Hardware mit eingebetteter Verarbeitung, robusten E/A-Schnittstellen und Lebenszyklusdiensten bündeln, die die Nachrüstkomplexität in Bestandsanlagen verringern. Das sicherheitsgetriebene Chancenpotenzial zeigt sich auch in gefährlichen Umgebungen, wo die Einhaltung von IECEx und IEC 60079-2025 die Beschaffung beeinflusst und Anbieter begünstigt, die zertifizierte Industriepanels für Offshore- und Chemieanlagen liefern können.
Die Lokalisierung der Lieferkette und Kapazitätserweiterungen bieten einen weiteren Beteiligungsweg, insbesondere in Regionen, die eine diversifizierte Beschaffung jenseits der traditionellen ostasiatischen Panelbasis anstreben. In Indien kündigte Dixon Technologies im März 2026 eine Investition von 1.100 Crore INR an, um im Rahmen des Electronics Components Manufacturing Scheme (ECMS) eine Displayfertigungsanlage in der Region Noida bis Greater Noida zu errichten, und beschrieb im April 2026 eine Zielkapazität von 84 Millionen Einheiten pro Jahr über Dixon Display Technologies, ein Joint Venture mit HKC Overseas. Gleichzeitig unterstützen OLED-Kapazitätserweiterungen und Hochläufe flexibler Displaylinien in Asien (einschließlich öffentlich berichteter Investitionen von BOE und Samsung Display im Jahr 2026) eine breitere Komponenten-Roadmap, die OEMs von Industriedisplays für kontraststärkere, energiesparendere Kontrollraum- und Premium-Überwachungsprodukte nutzen können, während gleichzeitig die Bedeutung von Qualifizierungsprozessen für lange Lebenszyklen und 24/7-Betriebsanforderungen zunimmt.
Neueste Industrielle Entwicklungen in Industrielles Display-Markt
- Juni 2026: LG Display gab bekannt, die Automotive-SPICE-Zertifizierung (ASPICE) Capability Level 2 von C&BIS für seine Softwareprozesse für Fahrzeug-Kombiinstrumente und Center-Fascia-Displays erhalten zu haben. Der Schritt unterstützt die Positionierung des Unternehmens in Programmen für softwaredefinierte Displays, in denen Validierung und Prozessreife zunehmend die Lieferantenauswahl für langlebige industrielle und Transport-Displaylösungen beeinflussen.
- Mai 2026: LG Display begann mit der Massenproduktion seines 27-Zoll-240-Hz-RGB-Stripe-OLED-Panels für Premium-Monitore. Die Skalierung der RGB-Stripe-OLED-Produktion unterstützt die breitere Einführung selbstemittierender Panels in professionellen Displays und Displays im Kontrollraumbereich, bei denen Kontrast, Bewegungsklarheit und Energieeffizienz bei langen Betriebszeiten priorisiert werden.
- Oktober 2024: Advantech schloss die Übernahme von AURES ab und erweiterte damit sein POS- und Industriedisplay-Portfolio unter der Marke ADVANTECH-AURES. Der Zusammenschluss verbreitert die Vertriebswege und stärkt die Integrationstiefe bei Industrieterminals und displayausgestatteten Edge-Systemen, die in Fabriken und Logistikbetrieben eingesetzt werden.
Industrielles Display-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für industrielle Displays definiert als Display-Einheiten und integrierte Display-Module, die in industriellen Umgebungen zur Visualisierung von Maschinen- und Prozessdaten eingesetzt werden. Diese Einheiten werden typischerweise auf HMIs, Steuerpulten und Fernüberwachungsstationen eingesetzt und werden zum Zeitpunkt des Verkaufs bewertet.
Ausschlüsse aus dem Umfang: Consumer-TVs und -Monitore, Smartphone- und Tablet-Displays sowie reine Komponentenverkäufe wie blanke Glassubstrate oder eigenständige Treiber-ICs sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Robuste Displays
- Open-Frame-Monitore
- Panel-Mount-Monitore
- Marine- und Marinegüte-Displays
- Industrielle Videowände
- Balken-/Stretch-Displays
- Nach Anwendung
- Mensch-Maschine-Schnittstelle (HMI)
- Fernüberwachung von Anlagen und Pipelines
- Interaktive Kioske und Bediener-Terminals
- Digitales Signage und Andon-Boards in der Anlage
- Leitstellen-Videowände
- Nach Technologie
- LCD
- LED-hintergrundbeleuchtetes LCD
- OLED/AMOLED
- E-Paper- und Reflexionsdisplays
- Micro-LED
- Nach Panelgröße
- Bis 14 Zoll
- 14 Zoll – 21 Zoll
- 21 Zoll – 40 Zoll
- 40 Zoll und darüber
- Nach Endverbrauchsbranche
- Fertigung
- Energie und Strom
- Öl und Gas
- Bergbau und Metalle
- Chemie und Pharma
- Transport und Logistik
- Sonstige (Wasser und Abwasser, Verteidigung)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Übriges Südamerika
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Länder des Golfkooperationsrats
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die grundlegende Nachfragekarte zu erstellen und Annahmen an beobachtbare industrielle Aktivitäten zu knüpfen. Wir haben öffentliche Quellen wie US-Volkszählungs-Fertigungsdaten, Eurostat-Industrieproduktionsreihen, UN-Comtrade-Handelsströme für relevante Elektroniккategorien und IEA-Energie- und Industrieindikatoren herangezogen, um Investitionszyklen in Anlagen zu erfassen.
Um die Produktrichtung zu verankern, haben wir auch Quellen wie IEEE und andere begutachtete Ingenieurszeitschriften für Display-Langlebigkeitstrends sowie Einreichungen und Investorenmaterialien von börsennotierten Elektronik- und Automatisierungsunternehmen ausgewertet. Patentdatenbanken und eine Import- und Export-Sendungsdatenbank wurden selektiv eingesetzt, um Technologieverschiebungen und Sendungsmuster zu überprüfen, wenn öffentliche Daten dünn waren. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, was in realen Kaufentscheidungen als industrietaugliches Display gilt, und auf die Eingrenzung typischer Preise und Austauschzyklen nach Anwendungsfall. Wir sprachen mit einer Mischung aus Display- und Modullieferanten, Systemintegratoren und industriellen Endnutzern in APAC, EMEA und Amerika, sodass regionale Unterschiede bei der Einführung berücksichtigt und dann mit dem Desk-Modell abgeglichen werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 30 % | CXOs: 17 % | APAC: 39 % |
| Mittlere Ebene: 53 % | Funktions-/Einheitsleiter: 30 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 53 % | Amerika: 27 % |
Marktgröße und Prognose
Die Marktgröße wurde mithilfe eines Top-down-Ansatzes ermittelt, bei dem Industrieproduktions- und Automatisierungsinvestitionsindikatoren in eine realistische installierte Basis und Ersatznachfrage für industrielle Displays übersetzt werden, gefolgt von regionalen Aufteilungen. Um die Gesamtwerte praktikabel zu halten, wurden die Ergebnisse anschließend durch selektive Bottom-up-Annäherungen bestätigt, wie z. B. Stichproben von Liefermengen aus Lieferantengesprächen und eine Überprüfung typischer Durchschnittsverkaufspreisbereiche nach Panelgröße und Robustheitsniveau.
Zu den im Modell verwendeten Schlüsselinputs gehörten Industrieproduktionstrends, Investitionszyklen für Fabrikautomatisierung, HMI- und Steuerpult-Durchdringung nach Endanwendung, durchschnittliche Display-Austauschzeiträume in rauen Umgebungen sowie die erwartete Mischverschiebung zwischen LCD und neueren Technologien, die die Preisgestaltung beeinflusst. Wo Bottom-up-Signale kleinere lokale Lieferanten nicht abdeckten, wurden Lücken durch Feedback aus Vertriebskanälen geschlossen und für Importabhängigkeit und lokale Montagemuster angepasst. Prognosen wurden mithilfe einer Szenarioanalyse erstellt, bei der die Basis-Adoptions- und Preispfade mit primärem Feedback zu Lieferzeiten, Auswirkungen der Halbleiterverfügbarkeit auf Steuerplatinen und dem Zeitpunkt der Endnutzer-Erneuerung einem Stresstest unterzogen wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, wie z. B. dem Schwung der Fertigungsleistung, Handelsströmen für industrielle Elektronik und der impliziten Einheitennachfrage, die sich aus Austauschzyklen ergibt. Wenn Abweichungen auftraten, wurden Annahmen überprüft und Befragte erneut kontaktiert, um zu bestätigen, ob die Lücke durch Umfang, Preisgestaltung oder Timing verursacht wurde.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analysten-Überprüfung mit Konsistenzprüfungen über Regionen und Anwendungen hinweg, und Ausreißer werden erklärt oder korrigiert. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preisgestaltung beeinflussen können. Kurz vor der Lieferung wird ein abschließender Datendurchlauf durchgeführt, damit die aktuellste Ansicht im Ergebnis widergespiegelt wird.
Schätzung des Marktes für industrielle Displays von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für industrielle Displays stimmen oft nicht überein, weil der Produktumfang nicht einheitlich behandelt wird und weil Preisgestaltung und Austauschtiming nicht im gleichen Tempo aktualisiert werden. Unterschiede treten auch auf, wenn eine Schätzung stark auf Liefermengen-Proxys basiert, während eine andere auf Endnutzerausgaben basiert, ohne genau zu definieren, was als industrietaugliches Display gilt.
Die Vergleichstabelle zeigt eine Spanne, die hauptsächlich darauf zurückzuführen ist, was rund um HMI-Panel-Anwendungsfälle und die damit verbundene Nachfrage nach industriellen Monitoren einbezogen wird. Im Modell von Mordor Intelligence wird der Wert nur für fertige industrielle Display-Einheiten gezählt, die in industrielle Anwendungen verkauft werden, anstatt angrenzende kommerzielle Digital-Signage-Platzierungen einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,21 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 5,90 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen breiteren Elektronikeimer, und die Preiskurve ist weniger explizit hinsichtlich Robustheit und Panelgrößenmix, was den Wert im Vergleich zu einer späteren Jahresschätzung nach unten ziehen kann. |
| Branchenforschungsgruppe B | 6,25 Milliarden USD (2025) | Geht von einem schnelleren Einführungspfad und einer stärkeren Durchschnittsverkaufspreisprogression aus und scheint eine breitere Auswahl an industriellen und kommerziellen Display-Platzierungen zu zählen, was die Zahl auch bei einem kürzeren Zeitfenster anheben kann. |
Zusammengenommen weist der Vergleich auf Umfang und Preisgestaltung als die zwei Haupthebel hinter der Lücke hin. Unser Ansatz bleibt nachvollziehbar, weil der Nachfragepool aus industrieller Aktivität und Austauschlogik aufgebaut und dann mit Lieferanten- und Integratoreninputs abgeglichen wird, bevor die endgültigen Gesamtwerte festgelegt werden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für industrielle Displays?
Die Marktgröße für industrielle Displays beträgt im Jahr 2026 USD 6,21 Milliarden.
Welches Anwendungssegment wächst am schnellsten?
Die Fernüberwachung von Anlagen und Pipelines wird bis 2031 voraussichtlich mit einer CAGR von 6,12 % wachsen.
Warum gewinnen OLED- und AMOLED-Panels in industriellen Leitstellen Marktanteile?
Sie bieten einen geringeren Stromverbrauch und höheren Kontrast, was die 24/7-Lesbarkeit verbessert und die Betriebskosten senkt.
Welche Regionen werden bis 2031 die größten Wachstumschancen bieten?
Der Nahe Osten und Afrika, angetrieben durch groß angelegte Öl- und Gasprojekte, werden mit einer CAGR von 6,05 % wachsen.
Wie wirken sich Chip-Engpässe auf die Lieferung industrieller Displays aus?
Die Lieferzeiten für spezialisierte LCD-Controller haben sich auf rund 52 Wochen verlängert, was OEMs zwingt, Produkte neu zu gestalten oder alternative Lieferanten zu sichern.
Welche Normen regeln explosionsgeschützte industrielle Displays?
IEC 60079-2025 definiert Sicherheitsanforderungen für Geräte, die in explosionsgefährdeten Bereichen eingesetzt werden, einschließlich Offshore-Plattformen und Chemieanlagen.