
- Ägypten
- Argentinien
- Armenien
- Asien
- Asien-Pazifik
- Australien
- Bangladesch
- Brasilien
- Chile
- China
- Deutschland
- Estland
- Europa
- Frankreich
- Hongkong
- Indien
- Irak
- Italien
- Japan
- Jordanien
- Kambodscha
- Kanada
- Kasachstan
- Kolumbien
- Laos
- Malaysia
- Marokko
- Mexiko
- Myanmar
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Peru
- Philippinen
- Polen
- Russland
- Saudi-Arabien
- Schweden
- Singapur
- Slowakei
- Spanien
- Sri Lanka
- Südafrika
- Südamerika
- Thailand
- Tschechien
- Türkei
- Ukraine
- Ungarn
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Indonesien Fracht- und Logistikmarkt – Analyse von Mordor Intelligence
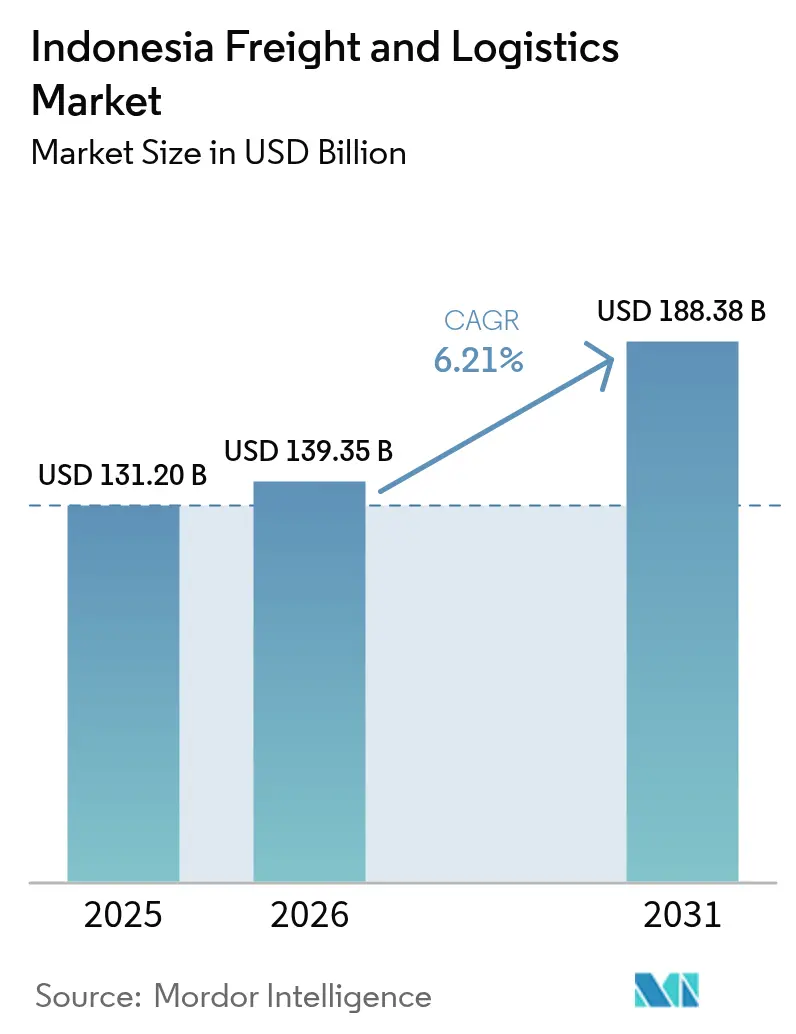
Das Marktvolumen des indonesischen Fracht- und Logistikmarkts wird voraussichtlich von 139,4 Milliarden USD im Jahr 2026 auf 148 Milliarden USD im Jahr 2027 steigen und bis 2032 198,4 Milliarden USD erreichen, mit einer CAGR von 6,04 % über 2027–2032.
Indonesiens Online-Käufe, der Konsum von Alltagsgütern und die Fertigungsexporte weiten die Nachfrage nach Paketabwicklung und Frachtdienstleistungen aus. Fertiggestellte Straßenverbindungen können diese Warenströme mit Häfen und Industrieproduktionszentren verbinden. Der Iran-Krieg, der am 28. Februar 2026 im Nahen Osten begann, fügte dieser Expansion eine Ölpreisungewissheit hinzu. Die operative Integration kann Technologie mit physischer Abwicklung verbinden und Anbietern einen Weg bieten, durch Ausführungsqualität zu konkurrieren. Im online-geführten Paketgeschäft bietet eine flexible Abwicklung an straßengebundenen Umschlagpunkten eine Möglichkeit, Sendungsspitzen zu bewältigen, ohne jede Expansionsentscheidung an kraftstoffexponierte Fahrzeugkapazitäten zu knüpfen.
Wesentliche Erkenntnisse des Berichts
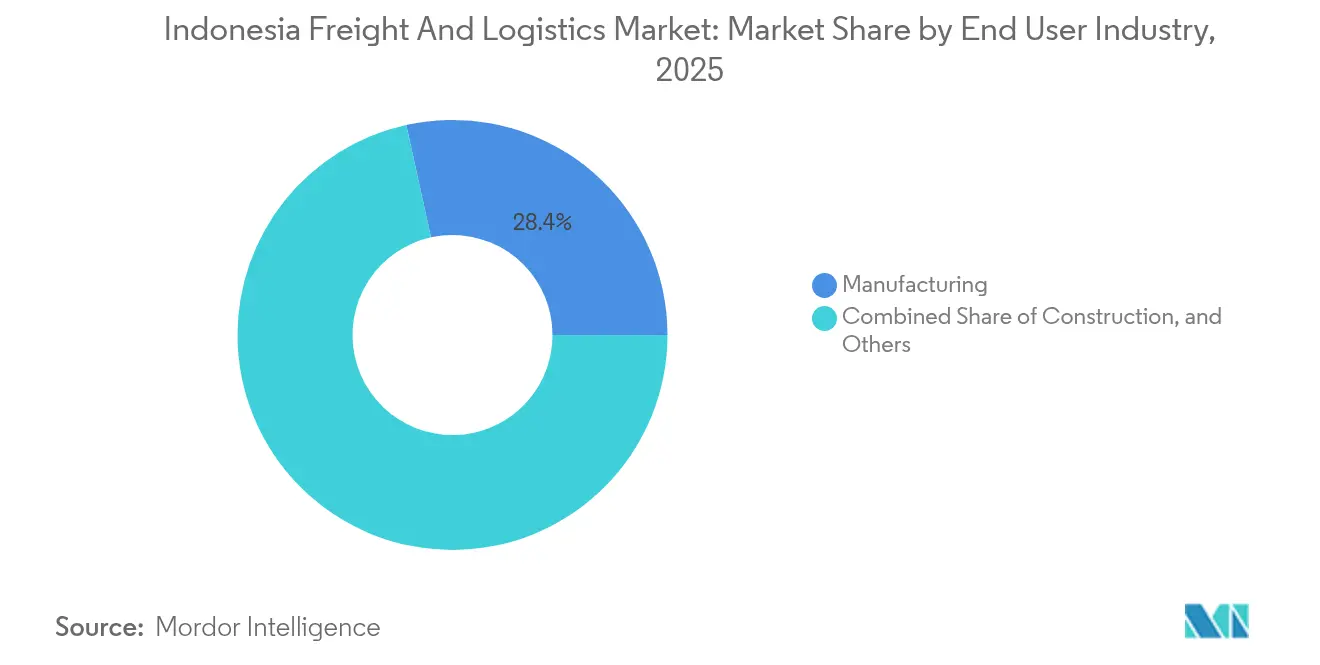
- Nach Endverbraucherbranche hielt die Fertigung im Jahr 2026 einen Marktanteil von 28,52 % am indonesischen Fracht- und Logistikmarkt, während der Groß- und Einzelhandel mit einer prognostizierten CAGR von 6,52 % über 2027–2032 am schnellsten wachsen dürfte.
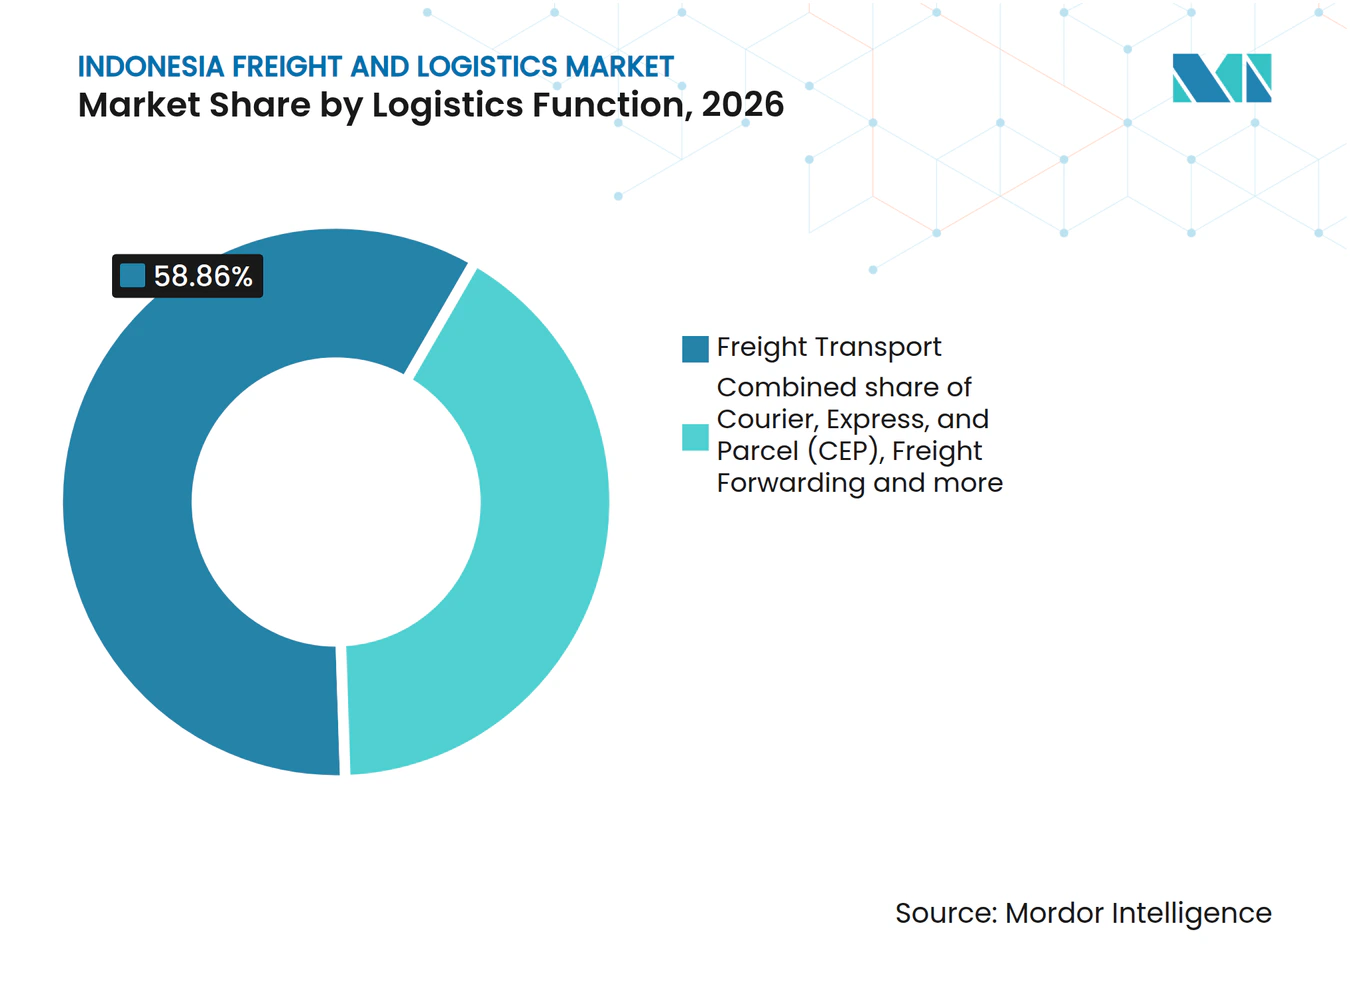
- Unter den Logistikfunktionen hielt der Frachttransport im Jahr 2026 einen Anteil von 58,86 % am Marktvolumen des indonesischen Fracht- und Logistikmarkts, und Kurier-, Express- und Paketdienste (KEP) dürften mit einer prognostizierten CAGR von 6,95 % über 2027–2032 am schnellsten wachsen.
- Geografisch betrachtet hielt Java im Jahr 2026 einen Anteil von 60,4 % an den Fracht- und Logistikerlösen Indonesiens, während Ostindonesien, Sulawesi, Papua und die Kleinen Sundainseln die am schnellsten wachsende Region bilden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Boom und Anstieg des Paketvolumens | +2.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Infrastruktur-Megaprojekte (Mautstraßen, Häfen, Flughäfen) | +2% | Kuala Tanjung und Indrapura | Langfristig (≥ 4 Jahre) |
| Erholung der Fertigungsexporte (Kraftfahrzeuge, Elektronik, Textilien) | +1.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Steigender Inlandskonsum und Ausgaben der Mittelschicht | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Einführung der digitalen Plattform des Nationalen Logistik-Ökosystems (NLE) | +0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Kühlkettennachfrage aus Aquakultur und Meeresfrüchteexporten | +0.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Boom und Anstieg des Paketvolumens
Online-Käufe erzeugen Nachfrage sowohl nach regulärer Paketabwicklung als auch nach Kapazitäten, die konzentrierte Aktionsspitzen absorbieren können. Die Transaktionshäufigkeit im indonesischen E-Commerce erreichte im dritten Quartal 2025 1,44 Milliarden, ein Anstieg von 20,5 % im Jahresvergleich. Die Sendungsmengen von J&T Express in Indonesien stiegen am 11. November 2025 während der 11.11-E-Commerce-Kampagne um bis zu 40 % im Jahresvergleich.[1] Diese Kombination unterstützt Investitionen in Sortier- und Lieferkapazitäten, wobei die Kampagnenexposition Flexibilität kommerziell ebenso relevant macht wie den durchschnittlichen Durchsatz. Für Paketbetreiber kann die Anpassung zusätzlicher Verarbeitungskapazitäten an diese konzentrierten Spitzen das Wachstum im Online-Kaufbereich in Dienstleistungserlöse umwandeln, ohne dass die dauerhafte Kapazität von einem einzigen Aktionstag abhängt.
Infrastruktur-Megaprojekte (Mautstraßen, Häfen, Flughäfen)
Die indonesische Mautstraßenbehörde meldete, dass im Jahr 2025 auf 7 indonesischen Mautstraßen insgesamt 95,49 Kilometer Mautstraßen in Betrieb genommen wurden.[2] PT Hutama Marga Waskita eröffnete am 9. März 2025 den 10,15 Kilometer langen Abschnitt Kuala Tanjung–Indrapura in Nordsumatra zunächst ohne Mautgebühren. Der Betreiber erklärte, die Verbindung würde die Reisezeit zwischen Indrapura und Kuala Tanjung von 30 Minuten auf 10 Minuten verkürzen. Der Betreiber beschrieb den Abschnitt auch als Konnektivität in Richtung Kuala Tanjung Port und der Sonderwirtschaftszone Sei Mangkei. Die vom Betreiber genannte schnellere Verteilung in Richtung Hafen und Industriezone bietet Verladern eine kürzere Straßenoption und stützt die Nachfrage nach Lkw-Dienstleistungen entlang dieses nordsumatra'schen Korridors.
Erholung der Fertigungsexporte (Autos, Elektronik, Textilien)
Das Exportwachstum verbreitert die kommerzielle Basis für Logistikdienstleister, die Lieferketten für Elektrogeräte und Fahrzeuge bedienen. Indonesiens FOB-Exporte von elektrischen Maschinen, Geräten und Teilen beliefen sich von Januar bis August 2026 auf 13,06 Milliarden USD, ein Anstieg von 5,18 % gegenüber dem gleichen Zeitraum 2025. Die FOB-Exporte von Fahrzeugen, ausgenommen Schienenfahrzeuge, sowie deren Teile und Zubehör beliefen sich im gleichen Zeitraum auf 8,48 Milliarden USD, ein Anstieg von 7,04 %. Diese wachsenden Exportgeschäfte eröffnen Möglichkeiten für Logistikdienstleistungen, die den Werksversand mit internationalen Abfertigungen koordinieren und gleichzeitig den Frachtwerterhalten. Die Bedienung beider Produktströme kann die Exportkundenbasis eines Betreibers erweitern und die Abhängigkeit von einer einzigen Fertigungskategorie verringern.
Steigender Inlandskonsum und Ausgaben der Mittelschicht
Der Konsum von Alltagsgütern stützt die Verteilungsarbeit über die Aktionsspitzen des Online-Shoppings hinaus. Das Statistische Amt Indonesiens (BPS) meldete, dass der Haushaltskonsum in Indonesien im Jahr 2025 um 4,98 % wuchs und 2,62 Prozentpunkte zum BIP-Wachstum beitrug. Die Umfrage der Bank Indonesia verzeichnete im August 2026 ein reales Wachstum der Einzelhandelsumsätze von Lebensmitteln, Getränken und Tabak in Indonesien von 2,6 % im Jahresvergleich. Das Wachstum in dieser Warenkategorie gibt Distributoren eine konkrete Nachfragebasis für die Verbindung von Lieferanten mit Einzelhandelsgeschäften, neben der allgemeinen Ausweitung der Haushaltsausgaben. Für Distributoren stützt die Nachfrage nach Alltagsgütern wiederkehrende Filialbelieferungsrouten und bietet eine andere operative Basis als Kapazitäten, die rund um einzelne Online-Kampagnen aufgebaut werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwere städtische Staus und Engpässe bei der letzten Meile | -1.1% | Tanjung Priok in Jakarta | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Vorschriften und überlappende Lizenzen | -0.8% | Bonded-Logistikzentren in Südsumatra | Mittelfristig (2–4 Jahre) |
| Hohe Kraftstoffpreisvolatilität | -0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für Logistiktechnologie | -0.4% | Küstenregion Ostjavas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwere städtische Staus und Engpässe bei der letzten Meile
Staus können die Freigabe angesammelter Fracht zu einer Einschränkung der Transportkapazität machen, anstatt eine unmittelbare Erlösmöglichkeit darzustellen. Im April 2025 löste die Aufhebung eines 16-tägigen Lkw-Fahrverbots während der Feiertage schwere Staus in Tanjung Priok aus, was zu zweitägigen Logistikverzögerungen und geschätzten Verlusten von 120 Milliarden IDR (7,4 Millionen USD) führte. Das Ereignis veranschaulicht, wie ein synchronisierter Versand nach einer Beschränkung einen Umschlagpunkt überlasten kann, selbst wenn Lkw wieder fahren dürfen. Für Betreiber, die diesen Umschlagpunkt bedienen, verringert eine verzögerte Fahrzeugabfertigung die für nachfolgende Abholungen und Lieferungen verfügbare Kapazität. Die Annahme zusätzlicher Ladungen nach dem Ende einer Beschränkung kann die Lieferverpflichtungen eines Spediteurs schneller erhöhen als die nutzbare Kapazität, was die Kosten für die Wiederherstellung des normalen Betriebs erhöht.
Fragmentierte Vorschriften und überlappende Lizenzen
Widersprüchliche Anforderungen können den kommerziellen Nutzen der Konzentration der Exportabwicklung in einem Bonded-Logistikzentrum verringern. Im Mai 2025 erklärte Fauzi Amro, stellvertretender Vorsitzender der Kommission XI des indonesischen Repräsentantenhauses, dass überlappende Vorschriften der Handels- und Industrieministerien, der Quarantänebehörde und der BPDPKS die Exporte über die Bonded-Logistikzentren in Südsumatra behinderten. Er nannte eine Anforderung der Quarantänebehörde, Exportprodukte vor dem Versand für das Container-Pooling zurückzuhalten, was die Logistikkosten für Exporteure erhöht. Die Kommission XI vereinbarte, dass das Finanzministerium die Koordination mit den zuständigen Ministerien und Behörden zu Strategien zur Beseitigung der regulatorischen Überschneidungen übernehmen würde. Ein zusätzlicher Halteschritt kann den Zeitvorteil zunichtemachen, der durch die konsolidierte Abwicklung angestrebt wird, und für Exporteure vor dem Abgang der Fracht zusätzliche Kosten verursachen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche:
Industrielle Skalierung und Expansion der EinzelhandelsverteilungDie Fertigung hatte im Jahr 2026 einen Anteil von 28,52 % am Marktvolumen des indonesischen Fracht- und Logistikmarkts. Die Branche trug 2025 19,07 % zum nationalen BIP bei, was die industrielle Produktionsbasis hinter ihrer Position als größtes Endverbrauchersegment verdeutlicht. Indonesiens Exporte der verarbeitenden Industrie beliefen sich von Januar bis August 2026 auf 159,6 Milliarden USD, ein Anstieg von 7,87 % gegenüber dem gleichen Zeitraum 2025. Diese exportorientierte Produktionsbasis begünstigt Logistikdienstleister, die Werksbewegungen mit der internationalen Frachtabwicklung verbinden können, wodurch die grenzüberschreitende Ausführung zu einem integralen Bestandteil der Betreuung von Industriekunden wird und die Beziehung über den reinen Inlandstransport hinaus erweitert.
Der Groß- und Einzelhandel ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,52 % über 2027–2032. Indomaret eröffnete 2025 in Indonesien 944 Filialen und brachte sein Einzelhandelsnetz auf mehr als 24.000 Filialen. Der Einzelhändler betrieb 2025 auch 37 Verteilzentren zur Unterstützung der Verteilungseffizienz und Produktverfügbarkeit. Die zusätzlichen Filialen erweitern die Lieferverpflichtungen des vom Einzelhändler betriebenen Netzwerks und knüpfen das einzelhandelsgetriebene Logistikwachstum an die Ausführung der Filialbelieferung.



Nach Logistikfunktion:
Transportkapazität und händlerorientierte PaketdiensteDer Frachttransport repräsentierte im Jahr 2026 einen Marktanteil von 58,86 % am indonesischen Fracht- und Logistikmarkt. Der inländische Seefrachtverkehr in Indonesien beförderte 2025 etwa 508,4 Millionen Tonnen Güter, was das physische Ausmaß hinter dem größten Segment verdeutlicht. Für Seefrachtbetreiber ist die Koordination der Schiffskapazität mit der Frachtverfügbarkeit und der Hafenabwicklung zentral, um diesen umfangreichen physischen Warenfluss in erbrachte Transportdienstleistungen umzuwandeln. Da diese Tonnage auf dem Seeweg befördert wird, bestimmt der Zugang zu Schiffsraum und Hafenabfertigungsplätzen die inländische Seefrachtarbeit, die Spediteure annehmen können, was gesicherter Transportkapazität einen direkten kommerziellen Wert verleiht.
Kurier-, Express- und Paketdienste (KEP) sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,95 % über 2027–2032. Modesendungen machten im zweiten Quartal 2026 mehr als 45 % des Sendungsvolumens von J&T Express Indonesien aus. Diese Mischung zeigt, wie eine einzelne Einzelhandelskategorie das operative Angebot eines Paketnetzwerks prägen kann. E-Commerce-Transaktionen in den Bereichen Mode, Dokumente und Schönheitsprodukte trieben den Sendungsanstieg des Betreibers im zweiten Quartal 2026 an. Für Paketbetreiber macht das modegetriebene Wachstum die Händlerkonzentration zu einem operativen Risiko, selbst wenn Dokumente und Schönheitsprodukte die Sendungsmischung verbreitern.

Geografische Analyse
Fracht- und Logistikmarkt Java
Java war die größte Region mit einem Anteil von 60,4 % am Marktvolumen des indonesischen Fracht- und Logistikmarkts im Jahr 2026. PT Pelabuhan Tanjung Priok (PTP Nonpetikemas) verzeichnete im ersten Quartal 2026 einen Durchsatz von 4,03 Millionen Tonnen/m³ an seinem Standort Tanjung Priok. PTP Nonpetikemas ist eine Tochtergesellschaft von PT Pelindo Multi Terminal, und sein Standort Tanjung Priok betreibt ein Mehrzweckterminal. Der Standort trug 32,4 % zum konsolidierten Durchsatz von PTP Nonpetikemas von 12,4 Millionen Tonnen/m³ im ersten Quartal 2026 bei. Die Konzentration von etwa einem Drittel des Durchsatzes dieses Betreibers an einem einzigen Java-Standort macht die dortige Abwicklungsleistung für die Kapazität im gesamten Netzwerk bedeutsam.
Fracht- und Logistikmarkt Ostindonesien, Sulawesi, Papua und die Kleinen Sundainseln
Ostindonesien, Sulawesi, Papua und die Kleinen Sundainseln bilden die am schnellsten wachsende Region, da sich der Hafen von Makassar zum dritten nationalen Knotenpunkt entwickelt und die Abhängigkeit von Java-Umschlagpunkten verringert. PELNIs staatlich zugewiesene Frachtroute T-24 beförderte 2025 auf ihrer vollständigen Rundfahrt von Tanjung Perak über Fakfak, Kaimana, Dobo und Tual und zurück nach Tanjung Perak 2.184 TEU. Die staatlich zugewiesene Frachtroute S-5B, die von PELNI betrieben wird, beförderte 2025 auf ihrer vollständigen Rundfahrt, die Kupang, Larantuka, Lewoleba und Kalabahi verbindet, 1.282 TEU. Die zugewiesenen Routen veranschaulichen unterschiedliche Verbindungen für regionale Frachtanbieter, wobei T-24 einen Java-Umschlagpunkt mit östlichen Häfen verbindet, während S-5B die Häfen der Kleinen Sundainseln verknüpft.
Sumatra und Batam weisen unterschiedliche Frachtprofile auf, da Rohstoff-Umschlagpunkte und Stückgutoperationen unterschiedliche Terminaldienstleistungen erfordern. Im März 2025 teilte PT Pelindo Multi Terminal mit, dass sein Standort Belawan in Sumatra Rohpalmölexporte hauptsächlich nach China und Japan abwickelt. Das öffentliche Terminal Batu Ampar in Batam wickelte von Januar bis August 2026 1,38 Millionen Tonnen Stückgut ab und erreichte damit 102 % seines Jahresziels. Dies stellt eine rohstoffspezifische Exportrolle einer Stückgutabwicklung mit einer anderen Frachtaufgabe gegenüber. Batu Ampar hatte sein Jahresstückgutziel bis August 2026 übertroffen, während die gemeldete Exportrolle von Belawan auf Palmölsendungen nach China und Japan ausgerichtet war.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen mit Schwerpunkt auf Indonesiens nationalen Vorschriften für Versanddokumente und den Genehmigungsanforderungen für Spediteure in DKI Jakarta. Aus der Perspektive eines öffentlichen Straßengüterverkehrsunternehmens lautet die kommerzielle Frage, wie Verpflichtungen an eine Sendung, ein Unternehmen oder ein Fahrzeug geknüpft werden. Die Trennung dieser Compliance-Einheiten ermöglicht es einem Betreiber, Versandpapiere von der fahrzeugbezogenen Genehmigung zu unterscheiden, wenn er eine Dienstleistung konzipiert.
Regulatorische Tabelle
| Entscheidungsfaktor | Indonesien | DKI Jakarta |
|---|---|---|
| Zuständige Behörde | Ministerium für Verkehr und Generaldirektion Landverkehr | Dinas Penanaman Modal dan Pelayanan Terpadu Satu Pintu (DPMPTSP) |
| Wesentliche Instrumente oder Vorgaben | PM 60/2019, Artikel 52 und 56 | Pergub 9/2017, Artikel 5–7 |
| Kommerzielle Auswirkung | Frachtbrief und Transportvertrag erforderlich; gültiger Zahlungsnachweis kann als Vertrag dienen | Betriebsgenehmigung des Unternehmens sowie eine Kontrollkarte für jedes öffentliche Kraftfahrzeug |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Künftige Entwicklung der politischen Attraktivität | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indonesien und DKI Jakarta erhalten mittlere Bewertungen, da nationale Vorschriften einen gültigen Zahlungsnachweis als Transportvertrag zulassen, während Jakarta eine Unternehmensgenehmigung und eine Kontrollkarte für jedes öffentliche Kraftfahrzeug verlangt. Am 4. August 2025 einigten sich Gesetzgeber, Regierung und ein Verband der Logistikfahrer darauf, ein Team zur Ausarbeitung der Zero-ODOL-Politik zu bilden, mit vollständiger Umsetzung bis 2027. Am 12. Oktober 2026 kündigte das Verkehrsministerium den Hafen Tanjung Perak als ersten geplanten Durchsetzungspiloten an, mit vorbereiteten Kontrolleinrichtungen in Ostjava, außerhalb von DKI Jakarta. Die nationale Richtung ist Verschärfung, da die geplante Kontrolle die Flottenkonformitätsaufsicht stärkt, während Keine Änderung für DKI Jakarta seine fortlaufenden Genehmigungs- und Kontrollkartenpflichten widerspiegelt und nicht den Ostjava-Piloten.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht Lagerung und Auftragsabwicklung, Frachtbewegung und abschließende Paketzustellung als aufeinanderfolgende Quellen von Dienstleistungserlösen. Lageranbieter können Abwicklungsarbeit erfassen, bevor eine Sendung bewegt wird, während Transportanbieter durch die Beförderung zwischen Standorten verdienen. Die Kombination dieser Stufen kann den Koordinationsaufwand bei der Übergabe für Verlader reduzieren, aber die Lieferzuverlässigkeit hängt dann von der Ausführung ab, die über eine einzelne Einrichtung hinausgeht.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Lagerung und Auftragsabwicklung | Drittanbieter von Lagerdienstleistungen wie JNE Logistics und Samudera Logistics Services (ehemals GAC Samudera Logistics), Teil von Samudera Indonesia | Lager-, Abwicklungs- und Fulfillment-Servicegebühren | Diskrepanz zwischen Lagerfreigabe und Versandplänen | Freigabezeitfenster mit Fahrzeugankunftszeiten koordinieren |
| Frachtbewegung und Verteilung | Frachtmanagementanbieter wie PT Linfox Logistics Indonesia und CKB Logistics | Transport- und Frachtmanagement-Dienstleistungserlöse | Abstimmung der Frachtbereitschaft mit der Fahrzeugverfügbarkeit | Ladungen um vereinbarte Beladezeitfenster konsolidieren |
| Abschließende Paketzustellung | Inländische Paketbetreiber wie PT Jalur Nugraha Ekakurir (JNE Express) | Paket- und Dokumentenzustellgebühren | Verstreute Zustellendpunkte | Zustellstopps um lokale Servicepunkte gruppieren |
| Quelle: Mordor Intelligence | ||||
JNE Logistics kombiniert Lagerverwaltung und Verteilung, wobei ein Lagerverwaltungssystem die ein- und ausgehenden Waren überwacht. Diese Kombination macht die Versandtransparenz zu einer praktischen Differenzierungsquelle, wenn ein Verlader mehrere Aktivitäten von einem Anbieter bezieht. Ein Lagervertrag kann daher zu einem Einstiegspunkt in die Verteilungsarbeit werden, wenn der Anbieter auch Transportkapazitäten bei der Freigabe bereitstellen kann.
Wettbewerbslandschaft
Marktkonzentration
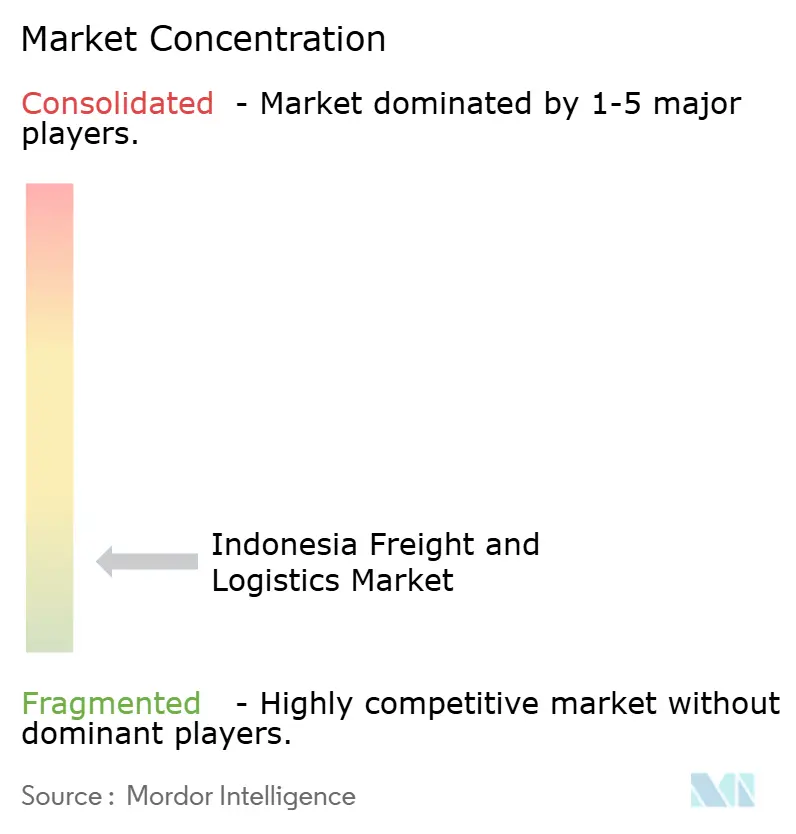
Das Wettbewerbsfeld ist über nationale Liefernetzwerke und internationale Logistikgruppen fragmentiert, wobei Skalierung durch unterschiedliche Servicemodelle zum Ausdruck kommt. J&T Express betreibt Paketzustellung in Indonesien, wo sein Sendungsvolumen im zweiten Quartal 2026 um mehr als 65 % im Jahresvergleich wuchs. DHL Group ist über das Expresslogistiknetzwerk von DHL Express Indonesia vertreten, während PT Pos Indonesia (Persero) ein staatliches Post- und Logistikunternehmen ist. Kuehne+Nagel hat eine indonesische Tochtergesellschaft, und DSV A/S (Including DB Schenker) kombiniert internationale Transport- und Logistikgeschäfte und stellt lokale Einheiten neben grenzüberschreitenden Gruppen im Wettbewerbsfeld auf.
PT Pos Indonesia (Persero) begann im November 2025 mit der operativen Integration mit SiCepat Ekspres und kombinierte staatliche Infrastruktur mit den Technologiesystemen des privaten Unternehmens. DHL Express Indonesia eröffnete einen neuen Servicepunkt in Surabaya und verlegte 4 bestehende Servicepunkte in Dharmawangsa, Malang, Cihampelas und Fatmawati. Das Unternehmen eröffnete auch das Surabaya Gateway & Service Centre in Ostjava mit einer Investition von 10 Millionen USD, die auf Exporteure und KMU ausgerichtet ist. Diese Schritte platzieren den Wettbewerb an verschiedenen Punkten der Sendungsreise, wobei Pos Indonesia an Netzwerkübergaben über die Systeme von SiCepat Ekspres arbeitet und DHL den Exporteur- und KMU-Zugang in Ostjava ausweitet.
DSV A/S schloss am 30. April 2025 die Übernahme von Schenker von der Deutschen Bahn ab, verdoppelte damit die Größe von DSV und kombinierte deren globale Transport- und Logistikoperationen. DSV erklärte, dass die Integration seiner lokalen DSV- und Schenker-Geschäfte in Indonesien zu einem einheitlichen Unternehmen am 4. Mai 2026 offiziell wurde. Die Verdoppelung bezieht sich auf DSVs globales Unternehmen, während der Mai-Meilenstein seine indonesischen Geschäfte betrifft. Der indonesische Meilenstein verlagert DSVs Wettbewerbsaufgabe von der Eigentumsänderung hin zur Ausführung durch ein einheitliches lokales Unternehmen. Die Mai-Integration platzierte DSVs indonesische Geschäfte innerhalb eines einzigen lokalen Unternehmens, das von der vergrößerten internationalen Gruppe unterstützt wird.
Marktführer der indonesischen Fracht- und Logistikbranche
-
J&T Express
-
DHL Group
-
PT Pos Indonesia (Persero)
-
Kuehne+Nagel
-
DSV A/S (Including DB Schenker)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesischer Fracht- und Logistikmarkt Unternehmen in diesem Bericht
- DHL Group
- DSV A/S (Including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx
- J&T Express
- Kuehne+Nagel
- Linfox Pty Ltd.
- LOGWIN
- Ninja Van (Including Ninja Xpress)
- NYK (Nippon Yusen Kaisha) Line
- Pancaran Group
- PT ABM Investama TBK (including CKB Logistics)
- PT Bina Sinar Amity (BSA Logistics Indonesia)
- PT Cardig International
- PT Citrabati Logistik Internasional
- PT Dunia Express Transindo
- PT Jalur Nugraha Ekakurir (JNE Express)
- PT Kamadjaja Logistics
- PT Lautan Luas TBK
- PT Pandu Siwi Sentosa (Pandu Logistics)
- PT Perusahaan Perdagangan Indonesia (including BGR Indonesia)
- PT Pos Indonesia (Persero)
- PT Repex Wahana (RPX)
- PT Samudera Indonesia Tangguh
- PT Satria Antaran Prima TBK (SAPX Express)
- PT Siba Surya
- PT Soechi Lines Tbk
- Puninar Logistics
- SF Express (KEX-SF)
- Sinotrans, Ltd.
- United Parcel Service of America, Inc. (UPS)
Neueste Industrielle Entwicklungen in Indonesischer Fracht- und Logistikmarkt
- Aug. 2026: ESR, die Indonesia Investment Authority (INA) und weitere Kapitalpartner kündigten eine gemeinsame Investition zur Entwicklung von 2 modernen Logistikeinrichtungen in Cikarang, Westjava, an.
- Mai 2026: DSV erklärte, dass die Integration seiner lokalen DSV- und Schenker-Geschäfte in Indonesien zu einem einheitlichen Unternehmen offiziell wurde.
- Apr. 2026: PELNI schloss seine erste Großkohlelieferung ab und beförderte 55.000 Tonnen von Bontang nach Surabaya auf dem Supramax-Massengutfrachter MV Majestic Laksono im Rahmen eines Reisecharters.
Umfang und Methodik
Endnutzerbranche
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas, Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
Logistikfunktion
| Kurier-, Express- und Paketdienste (KEP) | Nach Zieltyp | Inland |
| International | ||
| Spedition | Nach Transportmodus | Luft |
| See und Binnenwasserwege | ||
| Sonstige | ||
| Frachttransport | Nach Transportmodus | Luft |
| Pipelines | ||
| Schiene | ||
| Straße | ||
| See und Binnenwasserwege | ||
| Lagerung und Aufbewahrung | Nach Temperaturkontrolle | Nicht temperaturkontrolliert |
| Temperaturkontrolliert | ||
| Sonstige Dienstleistungen | ||
| Endnutzerbranche | Landwirtschaft, Fischerei und Forstwirtschaft | ||
| Bauwesen | |||
| Fertigung | |||
| Öl und Gas, Bergbau und Steinbruch | |||
| Groß- und Einzelhandel | |||
| Sonstige | |||
| Logistikfunktion | Kurier-, Express- und Paketdienste (KEP) | Nach Zieltyp | Inland |
| International | |||
| Spedition | Nach Transportmodus | Luft | |
| See und Binnenwasserwege | |||
| Sonstige | |||
| Frachttransport | Nach Transportmodus | Luft | |
| Pipelines | |||
| Schiene | |||
| Straße | |||
| See und Binnenwasserwege | |||
| Lagerung und Aufbewahrung | Nach Temperaturkontrolle | Nicht temperaturkontrolliert | |
| Temperaturkontrolliert | |||
| Sonstige Dienstleistungen | |||
Marktdefinition
- Landwirtschaft, Fischerei und Forstwirtschaft (LFW) - Dieses Endnutzerbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der LFW-Branchenteilnehmer. Die berücksichtigten Endnutzer sind Betriebe, die hauptsächlich mit dem Anbau von Feldfrüchten, der Tierhaltung, der Holzernte, der Ernte von Fischen und anderen Tieren aus ihren natürlichen Lebensräumen sowie der Erbringung damit verbundener Unterstützungsaktivitäten befasst sind. Logistikdienstleister (LDL) spielen dabei eine entscheidende Rolle bei Beschaffungs-, Lagerungs-, Umschlags-, Transport- und Vertriebsaktivitäten für den optimalen und kontinuierlichen Fluss von Einsatzstoffen (Saatgut, Pestizide, Düngemittel, Ausrüstung und Wasser) von Herstellern oder Lieferanten zu den Produzenten und für den reibungslosen Fluss von Erzeugnissen (Produkte, Agrarwaren) zu Distributoren/Verbrauchern. Dies umfasst sowohl temperaturkontrollierte als auch nicht temperaturkontrollierte Logistik, je nach Bedarf und entsprechend der Haltbarkeit der transportierten oder gelagerten Waren.
- Bauwesen - Dieses Endnutzerbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Baubranchenteilnehmer. Die berücksichtigten Endnutzer sind Betriebe, die hauptsächlich mit dem Bau, der Reparatur und Renovierung von Wohn- und Gewerbegebäuden, Infrastruktur, Ingenieurarbeiten sowie der Erschließung und Entwicklung von Grundstücken befasst sind. Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der Steigerung der Rentabilität von Bauprojekten durch die Verwaltung von Rohstoff- und Ausrüstungsbeständen, zeitkritischen Lieferungen sowie die Bereitstellung weiterer Mehrwertdienstleistungen für ein effektives Projektmanagement.
- Kurier-, Express- und Paketdienste - Die Kurier-, Express- und Paketdienste, oft auch als KEP-Markt bezeichnet, beziehen sich auf Logistik- und Postdienstleister, die auf den Transport kleiner Güter (Pakete/Sendungen) spezialisiert sind. Er erfasst die gesamte Marktgröße (USD) und das Marktvolumen (Anzahl der Pakete) von (1) Sendungen/Paketen/Paketen unter 70 kg/154 lbs Gewicht, (2) Geschäftskundenpaketen, nämlich Business-to-Business (B2B) und Business-to-Consumer (B2C) sowie Privatkundenpaketen (C2C), (3) nicht-express Paketzustelldiensten (Standard und aufgeschoben) sowie Express-Paketzustelldiensten (Tag-gebundener Express und Zeit-gebundener Express), (4) inländischen sowie internationalen Paketen.
- Demografie - Zur Analyse des gesamten adressierbaren Marktbedarfs wurden Bevölkerungswachstum und -prognosen untersucht und in diesem Branchentrend dargestellt. Er repräsentiert die Bevölkerungsverteilung über Kategorien wie Geschlecht (männlich/weiblich), Entwicklungsgebiet (urban/rural), Hauptstädte sowie andere wichtige Parameter wie Bevölkerungsdichte und Endverbrauchsausgaben (Wachstum und Anteil % am BIP). Diese Daten wurden zur Beurteilung von Schwankungen in Nachfrage und Verbrauchsausgaben sowie der wichtigsten Nachfrageschwerpunkte (Städte) verwendet.
- Export- und Importtrends - Die allgemeine Logistikleistung einer Volkswirtschaft ist positiv und signifikant (statistisch) mit ihrer Handelsleistung (Exporte und Importe) korreliert. Daher wurden in diesem Branchentrend der Gesamtwert des Handels, wichtige Waren/Warengruppen und die wichtigsten Handelspartner für die untersuchte Geografie (Land oder Region gemäß Berichtsumfang) analysiert, zusammen mit den Auswirkungen wichtiger Handels-/Logistikinfrastrukturinvestitionen und des regulatorischen Umfelds.
- Spedition - Spedition, die hier die Branche der Frachttransportorganisation (FTO) bezeichnet, umfasst Betriebe, die hauptsächlich mit der Organisation und Verfolgung des Frachttransports zwischen Verladern und Frachtführern befasst sind. Die berücksichtigten Logistikdienstleister (LDL) sind Spediteure, NVOCCs, Zollmakler und Seeschifffahrtsagenten. Das Segment Sonstige im Bereich Spedition erfasst den Umsatz aus Mehrwertdienstleistungen der Frachttransportorganisation wie Zollabwicklung/-abfertigung, Erstellung frachtbezogener Dokumente, Konsolidierung und Dekonsolidierung von Waren, Frachtversicherung und Compliance, Organisation von Lagerung und Aufbewahrung, Liaison mit Verladern sowie Spedition über andere Transportmodi wie Straße und Schiene.
- Frachtpreisstrends - Frachtpreise nach Transportmodus (USD/Tonnenkilometer) über den Berichtszeitraum wurden in diesem Branchentrend dargestellt. Die Daten wurden zur Beurteilung des inflationären Umfelds, der Auswirkungen auf den Handel, den Frachtumschlag (Tonnenkilometer), die Fracht- und Logistikmarktnachfrage nach Transportmodus-Segmenten und damit die Gesamtgröße des Fracht- und Logistikmarkts verwendet.
- Frachtmengentrends - Frachtmengen (Warengewicht in Tonnen), die nach Transportmodus abgewickelt wurden, wurden über den Berichtszeitraum in diesem Branchentrend dargestellt. Die Daten wurden neben anderen Parametern wie der durchschnittlichen Distanz pro Sendung (km), dem Frachtvolumen (Tonnenkilometer) und den Frachtpreisen (USD/Tonnenkilometer) zur Beurteilung der Größe des Frachttransportmarkts verwendet.
- Frachttransport - Frachttransport bezeichnet die Beauftragung eines Logistikdienstleisters (ausgelagerter Logistik) für den Transport von Gütern (Roh-/End-/Zwischen-/Fertigprodukten einschließlich Feststoffe und Flüssigkeiten) vom Ursprungsort zu einem Zielort innerhalb des Landes (Inlandsverkehr) oder grenzüberschreitend (international).
- Fracht und Logistik - Externe Ausgaben für (oder ausgelagerte) Erleichterung des Frachttransports (Frachttransport), Organisation des Frachttransports über einen Agenten (Spedition), Lagerung und Aufbewahrung (temperaturkontrolliert oder nicht temperaturkontrolliert), KEP (inländische oder internationale Kurier-, Express- und Paketdienste) sowie weitere logistische Mehrwertdienstleistungen, die am Transport von Gütern (Rohstoffen oder Fertigwaren einschließlich Feststoffe und Flüssigkeiten) vom Ursprungsort zu einem Zielort innerhalb des Landes (Inlandsverkehr) oder grenzüberschreitend (international) über einen oder mehrere Transportmodi wie Straße, Schiene, See, Luft und Pipelines beteiligt sind, bilden den Fracht- und Logistikmarkt.
- Kraftstoffpreis - Kraftstoffpreisanstiege können Verzögerungen und Störungen für Logistikdienstleister (LDL) verursachen, während Rückgänge zu höherer kurzfristiger Rentabilität und zunehmendem Marktwettbewerb um die besten Angebote für Verbraucher führen können. Daher wurden die Kraftstoffpreisschwankungen über den Berichtszeitraum untersucht und zusammen mit den Ursachen und Marktauswirkungen dargestellt.
- BIP-Verteilung nach Wirtschaftsaktivität - Das nominale Bruttoinlandsprodukt und dessen Verteilung auf die wichtigsten Wirtschaftssektoren in der untersuchten Geografie (Land oder Region gemäß Berichtsumfang) wurden untersucht und in diesem Branchentrend dargestellt. Da das BIP positiv mit der Rentabilität und dem Wachstum der Logistikbranche korreliert, wurden diese Daten in Verbindung mit Input-Output-Tabellen/Aufkommens- und Verwendungstabellen zur Analyse der potenziell wichtigsten beitragenden Sektoren zur Logistiknachfrage verwendet.
- BIP-Wachstum nach Wirtschaftsaktivität - Das Wachstum des nominalen Bruttoinlandsprodukts über die wichtigsten Wirtschaftssektoren für die untersuchte Geografie (Land oder Region gemäß Berichtsumfang) wurde in diesem Branchentrend dargestellt. Diese Daten wurden zur Beurteilung des Wachstums der Logistiknachfrage von allen Marktendnutzern (hier berücksichtigte Wirtschaftssektoren) verwendet.
- Inflation - Schwankungen sowohl der Großhandelspreisrate der Inflation (Jahresveränderung des Erzeugerpreisindex) als auch der Verbraucherpreisrate der Inflation wurden in diesem Branchentrend dargestellt. Diese Daten wurden zur Beurteilung des inflationären Umfelds verwendet, da es eine entscheidende Rolle für das reibungslose Funktionieren der Lieferkette spielt und die Betriebskostenkomponenten der Logistik direkt beeinflusst, z. B. Reifenpreise, Fahrerlöhne und -leistungen, Energie-/Kraftstoffpreise, Instandhaltungskosten, Mautgebühren, Lagermieten, Zollabwicklung, Speditionsraten, Kuriergebühren usw., und damit den gesamten Fracht- und Logistikmarkt beeinflusst.
- Infrastruktur - Da Infrastruktur eine entscheidende Rolle für die Logistikleistung einer Volkswirtschaft spielt, wurden Variablen wie Straßenlänge, Verteilung der Straßenlänge nach Oberflächenkategorie (befestigt vs. unbefestigt), Verteilung der Straßenlänge nach Straßenklassifizierung (Autobahnen vs. Fernstraßen vs. sonstige Straßen), Schienenlänge, Volumen der von wichtigen Häfen abgefertigten Container und Tonnage der von wichtigen Flughäfen abgefertigten Fracht analysiert und in diesem Branchentrend dargestellt.
- Wichtige Branchentrends - Der Berichtsabschnitt „Wichtige Branchentrends” enthält alle wichtigen Variablen/Parameter, die zur besseren Analyse der Marktgrößenschätzungen und -prognosen untersucht wurden. Alle Trends wurden in Form von Datenpunkten (Zeitreihen oder aktuell verfügbare Datenpunkte) zusammen mit einer Analyse des Parameters in Form eines präzisen marktrelevanten Kommentars für die untersuchte Geografie (Land oder Region gemäß Berichtsumfang) dargestellt.
- Wichtige strategische Schritte - Die von einem Unternehmen ergriffene Maßnahme zur Differenzierung von seinen Wettbewerbern oder als allgemeine Strategie wird als wichtiger strategischer Schritt (WSS) bezeichnet. Dazu gehören (1) Vereinbarungen, (2) Expansionen, (3) Finanzielle Restrukturierungen, (4) Fusionen und Übernahmen, (5) Partnerschaften und (6) Produktinnovationen. Die wichtigsten Akteure (Logistikdienstleister, LDL) im Markt wurden ausgewählt, ihre WSS wurden untersucht und in diesem Abschnitt dargestellt.
- Bilateraler Linienreederei-Konnektivitätsindex - Er zeigt das Integrationsniveau eines Länderpaares in globale Linienreederei-Netzwerke an und spielt eine entscheidende Rolle bei der Bestimmung des bilateralen Handels, der wiederum potenziell zum Wohlstand eines Landes und seiner umliegenden Region beiträgt. Daher wurden die wichtigsten mit dem Land/der Region gemäß Berichtsumfang verbundenen Volkswirtschaften analysiert und im Branchentrend „Linienreederei-Konnektivität” dargestellt.
- Linienreederei-Konnektivität - Dieser Branchentrend analysiert den Stand der Konnektivität zu globalen Schifffahrtsnetzwerken basierend auf dem Status des Seeverkehrssektors. Er umfasst die Analyse von Linienreederei-Konnektivitäts-, bilateralen Schifffahrts-Konnektivitäts- und Hafen-Linienreederei-Konnektivitätsindizes für die Geografie (Land/Region gemäß Berichtsumfang) über den Berichtszeitraum.
- Linienreederei-Konnektivitätsindex - Er gibt an, wie gut Länder mit globalen Schifffahrtsnetzwerken verbunden sind, basierend auf dem Status ihres Seeverkehrssektors. Er basiert auf fünf Komponenten des Seeverkehrssektors: (1) Die Anzahl der Reedereien, die ein Land bedienen, (2) Die Größe des größten Schiffs, das auf diesen Routen eingesetzt wird (in TEU), (3) Die Anzahl der Routen, die ein Land mit anderen Ländern verbinden, (4) Die Gesamtzahl der in einem Land eingesetzten Schiffe, (5) Die Gesamtkapazität dieser Schiffe (in TEU).
- Logistikleistung - Logistikleistung und Logistikkosten sind das Rückgrat des Handels und beeinflussen die Handelskosten, sodass Länder global wettbewerbsfähig bleiben. Die Logistikleistung wird durch marktweite Lieferkettenmanagement-Strategien, Regierungsdienstleistungen, Investitionen und Richtlinien, Kraftstoff-/Energiekosten, inflationäres Umfeld usw. beeinflusst. Daher wurde die Logistikleistung der untersuchten Geografie (Land/Region gemäß Berichtsumfang) in diesem Branchentrend analysiert und über den Berichtszeitraum dargestellt.
- Wichtige Lkw-Lieferanten - Der Marktanteil von Lkw-Marken wird durch Faktoren wie geografische Präferenzen, Lkw-Typenportfolio, Lkw-Preise, lokale Produktion, Verbreitung von Lkw-Reparatur- und -Wartungsdiensten, Kundensupport, technologische Innovationen (wie Elektrofahrzeuge, Digitalisierung, autonome Lkw), Kraftstoffeffizienz, Finanzierungsmöglichkeiten, jährliche Wartungskosten, Verfügbarkeit von Substituten, Marketingstrategien usw. beeinflusst. Daher wurden die Verteilung (Anteil % für das Basisjahr der Studie) des Lkw-Verkaufsvolumens für führende Lkw-Marken und Kommentare zur aktuellen Marktlage und Markterwartungen über den Prognosezeitraum in diesem Branchentrend dargestellt.
- Fertigung - Dieses Endnutzerbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Fertigungsbranchenteilnehmer. Die berücksichtigten Endnutzer sind Betriebe, die hauptsächlich mit der chemischen, mechanischen oder physikalischen Transformation von Materialien oder Substanzen zu neuen Produkten befasst sind. Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der Aufrechterhaltung eines reibungslosen Rohstoffflusses über die gesamte Lieferkette, der pünktlichen Lieferung von Fertigwaren an Distributoren oder Endkunden sowie der Lagerung und Bereitstellung von Rohstoffen für die Just-in-Time-Fertigung.
- Ladekapazität der Seeschifffahrtsflotte - Die Ladekapazität der Seeschifffahrtsflotte zeigt den Entwicklungsstand der maritimen Infrastruktur und des Handels einer Volkswirtschaft. Sie wird durch Faktoren wie Produktionsvolumen, internationalen Handel, wichtige Endnutzerbranchen, maritime Konnektivität, Umweltvorschriften, Investitionen in die Entwicklung der Hafeninfrastruktur, Containerumschlagskapazität der Häfen usw. beeinflusst. Dieser Branchentrend stellt die Ladekapazität der Seeschifffahrtsflotte nach Schiffstyp dar, nämlich Containerschiffe, Öltanker, Massengutfrachter, allgemeine Frachter unter anderem, zusammen mit den Einflussfaktoren für die untersuchte Geografie (Land/Region gemäß Berichtsumfang) über den Berichtszeitraum.
- Modaler Anteil - Der modale Anteil der Fracht wird durch Faktoren wie modale Produktivität, staatliche Regulierungen, Containerisierung, Sendungsabstand, Temperaturkontrollanforderungen, Güterart, internationaler Handel, Terrain, Liefergeschwindigkeit, Sendungsgewicht, Massengutlieferungen usw. beeinflusst. Darüber hinaus unterscheiden sich der modale Anteil nach Tonnage (Tonnen) und der modale Anteil nach Frachtumschlag (Tonnenkilometer) je nach durchschnittlichem Sendungsabstand, Gewicht der wichtigsten in der Volkswirtschaft transportierten Warengruppen und Anzahl der Fahrten. Dieser Branchentrend stellt die Verteilung der nach Transportmodus beförderten Fracht (Tonnen sowie Tonnenkilometer) für das Basisjahr der Studie dar.
- Öl und Gas, Bergbau und Steinbruch - Dieses Endnutzerbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Extraktionsbranchenteilnehmer. Die berücksichtigten Endnutzer sind Betriebe, die natürlich vorkommende mineralische Feststoffe wie Kohle und Erze, flüssige Mineralien wie Rohöl sowie Gase wie Erdgas abbauen. Logistikdienstleister (LDL) decken alle Phasen von vor- bis nachgelagert ab und spielen eine entscheidende Rolle beim Transport von Maschinen, Bohrausrüstungen, geförderten Mineralien, Rohöl und Erdgas sowie raffinierten/verarbeiteten Produkten von einem Ort zum anderen.
- Sonstige Endnutzer - Das Segment der sonstigen Endnutzer erfasst die externen (ausgelagerten) Logistikausgaben der Finanzdienstleistungen (BFSI), Immobilien, Bildungsdienstleistungen, Gesundheitswesen und professionellen Dienstleistungen (Verwaltung, Abfallwirtschaft, Rechts-, Architektur-, Ingenieur-, Design-, Beratungs- und wissenschaftliche Forschungs- und Entwicklungsdienstleistungen). Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der zuverlässigen Bewegung von Lieferungen und Dokumenten zu und von diesen Branchen, wie dem Transport von Ausrüstungen oder Ressourcen, dem Versand vertraulicher Dokumente und Akten sowie der Bewegung von medizinischen Gütern und Hilfsmitteln (chirurgische Verbrauchsmaterialien und Instrumente, einschließlich Handschuhe, Masken, Spritzen, Ausrüstung).
- Sonstige Dienstleistungen - Das Segment Sonstige Dienstleistungen erfasst den Umsatz aus (1) Mehrwertdienstleistungen (MVD) für den Frachttransport auf Straße, Schiene, Luft und See und Binnenwasserwegen, (2) MVD für den maritimen Gütertransport (Betrieb von Terminaleinrichtungen wie Häfen und Piers, Betrieb von Wasserstraßenschleusen, Navigations-, Lotsen- und Anlegeaktivitäten, Leichterung, Bergungsaktivitäten, Leuchtturm-Aktivitäten sowie andere verschiedene Unterstützungsaktivitäten), (3) MVD für den Landgütertransport (Betrieb von Terminaleinrichtungen wie Bahnhöfen, Güterabfertigungsanlagen, Betrieb der Eisenbahninfrastruktur, Rangier- und Verschubarbeiten, Abschleppen und Pannenhilfe, Verflüssigung von Gas für Transportzwecke sowie andere verschiedene Unterstützungsaktivitäten), (4) MVD für den Luftgütertransport (Betrieb von Terminaleinrichtungen wie Flugterminals, Flughafen- und Flugsicherungsaktivitäten, Bodendienstleistungen auf Flugfeldern, Wartung von Start- und Landebahnen, Inspektion/Überführung/Wartung/Erprobung von Luftfahrzeugen, Betankungsdienste für Luftfahrzeuge sowie andere verschiedene Unterstützungsaktivitäten), (5) MVD für Lagerungs- und Aufbewahrungsdienste (Betrieb von Getreidesilos, Allgemeinwaren-Lagerhäusern, Kühllager, Lagertanks usw., Lagerung von Gütern in Freizonen, Schockgefrieren, Verpacken von Gütern für den Versand, Vorbereiten von Gütern für den Versand, Kennzeichnen und/oder Bedrucken der Verpackung, Bausatz-Montage und Verpackungsdienste sowie andere verschiedene Unterstützungsaktivitäten) und (6) MVD für Kurier-, Express- und Paketdienste (Abholung, Sortierung).
- Hafenläufe und -leistung - Die Leistung der Häfen ist entscheidend für die Frachtbewegung einer Volkswirtschaft, den Handel, die globale Konnektivität, erfolgreiche Wachstumsstrategien, die Investitionsattraktivität für Produktions- und Vertriebssysteme und beeinflusst damit BIP, Beschäftigung, Pro-Kopf-Einkommen und Industriewachstum. Daher wurden Hafenleistungsparameter wie die mittlere Aufenthaltsdauer von Schiffen in den Häfen; Durchschnittsalter, -größe, Frachtkapazität, Containerkapazität der in die Häfen einlaufenden Schiffe, Hafenläufe und Containerhafen-Durchsatz in diesem Branchentrend analysiert und dargestellt.
- Hafen-Linienreederei-Konnektivitätsindex - Er spiegelt die Position eines Hafens im globalen Linienreederei-Netzwerk wider, wobei ein höherer Indexwert mit besserer Konnektivität verbunden ist. Effiziente und gut angebundene Häfen (1) tragen zur Minimierung von Transportkosten bei, verknüpfen Lieferketten und unterstützen den internationalen Handel, (2) ebnen den Weg für Skaleneffekte und Kompetenzentwicklung, indem sie Produzenten die bessere Nutzung von Möglichkeiten auf inländischen und ausländischen Märkten ermöglichen. Daher wurden die wichtigsten strategisch bedeutsamen Häfen in dem Land/der Region gemäß Berichtsumfang analysiert und im Branchentrend „Linienreederei-Konnektivität” dargestellt.
- Hafen-Durchsatz - Er spiegelt die Menge der Fracht oder die Anzahl der Schiffe wider, die ein Hafen jährlich abwickelt. Er kann sich auf (1) Frachttonnage, (2) Container-TEU und (3) Schiffsankünfte beziehen. Der Hafen-Durchsatz in Bezug auf die Gesamtzahl der abgefertigten Container (TEU) wurde im Branchentrend „Hafenläufe und -leistung” dargestellt.
- Erzeugerpreisrate der Inflation - Sie zeigt die Inflation aus Sicht der Produzenten, d. h. den durchschnittlichen Verkaufspreis, den sie über einen Zeitraum für ihre Produktion erhalten. Die jährliche Veränderung (Jahresvergleich) des Erzeugerpreisindex wird als Großhandelspreisrate der Inflation im Branchentrend „Inflation” ausgewiesen. Da der Großhandelspreisindex die dynamischen Preisbewegungen auf umfassendste Weise erfasst, wird er von Regierungen, Banken, Industrie, Geschäftskreisen weitgehend verwendet und gilt als wichtig für die Formulierung von Handels-, Fiskal- und anderen Wirtschaftspolitiken. Die Daten wurden in Verbindung mit der Verbraucherpreisrate der Inflation für ein besseres Verständnis des inflationären Umfelds verwendet.
- Segmentumsatz - Der Segmentumsatz wurde trianguliert oder berechnet und für alle wichtigen Marktteilnehmer dargestellt. Er bezieht sich auf den fracht- und logistikmarktspezifischen Umsatz, den das Unternehmen im Basisjahr der Studie in der untersuchten Geografie (Land oder Region gemäß Berichtsumfang) erzielt hat. Er wird durch die Untersuchung und Analyse wichtiger Parameter wie Finanzdaten, Dienstleistungsportfolio, Mitarbeiterstärke, Flottengröße, Investitionen, Anzahl der Länder, in denen das Unternehmen vertreten ist, wichtige Volkswirtschaften usw. berechnet, die das Unternehmen in seinen Jahresberichten und auf seiner Website veröffentlicht hat. Für Unternehmen mit spärlichen Finanzoffenlegungen wurden kostenpflichtige Datenbanken wie D&B Hoovers und Dow Jones Factiva herangezogen und durch Branchen-/Experteninteraktionen verifiziert.
- BIP des Transport- und Lagersektors - Wert und Wachstum des BIP des Transport- und Lagersektors stehen in direktem Zusammenhang mit der Größe des Fracht- und Logistikmarkts. Daher wurde diese Variable in diesem Branchentrend untersucht und über den Berichtszeitraum in Wertangaben (USD) und als Anteil % am Gesamt-BIP dargestellt. Die Daten wurden durch präzise und relevante Kommentare zu Investitionen, Entwicklungen und der aktuellen Marktlage unterstützt.
- Trends in der E-Commerce-Branche - Verbesserte Internetkonnektivität und der Boom bei der Smartphone-Durchdringung, gekoppelt mit steigendem verfügbarem Einkommen, haben zu einem phänomenalen Wachstum des E-Commerce-Markts weltweit geführt. Online-Käufer benötigen eine schnelle und effiziente Lieferung ihrer Bestellungen, was zu einer Zunahme der Nachfrage nach Logistikdienstleistungen, insbesondere E-Commerce-Fulfillment-Services, führt. Daher wurden der Bruttoumsatzwert (GMV), das historische und projizierte Wachstum sowie die Aufschlüsselung der wichtigsten Warengruppen in der E-Commerce-Branche für die untersuchte Geografie (Land oder Region gemäß Berichtsumfang) analysiert und in diesem Branchentrend dargestellt.
- Trends in der Fertigungsindustrie - Die Fertigungsindustrie umfasst die Transformation von Rohstoffen zu Fertigprodukten, während die Logistikbranche den effizienten Fluss von Rohstoffen zur Fabrik und den Transport der gefertigten Produkte zu Distributoren und Verbrauchern sicherstellt. Angebot und Nachfrage beider Branchen sind hochgradig wechselseitig verknüpft und entscheidend für eine nahtlose Lieferkette. Daher wurden die Bruttowertschöpfung (GVA), die Aufschlüsselung der GVA nach wichtigen Fertigungssektoren und das Wachstum der Fertigungsindustrie über den Berichtszeitraum analysiert und in diesem Branchentrend dargestellt.
- Lkw-Flottengröße nach Typ - Der Marktanteil von Lkw-Typen wird durch Faktoren wie geografische Präferenzen, wichtige Endnutzerbranchen, Lkw-Preise, lokale Produktion, Verbreitung von Lkw-Reparatur- und -Wartungsdiensten, Kundensupport, technologische Disruptionen (wie Elektrofahrzeuge, Digitalisierung, autonome Lkw) usw. beeinflusst. Daher wurden die Verteilung (Anteil % für das Basisjahr der Studie) des Lkw-Fahrzeugbestands nach Lkw-Typ, Marktdisruptoren, Lkw-Fertigungsinvestitionen, Lkw-Spezifikationen, Lkw-Verwendungs- und Importvorschriften sowie Markterwartungen über den Prognosezeitraum in diesem Branchentrend dargestellt.
- Betriebskosten des Lkw-Transports - Die Hauptgründe für die Messung/Benchmarking der Logistikleistung eines Lkw-Unternehmens sind die Reduzierung der Betriebskosten und die Steigerung der Rentabilität. Andererseits hilft die Messung der Betriebskosten dabei, festzustellen, ob und wo betriebliche Änderungen vorgenommen werden müssen, um Ausgaben zu kontrollieren und Verbesserungspotenziale zu identifizieren. Daher wurden in diesem Branchentrend die Betriebskosten des Lkw-Transports und die damit verbundenen Variablen wie Fahrerlöhne und -leistungen, Kraftstoffpreise, Reparatur- und Wartungskosten, Reifenkosten usw. für das Basisjahr der Studie untersucht und für die untersuchte Geografie (Land oder Region gemäß Berichtsumfang) dargestellt.
- Lagerung und Aufbewahrung - Das Segment Lagerung und Aufbewahrung erfasst den Umsatz aus dem Betrieb von Allgemeinwaren-, Kühl- und anderen Arten von Lager- und Aufbewahrungseinrichtungen. Diese Betriebe übernehmen die Verantwortung für die Lagerung der Waren und deren sichere Aufbewahrung gegen Entgelt. Mehrwertdienstleistungen (MVD), die sie möglicherweise anbieten, werden als Teil des Segments „Sonstige Dienstleistungen” betrachtet. Hier beziehen sich MVD auf eine Reihe von Dienstleistungen im Zusammenhang mit der Verteilung der Waren eines Kunden und können Kennzeichnung, Stückelung von Großmengen, Bestandskontrolle und -verwaltung, Leichtmontage, Auftragserfassung und -abwicklung, Verpackung, Kommissionierung und Verpackung, Preisauszeichnung und Etikettierung sowie Transportorganisation umfassen.
- Groß- und Einzelhandel - Dieses Endnutzerbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben von Groß- und Einzelhändlern. Die berücksichtigten Endnutzer sind Betriebe, die hauptsächlich mit dem Groß- oder Einzelhandel von Waren, im Allgemeinen ohne Transformation, und der Erbringung von Dienstleistungen im Zusammenhang mit dem Verkauf von Waren befasst sind. Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der zuverlässigen Bewegung von Lieferungen zu und Fertigprodukten von Produktionsstätten zu Distributoren und schließlich zum Endkunden, wobei Aktivitäten wie Materialbeschaffung, Transport, Auftragsabwicklung, Lagerung und Aufbewahrung, Nachfrageprognose und Bestandsmanagement abgedeckt werden.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Achslast | Die Achslast eines Radfahrzeugs ist das Gesamtgewicht, das auf der Fahrbahn für alle mit einer bestimmten Achse verbundenen Räder lastet. |
| Rückfracht | Rückfracht ist die Rückbewegung eines Transportfahrzeugs von seinem ursprünglichen Bestimmungsort zu seinem ursprünglichen Abgangsort. |
| Konnossement | Ein Konnossement ist ein vom Frachtführer an den Verlader ausgestelltes Rechtsdokument, das Art, Menge und Bestimmungsort der zu befördernden Güter beschreibt. |
| Bunkern | Bunkern ist der Prozess der Versorgung eines Schiffes mit Kraftstoff und/oder Gasöl, der für den Antrieb des Schiffsantriebssystems verwendet wird (solcher Kraftstoff wird als Bunker bezeichnet). Es umfasst die Logistik des Beladens und der Verteilung des Kraftstoffs auf die verfügbaren schiffsseitigen Tanks. Eine Person, die mit dem Bunker (Kraftstoff)-Handel befasst ist, wird als Bunker-Händler bezeichnet. |
| Bunkerservice | Der Bunkerservice ist die Versorgung eines Schiffes mit der angeforderten Qualität und Menge an Bunkern. |
| C-Commerce | C-Commerce (kollaborativer Handel) beschreibt elektronisch gestützte Geschäftsinteraktionen zwischen dem internen Personal eines Unternehmens, Geschäftspartnern und Kunden in einer Handelsgemeinschaft. Die Handelsgemeinschaft könnte eine Branche, ein Branchensegment, eine Lieferkette oder ein Lieferkettensegment sein. |
| Kabotage | Transport durch ein in einem Land zugelassenes Fahrzeug, der auf dem nationalen Territorium eines anderen Landes durchgeführt wird. |
| Zustell-Agent | Ein Bodentransportdienst, der den Abholungs- und Zustellservice für Fracht an Standorten bereitstellt, die nicht direkt von einem Luft- oder Seefrachtführer bedient werden. |
| Kontraktlogistik | Kontraktlogistik bezieht sich auf die Auslagerung von Ressourcenmanagementaufgaben durch ein Unternehmen an ein auf Logistikfragen spezialisiertes Drittunternehmen, wie Transport, Lagerhaltung und Auftragsabwicklung. |
| Kurier | Ein Unternehmen, das zum Versenden von Nachrichten, Paketen usw. genutzt wird. Kurierdienst bezeichnet den schnellen oder raschen Tür-zu-Tür-Abholungs- und Zustelldienst für Waren oder Dokumente. Er kann lokal oder international sein. Ein Unternehmen, das solche Zustelldienste anbietet, wird als Kurierunternehmen bezeichnet. Ein Kurierunternehmen stellt Personen ein, um seine Dienstleistungen anzubieten. Eine solche vom Kurierdienstunternehmen eingestellte Person wird als Kurier bezeichnet. |
| Cross-Docking | Cross-Docking ist eine Praxis im Logistikmanagement, die das Entladen eingehender Lieferfahrzeuge und das direkte Laden der Materialien in ausgehende Lieferfahrzeuge umfasst, wobei traditionelle Lager-Logistikpraktiken entfallen und Zeit und Geld gespart werden. |
| Dreiländerhandel | Internationaler Transport zwischen zwei verschiedenen Ländern, der von einem in einem dritten Land zugelassenen Fahrzeug durchgeführt wird. Ein drittes Land ist ein anderes Land als das Lande-/Einschiffungsland und das Entlade-/Ausschiffungsland. |
| Zollabfertigung | Die Verfahren, die erforderlich sind, um Fracht von den Zollbehörden durch bestimmte Formalitäten freizugeben, wie z. B. Vorlage der Einfuhrlizenz/-genehmigung, Zahlung von Einfuhrzöllen und anderer erforderlicher Dokumentation je nach Art der Fracht, wie FCC- oder FDA-Genehmigung. |
| Zollsiegel | Zollsiegel bezeichnet ein Siegel, einen Stempel oder sonstige Vorbeugungsmaßnahmen, die von Zollbeamten angebracht werden, um die Unverletzlichkeit von Waren, kommerziellen Transportmitteln oder Lagerhäusern zu gewährleisten. |
| Gefahrgut | Gefahrgut (oder Gefahrstoffe oder HAZMAT) umfasst entzündliche Flüssigkeiten/Feststoffe, Gase, verdichtet, verflüssigt, unter Druck gelöst, Korrosionsstoffe, oxidierende Substanzen, explosive Substanzen und Gegenstände, Substanzen, die bei Kontakt mit Wasser entzündliche Gase abgeben, organische Peroxide, giftige Substanzen, infektiöse Substanzen, radioaktive Materialien, verschiedene gefährliche Güter und Gegenstände. |
| Direktlieferung | Direktlieferung ist eine Methode zur Lieferung von Waren direkt vom Lieferanten oder Produktinhaber an den Kunden. In den meisten Fällen bestellt der Kunde die Waren beim Produktinhaber. Dieses Lieferschema reduziert Transport- und Lagerkosten, erfordert jedoch zusätzliche Planung und Verwaltung. |
| Nahverkehrs-Lkw-Transport | Nahverkehrs-Lkw-Transport ist eine Form des Lkw-Diensts, der verschiedene Transportmodi (intermodal) verbindet, wie Seefracht oder Luftfracht. Es handelt sich um eine Kurzstreckenfahrt, die Waren von einem Ort zum anderen transportiert, normalerweise vor oder nach dem Fernversandprozess. Nahverkehrs-Lkw bewegen Fracht zu und von verschiedenen Bestimmungsorten, wie Containerschiffen, Lagerflächen, Auftragsabwicklungslagern und Rangierbahnhöfen. In der Regel transportiert der Nahverkehrs-Lkw-Transport Güter nur über kurze Distanzen und operiert nur in einer Ballungsregion. Er erfordert auch nur einen Lkw-Fahrer in einer einzigen Schicht. |
| Trockendock | Trockendock ist ein Begriff für Reparaturen oder wenn ein Schiff in die Servicewerft gebracht wird. Beim Trockendocken wird das gesamte Schiff auf trockenes Land gebracht, damit die untergetauchten Teile des Rumpfes gereinigt oder inspiziert werden können. |
| Trockentransporter | Ein Trockentransporter ist eine Art Sattelauflieger, der vollständig geschlossen ist, um Sendungen vor äußeren Einflüssen zu schützen. Entwickelt für den Transport von auf Paletten gestapelter, verpackter oder loser Fracht, sind Trockentransporter nicht temperaturkontrolliert (im Gegensatz zu Kühlfahrzeugen) und können keine übergroßen Sendungen transportieren (im Gegensatz zu Tiefladerfahrzeugen). |
| Feederdienst | Transportdienst, bei dem beladene oder leere Container in einer Region zu einem „Mutterschiff” für eine Langstrecken-Seereise umgeschlagen werden. |
| Endnachfrage | Die Endnachfrage umfasst alle Arten von Gütern (sowohl Waren als auch Dienstleistungen), die als Endverbrauch konsumiert werden, und kann den persönlichen Konsum oder den Konsum durch die Regierung, durch Unternehmen als Kapitalinvestition sowie als Exporte umfassen. Sie umfasst alle Arten von Gütern (sowohl Waren als auch Dienstleistungen), die als Endverbrauch konsumiert werden, und kann den persönlichen Konsum oder den Konsum durch die Regierung, durch Unternehmen als Kapitalinvestition sowie als Exporte umfassen. |
| Erstzustellung | Erstzustellung bezeichnet die erste Phase des Transports. Dies ist der Moment, wenn das Paket das Lager des Verkäufers verlässt und vom Kurierabhol-Agenten zur Verarbeitung oder zum Transport ins Lager mitgenommen wird. Sobald das Paket das Postamt oder den Hub des Kuriers erreicht, wird es sortiert und weiter transportiert, bis es die Haustür des Kunden erreicht. |
| Steuerlagerdienste | Dies bezeichnet eine Einrichtung, die klar von anderen Räumlichkeiten getrennt ist, in der verbrauchsteuerpflichtige Waren unter einer Steueraussetzungsregelung von einem zugelassenen Lagerinhaber im Rahmen seiner Geschäftstätigkeit unter den von den Zollbehörden festgelegten Bedingungen hergestellt, verarbeitet, gelagert, empfangen oder versandt werden. |
| Tieflader | Er hat einen hinteren Aufbau, der für das einfache Be- und Entladen von Waren flach geformt ist. Der Tieflader wird hauptsächlich für den Transport schwerer, übergroßer, breiter und unempfindlicher Güter verwendet. |
| Tiefladerwagen | Ein Tiefladerwagen ist eine Art Lkw mit starrem Design. Er hat einen hinteren Aufbau, der für das einfache Be- und Entladen von Waren flach geformt ist. Der Tiefladerwagen wird hauptsächlich für den Transport schwerer, übergroßer, breiter und unempfindlicher Güter wie Maschinen, Baumaterialien oder Ausrüstungen verwendet. Aufgrund des offenen Aufbaus des Lkw dürfen die damit transportierten Güter nicht regenempfindlich sein. In Bezug auf die Funktionalität ist der Tiefladerwagen mit einem Tiefladeranhänger vergleichbar. |
| Fracht-Transitzeit | Transitzeit ist die Zeit, die eine Sendung benötigt, um nach der Abholung von einem bestimmten Abhol-punkt an ihrem endgültigen Bestimmungsort geliefert zu werden. |
| Halal-Logistik | Sie bezieht sich auf den Prozess der Verwaltung von Logistikoperationen wie Fuhrparkmanagement, Lagerung/Lagerhaltung und Materialhandhabung gemäß den Grundsätzen des Scharia-Rechts, um die Integrität der Halal-Produkte am Konsumtionspunkt zu gewährleisten. |
| Fuhrleistung | Der kommerzielle Transport von Gütern. |
| Eingehende Logistik | Eingehende Logistik ist die Art und Weise, wie Materialien und andere Güter in ein Unternehmen gebracht werden. Dieser Prozess umfasst die Schritte zur Bestellung, zum Empfang, zur Lagerung, zum Transport und zur Verwaltung eingehender Lieferungen. Die eingehende Logistik konzentriert sich auf den Versorgungsteil der Angebots-Nachfrage-Gleichung. |
| Zwischennachfrage | Die Zwischennachfrage umfasst Waren, Dienstleistungen sowie Wartungs- und Reparaturleistungen, die an Unternehmen verkauft werden, mit Ausnahme von Kapitalinvestitionen. |
| International beladen | Beladungsort der Güter im Meldeland (d. h. Land, in dem das den Transport durchführende Fahrzeug zugelassen ist) und Entladeort in einem anderen Land. |
| International entladen | Entladeort der Güter im Meldeland (d. h. Land, in dem das den Transport durchführende Fahrzeug zugelassen ist) und Beladungsort in einem anderen Land. |
| Zustellung auf der letzten Meile | Zustellung auf der letzten Meile bezeichnet den letzten Schritt des Lieferprozesses, bei dem ein Paket von einem Transportknoten zu seinem endgültigen Bestimmungsort bewegt wird – in der Regel ein privater Wohnort oder ein Einzelhandelsgeschäft. |
| Teilladung (LTL) | Teilladung, auch bekannt als Less-than-Load (LTL), ist ein Transportdienst für relativ kleine Ladungen oder Frachtmengen. Ein LTL-Anbieter kombiniert die Ladungen und Versandanforderungen mehrerer verschiedener Unternehmen auf seinen Fahrzeugen und verwendet ein Hub-and-Spoke-System, um Waren an ihren Bestimmungsort zu bringen. |
| Lokomotivbetriebene Förderung | Der Transport von Kohle, Erz, Arbeitern und Materialien im Untergrund mithilfe von lokomotivgezogenen Grubenwagen. Die Lokomotive kann mit Batterie, Diesel, Druckluft, Stromabnehmer oder einer Kombination wie Batterie-Stromabnehmer oder Stromabnehmer-Kabelrolle betrieben werden. |
| Milkrun | Ein Milkrun ist eine Liefermethode, die zum Transport gemischter Ladungen von verschiedenen Lieferanten zu einem Kunden verwendet wird. Anstatt dass jeder Lieferant jede Woche einen Lkw schickt, um die Bedürfnisse eines Kunden zu decken, besucht ein Lkw (oder Fahrzeug) die Lieferanten, um die Ladungen für diesen Kunden abzuholen. Diese Transportmethode erhielt ihren Namen von der Praxis der Milchwirtschaft, wo ein Tanker Milch von mehreren Milchbetrieben zur Lieferung an ein Milchverarbeitungsunternehmen sammelte. |
| Mehrstufige Konsolidierung | Mehrstufige Konsolidierung (MCC) ist eine kosteneffektive Lösung, die Fracht aus verschiedenen Herkunftsländern konsolidiert, um vollständige Containerladungen (FCL) zu bilden. MCC eignet sich am besten für Unternehmen, die geringe Mengen an Waren aus mehreren Ländern importieren, aber die wirtschaftlicheren FCL-Frachtpreise nutzen möchten. |
| Multimodaler Logistik | Multimodaler Transport oder multimodaler Versand bezieht sich auf Logistik- und Frachtprozesse, die mehrere Transportmodi erfordern. |
| Omnichannel-Logistik | Omnichannel-Distribution ist ein Mehrkanal-Ansatz von Unternehmen, um Kunden die Möglichkeit zu geben, Bestellungen aus mehreren Vertriebskanälen mit nahtloser Integration zu kaufen und zu empfangen. Einige der Wege sind: 1. Online kaufen, dann im stationären Geschäft abholen; 2. Online kaufen, dann nach Hause oder an einen anderen Standort liefern lassen; 3. Im Geschäft kaufen, mit Lieferung nach Hause oder an einen anderen Standort; 4. Direktlieferung vom Lager oder Produktionszentrum an Geschäft, Zuhause oder anderen Standort; 5. Online kaufen, dann im Geschäft oder online zurückgeben; 6. Online kaufen, dann online zurückgeben. |
| Übermaßige Ladung | Außermaß-Ladung (OOG-Ladung) ist jede Ladung, die nicht in sechsseitige Versandcontainer geladen werden kann, weil sie einfach zu groß ist. Der Begriff ist eine sehr lose Klassifizierung aller Ladungen mit Abmessungen jenseits der maximalen 40HC-Containerabmessungen. Das ist eine Länge über 12,05 Meter – eine Breite über 2,33 Meter – oder eine Höhe über 2,59 Meter. |
| Sonstige Schiffe | Sonstige Schiffe umfassen: Flüssiggascarrier, Flüssigerdgascarrier, Parcel-Tanker (Chemikalientanker), Spezialtanker, Kühlschiffe, Versorgungsschiffe für die Offshore-Industrie, Schleppboote, Bagger, Kreuzfahrtschiffe, Fähren, sonstige Nicht-Frachtschiffe. |
| Sonstige Spezialgüter | Sonstige Spezialgüter umfassen vorgelegte Waren (Waren, ein oder mehrere Artikel, die mit einem oder mehreren Hebebändern geliefert werden), mobile Einheiten (selbstfahrende mobile Einheiten, nicht selbstfahrende Einheiten, nicht aufgerollte Fahrzeuge), übergroße Ausrüstungsladungen (leichte und schwere Maschinen, die oft zu groß oder zu schwer sind), hochwertige Fracht, die besonderen Schutz benötigt, wie Elektronik, Finanzdienstleistungen-Straßengüterverkehr. |
| Ausgelagerter Frachttransport | Transport gegen Entgelt; die Beförderung von Gütern gegen Vergütung. |
| Paletten | Erhöhte Plattform, die das Heben und Stapeln von Waren erleichtern soll. |
| Teilladung | Eine Teilladung beschreibt Güter, die einen Lkw nur teilweise füllen. Im Wesentlichen ist die Menge der Sendung größer als die einer Kleinsendung (LTL). Außerdem kann die Sendung einen Lkw nicht vollständig belegen, d. h. ihre Kapazität ist viel geringer als bei einer Vollladung (FTL). |
| Befestigte Straße | Straße, die mit gebrochenem Stein (Makadam) mit Kohlenwasserstoff-Bindemittel oder bituminierten Mitteln, mit Beton oder mit Kopfsteinpflaster befestigt ist. |
| Q-Commerce | Q-Commerce, auch als Schnellhandel bezeichnet, ist eine Art E-Commerce, bei dem der Schwerpunkt auf schnellen Lieferungen liegt, typischerweise in weniger als einer Stunde. |
| Kai | Eine aus Stein oder Metall bestehende Plattform, die neben oder in das Wasser hineinragt, zum Be- und Entladen von Schiffen. |
| Recommerce | Recommerce ist der Verkauf von zuvor besessenen Gegenständen über Online-Marktplätze an Käufer, die diese wiederverwenden, recyceln oder weiterverkaufen. |
| Rückwärtslogistik | Rückwärtslogistik ist eine Art des Lieferkettenmanagements, bei der Waren von Kunden zurück zu den Verkäufern oder Herstellern bewegt werden. |
| Strassengütertransportdienst | Die Beauftragung eines Lkw-Unternehmens für den Transport von Gütern (Rohstoffe oder gefertigte Waren einschließlich Feststoffe und Flüssigkeiten) vom Ursprungsort zu einem Zielort innerhalb des Landes (Inlandsverkehr) oder grenzüberschreitend (international) bildet den Straßengütertransportmarkt. Der Dienst kann als Vollladung oder Teilladung, containerisiert oder nicht containerisiert, temperaturkontrolliert oder nicht temperaturkontrolliert, Kurzstrecke oder Langstrecke angeboten werden. |
| Roll-on/Roll-off-Fracht | Roll-on/Roll-off (RORO oder Ro-Ro)-Schiffe sind Frachtschiffe, die für den Transport von radgebundener Fracht ausgelegt sind, wie Autos, Motorräder, Lkw, Sattelzüge, Busse, Anhänger und Eisenbahnwaggons, die auf eigenen Rädern oder mithilfe eines Plattformfahrzeugs wie einem selbstfahrenden modularen Transporter auf das Schiff und von ihm heruntergefahren werden. |
| Wechselbehälter | Ein Wechselbehälter, Swop-Body, austauschbarer Container oder auswechselbare Einheit ist eine der Arten von Standard-Frachtcontainern für den Straßen- und Schienentransport. |
| Tankleichter | Ein nicht selbstfahrendes Fahrzeug, das hauptsächlich zum Transport von flüssigen, festen oder gasförmigen Gütern oder Ladungen in Schüttgutform in Frachtbereichen (oder Tanks) durch Flüsse und Binnenwasserwege konstruiert oder angepasst wurde und gelegentlich Güter oder Ladungen durch Ozeane und Meere transportieren kann, wenn es von einem Binnengewässer zu einem anderen in Transit ist. Die transportierten Güter oder Ladungen stehen in direktem Kontakt mit dem Tankinneren. |
| Planenfahrzeug | Planenfahrzeug und Curtainsider werden als Gattungsnamen für Lkw/Anhänger mit Seitenplane verwendet. Die Planen sind dauerhaft an einer Schiene oben und abnehmbaren Schienen/Stangen vorne und hinten befestigt, sodass die Planen geöffnet und Gabelstapler auf der gesamten Länge beider Seiten verwendet werden können, um ein einfaches und effizientes Be- und Entladen zu ermöglichen. Wenn sie für die Fahrt geschlossen sind, werden vertikale Ladungssicherungsgurte an einer Seilschiene unterhalb des Lkw-Bodens befestigt, die den Lkw-Boden und die Plane auf beiden Seiten verbinden. Winden an beiden Enden der Plane spannen sie, daher der Name „Tautliner”. Dadurch wird verhindert, dass die Plane im Wind flattert oder trommelt, und es kann auch helfen, leichte Ladungen vor dem seitlichen Verrutschen zu schützen. |
| Umladung | Umladung ist ein Versandausdruck, der sich auf den Transfer von Waren von einem Transportmodus zu einem anderen auf dem Weg zu ihrem endgültigen Bestimmungsort bezieht. |
| Tsubo | Eine japanische Flächenmaßeinheit, die 35,58 Quadratfuß entspricht. |
| Unbefestigte Straße | Straße mit stabilisierter Basis, die nicht mit gebrochenem Stein, Kohlenwasserstoff-Bindemittel oder bituminierten Mitteln, Beton oder Kopfsteinpflaster befestigt ist. |
| Schiffspflegeleistungen | Dazu gehören Schiffswartung, Reparaturen, Reinigung, Pflege von Rumpf, Takelage und Ausrüstung. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung wichtiger Variablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. In einem iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Begriffen. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird über den gesamten Prognosezeitraum für jedes Land konstant gehalten.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analystenwertungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über alle Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erzeugen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, kundenspezifische Beratungsaufträge, Datenbanken und Abonnementplattformen




