
Größe und Anteil des indischen Kühlschrankmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.34 Milliarden US-Dollar |
| Marktgröße (2026) | 5.90 Milliarden US-Dollar |
| Marktgröße (2031) | 9.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.46 % |
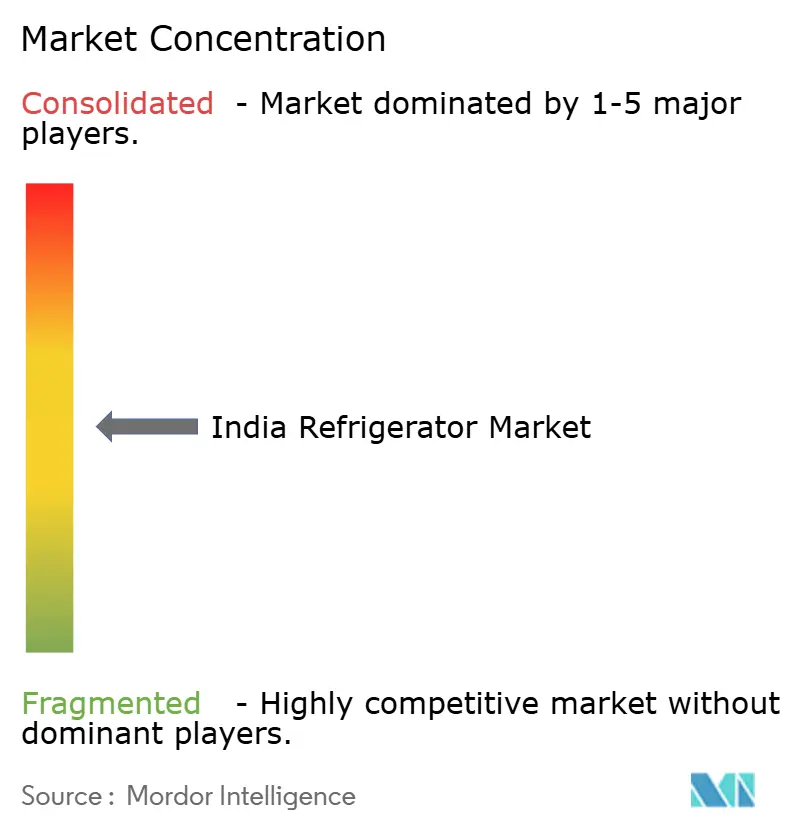
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Kühlschrankmarkts von Mordor Intelligence
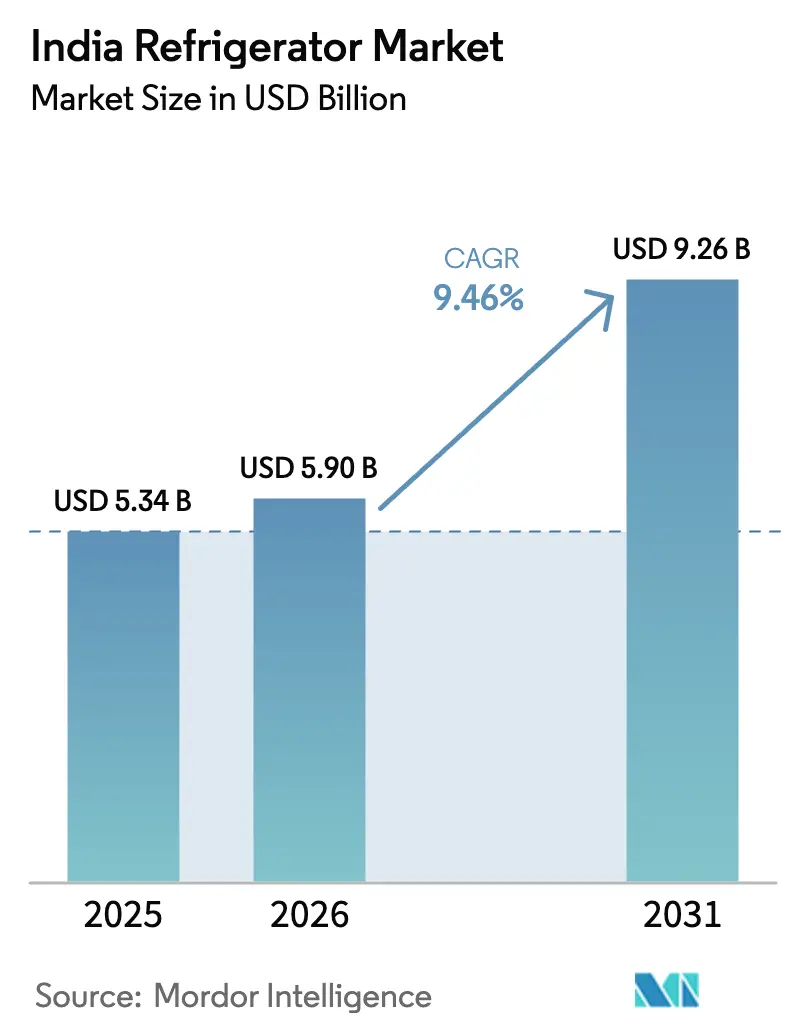
Die Größe des indischen Kühlschrankmarkts wird voraussichtlich von 5,34 Milliarden USD im Jahr 2025 auf 5,90 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 9,46 % über den Zeitraum 2026–2031 einen Wert von 9,26 Milliarden USD erreichen. Die Akzeptanz von Premiumprodukten steigt, wobei Doppeltür-Modelle den Markt anführen, während Side-by-Side- und French-Door-Formate in den kommenden Jahren ein starkes Wachstumspotenzial zeigen. Freistehende Geräte dominieren weiterhin volumenmäßig, obwohl Einbaukühlschränke an Beliebtheit gewinnen, unterstützt durch die zunehmende Verbreitung von Modulküchen in kleineren Städten. Regulatorische Änderungen haben die Produktstrategien beeinflusst, da die Aktualisierung der Energieeffizienz-Sternebewertung des Bureau of Energy Efficiency im Januar 2026 die Effizienzstandards angehoben hat, was Unternehmen dazu veranlasste, Lagerbestände vor der Aktualisierung abzubauen. Innovationen prägen das mittel- bis hochpreisige Angebot, wobei KI-gestützte Kompressoren und vernetzte Funktionen nun im Mittelpunkt der Produktportfolios stehen. Auf der politischen Seite stärkt das PLI-Programm für Weißwaren weiterhin die heimische Fertigung.[1]Presseamt der indischen Regierung, "PLI-Programm fördert die Fertigung von Weißwaren," pib.gov.in
Wichtigste Erkenntnisse des Berichts
- Nach Produkt führten Doppel-Tür-Kühlschränke den Indien Kühlschrank-Markt mit einem Marktanteil von 39,46 % im Jahr 2025 an, während Side-by-Side-Modelle bis 2031 mit einem CAGR von 11,46 % wachsen sollen.
- Nach Kapazität entfielen mehr als 200 Liter im Jahr 2025 auf 72 % des Marktanteils im Indien Kühlschrank-Markt und wachsen mit einem CAGR von 9,5 % bis 2031, im Kontext der Marktgröße des Indien Kühlschrank-Markts für dieses Segment.
- Nach Technologie entfiel konventionelle Technologie im Jahr 2025 auf 72 % des Marktanteils im indischen Kühlschrank-Markt, und Smart/IoT-fähige Geräte wachsen bis 2031 mit einem CAGR von 17 %.
- Nach Vertriebskanal entfiel der Multi-Marken-Einzelhandel im Jahr 2025 auf 45 % des Marktanteils im Indien Kühlschrank-Markt, und Online-Kanäle wachsen bis 2031 mit einem CAGR von 12,86 %.
- Nach Geografie wurde die Marktgröße des Kühlschrank-Markts in Indien von Nordindien angeführt, das im Jahr 2025 einen Anteil von 33,47 % hielt, während Westindien mit einem CAGR von 11,88 % bis 2031 die am schnellsten wachsende Zone ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indischen Kühlschrankmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende verfügbare Einkommen und verbesserte Elektrifizierung in Städten der zweiten und dritten Reihe | +2.1% | National, mit beschleunigten Gewinnen in Indore, Coimbatore, Nagpur, Surat, Ludhiana, Panipat, Kanpur | Mittelfristig (2–4 Jahre) |
| Unterstützung durch PLI-Programme und 'Make in India' für die Kompressorenfertigung | +1.9% | Nationale Fertigungszentren: Greater Noida, Pune, Chennai, Ranjangaon, Sri City | Langfristig (≥ 4 Jahre) |
| Einführung von Wechselrichtertechnologie und KI-gestützten Kompressoren | +1.4% | Städtische Zentren und Städte der ersten Reihe mit Ausstrahlungseffekten auf Städte der zweiten Reihe | Kurzfristig (≤ 2 Jahre) |
| Gestiegene Nachfrage nach Premium-Mehrtür- und Designergeräten | +1.6% | Metropolmärkte und wohlhabende Vorstadtcluster | Mittelfristig (2–4 Jahre) |
| Fokus auf energieeffiziente und BEE-zertifizierte Produkte | +1.7% | Gesamtindien, mit höherer Akzeptanz in energiebewussten städtischen Märkten | Mittelfristig (2–4 Jahre) |
| Ausbau des organisierten Einzelhandels und der E-Commerce-Netzwerke | +1.0% | Städte der ersten und zweiten Reihe, aufstrebende Online-Märkte im ganzen Land | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende verfügbare Einkommen und verbesserte Elektrifizierung in Städten der zweiten und dritten Reihe
Der indische Kühlschrankmarkt verzeichnet ein starkes Wachstum, das teilweise durch steigende verfügbare Einkommen und eine zunehmende Elektrifizierung in Städten der zweiten und dritten Reihe angetrieben wird. Da immer mehr Haushalte Zugang zu zuverlässiger Elektrizität erhalten, hat sich die Nachfrage nach modernen und energieeffizienten Kühlschränken über die traditionellen städtischen Zentren hinaus ausgeweitet. Verbraucher in kleineren Städten können sich zunehmend Modelle im mittleren bis gehobenen Preissegment leisten, darunter Doppeltür- und Mehrtür-Kühlschränke. Dieser Wandel treibt auch die Einführung intelligenter, wechselrichterbasierter Technologien voran, die eine verbesserte Energieeffizienz und Leistung bieten. Einzelhändler und Hersteller reagieren darauf, indem sie ihre Vertriebsnetze und ihre E-Commerce-Präsenz in diesen aufstrebenden Märkten ausbauen. Insgesamt entwickeln sich Städte der zweiten und dritten Reihe zu wichtigen Wachstumsmotoren, die erheblich zur gesamten Expansion des Kühlschrankmarkts im Land beitragen.
Unterstützung durch PLI-Programme und 'Make in India' für die Kompressorenfertigung
Das PLI-Programm der indischen Regierung und die Make-in-India-Initiativen fördern die heimische Fertigung von Kühlschrankkomponenten, insbesondere von Kompressoren, erheblich. Inländische Akteure haben den Lokalisierungsgrad bei Kühlschränken erhöht, unterstützt durch Anlagenaufrüstungen und neue Produktionslinien, wie etwa bei Haiers Erweiterung in Greater Noida und geplanten Kapazitätsinvestitionen, die die Eigenversorgung mit Komponenten wie Leiterplatten und spritzgegossenen Teilen vertiefen.[2]Quelle: Haier India Newsroom, "Haier erweitert Werk in Greater Noida," Haier, haier.com. Ebenso hat Samsung eine Investition von rund 200 Millionen USD angekündigt, um ein Fertigungswerk für Kühlschrankkompressoren in Sriperumbudur, Tamil Nadu, zu errichten, und hat mit der Landesregierung ein Memorandum of Understanding unterzeichnet, um das lokale Komponentenökosystem auszubauen. Die neue 22 Hektar große Anlage wird Kompressoren für Samsungs in Indien gefertigte Kühlschränke und für den Export produzieren und damit die heimische Produktionskapazität stärken. [3]Quelle: MyBrandBook, "Samsung kündigt Investition von INR 1.588 Crore für Kühlschrankkompressorwerk in Tamil Nadu an," mybrandbook.co.in. Diese Investitionen reduzieren nicht nur die Importabhängigkeit, sondern schaffen auch ein robustes lokales Komponentenökosystem, das die Widerstandsfähigkeit der Lieferkette stärkt und die Produktionskosten senkt. Auch kleinere Hersteller beteiligen sich und nutzen staatliche Anreize, um in Automatisierung, energieeffiziente Produktion und die Entwicklung qualifizierter Arbeitskräfte zu investieren, was die Qualitätsstandards verbessert. Insgesamt wird erwartet, dass diese Initiativen den Kapazitätsausbau beschleunigen, Innovationen fördern und die Wettbewerbsfähigkeit steigern, was das schnelle Wachstum des indischen Kühlschrankmarkts in Städten der ersten, zweiten und dritten Reihe unterstützt.
Einführung von Wechselrichtertechnologie und KI-gestützten Kompressoren
Wechselrichterkompressoren sind bei führenden Kühlschrankmarken zu einem Standardmerkmal geworden und bieten eine verbesserte Energieeffizienz sowie eine präzise Temperaturregelung. Diese Kompressoren nutzen Signale wie Türöffnungen, Umgebungstemperatur und gespeicherte Last, um die Kühlleistung zu optimieren. Samsung stellte seine Bespoke-AI-Geräteserie 2025 in Indien vor, die vernetzte Geräte mit AI Home, Bixby-Sprachsteuerung und SmartThings für intelligentere, personalisierte Heimerlebnisse umfasst. Die Produktreihe beinhaltet die Bespoke AI Laundry Combo, Kühlschränke mit KI-gestützter Lebensmittelerkennung und weitere KI-fähige Geräte, die auf mehr Komfort, Energieeffizienz und nahtlose Konnektivität in modernen Haushalten abzielen.[4]Quelle: Samsung Newsroom Indien, "Samsung stellt 2025 Bespoke AI Geräte in Indien vor; Debüt der innovativen Bespoke AI Laundry Combo," Samsung Electronics, samsung.com. Diese Innovationen stehen im Einklang mit dem Bestreben nach höher bewerteten Modellen gemäß den aktualisierten Kennzeichnungsvorschriften des Bureau of Energy Efficiency. Die Kombination aus Wechselrichter- und KI-Technologien treibt die Verbraucherpräferenz für intelligente, energieeffiziente Geräte voran.
Gestiegene Nachfrage nach Premium-Mehrtür- und Designergeräten
Premiumisierung wird zu einem wichtigen Trend auf dem indischen Kühlschrankmarkt, da Verbraucher zunehmend Mehrtür- und Designermodelle suchen, die Funktionalität mit Ästhetik verbinden. Doppeltür-, Side-by-Side- und French-Door-Kühlschränke gewinnen an Beliebtheit, insbesondere bei städtischen und wohlhabenden Haushalten. Diese Premiummodelle bieten größere Kapazitäten, eine bessere Lagerorganisation und fortschrittliche Funktionen wie intelligente Konnektivität und energieeffiziente Kompressoren. Hersteller führen auch anpassbare Oberflächen, Farben und Texturen ein, um modernen Küchendesigns und persönlichen Vorlieben gerecht zu werden. Die wachsende Verbreitung von Modulküchen in Städten der zweiten und dritten Reihe steigert die Nachfrage nach stilvollen Einbaukühlschrankformaten weiter. Einzelhändler bewerben diese Hochpreismodelle über Erlebnisgeschäfte und gezielte Marketingkampagnen, um ihre Premiumattraktivität hervorzuheben. Insgesamt treibt dieser Trend höhere Durchschnittsverkaufspreise und stimuliert das Wachstum im mittel- bis hochpreisigen Segment des indischen Kühlschrankmarkts.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Spannungsinstabilität beeinträchtigt weiterhin halbstädtische Stromnetze | -1.4% | Halbstädtische und ländliche Cluster in Uttar Pradesh, Bihar, Jharkhand, Madhya Pradesh, Rajasthan | Mittelfristig (2–4 Jahre) |
| Ländliche Regionen weisen erhebliche Defizite im Kundendienst auf | -0.9% | Ländliche Bezirke in Ostindien und den nordöstlichen Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Die Einführung intelligenter Messinfrastruktur bleibt minimal | -1.2% | Halbstädtische Gebiete angrenzend an städtische Zentren in Maharashtra, Karnataka und Gujarat | Mittelfristig (2–4 Jahre) |
| Saisonale landwirtschaftliche Lasten treiben hohe Abhängigkeit in bestimmten Gebieten | -0.8% | Ländliche Bezirke in Punjab, Haryana und Westbengalen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Spannungsinstabilität beeinträchtigt weiterhin halbstädtische Stromnetze
Spannungsschwankungen sind eine anhaltende Herausforderung in halbstädtischen und kleineren Städten in Nord- und Ostindien, insbesondere in den Spitzensommerperioden. Diese Schwankungen erfordern häufig den Einsatz von Spannungsstabilisatoren, was die effektiven Anschaffungskosten erhöht und die Verfügbarkeit von Budgetmodellen ohne Stabilisator einschränkt. Lastspitzen während Hitzewellen können Kompressorkomponenten in einfachen Kühlschränken beschädigen, was zu höheren Garantieansprüchen führt und das Markenvertrauen in Märkten beeinträchtigt, in denen Mundpropaganda Kaufentscheidungen stark beeinflusst. Während mittel- und hochpreisige Modelle zunehmend Wechselrichtertechnologie und stabilisatorfreien Betrieb integrieren, sind diese Funktionen im erschwinglichen Segment nach wie vor selten, was die Akzeptanz bei ländlichen und halbstädtischen Haushalten verlangsamt. Darüber hinaus verlängern spärliche Kundendienst-Netzwerke die Reparaturzeiten und erhöhen die Logistikkosten, was Verbraucher in netzfernen oder unterversorgten Regionen weiter abschreckt. Bemühungen zur Einführung solar- und batteriekompatiblerKühlschränke sind im Gange, aber hohe Preise schränken die Durchdringung in einkommensschwächeren Segmenten weiterhin ein.
Ländliche Regionen weisen erhebliche Defizite im Kundendienst auf
Ländliche Bezirke sind häufig mit einer begrenzten Technikerabdeckung konfrontiert, was zu längeren Reaktionszeiten und höheren Reparaturkosten als in städtischen Zentren führt. Während größere Marken in Städten über robuste Servicenetzwerke verfügen, bleibt die Abdeckung in kleineren Städten und abgelegenen Gebieten uneinheitlich, was Wiederholungskäufe entmutigen kann, wenn schnelle Reparaturzeiten Kaufentscheidungen beeinflussen. Aufkommende Lösungen wie vorausschauende Wartung und vernetzte Geräte sind vielversprechend, aber in Regionen mit lückenhaften Mobilfunknetzen oder geringerer Smartphone-Nutzung schwer zu skalieren. Darüber hinaus sind einige Verbraucher aufgrund von Missverständnissen gegenüber bestimmten Kältemitteltypen zurückhaltend, obwohl moderne Systeme den nationalen Sicherheitsstandards entsprechen. Um diesen Herausforderungen zu begegnen, bauen Marken direkte Händlerlieferketten aus und bieten kostengünstige Serviceoptionen an, mit dem Ziel, die Gesamtbetriebskosten zu senken und die Zugänglichkeit für Haushalte in einkommensschwächeren und unterversorgten Regionen zu verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Das Side-by-Side-Tür-Segment führt den Premiumwandel an
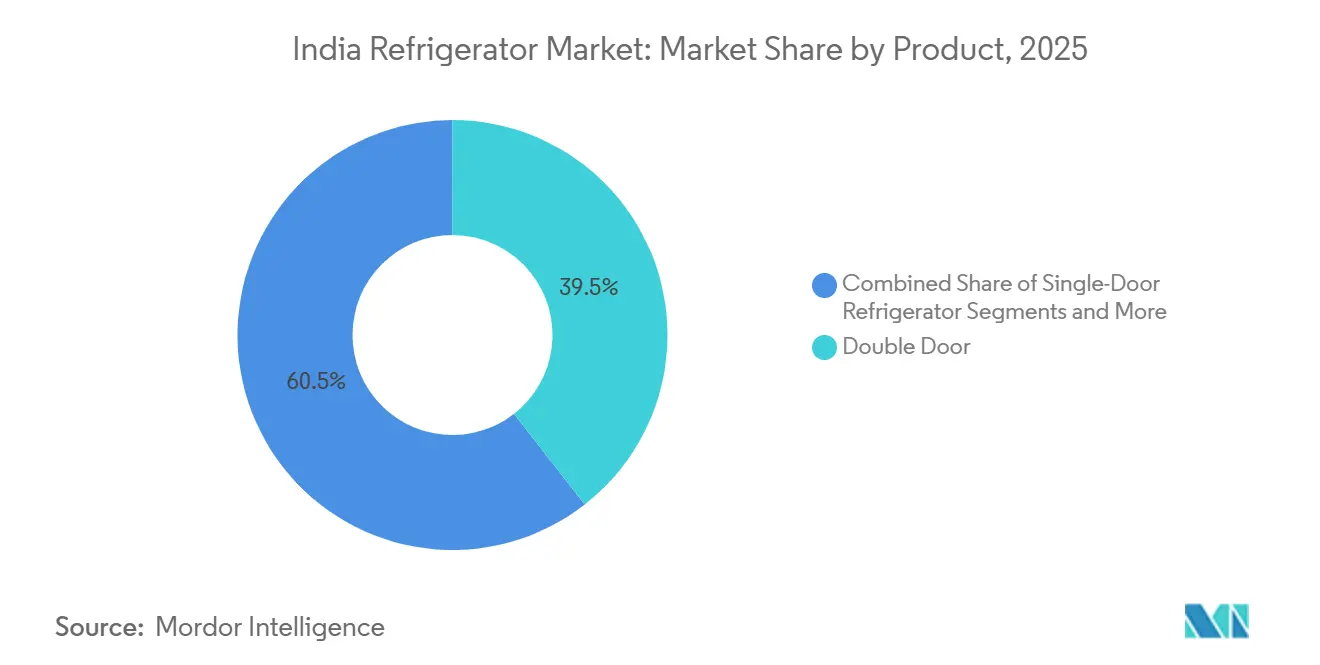
Doppeltür-Kühlschränke erzielten im Jahr 2025 einen Marktanteil von 39,46 % auf dem indischen Kühlschrankmarkt, und Side-by-Side-Modelle werden voraussichtlich bis 2031 mit 11,46 % am schnellsten wachsen, da die Premiumakzeptanz zunimmt. French-Door-Kühlschränke gewinnen bei Familien an Beliebtheit, die geräumige Frischefächer und bequem positionierte Gefriergeräte im unteren Bereich suchen. Marken konzentrieren sich auf Funktionen wie konvertierbare Gefrierlogik, Schnellkühlmodi und Geräuschreduzierung, um die tägliche Benutzerfreundlichkeit zu verbessern und Vorkühlroutinen für geplante Lebensmitteleinkäufe zu unterstützen. Preisstufen im Side-by-Side-Segment ermöglichen es Marken, sowohl preisbewusste Käufer als auch High-End-Verbraucher mit fortschrittlichen Konnektivitäts- und Smart-Display-Optionen anzusprechen. Einstiegsklasse-Einzel-Tür-Direktkühlkühlschränke bleiben derweil in kleineren Städten relevant, obwohl Erstkäufer zunehmend frostfreie Doppeltür-Geräte mit höheren Kapazitäten bevorzugen. Dieser Wandel wird durch flexible Finanzierungsoptionen weiter unterstützt, die größere Kühlschränke für aufstrebende städtische Haushalte zugänglicher machen.
Kühlschrankportfolios in Indien werden mit Schwerpunkt auf Energieeffizienz, intelligenter Diagnose und schnelleren Kühlzyklen aufgefrischt, um den sich wandelnden Verbrauchererwartungen gerecht zu werden. French-Door-Designs verbinden funktionale Kapazität mit Premium-Ästhetik und bieten matte Oberflächen, Glastüren und Speisekammerfächer für frische Lebensmittel. Side-by-Side-Modelle sprechen weiterhin große Familien und häufige Gastgeber an, insbesondere in Städten mit höheren verfügbaren Einkommen und Stromtarifen, die effiziente Wechselrichtersysteme begünstigen. Designeroberflächen ermöglichen Küchenaufwertungen ohne strukturelle Änderungen und senken die Hürde für die Nachrüstung von Hochpreismodellen. Premium-Preisbänder erstrecken sich auf fortschrittliche vernetzte Funktionen, während Mittelklasse-Kühlschränke mit Wechselrichterkompressoren am weitesten verbreitet bleiben. Insgesamt erlebt der Markt eine schrittweise Verlagerung von einfachen Einstiegsmodellen hin zu funktionsreichen Kühlschränken, die Kapazität, Komfort und Lifestyle-Präferenzen in Einklang bringen.


Nach Kapazität: Mittelklasse-Einheiten sichern das Volumen, während der Schwung bei großformatigen Geräten zunimmt
Das Kapazitätssegment von 200–500 L hielt im Jahr 2025 einen Marktanteil von 72,0 % und spiegelt damit seine Ausrichtung auf den täglichen Speicherbedarf indischer Stadthaushalte wider – frische Produkte, Milchprodukte und ein begrenzter Tiefkühlwarenanteil, den das Einzel-Tür-Segment nicht mehr abdecken kann, sobald die Haushaltsgröße drei Personen überschreitet. Innerhalb dieses Segments hat sich das Teilsegment von 330–350 L zum umkämpftesten Wettbewerbsfeld entwickelt, in dem doppelte Kühlzonen, wandelbare 5-in-1-Gefrierlogik und KI-gestütztes Energiemanagement zunehmend zu Standardfunktionen zu erschwinglichen Preisen gehören.
Kühlschränke über 500 L stellen das am schnellsten wachsende Kapazitätssegment dar, mit einer prognostizierten CAGR von 12,5 % bis 2031, angetrieben durch Mehrgenerationenhaushalte, einen gestiegenen Tiefkühlkostkonsum und Großeinkaufsgewohnheiten, die durch den rasanten Aufstieg von Quick-Commerce-Lebensmittelplattformen verstärkt werden.
Nach Technologie: Konventionelle Technologie bleibt die Volumenbasis, während Smart/IoT mit etwa doppelter Marktrate wächst
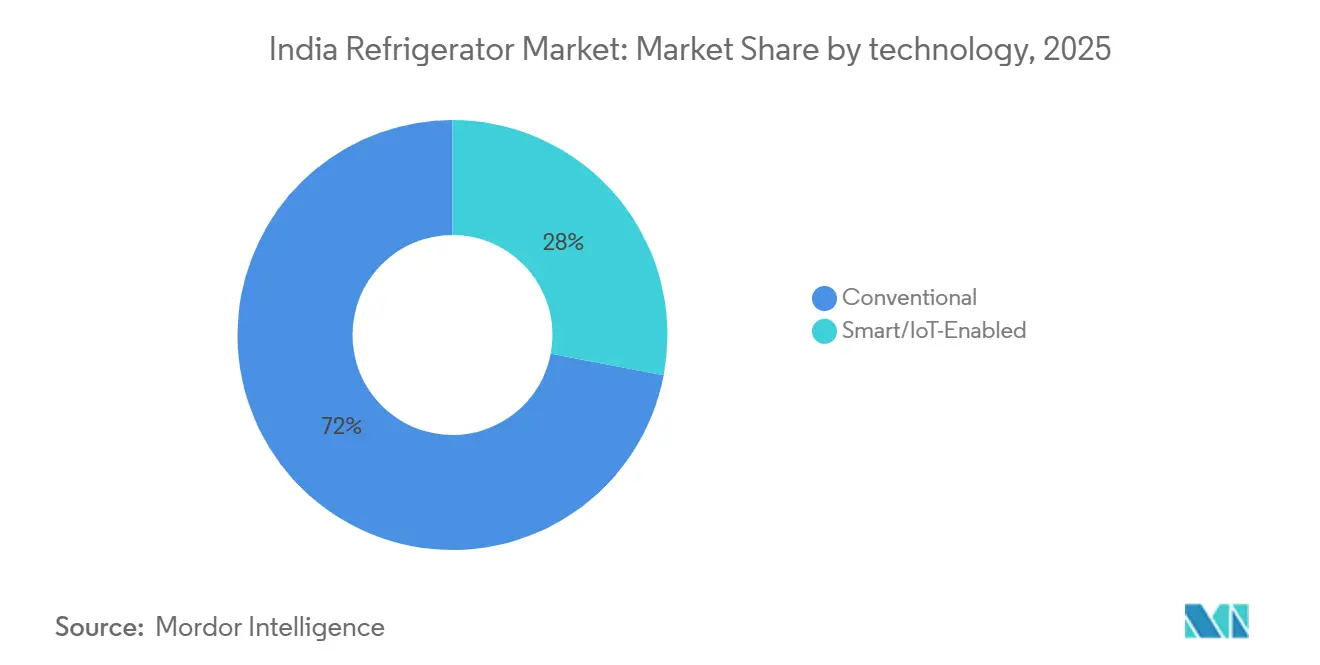
Konventionelle Kühlschränke – einschließlich nicht vernetzter kompressorbasierter und Inverter-Modelle – machten im Jahr 2025 einen Marktanteil von 72,0 % aus und spiegeln die breite Basis preissensibler Käufer in Städten der Tier-2-, Tier-3- und ländlichen Märkten wider, in denen Konnektivität kein primäres Kaufkriterium darstellt. Die Inverter-Technologie, einst ein Premium-Differenzierungsmerkmal, ist inzwischen in den Standard-Funktionsumfang der meisten Doppeltür-Modelle über 250 L übergegangen und hebt damit das Leistungsniveau im gesamten konventionellen Segment effektiv an. Die regulatorische Neukalibrierung schafft eine unterschätzte Chance: Marken, die neu konforme, neu etikettierte konventionelle Modelle am frühesten auf den Markt bringen, können preissensible Käufer gewinnen, die von altem Lagerbestand ohne wettbewerbsfähige Energiebewertung aufrüsten möchten.
Intelligente Kühlschränke mit IoT-Anbindung verzeichnen mit einer CAGR von 17,0 % bis 2031 das schnellste Technologiewachstum – nahezu das Doppelte der CAGR des Gesamtmarktes von 9,46 % – und das Adoptionsniveau übertrifft frühe Prognosen. Der dauerhafte Wettbewerbsvorteil des intelligenten IoT-Segments liegt nicht in der Hardware, sondern in der Ökosystem-Bindung – Verbraucher, die in eine vernetzte Plattform eingebunden sind, zeigen beim nächsten Ersatzkauf deutlich geringere Markenwechselraten, eine Dynamik, die etablierte Marktführer aktiv nutzen, um die nächste Upgrade-Kohorte langfristig zu binden.
Nach Vertriebskanal: Multi-Marken-Geschäfte sichern das Volumen, während Online den Kauftrichter neu gestaltet
Multi-Marken-Geschäfte behielten im Jahr 2025 einen Anteil von 45,0 % am Kühlschrank-Vertrieb, gestützt durch den stark involvierten, sensorischen Charakter des Kaufs – Verbraucher beurteilen Geräuschpegel beim Öffnen der Tür, bewerten die Kühlleistung und prüfen die Oberflächenqualität, bevor sie sich für ein Gerät mit einer durchschnittlichen Nutzungsdauer von 10–12 Jahren entscheiden. Der Online-Vertrieb verzeichnet das schnellste Wachstum mit einem CAGR von 12,9 % bis 2031 und profitiert von einem Zusammenspiel struktureller und politisch bedingter Rückenwinde, die sich im Jahr 2025 wesentlich vertieft haben. Exklusive Markengeschäfte übernahmen eine differenzierte Rolle als Premium-Erlebniszentren: Samsungs Bespoke-Anpassungsstudios und LGs Lifestyle-Showrooms ermöglichen es Verbrauchern, Kühlschränke in modularen Küchenumgebungen zu visualisieren, was höhere Preispunkte durch ein aspirationelles Verkaufsumfeld rechtfertigt, das Multi-Marken-Formate nicht im gleichen Maßstab replizieren können.
Geografische Analyse
Nordindien machte im Jahr 2025 33,47 % des Marktanteils aus, begünstigt durch seine dichte Bevölkerung und hohe saisonale Temperaturen, die Kühlung für Lebensmittelsicherheit und Haushaltskomfort unerlässlich machen. Die Premiumakzeptanz ist in den wohlhabenden Vororten des Großraums Delhi am stärksten, wo Modulküchen und Smart-Home-Ökosysteme eine schnellere Einführung von Side-by-Side- und French-Door-Kühlschränken fördern. Netzinstabilität in den Spitzensommern hat die Nachfrage nach stabilisatorfreien, wechselrichterausgestatteten Geräten erhöht, die breite Spannungsschwankungen aushalten können. Begrenzte Kundendienst-Reichweite in Städten der dritten Reihe verlangsamt die Umstellung auf Hochkapazitätsmodelle, da Reparaturzeiten mehrere Tage in Anspruch nehmen können. Insgesamt unterstützen Ersatzzyklen und ländliche Umstellung in Verbindung mit städtischen Premium-Upgrades ein stetiges Wachstum in Nordindien.
Westindien ist die am schnellsten wachsende Region mit einer CAGR von 11,88 % bis 2031, unterstützt durch dichte, organisierte Einzelhandelsnetzwerke, schnelle Logistik und höhere Pro-Kopf-Einkommen in den wichtigsten städtischen Zentren. Festtagsaktionen und Markenstudios in Städten wie Mumbai und Pune fördern Premiumkäufe und ermöglichen es Verbrauchern, Panels anzupassen und KI-gestützte Funktionen vor dem Kauf zu erkunden. Steigende Stromtarife machen Energiebewertungen zu einem wichtigen Kaufkriterium, und regulatorische Aktualisierungen haben Marken dazu veranlasst, effizientere Modelle zu leicht höheren Preisen einzuführen. Einbaukompatible Kühlschränke gewinnen in wohlhabenden Vierteln an Bedeutung und passen zu designergeführten Küchenrenovierungen. Premium-Produktmix, höhere Kapazitätspräferenzen und schnellere Auffüllzyklen werden voraussichtlich ein überdurchschnittliches Wachstum in Westindien aufrechterhalten.
Südindien zeigt eine stetige Nachfrage, angeführt von energiebewussten städtischen Berufstätigen und frühen Technologieadoptern in den wichtigsten Städten. Ersatzzyklen in Kerala und dem städtischen Tamil Nadu treiben Upgrades auf vernetzte, großkapazitive 5-Sterne-Wechselrichtermodelle voran, die häufig in Modulküchen integriert werden. Städte der zweiten Reihe wachsen weiterhin durch den Übergang von Einstiegsmodellen zu Mittelklassemodellen im Bereich 260–350 Liter, unterstützt durch Finanzierung und Einzelhandelsexpansion. Fertigungscluster in Süd- und Westindien versorgen sowohl die heimische als auch die Exportnachfrage und ermöglichen langfristige Investitionen in die Komponentenlokalisierung und Exportwettbewerbsfähigkeit. Der Markt vertieft sich, da Energieeffizienz, Premium-Oberflächen und vernetzte Funktionen höhere Durchschnittsverkaufspreise und schnellere Ersatzzyklen vorantreiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von Stahl und Kunststoffen, Isolierung, Elektronik und Kühlkreisläufen über die Komponentenfertigung (insbesondere Kompressoren und Steuerplatinen), Endmontage und Prüfung bis hin zum Vertrieb über B2C-Einzelhandel (Multi-Marken- und Exklusiv-Marken-Geschäfte sowie Online) und B2B-Kanäle für gewerbliche Käufer. Indien verfügt über Kühlschrankfertigungs- und Montagecluster rund um Pune, Chennai und den NCR, doch das Ökosystem ist bei mehreren kritischen Komponenten weiterhin importabhängig, insbesondere bei Kompressoren und bestimmten elektronischen Bauteilen, was OEMs externen Lieferunterbrechungen und Qualifizierungsanforderungen aussetzt.
Bei Compliance und Markteinführung prägen Effizienzkennzeichnungen und Produktstandards Designentscheidungen, Prüfdurchsätze und Lagerzyklen in den Vertriebskanälen. Ab dem 1. Januar 2026 wird die BEE-Sternekennzeichnung für Energieeffizienz obligatorisch, und Übergangsanforderungen wie IS 17550 (Teil 1):2024 (verbindliche Einhaltung bis zum 12. Mai 2025) bringen zusätzliche Prüf- und Dokumentationsschritte mit sich, die den Austausch von Komponenten und den Hochlauf neuer Modelle verzögern können. OEMs und Zulieferer reagieren darauf, indem sie die Lokalisierung im Rahmen des White Goods PLI-Programms vertiefen, die Beschaffung im Inland ausweiten und alternative Lieferanten qualifizieren, um Einzelquellenrisiken bei Kompressoren und anderen kritischen Vorprodukten zu verringern.
Wettbewerbslandschaft
Der indische Kühlschrankmarkt ist mäßig konzentriert, wobei die führenden Marken zusammen einen erheblichen Anteil halten, obwohl es Raum für Herausforderer gibt, in ausgewählten Segmenten zu wachsen. Führende Akteure differenzieren sich durch Funktionen wie KI-gestützte und wechselrichterbasierte Plattformen, konvertierbare Systeme, Schnellkühlung und Geräuschreduzierung, die nun Produkteinführungen in verschiedenen Preisbändern verankern. Wettbewerber bauen ihre Präsenz in Nischensegmenten weiter aus, die durch Preis und Verbraucherpräferenzen angetrieben werden. Angebotsseitige Verbesserungen sind erkennbar, da einige Marken die lokale Produktion erhöhen und Fertigungsprozesse automatisieren, um die Effizienz zu verbessern und die Abhängigkeit von importierten Komponenten zu verringern. Vernetzte Funktionen und Designanpassung stehen zunehmend im Mittelpunkt der Produkt-Roadmaps und erhöhen die Bedeutung immersiver Einzelhandelserlebnisse, insbesondere in Premiumkategorien. Einzelhandelsstrategien balancieren breite Mehrmarkenverfügbarkeit mit exklusiven Markenstudios, die bei wohlhabenden Kunden tendenziell höhere Konversionsraten erzielen.
Strategische Investitionen haben sich beschleunigt, da sich führende Akteure auf den Ausbau der Fertigungskapazität und die Vertiefung der lokalen Beschaffung konzentrieren, um ihre Marktpositionen zu stärken. Einige Marken haben Kernproduktionslinien automatisiert, was bessere Skaleneffekte für die heimische und Exportnachfrage ermöglicht. Andere haben Bilanzprioritäten angepasst und damit Möglichkeiten für Wettbewerber geschaffen, Marktanteile zu gewinnen. Die Volumenexpansion wird durch eine breitere Einzelhandelsabdeckung und Verbraucherfinanzierungsprogramme unterstützt, insbesondere in Schlüsselsegmenten. Regulatorische Aktualisierungen, einschließlich Änderungen der Energieeffizienzbewertungen, haben selektive Produktneugestaltungen und moderate Preisanpassungen veranlasst. Insgesamt nutzen Unternehmen sowohl Kapitalzuflüsse als auch Partnerschaften, um Beschaffung, Vertrieb und Einzelhandelssynergien zu optimieren.
Produktinnovation bleibt ein wichtiges Differenzierungsmerkmal, wobei konvertierbare Technologie flexible Lagerung und schnelle Temperaturanpassungen über App-basierte Modi ermöglicht. Designorientierte Angebote wie matte und Glasoberflächen sprechen jüngere Käufer an, die Geräte suchen, die moderne Innenräume ergänzen, und erweitern damit die Optionen in Premium- und Designerlinien. Investitionen in intelligente, effiziente und anpassbare Funktionen prägen den Wettbewerb in höherpreisigen Segmenten. Gleichzeitig konzentrieren sich Herausforderer auf Preisgestaltung und Serviceabdeckung, um aufkommende Chancen zu nutzen. Die Zusammenarbeit mit Telekommunikations- und Einzelhandelspartnern hilft Marken, Vertrieb und Verbraucherengagement zu stärken. Insgesamt werden Premium-Wachstum, Komponentenlokalisierung und innovative Funktionen voraussichtlich die Wettbewerbslandschaft auf dem indischen Kühlschrankmarkt in den kommenden Jahren prägen.
Marktführer der indischen Kühlschrankbranche
Samsung Electronics
LG Electronics
Whirlpool Corporation
Godrej Appliances
Haier Smart Home Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die heimische Fertigung und die Lokalisierung von Zulieferern sind eines der klarsten Whitespace-Felder, unterstützt durch das White Goods PLI-Programm der indischen Regierung (gestartet 2021), das die zusätzliche Produktion fördert, sowie durch angekündigte Investitionsausgaben, die an neue Fertigungslinien und tiefere Komponenten-Ökosysteme gekoppelt sind. Die angekündigte Grundsteinlegung von LG Electronics für ein Fertigungswerk in Sri City, Andhra Pradesh (Mai 2025), und die Investition von Haier in Höhe von 7.400 Crore INR für ein drittes Werk in Indien (April 2026) sind beide auf die Skalierung der Produktion und die Stärkung der lokalen Beschaffung ausgerichtet. Der Investitionszyklus schafft praktische Chancen für Komponentenlieferanten (Kompressoren, Leiterplatten, Kunststoffe, Blech und Isolierung) sowie für Partner, die Prüfung, Zertifizierung und industrielle Automatisierung anbieten, welche die Vorlaufzeiten für Produktentwicklung und Qualifizierung verkürzen können.
Energieeffizienz und vernetzte Funktionen schaffen zudem zusätzlichen Spielraum in den mittleren bis Premium- sowie Mass-Premium-Preissegmenten. Die BEE hat die Sternekennzeichnung für Kühlschränke ab Januar 2026 obligatorisch gemacht und einen Fahrplan für höhere Effizienzbenchmarks bis 2027 diskutiert. Produktstrategien spiegeln bereits die Ausweitung von KI-gestütztem Energiemanagement und IoT-Konnektivität über Flaggschiffmodelle hinaus wider, darunter die Erweiterung der Bespoke-KI-Kühlschränke von Samsung in Indien mit dem SmartThings AI Energy Mode (2025) und die fortgesetzte Sortimentserweiterung im Jahr 2026. Auf der Nachfrageseite besteht die umsetzbarste Chance in der Omnichannel-Ausführung, wobei die online-geführte Produktentdeckung durch verfügbare Last-Mile-Installation und Kundendienstabdeckung in Städten der Stufe 2 und 3 unterstützt wird, wo Spannungsschwankungen und Servicelücken die Akzeptanz höherwertiger SKUs weiterhin einschränken.
Aktuelle Branchenentwicklungen
- Juli 2026: LG Electronics India erweiterte sein Premium-Kühlschranksortiment um eine neue French-Door-Kühlschrankreihe. Die Einführung verstärkt den Trend hin zu größeren, funktionsreicheren Modellen im Premiumsegment und unterstützt eine stärkere Differenzierung durch Komfortmerkmale wie integrierte Eisbereitung.
- April 2026: Samsung Electronics India erweiterte sein Sortiment an Bespoke-KI-Kühlschränken mit Top-Gefrierfach in Indien und dehnte SmartThings-Konnektivität sowie den KI-Energiemodus auf gängigere Kapazitäten aus. Der Schritt vergrößert die adressierbare Basis für vernetzte und energieoptimierte Funktionen und richtet neue Modelle zugleich an den aktualisierten BEE-Effizienzanforderungen für den Zeitraum 2026–2028 aus.
- August 2025: Samsung führte in Indien 330-Liter- und 350-Liter-Bespoke-KI-Kühlschränke mit Doppeltür, SmartThings AI Energy Mode, Twin Cooling Plus, umwandelbaren 5-in-1-Modi und WLAN-fähiger Home Care ein. Durch die Integration von KI-gestütztem Energiemanagement in Doppeltür-Modelle des mittleren Preissegments erhöhte Samsung den Wettbewerbsdruck hinsichtlich der Funktionsparität im mittleren bis Premiumsegment, in dem sich die Nachfrage nach Upgrades konzentriert.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Erlöse aus dem Verkauf von Kühlschränken in Indien, gemessen am Verkaufspunkt in den Markt und in USD ausgedrückt, um einen konsistenten Vergleich über die Jahre hinweg zu ermöglichen.
Ausschlüsse aus dem Umfang: Gekühlte Ausstellungsschränke und Kühlraumausstattungen sind ausgeschlossen, da sie eher den Kategorien gewerblicher Kälteanlagen als Haushaltskäufen von Kühlschränken zuzuordnen sind.
Segmentierungsübersicht
- Nach Produkt
- Einzel-Tür-Kühlschrank
- Doppeltür-Kühlschrank
- Gefriergerät oben
- Gefriergerät unten
- Side-by-Side-Tür-Kühlschrank
- French-Door-Kühlschrank
- Andere Kühlschränke
- Nach Struktur
- Einbau
- Freistehend
- Nach Kapazität
- Weniger als 15 Kubikfuß
- Mehr als 15 Kubikfuß
- Nach Endnutzer
- Wohnbereich
- Gewerbe
- Nach Vertriebskanal
- B2C/Einzelhandel
- Mehrmarkengeschäfte
- Exklusive Markenoutlets
- Online
- Andere Vertriebskanäle
- B2B/Direktvertrieb vom Hersteller
- B2C/Einzelhandel
- Nach Geografie
- Nordindien
- Südindien
- Westindien
- Ostindien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um den grundlegenden Nachfragekontext aufzubauen und Annahmen in öffentlich zugänglichen, reproduzierbaren Daten zu verankern. Wir haben Quellen wie das Ministerium für Statistik und Programmumsetzung (Indikatoren für den Haushaltskonsum), Signale zum Haushaltsbesitz aus Veröffentlichungen im Stil der Nationalen Stichprobenerhebung, sofern verfügbar, sowie RBI-Makroreihen herangezogen, die helfen, Kaufzyklen für langlebige Güter zu erklären.
Wir haben auch Aktualisierungen des Büros für Energieeffizienz (einschließlich Änderungen der Sternebewertungen, die den Ersatzzeitpunkt beeinflussen können), Zollhandelsstatistiken für Haushaltsgeräte und Komponenten sowie öffentlich zugängliche Normen oder politische Hinweise, die den Produktmix beeinflussen, ausgewertet. Unternehmensgeschäftsberichte, Investorenpräsentationen und seriöse Wirtschaftspresse wurden genutzt, um Preisbewegungen, Kanalverschiebungen und das Tempo der Premiumisierung zu verfolgen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, Patentdatenbanken sowie eine Import-Export-Sendungsdatenbank auf Einzelsendungsebene genutzt, um Querprüfungen zu beschleunigen, insbesondere wenn öffentliche Daten verzögert vorlagen. Die hier aufgeführten Sekundärquellen sind illustrativ, und während der Arbeit wurden zusätzliche Referenzen für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde durch Experteninterviews und kurze Umfragen mit Herstellern, Komponentenlieferanten, Distributoren, Großflächenhändlern und Teilnehmern des Serviceökosystems durchgeführt, die Einverkaufs- und Ausverkaufsmuster verfolgen. Da es sich um einen Indien-spezifischen Markt handelt, wurde der Beitrag der Befragten über die wichtigsten Regionen und Stadtklassen hinweg ausgewogen und anschließend mit gewerblichen Käufern abgeglichen, bei denen Kühlschränke für Kleinunternehmen und Institutionen beschafft werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 28 % | Führungskräfte (CXOs): 18 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Akteure: 19 % | Manager: 44 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die Haushaltsnachfrage aus Signalen zur Haushaltsgeräte-Durchdringung in Indien, Ersatzzyklen und der jährlichen Laufrate der Kühlschrank-Lieferungen in den Einzel- und Großhandel rekonstruiert wird. Um die Ergebnisse realistisch zu halten, werden sie durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. stichprobenartige Preise nach Kapazitätssegmenten multipliziert mit indikativen Stückzahlen und Kanalprüfungen im B2C-Einzelhandel und B2B.
Einige wenige Eingaben sind in diesem Markt besonders wichtig und werden daher genau verfolgt. Dazu gehören Produktmixverschiebungen zwischen Einzel-Tür-, Doppel-Tür- und höherwertigen Formaten, die Aufteilung zwischen Einbau- und freistehenden Geräten, wo relevant, sowie Kapazitätspräferenzen (wie unter und über 15 Kubikfuß), die den durchschnittlichen Verkaufspreis verändern. Wir beobachten auch Änderungen der BEE-Effizienzklassifizierung, da diese Upgrades vorziehen können, und berücksichtigen regionale Nachfrageunterschiede zwischen Nord-, West-, Süd- und Ostindien, um eine Übergewichtung metro-gesteuerter Trends zu vermeiden.
Für die Prognose verwenden wir eine Szenarioanalyse mit einem fokussierten Satz von Treibern, gefolgt von einer Expertenvalidierung, damit die Annahmen praktikabel bleiben. Der Nachfrageausblick wird anhand von Indikatoren wie realen Einkommenstrends, Zuverlässigkeit der Elektrifizierung und städtischen Wohnungszugängen sowie erwarteten Preisbewegungen aus Komponentenkosten und Produktpremiumisierung angepasst. Wenn Bottom-up-Eingaben für kleinere Geographien oder neuere Formate fehlen, werden Lücken mithilfe von Proxy-Verhältnissen aus ähnlichen Regionen geschlossen und nach dem Kanal-Feedback korrigiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale hinweg geprüft, einschließlich der Richtung von Liefertrends, Preisbewegungen und des Kanalmix, bevor die Zahlen finalisiert werden. Wenn eine Region oder ein Produkttyp einen ungewöhnlichen Ausschlag zeigt, wird das Modell erneut geöffnet, Annahmen werden überprüft und Primärbefragte werden erneut kontaktiert, um festzustellen, ob es sich um eine echte Verschiebung oder ein Datentiming-Problem handelt.
Es wird ein mehrstufiger Überprüfungsprozess verwendet, bei dem ein weiterer Analyst Logik, Einheiten und Währungsumrechnungen erneut prüft, bevor eine abschließende Durchsicht vor der Veröffentlichung erfolgt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. eine wichtige politische Änderung, ein starker Nachfrageschock oder eine branchenweite Preisanpassung. Vor der Lieferung wird eine erneute Überprüfung abgeschlossen, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Marktgröße des Indien Kühlschrank-Markts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte können weit auseinanderliegen, da jeder Herausgeber möglicherweise eine andere Produktgruppe einschließt, unterschiedliche Preispunkte verwendet und unterschiedliche Basisjahre für die Währungsumrechnung wählt. Unterschiede treten auch auf, wenn einige Modelle stärker auf Lieferproxys setzen, während andere sich stärker auf Verbrauchernachfrageindikatoren stützen.
Gekühlte Ausstellungsschränke und Kühlraumausstattungen liegen außerhalb des Umfangs von Mordor Intelligence für den Indien Kühlschrank-Markt, was ein häufiger Grund dafür ist, dass andere Gesamtwerte höher ausfallen, wenn gewerbliche Kälteanlagen in dieselbe Zahl eingerechnet werden. Ein zweiter Treiber ist die Handhabung der Preisgestaltung, da einige Schätzungen aggressive Premiumisierungsannahmen über alle Regionen hinweg anwenden, während unsere Prüfungen den Kapazitäts- und Formatmix aufteilen und mit Kanal-Feedback validieren. Der Aktualisierungszeitpunkt spielt ebenfalls eine Rolle, da politische Änderungen wie BEE-Etikettenrevisionen das Ersatzverhalten verändern können und ältere Modelle den Wendepunkt möglicherweise verpassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,34 Milliarden USD (2025) | |
| Branchenpublikation A | 6,91 Milliarden USD (2027) | Verwendet ein späteres Jahr und scheint einen breiteren Erlöspool auszuweisen, der angrenzende gewerbliche Kälteanlagennachfrage vermischen kann, und wendet möglicherweise einen einzigen Wachstumspfad an, ohne Kapazitäts- und Formatmix zu trennen. |
| Regionale Unternehmensberatung B | 3,60 Milliarden USD (2023) | Spiegelt wahrscheinlich eine engere Definition oder eine frühere Preisbasis wider und kann Premium-Modelle unterschätzen, wenn die durchschnittlichen Verkaufspreise nicht anhand von Format- und Kapazitätsaufteilungen aktualisiert werden. |
Die Streuung erklärt sich hauptsächlich dadurch, was als Kühlschrank-Verkauf gezählt wird und wie schnell Preis- und Mixannahmen aktualisiert werden. Unsere Schätzung bleibt nachvollziehbar, da derselbe Nachfragepool aus Durchdringungs- und Ersatzlogik neu aufgebaut und dann mit praktischen Preis-nach-Mix-Validierungen geprüft wird, bevor die endgültige Zahl freigegeben wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Kühlschrankmarkt derzeit und wie sind die Wachstumsaussichten?
Die Größe des indischen Kühlschrankmarkts wird im Jahr 2026 auf 5,90 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 9,46 % einen Wert von 9,26 Milliarden USD erreichen, was eine anhaltende Nachfrage in allen Stadtklassen widerspiegelt.
Welche Produktformate wachsen in Indien am schnellsten?
Side-by-Side- und French-Door-Modelle sind die am schnellsten wachsenden Formate, unterstützt durch Premiumakzeptanz und Modulküchendurchdringung, wobei Side-by-Side bis 2031 mit einer CAGR von 11,46 % prognostiziert wird.
Wie wirken sich Vorschriften auf Kühlschrankkäufe in Indien aus?
Die BEE-Sternebewertungsrevision vom Januar 2026 erhöhte die Effizienzgrenzen und veranlasste Portfolioneugestaltungen, was vorübergehend die Verkäufe vor der Umstellung ankurbelte und dann zu selektiven Preiserhöhungen für Hochkapazitäts-SKUs führte.
Was sind die führenden Vertriebskanäle für Kühlschränke in Indien?
Der B2C-Einzelhandel dominiert mit 84,44 % des Marktanteils im Jahr 2025, während Online-Plattformen mit einer CAGR von 12,86 % der am schnellsten wachsende Kanal sind, bedingt durch Festtagsaktionen und Finanzierungsoptionen.
Welche Regionen führen die Nachfrage in Indien an?
Nordindien hielt im Jahr 2025 33,47 % des Marktanteils, während Westindien bis 2031 mit einer CAGR von 11,88 % die am schnellsten wachsende Region ist, aufgrund höherer Einkommen, dichter Einzelhandelsnetzwerke und schnellerer Logistik.
Welche Funktionen sind bei indischen Käufern am gefragtesten?
Wechselrichterkompressoren, stabilisatorfreier Betrieb, konvertierbare Gefriergerätemodi und vernetzte Energieoptimierung über Plattformen wie SmartThings und ThinQ stehen im Mittelpunkt der Kaufentscheidungen im mittel- bis hochpreisigen Segment.
Seite zuletzt aktualisiert am:


