
Größe und Marktanteil des indischen Spezialdüngermarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
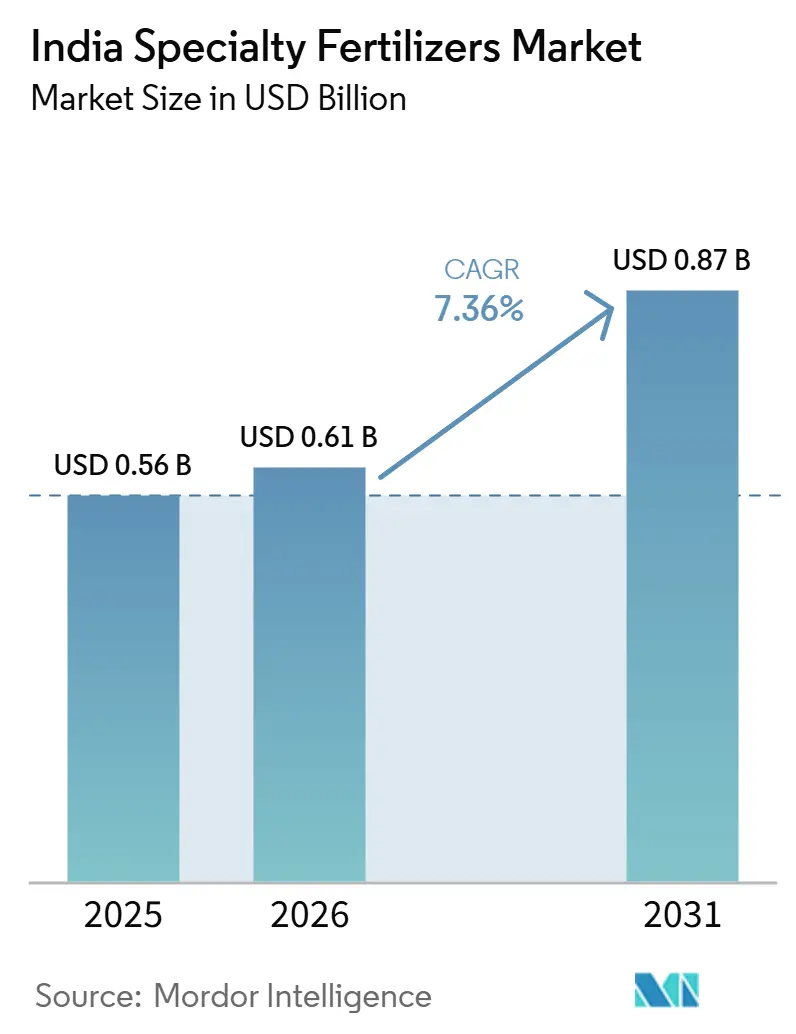
| Marktgröße im Basisjahr (2025) | 0.56 Milliarden US-Dollar |
| Marktgröße (2026) | 0.61 Milliarden US-Dollar |
| Marktgröße (2031) | 0.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.36 % |
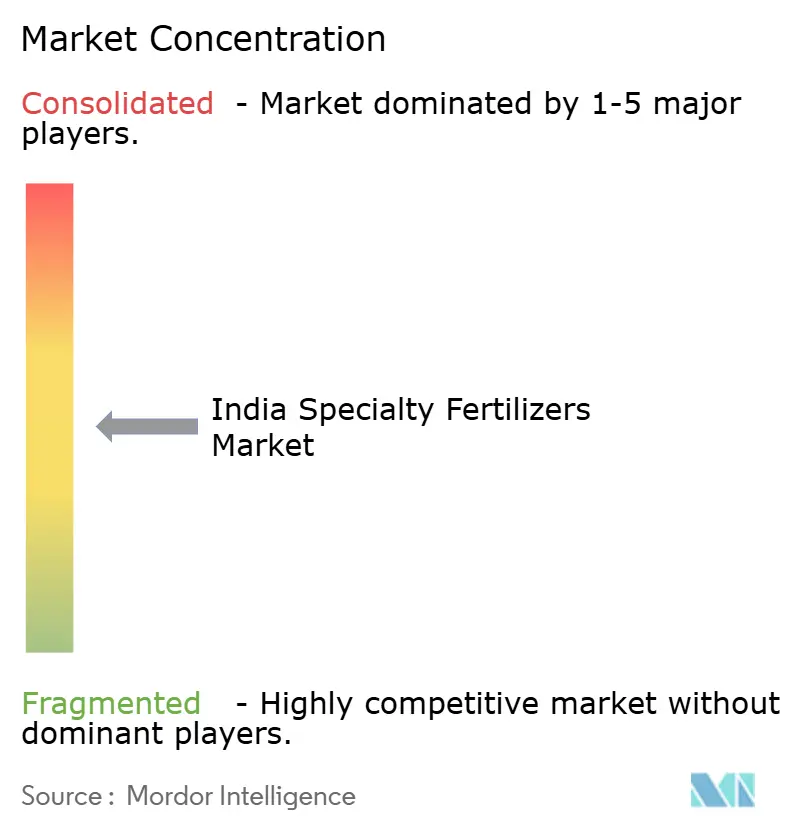
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Spezialdüngermarkts durch Mordor Intelligence
Die Größe des indischen Spezialdüngermarkts wird im Jahr 2025 auf 0,61 Milliarden USD geschätzt und soll im Jahr 2026 0,66 Milliarden USD erreichen. Bis 2031 wird ein Wachstum auf 0,87 Milliarden USD prognostiziert, was einem CAGR von 7,36 % im Zeitraum 2026–2031 entspricht. Die Akzeptanz beschleunigt sich, da sich die Subventionsauszahlungen von pauschalen Tonnagevorgaben hin zu Kennzahlen der Nährstoffnutzungseffizienz verlagern und Landwirte die Pflanzenernährung mit Einnahmen aus Kohlenstoffgutschriften verknüpfen. Die Ausweitung der Mikrobewässerung, einheimische Biopolymerbeschichtungen und sensorgesteuerte variable Dosierung verstärken einen strukturellen Wandel weg von handelsüblichen Mischungen. Gleichzeitig dämpfen volatile Kali- und Phosphatimportpreise, langwierige Genehmigungen im Rahmen der Fertilizer Control Order sowie Risikoaversion unter Kleinbauern das Gesamtwachstum. Die Wettbewerbsintensität bleibt moderat, da regionale Genossenschaften über umfangreiche Distributionsnetzwerke verfügen, multinationale Unternehmen jedoch differenzierte Chemikalien behalten. Diese gegenläufigen Strömungen kennzeichnen das nächste Jahrzehnt als Übergangsphase für den indischen Spezialdüngermarkt, geprägt von Präzisionsernährung.
Wichtigste Erkenntnisse des Berichts
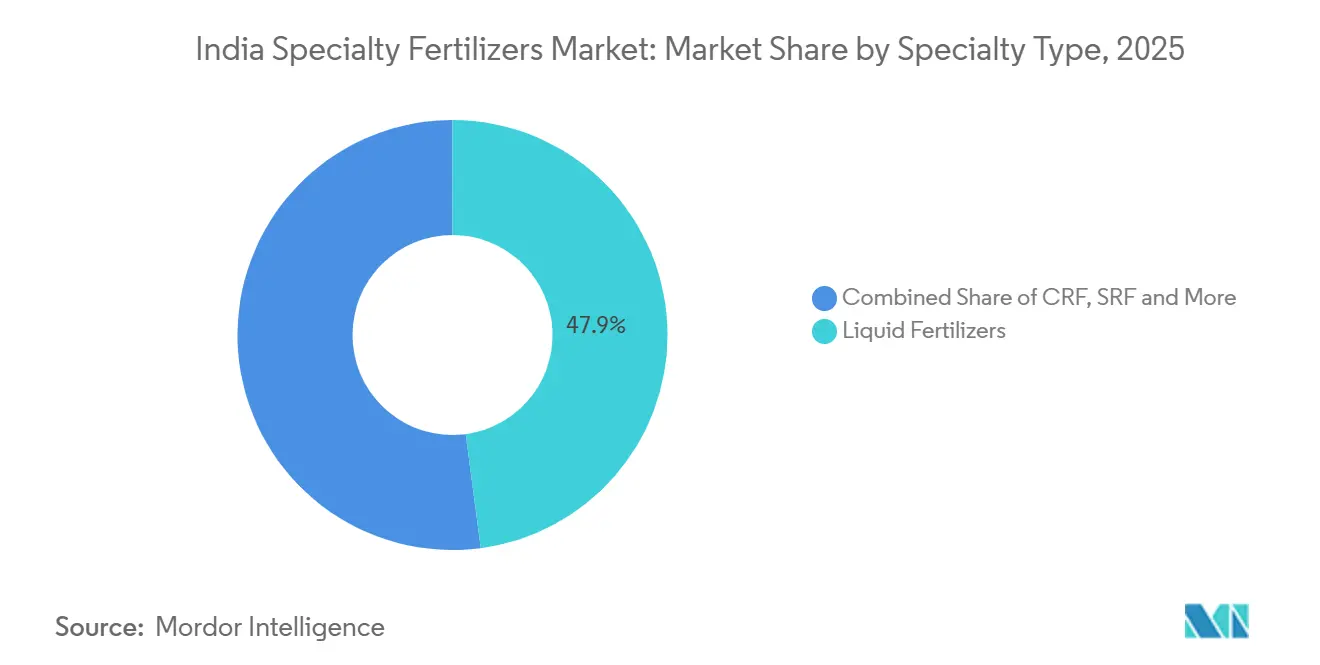
- Nach Spezialtyp führten Flüssigdünger mit einem Anteil von 47,9 % am indischen Spezialdüngermarkt im Jahr 2025, während Dünger mit kontrollierter Freisetzung voraussichtlich das am schnellsten wachsende Segment darstellen und im Zeitraum 2026–2031 einen CAGR von 11,6 % verzeichnen werden.
- Nach Anwendungsmethode hielt Fertigation das größte Segment mit einem Anteil von 45,6 % an der Größe des indischen Spezialdüngermarkts im Jahr 2025, während die Bodenanwendung voraussichtlich das am schnellsten wachsende Segment darstellt und im Zeitraum 2026–2031 mit einem CAGR von 9,8 % expandiert.
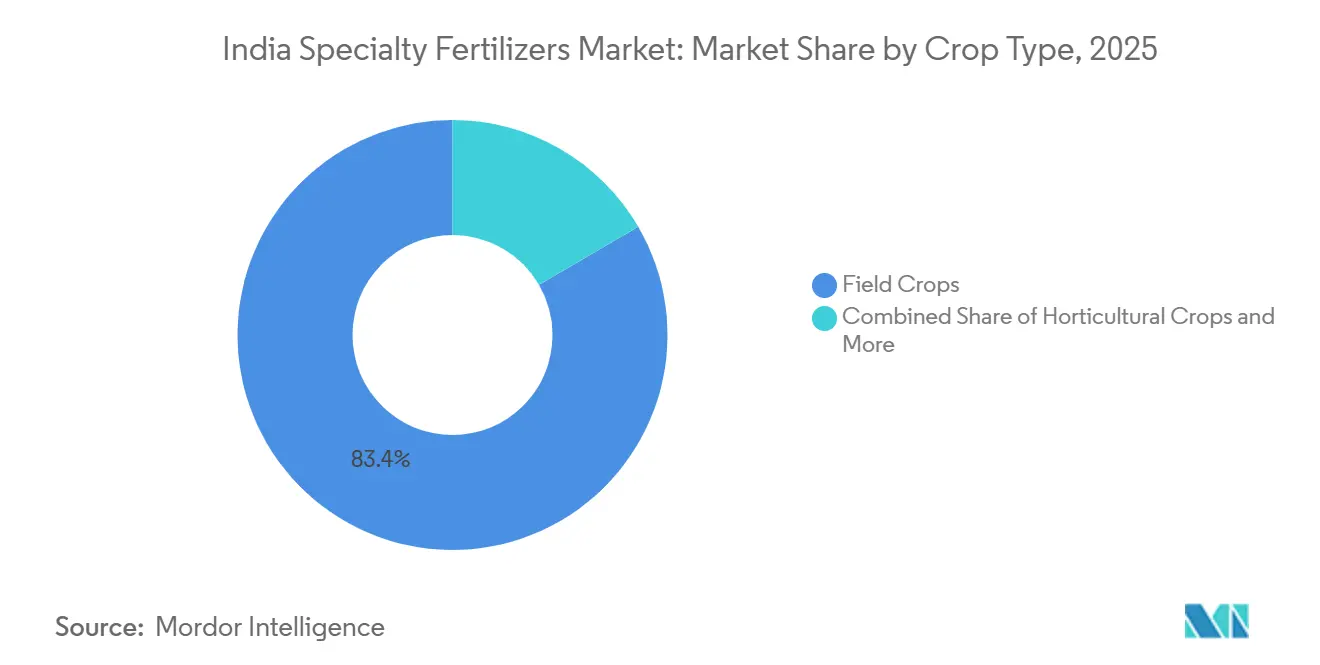
- Nach Kulturpflanzentyp hielten Feldfrüchte den größten Anteil mit 83,4 % der Nachfrage im Jahr 2025, während Gartenbaukulturen voraussichtlich das am schnellsten wachsende Segment darstellen und im Zeitraum 2026–2031 einen CAGR von 10,1 % verzeichnen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Neuausrichtung der Subventionen auf Produkte zur Nährstoffnutzungseffizienz | +1.2% | Punjab, Haryana, Andhra Pradesh | Mittelfristig (2–4 Jahre) |
| Anstieg der Mikrobewässerungsfläche und Nachrüstung von Fertiigationsanlagen | +1.0% | Maharashtra, Gujarat, Karnataka, Rajasthan | Kurzfristig (≤ 2 Jahre) |
| Programme zur Kulturpflanzendiversifizierung in östlichen Bundesstaaten | +0.8% | Bihar, Westbengalen, Odisha, Jharkhand | Langfristig (≥ 4 Jahre) |
| Branchenpartnerschaften mit Ag-Tech-Bodensensoren | +0.6% | Punjab, Haryana, westliches Uttar Pradesh | Mittelfristig (2–4 Jahre) |
| CO₂-Gutschriftenprämien für Dünger mit verbesserter Effizienz | +0.5% | Maharashtra, Karnataka, Tamil Nadu | Langfristig (≥ 4 Jahre) |
| Einheimische Biopolymerbeschichtungstechnologie zur Kostensenkung | +0.7% | Gujarat, Maharashtra, Andhra Pradesh | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Neuausrichtung der Subventionen auf Produkte zur Nährstoffnutzungseffizienz
Das PM-PRANAM-Programm ermöglicht es den Bundesstaaten, 50 % der Subventionseinsparungen für nährstoffeffiziente Infrastruktur zu behalten, was im Zeitraum 2023–24 zu einer Reduzierung des konventionellen Düngemitteleinsatzes um 15,14 Lakh Metrische Tonnen führte [1]. Die Mittel verlagern sich nun in Richtung Nano-Harnstoff, wasserlösliche und Dünger mit kontrollierter Freisetzung, die die Nährstoffrückgewinnung in Weizen- und Reisanbaugebieten verbessern, wo die Überdüngung einst die agronomischen Normen um bis zu 30 % überstieg. Genossenschaftliche Großunternehmen bündeln Nano-Harnstoff mit traditionellen Mischungen und gewährleisten so die Vertrautheit der Landwirte, während sie gleichzeitig leistungsgebundene Anreize nutzen. Die Nationale Mission für natürliche Landwirtschaft, die mit INR 2.481 Crore (ca. USD 299 Millionen) unterstützt wird, erhöht die Nachfrage nach organisch-mineralischen Hybridprodukten, die für zusätzliche staatliche Gutschriften qualifizieren. Frühe Anwender in Punjab und Haryana berichten von Kosteneinsparungen von 10–15 % pro Hektar, was die Prämisse der Politik bestätigt. Die neue Subventionslogik belohnt Wirksamkeit statt Volumen und erweitert die Korridore für Premiumpreise im indischen Spezialdüngermarkt.
Anstieg der Mikrobewässerungsfläche und Nachrüstung von Fertiigationsanlagen
Staatliche Ausgaben von INR 21.968,75 Crore (ca. USD 2,65 Milliarden) im Rahmen der Pradhan Mantri Krishi Sinchayee Yojana haben die Mikrobewässerung bis März 2024 auf 95,58 Lakh Hektar ausgeweitet [2]. Flüssige und vollständig lösliche NPK-Mischungen lassen sich nahtlos in Tropf- und Sprinklersysteme integrieren und ermöglichen eine geteilte Dosierung, die auf die Pflanzenphänologie abgestimmt ist. Maharashtra und Gujarat übernehmen bis zu 75 % der Bewässerungskapitalkosten für Kleinbauern, was die Nachfrage nach Flüssigdüngern beschleunigt. Coromandel International hat die Kapazität für wasserlösliche Produkte in Kakinada um 30 % erweitert, um diese gebundene Kundenbasis zu bedienen. Die Nachrüstung von Überschwemmungsfeldern mit Fertiigationsmodulen in Rajasthan und Karnataka adressiert den Grundwasserstress und verlängert die Lebensdauer der Anlagen auf 15–20 Jahre, was den Verbrauch von Spezialdüngern über den gesamten Anlagenzyklus effektiv sichert.
Programme zur Kulturpflanzendiversifizierung in östlichen Bundesstaaten
Im Rahmen der Anreize der Nationalen Nahrungsmittelsicherheitsmission haben Westbengalen, Bihar und Odisha zwischen 2022 und 2024 1,2 Millionen Hektar Hülsenfrüchte hinzugefügt. Diese Hülsenfrüchte reagieren schlecht auf pauschalen Harnstoff, erzielen jedoch Ertragssteigerungen von 15–20 % mit phosphat- und schwefelreichen Formulierungen mit langsamer Freisetzung. Staatliche Universitäten validieren polymerbeschichtetes DAP durch Feldversuche und zeigen Kosteneinsparungen von 8–12 % im Vergleich zu geteilten Anwendungen. Fragmentierte Betriebe mit durchschnittlich 0,8 Hektar veranlassen Landwirte, Flüssigdünger zu bevorzugen, die für Rückenspritzen geeignet sind. Deepak Fertilizers führte 2024 eine lösliche NPK-Sorte für Hülsenfruchtanbauer ein, begleitet von SMS-Agronomiebenachrichtigungen. Mit zunehmender Diversifizierung weitet sich die Spezialdüngerdurchdringung im indischen Spezialdüngermarkt über den traditionellen Weizen-Reis-Korridor hinaus aus.
Branchenpartnerschaften mit Ag-Tech-Bodensensoren
Versuche zur variablen Dosierung auf 50.000 Hektar Weizenanbaufläche in Haryana reduzierten den Stickstoffeinsatz um 18 %, während die Erträge stabil blieben [3]. IoT-Sensoren identifizieren Mikronährstofflücken, die von Standardlabortests übersehen werden, und treiben die Nachfrage nach chelierten Zink- und Bormischungen an. Tata Chemicals integrierte Sensordaten in seine Einzelhandels-App und liefert Empfehlungen, die Niederschlagsabweichungen und organische Substanz berücksichtigen. Frühe Anwender in Tamil Nadu erzielten Einsparungen bei den Betriebsmittelkosten von 12–15 %. Da die Sensorpreise unter INR 5.000 (ca. USD 60) fallen und Breitband ländliche Gebiete erreicht, gewinnen datengesteuerte Beschaffungsmodelle für den indischen Spezialdüngermarkt an Bedeutung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der importierten MOP- und MAP-Preise | −0.9% | Küstenstaaten, die auf seegestützte Rohstoffe angewiesen sind | Kurzfristig (≤ 2 Jahre) |
| Langsame Registrierung neuartiger Zusatzstoffe durch die Düngemittelkontrollverordnung | −0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Zurückhaltung von Kleinbauern ohne nachgewiesene Ertragsdaten | −0.5% | Östliche und zentrale Regenfeldzonen | Mittelfristig (2–4 Jahre) |
| Lücken in der Flüssigmassenlogistik an Binnenlagern | −0.4% | Östliche und nordöstliche Binnendistrikte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der importierten MOP- und MAP-Preise
Indien importierte im Jahr 2024 4,4 Millionen Metrische Tonnen Kaliumchlorid zu Preisen zwischen USD 350 und USD 480 pro Metrische Tonne, da das Angebot aus Belarus und Russland sich verknappte [4]. Monoammoniumphosphat lag im Durchschnitt bei USD 520–680, was die Händlermargen erodierte, da die Erstattungen auf Basis des nährstoffbasierten Subventionssystems vierteljährlich angepasst werden. Küstenmärkte erfahren tendenziell stärkere Schocks als Harnstoffzentren im Binnenland. Das Fehlen einer Kalireserve verstärkt die Exponierung, während die Diversifizierung in Richtung Kanada und Israel Frachtaufschläge von USD 30–50 pro Metrische Tonne verursacht.
Langsame Registrierung neuartiger Zusatzstoffe durch die Düngemittelkontrollverordnung
Genehmigungszyklen von 18–24 Monaten schrecken von einer schnellen kommerziellen Einführung von Nitrifikationsinhibitoren, Ureaseinhibitoren und biologisch abbaubaren Beschichtungen ab [5]. Obwohl der vorläufige Status für Nano-Harnstoff und Biostimulanzien bis Juni 2025 gilt, bleiben die endgültigen Zertifizierungswege unklar. Yara International wartete bis Mitte 2024 auf die Genehmigung einer Mischung, die in Europa bereits 2022 eingeführt worden war, was inländischen Wettbewerbern einen Erstmovervorteil verschaffte. Der Engpass verzögert die Innovationsübernahme im indischen Spezialdüngermarkt um zwei bis drei Jahre.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spezialtyp:
Flüssigdominanz trifft auf PolymerinnovationFlüssigdünger machten 2025 47,9 % der Größe des indischen Spezialdüngermarkts aus, angetrieben durch die rasche Ausweitung von Tropf- und Sprinklerflächen im Rahmen nationaler Bewässerungsprogramme. Sorten mit kontrollierter Freisetzung werden bis 2031 voraussichtlich mit einem CAGR von 11,6 % wachsen, da einheimische Biopolymere die Kosten senken und Kohlenstoffkreditmärkte eine längere Nährstoffverfügbarkeit honorieren. Produkte mit langsamer Freisetzung, die auf Harnstoff-Formaldehyd-Chemie basieren, stehen aufgrund von Formaldehydauswaschungen unter regulatorischem Druck, was eine Verlagerung hin zu Methylenharnstoffformulierungen begünstigt. Wasserlösliche Sorten gedeihen in Gewächshausgürteln für Weintrauben und Schnittblumen. Polymerbeschichteter Harnstoff hat eine vorläufige Genehmigung im Rahmen der Fertilizer Control Order bis Juni 2025 erhalten, was eine Skalierung ermöglicht, während permanente Prüfprotokolle entwickelt werden. Schwefel-Polymer-Hüllen decken den doppelten Nährstoffbedarf in den Ölsaat-Kerngebieten von Madhya Pradesh. Einheimische Stärke-Lignin-Beschichtungen werden in Tee- und Kaffeeplantagen erprobt, um Mikroplastikbedenken zu begegnen und die nationalen Bemühungen zur Eindämmung von Einwegkunststoffen zu unterstützen. Genossenschaftliche Anlagen, die eigene Flüssiglinien in der Nähe von Harnstoffeinheiten betreiben, sichern sich Umwandlungsmargen und festigen eine zweigleisige Spezialdüngerlandschaft.

Nach Anwendungsmodus:
Fertiigation als Anker und Bodendüngung erwachtFertigation erfasste 2025 45,6 % der Größe des indischen Spezialdüngermarkts, begünstigt durch Subventionen, die bis zu 75 % der Tropfkapitalausgaben abdecken, sowie durch Feldbelege für 30–50 % Wassereinsparungen. Die Bodenanwendung wird bis 2031 voraussichtlich einen CAGR von 9,8 % verzeichnen, da polymerbeschichtete Granulate sich bei der Breitwurf- und Bandplatzierung in östlichen Diversifizierungsgürteln bewähren, wo Tropfbewässerung noch selten ist. Blattsprays, obwohl nur ein Zehntel des Volumens, sind für die schnelle Mikronährstoffkorrektur in exportorientierten Weinbergen und Obstgärten unverzichtbar.
Versuche des Indian Council of Agricultural Research haben gezeigt, dass beschichteter Harnstoff den Ammoniakverlust in überfluteten Reisfeldern um fast die Hälfte reduziert. Die Fertigationinfrastruktur hat eine Lebensdauer von 15 bis 20 Jahren, die eine stetige Nachfrage nach Flüssig- und löslichen Düngemitteln sicherstellt und Kapazitätserweiterungen durch Coromandel International Limited und Deepak Fertilizers and Petrochemicals Corporation Limited antreibt. Die Blattaufnahme gewinnt durch Drohnendienste an Dynamik, die den Arbeitsaufwand um 60 % reduzieren. Die Formatwahl hängt daher mehr von der Infrastruktur als von der agronomischen Überlegenheit ab.
Nach Kulturtyp:
Feldkulturen als Anker und Gartenbau beschleunigt sichFeldfrüchte repräsentierten 2025 83,4 % des indischen Spezialdüngermarkts, wobei Reis, Weizen und Zuckerrohr die wichtigsten Kulturen auf 120 Millionen Hektar sind. Gartenbaukulturen werden jedoch bis 2031 voraussichtlich mit einem CAGR von 10,1 % wachsen, da zertifizierungsorientierte Anbauer in Maharashtra, Karnataka und Tamil Nadu auf wasserlösliche und kontrolliert freisetzende Betriebsmittel umsteigen. Rasen und Zierpflanzen, die nur 2–3 % ausmachen, verzeichneten zweistelliges Wachstum, da kommunale Begrünungsspezifikationen den Einsatz von Stickstoff mit langsamer Freisetzung vorschreiben.
Zertifizierungsprotokolle wie GlobalGAP schreiben effiziente Formulierungen vor, die die Nitratauswaschung reduzieren, und ermöglichen Obstbauern Preisaufschläge von 15–20 %. Die Mikronährstoff-Chelat-Linie von Tata Chemicals Limited zielt auf 8 Millionen Hektar Mango- und Zitrusobstgärten ab. Gleichzeitig begünstigen Subventionsstrukturen, die Nährstofftonnagenerstattung und nicht Wirksamkeit honorieren, weiterhin konventionelle Mischungen bei Grundnahrungsmitteln. Dennoch beginnt die PM-PRANAM-Neuausrichtung, die Wirtschaftlichkeit von Feldfrüchten in Richtung Spezialdüngeradoption zu verschieben, was eine zweigleisige Entwicklung innerhalb des indischen Spezialdüngermarkts signalisiert.
Geografische Analyse
Maharashtra, Gujarat, Karnataka und Punjab zusammen machten im Jahr 2025 fast zwei Drittel des Verbrauchs aus, gestützt durch starke Bewässerungsnetze und die Nähe zu Häfen und Produktionszentren. Maharashtra allein betreibt 1,8 Millionen Hektar Tropfbewässerung und unterstützt einen hohen Flüssigdüngerverbrauch bei Weintrauben, Granatäpfeln und Zuckerrohr. Gujarat profitiert von Baumwoll- und Erdnussrotationen sowie von der Hafenverfügbarkeit für kostengünstige Kaliumimporte. Punjab und Haryana, früher auf billigen Harnstoff angewiesen, erproben nun Nano-Harnstoff im Rahmen der PM-PRANAM-Vorteile.
Östliche Bundesstaaten tragen fast ein Fünftel der Volumina bei und werden voraussichtlich über dem nationalen Durchschnitt wachsen, da Reisbrachland auf Hülsenfrüchte und Ölsaaten umgestellt wird, die phosphorreiche Sorten mit langsamer Freisetzung benötigen. Fragmentierte Betriebe fördern die Präferenz für tragbare Flüssigdünger. Die Flüssigmassenfrachtbeschränkungen begrenzen die Durchdringung auf mehr als 200 Kilometer von den Häfen Kolkata und Bhubaneswar. Südliche Bundesstaaten machen ein Viertel der Nachfrage aus, angetrieben durch exportorientierten Gartenbau in den Regionen Nilgiris, Chikmagalur und Anantapur. Pilotprojekte der Digitalen Landwirtschaftsmission installieren dort Bodensensornetzwerke, die variable Dosierungsempfehlungen verfeinern.
Der Nordosten bleibt ein Anteil von 3–4 %, dominiert von Teeplantagen, die Stickstoff mit kontrollierter Freisetzung für Arbeitseinsparungen und Zertifizierungskonformität einsetzen. Städtische Rasen- und Zierpflanzencluster rund um Bengaluru, Pune und Hyderabad schreiben Dünger mit langsamer Freisetzung in städtischen Begrünungsausschreibungen vor. Insgesamt folgen die Akzeptanzmuster eng der Bewässerungsentwicklung und der Verknüpfung mit Exportmärkten, was die regionale Asymmetrie im indischen Spezialdüngermarkt verstärkt.
Wettbewerbslandschaft
Der indische Spezialdüngermarkt weist eine moderate Konzentration auf, wobei die fünf größten Akteure ICL Group Ltd., Yara International ASA, Deepak Fertilizers & Petrochemicals Corporation Ltd., Indian Farmers Fertiliser Cooperative Limited und Coromandel International Ltd. umfassen. Indian Farmers Fertiliser Cooperative Limited betreibt fünf Nano-Harnstofflinien, von denen die neueste in Kalol angesiedelt ist und 18 Millionen Flaschen jährlich produziert, wodurch die Stickstoffkosten pro Hektar um bis zu 15 % gesenkt werden. Coromandel International und Deepak Fertilizers erweitern ihre Kapazitäten für wasserlösliche und polymerbeschichtete Produkte, um die westlichen und südlichen Gartenbaugürtel zu bedienen. Yara, ICL und Nutrien positionieren Premium-Nitrifikationsinhibitoren und Chelate für zertifizierungsorientierte Obstgärten, stehen jedoch unter Preisdruck durch einheimische Beschichtungen.
Chancen in weißen Flecken entstehen in Ostindien für hülsenfruchtspezifische Phosphate und in der städtischen Landschaftsgestaltung, wo Stickstoff mit langsamer Freisetzung den Wartungsaufwand reduziert. Die technologischen Strategien der Marktteilnehmer divergieren, wobei Genossenschaften Pflanzensensordaten in Beratungsanwendungen integrieren, während kleinere Unternehmen weiterhin auf kalenderbasierte Empfehlungen setzen, was zu einer Überdüngung von bis zu 25 % führen kann. Strategische Investitionen neigen sowohl rückwärts in Beschichtungsmaterialien als auch vorwärts in digitale Einzelhandelsplattformen und binden Landwirte in differenzierte Serviceökosysteme ein. Die vorläufige Registrierung gemäß der Düngemittelkontrollverordnung, gültig bis Juni 2025, schützt vorübergehend Marktführer, die frühe Genehmigungen gesichert haben, und verzögert neuen Wettbewerb.
Marktführer im indischen Spezialdüngermarkt
-
Coromandel International Ltd.
-
Deepak Fertilizers & Petrochemicals Corporation Ltd
-
ICL Group Ltd
-
Indian Farmers Fertiliser Cooperative Limited
-
Yara International ASA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für Spezialdünger Unternehmen in diesem Bericht
- Indian Farmers Fertiliser Cooperative Limited
- Coromandel International Limited
- Deepak Fertilizers and Petrochemicals Corporation Limited
- Yara International ASA
- ICL Group Ltd.
- Chambal Fertilizers and Chemicals Limited
- Mangalore Chemicals and Fertilizers Limited
- Grupa Azoty S.A. (Compo Expert)
- Sociedad Quimica y Minera de Chile S.A.
- Nutrien Ltd.
- K+S Aktiengesellschaft
- Gujarat State Fertilizers and Chemicals Limited
- Rashtriya Chemicals and Fertilizers Limited
- Tata Chemicals Limited
- EuroChem Group AG
Neueste Industrielle Entwicklungen in Indischer Markt für Spezialdünger
- September 2024: Das Unionskabinett genehmigte die Digitale Landwirtschaftsmission mit INR 2.817 Crore (USD 339 Millionen) zur Installation von Bodensensornetzwerken auf 10 Millionen Hektar.
- Juni 2024: Coromandel International eröffnete eine fortschrittliche Nano-Düngemittelanlage in Kakinada, Andhra Pradesh, und brachte „Paramfos Plus” auf den Markt, einen mit Magnesium angereicherten Dünger zur Verbesserung der Ernteerträge.
- April 2024: Die indische Regierung notifizierte neue Standards gemäß der Düngemittelkontrollverordnung für „Nano Urea Plus”, den verbesserten flüssigen Nano-Dünger, der von IFFCO produziert wird. Die Standards, die ab dem 15. April 2024 für drei Jahre gelten, regulieren formell seine Zusammensetzung und Qualitätsparameter und unterstützen eine breitere Akzeptanz von nanobasierten Spezialdüngern.
Berichtsumfang des indischen Spezialdüngermarkts
Dünger mit kontrollierter Freisetzung, Flüssigdünger, Dünger mit langsamer Freisetzung, Wasserlösliche Dünger sind als Segmente nach Spezialtyp abgedeckt. Fertiigation, Blattdüngung, Bodendüngung sind als Segmente nach Anwendungsmodus abgedeckt. Feldkulturen, Gartenbaukulturen, Rasen und Zierpflanzen sind als Segmente nach Kulturtyp abgedeckt.Segmentierungsübersicht
| Dünger mit kontrollierter Freisetzung | Polymerbeschichtet |
| Polymer-Schwefel-beschichtet | |
| Sonstige | |
| Flüssigdünger | |
| Dünger mit langsamer Freisetzung | |
| Wasserlösliche Dünger |
| Fertiigation |
| Blattdüngung |
| Bodendüngung |
| Feldkulturen |
| Gartenbaukulturen |
| Rasen und Zierpflanzen |
| Spezialtyp | Dünger mit kontrollierter Freisetzung | Polymerbeschichtet |
| Polymer-Schwefel-beschichtet | ||
| Sonstige | ||
| Flüssigdünger | ||
| Dünger mit langsamer Freisetzung | ||
| Wasserlösliche Dünger | ||
| Anwendungsmodus | Fertiigation | |
| Blattdüngung | ||
| Bodendüngung | ||
| Kulturtyp | Feldkulturen | |
| Gartenbaukulturen | ||
| Rasen und Zierpflanzen |
Marktdefinition
- SCHÄTZUNGSEBENE DES MARKTS - Marktschätzungen für verschiedene Düngemitteltypen wurden auf Produktebene und nicht auf Nährstoffebene vorgenommen.
- ABGEDECKTE NÄHRSTOFFTYPEN - Primärnährstoffe: N, P und K; Sekundäre Makronährstoffe: Ca, Mg und S; Mikronährstoffe: Zn, Mn, Cu, Fe, Mo, B und sonstige
- DURCHSCHNITTLICHE NÄHRSTOFFANWENDUNGSRATE - Dies bezieht sich auf das durchschnittliche Nährstoffvolumen, das pro Hektar landwirtschaftlicher Nutzfläche in jedem Land verbraucht wird.
- ABGEDECKTE KULTURTYPEN - Feldkulturen: Getreide, Hülsenfrüchte, Ölsaaten und Faserpflanzen; Gartenbau: Obst, Gemüse, Plantagenkulturen und Gewürze, Rasengräser und Zierpflanzen
| Schlagwort | Begriffsbestimmung |
|---|---|
| Düngemittel | Chemische Substanz, die auf Kulturen aufgebracht wird, um den Nährstoffbedarf zu decken, erhältlich in verschiedenen Formen wie Granulat, Pulver, Flüssigkeit, wasserlöslich usw. |
| Spezialdünger | Wird für verbesserte Effizienz und Nährstoffverfügbarkeit verwendet und durch Boden, Blattdüngung und Fertiigation ausgebracht. Umfasst Dünger mit kontrollierter Freisetzung, Dünger mit langsamer Freisetzung, Flüssigdünger und wasserlösliche Dünger. |
| Dünger mit kontrollierter Freisetzung | Beschichtet mit Materialien wie Polymer, Polymer-Schwefel und anderen Materialien wie Harzen, um die Nährstoffverfügbarkeit für die Kulturpflanze über ihren gesamten Lebenszyklus sicherzustellen. |
| Dünger mit langsamer Freisetzung | Beschichtet mit Materialien wie Schwefel, Neem usw., um die Nährstoffverfügbarkeit für die Kulturpflanze über einen längeren Zeitraum sicherzustellen. |
| Blattdünger | Bestehen sowohl aus Flüssig- als auch aus wasserlöslichen Düngern, die durch Blattdüngung ausgebracht werden. |
| Wasserlösliche Dünger | Erhältlich in verschiedenen Formen einschließlich Flüssigkeit, Pulver usw., verwendet im Blattdüngungs- und Fertiigationsmodus der Düngemittelausbringung. |
| Fertiigation | Düngemittel, die durch verschiedene Bewässerungssysteme wie Tropfbewässerung, Mikrobewässerung, Sprinklerbewässerung usw. ausgebracht werden. |
| Wasserfreies Ammoniak | Wird als Düngemittel verwendet, direkt in den Boden injiziert, erhältlich in gasförmig-flüssiger Form. |
| Einfaches Superphosphat | Phosphordünger, der nur Phosphor enthält, mit einem Gehalt von weniger als oder gleich 35 %. |
| Dreifaches Superphosphat | Phosphordünger, der nur Phosphor enthält, mit einem Gehalt von mehr als 35 %. |
| Dünger mit verbesserter Effizienz | Düngemittel, die mit zusätzlichen Schichten verschiedener Inhaltsstoffe beschichtet oder behandelt werden, um sie im Vergleich zu anderen Düngemitteln effizienter zu machen. |
| Konventioneller Dünger | Düngemittel, die durch traditionelle Methoden auf Kulturen ausgebracht werden, einschließlich Breitwurf, Reihenplatzierung, Pflugbodenplatzierung usw. |
| Chelierte Mikronährstoffe | Mikronährstoffdünger, die mit Chelatbildnern wie EDTA, EDDHA, DTPA, HEDTA usw. beschichtet sind. |
| Flüssigdünger | Erhältlich in flüssiger Form, hauptsächlich verwendet für die Ausbringung von Düngemitteln auf Kulturen durch Blattdüngung und Fertiigation. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: IDENTIFIZIERUNG DER SCHLÜSSELVARIABLEN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: AUFBAU EINES MARKTMODELLS: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis wird für jedes Land über den gesamten Prognosezeitraum konstant gehalten.
- Schritt 3: VALIDIERUNG UND FINALISIERUNG: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erstellen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




