
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 14.5 Milliarden US-Dollar |
| Marktgröße (2026) | 15.43 Milliarden US-Dollar |
| Marktgröße (2031) | 21.07 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.43 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Mischfuttermarktes von Mordor Intelligence
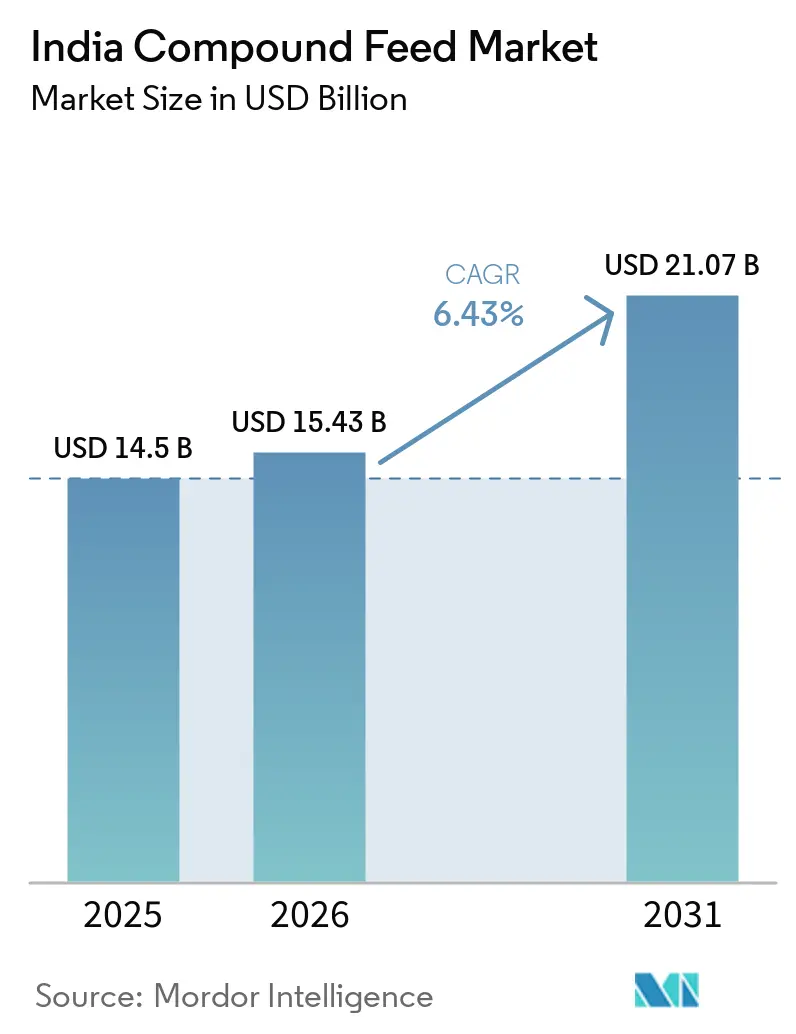
Der Indien Mischfuttermarkt wurde im Jahr 2025 auf 14,50 Milliarden USD geschätzt und soll von 15,43 Milliarden USD im Jahr 2026 auf 21,07 Milliarden USD bis 2031 bei einer CAGR von 6,43 % im Prognosezeitraum 2026 bis 2031 wachsen. Das Wachstum der Nutztierpopulation, die steigende städtische Nachfrage nach Fleisch und Milchprodukten sowie unterstützende politische Anreize veranlassen Erzeuger, von hofgemischten Rationen auf industrielle Formulierungen umzusteigen. Die Maispreisinflation und strengere Futtermittelsicherheitsnormen gestalten die Rohstoffstrategien neu, während die Verbreitung von Präzisionsfütterungstechnologien messbare Effizienzgewinne bietet. Der Konsolidierungsimpuls ist sichtbar, da größere Akteure Größenvorteile, Technologie und integrierte Lieferketten nutzen, um Margen zu verteidigen und neue Kunden zu gewinnen. Exportorientierte Aquakultur und Markengeflügelprodukte bieten weiteres Aufwärtspotenzial, indem sie den Umfang wertschöpfender Ernährungslösungen erweitern.
Wichtigste Erkenntnisse des Berichts
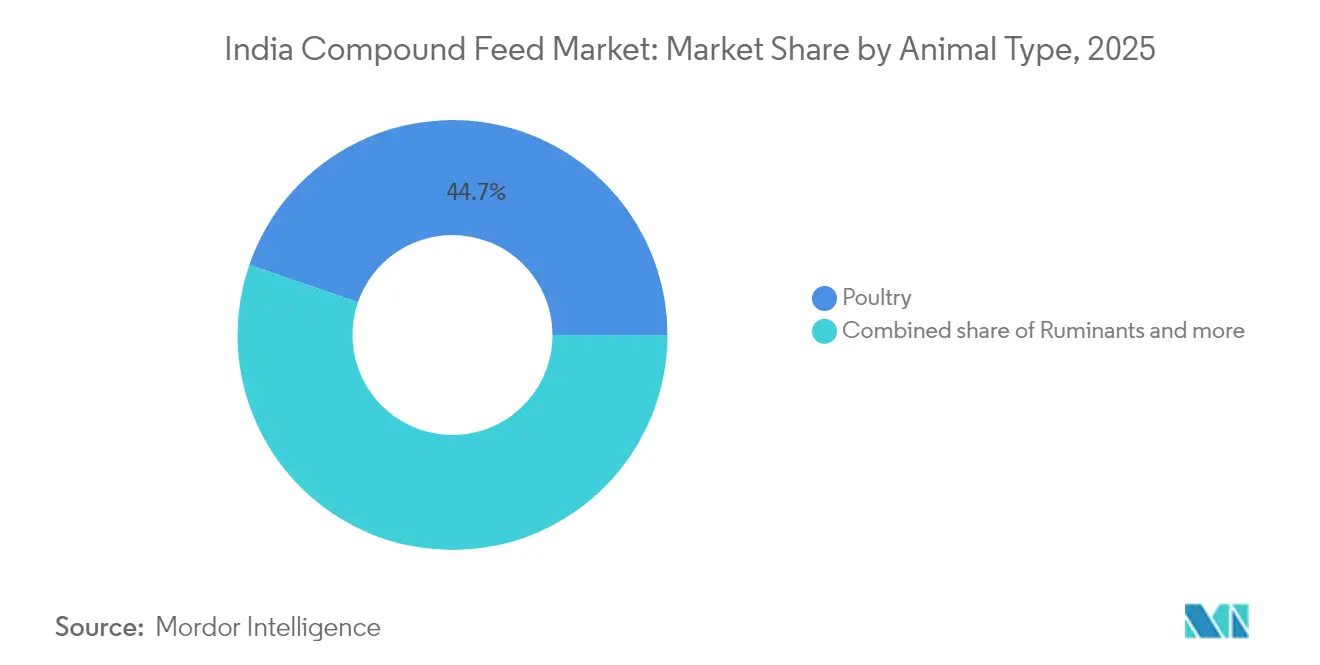
- Nach Tierart entfiel im Jahr 2025 ein Anteil von 44,70 % des Indien Mischfuttermarkts auf Geflügel, während Aquakulturfutter im Zeitraum 2026 bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen wird.
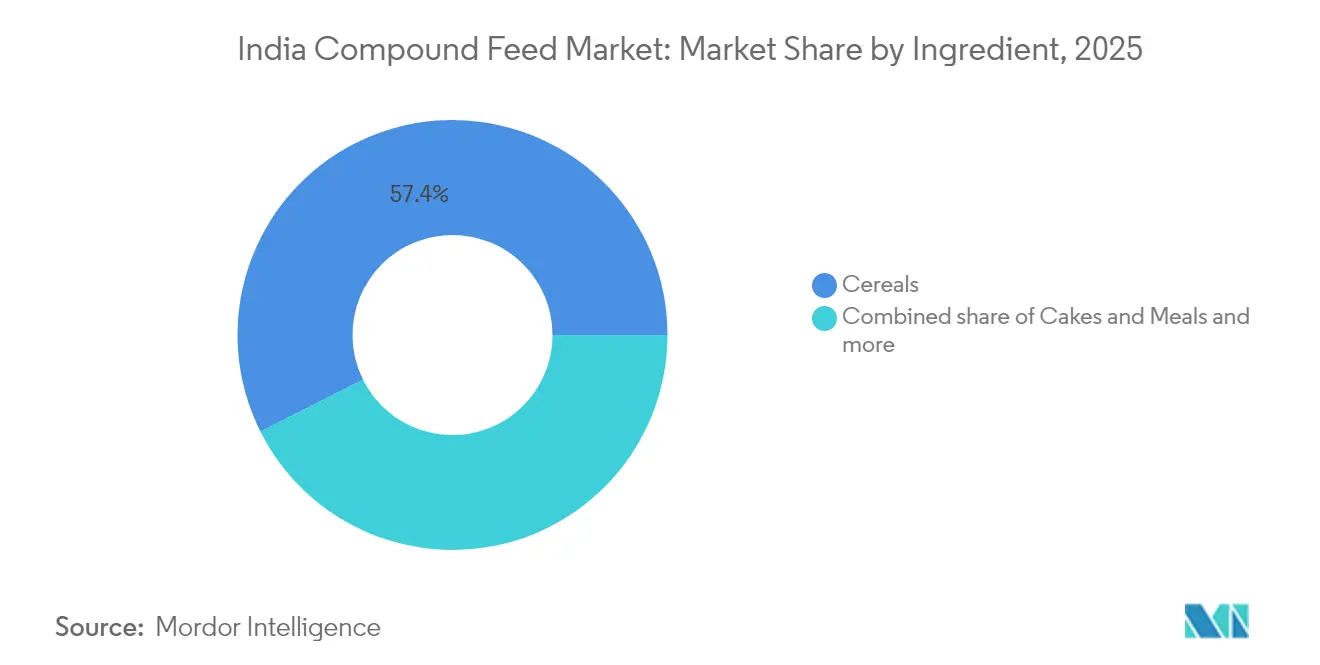
- Nach Inhaltsstoff entfiel im Jahr 2025 ein Anteil von 57,40 % des Indien Mischfuttermarkts auf Getreide, während Ergänzungsstoffe im Zeitraum 2026 bis 2031 voraussichtlich mit einer CAGR von 8,05 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nutztierpopulation | +1.2% | Uttar Pradesh, Westbengalen und Bihar | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach tierischen Produkten | +1.5% | Städtische Zentren in Süd- und Westindien | Kurzfristig (≤ 2 Jahre) |
| Staatliche Unterstützung und Initiativen | +0.8% | Begünstigte Bundesstaaten des AHIDF landesweit | Langfristig (≥ 4 Jahre) |
| Wachstum des organisierten Einzelhandels für Fleisch und Milchprodukte in Städten der zweiten Kategorie | +0.9% | Maharashtra, Karnataka und Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Einführung von Präzisionsfütterungstechnologien (IoT-gestützt) | +0.6% | Punjab, Haryana und Gujarat | Langfristig (≥ 4 Jahre) |
| Ausbau der inländischen Ölsaatenverarbeitungskapazität | +0.7% | Madhya Pradesh, Maharashtra und Karnataka | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Tierbestand
Das Wachstum des indischen Tierbestands, insbesondere im Geflügel- und Milchviehsektor, treibt die Nachfrage nach Mischfuttermitteln an, da die traditionelle Weidehaltung und Fütterung mit Ernterückständen die Ernährungsanforderungen nicht erfüllen kann. Der Geflügelsektor erwartet ein jährliches Umsatzwachstum von 8–10 %, angetrieben durch die Ausweitung von Masthähnchenbeständen und Verbesserungen der Leistung von Legehennen, die wissenschaftlich formulierte Futtermittel erfordern. Dieser Wandel ist besonders ausgeprägt in Bundesstaaten wie Uttar Pradesh und Westbengalen, wo Kleinbauern von der Subsistenz- zur kommerziellen Tierhaltung übergehen. Der Wandel verstärkt sich, da die Urbanisierung die Weideflächen verringert und die Erzeuger zur Einführung intensiver Fütterungssysteme zwingt. Staatliche Tierbestandszählungsdaten zeigen ein konsistentes Herdenwachstum über mehrere Tierarten hinweg, wobei Milchkühe und Geflügel die höchsten Wachstumsraten aufweisen. Die Kombination aus höheren Besatzdichten und verbessertem genetischem Potenzial moderner Nutztierrassen erfordert eine Präzisionsernährung, die Mischfuttermittel bieten.
Steigende Nachfrage nach tierischen Produkten
Der steigende Proteinkonsum in Indien, insbesondere in städtischen Märkten und Märkten der zweiten Kategorie, treibt die Nachfrage nach Mischfuttermitteln an, da Tierhalter die Tierproduktivität steigern wollen. Die Pro-Kopf-Eiverfügbarkeit in Indien stieg im Geschäftsjahr 2023–24 auf 103 Eier pro Person und Jahr, ein Anstieg gegenüber 101 Eiern im Geschäftsjahr 2022–23[1]. Die Gesamteiproduktion wuchs im Jahr 2024 auf 142,77 Milliarden Eier, was einem Anstieg von 3,18 % gegenüber dem Vorjahr 2023 entspricht[2]. Süd- und Westindien verzeichnen ein starkes Nachfragewachstum, unterstützt durch organisierte Einzelhandelsnetze und Kühlketteninfrastruktur, die die Verteilung tierischer Produkte erleichtern. Jüngere Verbraucher zeigen eine zunehmende Präferenz für tierische Proteine, was auf einen Wandel gegenüber traditionellen Konsummustern hindeutet. Der Exportmarkt für verarbeitetes Fleisch und Milchprodukte trägt zu höheren inländischen Produktionsanforderungen bei. Steigende verfügbare Einkommen in Städten der zweiten Kategorie haben Verbrauchersegmente geschaffen, die Lebensmittelqualität und -sicherheit priorisieren, was zu einer verstärkten Einführung von Qualitätsmischfuttermitteln bei kommerziellen Erzeugern geführt hat.
Staatliche Unterstützung und Initiativen
Die politischen Rahmenbedingungen der indischen Regierung, einschließlich des Animal Husbandry Infrastructure Development Fund (AHIDF) und reduzierter Einfuhrzölle auf Futtermittelzutaten, unterstützen das Wachstum des Mischfuttermarkts durch verbesserten Zugang zu Kapital und Rohstoffen. Der AHIDF hat die Einrichtung von 372 registrierten Futtermittelherstellungsanlagen in ganz Indien erleichtert, insbesondere in Bundesstaaten mit Schwerpunkt auf der Nutztierhaltung. Die Codes des Bureau of Indian Standards (BIS) gewährleisten einheitliche Kennzeichnungsstandards, die es Käufern ermöglichen, die Nährwertqualität effektiv zu beurteilen. Die Umsetzung strenger Schadstoffgrenzwerte durch die Food Safety and Standards Authority of India (FSSAI) hat Futtermittelmühlen dazu veranlasst, betriebseigene Laboratorien einzurichten und Gefahrenanalyseprotokolle zu implementieren. Diese regulatorischen Maßnahmen reduzieren operative Hindernisse, erleichtern die Technologieübernahme und unterstützen Expansionsstrategien im Indien Mischfuttermarkt[3].
Wachstum des organisierten Einzelhandels für Fleisch und Milchprodukte in Städten der zweiten Kategorie
Aufstrebende Metropolregionen wie Coimbatore und Indore erleben einen raschen Ausbau der Kühlkette, der die Haltbarkeit der Produkte verlängert und den Beschaffungsradius erweitert. Einzelhandelsketten stellen Lieferantenbewertungen zu Parametern wie Futtermittelrückverfolgbarkeit, Rückstandskonformität und Tierschutz aus, was Kleinbauern zur Einführung kommerzieller Rationen ermutigt. Milchgenossenschaften führen Bonussysteme für höhere Fett- und Proteinprozentsätze ein, die nur mit ausgewogenen Milchkonzentraten erreichbar sind. Geflügelintegratoren schließen mit lokalen Masthähnchenhaltern Kostenplus-Verträge ab, betten Fütterungsprotokolle in Aufzuchtverträge ein und garantieren die Abnahme. Da der organisierte Einzelhandel seinen Marktanteil ausbaut, entwickeln sich einheitliche Futterstandards von optional zu obligatorisch in den gesamten Lieferketten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Rohstoffkosten | -1.8% | Getreidearme Bundesstaaten landesweit | Kurzfristig (≤ 2 Jahre) |
| Geringes Bewusstsein unter Kleinbauern | -1.2% | Ost- und Zentralindien | Langfristig (≥ 4 Jahre) |
| Strengere Vorschriften zur Antibiotikafreiheit erhöhen die Formulierungskosten | -0.9% | Exportorientierte Cluster | Mittelfristig (2–4 Jahre) |
| Klimabedingte Lieferkettenvolatilität | -0.7% | Regenfeldbaugürtel | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Rohstoffkosten
Die volatile Preisgestaltung wichtiger Futterinhaltsstoffe, insbesondere Mais und Sojaschrot, erzeugt Margendrucks für Futtermittelhersteller und Erschwinglichkeitsherausforderungen für Tierhalter. Diese Volatilität schränkt potenziell die Einführung von Mischfuttermitteln in preissensiblen Segmenten ein. Die Maispreise haben Rs 26 pro kg überschritten, verglichen mit historischen Bereichen von Rs 20–22 pro kg, was einem Kostenanstieg von 20–25 % entspricht, der sich direkt auf die Futtermittelformulierungswirtschaft und die Einführungsraten bei Endverbrauchern auswirkt. Futtermittelhersteller müssen entweder Kosten absorbieren oder sie an Landwirte mit begrenzten Ressourcen weitergeben. Während einige Mühlen versuchen, durch den Einsatz von Bruchreis und Sorghum umzuformulieren, heben die reduzierte Verdaulichkeit oft etwaige Kosteneinsparungen auf. Milchgenossenschaften implementieren Preisobergrenzen für Mischfuttermittel, um Mitglieder zu halten, was Hersteller zwingt, mit reduzierten Margen zu arbeiten. Darüber hinaus führen Engpässe zu spekulativen Hortungstendenzen, was weitere Preiserhöhungen verursacht und das Vertrauen von Kleinbauern verringert.
Geringes Bewusstsein unter Kleinbauern
Mangelndes Verständnis der Vorteile von Mischfuttermitteln und ordnungsgemäßer Fütterungspraktiken bei Kleintierhaltungsbetrieben hemmt das Marktwachstum, insbesondere in Gebieten, in denen traditionelle Fütterungsmethoden vorherrschen und landwirtschaftliche Unterstützungsleistungen begrenzt sind. Viele Landwirte bevorzugen betriebseigene Mischfuttermittel oder Ernterückstände und betrachten Mischfuttermittel eher als Kosten denn als Investitionen in die Produktivität. Diese Wissenslücke ist bedeutend in Ost- und Zentralindien, wo landwirtschaftliche Unterstützungssysteme nur eine minimale Reichweite haben und die Demonstration von Mischfuttermittelvorteilen kontinuierliche Bildungsinitiativen erfordert. Kleine, verstreute Landwirtschaftsbetriebe machen die individuelle Landwirtsausbildung für Futtermittelhersteller kostspielig. Ländliche Alphabetisierungsgrade und Sprachunterschiede erschweren ebenfalls die Verbreitung technischer Informationen über Futtermittelformulierungen und deren Verwendung. Diese Faktoren führen zu verringerter Tierproduktivität und schränken den potenziellen Markt für Mischfuttermittelhersteller ein, insbesondere in Regionen mit erheblichen Tierbeständen, aber geringem Einsatz kommerzieller Futtermittel.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tierart:
Geflügel an der Spitze, Aquakultur auf dem VormarschDas Geflügelsegment entfiel im Jahr 2025 auf 44,70 % des Indien Mischfuttermarkts und spiegelt die Dominanz von Geflügelfutter in Indien in den organisierten Proteinlieferketten wider. Futtermittelhersteller bieten rassenspezifische Starter-, Aufzucht- und Endmasterrationen an, die jeweils mit Enzymen und synthetischen Aminosäuren angereichert sind, um die Futterverwertung zu optimieren. Das Konsumwachstum korreliert mit der Expansion von Schnellrestaurants, was Integratoren dazu veranlasst, langfristige Getreideverträge abzusichern.
Das Aquakulturfuttersegment soll im Zeitraum 2026 bis 2031 mit einer CAGR von 9,12 % wachsen, angetrieben durch den Garnelenexportimpuls und staatliche Subventionen für Teichbelüftungsanlagen. Zunehmender Krankheitsdruck in intensiven Teichen veranlasst Landwirte, schwimmende extrudierte Pellets mit Immunstärkern zu verwenden. Technologisch fortschrittliche Mühlen produzieren heutzutage Mikropellets, die auf Larvenstadien zugeschnitten sind und die Überlebensraten in Brutanlagen verbessern. Die Akzeptanz von Milchviehfutter ist gemischt; organisierte Genossenschaften beschaffen Mischkonzentrate, aber viele Kleinbauern tun dies nicht. Die Schweinefutternachfrage bleibt regional konzentriert, hauptsächlich in den nordöstlichen Bundesstaaten, wo Schweinefleisch kulturell akzeptiert ist. Nischenwachstumsbereiche umfassen Fleischziegenfutter in Rajasthan und Schafmastpellets in Telangana, die jeweils die adaptive Breite innerhalb des Indien Mischfuttermarkts widerspiegeln.



Nach Inhaltsstoff:
Getreide als Fundament, Zusatzstoffe auf der ÜberholspurGetreide entfiel im Jahr 2025 auf 57,40 % des Inhaltsstoffmixes, wobei Mais aufgrund günstiger Stärkeprofile die primäre Energiequelle darstellt. Hohe Spotpreise veranlassen jedoch Rationen, gebrochenen Reis und Sorghum einzubeziehen, um Bruttomargen zu verteidigen. Kuchen und Schrote sind die zweitgrößte Kategorie aufgrund des hohen Lysingehalts von Sojaschrot, und inländische Ölmühlen rüsten ihre Anlagen auf, um Varianten mit niedrigem Urease- und hohem Proteingehalt zu liefern. Ergänzungsstoffe sollen das am schnellsten wachsende Inhaltsstoffsegment sein, mit einer CAGR von 8,05 % von 2026 bis 2031, angetrieben durch phytogene Zusatzstoffe und verkapselte Vitamine, die mit der antibiotikafreien Positionierung übereinstimmen.
Alternativproteine gewinnen an Bedeutung. Das von der Europäischen Union zertifizierte Schwarze-Soldatenfliegen-Mehl von Arthro Biotech bietet eine verdauliche, nachhaltige Option für Aquakultur- und Heimtiersegmente. Enzymgemische, die auf Nicht-Stärke-Polysaccharide abzielen, gewinnen an Bedeutung, da Mühlen ihre Formulierungen umstellen, um faserreichere Getreidearten einzubeziehen. Nebenprodukte wie Reiskleie und Weizenabfälle sind für Wiederkäuerrationen relevant, insbesondere dort, wo Kostensensitivitäten die Verwendung von Premiumzutaten einschränken. Die Diversifizierung der Inhaltsstoffe schützt vor klimatischen Schocks und Währungsschwankungen und stärkt die Versorgungsresilienz im gesamten Indien Mischfuttermarkt.

Geografische Analyse
Nordindien bleibt der größte regionale Markt für Mischfutter, bedingt durch die Dichte der Milchgenossenschaften in Uttar Pradesh und große Broilerintegratoren in Punjab. Die Nähe zu Getreidegürteln gewährleistet eine stetige Maisverfügbarkeit, während gut ausgebaute Straßennetze den zwischenstaatlichen Handel erleichtern.
Andhra Pradesh und Tamil Nadu in Südindien kombinieren bedeutende Aquakulturzonen mit lebhaften Geflügelclustern und erzeugen einen ausgewogenen Nachfragemix. Biotechnologiezentren in Bengaluru liefern Enzyme und Probiotika und fördern Innovation sowie lokale Beschaffungseffizienz. Ostindien hinkt bei der Futtermitteladoption pro Tier aufgrund zersplitterter Landbesitzverhältnisse hinterher. Die beträchtliche Nutztierbasis Westbengalens signalisiert Wachstumspotenzial, sobald Aufklärungsprogramme und Kreditlinien vertieft werden. Die Klimavulnerabilität ist in regenabhängigen östlichen Bundesstaaten am höchsten, wo Versorgungsunterbrechungen während starker Monsune die Futterkosten häufig in die Höhe treiben.
Der regionale Wettbewerb verschärft sich, da neue Mühlen näher an Verbrauchszentren entstehen, Frachtkosten senken und die Pelletfrische verbessern. Staatliche Anreize, wie Stromtarifvergünstigungen und Kapitalsubventionen, fördern Kapazitätserweiterungen in Odisha und Rajasthan. Folglich entwickelt sich der Indien Mischfuttermarkt zu einem Mosaik regionaler Zentren, die jeweils lokale Erntmuster, Nutztierdichten und politische Hebel nutzen, um die Futtersicherheit zu stärken.
Regulatorisches Umfeld
Der indische Mischfuttersektor arbeitet unter einer Kombination aus Lebensmittelsicherheitsaufsicht und Produktstandards, wobei die Food Safety and Standards Authority of India (FSSAI) Tierfutterunternehmen zu den Spezifikationen des Bureau of Indian Standards (BIS) für Qualitäts- und Kontaminantenkontrolle anleitet. BIS-Standards wie IS 2052:2023 für zusammengesetztes Rinderfutter legen Formulierungs- und Sicherheitsanforderungen fest, einschließlich Grenzwerten für Kontaminanten wie Aflatoxin B1 (20 ppb), und diese Anforderungen werden durch Futtermittelwerke verstärkt, die interne Prüf- und Gefahrenkontrollprotokolle aufbauen, um Rückstands- und Kontaminantenanforderungen zu erfüllen.
Über die nationalen Standards hinaus wird die Regulierung auf Bundesstaatsebene expliziter. Der Karnataka Animal Feed (Regulation of Manufacture and Quality Control) Act, 2025 (genehmigt am 5. April 2025) etabliert einen Lizenzierungs- und Inspektionsrahmen für Tierfutterhersteller im Bundesstaat und erhöht den Compliance-Fokus für Unternehmen, die nach Karnataka verkaufen oder dort Anlagen betreiben. Getrennt davon fügt die gerichtliche Prüfung des verpflichtenden Charakters der BIS-Konformität für Futtermittel, einschließlich Rechtsstreitigkeiten wie Godrej Agrovet Ltd v. Union of India, eine Ausführungsvariable hinzu, und Hersteller reagieren, indem sie Dokumentations-, Prüf- und Rückverfolgbarkeitssysteme für strengere Durchsetzungsszenarien bereithalten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Mischfutter in Indien beginnt mit der Beschaffung von Getreide und Proteinmehlen, wobei Getreide den Kern der Rationen bildet, unterstützt durch Vitamine, Enzyme, Aminosäuren und andere Zusatzstoffe. Höherreine Inputs, einschließlich solcher, die über wichtige Umschlagplätze wie Mumbai/Nhava Sheva und Chennai geleitet werden, fließen in die Formulierung und Verarbeitung bei spezialisierten Mühlen ein, die pelletierte Formate und zunehmend, insbesondere für die Aquakultur, Extrusion herstellen. Von dort gelangt das Produkt über Direktbelieferung an Integratoren, Händlernetzwerke und Genossenschaftskanäle zu Geflügel-, Milchvieh-, Aquakultur- und Nischen-Nutztierhaltern.
Wesentliche Engpässe sind mit der Preisvolatilität und Verfügbarkeit von Inhaltsstoffen verbunden, insbesondere bei Mais und Sojaschrot, was das Betriebskapital belasten und den Bedarf an Lagerhaltung, Beschaffungsdiversifizierung und Formulierungsflexibilität durch alternative Getreidearten oder Nebenprodukte erhöhen kann. Nachgelagert betten integrierte Geflügel- und organisierte Milchwirtschaftsketten Futterprotokolle in Vertrags- und Beschaffungs-Scorecards ein, die Mühlen für gleichbleibende Pelletqualität, Schadstofftests und Chargenrückverfolgbarkeit belohnen. Kapazitätserweiterungen und Standortoptimierungen sind auch in Nordindien sichtbar, wo Unternehmen näher an große Milch- und Geflügelcluster expandieren, um Frachtkosten zu senken und die Servicequalität für zeit- und frischeempfindliche Futtermittel zu verbessern.
Wettbewerbslandschaft
Marktkonzentration
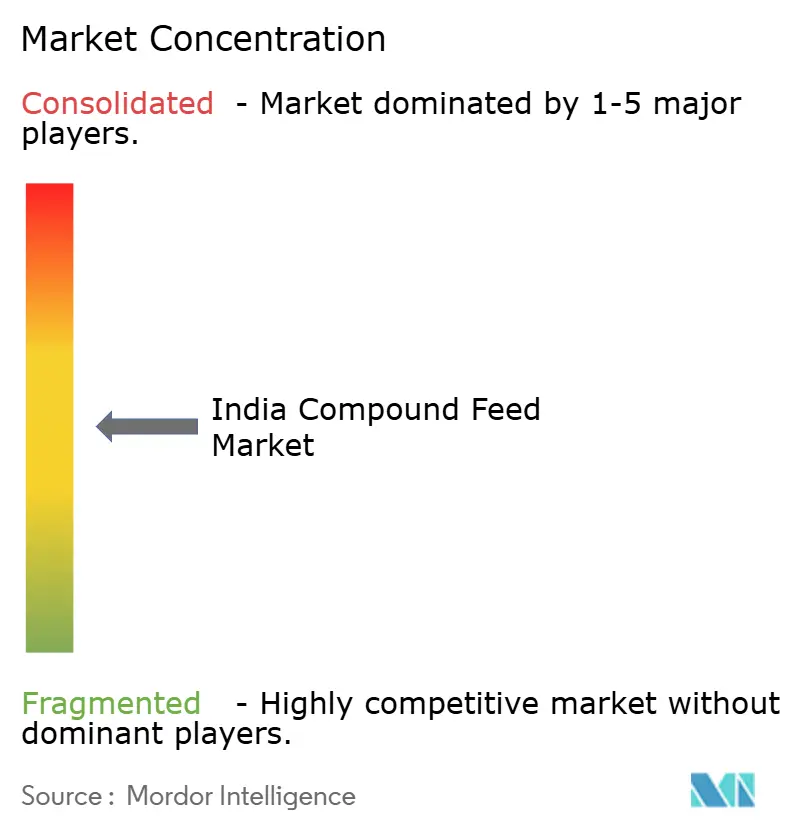
Der Indien Mischfuttermarkt war im Jahr 2025 mäßig konsolidiert, wobei die fünf größten Akteure einen moderaten Marktanteil hielten. Godrej Agrovet nutzt vertikal integrierte Betriebe, die von der Ölsaatenpressung bis zum verarbeiteten Hühncheneinzelhandel reichen, und ermöglicht so eine enge Kontrolle über Futterqualität und Margen. Cargill India konzentriert sich auf leistungsstarke Geflügel- und Aquadiäten und setzt auf globale Forschungs- und Entwicklungskapazitäten, um Formulierungen schnell zu lokalisieren. Der regionale Herausforderer Suguna Foods differenziert sich durch Vertragslandwirtschaftsmodelle, die Futter, Küken und tierärztliche Unterstützung in schlüsselfertige Pakete bündeln.
Fusionen und Übernahmen unterstreichen die Konsolidierungsdynamik. Die Übernahme von Kwality Animal Feeds durch die India Poultry Alliance im März 2025 für Rs 300 Crore (36 Millionen USD) erweiterte die Eigenkapazität in den nördlichen Bundesstaaten und erschloss Cross-Selling-Möglichkeiten. Präzisionsfütterungs-Startups kooperieren mit etablierten Mühlen und integrieren Cloud-Analysen in bestehende Extrusionslinien, um die Formulierungsgenauigkeit zu verbessern. Die Einhaltung der Rückstandsnormen der Food Safety and Standards Authority of India (FSSAI) und des Bureau of Indian Standards (BIS) schafft Markteintrittsbarrieren, die kapitalstarke Bestandsunternehmen begünstigen und gleichzeitig die Professionalität der Branche erhöhen.
Der Wettbewerbsschwerpunkt liegt nun auf funktionellen Zusatzstoffen, umweltfreundlicher Verpackung und betrieblichen Beratungsdienstleistungen, die Lieferanten tiefer in die Wertschöpfungsketten der Kunden einbetten. Blockchain-Pilotprojekte zur Futtermittelrückverfolgbarkeit gewinnen Premiumkäufer in Exportkorridoren. Mühlen, die mykotoxinsicheren Mais und Antibiotikafreiheit garantieren können, werden Einzelhandelsregalflächen und Exportverträge gewinnen und die Messlatte für die Marktbeteiligung im gesamten Indien Mischfuttermarkt anheben.
Führende Unternehmen der indischen Mischfutterbranche
-
Godrej Agrovet Limited
-
Cargill Incorporated
-
Suguna Group
-
PT Japfa Comfeed Indonesia Tbk
-
Nutreco N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Mischfuttermarkt Unternehmen in diesem Bericht
- Godrej Agrovet Limited
- Cargill Incorporated
- Suguna Group
- PT Japfa Comfeed Indonesia Tbk
- Nutreco N.V.
- Royal De Heus Group
- Alltech Incorporated
- New Hope Group Co., Ltd
- Archer Daniels Midland Company
- BASF SE
- Avanti Group
Marktchancen und Zukunftsaussichten
Die greifbarsten Chancen im indischen Mischfuttermarkt liegen in der Formalisierung und Qualitätsdifferenzierung, da strengere Standards und Käuferanforderungen die Nachfrage hin zu markengeprüftem, getestetem und rückverfolgbarem Futter verschieben. BIS-Spezifikationen wie IS 2052:2023 für zusammengesetztes Rinderfutter treiben zusammen mit der von der FSSAI geführten Durchsetzung von Kontaminantenkontrollen die Mühlen dazu, Laborkapazitäten für das Mykotoxin-Risikomanagement aufzubauen und dokumentierte Qualitätssysteme zu stärken. Dies schafft Raum für Anbieter von Vormischungen, Enzymen, Probiotika und Toxinbindern, die sich an einer antibiotikafreien Positionierung orientieren. In der Aquakultur erhöhen die Standards der Coastal Aquaculture Authority (CAA) zu Abwasser- und Antibiotikabeschränkungen den Wert spezialisierter, leistungsorientierter Formulierungen und compliance-fertiger Produktion.
Investitionsgestützte Kapazitäts- und Infrastrukturprogramme bieten einen klareren Expansionsweg, insbesondere für Akteure, die Kredit- und Subventionszugang in lokalisierte Fertigungs- und Beschaffungszentren umsetzen können. Politische Unterstützung durch Programme des Department of Animal Husbandry and Dairying wie die National Livestock Mission sowie Finanzierungswege wie der Animal Husbandry Infrastructure Development Fund verknüpfen das Futtermittelwachstum mit Futterpflanzenentwicklung, Silage und moderner Lagerung, was die Widerstandsfähigkeit der Rohstoffe verbessert. Aktuelle Unternehmensmaßnahmen unterstreichen, wie moderne Kapazitäten in der Nähe von Verbrauchszentren zentral für die Wettbewerbspositionierung werden, einschließlich der Milchfuttererweiterung von Cargill im Punjab, die den Wettbewerb und die Serviceniveauerwartungen in organisierten Milchviehregionen erhöht und benachbarte Akteure dazu ermutigt, mit regionalen Anlagen, Vertriebsverbesserungen und differenzierten Milchkonzentraten zu reagieren.
Neueste Industrielle Entwicklungen in Indien Mischfuttermarkt
- Februar 2026: Cargill nahm eine Milchfutteranlage in Wazirabad, Punjab, mit einer Jahreskapazität von 400.000 Tonnen und einer gemeldeten Investition von rund INR 300 crore in Betrieb. Die Inbetriebnahme stärkt die lokale Versorgung für Milchviehcluster in Nordindien und hebt den Wettbewerbsmaßstab hinsichtlich Skalierung, Qualitätssystemen und Serviceniveaus im kommerziellen Rinderfutter an.
- März 2025: Indian Poultry Alliance schloss die Übernahme von Kwality Animal Feeds für Rs 300 crore (36 Millionen USD) ab und fügte 0,4 Millionen Tonnen jährlicher Pelletierkapazität sowie eine Vertriebspräsenz in 12 Bundesstaaten hinzu. Der Deal erhöhte die Konsolidierungsdynamik und verbesserte die Fähigkeit des Übernehmers, die Rohstoffbeschaffung mit Eigenproduktion und Cross-Selling über Geflügelfutterkanäle hinweg auszubalancieren.
- August 2024: Godrej Agrovet übernahm die verbleibenden 49% an Godrej Tyson Foods und straffte damit die Integration vom Futter bis zum verarbeiteten Geflügel. Der Schritt unterstützt eine engere Abstimmung zwischen Futtermittelspezifikationen und Markenanforderungen für Geflügel und verstärkt die Nachfrage nach konsistenten, rückverfolgbaren Formulierungen in organisierten Lieferketten.
Indien Mischfuttermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt kommerziell hergestelltes Mischfutter, das in Indien für Nutztiere und Aquakultur verkauft wird, wobei mehrere Inhaltsstoffe gemischt werden, um den ernährungsphysiologischen Anforderungen der jeweiligen Tierart und des jeweiligen Wachstumsstadiums zu entsprechen.
Ausschlüsse aus dem Umfang: Nicht berücksichtigt werden betriebseigene Futtermischungen, als Einzelzutaten verkaufte Rohgetreide und Ölsaatenschrote sowie als eigenständige Produkte verkaufte Tierarzneimittelzusätze.
Segmentierungsübersicht
- Nach Tierart
- Wiederkäuer
- Geflügel
- Schweine
- Aquakultur
- Sonstige Tierarten
- Nach Inhaltsstoff
- Getreide
- Ölkuchen und Schrote
- Nebenprodukte
- Zusatzstoffe
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Erfassung der Futtermittelproduktion und des Futtermittelverbrauchs in Indien sowie der Identifizierung der Nachfragepools, die den Mischfutterkauf über verschiedene Tierarten hinweg antreiben. Wir nutzten öffentliche Datensätze und Referenzen wie Veröffentlichungen des Ministeriums für Tierhaltung und Milchwirtschaft, FAOSTAT-Zeitreihen, APEDA-Handelsstatistiken, die Import-Export-Tabellen der Generaldirektion für Handelsnachrichtendienste und Statistiken (DGCIS) sowie begutachtete Fachzeitschriften für Tierernährung, um Produktions- und Rohstoffsignale zu verankern.
Um diese Signale in Marktwerte zu übersetzen, haben wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Presseberichte zu Kapazitätserweiterungen, Preiskommentaren und Produktmix-Hinweisen ausgewertet. Parallel dazu nutzten wir ein kostenpflichtiges Abonnement, das Unternehmensfinanzdaten aggregiert, sowie ein weiteres, das Handelsströme auf Sendungsebene selektiv verfolgt, um die Richtung der Umsatz- und rohstoffgebundenen Kostenbewegungen, die die Futterpreise beeinflussen, gegenzuprüfen. Diese Beispiele sind nicht abschließend; wir haben auch weitere öffentliche Quellen für die Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um das zu testen, was die Sekundärforschung nicht klar zeigen kann – insbesondere die Aufteilung zwischen organisierten Futtermittelverkäufen und informeller Fütterung sowie die Preisbewegungen bei Veränderungen von Mais- und Sojaschrotpreisen. Wir sprachen mit Herstellern, Händlern, Integratoren und großen Farmbetreibern, um Nutzungsmuster, typische Futterformen und das Beschaffungsverhalten in wichtigen Produktionsstaaten und Nachfrageclustern zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 34 % | Führungskräfte der obersten Ebene (CXOs): 12 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Viehproduktions- und Futtermittelnachfrageindikatoren zu einem jährlichen Mischfutterverbrauchspool zusammengeführt und anschließend anhand repräsentativer Preisspannen nach Tierart und Futterform bewertet wurden. Um das Modell zu erden, wurden die Ergebnisse durch selektive Bottom-up-Näherungen überprüft, beispielsweise durch die Aggregation von Lieferantenumsätzen einer Stichprobe sowie durch Volumen-mal-Durchschnittsverkaufspreis-Prüfungen auf Tierartebene vor der Ermittlung der Endwerte.
Zu den wesentlichen Eingangsgrößen (illustrativ) zählten Trends bei der Geflügel- und Milchproduktion, Signale zur Aquakulturproduktion, von Branchenpraktikern mitgeteilte Futterverwertungs- und Einschlussraten, Verschiebungen im Verhältnis von Pellet- zu Schrotfutter sowie die Preisentwicklung bei wichtigen Rohstoffen wie Mais und Ölsaatenschroten. Wo Daten lückenhaft waren, wurden Lücken durch begrenzte Annahmen geschlossen, die in Interviews bestätigt und anschließend anhand alternativer Preis- und Adoptionsszenarien einem Stresstest unterzogen wurden. Die Prognose stützte sich auf eine Szenarioanalyse, unterstützt durch Kurzreihenglättung für die Preisgestaltung, und wurde mit Expertenmeinungen zu Proteinnachfrage, Integrationsniveaus sowie politischen und qualitätsbezogenen Compliance-Trends abgeglichen, die die Durchdringung von organisiertem Futter beeinflussen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Schritten validiert, beginnend mit Konsistenzprüfungen anhand unabhängiger Signale wie Viehproduktion, Handelsströme für wichtige Futtermittelrohstoffe und Kapazitätsankündigungen. Ausreißer wurden überprüft, Annahmen wurden revidiert, und Folgegespräche wurden ausgelöst, wenn Preis-, Durchdringungs- oder Volumenaussagen über verschiedene Quellen hinweg nicht übereinstimmten.
Vor der Freigabe wird das Modell von einem weiteren Analysten überprüft, der sich auf Jahresvergleiche, Einheitenlogik und Randbedingungen konzentriert, damit die Zahlen nachvollziehbar bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis die Futtermittelnachfrage oder die Preisentwicklung verändert, gefolgt von einer abschließenden Prüfung vor der Auslieferung, um sicherzustellen, dass die Kunden die aktuellste Einschätzung erhalten.
Vergleich der Schätzung von Mordor Intelligence für den indischen Mischfuttermarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für den indischen Mischfuttermarkt können abweichen, da die Abgrenzung nicht immer einheitlich ist und der Wert davon abhängen kann, ob informelle Fütterung einbezogen wird, wie Futtermittelzusatzstoffe behandelt werden und welches Jahr sowie welcher Währungszeitpunkt verwendet werden.
Handelsgebundene Rohstoffbewegungen, Trends bei der Viehproduktion sowie Gegenprüfungen anhand von Herstellerkapazitäten und Umsatzentwicklungen sind die Belege, die die Schätzung von Mordor Intelligence an einen definierten Nachfragepool knüpfen, anstatt gemischte Abgrenzungen den Gesamtwert aufblähen oder komprimieren zu lassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,5 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 14,8 Milliarden USD (2026) | Verwendet ein anderes Referenzjahr und einen weiteren Umfang, der Zusatzstoffe und breitere Futterformen bündeln kann, was den Wert anheben kann, selbst wenn das zugrunde liegende Volumenwachstum ähnlich ist. |
| Herausgeber B | 14,34 Milliarden USD (2024) | Wird unter einem Tierfutter-Dachbegriff ausgewiesen, bei dem Kategoriegrenzen Mischfutter mit benachbarten Futterprodukten vermischen können, und die Wahl des Basisjahres kann den Wert im Vergleich zu einem Ausgangspunkt von 2025 nach unten oder oben verschieben. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich durch die Jahresauswahl und die Frage, was als Mischfutter im Vergleich zu benachbarten Kategorien gezählt wird. Indem der Umfang auf kommerziell in Indien verkauftes Mischfutter beschränkt und wiederholbare Prüfungen der Nachfrage- und Preistreiber durchgeführt werden, bleibt die Endgröße transparent und lässt sich leichter abgleichen, wenn neue Datenpunkte eintreffen.
Im Bericht beantwortete Schlüsselfragen
Wie schnell soll der indische Mischfuttermarkt bis 2031 wachsen?
Der Indien Mischfuttermarkt soll im Zeitraum 2026 bis 2031 mit einer CAGR von 6,43 % wachsen und von 15,43 Milliarden USD im Jahr 2026 auf 21,07 Milliarden USD bis 2031 steigen.
Welche Tierart verwendet derzeit den größten Anteil an Mischfuttermitteln?
Geflügel entfiel mit 44,70 % im Jahr 2025 auf den größten Anteil am Indien Mischfuttermarkt und spiegelt die Dominanz von Geflügelfutter in Indiens organisierten Proteinlieferketten wider.
Warum gewinnen Zusatzstoffe in Futtermittelformulierungen an Bedeutung?
Ergänzungsstoffe sollen im Zeitraum 2026 bis 2031 mit einer CAGR von 8,05 % wachsen, unterstützt durch die Nachfrage nach phytogenen Zusatzstoffen und verkapselten Vitaminen, die mit der antibiotikafreien Positionierung übereinstimmen.
Wie beeinflussen staatliche Maßnahmen den Futtermittelsektor?
Staatliche Unterstützung durch den Animal Husbandry Infrastructure Development Fund (AHIDF) und reduzierte Einfuhrzölle auf Futtermittelzutaten verbessern den Zugang zu Kapital und Rohstoffen und unterstützen die Expansion der Futtermittelherstellung sowie das allgemeine Marktwachstum.