
Größe und Marktanteil des indischen Keramikfliesenmarkts
Analyse des indischen Keramikfliesenmarkts durch Mordor Intelligence
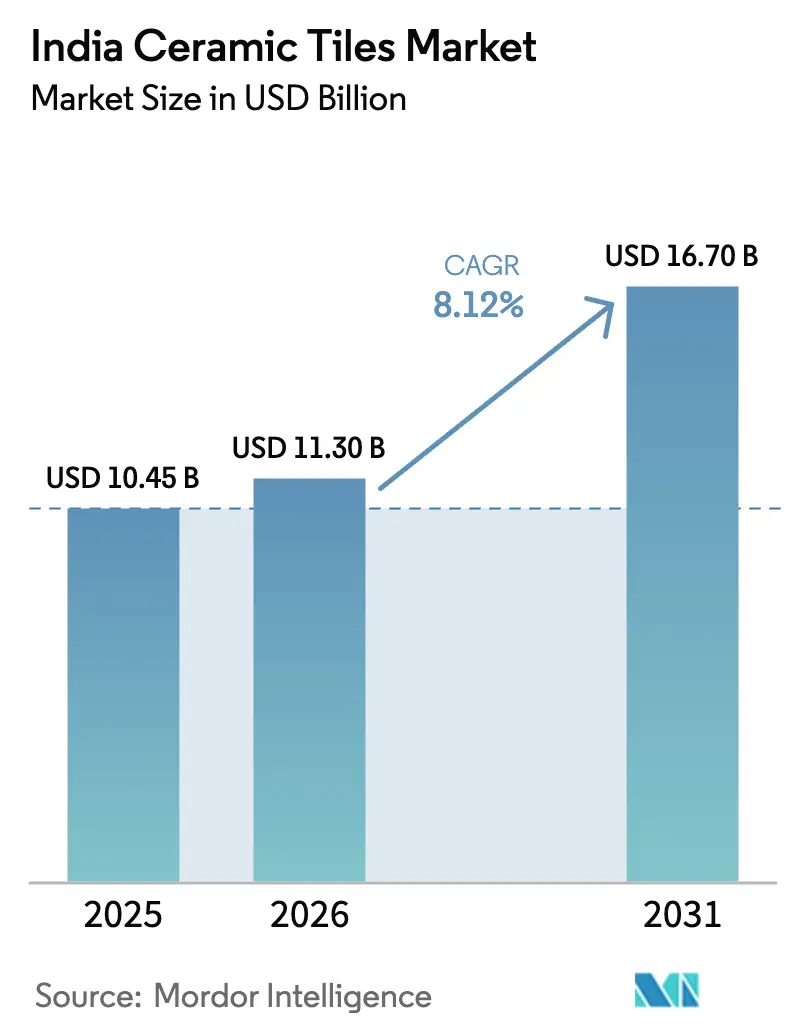
Die Größe des Indien Keramikfliesen-Markts wird voraussichtlich von 11,3 Milliarden USD im Jahr 2026 auf 12,22 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 17,77 Milliarden USD erreichen, mit einer CAGR von 7,78 % über 2027–2032.
Geförderter sozialer Wohnungsbau und städtische Renovierungen schaffen potenzielle Nachfrage nach Boden- und Wandfliesen in Indien. Die steigende Nachfrage nach großformatigen Platten macht die Kapazität für größere Fliesenformate zu einem wesentlichen Bestandteil der Wettbewerbsstrategie. Tochtergesellschaftliche Produktion und Auslagerung erweitern das Markenangebot über die eigenen Werke eines Herstellers hinaus. Der Nahost-Konflikt, der im Februar 2026 begann, störte die Schifffahrt durch die Straße von Hormus infolge militärischer Operationen unter Beteiligung des Iran, Israels und der Vereinigten Staaten und brachte Energie- und Logistikrisiken für die Morbi-Produzenten mit sich. Die Erschließung von Wachstum hängt daher davon ab, die nachgefragten Formate mit einem Angebot zu verbinden, das bei höheren Brennstoffkosten wirtschaftlich tragfähig bleibt.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten glasierte Keramikfliesen mit einem Marktanteil von 39,27 % im Indien Keramikfliesen-Markt im Jahr 2026, während Feinsteinzeugfliesen mit einer CAGR von 11,05 % über 2027–2032 das am schnellsten wachsende Segment darstellen.
- Bodenanwendungen machten 2026 einen Anteil von 62,03 % am Indien Keramikfliesen-Markt aus, und Wandanwendungen sollen mit einer prognostizierten CAGR von 9,08 % über 2027–2032 am schnellsten wachsen.
- Der Wohnbereich führte 2026 mit 71,03 % des inländischen Fliesenabsatzwerts, während der gewerbliche Bereich mit einer prognostizierten CAGR von 9 % über 2027–2032 am schnellsten wachsen soll.
- Unter den Bautypen hielt Neubau mit 54,66 % des inländischen Fliesenabsatzwerts im Jahr 2026 den größten Anteil, wobei Renovierung und Ersatz mit einer prognostizierten CAGR von 10,5 % über 2027–2032 am schnellsten wachsen.
- Nach Vertriebskanal führten spezialisierte Fliesen- und Steingeschäfte mit 47,97 % des inländischen Fliesenabsatzwerts im Jahr 2026, und der Online-Einzelhandel soll mit einer prognostizierten CAGR von 14,2 % über 2027–2032 am schnellsten wachsen.
- Unter Indiens Regionen hielt Westindien mit 35,15 % des inländischen Fliesenabsatzwerts im Jahr 2026 den größten Anteil, während Südindien mit einer prognostizierten CAGR von 9,95 % über 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum im Bereich des bezahlbaren Wohnungsbaus und der Smart-City-Projekte | +3.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Renovierungsboom bei der städtischen Mittelschicht | +2.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Großformatige Fliesentafeln gewinnen an Beliebtheit | +2.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wasserstofffähige Brennöfen im Morbi-Cluster zielen auf Senkung der Energiekosten ab | +0.8% | Keramikproduktionscluster Morbi | Langfristig (≥ 4 Jahre) |
| Kleine Bauunternehmen setzen auf digitale Inkjet-Massenanpassung | +0.6% | Fliesenproduktionscluster Morbi | Mittelfristig (2–4 Jahre) |
| Dünnbett-Überlagerungssysteme beschleunigen Fliesenrenovierungen | +0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum im Bereich des bezahlbaren Wohnungsbaus und der Smart-City-Projekte
Erschwinglicher städtischer Wohnungsbau schafft eine potenzielle Quelle für die Fliesennachfrage, deren zeitlicher Verlauf davon abhängt, wann die Wohnungen die Fertigstellungsphase erreichen. Am 16. Oktober 2026 genehmigte das Ministerium für Wohnungsbau und Stadtentwicklung mehr als 193.000 zusätzliche Wohneinheiten im Rahmen des städtischen Wohnungsbauprogramms PMAY-U 2.0.[1] Die kumulierten Genehmigungen im Rahmen des Programms erreichten bis zu diesem Datum 2,08 Millionen Wohneinheiten und belegen damit den Umfang der genehmigten Wohnungsbau-Pipeline. Für Fliesenhersteller, die diese Projekte beliefern, unterstützt diese Kombination eine Mengenchance, sobald genehmigte Wohneinheiten in Richtung Bau und Innenausbau voranschreiten. Der kommerzielle Unterschied besteht zwischen dem Genehmigungsumfang und der ausführbaren Fertigstellungsnachfrage, was den Projektfortschritt zum zentralen Faktor dafür macht, wann sich die Chance in Fliesenverkäufe umwandelt.
Renovierungsboom bei der städtischen Mittelschicht
Städtische Haushalte, die einen älteren Keramikboden oder eine ältere Keramikwand ersetzen, erzeugen Fliesennachfrage, ohne ein neues Gebäude hinzuzufügen. Ein zimmerweiser Austausch begrenzt den Kauf auf die betroffene Küche, das Bad oder den Wohnraum anstatt auf das gesamte Haus. Innerhalb dieses Projekts verwandeln Fliesenabmessungen und die zu bedeckende Fläche eine gewählte Keramikoberfläche in eine definierte Menge und einen definierten Installationsumfang. Ein Wechsel in eine höhere Preisklasse konkurriert mit den Kosten für den Austausch weiterer Fliesenflächen im Raum. Dies gibt Lieferanten einen Weg zu Ersatzverkäufen durch ein vollständiges raumweises Keramikangebot, wobei die Fliesenwahl bestimmt, wie weit das Ausbaubudget des Haushalts reichen kann.
Großformatige Plattenfliesengewinnen an Beliebtheit
Die Nachfrage nach Großformaten kann eine Wettbewerbschance eröffnen, selbst wenn ein etablierter Fliesenhersteller die breitere Branche bereits bedient. Im Juli 2026 bestätigte Ashok Kajaria, Vorsitzender von Kajaria Ceramics Ltd, die Beobachtung eines Fragestellers, dass die Nachfrage nach Großformaten schneller steige. In diesem Gespräch räumte er auch ein, dass Kajaria eine frühere Chance im Großformatbereich verpasst hatte. Er erklärte, das Unternehmen baue zwei große Kapazitäten auf, um die Nachfrage nach größeren Formaten zu decken. Diese Kombination zeigt, warum die Beteiligung an der allgemeinen Fliesennachfrage einen Hersteller nicht automatisch in die Lage versetzt, Aufträge für jedes gewünschte Format zu gewinnen. Lieferanten, die diese Anforderungen an größere Formate erfüllen können, sind daher in der Lage, um Ausgaben zu konkurrieren, die der frühere Produktmix eines etablierten Herstellers nicht abdeckte, und schaffen so neue Chancen innerhalb der Fliesenindustrie in Indien.
Wasserstofffähige Brennöfen im Morbi-Cluster zielen auf Senkung der Energiekosten ab
Wasserstoffbereitschaft bietet eine potenzielle Fertigungsoption, deren kommerzieller Wert von den Brennstoff- und Umrüstungskosten abhängt, mit denen ein Morbi-Fliesenhersteller konfrontiert wäre. Ein Brennofen, der mit einem anderen Brennstoff kompatibel ist, schafft nur dann Wert, wenn diese Flexibilität zu einem wettbewerbsfähigen Energielieferpreis genutzt werden kann. Für einen Hersteller, der solche Anlagen in Betracht zieht, muss der Investitionsfall die Hardwareverpflichtung mit einer realisierbaren Brennstoffversorgungsvereinbarung verbinden. Wenn die Liefer- und Umrüstungskosten weit genug sinken, könnte ein Hersteller den daraus resultierenden Brennkostenvorteil in seiner Fliesenpreisgestaltung nutzen. Ein wasserstofffähiger Brennofen würde die Brennkosten nur dann senken, wenn Wasserstoff, geliefert nach Morbi, pro Wärmeeinheit weniger kostet als leitungsgebundenes Erdgas, was die Brennstoffpreisdifferenz zum entscheidenden Faktor macht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erdgaspreise unterliegen erheblichen Schwankungen | -1.5% | Keramikproduktionscluster Morbi | Kurzfristig (≤ 2 Jahre) |
| Wichtige Exportziele erheben Antidumpingzölle | -0.8% | Landesweit | Langfristig (≥ 4 Jahre) |
| Mundra-Hafen kämpft mit Logistikengpässen | -0.4% | Morbi und Mundra | Kurzfristig (≤ 2 Jahre) |
| Kommerzieller Wandel hin zu LVT/SPC-Bodenbelägen | -0.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erdgaspreise unterliegen erheblichen Schwankungen
Militärische Operationen unter Beteiligung des Iran, Israels und der Vereinigten Staaten störten die Durchfahrt durch die Straße von Hormus inmitten des Nahost-Konflikts, der am 28. Februar 2026 begann. Im September 2026 erhöhte Gujarat Energy Limited (ehemals Gujarat Gas Limited) die Industrieerdgaspreise für Morbis Keramikbetriebe, wobei der ausgewiesene Preis etwa 88 % über dem Durchschnitt vor der Krise lag. CRISIL Ratings identifizierte Gas und Strom zusammen als 25–30 % der Herstellungskosten von Keramikfliesen im Mai 2026. Im April 2026 berichtete der Lieferant, Gas aus Nicht-Nahost-Märkten zu Spotpreisen gemäß staatlichen Anweisungen zur Aufrechterhaltung der Morbi-Versorgung zu beziehen. Die Versorgungskontinuität lässt die Hersteller daher mit höheren Brennstoffkosten innerhalb einer erheblichen Energiekostenkomponente konfrontiert.
Wichtige Exportziele erheben Antidumpingzölle
Antidumpingzölle schaffen zielspezifische Handelskosten für indische Keramikfliesenhersteller. Vietnams Ministerium für Industrie und Handel verhängte im September 2026 endgültige Antidumpingzölle von 5,55 % bis 45,3 % auf bestimmte Keramik- und Feinsteinzeugfliesen indischer Herkunft. Der GCC verlängerte zudem die endgültigen Zölle auf erfasste indische Fliesenimporte um 5 Jahre, wobei spezifische geänderte und neue Unternehmensmargen ab dem 28. Mai 2026 gelten. Die GCC-Zollmargen variieren je nach Exporteur oder Hersteller und werden als Prozentsatz des CIF-Werts erhoben. Erfasste Sendungen tragen daher während des gesamten geltenden Zollzeitraums eine zusätzliche Landungskosten-Belastung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
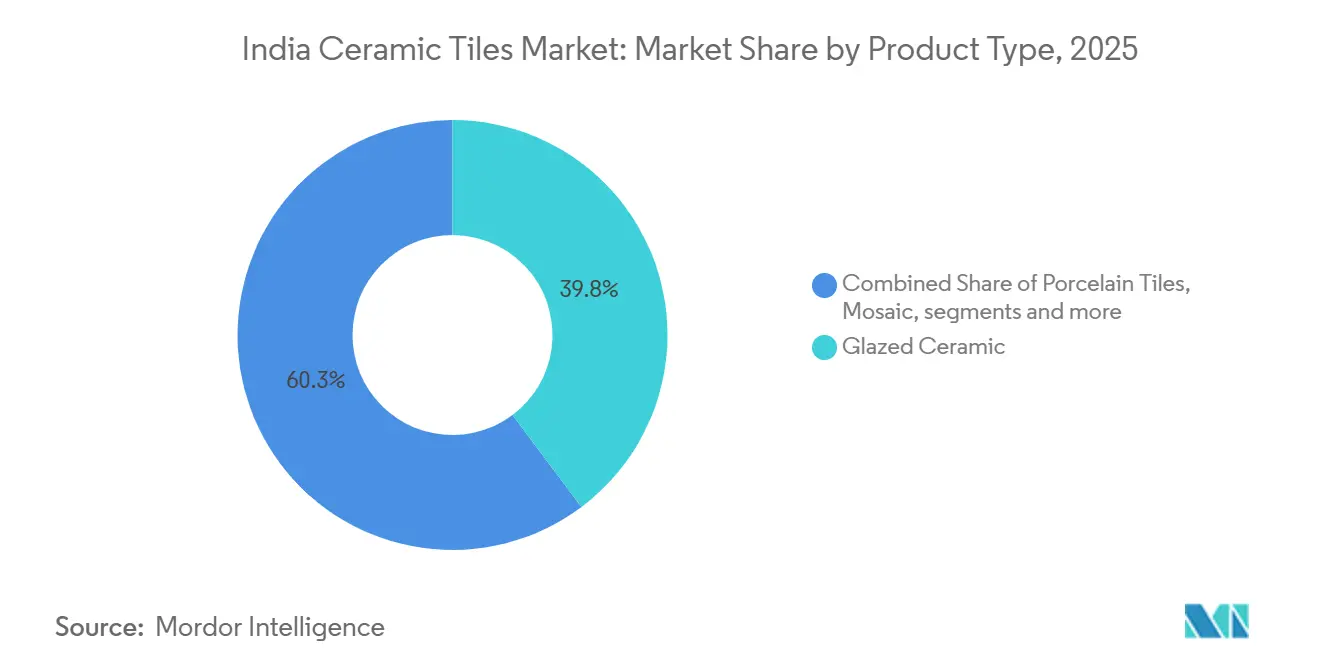
Glasierte Skaleneffekte und FeinsteinzeugherstellungGlasierte Keramikfliesen hatten im Jahr 2026 einen Anteil von 39,27 % an der Größe des Indien Keramikfliesen-Marktes und waren damit das größte Produktsegment. Käufer im mittleren Preissegment für Wohnimmobilien und im Bereich des erschwinglichen Wohnungsbaus verleihen glasierten Keramikfliesen ihre breite Basis in den Einstiegs- und mittleren Preisstufen. Für diese Käufer müssen dekorative Aufwertungen ihre Kosten gegenüber der Alternative eines Wechsels zu Feinsteinzeug rechtfertigen. Die Beibehaltung eines erschwinglichen Preises für die glasierte Oberfläche schützt daher den Zugang zu Wohnungsspezifikationen, bei denen eine teurere dekorative Behandlung den Grund für die Wahl dieser Produktstufe zunichtemachen würde.
Feinsteinzeugfliesen sind das am schnellsten wachsende Produktsegment im Indien Keramikfliesen-Markt mit einer prognostizierten CAGR von 11,05 % über den Zeitraum 2027–2032. Der Anlagenlieferant HLT/DLT berichtete, dass Parcos Tiles LLP am 26. Oktober 2025 in Indien mit der Massenproduktion begann und glasierte Feinsteinzeugfliesen in den Formaten 600 × 600 mm und 600 × 1.200 mm produzierte. Der Produktionsstart liefert ein konkretes Beispiel für eine Fertigungskapazität, die auf ein definiertes Feinsteinzeug-Formatspektrum ausgerichtet ist. Das Wachstum bei Feinsteinzeug lässt daher Raum für eine fokussierte Fertigungsposition, wobei die in Produktion gebrachten Abmessungen bestimmen, welche Aufträge ein Hersteller über diese Linie bedienen kann.

Nach Anwendung:
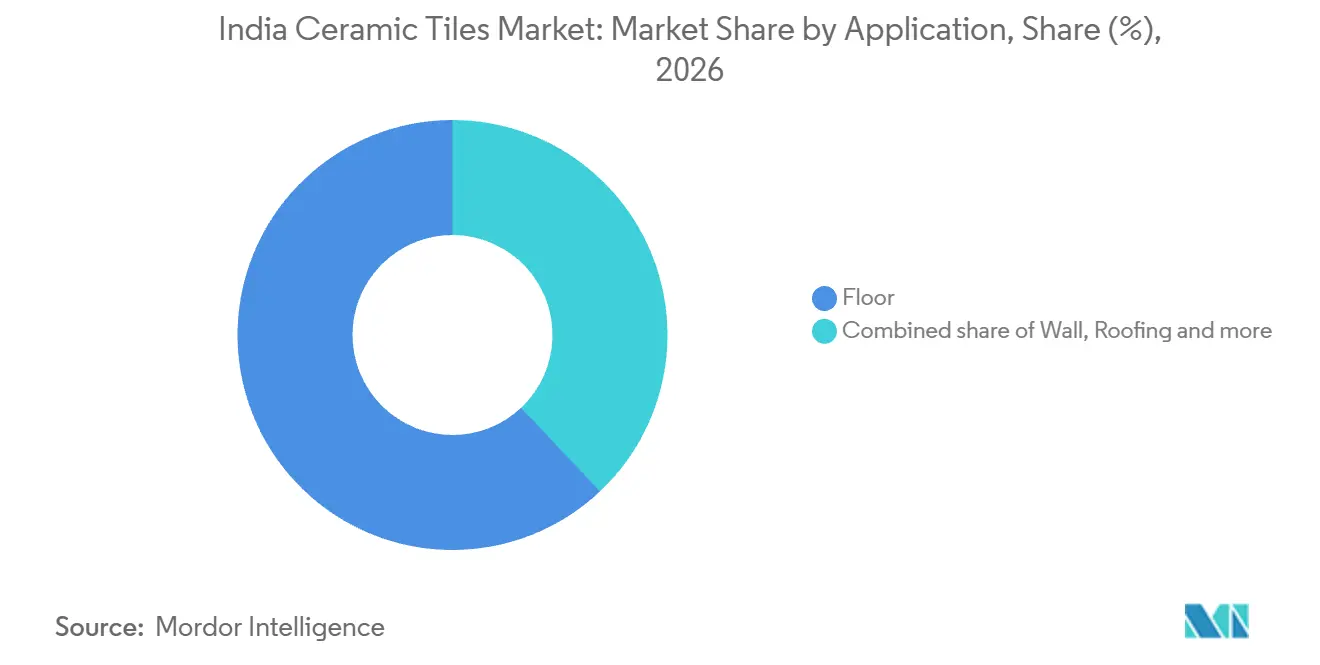
Bodenverlegung und WandproduktionskapazitätBodenanwendungen repräsentierten im Jahr 2026 einen Indien Keramikfliesen-Marktanteil von 62,03 % und waren damit das größte Anwendungssegment. Das städtische Wohnungsbauprogramm PMAY-U 2.0 schreibt für den Status „fertiggestelltes Haus” verputzte und gestrichene Wände und Decken, Bodenbeläge, installierte Elektro- und Sanitärinstallationen, Türen und Fenster sowie das Programmlogo vor. Die Bodenfertigstellung ist daher Teil der im Programm vorgeschriebenen Hausübergabeleistungen, wobei Keramikfliesen eine mögliche Materialwahl darstellen. Hersteller, die diese Anwendung bedienen, können eine Keramikbodenspezifikation auf die Fertigstellungsphase des Hauses ausrichten und so die Fertigstellungsentscheidung direkt mit der Projektübergabe verknüpfen.
Wandanwendungen sind das am schnellsten wachsende Segment im Indien Keramikfliesen-Markt mit einer prognostizierten CAGR von 9,08 % über den Zeitraum 2027–2032. Asian Granito India Ltd meldete für das Geschäftsjahr 2025–26 eine jährliche Wandfliesenkapazität von 11,23 Millionen Quadratmetern bei Gresart Ceramics in Morbi, Gujarat. Die Anlagenkonfiguration umfasste einen 255 Meter langen Sacmi-Brennofen und Creta-Digitaldrucker. Mit Digitaldruckern, die einen 255 Meter langen Brennofen beschicken, kann eine Wandlinie viele Designs in großen Stückzahlen produzieren, was der Nachfrage nach Akzentwänden entgegenkommt, die hinter dem Wachstum bei Wandfliesen steht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
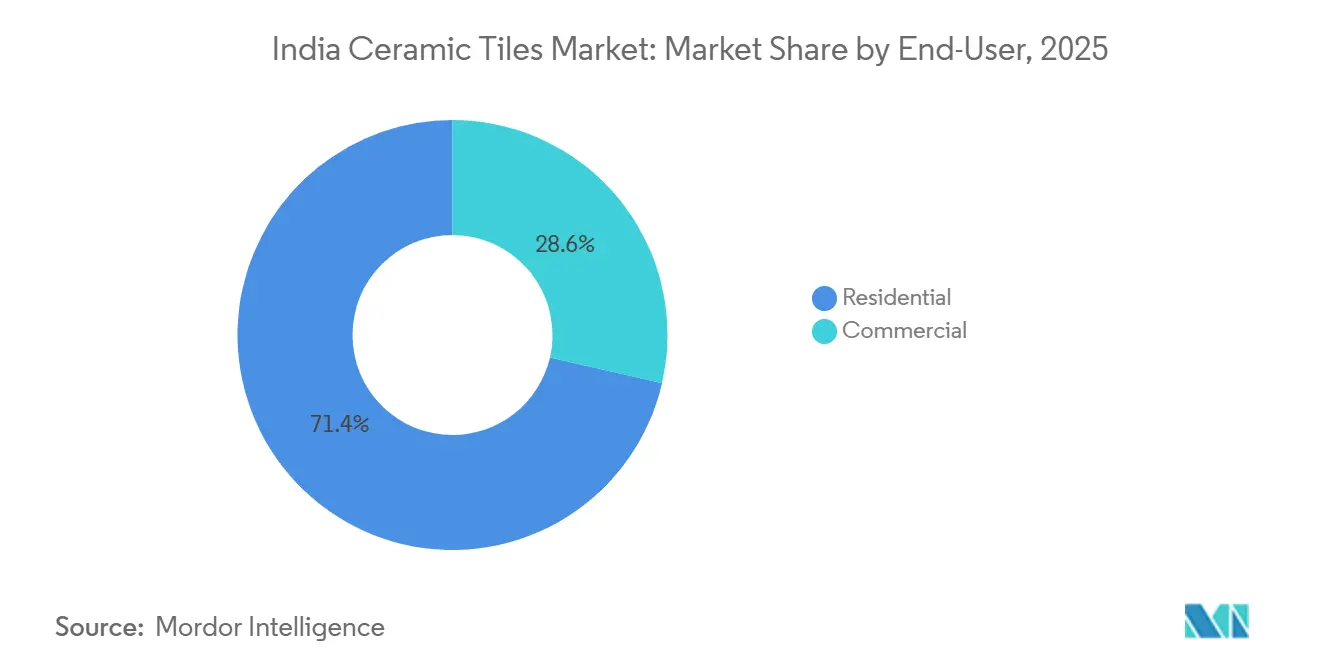
Wohnprojektumfang und gewerbliche VermietungDie Nutzung im Wohnbereich war das größte Segment und entsprach im Jahr 2026 einem Anteil von 71,03 % am Wert der inländischen Fliesenverkäufe. Godrej Properties Limited verzeichnete im Geschäftsjahr 2026 Wohnungsbuchungen von 17.513 Einheiten mit einer Fläche von 27 Millionen Quadratfuß.[2] Ein entwicklergeführter Ansatz kann einen Fliesenlieferanten mit einheitlichen Fertigstellungsspezifikationen für mehrere Wohneinheiten verbinden, wenn ein Projekt seine Innenausstattung standardisiert. Der kommerzielle Vorteil ergibt sich dann aus der Sicherung der Fertigstellungsspezifikation auf Projektebene, was es dem Hersteller ermöglicht, eine definierte Wohnungskohorte über die Entscheidung des Entwicklers bezüglich der Keramikoberfläche anzusprechen.
Die gewerbliche Nutzung ist das am schnellsten wachsende Segment im Indien Keramikfliesen-Markt mit einer prognostizierten CAGR von 9 % über den Zeitraum 2027–2032. Die Bürovermietung in Indiens sieben größten Märkten stieg laut Colliers India im Zeitraum Januar bis September 2026 um 7 % im Jahresvergleich auf 54,4 Millionen Quadratfuß. Das neue Büroflächenangebot in diesen Märkten erreichte im gleichen Zeitraum 41,7 Millionen Quadratfuß. Für gewerbliche Fliesenlieferanten bieten Vermietungsaktivitäten und physische Erweiterungen unterschiedliche Möglichkeiten zur Identifizierung potenzieller Fertigstellungsprojekte. Ein auf Mieter ausgerichtetes Renovierungsangebot kann Ausbauoptionen ansprechen, während ein auf Entwickler ausgerichtetes Angebot die Keramikspezifikation in neuen Büroflächen adressieren kann.
Nach Bautyp:
Begünstigtengeführter Bau und institutionelle RenovierungNeubau war das größte Konstruktionssegment und repräsentierte im Jahr 2026 54,66 % des Wertes der inländischen Fliesenverkäufe. Das ländliche Wohnungsbauprogramm PMAY-G verzeichnete im Geschäftsjahr 2025–26 2,66 Millionen fertiggestellte ländliche Wohneinheiten, einschließlich Häuser, die in früheren Geschäftsjahren genehmigt wurden. Die Begünstigten bauen die Häuser selbst oder beaufsichtigen deren Bau. Dieses Liefermodell schafft einen potenziellen Weg auf Haushaltsebene zu Fertigstellungsentscheidungen innerhalb eines Wohnungsbauprogramms erheblichen Ausmaßes. Lieferanten, die auf dieses Modell abzielen, benötigen möglicherweise viele lokale Beziehungen zu einzelnen Begünstigten, obwohl das Wohnungsbauprogramm selbst auf nationaler Ebene operiert.
Renovierung und Ersatz bilden das am schnellsten wachsende Konstruktionssegment im Indien Keramikfliesen-Markt mit einer prognostizierten CAGR von 10,5 % über den Zeitraum 2027–2032. Die Cochin Port Authority vergab am 4. Mai 2026 ihren Umbauauftrag für das Verwaltungsgebäude, mit laufenden Arbeiten und ca. 114,1 Quadratmetern vollständig verglasten Bodenfliesen im Zeitplan. Der Zeitplan sah Fliesen im Format 1.200 × 2.400 mm gemäß IS 15622 und polymermodifizierten Schnellbettkleber gemäß IS 15477 vor. Für einen institutionellen Renovierungslieferanten besteht die kommerzielle Aufgabe darin, das definierte Fliesenformat mit der Verlegespezifikation abzustimmen, wodurch die projektspezifische technische Konformität Teil des Angebots wird.
Nach Vertriebskanal:
Händlerverpflichtung und Online-TransaktionsökonomieSpezialisierte Fliesen- und Steingeschäfte waren das größte Vertriebssegment im Indien Keramikfliesen-Markt mit einem Anteil von 47,97 % am Wert der inländischen Fliesenverkäufe im Jahr 2026. Im ersten Quartal des Geschäftsjahres 2026–27 meldete Kajaria Ceramics Ltd rund 1.800 Händler in ganz Indien, darunter 450 Exklusivhändler. Nur ein Teil dieses Netzwerks war exklusiv, sodass breite Reichweite und dedizierte Markenrepräsentation unterschiedliche kommerzielle Stärken darstellten. Für Hersteller stellt sich die Frage, ob sie den allgemeinen Händlerzugang ausweiten oder die Repräsentation durch Exklusivverkaufsstellen vertiefen wollen. Die Zusammensetzung des Einzelhandelsnetzes ist daher entscheidend dafür, wie eine Marke ihr Fliesensortiment durch engagierte lokale Verkäufer präsentieren kann.
Der Online-Einzelhandel ist das am schnellsten wachsende Vertriebssegment im Indien Keramikfliesen-Markt mit einer prognostizierten CAGR von 14,2 % über den Zeitraum 2027–2032. Für einen Fliesenhändler ist die Verlagerung des Auswahlprozesses ins Internet wirtschaftlich sinnvoll, wenn das Angebot zu einer definierten physischen Bestellung werden kann. Produktabmessungen, Menge und die Lieferverpflichtung werden daher zu zentralen Bestandteilen der Transaktion. Ein Verkäufer, der eine klar beschriebene Auswahl mit einem ausführbaren Lieferangebot verbindet, hat einen Weg, Käufer zu bedienen, die sein Geschäft nicht besuchen können. Da der Online-Einzelhandel von einer kleinen Basis ausgeht, können Plattformen mit Raumvisualisierungstools Aufträge gewinnen, die sonst einen Showroom-Besuch erfordern würden.
Geografische Analyse
Westindien Keramikfliesen-Markt
Westindien machte 2026 einen Anteil von 35,15 % am Indien Keramikfliesen-Markt aus und ist damit der größte regionale Markt. Im Februar 2026 eröffnete Aparna Enterprises' Vitero Tiles ein Werk in Morbi, Gujarat, mit einer Jahreskapazität von 7,2 Millionen Quadratmetern, wobei Westindien zu den beabsichtigten Märkten gehörte. Das Unternehmen präsentierte die Anlage als Möglichkeit, sein Produktsortiment zu erweitern und die Preiswettbewerbsfähigkeit zu stärken, und verband die Produktionserweiterung mit dem Angebotsspektrum für regionale Käufer. Für westliche Projektlieferanten macht diese Kombination Produkt- und Preisabdeckung zu einem wichtigen Wettbewerbsfaktor gegenüber einem zusätzlichen Hersteller in der Morbi-Produktionsbasis.
Südindien Keramikfliesen-Markt
Südindien ist der am schnellsten wachsende regionale Markt mit einer prognostizierten CAGR von 9,95 % über 2027–2032. Simpolos Feinsteinzeugwerk in Tirupati, das über die Tochtergesellschaft Simpolo International Private Limited entwickelt wurde, nahm im November 2025 mit einer Kapazität von 25.000 Quadratmetern pro Tag den Betrieb auf. CRISIL Ratings berichtete, dass Gasversorgungsprobleme das Werk von Ende März bis Ende Mai 2026 für 2 Monate stilllegten und die Produktion kürzlich wieder aufgenommen wurde. Die Gruppe wählte Tirupati wegen seiner Nähe zu Kunden in Südindien. Ein Werk, das so positioniert ist, dass es die Lieferung an südliche Käufer verkürzt, war daher für seine Produktion auf die Gasversorgung angewiesen.
Nordindiens ländlicher Baukontext umfasst die kumulierten Fertigstellungen von Uttar Pradesh mit 3,64 Millionen Häusern im Rahmen des ländlichen Wohnungsbauprogramms PMAY-G im Fortschrittsbericht vom 21. Juli 2026. In Ostindien meldete Odisha im gleichen Fortschrittsschnappschuss kumulierte PMAY-G-Fertigstellungen von 2,55 Millionen Häusern. Für Lieferanten, die diese Bundesstaaten in Betracht ziehen, bietet der ländliche Hausbau einen Rahmen für optionale Keramikoberflächen, wobei ein Fliesenauftrag von der Materialwahl des Haushalts während des Baus abhängt.
Regulatorischer Rahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen konzentriert sich auf den nationalen Produktprüfrahmen und Gujarats Projektgenehmigungsdokumentation für Keramikfliesenhersteller. Die Bewertungen nehmen die Perspektive eines Herstellers ein, der diese Produkt- und Projektanforderungen bewertet. Das Bureau of Indian Standards (BIS) verabschiedete am 29. Dezember 2025 die Änderung Nr. 2 zu IS 15622:2017 für gepresste Keramikfliesen, und Laborunterlagen zeigen ihre Aufnahme ab dem 20. Februar 2026. Gujarats Projektregistrierungsrichtlinien umfassen, wo anwendbar, die Dokumentation der Genehmigung zur Errichtung des Gujarat Pollution Control Board, in der das vorgeschlagene Produkt und die Emissionen erfasst werden.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Gujarat |
|---|---|---|
| Zuständige Behörde | Bureau of Indian Standards | Gujarat Pollution Control Board |
| Wesentliche Instrumente oder Richtung | IS 15622:2017 Spezifikation für gepresste Fliesen, einschließlich Änderung 2 in Prüfunterlagen | Genehmigung zur Errichtung, wo anwendbar in der Projektregistrierung |
| Kommerzielle Auswirkung | Produktprüfreferenz für gepresste Keramikfliesenspezifikationen | Anwendbare Genehmigungsdokumentation verbindet das Projekt mit seinen Produkten und Emissionen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens Bewertung „Mittel” spiegelt die definierte IS 15622:2017-Prüfreferenz für gepresste Fliesen wider. Der Ausblick „Keine Änderung” behandelt Änderung Nr. 2, die ab dem 20. Februar 2026 in BIS-Laborunterlagen aufgenommen wurde, als etablierte Prüfbasis nach dem Ende des Übergangs von der Vorgängerversion am 28. Juni 2026. Gujarats Bewertung „Mittel” spiegelt die bedingte Projektgenehmigungsdokumentation und die Einschränkung des Kohlevergaser-Betriebs in Morbi-Wankaner wider, wobei Umstellungen auf Nicht-Kohle-Vergaser, leitungsgebundenes Erdgas oder mit dem referenzierten Bericht konsistente Technologie zulässig sind. Der Ausblick „Keine Änderung” spiegelt die Abweisung der Berufungen bestimmter Morbi-Keramikbetriebe gegen bestehende GPCB-Umweltschadensersatzanordnungen durch das National Green Tribunal am 25. Februar 2026 wider, wodurch deren etablierte Vollstreckungsbelastung aufrechterhalten wird.
Wertschöpfungskettenstufen
Der Vergleich folgt der Fliesenproduktion, dem Großhandelsvertrieb und dem Einzelhandelsverkauf und zeigt, wo die Einnahmen der Lieferanten von unterschiedlichen Wegen zu den Käufern abhängen. Kajaria Ceramics Ltd bedient Hausbesitzer und professionelle Kunden über Händler und Unterhändler sowie institutionelle Kunden einschließlich Bauherren, Unternehmen und Behörden. Diese Struktur trennt den Produktverkauf des Herstellers von der Rolle des Distributors bei der Erweiterung des Zugangs zu lokalen Kunden. Die Wertschöpfung hängt daher davon ab, die Fertigungsleistung mit der Verkaufsreichweite zu verbinden, die jede Kundengruppe benötigt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Fliesenproduktion | Fliesenhersteller wie Kajaria Ceramics Ltd und Nitco Ltd | Fliesenverkäufe an den Vertriebskanal | Abhängigkeit von nachgelagerten Wegen zu Haushalts- und professionellen Käufern | Komplementäre Händler- und institutionelle Wege entwickeln |
| Großhandelsvertrieb | Fliesendistributoren wie Abhinav Grani Ceramics | Wiederverkaufserlöse aus der Belieferung von Unterhändlern und professionellen Kunden | Lokale Abdeckung hängt von der Kundenreichweite des Distributors ab | Unterhändlerversorgung mit Architekten- und Bauherrenbeziehungen kombinieren |
| Showroom- und Franchise-Einzelhandel | Betreiber von Fliesen-Showrooms und Franchise-Netzwerken wie Nitco Ltd | Einzelhandelsfliesenverkäufe | Jede physische Verkaufsstelle bedient ein begrenztes lokales Einzugsgebiet | Erlebniszentren mit Händler- und Franchise-Abdeckung verbinden |
| Quelle: Mordor Intelligence | ||||
Nitco Ltds Präsentation vom Mai 2026 meldete mehr als 350 aktive Händler, 9 Le Studio-Erlebniszentren und mehr als 90 Franchise-Stores in seinem Fliesen-, Marmor- und Mosaikportfolio. Abhinav Grani Ceramics beliefert Unterhändler, Architekten und Bauherren über 3 Kajaria Studio-Showrooms in Mumbai. Zusammen zeigen diese Beispiele, warum der lokale Vertrieb eine eigenständige kommerzielle Fähigkeit neben der Fertigung bleibt. Hersteller können ihre Reichweite durch mehrere Verkaufsformate erweitern, während Distributoren Wiederverkaufserlöse erzielen, indem sie dieses Angebot mit der lokalen professionellen und Haushaltsnachfrage verbinden.
Wettbewerbslandschaft
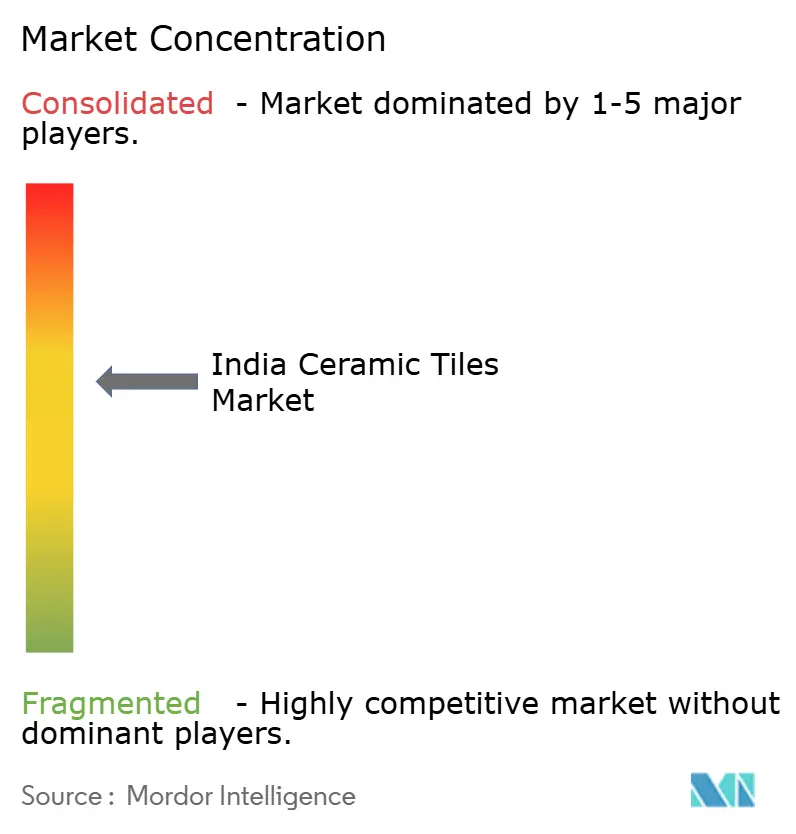
Der Wettbewerb ist mäßig fragmentiert, wobei Markenhersteller in der Lage sind, ihre eigene Produktion mit der Lieferung von Tochtergesellschaften und externen Herstellern zu kombinieren. Kajaria Ceramics Ltd, Somany Ceramics Ltd, H&R Johnson (India), Asian Granito India Ltd und Nitco Ltd gehören zu den wichtigsten Marktteilnehmern. Kajaria Ceramics Ltd meldete im Geschäftsjahr 2026 konsolidierte Fliesenverkäufe von 118,5 Millionen Quadratmetern.[3] Die gemeldeten Verkäufe umfassten 62,85 Millionen Quadratmeter aus eigener Fertigung, 29,41 Millionen aus Tochtergesellschaften und 26,26 Millionen aus Fremdvergabe. Dieser Beschaffungsmix macht die Fähigkeit zur Koordination der Produktion über die Werke des Mutterunternehmens hinaus zu einem Teil der Wettbewerbsgröße, neben der direkt von der Marke kontrollierten Fertigungskapazität.
Am 18. September 2026 erwarb Apollo Ceramics Limited, eine Tochtergesellschaft von Apollo Pipes Ltd, einen Anteil von 76 % sowie Gewinnbeteiligungsrechte an Mazzini Tiles LLP und übernahm damit die Kontrolle über den indischen Fliesenhersteller. Der Vorstand von Kajaria erwog im April 2026 die Hinzufügung von rund 10 Millionen Quadratmetern glasierter Feinsteinzeugfliesenkapazität in Srikalahasti, mit einer erwarteten Fertigstellung bis März 2027. Eine Übernahme verändert, wer einen bestehenden Hersteller leitet, während eine geplante Erweiterung von späterem Bau und Inbetriebnahme abhängt. Für Projektkäufer schaffen diese Wege unterschiedliche potenzielle Quellen für künftige Lieferungen, wobei übernommene Betriebe eine Integration erfordern und geplante Kapazitäten eine erfolgreiche Umsetzung benötigen, bevor sie Aufträge bedienen können.
Nitco Ltd berichtete, dass die Unternehmensverkäufe im Dezember 2025 rund 85 % über dem Niveau vom Januar 2025 lagen. Das Portfolio umfasst Fliesen, Marmor und Mosaik, was dem Geschäftsmodell mehrere Oberflächen bietet, über die Immobilienprojekte angesprochen werden können. Diese Breite kann den Wettbewerb um die gesamte Oberflächenspezifikation eines Projekts unterstützen, wobei Keramikfliesen eine Komponente des Angebots bilden. Die BIS-Zertifizierung ist grundsätzlich freiwillig, während die Zentralregierung ausgewählte Standards durch eine Qualitätskontrollverordnung verbindlich machen kann. Ein Mehrflächen-Angebot erfordert daher eine separate Konformitätsentscheidung für seine Keramikfliesenkomponente, da die Portfoliobreite die Verpflichtungen dieses Produkts nicht bestimmt.
Marktführer der indischen Keramikfliesenbranche
-
Kajaria Ceramics Ltd
-
Somany Ceramics Ltd
-
H&R Johnson (India)
-
Asian Granito India Ltd
-
Nitco Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Keramikfliesenmarkt Unternehmen in diesem Bericht
- Kajaria Ceramics Ltd
- Somany Ceramics Ltd
- H&R Johnson (India)
- Asian Granito India Ltd
- Nitco Ltd
- Orient Bell Ltd
- RAK Ceramics India
- Exxaro Tiles Ltd
- Varmora Granito
- Simpolo Ceramics
- Johnson Pedder
- Murudeshwar Ceramics (Naveen)
- Pavit Ceramics
- Grindwell Norton (Saint-Gobain India)
- Astral Tiles
- Cera Sanitaryware Ltd
- Capron Granito
- Metro City Tiles
- Itaca Ceramics
- Regent Granito
Wesentliche Chancen für Marktteilnehmer
Der Vergleich untersucht, wie Fliesenlieferanten selbstbauende Haushalte, öffentliche Wohnungsbauprojekte und private Wohnungsbauprojekte im Rahmen des städtischen Wohnungsbauprogramms PMAY-U 2.0 ansprechen können. Der begünstigtengeführte Bau (BLC) unterstützt berechtigte Familien aus wirtschaftlich schwächeren Schichten (EWS), die auf ihrem eigenen verfügbaren Land bauen, während erschwinglicher Wohnungsbau in Partnerschaft (AHP) Eigentum durch agenturgebauten Wohnungsbau unterstützt. Die Umsetzung beider Wege erhielt 2026 neue Genehmigungen und bietet einen potenziellen Verkaufskontext für Bauoberflächen. Eine Genehmigung schafft einen Weg, Keramikböden vorzuschlagen, wobei ein Auftrag von der endgültigen Materialwahl abhängt.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Einfache Keramikoberflächen für selbstgebaute Häuser | Aktive BLC-Umsetzung | Berechtigte EWS-Haushalte, die auf eigenem Land bauen | Ein einfaches, klar bepreistes Bodenfliesenpaket anbieten | Gesamte Installationskosten im Rahmen der Haushaltsmittel | Fliesenhersteller und lokale Spezialgeschäfte |
| Wiederholbare Fliesenpakete für öffentliche Wohnungsbauprojekte | Aktive AHP-Umsetzung | Staatliche und städtische Wohnungsbauprojekte für berechtigte EWS-Begünstigte | Eine einheitliche Keramikspezifikation für ein Wohnungsbauprojekt vorschlagen | Koordinierung der projektweiten Umsetzung | Hersteller, die standardisierte Projektlieferungen unterstützen können |
| Kontrollierte Ausbauoptionen für private Wohnungsbauprojekte | Aktive AHP-Umsetzung | Private Wohnungsbauprojekte für berechtigte EWS-Begünstigte | Eine begrenzte Auswahl an Keramikoberflächen innerhalb einer definierten Projektspezifikation anbieten | Optionale Ausbauoptionen erschwinglich halten | Fliesenhersteller und projektfokussierte Verkäufer |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance ist eine Keramikspezifikation, die zur Rolle des Käufers bei der Lieferung von berechtigtem Wohnungsbau passt. Die Genehmigungen vom 16. Oktober 2026 umfassten BLC- und AHP-Häuser für berechtigte EWS-Familien in 11 indischen Bundesstaaten, sodass dieselben Selbstbau- und Partnerschaftsangebote in mehreren staatlichen Wohnungsmärkten vorgeschlagen werden können. Diese Unterscheidung begünstigt ein erschwingliches Installationspaket für einen einzelnen Selbstbauer und eine wiederholbare Ausbaustandard für eine Wohnungsbaupartnerschaft.
Neueste Industrielle Entwicklungen in Indischer Keramikfliesenmarkt
- Sep 2026: Apollo Ceramics Limited, eine hundertprozentige Tochtergesellschaft von Apollo Pipes Ltd, erwarb einen Anteil von 76 % und Gewinnbeteiligungsrechte an Mazzini Tiles LLP und trat damit in das indische Keramikfliesensegment ein.
- Sep 2026: Nach dem Beginn des Nahost-Konflikts am 28. Februar 2026 erhöhte Gujarat Energy Limited (ehemals Gujarat Gas Limited) die Erdgaspreise für Morbis Keramikbetriebe. Der ausgewiesene Preis lag etwa 88 % über dem Durchschnitt vor der Krise.
- Apr 2026: Kajaria Ceramics Ltds Vorstand erwog die Hinzufügung von 10 Millionen Quadratmetern glasierter Feinsteinzeugfliesenkapazität in Srikalahasti, Andhra Pradesh, mit einer erwarteten Fertigstellung bis März 2027.
Indischer Keramikfliesenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Keramikfliesen-Markt misst die jährlichen Ausgaben für Keramikfliesen, die für Bau- und Renovierungsprojekte in Indien verkauft werden. Die Verkäufe bedienen Boden-, Wand- und Dachanwendungen in Wohn- und Gewerbeprojekten.
Ausschlüsse aus dem Geltungsbereich: Fliesenkleber und Fugenmörtel, Sanitärkeramik, nicht-keramische Bodenbelagsmaterialien sowie Keramikfliesenexporte aus Indien sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Porzellankacheln
- Glasierte Keramikfliesen
- Unglasierte Keramikfliesen
- Mosaikfliesen
- Sonstige (Dekorative, gemusterte, handgefertigte Fliesen)
- Nach Anwendung
- Boden
- Wand
- Dach
- Nach Endverbraucher
- Wohnbereich
- Gewerbe
- Gastgewerbe (Hotels, Resorts)
- Einzelhandelsflächen
- Büros und Institutionen
- Gesundheitswesen
- Bildungseinrichtungen
- Verkehrsknotenpunkte (Flughäfen, U-Bahn, Busbahnhöfe)
- Sonstige gewerbliche Nutzer
- Nach Bautyp
- Neubau
- Renovierung und Ersatz
- Nach Vertriebskanal
- Fachhändler für Fliesen und Naturstein
- Heimwerker- und Baumärkte
- Online-Einzelhandel
- Direktverkauf an Auftragnehmer
- Nach Geografie
- Nordindien
- Südindien
- Westindien
- Ostindien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Analyse stützt sich auf öffentliche Quellen wie das Press Information Bureau für Wohnungsgenehmigungen, die India Brand Equity Foundation für Bau- und Immobilienindikatoren sowie Jahresberichte und Investorenmaterialien von Kajaria Ceramics Ltd und Somany Ceramics Ltd für Produktions-, Vertriebs-, Kapazitäts- und Kanalsignale. Diese Quellen helfen dabei, die inländische Käufernachfrage von Produktions- und Exportaktivitäten zu unterscheiden, und liefern Indikatoren für Projektaktivitäten und angebotsseitige Überprüfungen.
Unternehmenseinreichungen, Investorenpräsentationen und seriöse Wirtschaftspresse können diese Aufzeichnungen ergänzen und helfen, Veränderungen bei Energiekosten, Fertigungskapazitäten und Vertrieb gegenzuprüfen. Die Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Ein geplantes Primärforschungsprogramm würde Einschätzungen von in Indien ansässigen Fliesenherstellern, Importeuren, Distributoren, Fachhändlern, Auftragnehmern sowie Wohn- und Gewerbekäufern einholen, wobei die Befragten kommerzielle, produktionsbezogene, kanal- und projektbezogene Funktionen abdecken. Interviews und strukturierte Fragebögen würden Sekundärschätzungen zu käuferseitigen Verkäufen, Produkt- und Anwendungsmix, Kanalwegen, regionaler Nachfrage sowie erwarteten Preis- und Mengenveränderungen überprüfen. Wo veröffentlichte Belege dünn sind, würden Analysten die Annahme festhalten, eine Bestätigung von einem anderen Teilnehmertyp oder einer unabhängigen Quelle suchen und das Ergebnis triangulieren, bevor es verwendet wird.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte der obersten Ebene (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Die Schätzung beginnt mit einer Top-down-Betrachtung der jährlichen käuferseitigen Ausgaben für Keramikfliesen in Indien unter Verwendung veröffentlichter Marktindikatoren und Bautätigkeit, und überprüft dann ausgewählte Gesamtwerte anhand von Lieferantenverkäufen und stichprobenartig ermittelten durchschnittlichen Verkaufspreisen multipliziert mit Volumen. Sie trennt inländische Verkäufe von Exporten und vermeidet eine doppelte Erfassung eines Distributorenumsatzes, wenn dieselbe Fliese weiterverkauft wird. Wohnungsgenehmigungen und -fertigstellungen, Renovierungsaktivitäten, gewerblicher Bau, Fliesenproduktion und -importe sowie gemeldete Preise und Produktmix helfen dabei, Nachfrage, Angebotsverfügbarkeit und Wert pro Einheit zu erklären. Segmentanteile werden aus gemeldeten Produkt-, Anwendungs-, Endnutzer-, Projekttyp-, Kanal- und regionalen Belegen aufgebaut, wobei Restschätzungen nur dann verwendet werden, wenn die verfügbaren Kategorien eine klare Gesamtsumme ergeben. Wertprognosen berücksichtigen sowohl Fliesenvolumina als auch beobachtete Premium- oder Formatmixe. Eine multivariate Regression kann historische Verkäufe mit Bau-, Ersatz-, Angebots- und Preisindikatoren in Beziehung setzen, mit Szenarioanpassungen für Gaskosten, Handelsmaßnahmen und Logistik, wo eine stabile Beziehung nicht unterstützt wird. Datenlücken werden dokumentiert und mit dem nächstvergleichbaren Jahr oder einem bestätigenden Indikator überbrückt. Primärbefragte können die Rolle und Richtung jedes Inputs überprüfen und fehlende Marktmechanismen identifizieren, ohne dabei gemessene Verkäufe durch Meinungen zu ersetzen.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren veröffentlichte Verkaufs- und Handelsdaten mit Herstelleroffenlegungen, Bauindikatoren, Kanalbelegen und Befragtenchecks und untersuchen dann Ausreißer, Definitionsänderungen und wesentliche Unterschiede zwischen unabhängigen Indikatoren vor der Freigabe. Ein zweiter Analyst überprüft die Berechnungen und Segmentzusammenfassungen, und Analysten nehmen erneut Kontakt zu relevanten Quellteilnehmern auf, wenn eine gemeldete Zahl mit einem anderen Input in Konflikt steht oder ein wesentliches Marktereignis eine Annahme verändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Ereignisse wie größere Kraftstoff- oder Handelsänderungen aktualisiert und vor der Lieferung einer erneuten Überprüfung unterzogen.
Mordor Intelligence's Indien Keramikfliesen-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den erfassten Transaktionen und Produkten sowie in den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Indien Keramikfliesen-Markt misst die jährlichen Ausgaben für Keramikfliesen, die für Bau- und Renovierungsprojekte in Indien verkauft werden.
Zu den wesentlichen Unterschieden in der Methodik zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann historische Verkäufe mit Bau-, Ersatz-, Angebots- und Preisindikatoren in Beziehung setzen, mit Szenarioanpassungen für Gaskosten, Handelsmaßnahmen und Logistik, wo eine stabile Beziehung nicht unterstützt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,22 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 22,52 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 84,3 % über dem Wert dieses Berichts für 2027 von 12,22 Milliarden USD, 2 Jahre später. Die weiter gefasste angegebene Grenze für architektonische Nutzung kann Fliesenverwendungen über die Berichtsgrenze hinaus einschließen. |
| Regionales Beratungsunternehmen B | 17,85 Milliarden USD (2031) | Auf Basis des Jahres 2031 liegt diese Schätzung 46,1 % über dem Wert dieses Berichts für 2027 von 12,22 Milliarden USD, 4 Jahre früher. Der Prognosezeitpunkt liegt später als das Vergleichsjahr des Berichts. |
Die Analysten von Mordor Intelligence triangulieren veröffentlichte Verkaufs- und Handelsdaten mit Herstelleroffenlegungen, Bauindikatoren, Kanalbelegen und Befragtenchecks und untersuchen dann Ausreißer, Definitionsänderungen und wesentliche Unterschiede zwischen unabhängigen Indikatoren vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Größenausblick des Indien Keramikfliesen-Markts?
Die Marktgröße soll 2027 einen Wert von 12,22 Milliarden USD und bis 2032 einen Wert von 17,77 Milliarden USD erreichen, mit einer CAGR von 7,78 % über 2027–2032.
Was unterstützt die Nachfrage nach Keramikfliesen in Indien?
Wohnungsbau und die Nachfrage nach größeren Formaten unterstützen den Ausblick. Indiens Ministerium für Wohnungsbau und Stadtentwicklung genehmigte am 16. Oktober 2026 mehr als 193.000 zusätzliche Häuser im Rahmen des städtischen Wohnungsbauprogramms PMAY-U 2.0.
Welches Keramikfliesen-Produktsegment führt den inländischen Absatz in Indien an?
Glasierte Keramikfliesen hielten 2026 einen Anteil von 39,27 % am inländischen Fliesenabsatzwert. Feinsteinzeugfliesen sollen mit einer CAGR von 11,05 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind wichtige Teilnehmer in Indiens Keramikfliesenbranche?
Zu den wichtigsten Teilnehmern gehören Kajaria Ceramics Ltd, Somany Ceramics Ltd, H&R Johnson (India), Asian Granito India Ltd und Nitco Ltd.
Was ist die wesentliche Brennstoffkostenherausforderung für Morbi-Fliesenhersteller?
Nach dem Nahost-Konflikt, der am 28. Februar 2026 begann, lag Morbis ausgewiesener Industriegaspreis im September 2026 etwa 88 % über dem Durchschnitt vor der Krise.
Welche indischen Regionen führen den Keramikfliesenabsatz an und weisen die höchste prognostizierte Wachstumsrate auf?
Westindien hielt 2026 35,15 % des inländischen Fliesenabsatzwerts, während Südindien mit einer prognostizierten CAGR von 9,95 % über 2027–2032 am schnellsten wachsen soll.