
Analyse des indischen Frühstücksflockenmarktes von Mordor Intelligence
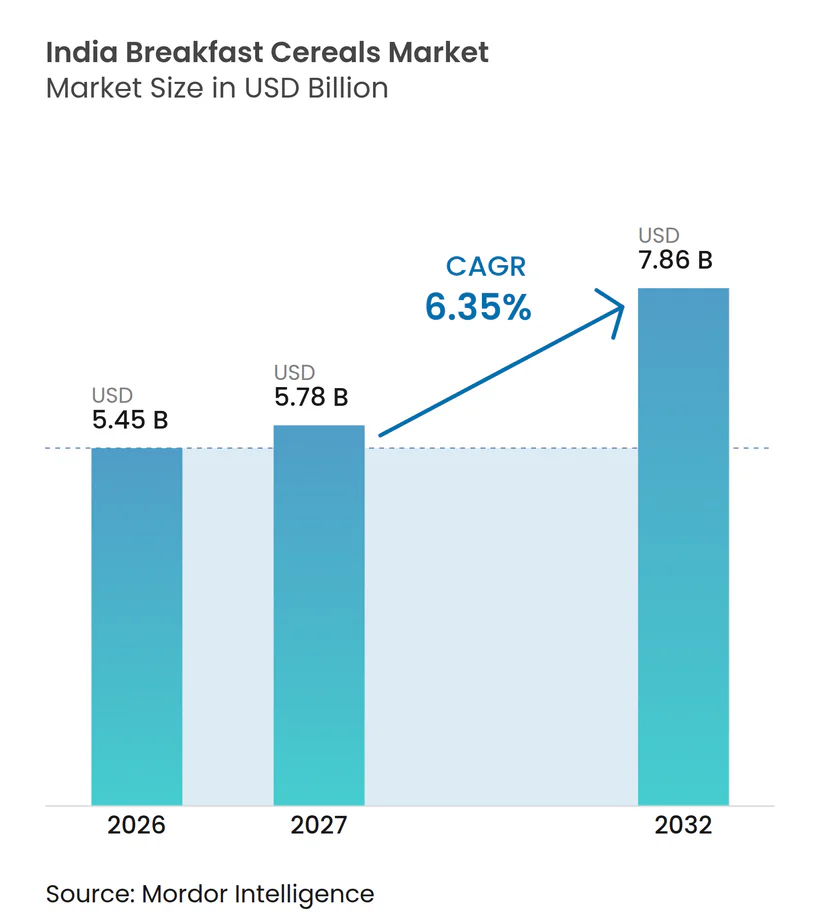
Die Größe des Indien Frühstückszerealien Marktes soll von 5,45 Milliarden USD im Jahr 2026 auf 5,78 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 7,86 Milliarden USD erreichen, mit einem CAGR von 6,35 % über 2027–2032.
In Indien schafft gesundheitsorientiertes Kaufverhalten eine Öffnung für Zerealien, die Ernährung zu einem einfach zuzubereitenden Frühstück machen. Proteinreiche Haferflocken und Müsli ermöglichen es Lieferanten, um Käufer zu konkurrieren, die eine ernährungsphysiologische Ergänzung zum Zerealienangebot suchen. Moderner Handel und E-Commerce bringen diese Angebote in den Einzelhandel der Metropolen und in den Online-Lebensmitteleinkauf. Bedenken hinsichtlich der Lebensmittelkosten und vertraute herzhafte Frühstücke schränken ein, wie leicht dieses Interesse in eine regelmäßige Nutzung umgewandelt wird. Dies macht die proteingetriebene Zerealienexpansion abhängig von einer Verpackung, deren Ernährungsnutzen die wiederkehrenden Kosten rechtfertigt, anstatt lediglich weitere Varianten hinzuzufügen.
Wesentliche Erkenntnisse des Berichts
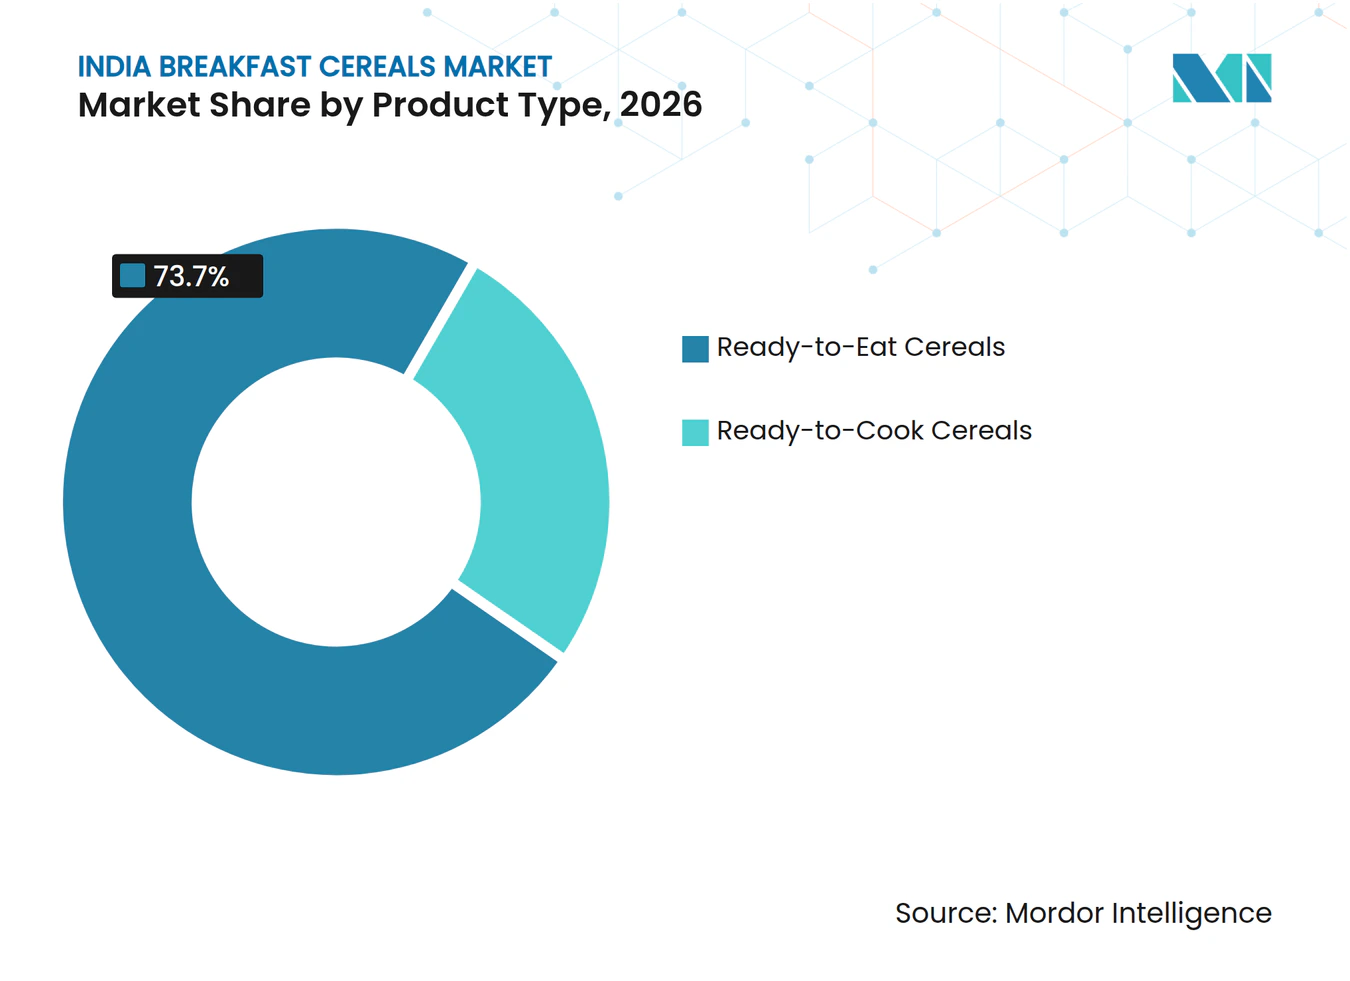
- Nach Produkttyp hielten verzehrfertige Zerealien im Jahr 2026 einen Marktanteil von 73,7 % am Indien Frühstückszerealien Markt, während kochfertige Zerealien mit einem CAGR von 6,85 % über 2027–2032 am schnellsten wachsen sollen.
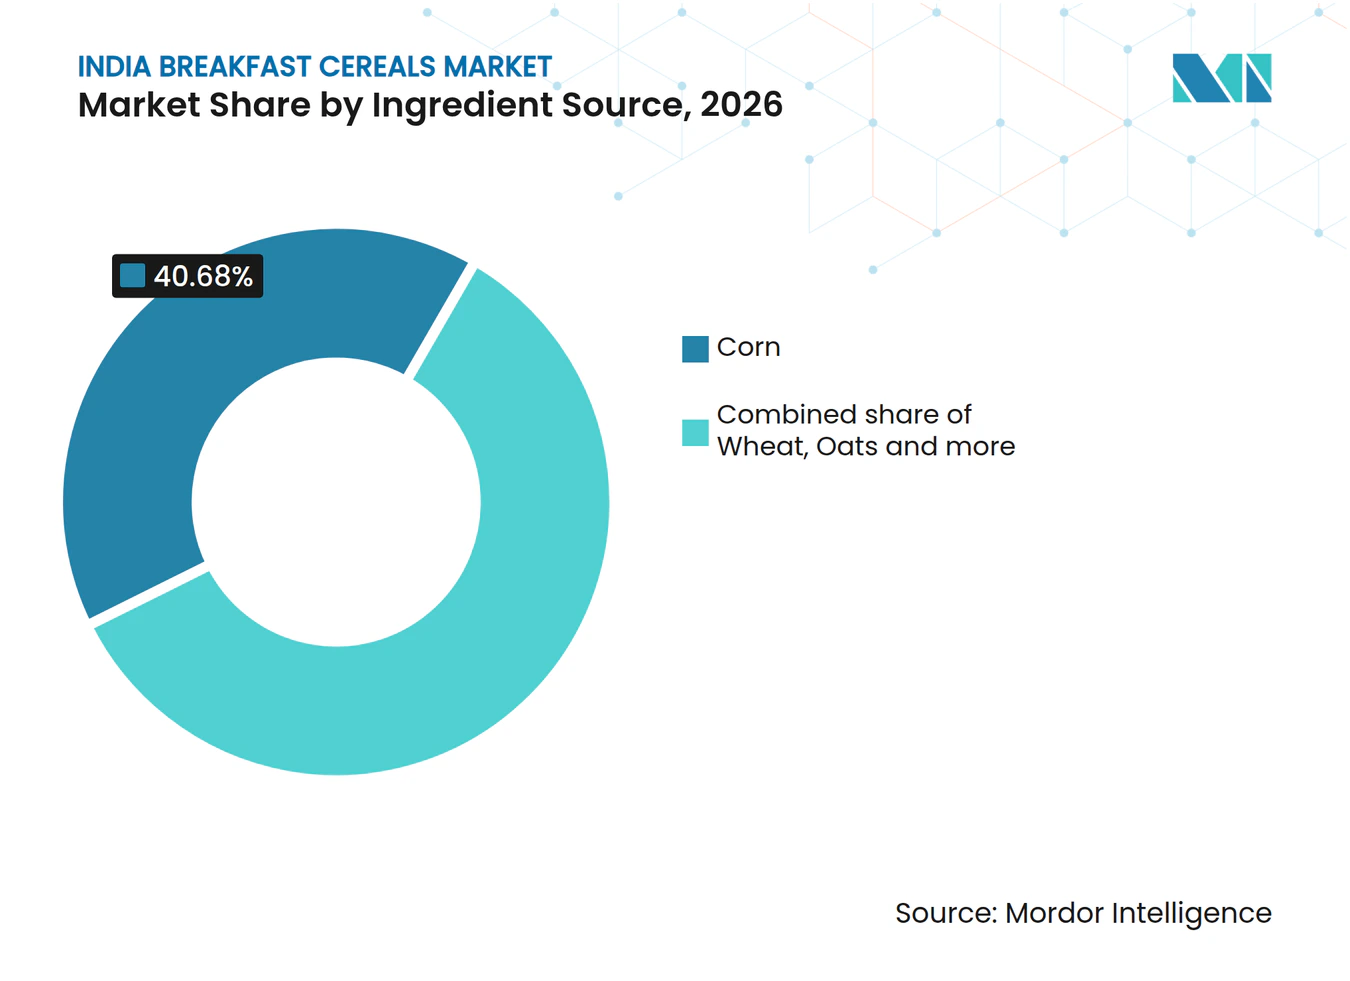
- Die Zutatenmischung wurde von Mais mit einem Anteil von 40,68 % an der Indien Frühstückszerealien Marktgröße im Jahr 2026 angeführt, und Hafer soll mit einem CAGR von 7,2 % über 2027–2032 am schnellsten wachsen.
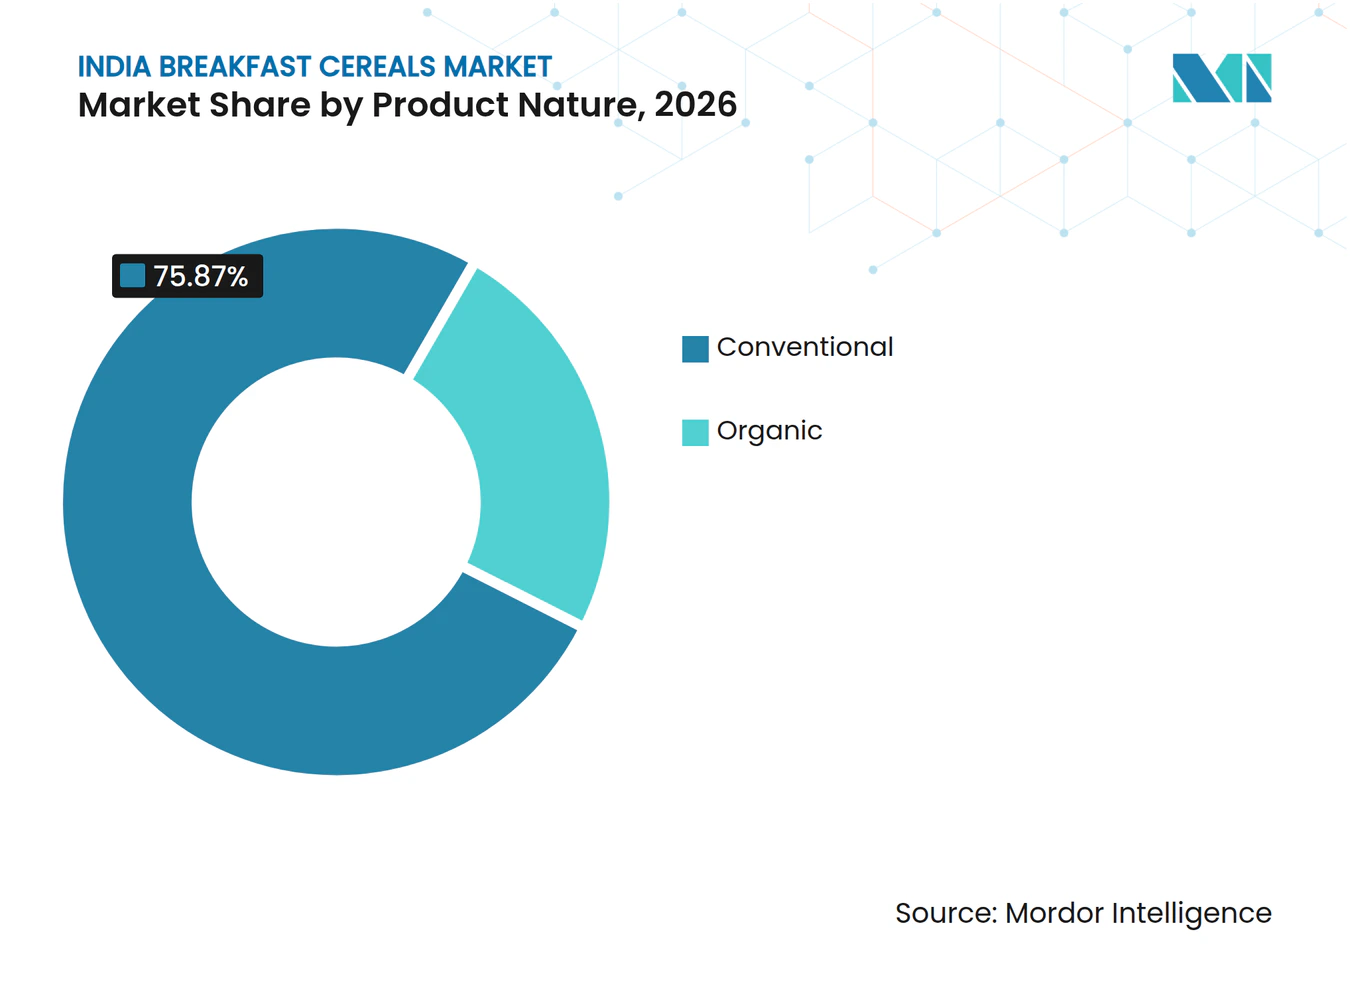
- Nach Produktbeschaffenheit hielten konventionelle Zerealien im Jahr 2026 einen Anteil von 75,87 %, während biologische Zerealien mit einem CAGR von 7,6 % über 2027–2032 das am schnellsten wachsende Segment sein sollen.
- Bei der Verpackung hielten Schachteln im Jahr 2026 einen Anteil von 64,42 %, und Becher und Schalen sollen mit einem CAGR von 7,4 % über 2027–2032 am schnellsten wachsen.
- Supermärkte und Hypermärkte führten den Vertrieb mit einem Anteil von 60,82 % im Jahr 2026 an, während Online-Einzelhandelsgeschäfte mit einem CAGR von 8 % über 2027–2032 das am schnellsten wachsende Segment sein sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende gesundheitsbewusste Verbraucherbasis | +2.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Premiumisierung durch proteinangereicherte SKUs | +1.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach verzehrfertigen Zerealien | +1.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zunahme von Haushalten mit zwei Einkommen | +1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wandel der Verbraucherpräferenzen hin zu Clean-Label-Produkten | +1.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Staatliche Hirse-Mission beschleunigt Hirsezerealienwachstum | +0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes gesundheitsbewusstes Verbrauchersegment
Diätmanagement gibt Zerealienherstellern einen Grund, beim Frühstücksangebot auf die Zusammensetzung zu setzen und ihr Angebot über die Zubereitungszeit hinaus zu erweitern. Die NIQ-Umfrage vom Januar–Februar 2025 ergab, dass 53 % der erwachsenen Lebensmitteleinkäufer Indiens aktive gesundheitsfördernde Verhaltensweisen berichteten, darunter Sport, Gesundheitsmetrik-Überwachung und Diätmanagement.[1] In derselben Online-Umfrage planten 49 % der indischen Befragten, in den folgenden 12 Monaten mehr ballaststoffreiche Lebensmittel zu kaufen. Für einen Zerealienherstellern bietet der Ballaststoffgehalt eine Möglichkeit, dieses Ernährungsinteresse in ein Frühstücksrezept zu übersetzen. Ballaststoffreichere Zerealien müssen daher durch ein Frühstück, das die Menschen essen möchten, einen Platz in diesem geplanten Lebensmittelkorb verdienen, wobei der Ernährungsreiz an die Mahlzeit gebunden bleibt.
Premiumisierung durch proteinangereicherte SKUs
Proteingetriebene Sortimentserweiterungen geben Zerealienherstellern einen weiteren ernährungsphysiologischen Grund, damit Käufer Hafer oder Müsli wählen. Im Juli 2026 meldete Flipkart Protein-Hafer und Protein-Müsli unter den Kategorien, die bei Gen-Z-Käufern in Indien die Nachfrageliste anführten. Dieses Plattformsignal unterstützt die gezielte Ansprache proteinorientierter Käufer mit beiden Formaten, wobei jedes seine eigenen Zubereitungs- und Verzehreigenschaften beibehält. Für einen Lieferanten, der gewöhnlichen Hafer oder Müsli anbietet, könnte das Hinzufügen einer proteinorientierten Option diesen Bedarf innerhalb eines bestehenden Zerealienangebots bedienen. Die Chance besteht darin, proteinorientierte Käufer innerhalb dieses Sortiments zu halten, während sie zwischen Hafer und Müsli wählen.
Steigende Nachfrage nach verzehrfertigen Zerealien
Verzehrfertige Zerealien ermöglichen ein verpacktes Frühstück ohne das Kochen des Getreides, wenn ein Haushalt wenig Zeit vor dem Verlassen des Hauses hat. Geringerer Zubereitungsaufwand kann Zerealien in einen Morgenanlass bringen, der sonst wenig Raum für eine gekochte Mahlzeit lässt. Der Kompromiss besteht darin, dass Geschmack und Textur im fertigen Produkt funktionieren müssen, wenn das Kochen im Haushalt entfällt. Hersteller müssen daher schnelle Zubereitung mit einem befriedigenden Rezept in Einklang bringen, wobei die Essqualität für die Wiederholungsnachfrage zentral ist. Bequemlichkeit kann den ersten Frühstücksanlass gewinnen, aber nur ein Rezept, das bei jeder Öffnung gleich schmeckt, macht aus diesem Versuch einen festen Platz in der Wochentagsroutine.
Zunahme von Doppelverdiener-Haushalten
Wenn Verdiener im selben Haushalt zu unterschiedlichen Zeiten aufbrechen, kann das Frühstück zu mehreren separaten Zubereitungsaufgaben werden. Eine individuell zusammengestellte Zerealienportionierung kann die Abhängigkeit von einem gemeinsamen Kochplan verringern und es dem Produkt ermöglichen, mehr als einen Morgenanlass zu bedienen. Für einen Lieferanten, der diesen Bedarf anspricht, muss eine Haushaltspackung es jedem Käufer ermöglichen, eine Portion zu entnehmen, ohne den gesamten Inhalt zuzubereiten. Portionierung und wiederholtes Öffnen werden dann Teil der beabsichtigten Verpackungsnutzung, zusammen mit Anweisungen, denen jede Person unabhängig folgen kann. Der Wert für diesen Käufer liegt in der eingesparten Koordination über mehrere Portionen hinweg, sodass das Design der Haushaltspackung die Nachfrage unabhängig von einem schnelleren Rezept unterstützen kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Preissensitivität | -1.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Kulturelle Präferenz für heiße herzhafte Frühstücke | -1.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Volatile Inputkosten für Spezialgetreide | -0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei der Produktreformulierung | -0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Preissensitivität
Preissensitivität macht die wiederkehrenden Frühstückskosten einer Zerealienmarke zu einem Teil der Entscheidung, sie zu adoptieren. Die PwC-Umfrage vom Januar–Februar 2025 ergab, dass 63 % der indischen Befragten besorgt über Lebensmittelkosten waren. Für einen Zerealienlieferanten macht diese Sorge ein Ernährungsangebot kommerziell unvollständig, wenn der Kauf nicht auch in die Lebensmittelausgaben des Haushalts passt. Die Einschränkung ist besonders relevant für ein Sortiment, das auf zusätzliche Ernährungsvorteile ausgerichtet ist, da diese Vorteile dennoch den Aufwand für wiederholte Mahlzeiten rechtfertigen müssen. Eine kleinere Einstiegspackung kann die anfängliche Zahlung reduzieren, die für einen Produkttest erforderlich ist. Die verbleibende Hürde ist die Erschwinglichkeit über aufeinanderfolgende Frühstücke hinweg, was einschränkt, wie leicht ein differenziertes Zerealienangebot einen Erstkauf in regelmäßigen Konsum umwandeln kann.
Kulturelle Präferenz für heiße herzhafte Frühstücke
Vertraute herzhafte Frühstücke schaffen eine Geschmacksbarriere, die schnellere Zubereitung allein nicht überwinden kann. Im Januar 2026 waren verpackte Frühstückszerealien in Indien eine Nischenkategorie, die in städtischen Haushalten mit höherem Einkommen konzentriert war, neben einer langjährigen Präferenz für traditionelle herzhafte Frühstücke. Dies schränkt den Nutzen ein, Zerealien ausschließlich als Ersatz für die beim Kochen aufgewendete Zeit zu positionieren. Hersteller müssen Käufern auch ein Geschmacks- und Esserlebnis bieten, das zum Frühstücksanlass passt. Das Anpassen vertrauter Aromen erhöht die Produktentwicklungskosten, die Lieferanten tragen müssen, bevor verpackte Zerealien über ihre städtische, einkommensstärkere Basis hinaus expandieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Fertige Bequemlichkeits- und KochmahlzeitenangeboteVerzehrfertige Zerealien machten im Jahr 2026 einen Anteil von 73,7 % an der Indien Frühstückszerealien Marktgröße aus. Diese Position macht verzehrfertige Rezepte zu einem breiten kommerziellen Ausgangspunkt für Lieferanten, die auf etablierte Zerealienausgaben abzielen. Die Produktentwicklung kann verschiedene Frühstücksgeschmäcker innerhalb einer verzehrfertig gelieferten Zerealienmarke ansprechen und einem Neueinsteiger Raum geben, sich auf eine Essenspräferenz zu konzentrieren. Ein Herausforderer kann um diese Nutzung konkurrieren, ohne den Käufer aufzufordern, eine Kochroutine zu übernehmen. Da jedes verzehrfertige Angebot Zubereitungszeit spart, muss der Vorteil eines Herausforderers aus Geschmack, Textur oder Format kommen, das bestehende Käufer in der ersten Schüssel bemerken.
Kochfertige Zerealien sollen mit einem CAGR von 6,85 % über 2027–2032 wachsen und sind damit das am schnellsten wachsende Segment. Im Mai 2026 brachte Too Yumm!, eine Marke der RP-Sanjiv Goenka Group, High Protein Super Oats im indischen kochfertigen Frühstückssegment auf den Markt. Die Einführung verbindet ein Proteinangebot mit der Zubereitung zu Hause und gibt dem Neueinsteiger eine andere Frühstücksnutzung als eine bereits fertige Zerealienmarke. Für einen Käufer, der sich entscheidet, das Frühstück zu kochen, muss dieses Ernährungsangebot in einem Rezept liegen, das die Zubereitungsschritte lohnenswert macht. Ein Neueinsteiger konkurriert daher mit der gekochten Mahlzeit, die das Produkt ermöglicht, wobei die Bequemlichkeit an dieser beabsichtigten Nutzung gemessen wird.


Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Zutatenquelle:
Maisherstellung und HafermarkenwettbewerbMais repräsentierte im Jahr 2026 einen Marktanteil von 40,68 % am Indien Frühstückszerealien Markt. Mohan Meakin, ein diversifizierter Lebensmittel- und Getränkehersteller, produzierte im Geschäftsjahr 2025–26 Cornflakes. Sein Produktionsnetzwerk umfasste separat eine Frühstückslebensmittelfabrik in Mohan Nagar in Ghaziabad. Das Beispiel ordnet Cornflakes in das Lebensmittelsortiment eines diversifizierten Herstellers ein und gibt einem Zerealienspezialisten einen operativen Wettbewerber zur Bewertung. Die Spezialisierung auf Cornflakes muss Käufern daher einen Fertigproduktnutzen über das Getreide selbst hinaus zeigen, wenn sie mit Mohan Meakin konkurrieren.
Hafer soll mit einem CAGR von 7,2 % über 2027–2032 wachsen und ist damit das am schnellsten wachsende Segment. Marico berichtete, dass Saffola Oats im ersten Quartal des Geschäftsjahres 2027 Marktanteile gewann und seine Führungsposition weiter stärkte. Ein Gewinn auf Markenebene macht die wettbewerbsfähige Ausführung innerhalb von Hafer relevant dafür, wie ein Hersteller die prognostizierte Expansion der Zutat erfasst. Da der gemeldete Gewinn der führenden Marke der Kategorie gehört, muss ein Herausforderer Anteile von Saffola Oats durch Formulierung oder Geschmack gewinnen, da das Kategoriewachstum allein keine Anteile sichert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktbeschaffenheit:
Rezeptdifferenzierung und biologische IdentitätKonventionelle Zerealien hielten im Jahr 2026 75,87 % des Marktes und sind damit das größte Segment nach Produktbeschaffenheit. Das konventionelle Produktprofil ermöglicht es einem Hersteller, Rezept, Geschmack und Zubereitung zu den zentralen Differenzierungspunkten für die Zerealienmarke zu machen. Da die biologische Identität nicht die Grundlage der Kategorie ist, muss ein Neueinsteiger die Getreidekombination, den Geschmack oder den Zubereitungsvorteil so gestalten, dass ein Wechsel lohnenswert ist. Für eine konventionelle Linie, die auf Käufer abzielt, die diese Zerealien bereits wählen, muss eine Rezeptänderung einen Nutzen bieten, der das Risiko überwiegt, eine akzeptierte Geschmacks- oder Zubereitungsroutine zu stören.
Biologische Zerealien sollen mit einem CAGR von 7,6 % über 2027–2032 wachsen und sind damit das am schnellsten wachsende Segment. Biologische Lebensmittel, die zum Verkauf angeboten oder beworben werden, müssen dem Nationalen Programm für biologische Produktion, dem Participatory Guarantee System für Indien oder einem anderen notifizierten System entsprechen, vorbehaltlich bestimmter Direktverkaufsausnahmen. Für eine Markenzerealienmarke, die über den Einzelhandel verkauft wird, wird die Konformität mit einem anerkannten System daher zu einer Einstiegsbedingung für die biologische Positionierung. Die Ausnahme für kleine Originalproduzenten und Produzentenorganisationen, wie von der Lebensmittelsicherheits- und Standardsbehörde Indiens festgelegt, betrifft Direktverkäufe an Endverbraucher. Die Entwicklung einer biologischen Einzelhandelslinie fügt dem Rezept daher eine Produktionssystemanforderung hinzu, was den Aufwand erhöht, bevor die Marke bei Geschmack oder Format konkurrieren kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verpackungstyp:
Materialkonformität prägt PortionsformateSchachteln machten im Jahr 2026 64,42 % des Marktes aus und sind damit das größte Verpackungssegment. Lebensmittelkontakt-Karton, der in Lebensmittelbehältern verwendet wird, muss die geltenden aufgeführten indischen Normen erfüllen, einschließlich IS 1776 für unbeschichteten Faltschachtelkarton und IS 2771 für Wellpappeschachteln. Diese materialspezifischen Anforderungen machen die Wahl des Kartons für die Lebensmittelkontaktfunktion der Zerealienverpackung relevant. Ein Lebensmittelunternehmer, der eine solche Schachtel wählt, muss die ausgewählte Materialspezifikation mit der beabsichtigten Rolle des Behälters in Einklang bringen. Die Normen gelten für Karton in direktem Lebensmittelkontakt, sodass die Konformitätsprüfung davon abhängt, welche Schachteloberfläche tatsächlich die Zerealien berührt.
Becher und Schalen sollen mit einem CAGR von 7,4 % über 2027–2032 wachsen und sind damit das am schnellsten wachsende Segment. Wo Papier für Becher oder Papierdeckel verwendet wird, verlangen Indiens Verpackungsvorschriften, dass es lebensmittelgeeignet und frei von Verunreinigungen ist. Diese Bedingung macht das Bechermaterial zu einem expliziten Teil des Produktdesigns, das neben der beabsichtigten Serviermethode berücksichtigt werden muss. Für ein papierbasiertes Portionsformat müssen Zerealien und Behälter gemeinsam spezifiziert werden, damit das Papier die Lebensmittelkontaktanforderungen erfüllt, bevor die Verpackung den Käufer erreicht.
Nach Vertriebskanal:
Physische Reichweite und digitale EinkaufsanlässeSupermärkte und Hypermärkte hielten im Jahr 2026 60,82 % des Marktes und sind damit das größte Vertriebssegment. Avenue Supermarts eröffnete im Geschäftsjahr 2025–26 85 DMart-Filialen und beendete das Jahr mit 500 Filialen in 15 Bundesstaaten, einem Unionsterritorium und der Nationalen Hauptstadtregion. Die clusterbasierte Expansion konzentrierte sich darauf, die Präsenz in bestehenden Gebieten zu vertiefen, bevor neue Regionen erschlossen wurden. Für einen Zerealienlieferanten macht dieses Muster die Tiefe innerhalb der bestehenden Cluster eines Einzelhändlers zu einer eigenständigen Vertriebsmöglichkeit. In den bestehenden Clustern von DMart kann ein Lieferant die Abdeckung rund um eine dichtere Gruppe von Filialen aufbauen, bevor er die nächste geografische Expansion des Einzelhändlers verfolgt.
Online-Einzelhandelsgeschäfte sollen mit einem CAGR von 8 % über 2027–2032 wachsen und sind damit das am schnellsten wachsende Segment. NIQ berichtete, dass Indiens E-Commerce-FMCG-Umsätze im April–Juni 2026 volumenmäßig um 34,8 % im Jahresvergleich wuchsen. NIQ's Retail Pulse 2025 beschrieb Quick Commerce als Dienst für Lebensmittel-Nachkäufe, während steigende Warenkorbgrößen einen vollständigeren Vorratseinkauf begleiteten. Diese Kombination eröffnet verschiedene Zerealien-Einkaufsanlässe im digitalen Einzelhandel, von kurzfristiger Nachbestellung bis hin zu einem geplanten Haushaltseinkauf. Die Abstimmung des Zerealienangebots auf diese Anlässe kann den Online-Vertrieb für wiederkehrende Vorratsbedürfnisse ebenso nützlich machen wie für einen sofortigen Kauf, was Marken mehr als eine Möglichkeit gibt, den Kanal zu entwickeln.
Geografische Analyse
Mumbai, Delhi, Bangalore und Chennai veranschaulichen den metropolitanen Zerealieneinzelhandel, der organisierte Geschäfte mit digitalen Kanälen kombiniert. Branchenführer beschrieben modernen Handel und E-Commerce im Jahr 2025 als wichtige Vertriebskanäle für Cornflakes, Müsli und Hafer in großen indischen Städten. Diese Kombination macht einen metropolitanen Markteintritt zu einer koordinierten Vertriebsentscheidung, da Ladenpräsenz und ein Online-Angebot verschiedene Wege ansprechen, um dasselbe städtische Umfeld zu erreichen. Für einen Zerealienlieferanten ist die praktische Konsequenz, diese Wege gemeinsam zu entwickeln, wobei das Produktangebot konsistent über den physischen Einzelhandel und den digitalen Einkauf hinweg getragen wird, anstatt die Stadt einem einzigen Kanal zuzuweisen.
Innerhalb metropolitaner Märkte können die Kategoriereichweite und die Kanäle, die gesundheitsorientierte Produkte unterstützen, auf unterschiedliche kommerzielle Prioritäten hinweisen. Im Februar 2026 sagte Bagrry's Direktor Aditya Bagri, dass E-Commerce die Metro-Verkäufe von gesundheitsorientiertem Müsli und Hafer trotz tieferer Kategoriepenetration im allgemeinen Handel antreibe.[2] Die Kombination unterstützt die Behandlung des digitalen Vertriebs als Möglichkeit, diese spezifischen Zerealienangebote zu entwickeln, während die breitere Reichweite des allgemeinen Handels erhalten bleibt. Ein Lieferant kann daher den Kanal, der zum Aufbau einer gesundheitsorientierten Linie genutzt wird, von den Kanälen unterscheiden, die für eine breitere Kategorieabdeckung benötigt werden, und der Metro-Expansion eine produktspezifische Richtung geben, anstatt eine einheitliche Online-Verlagerung vorzunehmen.
Haryana veranschaulicht die Produktionsseite des regionalen Bildes mit einer Rolle, die sich von metropolitanen Einkaufsmustern unterscheidet. Im Juni 2026 betrieb Kayem als Frühstückszerealien-Auftragshersteller an 3 Standorten in Haryana – Rai, Panipat und Gurgaon – und bediente FMCG-Kunden. Dieser Fußabdruck macht Fertigungspartnerschaften zu einer separaten kommerziellen Frage gegenüber der Auswahl lokaler Verbrauchermärkte. Im Dezember 2025 berichtete ein namentlich nicht genannter Vertriebsleiter einer Lebensmittelkette in Delhi-NCR, dass die Verkäufe westlicher Frühstücksartikel wie Müsli und Granola zurückgegangen seien. Eine regionale Strategie muss daher Haryanas Auftragsfertigung separat von der Einzelhandelsnachfrage in Delhi-NCR behandeln, wo eine Lebensmittelkette rückläufige Müsli- und Granolaverkäufe meldete.
Regulatorischer Rahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen untersucht Indiens nationales Regime und Delhis Umsetzung aus der Perspektive eines Herstellers verpackter Frühstückszerealien. Vollkorn-Frühstückszerealien müssen mindestens 25 % Vollkorn am Trockengewicht enthalten, wobei Zerealien, Pseudozerealien oder Getreide zusammen als erste Zutat aufgeführt sind.[3] Diese Anforderungen machen die Formulierung und die Kontrolle der Zutatenliste zu einem kommerziellen Ausgangspunkt für das relevante Zerealienangebot. Delhi fügt die Verwaltungs- und Durchsetzungsfunktionen hinzu, die den nationalen Lebensmittelsicherheitsrahmen auf Herstellung, Verkauf, Lagerung und Vertrieb anwenden.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Delhi |
|---|---|---|
| Primäre Behörde | Lebensmittelsicherheits- und Standardsbehörde Indiens | Abteilung für Lebensmittelsicherheit, geleitet vom Kommissar |
| Wichtige Instrumente oder Richtungen | Produktstandard für Frühstückszerealien; nationaler Kennzeichnungsübergangsrahmen | Lebensmittelsicherheits- und Standardsgesetz 2006 sowie nationale Regeln und Vorschriften |
| Kommerzielle Auswirkung | Anforderungen an die Vollkornzusammensetzung und die Zutatenliste; geplante Kennzeichnungsübergänge | Lokale Durchsetzung für Lebensmittelherstellung, Verkauf, Lagerung und Vertrieb |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indien und Delhi erhalten mittlere Bewertungen, weil der nationale Formulierungsstandard Zusammensetzungs- und Kennzeichnungspflichten festlegt, wobei Delhi diesen Rahmen lokal durchsetzt. Der FSSAI-Entwurf von 2025 schlug fettgedruckten, größeren Text für den prozentualen Beitrag pro Portion zur empfohlenen Tagesdosis für zugesetzten Zucker, gesättigte Fettsäuren und Natrium vor, und die Kommentierungsfrist ist abgelaufen. Als Vorschlag lässt der Entwurf die nationalen Pflichten und Delhis Durchsetzungsrolle als Grundlage für beide Bewertungen „Keine Änderung” bestehen. Gemäß der FSSAI-Regel vom Januar 2025 treten übernommene Kennzeichnungsänderungen am 1. Juli mindestens 180 Tage nach der Bekanntmachung in Kraft, sodass die Mindestübergangszeit beide Bewertungen „Keine Änderung” bis zu einer bekanntgemachten Änderung unterstützt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Lebensmittelherstellung, markenmäßige Vermarktung und Online-Marktplatzzugang als eigenständige kommerzielle Stufen. HSM Foods International und GHA Food Products sind Hersteller innerhalb der Produktionskette von Tata Soulfull. Tata Consumer Soulfull vermarktet ein Frühstücksportfolio, das Millet Muesli, Masala Oats+, Cornflakes und Ragi Bites umfasst. Diese Rollen trennen die Fähigkeit zur Lebensmittelherstellung vom Eigentum und der Vermarktung eines Zerealienangebots, wobei nachgelagerte Marktplatzdienstleistungen einen weiteren Weg zu Käufern bieten.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Lebensmittelherstellung | Lebensmittelhersteller wie HSM Foods International, GHA Food Products | Umsätze aus hergestellten Produkten | Abstimmung der Produktionsspezifikationen mit dem beabsichtigten Zerealienformat | Produktspezifische Spezifikationen vereinbaren und Produktion qualifizieren |
| Markenmäßige Vermarktung | Markeninhaber wie Tata Consumer Soulfull, Marico Ltd (Saffola) | Umsätze aus Markenzerealien | Aufrechterhaltung eigenständiger Produktidentitäten über ein breiteres Sortiment hinweg | Für jede Zerealienmarke eine separate Mahlzeitnutzung definieren |
| Online-Marktplatzzugang | Marktplatzbetreiber wie Flipkart | Verkäuferprovisionen auf abrechenbare Verkäufe im Modell von November 2025 | Abhängigkeit von der Gebührenstruktur einer Plattform | Transaktionsgebühren und Anspruchsvoraussetzungen in den Verkäuferbedingungen explizit machen |
| Quelle: Mordor Intelligence | ||||
Im November 2025 kündigte Flipkart an, dass berechtigte Verkäufer, die Produkte unter INR 1.000 (11,27 USD) anbieten, unter seiner neuen Preisliste keine Provision zahlen würden. Für eine Zerealienmarke, die eine Packung unterhalb dieser Obergrenze anbietet, bedeutete der angekündigte Verzicht keine Provision auf einen qualifizierenden Flipkart-Verkauf. Packungspreis und Verkäuferberechtigung entschieden daher darüber, ob Flipkart-Verkäufer diesen Verzicht nutzen konnten, was die Provision unter den angekündigten Bedingungen zu einem bedingten Kostenfaktor auf diesem Marktplatz machte.
Wettbewerbslandschaft
Marktkonzentration
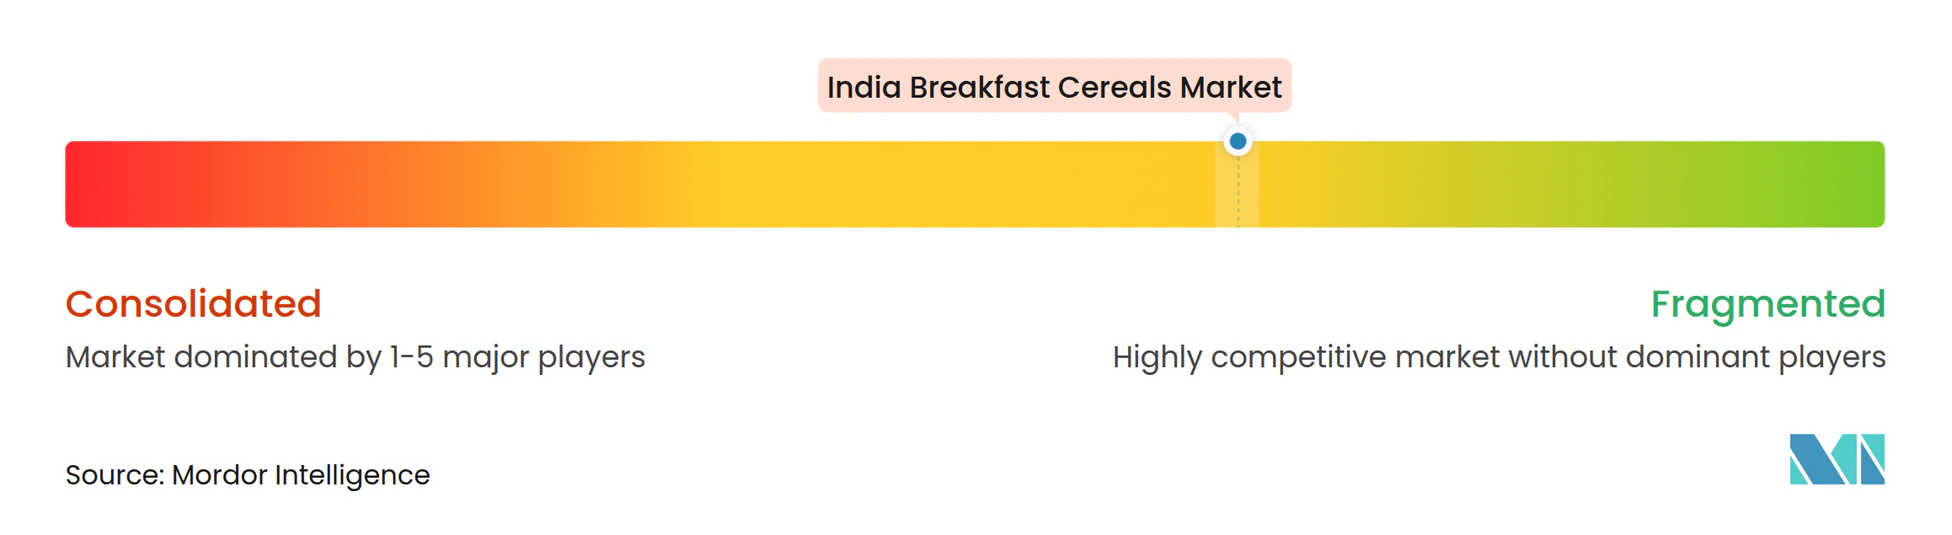
Bagrry's India Ltd verkauft Hafer, Müsli, Flocken und Kleieprodukte in Indien, und PepsiCo India (Quaker) vermarktet Quaker als Hafermarke. Das von Mars übernommene Kellanova-Geschäft, Nestle SA und Marico Ltd (Saffola) vervollständigen die Gruppe der führenden Teilnehmer. Nestle India, dessen letztendliche Holdinggesellschaft im März 2025 Nestle SA war, erweiterte sein Frühstückszerealienportfolio innerhalb von Fertiggerichten und Kochhilfen mit MUNCH Choco Fills im Geschäftsjahr 2024–25. Der Unternehmensumsatz von Kellanova India stieg im Geschäftsjahr 2025 um etwa 8 %. Bagrry's und Kellanova India produzieren Frühstückszerealien, während Nestle India und Marico Zerealien innerhalb breiterer Lebensmittelportfolios berichten, was Frühstück zu einem gemeinsamen Wettbewerbspunkt über verschiedene Unternehmensmodelle hinweg macht.
Marico Ltd berichtete im ersten Quartal des Geschäftsjahres 2027 ein Wachstum von 43 % in seinem breiteren Lebensmittelportfolio. Separat erzielte sein Saffola Foods-Portfolio in diesem Quartal ein zweistelliges Wachstum, angeführt von Saffola Soya Chunks, Oats und Muesli. Dieses Ergebnis ordnet Hafer und Müsli neben einem Nicht-Zerealienprodukt innerhalb desselben wachsenden Saffola Foods-Portfolios ein und gibt der Marke mehr als eine Mahlzeitnutzung. Ein Herausforderer wie Bagrry's kann daher durch Zerealienangebottiefe konkurrieren, ohne die Mischung aus Zerealien- und Nicht-Zerealiennutzungen hinter dem gemeldeten Wachstum von Saffola Foods zu reproduzieren.
Mars schloss seine globale Übernahme von Kellanova am 11. Dezember 2025 ab, einschließlich eines Portfolios mit Kellogg's internationalen Zerealienmarken. Im Januar 2026 beschrieb der Indien-Geschäftsführer von Kellanova das frühere Unternehmen als Teil von Mars Snacking und sagte, die Integration werde schrittweise erfolgen. Die kommerzielle Frage nach diesem Eigentümerwechsel ist, wie ein breiteres Markenportfolio organisiert werden kann, während jedes Zerealienangebot für Käufer klar bleibt. Die Lebensmittelproduktstandards der Lebensmittelsicherheits- und Standardsbehörde Indiens binden jede Frühstückszerealienmarke, die das frühere Kellanova India-Geschäft in Indien herstellt oder verkauft, sodass der Eigentümerwechsel diese Pflichten unverändert lässt. Kellanova India sagte im September 2025, dass seine Strategie Chocos, Müsli und Cornflakes mit Milch bevorzuge, sodass das übernommene Müslisortiment auf Saffola Muesli in derselben Käuferentscheidung trifft, während die Integration als schrittweise beschrieben wurde.
Marktführer der indischen Frühstücksflockenbranche
-
Bagrry's India Ltd
-
PepsiCo India (Quaker)
-
Kellanova
-
Nestle SA
-
Marico Ltd (Saffola)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Frühstücksflockenmarkt Unternehmen in diesem Bericht
- Kellanova
- Bagrry's India Ltd
- PepsiCo India (Quaker)
- Nestle SA
- Marico Ltd (Saffola)
- Patanjali Ayurved Ltd
- Tata Consumer Products (Soulfull)
- General Mills India
- Future Consumer Ltd
- Shanti Foods
- V.R. Industries (8AM)
- True Elements (HW Wellness Solutions)
- YogaBar (Sproutlife Foods)
- Manna Foods (Southern Health Foods)
- Hindustan Unilever (Horlicks Cereals)
- Mohan Meakin (Champion Corn Flakes)
- Orkla India Ltd
- Natureland Organics
- Vitomorn Foods
- Veeba (Greensoul Granola)
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Hirsezerealieanwendungen für Hersteller, die bereits im Rahmen des indischen Anreizprogramms für hirsebasierte Produkte zugelassen sind. Die Förderfähigkeit umfasst verpackte, markenmäßige kochfertige und verzehrfertige Produkte in Verbraucherpackungen mit mehr als 15 % Hirse nach Gewicht oder Volumen, einschließlich Müsli und Frühstückszerealien. Das Programm läuft bis zum Geschäftsjahr 2026–27, wobei die Anreize für dieses Jahr für die Zahlung im Geschäftsjahr 2027–28 vorgesehen sind. Die Produktentwicklung kann unterschiedliche Zerealiennutzungen innerhalb dieser definierten Produkt- und Antragstellerbasis ansprechen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Hirsemüsli für zusammengestellte Frühstücke | Die Müsliförderfähigkeit unterstützt ein definiertes hirsegeführtes Angebot | Haushaltsmüslikäufer | Ein erkennbares Hirsemüsli innerhalb der genehmigten Produktbedingungen entwickeln | Aufrechterhaltung einer eigenständigen Hirseidentität in einem Mehrkornrezept | Zugelassene Hersteller, die Hirsemüsli entwickeln |
| Hirsebasierte gekochte Frühstückszerealien | Die kochfertige Förderfähigkeit bietet einen Produktentwicklungsweg | Haushalte, die heißes Getreide zubereiten | Eine Hirsezerealie mit einer klaren Zubereitungsmethode entwickeln | Ausgewogenheit zwischen Zubereitungsaufwand und der beabsichtigten Frühstücksnutzung | Zugelassene kochfertige Zerealienherstellern |
| Hirsezerealie ohne Kochen verzehrt | Die verzehrfertige Förderfähigkeit unterstützt eine andere Essanwendung | Haushalte, die eine zusammengestellte Zerealienmahlzeit suchen | Eine hirsegeführte Zerealie entwickeln, die für den Verzehr ohne Kochen geeignet ist | Erzielen einer fertigen Esstextur innerhalb der förderfähigen Formulierung | Zugelassene verzehrfertige Zerealienherstellern |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung besteht für zugelassene Antragsteller, qualifizierende Hirsezerealienwaren während des Geschäftsjahres 2026–27, dem letzten Umsetzungsjahr des Programms, zu vermarkten. Der verbleibende Umsetzungszeitraum begrenzt das Fenster für qualifizierende Verkäufe, während die Anreize für dieses Jahr für die Zahlung im Geschäftsjahr 2027–28 vorgesehen sind. Eine Linie, die über dieses Fenster hinaus fortgesetzt werden soll, würde Käufer benötigen, die ihr Hirserezept und Zubereitungsformat nach dem Ende der Programmunterstützung wählen.
Neueste Industrielle Entwicklungen in Indischer Frühstücksflockenmarkt
- Mai 2026: Too Yumm!, eine Marke der RP-Sanjiv Goenka Group, brachte High Protein Super Oats im indischen kochfertigen Frühstückssegment auf den Markt.
- Dez. 2025: Mars schloss seine globale Übernahme von Kellanova ab, dessen Portfolio Kellogg's internationale Zerealienmarken umfasste.
Indischer Frühstücksflockenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Frühstückszerealien Markt misst die jährlichen Einzelhandelsausgaben für verzehrfertige und kochfertige Frühstückszerealienprodukte, die in Indien über Einzelhandels- und ähnliche Kanäle für den Heimkonsum verkauft werden. Er umfasst verpackte Zerealienprodukte über Zutatenquellen und Produktbeschaffenheiten hinweg.
Ausschlüsse aus dem Umfang: Hausgemachte Zerealienersatzstoffe, lose nicht markenmäßige Grundnahrungsmittel, die als reguläres Getreide verkauft werden, separat verkauftes Getreide oder andere Zutaten, die für die Zerealienproduktion geliefert werden, sowie Nicht-Zerealien-Frühstückslebensmittel, die als zubereitete Mahlzeiten verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Produkttyp
- Verzehrfertige Cerealien
- Flocken
- Gepuffte Cerealien
- Granola und Cluster
- Sonstige (Beschichtete/Zuckerfrost-Cerealien, Geschredderte und Fadenförmige)
- Kochfertige Cerealien
- Heißer Haferbrei
- Müsli- und Brei-Mischungen
- Sonstige kochfertige Cerealien
- Verzehrfertige Cerealien
- Zutatenquelle
- Weizen
- Mais
- Hafer
- Reis
- Gerste
- Sonstige
- Produktbeschaffenheit
- Konventionell
- Bio
- Verpackungstyp
- Schachteln
- Standbeutel
- Becher und Schüsseln
- Sonstige
- Vertriebskanal
- Supermärkte / Verbrauchermärkte
- Convenience-Stores
- Fachgeschäfte
- Online-Einzelhandelsgeschäfte
- Andere Vertriebskanäle
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Haushaltsausgabenerhebung des Ministeriums für Statistik und Programmumsetzung bietet einen breiten Kontext für die Lebensmittelausgaben der Haushalte, während die Zerealienstandards der Lebensmittelsicherheits- und Standardsbehörde Indiens klären, welche verpackten Produkte und Formulierungen als Frühstückszerealien gelten. Quellen wie APEDAs Produktionsdaten für indische Hirse und Maricos Jahresbericht helfen dabei, die Verfügbarkeit von Zutaten, Produkteinführungen, Kanal- und Unternehmensoffenlegungen zu bewerten, die für Indien relevant sind.
Unternehmensgeschäftsberichte, Investorenpräsentationen, Regierungsdaten, Handelsinformationen und seriöse Wirtschaftspresse können diese öffentlichen Quellen ergänzen, um gemeldete Umsätze, Preise, Vertriebsänderungen und Inputbedingungen zu überprüfen. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfrageeingaben von in Indien ansässigen Zerealienherstellern, Marken- und Kategorieführern, Beschaffungs- und Vertriebsleitern, Distributoren und Einzelhandelskäufern würden die Produktgrenze, die Kanalabdeckung sowie die Preis- und Volumenannahmen aus der Desk Research testen. Die Befragten würden gebeten, Änderungen nach Produkttyp, Zutatenquelle, Produktbeschaffenheit, Verpackung und Kanal zu erläutern und anzugeben, ob eine gemeldete Zahl den Einzelhandelsabsatz an Haushalte oder eine andere Transaktionsstufe darstellt. Wo Belege widersprüchlich sind oder einem Segment ein direktes Maß fehlt, würden Analysten die Definition und den Zeitraum dokumentieren, eine klärende Nachfrage suchen und den Bericht mit unabhängigen Unternehmens-, Einzelhandels- und öffentlichen Daten vergleichen, bevor er in die Schätzung einfließt.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 30 % | |
| Kleinere Akteure: 20 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt von oben nach unten mit den jährlichen indischen Haushaltseinkaufsausgaben für verpackte verzehrfertige und kochfertige Zerealien und überprüft dann ausgewählte Gesamtwerte anhand von Stichproben-Einzelhandelspreisen multipliziert mit Volumen sowie Lieferanten- oder Kanalverkaufsaggregationen, ohne diese Überprüfungen als vollständige Bottom-up-Erhebung zu behandeln. Analysten können Haushaltsausgaben, Zerealien- und Spezialgetreideverfügbarkeit, beobachtete Einzelhandelspreise und Packmix, unternehmensgemeldete Zerealienverkäufe sowie die Reichweite organisierter und Online-Kanäle als Modellindikatoren verwenden: Haushaltsdaten rahmen das adressierbare Lebensmittelbudget, Zutatendaten informieren über Angebots- und Kostenbedingungen, Preise und Packmix trennen Preis- von Volumenänderungen, Unternehmensoffenlegungen verankern die Markenaktivität, und Kanaldaten testen den Zugang zu Käufern. Eine multivariate Regression kann diese Indikatoren mit dem jährlichen Werttrend des Marktes in Beziehung setzen, mit Szenarioanalysen für Lebensmittelkostendruck, Premium-Produktakzeptanz und Kanalexpansion. Segmentanteile werden aus veröffentlichten Kategorieaufteilungen, Unternehmens- und Kanaloffenlegungen, Produktbelegen und strukturierten Befragtenchecks aufgebaut und dann abgestimmt, sodass jede Segmentierungsansicht den Einzelhandelsmarkt abdeckt. Für die Wertprognose unterscheiden Analysten Preisbewegungen von Änderungen bei verkauften Einheiten und Packmix, indem sie beobachtete Einzelhandelspreise neben Kanal- und Produktdaten verfolgen. Experten würden die Richtung und Plausibilität von Prognosen auf Variablenebene überprüfen und widersprüchliche Definitionen oder fehlende Zeiträume klären, während selektive Einzelhandelspreis-mal-Volumen-Überprüfungen und Lieferanten- oder Kanalzusammenfassungen dokumentiert und mit dem Top-down-Gesamtwert abgestimmt würden, wenn Aufzeichnungen unvollständig sind.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren den Marktgesamtwert und die Segmentschätzungen anhand unabhängiger Haushalts-, Unternehmens-, Einzelhandels-, Handels- und Zutatenversorgungssignale und überprüfen, ob jede Quelle die Indien-Abdeckung, eine konsistente Einzelhandelstransaktionsbasis und einen angegebenen Messzeitraum verwendet. Sie untersuchen Ausreißer, sich ändernde Preis-Volumen-Beziehungen, Anteilssummen und Abweichungen zwischen der Top-down-Schätzung und selektiven Kanal- oder Lieferantenchecks, lösen Anomalien durch Quellenüberprüfung oder gezielte Rückkontaktaufnahme auf und dokumentieren die Behandlung vor der mehrstufigen Analysten-Überprüfung und Freigabe. Die Belege werden jährlich aktualisiert, zwischen den Zyklen überprüft, wenn ein wesentliches Ereignis Preise, Regulierung, Angebot oder Vertrieb verändert, und in einem neuen Vorablieferungsdurchgang erneut geprüft.
Mordor Intelligence's Indien Frühstückszerealien Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Indien Frühstückszerealien Markt misst die jährlichen Einzelhandelsausgaben für verzehrfertige und kochfertige Frühstückszerealienprodukte, die in Indien über Einzelhandels- und ähnliche Kanäle für den Heimkonsum verkauft werden.
Zu den wichtigsten Treibern von Lücken gehören die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Analysten können Haushaltsausgaben, Zerealien- und Spezialgetreideverfügbarkeit, beobachtete Einzelhandelspreise und Packmix, unternehmensgemeldete Zerealienverkäufe sowie die Reichweite organisierter und Online-Kanäle als Modellindikatoren verwenden: Haushaltsdaten rahmen das adressierbare Lebensmittelbudget, Zutatendaten informieren über Angebots- und Kostenbedingungen, Preise und Packmix trennen Preis- von Volumenänderungen, Unternehmensoffenlegungen verankern die Markenaktivität, und Kanaldaten testen den Zugang zu Käufern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,78 Milliarden USD (2027) | |
| Regionale Beratungsgesellschaft A | 0,51 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 91,2 % unter dem Wert dieses Berichts für 2027 von 5,78 Milliarden USD, 2 Jahre später. Die frühere Schätzung ist eine Projektion auf Basis eines veröffentlichten Wachstumspfads vom Geschäftsjahr 2020 bis zum Geschäftsjahr 2025. |
| Regionale Beratungsgesellschaft B | 4,9 Milliarden USD (2024) | Auf Basis des Jahres 2024 liegt diese Schätzung 15,2 % unter dem Wert dieses Berichts für 2027 von 5,78 Milliarden USD, 3 Jahre später. Die frühere Basis und die fortgesetzte Wachstumsprognose bis 2030 weisen in die niedrigere Richtung. |
Mordor Intelligence's Analysten triangulieren den Marktgesamtwert und die Segmentschätzungen anhand unabhängiger Haushalts-, Unternehmens-, Einzelhandels-, Handels- und Zutatenversorgungssignale und überprüfen, ob jede Quelle die Indien-Abdeckung, eine konsistente Einzelhandelstransaktionsbasis und einen angegebenen Messzeitraum verwendet.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Frühstückszerealien Markt und wie ist die Wachstumsaussicht?
Die Größe soll von 5,45 Milliarden USD im Jahr 2026 auf 5,78 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 7,86 Milliarden USD erreichen, mit einem CAGR von 6,35 % über 2027–2032.
Was treibt die Nachfrage nach verpackten Frühstückszerealien in Indien an?
In NIQ's Umfrage von 2025 berichteten 53 % der erwachsenen Lebensmitteleinkäufer Indiens aktive gesundheitsfördernde Verhaltensweisen, was eine Öffnung für ernährungsphysiologisch differenzierte Zerealien schafft.
Welcher Frühstückszerealien-Produkttyp hat den größten Marktanteil?
Verzehrfertige Zerealien hielten im Jahr 2026 73,7 % des Marktes und sind damit das größte Produkttypsegment.
Welche Unternehmen konkurrieren in Indiens verpackter Frühstückszerealienbranche?
Zu den wichtigsten Teilnehmern gehören Bagrry's India Ltd, PepsiCo India (Quaker), Mars' Kellanova-Geschäft, Nestle SA und Marico Ltd (Saffola).
Was könnte die Akzeptanz von Frühstückszerealien in Indien einschränken?
Preissensitivität und Präferenzen für vertraute herzhafte Frühstücke sind Hemmnisse. PwC's Umfrage von 2025 ergab, dass 63 % der indischen Befragten besorgt über Lebensmittelkosten waren.
Wie unterscheiden sich die metropolitanen Frühstückszerealienkanäle Indiens von Haryanas Produktionsrolle?
Der metropolitane Zerealieneinzelhandel kombiniert modernen Handel und E-Commerce. Im Juni 2026 betrieb Kayem als Frühstückszerealien-Auftragshersteller an 3 Standorten in Haryana.