
Marktgröße und Marktanteil für Feuchtigkeitssensoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 739.5 Millionen US-Dollar |
| Marktgröße (2031) | 985.45 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.91 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
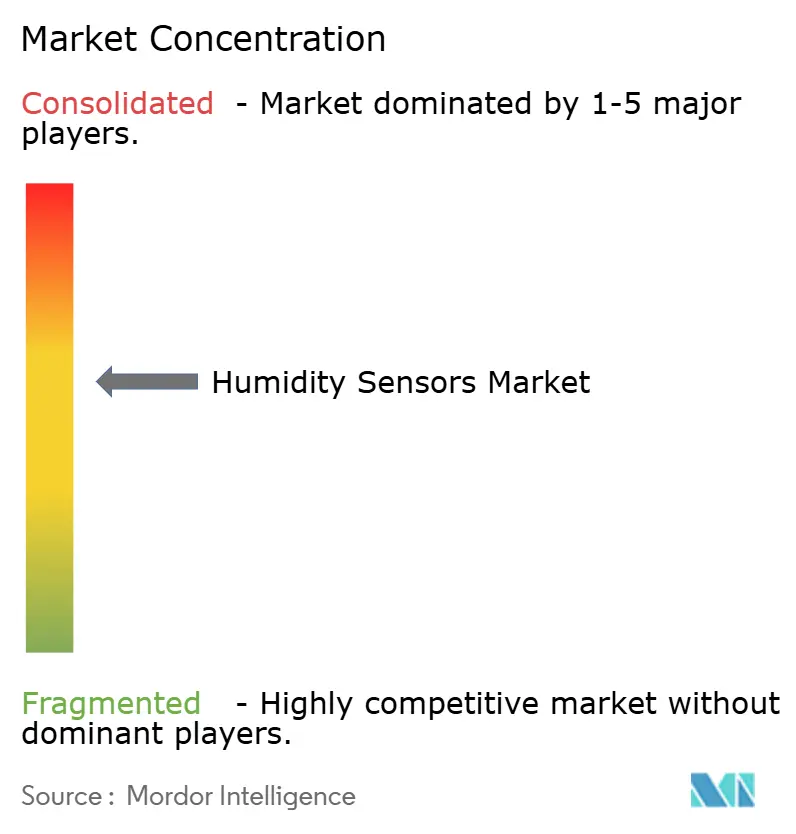
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für Feuchtigkeitssensoren von Mordor Intelligence
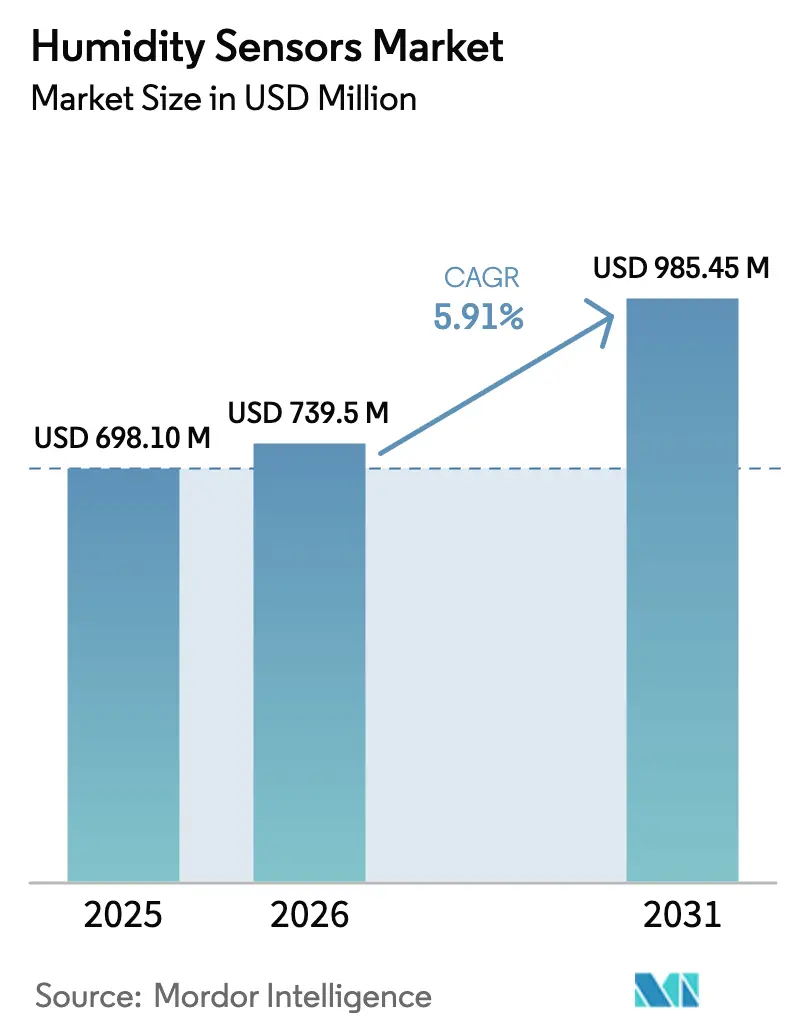
Die Marktgröße für Feuchtigkeitssensoren wurde im Jahr 2025 auf 698,10 Millionen USD geschätzt und soll von 739,5 Millionen USD im Jahr 2026 auf 985,45 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,91 % während des Prognosezeitraums (2026–2031).
Der Schwung resultiert aus einem globalen Wandel hin zu MEMS-basierten digitalen Plattformen, die Edge-Verarbeitung konsolidieren – eine Migration, die durch Sicherheitsvorschriften für Elektrofahrzeugbatterien und strengere Vorschriften für pharmazeutische Kühlketten beschleunigt wird. Halbleiterfabriken in Taiwan und Südkorea sowie umfangreiche HLK-Nachrüstungen in Indien, Indonesien und Vietnam verstärken gemeinsam die Stückzahlnachfrage, ebenso wie der Anstieg von Gewächshausinstallationen in Nordamerika. Anbieter reagieren auch auf einen Anstieg von Nachmarktbestellungen über E-Commerce-Portale, da Betreiber bestehende HLK- und Industrieanlagen nachrüsten, anstatt vollständige Systeme zu ersetzen. Die Wettbewerbsdynamik verschiebt sich, da Halbleitermajors die Wafer-Skalierungsintegration nutzen, um diskrete Modulanbieter beim Preis unter Druck zu setzen, während sie gleichzeitig die Genauigkeitsschwellen von unter 1 % und die Standby-Leistungsschwellen von unter 1 Milliwatt erfüllen, die von Wearables und IIoT-Knoten gefordert werden.[1]Sensirion AG, „Halbjahresbericht 2025”, sensirion.com
Wichtigste Erkenntnisse des Berichts
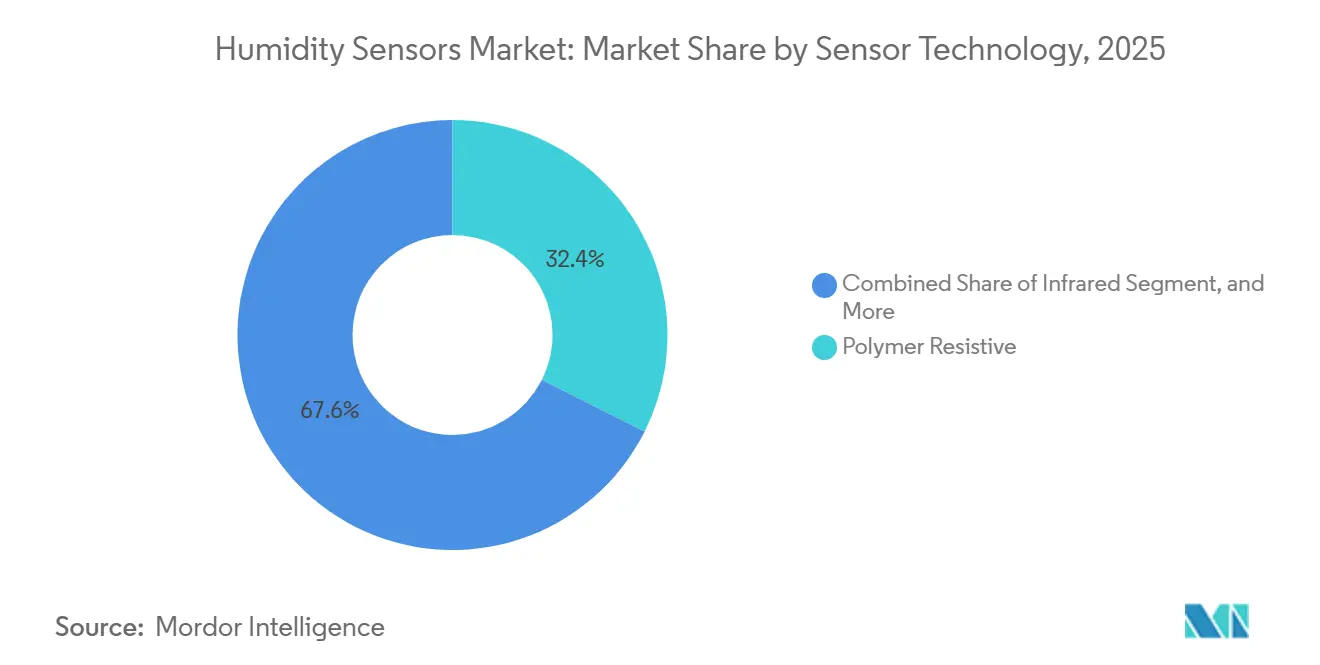
- Nach Sensortechnologie hielten polymer-resistive Geräte im Jahr 2025 einen Anteil von 32,40 % am Gesamtumsatz, während MEMS-basierte digitale Sensoren bis 2031 mit einer CAGR von 6,40 % zulegen.
- Nach Messparameter entfiel auf die relative Luftfeuchtigkeit im Jahr 2025 ein Anteil von 46,00 %, und sie ist auf dem Weg, bis 2031 mit einer CAGR von 7,70 % zu wachsen.
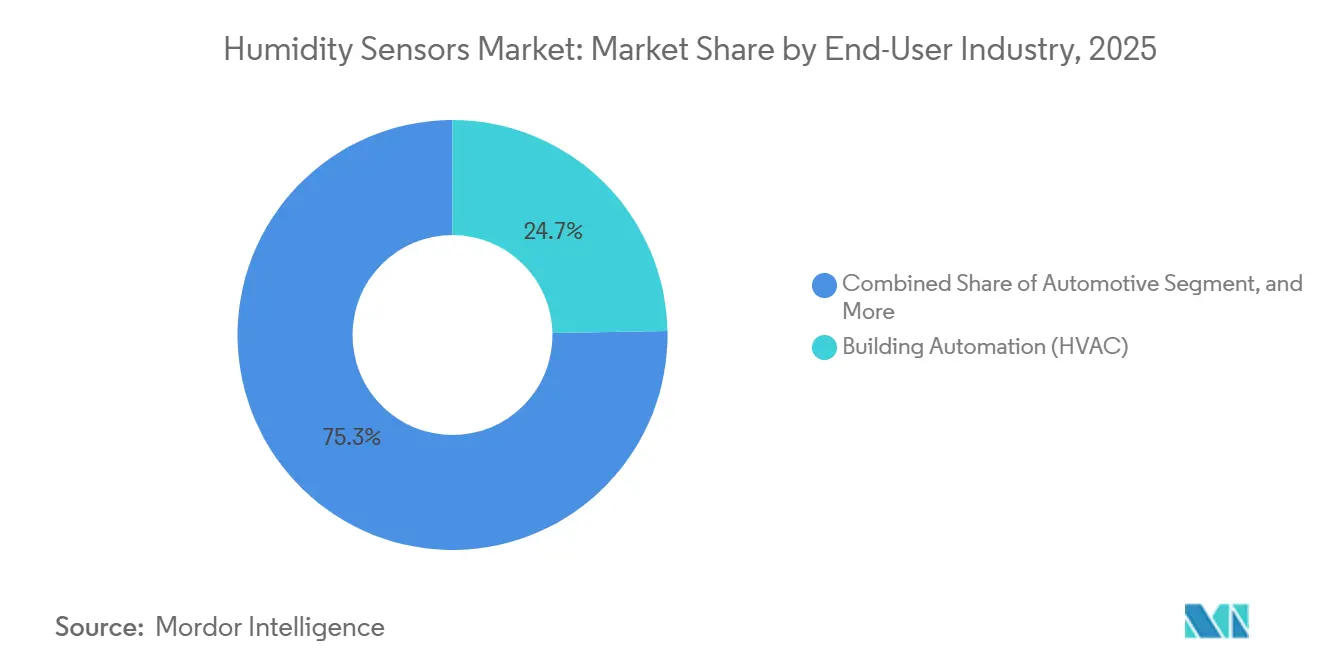
- Nach Endverbraucherbranche entfielen auf Gebäudeautomation und HLK im Jahr 2025 24,70 % des Umsatzes, während Automobilanwendungen mit einer CAGR von 6,00 % das schnellste Wachstum verzeichnen.
- Nach Vertriebskanal entfielen auf die OEM-Integration im Jahr 2025 52,20 % der Lieferungen, während der E-Commerce-Kanal mit einer CAGR von 7,20 % wächst.
- Nach Geografie trug die Region Asien-Pazifik im Jahr 2025 36,90 % zum globalen Umsatz bei und soll bis 2031 eine CAGR von 6,90 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Miniaturisierung für Wearables | +1.2% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende HLK-Nachrüstprojekte in Schwellenländern | +1.0% | Asien-Pazifik, Naher Osten, Südamerika | Langfristig (≥ 4 Jahre) |
| Strenge GMP-Feuchtigkeitskontrollen in der Pharmaindustrie | +0.9% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die thermische Sicherheit von Elektrofahrzeugbatterien | +0.8% | China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Edge-fähigen IIoT-Umgebungsknoten | +0.7% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| CO₂-Zertifikat-verknüpfte Gewächshausüberwachung | +0.5% | Nordamerika, Europa, Asien-Pazifik, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Miniaturisierung für Wearables
Wearable-Marken integrieren nun Feuchtigkeitssensoren, um sich durch Schweißrate, Hautfeuchtigkeit und Umgebungsdaten zu differenzieren, anstatt sich ausschließlich auf Schrittanzahlen zu verlassen. Bosch Sensortecs BME690, das 2024 veröffentlicht wurde, vereint ein MEMS-Feuchtigkeitselement und einen KI-Algorithmus in einem 3 mm × 3 mm großen Land-Grid-Gehäuse, das im Niedrigleistungsmodus nur 0,1 mA verbraucht.[2]Bosch Sensortec, „BME690 Gassensor-Datenblatt”, bosch-sensortec.com Analog Devices folgte mit dem MAX32672-Mikrocontroller, der Sensorschnittstellen auf dem Die integriert, um den Bedarf an diskreten Platinen zu eliminieren. Wafer-Level-Chip-Scale- und Fan-Out-Gehäuse reduzieren nun die Platinenfläche um bis zu 70 % und ermöglichen Footprints unter 2 mm². Da die Komponentenanzahl sinkt, verkürzen Gerätehersteller die Entwicklungszyklen, um halbjährliche Modellaktualisierungen zu ermöglichen. Vertikal integrierte Halbleiterhäuser gewinnen einen Kostenvorteil, da sie MEMS und Logik auf derselben Linie ko-optimieren können – eine Hürde für Spezialisten für diskrete Sensoren.
Zunehmende HLK-Nachrüstprojekte in Schwellenländern
Die Kühlnachfrage in Südostasien, dem Nahen Osten und Südamerika steigt, da die städtische Bevölkerung wächst und die Durchschnittstemperaturen steigen. Die Internationale Energieagentur prognostiziert, dass der Energieverbrauch für Raumkühlung in der ASEAN bis 2040 im Vergleich zu 2020 dreimal so hoch sein wird. Systeme mit variablem Kältemitteldurchfluss, kombiniert mit feuchtigkeitsreaktiven Steuerungen, senken den Energieverbrauch um 20–30 %, was Gebäudeeigentümer dazu veranlasst, eigenständige Feuchtigkeitsregler durch vernetzte Anordnungen zu ersetzen. Saudi-Arabiens Grünes-Gebäude-Vorschrift von 2024 schreibt Feuchtigkeitssensoren in neuen gewerblichen HLK-Anlagen vor und subventioniert Nachrüstungen. Die Stromtarife steigen schneller als die Gerätekosten, insbesondere in Indien, wo die gewerblichen Tarife zwischen 2020 und 2025 jährlich um 8 % gestiegen sind, was die Wirtschaftlichkeit von Nachrüstungen weiter stärkt. Lieferanten profitieren von einer stetigen Nachfrage nach Plug-and-Play-Sensoren, die langwierige Anlagenstillstände vermeiden.
Strenge GMP-Feuchtigkeitskontrollen in der Pharmaindustrie
Die überarbeitete WHO-Leitlinie von 2024 erfordert eine kontinuierliche Überwachung mit kalibrierten Sonden, die auf nationale Metrologieinstitute rückführbar sind, sowie automatische Warnmeldungen außerhalb der Fenster von 30 %–70 % relativer Luftfeuchtigkeit. Die gleichzeitige Aktualisierung der US-amerikanischen FDA stärkt die ICH-Q1A-Protokolle und erfordert eine Genauigkeit von ±2 % RH bei der Kartierung von Lagerzonen. Auftragsfertigungsunternehmen und Drittlogistikanbieter müssen den Regulierungsbehörden nun elektronische Prüfpfade bereitstellen, was die Einführung cloudvernetzter Sensornetzwerke vorantreibt. Die Nachfrage nach NIST-rückführbaren Geräten mit einer Drift von unter 1 % über fünf Jahre nimmt zu, da Biologika sowie Zell- und Gentherapien feuchtigkeitsempfindlicher sind als niedermolekulare Arzneimittel. Die Nichteinhaltung der neuen Schwellenwerte riskiert Warnschreiben und den Verlust von Verträgen, was einen compliance-getriebenen Ersatzzyklus schafft.
Anforderungen an die thermische Sicherheit von Elektrofahrzeugbatterien
Feuchtigkeitsabweichungen in Lithium-Ionen-Batteriepacks fördern das Dendritenwachstum und den Elektrolytabbau und erhöhen damit das Risiko eines thermischen Durchgehens. Teslas Patente von 2024 beschreiben Taupunktsensoren an Modulschnittstellen, die Feuchtigkeitseintritt signalisieren, bevor sich Kondensation bildet. Ein IEEE-Whitepaper von 2025 nennt Feuchtigkeitseintritt als einen der Haupttreiber für Kapazitätsverlust und empfiehlt MEMS-Sensoren, die für den Dauerbetrieb bei 85 °C qualifiziert sind. Die Migration zu Lithium-Eisenphosphat-Chemien, obwohl thermisch sicherer, erhöht die Feuchtigkeitsempfindlichkeit, und 800-Volt-Antriebsstränge verengen die zulässigen Feuchtigkeitsbänder weiter. Automobilhersteller setzen daher redundante Sensoren in Packs und Fahrgastzellen ein und nutzen gemeinsame Lieferketten, um die Stücklistenkosten zu senken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kalibrierungsdrift bei polymer-basierten Sensoren | -0.8% | Tropisches Asien und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Einführung in Ölfeldern mit extremen Temperaturen | -0.5% | Naher Osten, Nordamerika, Russland, Offshore-Zonen | Mittelfristig (2–4 Jahre) |
| Hohe IP-Barrieren für MEMS-Gehäuse | -0.4% | Fertigungszentren in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Lieferkettenkonzentration bei Spezialielektrika | -0.3% | Globale Abhängigkeit von ostasiatischen Lieferanten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kalibrierungsdrift bei polymer-basierten Sensoren
Kostengünstige polymer-resistive und kapazitive Geräte erleiden aufgrund von Alterung, Kontamination und Hysterese einen jährlichen Genauigkeitsverlust von 2–5 % RH. Ein Artikel im IEEE Sensors Journal von 2025 berichtete von irreversiblen Empfindlichkeitsverschiebungen von über 10 % RH innerhalb von 12 Monaten bei Exposition gegenüber flüchtigen organischen Verbindungen. Der Kalibrierungsleitfaden des NIST von 2024 empfiehlt eine jährliche Überprüfung anhand von gesättigten Salzstandards, was die Gesamtbetriebskosten über fünf Jahre um bis zu 40 % senken kann. Hochfeuchte tropische Zonen beschleunigen die Polymerschwellung und verkürzen die Rekalibrierungsintervalle. Da die meisten Polymereinheiten eine Werks- und keine Feldkalibrierung erfordern, verzögern HLK- und Lagerbetreiber häufig Ersetzungen, was die Marktdurchdringung für Geräte mit höheren Spezifikationen verlangsamt.
Begrenzte Einführung in Ölfeldern mit extremen Temperaturen
Bohrloch- und Bohrkopfumgebungen überschreiten 150 °C und 20.000 psi – Bedingungen, die typische Polymer- oder MEMS-Feuchtigkeitssensoren überfordern. Optische Alternativen mit Faser-Bragg-Gittern halten der Hitze stand, bleiben aber teuer und beschränken den Einsatz auf Offshore-Tiefsee- oder unkonventionelle Bohrungen. Betreiber in Schieferbecken verlassen sich auf periodische Tests statt auf kontinuierliche Überwachung, was die Sensorvolumina dämpft. Korrosiver Schwefelwasserstoff und Kohlenwasserstoffdämpfe können Membranen innerhalb von Monaten verschmutzen und damit Wartungskosten und Ausgaben erhöhen. Bis Anbieter robuste, wirtschaftliche Hochtemperaturtechnologie kommerzialisieren, wird die Einführung in Öl- und Geothermieprojekten zurückbleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sensortechnologie:
MEMS-Digitalvarianten übertreffen veraltete PlattformenDie Marktgröße für Feuchtigkeitssensoren, die polymer-resistiven Geräten zuzurechnen ist, war im Jahr 2025 bedeutend, als das Segment einen Anteil von 32,40 % am Gesamtwert des Marktes für Feuchtigkeitssensoren sicherte. MEMS-basierte digitale Sensoren hingegen führen die Zuwächse mit einer CAGR von 6,40 % bis 2031 an, was ihre Fähigkeit widerspiegelt, Analog-Digital-Wandlung, Temperaturkompensation und serielle Kommunikation auf einem einzigen Die zu integrieren.
Infrarot- und Gekühlter-Spiegel-Hygrometer behalten ihre Nische im Labor, da sie referenzgradige Genauigkeit liefern, aber Preise von über 5.000 USD pro Einheit aufrufen. Aluminiumoxid-kapazitive Elemente bleiben relevant für Druckluft- und Ofenanwendungen, bei denen Taupunkte unter null ein Anliegen sind, obwohl das Kontaminationsrisiko ihre breitere Einführung begrenzt. Optische Fasersensoren, die gegen elektromagnetische Interferenzen immun sind, gewinnen Aufträge in MRT-Räumen und Hochspannungsumspannwerken. Anbieter wie Vaisala wechselten mit der Indigo-200-Serie zu modularen Designs, die den Austausch von Sondenkopfen ermöglichen, um die Lagerkomplexität zu reduzieren.


Nach Messparameter:
Relative Luftfeuchtigkeit dominiert, Taupunkt gewinnt in der ProzessindustrieRelative Luftfeuchtigkeit sicherte sich 46,00 % der Umsätze von 2025 und verankert die Messlandschaft aufgrund ihrer Einbeziehung in nahezu jeden HLK- und Unterhaltungselektronik-Regelkreis. Mit einer CAGR von 7,70 % bleibt die Kennzahl der schnellste Aufsteiger und unterstreicht ihre Bindungswirkung durch Bauvorschriften und Industriestandards.
Taupunktmessung gewinnt zwar kleiner, aber an Bedeutung in Druckluft-, Erdgas- und pharmazeutischen Sprühtrocknungslinien, wo Feuchtigkeit unabhängig von Temperaturschwankungen quantifiziert werden muss. Michell Instruments' DMT152, das bis zu −60 °C Taupunkt misst, unterstützt petrochemische Trockner und Industriegasprozessoren. Absolute Luftfeuchtigkeit wird in der kontrollierten Umgebungslandwirtschaft bevorzugt, da Dampfdruckdefizitberechnungen die Ernteerträge verbessern.
Nach Endverbraucherbranche:
Elektrifizierung im Automobilbereich übertrifft GebäudeautomationGebäudeautomation und HLK generierten 24,70 % des Umsatzes von 2025 und profitierten von der Einführung von Wärmepumpen und der Nachrüstung intelligenter Thermostate. Dennoch führt das Automobilsegment das Wachstum mit einer prognostizierten CAGR von 6,00 % an, da Batteriepacks und Kabinensysteme redundante Sensoren einbetten, um Kondensation zu steuern und die Reichweite zu verlängern.
Halbleiterfabriken folgen dicht dahinter; Betreiber in Taiwan, Südkorea und den Vereinigten Staaten müssen Reinräume auf ±1 % RH halten, um elektrostatische Entladungen auf Sub-3-nm-Linien zu vermeiden. Pharmahersteller erweitern die Nachfrage durch Biologika, und Lebensmittel- und Getränkeanlagen nutzen Sensoren in der Fermentation, Getreidlagerung und Kühlketten. Öl und Gas, Stromerzeugung sowie Zellstoff und Papier bilden jeweils kleinere, aber stabile Endmärkte.
Nach Vertriebskanal:
E-Commerce stört die OEM-dominierte LandschaftDie OEM-Integration repräsentierte 52,20 % der Lieferungen von 2025, da Hersteller von Haushaltsgeräten, Automobilen und Industriegütern mehrjährige Verträge abschließen, um ihre Versorgung zu sichern. Dennoch verzeichnet der E-Commerce mit einer CAGR von 7,20 % den schnellsten Schwung, da kleine und mittelständische Unternehmen Ersatzsensoren online bestellen. Komponentenmärkte wie Digi-Key, Mouser und regionale Pendants bieten parametrische Suchmaschinen, die die Beschaffungsvorlaufzeiten von Wochen auf Tage reduzieren und den Komfortvorteil des OEM-Kanals untergraben.
Nachmarktinstallateure schätzen digitale Drop-in-Sensoren, die die Lebensdauer von Anlagen verlängern, ohne Anlagenstillstände zu verursachen, insbesondere in Einrichtungen, in denen Investitionsbudgets eingefroren sind. OEM-Kanäle werden in sicherheitskritischen Sektoren wie Medizin und Automobil dominant bleiben, wo Qualifizierung und Garantieabdeckung höhere Preise rechtfertigen.
Geografische Analyse
APAC-Markt für Feuchtigkeitssensoren
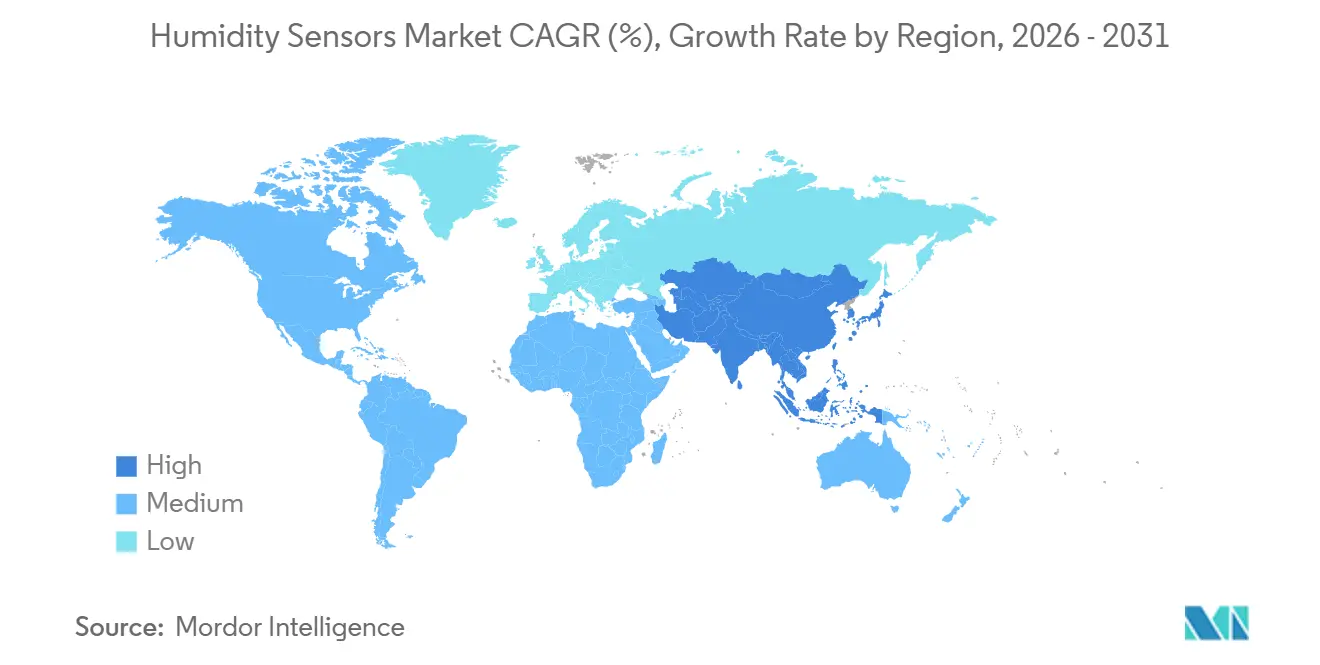
Die Region Asien-Pazifik erzielte im Jahr 2025 einen Anteil von 36,90 % am weltweiten Umsatz des Marktes für Feuchtigkeitssensoren und wird voraussichtlich von 2026 bis 2031 eine CAGR von 6,90 % verzeichnen. Die Nachfrage konzentriert sich auf Halbleiterfabriken in Taiwan und Südkorea, die Elektrofahrzeugproduktion in China sowie staatlich geförderte HVAC-Nachrüstungen in Indien und Südostasien. Japan folgt diesem Trend, exemplarisch verdeutlicht durch Hitachi High-Techs Fabrik in Yamanashi aus dem Jahr 2025, die Reinraum-Überwachungssysteme mit Vaisala-Sonden herstellt.[3]Hitachi High-Tech, "Fertigstellung der Fabrik Yamanashi," hitachi-hightech.com Das indische Bureau of Energy Efficiency schreibt nun feuchtigkeitssensorgesteuerte Regelungen für Klimaanlagen mit höherer Kapazität vor, was den Sensoranteil pro Gerät erhöht.
Nordamerika-Markt für Feuchtigkeitssensoren
Nordamerika belegt den zweiten Rang, angetrieben durch Aufrüstungen der pharmazeutischen Lagerung, den Bau von Rechenzentren und Montagelinien für Elektrofahrzeuge. Die verschärften Luftschadstoffstandards der US-amerikanischen EPA für Halbleiter aus dem Jahr 2024 haben die Feuchtigkeitsfenster in Fertigungsanlagen enger gefasst und damit Nachrüstungen von Sensornetzwerken ausgelöst. Die kanadischen Bundessubventionen für Wärmepumpen fördern gleichermaßen die Nachfrage im Wohnbereich.
EMEA- und Südamerika-Markt für Feuchtigkeitssensoren
Europa verzeichnet eine solide Expansion, angetrieben durch die Installation von Wärmepumpen, die in Deutschland bis 2024 die Marke von 500.000 Einheiten überschritten haben. Der Nahe Osten verfolgt Megaprojekte wie NEOM und Masdar City, die integriertes Umweltmonitoring einschließen. Das Wachstum in Südamerika konzentriert sich auf Brasiliens Lebensmittelverarbeitung sowie Zellstoff- und Papierfabriken, während Afrika noch in den Anfängen steht und die Nutzung auf pharmazeutische Kühlketten und Rechenzentren der Tier-III-Klasse beschränkt bleibt.

Regulatorisches Umfeld
Die weltweite Nachfrage nach Feuchtigkeitssensoren ist eng mit den Konformitätsvorgaben für Geräte und Gebäudesteuerungen verknüpft, bei denen Sicherheits- und Leistungsanforderungen die zulässigen Sensorarchitekturen einschränken. Die IEC veröffentlichte IEC 60730-2-13:2025 (August 2025) für Feuchtigkeitsmesssteuerungen in Haushalts- und Gebäudeautomationsgeräten, was die Konformitätsprüfung und Dokumentation unterstützt, die Sensor- und Steuerungslieferanten in OEM-Programmen bereitstellen müssen.
Energieeffizienz- und messtechnische Anforderungen verschärfen auch die Auswahlkriterien in Bezug auf Rückverfolgbarkeit. In den Vereinigten Staaten integriert die DOE-Prüfmethode für Entfeuchter unter 10 CFR Part 430 Appendix X1 (Ausgabe 2024) Genauigkeitsanforderungen für Feuchtigkeitssensoren in den einheitlichen Messrahmen, der für Energiekennzeichnung und Zertifizierung verwendet wird. China erließ GB/T 19405.4-2025 (31. Dezember 2025) zu Verpackung, Kennzeichnung und Handhabung feuchtigkeitsempfindlicher Geräte sowie GB/T 11605-2026 (25. Mai 2026) zu Methoden der Feuchtigkeitsmessung, was den Compliance-Aufwand für Lieferanten, die nach China liefern, erhöht. Für die meteorologische Messung fügt ISO 8932-2:2026 (Mai 2026) Laborkalibrierungsprüfmethoden für Radiosonden-Feuchtigkeitssensoren hinzu, was standardisierte Kalibrierungsabläufe und Rückverfolgbarkeitsanforderungen bei regulierten Endanwendungen weiter stärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Feuchtigkeitssensoren beginnt mit MEMS- und Dünnschichtmaterialeingaben, der Waferherstellung und Verpackungsschritten, die die langfristige Stabilität und Kontaminationsbeständigkeit prägen. Sie erstreckt sich dann auf die Modulmontage sowie Firmware und Algorithmen auf Anwendungsebene für Kompensation und Diagnostik. Da Käufer zunehmend auf Multi-Parameter-Innenraumluftqualität und IIoT-Knoten setzen, bündeln Lieferanten die Feuchtigkeitsmessung immer häufiger mit Temperatur-, Partikel- und Gasmessungen in integrierten Modulen, wodurch sich die Wertschöpfung von diskreten Elementen zu kalibrierten, digital vernetzten Plattformen verschiebt.
Nachgeschaltet bleibt die OEM-Integration der Hauptanker für Programme mit hohem Volumen, während der Katalog- und E-Commerce-Vertrieb die Nachfrage nach Nachrüstung und Wartung unterstützt. Die Kanal- und Partnerschaftsstrategie ist in dieser Kette ebenfalls ein Hebel. Im Oktober 2025 erweiterte Sensirion sein globales Vertriebsnetz durch die Ernennung von Avnet, wodurch die Verfügbarkeit und Logistikreichweite für OEMs und kleinere Integratoren verbessert wurde. Plattformkooperationen verbinden Sensorik auch mit Konnektivität und Referenzdesigns, wie etwa die Zusammenarbeit von Bosch Sensortec und Espressif im September 2025 rund um die ESP-SensairShuttle-Plattform, die Bosch-MEMS-Umweltsensoren mit drahtlosen Espressif-SoCs kombiniert, um Validierungszyklen für vernetzte Gebäude- und Industrieanwendungen zu verkürzen.
Wettbewerbslandschaft
Die fünf größten Anbieter – Sensirion, Honeywell, Bosch Sensortec, TE Connectivity und Texas Instruments – kontrollieren etwa 45–50 % des globalen Umsatzes, was zu einem mäßig fragmentierten Markt für Feuchtigkeitssensoren führt. Sensirion meldete für das erste Halbjahr 2025 einen Sensorumsatz von CHF 103,7 Millionen (USD 117,3 Millionen), was einem Rückgang von 14,8 % im Jahresvergleich entspricht, da die Lagerbestände in der Unterhaltungselektronik abgebaut wurden. TE Connectivity hingegen erzielte im vierten Quartal 2025 ein organisches Wachstum von 17 % in seinem Sensorsegment, unterstützt durch die Übernahme von Richards Manufacturing im April 2025, die hermetische Verpackungen für raue Umgebungen hinzufügt.
Halbleitergiganten STMicroelectronics, Infineon und Renesas nutzen Wafer-Fabriken, um die Stückkosten bei hohem Volumen unter 1 USD zu drücken und Design-Wins in Wearables und Automobilmodulen zu erzielen. Patentanmeldungen für hermetische MEMS-Verkapselung, Durchkontaktierungen durch Silizium und Wafer-Level-Versiegelung stiegen 2024 um 15 % und übertrafen 200 Erteilungen beim USPTO. Kreuzlizenzierungsvereinbarungen sichern die Handlungsfreiheit, während das Prozessrisiko die Eintrittsbarrieren für Start-ups erhöht.
Partnerschaften und vertikale Integration beschleunigen sich: STMicroelectronics und Qualcomm arbeiteten im Oktober 2024 zusammen, um Bluetooth-fähige IoT-Sensormodule zu entwickeln, die MEMS-Feuchtigkeitselemente mit drahtlosen Funkgeräten kombinieren. Kleinere Akteure differenzieren sich durch Anwendungsfokus; ProGlove beispielsweise integriert Sensoren in tragbare Barcode-Scanner, um den Komfort in Lagerhäusern zu verfolgen, obwohl sein Gesamtumsatz hinter dem der Marktführer zurückbleibt.
Marktführer im Bereich Feuchtigkeitssensoren
-
Honeywell International Inc.
-
Sensirion AG
-
Bosch Sensortec GmbH
-
Texas Instruments Incorporated
-
TE Connectivity Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Feuchtigkeitssensoren
- General Electric Company
- Honeywell International Inc.
- Bosch Sensortec GmbH
- Sensirion AG
- Texas Instruments Incorporated
- TE Connectivity Ltd
- Amphenol Advanced Sensors
- STMicroelectronics International NV
- Laird Connectivity
- E+E Elektronik GmbH
- Michell Instruments Ltd
- Renesas Electronics Corporation
- Infineon Technologies AG
- Omron Corporation
- ProGlove GmbH
- NXP Semiconductors NV
- Analog Devices Inc.
- Murata Manufacturing Co. Ltd
- Seiko Epson Corporation
- Vaisala Oyj

Marktchancen und Zukunftsaussichten
Chancen bündeln sich dort, wo Compliance-, Betriebszeit- und Anforderungen an die digitale Integration Käufer von kostengünstigen Polymerelementen zu kalibrierten, digital vernetzten Modulen und rückverfolgbaren Arbeitsabläufen drängen. Pharmazeutische Lagerung und Logistik, Halbleiter-Reinräume und regulierte HLK-Anwendungen schaffen Raum für NIST- oder national-metrologisch rückverfolgbare Kalibrierdienste, automatisierte Prüfpfade und Designs mit geringer Drift, im Einklang mit dem Berichtsfokus auf strengere GMP-Feuchtigkeitskontrollen und die Nachfrage nach einer Drift von unter 1 % über längere Wartungsintervalle.
Auf der Angebotsseite unterstützen der Kapazitätsausbau und die breitere Verfügbarkeit von Modulen den weiteren Einsatz integrierter Umweltplattformen in Gebäuden, Industriestandorten und der intelligenten Landwirtschaft. Sensirion verwies auf den Ausbau der Fertigungskapazitäten in Ungarn, einschließlich eines Erweiterungsprogramms am Standort Debrecen und eines Meilensteins im Juni 2026, an dem an diesem Standort das 25-millionste Produkt hergestellt wurde, was auf eine erhöhte Angebotstiefe für Modul- und Sensorlieferungen hinweist. Produktisierte Plattformen erweitern die Akzeptanz auch über diskrete Komponenten hinaus, darunter Sensirions Ankündigung der weltweiten Verfügbarkeit seiner SEN62-Umweltsensorplattform (PM, Feuchtigkeit und Temperatur), die für Anwendungsfälle konzipiert ist, in denen Integratoren einen einsatzbereiten Sensorstapel anstelle einer Einzelsensorqualifizierung wünschen.
Recent Industry Developments in Markt für Feuchtigkeitssensoren
- April 2026: Sensirion kündigte die weltweite Verfügbarkeit der SEN62-Umweltsensorplattform an, die Partikelüberwachung mit Feuchtigkeits- und Temperaturmessung integriert. Dieser Schritt verstärkt den Wandel von diskreten Sensoren zu vorvalidierten Modulen, die das Design-in für Anwendungen der Innenraumluftqualität und Gebäudeautomation vereinfachen. Er erweitert zudem die adressierbare Basis von Integratoren, die Time-to-Market und standardisierte Schnittstellen gegenüber individueller Kalibrierarbeit priorisieren.
- November 2025: Sony und Internet Initiative Japan gründeten ein Gemeinschaftsunternehmen zur Vermarktung von Smart-Agriculture-Knoten, die Bodenfeuchte- und Luftfeuchtigkeitsüberwachung über Mobilfunkverbindungen kombinieren, mit dem Ziel, bis Ende 2026 10.000 Geräte einzusetzen. Die Initiative bringt die Feuchtigkeitsmessung in verpackte, vernetzte Feldknoten ein und erweitert das Volumenpotenzial über traditionelle HLK- und Industrieinstallationen hinaus. Sie unterstreicht zudem die Rolle von Konnektivitätspartnern und Serviceplattformen bei der Skalierung verteilter Umweltsensorik.
- Oktober 2024: STMicroelectronics und Qualcomm arbeiteten zusammen, um Bluetooth-fähige IoT-Sensormodule zu entwickeln, die MEMS-Feuchtigkeitselemente mit drahtlosen Funkmodulen kombinieren. Diese Art der gemeinsamen Entwicklung unterstützt eine engere Hardware-Software-Integration und kann die Qualifizierungsreibung für edge-fähige Umweltknoten reduzieren. Sie erhöht zudem den Wettbewerbsdruck auf Anbieter eigenständiger diskreter Module, indem Sensorik mit Konnektivitäts-Roadmaps gebündelt wird.


Markt für Feuchtigkeitssensoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Feuchtigkeitssensoren Umsätze aus Sensoren, die zur Messung der Feuchtigkeit, typischerweise der relativen Feuchtigkeit, in Endanwenderbereichen wie Industrie, Automobil, Medizin, HLK und Unterhaltungselektronik verwendet werden.
Ausschlüsse: Wir schließen eigenständige HLK-Systeme, Steuerungen und Gebäudemanagement-Software aus, wenn die Feuchtigkeitsmessung nicht das primäre verkaufte Produkt ist.
Übersicht der Segmentierung
-
Nach Sensortechnologie
- Infrarot
- Bimetall
- Gekühlter Spiegel
- Aluminiumoxid-Kapazitiv
- Polymer-Resistiv
- MEMS-Basiert Digital
- Optische Faser
-
Nach Messparameter
- Relative Luftfeuchtigkeit
- Absolute Luftfeuchtigkeit
- Taupunkt
-
Nach Endverbraucherbranche
- Chemie und Petrochemie
- Gebäudeautomation (HLK)
- Automobil
- Öl und Gas sowie Erdgas
- Pharmazeutisch
- Halbleiter
- Stromerzeugung
- Lebensmittel und Getränke
- Papier und Zellstoff
- Wasser, Abwasser und Verbrennung
- Unterhaltungselektronik
- Sonstige Endverbraucherbranchen
-
Nach Vertriebskanal
- OEM-Integration
- Nachmarkt / Nachrüstung
- E-Commerce
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
-
Südamerika
- Brasilien
- Übriges Südamerika
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger Asien-Pazifik-Raum
-
Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
-
Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
-
Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, die Grundstruktur des Marktes festzulegen und die Definition abzustimmen, bevor wir mit der Modellierung begannen. Wir stützten uns auf öffentliche und offizielle Informationen wie Handelsdaten des US Census Bureau, Zusammenfassungen von UN Comtrade, ISO- und IEC-Normenreferenzen zur Feuchtigkeitsmessung sowie technische Veröffentlichungen von Stellen wie NIST, die Kalibrierungs- und Messprinzipien beschreiben.
Wir haben außerdem Unternehmensunterlagen, Investorenpräsentationen, Produktkataloge und seriöse Presseberichte durchgesehen, um zu verstehen, wo Sensoren eingesetzt werden, wie sich die Preisgestaltung entwickelt und welche neuen Designs eingeführt werden. Patentdatenbanken wurden gezielt genutzt, um die Innovationsrichtung zu verfolgen (zum Beispiel Verschiebungen hin zu digitalen Schnittstellen und kleineren Bauformen), und eine kostenpflichtige Abonnementquelle für Unternehmensfinanzdaten und Marktanalysen wurde verwendet, um berichtete Umsatzmixe, wo verfügbar, zu validieren. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Dokumente und Referenzquellen wurden ebenfalls für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung von Nachfragetreibern und Preislogik mit Personen, die Feuchtigkeitssensorik in realen Einsätzen verkaufen, spezifizieren oder integrieren. Wir sprachen mit Befragten aus APAC, EMEA und Amerika, darunter Gerätehersteller, Komponentenvertriebe und Endnutzer in HLK, Industrieautomation, Automobilindustrie und Gesundheitswesen, um Lücken aus der Sekundärforschung mit praktischen Überprüfungen zu schließen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31 % | CXOs: 15 % | APAC: 43 % |
| Mid-Tier: 52 % | Funktions-/Abteilungsleiter: 38 % | EMEA: 34 % |
| Kleinere Anbieter: 17 % | Manager: 47 % | Amerika: 23 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem Produktions- und Handelsindikatoren verwendet werden, um den adressierbaren Pool an Feuchtigkeitssensorkomponenten zu rekonstruieren, der anschließend durch Anwendungsadoption und Ersatzzyklen gefiltert wird. Sobald diese Struktur steht, werden die Gesamtsummen durch selektive Bottom-up-Näherungen bestätigt, etwa den durchschnittlichen Verkaufspreis (ASP) je Sensortyp aus Stichproben multipliziert mit geschätzten Stückzahlen aus Kanalprüfungen und Distributoren-Feedback, die dann zur Anpassung von Ausreißern verwendet werden.
Wichtige Eingaben im Modell umfassen die Durchdringung der Feuchtigkeitsmessung in HLK-Geräten und Gebäudesteuerungen, die Aktivität von Industrieautomationsprojekten, Trends bei der Ausstattung von Fahrzeuginnenräumen mit Sensorik, den Einsatz von Medizingeräten, bei denen Feuchtigkeitsüberwachung relevant ist, sowie beobachtete ASP-Bewegungen zwischen analogen und digitalen Sensoren. Da die Abdeckung mehrere Endanwendungen umfasst, wurden Lücken in der Stückzahlsichtbarkeit durch Proxy-Indikatoren (Versandrichtung, Integrationsanzahl und Ersatzraten) behandelt und anschließend mit Interview-Feedback erneut geprüft.
Für die Prognose verwendeten wir hauptsächlich eine Szenarioanalyse, unterstützt durch eine einfache multivariate Regressionsschicht, damit das Wachstum an messbare Treiber wie HLK-Nachfrage, Industrieproduktion und Trends bei der Elektronikproduktion gekoppelt bleibt. Annahmen werden jahresweise konsistent gehalten, und der Zeitpunkt der Währungsumrechnung wird stabil gehalten, damit die Laufrate reproduziert und in einem Kundengespräch erläutert werden kann.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Abweichungsprüfungen über unabhängige Signale hinweg und wird anschließend schrittweise vor der endgültigen Freigabe überprüft. Wir vergleichen die Modellergebnisse mit marktübergreifenden Indikatoren wie Sensorausstattungsraten, Handelsrichtung und beobachteten Preisspannen, und Anomalien werden überarbeitet, bis sie zum angegebenen Umfang und zur Logik passen.
Wenn eine große Abweichung auftritt, kontaktieren wir relevante Befragte erneut, um zu bestätigen, ob sie von einer echten Marktveränderung oder einer Annahmeverschiebung herrührt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden eine aktuelle Marktsicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Feuchtigkeitssensoren mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Feuchtigkeitssensoren können erheblich variieren, selbst wenn dieselben Jahre betrachtet werden, da der einbezogene Produktumfang und die Preislogik nicht immer konsistent sind. Unterschiede ergeben sich auch daraus, wie schnell Annahmen aktualisiert werden, insbesondere wenn die Einführung digitaler Sensoren den Mix und die Preispunkte verändert.
Der Hauptunterschied besteht darin, ob angrenzende Geräte wie HLK-Steuerungen, vollständige IAQ-Module oder Umweltsensorbündel als Feuchtigkeitssensoren gezählt werden, wobei Mordor Intelligence nur den Umsatz der Feuchtigkeitsmesskomponente zählt und separate ASP- und Stückzahlannahmen nach Sensortechnologie und Endanwendung anwendet. Ein weiterer Faktor ist die Methode zur Projektion des ASP über die Zeit, da einige Schätzungen von einer flachen Preiskurve ausgehen, während andere Mixverschiebungen und den Zeitpunkt der Währungsumrechnung einbeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 739,50 Mio. USD (2026) | |
| Branchennachrichtendienst A | 3,44 Mrd. USD (2025) | Diese Zahl spiegelt typischerweise eine breitere Definition wider, die fertige Module und verpackte Lösungen einbeziehen kann, und sie kann höhere gemischte ASPs verwenden, ohne zwischen analogen und digitalen Sensor-Mixen zu unterscheiden. |
| Branchen-Tracker B | 1,40 Mrd. USD (2024) | Diese Schätzung vermischt oft Umsätze mit versandgetriebenen Annahmen über viele Anwendungen hinweg, und die Umrechnung von Stückzahlen in Werte wird möglicherweise nicht konsequent gegen Kanalpreisgestaltung und den Zeitpunkt von Ersatzzyklen überprüft. |
Der Vergleich zeigt, dass die Disziplin beim Umfang und die Art, wie ASP und Volumina mit Einsatzsignalen verknüpft werden, die Gesamtsumme erheblich verschieben können. Wenn das gezählte Produkt auf den tatsächlichen Umsatz der Feuchtigkeitsmessung beschränkt bleibt und der Nachfragepool durch Anwendungsausstattung und Preisspannen gegengeprüft wird, ist das Ergebnis leichter nachzuvollziehen und Jahr für Jahr zu wiederholen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Markt für Feuchtigkeitssensoren im Jahr 2026?
Die Marktgröße für Feuchtigkeitssensoren beträgt im Jahr 2026 739,50 Millionen USD und ist auf dem Weg, bis 2031 985,45 Millionen USD zu erreichen.
Welche Sensortechnologie wächst am schnellsten?
MEMS-basierte digitale Feuchtigkeitssensoren expandieren bis 2031 mit einer CAGR von 6,40 % dank integrierter Signalaufbereitung und schrumpfender Gehäuse-Footprints.
Warum sind Feuchtigkeitssensoren in Elektrofahrzeugbatterien entscheidend?
Die kontinuierliche Feuchtigkeitsüberwachung in Batteriepacks hilft Automobilherstellern, Feuchtigkeitseintritt frühzeitig zu erkennen und Kurzschlüsse sowie thermische Durchgehereignisse zu verhindern.
Was treibt die Nachfrage nach Sensoren bei HLK-Nachrüstungen in Schwellenländern an?
Steigende Stromkosten und Richtlinien, die feuchtigkeitsreaktive Steuerungen vorschreiben, veranlassen Gebäudeeigentümer, bestehende Klimaanlagen mit vernetzten Sensoren auszustatten.
Welche Region trägt den höchsten Umsatz bei?
Asien-Pazifik führt mit 36,90 % des globalen Umsatzes von 2025 und liefert die schnellste regionale CAGR von 6,90 % bis 2031.
Wie beeinflusst der E-Commerce den Sensorvertrieb?
Online-Komponentenmärkte verzeichnen eine CAGR von 7,20 %, da kleine und mittelständische Unternehmen Nachrüstsensoren direkt kaufen und damit die Dominanz des OEM-Kanals untergraben.
Seite zuletzt aktualisiert am:



