
Größe und Marktanteil des Humanmikrobiom-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
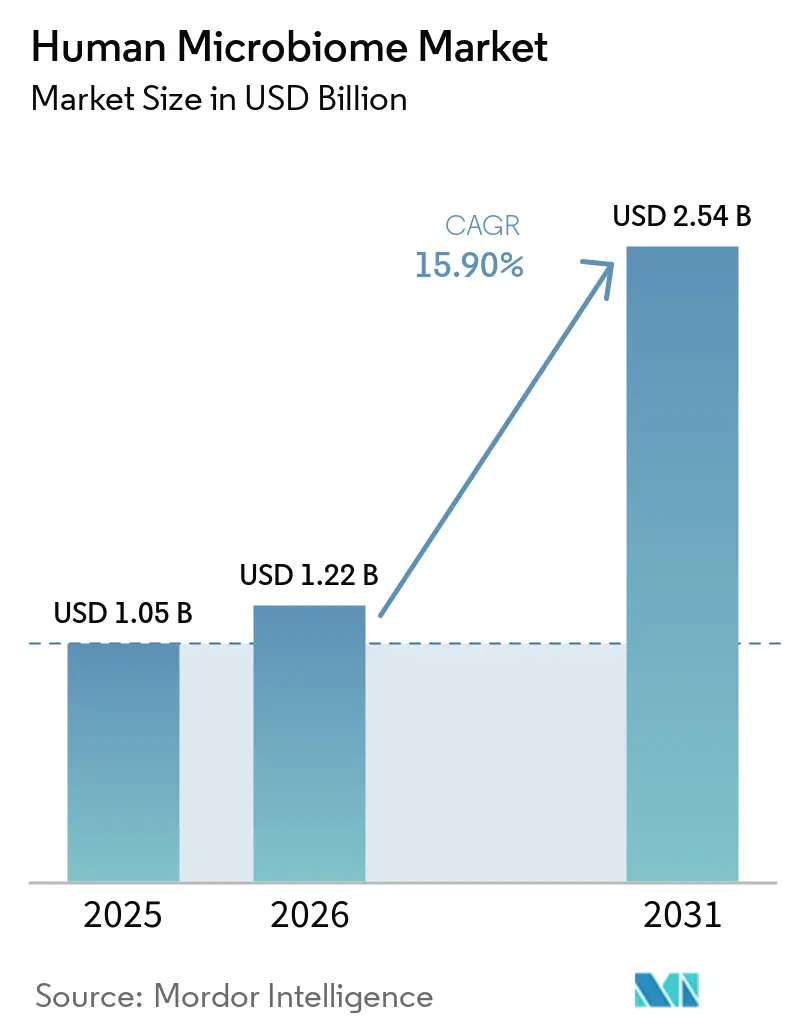
| Marktgröße (2026) | 1.22 Milliarden US-Dollar |
| Marktgröße (2031) | 2.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
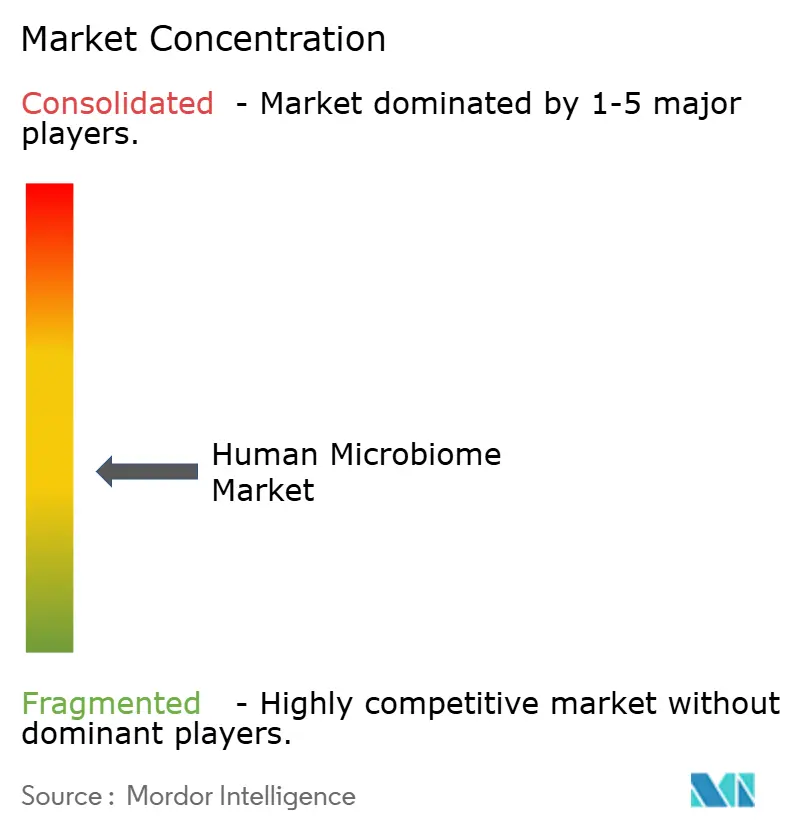
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Humanmikrobiom-Marktanalyse von Mordor Intelligence
Die Größe des Humanmikrobiom-Markts wird voraussichtlich von USD 1,05 Milliarden im Jahr 2025 auf USD 1,22 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 15,9 % über den Zeitraum 2026–2031 USD 2,54 Milliarden erreichen. Die Expansion spiegelt eine entscheidende Verlagerung von der explorativen Forschung hin zu validierten Therapeutika wider, angetrieben durch FDA-Zulassungen lebender biotherapeutischer Produkte, beschleunigter Risikokapitalfinanzierung und verstärkter pharmazeutischer Akquisitionen. Kosteneffiziente Sequenzierung der nächsten Generation, steigende Nachfrage nach personalisierter Medizin und wachsende klinische Belege, die Darmmikroben mit systemischen Erkrankungen in Verbindung bringen, stärken die Wachstumsdynamik des Humanmikrobiom-Markts. Branchenteilnehmer profitieren zudem von regulatorischer Unterstützung für Einrichtungen nach guter Herstellungspraxis (GMP), die komplexe bakterielle Konsortien in kommerziellem Maßstab produzieren können. Zusammengenommen positionieren diese Faktoren den Humanmikrobiom-Markt weiterhin als Mainstream-Komponente der modernen Arzneimittelentwicklung und Diagnostikpraxis.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt hielten Nahrungsergänzungsmittel im Jahr 2025 einen Anteil von 39,35 % am Humanmikrobiom-Markt, während Arzneimittel bis 2031 voraussichtlich eine CAGR von 17,9 % verzeichnen werden.
- Nach Anwendung repräsentierten Therapeutika im Jahr 2025 69,35 % des Humanmikrobiom-Markts, doch die Diagnostik wird bis 2031 voraussichtlich mit einer CAGR von 18,8 % wachsen.
- Nach Krankheitsbereich entfielen im Jahr 2025 40,72 % der Größe des Humanmikrobiom-Markts auf Magen-Darm-Erkrankungen, und Krebsanwendungen werden bis 2031 voraussichtlich mit einer CAGR von 18,95 % wachsen.
- Nach Endnutzer erzielten Krankenhäuser und Kliniken im Jahr 2025 47,05 % des Umsatzes, während pharmazeutische und biotechnologische Unternehmen bis 2031 voraussichtlich mit einer CAGR von 18,05 % expandieren werden.
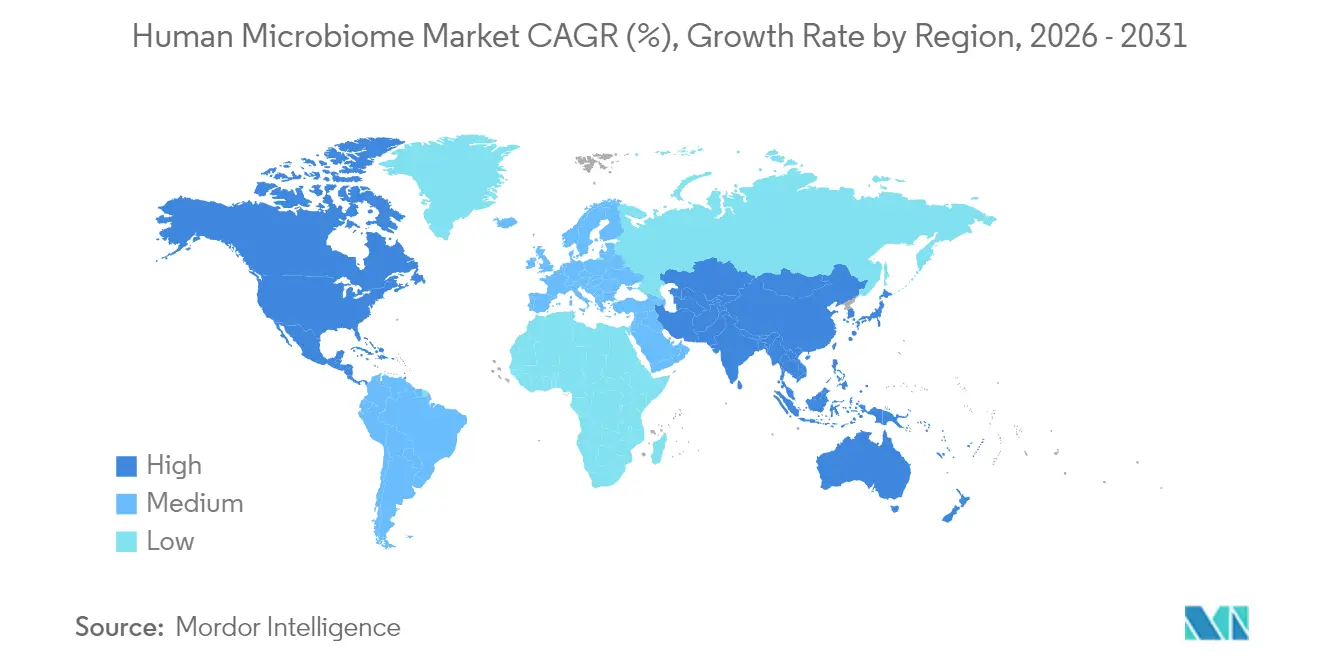
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 41,75 % am Humanmikrobiom-Markt, während für den Asien-Pazifik-Raum bis 2031 eine CAGR von 18,35 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fortschritte bei der Sequenzierung der nächsten Generation senken die Kosten der Mikrobiomanalyse | +2.8% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Risikokapitalfinanzierung für mikrobiombasierte Therapeutika | +2.1% | Nordamerika und Europa als Kern, Ausweitung auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Erweiterte Anwendungen in der personalisierten Medizin | +1.9% | Global, mit führenden Premiummärkten bei der Einführung | Langfristig (≥ 4 Jahre) |
| Ausweitung von Direktverbraucher-Mikrobiomtests | +1.4% | Nordamerika und Europa, aufkommend im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Pharma-Mikrobiom-Kombinationstherapie-Allianzen | +1.7% | Global, konzentriert in großen pharmazeutischen Zentren | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für die Vorteile mikrobiombasierter Produkte | +1.3% | Global, mit unterschiedlichen Durchdringungsraten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fortschritte bei der Sequenzierung der nächsten Generation senken die Kosten der Mikrobiomanalyse
Echtzeit-Nanoporen-Sequenzierungsgeräte wie MinION und PromethION haben die Kosten pro Probe um rund 70 % gesenkt und ermöglichen eine routinemäßige Profilierung, die früher zentralisierte Laboratorien erforderte [1]. Tragbare Plattformen ermöglichen die Point-of-Care-Analyse der Darmmikroflora, beschleunigen den diagnostischen Durchlauf und unterstützen die Längsschnittüberwachung. Vollständige 16S-rRNA-Workflows, die von PacBio-Systemen bereitgestellt werden, erhöhen die taxonomische Auflösung, die für die Biomarker-Entdeckung erforderlich ist. Die Sequenzierungsausgaben tendieren zur USD-100-Schwelle, was die Machbarkeit erhöht, Mikrobiomprüfungen in Behandlungspfade für chronische Erkrankungen zu integrieren [2]. Krankenhäuser pilotieren bereits eine regelmäßige mikrobielle Überwachung für Patienten mit entzündlichen Darmerkrankungen und bestätigen damit die klinische Relevanz erschwinglicher Sequenzierung. Zusammengenommen erweitern diese Fortschritte die adressierbare Basis des Humanmikrobiom-Markts sowohl in der Diagnostik als auch in der Therapeutik.
Steigende Risikokapitalfinanzierung für mikrobiombasierte Therapeutika
Dedizierte Risikokapitalfonds und strategische Unternehmensinvestoren haben dem Sektor im Jahr 2025 Rekordkapital zugewiesen und Dutzende von Seed- und Series-A-Runden in Europa, Nordamerika und Ostasien katalysiert. Europäische Entwickler wie Abolis Biotechnologies sicherten sich 35 Millionen EUR, um die Bioproduktionskapazität auszubauen, während öffentlich-private Initiativen wie CARB-X mehrere Millionen Dollar schwere Zuschüsse für Anwendungen zur Bekämpfung von Antibiotikaresistenzen vergaben. Das Human Microbiome Institute von Janssen festigte flexible Partnerschaftsmodelle, die es Start-ups ermöglichen, gemeinsam mit großen Arzneimittelherstellern Ko-Therapie-Assets zu entwickeln [3]. Pharma-Mikrobiom-Allianzen umfassen häufig Eigenkapitalinvestitionen, die an vordefinierte Meilensteine geknüpft sind, und geben jungen Unternehmen Finanzierungssicherheit sowie Zugang zu Mentoren. Investitionen in Technologie zur Vorbereitung von Mikrobiomproben umfassen die Beteiligung von Seventure Partners an der SIMBA-Kapsel von Nimble Science für intestinale Biopsien. Die daraus resultierenden Kapitalzuflüsse verkürzen die Entwicklungszeiträume, treiben die Talentgewinnung voran und beschleunigen regulatorische Einreichungen, was den Aufwärtstrend des Marktes für das menschliche Mikrobiom verstärkt.
Erweiterte Anwendungen in der personalisierten Medizin
Klinische Plattformen, die mikrobielle Signaturen nutzen, um Behandlungen anzupassen, haben in kontrollierten Studien bei Stoffwechsel- und Autoimmunerkrankungen überlegene Ergebnisse gezeigt und standardisierte Protokolle übertroffen. KI-Systeme verknüpfen Metagenomik mit Ernährungsprotokollen, um hyperpersonalisierte Ernährungspläne zu erstellen, die Hyperglykämie und Hypertonie moderieren. Die Integration von Multi-Omics mit maschinellem Lernen verfeinert die Patientenstratifizierung für onkologische Studien, bei denen die basale Darmdiversität die Reaktion auf Checkpoint-Inhibitoren vorhersagt. Pharmazeutische Sponsoren integrieren nun Mikrobiom-Profiling in Studiendesigns, um Teilnehmer effizienter zuzuweisen, die statistische Aussagekraft zu steigern und gleichzeitig die Kosten zu senken. Digitale Gesundheitsbegleiter ermöglichen den kontinuierlichen Daten-Upload, sodass Kliniker Behandlungsschemata in Echtzeit neu kalibrieren können. Die wachsende Betonung individualisierter Interventionen erschließt zusätzlichen Wert für den Humanmikrobiom-Markt in den Bereichen Diagnostik, Therapeutika und Überwachungsdienstleistungen.
Ausweitung von Direktverbraucher-Mikrobiomtests
Die Verfügbarkeit im Einzelhandel über Apothekenketten und E-Commerce-Seiten hat den Verbraucherzugang zu Testsets für Darmmikroben erweitert, insbesondere in den Vereinigten Staaten und Westeuropa. Anbieter liefern zunehmend umsetzbare Berichte, die bakterielle Muster in Ernährungs- und Lebensstilempfehlungen übersetzen, unterstützt durch Interpretationssysteme mit maschinellem Lernen. Regulierungsbehörden verschärfen die Aufsicht, um die analytische Validität sicherzustellen; die Europäische Union unterscheidet nun zwischen Wellnesstests und In-vitro-Diagnostika, die eine CE-Kennzeichnung erfordern. Branchengruppen entwickeln freiwillige Qualitätsstandards zur Harmonisierung von Methoden und Berichterstattung. Da die Stückpreise unter USD 100 fallen, steigt die Kaufhäufigkeit, was Datenpools vergrößert, die zur Verfeinerung prädiktiver Algorithmen beitragen. Die wachsende Vertrautheit der Verbraucher führt kontinuierlich neue Nutzer in den breiteren Humanmikrobiom-Markt.
Analyse der Hemmnisswirkung*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an Standardisierung und regulatorischen Leitlinien | -3.2% | Global, mit unterschiedlichen regionalen Auswirkungen | Mittelfristig (2–4 Jahre) |
| GMP-Skalierungsherausforderungen für lebende Biotherapeutika | -2.1% | Global, konzentriert in Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Kenntnis komplexer Mikrobiom-Wechselwirkungen | -1.8% | Global, mit forschungsintensiven Regionen am stärksten betroffen | Langfristig (≥ 4 Jahre) |
| Langsame Patientenakzeptanz | -1.4% | Nordamerika und Europa vorrangig, aufkommend im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Standardisierung und regulatorischen Leitlinien
Mikrobiom-Therapeutika bewegen sich zwischen Arzneimittel- und Transplantationsvorschriften und erzeugen politische Unklarheiten, die grenzüberschreitende Studien und Markteinführungen verlangsamen. Divergierende Definitionen lebender biotherapeutischer Produkte bei der FDA, der EMA und Japans PMDA erschweren die Dossier-Erstellung und gefährden Bestrebungen zur gegenseitigen Anerkennung. Analytische Diskrepanzen bestehen fort, da Laboratorien unterschiedliche DNA-Extraktions-, Bibliotheksvorbereitungs- und Bioinformatik-Workflows einsetzen und inkonsistente Ergebnisse produzieren, die das Vertrauen der Kliniker dämpfen. Bevorstehende Regeln der Europäischen Union zur Regulierung von Substanzen menschlichen Ursprungs versprechen eine eventuelle Harmonisierung, werden jedoch vor 2026 nicht vollständig in Kraft treten. Bis globale Normen konvergieren, müssen Unternehmen für regionsspezifische Validierungsstudien budgetieren, was die Kosten erhöht und die Umsatzrealisierung im Humanmikrobiom-Markt verzögert.
GMP-Skalierungsherausforderungen für lebende Biotherapeutika
Die Ernte, Formulierung und Verpackung von Mehrstamm-Bakterienkonsortien erfordern sterile Einweg-Fermenter, Echtzeit-Vitalitätsanalytik und Kühlkettentransport zur Erhaltung der Wirksamkeit. Nur wenige Einrichtungen können zuverlässig phasengerechte Volumina liefern, die den Erwartungen der FDA und EMA entsprechen. Synlogics zweckgebaute Anlage und das akademische cGMP-Zentrum der Universität Chicago Medicine verdeutlichen die Kapitalintensität bei der Skalierung lebender Biologika. Lyophilisierungsprotokolle müssen die Feuchtigkeitsentfernung mit der Zellintegrität in Einklang bringen, was häufig maßgeschneiderte Kryoprotektoren erfordert. Störungen während der COVID-19-Pandemie unterstrichen die Fragilität spezialisierter Reagenzien-Lieferketten. Diese Produktionskomplexitäten verlängern die Markteinführungszeit und erhöhen die Herstellungskosten, was die Margen im Humanmikrobiom-Markt verringert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
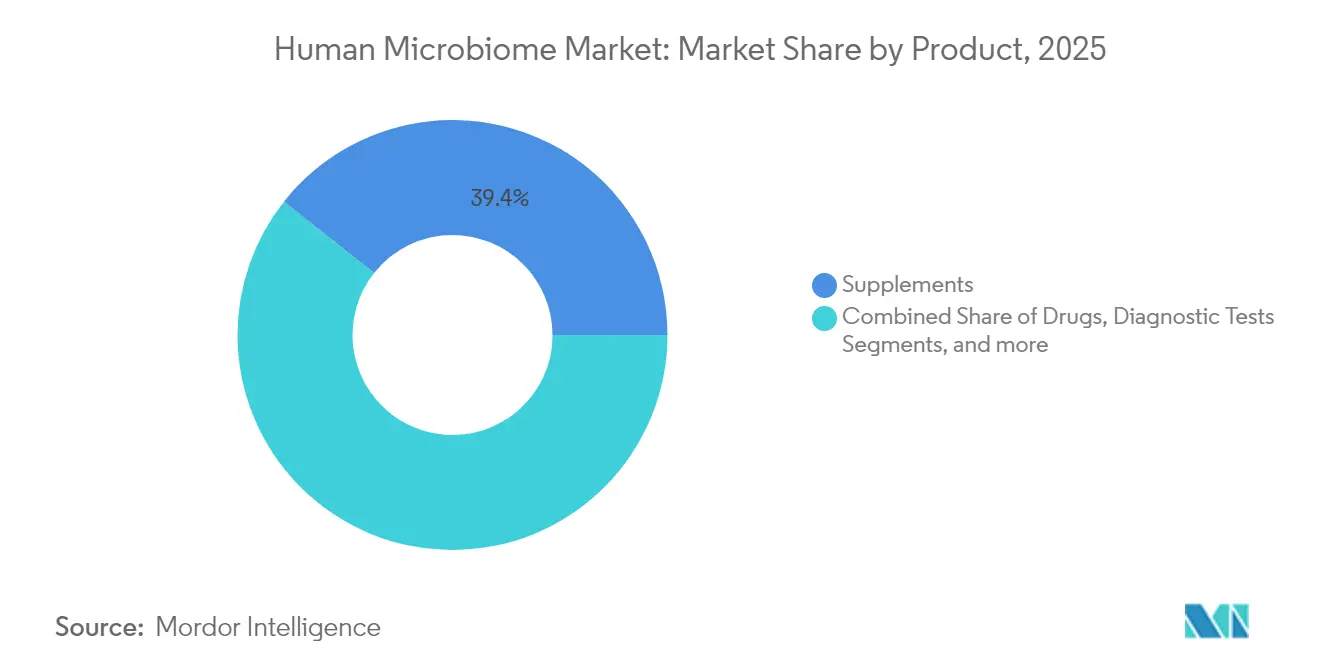
Therapeutische Validierung beschleunigt das Wachstum von ArzneimittelnNahrungsergänzungsmittel hielten im Jahr 2025 einen Umsatzanteil von 39,35 %, was die langjährige Verbraucherakzeptanz und vereinfachte regulatorische Wege widerspiegelt. Arzneimittel hingegen sind auf dem Weg, bis 2031 eine CAGR von 17,9 % zu verzeichnen, gestützt durch wegweisende Zulassungen wie VOWST und REBYOTA, die klinisch bewiesene Vorteile gegen wiederkehrende C.-difficile-Infektionen belegen. Die anfängliche Markteinführung von VOWST generierte im vierten Quartal 2023 USD 10,4 Millionen und bestätigte die kommerzielle Nachfrage sowie ermutigte zu weiteren Einreichungen. Probiotische Nahrungsergänzungsmittel stehen unter zunehmendem Prüfdruck, da Behörden Nahrungsprodukte von lebenden biotherapeutischen Arzneimitteln abgrenzen, was Hersteller dazu veranlasst, in randomisierte kontrollierte Studien zu investieren.
Diagnostische Tests bleiben der kleinste Beitrag, ziehen jedoch intensivierte Investitionen an, da Begleittests für die Patientenstratifizierung in onkologischen und metabolischen Studien unverzichtbar werden. Postbiotika und gentechnisch veränderte Bakterienstämme stellen aufkommende Nischen dar, die den Bereich zwischen Nahrungsergänzungsmitteln und Pharmazeutika überbrücken könnten. Die Zweiteilung von Verbraucher- und verschreibungspflichtigen Angeboten unterstützt diversifizierte Einnahmequellen innerhalb des breiteren Humanmikrobiom-Markts.

Nach Anwendung:
Diagnostik gewinnt neben Therapeutika an DynamikTherapeutische Anwendungsfälle machten im Jahr 2025 69,35 % des Umsatzes aus, doch die Diagnostik verzeichnet bis 2031 eine prognostizierte CAGR von 18,8 %, da die Sequenzierungskosten sinken und die Analysesoftware reift. Krankenhausnetzwerke pilotieren stuhlbasierte Panels, die das Ansprechen auf Immuno-Onkologie-Wirkstoffe vorhersagen und die Behandlungsauswahl sowie Erstattungsergebnisse verbessern. Die fäkale Mikrobiota-Transplantation bleibt das archetypische therapeutische Modell, doch Pipeline-Assets umfassen nun orale Kapseln, topische Formulierungen und gentechnisch veränderte Stämme, die auf Stoffwechsel-, Autoimmun- und neurologische Erkrankungen abzielen.
Die Konvergenz von End-to-End-Plattformen, die Probenahme-Sets, Sequenzierungsdienstleistungen, KI-Analytik und gezielte Interventionen kombinieren, verspricht integrierte Versorgungspfade. Entwickler, die eine validierte Diagnostik mit einer proprietären Therapeutik verknüpfen können, könnten überproportionalen Wert über die Größe des Humanmikrobiom-Markts hinaus erfassen.
Nach Krankheitsbereich:
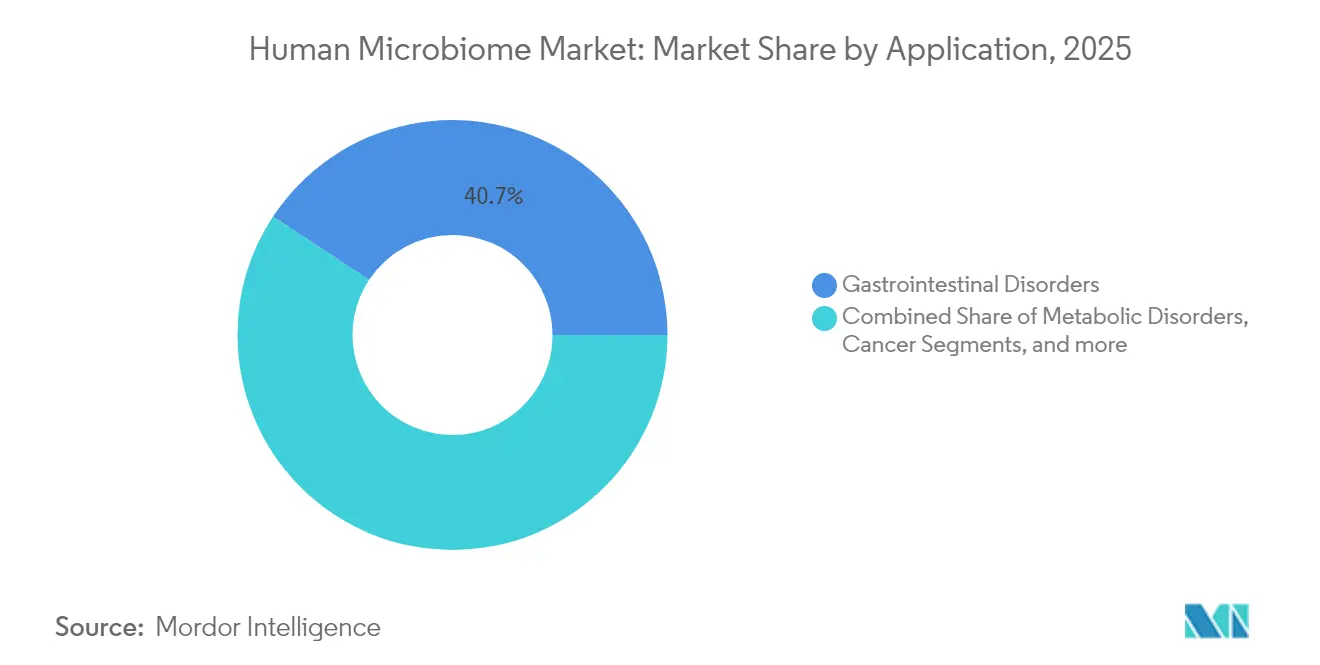
Krebs führt das Wachstum jenseits der Magen-Darm-Dominanz anErkrankungen des Magen-Darm-Trakts hielten im Jahr 2025 einen Umsatzanteil von 40,72 %, gestützt durch umfangreiche klinische Daten und behördliche Zulassungen. Krebsanwendungen werden voraussichtlich mit einer CAGR von 18,95 % wachsen, angetrieben durch Studien, die berichten, dass Nicht-Responder auf Checkpoint-Inhibitoren nach einer fäkalen Mikrobiota-Transplantation zu Respondern wurden. Die Zusammenarbeit des MD Anderson Cancer Center mit Kanvas Biosciences zur Entwicklung synthetischer „Super-Donor”-Formulierungen verstärkt die kommerziellen Aussichten.
Stoffwechselerkrankungen gewinnen an Bedeutung, da zunehmend Belege vorliegen, die den Gehalt an Akkermansia muciniphila mit einer verbesserten Insulinsensitivität verknüpfen, während Anwendungen im Bereich Autoimmunerkrankungen die probiotisch vermittelte Modulation entzündlicher Signalwege nutzen. Inhalierte Probiotika, die über Trockenpulverformulierungen verabreicht werden, verbesserten die Asthmakontrolle und weisen auf das Potenzial der Mikrobiom-Modulation der Atemwege hin. Die Forschung zum zentralen Nervensystem befindet sich noch in einem frühen Stadium, erhält jedoch anhaltende Förderung durch die NIH zur Untersuchung der Darm-Hirn-Verbindungen. Insgesamt diversifizieren diese Fortschritte die therapeutischen Pipelines und stärken die Widerstandsfähigkeit des Marktes für das menschliche Mikrobiom.
Nach Endnutzer:
Pharma- und Biotechnologieunternehmen beschleunigen den EinsatzKrankenhäuser und Kliniken generierten im Jahr 2025 47,05 % des Umsatzes, was die direkte Verabreichung von Transplantationsverfahren und verschreibungspflichtigen Produkten widerspiegelt. Pharmazeutische und biotechnologische Sponsoren werden jedoch bis 2031 voraussichtlich eine CAGR von 18,05 % verzeichnen, da sie die Verwaltung klinischer Assets übernehmen und Produktionskapazitäten ausbauen. Die Übernahme von VOWST durch Nestlé Health Science für USD 175 Millionen zeigt die Bereitschaft, für Kandidaten in der Spätphase mit klaren regulatorischen Wegen zu zahlen.
Akademische Institute bleiben unverzichtbar für mechanistische Entdeckungen und Frühphasenstudien; die cGMP-Einrichtung der Universität Chicago Medicine unterstützt mehrere von Prüfärzten initiierte Studien. Auftragsforschungsorganisationen und spezialisierte GMP-Anbieter schließen Kompetenzlücken in Analytik und Produktion. Das vielschichtige Ökosystem unterhält eine robuste Pipeline, die den sich kontinuierlich ausdehnenden Humanmikrobiom-Markt speist.
Geografische Analyse
Markt für das menschliche Mikrobiom in Nordamerika
Nordamerika erzielte im Jahr 2025 einen Anteil von 41,75 % am globalen Umsatz, gestützt durch FDA-Leitlinien, erfahrene Risikokapitalnetzwerke und eine kritische Masse an GMP-Anlagen. Krankenhäuser mit früher Adoptionsbereitschaft setzen routinemäßig fäkale Mikrobiota-Transplantationen bei rezidivierender C.-difficile-Infektion ein und erproben diagnostische Panels für die Onkologie. Zunehmende Klarheit bei der Kostenerstattung fördert eine breitere Akzeptanz und festigt den Einfluss der Region auf die Dynamik des Marktes für das menschliche Mikrobiom.
Markt für das menschliche Mikrobiom in Europa
Europa profitiert von dichten akademischen Clustern und koordinierten Förderrahmen; die Biotechnologie-Roadmap der Europäischen Kommission für 2025 priorisiert mikrobielle Therapeutika für Gesundheit und Nachhaltigkeit. Divergierende nationale Aufsichtsregime verlangsamen jedoch länderübergreifende Studien und zwingen Hersteller zu kostspieligen Paralleleinreichungen. Öffentlich-private Partnerschaften, wie sie etwa in Frankreich und den Niederlanden bestehen, stellen translationale Fördermittel bereit, die die Wettbewerbsfähigkeit aufrechterhalten.
Markt für das menschliche Mikrobiom im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird eine CAGR von 18,35 % prognostiziert, da Regulierungsbehörden auf harmonisierte Standards hinarbeiten und lokale Unternehmen Kapital in Fermentations- und Abfüllkapazitäten investieren. Die für 2025 in Japan geplante JSR-Metagen-Anlage verdeutlicht den Willen der Region, inländische Produktionskapazitäten aufzubauen. Partnerschaften wie das jahrzehntelange Abkommen von Zuellig Pharma zur Verteilung von OMNi-BiOTiC-Probiotika in Südostasien erweitern die adressierbare Basis zusätzlich. China und Südkorea beschleunigen die Kommerzialisierung, indem sie Mikrobiom-Projekte mit nationalen Präzisionsmedizin-Strategien verknüpfen. Insgesamt verbreitern diese Entwicklungen die globale Beteiligung am Markt für das menschliche Mikrobiom.
Regulatorisches Umfeld
Die Regulierung unterscheidet weiterhin zwischen verschreibungspflichtigen Mikrobiom-Therapeutika (reguliert als Arzneimittel/Biologika) und Nahrungsergänzungsmitteln bzw. Wellness-Angeboten für Verbraucher. In den Vereinigten Staaten durchlaufen Mikrobiom-Therapeutika typischerweise ein Investigational New Drug (IND)-Verfahren der FDA, wobei die CMC-Anforderungen in Biologika- und cGMP-Vorgaben verankert sind, einschließlich 21 CFR Parts 210/211 und 21 CFR Part 600. Zudem unterhält die Behörde eine Durchsetzungspolitik zu IND-Anforderungen für fäkale Mikrobiota, die in bestimmten klinischen Kontexten eingesetzt werden.
In Europa wird der Rahmen für aus dem Mikrobiom stammende Ausgangsmaterialien und nichtklinische Anforderungen zunehmend enger gefasst. Die Verordnung (EU) 2024/1938 über Standards für Substanzen menschlichen Ursprungs (SoHO) ersetzt die früheren Richtlinien zu Blut sowie Geweben/Zellen und soll ab August 2027 gelten, wodurch für Entwickler, die humane Mikrobiota verwenden, ein klarer Compliance-Meilenstein entsteht. Parallel dazu hat die Europäische Arzneimittel-Agentur im März 2026 eine öffentliche Konsultation zu einem Entwurfskonzept eröffnet, das nichtklinische Anforderungen für mikrobiombasierte Arzneimittel behandelt – ein Schritt hin zu einheitlicheren EU-weiten Entwicklungserwartungen für Sponsoren, die multinationale Studien durchführen und eine Marktzulassung anstreben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von der Entdeckung und Biomarker-Identifikation (Sequenzierung, Bioinformatik, Stammisolierung und Multi-Omics-Analytik) über die klinische Entwicklung und regulierte Herstellung bis hin zum Vertrieb an Krankenhäuser/Kliniken, Spezialapotheken und Verbraucherkanäle. Akademische medizinische Zentren und Forschungsinstitute führen bei der mechanistischen Wissenschaft und frühen Studien, während auf das Mikrobiom fokussierte Biotech-Unternehmen Stammbibliotheken und klinische Assets beisteuern. Spezialisierte Auftragsentwicklungs- und Herstellungsorganisationen (CDMOs) unterstützen die anaerobe Fermentation, Abfüllung und Freigabetests für lebende Biotherapeutika.
Zu den wichtigsten Inputs zählen Anbieter maßgeschneiderter Nährmedien für anspruchsvolle Organismen, proprietäre Kryoprotektoren sowie sterile Einweg-Baugruppen zur Sicherstellung reproduzierbarer Lebensfähigkeit und Kontaminationskontrolle. Herstellung und Logistik bleiben die dominierenden Engpässe, da viele Produkte nicht terminal sterilisiert werden können und geschlossene, monoseptische Betriebsabläufe, Echtzeit-Viabilitätsanalytik und Kühlkettenlogistik zum Erhalt der Wirksamkeit erfordern. Dies verschiebt die Verhandlungsmacht zu Einrichtungen und Anbietern mit anaerober Verarbeitungskapazität, validierter Umweltüberwachung und Einweg-Kontaminationsminderung, was wiederum die Partnerschaften zwischen Entwicklern und CDMOs vertieft und CMC-Investitionen vorzieht. Im Jahr 2026 erhöhen sich entwickelnde EU-Erwartungen, einschließlich der EMA-Konsultation zur nichtklinischen Bewertung mikrobiombasierter Arzneimittel, die Notwendigkeit, nichtklinische Dossiers, CMC-Strategien und Vergleichbarkeitspläne vor zulassungsrelevanten Studien und dem Scale-up aufeinander abzustimmen.
Wettbewerbslandschaft
Das Wettbewerbsumfeld bleibt mäßig fragmentiert. Start-ups verfügen über proprietäre Stammbibliotheken, KI-Analytik oder Werkzeuge der synthetischen Biologie, während etablierte Lebensmittel- und Pharmakonzerne Kapitalstärke und Vertriebsnetzwerke nutzen. Die Übernahme von VOWST durch Nestlé Health Science und die Akquisition von The Akkermansia Company durch Danone zeigen, dass multinationale Unternehmen Mikrobiom-Therapien als strategische Säulen betrachten. Seres Therapeutics und Vedanta Biosciences halten zentrale Patente, die Clostridium-Cluster und die Herstellung definierter Konsortien abdecken, und verschaffen ihnen verteidigungsfähige Positionen in hochwertigen Indikationen.
Novonesis, aus Novozymes und Chr. Hansen hervorgegangen, integriert Fermentations-Know-how mit klinischer Entwicklung, um eine einheitliche Biosolutions-Plattform zu schaffen. KI-zentrierte Akteure wie 32 Biosciences entwerfen bakterielle Konsortien in silico vor der Laborvalidierung, was Entdeckungszyklen verkürzt und Nasslab-Kosten reduziert. Produktionsdienstleistungsspezialisten wie Rise Therapeutics liefern schlüsselfertige GMP-Produktion für Unternehmen ohne eigene Kapazitäten und monetarisieren Infrastrukturskala. Insgesamt konzentrieren sich Transaktionen auf die Risikoreduzierung von Pipelines, den Zugang zu kommerziellen Anlagen und die Konsolidierung von geistigem Eigentum, was einen robusten, aber sich konsolidierenden Humanmikrobiom-Markt aufrechterhält.
Marktführer im Humanmikrobiom-Bereich
-
Second Genome Inc
-
Seres Therapeutics
-
Axial Biotherapeutics Inc
-
DuPont
-
Synthetic Biologics.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für das menschliche Mikrobiom Unternehmen in diesem Bericht
- Seres Therapeutics Inc.
- International Flavors & Fragrances Inc. (IFF Health)
- OptiBiotix Health PLC
- Biomebank
- Pendulum
- Axial Biotherapeutics Inc.
- Finch Therapeutics Group
- 4D Pharma PLC
- Enterome SA
- Evelo Biosciences Inc.
- Microba Life Sciences Ltd.
- Osel
- Second Genome
- Vedanta Biosciences Inc.
- BiomX Inc.
- Synlogic
- Chr. Hansen Holding
- Probi AB
- Assembly Biosciences Inc.
- Kaleido Biosciences Inc.
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf regulierte, klinisch belegte mikrobiotabasierte Interventionen bei gastrointestinalen Erkrankungen und angrenzenden chronischen Indikationen, bei denen Patientenstratifizierung und messbare Endpunkte die Akzeptanz unterstützen. Ein konkreter Nachweis ist die im Februar 2026 in Spanien erteilte Zulassung für Mikrobiomiks EUTEGRA (MBK-01) bei Clostridioides-difficile-Infektionen im Rahmen des EU-Regelwerks für Substanzen menschlichen Ursprungs (SoHO), die einen definierten Marktweg für mikrobiotabasierte Therapien neben traditionellen Arzneimittelpfaden aufzeigt.
Die im März 2026 gestartete Konsultation der EMA zu nichtklinischen Anforderungen für mikrobiombasierte Arzneimittel deutet ebenfalls auf eine Verschärfung der EU-Entwicklungserwartungen hin, was Raum für Sponsoren schafft, die nichtklinische Dossiers, Analytik und CMC-Kontrollen über multinationale Programme hinweg standardisieren können. Über C. difficile hinaus zeigt die Aktivität Freiräume bei entzündlichen und metabolischen Erkrankungen, wo mikrobiomgerichtete Ernährungs- und orale Konsortium-Ansätze in kontrollierten Studiendesigns getestet werden. Im Juni 2026 startete Enbiosis Biotechnologies die Phase-2b-Studie AIM-IBD für ein orales, mikrobiomgerichtetes Nahrungsergänzungsmittel bei Colitis ulcerosa und begann die Proof-of-Concept-Studie AIM-MET mit einem KI-gestützten, mikrobiomgerichteten Ernährungsprodukt bei Typ-2-Diabetes, was Kommerzialisierungspfade zwischen traditionellen Therapeutika und personalisierten Ernährungsdienstleistungen veranschaulicht. Da die Sequenzierungskosten sich verbraucherfreundlichen Niveaus annähern und Krankenhäuser Mikrobiom-Profiling in Studiendesigns und Versorgungspfade integrieren, bieten integrierte Angebote, die Probenentnahme-Kits, Metagenomik, Entscheidungssoftware und gezielte Interventionen verbinden, eine praktikable Grundlage für Differenzierung über Therapeutika und Diagnostika hinweg im Markt für das menschliche Mikrobiom.
Neueste Industrielle Entwicklungen in Markt für das menschliche Mikrobiom
- Juni 2026: Seres Therapeutics änderte seine Kaufvertragsvereinbarung mit Nestle Health Science, um 25 Millionen USD im Austausch für einen Buyout potenzieller künftiger, umsatzbasierter VOWST-Meilensteine zu sichern, zahlbar in zwei Raten. Die Transaktion unterstützt Seres' Bilanzrestrukturierung nach der VOWST-Veräußerung und zeigt, wie kommerziell fortgeschrittene Mikrobiom-Assets von größeren Gesundheitskonzernen monetarisiert und konsolidiert werden.
- Mai 2026: Vertero Therapeutics (ehemals Axial Biotherapeutics) gab die Dosierung des ersten Teilnehmers im Phase-1b-Teil seiner klinischen Studie VT-5006 bei Parkinson-Krankheit bekannt. Das Update spiegelt die anhaltende klinische Investition in mikrobiomgebundene und darmselektive Ansätze wider, die über gastrointestinale Indikationen hinaus in neurologisch fokussierte Programme reichen.
- Oktober 2024: Rise Therapeutics sicherte sich NIH-Fördermittel, um die GMP-Kapazität zur Unterstützung seines R-3750-Programms bei chronisch-entzündlichen Darmerkrankungen auszubauen. Die Förderung erweitert die Herstellungskapazität in einem Segment, das durch anaerobe Verarbeitungsanforderungen eingeschränkt ist, und verbessert die Angebotsbereitschaft für die Entwicklung lebender Biotherapeutika in späteren Phasen.
Markt für das menschliche Mikrobiom Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für das menschliche Mikrobiom ist definiert als der Umsatz, der durch Produkte und damit verbundene Aktivitäten erzielt wird, die die im menschlichen Körper lebenden Mikroorganismen nutzen oder messen, hauptsächlich für therapeutische und diagnostische Zwecke im Gesundheitswesen.
Ausschlüsse aus dem Umfang: Allgemeine Ernährungsprodukte, die keine auf das Mikrobiom bezogenen Angaben machen, sowie grundlegende Laborverbrauchsmaterialien, die bei Routinetests verwendet werden, wurden nicht berücksichtigt, es sei denn, sie werden als mikrobiomspezifische Angebote vermarktet.
Segmentierungsübersicht
- Nach Produkt
- Arzneimittel
- Nahrungsergänzungsmittel
- Probiotika
- Präbiotika
- Synbiotika
- Diagnosetests
- Sonstige Produkte
- Nach Anwendung
- Therapeutika
- Diagnostik
- Nach Krankheitsbereich
- Magen-Darm-Erkrankungen
- Stoffwechselerkrankungen
- Krebs
- Autoimmun- und entzündliche Erkrankungen
- Erkrankungen des zentralen Nervensystems
- Sonstige Anwendungen
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Pharmazeutische und biotechnologische Unternehmen
- Forschungs- und akademische Institute
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest Asiens
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Rest Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um vor der Modellentwicklung praktische Leitplanken für Angebot und Nachfrage zu setzen. Wir haben öffentliche Gesundheits- und Biowissenschaftsquellen ausgewertet, darunter die US-FDA-Datenbanken für Zulassungen und Sicherheitsaktualisierungen, das US-NIH für klinische Studienaktivitäten, die US-CDC für den Kontext der Krankheitslast sowie von PubMed indexierte, begutachtete Fachzeitschriften zur Bewertung der Evidenzstärke nach Indikation. Für messungsbasierte Nachfragesignale haben wir auch Genomik- und Sequenzierungspublikationen sowie ausgewählte Patentdatenbanken herangezogen, um zu verfolgen, wohin sich Innovation und Anmeldeaktivitäten entwickeln.
Um die kommerzielle Reife und Akzeptanz zu überprüfen, haben wir Unternehmensberichte, Investorenpräsentationen, Jahresberichte und seriöse Presseberichterstattung zu Markteinführungen, Produktionshochläufen und Partnerschaften gesichtet. Wo verfügbar, wurden kostenpflichtige Abonnements mit Schwerpunkt auf Unternehmensfinanzen und Nachrichtenintelligenz genutzt, um Umsatz-Benchmarks zu erstellen und Zeitplanprüfungen durchzuführen, ohne sich auf einen einzigen Datensatz zu stützen. Diese Sekundärforschungsquellen sind illustrativ; wir haben auch weitere öffentliche Referenzen für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um Lücken zu schließen, die die Sekundärforschung nicht gut beantwortet, darunter Preislogik, realistische Konversionsraten von Studien zur Kommerzialisierung sowie die Frage, welche Anwendungsfälle tatsächlich finanziert werden. Wir haben mit einer Mischung aus Branchenführungskräften, Produkt- und Vertriebsleitern sowie operativen Managern in der Region Asien-Pazifik, EMEA und Amerika gesprochen, damit die Annahmen anhand von Rückmeldungen aus der Praxis auf den Prüfstand gestellt werden konnten.
Wir haben diese Gespräche auch genutzt, um zu validieren, was als Mikrobiomprodukt im Gegensatz zu einem angrenzenden Angebot im Bereich Verdauungsgesundheit oder allgemeiner Diagnostik gilt. Anschließend haben wir die Aufteilungsannahmen nach Produkt, Anwendung und Endnutzer angepasst, wenn die Marktrealität je nach Region abwich.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Führungskräfte der obersten Ebene (CXOs): 19 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 30 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 51 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem der adressierbare Nachfragepool anhand von Signalen zur Krankheitsprävalenz, Diagnose- und Behandlungsraten sowie der erwarteten Akzeptanz mikrobiomfokussierter Therapeutika und Diagnostika in den wichtigsten Regionen rekonstruiert wurde. Diese Sichtweise wurde dann durch selektive Bottom-up-Prüfungen bestätigt, bei denen wir eine Stichprobe von Anbieter- und Produktumsätzen zusammengeführt und die Gesamtsummen anhand typischer Preisspannen und implizierter Volumina plausibilisiert haben.
Die wichtigsten Eingangsgrößen umfassten das Tempo der regulatorischen Zulassungen für lebende biotherapeutische Produkte, die Anzahl und Phasenzusammensetzung mikrobiombezogener klinischer Studien, die Nutzung von Sequenzierungs- und Diagnosetests, bei denen Mikrobiom-Panels relevant sind, Indikatoren für die Produktionsbereitschaft (einschließlich GMP-Hochlaufzeiträume) sowie die Verschiebung des Anteils zwischen Therapeutika und Diagnostika auf der Grundlage von Expertenfeedback. Wenn bei Bottom-up-Prüfungen Datenlücken auftraten, wurden konservative Proxy-Regeln angewendet, wie z. B. die Anwendung regionsspezifischer Penetrationsbereiche und Preisspannen anstelle der Annahme einer vollständigen Kommerzialisierung.
Für die Prognose wurde eine Szenarioanalyse verwendet, da der Markt durch diskrete Ereignisse wie Zulassungen, Fortschritte bei der Erstattung und klinische Ergebnisse geprägt wird. Die Annahmen wurden Jahr für Jahr angepasst, basierend auf den Erwartungen der Experten hinsichtlich Adoptionskurven, Zeit bis zur Skalierung und Preisentwicklung, und dann mit der beobachteten Finanzierungs- und Pipeline-Dynamik abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, sodass die endgültige Zahl nicht von einer einzigen Annahme abhängt. Wir haben die modellierten Ergebnisse mit unabhängigen Signalen verglichen, darunter Zulassungszeitpunkte, Pipeline-Reifung und beobachtete Kommerzialisierungsaktivitäten, und dann alle starken Sprünge untersucht, die nicht mit diesen Indikatoren übereinstimmten.
Es wurde ein mehrstufiger interner Überprüfungsprozess angewendet, bei dem Berechnungen, Konvertierungsschritte und Einheitenlogik vor der Freigabe erneut geprft werden. Wenn sich eine wichtige Eingangsgröße ändert – etwa eine bedeutende Zulassung, ein klinisches Scheitern in einem späten Programm oder eine wesentliche Preisänderung – werden Experten erneut kontaktiert, um die Auswirkungsbereiche zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen und einem abschließenden Durchgang vor der Lieferung, damit die Kunden die aktuellste Sichtweise erhalten.
Schätzung des Marktes für das menschliche Mikrobiom von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Es ist normal, dass für dasselbe Thema unterschiedliche Marktgrößen veröffentlicht werden, da Unternehmen unterschiedliche Produktkategorien berücksichtigen, unterschiedliche Basisjahre verwenden und unterschiedliche Adoptions- und Preisannahmen anwenden. In diesem Markt entstehen die größten Abweichungen in der Regel dadurch, ob allgemeine Probiotika und breite Nahrungsergänzungsmittel für die Verdauungsgesundheit einbezogen werden und wie viel zukünftiger Umsatz aus klinischen Pipeline-Erwartungen vorgezogen wird.
Ein weiterer Treiber ist, wie Prognosen die Geschwindigkeit regulatorischer Zulassungen und der Kommerzialisierung behandeln. Da eine kleine Anzahl von Produktereignissen die kurzfristige Kurve schnell verschieben kann, verwenden einige Schätzungen auch eine aggressive Preisentwicklung für Therapeutika oder gehen von einer schnelleren Konversion von Studien zur bezahlten Nutzung aus. Andere verfolgen einen engeren Ansatz, der mikrobiomspezifische Arzneimittel, Nahrungsergänzungsmittel und Diagnosetests nur dann berücksichtigt, wenn sie eindeutig für den Mikrobiom-Einsatz positioniert sind – dies ist der Ansatz, den Mordor Intelligence anwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,05 Milliarden USD (2025) | |
| Branchenpublisher A | 1,07 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und kann breitere angrenzende Kategorien in die Definition einbeziehen, was den Ausgangspunkt anheben kann, bevor neuere Zulassungen und Markteinführungen berücksichtigt werden. |
| Branchenpublisher B | 0,79 Milliarden USD (2024) | Weist eine niedrigere Basis aus, die aus einem engeren kurzfristigen Kommerzialisierungsfilter und konservativeren Adoptionsannahmen für Therapeutika resultieren kann, insbesondere wenn Erstattung und Hochlauf als langsamer behandelt werden. |
Zusammengenommen lassen sich die Unterschiede größtenteils dadurch erklären, was als mikrobiomspezifischer Umsatz gezählt wird und wie schnell der Pipeline-Wert in den frühen Jahren in kommerzielle Verkäufe umgewandelt wird. Indem der Umfang auf klar vermarktete Mikrobiom-Therapeutika, Nahrungsergänzungsmittel und Diagnosetests beschränkt und die wichtigsten Markteinführungs- und Zulassungsannahmen regelmäßig aktualisiert werden, bleibt das Modell auf beobachtbare Nachfrageindikatoren und nachvollziehbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Humanmikrobiom-Markts?
Die Größe des Humanmikrobiom-Markts beträgt im Jahr 2026 USD 1,22 Milliarden.
Wie schnell wird das Wachstum des Sektors erwartet?
Von 2026 bis 2031 wird für den Markt eine CAGR von 15,9 % prognostiziert.
Welches Produktsegment wächst am schnellsten?
Arzneimittelbasierte lebende Biotherapeutika werden bis 2031 voraussichtlich eine CAGR von 17,9 % verzeichnen.
Welche Region wird das höchste Wachstum verzeichnen?
Für den Asien-Pazifik-Raum wird zwischen 2026 und 2031 eine CAGR von 18,35 % prognostiziert.
Welcher Therapiebereich weist die stärksten Wachstumsaussichten auf?
Krebsanwendungen werden im Prognosezeitraum voraussichtlich mit einer CAGR von 18,95 % expandieren.
Wer sind einige der führenden Akteure, die es zu beobachten gilt?
Seres Therapeutics, Nestlé Health Science, Vedanta Biosciences und Novonesis gehören zu den wichtigsten Unternehmen, die die Landschaft prägen.