
Marktgröße und Marktanteil für thermoplastische Stärke (TPS)
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 197.29 Kilotonn |
| Marktvolumen (2031) | 282.05 Kilotonn |
| Growth Rate (2026 - 2031) | 7.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für thermoplastische Stärke (TPS) von Mordor Intelligence
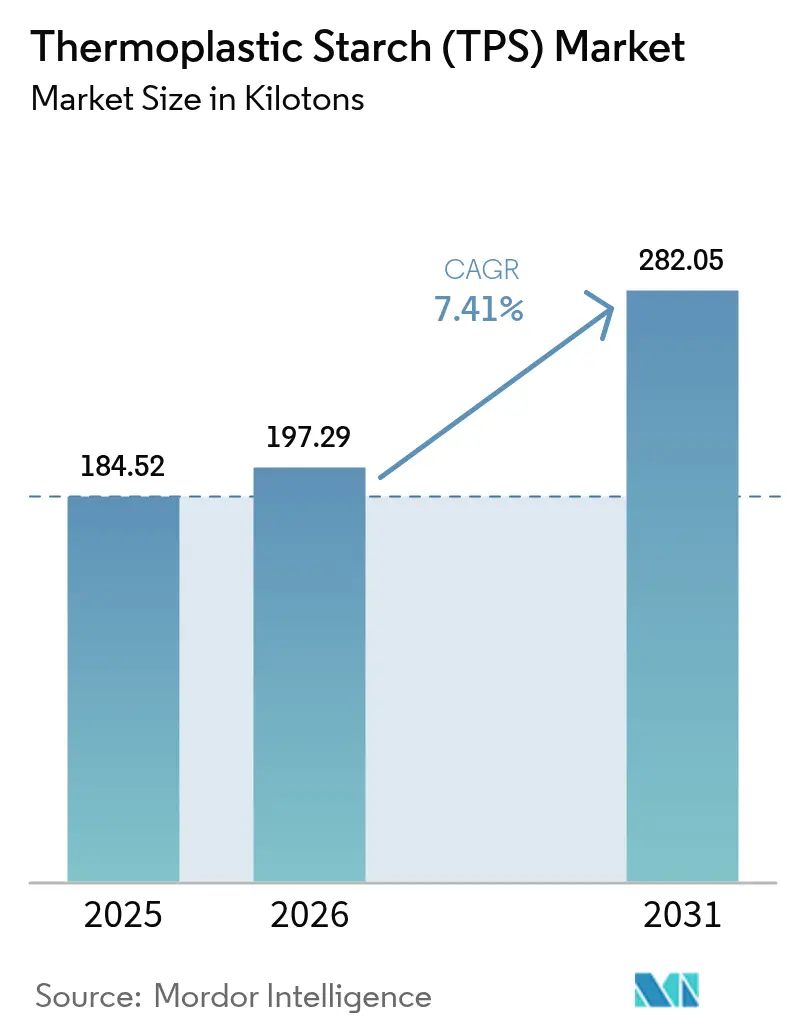
Die Marktgröße für thermoplastische Stärke wird voraussichtlich von 184,52 Kilotonnen im Jahr 2025 auf 197,29 Kilotonnen im Jahr 2026 steigen und bis 2031 282,05 Kilotonnen erreichen, mit einer CAGR von 7,41 % über den Zeitraum 2026–2031. Nachhaltigkeitsziele von Markeninhabern, zunehmende Verbote von Einwegkunststoffen und Fortschritte in der Feuchtigkeitsbarrierenchemie lenken Verarbeiter hin zu stärkebasierten Harzen, die auf bestehenden Polyethylen-Linien verarbeitet werden können. Europa führt, da die Verpackungs- und Verpackungsabfallverordnung (PPWR 2025/40) den Wechsel zu zertifiziert kompostierbaren Formaten beschleunigt, während Asien-Pazifik an Dynamik gewinnt, da China, Indien und die ASEAN-Staaten die Import- und Entsorgungsvorschriften für herkömmliche Kunststoffe verschärfen. Die Extrusion bleibt der dominierende Verarbeitungsweg für Folien- und Beutelqualitäten mit hohem Volumen, doch medizinische Versuche steigern die Nachfrage nach spritzgießbaren TPS-Verbundwerkstoffen mit engeren Maßtoleranzen. Die Versorgungssicherheit hängt von diversifizierten Stärkerohstoffen minderer Qualität ab, die die Harzkosten von Preisschwankungen bei Lebensmittelqualitäts-Mais und Maniok entkoppeln.
Wichtigste Erkenntnisse des Berichts
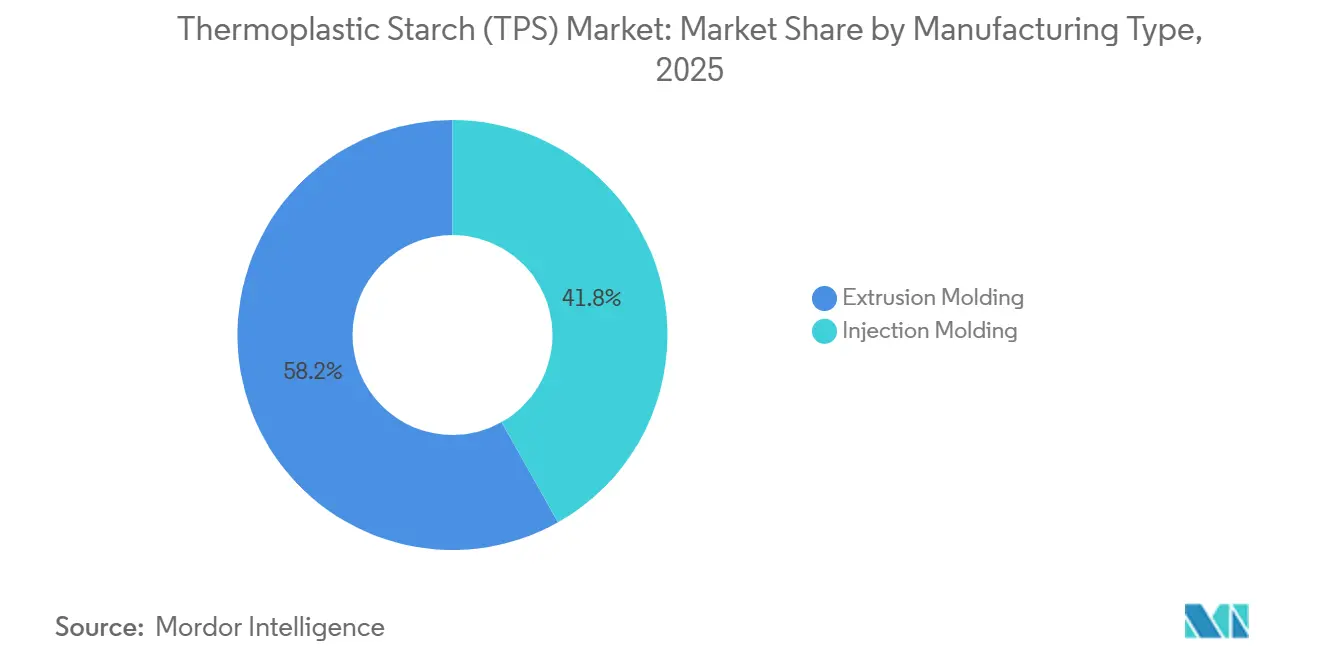
- Nach Herstellungstyp hielt das Extrusionsformen im Jahr 2025 einen Marktanteil von 58,17 % am Markt für thermoplastische Stärke, während das Spritzgießen bis 2031 die höchste CAGR von 7,89 % erzielen soll.
- Nach Anwendung entfielen im Jahr 2025 47,80 % der Marktgröße für thermoplastische Stärke auf Folien; Beutel sollen mit einer CAGR von 8,38 % bis 2031 am schnellsten wachsen.
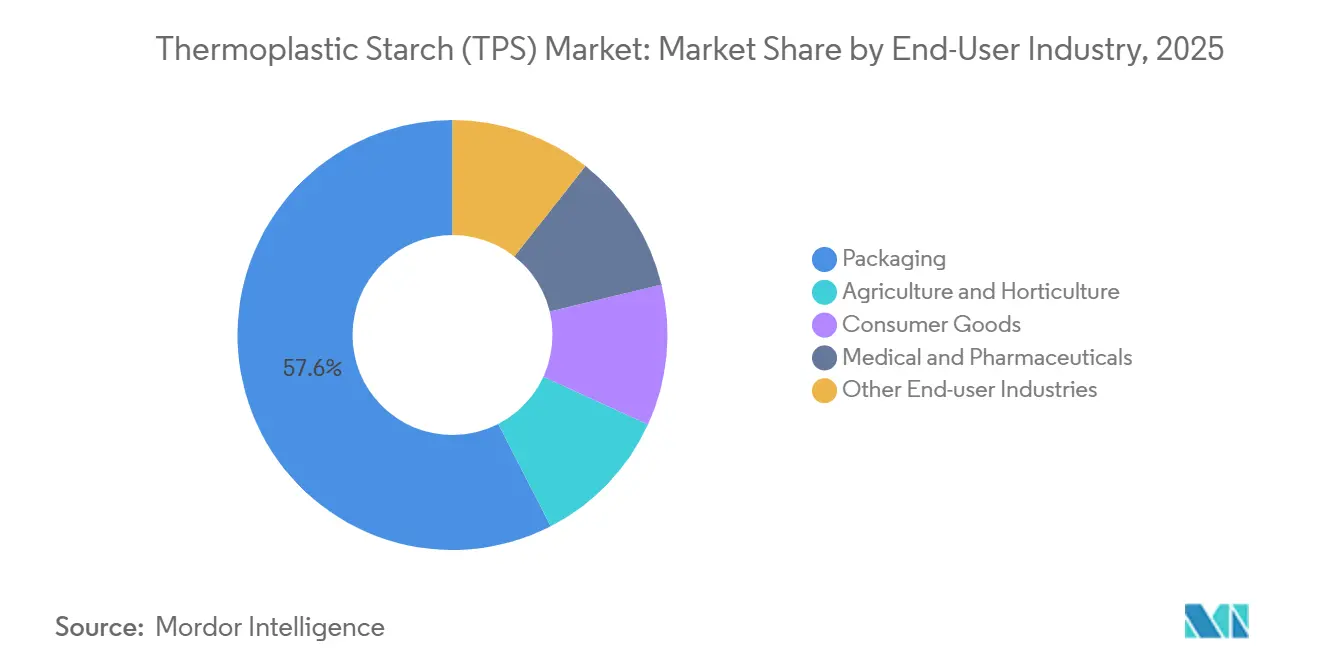
- Nach Endverbraucherbranche dominierte Verpackung mit einem Marktanteil von 57,55 % am Markt für thermoplastische Stärke im Jahr 2025, während Medizin und Pharmazeutika im Zeitraum 2026–2031 mit einer CAGR von 8,90 % expandieren werden.
- Nach Geografie führte Europa im Jahr 2025 mit einem Marktanteil von 39,82 % am Markt für thermoplastische Stärke, und Asien-Pazifik soll bis 2031 die schnellste CAGR von 8,54 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach biologisch abbaubaren Verpackungen | +2.1% | Global, mit EU und Nordamerika an der Spitze | Mittelfristig (2–4 Jahre) |
| Verbot von Einwegkunststoffen in wichtigen Volkswirtschaften | +1.8% | EU, Vereinigtes Königreich, Kanada, China, Indien, ausgewählte US-Bundesstaaten | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsverpflichtungen von Markeninhabern über regulatorische Vorgaben hinaus | +1.3% | Global, konzentriert in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Wechsel zu heimkompostierbaren E-Commerce-Versandtaschen | +0.9% | Nordamerika, EU, Australien | Kurzfristig (≤ 2 Jahre) |
| Versuche zum Ersatz von Pharma-Blisterverpackungen durch TPS-Verbundwerkstoffe | +0.6% | Nordamerika, EU, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach biologisch abbaubaren Verpackungen
Im Rahmen der PPWR 2025/40-Verordnung arbeiten Verarbeiter gegen die Uhr, um die Fristen für Recyclingfähigkeit oder Kompostierbarkeit bis 2030 zu erfüllen. Diese Dringlichkeit verkürzt Forschungs- und Entwicklungszyklen und beschleunigt den Materialaustausch. Durch die Mischung von TPS mit PLA oder PBAT können Hersteller die Normen EN 13432 und ASTM D6400 erfüllen, sodass Markeninhaber ihre Materialien aufrüsten können, ohne wichtige Anlagen umzurüsten. In Deutschland, Frankreich und den Niederlanden haben kommunale Bioabfallsammelinitiativen begonnen, zertifizierte TPS-Folien zu akzeptieren, was den Weg für eine breitere Akzeptanz ebnet. Große FMCG-Unternehmen sind auf dem Weg, nicht recycelbare Kunststoffe bis 2028 zu eliminieren, und verlagern ihren Beschaffungsfokus auf Beutel und Sachets mit höherem erneuerbarem Anteil. Insgesamt treiben diese Entwicklungen die Basalnachfrage nach TPS-Verpackungsqualitäten sowohl im Verbraucher- als auch im Industriesektor in die Höhe[1]EUROPEAN BIOPLASTICS, "Marktdaten und Brancheninformationen," European-bioplastics.org.
Verbot von Einwegkunststoffen in wichtigen Volkswirtschaften
Nationale Verbote von Polyethylen-Einkaufstüten, Strohhalmen und Lebensmittelserviceartikeln erzwingen rasche TPS-Substitutionen. Kanadas Vorschriften traten im Dezember 2024 vollständig in Kraft und zwangen Lebensmittelservicebetreiber über Nacht zur Einhaltung. Indien verschärfte die Strafen im Jahr 2025 und veranlasste inländische Verarbeiter, auf Stärkemischungen umzusteigen, die lokale Kompostierbarkeitsstandards erfüllen. Chinas überarbeitetes Gesetz über feste Abfälle erhebt Gebühren auf nicht abbaubare Verpackungen und drängt führende E-Commerce-Unternehmen zu TPS-Versandtaschen für städtische Lieferungen. Da Stärkeharze nach mehreren regionalen Standards zertifiziert werden können, erschließen Lieferanten Nachfrage in verschiedenen Rechtsgebieten, die zuvor separate Formulierungen erforderten[2]REGIERUNG VON KANADA, "Verordnung über das Verbot von Einwegkunststoffen," Canada.ca.
Nachhaltigkeitsverpflichtungen von Markeninhabern über regulatorische Vorgaben hinaus
PepsiCo und Mars Wrigley haben sich jeweils zur Entwicklung von TPS-basierten Folien verpflichtet und streben an, wissenschaftsbasierte Kohlenstoffziele vor den vorgeschriebenen Fristen zu erreichen. Diese freiwilligen Verpflichtungen übertreffen nicht nur die Recyclingquoten-Benchmarks der EU, sondern stärken auch die Nachfrage nach Lieferanten, die Rückverfolgbarkeit vom Feld bis zum Harz gewährleisten können. Im Jahr 2025 wurden langfristige Abnahmeverträge unterzeichnet, die TPS-Volumina in Verpackungsstrategien integrieren. Dieser Schritt verbessert die finanzielle Tragfähigkeit von Stärkeausbauinitiativen und senkt die Kreditkosten für lokale Verarbeiter.
Wechsel zu heimkompostierbaren E-Commerce-Versandtaschen
Kaliforniens Vorschriften zur Umleitung organischer Abfälle umfassen nun heimkompostierbare Versandtaschen. Diese Nische eignet sich besonders für TPS-Qualitäten, die mit dünnen Wachsschichten beschichtet sind. Diese Schichten halten die Feuchtigkeit während des Transports zurück, zersetzen sich jedoch innerhalb von 26 Wochen nach der Verwendung. Im Jahr 2025 verzeichneten sowohl australische als auch US-amerikanische Start-ups einen Aufschwung mit erheblichem Umsatzwachstum. Dieser Anstieg wurde maßgeblich durch kleine Händler angetrieben, die diese umweltfreundlichen Versandtaschen einführten, um umweltbewusste Verbraucher anzusprechen. Darüber hinaus haben sich Zertifizierungslogos als wichtige Marketingdifferenzierungsmerkmale etabliert und eine erhebliche Eintrittsbarriere gegen ungeprüfte Importe geschaffen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Feuchtigkeitsempfindlichkeit begrenzt die Haltbarkeit | -1.2% | Global, besonders ausgeprägt im tropischen Asien-Pazifik und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Geringere mechanische Festigkeit im Vergleich zu petrochemischen Kunststoffen | -0.9% | Global, insbesondere bei Schwerlastverpakkungen | Mittelfristig (2–4 Jahre) |
| Debatte über Lebensmittel versus Materialien bei Stärkerohstoffen | -0.7% | Global, konzentriert in Regionen mit Ernährungssicherheitsbedenken | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Feuchtigkeitsempfindlichkeit begrenzt die Haltbarkeit
Unmodifizierte TPS kann innerhalb von zwei Tagen bei hoher relativer Luftfeuchtigkeit erhebliche Mengen Wasser aufnehmen, was in tropischen Logistikketten zu Quellen und frühzeitigem Reißen führt. PBAT-reiche Mischungen reduzieren die Wasseraufnahme, verwässern jedoch die Ansprüche auf erneuerbaren Inhalt und erhöhen die Kosten. Oberflächenbeschichtungen sind zwar hilfreich, müssen jedoch unter einem kleinen Prozentsatz des Gesamtgewichts bleiben, um die EN 13432-Zertifizierung zu erhalten, was die Prozesskomplexität erhöht. Folglich bleibt TPS bevorzugt für kurzlebige Frischproduktbeutel und Mulchfolien und weniger für mehrmonatige lagerstabile Waren.
Geringere mechanische Festigkeit im Vergleich zu petrochemischen Kunststoffen
Obwohl die Zugfestigkeit von TPS geringer ist als die von Polypropylen, schränkt diese Diskrepanz den Einsatz von TPS bei Stretchfolien und Versandsäcken ein. Obwohl Nanofüllstoffverstärkung und spezialisierte Kompatibilisierungschemie dazu beitragen, diese Lücke zu schließen, erhöhen sie auch die Formulierungskosten. Folglich sind Verarbeiter gezwungen, die Folienstärke zu erhöhen, was die Leichtbauvorteile untergräbt, die Marken von ihren Verpackungsüberholungen erwarten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Herstellungstyp:
Extrusion dominiert, Spritzgießen gewinnt im GesundheitswesenDas Extrusionsformen hielt im Jahr 2025 ein Volumen von 58,17 %, was seine Kompatibilität mit bestehenden Polyethylen-Blasfolienlinien und die von Verarbeitern geschätzten Hochdurchsatzökonomien widerspiegelt. Dieser Weg ermöglicht es regionalen Verarbeitern, nachzurüsten statt umzurüsten, was den Markteintritt beschleunigt und Standardqualitätsvolumina verankert, die den Markt für thermoplastische Stärke stärken. Das Spritzgießen erfasste eine kleinere Basis, soll jedoch mit einer CAGR von 7,89 % übertreffen, da Medizingerätehersteller TPS-Verbundwerkstoffe für Blisterverpackungen, Schalen und Diagnosegehäuse einsetzen. Die Bereitschaft von Krankenhäusern, einen Qualitätsaufschlag zu zahlen, schützt Spritzgießqualitäten vor dem Kostendruck, der auf Massenfolienmarkten herrscht.
Die Kostenführerschaft der Extrusion fördert Kapazitätserweiterungen in China und Indien, die die durchschnittlichen Verkaufspreise weltweit dämpfen könnten. Medizinische Spritzgießverbindungen erfordern jedoch eine ISO 13485-Zertifizierung und enge Toleranzen, die die Margen schützen. Lieferanten, die beide Verarbeitungswege beherrschen, können ihre Portfolios staffeln und Standardqualitäten für Einzelhandelsbeutel positionieren, während sie Hochamylose- oder Nanolehm-verstärkte Qualitäten für das Gesundheitswesen reservieren. Diese duale Strategie ermöglicht es Produzenten, ihren Anteil zu verteidigen, während petrochemische Platzhirsche Compoundieranlagen nutzen, um den Markt für thermoplastische Stärke herauszufordern.


Nach Anwendung:
Folien führen, Beutel beschleunigen sich aufgrund von EinzelhandelsvorgabenFolien kontrollierten im Jahr 2025 47,80 % des Anwendungsvolumens und bleiben das Ankersegment, da landwirtschaftliche Mulchfolien, E-Commerce-Versandtaschen und Frischproduktverpackungen alle dünnwandige, großflächige Formate erfordern, die gut für die Blasextrusion geeignet sind. Die Mulchadoption stieg, nachdem Spanien und Italien Agrarsubventionen an die Verwendung biologisch abbaubarer Folien geknüpft hatten, was Europas Führungsposition festigte. Beutel sind jedoch auf dem Weg zum schnellsten Wachstum mit einer CAGR von 8,38 %, angetrieben durch Einkaufstütenverbote, die alle außer ASTM D6400-konformen Materialien ausschließen. Zusammen sichern diese beiden Verwendungen die Basisnachfrage und machen bis 2031 mehr als die Hälfte der gesamten Marktgröße für thermoplastische Stärke aus.
Technische Diversifizierung ist ebenfalls im Gange. PLA-TPS-Filamente für den 3D-Druck gewinnen Prototypenverpackungsaufträge für Luxusmarken, die neuartige Formen ohne Spritzgießwerkzeuge wünschen. Kleinere, aber lukrative Nischen wie Füllmaterial, Pflanzentöpfe und beschichtete Papierbecher erweitern den adressierbaren Raum und bieten Verarbeitern mehrere Einstiegspunkte in die Branche für thermoplastische Stärke. Lieferanten, die Zertifizierungen für diese Endverwendungen sichern, vertiefen die Kundenbindung und können einen Preisaufschlag gegenüber ungeprüften Importen erzielen.
Nach Endverbraucherbranche:
Verpackung dominiert, Medizin wächst starkVerpackung verbrauchte im Jahr 2025 57,55 % des TPS-Volumens, angetrieben durch Einkaufstüten, Kuriertaschen und flexible Lebensmittelverpackungen. Die regulatorische Exposition des Segments bedeutet, dass die Volumina steigen werden, wenn weitere Bundesstaaten und Provinzen Kaliforniens Regeln für kompostierbare Beutel übernehmen. Medizin und Pharmazeutika sind zwar kleiner, sollen jedoch mit einer CAGR von 8,90 % wachsen, der höchsten unter den Endverbrauchern, da Krankenhäuser auf die Reduzierung von Einwegkunststoffen abzielen und Generikahersteller eine Verpackungsdifferenzierung anstreben. Dieser Wandel positioniert Spezialqualitäten, um Premiummargen zu erzielen, und erhöht den Marktanteil für thermoplastische Stärke bei medizinischen Anwendungen bis zum Ende des Jahrzehnts.
Landwirtschaft und Gartenbau profitieren von der Abbaubarkeit im Boden, wodurch kostspielige Mulchrückgewinnung entfällt. Konsumgüter, von Besteck bis zu Klappschalen, schließen Compliance-Lücken für Schnellrestaurants, die mit erweiterten Herstellerverantwortungsgebühren konfrontiert sind. Insgesamt diversifizieren diese Absatzmärkte die Einnahmequellen und puffern Lieferanten gegen Preisschwankungen in einem einzelnen Sektor.

Geografische Analyse
Europa Thermoplastische Stärke (TPS) Markt
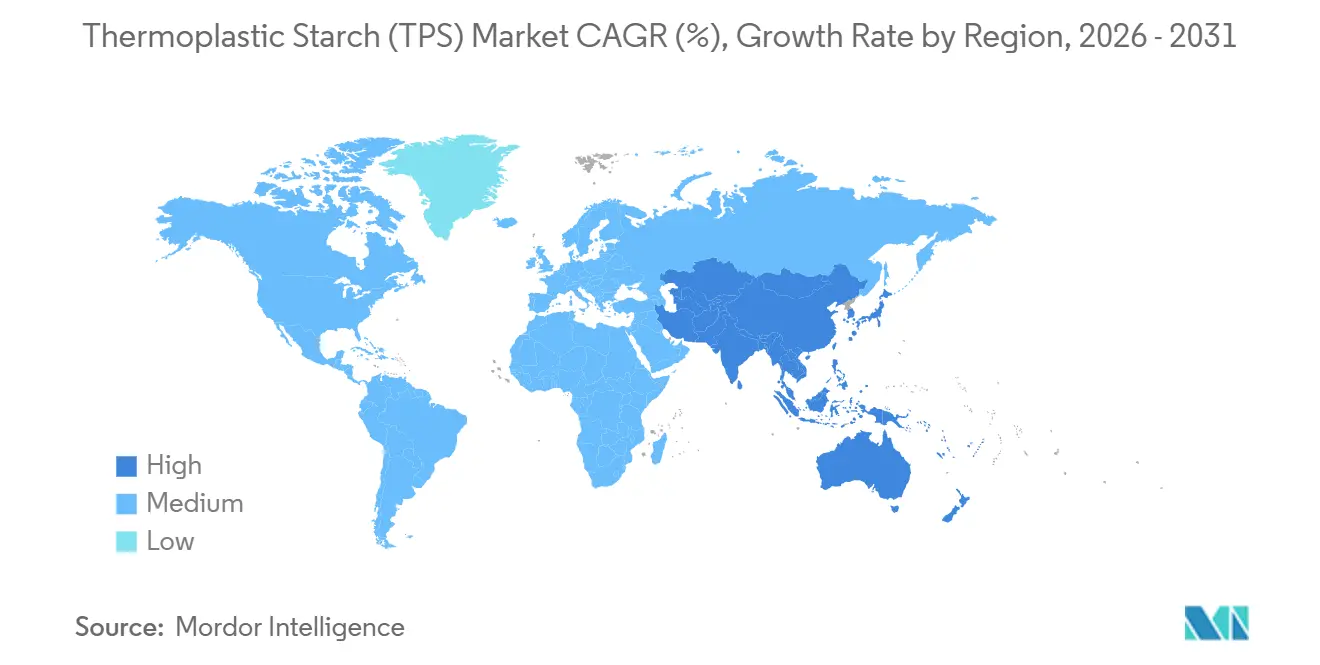
Europa behauptete im Jahr 2025 mit einem Anteil von 39,82 % die globale Volumenführerschaft, da die PPWR 2025/40 und nationale Abgaben nicht kompostierbare Verpackungen wirtschaftlich unattraktiv machten. Deutschland, Frankreich und Italien vereinten mehr als die Hälfte der kontinentalen Nachfrage auf sich, gestützt durch eine ausgereifte Kompostierungsinfrastruktur, die die Marktgrößenführerschaft im Bereich thermoplastische Stärke untermauert. Die Steuer des Vereinigten Königreichs auf Kunststoffverpackungen aus dem Jahr 2024 – obwohl außerhalb der EU – weitete die Nachfrage nach zertifiziert kompostierbaren Materialien zusätzlich aus. Nordische Pilotprojekte, die TPS-Folien in kommunalen Biotonnen akzeptieren, beseitigen eine historische Hürde und versprechen ein stetiges inkrementelles Wachstum in ganz Skandinavien.
APAC Thermoplastische Stärke (TPS) Markt
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 8,54 % bis 2031. Chinas Gebühren im Rahmen der erweiterten Herstellerverantwortung zielen auf nicht abbaubare Verpackungen ab, während indische Vorschriften zur Beutelstärke große Einzelhandelsketten in Richtung Stärkemischungen lenken. Japans Gesetz zur Kreislaufwirtschaft für Kunststoffressourcen legt ein Reduktionsziel für Einwegkunststoffe bis 2030 fest und fordert den Einzelhandel auf, kompostierbare Display- und Produktbeutel einzuführen. In der ASEAN haben harmonisierte Standards, die 2024 eingeführt wurden, die Zertifizierungskosten für Exporteure erheblich gesenkt und einen reibungsloseren grenzüberschreitenden Handel mit TPS-Verpackungen ermöglicht.
Amerika und MEA Thermoplastische Stärke (TPS) Markt
Die Übernahme dieser Trends in Nordamerika verläuft uneinheitlich. Bundesstaaten wie Kalifornien, Washington und Oregon haben kompostierbare Lebensmittelserviceartikel vorgeschrieben, während viele Binnenstaaten noch aufholen müssen. In Kanada hat ein landesweites Verbot von Polyethylen-Einkaufstüten, das für 2024 geplant war, die TPS-Nachfrage bei Fast-Food-Ketten angekurbelt. Unterdessen leiteten mexikanische Bundesstaaten 2025 eigene schrittweise Verbote ein. Ein bemerkenswerter Anstieg des Zertifizierungsvolumens beim BPI im Jahr 2025 unterstreicht eine wachsende Anerkennung stärkebasierter Compliance-Lösungen. Südamerika sowie der Nahe Osten und Afrika hinken jedoch hinterher, gehemmt durch mangelnde Kompostierungsinfrastruktur und einen politischen Schwerpunkt auf mechanischem Recycling statt organischer Umlenkung.

Regulatorisches Umfeld
Die Nachfrage nach thermoplastischer Stärke (TPS) ist eng mit Verpackungs- und Kompostierbarkeitsvorschriften sowie den Prüfnormen zur Untermauerung entsprechender Angaben verknüpft. In der EU tritt die Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle (PPWR) am 12. August 2026 vollständig in Kraft und verschärft die Anforderungen an Nachhaltigkeit, Kennzeichnung und Kompostierbarkeit für auf den Markt gebrachte Verpackungen. Dies erhöht die Compliance-Hürden für TPS-basierte Verpackungsformate und deren Kennzeichnung.
Auch die EU-Vorschriften für Lebensmittelkontaktmaterialien beeinflussen weiterhin die Harzauswahl und die Additivpakete. Übergangsbestimmungen der Verordnung 2025/351 (zur Änderung der Verordnung (EU) Nr. 10/2011) erlauben den Verkauf bestimmter nicht konformer Kunststoffmaterialien und -gegenstände, die erstmals vor dem 16. September 2026 in Verkehr gebracht wurden, bis zur Erschöpfung der Bestände. Außerhalb Europas wird die TPS-Konformität durch nationale Normen und die Notwendigkeit geprägt, weithin referenzierte Kompostierbarkeitsspezifikationen zu erfüllen, die von globalen Markeninhabern und Verarbeitern gefordert werden. In China ersetzte GB/T 33796-2025 die Version von 2017 und aktualisierte die technischen Anforderungen an TPS, einschließlich einer Verschiebung hin zu leistungsorientierten Kontrollen und der Einstufung der biologischen Abbaubarkeit als optionale Anforderung, was sich darauf auswirkt, wie inländische Güteklassen für die nachgelagerte Verarbeitung spezifiziert und qualifiziert werden. Für Anbieter, die in mehreren Rechtsräumen verkaufen, bleibt die doppelte Ausrichtung an EN 13432 und ASTM D6400 ein praktikabler Weg, um transatlantische Verpackungsprogramme zu unterstützen und Reibungsverluste bei Zertifizierung und Neuformulierung über Märkte hinweg zu verringern.
Wertschöpfungskettenanalyse
Die TPS-Wertschöpfungskette beginnt mit der Beschaffung von Stärkerohstoffen, gefolgt von der Weichmacherversorgung, der Compoundierung und der nachgelagerten Verarbeitung zu Folien, Beuteln und Formteilen. Maisstärke bleibt weltweit der häufigste Rohstoff, während Tapioka in Südostasien wichtig ist und Weizen- sowie Kartoffelstärke in Europa eine größere Rolle spielen, wodurch eine regionsspezifische Abhängigkeit von landwirtschaftlicher Verfügbarkeit und Preisgestaltung entsteht. Native Stärke wird unter Hitze und Scherung mit Weichmachern wie Glycerin, Sorbitol und Wasser destrukturiert, üblicherweise durch Extrusion, um TPS-Pellets herzustellen. Diese werden anschließend compoundiert und häufig mit biologisch abbaubaren Polyestern (PLA, PBAT, PCL) gemischt, um die Feuchtebeständigkeit und die mechanischen Eigenschaften für Verpackungen und andere Anwendungen zu verbessern.
Compoundierer im mittleren Teil der Wertschöpfungskette und Spezialhersteller bieten maßgeschneiderte Güteklassen und Zertifizierungen, die den Zugang zu Endmärkten regeln. Unternehmen wie Rodenburg Biopolymers (Niederlande) liefern stärkebasierte Compounds und Dienstleistungen für extrusionsorientierte Verarbeiter, während Sunar NP (Türkei) W-Natural-TPS-Mischungen vertreibt, die auf die Kompostierbarkeitskonformität nach EN 13432 und ASTM D6400 ausgerichtet sind. In Thailand nutzt RosEco tapiokabasierte Rohstoffe zur Versorgung mit TPS-Compounds, die in flexiblen Verpackungen und der Thermoformung eingesetzt werden. Nachgelagert wandeln Folienextrudierer, Beutelhersteller und Spritzgießer diese Compounds für Markeninhaber und institutionelle Käufer um, wobei die Qualifizierung zunehmend an Kompostierbarkeitskennzeichnung, Anforderungen an Lebensmittelkontaktmaterialien und anwendungsspezifische Leistungsprüfungen gebunden ist. Die Diversifizierung der Rohstoffbasis, einschließlich der Nutzung agrarindustrieller Nebenströme (etwa aussortierte Kartoffeln), ist ein aufkommender Hebel zur Verringerung des Rohstoffrisikos, zur Entschärfung von Nahrungsmittel-versus-Materialien-Bedenken und zur Verbesserung der Kreislaufwirtschaftsnarrative.
Wettbewerbslandschaft
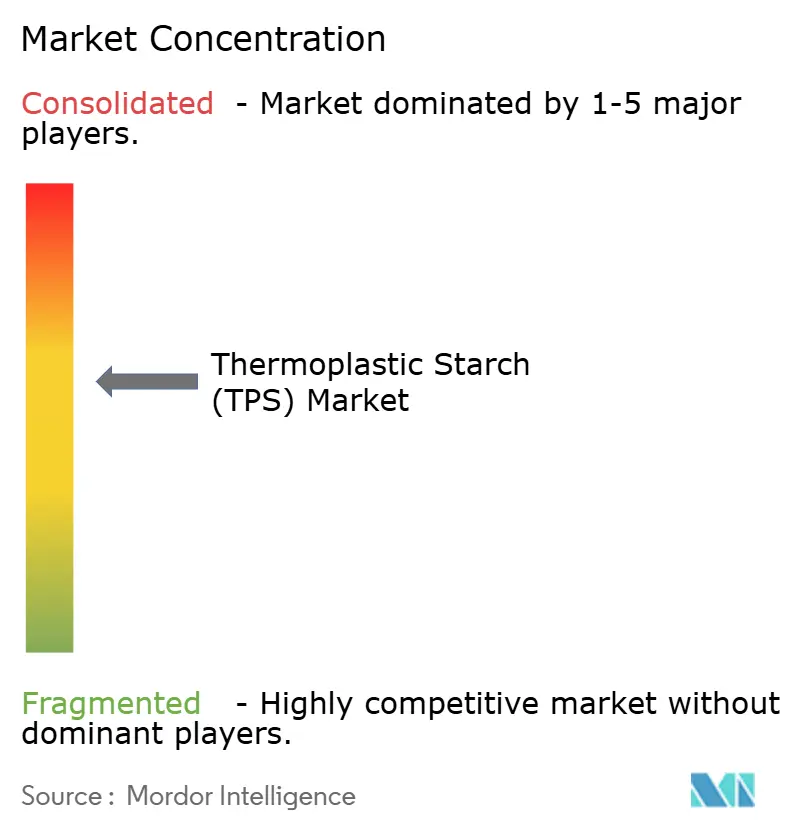
Der Markt für thermoplastische Stärke bleibt mäßig konsolidiert. Aufstrebende Herausforderer verfolgen drei Themen mit ungenutztem Potenzial. Erstens senken abfallbasierte Rohstoffe wie Kartoffelschalen die Rohstoffkosten und umgehen die Debatte über Lebensmittel versus Materialien. Zweitens adressieren medizinische Formulierungen, die ISO 11607 und EMA-Stabilitätstests bestehen, eine unterversorgte, margenstarke Nische. Drittens erweitern hybride Barriertechnologien – dünne PVOH- oder Chitosanschichten unterhalb der 5-Gewichtsprozent-Schwelle – die TPS-Anwendungsfälle auf Snack- und Pharmaverpackungen in feuchten Klimazonen. Die Zertifizierung nach mehreren Kompostierbarkeitsregimen errichtet einen Compliance-Graben, der Produzenten mit eigenen Labors oder Partnerschaften mit akkreditierten Prüfzentren begünstigt. Die Wettbewerbsintensität steigt, da petrochemische Platzhirsche Compoundieranlagen für Biokunststoffe umrüsten und die Spotmargen für reine TPS-Lieferanten komprimieren. Vertikal integrierte Stärkeverarbeiter genießen jedoch Kostenvorteile bei der Rohstoffbeschaffung und können Weichmacherchemien für regionale Klimabedürfnisse anpassen. Strategische Kooperationen mit FMCG-Markeninhabern und Medizingeräte-OEMs bieten Volumenstransparenz, die Kapazitätserweiterungen risikoärmer macht, und veranschaulichen, wie nachfrageseitige Partnerschaften nun die Kapitalallokation in der gesamten Branche für thermoplastische Stärke beeinflussen.
Marktführer in der Branche für thermoplastische Stärke (TPS)
Novamont S.p.A (Versalis S.p.A.)
BASF
Danimer Scientific
Rodenburg Biopolymers
BIOTEC Biologische Naturverpackungen GmbH & Co. KG.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Thermoplastische Stärke (TPS) Markt
- AGRANA
- BASF
- BioLogiQ Inc.
- Biome Bioplastics
- BIOTEC Biologische Naturverpackungen GmbH & Co. KG.
- Danimer Scientific
- Great Wrap
- Grupa Azoty
- Kuraray Co., Ltd
- Novamont S.p.A (Versalis S.p.A.)
- Rodenburg Biopolymers

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo Regulierung und Infrastruktur zertifizierte Kompostierbarkeit zu einer Beschaffungsanforderung machen und nicht nur zu einer Marketingaussage. Europa ist die primäre Kommerzialisierungsarena, da die PPWR (EU) 2025/40 am 12. August 2026 vollständig in Kraft tritt, was die Bedeutung konformer Kennzeichnung und verifizierter Entsorgungspfade für Verpackungen erhöht. Dieser regulatorische Ankerpunkt unterstützt TPS-Mischungen, die anerkannte Kompostierbarkeitsspezifikationen erfüllen, üblicherweise EN 13432 in Europa und ASTM D6400 für Anbieter, die grenzüberschreitende Programme unterstützen. Er verstärkt auch die Nachfrage nach akkreditierten Prüfverfahren, hausinternen Laborkapazitäten und Multi-Norm-Zertifizierungsportfolios bei TPS-Compoundierern.
Materialleistung und Funktion erweitern zudem den Handlungsspielraum über Standardfolien hinaus. Im Jahr 2026 veröffentlichte akademische Arbeiten zu antimikrobiellen TPS/Polyester-Nanokompositen (einschließlich Zinkoxid- und Kupferoxid-Additiven) verweisen auf eine Innovationsrichtung für Anwendungen, bei denen Hygiene und Haltbarkeit entscheidend sind, einschließlich medizinischer und bestimmter Lebensmittelkontakt-Verpackungsformate, sofern Kompostierbarkeits- und Lebensmittelkontaktanforderungen eingehalten werden. Auf der Angebotsseite bietet Asien-Pazifik Skalierungs- und Lokalisierungspotenzial, verknüpft mit regionalen Verarbeitungsclustern und Stärkeverfügbarkeit; China hat TPS-Aktivitäten in der Nähe von maisproduzierenden Provinzen konzentriert und unterstützt so Compoundierungs-Ökosysteme mit hoher Durchsatzrate, die zusätzliche Folien- und Beutelkapazitäten versorgen können. Auch Programme von Markeninhabern zur nachhaltigen Beschaffung prägen die Materialauswahl. Im Rahmen seines PASSION-2026-Managementplans hat Kuraray Maßnahmen zur Erhöhung der nachhaltigen Beschaffung und zum Ausbau der Kapazität für biobasierte Folien in Waschmittel- und Pharmaverpackungen kommuniziert, was verdeutlicht, wie etablierte Materialunternehmen ihre biobasierten Folienlieferketten aufrüsten, in die TPS-basierte Strukturen integriert werden können, sofern Leistung und Zertifizierung übereinstimmen.
Recent Industry Developments in Thermoplastische Stärke (TPS) Markt
- Mai 2026: BASF veröffentlichte die Patentanmeldung US20260125554A1, die eine thermoplastische Polymermischung beschreibt, die aliphatische Polyester mit thermoplastischer Stärke kombiniert. Die Offenlegung deutet auf fortlaufende Formulierungsarbeiten zur Verbesserung der Leistung von TPS-Mischungen hin, was den Bedürfnissen der Verarbeiter nach besserer Verarbeitbarkeit und einem ausgewogeneren Eigenschaftsprofil bei Verpackungsqualitäts-Compounds entspricht.
- Juli 2025: Teknor Apex schloss die Übernahme von Danimer Scientific ab und erweiterte damit sein Portfolio nachhaltiger Materialien um Biopolymer-Fähigkeiten. Die Transaktion erhöht die Relevanz größerer Compoundierer bei der Kommerzialisierung biobasierter Materialien und kann die Lieferantenauswahl von Verarbeitern beeinflussen, die zertifizierte kompostierbare Materialien in großem Maßstab beziehen.
- September 2024: Danimer Scientific und Ningbo Homelink Eco-iTech gaben die kommerzielle Einführung einer heimkompostierbaren PHA-basierten Extrusionsbeschichtung für Trinkbecher bekannt. Die Ankündigung erweiterte das Angebot an kompostierbaren Barriere- und Beschichtungsoptionen für Verpackungshersteller und erhöhte den Wettbewerbsdruck auf Entwickler von TPS-Mischungen, die auf beschichtetes Papier und flexible Verpackungsanwendungen abzielen.


Thermoplastische Stärke (TPS) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst thermoplastische Stärke (TPS)-Materialien, die für die Verarbeitung zu Fertigprodukten hergestellt und verkauft werden, weltweit erfasst. Die Größenbestimmung basiert auf physischen Verbrauchsmengen in Tonnen und wird anschließend den tatsächlichen Einsatzbereichen von TPS in den wichtigsten Endverbrauchsbereichen zugeordnet.
Umfangsausschlüsse: Diese Größenbestimmung schließt konventionelle erdölbasierte Kunststoffe und Nicht-TPS-biologisch-abbaubare Polymere aus, die nicht mit thermoplastischer Stärke formuliert sind.
Übersicht der Segmentierung
- Nach Herstellungstyp
- Extrusionsformen
- Spritzgießen
- Nach Anwendung
- Beutel
- Folien
- 3D-Druck
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Verpackung
- Landwirtschaft und Gartenbau
- Konsumgüter
- Medizin und Pharmazeutika
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Leitplanken für das Modell festzulegen, damit die Mengen mit realen Verpackungs- und biobasierten Materialaktivitäten in Beziehung gesetzt werden können. Wir nutzen üblicherweise öffentliche Quellen wie die Handelsstatistiken von UN Comtrade, die Makroreihen der Weltbank und des IWF, Eurostat-Daten sowie Umwelt- und Branchenpublikationen von US-Regierungsbehörden, zusammen mit Normen oder Leitlinien von ISO und ASTM zu kompostierbarkeitsbezogenen Definitionen.
Daneben wurden Unternehmensberichte, Nachhaltigkeitsberichte, Investorenpräsentationen und seriöse Pressemitteilungen ausgewertet, um zu verstehen, wo sich TPS noch in der Erprobungsphase befindet und wo es bereits skaliert wird, sowie wie sich die Harzverfügbarkeit regional verändert. Patentdatenbanken wurden ebenfalls auf Formulierungs- und Verarbeitungsrichtungen überprüft, die die Verbreitung bei Folien und Beuteln beeinflussen können. Die Liste der Sekundärquellen ist nicht vollständig, und es wurden zusätzliche öffentliche Referenzen geprüft, um Eingaben zu sammeln, Annahmen zu validieren und verbleibende Datenlücken zu schließen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Teilnehmern der TPS-Wertschöpfungskette, einschließlich Harzherstellern, Compoundierern, Verarbeitern, Distributoren sowie Beschaffungs- und Nachhaltigkeitsverantwortlichen bei Endverbrauchern. Da es sich um einen globalen Markt handelt, umfasste die Abdeckung APAC, EMEA und die Amerikas, damit regionale Verpackungspolitikverschiebungen und lokale Rohstoffökonomien berücksichtigt werden konnten; anschließend wurden die Antworten genutzt, um realistische Durchdringungsbereiche und Verarbeitungsausbeuten zu bestätigen.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 19% | APAC: 51% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 23% | EMEA: 30% |
| Kleinere Marktteilnehmer: 19% | Manager: 58% | Amerikas: 19% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, bei dem Verpackungs- und ausgewählte langlebige Nutzungsbereiche aus öffentlichen Produktions- und Handelsdaten rekonstruiert und anschließend nach TPS-Adoptionsraten je Anwendung gefiltert werden. Um realistische Gesamtwerte zu erhalten, werden die Ergebnisse durch gezielte Bottom-up-Prüfungen abgesichert, einschließlich Stichproben zum Verarbeiterdurchsatz, Gesprächen über Lieferantenkapazität und -auslastung sowie einer Plausibilitätsprüfung des typischen Harzverbrauchs je Einheit Ausstoß für Folien und Beutel.
Wichtige Modelleingaben umfassen Indikatoren für die Produktion von Verpackungsfolien und -beuteln, politische Signale zu kompostierbaren und biologisch abbaubaren Materialien, die relative Rohstoffverfügbarkeit (Mais, Cassava, Kartoffel) und Preisrichtung, die Kompatibilität von Verarbeitungslinien und Annahmen zum Ausbeuteverlust sowie Verschiebungen im Anwendungsmix hin zu Folien gegenüber Formteilen. Prognosen werden durch Szenarioanalysen gesteuert, bei denen Adoptionspfade angepasst werden, je nachdem, wie schnell sich Vorschriften in Beschaffungsspezifikationen übersetzen und wie zuverlässig das Angebot den Qualitätsanforderungen entsprechen kann. Wo Bottom-up-Eingaben in kleineren Regionen unvollständig sind, werden konservative Durchdringungsbereiche angewendet und anschließend anhand von Import- und Exportmustern sowie Expertenfeedback überprüft, bevor die endgültige Fassung erstellt wird.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit größere Abweichungen frühzeitig erkannt werden, einschließlich der Gegenprüfung des implizierten Pro-Kopf-Verbrauchs, der regionalen Aufteilung und des Jahresvergleichswachstums anhand unabhängiger Verpackungs- und Materialindikatoren. Zeigt ein Land oder eine Anwendung einen ungewöhnlichen Sprung, werden die Treiber erneut untersucht, die Eingabeserien überprüft und eine kleine Gruppe von Befragten herangezogen, um zu bestätigen, ob die Veränderung nachfragebedingt ist oder ob eine Modellannahme angepasst werden muss.
Vor der endgültigen Freigabe wird die Arbeit in mehreren Schritten überprüft, beginnend mit Logik- und Einheitenkonsistenzprüfungen, gefolgt von einer Peer-Review der Annahmen und Gesamtwerte. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, etwa größere Regulierungsänderungen oder Kapazitätserweiterungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste Sichtweise erhalten.
Größe des globalen Marktes für thermoplastische Stärke von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für thermoplastische Stärke stimmen nicht immer überein, vor allem weil der Markt entweder nach Volumen oder nach Umsatz gemessen werden kann, und weil einige Quellen TPS mit verwandten biologisch abbaubaren Polymeren vermischen. Unterschiede ergeben sich auch daraus, wie schnell die Adoption in der Verpackung angenommen wird, und ob Schätzungen nach regulatorischen Zeitplänen oder Rohstoffpreisbewegungen aktualisiert werden.
Die größte Diskrepanz liegt bei der Maßeinheit. Mordor Intelligence bemisst thermoplastische Stärke in Kilotonnen (197,29 Kilotonnen im Jahr 2026), sodass die Nachfrage der Verarbeiter und die Anwendungsausbeuten den Gesamtwert bestimmen, anstatt sich auf vermischte Umsatzannahmen zu verlassen, die Nicht-TPS-Materialien oder unterschiedliche Preispunkte einbeziehen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,20 Mio. USD (2026) | |
| Globale Unternehmensberatung A | 1,40 Mrd. USD (2024) | Verwendet eine umsatzbasierte Betrachtung und scheint breite Segmentmischungen und Preisannahmen anzuwenden, was die Gesamtwerte erhöhen kann, wenn TPS-Mischungen und verwandte biologisch abbaubare Polymere zusammen gezählt werden oder wenn die ASP-Entwicklung nicht an die Nachfrage auf Verarbeiterebene zurückgebunden wird. |
| Branchenverlag B | 0,90 Mrd. USD (2024) | Nennt eine globale Umsatzzahl, bietet jedoch nur begrenzte Details dazu, wie Mengen und Anwendungsaufteilungen ermittelt werden, sodass Unterschiede aus einer höher angenommenen Durchdringung im Verpackungsbereich und einer weniger expliziten Behandlung von regionalem Regulierungszeitplan und Währungsumrechnungsjahren resultieren können. |
Die Bandbreite in der Tabelle lässt sich hauptsächlich durch die Wahl zwischen Volumen und Wert sowie dadurch erklären, wie eng jede Schätzung TPS gegenüber verwandten biobasierten Kunststoffen definiert. Indem das Modell an Anwendungs-Nachfragebereiche, Ausbeuteannahmen und regionale Adoptionsprüfungen gebunden bleibt, bleibt der Gesamtwert leichter nachvollziehbar und reproduzierbar, wenn sich die Eingaben ändern.


Im Bericht beantwortete Schlüsselfragen
Wichtigster Wachstumstreiber bis 2031?
Durchgesetzte Verbote von Einwegpolyethylenbeuteln und -folien in der EU, Kanada, China und Indien sind die stärksten Auftriebsfaktoren für zertifiziert kompostierbare TPS-Qualitäten.
Führendes Anwendungssegment nach Volumen im Jahr 2025?
Folien, einschließlich landwirtschaftlicher Mulchfolien und Kuriertaschen, machten im Jahr 2025 47,80 % des globalen Tonnagevolumens aus.
Am schnellsten wachsende Region?
Asien-Pazifik soll im Zeitraum 2026–2031 mit einer CAGR von 8,54 % wachsen, bedingt durch synchronisierte regulatorische Maßnahmen in China, Indien und den ASEAN-Staaten.
Wie hoch ist die aktuelle globale Nachfrage nach dem Markt für thermoplastische Stärke und welches Wachstum wird bis 2031 erwartet?
Der globale Verbrauch beträgt im Jahr 2026 197,29 Kilotonnen und soll bis 2031 282,05 Kilotonnen erreichen, was einer CAGR von 7,41 % entspricht.
Seite zuletzt aktualisiert am:



