
Tamanho e Participação do Mercado de Terapêuticos para Angioedema Hereditário
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.69 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 16.56 % |
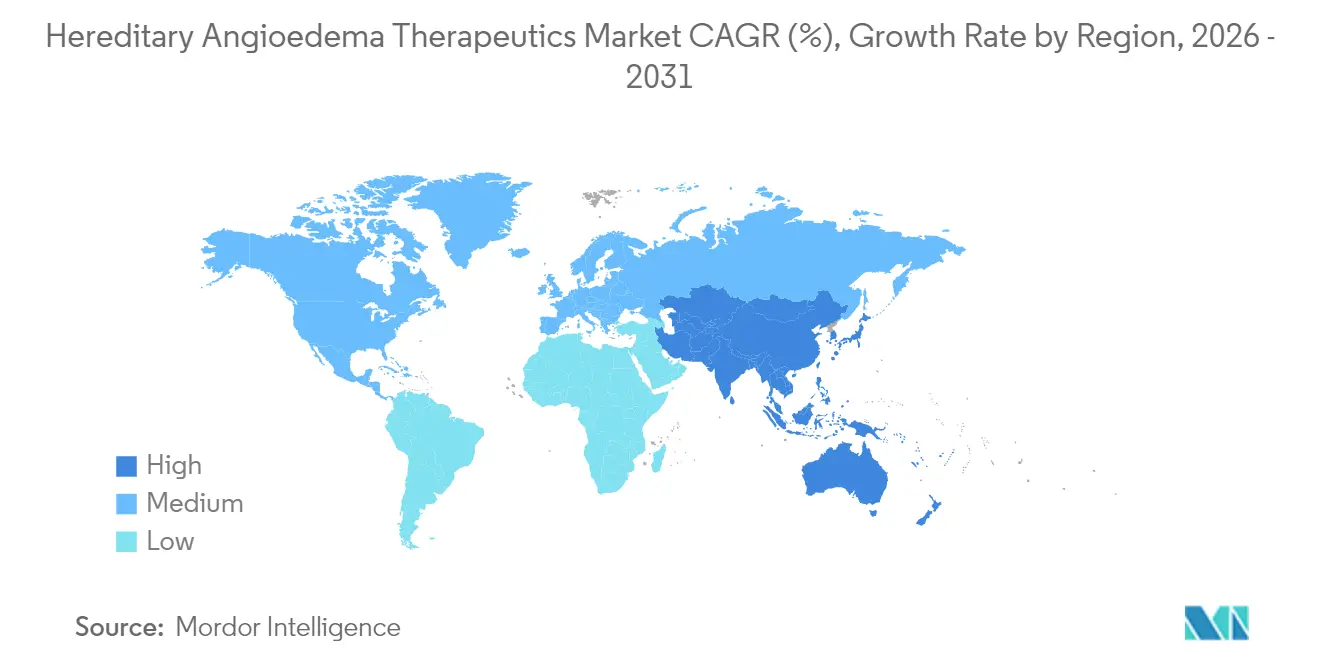
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
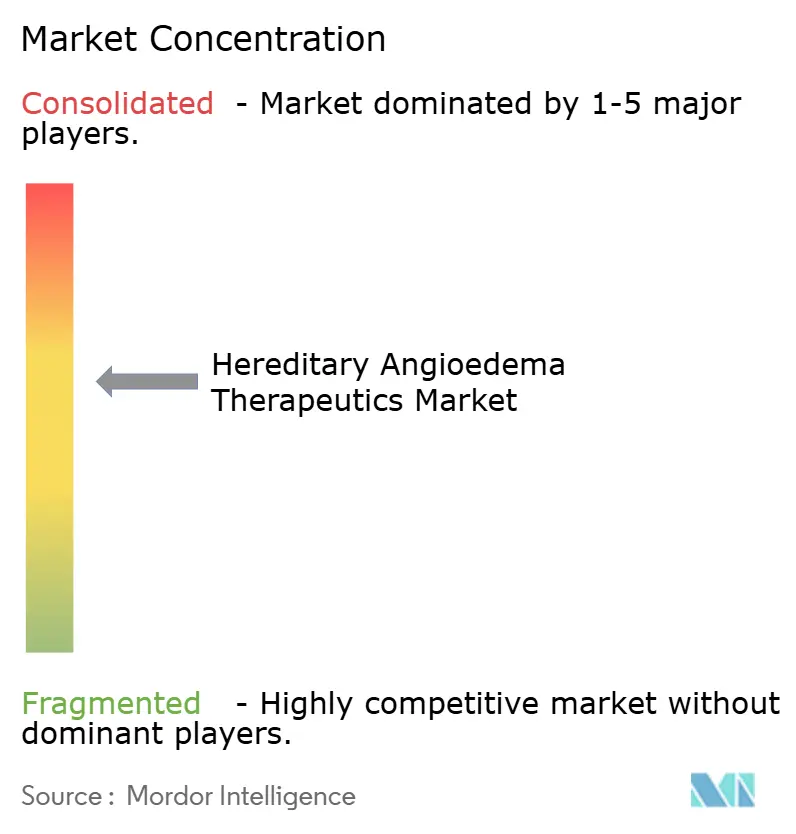
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticos para Angioedema Hereditário por Mordor Intelligence
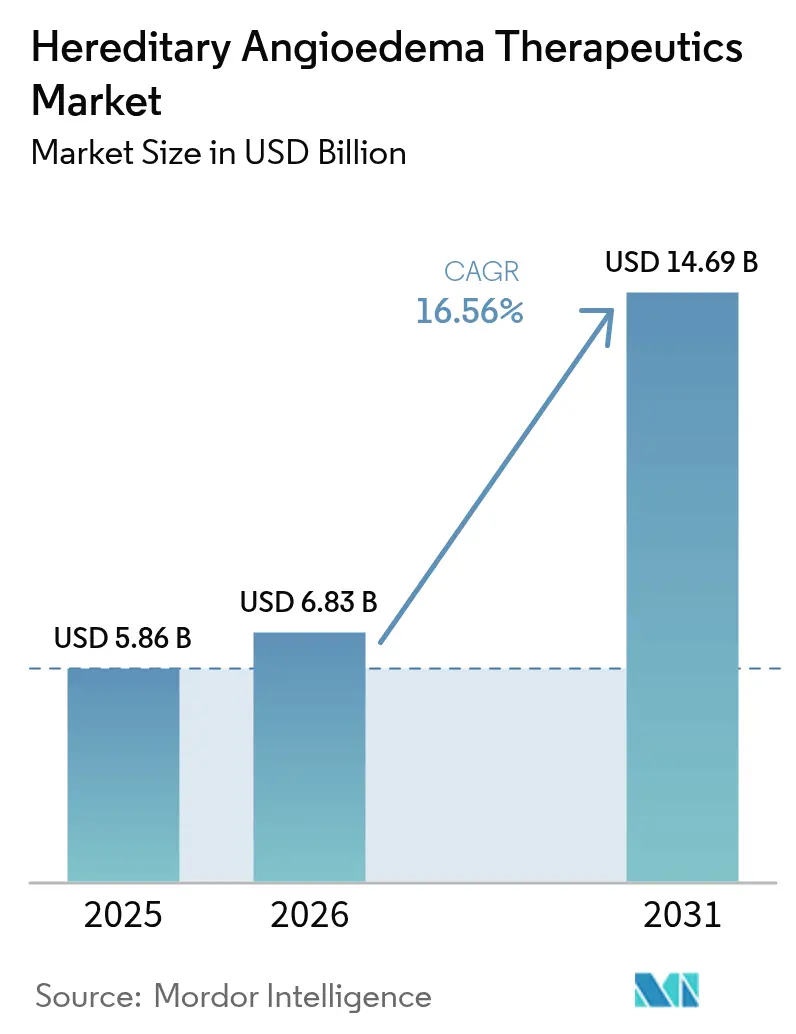
O tamanho do mercado de terapêuticos para angioedema hereditário em 2026 é estimado em USD 6,83 bilhões, crescendo a partir do valor de 2025 de USD 5,86 bilhões, com projeções para 2031 mostrando USD 14,69 bilhões, crescendo a um CAGR de 16,56% no período 2026-2031. Inibidores orais de calicreína de primeira classe, expansão da autoadministração subcutânea e a primeira onda de programas de edição genética estão desbloqueando uma demanda latente substancial por profilaxia previsível e controlada pelo paciente. O crescente poder de precificação de medicamentos órfãos e os modelos de reembolso baseados em valor estão reforçando os investimentos, enquanto farmácias especializadas e redes de infusão domiciliar removem as barreiras históricas de adesão. A América do Norte mantém vantagens de pioneirismo em acesso e reembolso, mas a Ásia-Pacífico agora apresenta o crescimento mais rápido à medida que a defesa regional e o diagnóstico melhoram. O foco competitivo está se deslocando para regimes orais de dose única diária, formulações pediátricas e terapias gênicas curativas únicas, criando tanto oportunidades quanto pressões de precificação à medida que os pagadores avaliam os impactos orçamentários de longo prazo.
Principais Conclusões do Relatório
- Por classe de fármaco, os inibidores de C1 esterase lideraram com 60,92% de participação na receita em 2025; os inibidores de calicreína têm projeção de crescimento a um CAGR de 19,12% até 2031.
- Por via de administração, a administração subcutânea deteve 51,48% da participação no mercado de terapêuticos para angioedema hereditário em 2025, enquanto as terapias orais devem registrar um CAGR de 19,7% até 2031.
- Por tipo de tratamento, a profilaxia de longo prazo representou 56,85% do tamanho do mercado de terapêuticos para angioedema hereditário em 2025 e está acompanhando um CAGR de 17,86% até 2031.
- Por tipo de paciente, os casos do Tipo I capturaram 78,62% da participação no tamanho do mercado de terapêuticos para angioedema hereditário em 2025; os pacientes com nC1-INH representam o coorte de expansão mais rápida, com CAGR de 17,55%.
- Por geografia, a América do Norte comandou 79,55% da receita em 2025, enquanto a Ásia-Pacífico está posicionada para um CAGR de 17,44% até 2031.
- CSL Behring, Takeda e BioCryst controlaram coletivamente a maioria da receita global de 2024, apoiados por operações de plasma verticalmente integradas, portfólios amplos e estratégias agressivas de inovação em vias de administração.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Análise de Impacto dos Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lançamento comercial de inibidores orais de calicreína de primeira classe | +4.2% | Global, com adoção mais precoce na América do Norte e na UE | Médio prazo (2 a 4 anos) |
| Uso crescente de autoadministração subcutânea de C1-INH | +3.8% | América do Norte e UE como núcleo, estendendo-se à Ásia-Pacífico | Curto prazo (≤2 anos) |
| Impulso por trás de curas únicas de silenciamento gênico e CRISPR | +2.9% | América do Norte e UE inicialmente, com expansão global planejada | Longo prazo (≥4 anos) |
| Crescente poder de precificação de medicamentos órfãos e aceitação pelos pagadores | +2.1% | Global, mais forte nos mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Impulso da medicina de precisão para genotipagem de HAE nC1-INH | +2.0% | Global, com programas piloto nos Estados Unidos, UE e Japão | Médio prazo (2 a 4 anos) |
| Expansão da infraestrutura de infusão domiciliar e telefarmácia | +1.8% | Global, adoção mais rápida em países de alta renda | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Lançamento Comercial de Inibidores Orais de Calicreína de Primeira Classe
O berotralstat (Orladeyo) da BioCryst normalizou a profilaxia oral de dose única diária, impulsionando USD 437 milhões em vendas em 2024 e um aumento adicional de 51% ano a ano no primeiro trimestre de 2025. Pacientes jovens em idade ativa preferem o formato de comprimido, acelerando a mudança a partir de injetáveis; 70% dos pacientes com angioedema hereditário nos EUA agora optam pela profilaxia oral. Uma decisão pendente da FDA sobre o sebetralstat da KalVista poderia inaugurar a primeira opção oral sob demanda, com dados da Fase 3 mostrando alívio dos sintomas em 1,61 horas versus 6,72 horas para o placebo[1]Eric Cromer et al., "Berotralstat Oral para Tratamento Profilático do Angioedema Hereditário," nejm.org. Essas dinâmicas estão ampliando o mercado de terapêuticos para angioedema hereditário ao capturar segmentos anteriormente subtratados e ampliar o alcance geográfico.
Uso Crescente de Autoadministração Subcutânea de C1-INH
O Haegarda da CSL Behring reduziu a frequência de ataques em 95% em ensaios fundamentais e sustentou uma migração global da reposição intravenosa para a dosagem subcutânea controlada pelo paciente[2]CSL Behring, "Visão Geral Clínica do Haegarda," cslbehring.com. Os programas domiciliares reduzem os custos anuais por paciente em 11,3% e mantêm as taxas de falha técnica abaixo de 2%. As farmácias especializadas fornecem linhas de apoio 24 horas e orientação de enfermagem, reforçando a adesão e liberando a capacidade dos centros de infusão. Coortes pediátricas com idade a partir de oito anos agora alcançam profilaxia duradoura fora dos ambientes hospitalares, reforçando os ganhos de qualidade de vida.
Impulso por Trás de Curas Únicas de Silenciamento Gênico e CRISPR
O NTLA-2002 da Intellia alcançou uma redução média de 98% nos ataques ao longo de dois anos sem eventos adversos graves, sugerindo uma potencial cura única. O donidalorsen da Ionis, um oligonucleotídeo antissenso, proporcionou 81% de redução nos ataques com dosagem mensal. Essas modalidades prometem comprimir os gastos ao longo da vida de milhões de dólares para uma única intervenção, mas os cronogramas comerciais serão ditados pela vigilância de segurança de longo prazo, pelo aumento da escala de fabricação e pelos marcos de compartilhamento de risco com os pagadores.
Crescente Poder de Precificação de Medicamentos Órfãos e Aceitação pelos Pagadores
Os custos anuais de terapia acima de USD 500.000 são sustentados por reduções documentadas de 77,0% na frequência de ataques e melhorias de 59,5% nas métricas de qualidade de vida. Os contratos baseados em resultados vinculam o reembolso à redução medida dos ataques, alinhando incentivos e sustentando a inovação. As designações de via rápida e de avanço terapêutico agilizam a revisão da FDA, enquanto as avaliações centralizadas de ATS da Europa reconhecem cada vez mais a raridade e a gravidade do HAE nas determinações de valor[3]Administração de Alimentos e Medicamentos dos EUA, "Programas de Desenvolvimento de Doenças Raras," fda.gov.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo anual de terapia (>USD 500 mil/paciente) pressiona os orçamentos | –3.1% | Global, mais agudo nos mercados emergentes | Médio prazo (2 a 4 anos) |
| Expertise limitada em HAE fora dos centros acadêmicos de primeiro nível | –2.4% | Global, particularmente em regiões rurais e em desenvolvimento | Longo prazo (≥4 anos) |
| Gargalos na cadeia de frio e no fornecimento de plasma para C1-INH | –1.9% | Global, pronunciado em regiões sem fracionamento local | Médio prazo (2 a 4 anos) |
| Incerteza regulatória para monoclonais de longa ação em pediatria | –1.6% | Global, impactando jurisdições com regras pediátricas rigorosas | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Anual de Terapia Pressiona os Orçamentos de Saúde
Apesar do forte valor clínico, as razões de custo-efetividade incremental podem ultrapassar USD 150.000 por QALY, desafiando os limites convencionais[4]Journal of Managed Care & Specialty Pharmacy, "Carga Econômica do Angioedema Hereditário," jmcp.org. Evidências do mundo real situam os custos médicos diretos próximos a USD 364.000 e as perdas indiretas em USD 52.500 por paciente anualmente, sobrecarregando os pagadores públicos e limitando a cobertura nos mercados de baixa renda. O potencial de biossimilares é restringido pelas limitações no fornecimento de plasma e pela complexidade da fabricação de biológicos.
Expertise Limitada em HAE Fora dos Centros Acadêmicos de Primeiro Nível
O diagnóstico incorreto e o tratamento tardio persistem, especialmente em áreas rurais onde os clínicos gerais raramente encontram HAE. As consultas por telemedicina e as conferências regionais — como a reunião HAEi de 2024 em Manila com delegados de 25 países — estão ampliando o conhecimento especializado, mas ainda estão em estágio inicial. As lacunas de infraestrutura em diagnóstico e logística de cadeia de frio dificultam o acesso equitativo, prolongando a necessidade não atendida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Fármaco:
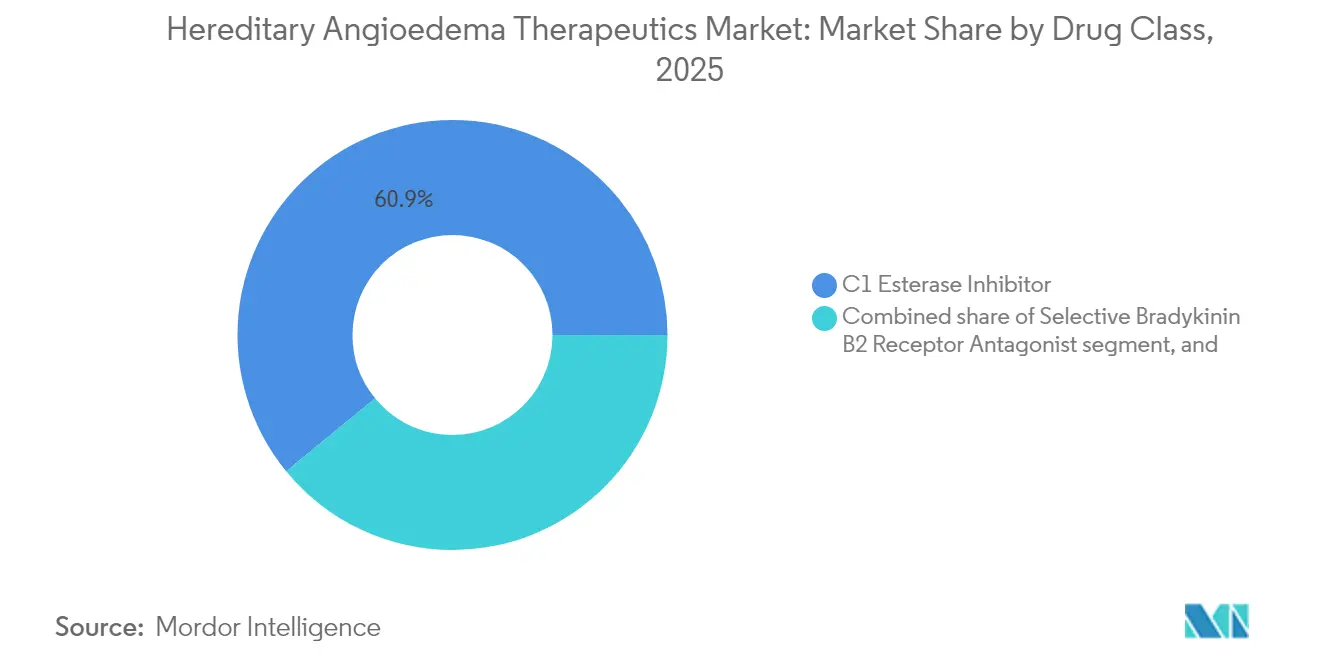
Inibidores de C1 Esterase Mantêm Dominância em Meio à Inovação em CalicreínaOs inibidores de C1 esterase geraram 60,92% da receita de 2025, ancorando o tamanho do mercado de terapêuticos para angioedema hereditário em USD 3,57 bilhões. O Berinert e o Haegarda da CSL Behring protegem essa posição por meio de eficácia confiável e extensos dados do mundo real. No entanto, os inibidores de calicreína estão escalando mais rapidamente a um CAGR de 19,12%, liderados pelo berotralstat oral da BioCryst, que entregou USD 437 milhões em vendas em 2024. Com formatos orais modulares, subcutâneos e monoclonais de longa ação em pipelines de estágio avançado, os agentes de calicreína estão posicionados para capturar participação incremental no mercado de terapêuticos para angioedema hereditário ao longo do período de previsão.
A preferência dos pacientes está direcionando a alocação de capital para compostos orais e injetáveis de longo intervalo, pressionando os segmentos convencionais derivados de plasma. No entanto, o C1-INH recombinante livre de plasma (Ruconest) e as estratégias de diversificação de fornecimento protegem os incumbentes contra restrições de abastecimento e risco de doenças infecciosas, sustentando uma dinâmica de classe de dois pilares até 2030.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Via de Administração:
A Via Subcutânea Ganha Terreno à Medida que as Terapias Orais AceleramOs produtos subcutâneos contribuíram com 51,48% da participação no mercado de terapêuticos para angioedema hereditário em 2025, equivalente a USD 3,02 bilhões, e ressaltam uma mudança de uma década em direção à dosagem domiciliar. As taxas de conclusão de treinamento acima de 98% validam o modelo, enquanto estudos de saúde econômica confirmam economias anuais de 11,30% em comparação com o atendimento intravenoso hospitalar. Concomitantemente, a administração oral está se expandindo a um CAGR de 19,7%, no caminho para superar USD 4,72 bilhões até 2031, impulsionada pelo berotralstat e pela aprovação antecipada do sebetralstat.
Os tratamentos intravenosos, embora em declínio, permanecem críticos para os departamentos de emergência e para pacientes que necessitam de intervenção imediata em alta dose. Os ativos futuros do pipeline visando formulações em grânulos para crianças de 2 a 11 anos ampliarão ainda mais o alcance oral, reforçando as trajetórias de cuidado centradas no paciente.
Por Tipo de Tratamento:
A Profilaxia de Longo Prazo Estende o Impulso do MercadoA profilaxia de longo prazo representou 56,85% da receita de 2025, ancorando o tamanho do mercado de terapêuticos para angioedema hereditário em USD 3,33 bilhões. Os médicos agora favorecem os regimes preventivos porque estudos do mundo real mostram 77,00% menos ataques e 52,00% menor utilização de departamentos de emergência em comparação com as abordagens sob demanda. A adoção acelera à medida que o berotralstat oral de dose única diária e o lanadelumab subcutâneo a cada quatro semanas removem as barreiras logísticas, elevando as prescrições de profilaxia para metade de todos os pacientes tratados nos Estados Unidos. A um CAGR de 17,86% até 2031, a profilaxia gerará a maior expansão absoluta em dólares, enquanto os candidatos de edição genética poderão eventualmente comprimir o segmento ao converter a dosagem crônica em terapia única.
Por Tipo de Paciente:
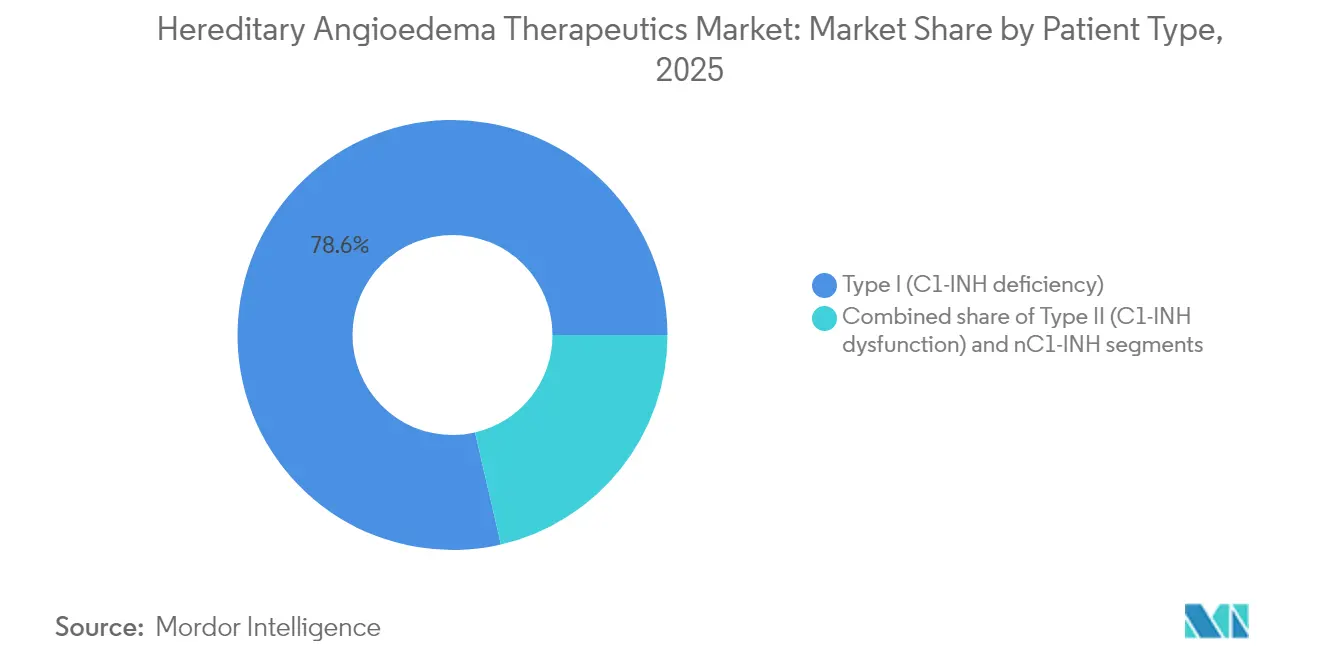
Dominância do Tipo I Encontra Crescimento de Precisão em nC1-INHOs casos do Tipo I detiveram 78,62% da receita de 2025, traduzindo-se em USD 4,61 bilhões e refletindo critérios diagnósticos claros e abundantes opções terapêuticas. O coorte nC1-INH é pequeno, mas crescendo a um CAGR de 17,55% à medida que o sequenciamento de nova geração expõe mutações em F12 e outros genes anteriormente não detectados por ensaios padrão. O sucesso off-label com berotralstat mais agentes antissenso emergentes sinaliza expansões iminentes de indicação que poderiam elevar a participação de nC1-INH acima de 10,00% até 2031, injetando novo volume no mercado de terapêuticos para angioedema hereditário.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Distribuição:
Farmácias Hospitalares Mantêm o Controle enquanto as Plataformas Online Crescem RapidamenteAs farmácias hospitalares dispensaram 45,32% das vendas globais de 2025, uma fatia de USD 2,66 bilhões impulsionada por protocolos de iniciação e requisitos de estoque para cuidados agudos. As plataformas online e de especialidade domiciliar são o motor de crescimento, avançando a um CAGR de 18,49% à medida que transportadoras seguras de cadeia de frio e portais de e-prescrição agilizam os reabastecimentos mensais. Os canais digitais agrupam orientação de enfermagem, monitoramento de adesão e lembretes automáticos de reabastecimento, reduzindo as doses perdidas em 30,00% e reforçando o apoio dos pagadores. À medida que mais pacientes transitam para a profilaxia oral, prevê-se que a participação online supere os canais hospitalares após 2028, descentralizando ainda mais o mercado de terapêuticos para angioedema hereditário.
Análise Geográfica
Mercado de Terapêuticas para Angioedema Hereditário na América do Norte
A América do Norte deteve 79,55% da receita de 2025, refletindo reembolso robusto, designações regulatórias de via rápida e densa infraestrutura de farmácias especializadas. Mais de 1.200 médicos nos Estados Unidos adotaram o berotralstat, e o alinhamento dos pagadores em contratos baseados em resultados sustenta alta adesão. O Canadá utiliza formulários provinciais para cobertura, enquanto os corredores de turismo médico do México atraem pacientes regionais com angioedema hereditário em busca de regimes terapêuticos avançados.
Mercado de Terapêuticas para Angioedema Hereditário na Europa
A Europa apresenta penetração madura, mas o contínuo ciclo de produtos sustenta o crescimento de valor. A opinião positiva da EMA sobre o garadacimab e a aprovação pediátrica do lanadelumab pela MHRA destacam o impulso regulatório. O programa de acesso antecipado da França registrou ganhos clinicamente significativos de 65% na qualidade de vida aos seis meses, reforçando a confiança dos pagadores.
Mercado de Terapêuticas para Angioedema Hereditário na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 17,44%, impulsionada pela clareza regulatória do Japão, pela expansão do catálogo de doenças raras da China e pela conscientização promovida por grupos de defesa. A cúpula HAEi de Manila de 2024 evidenciou esforços colaborativos em 25 nações, embora a heterogeneidade no diagnóstico e no reembolso permaneça um obstáculo. Espera-se que os investimentos em fracionamento regional de plasma e plataformas de teleeducação mitiguem as lacunas de oferta e expertise ao longo do tempo.

Panorama regulatório
A regulamentação das terapêuticas para angioedema hereditário (AEH) é moldada por vias específicas para doenças raras que acelaram a análise e oferecem incentivos comerciais. A Designação de Medicamento Órfão continua a ser uma palanca central nas principais jurisdições (FDA e EMA) e, na UE, proporciona apoio ao desenvolvimento e exclusividade de mercado que tem sido utilizada no AEH, incluindo designações órfãs da EMA registadas em 2024 (EU/3/24/2898 em fevereiro de 2024 e EU/3/24/2979 em novembro de 2024).
As aprovações recentes apontam para o foco dos reguladores na redução da carga de tratamento através de profilaxia de longa duração e opções orais em faixas etárias mais amplas. Nos Estados Unidos, a FDA aprovou o Andembry (garadacimab-gxii) da CSL em junho de 2025 como tratamento profilático do AEH para pacientes com 12 anos ou mais, e a MHRA do Reino Unido autorizou o Ekterly (sebetralstat) da KalVista em julho de 2025 para crises agudas em pacientes com 12 anos ou mais. Na UE, autorizações de introdução no mercado como a do Dawnzera da Otsuka Pharmaceutical Netherlands B.V. (janeiro de 2026, para prevenção de rotina de crises recorrentes em pacientes com 12 anos ou mais) reforçam uma via de expansão multirregional que depende cada vez mais de mecanismos de alinhamento e da geração estruturada de evidências pós-autorização.
Cenário Competitivo
A concentração de mercado é moderada, com CSL Behring, Takeda e BioCryst capturando a maior parte por meio de portfólios diferenciados e cadeias de suprimentos integradas. A verticalidade de plasma a produto da CSL Behring oferece alavancagem de custos e vantagens de barreira à entrada. A Takeda assegura seu posicionamento por meio do alcance global mais amplo para o lanadelumab, recentemente estendido às populações pediátricas. A BioCryst capitaliza a profilaxia oral de primeira classe, com vendas esperadas para superar USD 600 milhões em 2025 com base na forte adoção nos EUA e na UE.
Os disruptores emergentes focam em precisão e conveniência. O programa CRISPR da Intellia busca uma cura de dose única, enquanto a KalVista visa o alívio oral sob demanda. A Ionis aproveita a tecnologia antissenso para equilibrar eficácia e conveniência de dosagem. As sobreposições de saúde digital para monitoramento de adesão e previsão de ataques habilitada por IA são diferenciadores incipientes, mas a integração entre as camadas de terapia e serviço ainda está em estágio inicial.
Líderes do Setor de Terapêuticos para Angioedema Hereditário
Takeda Pharmaceutical Co. Ltd
CSL Behring
Pharming Group NV
BioCryst Pharmaceuticals
KalVista Pharmaceuticals
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapêuticas para Angioedema Hereditário
- CSL Behring
- Takeda Pharmaceutical Co Ltd
- Sanofi
- Pharming Healthcare
- BioCryst Pharmaceuticals
- Attune Pharmaceuticals
- Ionis Pharmaceuticals
- KalVista Pharmaceuticals
- Adverum Biotechnologies
- Cipla
- Arrowhead Pharmaceuticals
- Astria Therapeutics Inc.
- Grifols
- Swedish Orphan Biovitrum (SOBI)
- Regeneron Pharmaceuticals
- CSL Vifor
- Bayer
- Novartis
- Merck
- Roche

Oportunidades de mercado e perspectivas futuras
Continua a existir espaço em branco na interseção entre conveniência e lacunas de cobertura, especialmente em terapia oral sob demanda, formulações pediátricas e novos mecanismos de profilaxia que reduzem a complexidade de administração em comparação com injeções intravenosas ou frequentes. A aprovação pela FDA do Ekterly (sebetralstat) da KalVista em julho de 2025 estabeleceu uma opção oral sob demanda para pacientes com 12 anos ou mais, apoiando a mudança de regimes agudos injetáveis e ampliando as opções de tratamento em mercados com distribuição especializada madura. Paralelamente, a inovação em formatos de produto também está a avançar para o uso doméstico, incluindo a opção de caneta pré-cheia aprovada pela EMA para o Takhzyro (lanadelumab) da Takeda em fevereiro de 2025, para pacientes com 12 anos ou mais.
Um segundo corredor de oportunidades é a transição do pipeline para o mercado de modalidades de próxima geração e profilaxia de intervalo longo, o que já se reflete na atividade regulatória. Em abril de 2026, a Intellia iniciou uma submissão contínua de BLA à FDA para o lonvoguran ziclumeran (lonvo-z) como tratamento único de edição genética, e em julho de 2026 a Pharvaris relatou a aceitação pela FDA do NDA para o deucrictibant de liberação imediata para tratamento sob demanda (com data-alvo PDUFA de 23 de abril de 2027). Estas etapas destacam vias ativas de desenvolvimento e análise que favorecem investimentos em preparação de fabricação, infraestrutura de contratação com pagadores e programas de evidência do mundo real para apoiar a adoção em sistemas de reembolso heterogéneos, particularmente fora dos centros académicos de Nível 1, onde a capacidade de diagnóstico e especialização continua limitada.
Recent Industry Developments in Mercado de Terapêuticas para Angioedema Hereditário
- Julho de 2026: A Pharvaris anunciou a aceitação pela FDA do seu NDA para cápsulas de deucrictibant de liberação imediata para o tratamento sob demanda de crises de angioedema hereditário, com data-alvo PDUFA de 23 de abril de 2027. A submissão reforça o conjunto de opções de terapia de resgate oral controladas pelo paciente e aumenta a importância da diferenciação em torno da rapidez de alívio, tolerabilidade e posicionamento de acesso face às opções agudas já estabelecidas.
- Julho de 2025: A MHRA do Reino Unido aprovou o Ekterly (sebetralstat) da KalVista para tratar crises de angioedema hereditário em pacientes com 12 anos ou mais. A autorização amplia o acesso regulado a uma opção oral sob demanda num dos principais mercados europeus, apoiando um afastamento das vias de cuidados agudos centradas em injeções e reforçando a familiaridade de pagadores e prestadores com regimes de resgate oral.
- Novembro de 2024: A Agência Europeia de Medicamentos concedeu uma designação órfã para um medicamento destinado ao tratamento do angioedema hereditário (EU/3/24/2979). A designação órfã apoia o investimento contínuo no pipeline através de incentivos e apoio científico, reforçando o afluxo constante de novos mecanismos e formulações em desenvolvimento avançado.


Mercado de Terapêuticas para Angioedema Hereditário Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange as receitas provenientes de terapias prescritas utilizadas para prevenir ou tratar crises de angioedema hereditário, incluindo terapias com inibidor de C1-esterase e fármacos dirigidos à via da bradicinina ou calicreína, em todas as principais regiões e contextos de cuidados.
Exclusões de âmbito: testes de diagnóstico, triagem genética, aliviadores de sintomas de venda livre e plataformas de edição genética não comerciais estão excluídos.
Visão geral da segmentação
- Por Classe de Fármaco
- Inibidor de C1 Esterase
- Antagonista Seletivo do Receptor B2 de Bradicinina
- Inibidor de Calicreína
- Outras Classes de Fármacos
- Por Via de Administração
- Intravenosa
- Injeção Subcutânea
- Oral
- Por Tipo de Tratamento
- Agudo / Sob Demanda
- Profilaxia de Longo Prazo
- Por Tipo de Paciente
- Tipo I (deficiência de C1-INH)
- Tipo II (disfunção de C1-INH)
- nC1-INH (Tipo III e outros)
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias Especializadas e de Infusão Domiciliar
- Farmácias Online
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou por mapear o uso de terapias para angioedema hereditário (AEH) em contextos agudos e profiláticos, para que o mesmo tratamento não seja contado duas vezes na receita anual. Fontes públicas foram utilizadas para ancorar o conjunto de demanda e os padrões típicos de tratamento, incluindo referências sobre doenças raras do NIH e da NORD, rótulos de medicamentos da FDA e da EMA, e estatísticas de saúde de alto nível do CDC e da OCDE.
Em seguida, revisámos literatura clínica revisada por pares para compreender a frequência das crises, as coortes de pacientes elegíveis e os padrões de mudança de terapia que afetam o uso anualizado da terapia. Para os sinais comerciais, apoiámo-nos em documentos apresentados por empresas, apresentações a investidores e imprensa credível para captar a direção dos preços, o momento dos lançamentos e a dinâmica de acesso. Estes dados foram cruzados com uma subscrição paga para dados financeiros de empresas e com uma base de dados de patentes paga para avaliar a maturidade do pipeline. As fontes aqui listadas são apenas ilustrativas, tendo sido utilizadas outras referências públicas e pagas para recolha, validação e esclarecimento de dados.
Entrevistas e inquéritos primários
O trabalho primário foi utilizado para confirmar que proporção de pacientes diagnosticados com AEH é tratada, com que frequência as terapias são utilizadas na prática real e onde as alterações de reembolso ou disponibilidade afetam a demanda. As entrevistas e inquéritos abrangeram uma combinação de clínicos, pagadores e especialistas do lado da distribuição nas Américas, EMEA e APAC. Os dados foram utilizados para ajustar pressupostos sobre a combinação de terapias, persistência e preços líquidos (após descontos típicos).
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 12% | APAC: 41% |
| Nível médio: 56% | Líderes funcionais/de unidade: 30% | EMEA: 33% |
| Pequenos players: 17% | Gestores: 58% | Américas: 26% |
Dimensionamento de mercado e previsões
O dimensionamento foi construído utilizando uma abordagem top-down, na qual a prevalência diagnosticada e as taxas de tratamento definem um conjunto de pacientes endereçável. A demanda anual de terapia é então estimada usando esquemas de dosagem típicos e padrões de gestão de crises. Para manter os totais realistas, corroborámos os resultados com verificações seletivas bottom-up, incluindo agregações de receitas amostradas a partir de divulgações públicas de empresas, além de uma verificação de sanidade de preço médio de venda (ASP) multiplicado pelo volume para as principais classes de terapia nos principais mercados.
Os dados de entrada do modelo monitorizados incluíram a prevalência diagnosticada de AEH por região, a divisão entre uso sob demanda e profilaxia, o número médio de crises tratadas por ano, a frequência de dosagem por via de administração, a evolução do preço líquido após contratação e o tempo esperado de adoção para novas opções orais ou injetáveis. Nos casos em que não havia indicadores diretos de volume para países mais pequenos, foram aplicados pressupostos por aproximação usando a densidade de especialistas e o acesso ao reembolso, sendo depois normalizados de volta para os totais regionais durante a revisão.
A previsão baseou-se em análise de cenários, uma vez que o crescimento é influenciado pela consciencialização e diagnóstico, pela adoção da profilaxia e por mudanças na combinação de terapias, em vez de um único motor macro. A curva prospetiva foi orientada pelo que os especialistas descreveram como restrições de adoção realistas, e foi testada face a expansões de rótulo esperadas e alterações de acesso que afetam o número de pacientes tratados.
Validação de dados e ciclo de atualização
Os resultados foram verificados face a sinais independentes, como receitas de terapia reportadas, calendário de lançamentos regionais e faixas de preços conhecidas. Onde a variação era grande, realizámos uma segunda análise dos pressupostos sobre o conjunto de pacientes e a combinação de terapias. Se surgissem valores atípicos, recontactámos entrevistados selecionados para determinar se a alteração estava relacionada com o acesso, a prática de dosagem ou um efeito de reporte pontual.
Antes da aprovação final, o modelo passou por revisões multietapas por analistas, com dados de entrada, fórmulas e conversões cambiais verificados novamente, seguidos de uma verificação de sanidade final face às últimas atualizações públicas. Os relatórios são atualizados anualmente, e são feitas atualizações intermédias quando ocorrem eventos materiais, como novas aprovações, alterações significativas de segurança ou variações relevantes de preços. Uma revisão final é concluída imediatamente antes da entrega, para que os clientes recebam a visão mais atual disponível.
Dimensão do mercado de terapêuticas para angioedema hereditário segundo a Mordor Intelligence versus outras estimativas publicadas
As dimensões de mercado publicadas para terapêuticas do angioedema hereditário podem diferir amplamente, mesmo quando se trata da mesma doença, porque os produtos contabilizados, o momento e os pressupostos de preços não são consistentes. Estas diferenças também refletem se os totais publicados se centram apenas nos pacientes tratados ou se expandem para conjuntos de demanda relacionados mais amplos.
Diagnósticos e triagem genética estão fora do âmbito da Mordor Intelligence, e esta definição mais restrita, focada apenas na terapia, é uma razão comum pela qual os totais não coincidem com valores que combinam receitas de testes, monitorização e prescrição. Além disso, algumas estimativas usam preços de tabela e pressupostos de crescimento suavizados, enquanto outras modelam preços líquidos, utilização impulsionada pela taxa de crises e uma mudança mais rápida para a profilaxia de longo prazo, o que pode alterar o valor do ano-base e a curva de crescimento.
Comparação de referência
| Fonte | Dimensão do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,83 bilhões de USD (2026) | |
| Consultoria Global A | 3,60 bilhões de USD (2025) | Utiliza 2025 como base e parece aplicar um universo de tratamento mais amplo e uma progressão de preços mais estável, com transparência limitada sobre preços líquidos, persistência e ajustes de utilização impulsionados pela taxa de crises. |
| Grupo de Pesquisa Setorial B | 3,41 bilhões de USD (2025) | Baseia-se num ponto de partida em 2025 com expectativas de crescimento mais lentas, e o resumo público não esclarece como a adoção da profilaxia, as mudanças de via de administração e os descontos são tratados na construção da receita. |
A dispersão reflete principalmente a forma como o âmbito e o momento são definidos, e como o uso e os preços são traduzidos em receitas anuais. Ao manter o modelo rastreável até aos pacientes tratados, aos padrões de dosagem e a uma evolução realista dos preços líquidos, a estimativa permanece fácil de auditar e repetir sempre que surgem novas terapias ou alterações de acesso.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado Global de Terapêuticos para Angioedema Hereditário?
O Mercado Global de Terapêuticos para Angioedema Hereditário tem projeção de registrar um CAGR de 16,56% durante o período de previsão (2026-2031)
Qual é o tamanho atual do mercado de terapêuticos para angioedema hereditário?
O mercado foi avaliado em USD 6,83 bilhões em 2026 e tem projeção de atingir USD 14,69 bilhões até 2031.
Qual região deve apresentar o crescimento mais rápido até 2031?
A Ásia-Pacífico tem previsão de expansão a um CAGR de 17,44%, superando todas as outras regiões.
Qual classe de tratamento detém a maior participação na receita atualmente?
Os inibidores de C1 esterase representaram 60,92% da receita global em 2025.
Com que rapidez os inibidores orais de calicreína estão crescendo?
Os inibidores orais de calicreína estão avançando a um CAGR de 19,12%, sustentados pela forte adoção do berotralstat.
Quais são os custos anuais típicos de terapia para pacientes com angioedema hereditário?
Os custos anuais de profilaxia frequentemente excedem USD 500.000 por paciente, exercendo pressão orçamentária sobre os pagadores.
Quais empresas dominam o cenário competitivo?
CSL Behring, Takeda e BioCryst controlaram coletivamente pouco mais de 60% da receita global de 2025.
Página atualizada pela última vez em:



