
Taille et part du marché des thérapeutiques de l'angiœdème héréditaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.83 Milliards de dollars |
| Taille du Marché (2031) | 14.69 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.56 % |
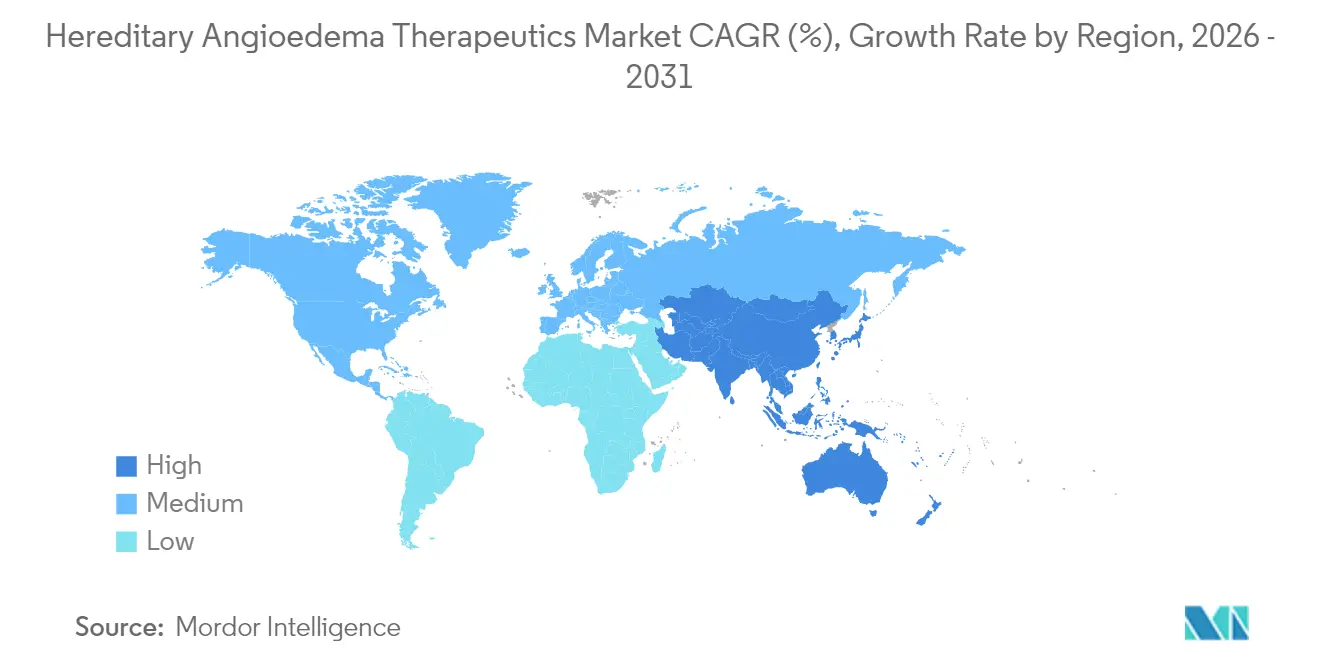
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
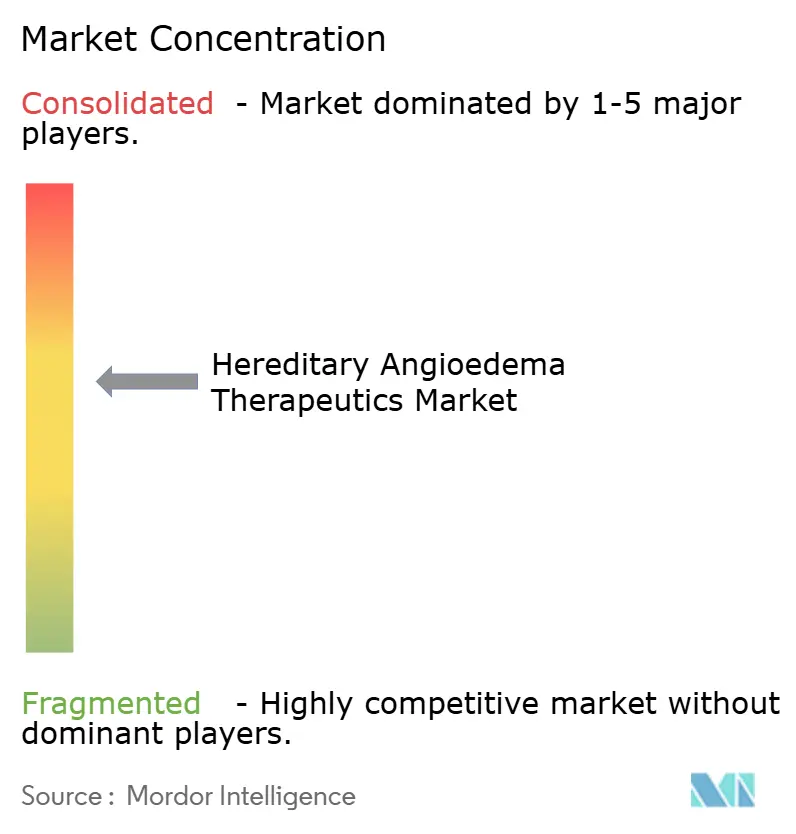
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des thérapeutiques de l'angiœdème héréditaire par Mordor Intelligence
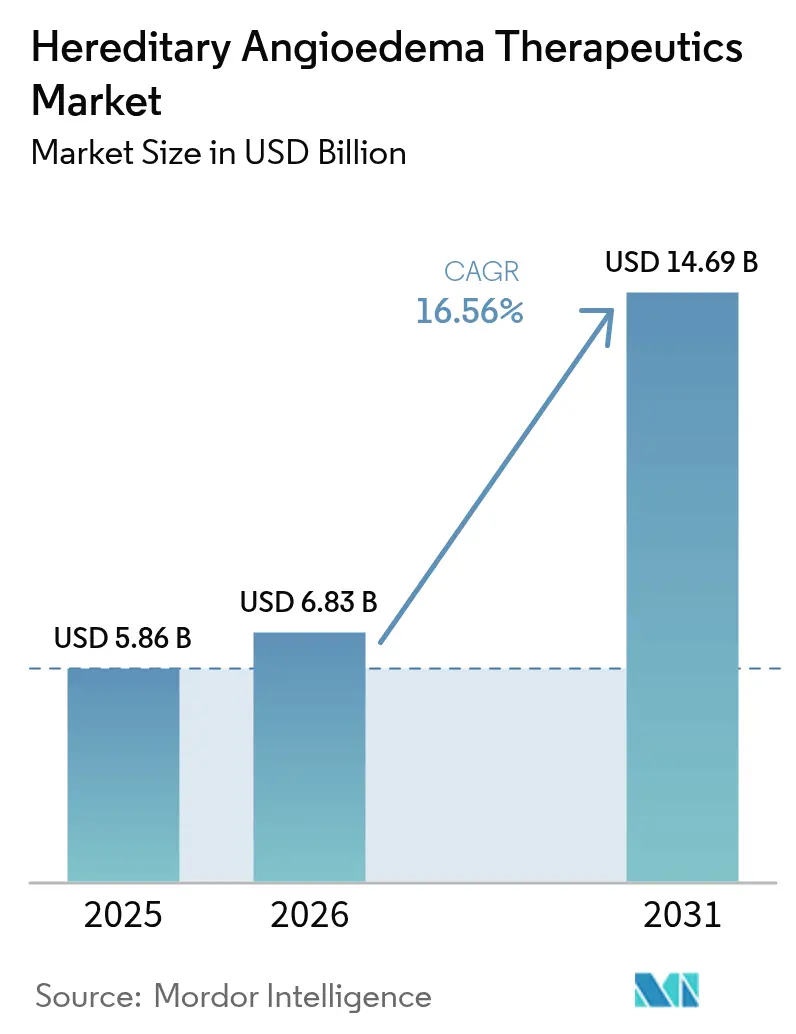
La taille du marché des thérapeutiques de l'angiœdème héréditaire en 2026 est estimée à 6,83 milliards USD, en progression par rapport à la valeur 2025 de 5,86 milliards USD, avec des projections pour 2031 indiquant 14,69 milliards USD, soit une croissance à un CAGR de 16,56 % sur la période 2026-2031. Les inhibiteurs oraux de la kallicréine de première génération, l'expansion de l'auto-administration sous-cutanée et la première vague de programmes d'édition génique libèrent une demande latente substantielle pour une prophylaxie prévisible et contrôlée par le patient. La montée en puissance de la tarification des médicaments orphelins et les modèles de remboursement fondés sur la valeur renforcent les investissements, tandis que les pharmacies spécialisées et les réseaux de perfusion à domicile suppriment les obstacles historiques à l'observance. L'Amérique du Nord conserve des avantages de précurseur en matière d'accès et de remboursement, mais l'Asie-Pacifique affiche désormais la croissance la plus rapide à mesure que la sensibilisation régionale et les diagnostics s'améliorent. La concurrence se déplace vers les schémas oraux une fois par jour, les formulations pédiatriques et les thérapies géniques curatives uniques, créant à la fois des opportunités et des pressions tarifaires alors que les payeurs évaluent les impacts budgétaires à long terme.
Principaux enseignements du rapport
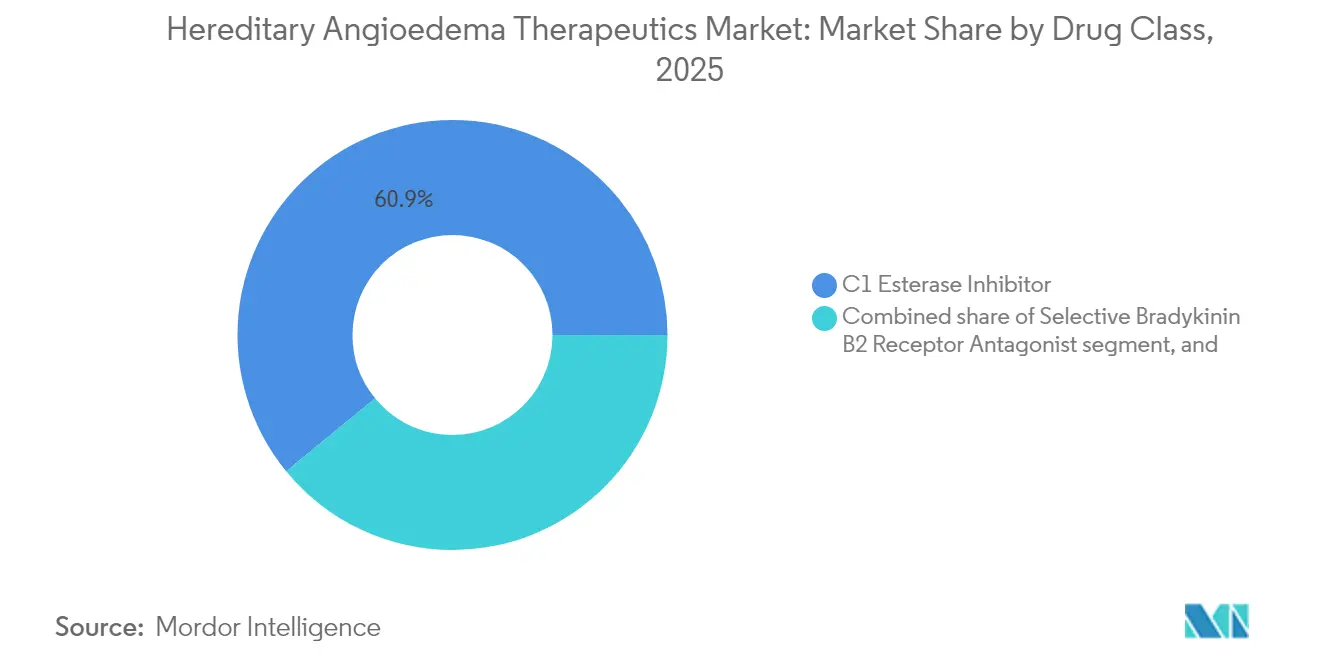
- Par classe médicamenteuse, les inhibiteurs de la C1 estérase ont dominé avec une part de revenus de 60,92 % en 2025 ; les inhibiteurs de la kallicréine devraient croître à un CAGR de 19,12 % jusqu'en 2031.
- Par voie d'administration, la voie sous-cutanée représentait 51,48 % de la part du marché des thérapeutiques de l'angiœdème héréditaire en 2025, tandis que les thérapies orales devraient enregistrer un CAGR de 19,7 % jusqu'en 2031.
- Par type de traitement, la prophylaxie à long terme représentait 56,85 % de la taille du marché des thérapeutiques de l'angiœdème héréditaire en 2025 et suit un CAGR de 17,86 % jusqu'en 2031.
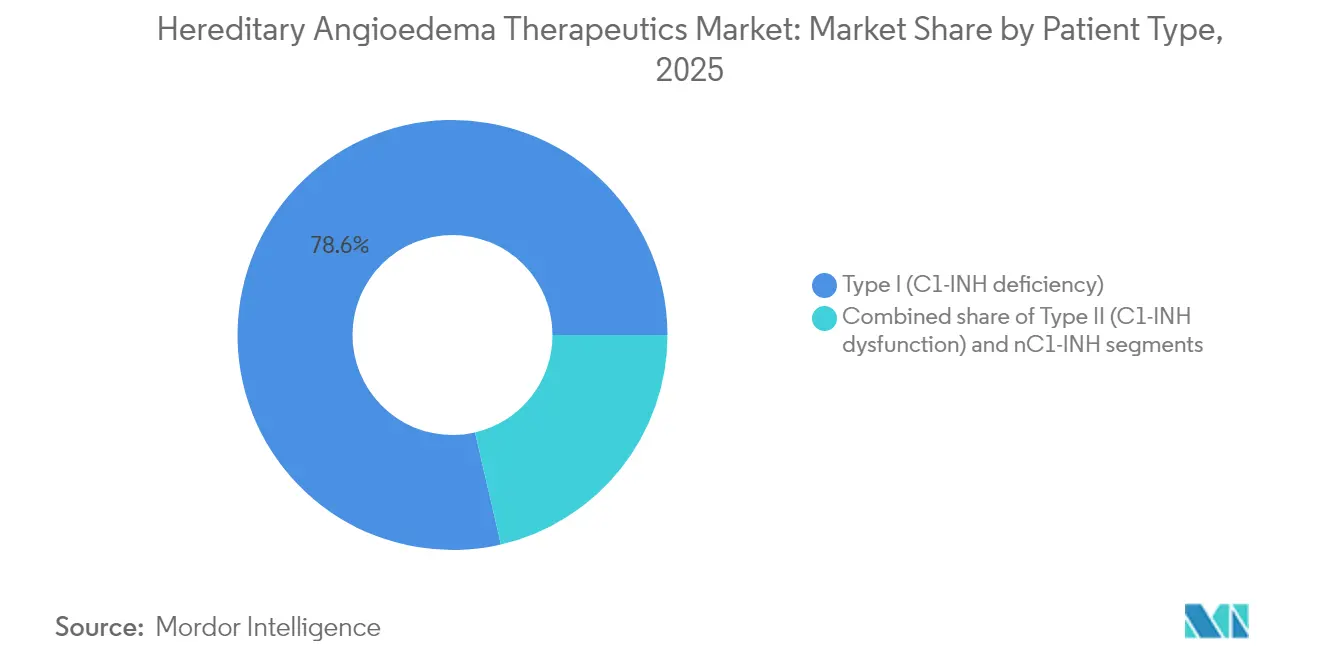
- Par type de patient, les cas de type I représentaient 78,62 % de la taille du marché des thérapeutiques de l'angiœdème héréditaire en 2025 ; les patients nC1-INH constituent la cohorte à la croissance la plus rapide avec un CAGR de 17,55 %.
- Par géographie, l'Amérique du Nord a représenté 79,55 % des revenus en 2025, tandis que l'Asie-Pacifique est positionnée pour un CAGR de 17,44 % jusqu'en 2031.
- CSL Behring, Takeda et BioCryst ont collectivement contrôlé la majorité des revenus mondiaux de 2024, soutenus par des opérations plasmatiques intégrées verticalement, des portefeuilles larges et des stratégies d'innovation de voie d'administration agressives.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Analyse de l'impact des moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Lancement commercial des inhibiteurs oraux de la kallicréine de première génération | +4.2% | Mondial, avec une adoption précoce en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Utilisation croissante de l'auto-administration sous-cutanée de C1-INH | +3.8% | Amérique du Nord et UE en cœur de cible, extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Dynamique derrière les traitements curatifs uniques par silençage génique et CRISPR | +2.9% | Amérique du Nord et UE dans un premier temps, expansion mondiale prévue | Long terme (≥ 4 ans) |
| Montée en puissance de la tarification des médicaments orphelins et acceptation par les payeurs | +2.1% | Mondial, plus fort dans les marchés développés | Moyen terme (2 à 4 ans) |
| Impulsion de la médecine de précision pour le génotypage de l'AEH nC1-INH | +2.0% | Mondial, avec des programmes pilotes aux États-Unis, dans l'UE et au Japon | Moyen terme (2 à 4 ans) |
| Expansion de l'infrastructure de perfusion à domicile et de télépharmacie | +1.8% | Mondial, adoption la plus rapide dans les pays à revenus élevés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Lancement commercial des inhibiteurs oraux de la kallicréine de première génération
Le bérotralstat de BioCryst (Orladeyo) a normalisé la prophylaxie orale une fois par jour, générant 437 millions USD de ventes en 2024 et une nouvelle hausse de 51 % en glissement annuel au premier trimestre 2025. Les patients jeunes en âge de travailler préfèrent le format comprimé, accélérant le passage des injectables ; 70 % des patients américains atteints d'angiœdème héréditaire choisissent désormais la prophylaxie orale. Une décision de la FDA en attente concernant le sébétralstat de KalVista pourrait inaugurer la première option orale à la demande, avec des données de phase 3 montrant un soulagement des symptômes en 1,61 heure contre 6,72 heures pour le placebo[1]Eric Cromer et al., "Oral Berotralstat for Prophylactic Treatment of Hereditary Angioedema," nejm.org. Ces dynamiques élargissent le marché des thérapeutiques de l'angiœdème héréditaire en captant des segments précédemment sous-traités et en élargissant la portée géographique.
Utilisation croissante de l'auto-administration sous-cutanée de C1-INH
Le Haegarda de CSL Behring a réduit la fréquence des crises de 95 % dans les essais pivots et a soutenu une migration mondiale de la substitution intraveineuse vers la perfusion sous-cutanée contrôlée par le patient[2]CSL Behring, "Haegarda Clinical Overview," cslbehring.com. Les programmes à domicile réduisent les coûts annuels par patient de 11,3 % et maintiennent les taux d'échec technique en dessous de 2 %. Les pharmacies spécialisées proposent des lignes d'assistance 24 heures sur 24 et un accompagnement infirmier, renforçant l'observance et libérant la capacité des centres de perfusion. Des cohortes pédiatriques dès l'âge de huit ans bénéficient désormais d'une prophylaxie durable en dehors des établissements hospitaliers, renforçant les gains en qualité de vie.
Dynamique derrière les traitements curatifs uniques par silençage génique et CRISPR
Le programme NTLA-2002 d'Intellia a obtenu une réduction moyenne des crises de 98 % sur deux ans sans événements indésirables graves, suggérant un traitement curatif potentiel en une seule administration. Le donidalorsen d'Ionis, un oligonucléotide antisens, a permis une réduction des crises de 81 % avec une administration mensuelle. Ces modalités promettent de comprimer les dépenses sur la durée de vie de millions de dollars à une seule intervention, mais les délais commerciaux seront dictés par la surveillance de la sécurité à long terme, la montée en puissance de la fabrication et les cadres de partage des risques avec les payeurs.
Montée en puissance de la tarification des médicaments orphelins et acceptation par les payeurs
Les coûts annuels de thérapie supérieurs à 500 000 USD sont soutenus par des réductions documentées de 77,0 % de la fréquence des crises et des améliorations de 59,5 % des indicateurs de qualité de vie. Les contrats fondés sur les résultats lient le remboursement à la réduction mesurée des crises, alignant les incitations et soutenant l'innovation. Les désignations de voie rapide et de percée accélèrent l'examen par la FDA, tandis que les évaluations centralisées des technologies de santé en Europe reconnaissent de plus en plus la rareté et la gravité de l'AEH dans les déterminations de valeur[3]U.S. Food and Drug Administration, "Rare Disease Development Programs," fda.gov.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût annuel élevé de la thérapie (> 500 000 USD/patient) pesant sur les budgets | –3.1% | Mondial, le plus aigu dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Expertise limitée en AEH en dehors des centres académiques de premier rang | –2.4% | Mondial, particulièrement dans les régions rurales et en développement | Long terme (≥ 4 ans) |
| Goulots d'étranglement de la chaîne du froid et de l'approvisionnement en plasma pour le C1-INH | –1.9% | Mondial, prononcé dans les régions dépourvues de fractionnement local | Moyen terme (2 à 4 ans) |
| Incertitude réglementaire pour les anticorps monoclonaux à action prolongée en pédiatrie | –1.6% | Mondial, impactant les juridictions aux règles pédiatriques strictes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le coût annuel élevé de la thérapie pèse sur les budgets de santé
Malgré une forte valeur clinique, les ratios coût-efficacité incrémentaux peuvent dépasser 150 000 USD par QALY, remettant en question les seuils conventionnels[4]Journal of Managed Care & Specialty Pharmacy, "Economic Burden of Hereditary Angioedema," jmcp.org. Les données du monde réel situent les coûts médicaux directs à environ 364 000 USD et les pertes indirectes à 52 500 USD par patient et par an, pesant sur les payeurs publics et limitant la couverture dans les marchés à faibles revenus. Le potentiel biosimilaire est limité par les contraintes d'approvisionnement en plasma et la complexité de la fabrication des biologiques.
Expertise limitée en AEH en dehors des centres académiques de premier rang
Les erreurs de diagnostic et les retards de traitement persistent, notamment dans les zones rurales où les médecins généralistes rencontrent rarement l'AEH. Les consultations par télémédecine et les conférences régionales — telles que la réunion HAEi 2024 à Manille avec des délégués de 25 pays — étendent les connaissances spécialisées mais restent à un stade précoce. Les lacunes infrastructurelles en matière de diagnostic et de logistique de la chaîne du froid entravent l'accès équitable, prolongeant les besoins non satisfaits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe médicamenteuse :
les inhibiteurs de la C1 estérase maintiennent leur domination face à l'innovation des inhibiteurs de la kallicréineLes inhibiteurs de la C1 estérase ont généré 60,92 % des revenus de 2025, ancrant la taille du marché des thérapeutiques de l'angiœdème héréditaire à 3,57 milliards USD. Le Berinert et le Haegarda de CSL Behring consolident cette position grâce à une efficacité fiable et à de nombreuses données du monde réel. Cependant, les inhibiteurs de la kallicréine progressent plus rapidement à un CAGR de 19,12 %, portés par le bérotralstat oral de BioCryst, qui a généré 437 millions USD de ventes en 2024. Avec des formats oraux modulaires, sous-cutanés et des anticorps monoclonaux à action prolongée en phase avancée de développement, les agents inhibiteurs de la kallicréine sont positionnés pour capter une part de marché incrémentale des thérapeutiques de l'angiœdème héréditaire sur la période de prévision.
La préférence des patients oriente l'allocation des capitaux vers les composés oraux et les injectables à intervalles prolongés, exerçant une pression sur les segments conventionnels dérivés du plasma. Néanmoins, le C1-INH recombinant sans plasma (Ruconest) et les stratégies de diversification de l'approvisionnement protègent les acteurs établis contre les contraintes d'approvisionnement et le risque de maladies infectieuses, maintenant une dynamique de classe à deux piliers jusqu'en 2030.
Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport


Par voie d'administration :
la voie sous-cutanée gagne du terrain tandis que les thérapies orales s'accélèrentLes produits sous-cutanés ont contribué à 51,48 % de la part du marché des thérapeutiques de l'angiœdème héréditaire en 2025, soit 3,02 milliards USD, et soulignent une évolution décennale vers l'administration à domicile. Des taux d'achèvement de la formation supérieurs à 98 % valident le modèle, tandis que les études médico-économiques confirment des économies annuelles de 11,30 % par rapport aux soins intraveineux en milieu hospitalier. Parallèlement, la voie orale progresse à un CAGR de 19,7 %, en passe de dépasser 4,72 milliards USD d'ici 2031, portée par le bérotralstat et l'approbation anticipée du sébétralstat.
Les traitements intraveineux, bien qu'en déclin, restent essentiels pour les services d'urgence et pour les patients nécessitant une intervention immédiate à forte dose. Les futurs actifs du pipeline ciblant les formulations en granulés pour les enfants âgés de 2 à 11 ans élargiront encore la portée orale, renforçant les trajectoires de soins centrées sur le patient.
Par type de traitement :
la prophylaxie à long terme prolonge la dynamique du marchéLa prophylaxie à long terme représentait 56,85 % des revenus de 2025, ancrant la taille du marché des thérapeutiques de l'angiœdème héréditaire à 3,33 milliards USD. Les médecins privilégient désormais les schémas préventifs car les études du monde réel montrent 77,00 % de crises en moins et 52,00 % de moins de recours aux urgences par rapport aux approches à la demande. L'adoption s'accélère à mesure que le bérotralstat oral une fois par jour et le lanadelumab sous-cutané toutes les quatre semaines suppriment les obstacles logistiques, portant les prescriptions de prophylaxie à la moitié de tous les patients traités aux États-Unis. Avec un CAGR de 17,86 % jusqu'en 2031, la prophylaxie générera la plus grande expansion absolue en dollars, tandis que les candidats à l'édition génique pourraient éventuellement comprimer le segment en convertissant l'administration chronique en thérapie unique.
Par type de patient :
la domination du type I rencontre la croissance de précision du nC1-INHLes cas de type I représentaient 78,62 % des revenus de 2025, soit 4,61 milliards USD, reflétant des critères diagnostiques clairs et de nombreuses options thérapeutiques. La cohorte nC1-INH est petite mais progresse à un CAGR de 17,55 % à mesure que le séquençage de nouvelle génération révèle des mutations dans F12 et d'autres gènes précédemment non détectés par les tests standard. Le succès hors indication du bérotralstat associé aux agents antisens émergents signale des extensions d'indication imminentes qui pourraient porter la part du nC1-INH au-dessus de 10,00 % d'ici 2031, injectant un nouveau volume dans le marché des thérapeutiques de l'angiœdème héréditaire.
Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par canal de distribution :
les pharmacies hospitalières maintiennent leur contrôle tandis que les plateformes en ligne progressentLes pharmacies hospitalières ont dispensé 45,32 % des ventes mondiales de 2025, soit une tranche de 2,66 milliards USD portée par les protocoles d'initiation et les exigences d'inventaire pour les soins aigus. Les plateformes en ligne et spécialisées à domicile constituent le moteur de croissance, progressant à un CAGR de 18,49 % grâce à des coursiers sécurisés en chaîne du froid et des portails d'ordonnances électroniques qui rationalisent les renouvellements mensuels. Les canaux numériques intègrent l'accompagnement infirmier, le suivi de l'observance et les rappels de renouvellement automatique, réduisant les doses manquées de 30,00 % et renforçant le soutien des payeurs. À mesure que davantage de patients passent à la prophylaxie orale, la part en ligne devrait dépasser les canaux hospitaliers après 2028, décentralisant davantage le marché des thérapeutiques de l'angiœdème héréditaire.
Analyse géographique
Marché des Thérapeutiques de l'Angiœdème Héréditaire en Amérique du Nord
L'Amérique du Nord a représenté 79,55 % des revenus de 2025, reflétant un remboursement solide, des désignations réglementaires à voie rapide et une infrastructure dense de pharmacies spécialisées. Plus de 1 200 médecins américains ont adopté le bérotralstat, et l'alignement des payeurs sur les contrats fondés sur les résultats maintient une adhérence élevée. Le Canada s'appuie sur les formulaires provinciaux pour la couverture, tandis que les corridors de tourisme médical du Mexique attirent les patients régionaux atteints d'AEH à la recherche de schémas thérapeutiques avancés.
Marché des Thérapeutiques de l'Angiœdème Héréditaire en Europe
L'Europe affiche une pénétration mature, mais le renouvellement continu des produits soutient la croissance en valeur. L'avis positif de l'EMA sur le garadacimab et l'approbation pédiatrique du lanadelumab par la MHRA mettent en évidence la dynamique réglementaire. Le programme d'accès précoce de la France a rapporté 65 % d'améliorations cliniquement significatives de la qualité de vie à six mois, renforçant la confiance des payeurs.
Marché des Thérapeutiques de l'Angiœdème Héréditaire en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 17,44 %, portée par la clarté réglementaire du Japon, l'élargissement du catalogue des maladies rares en Chine et une sensibilisation stimulée par les associations de patients. Le sommet HAEi de Manille de 2024 a mis en avant les efforts de collaboration de 25 nations, bien que l'hétérogénéité des diagnostics et des remboursements reste un obstacle. Les investissements dans le fractionnement régional du plasma et les plateformes de téléformation devraient atténuer les lacunes en matière d'approvisionnement et d'expertise au fil du temps.

Paysage réglementaire
La réglementation des traitements de l'angiœdème héréditaire (AOH) est façonnée par des voies dédiées aux maladies rares qui accélèrent l'examen et offrent des incitations commerciales. La désignation de médicament orphelin demeure un levier central dans les principales juridictions (FDA et EMA), et dans l'UE elle apporte un soutien au développement et une exclusivité commerciale utilisée pour l'AOH, notamment les désignations orphelines de l'EMA enregistrées en 2024 (EU/3/24/2898 en février 2024 et EU/3/24/2979 en novembre 2024).
Les approbations récentes témoignent de l'attention des régulateurs à la réduction de la charge thérapeutique grâce à une prophylaxie à action prolongée et à des options orales pour des tranches d'âge plus larges. Aux États-Unis, la FDA a approuvé Andembry (garadacimab-gxii) de CSL en juin 2025 comme traitement prophylactique de l'AOH pour les patients âgés de 12 ans et plus, et la MHRA britannique a autorisé Ekterly (sebetralstat) de KalVista en juillet 2025 pour les crises aiguës chez les patients âgés de 12 ans et plus. Dans l'UE, des autorisations de mise sur le marché telles que Dawnzera d'Otsuka Pharmaceutical Netherlands B.V. (janvier 2026, pour la prévention systématique des crises récurrentes chez les patients de 12 ans et plus) renforcent une voie d'expansion multirégionale qui dépend de plus en plus de mécanismes d'harmonisation et de la génération structurée de données post-autorisation.
Paysage concurrentiel
La concentration du marché est modérée, CSL Behring, Takeda et BioCryst captant la part du lion grâce à des portefeuilles différenciés et des chaînes d'approvisionnement intégrées. La verticalité plasma-à-produit de CSL Behring offre un levier sur les coûts et des avantages en termes de barrières à l'entrée. Takeda consolide son positionnement grâce à la portée mondiale la plus large pour le lanadelumab, récemment étendu aux populations pédiatriques. BioCryst capitalise sur la prophylaxie orale de première génération, avec des ventes attendues dépassant 600 millions USD en 2025 sur la base d'une forte adoption aux États-Unis et dans l'UE.
Les perturbateurs émergents se concentrent sur la précision et la commodité. Le programme CRISPR d'Intellia vise un traitement curatif en dose unique, tandis que KalVista cible le soulagement oral à la demande. Ionis exploite la technologie antisens pour équilibrer l'efficacité et la commodité de la posologie. Les superpositions de santé numérique pour le suivi de l'observance et la prédiction des crises par intelligence artificielle sont des différenciateurs naissants, mais l'intégration entre les couches de thérapie et de service reste précoce.
Leaders du secteur des thérapeutiques de l'angiœdème héréditaire
Takeda Pharmaceutical Co. Ltd
CSL Behring
Pharming Group NV
BioCryst Pharmaceuticals
KalVista Pharmaceuticals
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Thérapeutiques de l'Angiœdème Héréditaire
- CSL Behring
- Takeda Pharmaceutical Co Ltd
- Sanofi
- Pharming Healthcare
- BioCryst Pharmaceuticals
- Attune Pharmaceuticals
- Ionis Pharmaceuticals
- KalVista Pharmaceuticals
- Adverum Biotechnologies
- Cipla
- Arrowhead Pharmaceuticals
- Astria Therapeutics Inc.
- Grifols
- Swedish Orphan Biovitrum (SOBI)
- Regeneron Pharmaceuticals
- CSL Vifor
- Bayer
- Novartis
- Merck
- Roche
Lire l’analyse des entreprises de thérapeutiques de l'angiœdème héréditaire

Opportunités de marché et perspectives d'avenir
Un espace inexploité subsiste à l'intersection de la commodité et des lacunes de couverture, en particulier la thérapie orale à la demande, les formulations pédiatriques et les nouveaux mécanismes de prophylaxie qui réduisent la complexité d'administration par rapport aux injections intraveineuses ou fréquentes. L'approbation par la FDA d'Ekterly (sebetralstat) de KalVista en juillet 2025 a établi une option orale à la demande pour les patients âgés de 12 ans et plus, favorisant le passage de traitements aigus injectables et élargissant les choix thérapeutiques sur les marchés dotés d'une distribution spécialisée mature. Parallèlement, l'innovation en matière de format de produit évolue également vers l'usage à domicile, notamment l'option de stylo prérempli approuvée par l'EMA pour le Takhzyro (lanadelumab) de Takeda en février 2025 pour les patients âgés de 12 ans et plus.
Un second corridor d'opportunités est la transition du pipeline vers le marché pour les modalités de nouvelle génération et la prophylaxie à intervalles prolongés, ce qui se reflète déjà dans l'activité réglementaire. En avril 2026, Intellia a entamé une soumission continue de BLA à la FDA pour le lonvoguran ziclumeran (lonvo-z) en tant que traitement d'édition génique en une seule fois, et en juillet 2026 Pharvaris a annoncé l'acceptation par la FDA de la demande de NDA pour le deucrictibant à libération immédiate pour un traitement à la demande (avec une date d'action cible PDUFA du 23 avril 2027). Ces étapes mettent en évidence des voies de développement et d'examen actives qui favorisent les investissements dans la préparation de la fabrication, l'infrastructure de contractualisation avec les payeurs et les programmes de données en vie réelle pour soutenir l'adoption au sein de systèmes de remboursement hétérogènes, en particulier hors des centres académiques de premier rang où la capacité diagnostique et spécialisée reste une contrainte.
Recent Industry Developments in Marché des Thérapeutiques de l'Angiœdème Héréditaire
- Juillet 2026 : Pharvaris a annoncé l'acceptation par la FDA de sa demande de NDA pour les capsules de deucrictibant à libération immédiate destinées au traitement à la demande des crises d'angiœdème héréditaire, avec une date d'action cible PDUFA du 23 avril 2027. Ce dépôt renforce l'ensemble des options de traitement de secours orales contrôlées par le patient et accroît l'importance de la différenciation autour de la rapidité du soulagement, de la tolérabilité et du positionnement en matière d'accès face aux options aiguës établies.
- Juillet 2025 : La MHRA britannique a approuvé Ekterly (sebetralstat) de KalVista pour traiter les crises d'angiœdème héréditaire chez les patients âgés de 12 ans et plus. Cette autorisation élargit l'accès réglementé à une option orale à la demande sur un marché européen majeur, favorisant un basculement hors des parcours de soins aigus dominés par l'injection et renforçant la familiarité des payeurs et des prestataires avec les régimes de secours oraux.
- Novembre 2024 : L'Agence européenne des médicaments a accordé une désignation orpheline pour un médicament destiné au traitement de l'angiœdème héréditaire (EU/3/24/2979). La désignation orpheline soutient l'investissement continu dans le pipeline via des incitations et un soutien scientifique, renforçant l'afflux régulier de nouveaux mécanismes et formulations en développement avancé.


Marché des Thérapeutiques de l'Angiœdème Héréditaire Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus des traitements sur prescription utilisés pour prévenir ou traiter les crises d'angiœdème héréditaire, y compris les thérapies par inhibiteur de la C1-estérase et les médicaments ciblant la voie de la bradykinine ou de la kallicréine, dans les principales régions et contextes de soins.
Exclusions du périmètre : les tests diagnostiques, le dépistage génétique, les analgésiques symptomatiques sans prescription et les plateformes d'édition génique non commerciales sont exclus.
Aperçu de la segmentation
- Par classe médicamenteuse
- Inhibiteur de la C1 estérase
- Antagoniste sélectif du récepteur B2 de la bradykinine
- Inhibiteur de la kallicréine
- Autres classes médicamenteuses
- Par voie d'administration
- Intraveineuse
- Injection sous-cutanée
- Orale
- Par type de traitement
- Aigu / À la demande
- Prophylaxie à long terme
- Par type de patient
- Type I (déficit en C1-INH)
- Type II (dysfonction du C1-INH)
- nC1-INH (type III et autres)
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies spécialisées et de perfusion à domicile
- Pharmacies en ligne
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par une cartographie de l'utilisation des traitements de l'angiœdème héréditaire (AOH) dans les contextes aigus et prophylactiques, afin qu'un même traitement ne soit pas comptabilisé deux fois dans les revenus annuels. Des sources publiques ont été utilisées pour ancrer le bassin de demande et les schémas thérapeutiques types, notamment des références sur les maladies rares du NIH et du NORD, les notices de médicaments de la FDA et de l'EMA, et des statistiques de santé de haut niveau du CDC et de l'OCDE.
Nous avons ensuite examiné la littérature clinique évaluée par des pairs afin de comprendre la fréquence des crises, les cohortes de patients éligibles et les schémas de changement de traitement qui influencent l'utilisation annualisée des thérapies. Pour les signaux commerciaux, nous nous sommes appuyés sur les dépôts d'entreprises, les présentations aux investisseurs et une presse réputée pour saisir l'orientation des prix, le calendrier de lancement et la dynamique d'accès. Ces données ont été recoupées avec un abonnement payant pour les finances des entreprises et une base de données de brevets payante pour évaluer la maturité du pipeline. Les sources listées ici sont uniquement illustratives, et d'autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont permis de confirmer quelle proportion de patients diagnostiqués avec l'AOH est traitée, la fréquence réelle d'utilisation des traitements en pratique, et où les changements de remboursement ou de disponibilité influencent la demande. Les entretiens et enquêtes ont couvert un mélange de cliniciens, de payeurs et d'experts du côté de la distribution dans les Amériques, la région EMEA et l'APAC. Ces données ont servi à ajuster les hypothèses concernant le mix thérapeutique, la persistance et la tarification nette (après les remises habituelles).
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Cadres dirigeants : 12 % | APAC : 41 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 33 % |
| Acteurs plus petits : 17 % | Managers : 58 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante où la prévalence diagnostiquée et les taux de traitement définissent un bassin de patients adressables. La demande thérapeutique annuelle est ensuite estimée à l'aide de schémas posologiques types et de modèles de gestion des crises. Pour garder des totaux réalistes, nous avons corroboré les résultats avec des vérifications ascendantes sélectives, notamment des agrégations de revenus échantillonnées à partir des communications publiques des entreprises, ainsi qu'un contrôle de cohérence prix moyen de vente multiplié par volume pour les principales classes thérapeutiques sur les marchés majeurs.
Les intrants du modèle suivis comprenaient la prévalence diagnostiquée de l'AOH par région, la répartition entre usage à la demande et prophylaxie, le nombre moyen de crises traitées par an, la fréquence de dosage selon la voie d'administration, l'évolution du prix net après contractualisation, et le calendrier d'adoption attendu pour les nouvelles options orales ou injectables. Lorsque des indicateurs de volume directs n'étaient pas disponibles pour les pays plus petits, des hypothèses proxy ont été appliquées en utilisant la densité de spécialistes et l'accès au remboursement, puis normalisées aux totaux régionaux lors de la revue.
Les prévisions se sont appuyées sur une analyse de scénarios, la croissance étant influencée par la sensibilisation et le diagnostic, l'adoption de la prophylaxie et les évolutions du mix thérapeutique plutôt que par un seul moteur macroéconomique. La courbe prospective s'est appuyée sur ce que les experts ont décrit comme des contraintes d'adoption réalistes, et a été testée par rapport aux extensions d'indication attendues et aux changements d'accès affectant le nombre de patients traités.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que les revenus thérapeutiques déclarés, le calendrier de lancement régional et les fourchettes de prix connues. Lorsque l'écart était important, nous avons effectué une seconde passe sur le bassin de patients et les hypothèses de mix thérapeutique. En cas d'anomalies, nous avons recontacté certains interviewés afin de déterminer si le changement était lié à l'accès, à la pratique posologique ou à un effet ponctuel de reporting.
Avant validation finale, le modèle a fait l'objet de revues analytiques en plusieurs étapes, avec une nouvelle vérification des intrants, des formules et des conversions de devises, suivie d'un contrôle de cohérence final par rapport aux dernières mises à jour publiques. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que de nouvelles approbations, des changements majeurs en matière de sécurité ou des évolutions notables de prix. Une revue finale est réalisée juste avant la livraison afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché des traitements de l'angiœdème héréditaire selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les traitements de l'angiœdème héréditaire peuvent varier considérablement, même lorsqu'il s'agit de la même maladie, car les produits comptabilisés, le calendrier et les hypothèses de tarification ne sont pas cohérents. Ces écarts reflètent également si les totaux publiés se concentrent uniquement sur les patients traités ou s'étendent à des bassins de demande connexes plus larges.
Les diagnostics et le dépistage génétique se situent hors du périmètre de Mordor Intelligence, et cette définition plus restrictive, limitée aux traitements, explique souvent pourquoi les totaux ne correspondent pas aux chiffres mêlant tests, suivi et revenus de prescription. De plus, certaines estimations utilisent les prix catalogue et des hypothèses de croissance lissées, tandis que d'autres modélisent la tarification nette, l'utilisation guidée par le taux de crises et un basculement plus rapide vers la prophylaxie à long terme, ce qui peut modifier la valeur de l'année de base et la courbe de croissance.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,83 milliards USD (2026) | |
| Cabinet de conseil mondial A | 3,60 milliards USD (2025) | Utilise une base 2025 et semble appliquer un univers de traitement plus large et une progression de prix plus régulière, avec une transparence limitée sur la tarification nette, la persistance et les ajustements d'utilisation liés au taux de crises. |
| Groupe de recherche sectorielle B | 3,41 milliards USD (2025) | S'appuie sur un point de départ 2025 avec des perspectives de croissance plus lentes, et le résumé public ne précise pas comment l'adoption de la prophylaxie, les changements de voie d'administration et les remises sont traités dans la construction des revenus. |
L'écart reflète principalement la manière dont le périmètre et le calendrier sont fixés, ainsi que la façon dont l'utilisation et la tarification sont traduites en revenus annuels. En gardant le modèle traçable aux patients traités, aux schémas posologiques et à une évolution réaliste des prix nets, l'estimation reste facile à auditer et à reproduire lorsque de nouvelles thérapies ou des changements d'accès surviennent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial des thérapeutiques de l'angiœdème héréditaire ?
Le marché mondial des thérapeutiques de l'angiœdème héréditaire devrait enregistrer un CAGR de 16,56 % au cours de la période de prévision (2026-2031)
Quelle est la taille actuelle du marché des thérapeutiques de l'angiœdème héréditaire ?
Le marché était évalué à 6,83 milliards USD en 2026 et devrait atteindre 14,69 milliards USD d'ici 2031.
Quelle région devrait afficher la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait progresser à un CAGR de 17,44 %, dépassant toutes les autres régions.
Quelle classe de traitement détient la plus grande part de revenus aujourd'hui ?
Les inhibiteurs de la C1 estérase représentaient 60,92 % des revenus mondiaux en 2025.
À quelle vitesse les inhibiteurs oraux de la kallicréine progressent-ils ?
Les inhibiteurs oraux de la kallicréine progressent à un CAGR de 19,12 %, soutenus par une forte adoption du bérotralstat.
Quels sont les coûts annuels typiques de la thérapie pour les patients atteints d'angiœdème héréditaire ?
Les coûts annuels de prophylaxie dépassent fréquemment 500 000 USD par patient, exerçant une pression budgétaire sur les payeurs.
Quelles entreprises dominent le paysage concurrentiel ?
CSL Behring, Takeda et BioCryst ont collectivement contrôlé un peu plus de 60 % des revenus mondiaux de 2025.
Dernière mise à jour de la page le:



