
GNSS Chip Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.84 Milliarden US-Dollar |
| Marktgröße (2031) | 11.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
GNSS Chip Marktanalyse von Mordor Intelligence
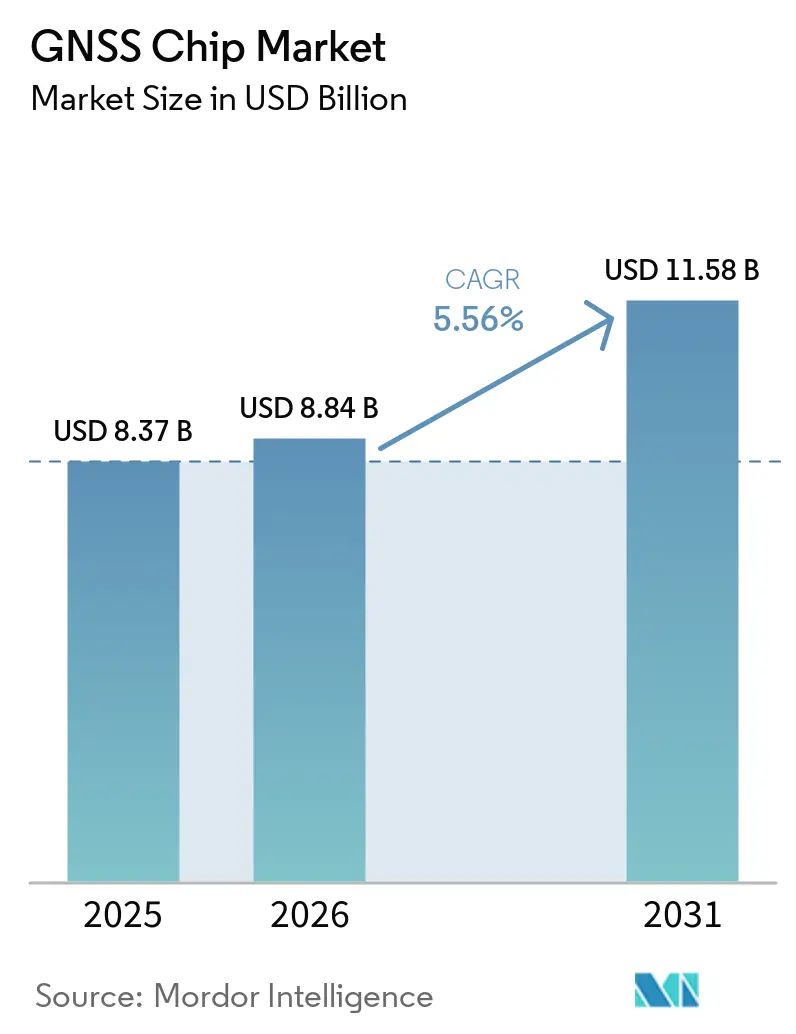
Die Marktgröße des GNSS Chip Marktes wurde im Jahr 2025 auf 8,37 Milliarden USD bewertet und soll von 8,84 Milliarden USD im Jahr 2026 auf 11,58 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,56 % während des Prognosezeitraums (2026–2031). Die steigende Nachfrage nach Multi-Konstellationsempfang in Smartphones, autonomen Fahrzeugen und der Präzisionslandwirtschaft hält das Volumenwachstum stabil, während sich Premium-Nischen für Lösungen mit Zentimeter-genauer Präzision eröffnen. Sich weiterentwickelnde 5G-Timing-Anforderungen sowie der vollständige globale Einsatz von BeiDou und souveräne Programme in Indien und dem Nahen Osten diversifizieren weiterhin die Einnahmequellen für GNSS Chip-Anbieter. Die Wettbewerbsintensität bleibt moderat, wobei integrierte mobile SoCs einen hohen Kostendruck im Massenmarkt erzeugen, während spezialisierte Anbieter profitable Positionen in vermessungsgenauen, störsicheren und ultraenergiearmen Designs besetzen. Energieeffizienz und sichere Positionierung sind nun zentrale Differenzierungsmerkmale, da Kunden die Akkulaufzeit gegen die zunehmende Bedrohung durch Störsender und Spoofing abwägen.
Wichtigste Erkenntnisse des Berichts
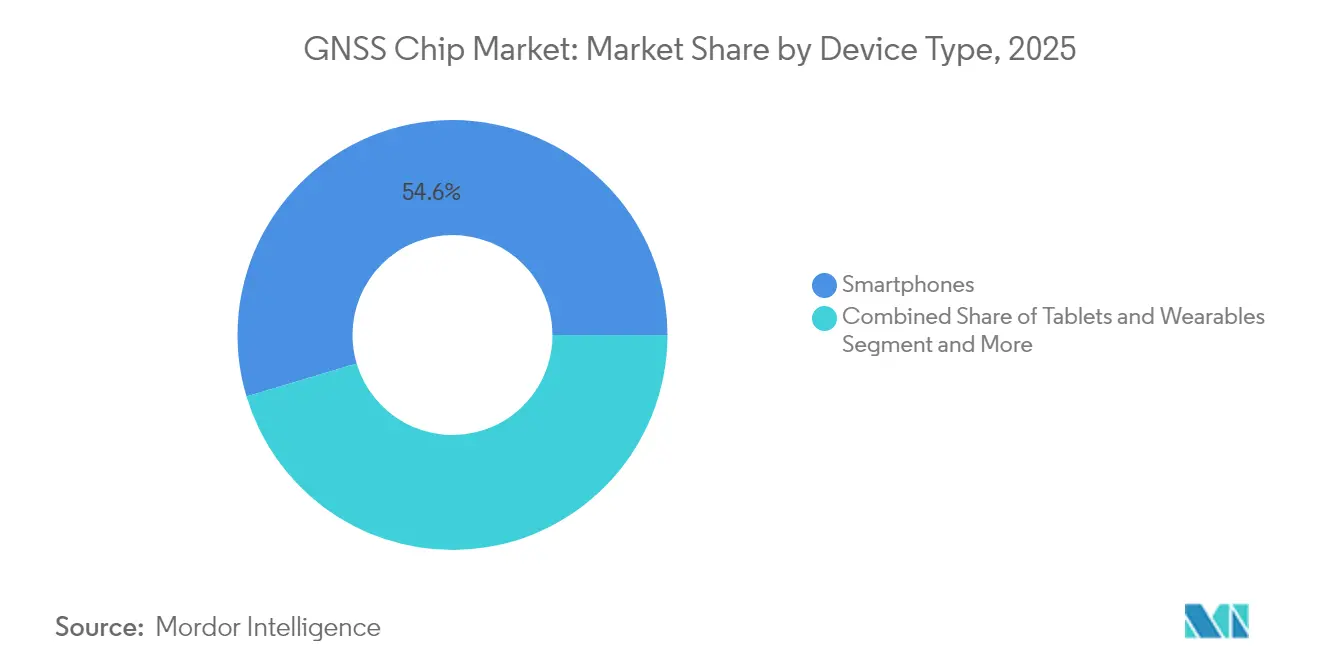
- Nach Gerätetyp hielten Smartphones im Jahr 2025 einen Anteil von 54,62 % am GNSS Chip Markt; Drohnen sollen bis 2031 mit einer CAGR von 7,55 % wachsen.
- Nach Frequenzband erfasste Einfrequenz L1 im Jahr 2025 einen Anteil von 66,45 % am GNSS Chip Markt; Mehrfrequenzlösungen sollen bis 2031 eine CAGR von 7,86 % verzeichnen.
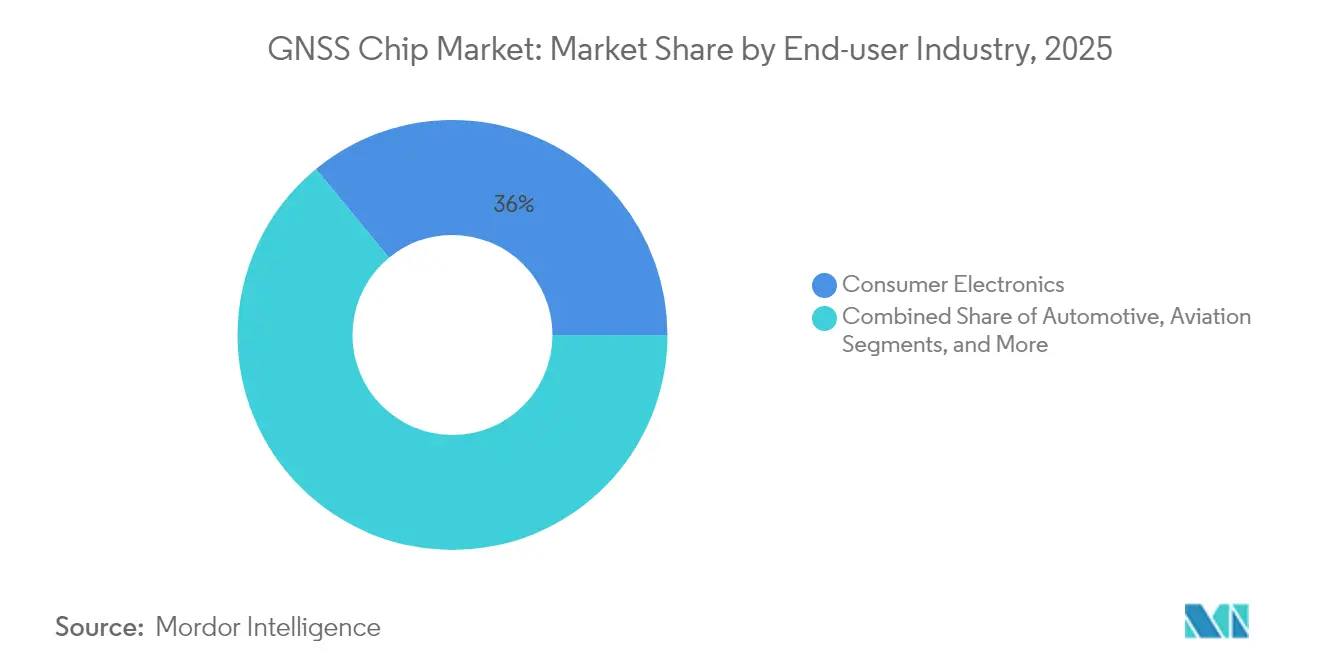
- Nach Endbenutzerbranche führte Unterhaltungselektronik mit einem Umsatzanteil von 35,95 % am GNSS Chip Markt im Jahr 2025; die Landwirtschaft soll bis 2031 mit einer CAGR von 7,48 % wachsen.
- Nach Anwendung dominierte Navigation mit 41,25 % des GNSS Chip Marktes im Jahr 2025; Timing und Synchronisation wachsen mit einer CAGR von 7,38 % bis 2031.
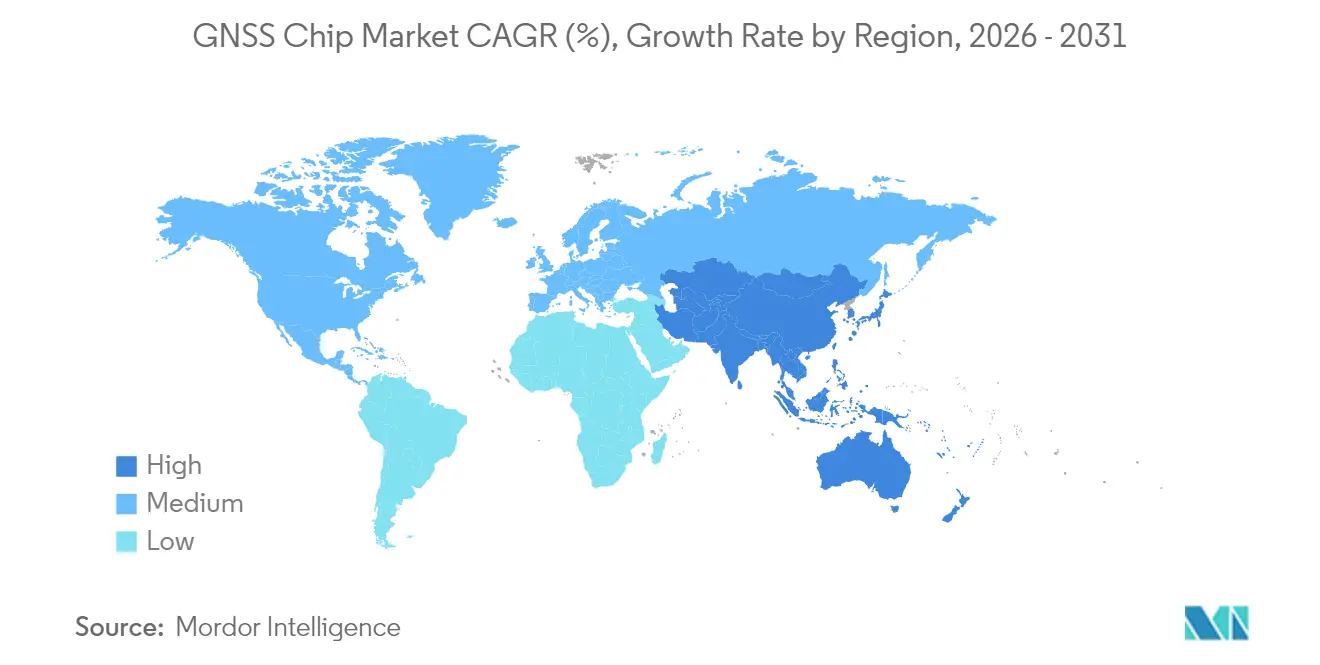
- Nach Geografie entfiel auf die Region Asien-Pazifik im Jahr 2025 ein Umsatzanteil von 42,10 % am GNSS Chip Markt und soll mit einer CAGR von 6,33 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Lieferungen von Mehrfrequenz-GNSS-Smartphones | +1.2% | Global, mit führender Akzeptanz im Raum Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an ADAS- und autonome Fahrpräzision | +0.9% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ausbau der Präzisionslandwirtschaft und Logistikverfolgung | +0.8% | Global, mit starkem Wachstum in Amerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zentimeter-genaue Positionierung für Drohnen-Letzte-Meile-Zustellung | +0.6% | Zunächst Nordamerika und EU, globale Expansion | Kurzfristig (≤ 2 Jahre) |
| Miniaturisierte Dualband-Chips für medizinische Wearables | +0.4% | Global, geführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Investitionen in souveräne Konstellationen zur Ankurbelung der lokalen Nachfrage | +0.7% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nahost/Afrika und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Lieferungen von Mehrfrequenz-GNSS-Smartphones
Premium-Mobilgeräte integrieren mittlerweile Dualband-L1/L5- und sogar Dreiband-Empfänger, die die Standortgenauigkeit von Metern auf Dezimeter verbessern und eine zuverlässige Navigation mit erweiterter Realität in dicht besiedelten städtischen Kernbereichen ermöglichen.[1]STMicroelectronics, "Teseo VI GNSS-Empfängerfamilie," STMicroelectronics, st.com Flaggschiff-Einführungen in China, Südkorea und den Vereinigten Staaten beschleunigen den Erneuerungszyklus, da ältere Einfrequenz-Designs die aufkommende Innen-Außen-Kontinuität nicht unterstützen können. Entwickler nutzen die verbesserte Genauigkeit, um Gaming, Social-Media-Tagging und Notrufortsbestimmungsdienste zu bereichern, was wiederum eine hohe Volumennachfrage nach fortschrittlichen Chipsätzen im GNSS Chip Markt aufrechthält.
Steigende Anforderungen an ADAS- und autonome Fahrpräzision
Autonomie der Stufe 3 und höher erfordert eine konsistente Positionierung auf Spurebene, was Automobilhersteller dazu veranlasst, Mehrfrequenz-GNSS mit IMUs und Fahrzeug-zu-Alles-Funkgeräten zu kombinieren.[2]IEEE Standards Association, "IEEE-Standards für Navigation und Positionierung," IEEE, ieee.org Vermessungsgenaue Präzision erhöht den Siliziumgehalt pro Fahrzeug und rechtfertigt Premium-Durchschnittsverkaufspreise, während Over-the-Air-Softwarefunktionen das Potenzial für wiederkehrende Einnahmen für Chip-Anbieter multiplizieren, die firmware-aktualisierbare Navigationsstacks anbieten.
Ausbau der Präzisionslandwirtschaft und Logistikverfolgung
RTK-fähige Landmaschinen reduzieren Saatgutüberlappungen und Düngemittelverschwendung um bis zu 20 %, und robuste Asset-Tracker senken die Diebstahlverluste bei hochwertigen Frachten, wodurch der GNSS Chip Markt gemeinsam über Verbrauchergeräte hinaus ausgeweitet wird.[3]NovAtel Inc., "Bau-, Bergbau- und Industrieanwendungen," NovAtel, novatel.com Regionale Subventionen in den Vereinigten Staaten, Brasilien und Indien verbessern die Kapitalrendite für Landwirte und beschleunigen die Massenadoption von Dualband-Modulen, die gegenüber Staub, Vibrationen und Temperaturextremen tolerant sind.
Zentimeter-genaue Positionierung für Drohnen-Letzte-Meile-Zustellung
Pilotprojekte in den Vereinigten Staaten und Europa erreichen routinemäßig eine Landegenauigkeit von 5 cm durch die Fusion von RTK-GNSS mit visueller Odometrie und ermöglichen so vollautomatische Paketzustellungen in Vorstadtgärten.[4]General Dynamics Mission Systems, "GPS III Satellites," gdmissionsystems.com Die kommerzielle Skalierung solcher Dienste verstärkt die Nachfrage nach leichten, energiesparenden Mehrfrequenzempfängern, einschließlich Nano-GPS-Chipsatz-Lösungen, die für kompakte Drohnenplattformen entwickelt wurden und auf akkubetriebenen Fluggeräten neben Kameras und LiDAR koexistieren müssen.
Analyse der Hemmniswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| GNSS-Anfälligkeit gegenüber Störsendern und Spoofing | -0.8% | Global, konzentriert in Konfliktgebieten und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Hoher Stromverbrauch von Multi-Konstellations-Chipsätzen | -0.6% | Global, insbesondere bei akkubetriebenen Geräten | Mittelfristig (2–4 Jahre) |
| Versorgungsengpässe bei fortschrittlichen HF-Front-End-Knoten | -0.5% | Global, mit erheblichen Auswirkungen auf Fertigungszentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Verzögerungen bei der L-Band-Spektrum-Neuzuweisung | -0.3% | Vorwiegend Nordamerika und EU, mit globalen Auswirkungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
GNSS-Anfälligkeit gegenüber Störsendern und Spoofing
Mehr als 1.000 Störungsvorfälle wurden im Jahr 2024 von europäischen Luftfahrtbehörden gemeldet, was zu Umwegflügen und Systemrücksetzungen im Flug führte. Zivile Behörden schreiben nun Multi-Konstellationsempfang, Interferenzerkennung und verschlüsselte Dienste vor, was die Hardwarekosten erhöht und die Zertifizierungszeitpläne für Anbieter im GNSS Chip Markt erschwert.
Hoher Stromverbrauch von Multi-Konstellations-Chipsätzen
Kontinuierliches Tracking über vier Konstellationen erhöht den Aktivstrom auf 90–100 mW, fünfmal höher als bei Einzelsystem-Designs, was die Akkulaufzeit bei Wearables und Asset-Tags reduziert. Die Snapshot-Navigationsarchitektur von Synaptics reduziert den durchschnittlichen Verbrauch um 80 %, doch Kompromisse bei der Wiedererfassungszeit bleiben bestehen, was ihre Verwendung auf latenztolerable Arbeitslasten beschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Smartphone-Volumen versus Drohnen-PotenzialSmartphones machten im Jahr 2025 54,62 % des GNSS Chip Marktes aus, getrieben durch die weitverbreitete Akzeptanz standortbasierter Dienste in Verbrauchergeräten. Obwohl das Lieferungswachstum reift, halten Dualband-Upgrades den Siliziumwert pro Gerät aufrecht und ermöglichen es Anbietern, ihre Margen zu halten. Tablets, Wearables und persönliche Tracker stellen stabile, aber niedrigere Durchschnittsverkaufspreise dar. Fahrzeugsysteme verzeichnen ein mittleres einstelliges Wachstum, da Automobilhersteller Navigationredundanz für ADAS einbauen.
Drohnen, die heute eine bescheidene Basis haben, sollen mit einer CAGR von 7,55 % wachsen und bieten damit den schnellsten inkrementellen Umsatz unter den Geräteklassen. Kommerzielle Inspektion, Lieferung und Präzisionssprühlandwirtschaft fordern gemeinsam Zentimeter-Genauigkeit unter strengen Gewichts- und Leistungsbudgets und schaffen eine Prämie für kompakte Mehrfrequenz-Empfänger. Energiearme Asset-Tracker und spezielle Industriegeräte runden den Nischenbedarf mit robusten Anforderungen ab und verstärken die Designvielfalt im GNSS Chip Markt.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Frequenzband:
L1-Dominanz inmitten von Mehrfrequenz-DynamikKostensensible Unterhaltungselektronik soll im Jahr 2025 mit einer Einfrequenz-L1-Lösung bei 66,45 % des GNSS Chip Marktanteils bleiben und ihre Rolle als Einstiegsoption festigen. Allerdings begrenzen städtische Mehrwegeausbreitung und ionosphärische Fehler die L1-Leistung, was Automobil-, Vermessungs- und Drohnenkunden dazu veranlasst, Dual- oder Dreiband-Architekturen zu übernehmen.
Mehrfrequenz-Lieferungen steigen mit einer CAGR von 7,86 %, begünstigt durch sinkende Filterpreise und neue Vierband-Einzelchip-Angebote, die das Platinendesign vereinfachen. Für viele Tier-1-Automobilplattformen ist Dualband L1/L5 mittlerweile eine feste Anforderung, während Luftfahrtbehörden sich hin zu einem obligatorischen L5 für sicherheitskritische Navigation bewegen.
Nach Endbenutzerbranche:
Skalierung der Unterhaltungselektronik, Beschleunigung der LandwirtschaftUnterhaltungselektronik machte im Jahr 2025 35,95 % des GNSS Chip Marktes aus, getrieben durch die Erneuerungszyklen von Smartphones und Wearables. Preiselastizität begrenzt Erhöhungen der Durchschnittsverkaufspreise, sodass Anbieter auf die Integration mit WLAN und Bluetooth setzen, um wettbewerbsfähig zu bleiben.
Die Landwirtschaft soll jährlich mit einer Rate von 7,48 % wachsen, da RTK-Führung und autonome Traktoren die Inputeffizienz verbessern. Das Segment schätzt Genauigkeit und Robustheit über die Chipgröße, was höhere Margen ermöglicht. Automobilkunden suchen nach ISO 26262-qualifizierten Chips und sicheren Update-Pipelines, was Komplexität hinzufügt, aber längere Programmlaufzeiten bietet. Nischen in Verteidigung und öffentlicher Sicherheit fordern Anti-Störsender-Funktionen und verschlüsselte Signale und unterstreichen die heterogene Natur des GNSS Chip Marktes.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Anwendung:
Navigationsskalierung, Timing-AufschwungNavigation blieb mit 41,25 % des GNSS Chip Marktes im Jahr 2025 der größte Bereich. Das Wachstum flacht ab, absorbiert aber weiterhin enorme L1-Volumina. Positionierung und Kartierung für Vermessungs- und BIM-Workflows halten loyale professionelle Nutzer, die bereit sind, für Zentimeter-Präzision und Nachbearbeitungsdienste zu zahlen.
Timing und Synchronisation skalieren mit der schnellsten Rate bei einer CAGR von 7,38 %, da 5G-Makro- und Kleinzellen-Rollouts Sub-Mikrosekunden-Phasenausrichtung erfordern. Energieversorgungsunternehmen und Rechenzentren replizieren diese Nachfrage bei der Modernisierung von Netz- und Server-Timing. Spezialisierte Timing-Empfänger mit ofengesteuerten Oszillatoren erzielen Premiumpreise und helfen, die Einnahmen über die reine Navigation hinaus zu diversifizieren.
Geografische Analyse
APAC GNSS-Chip-Markt
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 42,10 % am GNSS-Chip-Markt, gestützt durch den Ausbau des chinesischen BeiDou-Systems, die Massenproduktion von Smartphones und die starke lokale Nachfrage nach Präzisionslandwirtschaftsgeräten. Staatliche Anreize für einheimische Halbleiter, kombiniert mit dem wachsenden Ökosystem rund um Indiens NavIC und Japans QZSS, beschleunigen die regionale Akzeptanz zusätzlich. Anbieter, die eine vollständige BeiDou- und NavIC-Zertifizierung nachweisen, erlangen den Status bevorzugter Lieferanten und sichern sich damit Designaufträge bei OEMs im Bereich Mobiltelefone und Landmaschinen.
Nordamerika GNSS-Chip-Markt
Nordamerika trägt einen stabilen Anteil bei, der auf Automotive-ADAS, Verteidigungsaufträgen und groß angelegten 5G-Timing-Implementierungen basiert. Die öffentliche Beschaffung legt den Schwerpunkt auf Resilienz und verschlüsselte M-Code-Fähigkeit, was Anbieter dazu veranlasst, Anti-Jamming-Frontend-Lösungen und SAASM-Kompatibilität einzuführen. Die florierende Drohnenlieferpilotprojekte der Region und die Wearable-Marken aus dem Silicon Valley erhalten einen technologischen Führungskreislauf aufrecht, der die durchschnittlichen Verkaufspreise trotz geringerer Stückzahlen auf einem hohen Niveau hält.
EMEA und Südamerika GNSS-Chip-Markt
Europa priorisiert die Einführung von Galileo-Dualfrequenz sowohl in der Luftfahrt als auch in den Straßenverkehrsvorschriften. Der Anstieg von Spoofing-Vorfällen über Osteuropa im Jahr 2024 beschleunigte die Nachrüstung von Flugzeugen mit Mehrkonstellation-Empfängern. Unterdessen setzen Südamerika, der Nahe Osten und Afrika GNSS ein, um Smart-City-Projekte, Bergbauautomatisierung und klimaschonende Landwirtschaft voranzutreiben. Brasilien nutzt die Präzisionspflanzung von Sojabohnen, um seine Exportwettbewerbsfähigkeit zu sichern; Golfstaaten integrieren GNSS in Mega-Infrastrukturprojekte; und panafrikanische Mobilfunkbetreiber investieren in 5G-Timing, um Festnetze zu überspringen – all dies vergrößert kumulativ den GNSS-Chip-Markt.

Regulatorisches Umfeld
Die Kommerzialisierung von GNSS-Chips wird durch Regelwerke für Funkanlagen, Frequenzspektrum und Konformität geprägt, die zunehmend mit Cybersicherheit und dem Zugang zu ausländischen Konstellationen verknüpft sind. In der Europäischen Union regelt die Funkanlagenrichtlinie (RED) 2014/53/EU Funkortungsgeräte und die CE-Kennzeichnung, und die Europäische Kommission hat die Cybersicherheitsanforderungen der RED (Artikel 3.3 d, e und f) für internetfähige Funkprodukte aktiviert (als im August 2025 aktiviert genannt), wodurch GNSS-fähige Geräte gezwungen sind, Sicherheitskontrollen neben der HF-Leistungskonformität zu integrieren.
In den Vereinigten Staaten beeinflussen die FCC-Vorschriften sowohl Geräteemissionen als auch Konstellationsbetrieb. Die Einhaltung von FCC Part 15 bleibt für GNSS-fähige digitale Geräte zentral, während die FCC auch den Betrieb nicht-amerikanischer Konstellationen im Rahmen ihres Satellitenlizenzierungsrahmens verwaltet. Im März 2026 verabschiedete die FCC eine Notice of Inquiry (FCC 25-20), die die nationale PNT-Datensicherheit und die Marktzugangsanforderungen für ausländische GNSS-Anbieter untersucht, und im Mai 2026 erließ die FCC die Order DA 26-525, die Zertifizierungsanforderungen für Anbieter im Zusammenhang mit Genehmigungen zur Nutzung von nicht-amerikanischen GNSS-Signalen einführt. Auch in China wird die Standardisierung verschärft: GB/T 47326-2026 für die Leistung und Prüfung von BeiDou/GNSS-Breitband-HF-Chips wird als im Juli 2026 umgesetzt genannt und schafft einen länderspezifischen Prüf- und Leistungsanker für Zulieferer, die auf BeiDou-fähige Designs abzielen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für GNSS-Chips beginnt mit der Entwicklung von GNSS-Basisband- und HF-Frontend-IP, geht dann über Waferherstellung, Verpackung und Test weiter. Sie setzt sich mit dem Moduldesign fort, bei dem GNSS üblicherweise mit Filtern, Oszillatoren und Antennen kombiniert wird, bevor die OEM-Integration in Smartphones, Fahrzeuge, Drohnen, Industrie-Tracker und Zeitmessgeräte erfolgt. Hochvolumige Konsumgüteranwendungen werden typischerweise von integrierten mobilen SoCs (wie Qualcomm und MediaTek) angetrieben, die GNSS mit Mobilfunk und WLAN bündeln, während industrielle und automobile Programme häufiger diskrete oder spezialisierte GNSS-Chipsätze und -Module von Zulieferern wie STMicroelectronics und u-blox verwenden, gefolgt von Korrekturdiensten (RTK/PPP) und Anwendungssoftware.
Partnerschaften und Fertigungsschritte zeigen, wo sich der Wert konzentriert. Trimble und STMicroelectronics (März 2025) kombinierten Trimble ProPoint Go mit ST Teseo VI, um einen integrierten Positionierungsstack für Automobil- und IoT-Anwendungen zu liefern, und Swift Navigation mit Sony Semiconductor Solutions (November 2024) kombinierten den Swift Skylark Precise Positioning Service mit einem Sony-GNSS-Chipsatz, was eine Verschiebung von eigenständiger Silizium-Hardware hin zu Silizium plus Software plus Korrekturdiensten widerspiegelt. Auf der Angebotsseite entstand im Juni 2026 ein souveränitätsgetriebenes Beispiel, als GlobalFoundries und Qualinx einen durchgängigen, vollständig europäischen Fertigungsprozess für einen GNSS-SoC und ein analoges Frontend bei GlobalFoundries Dresden mit FDX-Technologie abschlossen, wodurch eine bekannte Abhängigkeit adressiert wird, bei der fortschrittliche Fertigung und Endverpackung für viele GNSS-bezogene Komponenten weiterhin in Asien konzentriert sind.
Wettbewerbslandschaft
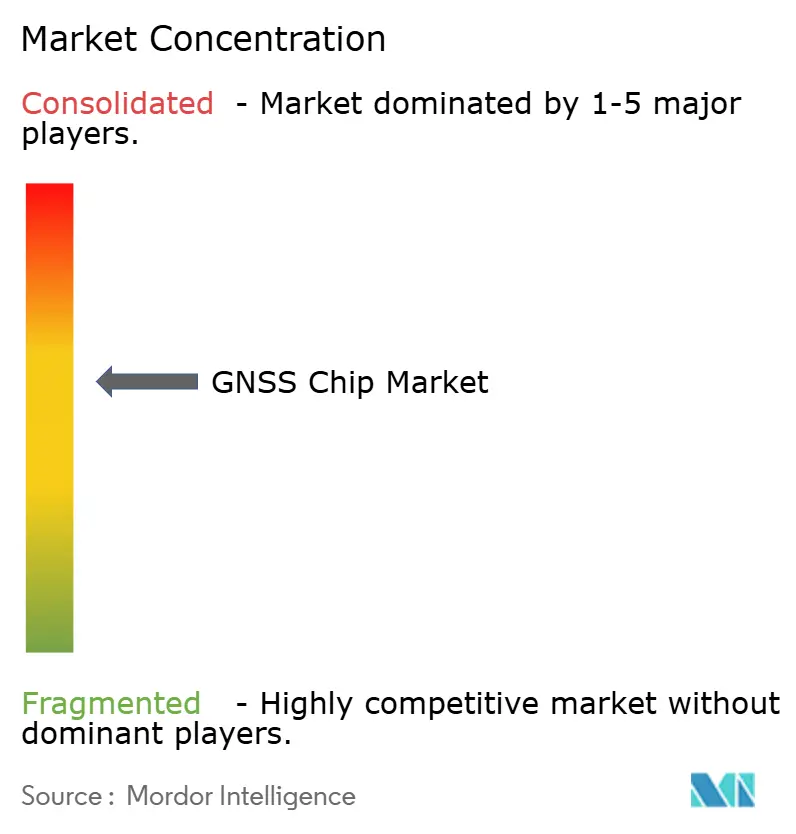
Der GNSS Chip Markt ist moderat konsolidiert: Qualcomm, MediaTek und Broadcom dominieren gemeinsam die Konsumvolumina, während u-blox, STMicroelectronics und Trimble Präzisionsnischen besetzen. Smartphone-SoCs von Qualcomm und MediaTek betten GNSS neben Mobilfunk und WLAN ein und sichern sich mehrjährige Design-Slots bei Handset-OEMs. Ihre Integrationskompetenz übt Preisdruck auf diskrete Empfängeranbieter aus, hinterlässt aber auch Leistungslücken, die Spezialisten ausnutzen können.
u-blox, Septentrio und Unicore konzentrieren sich auf Mehrband-, Multi-Konstellations-Teile, die auf Zentimeter-genaue Präzision abgestimmt sind. STMicroelectronics' Teseo VI-Vierband-Chip kombiniert niedrige Leistung mit vermessungsgenauer Leistung und dringt in Automobil-Telematiksteuergeräte vor. Trimble nutzt sein Software-Ökosystem, um Empfänger mit Korrekturdiensten für Bau und Landwirtschaft zu bündeln.
Strategische Schritte in 2024–25 umfassen den gemeinsamen Dienst von u-blox und Topcon, der Hardware mit RTK-Netzwerkabonnements fusioniert. Darüber hinaus erweitert Quectels LG580P-Modul Broadcom-Silizium in industrielle IoT-Anwendungen, und Synaptics bringt den ultraenergiearmen SYN4778 für Wearables auf den Markt. Supply-Chain-Resilienz ist zu einem wichtigen Beschaffungskriterium geworden, was Handset-OEMs dazu veranlasst, doppelte Quellen bei taiwanesischen und europäischen Fertigungsstätten zu nutzen.
Führende Unternehmen der GNSS Chip-Branche
-
Qualcomm Technologies, Inc.
-
MediaTek Inc.
-
STMicroelectronics N.V.
-
Broadcom Corporation
-
Intel Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GNSS-Chip-Markt
- Qualcomm Technologies, Inc.
- Broadcom Inc.
- MediaTek Inc.
- STMicroelectronics N.V.
- u-blox Holding AG
- Samsung Electronics Co., Ltd. (System LSI)
- Skyworks Solutions, Inc.
- Quectel Wireless Solutions Co., Ltd.
- Sony Semiconductor Solutions Corporation
- Intel Corporation
- Thales Group
- Trimble Inc.
- Hemisphere GNSS, Inc.
- Septentrio N.V.
- Furuno Electric Co., Ltd.
- Allystar Technology Co., Ltd.
- Hexagon AB (NovAtel Inc.)
- Orolia (Safran Electronics & Defense)
- HiSilicon (Shanghai) Technologies Co., Ltd.
- Topcon Positioning Systems, Inc.

Marktchancen und Zukunftsaussichten
Gesicherte und authentifizierte Positionierung schafft für GNSS-Chip-Anbieter Gestaltungsspielraum jenseits der reinen Basisnavigation, insbesondere bei Anwendungen, die Störungen, Spoofing und Mehrwegeausbreitung ausgesetzt sind. Ein deutliches Kommerzialisierungssignal kam im Juli 2026, als Iridium Communications die kommerzielle Verfügbarkeit seines Iridium PNT ASIC ankündigte, das darauf abzielt, GNSS-abhängige Geräte vor Interferenzen zu schützen, was auf einen produktisierten Markt für widerstandsfähige PNT-Silizium-Lösungen neben herkömmlichen Empfängern hinweist. Die Integration rund um Authentifizierung rückt zudem näher an den Empfänger heran, wobei Qualinx die Galileo-OSNMA-Unterstützung für seine QLX3Gx-Serie (Juni 2026) bekanntgab, was die Nachfrage aus sicherheits- und haftungssensiblen Branchen widerspiegelt, die Ursprungsnachweise und strengere Sicherheitsstandards bei GNSS-fähigen Geräten suchen.
Regionalisierte Lieferketten und Plattformisierung sind ein weiterer weißer Fleck, in dem Hardware, Software und Fertigungsstandorte so gebündelt werden, dass sie Beschaffungsanforderungen in den Bereichen Automobil, Infrastruktur-Zeitmessung und staatlich verbundene Programme erfüllen. Der im Juni 2026 abgeschlossene, vollständig europäische GNSS-SoC-Fertigungsprozess von GlobalFoundries und Qualinx in Dresden bietet einen sichtbaren Beschaffungsweg für Zulieferer, die auf europabasierte Lieferketten abzielen, während softwaredefinierte Leistungssteigerungen in beeinträchtigten Umgebungen zu einem Differenzierungsmerkmal werden. Zum Beispiel schlossen Focal Point Positioning und STMicroelectronics eine kommerzielle Vereinbarung (Juli 2026), um S-GNSS Auto-Software auf ST Teseo V- und Teseo VI-Geräten einzusetzen und so die Zuverlässigkeit der Fahrzeugpositionierung zu verbessern, ohne ein vollständiges Hardware-Redesign zu erfordern, im Einklang mit den OEM-Anforderungen an Multi-Konstellations-Robustheit und wartbare Positionierungsstacks über lange Fahrzeugprogramm-Lebenszyklen hinweg.
Recent Industry Developments in GNSS-Chip-Markt
- Juli 2026: Iridium Communications kündigte die kommerzielle Verfügbarkeit seines Iridium PNT ASIC an, das entwickelt wurde, um GNSS-abhängige Geräte vor Störungen und Spoofing zu schützen. Dieser Schritt bringt widerstandsfähige PNT auf Chipebene für Gerätehersteller auf den Markt, die störungsresistente Positionierung und Zeitmessung über konventionelle GNSS-only-Designs hinaus benötigen.
- August 2025: Qualcomm kündigte die Wearable-Plattformen Snapdragon W5+ Gen 2 und W5 Gen 2 mit integrierter NB-NTN-Satellitenunterstützung an. Satellitenbewusste Konnektivität in Wearables erhöht den strategischen Wert hocheffizienter GNSS-Empfangs- und Energieverwaltungslösungen in kompakten Plattformen, in denen sich Standort- und Nachrichtenfunktionen ein knappes Batteriebudget teilen.
- Februar 2025: STMicroelectronics stellte die Teseo VI-Familie als Einzelchip-Quad-Band-GNSS-Empfänger für Automobil- und Industrieanwendungen vor. Durch die Konsolidierung von Mehrbandfähigkeit in einem monolithischen Design unterstützt die Markteinführung eine höhere Positionierungsgenauigkeit und vereinfacht die Integration für OEMs, die eine robuste GNSS-Leistung in anspruchsvollen HF-Umgebungen anstreben.


GNSS-Chip-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der GNSS-Chip-Markt die Einnahmen aus GNSS-Empfänger-Chipsätzen und -Modulen, die Positionierungs-, Navigations- und Zeitgebungsfunktionen in Verbraucher- und Industriegeräten ermöglichen, und deckt dabei die wichtigsten Konstellationen und Frequenzbänder ab.
Ausschlüsse aus dem Umfang: Wir schließen GNSS-fähige Endgeräte und Dienste aus (wie Navigations-Apps, Kartierungsabonnements und Installationsarbeiten) und berücksichtigen ausschließlich den Hardware-Wert von Chips und Modulen.
Segmentierungsübersicht
-
Nach Gerätetyp
- Smartphones
- Tablets und Wearables
- Persönliche Tracking-Geräte
- Energiearme Asset-Tracker
- Fahrzeugsysteme
- Drohnen
- Sonstige Gerätetypen
-
Nach Frequenzband
- Einfrequenz L1
- Dualfrequenz L1/L5
- Dualfrequenz L1/L2
- Mehrfrequenz (Dreiband und höher)
-
Nach Endbenutzerbranche
- Automobilindustrie
- Unterhaltungselektronik
- Luftfahrt
- Landwirtschaft
- Bau und Bergbau
- Verteidigung und öffentliche Sicherheit
- Sonstige Endbenutzer
-
Nach Anwendung
- Navigation
- Positionierung und Kartierung
- Timing und Synchronisation
- Fernerkundung
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Übriger Asien-Pazifik-Raum
-
Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
-
Afrika
- Südafrika
- Übriges Afrika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research-Phase begann mit dem Aufbau einer soliden Faktenbasis zu GNSS-Einsätzen, Gerätekategorien und Halbleiterliefersignalen, die anschließend in Nachfragepools für GNSS-fähige Hardware überführt wurden. Zu den in diesem Schritt verwendeten öffentlichen Quellen gehören typischerweise staatliche Spektrum- und Telekommunikationsveröffentlichungen wie die FCC, Aktualisierungen von Satellitennavigationsprogrammen wie dem US-GPS-Programmbüro und der Agentur der Europäischen Union für das Raumfahrtprogramm sowie Normungsgremien wie 3GPP für zeitgebungsbezogene Anforderungen.
Wir haben außerdem nicht kostenpflichtige technische und nutzungsbezogene Indikatoren aus Quellen wie ITU-Veröffentlichungen, Zoll- und Handelsstatistiken für Elektroniksegmente sowie begutachteten Fachzeitschriften ausgewertet, die Mehrfrequenzadoption und Interferenzresilienz behandeln. Unternehmensberichte, Investorenpräsentationen, Produktübersichten und seriöse Pressemitteilungen wurden herangezogen, um die Richtung der durchschnittlichen Verkaufspreise und Produktmixverschiebungen bei Smartphones, Fahrzeugen und industriellen Trackern zu fundieren. Bei Bedarf wurden kostenpflichtige Unternehmensfinanzdaten, ein Intelligence-Abonnement, eine Patentdatenbank und eine Import-Export-Sendungsdatenbank genutzt, um Umsatzaufteilungen zu bestätigen und die Lieferintensität zu validieren. Diese Beispiele sind nicht abschließend; weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Überprüfung der tatsächlichen Treiber des GNSS-Chip-Umsatzes, typischerweise die Mischung aus Einfrequenz- gegenüber Zwei- und Mehrfrequenzdesigns, den Anteil integrierter Lösungen sowie die Geschwindigkeit, mit der neue Designs in hochvolumige Geräte übergehen. Wir sprachen mit einem breiten Teilnehmerkreis entlang der Wertschöpfungskette, darunter Chip-Designer, Modulhersteller, Geräte-OEM-Teams und nachgelagerte Integratoren, und deckten dabei APAC, EMEA und Amerika ab, um regionale Nachfragemuster und Preisunterschiede nicht zu übersehen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 12 % | APAC: 38 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 39 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 49 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Gerätesendungskategorien und Adoptionsraten verwendet wurden, um die GNSS-Chip-Nachfrage zu rekonstruieren, bevor Preis- und Mixannahmen angewendet wurden, um Einheiten in Umsatz umzurechnen. Das Modell verfolgt praxisnahe Eingaben wie Smartphone- und Wearable-Volumina, die GNSS-Durchdringung in Fahrzeugen, Tracker- und Telematikgerätesendungen, den Anteil von Zwei- und Mehrfrequenz-Chipsätzen sowie die beobachtete Bewegung der durchschnittlichen Verkaufspreise mit steigender Integration.
Sobald der Nachfragepool gebildet war, wurden selektive Bottom-up-Prüfungen eingesetzt, um die Gesamtwerte realistisch zu halten, darunter Lieferanten-Rollups aus ausgewählten Produktlinien, Kanalprüfungen zu Modulpreisen sowie Kreuzprüfungen von durchschnittlichem Verkaufspreis mal Volumen für große Gerätecluster. Wo Lücken für kleinere industrielle Anwendungen bestanden, wurden konservative Näherungswerte unter Verwendung benachbarter Gerätekategorien angewendet und nach Expertenfeedback angepasst.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, da die Adoption von Mehrfrequenzdesigns und der Fahrzeuginhalt pro Fahrzeug schneller wechseln kann, als eine gleichmäßige Trendlinie vermuten lässt. Die Annahmen wurden mithilfe von Intervieweingaben zu Design-Win-Zyklen, Ersatzzeitpunkten, regulatorischen Impulsen für resiliente Zeitgebung und regionalen Fertigungsverlagerungen einem Stresstest unterzogen, bevor der endgültige Satz von Jahreswerten festgelegt wurde.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie der Richtung von Gerätesendungen, offengelegten Halbleiterumsatztrends und dem Tempo der GNSS-Funktionserweiterungen in Mainstream-Geräten gegengeprüft; anschließend wurden Unstimmigkeiten überprüft und korrigiert. Große Abweichungen lösten einen zweiten Durchgang der Eingangslogik aus, gefolgt von einer gezielten erneuten Kontaktaufnahme mit Branchenteilnehmern, um zu bestätigen, ob die Änderung die Realität widerspiegelte oder auf einem Annahmefehler beruhte.
Vor der Freigabe werden das Modell und seine Annahmen in mehreren Schritten von Analysten überprüft, damit Arithmetik, Einheitenkonsistenz und Währungsbehandlung über alle Regionen hinweg abgestimmt sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa wichtige Konstellationspolitikänderungen oder starke Preisverschiebungen. Unmittelbar vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Mordor Intelligence's GNSS-Chip-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für GNSS-Chips zu sehen, da jeder Herausgeber die Grenze zwischen Chips, Modulen und GNSS-fähigen Geräten unterschiedlich zieht und zudem unterschiedliche Basisjahre und Preisannahmen wählt. Auch der Zeitpunkt spielt eine Rolle, da Wechselkurse, Handset-Zyklen und Automobilproduktionspläne die Zahl verschieben können, selbst wenn die langfristige Nachfrage stabil bleibt.
Bei unseren Prüfungen entsteht die größte Streuung in der Regel dadurch, ob mehrjährige Gerätesendungspools mithilfe realistischer Adoptionsraten und Frequenzbandmix in Chip-Umsatz überführt werden oder ob umfassendere GNSS-fähige Hardware standardmäßig einbezogen wird. Einige Schätzungen stützen sich zudem auf aggressive Progressionen der durchschnittlichen Verkaufspreise oder längere Prognosezeiträume, ohne ausreichende Validierung dafür, wie schnell Zwei- und Mehrfrequenzdesigns zum Standard werden. Diese Trennung wird im von Mordor Intelligence verwendeten Modell explizit beibehalten.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,84 Milliarden USD (2026) | |
| Branchenherausgeber A | 5,27 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine breitere Mischung von Segmentdefinitionen; der kleinere Wert deutet entweder auf eine engere Einbeziehung von Modulen oder auf konservativere Adoptionsraten- und Durchschnittspreisannahmen für hochvolumige Geräte hin. |
| Handelsbrief B | 5,83 Milliarden USD (2024) | Nennt eine kurzfristigere Zahl, bietet jedoch wenig Klarheit darüber, ob die Preisgestaltung an reine Chipsatz-Umsätze oder an gemischte Werte auf Geräteebene geknüpft ist; die gezeigte Langfristprognose erscheint inkonsistent mit typischen GNSS-Chip-Durchschnittspreisen und Adoptionsmustern. |
Insgesamt zeigt die Tabelle, dass die Lücke weniger durch eine einzelne Wachstumsrate als vielmehr dadurch bedingt ist, was als Chip-Umsatz gezählt wird, wie Adoptionsraten über Gerätepools hinweg angewendet werden und wie Durchschnittspreisänderungen mit steigender Integration behandelt werden. Indem diese Eingaben sichtbar und überprüfbar gehalten werden, ist die resultierende Zahl leichter zu replizieren und anzupassen, wenn neue Sendungs- oder Mixsignale auftauchen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der GNSS Chip Markt im Jahr 2026?
Die Marktgröße des GNSS Chip Marktes beträgt im Jahr 2026 8,84 Milliarden USD und soll bis 2031 11,58 Milliarden USD erreichen.
Welche Gerätekategorie führt die GNSS Chip-Nachfrage an?
Smartphones machen 54,62 % des Umsatzes im Jahr 2025 aus, was ihre allgegenwärtige Verbreitung und die stetige Einführung von Dualband-Positionierungsfunktionen widerspiegelt.
Was ist die am schnellsten wachsende GNSS-Anwendung?
Timing und Synchronisation expandiert mit einer CAGR von 7,38 %, da 5G-Netzwerke und Energieversorgungsunternehmen Sub-Mikrosekunden-Genauigkeit anstreben.
Welche Region zeigt das höchste Wachstum?
Asien-Pazifik führt sowohl in Anteil als auch in Dynamik und wächst mit einer CAGR von 6,33 % auf der Grundlage der BeiDou-Expansion und der OEM-Fertigungsskala.
Warum gewinnen Mehrfrequenz-Chips an Popularität?
Dual- und Dreiband-Empfänger überwinden städtische Mehrwegeausbreitungsfehler und liefern Zentimeter-genaue Präzision, die für Drohnen, ADAS und Präzisionslandwirtschaft unerlässlich ist.
Was sind die Hauptrisiken für die GNSS-Akzeptanz?
Störsender, Spoofing und hoher Stromverbrauch erhöhen Kosten und Designkomplexität und fördern Investitionen in Anti-Störsender-Hardware und energiearme Architekturen.
Seite zuletzt aktualisiert am:



