
Tamanho e Participação do Mercado de Máquinas de Embalagem
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
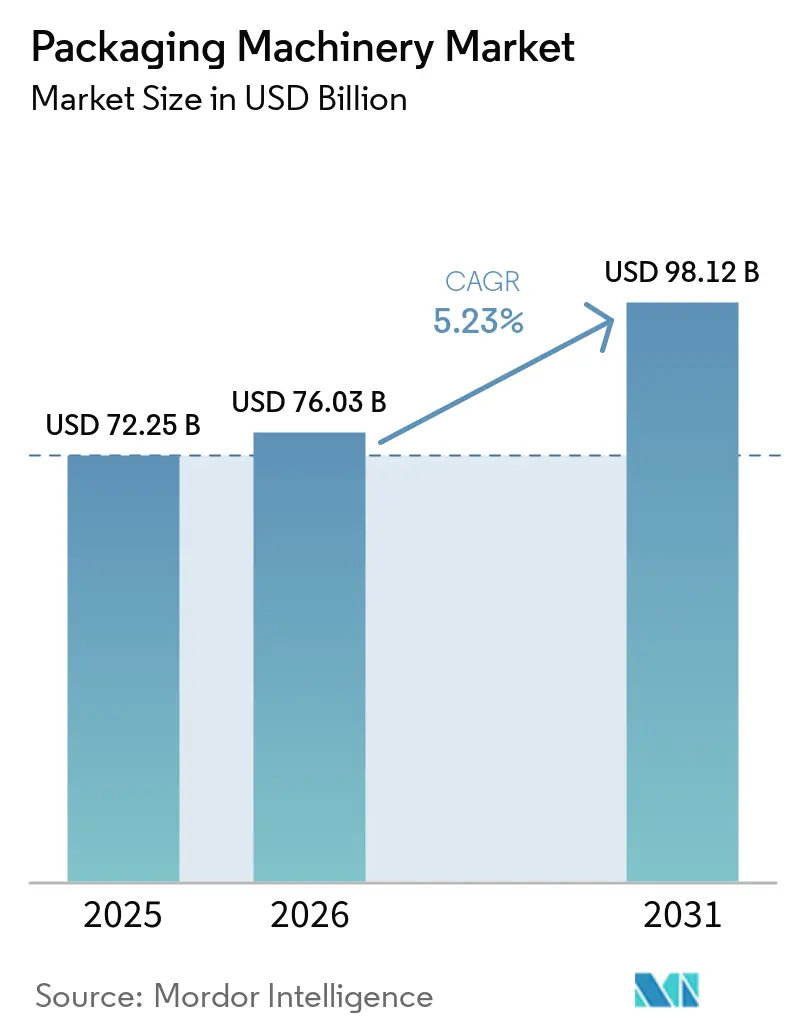
| Tamanho do Mercado (2026) | 76.03 Bilhões de dólares |
| Tamanho do Mercado (2031) | 98.12 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.23 % |
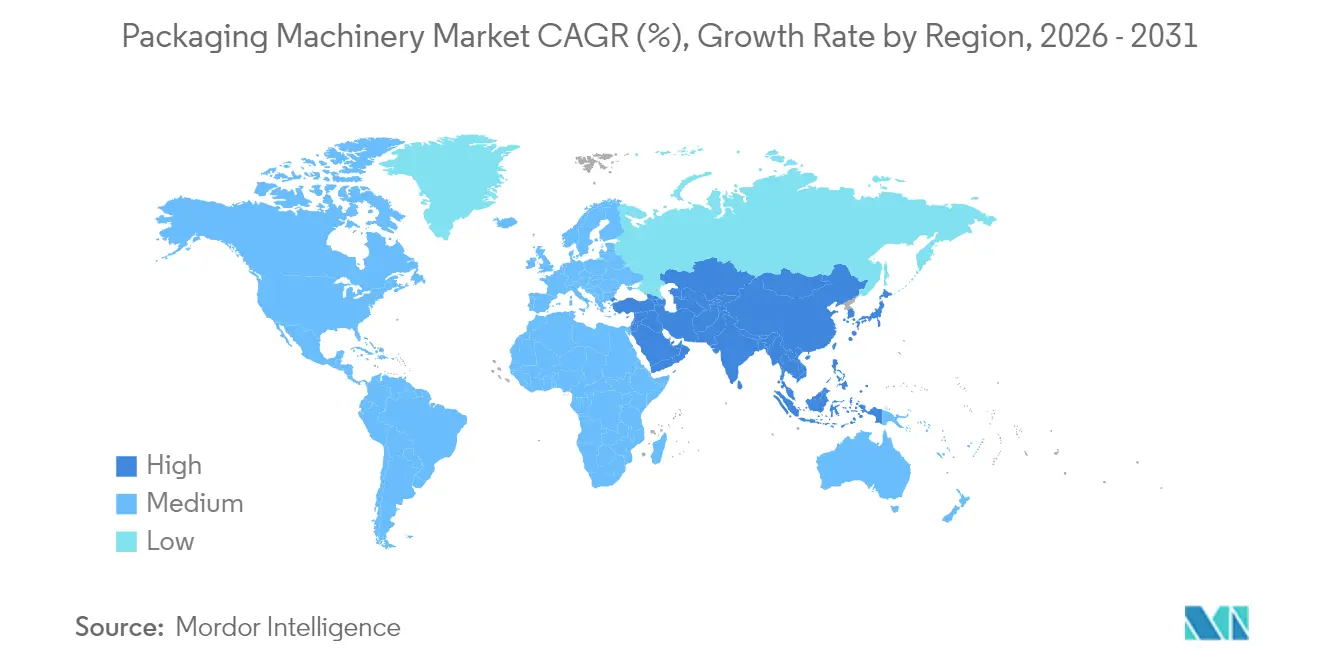
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
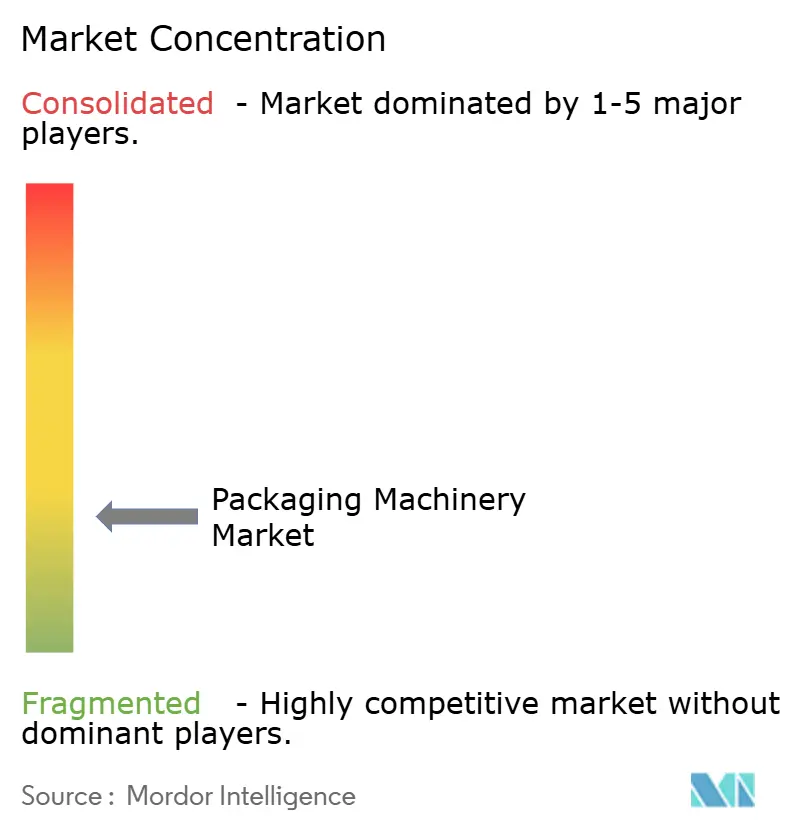
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Máquinas de Embalagem por Mordor Intelligence
O tamanho do mercado de máquinas de embalagem em 2026 é estimado em USD 76,03 bilhões, crescendo a partir do valor de 2025 de USD 72,25 bilhões, com projeções para 2031 mostrando USD 98,12 bilhões, crescendo a um CAGR de 5,23% no período 2026-2031. O aumento do investimento de capital em linhas automatizadas, a crescente procura por formatos de embalagem sustentáveis e o aperto das regras de serialização no setor farmacêutico continuam a acelerar as atualizações de equipamentos. As indústrias de utilizadores finais estão a correr para implementar sistemas inteligentes que reduzam a mão de obra, aumentem o rendimento e recolham dados de produção em tempo real. A Ásia-Pacífico lidera o crescimento em volume com base na expansão da produção em larga escala, enquanto o Médio Oriente e África registam o CAGR mais rápido à medida que os governos canalizam fundos para a capacidade de processamento de alimentos e bebidas. A intensificação da atividade de fusões e aquisições e as inovações em design modular estão a ampliar os portfólios de soluções, conferindo aos compradores maior flexibilidade para adaptar as linhas a novos estilos de embalagem. O mercado de máquinas de embalagem enfrenta pressão de custos a curto prazo devido às oscilações nos preços do aço inoxidável, mas a maioria dos fabricantes de equipamentos originais está a compensar este obstáculo através da engenharia de estruturas mais leves e da adoção de ligas alternativas.
Principais Conclusões do Relatório
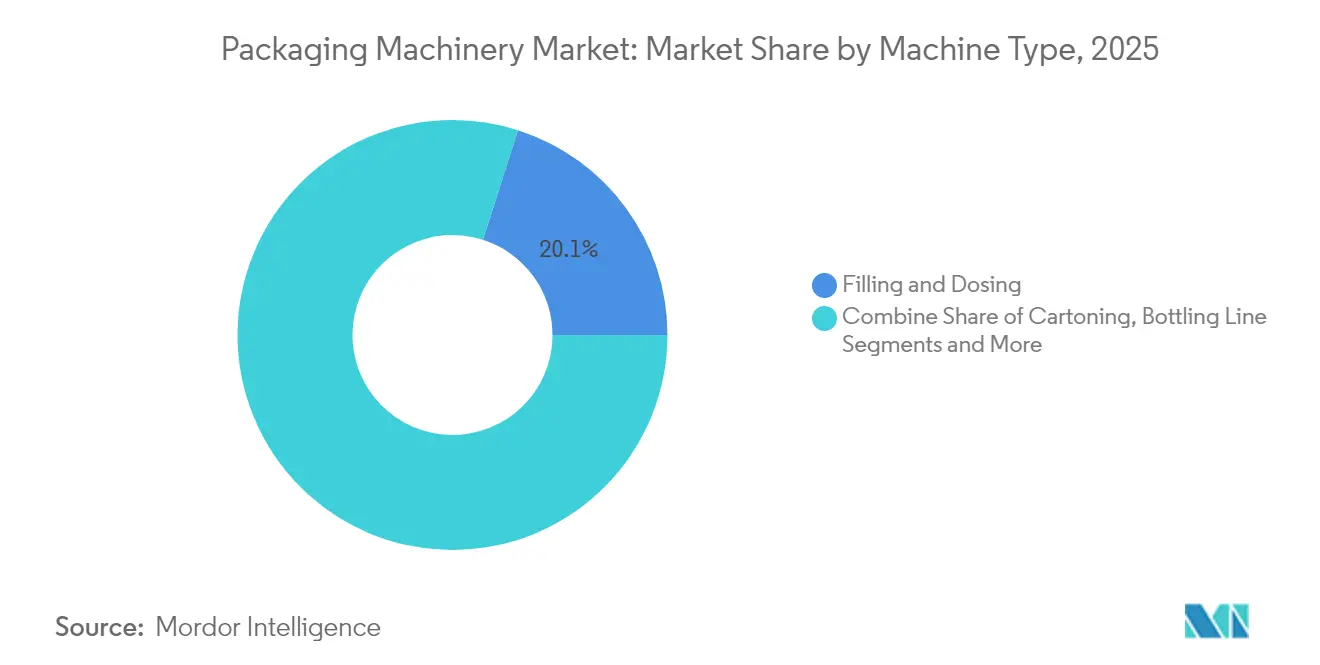
- Por tipo de máquina, os equipamentos de enchimento e dosagem detinham 20,08% da participação do mercado de máquinas de embalagem em 2025, enquanto as máquinas de encaixotamento estão projetadas para crescer a um CAGR de 7,56% até 2031.
- Por nível de automação, os sistemas totalmente automáticos e integrados com robótica capturaram 55,12% da participação do tamanho do mercado de máquinas de embalagem em 2025 e registarão um CAGR de 7,78%.
- Por plataforma tecnológica, as linhas de embalagem inteligentes e conectadas estão a avançar a um CAGR de 8,52%, mesmo que os sistemas convencionais retenham 45,10% da participação em receita.
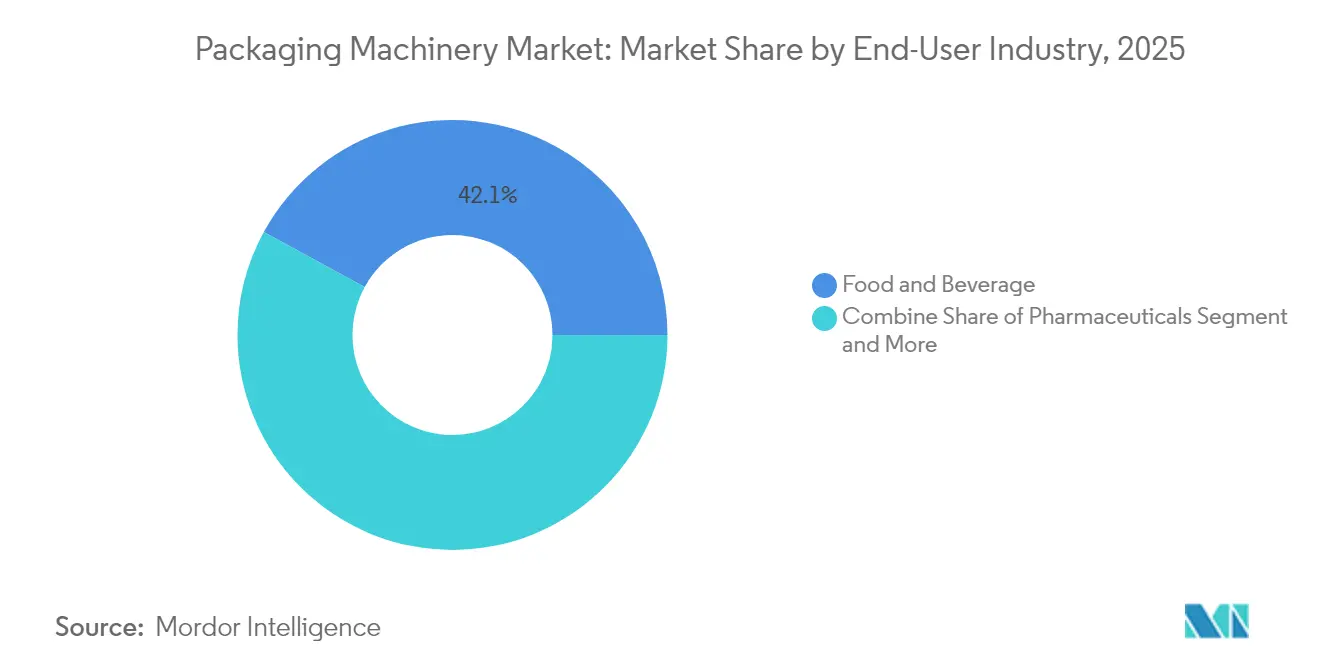
- Por indústria do utilizador final, alimentos e bebidas lideraram com 42,05% de participação em 2025; os produtos farmacêuticos expandir-se-ão a um CAGR de 6,49% até 2031.
- Por geografia, a Ásia-Pacífico comandou 45,72% da participação do mercado de máquinas de embalagem em 2025, enquanto o Médio Oriente e África crescerão a um CAGR de 6,08%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Máquinas de Embalagem*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de formatos flexíveis e de bolsa impulsionando linhas de enchimento de alta velocidade | +1.2% | Global, APAC e América do Norte | Médio prazo (2-4 anos) |
| Rápida transição para embalagens sustentáveis à base de papel na Europa, exigindo novas tecnologias de encaixotamento | +0.8% | Europa, com extensão à América do Norte | Curto prazo (≤ 2 anos) |
| Adoção do modelo de e-commerce "envio no próprio contentor" impulsionando a automação de fim de linha na América do Norte | +0.7% | América do Norte, com expansão para a Europa | Médio prazo (2-4 anos) |
| Crescente necessidade de soluções de embalagem integradas | +0.9% | Global | Longo prazo (≥ 4 anos) |
| Mandatos de serialização farmacêutica impulsionando atualizações globais de rotulagem e codificação | +1.1% | Global, UE e EUA | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Formatos Flexíveis e de Bolsa Impulsionando Linhas de Enchimento de Alta Velocidade
Os formatos de embalagem flexível estão a expandir-se de snacks para bebidas, obrigando os proprietários de marcas a instalar plataformas de formação, enchimento e selagem horizontal e vertical mais rápidas. Novos modelos como o UHS Performa da Mespack oferecem maior disponibilidade e menor desperdício de filme, reduzindo os custos unitários e melhorando as metas de sustentabilidade. [1]Mespack, "UHS Performa | Solução Mais Rápida para Embalagem de Bolsa Plana Pequena," mespack.comOs fornecedores estão a incorporar módulos de emenda de filme que sustentam o movimento contínuo para aumentar a eficácia global dos equipamentos. Na Ásia-Pacífico, os fabricantes de bens de consumo preferem bolsas para alcançar mercados rurais com embalagens leves que reduzem as despesas de frete. As empresas de bebidas da América do Norte estão a testar bolsas com bico para diferenciar sumos premium, estimulando a procura por cabeças de dosagem higiénicas e de alta velocidade que lidam com produtos viscosos.
Rápida Transição para Embalagens Sustentáveis à Base de Papel na Europa Exigindo Novas Tecnologias de Encaixotamento
O Regulamento Europeu de Embalagens e Resíduos de Embalagens, em vigor desde fevereiro de 2025, pressiona as empresas a substituir as embalagens secundárias de plástico por estruturas de papel recicláveis. A transição desencadeou uma onda de retrofits de encaixotadoras que gerem gramagens de cartão mais finas sem comprometer a integridade da selagem. A garrafa de papel 90% da Diageo para o Johnnie Walker valida o forte interesse das marcas em soluções de fibra que reduzem as emissões de carbono em quase 47%. Os fabricantes de equipamentos originais estão a aperfeiçoar os sistemas de manuseamento de blanks, as estações de colagem e as verificações de qualidade guiadas por visão para garantir que os cartões de material único atinjam velocidades de linha iguais aos formatos de plástico legados. A transição para o papel está a estender-se à América do Norte à medida que os retalhistas adotam scorecards ecológicos semelhantes para os fornecedores.
Adoção do Modelo de E-commerce "Envio no Próprio Contentor" Impulsionando a Automação de Fim de Linha na América do Norte
Os mandatos de embalagem feita à medida das principais plataformas e das leis estaduais estão a obrigar os expedidores a adotar módulos de ereção automática de caixas, dimensionamento correto e impressão sob demanda. Os algoritmos de aprendizagem automática dentro das formadoras de caixas escolhem agora a menor caixa que cumpre os critérios de prevenção de danos, reduzindo o enchimento de vazios e cortando os custos de frete em até 15%. Os operadores relatam reduções de mão de obra de 80% nas estações de reembalagem após a instalação de células robóticas totalmente fechadas. O crescimento é mais forte em alimentos congelados, cosméticos e pequenos eletrodomésticos, onde a diversidade de produtos é elevada. A adoção europeia está a acelerar à medida que as vendas transfronteiriças aumentam.
Crescente Necessidade de Soluções de Embalagem Integradas
Os fabricantes procuram parceiros de fonte única que agrupem enchimento, encaixotamento, paletização e monitorização digital de desempenho numa plataforma unificada. As linhas integradas simplificam as mudanças de formato e reduzem o tempo de comissionamento, uma prioridade à medida que o número de SKUs aumenta. Os fornecedores estão a incorporar protocolos OPC UA e PackML para conectar módulos díspares a camadas MES comuns, permitindo manutenção preditiva e dashboards de OEE em tempo real. As linhas de produtos químicos e de limpeza doméstica são os primeiros a adotar, pois processam múltiplos formatos de garrafas e tampas em cada turno. A longo prazo, as arquiteturas plug-and-play dominarão as novas construções de plantas.
Análise de Impacto das Restrições do Mercado de Máquinas de Embalagem*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nos preços do aço inoxidável inflacionando o custo de capital de maquinaria de alta higiene | -0.6% | Global, Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Longos ciclos de validação IQ/OQ a abrandar as encomendas de equipamentos farmacêuticos nos EUA | -0.4% | EUA, com extensão a mercados regulamentados | Médio prazo (2-4 anos) |
| Lacunas de competências em programação de robôs a dificultar a automação de PME na América Latina | -0.3% | América Latina | Longo prazo (≥ 4 anos) |
| Problemas de fiabilidade de energia a elevar os custos operacionais para engarrafadores africanos | -0.2% | África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos Preços do Aço Inoxidável Inflacionando o Custo de Capital de Maquinaria de Alta Higiene
A volatilidade do preço do níquel empurrou as cotações do aço inoxidável para a faixa superior de USD 700-800 por tonelada, comprimindo as margens em enchedoras de lavagem, blocos assépticos e linhas farmacêuticas. [2]Damstahl, "Tendências do Mercado de Aço Inoxidável de Novembro de 2024," damstahl.comOs fabricantes de equipamentos originais estão a redesenhar estruturas com ligas híbridas e reforço estratégico para reduzir o peso sem sacrificar a rigidez. Alguns compradores adiam as decisões de compra, optando por recondicionamentos até que os mercados de metais se estabilizem. Os fornecedores europeus cobrem os custos com contratos de aço a longo prazo, mas repercutem uma parte nos clientes através de sobretaxas. O efeito inflacionário é mais severo para as plantas de laticínios e fórmulas infantis que devem cumprir as especificações 316L.
Longos Ciclos de Validação IQ/OQ a Abrandar as Encomendas de Equipamentos Farmacêuticos nos EUA
A complexidade da qualificação de instalação e operacional cresceu à medida que as linhas de embalagem integram robótica, visão e gémeos digitais. As instalações frequentemente alocam 6-9 meses para a validação completa, adiando o reconhecimento de receitas para os fabricantes de equipamentos originais. O próximo Regulamento do Sistema de Gestão da Qualidade da FDA pode harmonizar alguns requisitos com a ISO 13485, mas os fabricantes ainda precisam de documentação abrangente, ficheiros de risco e validação de software. [3]The FDA Group, "Um Guia Básico para IQ, OQ, PQ em Indústrias Regulamentadas pela FDA," thefdagroup.comPara aliviar o encargo, as empresas de serviços oferecem agora pacotes de suporte IQ/OQ chave na mão, embora esses custos se acrescentem aos orçamentos dos projetos e possam alargar os horizontes de retorno sobre o investimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Máquinas de Embalagem
Por Tipo de Máquina:
O Encaixotamento Lidera a Onda de InovaçãoEm 2025, os equipamentos de enchimento e dosagem representaram 20,08% da participação do mercado de máquinas de embalagem, sublinhando a sua indispensabilidade nas linhas de alimentos, bebidas e produtos farmacêuticos. As unidades de encaixotamento, no entanto, estão a avançar a um CAGR de 7,56%, beneficiando da transição europeia para formatos de papel e da procura do e-commerce por embalagens secundárias robustas. A encaixotadora termoformadora compacta da GEA para PME destaca como os fornecedores visam plantas menores com soluções plug-and-play. As encaixotadoras incluem agora alimentadores de blanks controlados por servo que lidam com cartão reciclado com elevada variabilidade dimensional. Entretanto, o tamanho do mercado de máquinas de embalagem ligado a sistemas de rotulagem e codificação está a expandir-se de forma constante à medida que as regras de rastreabilidade se apertam.
O nicho de equipamentos de blister, termoformação e vácuo foca-se em filmes de barreira melhorada que prolongam o prazo de validade de carnes e refeições prontas. A procura de linhas de engarrafamento mantém-se resiliente, impulsionada pelo crescimento de água premium e bebidas funcionais. Os sistemas de paletização ganham tração a partir de programas de automação de armazéns que favorecem células robóticas de fim de linha em detrimento de mesas giratórias manuais de filme extensível. As atualizações em máquinas de embrulho e agrupamento centram-se na tecnologia de formato variável que otimiza o uso do filme, alinhando-se com as metas de sustentabilidade.


Por Nível de Automação:
A Integração de Robótica AceleraAs linhas totalmente automáticas e integradas com robótica capturaram 55,12% do tamanho do mercado de máquinas de embalagem em 2025 e crescerão a uma taxa composta de 7,78% até 2031. O rápido retorno do investimento decorre das poupanças de mão de obra, maior OEE e melhor higiene. O manuseamento de frascos farmacêuticos ilustra os benefícios – o QPack-1 da TM Robotics processa 7.200 frascos por hora em comparação com 2.000 em configurações manuais, reduzindo os riscos de contaminação. As linhas semiautomáticas continuam relevantes onde os produtores fazem atualizações por fases ou gerem tiragens curtas. As estações manuais persistem em operações artesanais ou de baixo volume em África e em partes do Sudeste Asiático. A adoção de robótica está também a expandir-se para o encaixotamento e paletização, onde cabeças de recolha guiadas por visão permitem a disposição em camadas de SKUs mistos.
Impulsionado pela escassez de mão de obra, o mercado de máquinas de embalagem está a assistir a um boom em suites de programação de fácil utilização que permitem mudanças rápidas de receita sem conhecimentos de codificação. A análise de manutenção preditiva reduz ainda mais o tempo de inatividade não planeado, levando muitos operadores a retrofitar máquinas legadas com kits de sensores antes de se comprometerem com substituições completas de linha.
Por Indústria do Utilizador Final:
Os Produtos Farmacêuticos Impulsionam o Crescimento FuturoAs aplicações de alimentos e bebidas detinham 42,05% da participação do mercado de máquinas de embalagem em 2025, devido à sua grande base instalada e ao contínuo lançamento de produtos. Prevê-se que o setor farmacêutico registe um CAGR de 6,49%, impulsionado pelo envelhecimento demográfico e pela expansão da produção de vacinas. A enchedora MLD Advanced da Syntegon, capaz de 400 seringas prontas a usar por minuto, demonstra a precisão e velocidade agora esperadas. As marcas de cosméticos investem em linhas automatizadas de rímel que reduzem o número de trabalhadores enquanto aumentam o rendimento; esta mudança sublinha como a embalagem estética já não está isenta de medidas de eficiência industrial. Os produtos químicos industriais requerem designs à prova de explosão e resistentes à corrosão, criando uma procura especializada mas estável.
Em todos os segmentos de utilizadores, as metas de sustentabilidade impulsionam a redução de peso das embalagens e a reciclabilidade, influenciando os parâmetros de design das máquinas desde as temperaturas de formação até à seleção de adesivos. O crescimento dos SKUs também obriga a capacidades de mudança rápida de formato, reforçando a procura por plataformas servo flexíveis.
Por Plataforma Tecnológica:
Os Sistemas Conectados Transformam as OperaçõesOs sistemas convencionais ainda representavam 45,10% da receita em 2025, mas as linhas inteligentes com rastreamento por QR e RFID crescerão a um CAGR de 8,52%. Os proprietários de marcas adotam a transição global de QR da GS1, que promete maior engajamento do consumidor e visibilidade granular da cadeia de suprimentos. Os fornecedores de equipamentos agora incorporam scanners e gateways em nuvem para captura de dados em linha sem reduzir o rendimento. O setor de máquinas de embalagem também está recebendo investimentos em sistemas de atmosfera modificada e a vácuo que prolongam a vida útil dos produtos, à medida que os varejistas combatem o desperdício de alimentos. As linhas assépticas atendem a bebidas nutracêuticas de alta margem e fluidos farmacêuticos estéreis, justificando maiores desembolsos de capital com janelas estendidas de segurança do produto.
Os módulos de análise preditiva em enchedoras conectadas alertam as equipes de manutenção antes que ocorram falhas, reduzindo o tempo de inatividade em até 20%. As etiquetas habilitadas com RFID aprovadas para reciclagem de PET, como o mais recente lançamento da Avery Dennison, integram sustentabilidade com digitalização, reforçando o argumento de negócio para linhas de embalagem inteligentes.
Análise Geográfica
Mercado de Máquinas de Embalagem na APAC
A Ásia-Pacífico respondeu por 45,72% da participação no mercado de máquinas de embalagem em 2025, impulsionada pela escala da China e pelo crescente consumo de bens embalados na Índia. Os fornecedores regionais exibiram mais de 2.500 itens de automação na ProPak China 2025, apresentando inspeção orientada por inteligência artificial e integração logística. O Japão e a Coreia do Sul contribuem com robótica de alta precisão, enquanto a Indonésia abriga novas plantas de embalagem flexível que atendem a marcas regionais de salgadinhos e macarrão. O tamanho do mercado de máquinas de embalagem na Ásia-Pacífico é ainda respaldado por incentivos governamentais para a adoção de manufatura inteligente e Indústria 4.0.
Mercado de Máquinas de Embalagem no MEA
O Oriente Médio e a África registram o CAGR mais rápido de 6,08% até 2031, à medida que a Arábia Saudita, o Egito e a África do Sul localizam o processamento de bebidas e laticínios. O acordo da Sidel com partes interessadas sauditas ilustra movimentos apoiados pelo Estado para reduzir a dependência de importações. No entanto, apagões crônicos em partes da África Subsaariana elevam os custos operacionais, levando os produtores a instalar painéis solares e motores de alta eficiência energética. Os fornecedores de equipamentos fazem parcerias com integradores locais para lidar com tarifas de importação e desafios de manutenção.
Mercado de Máquinas de Embalagem nas Américas e na Europa
A América do Norte mantém forte demanda devido aos centros de atendimento de comércio eletrônico que investem em automação de fim de linha. As remessas nos Estados Unidos cresceram 5,8% em 2023, atingindo 10,9 bilhões de USD, refletindo ciclos sustentados de substituição de capital. Os processadores de alimentos do Canadá adotam empacotadoras robóticas de caixas para compensar a escassez de mão de obra, enquanto o México atrai investimentos de empresas multinacionais de bebidas que estabelecem hubs regionais. A Europa concentra-se na conformidade com a sustentabilidade, impulsionando a alta adoção de encaixotadoras prontas para recicláveis e linhas de sachês de material único. A América do Sul apresenta bolsões de crescimento no Brasil e na Colômbia, embora a escassez de profissionais em programação de robôs desacelere a adoção entre conversores de menor porte.

Panorama regulatório
Nos principais mercados, os fornecedores de máquinas de embalagem estão sendo cada vez mais envolvidos em conformidade relacionada à segurança de máquinas, desempenho de sustentabilidade das embalagens e dados de rastreabilidade. Na União Europeia, o Regulamento (UE) 2023/1230 (Regulamento de Máquinas) estabelece requisitos essenciais de saúde e segurança para máquinas colocadas no mercado da UE, com aplicação total a partir de 20 de janeiro de 2027, afetando a avaliação de riscos, proteções, controles e documentação para equipamentos de embalagem.
As normas de sustentabilidade de embalagens também estão remodelando os requisitos de equipamentos por meio das necessidades de conformidade dos clientes. O Regulamento de Embalagens e Resíduos de Embalagens da UE (PPWR), Regulamento (UE) 2025/40, aplica-se a partir de 12 de agosto de 2026, fortalecendo os requisitos de reciclabilidade, rotulagem e ciclo de vida para embalagens e aumentando a demanda por máquinas capazes de operar formatos monomaterial, recicláveis e leves sem comprometer a eficiência da linha. Nos Estados Unidos, os requisitos de rastreabilidade da FDA FSMA (Seção 204(d)) têm uma data de conformidade estendida para 20 de julho de 2028, enquanto as estruturas de contato com alimentos da FDA (21 CFR Partes 174-186) continuam a regular materiais e componentes que podem entrar em contato com alimentos, apoiando atualizações em codificação, rotulagem e integração de registro digital nas linhas de embalagem.
Panorama Competitivo
O mercado apresenta fragmentação moderada. Os líderes globais Tetra Laval, Krones e Coesia combinam soluções de enchimento, rotulagem e fim de linha sob um único guarda-chuva de serviços. As suas vantagens de escala incluem redes globais de peças e orçamentos de I&D que fomentam plataformas de monitorização de condições baseadas em IA. As aquisições continuam a ser centrais: a Smurfit Kappa absorveu a WestRock por USD 12,7 bilhões, expandindo a capacidade de maquinaria de embalagem em papel, e a Amcor assegurou a Berry Global por USD 8,4 bilhões para ampliar os sistemas de materiais flexíveis.
A ProMach concluiu quatro negócios em 2024, incluindo a HMC Products, para ampliar a sua presença em embalagem de bolsas, e formou um Grupo de Soluções para Vinho e Bebidas Espirituosas em 2025 para agrupar experiência específica do setor. A participação maioritária da MULTIVAC na Italianpack adicionou seladores de tabuleiros para alimentos frescos. Os fabricantes de equipamentos também formam alianças tecnológicas; a TM Robotics faz parceria com fornecedores de suites de visão para que os clientes recebam células pré-validadas.
A concorrência gira cada vez mais em torno de características de sustentabilidade, consumo de energia e compatibilidade com o ecossistema digital, em vez de mera velocidade mecânica. Os especialistas regionais de nível médio sobrevivem oferecendo ferramentas personalizadas para formatos de embalagem locais e resposta de serviço mais rápida. Os fabricantes de equipamentos originais que demonstram conformidade validada com o QMSR da FDA ou o MDR da UE ganham preferência nas indústrias regulamentadas.
Líderes da Indústria de Máquinas de Embalagem
Robert Bosch GmbH
Coesia S.p.A.
Krones Inc.
Tetra Pak International S.A
Graphic Packaging International, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Máquinas de Embalagem
- Tetra Laval Group (Sidel, Tetra Pak)
- Krones AG
- Coesia S.p.A.
- Syntegon Technology GmbH
- IMA Group S.p.A.
- Barry-Wehmiller Companies Inc.
- MULTIVAC Group
- Ishida Co. Ltd.
- SACMI Imola SC
- Graphic Packaging International LLC
- Marchesini Group S.p.A.
- Aetna Group (ROBOPAC)
- ABB Ltd. (Robotics Packaging)
- Fanuc Corp.
- ProMach Inc.
- Bradman Lake Ltd.
- Signode Industrial Group
- KHS GmbH
- Mitsubishi Electric Corp. (Palletizers)
- FUJI MACHINERY CO.,LTD.
- Sidel Group
- Optima Packaging Group
- PacTech Holdings
- Echo Machinery
- Herma GmbH (Labelling)

Oportunidades de mercado e perspectivas futuras
Os programas de sustentabilidade e digitalização do lado da demanda estão se transformando em oportunidades concretas para atualizações de máquinas, particularmente onde novos materiais de embalagem sobrecarregam o manuseio legado. A Europa fornece uma âncora clara, já que o PPWR da UE se aplica a partir de 12 de agosto de 2026 e os movimentos das marcas em direção a formatos de fibra e recicláveis estão aumentando a necessidade de sistemas de encartonamento, manuseio de caixas e fim de linha capazes de trabalhar com substratos mais finos ou mais variáveis sob inspeção de qualidade mais rigorosa. No lado da tecnologia, as arquiteturas de linha inteligentes e conectadas (QR/RFID, inspeção em linha e manutenção preditiva) se encaixam na mudança do mercado em direção a soluções integradas usando padrões como OPC UA e PackML, apoiando menor tempo de inatividade enquanto atendem aos requisitos de rastreabilidade e relatórios.
Paralelamente, as ações de capacidade de 2026 por parte dos players do ecossistema de embalagens reforçam a demanda por modernização e localização de linhas. A Comexi inaugurou uma expansão de 5.000 metros quadrados em Girona, Espanha (aumento de capacidade de mais de 40%), a KHS iniciou a construção de um galpão de 4.300 metros quadrados para seu centro de produtos de tecnologia de barreira em Hamburgo, com investimento superior a 11 milhões de EUR, e a Amcor iniciou a construção de uma instalação de fabricação de 7.000 metros quadrados e um armazém automatizado em Dongguan, China. Essas medidas estão vinculadas a maior throughput e estruturas de materiais mais novas (incluindo formatos de barreira e prontos para reciclagem), que por sua vez apoiam a demanda adjacente por linhas de conversão e embalagem novas ou retrofitadas, como enchimento/dosagem, rotulagem/codificação, encartonamento e automação de fim de linha projetada para misturas mais amplas de SKUs e controle de qualidade mais rigoroso.
Desenvolvimento Recente do Setor no Mercado de Máquinas de Embalagem
- Julho de 2026: A Amcor iniciou a construção de uma instalação de fabricação de 7.000 metros quadrados e um armazém automatizado em Dongguan, China. A expansão adiciona capacidade intensiva em automação que aumenta os requisitos de compatibilidade com linhas de embalagem downstream, incluindo trocas mais rápidas, interfaces padronizadas e conectividade de dados para rastreamento de materiais e qualidade.
- Maio de 2025: A ProMach formou um Grupo de Soluções para Vinhos e Destilados para fornecer ofertas dedicadas de processamento, embalagem e integração de sistemas para a categoria. A medida fortalece a integração de linha específica por vertical e acelera atualizações de equipamentos em pacote para produtores que precisam de formatos flexíveis e trocas rápidas de SKU.
- Abril de 2025: A Syntegon lançou a máquina de enchimento farmacêutico MLD Advanced para seringas pré-montadas prontas para uso, com produção de até 400 seringas por minuto e controle em processo aprimorado. O enchimento estéril de maior velocidade apoia a demanda por equipamentos downstream complementares de inspeção, rotulagem e capacidade de serialização em linhas de embalagem regulamentadas.


Mercado de Máquinas de Embalagem Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada por máquinas de embalagem vendidas para operações industriais de embalagem, incluindo equipamentos utilizados para formar, encher, selar, rotular, codificar, envolver, embalar em caixas e paletizar embalagens em setores de uso final.
Exclusões de escopo: Excluímos materiais e consumíveis de embalagem, automação de fábrica de uso geral não dedicada a linhas de embalagem e a maioria dos serviços que não envolvem equipamentos, salvo quando fornecidos em conjunto com as entregas de máquinas.
Visão Geral da Segmentação
- Por Tipo de Máquina
- Enchimento e Dosagem
- Rotulagem, Decoração e Codificação
- Manuseamento de Caixas
- Linha de Engarrafamento
- Encaixotamento
- Paletização e Despaletização
- Embrulho e Agrupamento
- Blister / Termoformação / Pele / Embalagem a Vácuo
- Outro Tipo de Máquina
- Por Nível de Automação
- Manual
- Semiautomático
- Totalmente Automático / Integrado com Robótica
- Por Indústria do Utilizador Final
- Alimentação
- Bebidas
- Produtos Farmacêuticos
- Cosméticos e Cuidados Pessoais
- Produtos Químicos Industriais
- Outra Indústria de Utilização Final
- Por Plataforma Tecnológica
- Embalagem Geral (Convencional)
- Embalagem em Atmosfera Modificada (MAP)
- Embalagem a Vácuo
- Linhas de Embalagem Asséptica
- Linhas de Embalagem Inteligentes / Conectadas (Habilitadas para QR / RFID)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Resto da Ásia-Pacífico
- Médio Oriente e África
- Médio Oriente
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Resto do Médio Oriente
- África
- África do Sul
- Nigéria
- Egito
- Resto de África
- Médio Oriente
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites externos da demanda e manter as premissas realistas entre as regiões. Revisamos fontes públicas e oficiais, como as estatísticas de comércio do UN Comtrade, as séries macroeconômicas do Banco Mundial e do FMI, os indicadores industriais da OCDE e as divulgações de manufatura e comércio do US Census Bureau, além de conjuntos de dados selecionados do Eurostat quando pertinentes.
Para conectar a demanda por máquinas à atividade industrial real, também consultamos publicações da PMMI, comunicados de associações setoriais, relatórios anuais e apresentações a investidores de empresas, e a imprensa especializada em negócios que acompanha os ciclos de capex. Em paralelo, utilizamos assinaturas pagas para dados financeiros de empresas e inteligência de notícias, bases de dados de patentes para identificar mudanças em automação e design, e bases de dados de importação e exportação em nível de remessa para verificar os padrões de movimentação de equipamentos. Esses exemplos não são exaustivos, e outras fontes também foram utilizadas para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é adquirido, quando é substituído e como os preços mudam à medida que os níveis de automação avançam nas linhas de embalagem. Entrevistamos um conjunto de fabricantes de máquinas, fornecedores de componentes, integradores de sistemas, distribuidores e grandes usuários finais na APAC, EMEA e nas Américas, de modo a preencher as lacunas da pesquisa documental e verificar as premissas finais de forma cruzada.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 15% | APAC: 42% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 30% | EMEA: 31% |
| Participantes menores: 22% | Gestores: 55% | Américas: 27% |
Dimensionamento de Mercado e Previsão
Nosso dimensionamento começa com uma construção de cima para baixo que vincula o investimento em linhas de embalagem à produção do mercado final e à intensidade de embalagem, traduzindo essa demanda em gastos com equipamentos com base em configurações típicas de linha. Corroboramos os totais com aproximações seletivas de baixo para cima, como pools de receita amostrados de fornecedores, verificações de canais de distribuidores e uma visão de preço médio de venda multiplicado pelo volume para categorias de máquinas de maior volume, que utilizamos para ajustar valores discrepantes.
Os principais insumos do modelo incluem volumes de alimentos e bebidas embalados, produção farmacêutica e atualizações de linhas impulsionadas por conformidade regulatória, indicadores regionais de capex industrial, ciclos de substituição da base instalada e penetração observável de automação em novas linhas. Os preços são tratados por meio de uma progressão prática do preço médio de venda que reflete variações nos custos de aço e componentes, maior conteúdo de servos e controles, e mudanças de mix em direção a linhas de maior rendimento. Para as previsões, utilizamos análise de cenários apoiada por feedback primário sobre carteiras de pedidos, prazos de entrega e adições de capacidade planejadas, seguida de normalização da demanda em nível regional quando a cobertura de dados é irregular.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de múltiplas verificações antes da aprovação final, e buscamos variações que possam ser explicadas por sinais reais de mercado, e não apenas por ajustes no modelo. Os resultados são comparados com indicadores independentes, como fluxos comerciais para categorias de máquinas, direção do capex em grandes setores de usuários finais e padrões visíveis de ciclos de pedidos relatados por fornecedores, e as anomalias são revisadas em uma etapa interna de análise por especialistas.
Quando uma discrepância é muito grande, revisitamos as premissas e entramos novamente em contato com os especialistas relevantes para confirmar se a mudança é estrutural ou temporária. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado Global de Máquinas de Embalagem da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os números de mercado publicados para máquinas de embalagem frequentemente diferem porque as evidências subjacentes rastreadas não são as mesmas, mesmo quando o título do mercado parece idêntico. As variações geralmente decorrem do que é contabilizado como receita de máquinas versus serviços, de como os equipamentos usados são tratados e de se equipamentos de processamento adjacentes são incorporados ao total.
Os sinais de movimentação de remessas e comércio, combinados com verificações de ciclos de substituição provenientes de entrevistas do setor, são as evidências que ancoram a Mordor Intelligence a um pool de demanda exclusivo de máquinas e mantêm o valor de 2026 alinhado com os padrões reais de compra. Quando outra estimativa utiliza uma geografia mais restrita, baseia-se em remessas em vez de receita ou aplica diferentes critérios de câmbio, ela pode parecer maior ou menor sem necessariamente implicar uma mudança na demanda.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 76,03 bilhões de USD (2026) | |
| Associação Setorial A | 10,90 bilhões de USD (2023) | Este valor reflete as remessas de máquinas dos EUA em um único ano, o que restringe a geografia e rastreia o valor das remessas em vez da receita global de equipamentos em setores de uso final. |
| Associação Setorial B | 11,30 bilhões de USD (2024) | Esta estimativa é reportada como vendas do mercado dos EUA para 2024 e não é diretamente comparável a um escopo global, pois o mix regional, o conteúdo de importações e a seleção do ano alteram o total. |
A tabela mostra que a maior parte da dispersão é criada por escolhas de escopo e mensuração, e não apenas por premissas de crescimento. Ao manter definições precisas em torno da receita de máquinas de embalagem e validar com sinais de demanda observáveis e verificações de ciclos conduzidas por entrevistas, o número final permanece rastreável para fins de planejamento.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de máquinas de embalagem?
O mercado de máquinas de embalagem está avaliado em USD 76,03 bilhões em 2026.
A que velocidade se espera que o mercado de máquinas de embalagem cresça?
Prevê-se que se expanda a um CAGR de 5,23% para atingir USD 98,12 bilhões até 2031.
Qual região detém a maior participação do mercado de máquinas de embalagem?
A Ásia-Pacífico lidera com 45,72% de participação em 2025, impulsionada pela China e pela Índia.
Qual tipo de máquina está a crescer mais rapidamente?
Prevê-se que as máquinas de encaixotamento cresçam a um CAGR de 7,56% até 2031, devido à procura de embalagens de papel sustentáveis e do e-commerce.
Por que razão os equipamentos de embalagem farmacêutica têm elevada procura?
Os mandatos de serialização e o aumento dos gastos em saúde levam as empresas farmacêuticas a instalar linhas avançadas de enchimento, rotulagem e codificação.
O que está a impulsionar o investimento em linhas de embalagem inteligentes e conectadas?
A integração de QR e RFID permite rastreabilidade em tempo real e envolvimento do consumidor, tornando os sistemas conectados a plataforma tecnológica de crescimento mais rápido, com um CAGR de 8,52%.
Página atualizada pela última vez em:



