
Marktgröße und Marktanteil für Haarentfernungsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.48 Milliarden US-Dollar |
| Marktgröße (2031) | 2.36 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.75 % |
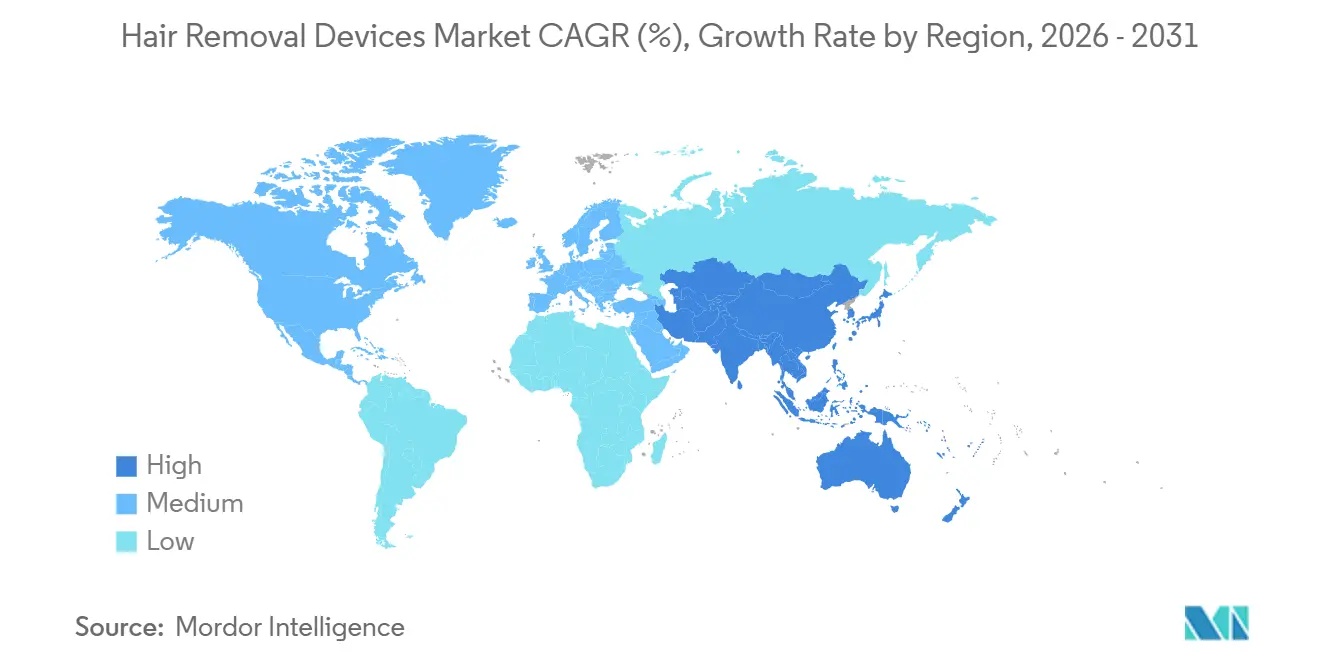
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
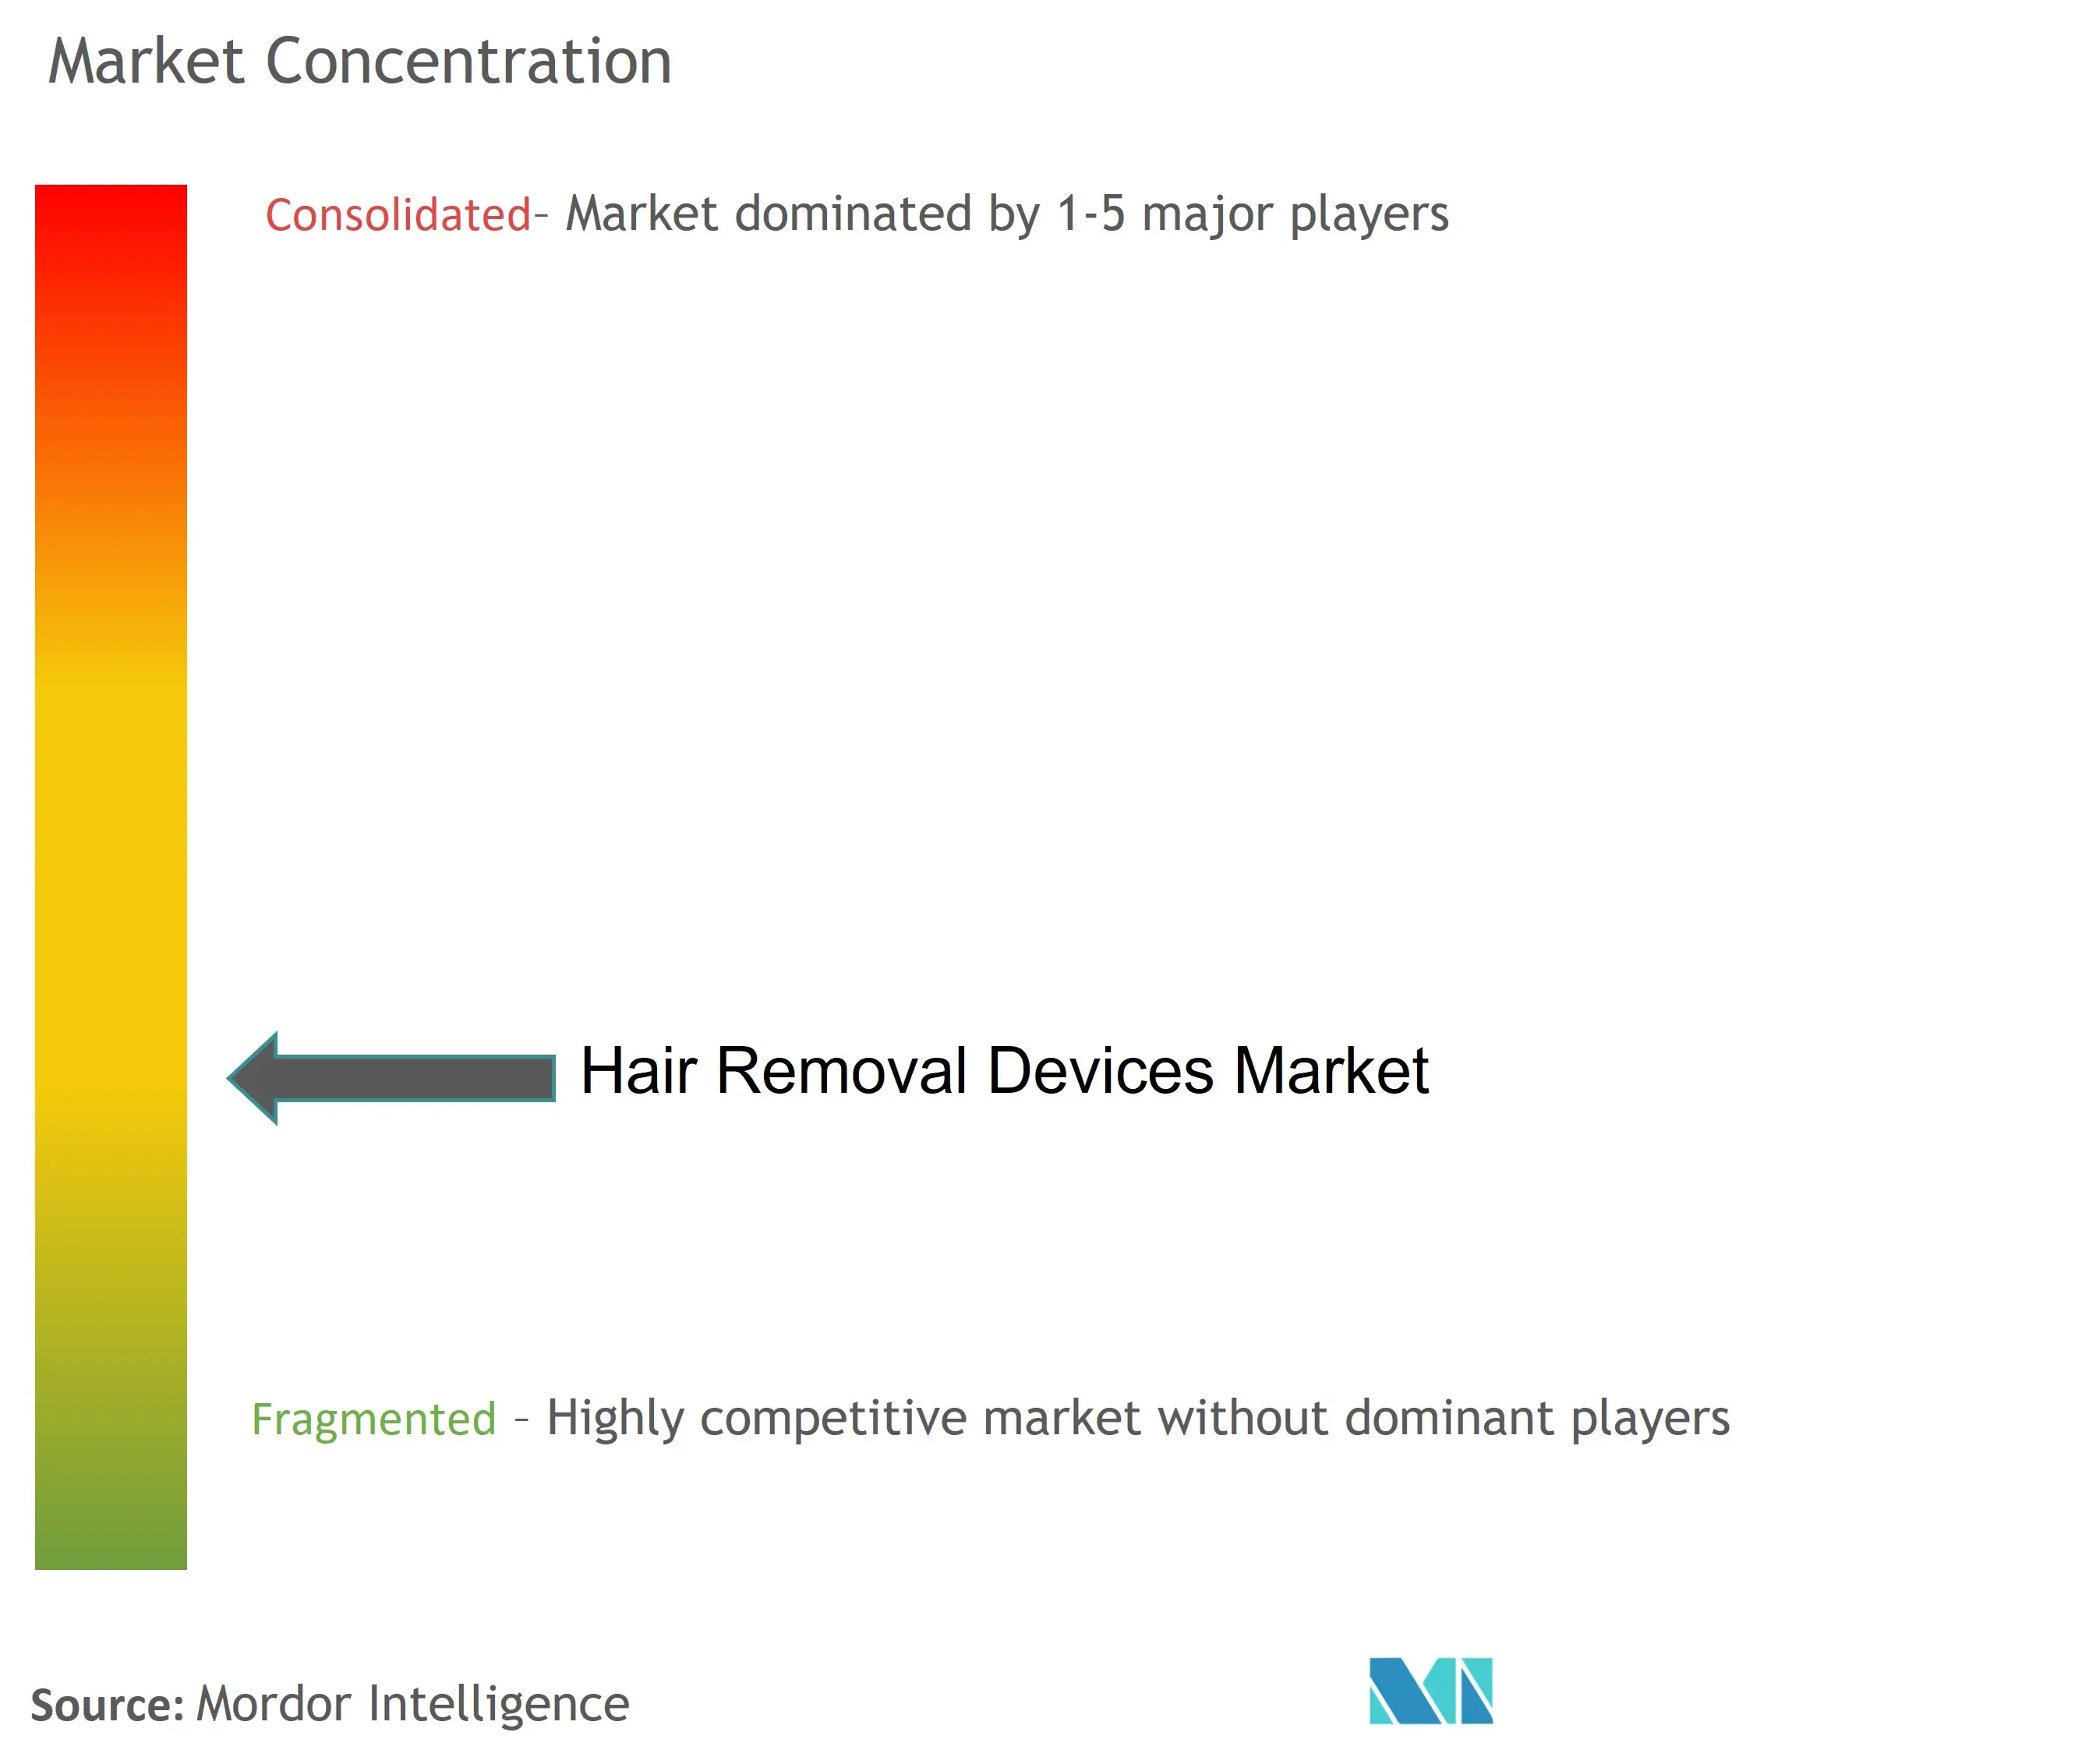
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Haarentfernungsgeräte von Mordor Intelligence
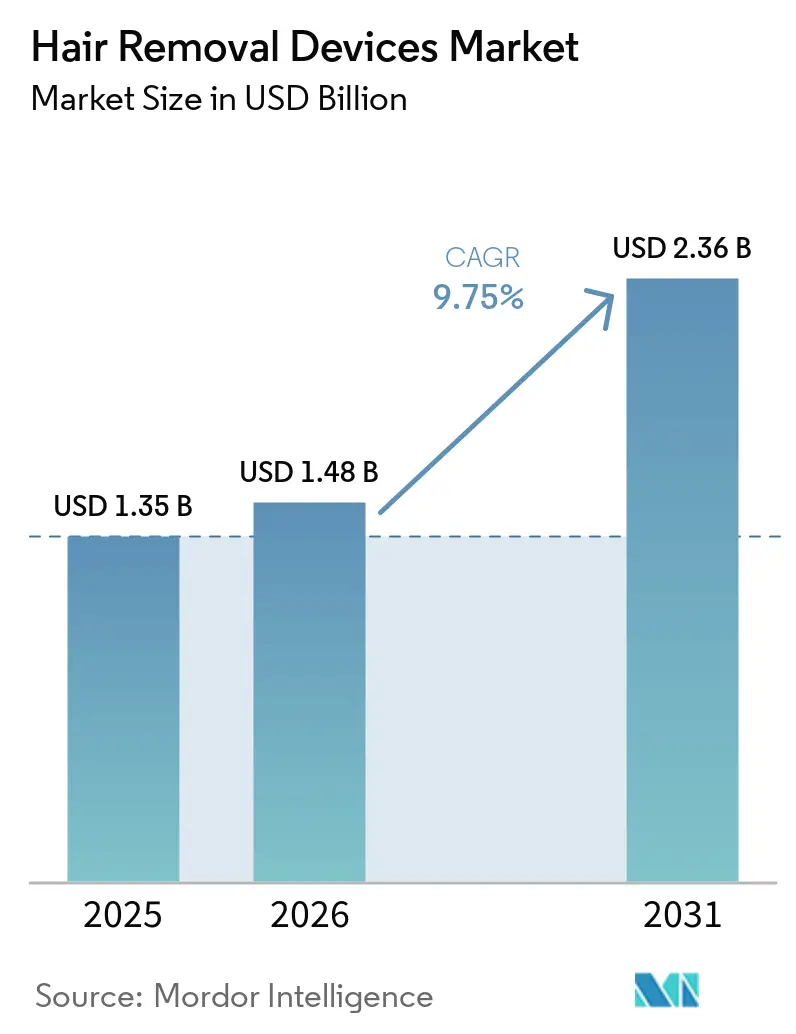
Die Marktgröße für Haarentfernungsgeräte wurde im Jahr 2025 auf 1,35 Milliarden USD geschätzt und wird voraussichtlich von 1,48 Milliarden USD im Jahr 2026 auf 2,36 Milliarden USD bis 2031 wachsen, mit einer CAGR von 9,75 % während des Prognosezeitraums (2026–2031).
Die Wachstumstrajektorie ergibt sich aus dem Zusammenwirken von Faktoren wie der Kostenübernahme für geschlechtsangleichende Behandlungen, KI-gestützter Hauttonabstimmung, die sichere Behandlungen für Fitzpatrick-IV–VI-Nutzer ermöglicht, sowie der regulatorischen Harmonisierung, die Gerätezulassungszyklen verkürzt. Hersteller legen nun den Schwerpunkt auf softwaregesteuerte Personalisierung statt auf rohe Energieabgabe, während sinkende Gerätepreise und gebündelte E-Commerce-Angebote die Kaufkraft in Richtung Verbraucher verlagern. Wettbewerbsstrategien drehen sich um Verbrauchsmaterialbindungen in professionellen Kanälen und Abonnementmodelle im Direktvertrieb an Verbraucher. Regulierungsbehörden intensivieren die Marktüberwachung nach der Zulassung, erhöhen die Markteintrittsbarrieren für minderwertige Importe und belohnen gleichzeitig Marken, die klinische Wirksamkeit mit robusten Sicherheitsmerkmalen verbinden.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Lasergeräte mit einem Marktanteil von 49,2 % am Markt für Haarentfernungsgeräte im Jahr 2025. Geräte mit intensivem Pulslicht werden voraussichtlich bis 2031 mit einer CAGR von 10,32 % wachsen.
- Nach Behandlungsbereich entfielen auf Beine und Arme 34,34 % des Marktanteils für Haarentfernungsgeräte im Jahr 2025. Bikini- und andere Intimzonenbehandlungen werden voraussichtlich bis 2031 mit einer CAGR von 12,45 % wachsen.
- Nach Endnutzer hielten Dermatologiekliniken im Jahr 2025 einen Anteil von 51,4 % an der Marktgröße für Haarentfernungsgeräte. Heimanwender verzeichnen zwischen 2026 und 2031 eine CAGR von 11,32 %.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 43,4 % am Markt für Haarentfernungsgeräte. Für den Asien-Pazifik-Raum wird bis 2031 eine CAGR von 10,98 % prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Innovative und technologisch fortschrittliche Geräte | +2.1% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Steigende verfügbare Einkommen und Ausgaben für Körperpflege | +1.8% | Asien-Pazifik-Kernregion, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Wachstum bei nicht-invasiven ästhetischen Eingriffen | +1.5% | Nordamerika, Europäische Union, GCC | Mittelfristig (2–4 Jahre) |
| E-Commerce-getriebene Einführung von Heimgeräten | +2.3% | Nordamerika, China | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte Personalisierung für eine breitere Hauttonabdeckung | +1.4% | Global, entscheidend für den Asien-Pazifik-Raum und den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Versicherungspilotprojekte für die Kostenerstattung geschlechtsangleichender Behandlungen | +0.7% | Nordamerika, ausgewählte EU-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Das Aufkommen innovativer und technologisch fortschrittlicher Geräte
Hersteller integrieren Echtzeit-Hauttonensensoren und adaptive Energiemodulation sowohl in professionelle als auch in Verbraucherplattformen und schließen damit die Wirksamkeitslücke, die die Laserhaarentfernung einst auf hellere Hauttöne beschränkte. Philips brachte Ende 2025 das Lumea Prestige mit SenseIQ auf den Markt und integrierte ein Spektrophotometer, das die Fluenz über 250.000 Impulse hinweg automatisch kalibriert und die sichere Anwendung auf Fitzpatrick-IV–VI-Nutzer ausweitet [1]Philips, "Lumea Prestige IPL-Haarentfernungsgerät," philips.com. FDA-Zulassungen für mehrere KI-gestützte IPL-Geräte von Unternehmen aus Shenzhen in den Jahren 2024–2025 unterstreichen einen Wandel hin zu softwaredefinierten Leistungsmerkmalen. Der Wettbewerbsvorteil hängt nun von der Algorithmusqualität ab und nicht mehr von proprietären Laserkavitäten, was agilen Neueinsteigern ermöglicht, etablierte Anbieter ohne massive Kapitalinvestitionen herauszufordern. Gerätelebenszyklen verkürzen sich, da Over-the-Air-Firmware-Updates nach dem Verkauf neue Funktionen hinzufügen und durch kontinuierliche Leistungsverbesserungen Markentreue fördern. Diese Dynamik positioniert technologische Führerschaft als entscheidenden Wachstumskatalysator für den Markt für Haarentfernungsgeräte.
Steigende verfügbare Einkommen und Ausgaben für Körperpflege
Das Wachstum des verfügbaren Haushaltseinkommens in Südostasien und Lateinamerika fördert die diskretionären Ausgaben für Pflegelösungen, die langfristige Kosteneinsparungen versprechen. Chinas städtische Mittelschicht wuchs zwischen 2024 und 2025 um 12 % und kurbelte den Absatz von Heim-IPL-Geräten im Preisbereich von 200 bis 400 USD an. Ulike lieferte 2025 mehr als 2 Millionen Einheiten aus, indem das Unternehmen Städte der zweiten und dritten Kategorie mit begrenztem Klinikzugang ansprach. Vergleichbare Trends in Brasilien und Mexiko spiegeln diesen Substitutionseffekt wider, bei dem wiederholte Salonbesuche innerhalb von achtzehn Monaten mehr kosten als ein einmaliger Gerätekauf. Steigende Einkommen beschleunigen daher die Durchdringung über Ballungszentren hinaus und verbreitern die adressierbare Basis für den Markt für Haarentfernungsgeräte.
Wachstum bei nicht-invasiven ästhetischen Eingriffen
Die Laserhaarentfernung stand 2024 mit 1,9 Millionen Behandlungen an der Spitze der globalen nicht-chirurgischen ästhetischen Eingriffe, ein Anstieg von 7 % gegenüber dem Vorjahr. Hohe Eingriffszahlen belasten die Klinikkapazitäten, verlängern Wartezeiten und drängen zeitkritische Kunden zu Do-it-yourself-Lösungen. Die Verbreitung von Medizin-Spas normalisiert die energiebasierte Haarentfernung, löst aber auch regulatorische Eingriffe aus; Unterlassungsverfügungen in Texas im Jahr 2025 unterstreichen die Notwendigkeit eines lizenzierten Betriebs. Da die Compliance-Kosten steigen, positionieren sich einige Betreiber als Premium-Anbieter mit Mehrwert-Hautbewertungen. Erhöhte Sichtbarkeit von Eingriffen, verbunden mit angebotsseitigen Engpässen, schafft daher parallele Nachfrageströme sowohl für professionelle als auch für Heimkanäle und stärkt die Expansion des Marktes für Haarentfernungsgeräte.
Anstieg der E-Commerce-getriebenen Einführung von Heimgeräten
Direktvertriebskanäle an Verbraucher machen nun den Großteil der Heimgeräteverkäufe aus. Tria Beauty brachte Anfang 2025 einen patronenfreien Diodenlaser für 449 USD auf den Markt, der wiederkehrende Verbrauchsmaterialkosten eliminiert und sein einmaliges Wertversprechen stärkt. E-Commerce-Plattformen integrieren KI-Empfehlungsmaschinen, die Behandlungsleitfäden mit Hautpflege bündeln und den durchschnittlichen Bestellwert deutlich steigern. Abonnementmodelle, wie Ulikes Air-10-Kit zum Preis von 49 USD pro Quartal, wandeln Einmalkäufe in wiederkehrende Einnahmequellen um. Diese Entwicklungen reduzieren Informationsasymmetrien, verkürzen globale Einführungszyklen und integrieren Software-Updates, die die Geräteleistung verfeinern, was das kurzfristige Wachstum im Markt für Haarentfernungsgeräte ankurbelt.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz |
|---|---|---|
| Hohe Geräte- und Behandlungskosten | -1.8% | Global, mit akutem Druck im Asien-Pazifik-Raum, im Nahen Osten und Afrika sowie in Südamerika, wo das verfügbare Einkommen zurückbleibt; das Heimanwendersegment ist stärker von Preiselastizität betroffen |
| Risiko unerwünschter Hautreaktionen: Bedarf an qualifizierten Bedienern | -1.2% | Global, besonders ausgeprägt in Märkten mit begrenzter dermatologischer Ausbildungsinfrastruktur; der Asien-Pazifik-Raum und der Nahe Osten und Afrika weisen Qualifikationslücken bei Bedienern auf, die die Klinikexpansion verlangsamen |
| Begrenzte Versicherungsdeckung für kosmetische Eingriffe | -1.0% | Global, mit stärkerem Einfluss in Nordamerika und Europa, wo die Sensibilität gegenüber Eigenleistungen im Gesundheitswesen zunimmt; Schwellenmärkte setzen bereits auf Selbstzahlermodelle |
| Gefälschte Geräte und bevorstehende strengere Emissionsnormen | -0.7% | Verbreitung von Fälschungen am höchsten im Asien-Pazifik-Raum und in ausgewählten Märkten des Nahen Ostens und Afrikas; die Verschärfung von Emissionsstandards betrifft alle Regionen, aber die Compliance-Kosten belasten kleinere Hersteller weltweit stärker |
| Quelle: Mordor Intelligence | ||
Hohe Geräte- und Behandlungskosten
Professionelle Sitzungen kosten 200–400 USD, wobei vollständige Protokolle 3.000 USD übersteigen, was den Zugang für Verbraucher mit mittlerem Einkommen einschränkt [2]Amerikanische Akademie für Dermatologie, "Laserhaarentfernung," aad.org. Heimgeräte mit Preisen von 200 bis 600 USD bleiben in Regionen, in denen das monatliche verfügbare Einkommen unter 500 USD liegt, eine erhebliche diskretionäre Ausgabe. Begrenzte Ratenzahlungsfinanzierung außerhalb Nordamerikas schränkt die Akzeptanz weiter ein, da weniger als 15 % der E-Commerce-Plattformen im Jahr 2025 Kauf-auf-Raten-Pläne anboten. Obwohl sinkende Komponentenpreise helfen, bleibt die Erschwinglichkeit ein limitierender Faktor, der das absolute Wachstum im Markt für Haarentfernungsgeräte dämpft.
Risiko unerwünschter Hautreaktionen und Bedarf an qualifizierten Bedienern
Die FDA verzeichnete 2024 mehr als 200 Berichte über unerwünschte Ereignisse im Zusammenhang mit der Laser- und IPL-Haarentfernung, wobei Verbrennungen und Hyperpigmentierungen angeführt wurden und die Mehrheit der Fälle Heimgeräte betraf [3]US-amerikanische Behörde für Lebens- und Arzneimittel, "Geräte zur Haarentfernung mit intensivem Pulslicht für den Heimgebrauch," fda.gov. Die Lizenzierung von Bedienern variiert: Kalifornien schreibt 600 Stunden Elektrologie-Ausbildung vor, während Texas medizinischen Assistenten unter indirekter Aufsicht die Durchführung erlaubt, was zu Sicherheitsinkonsistenzen führt. Hersteller fügen Sicherheitsmechanismen hinzu, die jedoch die Materialkosten erhöhen. Verschärfte regulatorische Kontrolle infolge des FDA-Hinweises zu Hochfrequenzgeräten vom Oktober 2025 könnte sich bald auf Laser- und IPL-Plattformen ausweiten und Compliance-Risiken darstellen, die die Expansion im professionellen Kanal verlangsamen und den Schwung im Markt für Haarentfernungsgeräte dämpfen könnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
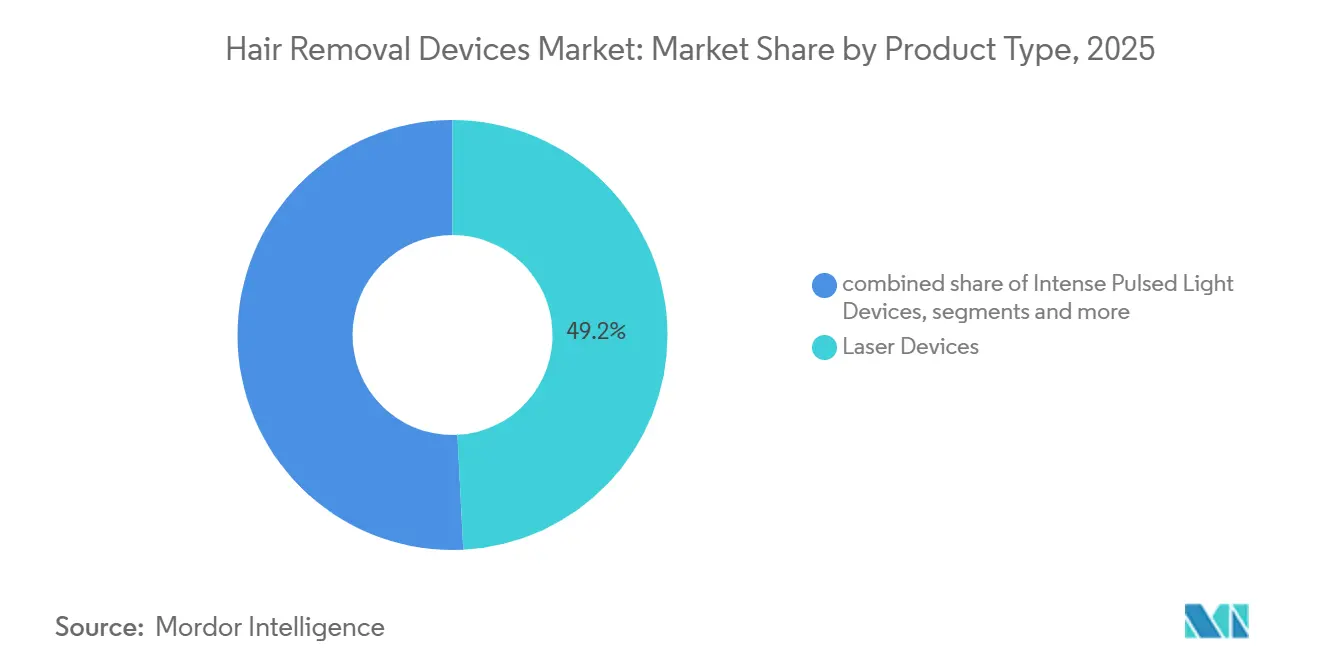
IPL gewinnt durch Vielseitigkeit bei mehreren WellenlängenLasergeräte hielten 2025 einen Marktanteil von 49,2 %, doch Geräte mit intensivem gepulstem Licht werden sie mit einer CAGR von 10,32 % bis 2031 übertreffen. IPL-Geräte kosten für Kliniken 15.000–40.000 USD gegenüber 60.000–150.000 USD für medizinische Laser, während IPL-Heimgeräte für unter 400 USD erhältlich sind, was den Zugang zu Haarentfernungsprodukten für Erstkäufer erweitert. Das kabelgebundene Lumea-Modell von Philips aus dem Jahr 2025, das für 299 USD angeboten wird, veranschaulicht die preisgetriebene Marktdurchdringung in Osteuropa und Lateinamerika. Hybridplattformen wie das Epileve von Venus Concept, das IPL mit bipolarer Hochfrequenz kombiniert, reduzieren unerwünschte Ereignisse in klinischen Studien um 35 % und sprechen Kliniken an, die Patienten mit unterschiedlichen Hauttönen behandeln. Obwohl eine FDA-Empfehlung im Oktober 2025 zu HF-Microneedling vorübergehend für Zurückhaltung sorgte, machen softwaregesteuerte Pulsdauern und Saphirkühlung IPL weiterhin zu einer attraktiven Alternative und treiben die Segmenterlöse im Markt für Haarentfernungsgeräte voran.
Andere energiebasierte Plattformen, darunter fraktionierte Laser und E-Light-Hybride, decken Nischenbedürfnisse ab, wie etwa Pseudofollikulitis barbae bei Bevölkerungsgruppen mit Fitzpatrick-Hauttyp V–VI. Von der FDA zugelassene Pikosekunden-Laser minimieren die epidermale Melaninabsorption – eine Verbesserung, die Lasern helfen könnte, Marktanteile zurückzugewinnen, sofern die Langzeitwirksamkeitsdaten standhalten. Die sich wandelnde Wettbewerbslandschaft unterstreicht, wie Mehrwellenlängen-Vielseitigkeit und KI-gestützte Personalisierung Kaufentscheidungen beeinflussen und die Rolle von IPL als am schnellsten wachsendes Segment im Markt für Haarentfernungsgeräte festigen.


Nach Behandlungsbereich:
Intimzonen übertreffen traditionelle SegmenteBeine und Arme entfielen 2025 auf 34,34 % des Marktanteils für Haarentfernungsgeräte, was die Attraktivität der Behandlung der größten und sichtbarsten Körperbereiche zuerst unterstreicht. Dennoch werden Bikini- und andere Intimzonenbehandlungen bis 2031 voraussichtlich mit einer CAGR von 12,45 % wachsen, da sich verändernde Einstellungen zur Körperbehaarung in Kombination mit der Privatsphäre von Do-it-yourself-Plattformen Nutzer dazu motivieren, über traditionelle Wachsroutinen hinauszugehen. Heim-IPL-Systeme mit Präzisionsaufsätzen wie der 2-cm²-Kartusche von Philips Lumea und Ulike-Modellen mit einstellbarer Intensität ermöglichen es Verbrauchern, empfindliche Bereiche ohne die Verletzlichkeit von Salonbesuchen zu behandeln.
Diskretion spricht Erstkäufer im Alter von 18–34 Jahren am meisten an, die ganzkörperliche Pflege als Teil der alltäglichen Selbstfürsorge und nicht als Gelegenheitsservice betrachten. Diese Trends positionieren Lösungen für Intimzonen insgesamt als das am schnellsten wachsende Segment der Marktgröße für Haarentfernungsgeräte über den Prognosehorizont.
Nach Endnutzer:
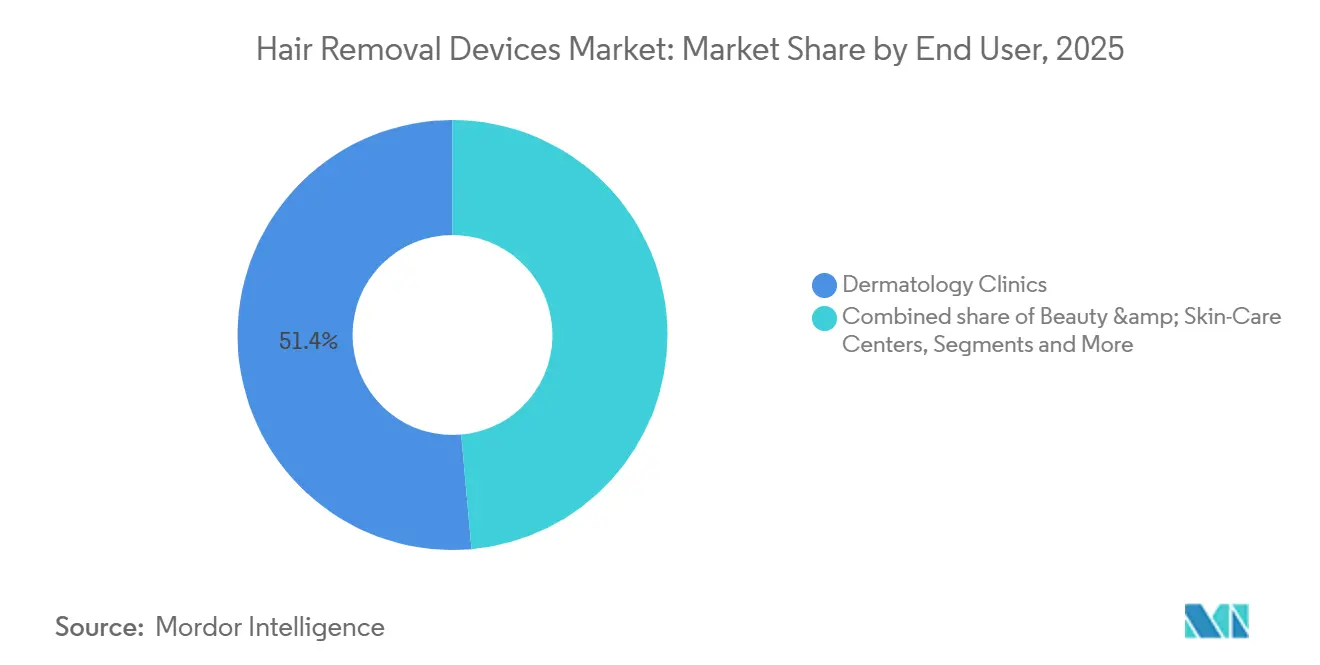
Heimkanäle verdrängen klinische MarktführerDermatologiekliniken machten 2025 51,4 % des Umsatzes aus und nutzten die Versicherungsdeckung für geschlechtsangleichende Behandlungen in ausgewählten US-Bundesstaaten, um ihre Preissetzungsmacht zu erhalten. Dennoch werden Heimanwender voraussichtlich mit einer CAGR von 11,32 % wachsen, angetrieben durch Influencer-geführtes Marketing und mobile Apps, die Behandlungsintervalle in Echtzeit steuern. Ausgestattet mit Bluetooth-fähigen Geräten, die Sitzungen protokollieren, kultivieren Marken Nutzerdaten, um Verbrauchsmaterialien und Upgrades zu verkaufen und einen Einmalkauf in eine lebenslange Beziehung zu verwandeln.
Regulatorische Maßnahmen gegen nicht lizenzierte Medizin-Spas in Texas und Florida lenken budgetbewusste Verbraucher zu Do-it-yourself-Alternativen und verstärken die Gewinne im Heimbereich. Krankenhäuser bleiben ein Nischen-Endnutzer, der die Laserhaarentfernung typischerweise ergänzend bei rekonstruktiven oder geschlechtsangleichenden Operationen einsetzt. Schönheits- und Hautpflegezentren navigieren derweil durch verschärfte Vorschriften, indem sie mit beaufsichtigenden Ärzten zusammenarbeiten, aber diese Kooperationen erhöhen den Gemeinkosten und drücken die Margen. Zusammenfassend lässt sich sagen, dass die Stärkung der Verbraucher und die Effizienz des E-Commerce den Umsatzmix des Marktes für Haarentfernungsgeräte neu gestalten.
Geografische Analyse
Markt für Haarentfernungsgeräte in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 43,4 % am Markt für Haarentfernungsgeräte, gestützt durch hohe Pro-Kopf-Ausgaben im ästhetischen Bereich sowie Medicaid-Pilotprogramme, die Laserbehandlungen zur geschlechtsangleichenden Versorgung in Kalifornien und New York erstatten. Die Angleichung der FDA-Qualitätsmanagementsystemverordnung an ISO 13485 im Jahr 2026 verkürzt die 510(k)-Zulassungszeiten um bis zu sechs Monate und beschleunigt die Produkterneuerungszyklen. Dennoch erschwert die fragmentierte staatliche Lizenzvergabe die Klinikexpansion und veranlasst Kapital, kostengünstige Direktvertriebsmodelle an Verbraucher zu bevorzugen.
Markt für Haarentfernungsgeräte in Europa
Europa liegt in absoluten Zahlen hinter Nordamerika, profitiert jedoch von der CE-Kennzeichnungsharmonisierung, die den grenzüberschreitenden Handel ermöglicht. Das Mandat der Europäischen Arzneimittel-Agentur aus dem Jahr 2025 zur jährlichen Meldung unerwünschter Ereignisse filtert nicht konforme Importe heraus und stärkt die Marktstellung etablierter Anbieter. Deutschland und Frankreich erproben die Kostenerstattung für Laserhaarentfernung bei Hirsutismus-Diagnosen, was auf eine schrittweise institutionelle Nachfrage hindeutet. Der unabhängige Zulassungsweg des Vereinigten Königreichs bietet einen Markteintritts-Zeitpuffer, der es Herstellern ermöglicht, Geräte in London vor einer breiteren europäischen Markteinführung zu testen.
Markt für Haarentfernungsgeräte in APAC, MEA und Südamerika
Asien-Pazifik ist die am schnellsten wachsende Region und wird bis 2031 voraussichtlich eine CAGR von 10,98 % erzielen. Die Nationale Medizinproduktebehörde Chinas hat in den Jahren 2024–2025 18 neue KI-gestützte IPL-Geräte zugelassen und ermöglicht es inländischen Marken, bei vergleichbaren Funktionen zu 40–60 % niedrigeren Preisen zu konkurrieren. Japans beschleunigter Zulassungsweg für inkrementelle Innovationen beschleunigt zudem die Einführung von Saphirkühlung und Pikosekunden-Lasern. Indien, obwohl noch wenig erschlossen, verzeichnete 2025 einen Anstieg der Neueröffnungen von Dermatologiekliniken um 25 %, was auf eine latente Nachfrage hindeutet, die sich mit steigendem Pro-Kopf-Einkommen über 3.000 USD materialisieren dürfte. Naher Osten & Afrika und Südamerika bieten kleinere, aber wachsende Chancen. Dubais gebündelte Medizintourismuspakete ziehen internationale Patienten an, die Mehrfachbehandlungen zu Preisen suchen, die 30–50 % unter dem US-amerikanischen Niveau liegen. Brasilien hat 2024 ein Dutzend neue Laser- und IPL-Geräte zugelassen, obwohl Zölle die Einzelhandelspreise in die Höhe treiben und die Heimanwendung auf wohlhabende Verbraucher beschränken.

Regulatorisches Umfeld
In den Vereinigten Staaten werden lichtbasierte Haarentfernungsgeräte (Laser und IPL) von der FDA als Klasse-II-Geräte unter dem Produktcode OHT gemäß 21 CFR 878.4810 reguliert, wobei 510(k)-Anträge zum Nachweis der wesentlichen Gleichwertigkeit sowie eine fortlaufende Überwachung nach der Marktzulassung erforderlich sind. Die FDA-510(k)-Zulassung vom Februar 2026 für Shenzhen Semlamp Intelligent Technology Co., Ltd. (K260518) veranschaulicht den anhaltenden Durchsatz bei IPL-Plattformen für Heim- und professionellen Gebrauch und unterstreicht, dass Softwarefunktionen und Sicherheitskontrollen zunehmend neben der optischen Leistung geprüft werden.
In Europa fallen ästhetische Geräte ohne medizinischen Zweck gemäß Anhang XVI unter die EU-Medizinprodukteverordnung (EU) 2017/745, wobei die Durchführungsverordnung (EU) 2022/2346 gemeinsame Spezifikationen festlegt, die die Anforderungen an technische Dokumentation, Risikomanagement und klinische Bewertung für Laser- und IPL-Haarentfernungsgeräte erhöhen. Dieser MDR-Rahmen, unterstützt durch MDCG-Leitlinien, erhöht die grenzüberschreitenden Compliance-Anforderungen, während Aktualisierungen der Gerätezulassung durch Health Canada im Jahr 2025 den Markteintritt in Nordamerika weiterhin prägen.
Wettbewerbslandschaft
Die Branche für Haarentfernungsgeräte weist eine moderate Konzentration auf. Die fünf größten Hersteller – Lumenis, Candela Medical, Cutera, Hologic (Cynosure) und Philips – hielten 2025 den Großteil des Umsatzes im professionellen Kanal. Etablierte Anbieter sichern ihre Positionen durch Verbrauchsmaterialbindungen und mehrjährige Serviceverträge, die die Wechselkosten erhöhen.
Gleichzeitig bringen sie Heimgeräte für unter 500 USD auf den Markt, um Marktanteile zu verteidigen: Lumenis führte im Januar 2026 IPL Home Pro für 499 USD ein, mit 300.000 Blitzen und einem Hauttonensensor. Disruptoren wie Ulike nutzen Influencer-Marketing und Bluetooth-Analysen, um 2025 2 Millionen Einheiten zu liefern und preissensible Segmente zu erschließen. Strategische Schwenks hin zu hybriden Energieplattformen füllen Patentanmeldungen, wobei Venus Concept und Sciton Universitätsalgorithmen lizenzieren, anstatt proprietäre Kavitäten zu entwickeln.
Das regulatorische Risiko nimmt zu: Der FDA-Hinweis zu Hochfrequenzgeräten vom Oktober 2025 zwingt Hersteller, bis zu 15 % ihrer Forschungs- und Entwicklungsbudgets für die Marktüberwachung nach der Zulassung aufzuwenden, eine Belastung, die kleinere Neueinsteiger unter Druck setzt, aber auch die Glaubwürdigkeitslücke zwischen zugelassenen und gefälschten Geräten vergrößert. Insgesamt belohnt die Wettbewerbsdynamik Marken, die klinische Wirksamkeit, Preisflexibilität und softwaregestützte Personalisierung in Einklang bringen, und unterstützt die Expansion im Markt für Haarentfernungsgeräte.
Marktführer in der Branche für Haarentfernungsgeräte
Lumenis Be Ltd.
Candela Medical
Cutera
Hologic
Philips
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Haarentfernungsgeräte
- Alma Lasers (Sisram)
- Candela Medical
- CosBeauty
- Cutera
- Fotona
- Hologic
- Lumenis
- Lutronic
- Lynton Lasers
- Panasonic
- Koninklijke Philips
- Procter & Gamble (Braun)
- Sciton
- Silk’n (Home Skinovations)
- SmoothSkin (Cyden)
- Solta Medical
- Tria Beauty
- Ulike
- Venus Concept

Marktchancen und Zukunftsaussichten
Ein bemerkenswerter Freiraum besteht an der Schnittstelle zwischen sicherer Anwendung bei unterschiedlichen Hauttönen und vereinfachtem Einstieg für Verbraucher, wo Echtzeit-Sensorik, adaptive Pulssteuerung und Kühlung Bedenken hinsichtlich unerwünschter Ereignisse bei der Heimanwendung verringern können. Die Anfang 2026 erteilten 510(k)-Zulassungen für OHT-codierte Haarentfernungsgeräte von in Shenzhen ansässigen Herstellern signalisieren eine schnellere Funktionsentwicklung und eine breitere Produktauswahl, die etablierte Anbieter dazu zwingt, sich eher durch Software, Ergonomie und Nutzerführung zu differenzieren als durch die reine Energieleistung.
Kliniken beziehen sich zunehmend auf erstattungsfähige oder klinisch indizierte Wege zur Haarentfernung und richten die Positionierung der Geräte an Protokollen aus, die in der geschlechtsangleichenden Versorgung und bei zustandsbedingten Bedürfnissen verwendet werden. Gleichzeitig verschiebt sich durch verschärfte Durchsetzung gegen unlizenzierte Anbieter in bestimmten US-Bundesstaaten die Nachfrage hin zu angeleiteten Heimanwendungsprogrammen, was Marken die Möglichkeit gibt, Hardware mit Apps, Schulungsinhalten und Zusatzdienstleistungen zu kombinieren, die die Anwendungstreue und Sicherheit verbessern und gleichzeitig die Preisgestaltung in einem zunehmend kommodifizierten IPL-Markt verteidigen.
Recent Industry Developments in Markt für Haarentfernungsgeräte
- Februar 2026: Shenzhen Semlamp Intelligent Technology Co., Ltd. erhielt die FDA-510(k)-Zulassung für ein Haarentfernungsgerät der nächsten Generation mit Eiskühlung und IPL-Technologie (K260518). Die Zulassung unterstützt eine breitere Distribution im Rahmen des FDA-Klasse-II-Zulassungswegs und verstärkt den funktionsgetriebenen Wettbewerb rund um Komfort und Sicherheit bei IPL-Geräten für den Heimgebrauch.
- Dezember 2025: Philips Consumer Lifestyle B.V. erhielt über den Special-510(k)-Weg die FDA-510(k)-Zulassung für ein Philips-Lumea-IPL-Gerät (K253754). Der schnellere Prüfweg unterstreicht die Bedeutung des Managements von Geräteänderungen im Rahmen einer etablierten Predicate-Strategie und hilft etablierten Anbietern, ihre Verbraucherportfolios ohne langwierige Neueinreichungen zu aktualisieren.
- November 2024: Die FDA verzeichnete mehr als 200 Berichte über unerwünschte Ereignisse im Zusammenhang mit Laser- und IPL-Haarentfernung, wobei Verbrennungen und Hyperpigmentierung häufig genannt wurden und viele Fälle Heimgeräte betrafen. Dieses Überwachungssignal erhöht den Wert integrierter Schutzmechanismen wie Hautton-Erkennung, Energiemodulation und klarerer Kennzeichnung und hebt gleichzeitig die Compliance-Anforderungen für minderwertige und gefälschte Produkte an.


Markt für Haarentfernungsgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Geräte zur Entfernung unerwünschter Haare für den privaten und professionellen Einsatz, einschließlich elektrischer Epilierer und energiebasierter Systeme wie IPL- und Lasergeräte, erfasst auf Umsatzbasis über alle Regionen hinweg.
Ausschlüsse aus dem Umfang: Cremes, Wachs, Rasierer und andere nicht-gerätebasierte Verbrauchsmaterialien werden ebenso ausgeschlossen wie Salondienstleistungen, bei denen das Gerät nicht als Produkt verkauft wird.
Segmentierungsübersicht
- Nach Produkttyp
- Lasergeräte
- Diodenlasergeräte
- Alexandrit-Lasergeräte
- Nd:YAG-Lasergeräte
- Rubin-Lasergeräte
- Geräte mit intensivem Pulslicht
- Andere energiebasierte Geräte (z. B. Hochfrequenz, E-Light)
- Lasergeräte
- Nach Behandlungsbereich
- Gesicht
- Achseln
- Bikini und Intimbereich
- Beine und Arme
- Nach Endnutzer
- Dermatologiekliniken
- Schönheits- und Hautpflegezentren
- Krankenhäuser
- Heimanwender
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um die Leitplanken für das Modell zu setzen, hauptsächlich durch die Klärung von Produktdefinitionen, Sicherheitsstandards und der wahrscheinlichen Nachfragekonzentration. Wir haben öffentliche und offizielle Quellen herangezogen, wie die Gerätedatenbanken und Sicherheitshinweise der US-amerikanischen FDA, die Leitlinien der Europäischen Kommission für Medizinprodukte (einschließlich des MDR-Kontexts, soweit zutreffend), ISO- und IEC-Sicherheitsstandards für lichtbasierte Geräte sowie Handelsstatistiken von UN Comtrade für relevante Gerätekategorien.
Um den Markt in realen Verkaufsmustern zu verankern, haben wir außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen, Produktdatenblätter und Einzelhändlerlisten ausgewertet, um typische Preisspannen und Ersatzzyklen zu verstehen. Parallel dazu half ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten dabei, Umsatzaufteilungen, wichtige Markteinführungen und Kanalverschiebungen zu validieren, die in kostenlosen Quellen schwer konsistent nachzuverfolgen sind. Diese Desk-Quellen sind illustrativ, und es wurden auch andere öffentliche Referenzen verwendet, um die Datenpunkte hinter dem endgültigen Modell zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Überprüfung von Preisgestaltung, Liefermomentum und Mixveränderungen zwischen Heimgeräten und professionellen Systemen. Wir haben mit einer breiten Auswahl an Führungskräften von Geräteherstellern, regionalen Distributoren, Einkäufern aus Dermatologie- und Ästhetikkliniken sowie spezialisierten Einzelhändlern gesprochen und diese Erkenntnisse genutzt, um Lücken zu schließen, die der Desk-Research nicht eindeutig beantworten konnte (insbesondere in Bezug auf Rabattierung und Produkterneuerungszyklen). Da es sich um einen globalen Markt handelt, haben wir sichergestellt, dass Einschätzungen aus den wichtigsten Nachfragezentren eingeholt wurden, damit regionale Annahmen nicht zu stark verallgemeinert wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | Vorstandsebene (CXOs): 12 % | APAC: 42 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 34 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 54 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte nach einem Top-down- und Bottom-up-Ansatz, wobei die Top-down-Perspektive durch die Rekonstruktion des adressierbaren Nachfragepools für Haarentfernungsgeräte und die anschließende Anwendung von Adoptions- und Ersatzverhalten nach Region aufgebaut wurde. Das Modell beginnt mit dem installierten Bestand und dem Pool neuer Käufer für Heimgeräte zur Körperpflege und wird durch die Nachfrage im professionellen Kanal ergänzt, die an die Annahmen zur Geräteerneuerung und -auslastung in Kliniken geknüpft ist.
Zu den wichtigsten Eingangsgrößen, die die Gesamtwerte beeinflussten, gehörten die durchschnittlichen Verkaufspreise nach Technologie (Epilierer vs. IPL vs. Laser), die Rabattintensität nach Kanal, der Ersatzzyklus nach Gerätetyp, der Anteil von Heim- gegenüber professionellen Käufen sowie das Tempo der Technologie-Upgrades, die Wiederkäufe auslösen. Wo ein direkter Volumenindikator schwach war, wurden strukturierte Näherungswerte verwendet, wie etwa die Sortimentsbreite bei Einzelhändlern, Importtrends für relevante Gerätekategorien und der Zeitpunkt wichtiger Produkteinführungen, um die Nachfragekurve anzupassen.
Für die Prognose wurde eine Szenarioanalyse rund um Adoptionswachstum und Preisnormalisierung angewendet, und der endgültige Pfad wurde anhand der Expertenerwartungen überprüft, was in jeder Region über die nächsten Jahre realistisch erreichbar ist. Selektive Bottom-up-Schätzungen wurden ebenfalls durchgeführt, hauptsächlich durch die Aggregation von Stichproben-Markenumsätzen und Kanalprüfungen, was dabei half, Mixverschiebungen zu korrigieren, die eine rein makroökonomische Betrachtung übersehen kann.
Datenvalidierung und Aktualisierungszyklus
Vor der Finalisierung der Zahlen wurden die Ergebnisse mit unabhängigen Signalen verglichen, wie öffentlichen Finanzoffenlegungen, sichtbaren Preistrends über wichtige Kanäle hinweg und der Richtung der Handelsströme, soweit relevant. Ausreißer wurden durch Varianzprüfungen nach Region und Gerätetyp untersucht, und Annahmen wurden überarbeitet, wenn die Abweichungen nicht durch bekannte Produktmixunterschiede erklärt werden konnten.
Es wird ein mehrstufiger Analysten-Review-Prozess angewendet, bei dem Berechnungen, Einheitenlogik und Währungsumrechnungen vor der Freigabe erneut geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie große Produktrückrufe, bedeutende regulatorische Änderungen oder sprunghafte Preisveränderungen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten und nicht eine ältere Modellversion.
Vergleich der Marktgrößenbestimmung für Haarentfernungsgeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Haarentfernungsgeräte stimmen häufig nicht überein, da die zugrunde liegenden Umfangsentscheidungen nicht einheitlich sind und Preisannahmen die Ergebnisse erheblich beeinflussen können. Unterschiede entstehen in der Regel dadurch, ob Zahlen Geräte mit Verbrauchsmaterialien vermischen, wie Klinikausrüstung im professionellen Bereich erfasst wird und ob die ausgewiesenen Werte auf Herstellerverkaufspreisen oder Endkundenpreisen basieren.
Die Hauptlücke entsteht durch die Vermischung von Gerätehardware mit Haarentfernungsprodukten und -dienstleistungen, wobei Mordor Intelligence ausschließlich Geräteerlöse (einschließlich Epilierer und energiebasierter Geräte) zählt und die Preisbasis konsistent hält, indem typische Durchschnittsverkaufspreisbereiche durch Kanalprüfungen und Intervieweingaben validiert werden.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,35 Milliarden USD (2025) | |
| Fachzeitschrift A | 1,46 Milliarden USD (2025) | Diese Schätzung wird typischerweise als breite Branchenüberschrift präsentiert und kann eine weitere Definition von Geräten umfassen, mit weniger Klarheit darüber, ob die Werte die durchschnittlichen Straßenpreise nach Rabatten oder die Preise auf Herstellerebene widerspiegeln. |
| Branchenpublikation B | 2,27 Milliarden USD (2025) | Der höhere Wert entspricht einem breiteren Warenkorb, der häufig angrenzende Geräte zur Licht-Haarentfernung oder überlappende Kategorien einschließt, und kann auch höhere durchschnittliche Verkaufspreise auf Basis einer begrenzten Kanalstichprobe annehmen. |
Insgesamt lässt sich die Streuung dadurch erklären, was als Geräteverkauf gezählt wird und wie die Preisbasis über Regionen und Kanäle hinweg behandelt wird. Indem das Modell an wiederholbare Eingangsgrößen wie Technologiemix, Ersatzverhalten und beobachtete Preisspannen geknüpft wird, bleibt die resultierende Zahl nachvollziehbar und lässt sich leichter abgleichen, wenn neue Erkenntnisse vorliegen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Haarentfernungsgeräte?
Der Markt wird voraussichtlich 2026 einen Wert von 1,48 Milliarden USD erreichen und bis 2031 auf 2,36 Milliarden USD anwachsen, mit einer CAGR von 9,75 % über den Prognosezeitraum.
Warum gewinnen IPL-Plattformen im Vergleich zu Lasern an Akzeptanz?
IPL-Geräte behandeln eine breitere Palette von Haarfarben und Hauttypen und sind deutlich kostengünstiger.
Welche Region wird bis 2031 den größten inkrementellen Umsatz erzielen?
Der Asien-Pazifik-Raum wird voraussichtlich bis 2031 mit einer CAGR von 10,98 % wachsen, angeführt von Chinas schnellen Gerätezulassungen und günstigeren inländischen Marken, die westliche Angebote deutlich unterbieten.
Wie hilft KI-Personalisierung dabei, dunklere Hauttöne zu erreichen?
Echtzeit-Hauttonensensoren und adaptive Energiemodulation, wie Philips SenseIQ, kalibrieren die Fluenz automatisch für Fitzpatrick-IV–VI-Nutzer und reduzieren unerwünschte Ereignisse erheblich.
Welche Region hat den größten Anteil am Markt für Haarentfernungsgeräte?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil am Markt für Haarentfernungsgeräte.
Warum wächst die Zahl der Heimanwender schneller als die der Klinikpatienten?
E-Commerce treibt nun den Großteil der Heimgeräteverkäufe an, wobei Bluetooth-fähige Geräte zu Preisen von 200–600 USD einen niedrigeren Einstiegspunkt bieten als professionelle Protokolle, die 3.000 USD übersteigen.
Seite zuletzt aktualisiert am:



