
Größe und Marktanteil des Marktes für Bohr- und Komplettierungsflüssigkeiten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 11.19 Milliarden US-Dollar |
| Marktgröße (2031) | 13.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.85 % |
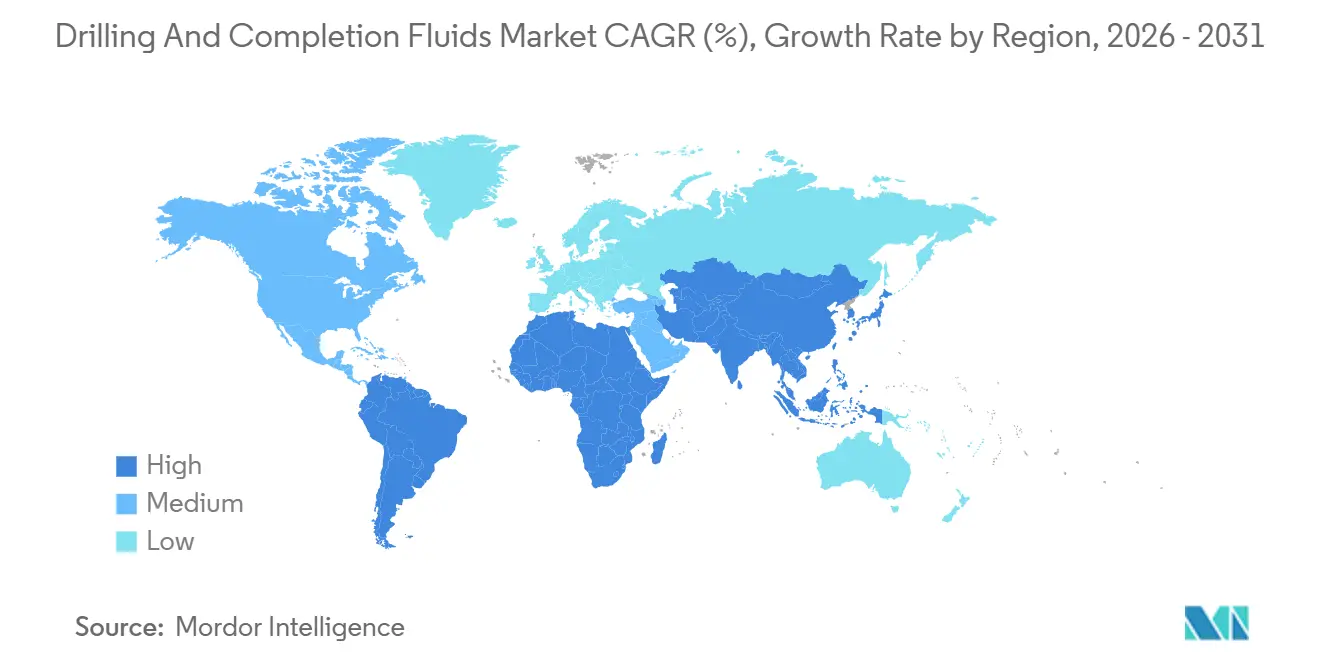
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
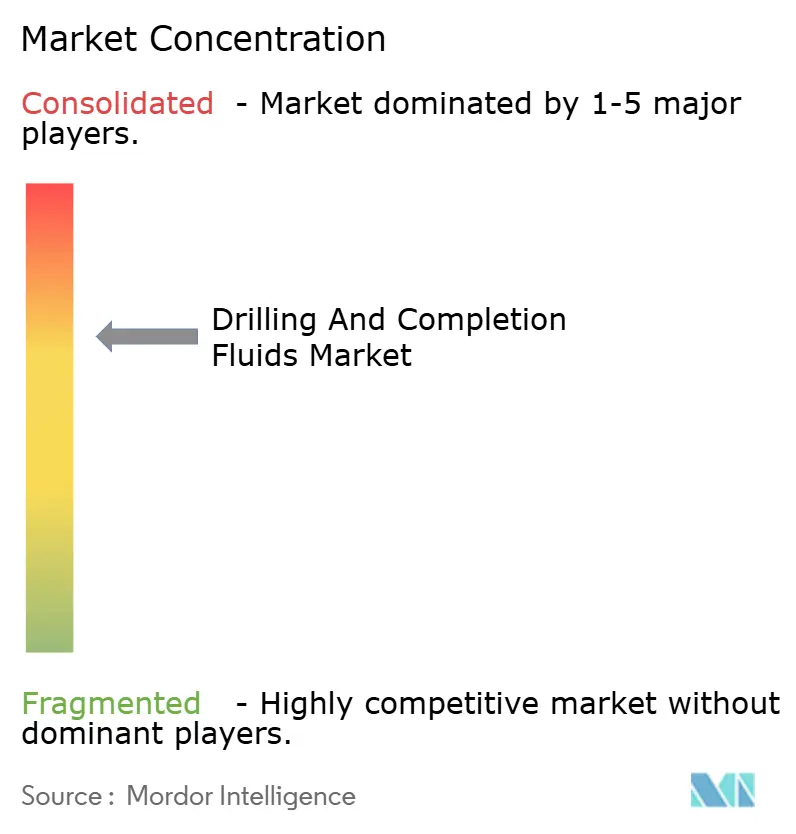
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bohr- und Komplettierungsflüssigkeiten von Mordor Intelligence
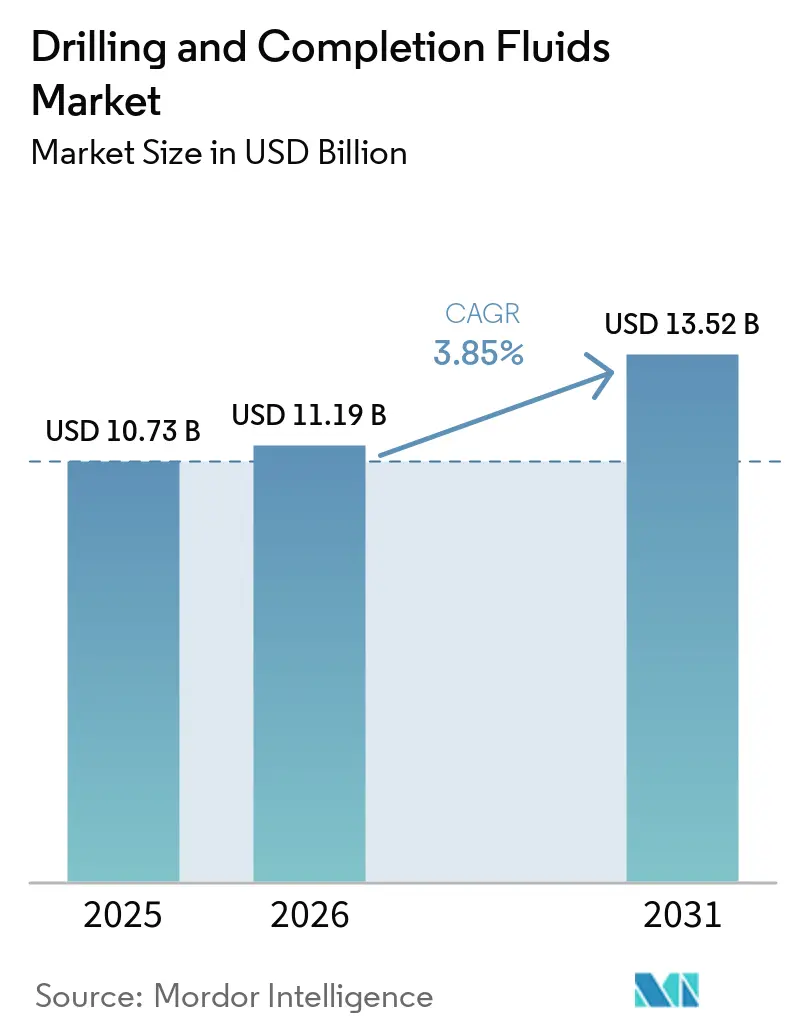
Die Marktgröße für Bohr- und Komplettierungsflüssigkeiten wird voraussichtlich von 10,73 Milliarden USD im Jahr 2025 auf 11,19 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 3,85 % über 2026–2031 einen Wert von 13,52 Milliarden USD erreichen.
Die zunehmende Tiefwasserförderung, die Erschließung unkonventioneller Lagerstätten und strengere Umweltvorschriften lenken die Nachfrage weg von undifferenziertem Schlamm hin zu technisch entwickelten Flüssigkeitssystemen, die auf äquivalente Zirkulationsdichte (ECD), Schieferhemmung und Echtzeit-Rheologiesteuerung ausgelegt sind. Wasserbasierte Formulierungen dominieren nach wie vor Onshore-Bohrungen mit hohem Volumen, doch synthetische Systeme gewinnen Marktanteile bei Hochdruck-Hochtemperatur (HPHT)-Offshore-Bohrungen, bei denen sowohl Einleitungsgrenzen als auch Bohrlochstabilität eine Rolle spielen. Digitale Optimierungsplattformen, die die Additivdosierung automatisieren und das Flüssigkeitsverhalten vorhersagen, stärken die Verbindung zwischen Flüssigkeitsleistung und Bohrleistung und ermöglichen es Serviceunternehmen, Margen durch ergebnisbasierte Verträge zu verteidigen. Gleichzeitig verschieben sich die Beschaffungsstrategien, da nationale Ölgesellschaften und unabhängige Unternehmen das integrierte Flüssigkeitsmanagement auslagern, um Kapital für die Kernexploration und -produktion zu erhalten.
Wichtigste Erkenntnisse des Berichts
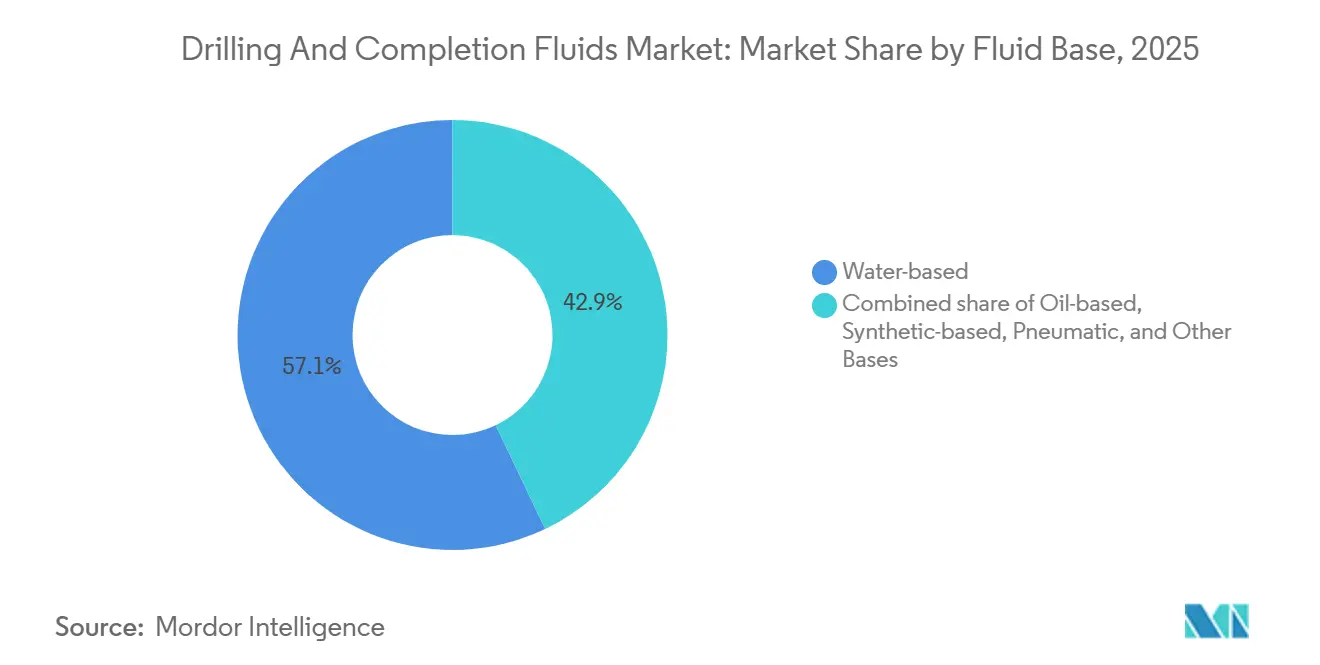
- Nach Flüssigkeitsbasis führten wasserbasierte Systeme mit einem Umsatzanteil von 57,1 % im Jahr 2025; synthetisch basierte Systeme werden bis 2031 voraussichtlich mit einem CAGR von 5,8 % wachsen.
- Nach Bohrphase entfielen Bohrflüssigkeiten im Jahr 2025 auf 70,5 % des Marktanteils für Bohr- und Komplettierungsflüssigkeiten, während Komplettierungs- und Workover-Flüssigkeiten bis 2031 einen CAGR von 4,9 % verzeichnen sollen.
- Nach Bohrlochtyp hielten konventionelle Bohrlöcher im Jahr 2025 einen Anteil von 64,9 % an der Marktgröße für Bohr- und Komplettierungsflüssigkeiten, während unkonventionelle Lagerstätten voraussichtlich mit einem CAGR von 5,5 % wachsen werden.
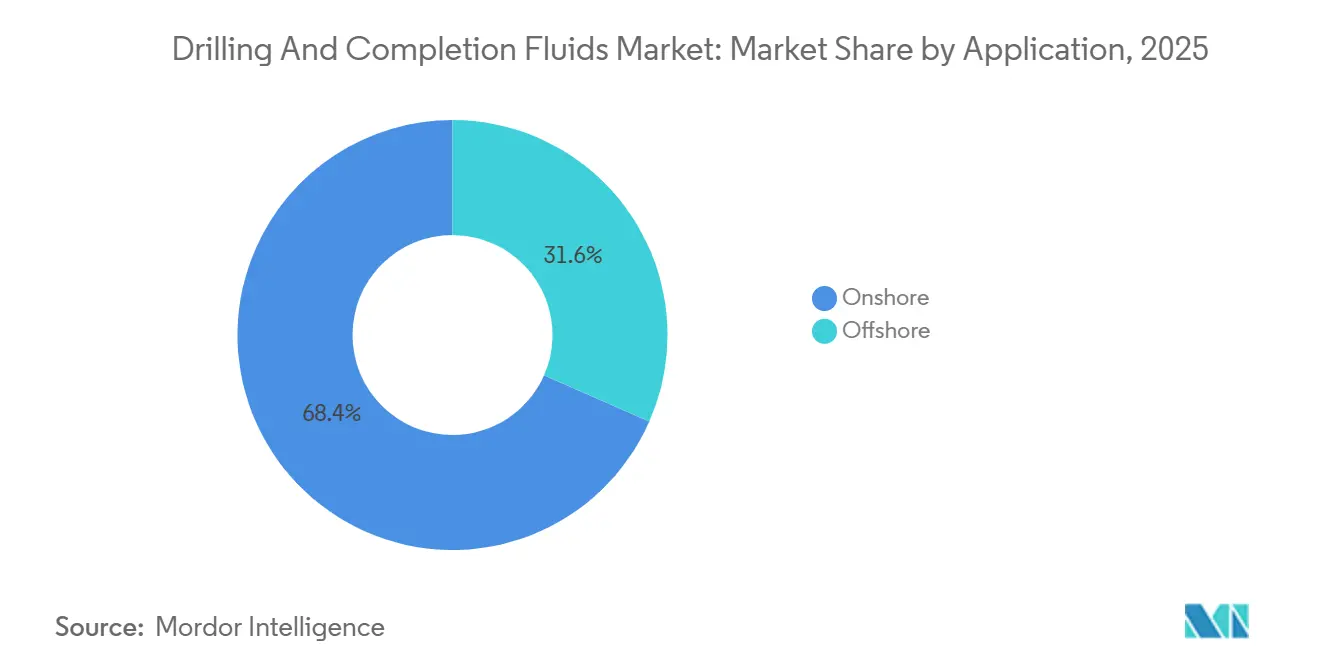
- Nach Anwendung entfielen Onshore-Operationen im Jahr 2025 auf 68,4 % des Volumens, doch Offshore-Aktivitäten sollen bis 2031 mit einem CAGR von 5,1 % zunehmen.
- Nach Geografie erfasste Nordamerika 37,7 % des Umsatzes im Jahr 2025, während Asien-Pazifik voraussichtlich den schnellsten CAGR von 5,7 % bis 2031 verzeichnen wird.
- Schlumbergers M-I SWACO, Halliburton und Baker Hughes kontrollierten im Jahr 2025 gemeinsam etwa 55 %–60 % des globalen Anteils, was eine mäßig konzentrierte Wettbewerbslandschaft unterstreicht.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Tiefsee- und Ultratiefsee-Bohrkampagnen | 1.2% | Global, konzentriert im Golf von Mexiko, brasilianisches Presalz, Westafrika, Südostasien | Mittelfristig (2–4 Jahre) |
| Erschließung unkonventioneller (Schiefer- und Tight-)Lagerstätten | 1.5% | Kernregion Nordamerika, Ausstrahlungseffekte auf Argentinien Vaca Muerta, China Sichuan-Becken | Langfristig (≥ 4 Jahre) |
| Umweltdruck hin zu schadstoffarmen, wasserbasierten und synthetischen Flüssigkeiten | 0.9% | Europa (Nordsee), Nordamerika Offshore, Asien-Pazifik Küstenzonen | Kurzfristig (≤ 2 Jahre) |
| Digital gestützte Optimierung von Bohrflüssigkeiten und Echtzeit-Rheologiesteuerung | 0.7% | Global, frühe Einführung im nordamerikanischen Schieferbereich, Projekte nationaler Ölgesellschaften im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Kreislaufwirtschaftsmodelle für die Aufbereitung und Wiederaufbereitung von verbrauchtem Schlamm | 0.4% | Nordamerika Onshore, Europa, Naher Osten mit Wasserknappheitsproblemen | Mittelfristig (2–4 Jahre) |
| Lokalisierungsprogramme nationaler Ölgesellschaften (NOC) zur Förderung der regionalen Flüssigkeitsherstellung | 0.6% | Naher Osten (Saudi-Arabien, Vereinigte Arabische Emirate, Katar), Asien-Pazifik (China, Indien), Lateinamerika (Brasilien, Mexiko) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Tiefsee- und Ultratiefsee-Kampagnen verändern die Flüssigkeitsspezifikationen
Tiefseebohrlöcher verbrauchen jeweils 3.000–5.000 Barrel Flüssigkeit und erfordern HPHT-Bedingungen, die synthetische Schlammstoffe erfordern, die mit Cäsiumformiat-Solen gemischt werden, um ECDs über 18 lb/gal zu erreichen, wie in Petrobras' Presalz-Programmen zu sehen ist, wo der Lagerstättendruck 15.000 psi erreicht.[1] Equinors Johan-Castberg-Arktisprojekt zeigte, dass synthetische Systeme die Nebenausfallzeit unter Einleitungsverboten für dieselbasierten Schlamm um 18 % reduzierten. TotalEnergies setzte auf dem Mero-4-Projekt interne Olefin-Syntheseflüssigkeiten ein, um die brasilianischen Vorschriften für Bohrklein zu erfüllen und gleichzeitig die Schieferhemmung aufrechtzuerhalten.[2] Diese hochspezifizierten Bohrlöcher erhöhen den Flüssigkeitswert pro Bohrloch und konzentrieren die Nachfrage auf weniger, aber lukrativere Offshore-Kampagnen. Die rasche Mobilisierung von Bohrinseln nach Namibia und Suriname wird dieses Muster voraussichtlich im gesamten Prognosezeitraum verstärken.
Die Erschließung unkonventioneller Lagerstätten treibt die Nachfrage nach Reibungsreduktionsmitteln und Tonstabilisatoren an
Erweiterte Lateralbohrungen mit mehr als 12.000 Fuß im Permian Basin setzen auf Polyacrylamid-Reibungsminderer, um den Pumpendruck und das Drehmoment zu reduzieren.[3] Argentiniens Vaca Muerta verwendet Kaliumchlorid-Spülungen mit einschließenden Polymeren, die Bohrlochinstabilitätsvorfälle im Vergleich zu Bentonit-Systemen um 22 % reduzierten. CNPC erzielte im engen Sand des Ordos-Beckens durch den Einsatz von Nano-Silika-Dichtmitteln, die den Flüssigkeitsverlust unter 5 ml/30 min hielten, eine um 15 % schnellere Bohrstrecke.[4] Diese chemischen Verbesserungen finden sich auch in Komplettierungsflüssigkeiten, wo Viskositätsbrecher, Tenside und Faser-Abstandsflüssigkeit den Proppant-Transport und die Gewinnungsfaktoren verbessern.
Umweltvorschriften beschleunigen die Einführung synthetischer und wasserbasierter Flüssigkeiten
Die britischen Offshore-Chemikalienvorschriften verlangen nun eine biologische Abbaubarkeit von ≥ 60 % in 28 Tagen, wodurch Dieselschlammstoffe aus neuen Genehmigungen ausgeschlossen werden. Norwegen brachte wasserbasierte oder synthetische Flüssigkeiten auf 89 % der im Jahr 2025 gebohrten Bohrlöcher, indem es den Transport von ölkontaminiertem Bohrklein vermied. Die BOEM-Vorschriften im Golf von Mexiko begrenzen polyzyklische aromatische Kohlenwasserstoffe in synthetischen Basen auf 0,1 %, was eine Neuformulierung von Altsystemen erzwingt. OSPAR und Brasiliens CONAMA-Resolution 393 schaffen regionsspezifische Standards, die Lieferanten zwingen, parallele Produktlinien zu betreiben, und erhöhen die Compliance-Kosten, die sich in der Preisgestaltung niederschlagen.
Digitale Optimierungsplattformen ermöglichen Echtzeit-Flüssigkeitsanpassungen
Schlumbergers OPTIDRILL verknüpfte Bohrlochsensoren mit maschinellem Lernen, um Festbohr-Ereignisse auf Bohrstellen im Golf von Mexiko im Jahr 2025 um 31 % zu reduzieren. Halliburtons BaraLogix kombinierte Rheologie und Bohrmechanik, um die Bohrzeit auf Gasbohrungen im Jafurah-Becken um 14 % zu verkürzen. Baker Hughes' Leucipa-Spektroskopiesystem reduzierte manuelle Schlammkontrollen um 70 % und Additivabfälle um 18 % auf sechs Offshore-Bohrinseln. Solche Plattformen verlagern den Wettbewerb in Richtung integrierter Serviceerbringung und belohnen Anbieter, die Chemie, Sensorik, robotisches Bohren und Analytik in einem einzigen Vertrag vereinen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Rohölpreiszyklen, die Bohrbudgets verzögern | -1.1% | Global, akut im nordamerikanischen Schieferbereich, Lateinamerika, Afrika | Kurzfristig (≤ 2 Jahre) |
| Strenge Einleitungsvorschriften für ölbasierte Schlammschnitte | -0.6% | Europa (Nordsee), Nordamerika Offshore, Brasilien, Südostasien | Mittelfristig (2–4 Jahre) |
| Engpässe in der Lieferkette bei Spezialpolymer- und Baritzusätzen | -0.5% | Global, akute Auswirkungen in Asien-Pazifik und Europa, die von chinesischen Baritexporten abhängig sind | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung von Managed-Pressure-Drilling, das Flüssigkeitsvolumina reduziert | -0.3% | Nordamerika Schiefer, HPHT-Bohrlöcher im Nahen Osten, Offshore-Tiefwasseranwendungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ölpreisvolatilität komprimiert die vorgelagerte Kapitalallokation
Brent lag 2025 im Durchschnitt bei 78 USD/bbl, gegenüber 84 USD/bbl im Jahr 2024, was mehrere unabhängige Permian-Unternehmen dazu veranlasste, 9 % der Bohrinseln stillzulegen und Komplettierungen aufzuschieben, bis die Preise 80 USD/bbl übersteigen, wie ConocoPhillips in seinem Q3-2025-Gespräch anmerkte. Die Internationale Energieagentur (IEA) berichtete, dass die vorgelagerten Investitionsausgaben real 15 % unter dem Niveau von 2019 blieben, wobei diskretionäre Bohrprojekte die stärksten Kürzungen verzeichneten. Die Anzahl aktiver Bohrinseln in Westafrika sank um 11 %, nachdem angolanische und nigerianische Programme unter fiskalischem Druck verschoben wurden, was die Flüssigkeitsbestellungen direkt reduzierte. Da Flüssigkeiten nur 4 %–7 % der Bohrlochkosten ausmachen, gehören sie zu den ersten Posten, die bei einem Rückzug der Betreiber herabgestuft oder gestrichen werden.
Einleitungsvorschriften erzwingen kostspielige Flüssigkeitssubstitutionen
Die Überarbeitungen der EU-Meeresstrategieverordnung verpflichten die Mitgliedstaaten, bis 2030 einen „guten Umweltzustand” zu erreichen, was einen Wechsel von ölbasiertem zu synthetischem Schlamm erzwingt, selbst wenn die Kosten um 150.000–300.000 USD pro Bohrloch steigen. Chevrons Nordseeeinheit gab 2025 zusätzlich 4,2 Millionen USD für synthetische Alternativen bei 14 Bohrlöchern aus, was die Margen in reifenden Feldern schmälerte. Brasiliens IBAMA lehnte 2025 drei Presalz-Genehmigungen ab, die ölbasierte Flüssigkeiten innerhalb von 50 km von Meeresschutzgebieten vorsahen, was zu sechsmonatigen Projektverzögerungen führte. Regionsspezifische Vorschriften fragmentieren den Markt für Bohr- und Komplettierungsflüssigkeiten und hemmen Skaleneffekte in der Produktion.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Flüssigkeitsbasis:
Synthetische Systeme gewinnen Offshore-AnteileSynthetisch basierte Flüssigkeiten gewannen einen wachsenden Offshore-Anteil und werden bis 2031 voraussichtlich einen CAGR von 5,8 % verzeichnen, was den Gesamtmarkt für Bohr- und Komplettierungsflüssigkeiten übertrifft. Wasserbasierte Produkte hielten 57,1 % des Umsatzes im Jahr 2025 und werden bei Onshore-Schieferbohrungen bevorzugt, wo sie synthetische Preise um 40 %–50 % unterbieten. Ölbasierte Schlammstoffe gehen zurück, da die Regulierungsbehörden die Vorschriften für Bohrklein verschärfen, während pneumatische Flüssigkeiten mit einem Volumen von < 3 % eine Nische bleiben. Interne Olefin-Systeme, wie Baker Hughes' SYN-TEQ, bewältigten 2025 Bohrlochtemperaturen von 350 °F in Bohrlöchern des unteren Tertiärs im Golf von Mexiko. Aufkommende Nano-Formulierungen wie Schlumbergers RHELIANT verbesserten die Schmierfähigkeit auf Bohrlöchern mit erweiterter Reichweite im Nahen Osten um 24 %. Diese Fortschritte unterstreichen, wie spezifikationsgetriebene Nachfrage den Wert in Premium-Flüssigkeitskategorien konzentriert.
Auch die wasserbasierte Technologie entwickelt sich weiter: Halliburtons Baracarb-Mischung erreichte eine Schieferhemmungsparität mit ölbasierten Schlammstoffen bei 18 % der Landfläche in Nordamerika und eliminierte gleichzeitig Entsorgungsgebühren. Kostenoptimierte Polymerpakete ermöglichen es Landbetreibern, die Verdünnungsraten zu senken, ohne die Bohrrate zu beeinträchtigen, was die anhaltende Dominanz in hochaktiven Becken unterstützt. Insgesamt stellen eskalierende Offshore-HPHT-Projekte sicher, dass synthetische Flüssigkeiten der Wachstumsmotor des Marktes für Bohr- und Komplettierungsflüssigkeiten bleiben, auch wenn wasserbasierte Systeme das Volumen verankern und eine Nachhaltigkeitserzählung bieten, die bei Regulierungsbehörden Anklang findet.


Nach Bohrphase:
Komplettierungsflüssigkeiten erzielen PremiumpreiseBohrflüssigkeiten hielten 2025 einen Anteil von 70,5 % der Nachfrage, doch Komplettierungs- und Workover-Flüssigkeiten sind für eine schnellere CAGR von 4,9 % positioniert, da die Qualität des Reservoirkontakts in den Prioritäten der Betreiber die reine Bohrgeschwindigkeit übertrifft. Formiat-basierte klare Soleflüssigkeiten, die von Occidental bei Wolfcamp-Komplettierungen eingesetzt wurden, steigerten die anfängliche Produktion um 11 % und rechtfertigten damit einen um 30 %–40 % höheren Fassungspreis. Die mehrstufige hydraulische Frakturierung verschärft die Anforderungen an die Dichtekontrolle und macht Premium-Solen und faserhaltige Systeme für das Management der Rissgeometrie unverzichtbar. Weatherfords Frac-Pac-Flüssigkeiten ermöglichten 2025 die Echtzeit-Rissverfolgung bei 230 Bohrungen und verstärkten damit den Trend zu integrierten Fluid-Frac-Workflows.
Die Innovation bei Bohrflüssigkeiten setzt sich dennoch fort: Newparks biologisch abbaubares Polymersystem Evolution reduzierte die Verdünnung bei Schiefergasbohrungen an der Golfküste um 19 % und senkte die Gesamtflüssigkeitskosten trotz höherer Einheitspreise für Additive. Die zunehmende Verschmelzung von Bohr- und Komplettierungsabläufen fördert langfristige Einzelanbieterverträge, die beide Flüssigkeitsphasen bündeln, und stärkt damit den Wert eines ganzheitlichen Flüssigkeits-Engineerings über den gesamten Bohrlochlebenszyklus.
Nach Bohrlochtyp:
Unkonventionelle Bohrlöcher treiben die Flüssigkeitsinnovation voranKonventionelle Bohrlöcher repräsentierten im Jahr 2025 noch 64,9 % der Marktgröße für Bohr- und Komplettierungsflüssigkeiten, aber unkonventionelle Bohrlöcher werden bis 2031 mit einem schnelleren CAGR von 5,5 % wachsen. Horizontalbohrungen über 10.000 ft erfordern spezialisierte Rheologie und Bohrkleintransport; EOG verwendete einkapselnde Polymere, um die ECD um 0,4 lb/gal zu reduzieren und Delaware-Becken-Horizontalbohrungen sicher zu verlängern. Saudi Aramcos Jafurah-Projekt führte Kaliumformiat-Flüssigkeiten ein, um HP-Gaszonen zu bewältigen und gleichzeitig jurassische Schiefer zu stabilisieren. Diese komplexen Chemikalien generieren höhere durchschnittliche Einnahmen pro Bohrloch und stützen die Flüssigkeitsausgaben trotz insgesamt weniger gebohrter Bohrlöcher im Vergleich zu herkömmlichen Vertikalprogrammen.
Konventionelle Bohrlöcher bleiben wichtig in Offshore-Schelf- und reifen Onshore-Becken, wo standardisierte Programme die Nebenausfallzeit begrenzen. Serviceanbieter müssen daher separate kostenfokussierte Linien für konventionelle Märkte und hochspezifizierte, additivreiche Mischungen für unkonventionelle Arbeiten aufrechterhalten, was verhindert, dass ein einzelner Lieferant beide Segmente unter einem einzigen Geschäftsmodell dominiert.
Nach Anwendung:
Offshore erfordert hochspezifizierte FlüssigkeitenOnshore-Bohrungen machten 2025 68,4 % des Volumens aus, aber Offshore-Bohrlöcher werden voraussichtlich einen CAGR von 5,1 % verzeichnen und einen größeren Anteil am Markt für Bohr- und Komplettierungsflüssigkeiten nach Wert beanspruchen. Transoceans Ultratiefsee-Bohrinseln benötigten synthetische Schlammstoffe mit Cäsiumformiat-Beschwerung, um eine ECD von 19,5 lb/gal für Miozän-Ziele zu erreichen. Diese HPHT-Anforderungen sowie die Logistik der Vorvermischung und des Schiffstransports fügen einen Kostenzuschlag von 25 %–35 % pro Barrel im Vergleich zu Onshore hinzu.
Die Onshore-Flüssigkeitsinnovation dreht sich um Kreislaufwirtschaftsmodelle: Devon recycelte 85 % des Bohrschlamms im Anadarko-Becken und sparte 1,2 Millionen Barrel Süßwasser und 180.000 USD pro Bohrloch. Lieferketteneffizienz und ESG-Glaubwürdigkeit unterstützen gleichermaßen kostenfokussierte wasserbasierte Systeme bei Landoperationen und gewährleisten ein ausgewogenes Wachstum zwischen den beiden Anwendungen.
Geografische Analyse
Bohrspülungs- und Komplettierungsflüssigkeiten-Markt in Amerika, APAC und EMEA
Der Größenvorteil des nordamerikanischen Marktes ist im Permian Basin verankert, aber aufkommende Tight-Oil-Vorkommen in Kanada und Alaska setzen ebenfalls digitale Flüssigkeitssysteme ein, um Bohrlochkosten und Emissionen zu senken. Der Lokalisierungsschub im asiatisch-pazifischen Raum signalisiert eine Verlagerung hin zu kürzeren Lieferketten und zwingt westliche Serviceunternehmen dazu, entweder Werke zu errichten oder Marktanteile abzugeben. Die Nachfrage nach Bohrfluiden in Europa ist zunehmend synthetisch geprägt; 89 % der norwegischen Bohrungen im Jahr 2025 verwendeten wasserbasierte oder synthetische Formulierungen unter strengeren Einleitungsvorschriften. Die Vor-Salz-Bohrungen in Südamerika verursachen einige der weltweit höchsten Flüssigkeitskosten pro Bohrloch, was das anhaltende Engagement der Anbieter in brasilianischen Mischzentren erklärt. Der Nahe Osten zahlt weiterhin Aufpreise für HP-Hochdruck-H₂S-Komplettierungssolen, die die Integrität von Karbonatreservoiren erhalten. Die Aussichten für Afrika hängen von Fiskalreformen ab, die die auf Eis gelegten Explorationsaktivitäten in Angola und Nigeria wieder ankurbeln können; ohne diese Reformen riskiert die Nachfrage nach Bohrfluiden eine Unterentwicklung im Vergleich zu anderen Frontier-Becken.

Regulatorisches Umfeld
Die Einhaltung der Offshore-Einleitungsvorschriften bleibt ein zentraler Faktor für die Auswahl von Bohr- und Komplettierungsflüssigkeiten, insbesondere in ausgereiften Becken mit durchsetzbaren Einleitungs- und Toxizitätsgrenzwerten. In den Vereinigten Staaten regelt die EPA Offshore-Einleitungen im Gulf of America über die NPDES-Sammelgenehmigung GMG290000, die Grenzwerte für Parameter wie Öl und Fett festlegt und Toxizitätskontrollen für Bohrlochbehandlungs-, Komplettierungs- und Workover-Fluide (TCW) vorschreibt (einschließlich eines akuten Gesamtabwassertoxizitäts-Rahmens mit LC50-Leistungsgrenzwerten). Im Januar 2026 schlug die EPA eine Änderung von GMG290000 vor, die die Compliance-Frist für akute WET-Tests bei TCW-Fluiden vom 11. Mai 2025 auf den 11. Mai 2028 verlängern würde, wodurch kurzfristige Test- und Berichtspflichten erleichtert werden, während die generelle Ausrichtung auf Formulierungen mit geringerer Toxizität beibehalten wird.
Vorschriften zur Bohrlochkontrolle und betrieblichen Integrität prägen ebenfalls die Gestaltung und Dokumentation von Fluidprogrammen. Bei US-Bundesoffshore-Betrieben umfassen die BSEE-Anforderungen gemäß 30 CFR Part 250 Erwartungen an die Aufrechterhaltung der Bohrlochkontrolle und das Management von Bohrspülungsprogrammen (einschließlich routinemäßiger Bestands- und Überwachungspraktiken im Zusammenhang mit dem sicheren Betrieb). Im Februar 2026 veröffentlichte die BSEE einen Regelungsvorschlag zur Überarbeitung von Bestimmungen im Zusammenhang mit der Blowout-Preventer-Systeme- und Bohrlochkontrollregel von 2023, der die Einreichungsanforderungen und Zeitrahmen für Ausfalldaten und -analysen klarstellt und Auswirkungen darauf hat, wie Betreiber und Dienstleister die Leistung der Bohrlochkontrolle zusammen mit dem Fluidmanagement in Offshore-Kampagnen dokumentieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst vorgelagerte Rohstoffe und Spezialadditive über die Mischung, technische Betreuung vor Ort bis hin zur Abfallentsorgung am Bohrlochende. Zu den wichtigsten Inputs zählen Basisflüssigkeiten und Salzlösungen, Polymere, Schmiermittel und Gewichtungsmittel, die von spezialisierten Chemikalienlieferanten bezogen werden, während globale und regionale Dienstleister komplette Fluidsysteme formulieren und liefern sowie ein integriertes Fluidmanagement am Bohrplatz bereitstellen. Zunehmend entsteht die Leistungsdifferenzierung auf der Formulierungs- und Engineering-Ebene, wo Echtzeitmessung, Dosierung und Steuerungsplattformen in Verträge integriert werden, um unproduktive Zeiten und Additivverschwendung zu reduzieren.
Fertigung und Logistik sind um regionalisierte Misch- und Versorgungsinfrastrukturen organisiert, um Lieferzeiten, Offshore-Mobilisierung und lokale Inhaltsanforderungen zu managen. Betreiber und Dienstleistungsunternehmen setzen auf Mikroanlagen und Mischzentren in der Nähe wichtiger Offshore- und Onshore-Aktivitätskorridore (zum Beispiel um etablierte Offshore-Einsatzknotenpunkte wie Port Fourchon, Rio de Janeiro und Stavanger), wobei die Last-Mile-Lieferung und Techniker vor Ort Bestände, Feststoffkontrolle und Fluidaufbereitung koordinieren. Produkt- und Lieferkettenentscheidungen sind zunehmend mit Compliance und Lebenszyklusmanagement verknüpft, einschließlich Formulierungen, die gefährliche Bestandteile reduzieren, sowie Komplettierungsfluiden, die für Tiefwasser- und Hochdruckbohrungen ausgelegt sind, wie neue Einführungen von hochdichten, zinkreduzierten Komplettierungsfluiden für Tiefwassereinsätze zeigen.
Wettbewerbslandschaft
Schlumbergers M-I SWACO, Halliburton und Baker Hughes erfassten 2025 etwa 55 %–60 % des globalen Anteils, was starke Positionen bei Offshore- und HPHT-Bohrlöchern widerspiegelt, wo integrierte Chemie, Schlammtechnik und Abfallmanagement entscheidend sind. Diese Unternehmen nutzen proprietäre digitale Suiten – OPTIDRILL, BaraLogix und Leucipa – um langfristige Verträge mit Leistungsgarantien zu sichern. Regionale Herausforderer wie CES Energy Solutions und Newpark Resources nutzen kostengünstige Beschaffung und Pad-Drilling-Logistik in Westkanada und dem US-amerikanischen Schieferbereich und bepreisen Verträge häufig nach Bohrratenkennzahlen statt nach Barrel-Volumina.
Strategische Schritte unterstreichen das sich verändernde Wettbewerbsfeld: Halliburton erwarb Al Wusta Drilling Fluids für 95 Millionen USD, um die Lokalisierung im Nahen Osten zu vertiefen, während Schlumberger 180 Millionen USD für ein Werk in Jubail zusagte, das die Vorlaufzeiten in Saudi-Arabien um 30 % verkürzt. Baker Hughes' Einführung von Graphenoxid-HydraGlyde zeigt, wie Nano-Additive Leistungs-„Weißräume” für Premiumpreise schaffen. Patentanmeldungen konzentrieren sich auf Nanopartikel-Dispersion, biologisch abbaubare Tenside und KI-gesteuerte Rheologiesteuerung, was signalisiert, dass geistiges Eigentum und Datenanalytik den zukünftigen Wettbewerbsvorteil ebenso sehr bestimmen werden wie chemische Lieferketten.
Marktführer im Bereich Bohr- und Komplettierungsflüssigkeiten
-
Schlumberger Limited
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
-
Newpark Resources Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bohr- und Komplettierungsflüssigkeiten
- Baker Hughes Company
- Schlumberger Limited
- Halliburton Company
- Weatherford International plc
- Newpark Resources Inc.
- TETRA Technologies Inc.
- National Oilwell Varco Inc.
- CES Energy Solutions Corp.
- Chevron Phillips Chemical Co. LLC
- M-I SWACO (SLB)
- Scomi Energy Services Bhd
- AES Drilling Fluids LLC
- Anchor Drilling Fluids USA
- Flotek Industries Inc.
- Gumpro Drilling Fluids Pvt Ltd
- Oilfield Chemical Co. Baker Petrolite
- Petrochem Performance Chemicals Ltd
- Q'Max Solutions Inc.
- IMDEX Limited (AMC Drilling Fluids)
- Valence Drilling Fluids LLC
Lesen Sie die Analyse der Bohr- und Komplettierungsflüssigkeiten-Unternehmen

Marktchancen und Zukunftsaussichten
Die Durchführung von Tiefwasser- und Ultratiefwasserprojekten eröffnet weiterhin Chancen für synthetische Premium- und hochdichte Komplettierungsfluidsysteme sowie für integrierte Bohrlochkonstruktionsangebote, die Bohrarbeiten, Fluide und digitale Arbeitsabläufe kombinieren. Namentlich genannte Vertragsaktivitäten bieten einen sichtbaren Nachfrageimpuls für Anbieter, die Chemie plus Infrastruktur liefern können: Im Juli 2026 erhielt Halliburton integrierte Bohr- und Komplettierungsverträge für die Tiefwasserentwicklung GranMorgu vor der Küste Surinames, einschließlich Upgrades der Infrastruktur für Flüssigbohrschlamm- und Zementanlagen, was die Nachfrage nach lokaler Mischung, zuverlässiger Additivversorgung und hochspezialisierter Fluidausführung in Grenz-Offshore-Zentren untermauert. Im Mai 2026 gab Baker Hughes die Verlängerung und Erweiterung eines integrierten Bohrlochkonstruktionsvertrags mit Petrobras im brasilianischen Santos-Becken bekannt, was verdeutlicht, wie sich die Beschaffung der Betreiber auf integrierte Pakete konzentriert, bei denen Fluidleistung und Effizienz der Bohrlochkonstruktion gemeinsam gesteuert werden.
Umweltauflagen und Einleitungsvorschriften schaffen weiterhin Freiraum für Additivsysteme mit geringerer Toxizität und besserer biologischer Abbaubarkeit, die dennoch die HPHT-Leistung erhalten. Aktuelle Forschung im Jahr 2026 zu biologisch abbaubaren Additiven aus Biomasse und zu fortschrittlichen Nanomaterialien (zum Beispiel multifunktionale Materialien auf Graphenoxidbasis und Chitosan-abgeleitete Nanokomposite) signalisiert eine Technologiepipeline zur Verbesserung der Filtrationskontrolle und thermischen Stabilität in wasserbasierten Spülungen, die Produktroadmaps für Anbieter unterstützt, die sich an regulierten Offshore-Becken und wasserarmen Onshore-Regionen orientieren. Digitalisierung bleibt ebenfalls ein Weg zur Kommerzialisierung, da geschlossene Regelkreise und sensorgestützte Arbeitsabläufe im Komplettierungs- und Fluidmanagement den adressierbaren Dienstleistungsumfang über die reine Chemie pro Barrel hinaus auf ergebnisorientierte, automatisierte Fluid- und Frakturierungsausführung erweitern.
Recent Industry Developments in Markt für Bohr- und Komplettierungsflüssigkeiten
- Mai 2026: Weatherford erhielt einen integrierten Tiefwasser-Komplettierungsvertrag von Esso Exploration & Production Nigeria Ltd (einer ExxonMobil-Tochtergesellschaft) für Offshore-Nigeria. Der Auftrag erweitert Weatherfords Präsenz bei Tiefwasserkomplettierungen, bei denen Fluide und die Ausführung von Komplettierungssystemen gemeinsam beschafft werden, und unterstützt gebündelte Angebote, die Komplettierungshardware mit spezialisierten Fluiden und Vor-Ort-Dienstleistungen kombinieren.
- November 2025: Drilling Specialties brachte in Zusammenarbeit mit Chevron Phillips Chemical das Bohrspülungsschmiermittel NanoSlide auf den Markt, das eine mehrphasige Formulierung auf Basis von mikronisiertem Graphen und Polyalphaolefinen verwendet. Die Einführung zielt auf reibungsintensive, anspruchsvolle Bohrumgebungen ab, in denen die Schmiermittelleistung zu geringerem Drehmoment, reduziertem Verschleiß und engeren Bohrlochstabilitätsfenstern führen kann.
- September 2024: SCF Partners schloss die Übernahme des Geschäftsbereichs Newpark Fluids Systems von Newpark Resources ab. Die Transaktion veränderte die Eigentümerstruktur einer wichtigen Fluid- und integrierten Fluidmanagementplattform und beeinflusste die Wettbewerbsdynamik sowie die Kapitalallokation für Produktentwicklung und regionale Expansion.


Markt für Bohr- und Komplettierungsflüssigkeiten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Erlöse aus Bohrflüssigkeiten sowie Komplettierungs- und Workover-Flüssigkeiten, die beim Bohren von Bohrlöchern, bei der Verrohrung und Zementierungsunterstützung sowie bei der Bohrlochkomplettierung im weltweiten Onshore- und Offshore-Öl- und Gasbereich eingesetzt werden.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Bohrausrüstungen und Feststoffkontroll-Hardware sowie reine Ölfelddienste-Erlöse, die nicht mit der Flüssigkeitsversorgung und zugehörigen Additiven verbunden sind.
Segmentierungsübersicht
- Nach Flüssigkeitsbasis
- Wasserbasiert
- Ölbasiert
- Synthetisch basiert
- Pneumatisch (Luft, Nebel, Schaum)
- Andere Basen (Ester, Glykol, Nano-Flüssigkeiten)
- Nach Bohrphase
- Bohrflüssigkeiten
- Komplettierungs- und Workover-Flüssigkeiten
- Nach Bohrlochtyp
- Konventionell
- Unkonventionell
- Nach Anwendung
- Onshore
- Offshore
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Norwegen
- Russland
- Ukraine
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- ASEAN-Länder
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Nigeria
- Algerien
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um das grundlegende Aktivitätsbild aufzubauen und Grenzen zu setzen, was als Flüssigkeitserlöse im Vergleich zu benachbarten Ölfeldausgaben gilt. Wir stützten uns auf öffentliche und offizielle Quellen wie die EIA für Bohr- und Produktionskontexte, die Internationale Energieagentur für Signale zur Upstream-Perspektive, OPEC-Veröffentlichungen für Angebots- und Investitionsrichtungen sowie Baker Hughes-Bohranlagenanzahl-Veröffentlichungen für kurzfristige Aktivitätsverschiebungen.
Um Aktivitäten in Nachfragetreiber umzuwandeln, haben wir auch Quellen wie USGS-Veröffentlichungen für relevante Beckenkontexte, begutachtete SPE-Papiere für typische Flüssigkeitssystem-Nutzungsmuster sowie Zoll- oder Handelsstatistiken geprüft, bei denen Additive und Schlüsselmaterialien sichtbare grenzüberschreitende Bewegungen aufweisen. Unternehmenseinreichungen, Investorenpräsentationen und seriöse Branchenpresse wurden verwendet, um Preiskommentare und Produktmixänderungen zu plausibilisieren. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentrecherchen und handelsstatistische Informationen auf Sendungsebene selektiv eingesetzt, um Lücken zu schließen. Diese Beispiele sind nicht erschöpfend, und viele andere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit wurde durch Experteninterviews und strukturierte Umfragen bei Flüssigkeitsformulatoren, Additivlieferanten, Distributoren und Endnutzern durchgeführt, damit Annahmen korrigiert werden konnten, wo öffentliche Indikatoren zu allgemein waren. Da es sich um einen globalen Markt handelt, wurden die Ansichten über die wichtigsten Förderregionen hinweg ausgewogen. Nachfolgefragen wurden verwendet, um zu bestätigen, was sich bei Preisen, Flüssigkeitsmix und Offshore- gegenüber Onshore-Nachfrage verändert hatte, bevor das Modell abgeschlossen wurde.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 15 % | APAC: 43 % |
| Mittlere Ebene: 46 % | Funktions-/Einheitsleiter: 39 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 46 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, bei dem Bohraktivitäten und Komplettierungsintensität in einen Nachfragepool nach Region umgerechnet und dann anhand typischer Flüssigkeitssystemmixe bewertet wurden. In der Praxis bedeutete dies, das Modell an Indikatoren wie aktive Bohranlagenzahlen, gebohrte Strecken und Bohrlochzahlen, den Anteil horizontaler und unkonventioneller Bohrlöcher, den Zeitplan für Offshore-Projekte sowie die Aufteilung von wasser- gegenüber ölbasierten und synthetischen Systemen zu knüpfen, die dann unterschiedliche Verbrauchs- und Preismuster antreiben.
Diese Gesamtwerte wurden durch selektive Bottom-up-Annäherungen bestätigt, wie das Zusammenführen einer Stichprobe von Lieferantenerlösen, die Verwendung von Kanalprüfungen zur Validierung durchschnittlicher Verkaufspreise und die Stresstest-Überprüfung von Volumenannahmen anhand dessen, was Feldexperten im Tagesgeschäft sehen. Wo Abdeckungslücken bestanden, wurden sie mit konservativen Bandbreiten gefüllt und dann durch Interview-Feedback eingegrenzt, sodass die endgültige Zahl mit klar erläuterten Schritten reproduzierbar bleibt.
Für die Prognose wurde eine Szenarioanalyse verwendet, die auf erwarteten Upstream-Ausgaben und Bohraktivitätsaussichten verankert ist. Das Modell wurde für wahrscheinliche Preisbewegungen bei wichtigen Additiven und für Änderungen bei der Auswahl von Flüssigkeitssystemen angepasst, die durch Vorschriften und Bohrlochkomplexität bedingt sind. Die Annahmen wurden Region für Region überprüft, und die endgültige Prognose wurde konsistent mit der Richtung der Eingabetreiber gehalten, anstatt eine glatte Kurve zu erzwingen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden mit unabhängigen Signalen abgeglichen, darunter Bohranlagenaktivitätstrends, regionale Bohrzyklen und veröffentlichte Upstream-Perspektivaktualisierungen, sodass der Marktpfad mit dem übereinstimmt, was Betreiber und Lieferanten erklären können. Wenn ein Segmentergebnis außerhalb der Norm lag, wurden die Eingaben erneut geöffnet und die Befragten erneut kontaktiert, um zu bestätigen, ob das Problem aus dem Mix, dem Preiszeitpunkt oder einer Grenzannahme stammte.
Vor der Freigabe durchläuft das Modell mehrere Analytikerprüfungen, und Varianzprüfungen werden über Regionen und Flüssigkeitssysteme hinweg durchgeführt, um zu bestätigen, dass Anteile und implizierte Preise realistisch bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie starke Rohstoffpreisschwankungen oder wesentliche Änderungen der Bohraktivität. Kurz vor der Lieferung wird ein frischer Überprüfungsdurchgang abgeschlossen, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Vergleich der globalen Marktgrößenbestimmung für Bohr- und Komplettierungsflüssigkeiten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Bohr- und Komplettierungsflüssigkeiten können abweichen, selbst wenn der Marktname gleich aussieht, da das für die Preisgestaltung verwendete Jahr, der Zeitpunkt der Währungsumrechnung und was als Komplettierungs- und Workover-Erlöse gezählt wird, nicht einheitlich gehandhabt werden.
In unserer Arbeit ergibt sich die Hauptspanne typischerweise daraus, wann die durchschnittlichen Verkaufspreise im Laufe des Jahres aktualisiert werden und wie schnell diese Aktualisierungen gegen Bohranlagenaktivität und Bohrlochmixverschiebungen validiert werden. Deshalb sind Währungszeitpunkt und vierteljährliche Preisüberprüfungen für die endgültige Zahl wichtig – eine Disziplin, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,73 Mrd. USD (2025) | |
| Branchenverleger A | 10,30 Mrd. USD (2025) | Verwendet eine breitere langfristige Perspektive mit einer Einzeljahres-Preisannahme und begrenzter Sichtbarkeit auf Additivpreisrücksetzungen zur Jahresmitte, was den realisierten Durchschnittspreis 2025 in Regionen mit schnellen Aktivitätsänderungen unterschätzen kann. |
| Globaler Verleger B | 10,51 Mrd. USD (2025) | Stützt sich auf eine Basisjahres-Momentaufnahme und behandelt möglicherweise Workover-Flüssigkeiten und bestimmte komplettierungsbezogene Additive nach Anwendung unterschiedlich, was die gezählten Erlöse zwischen Bohr- und Komplettierungsbereichen verschiebt. |
Betrachtet man die drei Werte zusammen, wird der Unterschied hauptsächlich durch den Preiszeitpunkt und das erklärt, was innerhalb von Komplettierungs- und Workover-Flüssigkeiten gezählt wird, und nicht durch eine Meinungsverschiedenheit über die Nachfragerichtung. Indem die Aktivitätstreiber sichtbar gehalten und die implizierten Preise gegen Interview-Feedback überprüft werden, bleibt die resultierende Marktgröße auf klare Schritte zurückführbar, die bei jeder Aktualisierung wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Bohr- und Komplettierungsflüssigkeiten im Jahr 2026?
Der Markt hat im Jahr 2026 einen Wert von 11,19 Milliarden USD und wird bis 2031 voraussichtlich 13,52 Milliarden USD erreichen.
Welche Flüssigkeitsbasis wächst am schnellsten?
Synthetisch basierte Systeme werden bis 2031 voraussichtlich mit einem CAGR von 5,8 % wachsen, angetrieben durch HPHT-Offshore-Bohrlöcher und strengere Einleitungsgrenzen.
Warum werden Komplettierungsflüssigkeiten höher bepreist als Bohrflüssigkeiten?
Komplettierungsflüssigkeiten müssen feststofffrei und formationskompatibel sein, um den Lagerstättenkontakt zu schützen, was die Additivkomplexität erhöht und eine um 30 %–40 % höhere Barrel-Preisgestaltung rechtfertigt.
Welchen Einfluss haben digitale Plattformen auf die Flüssigkeitsnachfrage?
Echtzeit-Rheologie und automatisierte Dosierung reduzieren die Nebenausfallzeit und den Additivabfall, sodass Lieferanten höhermargige Dienstleistungen bündeln können, ohne den Gesamtflüssigkeitswert zu schmälern.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2031 voraussichtlich einen CAGR von 5,7 % verzeichnen, da China, Indien und ASEAN-Nationen die Flüssigkeitsversorgung lokalisieren und Offshore- und unkonventionelle Bohrungen intensivieren.
Wer sind die führenden Lieferanten?
Schlumbergers M-I SWACO, Halliburton und Baker Hughes halten gemeinsam einen Anteil von 55 %–60 %, gefolgt von regionalen Spezialisten wie CES Energy Solutions und Newpark Resources.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

