
Marktgröße und Marktanteil des Gesundheitswesen-3D-Druck-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 14.15 Milliarden US-Dollar |
| Marktgröße (2031) | 32.97 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.43 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
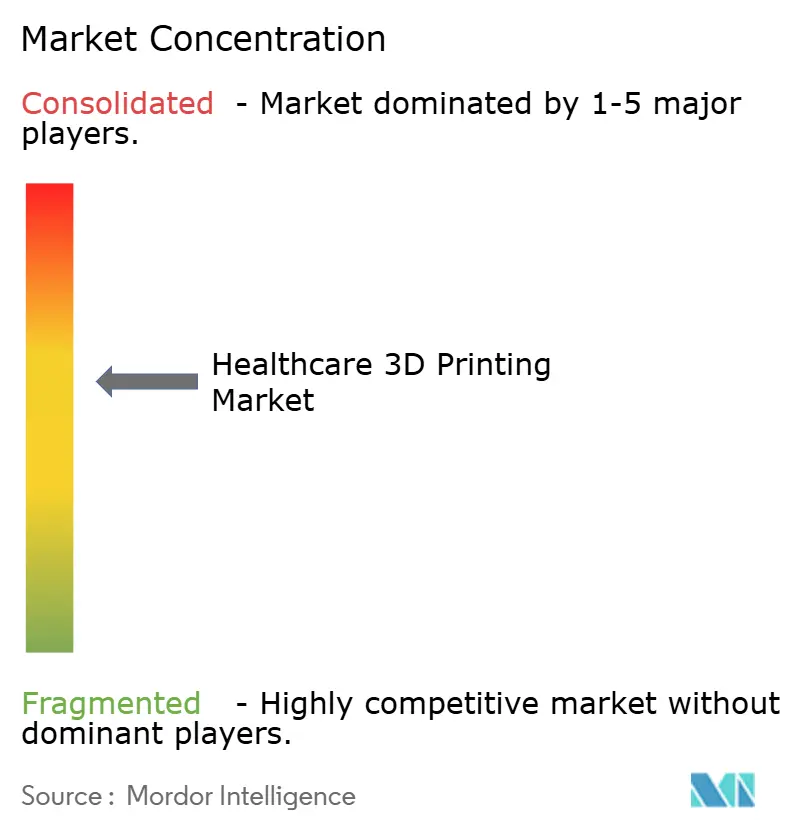
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Gesundheitswesen-3D-Druck-Marktes von Mordor Intelligence
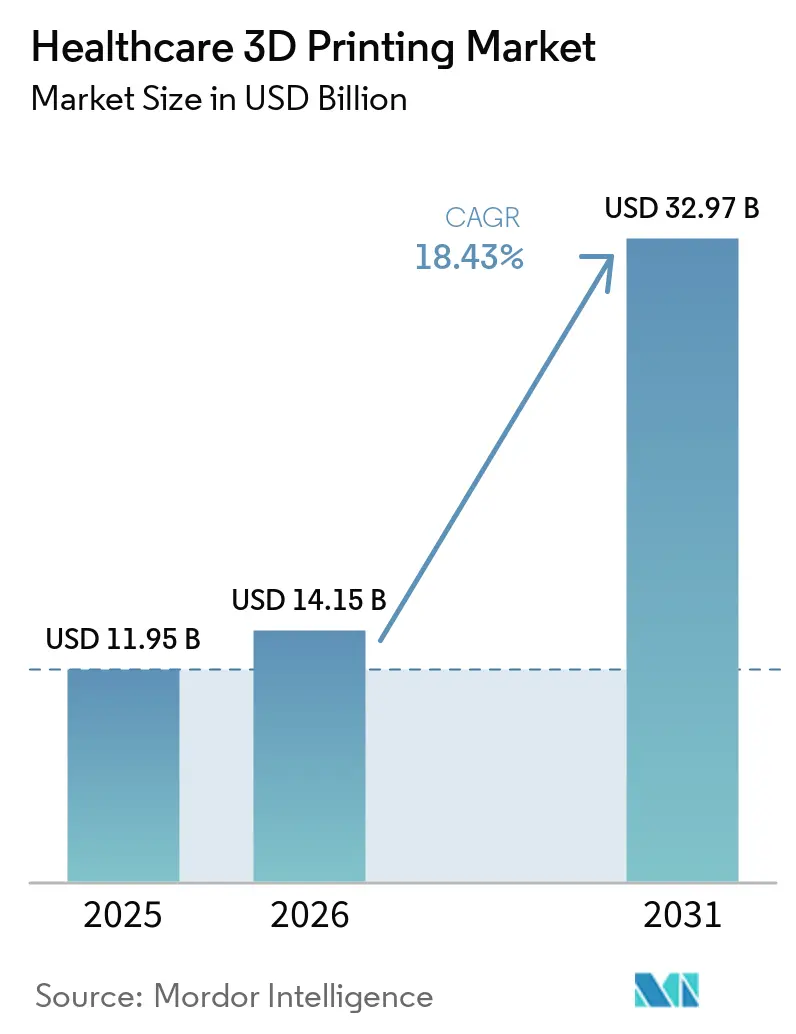
Die Marktgröße des Gesundheitswesen-3D-Druck-Marktes wird voraussichtlich von 11,95 Milliarden USD im Jahr 2025 und 14,15 Milliarden USD im Jahr 2026 auf 32,97 Milliarden USD bis 2031 anwachsen, was einer CAGR von 18,43 % zwischen 2026 und 2031 entspricht. Krankenhäuser verlagern sich von der ausgelagerten Prototypenentwicklung hin zur hausinternen Fertigung patientenspezifischer Führungsinstrumente und anatomischer Modelle, wodurch die präoperativen Planungszyklen von Wochen auf Tage verkürzt werden. Regulatorische Klarheit, insbesondere der Leitfaden der US-amerikanischen Lebensmittel- und Arzneimittelbehörde zur additiven Fertigung, reduziert das Genehmigungsrisiko, was wiederum Kapitalinvestitionen fördert. Die Stereolithografie führt die Akzeptanz an, da ihre Auflösung unter 50 Mikrometern zahnmedizinische und kraniofaziale Arbeiten unterstützt, während das Elektronenstrahlschmelzen (EBM) am schnellsten wächst, da orthopädische Zulieferer die Produktion von Titan-Legierungs-Implantaten skalieren. Materialinnovationen, insbesondere zellbeladene Hydrogele, treiben den Biodruck über den Proof-of-Concept hinaus in Arzneimittel-Screening-Workflows. Die Konsolidierung begünstigt vertikal integrierte Akteure, die Pulverlieferketten und Design-Automatisierungssoftware besitzen, was Wettbewerbsvorteile stärkt und die Margen gegen Rohstoffvolatilität absichert.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie führte die Stereolithografie den Gesundheitswesen-3D-Druck-Markt mit einem Marktanteil von 38,42 % im Jahr 2025 an; das Elektronenstrahlschmelzen wird voraussichtlich bis 2031 mit einer CAGR von 20,43 % wachsen.
- Nach Anwendung entfielen 42,53 % der Marktgröße des Gesundheitswesen-3D-Druck-Marktes im Jahr 2025 auf medizinische Implantate, während Tissue Engineering und Biodruck mit einer CAGR von 20,67 % bis 2031 voranschreiten.
- Nach Material entfielen 45,34 % der Marktgröße des Gesundheitswesen-3D-Druck-Marktes im Jahr 2025 auf Metalle und Legierungen; Biomaterialien/Bio-Tinten werden voraussichtlich mit der höchsten CAGR von 20,11 % bis 2031 wachsen.
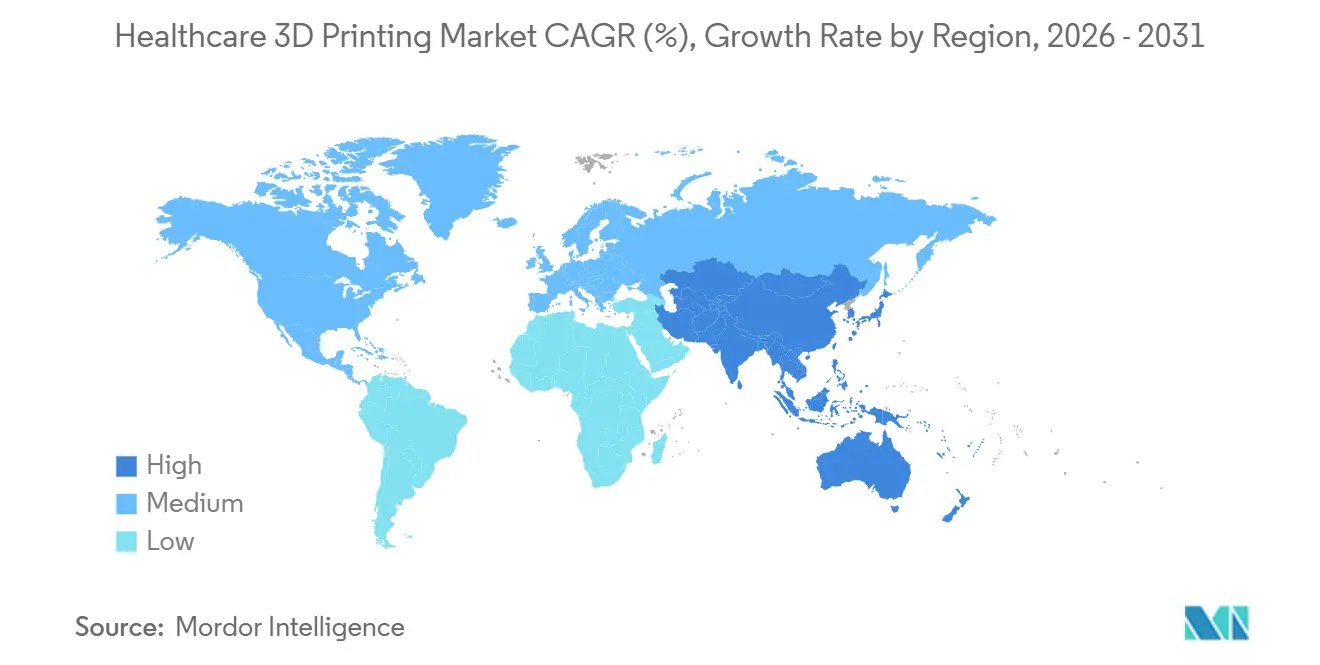
- Nach Geografie hielt Nordamerika 40,43 % des Umsatzes im Jahr 2025, während die Asien-Pazifik-Region voraussichtlich mit einer CAGR von 19,54 % bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fortschritte bei der Präzision und Geschwindigkeit der additiven Fertigung | +4.2% | Global, früh in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung klinischer Indikationen in Orthopädie, Zahnmedizin und Tissue Engineering | +3.8% | Global, am stärksten in Nordamerika und Asien-Pazifik | Langfristig (≥4 Jahre) |
| Wachsende Akzeptanz patientenspezifischer Implantate und Prothesen | +3.5% | Nordamerika, Europa, städtischer Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Krankenhausbasierte Point-of-Care-Labore zur Reduzierung chirurgischer Vorlaufzeiten | +2.9% | Nordamerika, ausgewählte europäische Standorte, aufkommend im Asien-Pazifik-Raum | Kurzfristig (≤2 Jahre) |
| KI-gestützte automatisierte Designoptimierung | +2.1% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Erstattungscodes für 3D-gedruckte anatomische Modelle | +1.8% | Vereinigte Staaten, Deutschland, Japan | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fortschritte in der additiven Fertigung: Präzision und Geschwindigkeit
Elektronenstrahlanlagen verdichten Titan-Gitterstrukturen heute in Bauzyklen von wenigen Stunden, was die Lieferung patientenspezifischer Wirbelkäfige innerhalb derselben Woche ermöglicht. Multi-Laser-Konfigurationen verdoppeln den Durchsatz, ohne die Maßtoleranzen zu beeinträchtigen, sodass die Serienproduktion von 50–100 Schädelplatten kostenwettbewerbsfähig wird. Verbesserungen der Oberflächengüte reduzieren den Polieraufwand, der früher 20 %–30 % der gesamten Produktionszeit in Anspruch nahm. Niedrigere Stückkosten ermöglichen es Krankenhäusern, mit den Preisen zerspanter Alternativen gleichzuziehen und dabei die Vorteile der Individualisierung zu erhalten. Diese Effizienzgewinne tragen zusammen rund 4,2 Prozentpunkte zur prognostizierten CAGR des Sektors bei.
Ausweitung klinischer Indikationen in Orthopädie, Zahnmedizin und Tissue Engineering
Dentallabore produzieren Formen für transparente Aligner in unter 48 Stunden und verdrängen damit Thermoformverfahren, die 10 Tage in Anspruch nahmen. Biogdruckte vaskularisierte Konstrukte bleiben nun für mehrwöchige Toxikologietests lebensfähig und erfüllen die Schwellenwerte für pharmazeutisches Screening. Der Entwurfsleitfaden der US-amerikanischen Lebensmittel- und Arzneimittelbehörde zu biogedruckten Geweben klärt die Anforderungen an Sterilität und Wirksamkeit und reduziert die Unsicherheit bei der Einreichung. Mit zunehmenden Belegen und einer Ausweitung der Erstattungscodes wird die Akzeptanz von Tertiärzentren auf Gemeinschaftskrankenhäuser übergreifen. Diese Faktoren erhöhen den CAGR-Beitrag zusammen um 3,8 Prozentpunkte.
Wachsende Akzeptanz patientenspezifischer Implantate und Prothesen
Klinische Daten zeigen, dass maßgefertigte Implantate die Revisionsraten und die Operationszeit senken und damit die Gesamtbehandlungskosten reduzieren. Prothesenschafte mit Gitterstrukturen verteilen den Druck gleichmäßig, was zu verbesserten Komfortwerten in begutachteten Studien führt. Die Versicherungsparität ermutigt Krankenhäuser, maßgefertigte Geräte zu bestellen, da die Erstattung mit vorgefertigten Alternativen übereinstimmt[1]. Deutsche und japanische Kostenträger haben ähnliche Deckungsregelungen erlassen, was die globale Verbreitung stärkt. Die Akzeptanz trägt 3,5 Prozentpunkte zum prognostizierten Wachstum bei.
Krankenhausbasierte Point-of-Care-3D-Druck-Labore zur Reduzierung chirurgischer Vorlaufzeiten
Akademische Zentren mit hauseigenen Druckern reduzieren die Modelllieferzeit von Wochen auf Tage; Chirurgen können noch am selben Tag iterieren und planen, was bei entfernten Dienstleistungsbüros nicht möglich ist. Automatisierte DICOM-zu-Druck-Software reduziert die Segmentierung auf unter 30 Minuten und senkt damit die Qualifikationsanforderungen. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde betrachtet Einzelpatienten-Krankenhausdrucke als arztgesteuert und befreit sie von der Vorabmarktzulassung. Die daraus resultierenden Zeiteinsparungen und die Planungsflexibilität erhöhen das Eingriffvolumen und tragen 2,9 Prozentpunkte zur CAGR bei.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische Zulassungswege | −2.3% | Global, ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Fachkräften | −1.8% | Global, ausgeprägt in aufstrebenden Asien-Pazifik-Märkten | Langfristig (≥4 Jahre) |
| Nicht standardisierte Sterilisation für poröse Implantate | −1.5% | Global, regulatorische Lücken im Asien-Pazifik-Raum und in der Region Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Volatilität der Rohstoffversorgung | −1.2% | Global, Versorgungszentrum in Europa und Nordamerika | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Zulassungswege für 3D-gedruckte Medizingeräte
Prozessvariabilität erschwert die Validierung, verlängert die Fristen für FDA-510(k)-Verfahren um mehrere Monate und erfordert kostspielige Pulvercharakterisierungstests. Im Rahmen der europäischen Medizinprodukteverordnung müssen Hersteller die Gleichwertigkeit mit zerspanten Prädikaten nachweisen, denen poröse Architekturen fehlen, was die Anforderungen an den Nachweis erhöht. Beratungsgebühren können pro Geräteeinreichung 500.000 USD übersteigen, was Startups abschreckt. ISO/ASTM-Normen harmonisieren die Terminologie, bleiben jedoch freiwillig, sodass Unternehmen mit fragmentierten regionalen Vorschriften umgehen müssen. Diese Faktoren reduzieren die CAGR um 2,3 Prozentpunkte.
Mangel an qualifizierten Fachkräften für additive Fertigung im Gesundheitswesen
Weniger als 30 Universitäten bieten Lehrpläne an, die ISO 13485 und praktischen Druckerbetrieb kombinieren, was das Talentangebot begrenzt. Krankenhäuser sind auf OEM-Serviceverträge angewiesen, was die Betriebskosten erhöht und hausinterne Innovationen hemmt. Das Wachstum im Asien-Pazifik-Raum verschärft den Mangel; indische Unternehmen berichten von Vakanzenquoten in der additiven Fertigung von über 25 %. Zertifizierungsstellen haben Schnellkurse eingeführt, aber Ausrüstungs- und Ausbildermangel hemmt deren Skalierung. Qualifikationslücken ziehen 1,8 Prozentpunkte vom prognostizierten Wachstum ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
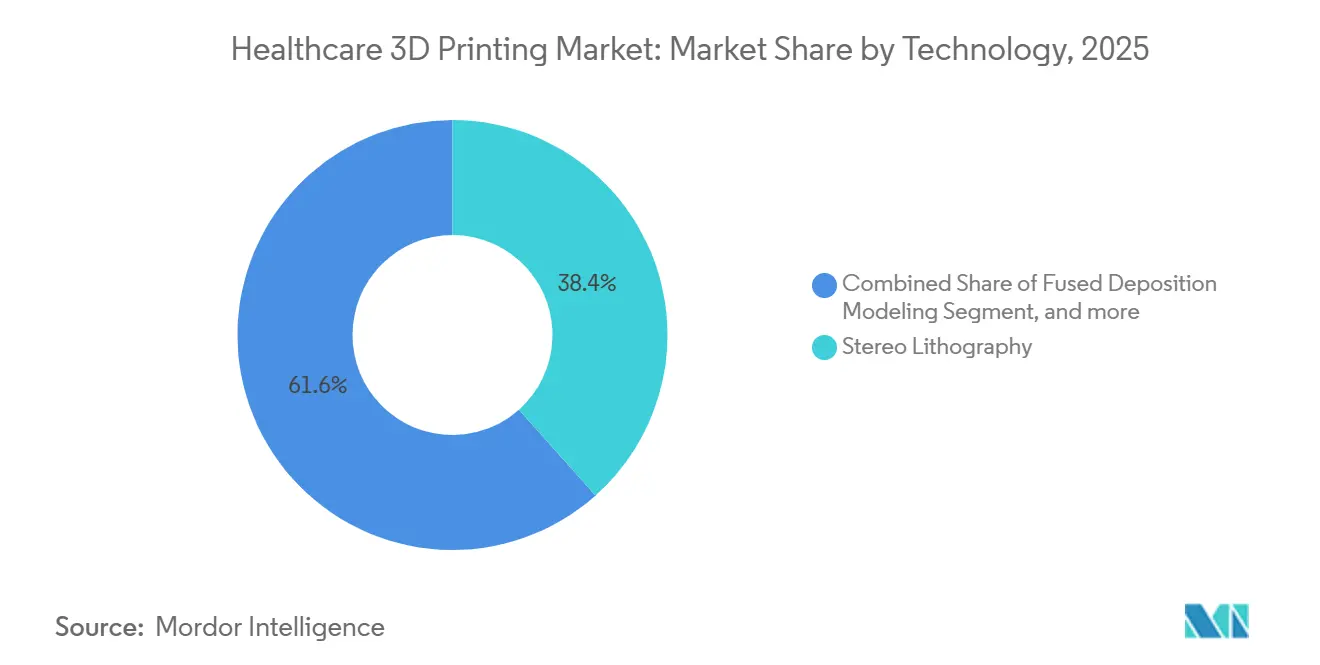
Auflösung und Materialkompatibilität treiben die AkzeptanzDie Stereolithografie trug 2025 mit 38,42 % zum Umsatz bei und unterstreicht damit ihre Dominanz im Healthcare 3D-Druck-Markt. Ultrafeine Schichten unter 25 Mikrometern liefern die glatten Oberflächen, die für transparente Aligner und kraniofaziale Modelle erforderlich sind, während biokompatible Fotopolymere die FDA-Materialzulassungen vereinfachen[2]. Die Einführung von EBM beschleunigt sich mit einem CAGR von 20,43 %, da es Titan mit hohem Schmelzpunkt ohne Restporosität verschmilzt – ein wesentlicher Faktor für lasttragende Hüftschäfte.
Die Schmelzschichtung behält ihre Attraktivität für budgetsensible anatomische Modelle, während das selektive Lasersintern Dental- und Hörgerätenischen bedient, indem es Nylonpulver mit Autoklavstabilität kombiniert. Die Mehrfachmaterialfähigkeit von PolyJet simuliert Knorpel im Vergleich zu Knochen bei chirurgischen Probeläufen, und Binder-Jet-Keramiken liefern bioaktive Gerüste. Die Laminat-Objekt-Fertigung nimmt ab, da Harz- und Pulversysteme ihre Wirtschaftlichkeit bei höherer Präzision erreichen. Technologien wie 4D-Druck im Gesundheitswesen, die eine geschlossene Schmelzbadüberwachung integrieren, erfüllen die FDA-Anforderungen an die Prozessvalidierung und lenken Krankenhäuser zu Anbietern, die schlüsselfertige Compliance-Lösungen anbieten.


Nach Anwendung:
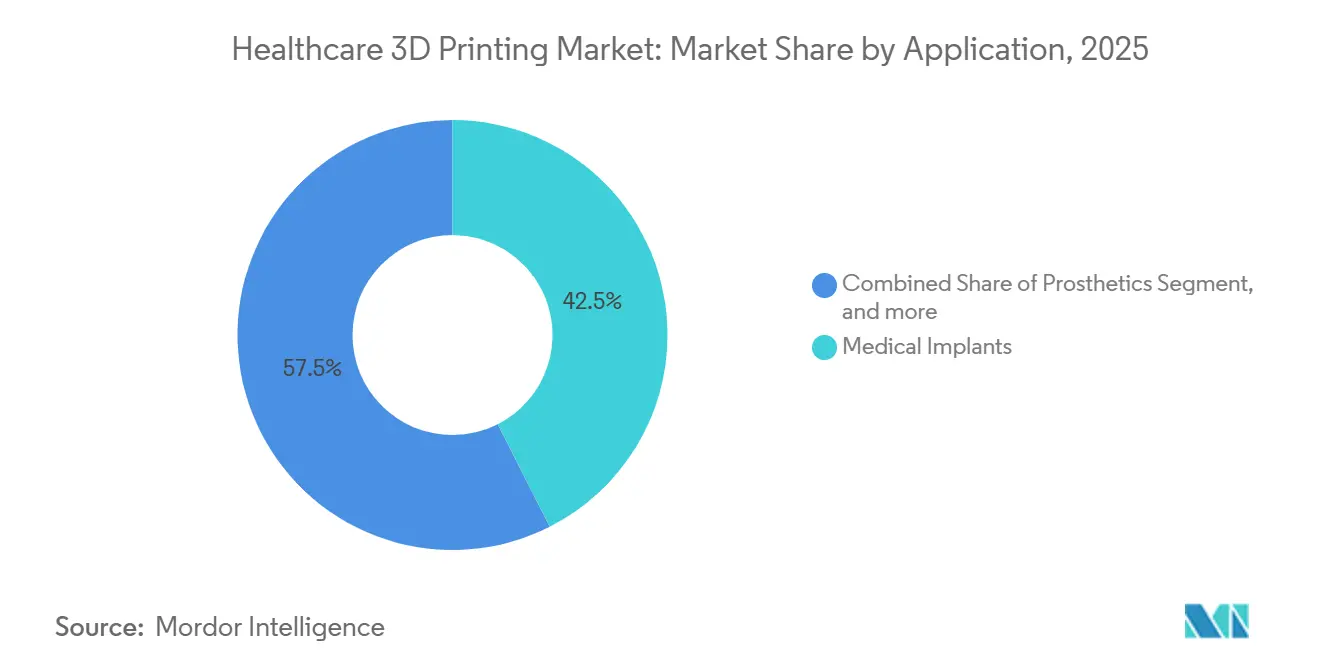
Implantate dominieren, Biodruck gewinnt an DynamikMedizinische Implantate machten 42,53 % des Anwendungsumsatzes im Jahr 2025 aus und unterstreichen damit ihre Dominanz im Gesundheitswesen-3D-Druck-Markt. Chirurgen schätzen vorkonturierte Titan-Acetabulumschalen, die die Einpasszeit verkürzen, während Zahnzirkonkronen, die mittels Pulverbettfusion hergestellt werden, Premiumpreise erzielen. Tissue Engineering und Biodruck befinden sich zwar noch in einem frühen Stadium, werden jedoch voraussichtlich eine CAGR von 20,67 % verzeichnen, da vaskularisierte Konstrukte den Bedarf der Pharmaindustrie an humanrelevanten Toxikologiemodellen decken.
Die verfahrensbezogene Erstattung für chirurgische Führungsinstrumente führte zu einer raschen Akzeptanz, wobei Krankenhäuser Modelle für 15 %–20 % der komplexen Fälle drucken. Prothesen profitieren von Gitterschaften, die Hautdruckpunkte reduzieren und die Patientenzufriedenheit verbessern. Tragbare Geräte befinden sich noch in einem frühen Stadium, könnten sich jedoch ausweiten, sobald flexible Filamente die Biokompatibilitätshürden überwinden. Fortschritte im Implantatdesign konzentrieren sich auf abgestufte Porosität, die das Knochenwachstum fördert und die Spannungsabschirmung mindert – Merkmale, die bei zerspanten Komponenten nicht erreichbar sind.
Nach Material:
Metalle führen, Bio-Tinten zeigen das höchste WachstumspotenzialMetalle und Legierungen machten 45,34 % des Materialumsatzes im Jahr 2025 aus und hatten damit den größten Anteil an der Marktgröße des Gesundheitswesen-3D-Druck-Marktes für Materialien. Die Osteokonduktivität von Titanlegierungen untermauert die orthopädische Dominanz, während Kobalt-Chrom dem Verschleiß in artikulierenden Gelenken widersteht. Biomaterialien und Bio-Tinten werden voraussichtlich eine CAGR von 20,11 % verzeichnen, wobei Alginat-Gelatine-Hydrogele in präklinischen Studien eine Zelllebensfähigkeit nach dem Druck von >85 % demonstrieren.
Polymere und Fotopolymere erfüllen die Anforderungen zahnmedizinischer und prothetischer Anwendungen mit sterilisierbaren Methacrylat-Harzen und Polyamid-12. Keramikgerüste machen weniger als 10 % des Umsatzes aus, ziehen jedoch Nischennachfrage nach bioaktiven Knochenersatzstoffen an. Das Lieferkettenrisiko bleibt bestehen: Ausfälle bei Einzelquellen-Polyamid-12 stören die Druckerauslastungsraten und veranlassen Gerätehersteller zur Doppelbeschaffung von Materialien. Metallpulverinnovationen priorisieren sphärische Morphologie zur Verbesserung von Fließfähigkeit und Ermüdungslebensdauer, während Polymerlieferanten antimikrobielle Zusätze zur Bekämpfung postoperativer Infektionen verfolgen.
Geografische Analyse
Markt für Healthcare 3D-Druck in Nordamerika
Nordamerika trug 2025 mit 40,43 % den größten regionalen Anteil am Umsatz des Marktes für Healthcare 3D-Druck bei. Die Leitlinien der FDA zur additiven Fertigung in Verbindung mit der CMS-Erstattung für anatomische Modelle treiben die Einführung in akademischen Krankenhäusern und Gemeinschaftskrankenhäusern voran. Kanada folgt ähnlichen regulatorischen Rahmenbedingungen, jedoch dämpft die Heterogenität der provinziellen Erstattungsregelungen eine einheitliche Verbreitung. Mexiko nutzt Freihandelszonen, um die Auftragsfertigung von Dentalgeräten für den Export in die Vereinigten Staaten anzuziehen.
Markt für Healthcare 3D-Druck im asiatisch-pazifischen Raum
Es wird erwartet, dass die asiatisch-pazifische Region bis 2031 mit einem CAGR von 19,54 % wächst, da China, Japan und Südkorea nationale Strategien für die additive Fertigung umsetzen. China steigerte die inländische Pulverproduktion und beschleunigte Gerätezulassungen, wodurch die Abhängigkeit von Importen verringert wurde[3]. Die japanische PMDA führte beschleunigte Zulassungsverfahren ein, und öffentliche Versicherer übernehmen nun die Kosten für patientenspezifische Titanimplantate. Südkoreanische Forschungszentren konzentrieren sich auf vaskularisiertes Biodruck, um innerhalb von fünf Jahren klinische Studien durchzuführen. Indien positioniert sich als Exportzentrum für Orthopädie, steht jedoch vor Engpässen bei der Fachkräfteverfügbarkeit.
Markt für Healthcare 3D-Druck in EMEA und Südamerika
Europa hielt 2025 einen Anteil im mittleren Zwanzigerbereich. Deutsche Versicherer erstatten chirurgische Führungsschienen, was Gerätebestellungen ankurbelt; der britische NHS erprobt zentralisierte 3D-Druck-Hubs zur Bündelung der Nachfrage. Frankreich verkürzte die Zollprüfungen für Implantate im Rahmen seiner ANSM-Behörde. Der Nahe Osten und Afrika verbleiben bei einem Anteil von unter 10 %: Die Freizonen der Vereinigten Arabischen Emirate beherbergen orthopädische Start-ups, während die breitere regionale Einführung aufgrund von Erstattungslücken zurückbleibt. Südamerika erfasst einen niedrigen einstelligen Anteil, wobei Brasilien in erster Linie Dentalgeräte zulässt; Zölle erhöhen die Gerätekosten.

Regulatorisches Umfeld
Der 3D-Druck im Gesundheitswesen unterliegt weiterhin den konventionellen Zulassungswegen für Medizinprodukte, wobei additive-fertigungsspezifische Kontrollen auf bestehende Qualitäts- und Risikorahmenwerke aufgesetzt werden. In den Vereinigten Staaten überwacht die FDA über das CDRH 3D-gedruckte Medizinprodukte über die Zulassungswege 510(k), De Novo oder PMA, je nach Anwendbarkeit, unterstützt durch ihre Leitlinie zu technischen Überlegungen bei der additiven Fertigung. Ein zentraler Qualitätsanker ist die endgültige Fassung der FDA Quality Management System Regulation (QMSR) (2024), die ISO 13485:2016 durch Verweis einbezieht und Hersteller sowie regulierte Point-of-Care-Programme dazu drängt, Prozessvalidierung, Dokumentation und Lieferantenkontrollen zu verschärfen.
In Europa wird die Compliance durch die EU-MDR 2017/745 geregelt, während Artikel 5(5) weiterhin ein praktikabler Weg für Gesundheitseinrichtungen bleibt, die Produkte für den Eigengebrauch unter festgelegten Bedingungen (Sicherheits-, Leistungs- und Qualitätskontrollen) herstellen, statt sie vollständig kommerziell in Verkehr zu bringen. Die Medical Device Coordination Group (MDCG) hat mit einer im April 2026 veröffentlichten Leitlinie zu Konformitätsbewertungsaspekten für 3D-gedruckte Produkte im medizinischen Kontext einen zusätzlichen, 3D-druckspezifischen Bezugspunkt geschaffen, neben dem anhaltenden Druck durch die MDR-Umsetzung, der die Nachweisanforderungen für poröse und patientenspezifisch angepasste Implantate erhöht. Regionsübergreifend erhöhen aktualisierte ISO-Normen wie ISO 20417:2026 (vom Hersteller bereitgestellte Informationen) und ISO 10993-6:2026 (biologische Beurteilung, lokale Effekte) die Prüfschärfe hinsichtlich Kennzeichnung, Rückverfolgbarkeit und biologischer Sicherheitscharakterisierung für neuartige gedruckte Materialien und Geometrien.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des 3D-Drucks im Gesundheitswesen umfasst (1) Patientendatenerfassung und -planung (Bildgebung, Segmentierung und CAD), (2) Design und Simulation (einschließlich patientenspezifischer Designautomatisierung), (3) zertifizierte Materialversorgung (medizinische Pulver, Photopolymere und Bio-Tinten), (4) Druck und Nachbearbeitung (Wärmebehandlung, Entpulverung, Endbearbeitung), (5) Prüfung und Dokumentation (Messtechnik, Chargenrückverfolgbarkeit und Qualitätsaufzeichnungen gemäß den Anforderungen von ISO 13485/QMSR) sowie (6) Sterilisation, Vertrieb und klinische Anwendung über Krankenhäuser, Dentallabore und OEM-Kanäle für Medizinprodukte. Die Verantwortung für den Arbeitsablauf bündelt zunehmend Hardware, Software und validierte Materialien, was die Notwendigkeit widerspiegelt, Variabilität zu kontrollieren und den Iterationszyklus für chirurgische Schablonen, anatomische Modelle und Implantate zu verkürzen.
Aktuelle Betriebsmodelle zeigen eine Aufteilung zwischen zentralisierter zertifizierter Produktion und dezentralen Point-of-Care-Netzwerken mit fernüberwachter Qualitätskontrolle. Ricoh USA, Inc. gründete Ricoh 3D for Healthcare, LLC (Juni 2025), um die Produktion von FDA-zugelassenen patientenspezifischen Geräten zu zentralisieren und gleichzeitig Point-of-Care-Studios in Krankenhäusern zu unterstützen, was zeigt, wie regulierte Fertigung und Krankenhauseinsatz als ein System verwaltet werden können. An der Schnittstelle zwischen Materialien und Produktion gingen Himed und Adva Cera im Mai 2026 eine Partnerschaft ein, um F&E mit der Serienproduktion von 3D-gedruckten bioceramischen Medizinprodukten zu verbinden und so die Reibung bei der erneuten Qualifizierung zwischen Prototyp- und Skalenfertigung zu verringern. Engpässe bestehen weiterhin bei (i) der Verfügbarkeit qualifizierter Fachkräfte für additive Fertigung plus klinisches Qualitätsengineering, (ii) der Validierung von Materialien und Parametern für den regulierten Einsatz sowie (iii) der Integration von QMS-Kontrollen in dezentrale Krankenhausumgebungen, in denen Wiederholbarkeit und Rückverfolgbarkeit standortübergreifend gewährleistet werden müssen.
Wettbewerbslandschaft
Der Gesundheitswesen-3D-Druck-Markt ist mäßig konzentriert, wobei die fünf größten Anbieter rund 35 % des Umsatzes im Jahr 2025 auf sich vereinen. Orthopädische Großunternehmen wie Zimmer Biomet und Stryker integrieren sich vertikal durch den Erwerb von Pulverherstellern, um die Rohstoffqualität und Margenstabilität zu sichern. EOS und 3D Systems differenzieren sich durch geschlossene Schmelzbadüberwachung, die die Validierungskriterien der US-amerikanischen Lebensmittel- und Arzneimittelbehörde erfüllt, während Stratasys Design-Automatisierungssoftware über Abonnementmodelle monetarisiert.
Startups nutzen Lücken im Biodruck und bei Keramikgerüsten. Organovo und CELLINK verfolgen vaskularisierte Leberkonstrukte für die pharmazeutische Toxikologie, bevor sie zu therapeutischen Transplantaten wechseln. Partnerschaftsabschlüsse nehmen zu: Softwareanbieter betten generative Designmaschinen direkt in Druckersteuerungen ein und teilen Lizenzgebühren auf verkaufte medizinische Maschinen. Kapitalbudgets unter 100.000 USD begünstigen kompakte Drucker, die auf Dentallabore und Point-of-Care-Einheiten in Krankenhäusern zugeschnitten sind – eine Nische, die von Formlabs und Carbon besetzt wird. ISO-13485-Zertifizierung und Registrierung bei der US-amerikanischen Lebensmittel- und Arzneimittelbehörde dienen als Akquisitionsfilter; große Konzerne kaufen Compliance-Infrastruktur, anstatt sie aufzubauen.
Jüngste Rechtsstreitigkeiten zeigen Patentdurchsetzung rund um Gitteroptimierungsalgorithmen, was die strategische Bedeutung von Design-IP signalisiert. Pulverlieferanten schließen langfristige Vereinbarungen mit Implantatherstellern ab, um eine vorhersehbare Nachfrage zu sichern und gegen Schwankungen der Rohstoffpreise abzusichern. Der Wettbewerbsfokus verlagert sich vom Druckerpreis hin zum Besitz schlüsselfertiger Workflows, der Hardware, Software, Materialien und Qualitätsdokumentationsvorlagen bündelt.
Marktführer im Gesundheitswesen-3D-Druck
-
Nanoscribe GmbH & Co. KG
-
Stratasys Ltd
-
3D Systems Inc.
-
EOS GmbH
-
Renishaw PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Healthcare 3D-Druck
- 3D Systems
- Arcam AB
- Aspect Biosystems Ltd.
- Carbon Inc.
- Cellink AB
- EnvisionTEC GmbH
- EOS GmbH
- Formlabs Inc.
- GE Additive
- HP Inc.
- Materialise
- Medtronic
- Organovo
- Oxford Performance Materials
- Renishaw plc
- Siemens Healthineers
- SLM Solutions Group AG
- Stratasys
- Stryker
- Zimmer Biomet
Lesen Sie die Analyse der healthcare 3d printing-Unternehmen

Marktchancen und Zukunftsaussichten
Die Ausweitung des Point-of-Care-Bereichs bleibt eine zentrale Weißfläche, da Krankenhäuser über das Prototyping hinaus zu standardisierten hausinternen Fertigungsprogrammen für anatomische Modelle, Schablonen und ausgewählte patientenspezifische Geräte übergehen, unterstützt durch speziell entwickelte Betriebsmodelle und softwaregesteuerte digitale Prozessketten. Im Juli 2026 eröffnete Indiana University Health ein aufgerüstetes 3D Print Studio im 16 Tech Innovation District zur Herstellung patientenspezifischer anatomischer Modelle, entwickelt gemeinsam mit Ricoh 3D for Healthcare, LLC, was auf verstärkte institutionelle Investitionen in wiederholbare Vor-Ort-Kapazitäten anstelle von Ad-hoc-Outsourcing hinweist. Eine parallele Chance liegt in krankenhausbasierten Implantatprogrammen, die Design, Validierung und Fertigung verbinden: Rambam Health Care Campus ging im Juli 2026 eine Partnerschaft mit EOS und PTC ein, um in Haifa ein Digital Implant Engineering Center einzurichten, das sich auf hausinterne patientenspezifische Metallimplantate konzentriert und die Nachfrage nach integrierten Arbeitsabläufen stärkt, die CAD, Fertigungsparameter und Qualitätsdokumentation kombinieren.
Materialien und regulierungsbereite Plattformen schaffen zusätzlichen Kommerzialisierungsspielraum, insbesondere dort, wo Anbieter Biokompatibilitätspakete, Sterilisationskompatibilität und Dokumentationsvorlagen gemäß ISO 13485/QMSR bereitstellen können. Das Inkrafttreten der QMSR im Februar 2026 verstärkt die Anreize für Hersteller und Point-of-Care-Betreiber, in harmonisierte Qualitätssysteme zu investieren, die einen mehrstandortübergreifenden Einsatz und einen schnelleren Übergang von der Pilot- zur Routineproduktion unterstützen können. In therapeutischen und rekonstruktiven Anwendungen eröffnen neue klinische Nachweise weiterhin Nischen für bioresorbierbare und patientenspezifisch angepasste Gerüste: BellaSeno berichtete im Juli 2026 über Ergebnisse von 30 Patientinnen, die resorbierbare 3D-gedruckte Brustgerüste erhielten, was die anhaltende Aktivität bei regulierten, anwendungsspezifischen implantierbaren Konstrukten unterstützt, bei denen Geometrie und Resorptionsprofile zentrale Differenzierungsmerkmale sind. Über all diese Chancen hinweg bevorzugen die unmittelbarsten Einführungswege Lösungen, die den Validierungsaufwand für Krankenhäuser und OEMs durch vorqualifizierte Materialien, kontrollierte Prozessüberwachung und nachvollziehbare Rückverfolgbarkeit von der Bildgebung bis zum Endteil verringern.
Recent Industry Developments in Markt für Healthcare 3D-Druck
- Juli 2026: EOS ging eine Partnerschaft mit Rambam Health Care Campus und PTC ein, um in Haifa, Israel, ein Digital Implant Engineering Center einzurichten, das sich auf die hausinterne Produktion patientenspezifischer, 3D-gedruckter Metallimplantate konzentriert. Die Initiative stärkt die Verbindung zwischen chirurgischer Planung, Designiteration und regulierter Fertigung innerhalb eines Krankenhausumfelds. Sie verstärkt zudem die Nachfrage nach integrierten Software-zu-Drucker-Arbeitsabläufen, die Rückverfolgbarkeit und Qualitätsdokumentation durchgängig gewährleisten können.
- Juni 2026: Stratasys stellte P3 MED Silicone 25A für die Herstellung von Medizinprodukten vor, positioniert als nach ISO 10993 zertifiziert hinsichtlich Biokompatibilität. Die Markteinführung erweitert die adressierbare Palette silikonbasierter klinischer und Geräteanwendungen, die validierte Materialeigenschaften und regulierte Dokumentation erfordern. Materialien mit klareren Compliance-Paketen verkürzen zudem die Qualifizierungszeit für Hersteller, die von Prototypen zur Produktion skalieren.
- Dezember 2024: Materialise brachte seine vollständig integrierte Materialise-Mimics-Plattform auf den Markt, um die Effizienz bei fortgeschrittener 3D-Planung und personalisierter Geräteherstellung zu verbessern. Durch die Konsolidierung von Planungs- und Gerätearbeitsschritten unterstützt die Plattform eine schnellere Modell- und Schablonenerstellung für Krankenhäuser und Medizinprodukteunternehmen. Die Markteinführung unterstreicht die Verschiebung des Wettbewerbs hin zu softwaregeführter Arbeitsablaufintegration neben Druckern und Materialien.


Markt für Healthcare 3D-Druck Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als der Umsatz definiert, der durch 3D-Drucktechnologien und damit verbundene Dienstleistungen für Anwendungsfälle im Gesundheitswesen erzielt wird, einschließlich patientenspezifischer Planungsmodelle, chirurgischer Führungen, Implantate, Prothesen und biofabrikationsorientierter Ergebnisse.
Ausschlüsse aus dem Umfang: Wir schließen die konventionelle subtraktive Fertigung von Medizinteilen und die standardmäßige medizinische Bildgebung aus, sofern diese nicht direkt zu einem 3D-gedruckten Gesundheitsprodukt führen.
Segmentierungsübersicht
- Nach Technologie
- Stereolithografie
- Schmelzschichtung
- Selektives Lasersintern
- Elektronenstrahlschmelzen
- PolyJet / MultiJet
- Binder Jetting
- Laminat-Objekt-Fertigung
- Nach Anwendung
- Medizinische Implantate
- Prothesen
- Chirurgische Führungsinstrumente und anatomische Modelle
- Tissue Engineering und Biodruck
- Tragbare Geräte
- Nach Material
- Metalle und Legierungen
- Polymere und Fotopolymere
- Keramiken und Biokeramiken
- Biomaterialien / Bio-Tinten
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Faktenbasis und die Grenzen festzulegen, bevor ein Modell erstellt wurde. Wir haben hauptsächlich öffentliche Quellen genutzt, die die Nachfrage im Gesundheitswesen und Verfahrensvolumina beschreiben, sowie Signale zur Einführung additiver Fertigung, wie z. B. FDA-Gerätedatenbanken und Leitlinien, CDC- und WHO-Gesundheitsstatistiken, OECD-Gesundheitsindikatoren und makroökonomische Daten der Weltbank.
Um die Zahlen praxisnah zu halten, wurden Preis- und Volumenkontexte auch anhand von Jahresberichten der Unternehmen, Investorenpräsentationen, Transkripten von Earnings Calls und glaubwürdigen medizinischen und ingenieurtechnischen Fachzeitschriften, die 3D-Druck-Workflows und -Materialien abdecken, gegengeprüft. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentlandschaften genutzt, um Produktaktivitäten, Lieferungserwähnungen und Technologieintensität zu bestätigen, die dann die im Modell verwendeten Annahmen stützten. Diese Desk-Quellen sind illustrativ, und andere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung während der gesamten Arbeit verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, was tatsächlich in der Versorgung gekauft und genutzt wird und welcher Anteil an Healthcare-Budgets im Vergleich zu angrenzenden Forschungs- und Entwicklungsausgaben gebunden ist. Wir haben mit einer Mischung aus Drucker- und Materialökosystem-Teilnehmern, Stakeholdern aus Krankenhauslabors und der klinischen Technik sowie Vertriebs- oder Servicepartnern in APAC, EMEA und Amerika gesprochen, damit Annahmen zu Auslastung, typischen Preisen und Mixverschiebungen einem Stresstest unterzogen werden konnten.
Erkenntnisse aus diesen Gesprächen wurden genutzt, um Lücken in den Desk-Daten zu schließen, Definitionen abzugleichen (zum Beispiel, was als chirurgische Führung im Vergleich zu einem Modell gezählt wird) und die endgültigen Ergebnisse dann mit unabhängigen Signalen wie Verfahrenswachstum und regulatorischer Aktivität zu triangulieren.
Verteilung der Befragten im Rahmen der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | Vorstandsvorsitzende und Geschäftsführer: 18 % | APAC: 49 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 28 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 54 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes durchgeführt, bei dem zunächst die Nachfragepools im Gesundheitswesen rekonstruiert und anschließend mithilfe von angebotsseitigen Realitätsprüfungen angepasst wurden. Die Top-down-Logik beginnt mit Indikatoren wie Verfahrensvolumina im Zusammenhang mit Implantaten und Prothesen, der Einführung von Point-of-Care-Druck und dem Anteil der Fälle, bei denen gedruckte Modelle oder Führungen verwendet werden, die dann mithilfe typischer Preisspannen in Werte umgerechnet werden.
Um die Gesamtwerte zu erden, wurden parallel selektive Bottom-up-Näherungen durchgeführt, unter Verwendung von Stichproben des durchschnittlichen Verkaufspreises (ASP) nach Druckerklasse und Materialien, des Dienstleistungsumsatzmix sowie von Installations- und Auslastungsprüfungen, die während der Interviews gesammelt wurden. Wenn einem Land oder einer Anwendung harte Daten fehlten, wurden Proxy-Penetrationsraten aus ähnlichen Gesundheitssystemen verwendet und das Ergebnis dann durch Folgegespräche erneut getestet, bis sich der Bereich verengte.
Für die Prognose wurde eine Szenarioanalyse angewendet, sodass das Wachstum widerspiegelt, wie schnell Krankenhäuser interne Labore skalieren, wie die Materialqualifizierung voranschreitet und wie regulatorische Wege patientenspezifische Geräte beeinflussen. Zu den wichtigsten im Modell verwendeten Eingaben gehörten das Wachstum der installierten Basis, Auslastungsraten pro Drucker, Materialverbrauch pro Fall, Mixverschiebungen zwischen Polymeren und Metallen sowie regionale Währungsumrechnungszeitpunkte für ausgewiesene Umsätze.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über drei Ebenen validiert: unabhängige Nachfragesignale, angebotsseitige Prüfungen und Preisplausibilitätstests nach Anwendung. Abweichungen wurden markiert, wenn das Wachstum von den Verfahrenstrends abwich, wenn die ASP-Entwicklung nicht mit den Mixveränderungen übereinstimmte oder wenn eine Region Einführungsmuster zeigte, die nicht mit dem Interview-Feedback übereinstimmten.
Vor der Freigabe wird das Modell in mehreren Analysedurchläufen überprüft, sodass Annahmen, Berechnungen und Umrechnungen auf die Eingangslogik zurückgeführt werden können. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen oder sprunghafte Veränderungen bei der Krankenhauseinführung. Kurz vor der Lieferung führen wir einen neuen Durchlauf der wichtigsten Eingaben durch, damit die aktuellste Sichtweise in den endgültigen Zahlen widergespiegelt wird.
Vergleich der globalen Marktgrößenbestimmung für 3D-Druck im Gesundheitswesen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den 3D-Druck im Gesundheitswesen können weit auseinanderliegen, selbst wenn der Themenname ähnlich ist, da die Grenzen und Zeitpunktentscheidungen nicht identisch sind. Unterschiede entstehen in der Regel dadurch, was als Umsatz gezählt wird (nur Drucker im Vergleich zu Druckern plus Materialien und Dienstleistungen), ob biofabrikationsbezogene Aktivitäten einbezogen werden und wie Regionen und Währungen behandelt werden.
Eine häufige Aufspaltung in diesem Markt ergibt sich aus dem Aktualisierungsrhythmus und dem Währungszeitpunkt, da schnelle ASP-Änderungen und Mixverschiebungen den Wert innerhalb eines Jahres erheblich verschieben können. Aus diesem Grund wird das Modell bei Mordor Intelligence vor der Finalisierung mit aktualisierten Umrechnungskursen und Preisprüfungen erneut überprüft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,95 Milliarden USD (2025) | |
| Branchenpublikation A | 1,96 Milliarden USD (2025) | Spiegelt wahrscheinlich eine engere Ausgabendefinition wider, die sich auf Druckersysteme und ausgewählte Dienstleistungen konzentriert, während ein breiterer Materialwertpool und einige Gesundheitsanwendungen ausgeschlossen werden, die in weiteren Marktdefinitionen berücksichtigt werden. |
| Globaler Verlag B | 9,86 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und kann alternative ASP-Progressionen nach Technologie und Materialien anwenden, was den Wert verschieben kann, wenn Auslastung und Mix sich regionsübergreifend schnell verändern. |
Betrachtet man die drei Zahlen, lässt sich der größte Teil der Streuung durch die Umfangsbreite und das für die Preis- und Währungsumrechnung verwendete Jahr erklären. Wenn der Markt aus klaren Nachfrageindikatoren neu aufgebaut und dann mit realen Preis- und Auslastungsrückmeldungen gegengeprüft wird, bleibt die resultierende Schätzung nachvollziehbar und kann wiederholt werden, wenn sich die Eingaben von Jahr zu Jahr aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Gesundheitswesen-3D-Druck-Markt im Jahr 2026?
Er wird auf 14,15 Milliarden USD geschätzt, mit einer prognostizierten CAGR von 18,43 % bis 2031.
Welche Technologie führt den aktuellen Umsatz an?
Die Stereolithografie hält 38,42 % des Umsatzes im Jahr 2025 aufgrund hoher Auflösung und biokompatiblen Harzen.
Was ist das am schnellsten wachsende regionale Segment?
Der Asien-Pazifik-Raum wird voraussichtlich mit einer CAGR von 19,54 % bis 2031 wachsen, da China, Japan und Südkorea ihre Kapazitäten ausbauen.
Warum sind Titanpulver so wichtig?
Die Biokompatibilität und Festigkeit von Titan machen es unverzichtbar für lasttragende Implantate und verleihen Metallen einen Anteil von 45,34 % am Materialumsatz im Jahr 2025.
Wie wirken sich Erstattungsrichtlinien auf die Akzeptanz aus?
Die Zentren für Medicare und Medicaid-Dienste und andere Versicherer erstatten nun anatomische Modelle und maßgefertigte Implantate, wodurch der 3D-Druck für Krankenhäuser zu einer umsatzneutralen oder kostensparenden Option wird.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
